BOND SELL-OFF O GRANDE ROTAZIONE?
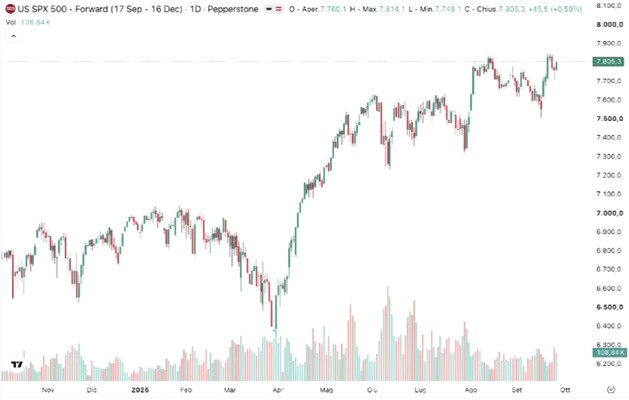
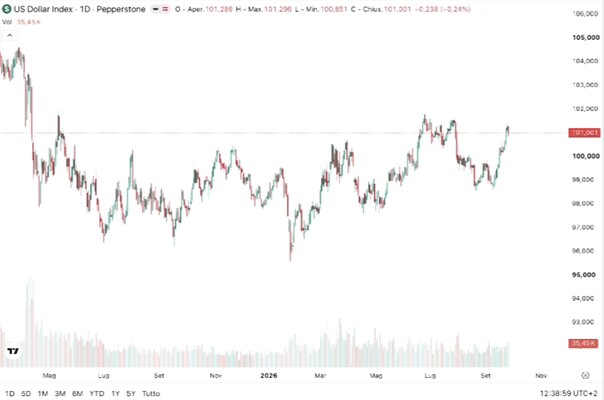
I mercati finanziari di tutto il mondo negli ultimi mesi hanno dovuto prendere atto di una importante novità: i titoli di stato americani sono scesi vistosamente di prezzo a causa dei maggiori rendimenti richiesti dai risparmiatori per detenere titoli a reddito fisso. Per le durate più lunghe i rendimenti hanno superato abbondantemente il 5% e, ovviamente, anche il resto del mondo ha dovuto prendere atto del fatto che l’aria era cambiata. Le guerre, i timori e la risalita dei tassi d’interesse americani hanno spinto al rialzo anche il dollaro, che sta guadagnando terreno su tutte le altre valute, mentre ha lasciato molto vicino ai massimi il principale indice di Wall Street. Oggi tutti si chiedono se le cose rimarranno così (con le borse a gonfie vele cioè nonostante il rialzo dei tassi) oppure se è soltanto l’inizio di grandi sommovimenti che porteranno le borse a ridimensionarsi.
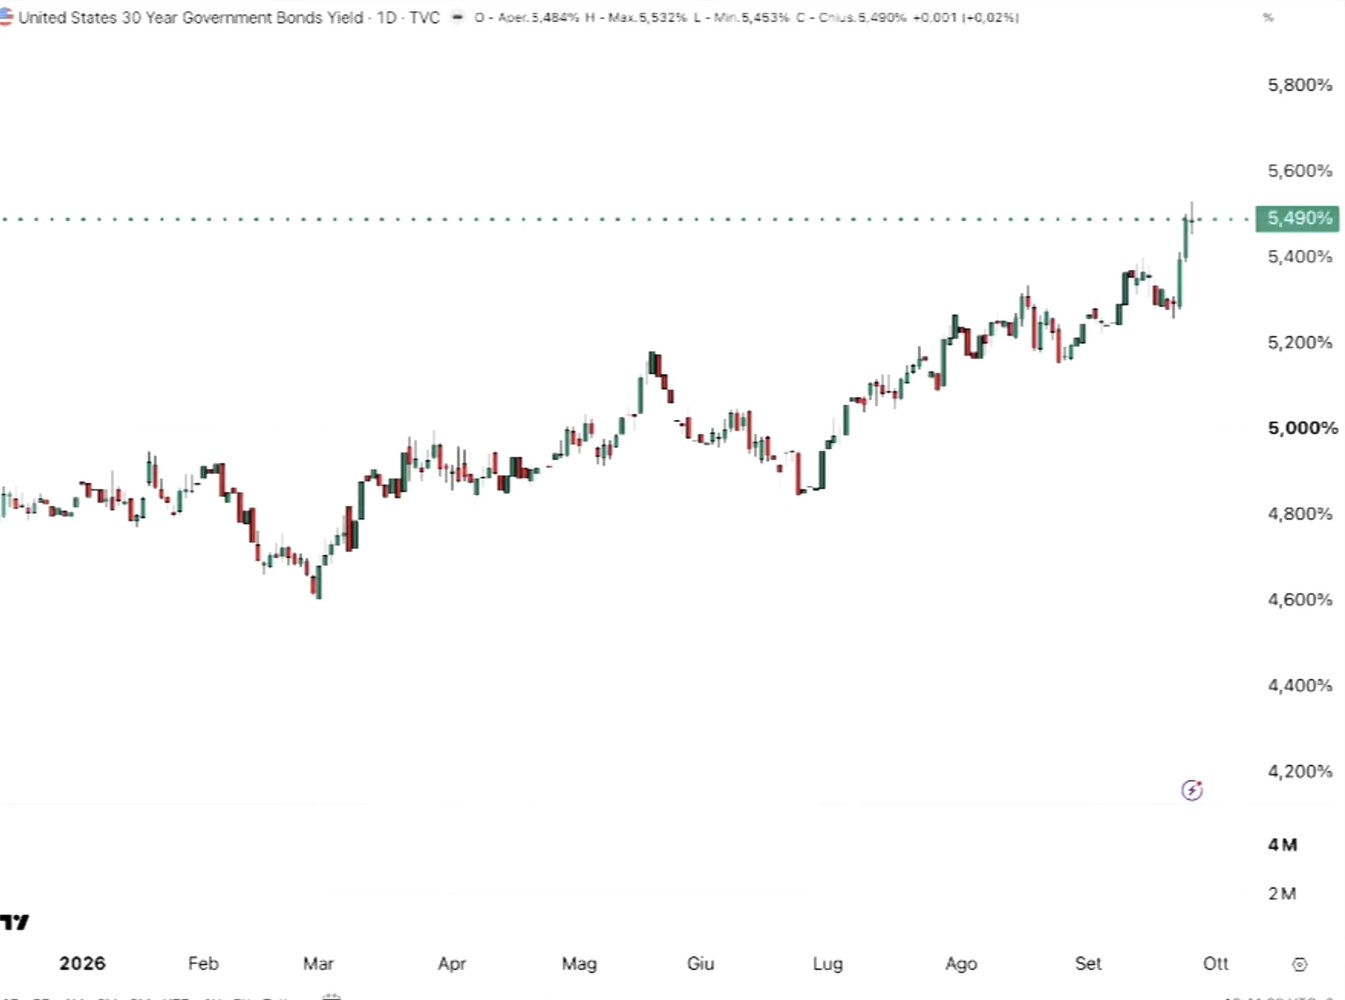
La questione è di quelle ardue: l’ondata di rialzi dei tassi d’interesse è dipesa da un picco speculativo dovuto alla differenza temporanea tra domanda e offerta di titoli obbligazionari, oppure rappresenta un punto di svolta e marca l’inizio di un cambiamento strutturale? L’esito di quest’indagine ha un evidente impatto sulle attese relative alle quotazioni dei bond e di tutte le altre “asset class”: le borse valori saranno danneggiate dai rendimenti in salita? E i metalli preziosi toccheranno nuovi massimi (come da inizio anno è successo all’avvio del periodo di rialzi dei tassi) oppure saranno lasciati indietro a causa del rialzo dei rendimenti?
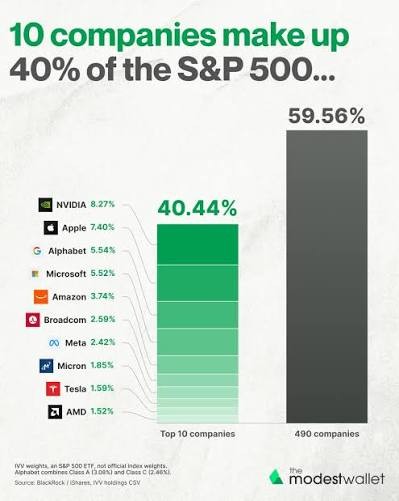
Negli ultimi tre lustri abbiamo avuto tassi d’interesse bassi, abbondanza di capitale e profitti aziendali in costante crescita, cosa che spingeva gli investitori a privilegiare l’investimento in borsa rispetto ai titoli a reddito fisso. Ovviamente i tassi bassi e la domanda di titoli azionari hanno innalzato le valutazioni d’azienda e ci siamo abituati a vedere multipli di valore estremamente elevati rispetto alle medie storiche. In parte erano e sono ancora giustificati dalle prospettive di crescita dei profitti che derivano dall’iper-digitalizzazione dell’economia e dai guadagni in termini di efficienza e produttività di quelle imprese che più ne hanno beneficiato: quelle di maggiori dimensioni globali, le quali però rappresentano oggi più che in passato gran parte della capitalizzazione delle principali borse. Poi è arrivata l’inflazione e tutti si sono chiesti se sarebbe continuato così.
Qualche anno fa (dopo la fine della pandemia) era già intervenuta una prima ondata di inflazione che aveva spinto in alto i tassi d’interesse, ma poi questi ultimi erano tornati a scendere. Ora -in parte per ragioni diverse- potrebbe essere in arrivo una seconda e più importante ondata di inflazione dei prezzi che sta contribuendo a determinare un rialzo più deciso dei rendimenti richiesti dai risparmiatori per acquistare titoli a lungo termine. Che peraltro non dipende soltanto dalle aspettative di inflazione, bensì anche dalle crescenti esigenze di finanziare i debiti pubblici in presenza di politiche monetarie che hanno dovuto smettere di essere accomodanti.
L’ultima rilevazione americana dei prezzi al consumo (quella di Agosto) rileva una crescita mensile del PCI allo 0,4% che, in termini annuali, assomma a quasi il 5%. E tra pochi giorni arriverà quella di Settembre, che non potrà essere molto migliore a causa soprattutto dell’elevato incremento dei prezzi dell’energia e dei carburanti per i trasporti. Ed è difficile prevedere che questi scendano presto, non tanto a causa del petrolio bensì per una serie di fattori strutturali che hanno innalzato la domanda di energia (in particolare la necessità di moltiplicare i “data center”) in presenza di esigenze crescenti di politiche di salvaguardia ambientale.
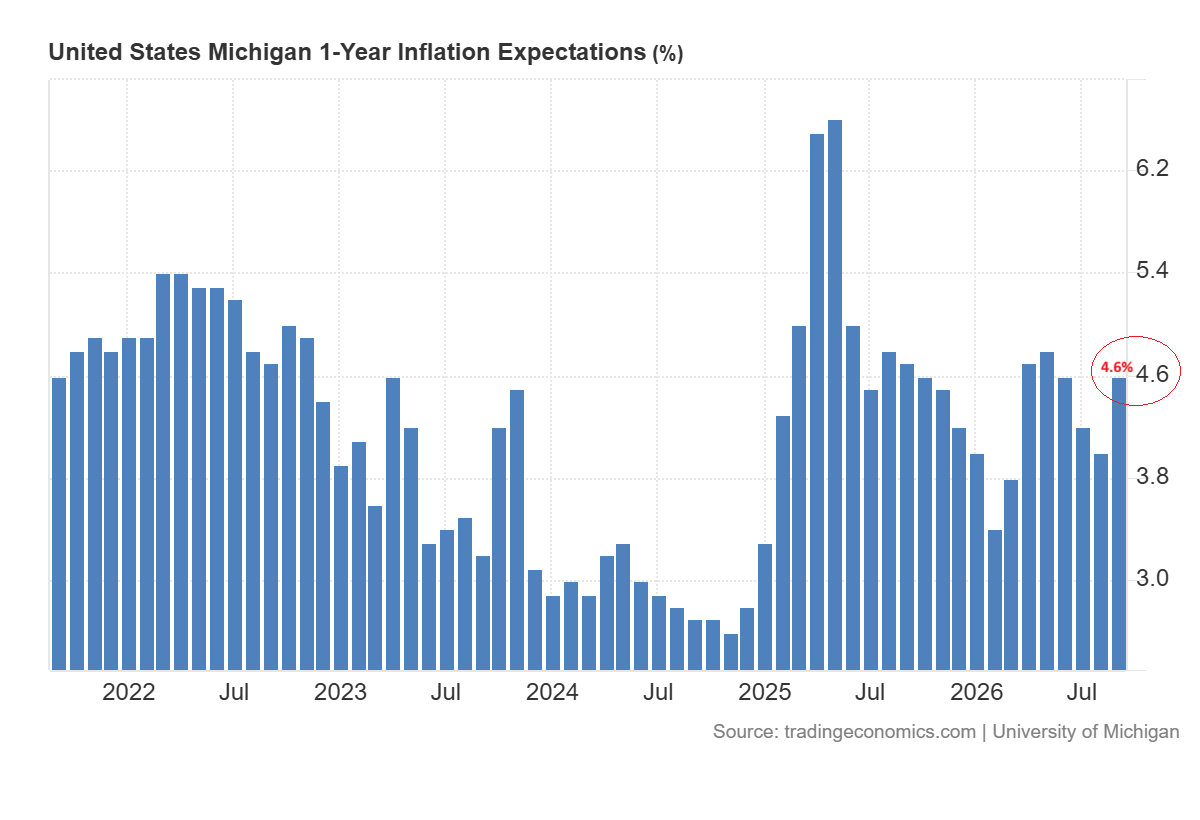
Si sono moltiplicati inoltre anche i costi per produrre energia: la disponibilità di petrolio nel mondo occidentale scarseggia molto meno di quella dei prodotti petroliferi raffinati, a causa delle devastazioni belliche in Medio Oriente e Russia. Dunque ci sono validi motivi per ritenere che, se anche il prezzo del petrolio iniziasse a scendere, quello dei prodotti raffinati (necessari tanto per i trasporti quanto per la produzione di energia) potrebbe invece proseguire a crescere.
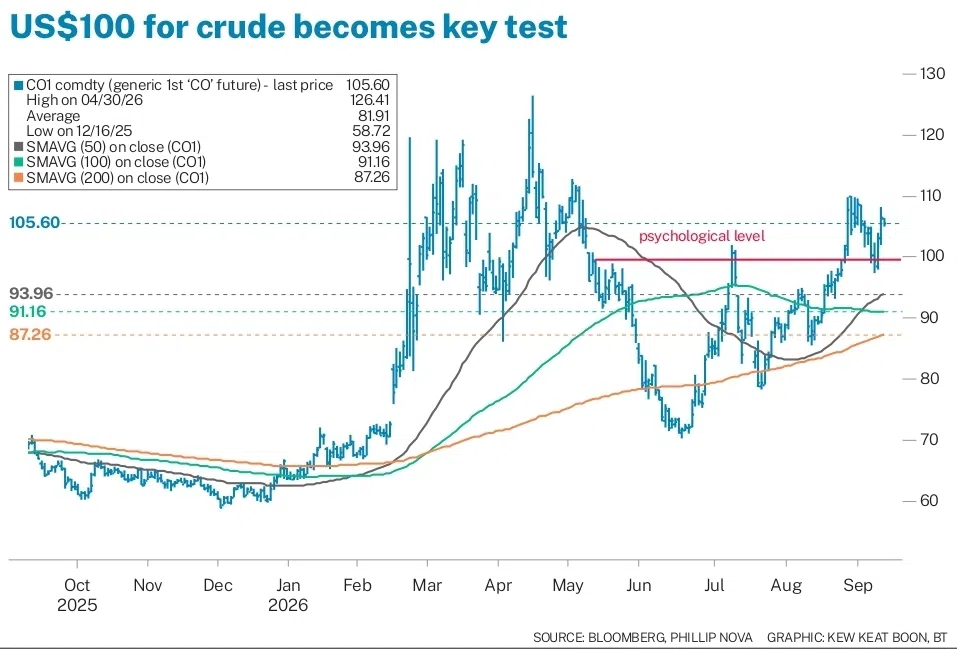
L’inflazione -si sa- nel medio termine è sempre stata fortemente correlata al costo dell’energia e a quello dei trasporti, perché sono variabili che condizionano i costi industriali di praticamente qualsiasi cosa. E se lo scenario globale indica buone probabilità di un rialzo strutturale dell’inflazione per questi motivi, è probabile che i rendimenti a lungo termine richiesti da chi finanzia l’economia (banche, fondi pensione e monetari e gestori di denaro risparmiatori) si adeguino alle maggiori aspettative di inflazione a lungo termine. Ovviamente se nel mondo invece dovesse “scoppiare la pace” allora l’euforia collettiva potrebbe portare nuovo ottimismo.
Quali saranno gli effettivi rendimenti “reali” (cioè al netto dell’inflazione) è molto importante tanto per determinare l’appetibilità dell’investimento a reddito fisso (ad esempio come alternativa ai titoli azionari)quanto per comprendere se saranno un freno allo sviluppo economico globale. Oggi se si sottrae al rendimento nominale il dato statistico attuale sull’inflazione dei prezzi i rendimenti netti sembrano decisamente elevati. Cosa che peraltro potrebbe dipendere anche dallo squilibrio tra domanda e offerta e dall’andamento ancora decisamente positivo dello sviluppo economico globale. Ma il tasso d’inflazione dei prezzi oggi rilevato dalle statistiche ufficiali potrebbe presto risultare essere stato fortemente sottostimato.
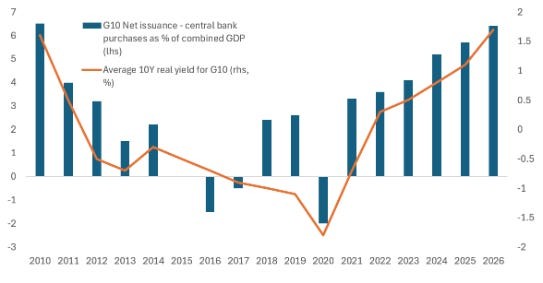
Se infatti si guarda bene alle aspettative di inflazione a lungo termine che derivano dallo squilibrio tra domanda e offerta di energia e materie prime, probabilmente l’inflazione crescerà ancora e in tal caso i tassi d’interesse “reali” non sembrerebbero affatto elevati, anzi! Basterebbe limitarsi a prendere in considerazione il solo tasso tendenziale di inflazione americana nell’ultimo mese (le rilevazioni delle statistiche europee sono spesso meno veritiere) per attendersi -anche senza ulteriori crescite nei mesi successivi- un tasso tendenziale di inflazione dei prezzi al consumo intorno al 5%. E i costi industriali di quasi tutte le manifatture in realtà stanno salendo di più, soprattutto in Occidente, dove -sebbene la produttività sia in crescita- non c’è l’abbondanza di economie di scala industriali e di energia a basso costo che caratterizza invece le economie asiatiche.
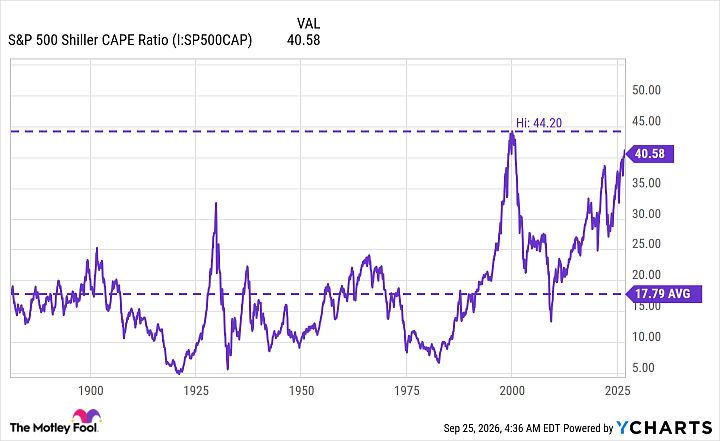
Se il pessimismo sui “veri” tassi d’interesse (al netto cioè di un’inflazione strutturalmente forse più alta) fosse fondato, allora ne discenderebbe una considerazione drammatica: gli investitori in titoli a reddito fisso sono in realtà tutt’altro che in allarme, bensì appaiono, alla luce delle considerazioni sopra riportate, addirittura “compiacenti”, dal momento che si accontentano di rendimenti reali tendenti a zero! E se estendiamo queste considerazioni alle azioni quotate sui mercati borsistici, allora quel che ne discende è ancora più drammatico, dal momento che sono molto elevate seppur in presenza di multipli di valore che dovrebbero invece prendere atto del più alto tasso a lungo termine al quale occorre scontare i flussi di cassa futuri.
A dirla tutta di pone anche una seconda rilevante questione: se il costo dell’energia salisse ancora gli investimenti nell’intelligenza artificiale (AI) proseguiranno quasi indisturbati? O i loro sviluppatori faranno come Oracle invocando la “forza maggiore” e bloccandoli? È chiaro che un rallentamento nello sviluppo dell’AI porterebbe dritto a un ridimensionamento delle attese sui profitti delle grandi corporations.
Se i listini delle borse sono oggi correttamente valutati è però la domanda del secolo: intanto se è vero che i titoli azionari rappresentano quote di proprietà di asset “reali” come quelli delle aziende sottostanti (e dunque si rivalutano con l’inflazione), è altresì vero che in presenza di un’inflazione strutturalmente più elevata i profitti netti attesi di quelle aziende non potranno che essere scontati a un tasso più alto. Dunque il valore atteso netto dei flussi di cassa futuri dovrebbe scendere. Ma dipende anche dalla resilienza dell’economia globale, che potrebbe continuare a gonfie vele nonostante i tassi d’interesse. E oggi la crescita tendenziale delle maggiori economie al mondo (America, India, Cina) sembra superare il 5% annuo. Cioè almeno pari al tasso di inflazione.
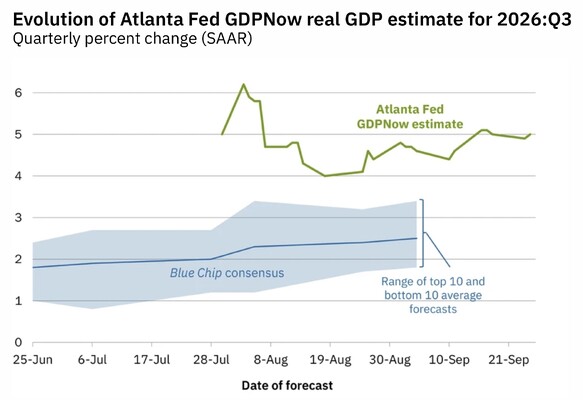
Dunque non è scontato trasformare in pessimismo per le borse i seguenti timori: 1) che i tassi d’interesse “reali” siano in realtà molto più bassi di come sembrano a causa di un’inflazione crescente, 2) che l’elevatissimo indebitamento globale sia in realtà sostenuto da un’ accresciuta capacità dell’economia di correre e macinare profitti. Potrebbero cioè essere fondati entrambi senza che l’eccesso di indebitamento si trasformi in insolvenza. Così come invece potrebbe essere che il salto quantico dei profitti che le nuove tecnologie potrebbero consentire sia già stato ampiamente incorporato nelle quotazioni attuali delle borse.
E qui arriviamo alla questione finale che dà luogo al titolo dell’articolo (calo delle quotazioni dei bond o rotazione dei portafogli con conseguente rivalutazione dei bond?): se le attese di crescita dei profitti delle grandi multinazionali saranno sempre meno fondate allora sarebbe lecito aspettarsi che una massa importante di denaro dei gestori di patrimoni passi gradualmente dalle borse ai titoli a reddito fisso, calmierandone i rendimenti. Si vedrebbe cioè una rotazione dei portafogli verso un atteggiamento più prudente dei grandi investitori.
Ma se invece l’economia globale continuasse a correre forte allora potrebbe convivere con un’elevata inflazione e tassi a breve termine soltanto un po’ più elevati, ma con un possibile irripidimento della curva dei rendimenti che andrebbe a penalizzare solo le scadenze più lunghe a causa dell’erosione di valore data dall’inflazione. In questo scenario le borse continuerebbero a salire e i tassi a breve salirebbero assi meno di quelli a medio/lungo termine, più dipendenti dall’inflazione. C’è infine uno scenario ancora migliore: quello del rientro delle aspettative sull’inflazione, magari a causa di una riappacificazione globale, che porterebbe i tassi a scendere di nuovo, l’energia a tornare a costi accettabili e il dollaro americano a smettere di rivalutarsi.
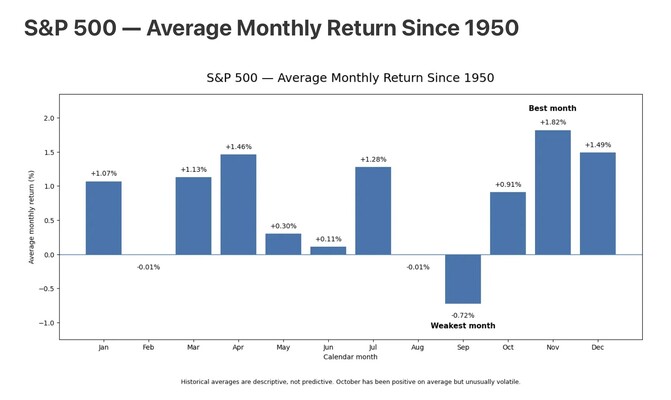
Le domande restano aperte senza una risposta certa, dal momento che la geopolitica è assai poco prevedibile. Tuttavia a favore delle chances che si verifichi un’importante rotazione dei portafogli vi è anche il dato stagionale: visto che le borse hanno mediamente realizzato una performance recente negli ultimi mesi e che tra meno di un trimestre si chiude l’anno solare (con il conseguente calcolo delle performances), è forse lecito attendersi che i gestori di patrimoni vogliano iniziare a mettersi in sicurezza, limitando i rischi di rimanere esposti ad eventuali scrolloni dei mercati e consolidando i risultati dell’anno con il passare ai titoli a reddito fisso. In tal caso ovviamente il sell-off dei bond si arresterebbe, sebbene sia lecito prevedere che -nel cambio-vengano privilegiate le scadenze più brevi.
Stefano di Tommaso