IL SURRISCALDAMENTO DELL’ECONOMIA
Dobbiamo preoccuparci della crescita economica globale? Probabilmente no: nonostante gli allarmi lanciati da molte cassandre sembra resistere molto bene ai numerosi shock cui viene sottoposta, sebbene l’equilibrio economico-finanziario complessivo appaia oggi più fragile con una tendenza di fondo ben più inflazionistica di quanto le statistiche ufficiali possano suggerire. Le ragioni vanno cercate nella profonda trasformazione strutturale che discende dalle tendenze di fondo: la transizione verso l’iper-digitalizzazione dell’economia, la corsa agli armamenti, l’eccesso di debito del sistema finanziario globale, la competizione per il controllo di materie prime e competenze.
DAI TASSI NEGATIVI ALL’HIGHER FOR LONGER
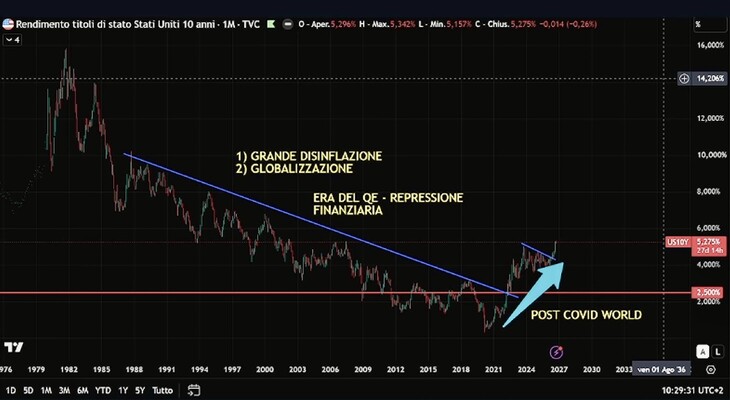
Con la precedente era, caratterizzata dalla globalizzazione e dalla grande abbondanza di liquidità sul mercato dei capitali, il costo dell’energia era relativamente basso e l’inflazione dei prezzi rasentava lo zero assoluto.nbsp; Anche i tassi d’interesse viaggiavano a livelli bassissimi rispetto alle medie storiche e la principale preoccupazione della parte più ricca dell’umanità era quella dei costi legati alla necessità di una transizione ecologica verso un contesto di maggior sostenibilità dell’equilibrio ambientale. Oggi della transizione verso la sostenibilità dell’industria e dei consumi si parla infinitamente meno dal momento che, in pochi anni il quadro sembra essersi profondamente trasformato e le priorità sono divenute altre.
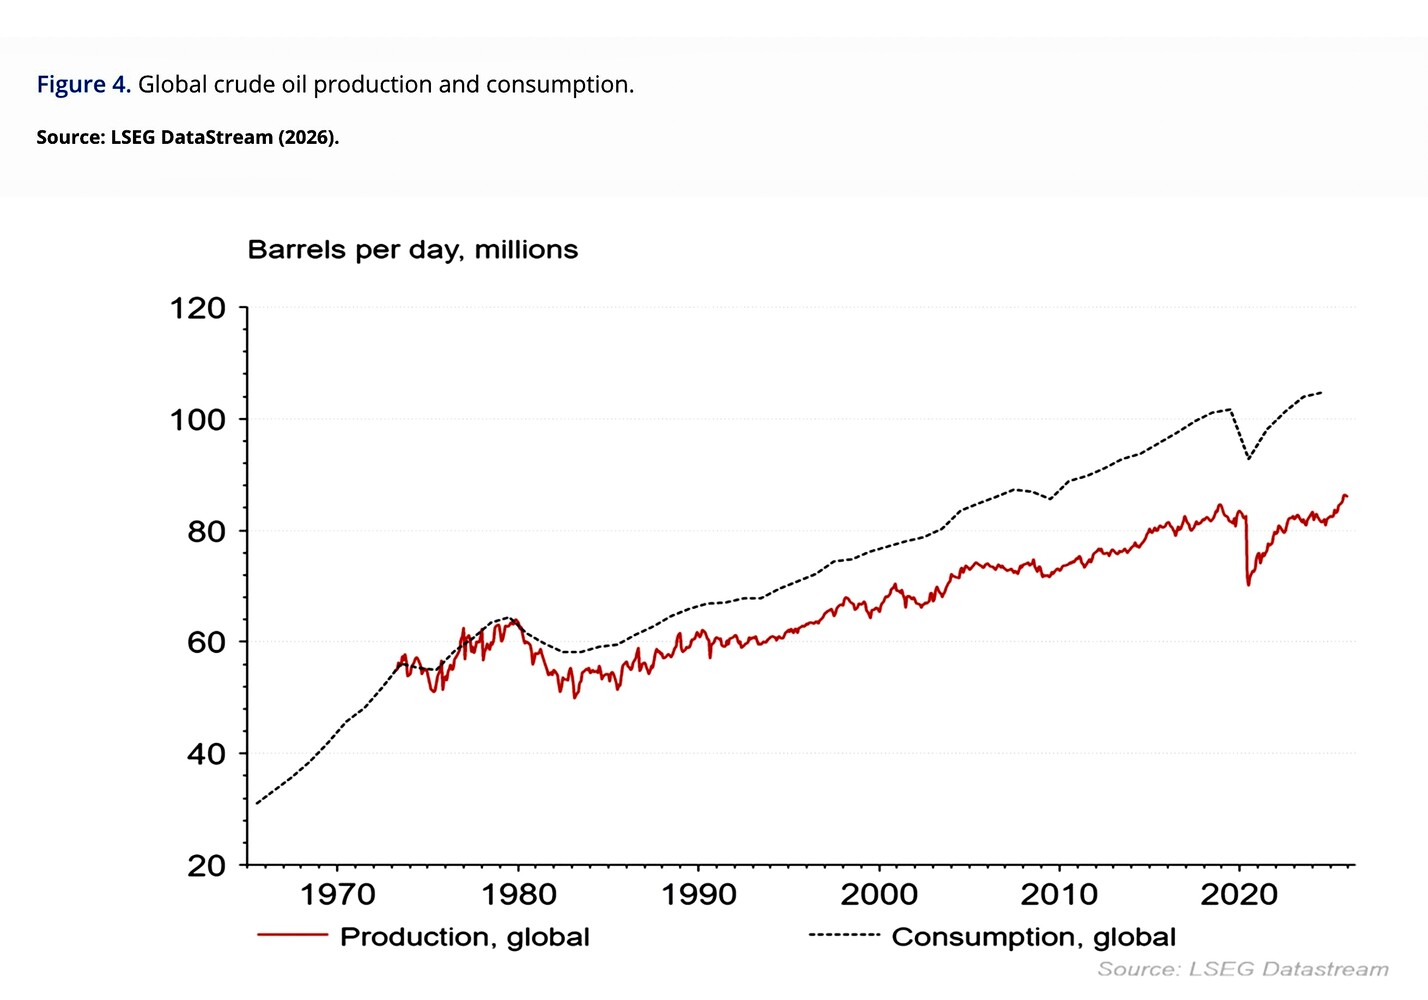
Lo sviluppo delle nuove tecnologie ha generato l’esigenza di creare nuovi imponenti centri di calcolo e quella di produrre l’enorme e crescente quantità di energia che essi consumano. Si contrappongono però alla domanda crescente di capitali ed energia tanto la crescente tensione geo-politica globale quanto i prezzi esorbitanti dei derivati di petrolio e gas, la cui produzione è stata significativamente ridotta nel mondo proprio a causa delle devastazioni derivanti dalle guerre. Al tempo stesso le tensioni geo-politiche stanno anche determinando il rimpatrio di molte produzioni industriali strategiche. Cosa che, unitamente all’invecchiamento della popolazione occidentale, provoca una decisa scarsità delle risorse umane disponibili sul mercato del lavoro.
LA CORSA AGLI INVESTIMENTI
In soccorso a tale scarsità stanno facendosi strada sistemi di iper-automazione di molte attività basati sull’automazione e l’intelligenza artificiale, capaci di moltiplicare la produttività del lavoro umano, ma la loro progressione è necessariamente lenta e gli investimenti necessari accentuano la competizione per accaparrarsi gli ingenti capitali.
Il risultato di tutto ciò è una montagna di investimenti: quelli americani per gli armamenti, la leadership nei semiconduttori, l’AI e l’energia, quelli europei per gli armamenti, le reti elettriche e idriche, l’energia e i data center, quelli cinesi giapponesi e taiwanesi per i semiconduttori, i veicoli elettrici e i sistemi di accumulo di energia, l’AI, quelli indiani per le infrastrutture, l’energia e la manifattura.
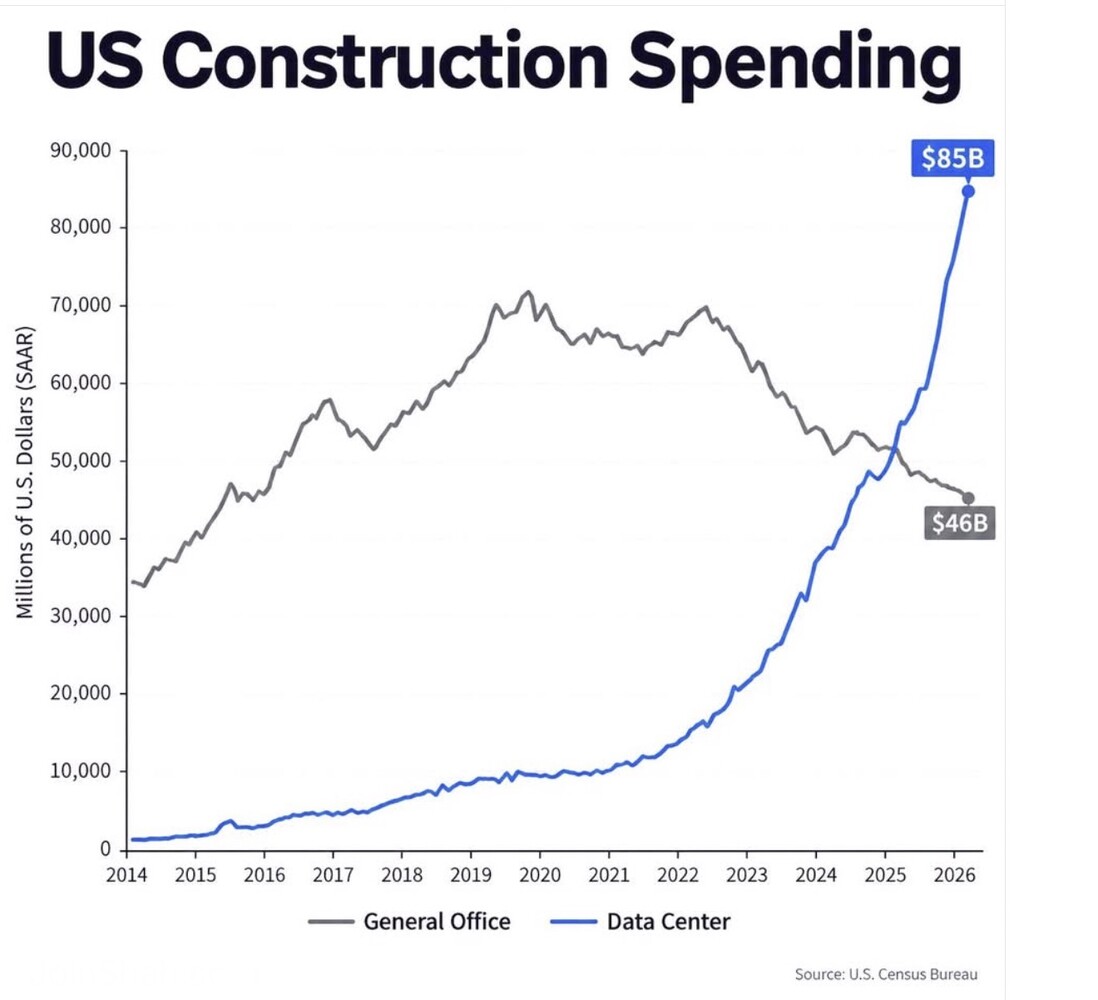
La rincorsa alle nuove tecnologie, alla conquista dello spazio, alla sicurezza informatica e agli armamenti di nuova generazione, alla produzione di energia e all’automazione necessaria al rimpatrio delle produzioni che in passato erano state esternalizzate in Paesi terzi a più basso costo della manodopera e dell’energia oggi stanno drogando lo sviluppo economico, sostenendo la produzione, il commercio e i servizi. A ciò si aggiungono le politiche fiscali ultra-espansive della maggior parte delle nazioni e provoca competizione e tensioni sui mercati finanziari per accaparrarsi i capitali necessari a sostenerla.
Il nuovo scenario dell’economia mondiale descrive dunque una crescita economica globale decisamente resiliente agli shock geopolitici e inflazionistici ma molto dipendente dalla necessità di ingenti investimenti e dall’abbondanza di energia. La sua conseguenza strutturale è probabilmente l’inizio di un’era economica caratterizzata da un elevato prezzo dell’energia, dei combustibili fossili e di tutti i prodotti chimici da questi derivati, e da un indebitamento complessivo elevatissimo e pur tuttavia ancora oggi crescente, che determina la necessità di rialzi significativi della remunerazione del capitale, anche in competizione con l’esigenza delle pubbliche amministrazioni -già estremamente indebitate- di finanziare le infrastrutture pubbliche e potenziare l’arsenale di nuovi armamenti. Appare perciò intuitivo che ciò possanbsp; provocare un crescente costo del capitale e l’endemico rialzo dei costi energetici, con tutte le conseguenze che ne potranno derivare per l’industria, i trasporti e le filiere alimentari.
IL CONTRARIO DELLA RECESSIONE: SURRISCALDAMENTO DELL’ECONOMIA GLOBALE
Il mondo intero perciò oggi non si confronta con il rischio di una recessione imminente, bensì con il suo opposto: quello di un’iper-riscaldamento dell’economia, di un’esplosione dei costi industriali e conseguentemente dell’inflazione, sebbene quella comunemente misurata nelle statistiche ufficiali riguarda i prezzi al consumo, i quali risultano calmierati dalla limitata capacità di spesa dei percettori di salari e stipendi.nbsp;
Dunque è lecito prevedere che l’andamento del mercato del lavoro non costituisca più il fattore principale di crescita dell’inflazione, che l’inflazione “reale” sarà probabilmente molto più elevata di quella riportata dalle statistiche ufficiali e che i tassi d’interesse “reali” appariranno di conseguenza molto più elevati di quanto lo siano effettivamente se confrontati con l’effettivo maggior costo di buona parte dei fattori di produzione. Comunque i dati più recenti sono ugualmente preoccupanti: in Italia ad esempio nello scorso mese di Settembre l’inflazione dei prezzi al consumo è stata dello 0,7% su base mensile: cioè l’8,4% su base annua!
L’introduzione di un’elevatissimo livello di automazione dell’industria, dei nuovi agenti dell’Intelligenza Artificiale (AI) e l’applicazione dell’iper-digitalizzazione a praticamente ogni sfera dell’economia è stimato possa avere nel medio-lungo termine un impatto decisamente deflattivo sul costo delle produzioni, ma per il momento la montagna di investimenti necessari per giungere ad una sua diffusione capillare e la necessità di ingenti infrastrutture a supporto delle interconnessioni, della produzione di energia e al rinnovo del parco macchine (diverse centinaia di miliardi di dollari per anno) sta generando l’effetto opposto: la scarsità di energia e il maggior costo del capitale rischiano di gettare il mondo in un’era di iper-inflazione e tassi d’interesse elevati o che non vedevamo dagli anni ‘70.
CHI CI GUADAGNA E CHI CI PERDE
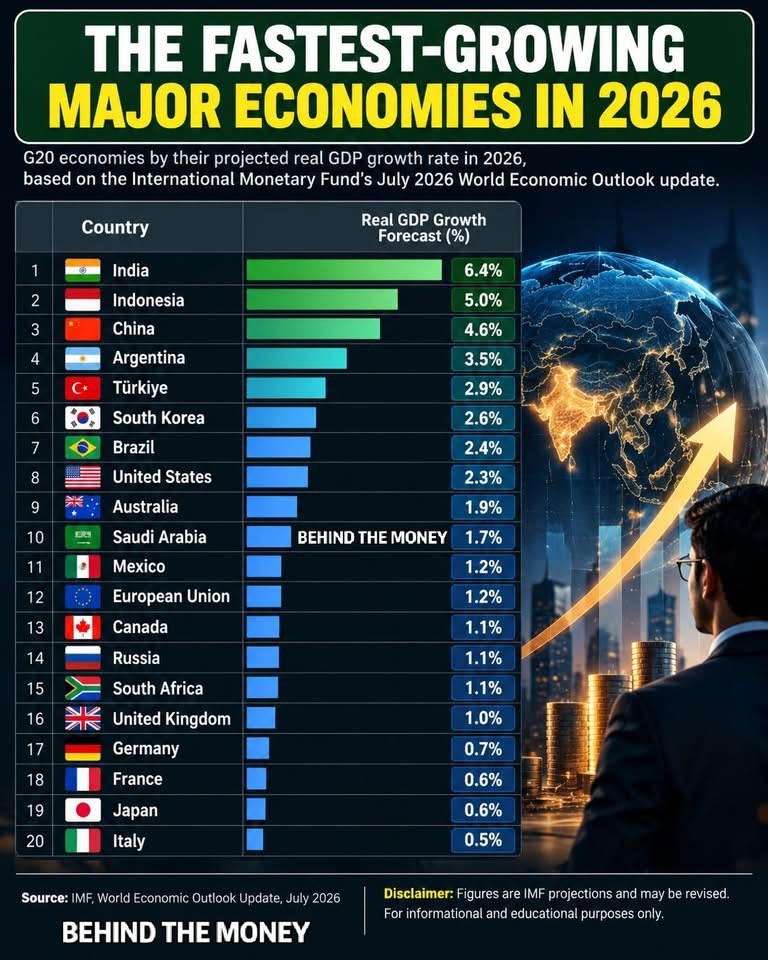
Se quello delineato è il probabile futuro scenario macro-economico globale, ci sono due importanti considerazioni che ne possono discendere: A) la prima è che lo sviluppo economico non riguarderà in modo omogeneo tutte le aree geografiche del pianeta bensì possa anzi provocare crescenti squilibri, e B) la seconda è che i cambiamenti strutturali che derivano dalle macro-tendenze potranno provocare importanti stravolgimenti anche nelle catene del valore dei diversi comparti industriali, tanto per l’inflazione dei prezzi quanto perché le nuove tecnologie sospingono taluni margini industriali ma al tempo stesso ne comprimono altri.
Partiamo da quest’ultima considerazione: se il contenuto tecnologico di ogni oggetto prodotto tende oggi a crescere a dismisura è probabile che molta manifattura “tradizionale” perda progressivamente rilevanza e arrivi ad assottigliare i propri margini di guadagno (e dunque il valore). E se l’intera industria dei semilavorati delle materie prime dovrà confrontarsi con costi energetici e di approvvigionamento crescenti con una limitata capacità di sbocco delle proprie produzioni sui mercati internazionali, anche a causa delle limitazioni imposte dalle contrapposizioni geo-politiche, allora interi comparti industriali saranno sottoposti a stress opposto laddove le loro produzioni non appaiano funzionali alle crescenti esigenze tecnologiche, militari e alimentari. Così è ipotizzabile che le tendenze di fondo dell’economia globale possano rendere progressivamente meno redditizie le filiere industriali legate ai consumi discrezionali, al lusso e allo “lifestyle”. È invece probabile che avranno progressivamente più spazio tutte quelle produzioni tecnologiche legate all’esigenza di sicurezza, alla salute e al benessere della persona.
L’ultimo scenario OECD è:
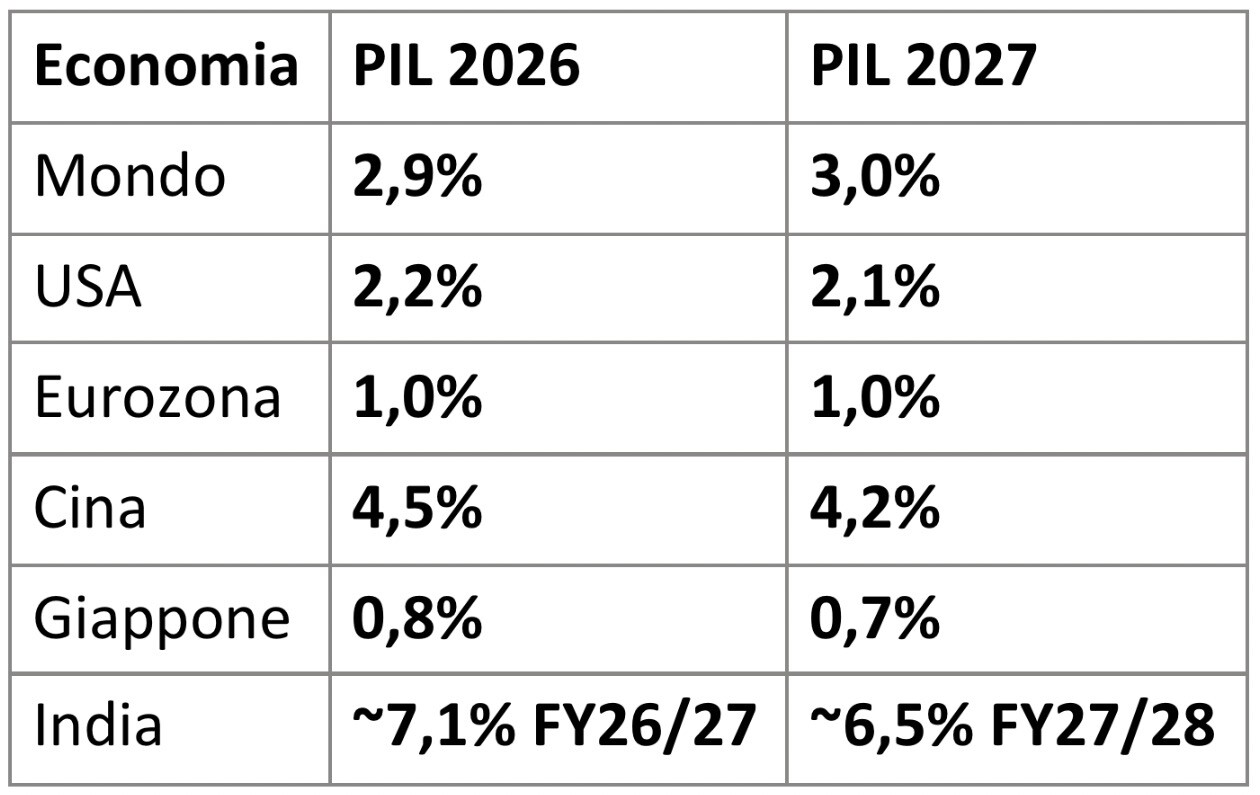
Se poi analizziamo la prima delle due conseguenze dello scenario delineato (gli squilibri tra le diverse aree del mondo) le previsioni indicano uno sviluppo economico nelle aree geografiche che esprimono le maggiori capacità tecnologiche e di adattamento delle industrie manifatturiere alle nuove esigenze legate agli investimenti infrastrutturali di ogni genere, e una possibile importante contrazione delle aree geografiche legate alle produzioni industriali più tradizionali legate ai consumi discrezionali. Anche se è difficile generalizzare, queste indicazioni non lasciano prevedere un futuro molto roseo per i paesi che avranno più instabilità politica e conseguentemente più difficile accesso al mercato dei capitali o alla disponibilità di risorse naturali e di materie prime, e in generale possono indicare una crescente polarizzazione della ricchezza economica nei confronti delle nazioni dominanti e a scapito dell’Europa (troppo dipendente da fonti energetiche esterne) e di molti Paesi emergenti.
LE CONSEGUENZE PER I MERCATI FINANZIARI
Per i mercati finanziari la declinazione possibile delle macro-tendenze che abbiamo osservato potrebbe significare, oltre all’elevata probabilità che i tassi d’interesse a lungo termine (quelli meno controllabili dalle banche centrali) crescano ancora, un ridimensionamento dei moltiplicatori di valore delle industrie più tradizionali e una mera stabilizzazione di quelle più innovative. Non una crescita, perché se anche ci fosse spazio per un loro apprezzamento, i moltiplicatori del reddito di queste ultime dovrebbero comunque confrontarsi con l’aumento dei rendimenti a lungo termine richiesti dal mercato.
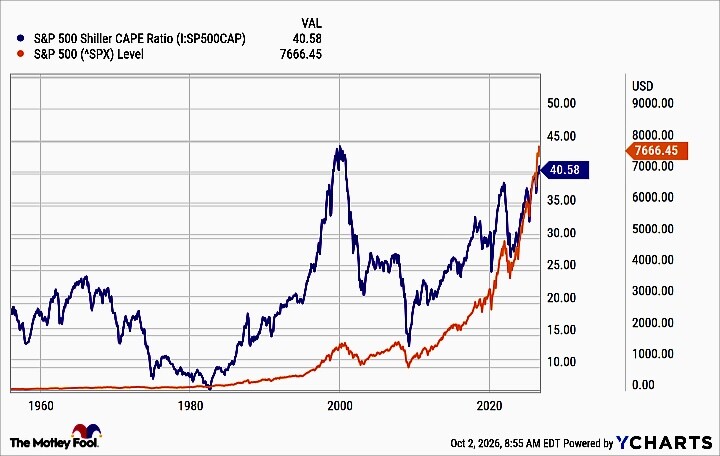
Dunque borse piatte e titoli obbligazionari in ulteriore discesa dei corsi. Questo scenario lascia prevedere la possibilità di una grande rotazione dei portafogli degli investitori dalle borse ai titoli a reddito fisso (con il conseguente calmieramento dei loro rendimenti) ma soltanto per uno scorcio di tempo. Dopo di che, se le attuali tendenze di fondo continueranno, è possibile che tornerà razionale privilegiare ancora una volta l’investimento azionario selezionando accuratamente i titoli su cui investire a causa di un possibile arretramento di molti comparti industriali sotto la pressione delle nuove tecnologie. Sarà dunque molto più sicuro investire in fondi quotati (ETF) che replicano l’andamento degli indici di borsa, piuttosto che arrischiarsi in scelte azzardate in assenza di adeguata diversificazione degli investimenti.
LE CONSEGUENZE PER LE AZIENDE
Se l’analisi della situazione attuale si rivelerà corretta è facile prevedere un crescente costo del denaro per le imprese che ricorreranno all’indebitamento e un’ulteriore differenziazione nei moltiplicatori di valore delle stesse in funzione della dimensione aziendale (più bassi per le imprese minori), cosa che probabilmente spingerà verso ulteriori processi di aggregazione industriale e verso una maggior polarizzazione delle imprese cosiddette “converter” verso i propri fornitori o verso i clienti finali.
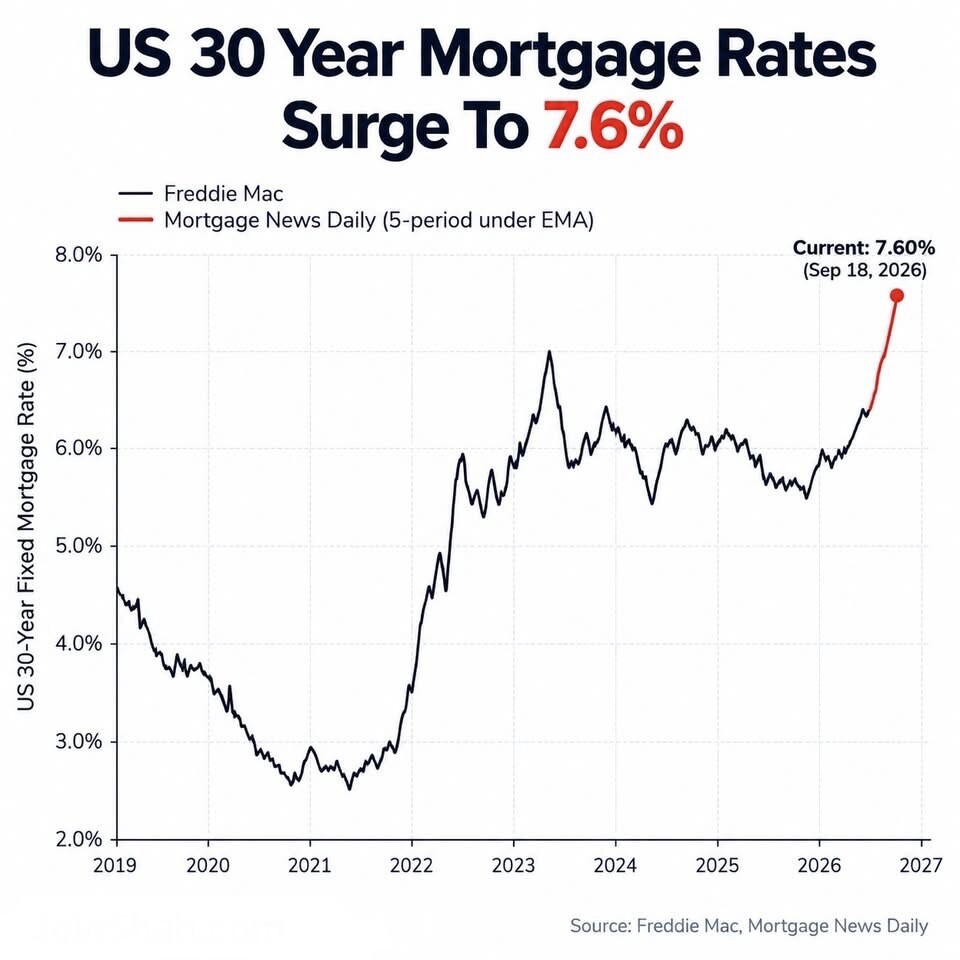
L’innalzamento del costo del capitale potrebbe inoltre provocare una riduzione della liquidità complessiva disponibile sui mercati finanziari, imponendo quindi un “volo verso la qualità” degli investitori e finanziatori, i quali potrebbero decidere di innalzare i loro criteri di “rating” (merito di credito) limitando l’accesso alle risorse per le imprese meno capitalizzate o considerate più a rischio.
Il maggior costo dell’energia, qualora lo scenario geopolitico globale non cambi radicalmente imporrà inoltre per molte industrie ulteriori investimenti per il risparmio delle risorse energetiche e la produzione da fonti alternative, cosa che ancora una volta spingerà le imprese che generano più cassa e che godono di maggiori dotazioni finanziarie a distanziare ulteriormente le altre.
Stefano di Tommaso