LA FINANZIARIZZAZIONE DELL´ECONOMIA
Il mondo sta cambiando in fretta e non necessariamente in peggio. Tuttavia le pressioni inflazionistiche, il rialzo del costo dell´energia e quello del denaro porteranno ad un mercato dei capitali a due velocità: da una parte le imprese che potranno godere di un accesso smisurato e che potranno beneficiare della congiuntura attuale, dall´altro lato tutte le altre imprese, destinate ad un inesorabile declino. Anche per questo motivo ho inteso definire il momento come quello della “finanziarizzazione dell´economia”.
LA CRISI ENERGETICA RISCHIA DI PEGGIORARE
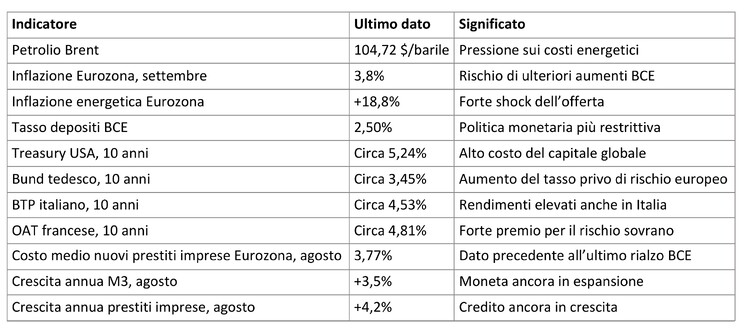
Passano le settimane e non soltanto non si vede la fine della grave crisi politica mediorientale, ma addirittura se ne teme l´inasprimento. Il mondo è in fiamme peraltro non soltanto in Medio Oriente, ma anche al confine tra Europa e Asia, in Africa e nel Sud Est Asiatico, con l´inevitabile conseguenza che le risorse destinate agli armamenti vengono sottratte alle infrastrutture civili, alla previdenza sociale e alla sanità. Con le numerose guerre in corso è soprattutto la capacità di raffinazione e di trasformazione delle materie prime che sta divenendo insufficiente, insieme al forte rialzo complessivo dei costi del trasporto internazionale. La pressione che tutto ciò è destinato ad esercitare sui costi di produzione e, inevitabilmente, anche sui prezzi al consumo, oggi non viene ancora incorporata dalle statistiche ma il mercato dei capitali ha ben chiara la prospettiva e sta affrontando le proprie scelte con maggior prudenza, oltre che rialzando aspramente il costo del capitale per anticiparne le conseguenze.
LA SOMMATORIA DI DIVERSI FATTORI
Peraltro questo cigno nero del rialzo indiscriminato dei costi energetici e di molte altre materie prime e derrate alimentari (che ha avuto luogo come conseguenza dell´ennesima guerra mossa da USA e Israele alla Persia) si innesta su una vicenda precedente -quella dello sviluppo delle grandi infrastrutture legate all´Intelligenza Artificiale- che stava già generando una carenza di risorse energetiche, soprattutto in abbinata con la tendenza globale a ridurre lo sfruttamento di energie derivanti dalla combustione di fossili. All´incremento della domanda di energia si sono dunque affiancate scarsità di offerta e rialzo dei costi per produrla.
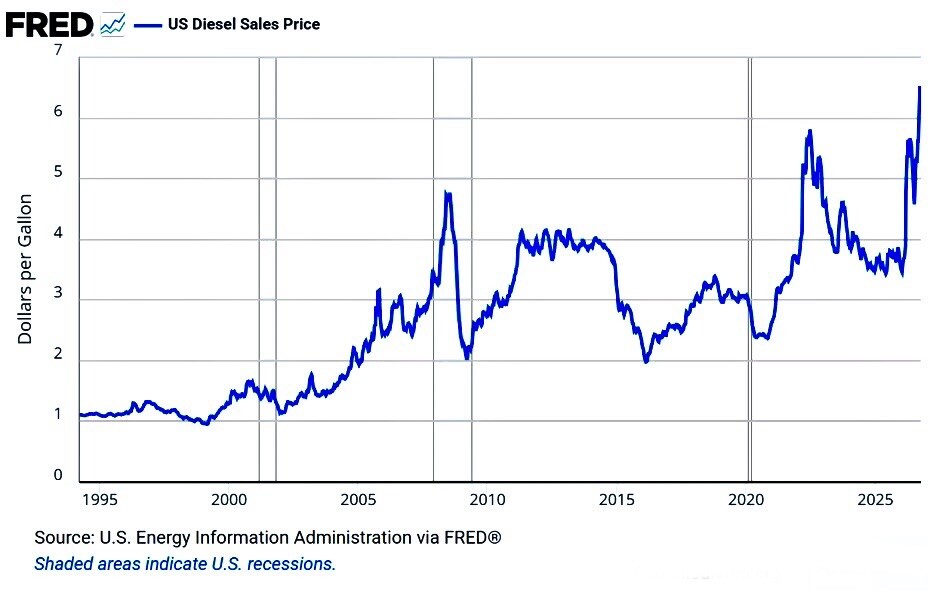
La scarsa visibilità -per il momento- delle conseguenze dell´impennata di inflazione e tassi di interesse nelle statistiche ufficiali non deve sorprendere: il fatto che i titoli di stato si siano deprezzati soltanto marginalmente (corrispondentemente a lievi rialzi dei loro rendimenti) e che i listini delle borse siano di fatto rimasti ancora intorno ai massimi storici di sempre dipende da una serie di vischiosità inevitabili, oltre che dalle conseguenze positive delle nuove tecnologie e della spesa per armamenti sulla redditività delle imprese di maggiori dimensioni. La domanda di microchip di ultima generazione ad esempio è esplosa, così come la domanda di servizi a maggior valore aggiunto. Dunque non è affatto detto che l´inflazione e gli aumenti dei tassi e dei costi provochino una recessione economica globale. Anzi: per il momento è vero il contrario!
La transizione che ne consegue (quella da un´economia prevalentemente industriale sostenuta da zero inflazione, bassi costi del capitale e abbondanza di energia a buon mercato ad un´economia invece prevalentemente digitale e caratterizzata da endemica scarsità di energia, manodopera e di capitale) non potrà non produrre enormi conseguenze, a partire da costi più elevati dei vari fattori di produzione che impongono un problema globale di competitività.
Il panorama economico complessivo sta dunque cambiando radicalmente il contesto di fondo nel quale la media impresa che compete sui mercati internazionali ha fino ad oggi operato. Il balzo dei costi produttivi, logistici e industriali che questa deve affrontare possono divenire una minaccia esistenziale destinata a scuotere alle fondamenta il vecchio sistema economico di paesi come il nostro. Trascinando con sé una revisione integrale delle politiche di concessione del credito e di quelle di investimento del capitale di rischio.
IL COSTO DEL CAPITALE APPARE DESTINATO A CRESCERE ANCORA
Il capitale circolante sta diventando un lusso che poche aziende potranno permettersi e il maggior costo complessivo degli investimenti per l´ammodernamento dei sistemi aziendali spinge le imprese ad aver bisogno di una maggior dotazione di capitali di rischio, cosa che le spinge a tagliare le attività a bassa marginalità, minor capacità di generare cassa e più elevato fabbisogno finanziario, onde evitare di vedere drasticamente ridotto il valore dell´equity, il quale a sua volta risulterä sempre più importante per mantenere elevata la capacità di ottenere credito.
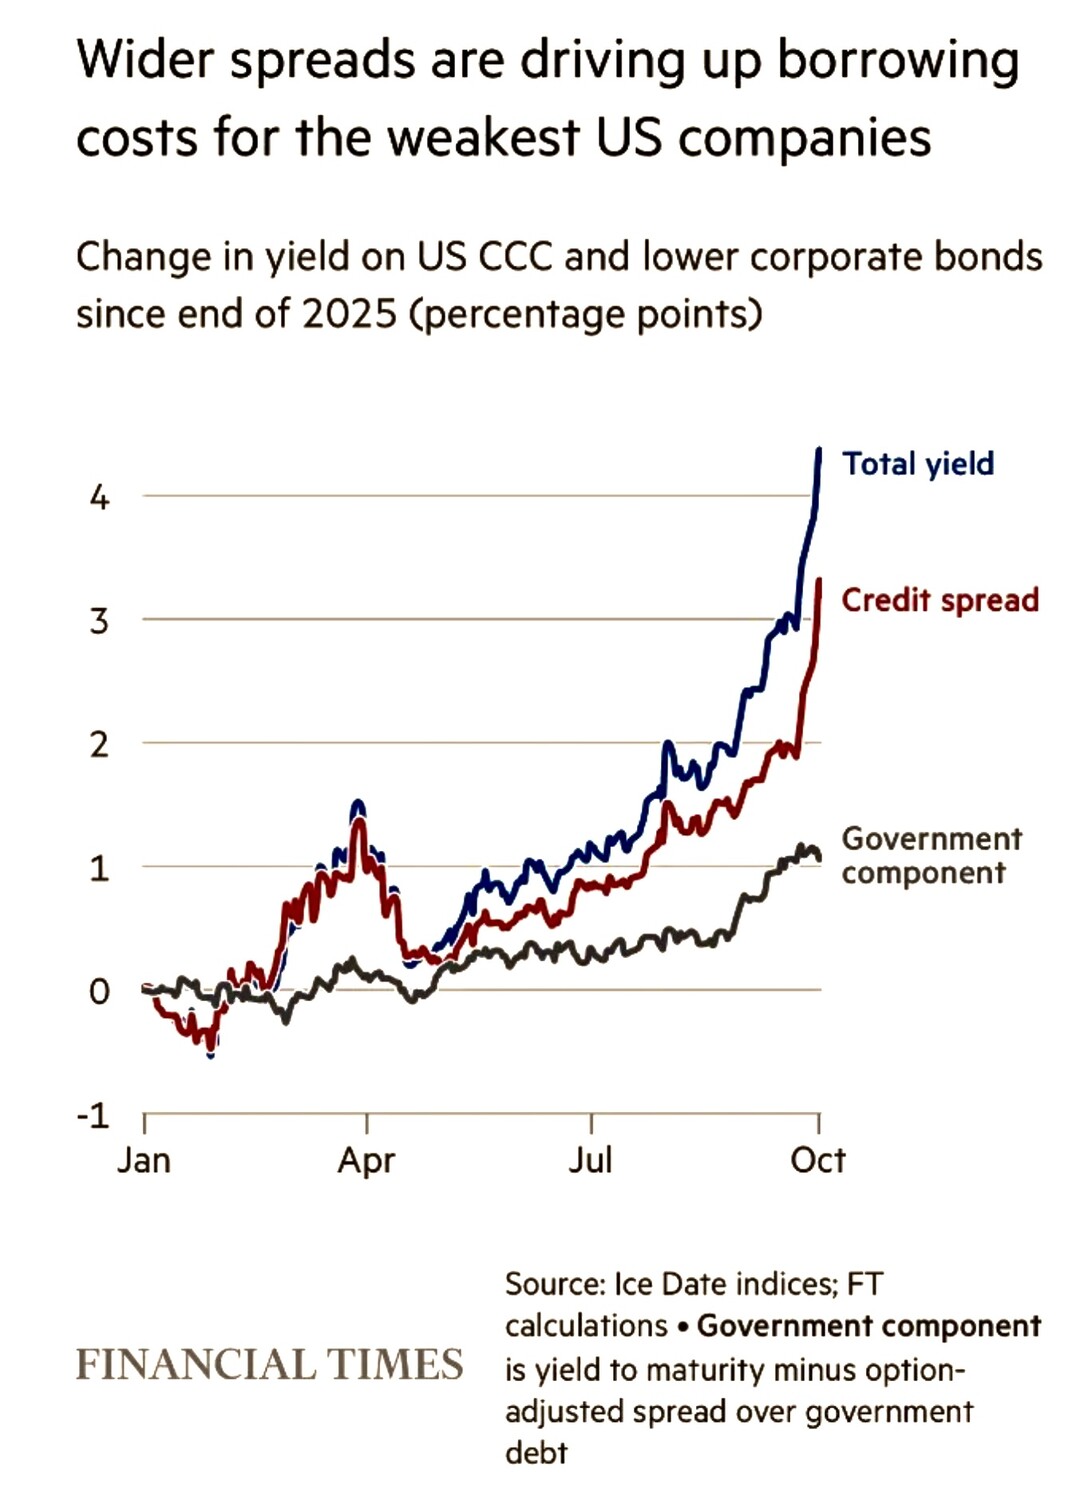
Il risultato di queste pressioni potrà sospingere il sistema industriale europeo verso una radicale revisione delle proprie priorità e verso un efficientamento forzoso dei sistemi produttivi che non potranno più contare sulla speranza di trovare nelle economie di scala e negli arbitraggi di mercato la soluzione alle crescenti pressioni competitive. Le imprese che non riusciranno a rivedere al rialzo le proprie stime di profittabilità e a reperire i capitali necessari per farlo dovranno perciò trovare nelle efficienze esterne derivanti da fusioni e acquisizioni la capacità di resistere alle pressioni competitive.
In una congiuntura come quella attuale di rialzo generalizzato dellinflazione dei prezzi le imprese dovranno poi mettere in conto una pressione ulteriore: quella della necessità di innalzare i compensi da attribuire alle risorse umane-chiave, le quali rischiano di essere sempre più scarse. La compressione dei profitti attesi che ne può discendere non potrà che forzare cambiamenti strategici e decisioni aziendali più radicali, che fino ad oggi erano magari all´orizzonte ma venivano rinviate: quelle di investire pesantemente nell´industriale, nell´automazione industriale e nella capacità di dialogo con la clientela.
L´ACCESSO AL MERCATO DEI CAPITALI NON SARÀ PER TUTTI
Ma per mettere a terra tutti i pesanti investimenti che si rendono necessari non basta la buona volontà : occorre l´accesso a grandi risorse di capitali e finanziamenti, occorre esibire un´ottima redditività prospettica per attrarre questi ultimi e molto spesso tutto ciò resta appannaggio delle sole imprese di maggiori dimensioni. Occorre dunque prendere in seria considerazione processi di aggregazione ed efficientamento che ne sblocchino la possibilità. Si apre perciò una stagione che non potrà non vedere come protagonista ancora una volta il settore finanziario, anche per il fatto che il maggior costo del denaro spesso significa margini più ampi per chi lo gestisce.
La finanziarizzazione dell´economia tuttavia non deve essere interpretata necessariamente come un male. La selezione naturale operata dal mercato dei capitali può spingere a individuare nuove soluzioni industriali e non soltanto a fusioni e acquisizioni. Ad esempio può causare una nuova ondata di frammentazione delle filiere produttive, che potrebbe rendersi necessaria per investire pesantemente nello sviluppo delle nuove tecnologie di ciascun comparto industriale, consentendo al contempo di limitare gli investimenti necessari da parte di ciascun soggetto economico. La frammentazione verticale delle produzioni può inoltre esaltare la capacità di erogare credito commerciale nelle transazioni tra soggetti economici separati. Un fenomeno che si era già visto negli anni ´80 e ´90 del secolo scorso.
LE IMPRESE NON POTRANNO IGNORARNE LE CONSEGUENZE
Ma quando i capitali non bastano più e i mercati di sbocco si fanno sempre più esigenti alla necessità di ricapitalizzazione delle imprese ovvero di super-specializzazione delle produzioni potrebbe non esserci alternativa. Così come si renderà imprescindibile un impiego delle nuove tecnologie iper-digitali anche nelle industrie più tradizionali. Tanto nei processi produttivi quanto nella natura dei singoli prodotti. L´intelligenza artificiale potrebbe rendere necessaria l´ “internet delle cose” un pó dappertutto. E non è detto che questo sia di per sè un male. Ma sicuramente costringe le imprese ad adeguarsi radicalmente. E probabilmente le spinge ad una selezione naturale accentuata dalla necessità di forti investimenti per adeguarsi.
Come ogni momento storico di grande transizione è difficile giudicare ex ante se essa può avere conseguenze più negative o più positive, ma certamente si tratta di un fenomeno straordinario che impatterà molt sull´industria a causa della sovrapposizione di diversi elementi dirompenti: dalla necessità di incrementare la sostenibilità ambientale all´iper-digitalizzazione necessaria per poter beneficiare delle ricadute dell´intelligenza artificiale fino alla necessità di contenere i consumi di energia e i costi logistici. Per tutti questi motivi gli operatori economici dovranno competere per accaparrarsi maggiori risorse di capitale e il costo implicito o esplicito o di quest´ultimo potrebbe crescere parecchio.
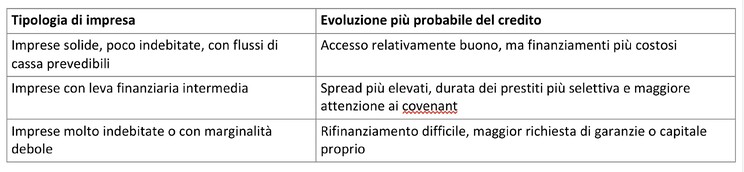
QUALI IMPRESE NE BENEFICIERANNO ?
Anche per il credito il rischio di rialzo del suo costo e di un progressivo razionamento selettivo è concreto. La qualità dell’azienda, la generazione di cassa e la solidità del capitale proprio avranno un ruolo crescente nella determinazione del valore d´impresa e dunque anche del costo del capitale: le imprese più vulnerabili potrebbero subire una doppia penalizzazione: minore marginalità e valutazione inferiore.
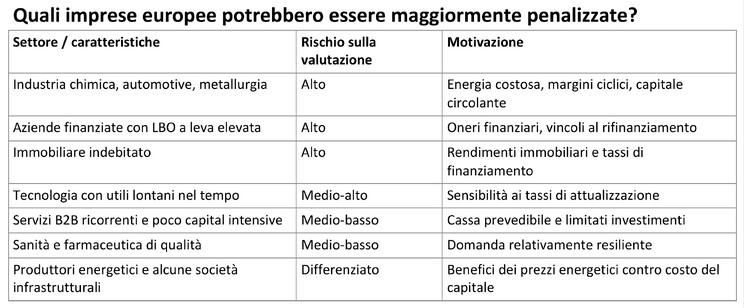
Quali imprese europee potrebbero essere maggiormente penalizzate? Settore / caratteristiche Rischio sulla valutazione Motivazione Industria chimica, automotive, metallurgia Alto Energia costosa, margini ciclici, capitale circolante Aziende finanziate con LBO a leva elevata Alto Oneri finanziari, vincoli al rifinanziamento Immobiliare indebitato Alto Rendimenti immobiliari e tassi di finanziamento Tecnologia con utili lontani nel tempo Medio-alto Sensibilità ai tassi di attualizzazione Servizi B2B ricorrenti e poco capital intensive Medio-basso Cassa prevedibile e limitati investimenti Sanità e farmaceutica di qualità Medio-basso Domanda relativamente resiliente Produttori energetici e alcune società infrastrutturali Differenziato Benefici dei prezzi energetici contro costo del capitale
NON NECESSARIAMENTE UN MALE
Questo non significa necessariamente che la liquidità monetaria in circolazione sia destinata a contrarsi. È più plausibile una crescita ancora positiva degli aggregati monetari che verranno tuttavia distribuiti inegualmente fra le diverse tipologie di settori industriali e qualità dei debitori. Le società e i fondi meno dipendenti dalla leva finanziaria potrebbero addirittura beneficiare della maggiore selettività del sistema bancario o acquisire imprese a condizioni più vantaggiose. Non perché le valutazioni aziendali nel loro complesso debbano scendere, ma perché i venditori delle aziende più fragili potrebbero avere meno alternative. Il valore delle aziende dipenderà sempre meno dalla disponibilità di debito e sempre più dalla capacità autonoma di generare liquidità.
Stefano di Tommaso