L´A.I. SCUOTE ANCHE L’EUROPA
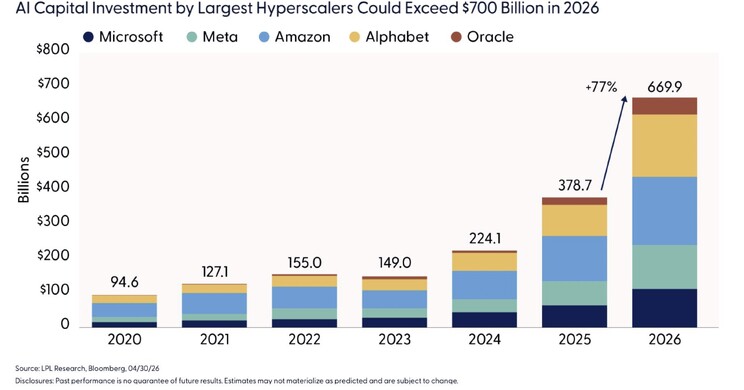
L´impetuosa rivoluzione industriale che ha preso piede con la diffusione delle tecnologie di intelligenza artificiale sta entrando in una fase di prima maturazione, nella quale gli interrogativi finanziari cominciano ad assumere un’importanza quantomeno paragonabile a quelli tecnologici. Non ci si chiede più soltanto quali straordinarie trasformazioni l´A.I. renderà possibili, ma anche quanto capitale sarà necessario, chi e a che prezzo sarà disposto a finanziarle e, soprattutto, chi riuscirà a trarne il miglior ritorno economico. La rivoluzione digitale in corso potrebbe creare ricchezza collettiva ma al tempo stesso innalzare troppo il costo del capitale, fino a non produrre rendimenti soddisfacenti per chi ci ha investito. E potrebbero essere proprio le conseguenze sul mercato dei capitali degli ingenti investimenti richiesti per l´A.I. quelle destinate incidere maggiormente sulla nuova rivoluzione industriale in corso.
LA “DISTRUZIONE CREATRICE” DI SCHUMPETER
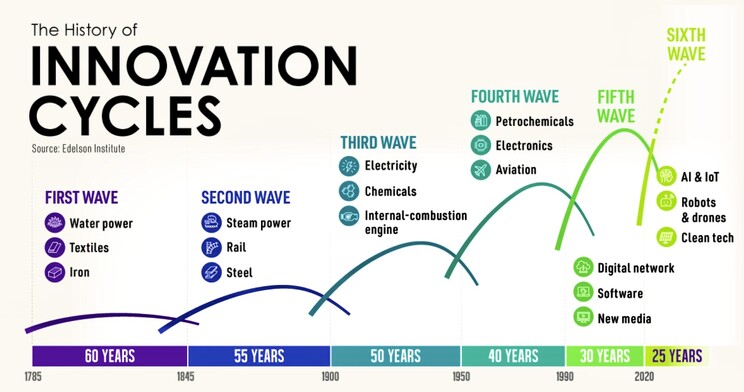
È già successo in precedenza con le altre grandi trasformazioni tecnologiche: la progressiva diffusione delle ferrovie trasformò l´economia ma provocò anche crisi speculative e fallimenti. L’industria automobilistica rivoluzionò la mobilità, ma la maggior parte dei suoi pionieri scomparve nel vortice dell´innovazione. La corsa delle imprese che hanno sfruttato Internet ha cambiato le nostre vite, ma molti investitori che ne avevano intuito il potenziale hanno anche subìto perdite considerevoli. È la cosiddetta “distruzione creatrice” descritta da Schumpeter: il progresso economico nasce da una continua ricombinazione di risorse, tecnologie e industrie, ma alla creazione di nuova ricchezza si accompagna inevitabilmente anche una serie di distruzioni.
L’ABBONDANZA TECNOLOGICA PUÒ GENERARE SCARSITÀ DI CAPITALE
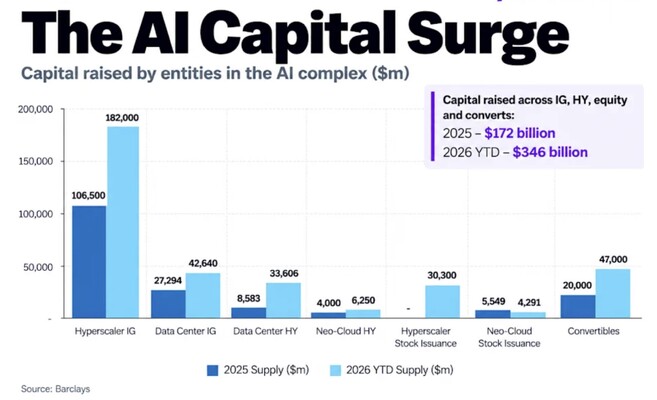
Viviamo un momento in cui la febbrile espansione degli investimenti richiesti dall´AI per infrastrutture, capacità di calcolo e applicazioni richiede una straordinaria disponibilità di capitali proprio nello stesso momento storico in cui osserviamo un esagerato ampliamento dei fabbisogni finanziari pubblici, tanto per motivi militari quanto per la necessità di nuove infrastrutture, come per la spesa per il welfare. Non esiste una quantità immutabile di risparmio da distribuire fra impieghi alternativi. Anzi il sistema finanziario sta generando nuovo credito e i grandi profitti generati negli anni più recenti stanno stimolando nuova crescita economica. Ma quando le esigenze di capitale aumentano più rapidamente della disponibilità di risorse, la scarsità relativa fa crescere il prezzo del capitale.
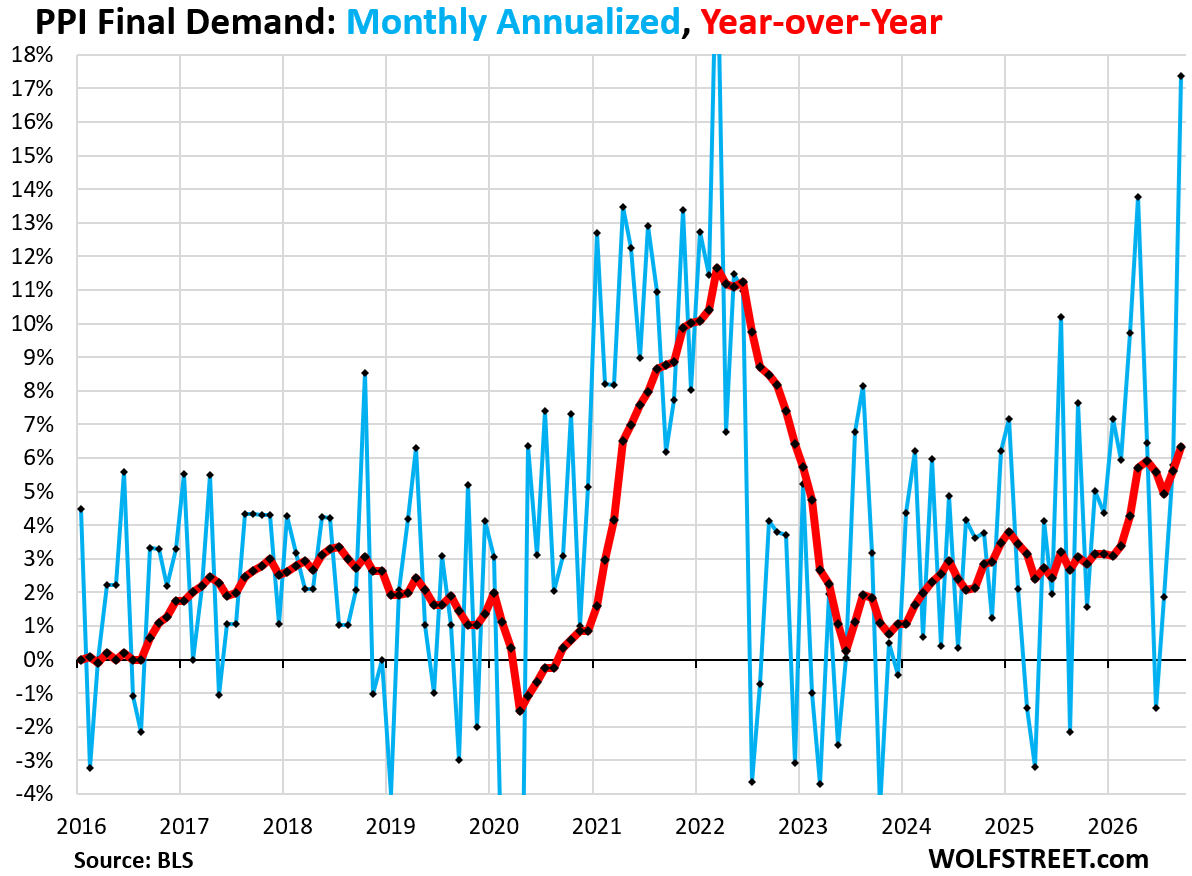
Il fenomeno è peraltro accentuato dalla grande crisi geopolitica in corso che viene chiaramente alimentata dagli stessi americani dove si è sviluppata l’A.I. Se il costo dell’energia continuerà a crescere anche molti progetti di investimento dovranno essere rinviati, anche perché l’inflazione provocata dal rialzo dei prezzi energetici contribuisce essa stessa ad accrescere il costo nominale del capitale, in presenza di picchi di inflazione che non si vedevano dal 2022.
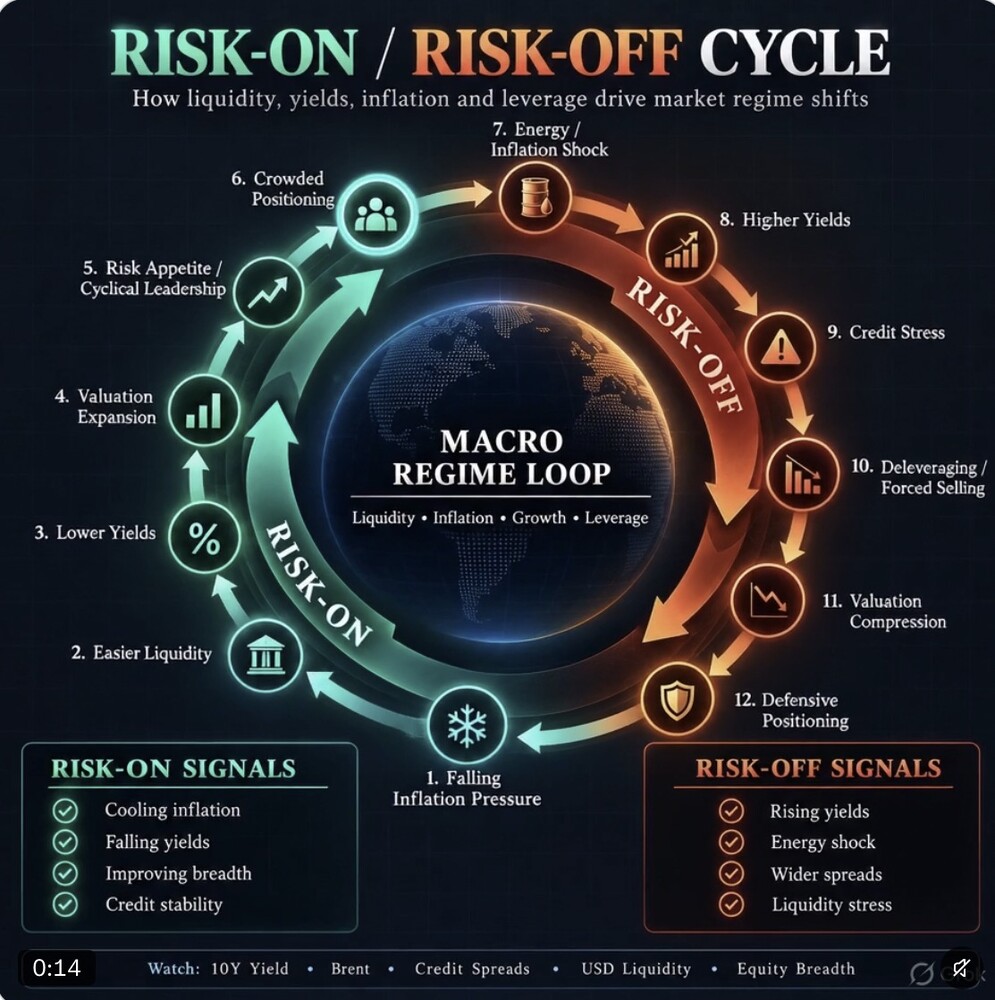
È ciò che sta succedendo con l´aumento dei rendimenti richiesti dagli investitori, che induce maggior selettività del credito e progressiva emarginazione dei progetti meno strategici. Questo provoca una sostanziale finanziarizzazione dell´economia distorcendo l´allocazione della ricchezza a favore delle imprese più innovative, grandi e con bilanci più robusti, a danno di quelle più indebitate, il cui costo degli investimenti rischia di eccederne i ritorni. È ciò che è successo in ogni precedente rivoluzione tecnologica e non è difficile prevedere anche questa volta una severa selezione dei beneficiari dell’allocazione dei capitali.
DAGLI INNOVATORI AGLI UTILIZZATORI
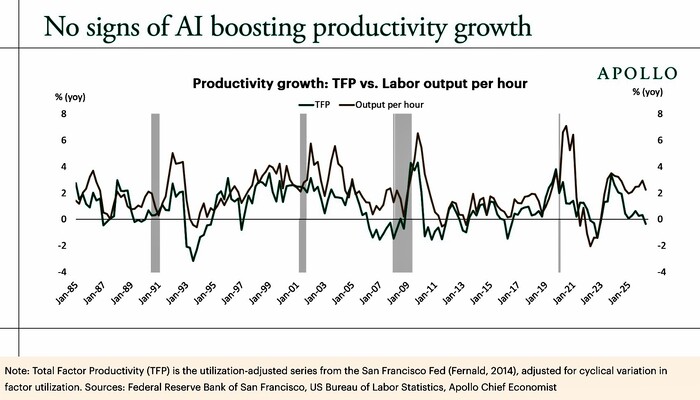
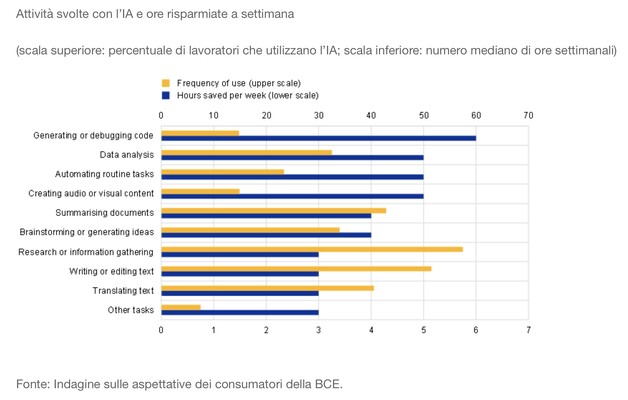
Ma la conseguenza più interessante di questa riflessione riguarda la distribuzione dei benefici economici dell’AI. Nella fase iniziale di una grande rivoluzione tecnologica, la parte più visibile della creazione di valore si concentra su chi fornisce le infrastrutture indispensabili. Poi la tecnologia diventa progressivamente più accessibile e i suoi benefici possono trasferirsi a tutte le imprese che la utilizzano per migliorare l´efficienza. Se ne potrebbe dedurre una prospettiva positiva per il continente europeo, rimasto indietro nella corsa sino ad oggi. Ma l’adozione di una nuova tecnologia può non creare un immediato aumento di produttività. Occorrono tempo, investimenti complementari, nuove competenze e, soprattutto, la riorganizzazione dei processi produttivi.
Chi si limiterà ad aggiungere strumenti AI alle organizzazioni esistenti potrebbe conseguire benefici modesti. Soprattutto se non saprà ripensare progettazione, produzione, distribuzione e processi decisionali sulla base dei nuovi paradigmi. La conseguenza sarà con ogni probabilità un aumento del rendimento a lungo termine del capitale investito. A condizione che il suo costo risulti sostenibile. Sia perché la concorrenza potrebbe trasferire una parte consistente dei benefici derivanti dai maggiori investimenti ai consumatori, sotto forma di prezzi più bassi. Ma anche perché la produttività aumenterà solo per chi riuscirà ad investire un sufficiente livello di risorse per arrivare ad acquisire con la nuova tecnologia un vantaggio competitivo durevole, che non arriverà tanto presto.
UNA SCOSSA ALL´INDUSTRIA EUROPEA
L’Europa non possiede un ecosistema di piattaforme digitali paragonabile a quello americano e si concentra su settori industriali maturi, con maggiori difficoltà a trasformare il capitale destinato all´innovazione in un incremento futuro dei margini. In compenso abbonda di cultura industriale, ingegneristica e professionale, di imprese assicurative, banche, aziende farmaceutiche e produttori di software specializzato. Tutti settori in cui l’intelligenza artificiale può migliorare l’efficienza. È possibile, quindi, che una parte del valore generato dall’AI si manifesti anche nelle attività più tradizionali a condizione che queste raggiungano dimensioni sufficienti, lavorino per una profonda revisione dei processi e abbiano risorse per poter attendere i ritorni degli investimenti tecnologici pur in presenza di un maggior costo del capitale.
H
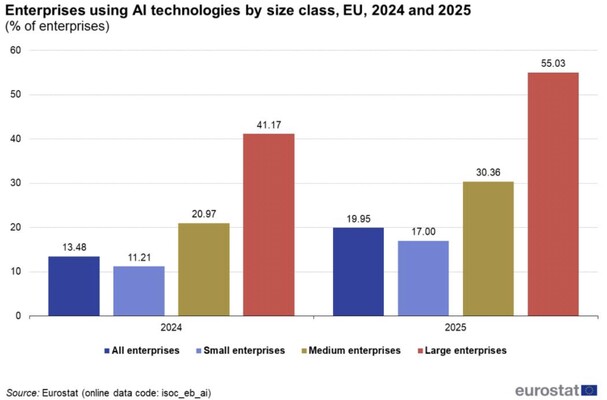
Oggi la concentrazione delle valutazioni azionarie su un numero ristretto di settori energetici, tecnologici e strategicinbsp; ha contribuito a relegare molta industria europea a un ruolo secondario rispetto a quella asiatica o americana. La miglior produttività che può derivare dall’AI potrebbe sospingere un futuro maggior valore delle aziende capaci di migliorare stabilmente margini, cassa e redditività del capitale investito, ma questo con ogni probabilità riguarderà soltanto le imprese maggiori, più dinamiche e più capitalizzate. O quelle che avranno potuto attingere sufficienti risorse dal mercato dei capitali. Le altre ben difficilmente potranno giovarsene in modo considerevole.
Questo porterà esigenza di fusioni e acquisizioni, di raccolta di capitali e di revisione critica dei modelli industriali tradizionali. Una selezione naturale tra le imprese più capaci di incorporare nei propri modelli economici innovazione e competenze gestionali. La distinzione non sarà fra vecchia e nuova economia, ma fra imprese che riescono a migliorare strutturalmente la produttività del capitale investito e quelle che non vi riescono.
LA DEBOLEZZA EUROPEA PUÒ DIVENTARE UN´OPPORTUNITÀ
La nostra economia soffre da decenni di crescita insufficiente della produttività, di imprenditoria frammentata e di difficoltà cronica nel finanziare investimenti innovativi. L’intelligenza artificiale potrebbe provocare cambiamenti epocali che costringeranno ad affrontare queste debolezze, soprattutto le medie imprese industriali. Non occorre immaginare che diventino protagoniste nello sviluppo di modelli di AI. È sufficiente considerare che la pressione competitiva le porterà a perseguire concentrazioni settoriali e capitalizzazioni più adeguate a sostenere revisioni integrali dei processi produttivi, della gestione delle scorte, della pianificazione strategica e del miglioramento delle filiere distributive, fino a una migliore organizzazione amministrativa, necessaria per poter dialogare adeguatamente con i fornitori di risorse finanziarie. Ci saranno nuovi campioni e -come sempre- molte vittime, derivanti dal mancato adeguamento.
Si apre però uno spazio interessante anche per il mercato dei capitali: private equity, private debt e nuove forme di finanza potrebbero contribuire a provocare le trasformazione necessarie affinché la maggiore produttività prospettica costituisca una fonte misurabile di maggior remunerazione degli investimenti. Necessaria se il costo del capitale aumenta. Il vero limite rimane la pubblica amministrazione, con un debito pubblico elevato che spiazza gli investimenti privati, penalizza i costi energetici e riduce il ritorno del capitale al netto degli oneri fiscali, e con un mercato dei capitali meno liquido per sostenere iniziative importanti. Questo significa che il contesto italiano spingerà gli operatori finanziari a privilegiare iniziative caratterizzate da maggior generazione di cassa e ritorni economici piu vicini nel tempo.
UNA NUOVA CONSAPEVOLEZZA DEL VALORE
Questa trasformazione non seguirà necessariamente un percorso lineare. La rivoluzione tecnologica in corso provoca inevitabilmente una progressiva perdita di valore delle attività che promettono minor crescita dei profitti e limita di conseguenza anche l´accesso al credito, costringendo molte imprese a scelte coraggiose e alla ricerca di una maggior solidità finanziaria. Le imprese che svilupperanno la maggior consapevolezza di questi cambiamenti si applicheranno di più ad una revisione evoluta delle proprie strategie di creazione di valore, di crescita dimensionale e di iper-specializzazione. nbsp; La probabile conseguenza di tutto ciò è il possibile ritorno ad una centralità del mercato dei capitali nel sistema industriale europeo. Non arriverà alla sofisticazione di quello americano ma agirà in un contesto di radicale redistribuzione della creazione di valore che gli permetterà di essere protagonista.
La prossima grande opportunità derivante dall’intelligenza artificiale potrebbe non trovarsi nelle imprese che la maneggiano, ma in quelle che sapranno essere consapevoli dei cambiamenti che ne derivano e che riusciranno ad accrescere la propria attrattività nei confronti del mercato dei capitali.
Stefano di Tommaso