TASSI IN SALITA, STAGFLAZIONE E TRAPPOLA DELLA LIQUIDITÀ


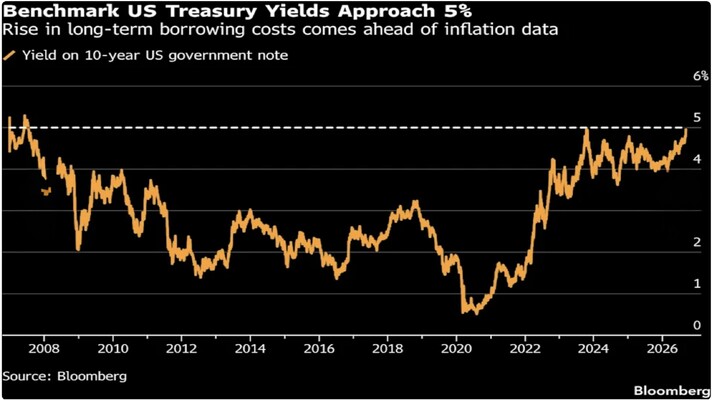
Negli ultimi giorni abbiamo assistito ad un forte sell-off dei titoli obbligazionari. I rendimenti dei titoli di stato sono cresciuti in tutto il mondo, penalizzando in modo piu che proporzionale le loro quotazioni. Questo accade dal momento che i mercati stanno scontando un deciso ritorno dell’inflazione, maggiori debiti pubblici e un nuovo ciclo di rialzi dei tassi d’interesse. Addirittura i rendimenti a breve dei titoli di stato americani stanno implicitamente prezzando 3-4 rialzi di tassi (il Treasury a 3 anni rende infatti circa l’1% più dei fondi federali.
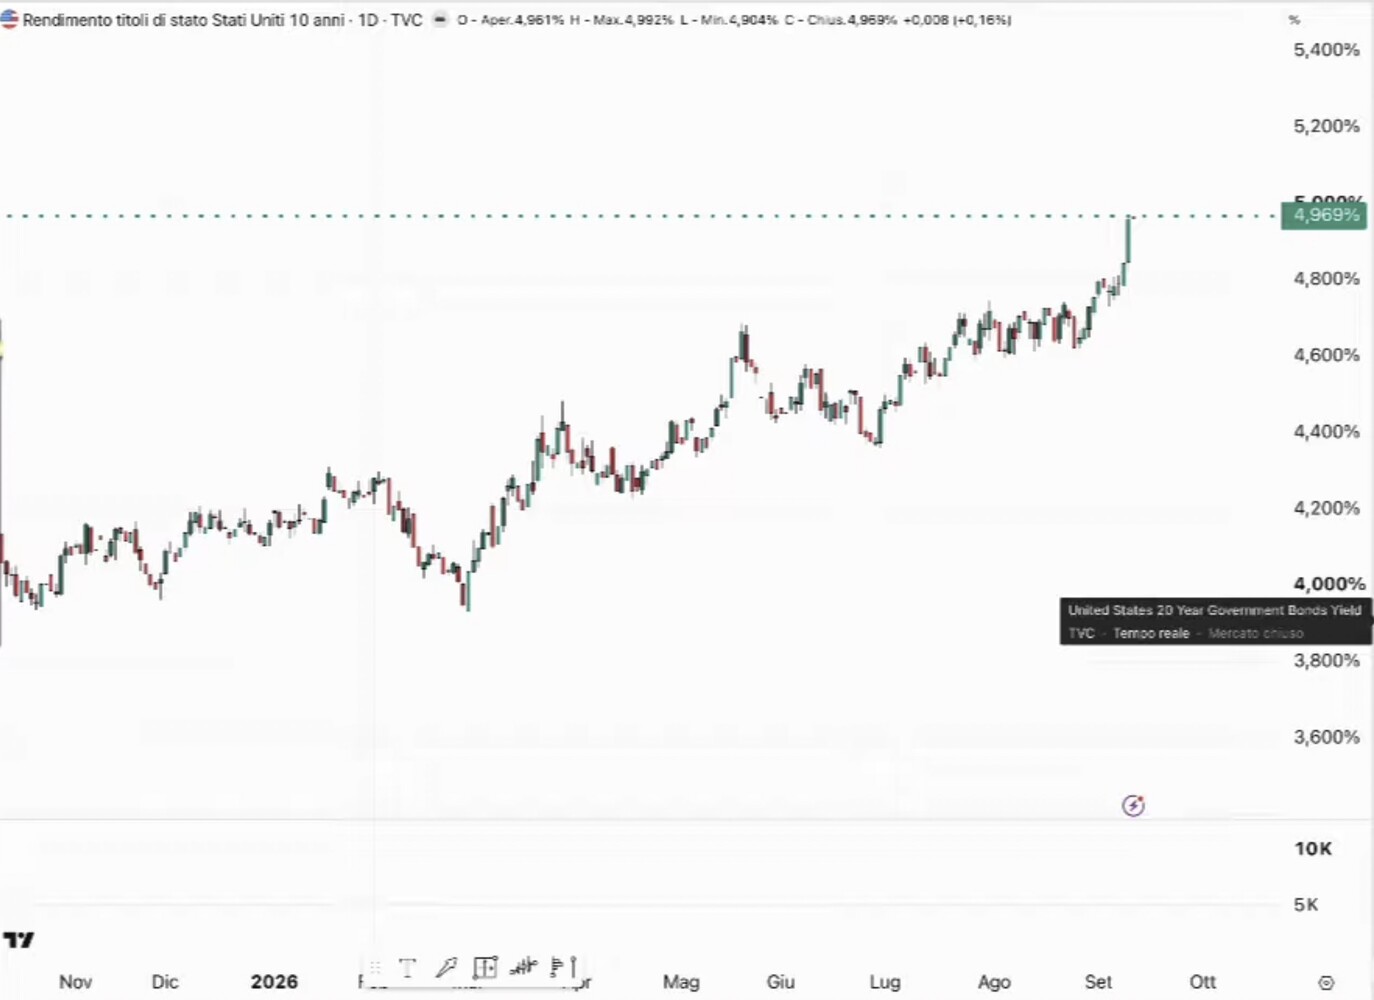
Oltre ai timori di ulteriori balzi dell’inflazione e di una possibile crisi di fiducia al riguardo dei debiti pubblici ci sono le attese di un rialzo generalizzato del costo del denaro perché gli operatori ritengono che ci sarà molta concorrenza per raccogliere i finanziamenti necessari per gli ingenti investimenti in corso. Quindi che il mercato sta iniziando a chiedere un costo più alto per erogare finanziamenti, con una maggiore inclinazione della curva dei rendimenti (le lunghe scadenze costano più care a causa dei timori di un’inflazione persistente e crescente).
La prima vittima di questi rialzi è ovviamente il mercato immobiliare. Ma aumentano anche i costi delle rate per acquistare auto e altri beni di consumo durevole e, in definitiva, scendono i redditi disponibili dei lavoratori.
Dunque l’incremento di tassi e inflazione può facilmente generare una frenata dell’economia reale e dei consumi, oltre a una riduzione dei gettiti fiscali, che significa problemi per la sostenibilità dei debiti delle nazioni più indebitate. Il problema è anche un altro, che una situazione del genere (estremo debito generalizzato e attese di inflazione) toglie molta efficacia alle politiche monetarie. Dunque gli incrementi dei tassi d’interesse non possono che deprimere ulteriormente la crescita economica con il rischio che si trasformi in stagflazione (inflazione e stagnazione).
Se questa situazione dovesse permanere, le conseguenze anche per le borse potrebbero essere significative dal momento che aumenta il tasso di sconto dei flussi di cassa futuri utilizzato per le valutazioni delle aziende. L’effetto potrebbe risultare amplificato per le imprese che scontano maggior crescita, che prezzano valori elevati di marchi e brevetti e che dipendono di più da fonti esterne di finanziamento per proseguire la propria corsa, mentre potrebbero risultare favorite le attività anticicliche e le imprese che generano molta cassa.
Una vittima illustre di questa congiuntura autunnale potrebbero risultare i principali attori dell’attuale corsa verso lo sviluppo dell’Intelligenza Artificiale (almeno quella americana) perché i loro costi salirebbero e i capitali necessari per proseguire la sfida scarseggerebbero. Inoltre l’inflazione genera incertezza, volatilità e possibili instabilità politiche che non favoriscono le quotazioni dei mercati finanziari.
E la stessa cosa potrebbe risultare vera per i mercati valutari, con il dollaro americano che potrebbe risultare nel breve termine favorito dal permanere di una situazione del genere perché i rendimenti americani superano tanto quelli europei quanto quelli asiatici. Ma nel medio termine potrebbe accadere l’opposto a causa dei timori sulla sostenibilità del debito americani.
Anche l’oro e i beni rifugio e nel breve termine potrebbero subire nel breve termine due effetti negativi: quello del confronto penalizzante con attività che generano un rendimento (l’oro e i preziosi non rendono niente) e quello della possibile penalizzazione dovuta alla riduzione della liquidità disponibile sul mercato. Nel medio termine invece essi potrebbero beneficiare del fatto che mantengono il loro valore intrinseco nel tempo meglio di altre attività reali.
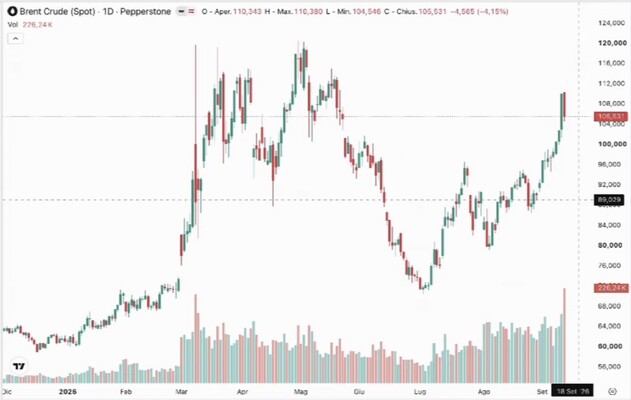
L’ironia della sorte vuole che inoltre i paesi più penalizzati da questa situazione siano quelli che più possono risultare responsabili di quanto sta accadendo (ad esempio l’Occidente e l’Europa) e che al tempo stesso dipendono molto dall’importazione di energia, beni alimentari e materie prime (dunque di meno gli USA e di più i loro alleati).
Quale potrebbe essere l’evoluzione del quadro assai grigio appena descritto, ovvero la sua alternativa? Senza dubbio un’evoluzione positiva delle tensioni geopolitiche, dal momento che i costi delle materie prime e le difficoltà di loro approvigionamento sono alla base della possibile spirale di sfortunate conseguenze appena descritte.
Se il mondo dovesse riscoprire una pace duratura e costruttiva il quadro potrebbe cambiare non poco e, senza più lo spettro dell’inflazione, le banche centrali potrebbero riprendere tranquillamente a finanziare gli investimenti per lo sviluppo economico. Viceversa potrebbe scattare la “trappola della liquidità” quando il mondo dovesse proseguire la corsa all’indebitamento selvaggio, con il rischio di una severa crisi di fiducia sui mercati che si auto-alimenterebbe in una spirale di penalizzazioni.
Stefano di Tommaso