L´A.I. PROSEGUIRÀ LA CORSA?


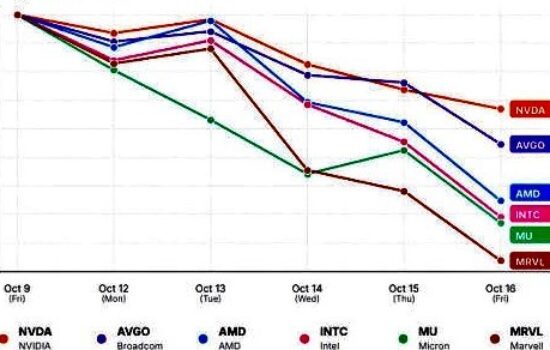
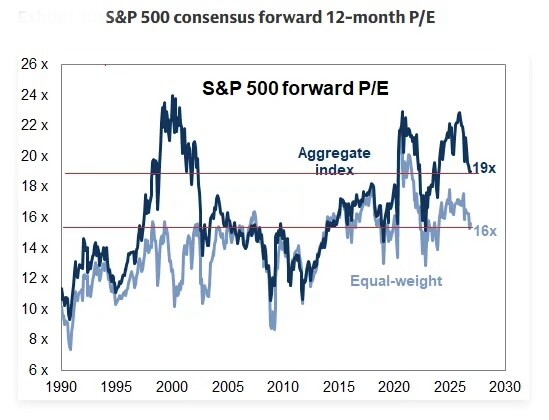
Nelle ultime settimane i mercati finanziari si sono posti molti dubbi sulle conseguenze dei rincari dei derivati del petrolio e, nel dubbio, hanno corretto decisamente le quotazioni rispetto ai recenti massimi di periodo per due importanti ordini di motivi: perchè inizia a trasparire come potrebbe andare a finire l´ubriacatura in corso dell´AI e delle imprese collegate alle infrastrutture necessarie, a partire da quella che ne ha beneficiato più di tutte: Nvidia. Si starebbe cioè sgretolando l´opinione che sull´AI a guadagnarci davvero sono soltanto pochi giganti quotati a Wall Street. Ma ne siamo sicuri? O si tratta di una semplice correzione temporanea? Fino ad oggi infatti i multipli di valore dell´indice SP500 “equal weight” (quella versione dell´indice di Wall Street che azzera l´influenza dei titoli ad ampia capitalizzazione sulle performances del listino americano) sono rimasti ben più bassi di quelli totali, segno che il mercato valuta di più le grandi “hyperscaler” tecnologiche:
Nelle prossime settimane però potremmo inoltre assistere al classico rimbalzo dei listini delle borse a causa dell’elevata probabilità che la Federal Reserve tenga per il momento fermi i tassi d’interesse a breve termine (per fare un piacere al governo Trump) e che la Banca Centrale Europea a quel punto non prosegua i suoi rialzi come invece sembrava aver voglia di fare. Inutile ricordare che la prima (la FED) ha un doppio mandato: tenere a bada inflazione e disoccupazione, mentre la seconda ne ha solo uno: l’inflazione e potrebbe quindi decidere di ignorare la bassa crescita economica del vecchio continente alzando ugualmente l´asticella. A breve dovrebbero uscire le trimestrali delle più grandi hyperscaler americane. Anche queste notizie potrebbero contribuire a fornire ai mercati finanziari un qualche ottimismo, forse però soltanto di breve periodo.
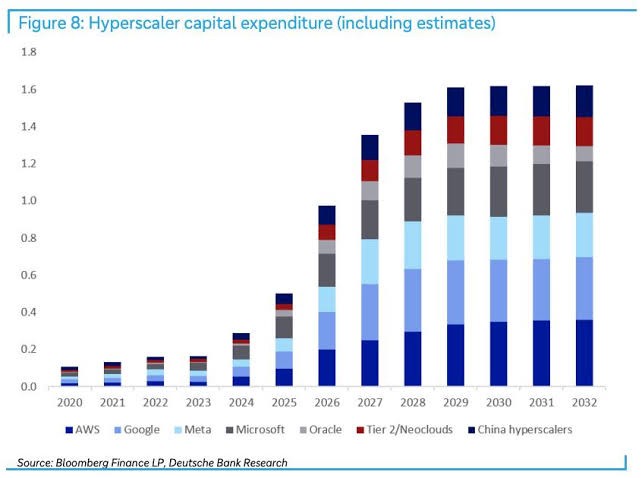
Sull’altro piatto della bilancia infatti ci sono I problemi che stanno emergendo intorno alle imprese di secondo piano nellambito dell´ecosistema dell´AI la crisi delle quali potrebbe scardinare il copioso programma di investimenti relativi all´AI che, sebbene ad una velocità tendenziale decrescente, è previsto superare il trilione di dollari nel 2027 e continuare a crescere almeno fino a tutto il 2028. Molti parlano di “bolla speculativa” dell´AI e della possibilità che quest´ultima “scoppi” entro pochi mesi. Anche alleccesso di valutazioni che circolano in quel mondo sembra dovuta la correzione dei titoli ipertecnologici.
Se I timori troveranno conferma allora la rotazione già oggi in corso dei capitali gestiti dai titoli quotati in borsa ai titoli a reddito fisso potrebbe accentuarsi prima di fine anno, dando uno stop all´impennata dei rendimenti a lungo termine e dei costi dei finanziamenti che abbiamo osservato. Nel grafico qui sotto il vistoso calo del rendimento del titolo di stato a 30 anni americano nell´ultimo mese:
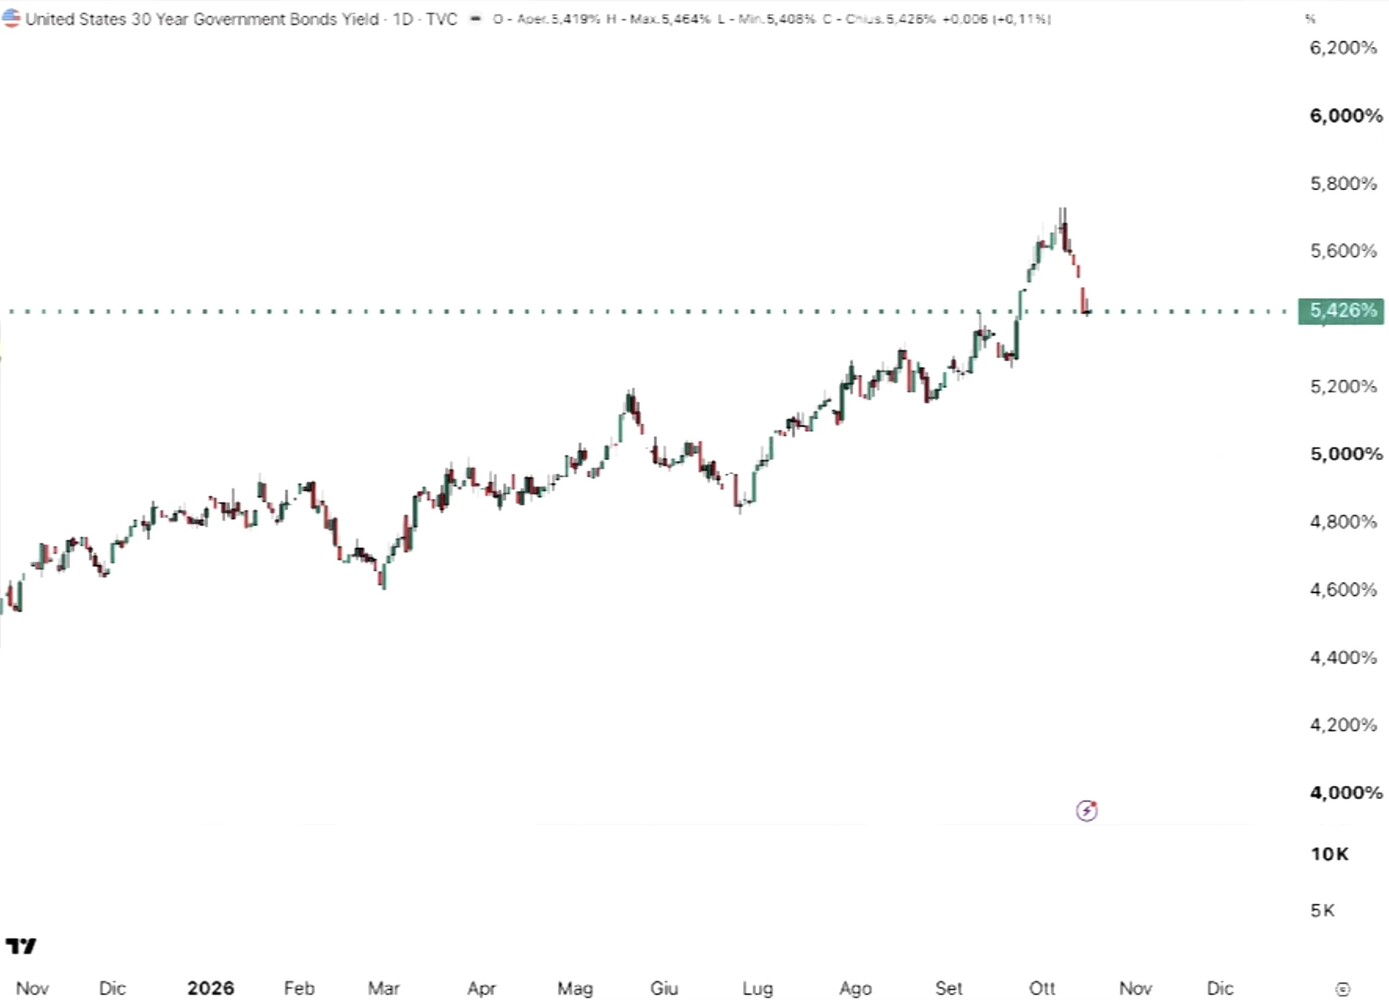
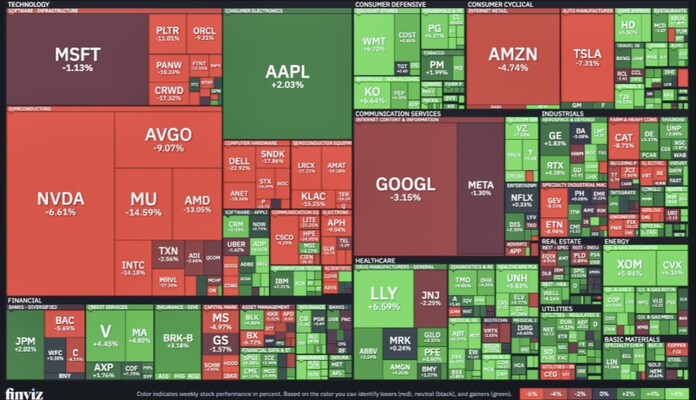
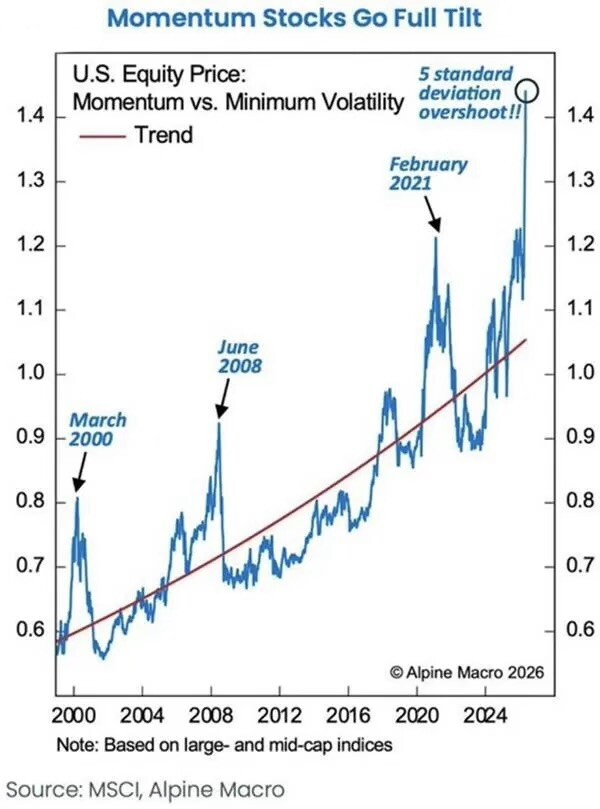
Il punto tuttavia è cosa potrà succedere intorno alla fine dell´anno o subito dopo: il mercato azionario americano sta attraversando una rotazione settoriale dei portafogli di chi investe, che potrebbe anticipare una fase prolungata di sottoperformance dell’SP 500. In sostanza, i grandi titoli tecnologici che hanno sostenuto Wall Street negli ultimi anni potrebbero diventare la principale fonte di debolezza del mercato.
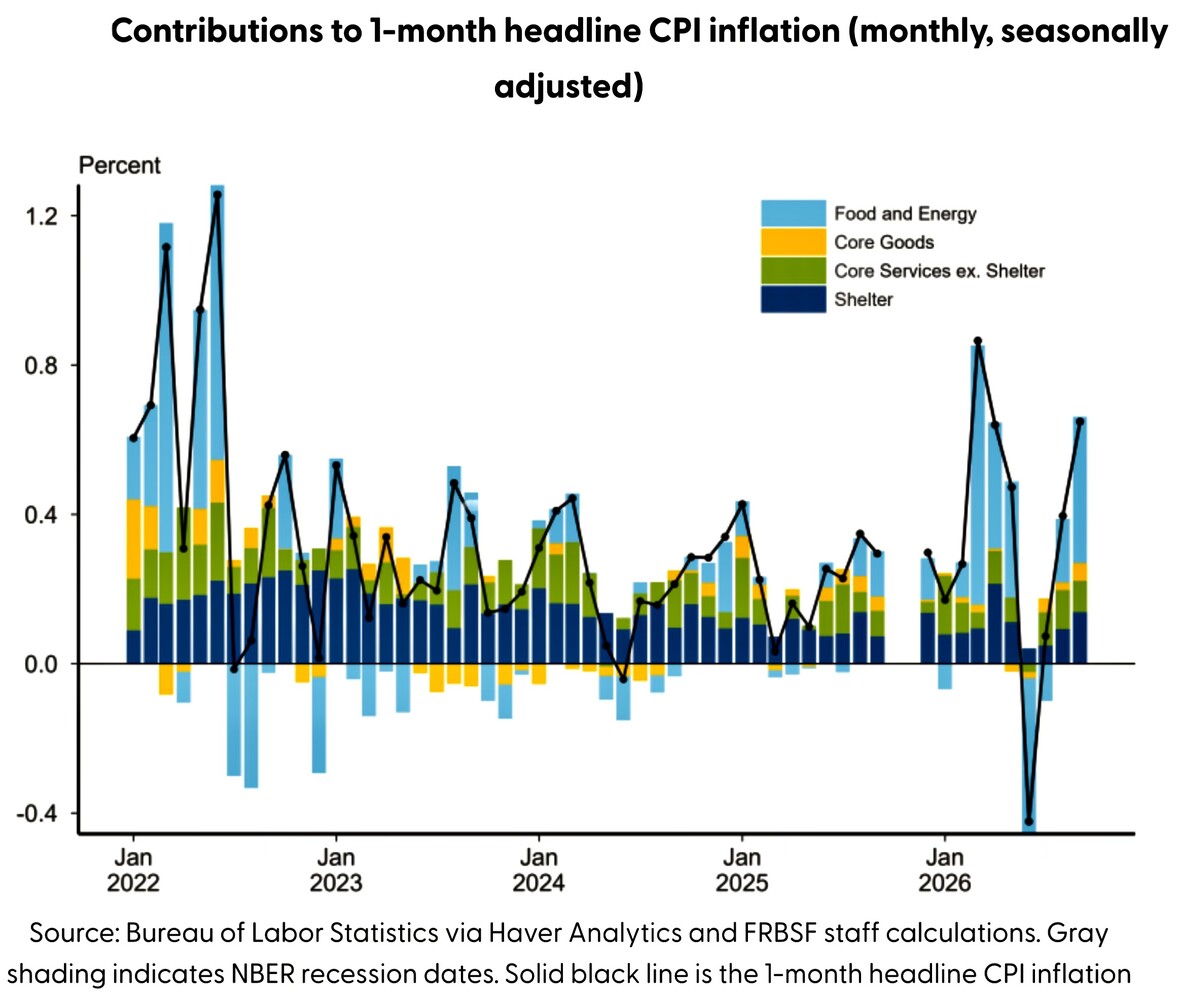
Inoltre c’è una certa probabilità infatti che l’inflazione dei prezzi dei fattori di produzione superi abbondantemente quella al consumo. E comunque quest´ultima è già cresciuta dello 0,7% nel mese di Settembre (cioè dell´8,4% su base annua). Se la tendenza proseguirà i rendimenti dei bond non potranno che tornare a crescere. nbsp; nbsp; Nei prossimi trimestri potrebbero convivere infatti un’inflazione elevata dei costi industriali, una scarsa crescita economica dei settori meno tecnologici e una conseguente pressione sui margini delle imprese.
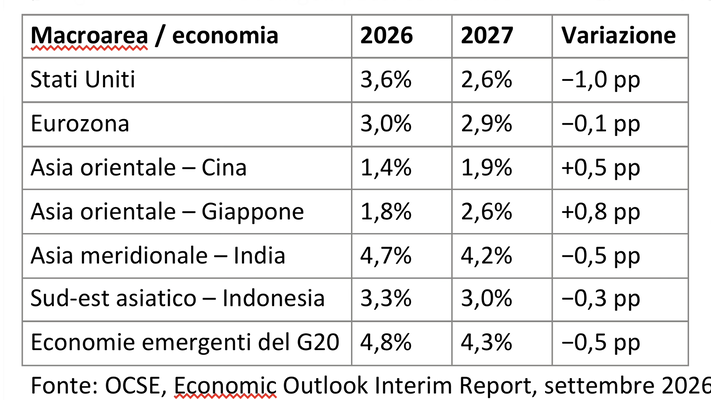
Il rischio ulteriore è che Fed e BCE vogliano continuare ad affermare di voler contrastare l’inflazione con tassi a breve più elevati, aggravando tuttavia il costo del capitale per l´industria proprio mentre questa richiede maggiori finanziamenti per scorte e capitale circolante e inizia a trovare meno liquidità sui mercati. Il risultato potrebbe anche consistere in un rallentamento della crescita economica globale. Ecco le previsioni al riguardo le previsioni dell’OCSE per le principali economie rappresentative delle macroaree :
La mia conclusione è che il 2027 potrebbe essere caratterizzato da un’inflazione dei prezzi al consumo meno elevata dei rincari dei fattori di produzione e dei costi di distribuzione. Dunque se ciò resterà valido allora la variabile più importante non sarà la crescita dei rendimenti attesi dalle imprese che cercano capitali e finanziamenti, bensì la differenza tra rendimento del capitale investito e costo medio del capitale: le imprese capaci di mantenere questo differenziale positivo continueranno ad attrarre finanziamenti e a creare valore con quelle risorse, mentre quelle che non ce la fanno o che fino a ieri hanno basato la crescita sulla disponibilità di debito a basso costo potrebbero incontrare difficoltà sempre maggiori.
In tal caso le migliori valutazioni si concentreranno sulle imprese dotate di approvvigionamenti sicuri, di un rigoroso controllo dei consumi energetici, della capacità di trasferire gli aumenti dei costi nei prezzi e di ottenere buon accesso al credito. Per chi investe o finanzia imprese industriali, l’analisi congiunta dei suddetti elementi, cioè della capacità di incrementare I prezzi di vendita e al tempo stesso di tenere sotto controllo I costi dellenergia, il livello delle scorte e lespansione del capitale circolante, potrebbe aiutare a tracciare il discrimine tra le imprese che riusciranno ad adattarsi al nuovo assetto e quelle che ne rimarranno travolte.
Stefano di Tommaso