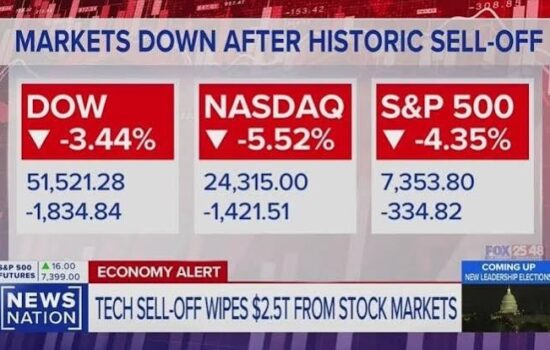
DOPO IL SELL-OFF


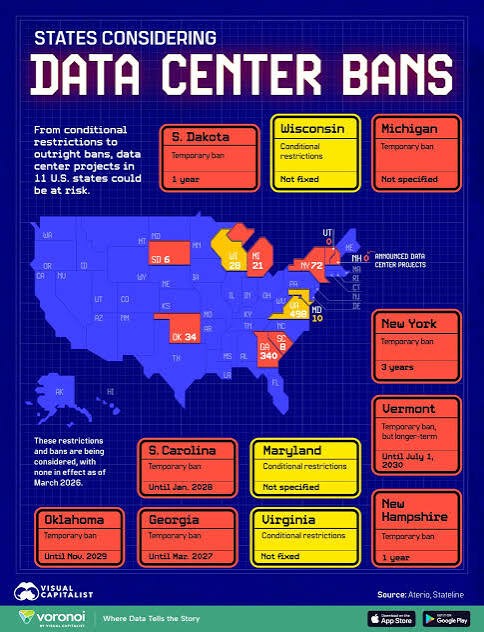
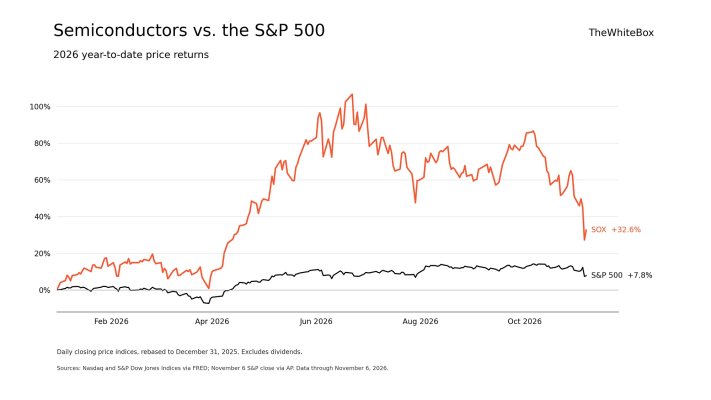
Dopo un iniziale entusiasmo delle borse dopo le elezioni americane gli investitori hanno iniziato a temere che una politica rivolta a maggior difesa dell’ambiente moltiplichi gli ostacoli alla moltiplicazione dei data center sulla quale era basata buona parte del programma di sviluppo dell’intelligenza artificiale (A.I.), sul quale contavano le multinazionali della tecnologia (Hyperscalers) per assicurarsi i profitti futuri.
La vittoria dei Democratici (DEM) negli USA per quanto ampiamente attesa ha spiazzato i mercati che hanno incorporato soltanto all’ultimo momento delle previsioni di rallentamento dei programmi americani di sviluppo dell’A.I.
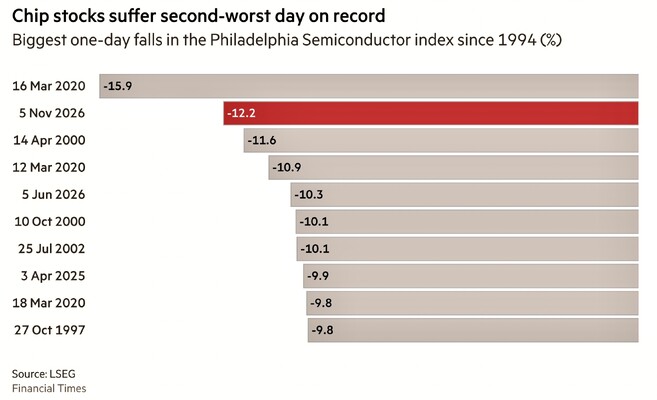
Questa è stata forse la goccia che ha fatto traboccare un vaso già colmo di scetticismo sui grandi investimenti tecnologici già pianificati, sulla crescita dei ricavi ancora da verificare e sulla possibilità che gli incrementi dei costi del denaro e dell’energia possano ridurre i profitti attesi nell´A.I.
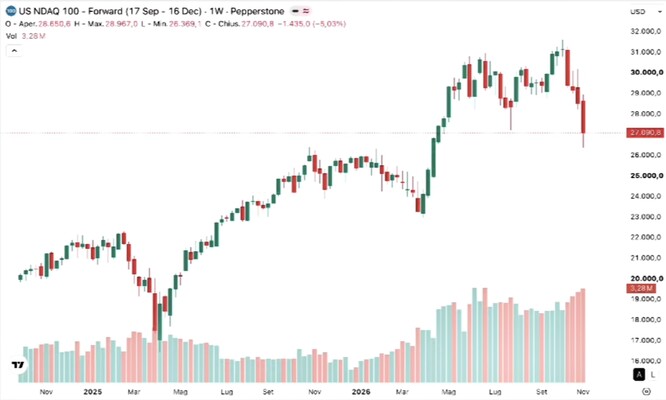
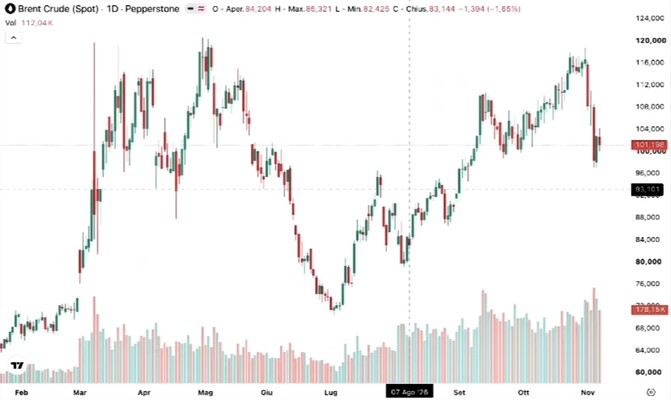
Un vaso che, traboccando, ha fatto letteralmente crollare gli indici azionari americani e contemporaneamente ha portato al ribasso tanto i rendimenti a lungo termine (per via della rotazione dei portafogli titoli in gestione dall’azionario all’obbbligazionario) quanto il prezzo del petrolio (auspicando che le politiche belligeranti di Trump possano avere uno stop).
Morgan Stanley ritiene tuttavia che la reazione del mercato sia stata sproporzionata rispetto ai dati reali, considerando la solida conferma della tenuta delleconomia USA e i cantieri già avviatI. Molti altri però vedono adesso la fine del rally dellIA, principalmente per due grandi motivi:
- le vendite automatiche dei titoli “Hi-Tech” che saranno indotte dai cali di mercato e
- perché la crescita americana era principalmente basata sui forti investimenti in corso nel settore mentre d´ora in avanti le politiche di salvaguardia ambientale ed energetica che saranno promosse dai DEM, impedendo ai data center di crescere come funghi, porti a l’economia USA a ridurre la crescita.
Anche per questo motivo i mercati finanziari (basati per il 70-75% sulle piazze finanziarie americane) stanno entrando in una fase di cautela: se l’inflazione torna ad accelerare, le banche centrali rischiano di dover mantenere politiche monetarie restrittive e le valutazioni azionarie, soprattutto nel settore tecnologico americano, saranno ancora più vulnerabili.
Se le Hyperscaler verranno ancora ridimensionate questo non significherà necessariamente un ribasso generalizzato delle borse, perché i titoli industriali, finanziari, di minore capitalizzazione e più sottovalutati oggi stanno recuperando terreno.
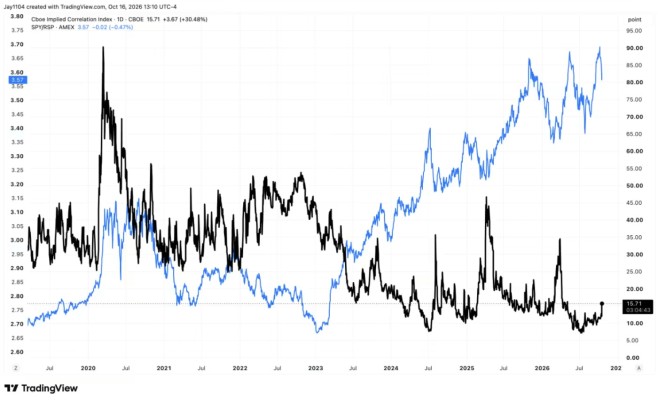
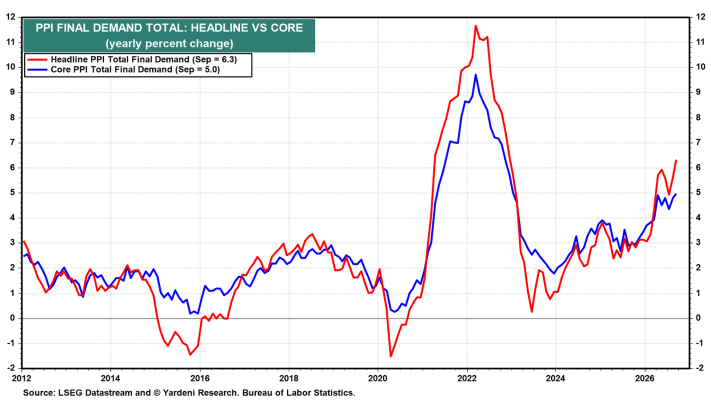
La discriminante è probabilmente macroeconomica e geopolitica. Cioè dipenderà dall´evoluzione dell’inflazione e dai comportamenti delle banche centrali e dei grandi gestori di patrimoni, ma anche dall´incognita delle guerre e del fermento geopolitico, che ha indubbiamente contribuito alla crescita esponenziale del costo dell’energia la quale a sua volta ha influito sull’inflazione dei prezzi. Le attese per il momento sono per un’ulteriore crescita moderata dell’inflazione, ma nulla toglie che, a fronte dall’avvio di una ennesima stagione di guerra nel golfo persico, il prezzo di petrolio e suoi derivati vada definitivamente fuori controllo.
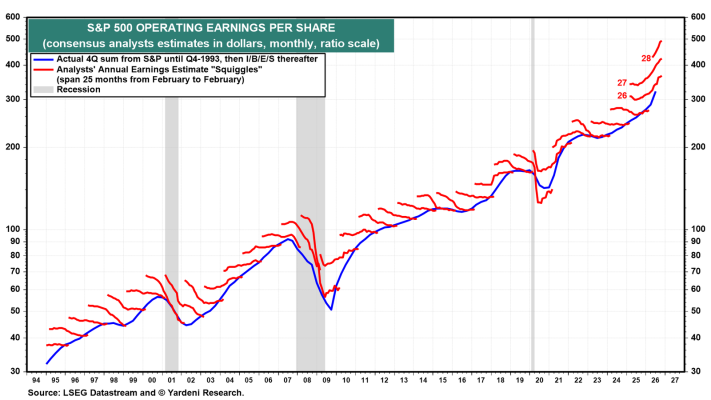
Per il momento però le Hyperscaler continuano a macinare profitti (anzi sono previsti ancora in crescita, soprattutto in America) e la liquidità in circolazione (per il momento) non è affatto poca. Ragione quest´ultima per la quale la grande rotazione che c´è stata tra le borse e i titoli a reddito fisso ha prodotto un rialzo delle quotazioni di questi ultimi e un parallelo ribasso generalizzato dei rendimenti a lungo termine, nonostante sia probabile che la crescita dell´inflazione non si sia arrestata.
I grandi capitali dunque non sono fuggiti dalle piazze finanziarie occidentali e non si sono riversati su beni rifugio e conti correnti bancari, ma hanno soltanto assunto un atteggiamento più prudente, riducendo le posizioni più speculative sulle azioni delle imprese supertecnologiche (che sono anche quelle più care in termini di moltiplicatori di valore), in attesa di chiarire il quadro congiunturale.
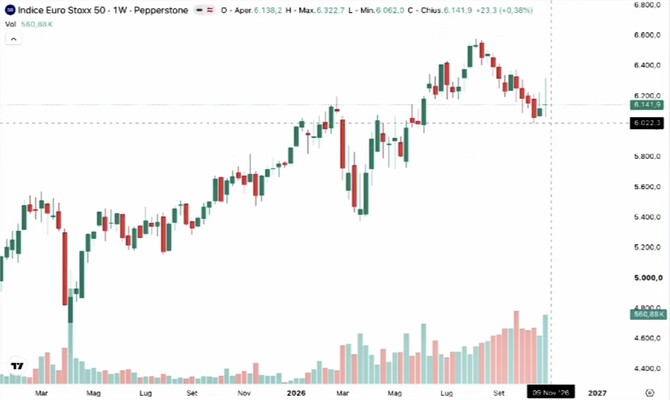
Sebbene le borse europee siano in generale rimaste meno penalizzate di quelle americane, l´Europa presenta una situazione potenzialmente più difficile per la stagnazione dei consumi e per la scarsa vivacità della propria economia, basata su industrie negli stadi più maturi del ciclo di vita e fortemente dipendente dallimportazione di materie prime ed energia.
Secondo Eurostat, linflazione annua di ottobre è salita al 4,0% nell´Eurozona contro il 3,8% di settembre, con linflazione energetica è schizzata al 20,8%, mentre quella di fondo, esclusi energia, alimentari, alcol e tabacco, è rimasta al 2,5%.
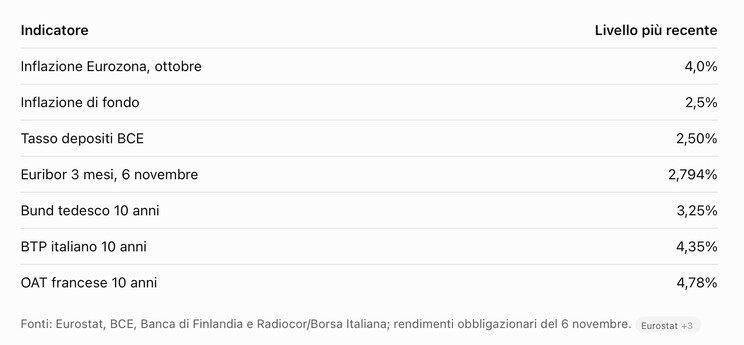
La BCE, il 29 ottobre, ha mantenuto per ora il tasso sui depositi al 2,50%, evidenziando il rischio che lo shock energetico produca contemporaneamente più inflazione e meno crescita, ma molti si attendono una nuova stretta alla prossima tornata. La possibile reazione delle banche centrali non è scontata (dal momento che linflazione è trainata dai costi energetici e che dunque un rialzo del costo del denaro potrebbe aiutare ben poco a contenere la dinamica dei costi) e ha anzi la potenzialità di mandare lintero Occidente in recessione se arriverà ad assumere un atteggiamento più restrittivo.
C´è da attendersi perciò che l´attuale “trend” che vede al rialzo i titoli a reddito fisso e al ribasso i titoli azionari (anche perché alcune vendite sono state già programmate) possa proseguire soltanto qualora il quadro inflazionistico rimanga molto contenuto. Qualora invece per qualsiasi motivo l´inflazione riprendesse seriamente a correre è probabile che si invertirebbe. Ma gli economisti al riguardo dell´inflazione prevedono tutti un rallentamento, soprattutto qualora una stagione di tregua geopolitica si aprisse e/o il consumo globale si riallineasse all´offerta di petrolio e suoi derivati.
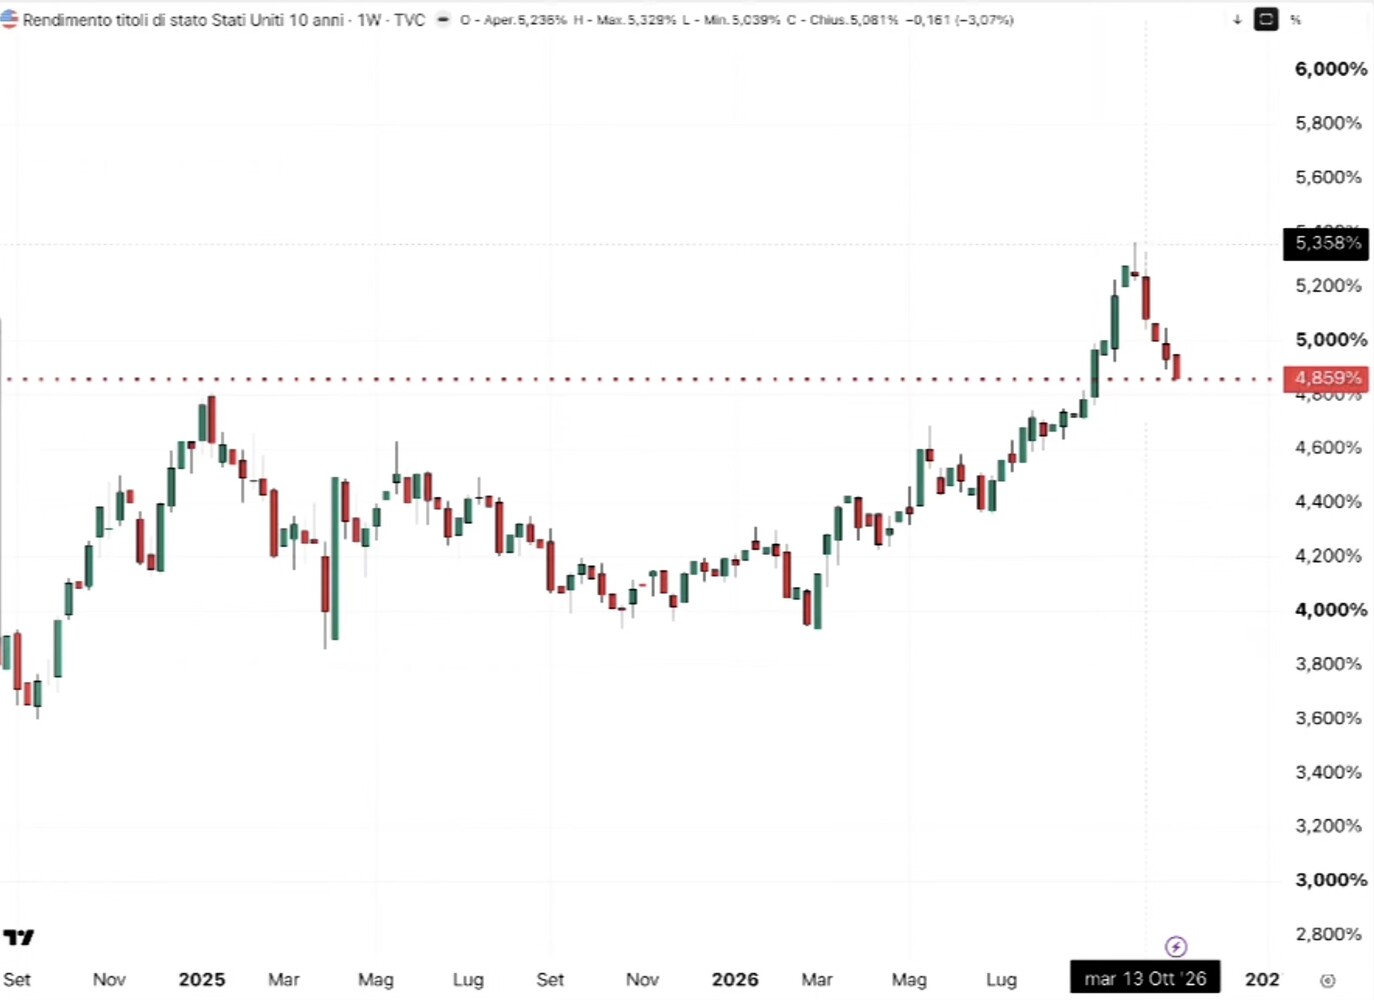
Ragione per la quale lo scenario più probabile appare quello in cui i mercati finanziari possano tornare a tranquillizzarsi nelle prossime settimane, con un progressivo riallineamento dei multipli però tra i settori ipervalutati e quelli sottovalutati, con una potenziale stabilizzazione dei tassi d´interesse a lungo termine (che potrebbe anche significare un relativo contenimento di quelli a più breve termine). Per questi ultimi però molto dipenderà dall´atteggiamento “costruttivo” o “restrittivo” delle banche centrali, che governano la liquidità in circolazione e il costo del denaro.
Il rischio tuttavia di ulteriori perdite in conto capitale per la maggior parte delle attività finanziarie resta ancora elevato, in funzione degli sviluppi geopolitici delle prossime settimane, che avranno o meno un impatto sull’inflazione e dunque sui rendimenti attesi . Purtroppo nessuno è oggi in grado di fare previsioni al riguardo!
Stefano di Tommaso