FOTOGRAFIA: INVESTIRE COLLEZIONANDO
La Compagnia Holding
Il mercato dell’arte e fotografia dipende da una serie di molti fattori. Possiamo definirlo un mercato complesso e particolarmente diverso da quello finanziario. Per investire in arte, pertanto, non è sufficiente saper riconoscere un’opera e stimarne il possibile valore economico, ma bisogna soprattutto conoscere il mercato e comprendere i meccanismi economici su cui si regola.


Per quanto concerne la fotografia, anch’essa è una forma d’arte nota e apprezzata, ma più recente nel mercato,  anche se l’interesse sta crescendo notevolmente e sempre più nuovi collezionisti considerano questo settore una nuova opportunità di investimento. Se per le opere d’arte si parla di autentico, in fotografia – essendo riproducibile – si parla di edizione limitata, ossia quante volte è stata stampata un’immagine, meglio se le copie sono firmate o timbrate dall’artista che ne autenticano la paternità. Mentre le prove d’artista sono quelle copie che non entrano prettamente nel mercato, ma vengono utilizzate a scopi personali, queste a differenza delle precedenti, vengono indicate con numeri romani da I al massimo di III. Poi dobbiamo dividere le foto in quelle storicizzate o vintage e quelle che entrano nel settore dell’arte contemporanea. Due settori ben precisi con stime e investimenti diversi tra loro.

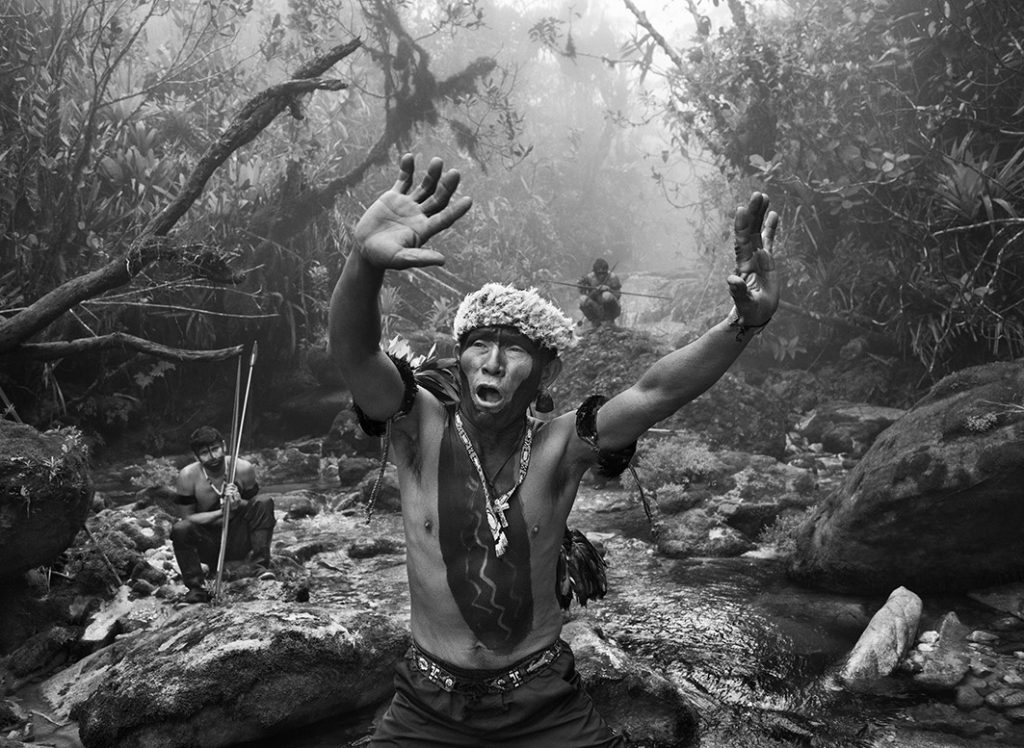
In Italia, solo negli ultimi anni, il mercato della fotografia ha iniziato ad entrare nel collezionismo d’investimento, preferendo immagini di noti fotografi storicizzati, meglio se di moda o comunque immagini di celebrità come quelle del cinema. Allo stesso tempo si registra una crescita verso la fotografia contemporanea con autori più o meno noti grazie anche alle esposizioni internazionali sempre più frequenti, meglio se raccontano un momento storico, reportage dal tema sociale o immagini ambientali contestualizzate ad un messaggio preciso, come nel caso della mostra “Amazõnia” di Sebastião Salgado, che si tiene a Roma al Maxxi dal 1 ottobre 2021.
La Compagnia Holding

Di seguito alcuni esempi di fotografia storicizzata (dove in questo momento si evidenzia un minore interesse o stabilità) e altri di contemporanea (con valori in crescita).
La Compagnia Holding
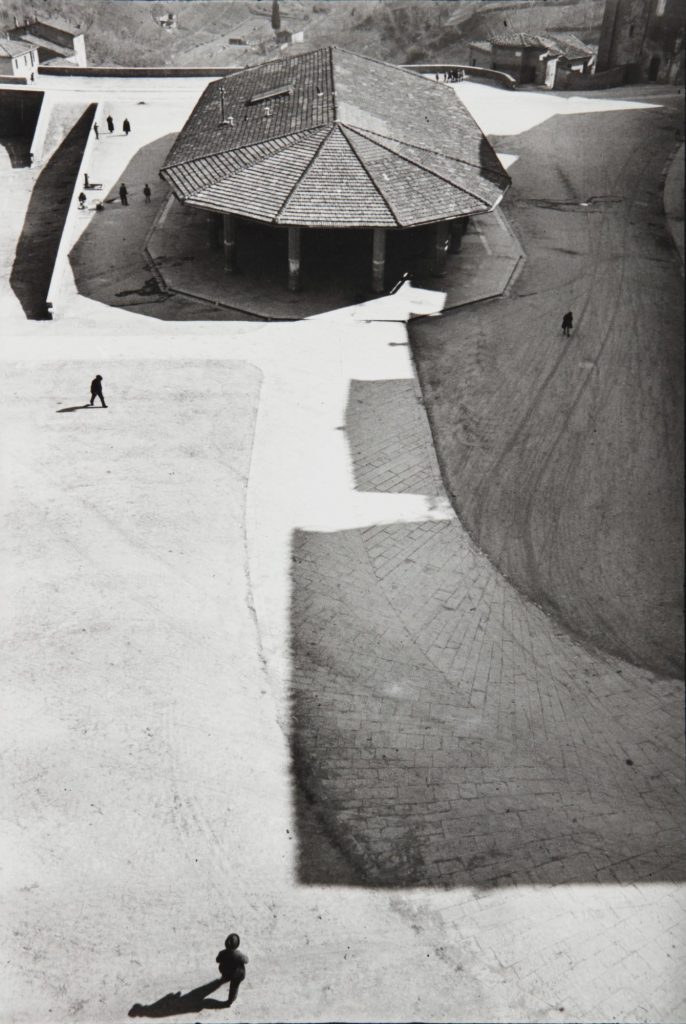
Henri Cartier-Bresson (1908 – 2004) Siena, Italy. Stima 4,000 – 6,000 USD – aggiudicazione Sotheby’s (2020) 5,292 USD. Gelatin silver print, signed in ink in the margin, framed, a Ginny Williams Collection label on the reverse, 1933, printed later image: 14 by 9 1/2 in. (35.6 by 24.1 cm.
La Compagnia Holding

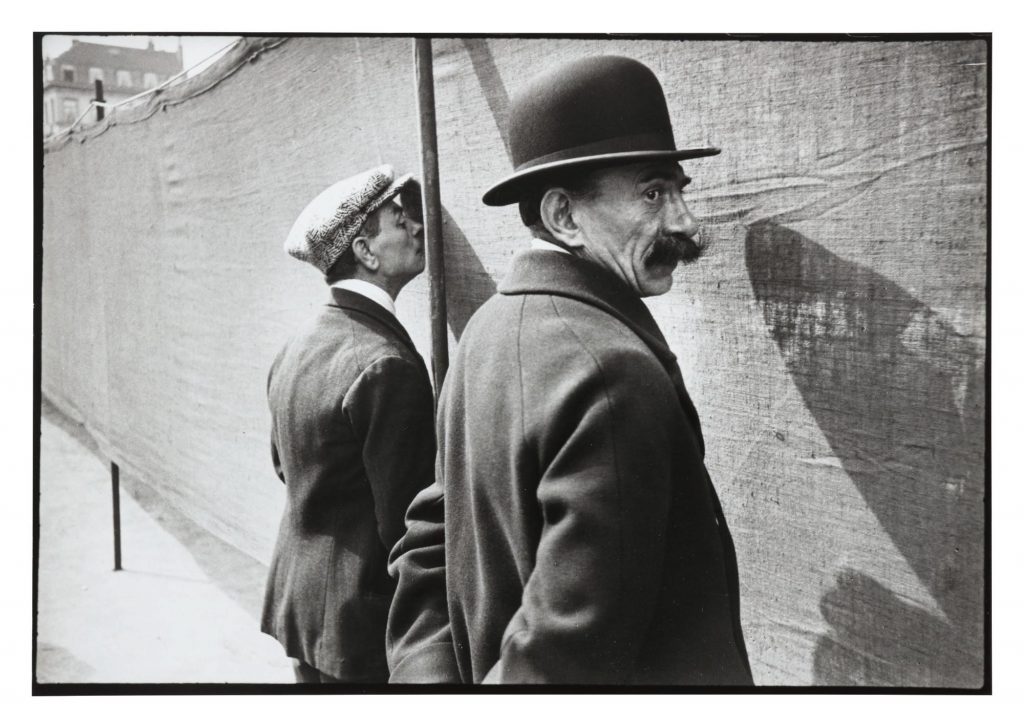
Henri Cartier-Bresson (1908-2004) Bruxelles. Stima 6,000 – 9,000 – aggiudicazione Sotheby’s (2020) 6,300 USD – ferrotyped gelatin silver print, the photographer’s credit stamp and annotated in pencil by Martine Franck, president of the Fondation Henri Cartier-Bresson, on the reverse, framed, 1932, printed circa 1960 image: 6¾ by 9¾ in. (17.1 by 24.8 cm.

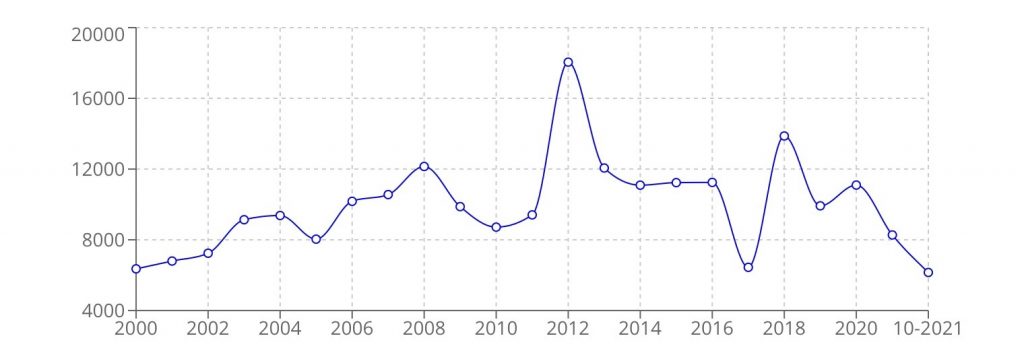
Per questo artista vi è stato un picco del valore 2012 per poi scendere gradualmente fino ad oggi (vedi grafico). I valori di oggi rendono appetibile per un investimento a lungo periodo. I grafici sono riferiti all’opera * (fonte artprice) 
La Compagnia Holding

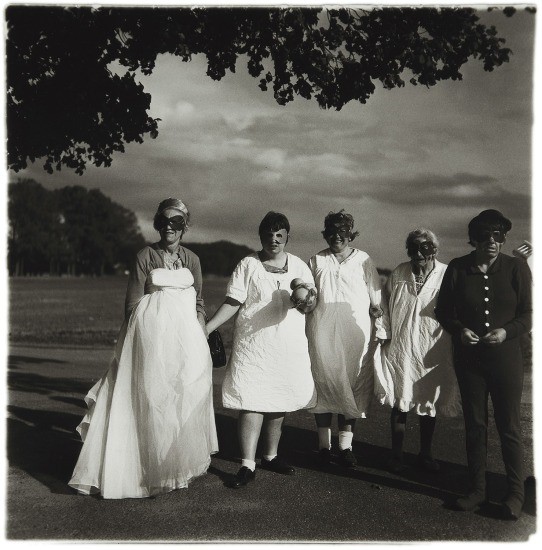
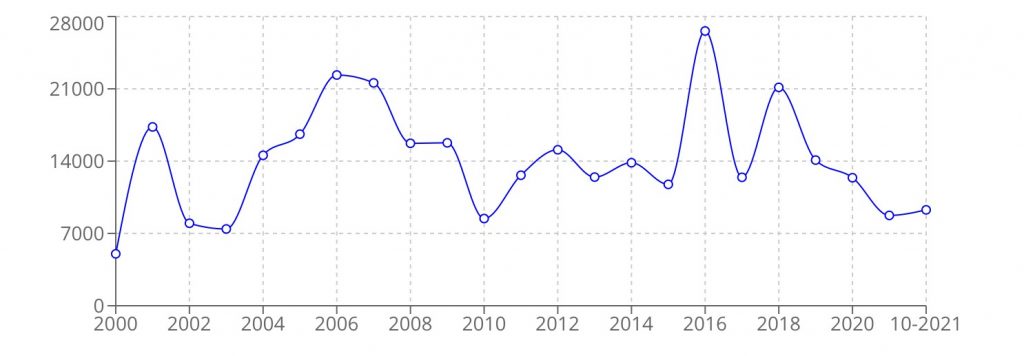
Diane Arbus, Untitled (8) 1970-1971– stima 10,000- 15,000 – aggiudicazione Phillips (2021) 27,500 USD Gelatin silver print, printed later by Neil Selkirk. 14 5/8 x 14 1/2 in. (37.1 x 36.8 cm) Stamped ‘A Diane Arbus photograph’, signed, titled, dated, numbered 49/75 by Doon Arbus, Executor, in ink, two copyright credit stamps and a reproduction limitation stamp on the verso.

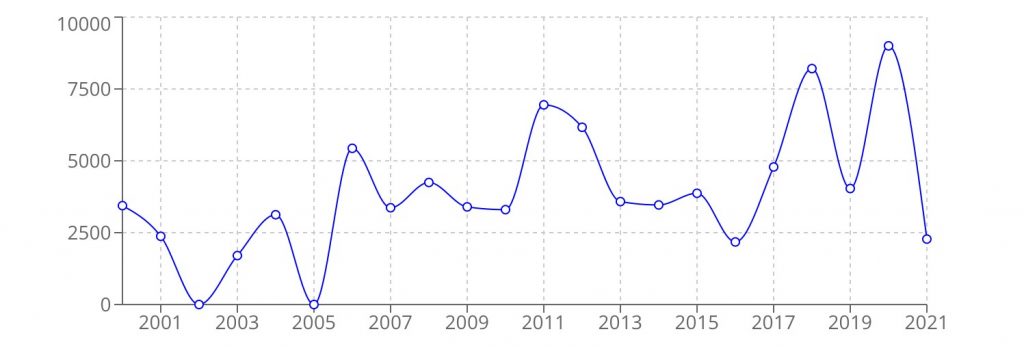
Anche in questo caso il valore è sceso negli anni, confermando il cambiamento del collezionismo dalla foto storicizzata a quella – che vedremo dopo – contemporanea o di moda.
La Compagnia

La Compagnia

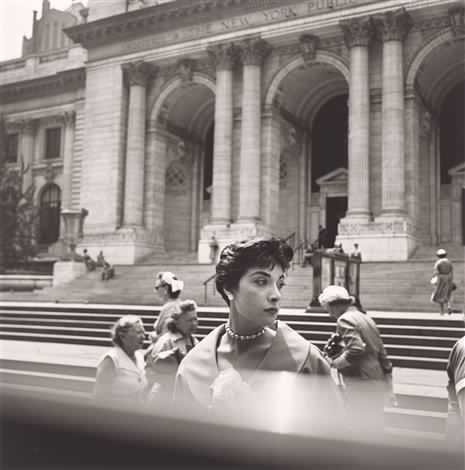
Vivian MAIER (1926-2009) New York Public Library, New York (c.1952)
Stampa alla gelatina ai sali d’argento. Printed posthumous, 2011 Ed. 15 30,8 x 30,6 cm Prezzo di aggiudicazione: 2.800 € Stima: 2.500 € – 3.000 € Asta Photographie 09/06/2021 Grisebach, Berlino, Germania (Dettagli: Timbro successione Copyright “Vivian Maier […] © Maloof Collection / All Rights Reserved” / verso)
La Compagnia

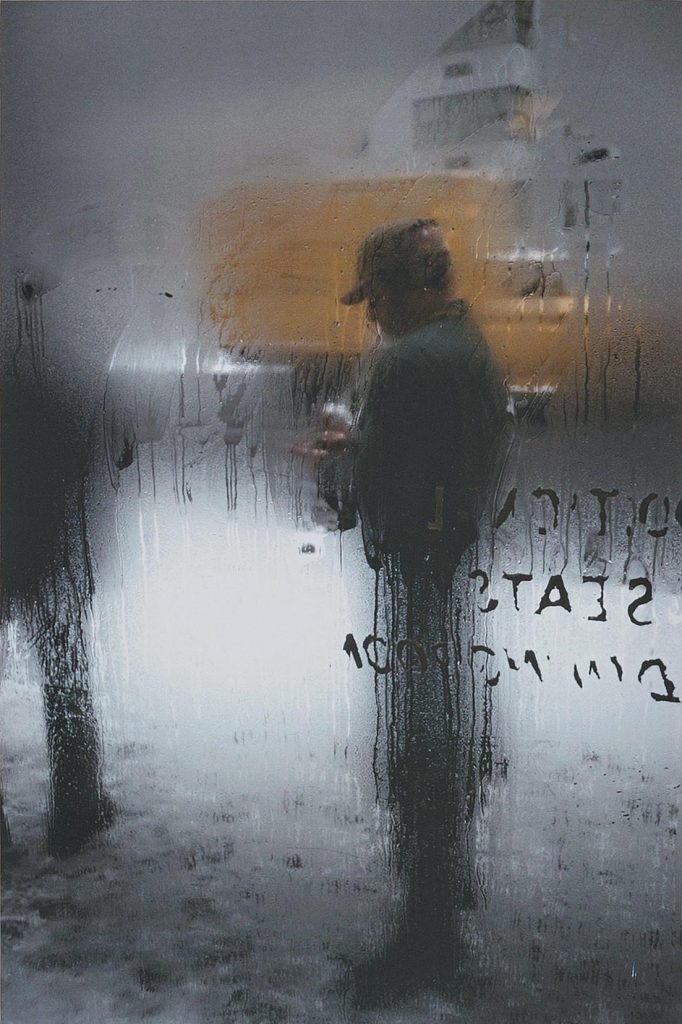
Saul LEITER (1923-2013) Snow (1970). Stampa cromogenico, printed later.
Ed. AP 3. 48,2 x 32,3 c, Prezzo di aggiudicazione: 17.407 € (15.000 £ , Prezzo incluso spese : 21.932 € (18.900 £ ), asta Photographs 20/05/2021 Phillips, Londra, Regno Unito. Dettagli Firmato alla mano / verso. Provenienza: The Estate of Saul Leiter. Per Saul Leiter i valori sono stabili ma con una prospettiva di rivalutazione.
La Compagnia

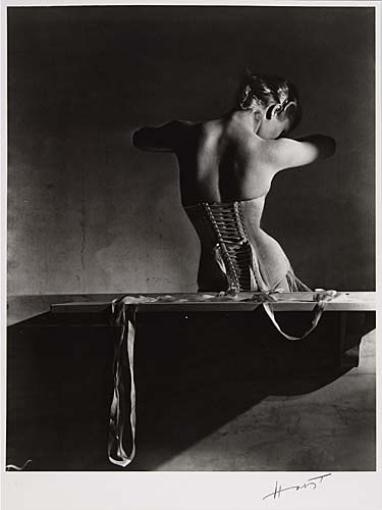
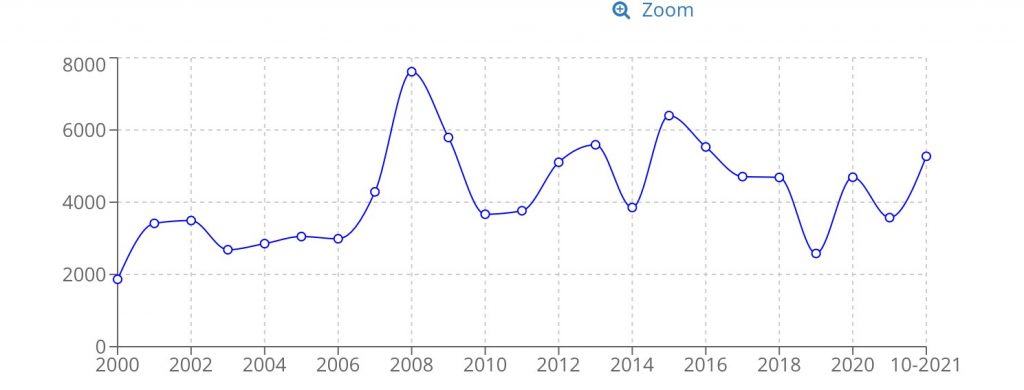
Horst P. HORST (1906-1999), Mainbocher Corset, Paris (1939)
Stampa alla gelatina ai sali d’argento. Printed later 32,2 x 24,3 cm. Prezzo di aggiudicazione: 5.272 € (4.500 £ ).Prezzo incluso spese : 6.642 € (5.670 £ ). Stima: 7.029 € – 9.372. Works from the David Ross Collection Dal 07/09/2021 al 15/09/2021. Asta online Sotheby’s Regno Unito. Dettagli: Firmato alla mano.
La Compagnia

La Compagnia
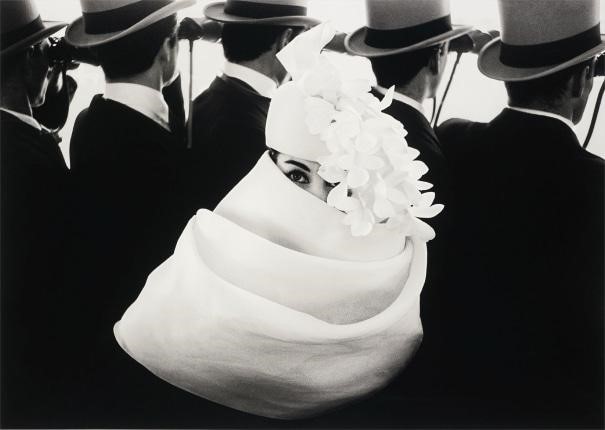
Frank HORVAT (1928-2020) “Givenchy Hat A, Paris, for Jardin des Modes” (1958)
Stampa alla gelatina ai sali d’argento, printed in 1994, 31,1 x 44,1 cm. Prezzo di aggiudicazione: 10.940 € (13.000 $ )Prezzo incluso spese : 13.784 € (16.380 $ ) Stima: 5.890 € – 8.415 € (7.000 $ – 10.000 $ )
Asta Photographs Dal 29/03/2021 al 07/04/2021, Sotheby’s Stati Uniti
Dettagli: Firmato alla mano Datato Iscritto Titolo / verso
Provenienza: Acquired from the photographer, 1997 ; Sotheby’s Paris, 12 May 2012, Sale PF1220, Lot 87

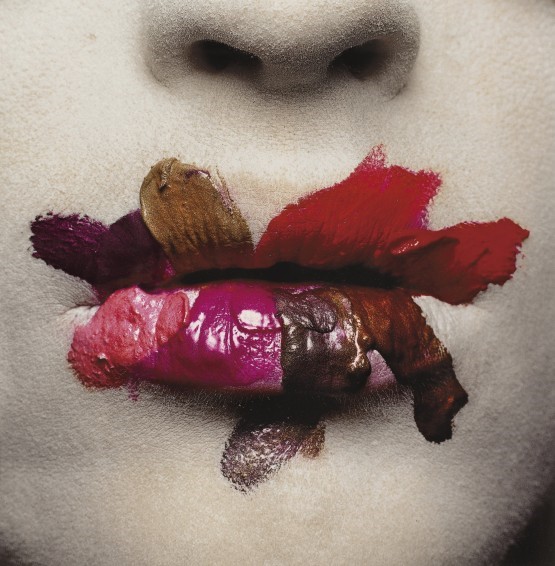
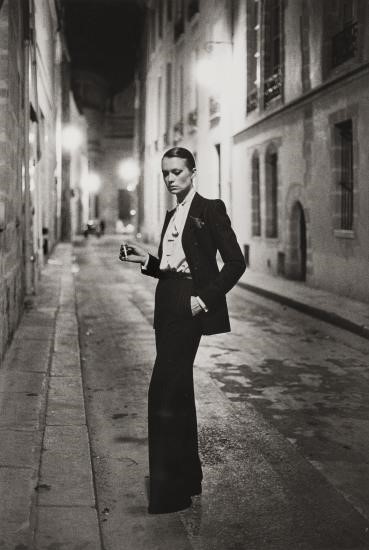
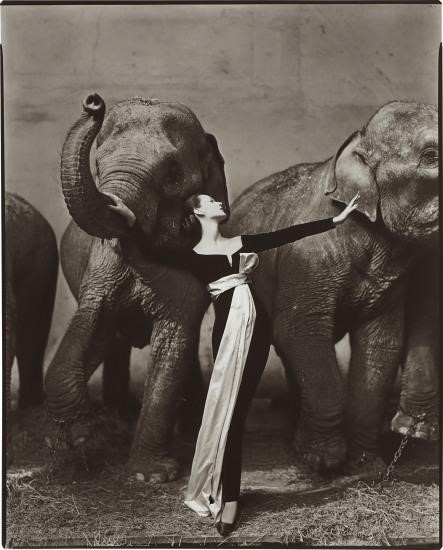
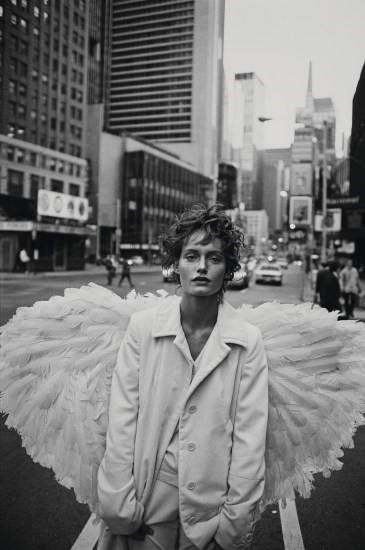
Un capitolo a parte per fotografi come Irving Penn, Helmut Newton, Richard Avedon e altri fotografi che hanno lavorato per testate internazionali nel fashion e che oggi destano sempre molta partecipazione dei collezionisti con aggiudicazioni record.
LA COMPAGNIA

La Compagnia

Irving Penn ‘Mouth (for L’Oreal), New York’, 1986. Dye transfer print, edition 23
Image 47,3 x 46,6 cm, feuille 57,7 x 49,6 cm. Stima 150,000 – 200,000 € Aggiudicazione 289,500 € Sotheby’s
La Compagnia

Helmut Newton, Yves St. Laurent, Rue Aubriot, French Vogue, Paris 1975
Gelatin silver print, printed 1981. 46 x 31 cm (18 1/8 x 12 1/4 in. Signed, titled, dated by the artist in pencil/ink and numbered 3/10 in another hand in pencil, with copyright credit reproduction limitation stamp on the verso. This print was awarded to Corinne Day as the 1992 young talent winner at the Festival of Fashion Photography in Monaco, which attracted high-powered attendance from Helmut Newton and Karl Lagerfeld to co-presenter Naomi Campbell. Stima £25,000 – 35,000 Aggiudicazione £47,880 Phillips Londra 2021
La Compagnia

Richard Avedon, Dovima with elephants, Evening dress by Dior, Cirque d’Hiver, Paris, August, 1955 Gelatin silver print, printed later. 23 1/8 x 18 3/4 in. (58.7 x 47.6 cm). Signed, numbered 24/50 in pencil, title, date, edition and copyright credit reproduction limitation stamps on the reverse of the linen flush-mount. Stima $150,000 – 250,000. Aggiudicato $189,000 Phillips Londra
La Compagnia

Peter Lindbergh. Amber Valletta, New York, USA 1993. Baryte print, printed later and flush-mounted. 223 x 148.5 cm (87 3/4 x 58 1/2 in). Signed, titled, dated and numbered on a label affixed to the reverse of the frame. One from an edition of 1 plus 1 artist’s proof. Stima £80,000 – 120,000. Aggiudicazione £115,20 Phillips Londra
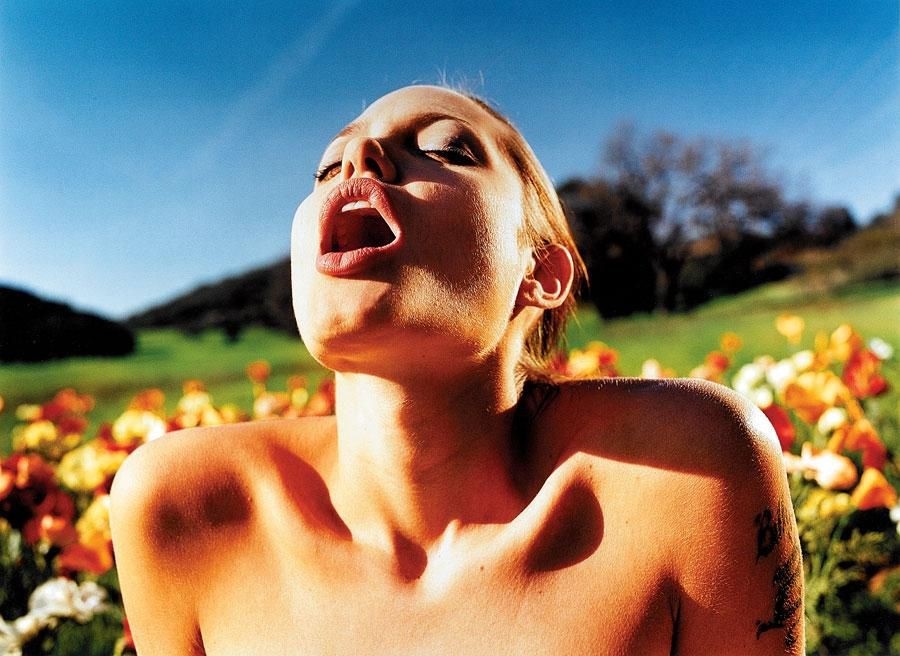
La Compagnia

David LACHAPELLE (1963) Angelina Jolie In Poppy Field (2001)
Stampa cromogenico, face-mounted and mounted. Ed. AP 1 / 4, 74,2 x 100,4 cm. Prezzo di aggiudicazione: 9.284 € (8.000 £ ). Prezzo incluso spese : 11.697 € (10.080 £ ) Stima: 11.605 € – 17.407 € (10.000 £ – 15.000 £ ). Asta Photographs, 20/05/2021Phillips, Londra, Regno Unito. Provenienza: Maruani & Noirhomme Gallery, Knokke, 2006
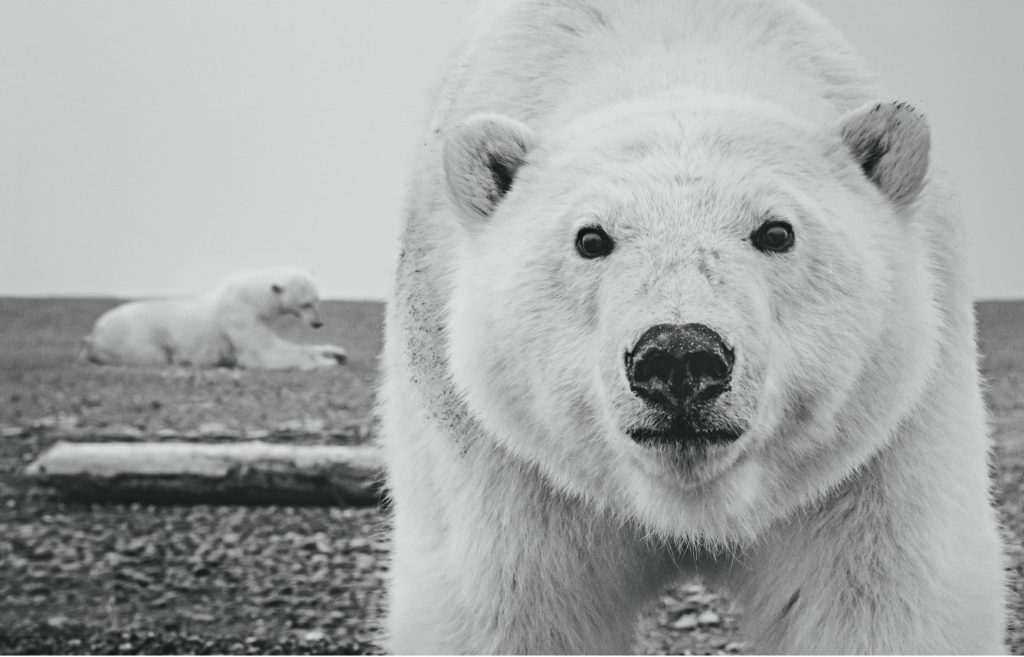
La Compagnia

DAVID YARROW B. 1966, HELLO
Mural-sized archival pigment print, signed, dated, and editioned ‘AP3.’ in ink in the margin, mounted, framed, 2015; accompanied by a Certificate of Authenticity from the photographer’s studio (2). 56 by 91 in. (142.2 by 231.1 cm.) Stima 30,000 – 35,000 Aggiudicazione 35,000 $ Sotheby’s.
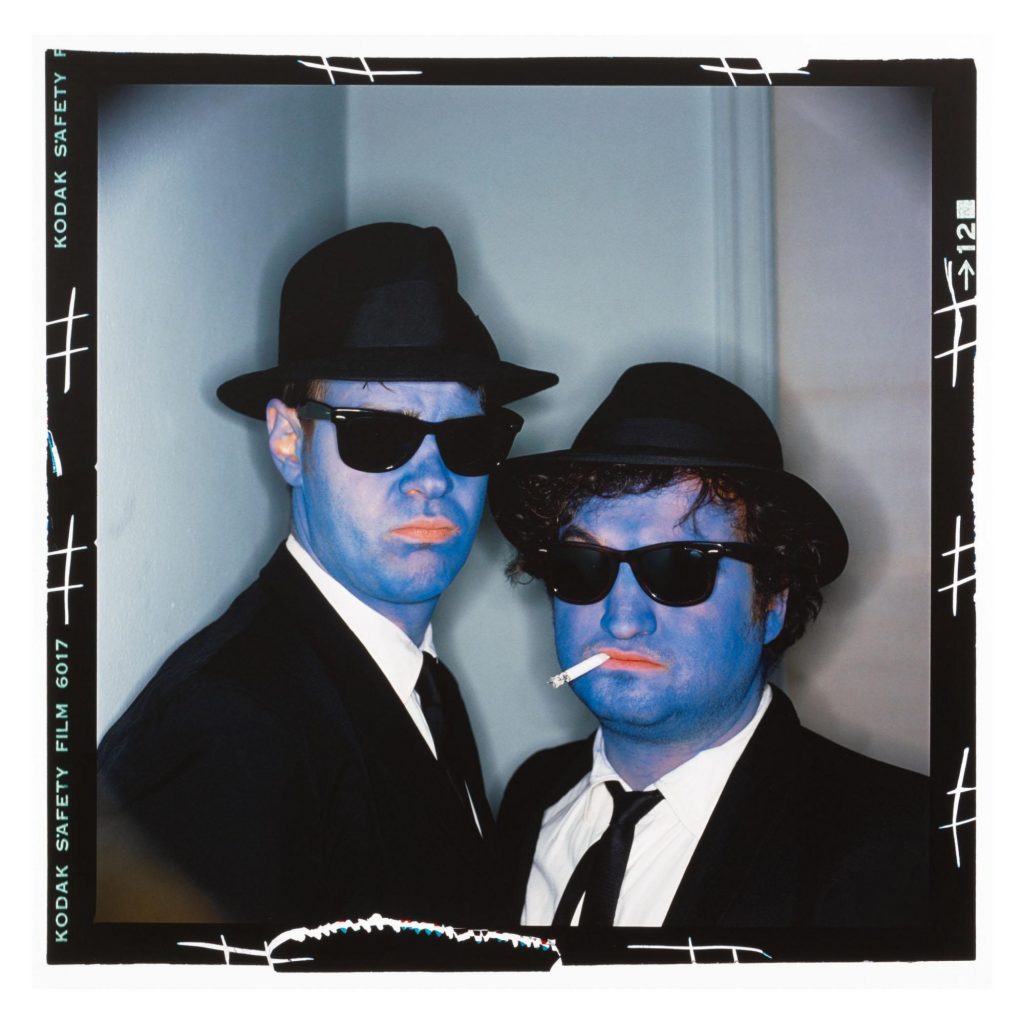
La Compagnia

ANNIE LEIBOVITZ B. 1949, DAN AYKROYD AND JOHN BELUSHI, HOLLYWOOD
Mural-sized archival pigment print, 1979, printed in 2010; accompanied by the photographer’s ‘The Master Set’ label, signed in ink (2) 37 by 37½ in. (94 by 95.3 cm.) Stima 30,000 – 50,000 Aggiudicazione 50,000 $.

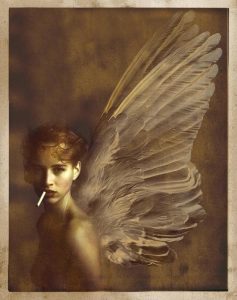
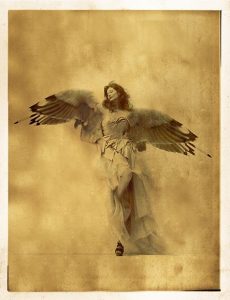
E infine un omaggio a Giovanni Gastel, il grande fotografo italiano da poco scomparso, nipote di Luchino Visconti. Ritrattista d’eccezione e che qui proponiamo accanto a due delle sue opere della serie: Angeli Caduti.
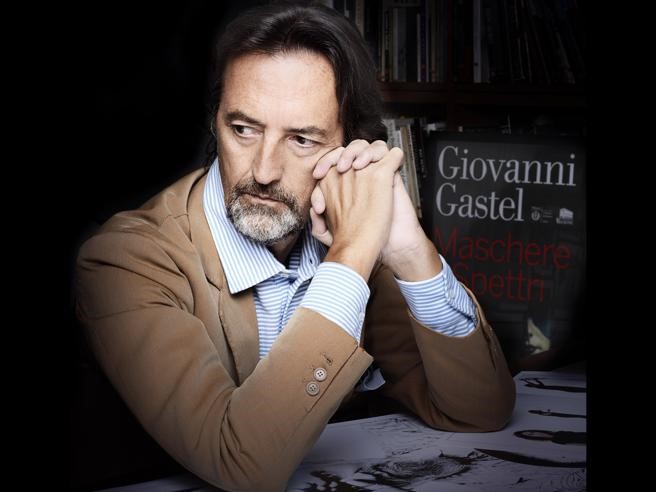
La Compagnia

Marika Lion

Per informazioni: marika.lion@lacompagnia.it


AUTUNNO CALDISSIMO

La Compagnia Holding
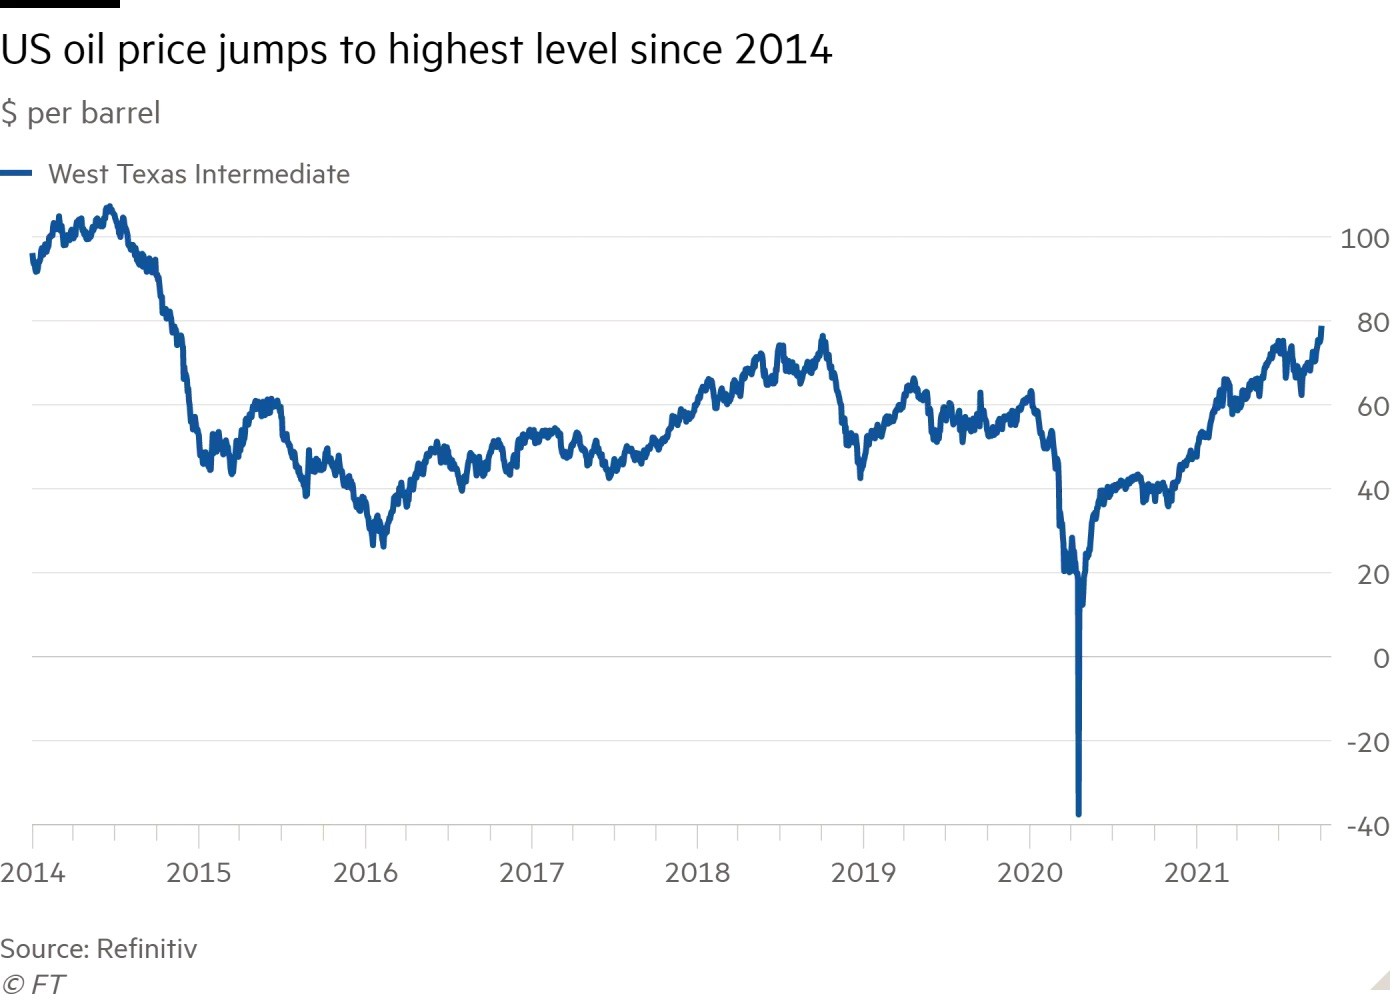
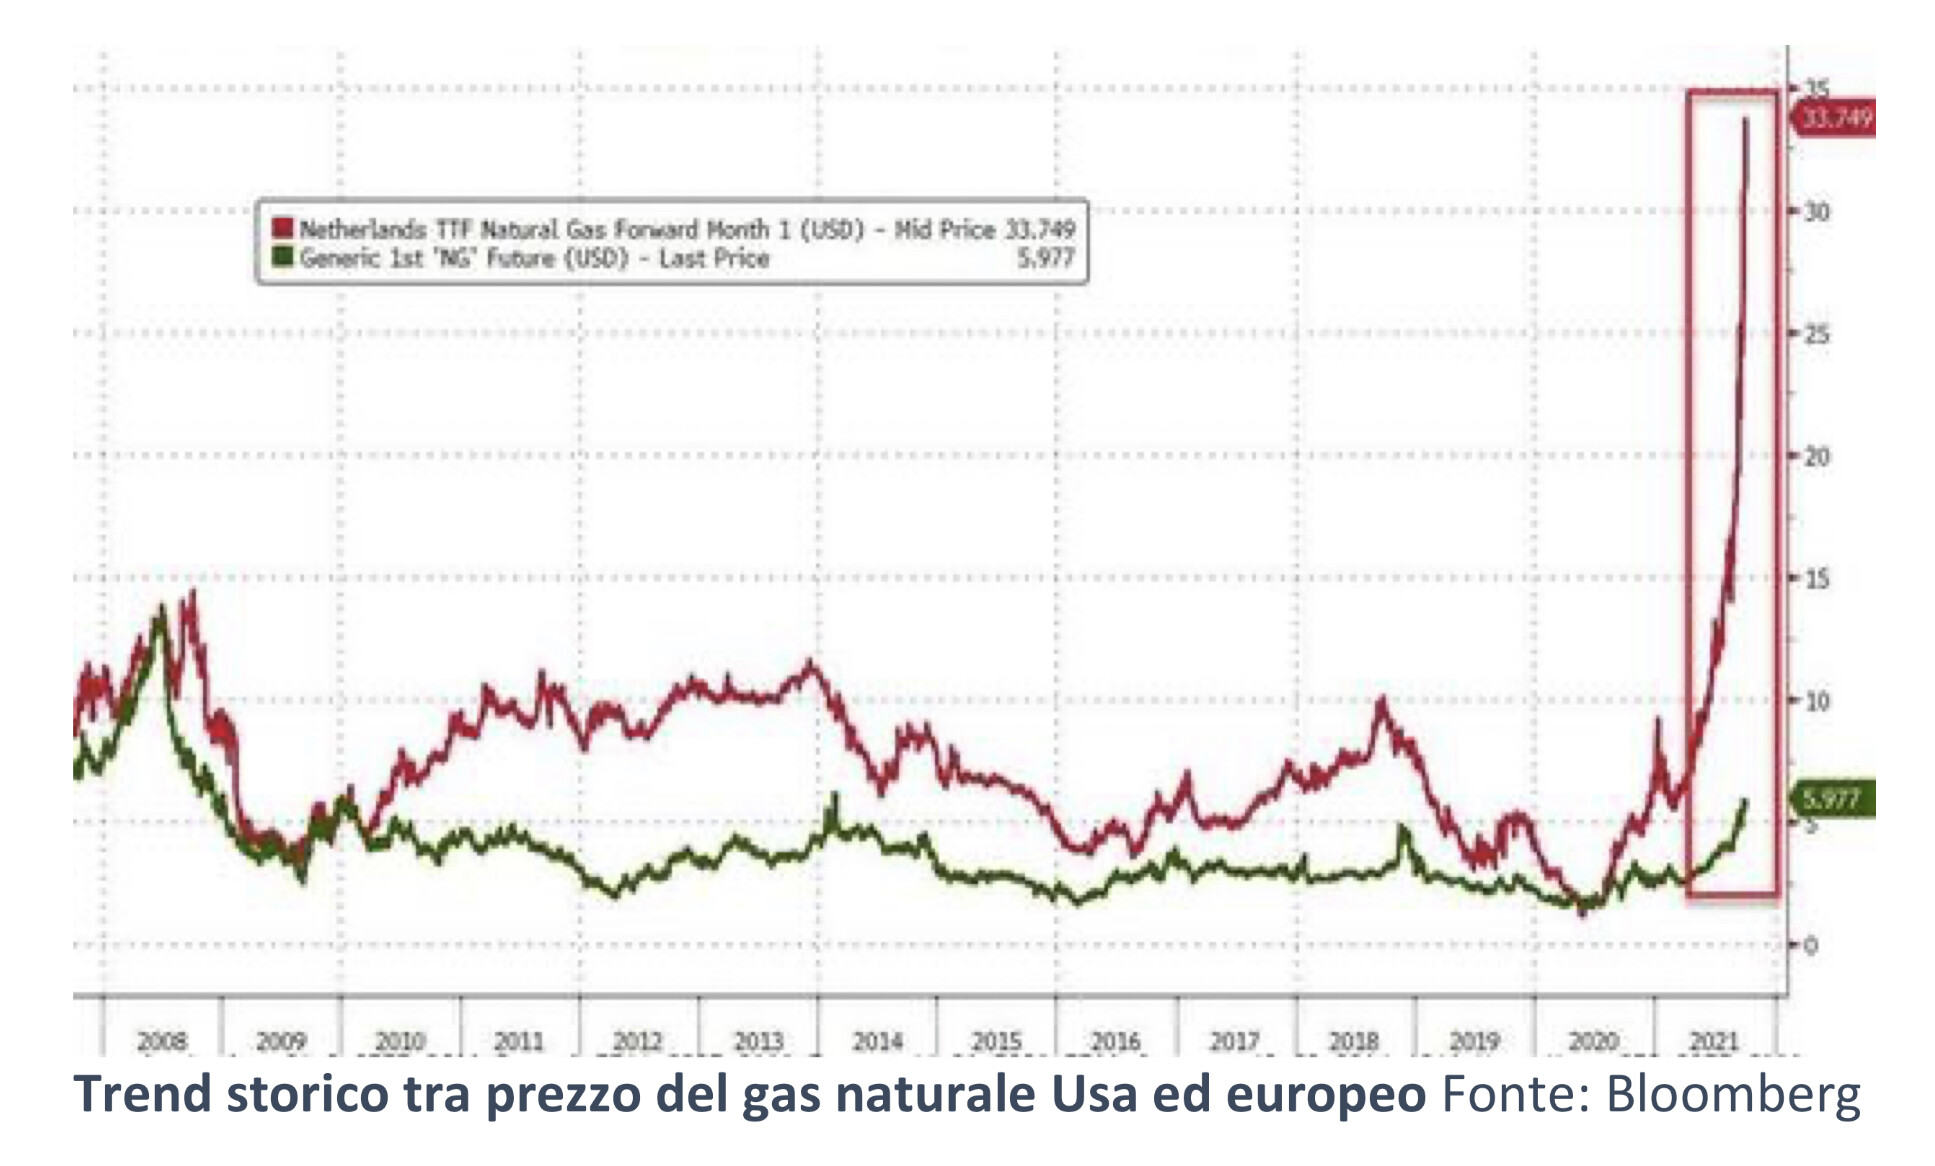
Petrolio a 80 dollari al barile, il massimo da sette anni! E il bello è che non è finita.il prezzo del gas è cresciuto molto di più, spingendo svariati produttori di energia elettrica a spostarsi sul petrolio per limitare i danni: solo questo fatto ha aggiunto circa mezzo milione di barili al giorno alla domanda mondiale di petrolio, tornata dopo il crollo pandemico a crescere negli scorsi mesi più di quanto è tornata a crescere l’attività estrattiva.


La Compagnia Holding
IL RUOLO DELL’OPEC+

C’è dunque da attendersi nuove tensioni sui prezzi perché ieri l’OPEC+ (l’organizzazione dei produttori di petrolio che include anche la Federazione Russa) ha sì acconsentito ad accrescere la produzione di greggio, ma moderatamente e gradualmente, fino a raggiungere un incremento di 400mila barili, dunque meno dell’ accresciuta domanda.

La Compagnia Holding
Se a questo ragionamento si aggiunge la considerazione del fatto che le scorte strategiche di petrolio e gas sono quasi dappertutto molto basse e che dunque governi, produttori e distributori stanno soltanto aspettando il momento buono per ricostituirle, ecco che non si intravede la fine del tunnel che sta portando verso la soglia psicologica dei 100 dollari al barile il prezzo del petrolio.

MA IL GAS È CRESCIUTO DI PIÙ

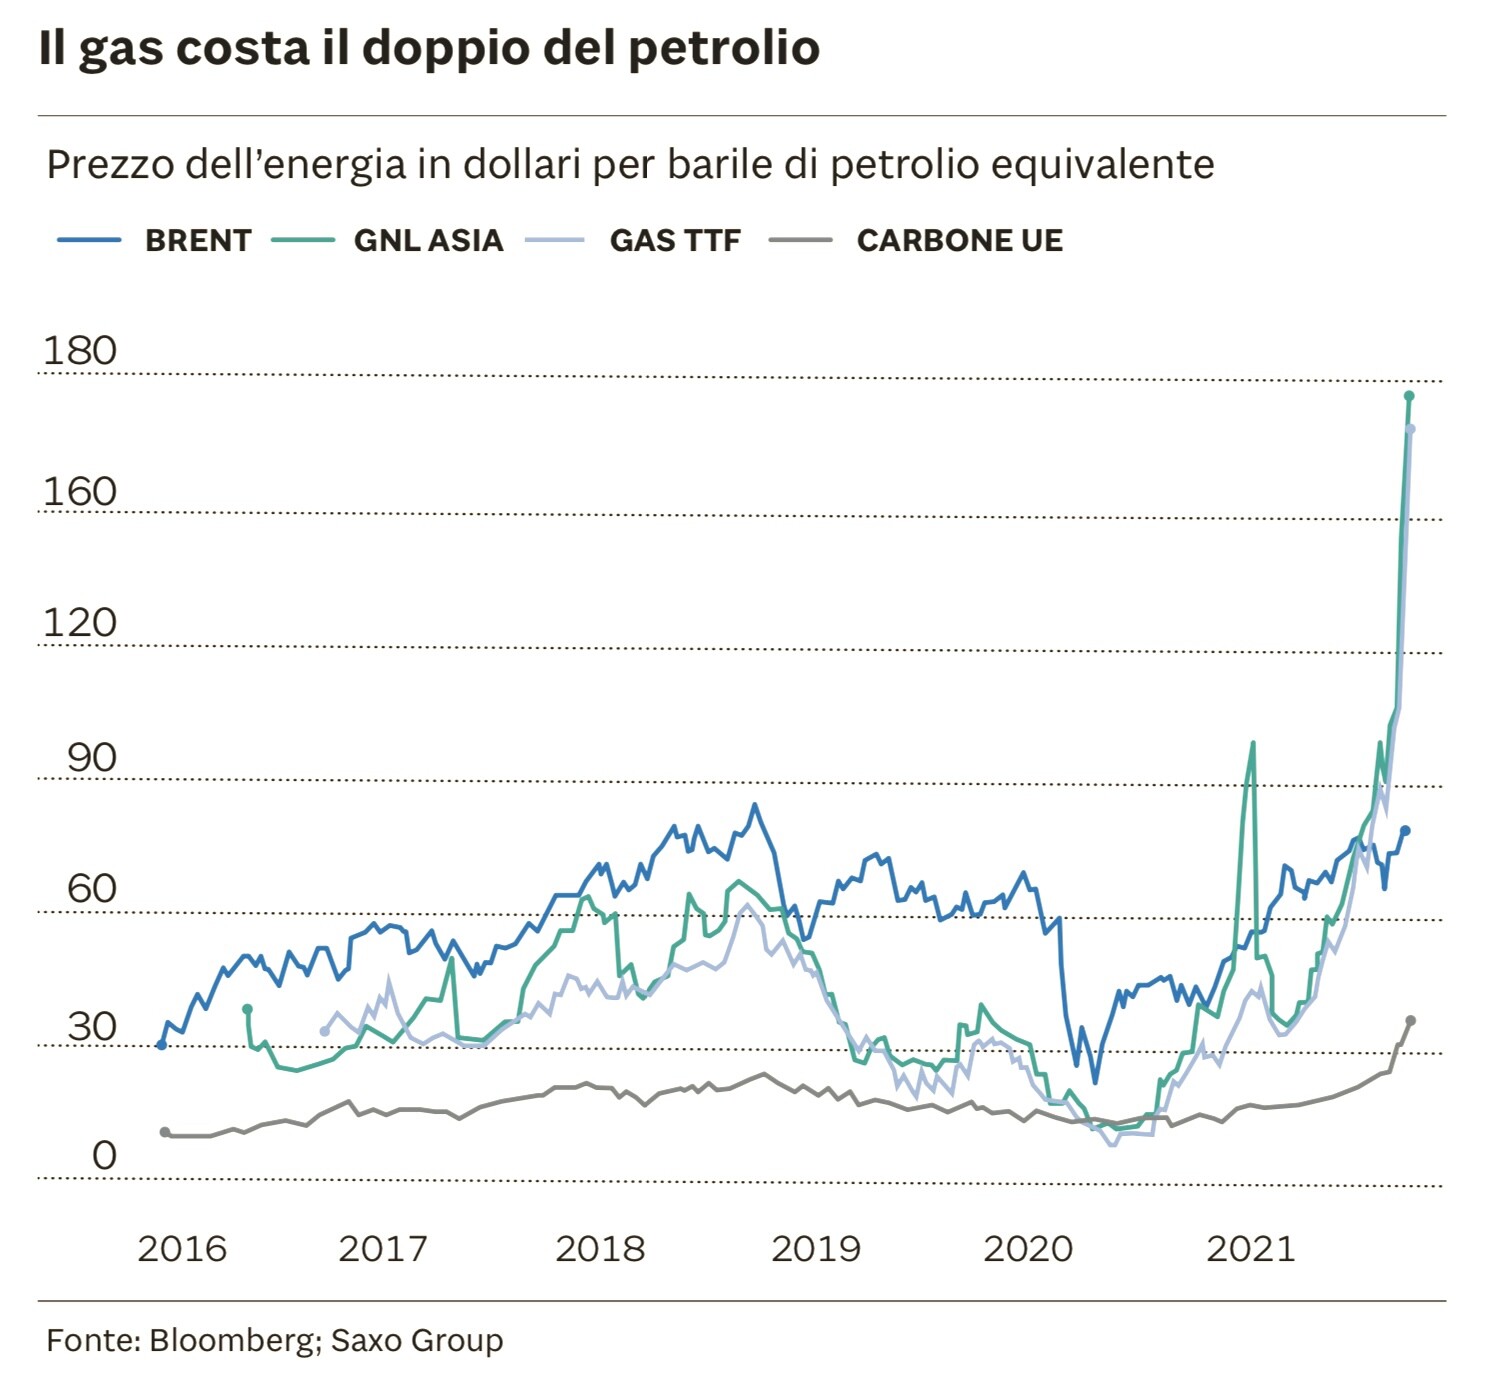
D’altronde se volessimo fare un paragone, il prezzo del metro cubo di gas naturale è cresciuto fino ad un livello equivalente a circa 180-190 dollari al barile di petrolio (cioè di circa il doppio della crescita del prezzo del petrolio sul mercato), seminando il panico persino tra gli intermediari, molti dei quali potrebbero rischiare il tracollo finanziario perché, di fronte a una tale impennata, avevano nei giorni scorsi scommesso su un ribasso.


La stessa America, che produce più materia prima energetica di quanta ne possa consumare (e dunque la esporta) è preoccupata per le conseguenze dolorose che ciò potrebbe scatenare sull’economia reale (l’incremento quasi scontato della velocità di circolazione della moneta), che rischia di trovarsi di fronte all’ennesima fiammata inflazionistica dopo che le autorità monetarie e politiche si erano sperticate sulla “temporaneità” del rialzo dei prezzi.

E ARRIVA LA SVALUTAZIONE MONETARIA

In un precedente articolo avevamo fatto notare che era andata più o meno nello stesso modo all’inizio degli anni ‘70, quando però il mondo non affogava nei debiti e in una marea di derivati finanziari come oggidì, con i quali stavolta si può “scherzare” molto meno di allora nel lasciare che i tassi di interesse rincorrano la svalutazione monetaria.

La Compagnia Holding

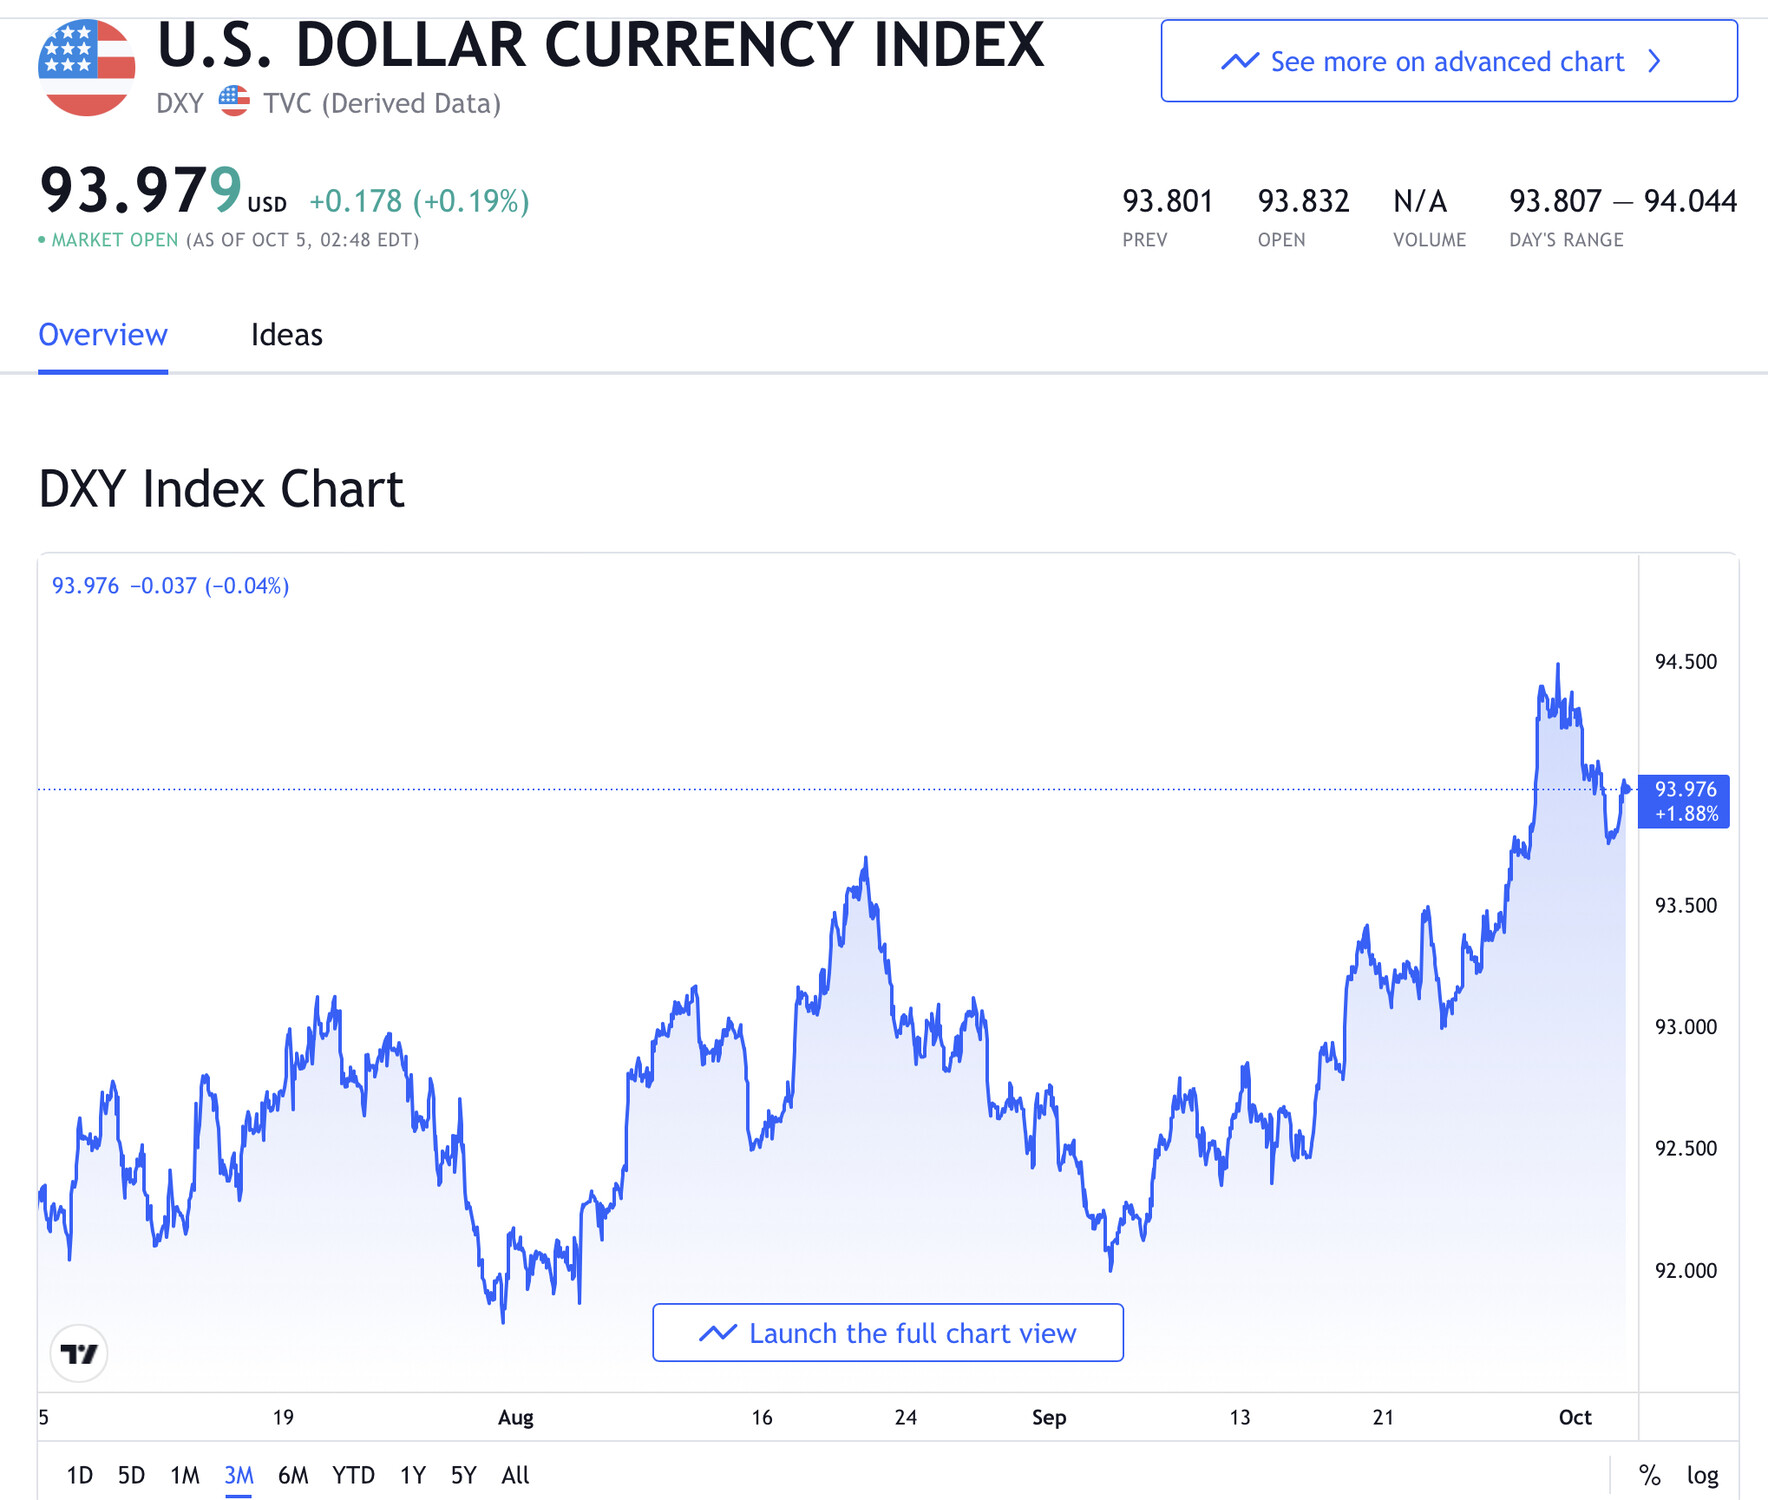
Non a caso il Dollaro è risalito bruscamente la scorsa settimana e rischia di proseguire la tendenza al rialzo. Questo rischia di indurre ulteriore tensione sul prezzo delle materie prime, paradossalmente più preoccupando che facendo gioire i paesi emergenti, i debiti finanziari dei quali rischiano di rivalutarsi più dell’incremento dei ricavi da export.

I media ne parlano assai poco ma i governi di tutto il mondo sono in allarme, e stanno correndo ai ripari in ordine sparso, senza un opportuno coordinamento. Soprattutto dopo aver strombazzato ai quattro venti la necessità di ridurre le emissioni nocive, sostituendo le fonti energetiche di origine fossile con quelle da fonti rinnovabili.

BORSE GIÙ-PREZZI SÙ E, TUTTAVIA…

Concludiamo con due grandi -ma non scontate- ovvietà: 1) l’economia globale rischia ulteriori rallentamenti che sono l’esatto opposto di ciò che poteva sperare sino a pochissimi mesi fa, e 2) le borse (come anche le quotazioni dei titoli a reddito fisso) non potranno che accusare il colpo, quantomeno a livello psicologico.

Dunque ciò che è destinata ad amplificarsi è principalmente la volatilità, sebbene non necessariamente possa essere a rischio il livello finale dei listini (quello di fine anno, utile per calcolare la performance di chi amministra patrimoni), dal momento che c’è pur sempre in circolazione molta liquidità ancora a caccia di occasioni.

LA PROBABILE RINCORSA DEI SALARI

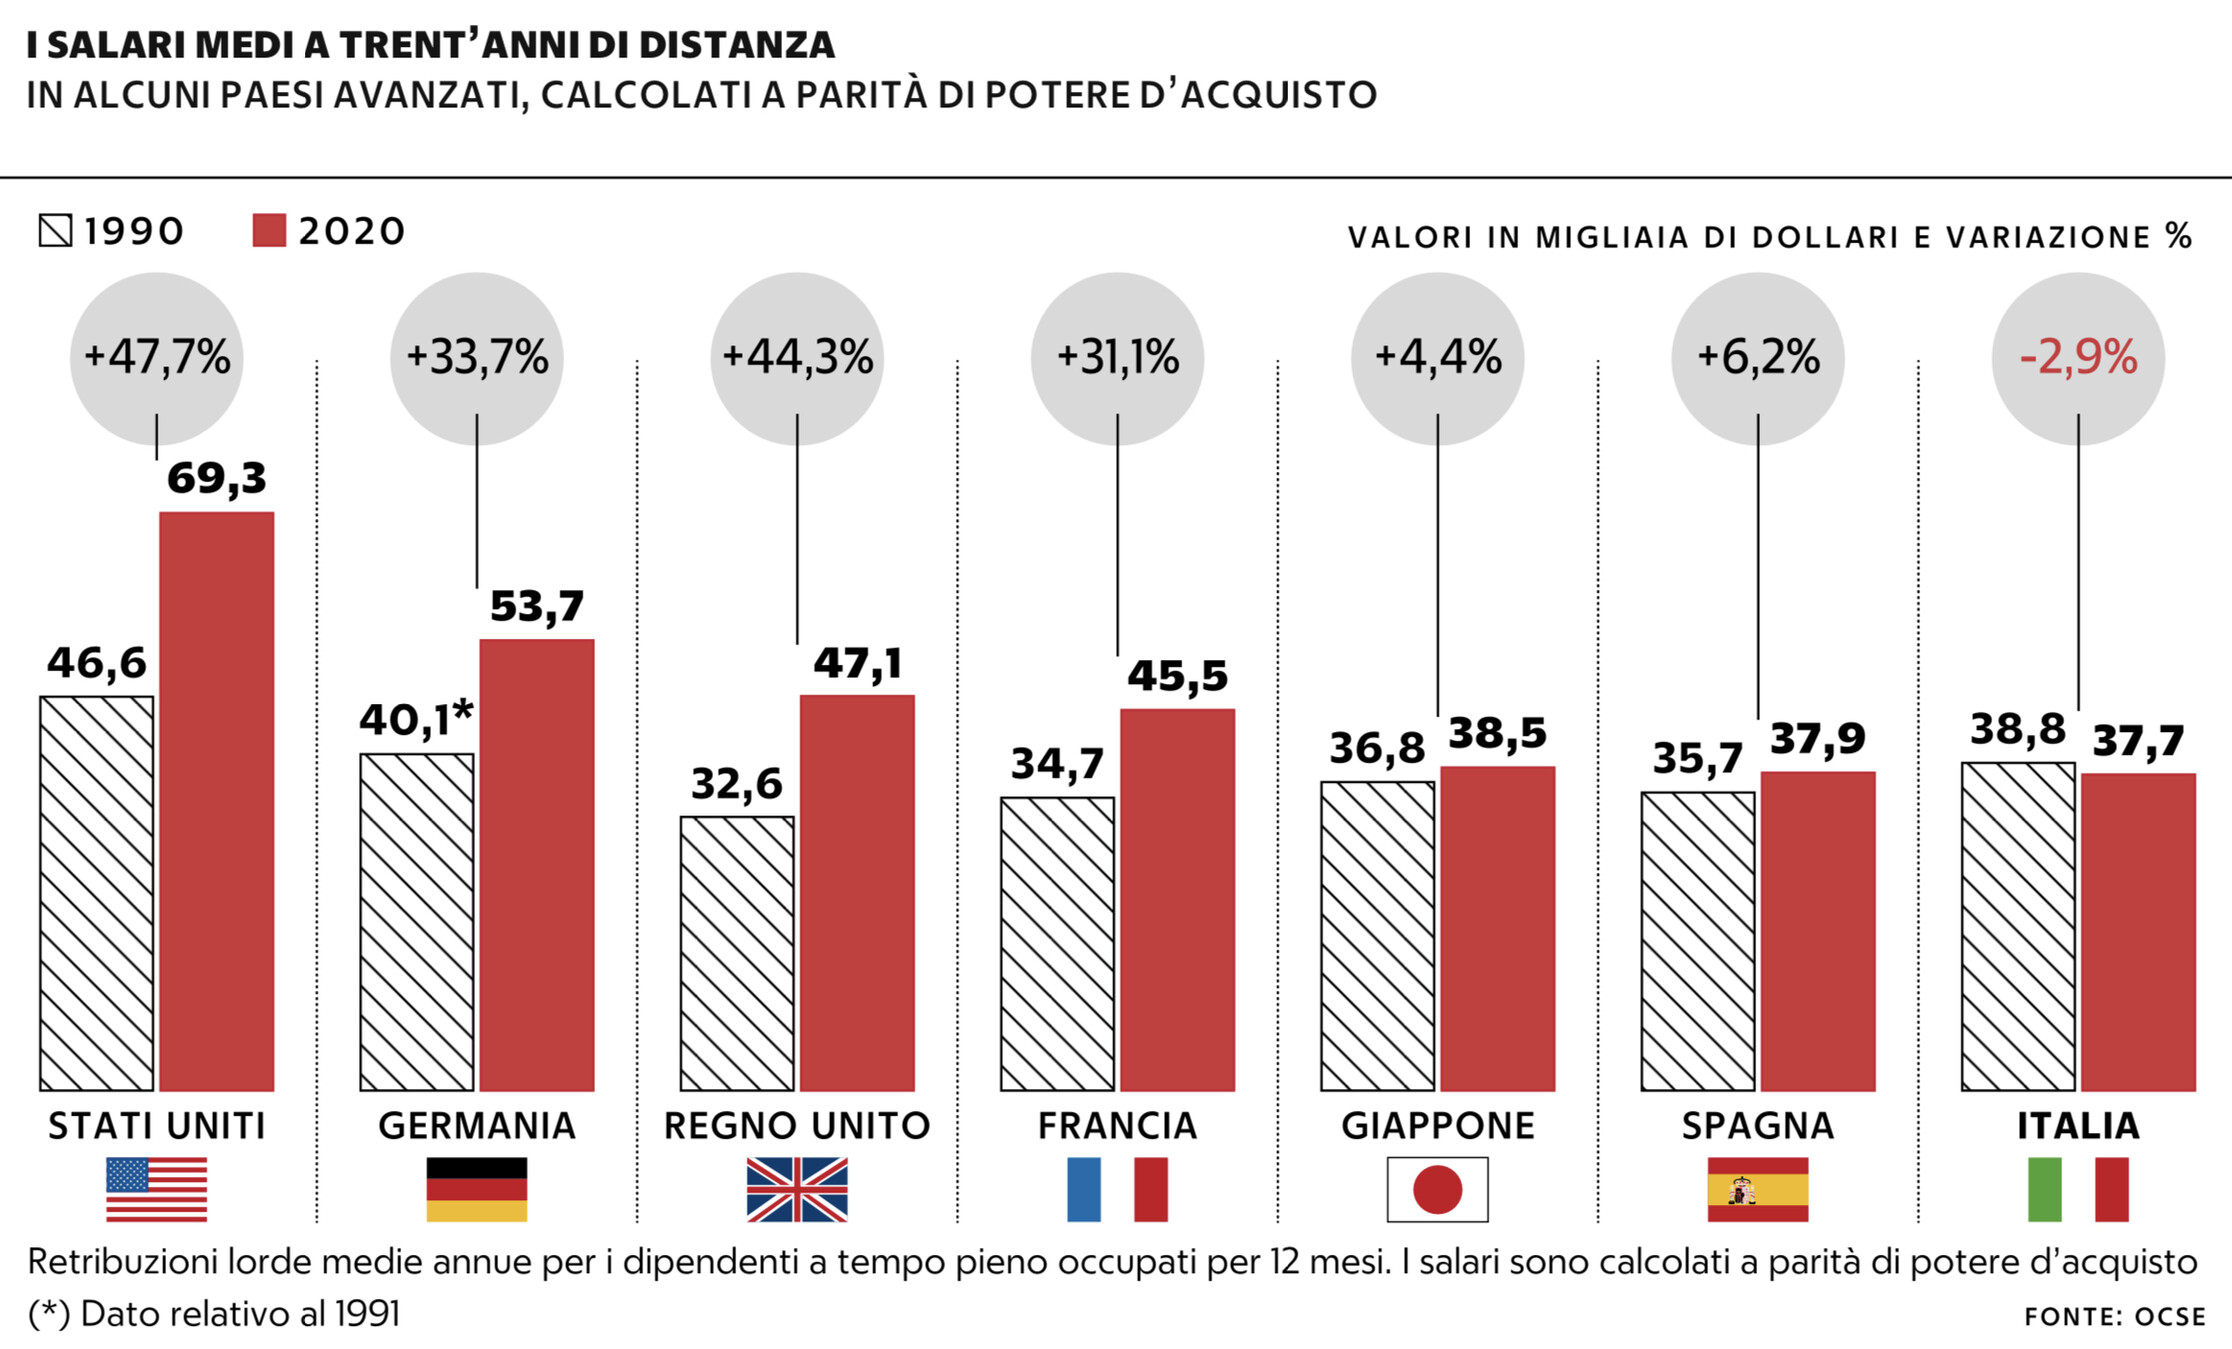
Un’ultima considerazione riguarda l’economia de’noantri: l’Italia ha sino ad oggi sperimentato una forte deflazione salariale, che ha compresso i consumi e trattenuto la risalita dei prezzi al consumo. Il paragone con gli altri paesi industrializzati lo si può leggere da questo grafico ed è impietoso: nel periodo dì riferimento il nostro potere d’acquisto si è praticamente dimezzato rispetto agli Stati Uniti d’America.

La Compagnia Holding
Ma l’arrivo probabile dell’inflazione a due cifre porrà più dì un problema dì rivalutazione dei salari e della conseguente tenuta dei conti pubblici, dal momento che una parte importante (più dì un terzo) dì tutti gli assunti sono dipendenti della pubblica amministrazione!

Stefano di Tommaso


CHI SOSTERRÀ L’EXPORT ITALIANO?

La Compagnia Holding
Apparentemente le notizie sono eccellenti per l’economia italiana: il primo semestre dell’anno ha visto una straordinaria ripresa dei volumi di produzione ed export della macchina industriale nazionale. Ma il successo per l’economia del nostro Paese è meno scontato di quanto sembri, a causa del potenziale spiazzamento delle piccole e medie imprese italiane derivante dall’elevata tassazione, e a causa dell’inflazione e del rischio di non trovare sufficiente credito. In questo il governo italiano sta facendo molto ma non ancora a sufficienza.


OTTIMI RISULTATI INDUSTRIALI NEL PRIMO SEMESTRE

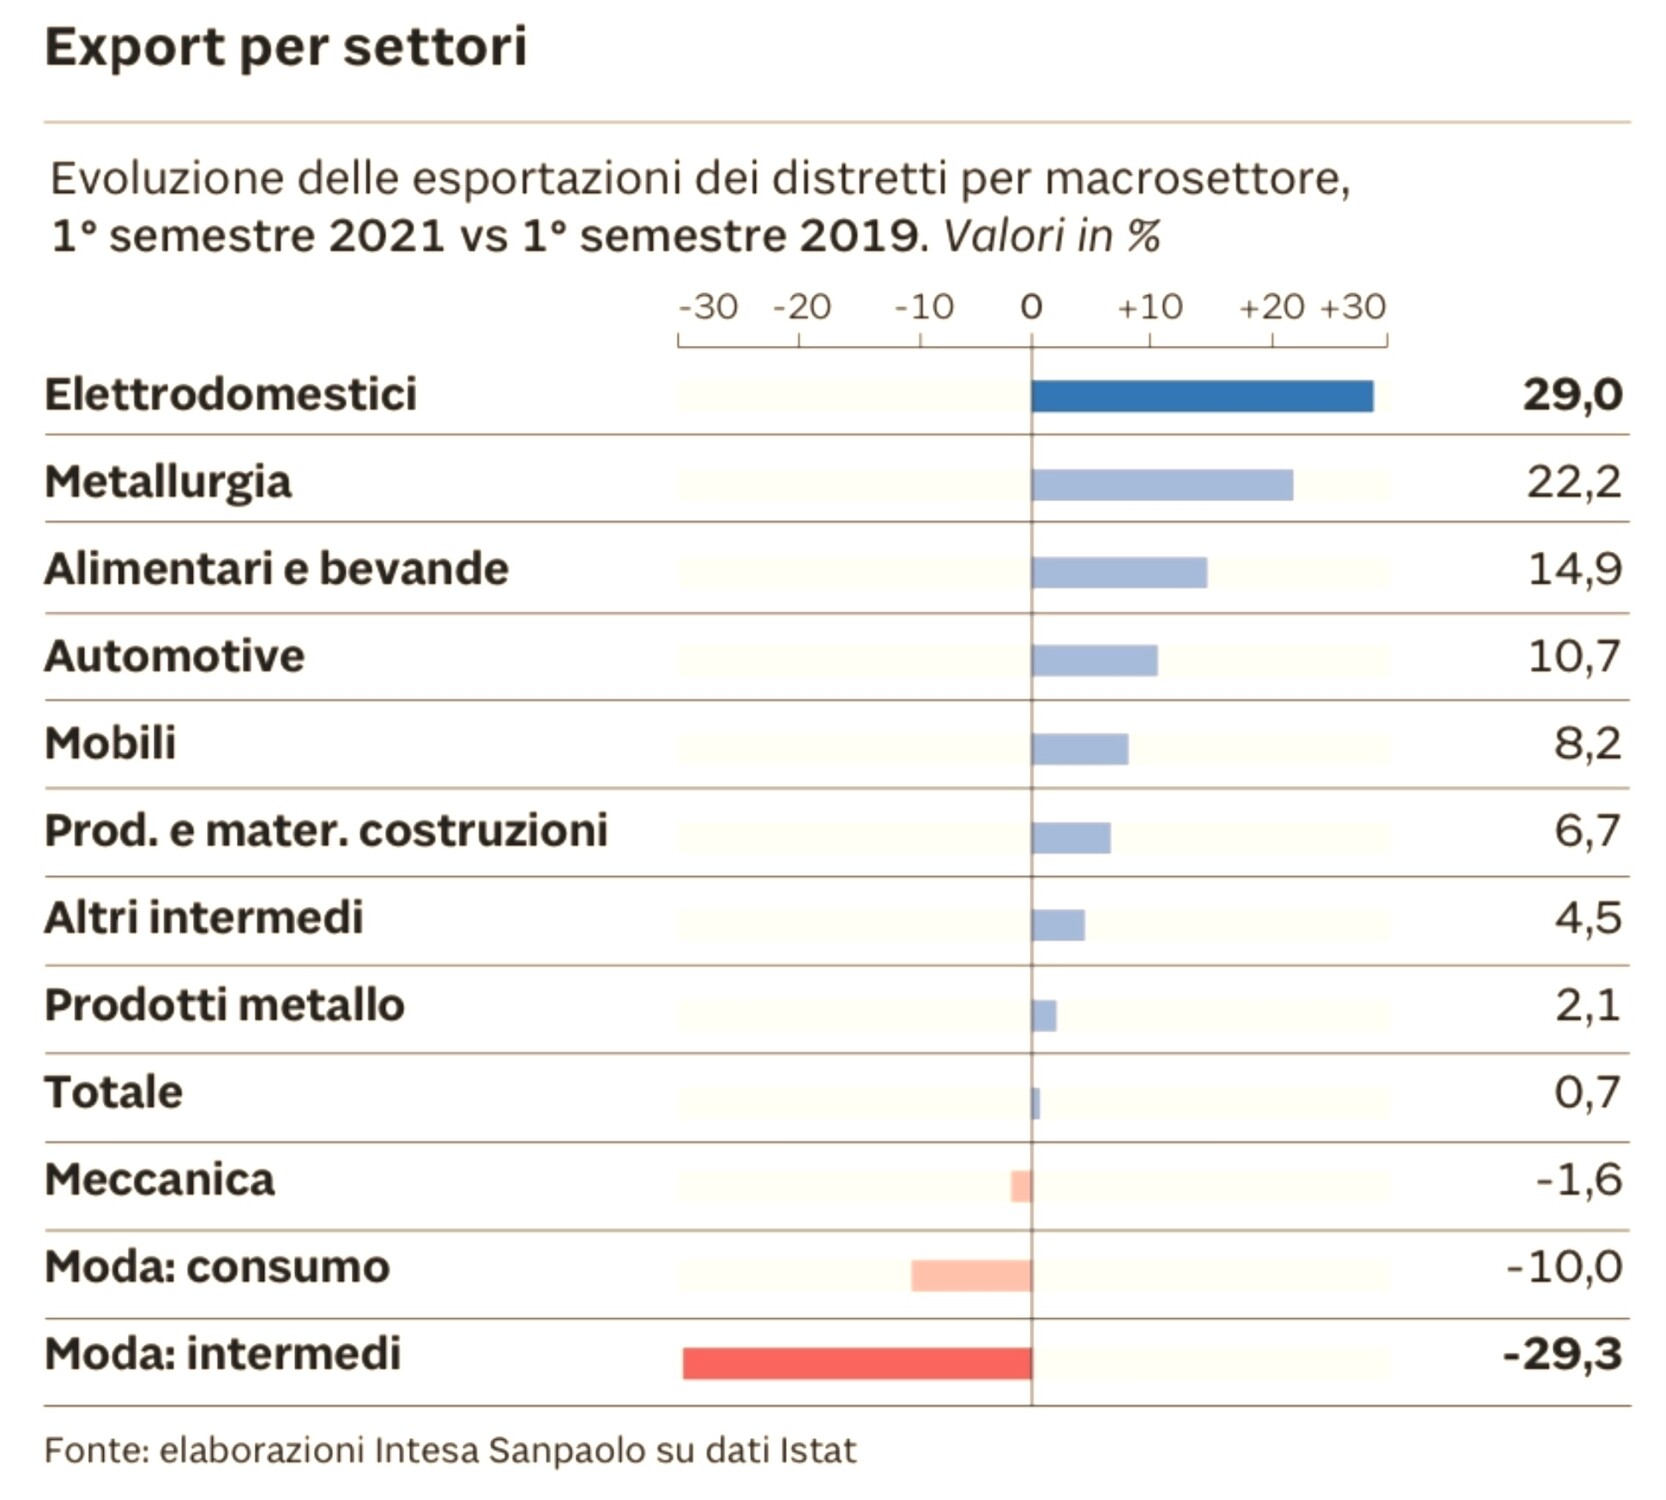
La direzione corporate di Intesa San Paolo ha presentato nei giorni scorsi i risultati di un’indagine sui 158 distretti industriali italiani, i cui risultati appaiono estremamente lusinghieri per il primo semestre 2021: nuovo record dell’export nazionale nei 6 mesi a quasi €65 miliardi (oltre quelli del 2019), 145 di essi appaiono in crescita (il 92%) e 101 distretti produttivi sono andati oltre i livelli del 2019.

Come si può leggere dal grafico sotto riportato, primeggiano nella crescita delle esportazioni i produttori di elettrodomestici, metallurgia, arredo e costruzioni. Poco sotto i livelli del primo semestre 2019 l’export del settore meccanico, mentre è ancora pesantemente dietro ai livelli pre-covid il sistema moda (-29%) con gli altri beni di consumo (-10%) . In totale ci si attende per fine anno un avanzo commerciale dell’industria italiana di oltre 100 miliardi di euro.

La Compagnia Holding
Se dopo la crisi del 2009 ci vollero due anni per tornare ai livelli produttivi pre-crisi, dopo quella del 2020 sono apparentemente bastati soli sei mesi. Ovviamente è stato di sicuro complice di tale risultato la pesante riallocazione delle filiere di sub-fornitura della grande industria europea a favore delle imprese continentali, tra le quali quelle italiane sono spesso tra le principali terziste, anche se la festa rischia di durare poco.

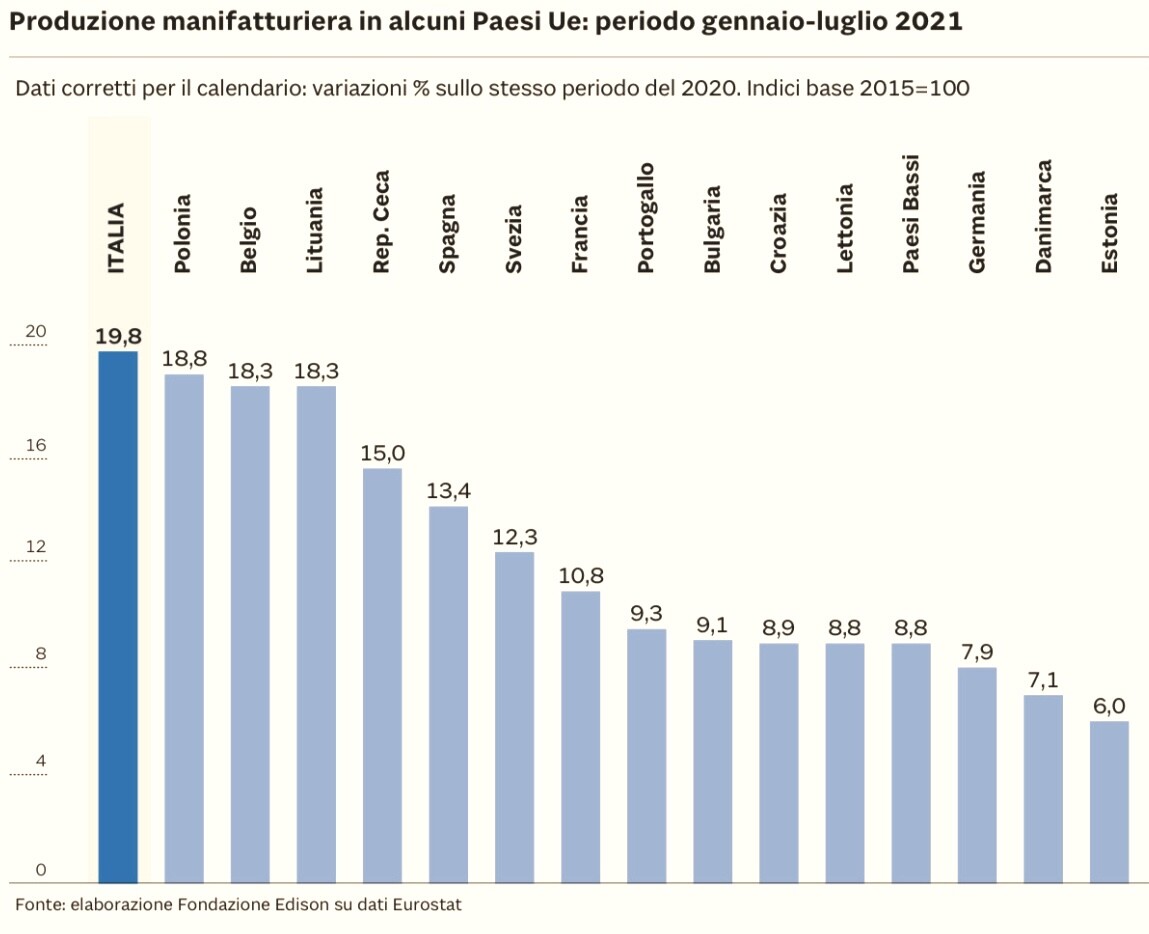
La performance industriale del resto d’Europa nello stesso periodo è stata infatti assai meno positiva, come si può leggere dalla tabella comparativa qui sotto riportata (la performance si riferisce al periodo gennaio-luglio 2021 rispetto agli stessi mesi del 2020, nei quali come è noto il nostro Paese aveva fermato più di altri la macchina produttiva) :

La Compagnia Holding
INFLAZIONE E CONGIUNTURA RISCHIANO DI ROVINARE LA FESTA

A preoccupare però sono i rincari di energia e materie prime scattati nel secondo semestre del 2021, che oggi minacciano le imprese di far azzerare i margini industriali accumulati nel primo semestre, oltre evidentemente ad un deterioramento complessivo del clima di ripresa e fiducia che si era diffuso all’inizio dell’anno.

Il rincaro delle materie prime cui assistiamo negli ultimi mesi è soprattutto l’inevitabile conseguenza del rimbalzo post-lockdown della domanda di energia, che si è scontrata con una carenza di offerta di idrocarburi derivante anche dalla pretesa di sostituire velocemente le tradizionali fonti energetiche di origine fossile (tipicamente petrolio, gas e carbone) con quelle rinnovabili come sole e vento. Non soltanto la produzione di energie da fonti rinnovabili non ha ancora raggiunto in molti casi l’efficienza necessaria a fare a meno dei sussidi pubblici (la cosiddetta “carbon parity”), ma non è ancora altresì sufficientemente assistita da adeguati sistemi di accumulo dell’energia prodotta nelle ore di punta.

La Compagnia Holding
Tecnicamente dunque l’ambizione di sostituire rapidamente le fonti energetiche tradizionali con quelle meno inquinanti è stata prematura. E il risultato è sotto gli occhi di tutti: la forte riduzione degli investimenti nell’estrazione di petrolio, gas e carbone (penalizzati dalle normative ambientaliste) ha determinato uno strozzamento dell’offerta delle materie prime energetiche di origine fossile e un deciso rincaro dei relativi prezzi. Questi ultimi hanno agito da detonatore per un rialzo generalizzato dei costi delle materie prime, che ha a sua volta provocato l’inflazione dei prezzi immediatamente a valle: quelli dei principali fattori di produzione dell’industria.

E poiché in molti casi la concorrenza e la subalternità di fornitura di parecchie piccole e medie imprese italiane mei confronti delle grandi multinazionali non consente di scaricare a valle il rincaro subìto nei costi dei fattori di produzione, ne consegue un pericolo per la stessa sopravvivenza di molti dei distretti produttivi italiani.

GLI INTERVENTI DI MARIO DRAGHI

Per una volta il governo italiano ne è stato perfettamente conscio ed è intervenuto silenziosamente ma efficacemente più volte, tanto nell’assicurare l’arrivo dei primi fondi europei, quanto nello sblocco di maggiori forniture di gas (con il sostegno all’apertura del North Stream, il gasdotto che passa dal nord Europa), come pure nel ridurre i limiti e le strozzature alla normativa per l’utilizzo degli incentivi alle ristrutturazioni edilizie (il cosiddetto “Superbonus”), e infine nell’evitare tensioni inflative e salariali con la fiscalizzazione di parte dei rincari della bolletta energetica.

La Compagnia Holding
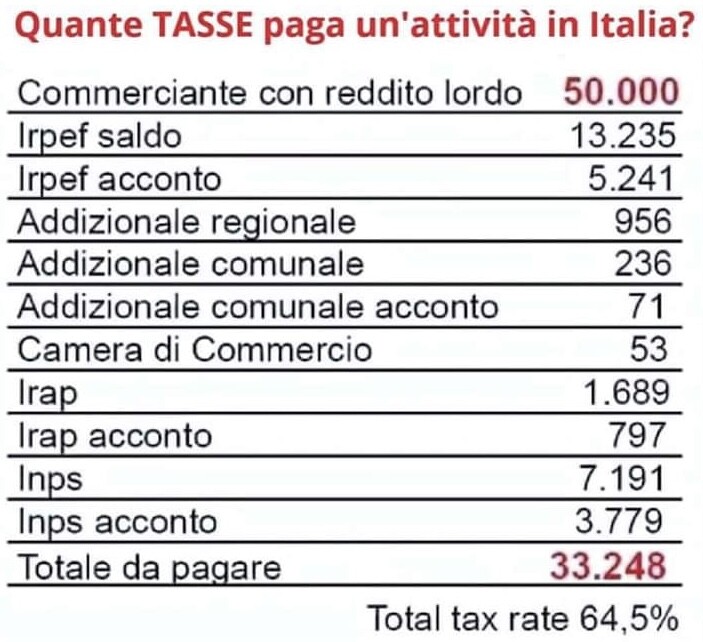
Ma la partita per le piccole e medie imprese italiane è ancora molto più complessa: se da un lato esse hanno bisogno di mantenere margini positivi tra costi di produzione e ricavi, dall’altro lato sono sottoposte ad una fortissima pressione fiscale (“vantano” il record mondiale di tassazione, come si può leggere dalla tabella qui accanto riportata), dall’altro ancora hanno anche bisogno di sostenere finanziariamente l’incremento di capitale circolante e, soprattutto, di tornare a investire.

Tutto questo mentre è in corso un duro scontro politico nel Paese circa le riforme economiche (e fiscali) e mentre la congiuntura generale del mercato finanziario rischia un deciso peggioramento, con il rialzo dei tassi d’interesse e i cali del mercato borsistico.

I RISCHI FINANZIARI PER LE PICCOLE E MEDIE IMPRESE

In Italia il 90% delle esigenze finanziarie delle piccole e medie imprese (PMI) è tutt’ora fornito dal sistema bancario, sul quale ha agito efficacemente nel recente passato la vigilanza della Banca Centrale Europea, allentando i requisiti patrimoniali richiesti nell’erogazione del credito e lanciando il cosiddetto “PEPP” (Pandemic Emergency Purchase Program) per fornire adeguata liquidità agli istituti di credito, che si è rivelato provvidenziale.

La Compagnia Holding
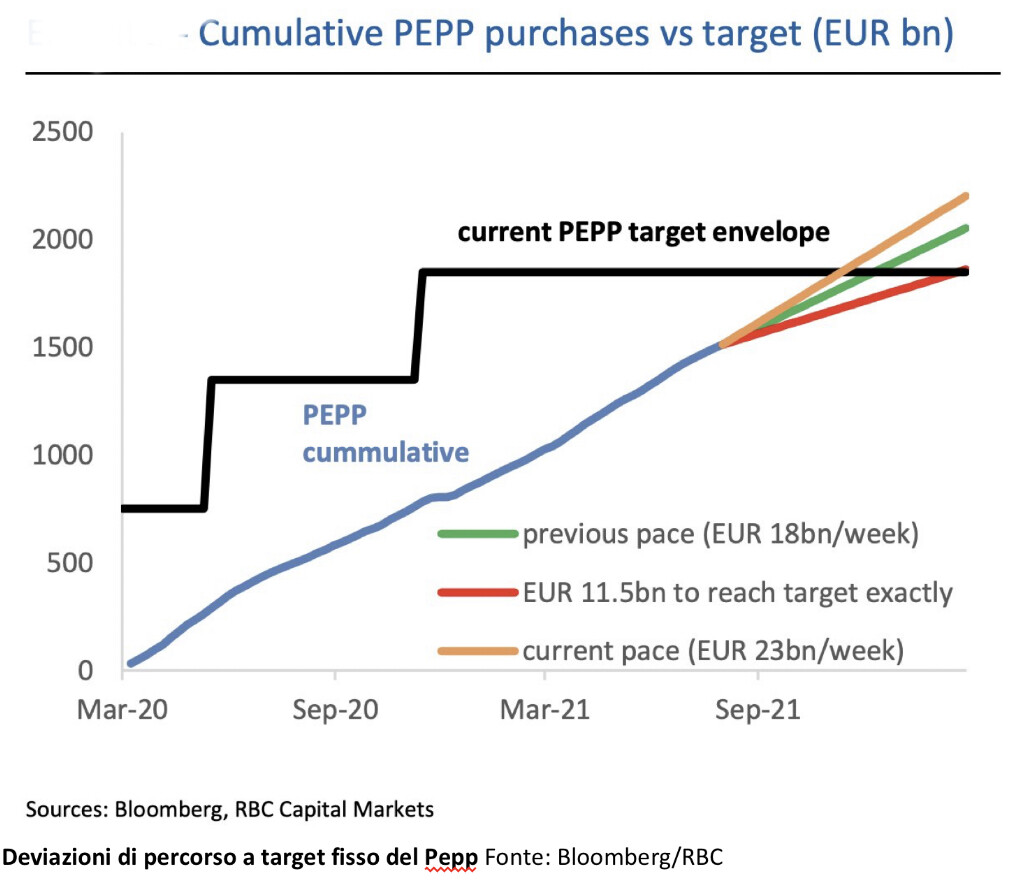
Il punto è che tali misure erano legate al raggiungimento dell’obiettivo di un’inflazione al 2% (fino all’inizio del 2021 c’era viceversa un serio rischio di deflazione) che oggi è stata ampiamente superata anche nelle statistiche (che notoriamente sono sempre in ritardo) mentre i livelli di erogazione del PEPP a Settembre stavano già eccedendo l’obiettivo programmato di 1700 miliardi.

L’inflazione in Germania ha viaggiato invece nell’ultimo mese al 4,1% e la media europea ha raggiunto il 3,6%. Il rischio dunque è che i paesi “frugali” del nord Europa possano richiedere la riduzione degli incentivi alla liquidità del sistema bancario nel timore che essi possano alimentare la spirale inflativa. Ciò ridurrebbe la provvista finanziaria per le banche italiane e a farebbe tornare a crescere il livello dei tassi d’interesse, cosa che andrebbe immediatamente a scoraggiare gli investimenti produttivi. Tutto questo mentre la domanda di produzione industriale è in crescita e l’esigenza di fare efficienza aumenta la necessità di modernizzare l’industria.

COSA FARE DUNQUE ?

Le imprese italiane sono state storicamente sottoposte ad una serie di svantaggi competitivi rispetto a quelle di quasi tutto il resto del mondo che andrebbero rimossi. Ad esempio:

  • il progressivo riavvio delle attività di riscossione delle cartelle esattoriali (ancora sospese in Italia causa pandemia) rischia presto di drenare molta liquidità al sistema produttivo e occorrerebbe procedere alla loro rottamazione;
  • al momento ancora non si parla di possibili de-fiscalizzazioni degli investimenti, che sarebbero tanto più necessari dal momento che l’orientamento politico nazionale non sembra ancora indirizzato alla riduzione delle aliquote di tassazione, per rimuovere la differenza con le altre imprese europee;
  • come si può dedurre da quanto sopra la situazione economica italiana è sì in ripresa (si parla di un rimbalzo del prodotto interno lordo di circa il 6% nel 2021, ma si confronta con un calo del P.I.L. del 9% dell’anno precedente) ma il rischio per le imprese nazionali è quello di non disporre di un adeguato supporto finanziario proprio mentre stanno subendo una forte riduzione dei margini;
  • resta certamente da prendere in seria considerazione un rilancio degli investimenti infrastrutturali, sui quali non si è ancora fatto abbastanza e che potrebbero contribuire non poco tanto al rilancio dell’economia reale quanto al miglioramento dell’ambiente generale nel quale si muove l’industria nazionale. Non soltanto nelle telecomunicazioni e nell’apparato viario (sebbene siano fortemente arretrati) ma anche nello sviluppo dei sistemi logistici intermodali, nella modernizzazione della pubblica amministrazione, nel supporto a ricerca, innovazione e start-up, negli incentivi atti a contrastare la fuga dei cervelli e degli imprenditori;
  • anche l’intera filiera turistico-ricettiva (ivi compresi i servizi connessi, l’intrattenimento e la ristorazione) è stata messa a dura prova dal lockdown e resta, dopo la crisi subìta, ancora fortemente danneggiata. Nei confronti degli operatori di quel settore ancora molto poco è stato fatto per supportarne tanto la ripresa dell’attività quanto gli investimenti, nonostante il nostro Paese contempli la maggior parte del patrimonio storico e artistico mondiale;
  • esistono numerosi incentivi e misure di supporto agli investimenti legati alle esportazioni, previsti dalla Simest (la finanziaria di Stato che finanzia le imprese italiane quando vanno all’estero), che tuttavia non hanno ricevuto nel recente passato sufficiente una copertura finanziaria. Ragione per cui molte imprese italiane che avrebbero potuto beneficiarne ne sono beffardamente rimaste escluse. Poter disporre finalmente di tali misure nei limiti di legge senza dover sottostare a bandi e infinite graduatorie potrebbe migliorare non poco la capacità di esportazione degl’Italiani.

Occorre in definitiva una forte presa dì coscienza al riguardo delle misure ancora necessarie per il sostegno all’industria nazionale, altrimenti la pandemia non ancora terminata passerà alla storia come la buccia dì banana che ha fatto scivolare l’Italia al livello dei paesi del terzo mondo! Il governo Draghi sta comportandosi oggettivamente nel migliore dei modi possibili ma la ripresa dell’occupazione dipende soprattutto dalla performance delle attività private, perché quelle pubbliche sono già finanziate in deficit e non potranno perciò ragionevolmente espandersi ancora.

Stefano di Tommaso


INVESTIRE IN TITOLI“ESG”CONVIENE?

La Compagnia Holding
Si fa un gran parlare dell’eccesso di valutazioni che stanno raggiungendo i cosiddetti titoli “ESG” (l’acronimo sta per Environmental, Social, Governance: si utilizza in ambito economico/finanziario per indicare investimenti che tengono in considerazione aspetti di natura ambientale, sociale e di gestione responsabile), e del fatto che, di conseguenza, la bolla speculativa che li ha spinti alle stelle possa essere sul punto di scoppiare. Nei giorni scorsi in cui le borse di tutto il mondo hanno perduto circa il 5% molti sono intervenuti a commentare le forti oscillazioni. A favore e contro dell’investimento ESG tuttavia intervengono diverse considerazioni. Proviamo a vedere quali.


La Compagnia Holdin

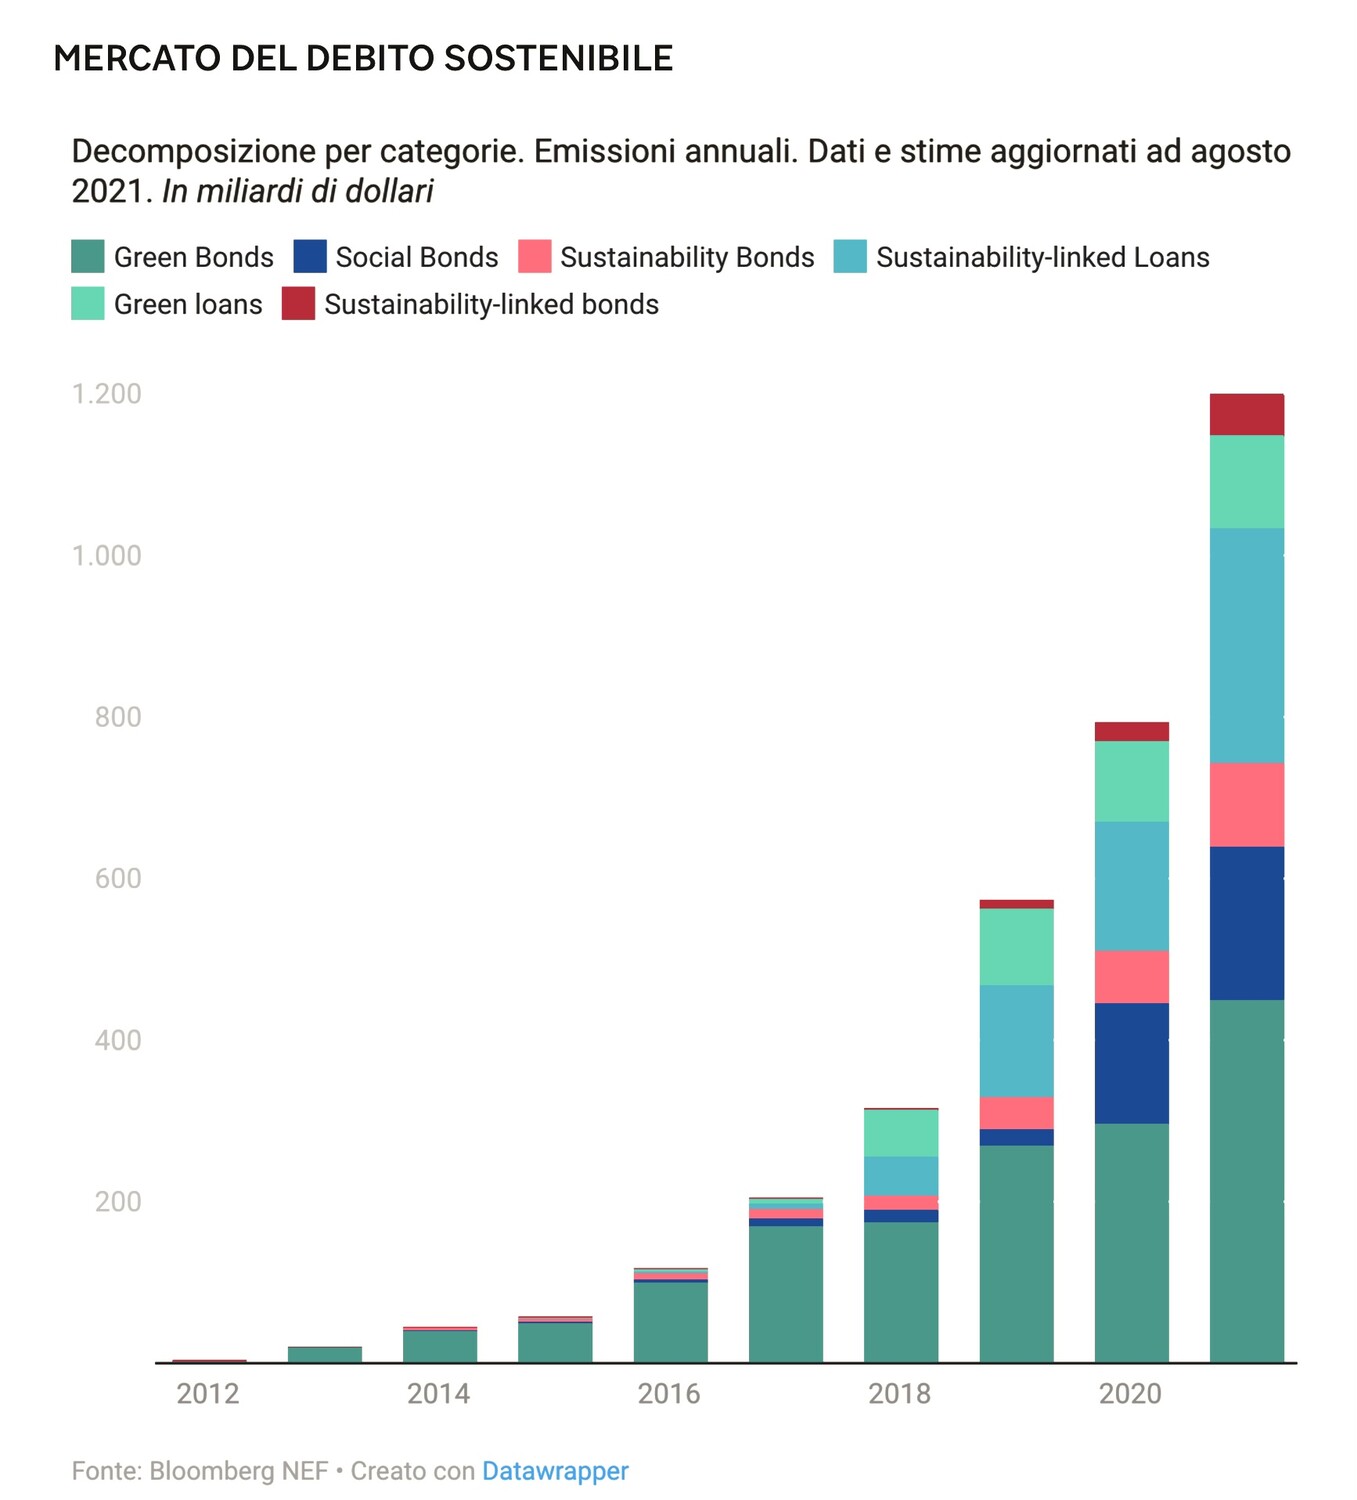
Dopo avere registrato un breve arresto con la pandemia, negli ultimi 12 mesi il mercato degli investimenti verdi è letteralmente esploso: solo nei primi 6 mesi del 2021 sono stati emessi dal settore privato e dai governi oltre 800 miliardi di $ di debito “sostenibile” (o altrimenti definito ESG); la stessa quantità collocata nell’intero 2020, che si era già concluso con una fortissima crescita (+39% annuo). Per il 2021 le stime più aggiornate puntano ad un controvalore di emissioni a livello globale di circa 1.200 miliardi di dollari (si veda il grafico qui sotto). Per capire l’accelerazione in corso, si consideri che a maggio scorso le grandi banche di investimento avevano stimato un livello di circa 860 miliardi per il 2021.

Il gruppo Enel, uno dei pionieri nel mondo per l’emissione di titoli “sostenibili” ha concluso lo scorso Giugno un’emissione di bond per il controvalore di €3.25 billion (US$3.83 billion).

Ma cos’è il Rating ESG (o Rating di sostenibilità)? La definizione data dalla CERVED è quella di ”un giudizio sintetico che certifica la solidità di un emittente, di un titolo o di un fondo dal punto di vista degli aspetti ambientali, sociali e di governance”.

ATTENZIONE A TRE FATTORI

Come possiamo allora individuare le imprese che possono godere di un buon rating ESG? CERVED sostiene che: le imprese devono mostrare attenzione a tre fattori:

  • quello ambientale (Enviromental): che considera i rischi legati ai cambiamenti climatici e quindi attenta alla riduzione delle emissioni di CO2, all’efficienza energetica, all’efficienza nell’utilizzo delle risorse naturali (es. acqua), che adotta politiche contrastanti all’inquinamento dell’aria e dell’acqua e allo spreco delle risorse naturali e alla deforestazione;
  • quello sociale (Social): che include politiche qualitative per l’ambiente di lavoro, per le relazioni sindacali, per il controllo della catena di fornitura, oltre che attenta alle diversità di sesso, abilità ed età, agli standard lavorativi, alle condizioni di sicurezza sul posto di lavoro, al rispetto dei diritti umani e ad una assunzione di responsabilità sociale a tutto tondo;
  • quello di governo societario (Governance): che riguarda l’etica e la trasparenza del governo societario e che riguarda la presenza di consiglieri indipendenti o non esecutivi, le politiche di diversità nella composizione dei CdA, la presenza di piani ed obiettivi di sostenibilità legati alla remunerazione del board, oltre che, le procedure di controllo, le policy e più in generale i comportamenti dei vertici e dell’azienda in termini di etica e compliance.

L’INDAGINE TRA 277 INVESTITORI PROFESSIONALI

Vediamo innanzitutto quanto è ampio il fenomeno dell’investimento in titoli marchiati ESG: da una recente indagine svolta da Campden Wealth (una società di ricerca basata a Londra) insieme con Global Impact Solutions Today (una società di consulenza) e la Banca Privata di Barclays, su un campione di 277 investitori professionali e istituzionali, l’86% degli stessi dichiarava che “l’allocazione di capitali su titoli che mostrano un buon rating ESG è essenziale per fare qualcosa per l’ambiente, dal momento che i governi non stanno facendo abbastanza”.

Secondo la suddetta indagine (Campden/GIST/Barclays) la percentuale dei titoli cosiddetti “impact” (cioè con un buon livello di rating ESG) acquisiti dai gestori di portafogli è passata quest’anno al 41% del totale contro il 36% del 2020 e il 18% del 2019. Dunque è arrivata a quasi la metà del totale più che raddoppiando rispetto a due anni fa. Il fenomeno è perciò particolarmente macroscopico perché lo si possa trascurare.

Se poi prendiamo il totale degli investitori “tradizionali” (quelli che in teoria sarebbero i più restii ad abbracciare politiche di investimento fortemente orientate) il addirittura il 48% dei medesimi afferma che i fattori ESG hanno giocato un ruolo nella selezione degli investimenti. Se invece prendiamo a riferimento i soggetti che investono “primariamente” in titoli ESG la loro quota sul totale degli investitori è cresciuta in due anni dal 13% del 2019 al 19% del 2021: quasi un quinto del totale!

Ma è soprattutto sui rendimenti da investimenti di tipo “responsabile” (dai quali perciò non ci si aspetta soltanto la performance) che arriva la vera sorpresa: il 60% dei gestori intervistati afferma di avere ottenuto ritorni in linea con le loro aspettative e addirittura un ulteriore 19% del totale afferma di aver fatto un miglior affare con quei titoli, dal momento che hanno sovraperformato rispetto alle aspettative.

UN BUON AFFARE

L’industria degli investimenti “verdi” pertanto sembra cogliere i classici due piccioni con una fava: se da un lato supporta la lodevole intenzione di avere un effetto positivo sull’ambiente, dall’altro lato sembra proprio che quattro quinti degli investitori afferma di essere soddisfatto dei risultati ottenuti in termini di guadagno. Cioè sarebbero anche un buon affare.

La cosa viene confermata da un’altra indagine relativa alla strategia di dividendi perseguita da Matrix, New York, che gestisce una massa di circa un miliardo di dollari e che ha separato tutti i titoli detenuti storicamente in portafoglio in due gruppi: uno relativo a quelli con buon rating ESG e un’altro relativo a tutti gli altri. Il risultato mostra come in media, negli undici anni dal 2010 allo scorso 30 giugno, il rendimento annuo in termini di dividendi dei titoli ESG ha superato il 12,5%, contro circa lo zero (in media) per i titoli non-ESG.

La Compagnia Holding
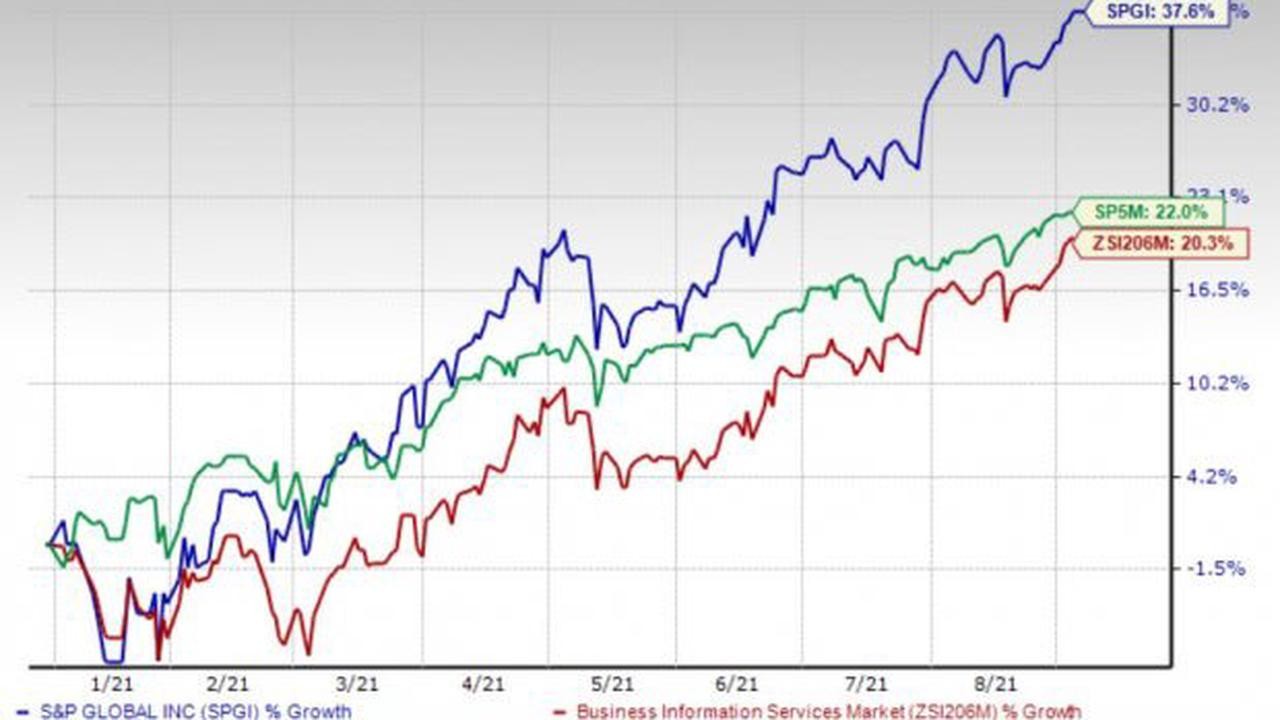
S&p global

Ovviamente il risultato è sicuramente stato “deviato” dal fatto che prima di questo periodo non c’erano quasi titoli con rating ESG e che quindi si è prodotto nel tempo un effetto-sostituzione (con l’arrivo di una maggior consapevolezza ambientale) che non è così scontato possa ripetersi anche in futuro.

Ci sono poi (come sempre) le trappole per investitori non esperti: i titoli (soprattutto azionari, dove il rating ESG non è abituale) che si “tingono” di verde con qualche accrocchio e che in realtà poco hanno a che fare con la sostenibilità ambientale. Da quei titoli bisogna stare alla larga soprattutto per il fatto che nel tempo le analisi di sostenibilità si fanno più precise e i “bluff” vengono puntualmente scoperti, con immancabili tonfi nelle quotazioni.

LA TENDENZA PROSEGUIRÀ

Quale conclusione trarre da questa indagine? Nessuna, a livello di solide indicazioni per il futuro. Ma come sempre d’altronde. A livello intuitivo possiamo soltanto notare che il momento è particolarmente favorevole e che l’esigenza di attuare un serio contrasto al cambiamento climatico è appena arrivata agli onori della cronaca.

Dunque è molto probabile che la tendenza a privilegiare titoli ESG tra gli investitori proseguirà ancora a lungo e inoltre, in questo momento di (probabile) metà ciclo, i titoli colorati di verde possono spesso essere considerati come più “resilienti” ad eventuali correzioni dei corsi…

Stefano di Tommaso