INVESTIRE COLLEZIONANDO
Rolex
La Compagnia Holding presenta una nuova rubrica dal titolo « Investire collezionando ». Affronterà temi legati al collezionismo e valorizzazione di beni ritenuti asset class d’investimento come: arte in generale, libri e manoscritti, gioielli e orologi d’epoca. La rubrica é a cura di Marika Lion, senior partner della sezione Art Wealth Advisory.


Oggi puntiamo su un’icona assoluta dell’investimento in orologi, il Paul Newman, cercando di cogliere i motivi del suo straordinario successo.
L’ascesa del Rolex Daytona Paul Newman nel firmamento dell’orologeria comincia da lontano per assurgere ben presto ad icona del collezionismo dell’ultimo ventennio.
Ritrarre la crescita del Paul Newman implica analizzarne gli step che dall’inizio degli anni 2000 ne hanno visto moltiplicare il valore, fino ad arrivare all’exploit del 2017, quando Phillips mise all’incanto il Paul Newman dell’omonimo attore. L’esemplare da cui è nato il mito.
La cifra record finale di $17.000.000 è entrata di diritto negli annali del collezionismo e non solo. Infatti, un risultato del genere non poteva non rimbalzare sulle più importanti testate economiche, coadiuvando sempre più player, anche istituzionali, verso un mercato che, già da tempo, ha visto affiancati ai canonici collezionisti, investitori che guardano all’orologio come un mero asset di diversificazione. Le ragioni dietro ad una crescita così sostenuta e, a tratti, vertiginosa deve essere ricercata nel cambiamento di tendenza avvenuto dopo quella che potremmo chiamare “prima era” del collezionismo, dove prevalevano segnatempo eleganti e complicati. Con il nuovo millennio e l’avvento di un approccio generalmente più informale, lo status quo è stato pian piano stravolto in favore di segnatempo sportivi o comunque più facilmente spendibili in contesti diversi. Nessun segnatempo ha saputo cavalcare quest’onda meglio del Paul Newman, il quale grazie ad un quadrante dal design intramontabile ha saputo resistere alla prova del tempo per giungere a noi più attuale che mai.
La Compagnia Holding

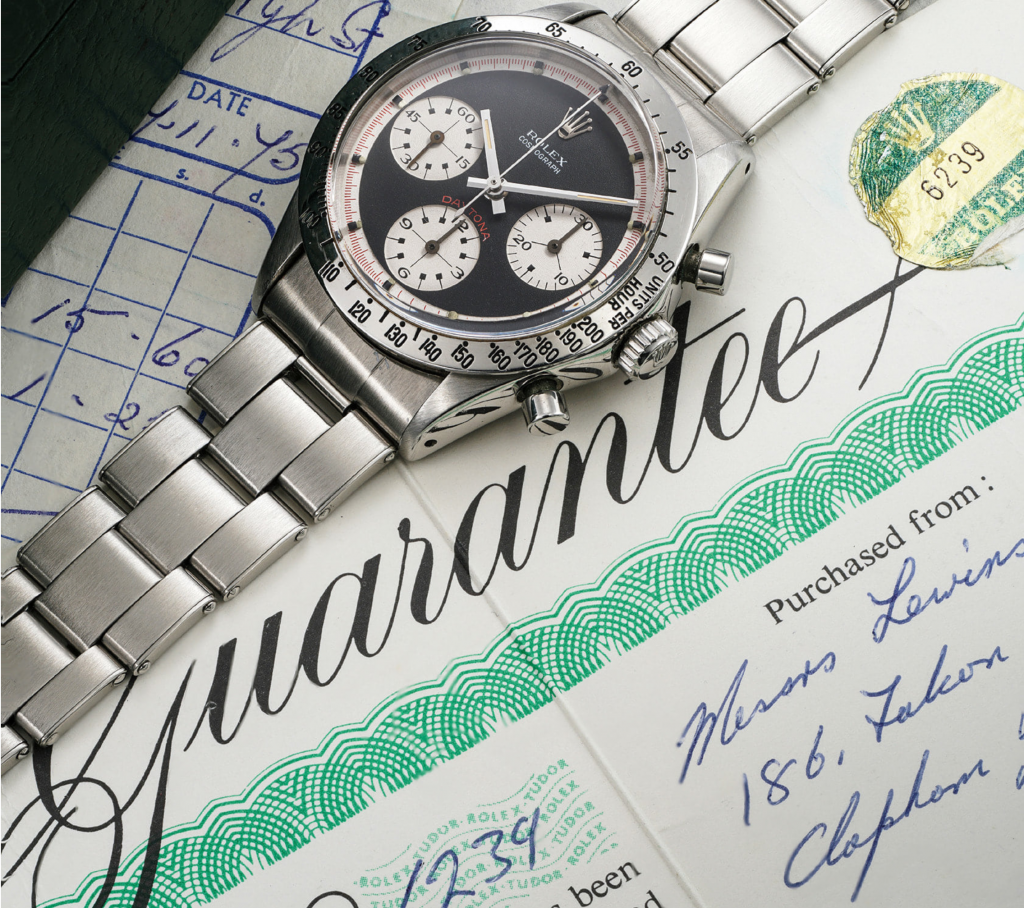
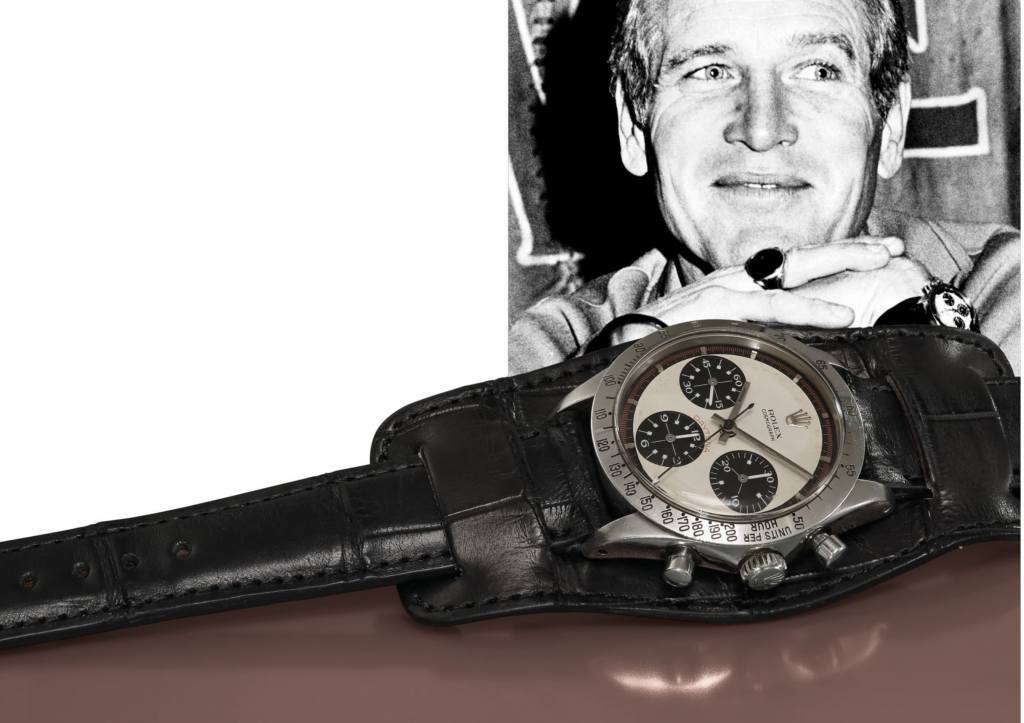
Occorre fare una piccola parentesi per definire cosa sia il Paul Newman. Paul Newman è il nome che i collezionisti, italiani, hanno conferito ad un particolare tipo di quadrante montato sui Daytona a carica manuale(prodotti tra il 1963 e il 1988). Il nome deve la sua origine al celeberrimo attore, il quale si vede ritratto spesso con un Daytona referenza( numero che Rolex attribuisce alla configurazione di un determinato modello, in questo caso il modello Daytona con referenza 6239 è stato prodotto dal 1963 al 1969) 6239 con quadrante Paul Newman al polso. Il quadrante Paul Newman è stato montato su tutte le referenze di Daytona a carica manuale, sia in oro che in acciaio ma non in maniera disordinata. A tal proposito gli appassionati sanno che, per ogni referenza, vi è un range di seriali di cassa ben preciso sul quale si può trovare un quadrante Paul Newman. Tale quadrante se montato su un seriale totalmente avulso da quelli accettati provoca una diminuzione del valore dell’orologio pertanto, è fondamentale affidarsi ad un advisor che conosca bene la materia.
Le origini collezionistiche del fenomeno Paul Newman sono collocabili attorno al 2005, quando l’oggetto passa dall’essere appannaggio di pochi, lungimiranti, appassionati a diventare l’emblema che meglio interpreta i gusti del nuovo corso. Sebbene fra il 2005 e il 2010 l’incremento delle quotazioni sia stato notevole ed il Paul Newman fosse già sulla bocca di tutti, mancava il tocco finale, un evento di portata internazionale che lo consacrasse una volta per tutte, anche agli occhi di investitori non strettamente legati al mondo dell’orologeria.
La Compagnia Holding

Consacrazione che si consumerà a pieno nel 2013, quando Christie’s presenta un’inedita asta tematica sul Rolex Daytona, iniziativa che si rivelò un successo senza precedenti. Successo abilmente ottenuto, utilizzando un mezzo con ampia risonanza come l’asta, al fine di collegare segnatempo di qualità eccezionale ad appassionati di tutto il mondo. In un solo giorno l’ascesa inarrestabile del Paul Newman era sotto gli occhi di tutti, con aggiudicazioni che fino alla settimana prima parevano impensabili e tali da renderlo il nuovo santo graal del collezionismo. Vale la pena sottolineare come quella del Paul Newman non sia stata né una moda, tantomeno un fenomeno localizzato, al contrario. Coloro i quali nel 2013 hanno creduto, investendo cifre considerevoli, in quest’icona sono stati ampiamente ripagati negli anni a venire, anni in cui il Paul Newman non ha fatto altro che accrescere le proprie quotazioni e la schiera di ammiratori. Una dinamica, quella appena riportata, non facile da riscontrare, in quanto un oggetto che ravvisa di colpo una crescita esponenziale è solitamente destinato ad una flessione più o meno lunga, per poi riprendersi. Questo non è stato il caso del Paul Newman che ha continuato imperterrito la sua scalata, dimostrandosi un investimento assolutamente e solido e remunerativo. Negli anni successivi tutte le vendite importanti risulteranno incentrate sulla qualità dell’orologio, ovvero lo stato di conservazione di cassa, quadrante e movimento che ha assunto ed assumerà sempre di più un ruolo centrale nello stabilire la quotazione di un Paul Newman. Nel 2018, a solo un anno di distanza dalla vendita del Paul Newman di Paul Newman, Phillips rincara la dose con un’asta il cui nome è tutto un programma. Daytona Ultimatum, il non-plus ultra del Rolex Daytona riunito in un’unica asta prima, l’occasione per ribadire e rafforzare il predominio del Paul Newman nel collezionismo odierno. Un evento finemente concertato che ha raccolto la passione di molti collezionisti venuti da tutto il mondo, sia per comprare ma soprattutto per assistere ad una vendita miliare. Venendo al presente, nel biennio 2020-2021, il Paul Newman ha dato un’esemplare prova di solidità, uscendo indenne dalla crisi provocata dal Covid-19, con quotazioni in continuo aumento.
Il ruolo del segnatempo come asset privilegiato è stato confermato dalla grande quantità di capitali che, in un momento difficile come questo, sono transitati verso il nostro mondo, che nonostante la giovane età si sta via via affermando come uno dei mercati più forti in circolazione. Un mercato dove, se coadiuvati da un advisor ompetente, si può investire con sicurezza ed ottenere grosse soddisfazioni, unendo l’utilità dell’investimento al diletto di ammirare sul proprio polso un oggetto dal fascino ineguagliabile.
Di seguito andiamo ad esporre alcuni dei risultati più eclatanti conseguiti dal Paul Newman negli ultimi anni.
Rolex 6239 Paul Newman di Paul Newman, Phillips 26 Ottobre 2017 – Venduto per $17.000.000. In una sala gremita si assiste ad una lotta serrata fra due offerenti telefonici che si contendono un oggetto che unisce orologeria, design e cinema. L’offerta iniziale di $ 10.000.00, al netto di una stima dagli 1 ai 2 milioni, chiarisce subito che quello è un gioco per pochi con la sala che, spiazzata, si ammutolisce per seguire il duello telefonico. Il risultato finale di $17.000.000 si conferma oltre le più rosee aspettative ma ben riflette l’interesse enorme attorno al Paul Newman.
La Compagnia Holding

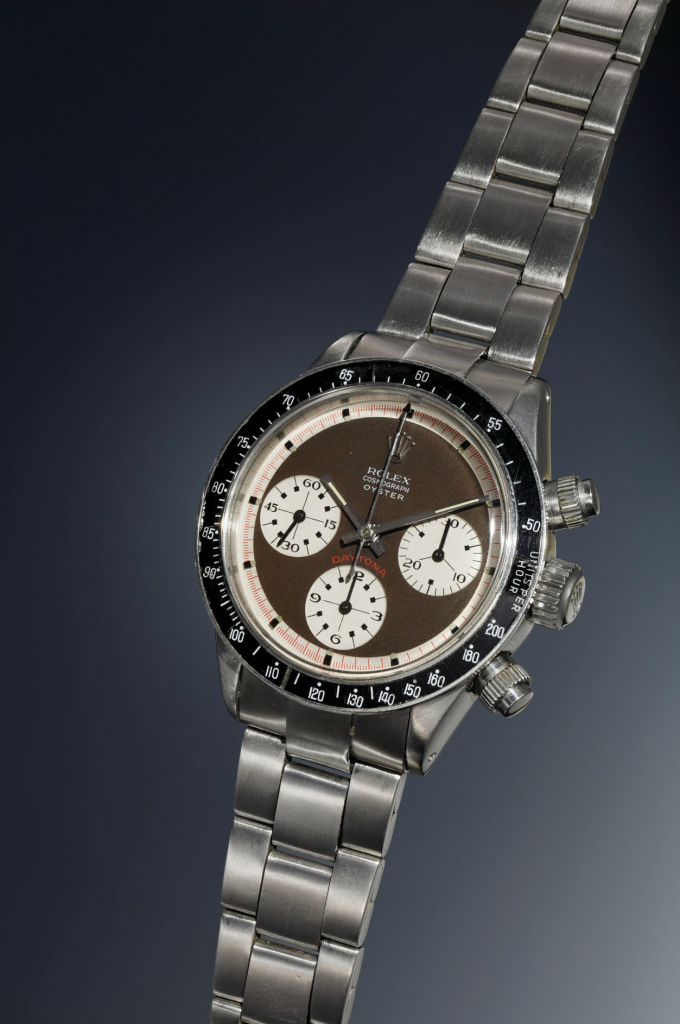
Rolex 6263 Paul Newman – Phillips 14 Maggio 2016 – Venduto per €1.830.000
La referenza 6263 costituisce uno dei Daytona più apprezzati di sempre e la versione Paul Newman anche una delle più costose.
A Maggio 2016, Phillips mette all’incanto un Daytona 6263 Paul Newman in una configurazione già molto rara di per sé ma resa pressoché unica dal viraggio che il quadrante, in origine nero, ha subito nel tempo fino ad assumere una tonalità marrone cacao che ha fatto letteralmente impazzire i collezionisti.
La Compagnia

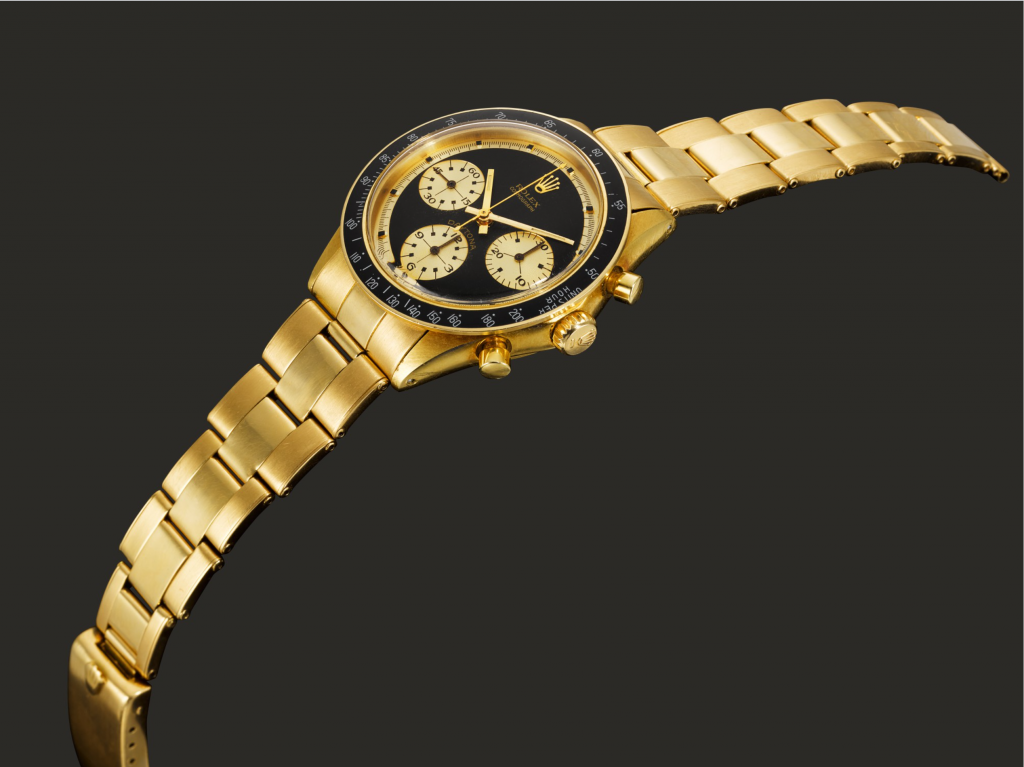
Rolex 6264 Paul Newman in oro, Sotheby’s 31 Luglio 2020 – Venduto per €1.400.000
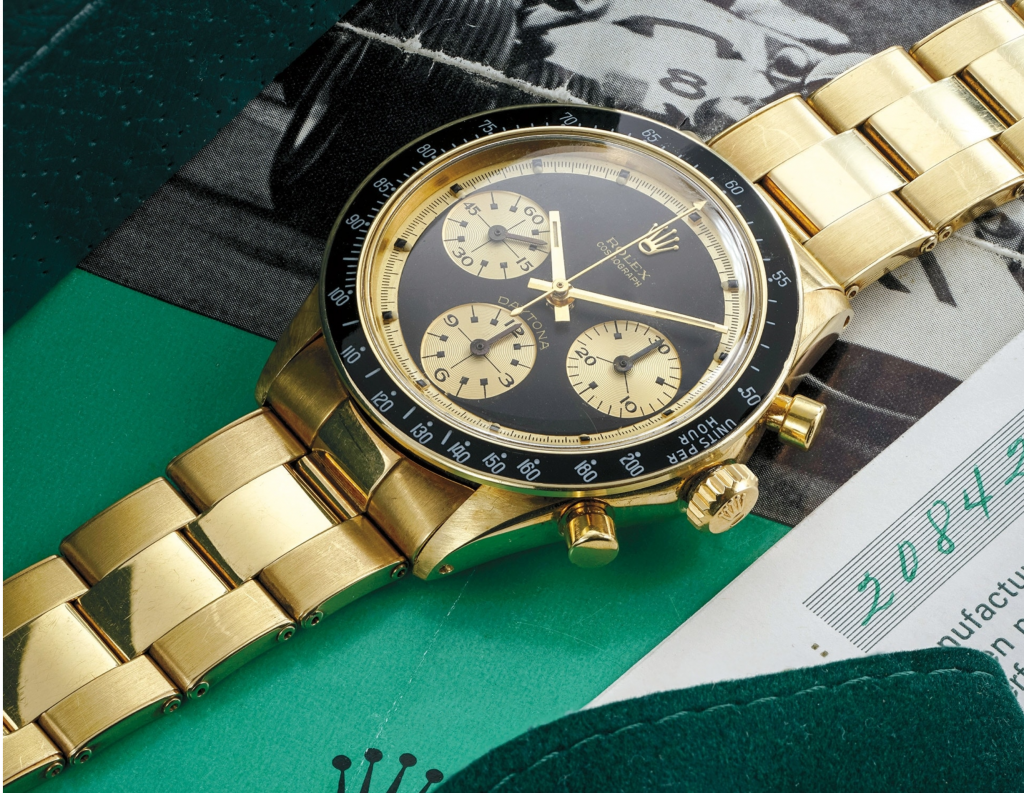
La versione in oro del Paul Newman risulta molto più rara di quella in acciaio, caratteristica messa bene in luce dalle aggiudicazioni degli ultimi anni che hanno visto gli esemplari in oro prendere il largo molto velocemente. Le condizioni eccezionali unite ad un quadrante molto raro hanno decretato il record assoluto per i Paul Newman in oro.
La Compagnia Holding

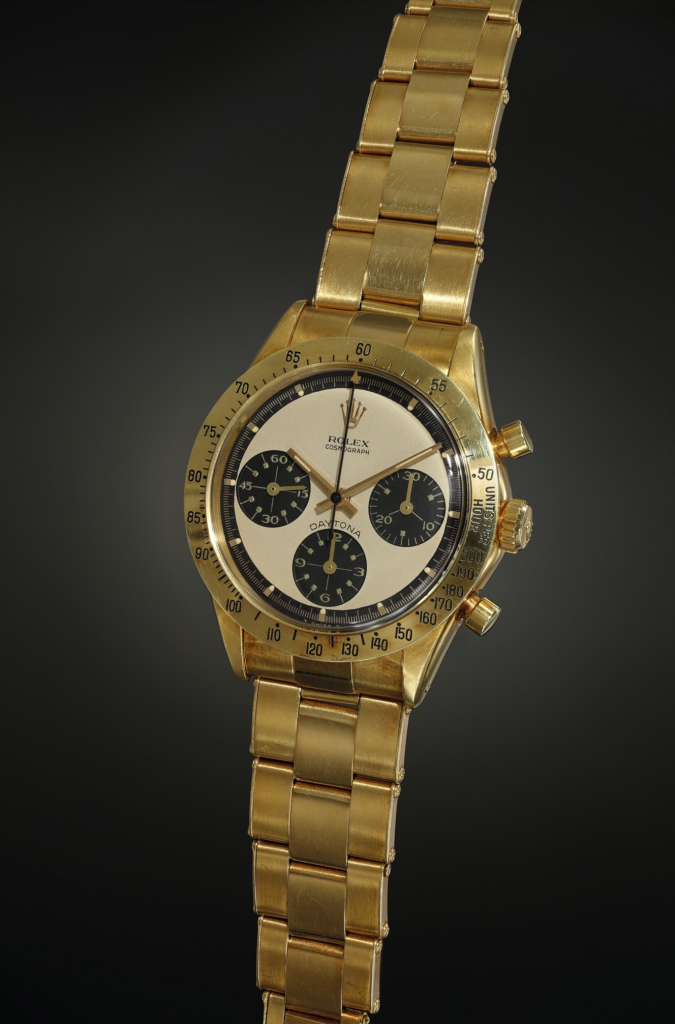
Rolex 6239 Paul Newman in oro, Phillips 12 Maggio 2018 – Venduto per €876.000
Il 6239 Paul Newman in oro è una delle configurazioni più rare in assoluto. Pochissimi sono i pezzi usciti da Rolex e tutti localizzati in un range di seriale di cassa ben preciso. Il 6239 ha rappresentato il primo Daytona della storia ed il primo su cui è stato montato il quadrante Paul Newman. Inoltre l’orologio scelto dal famoso attore, Paul Newman appunto, era un 6239(in acciaio). Di conseguenza non c’è da stupirsi se tale referenza occupa un posto speciale nel cuore degli appassionati.
La Compagnia Holding

Quotazioni strabilianti e una crescita del valore di mercato vertiginosa. Ma è tutto oro quel che luccica? Si, ma solo se l’advisor è quello giusto. Un acquisto incauto può regalare infatti spiacevoli sorprese in quanto un orologio incoerente, con parti di fornitura o peggio false e soprattutto privo di quello standard qualitativo che il mercato indiscutibilmente premia, può vanificare l’investimento in un qualsiasi segnatempo d’epoca e particolarmente in un Rolex Paul Newman.

Per informazioni marika.lion@lacompagnia.it

Ricerca  effettuata da Lorenzo Rabbiosi


INFLAZIONE, COME NEGLI ANNI ‘70 ?

inflazione
All’arrivo dei vaccini quest’anno le economie di tutto il mondo hanno vissuto un momento di eccezionale ripresa economica, principalmente spinta dalla ripresa dei consumi e dalla necessità della gente di tornare ad una vita normale. Pochi mesi dopo il gran rimbalzo però c’è il rischio che il forte rincaro dei prezzi possa agire come una tassa occulta sui nuclei familiari spingendo l’andamento economico esattamente nella direzione opposta, verso cioè una contrazione. Anche i margini industriali sono sotto pressione perché spesso il forte rialzo dei costi non si riesce a trasferirlo sui prezzi di vendita. E le grandi multinazionali stanno rivedendo le loro filiere produttive localizzando gli acquisti e verticalizzando le produzioni.


È IL COSTO DELL’ENERGIA CHE PUÒ ACCENDERE LA MICCIA

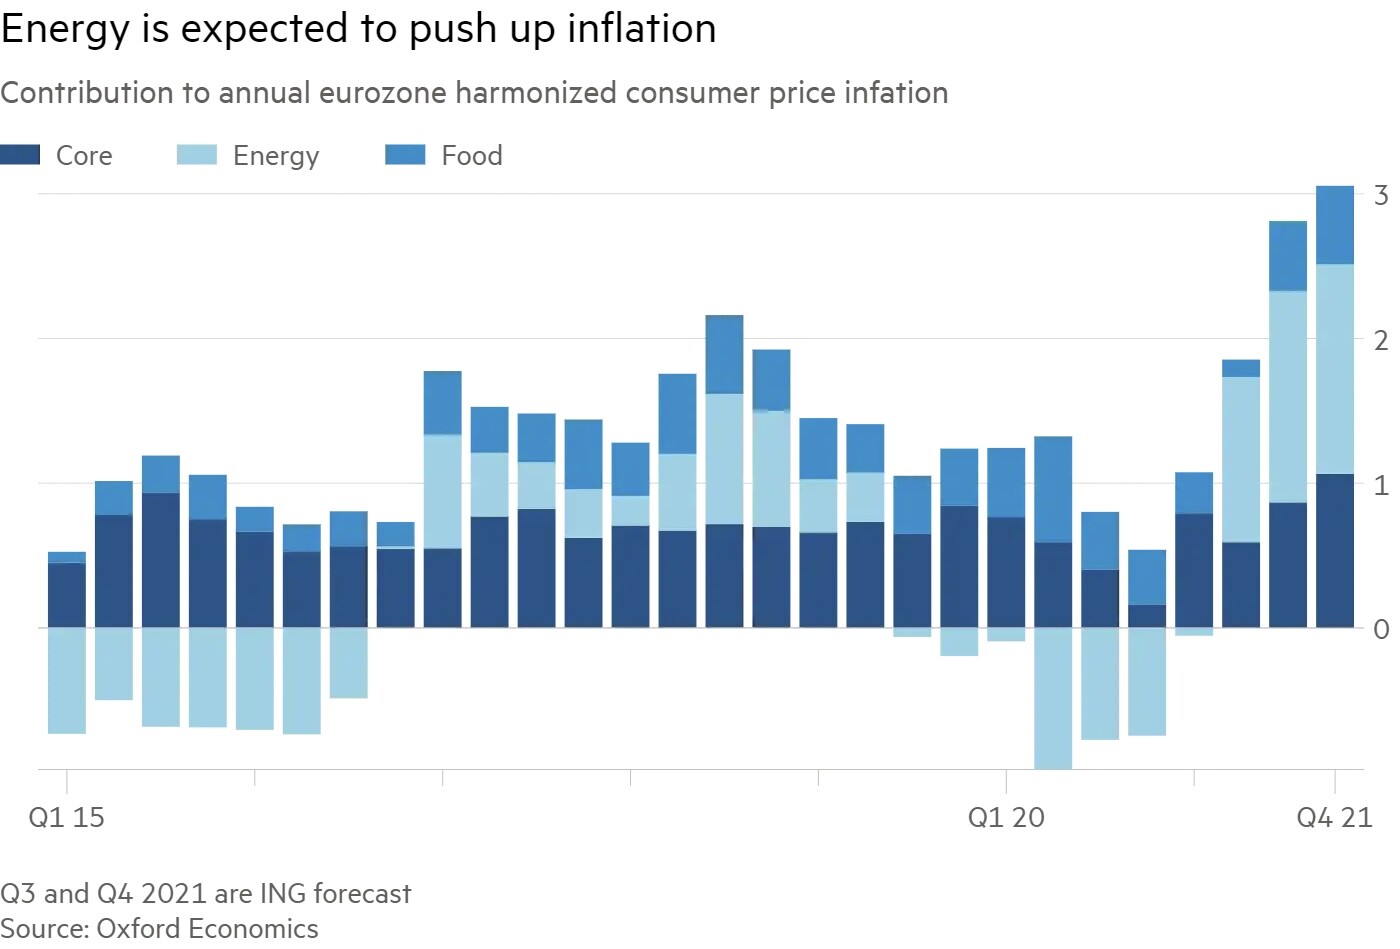
In Europa la bolletta energetica (tutto compreso: dal riscaldamento agli elettrodomestici fino al costo dei carburanti per gli spostamenti) conta almeno per il 10% della spesa per consumi e le statistiche indicano che la crescita dei costi in questo ambito sta arrivando al 40% rispetto al periodo pandemico. Inutile aggiungere che essa rischia di trascinare verso l’alto i prezzi di buona parte degli altri beni di consumo, a partire dal cibo, fino a buona parte delle materie prime, danneggiando fortemente le filiere abituali di fornitura delle imprese manifatturiere.

Energy is expected to push up inflation

L’INDUSTRIA RIDUCE I VOLUMI PRODUTTIVI

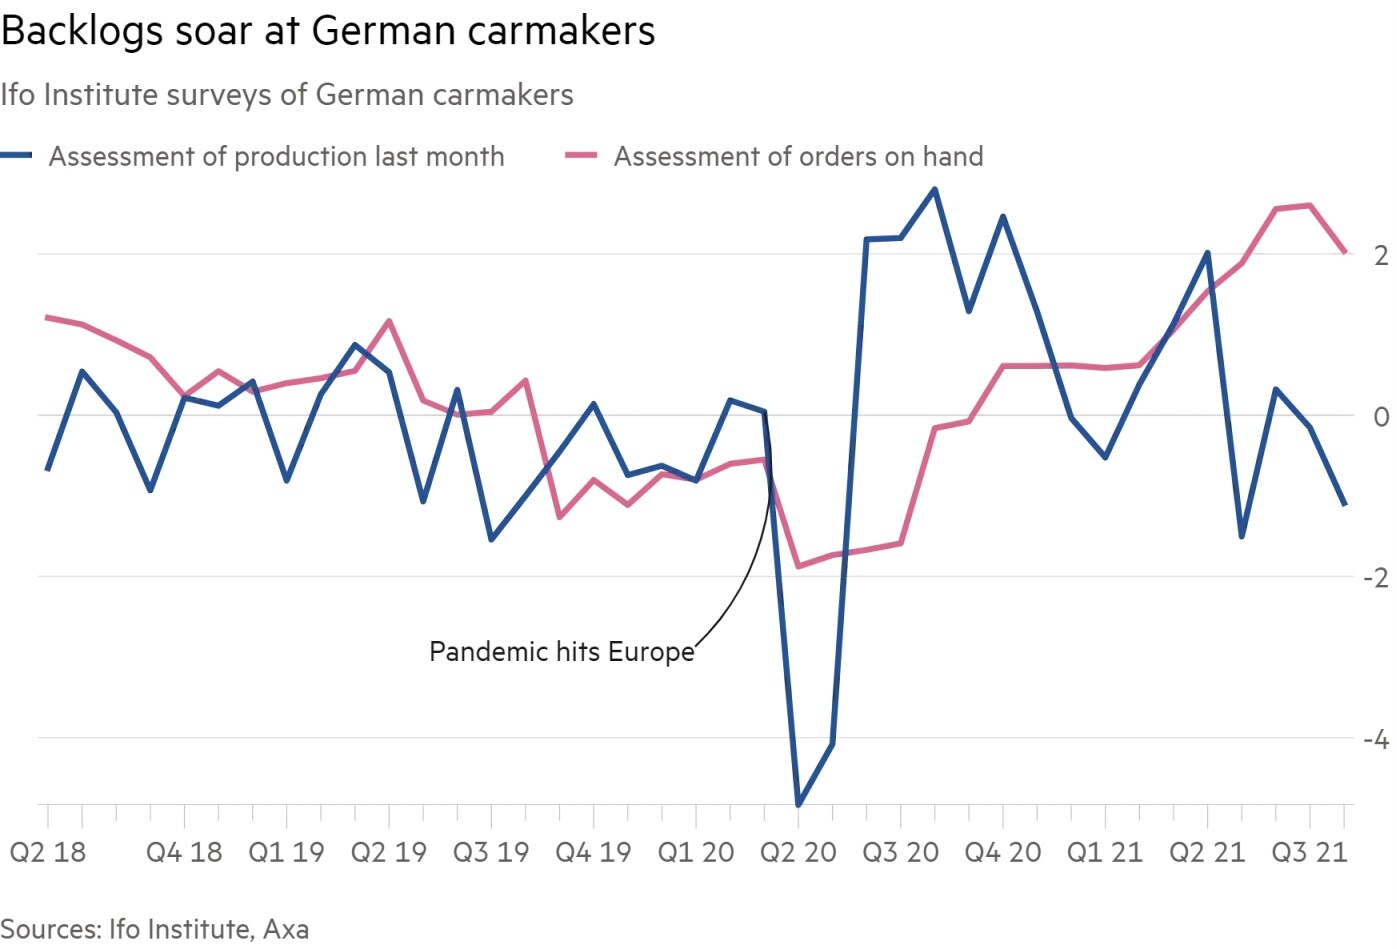
L’aumento dei prezzi dei fattori e dei costi di produzione a sua volta sta spingendo le imprese (soprattutto le più grandi e più internazionalizzate) a rivedere fortemente la propria dipendenza dalle filiere “lunghe” cioè dal commercio internazionale, sia per la forte crescita dei prezzi di trasporto, che per la scarsa affidabilità che hanno mostrato in questi mesi di forte contrazione della disponibilità di componenti essenziali come ad esempio i semiconduttori. Anche perché oramai si teme che la scarsità delle forniture possa durare ancora per qualche annetto.

Backlogs soar at German carmakers

Le fabbriche asiatiche sono costipate di ordini ma la sensazione è quella che esse siano sempre meno interessate ad esportare ad occidente le proprie produzioni dal momento che la domanda locale è in crescita così come i prezzi di acquisto di materie prime e semilavorati. Se questo problema è valso durante l’estate quasi solo per l’industria automobilistica e quella aeronautica, già alla fine di Agosto esso si era esteso a buona parte del resto delle produzioni, generando rialzi dei costi di produzione che in molti casi le imprese non sono state in grado di riversare sui prezzi di vendita e soprattutto forti contrazioni nell’output produttivo.

COME NEGLI ANNI ‘70 ?

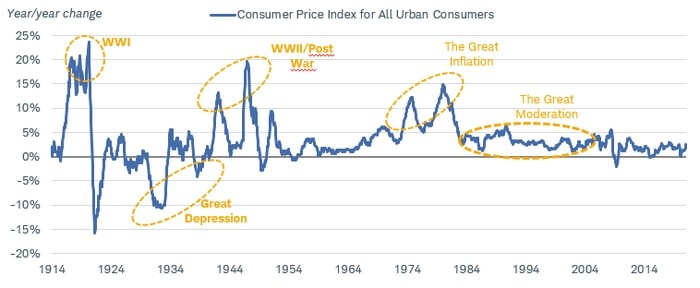
La scarsità dei beni che si riversano sul mercato è ovviamente sempre il primo fattore responsabile dei rialzi dei prezzi e, a guardare in prospettiva ciò che sta avvenendo, sembra proprio di essere tornati alla corsa all’accaparramento che si è vista all’inizio degli anni ‘70. E tutti sanno com’è finita: la spirale inflazionistica dei prezzi a due cifre che si è generata dopo un po’ di tempo in cui tutti pensavano che il rialzo fosse temporaneo ha sconvolto il mondo e ha creato problemi tanto ai mercati finanziari quanto ai cambi valute.

Consumer price index

Sebbene gli ultimi dati indichino qualche controtendenza negli Stati Uniti d’America, le cui imprese sono state anche le prime a soffrire di questi problemi, bisogna tener conto del fatto che il continente europeo è molto più esposto di quello americano alle importazioni dal sud-est asiatico ed è molto più dipendente dalle importazioni di quanto lo sia l’America.

IL PESSIMISMO AUMENTA TRA GLI INDUSTRIALI

Tanto che una recente pubblicazione di Bank of America indica tra i fattori di pessimismo per l’economia più l’inflazione che la ripresa della variante Delta del Covid-19. In America poi a scendere sono stati quasi solo i prezzi dei beni e servizi che hanno vissuto più intensamente la ripreso dopo la fine del lockdown, come i ristoranti e i biglietti aerei, ad esempio. I nuovi contagi dovuti alla variante delta hanno di nuovo calmierato quei consumi, ma gli altri prezzi hanno registrato un’ulteriore accelerazione, per cui è legittimo supporre che, quando l’attuale ultima ondata pandemica si sarà esaurita, l’inflazione riprenderà a crescere.

European future gas prices are soaring

E LE TASSE POTREBBERO ADDIRITTURA SALIRE

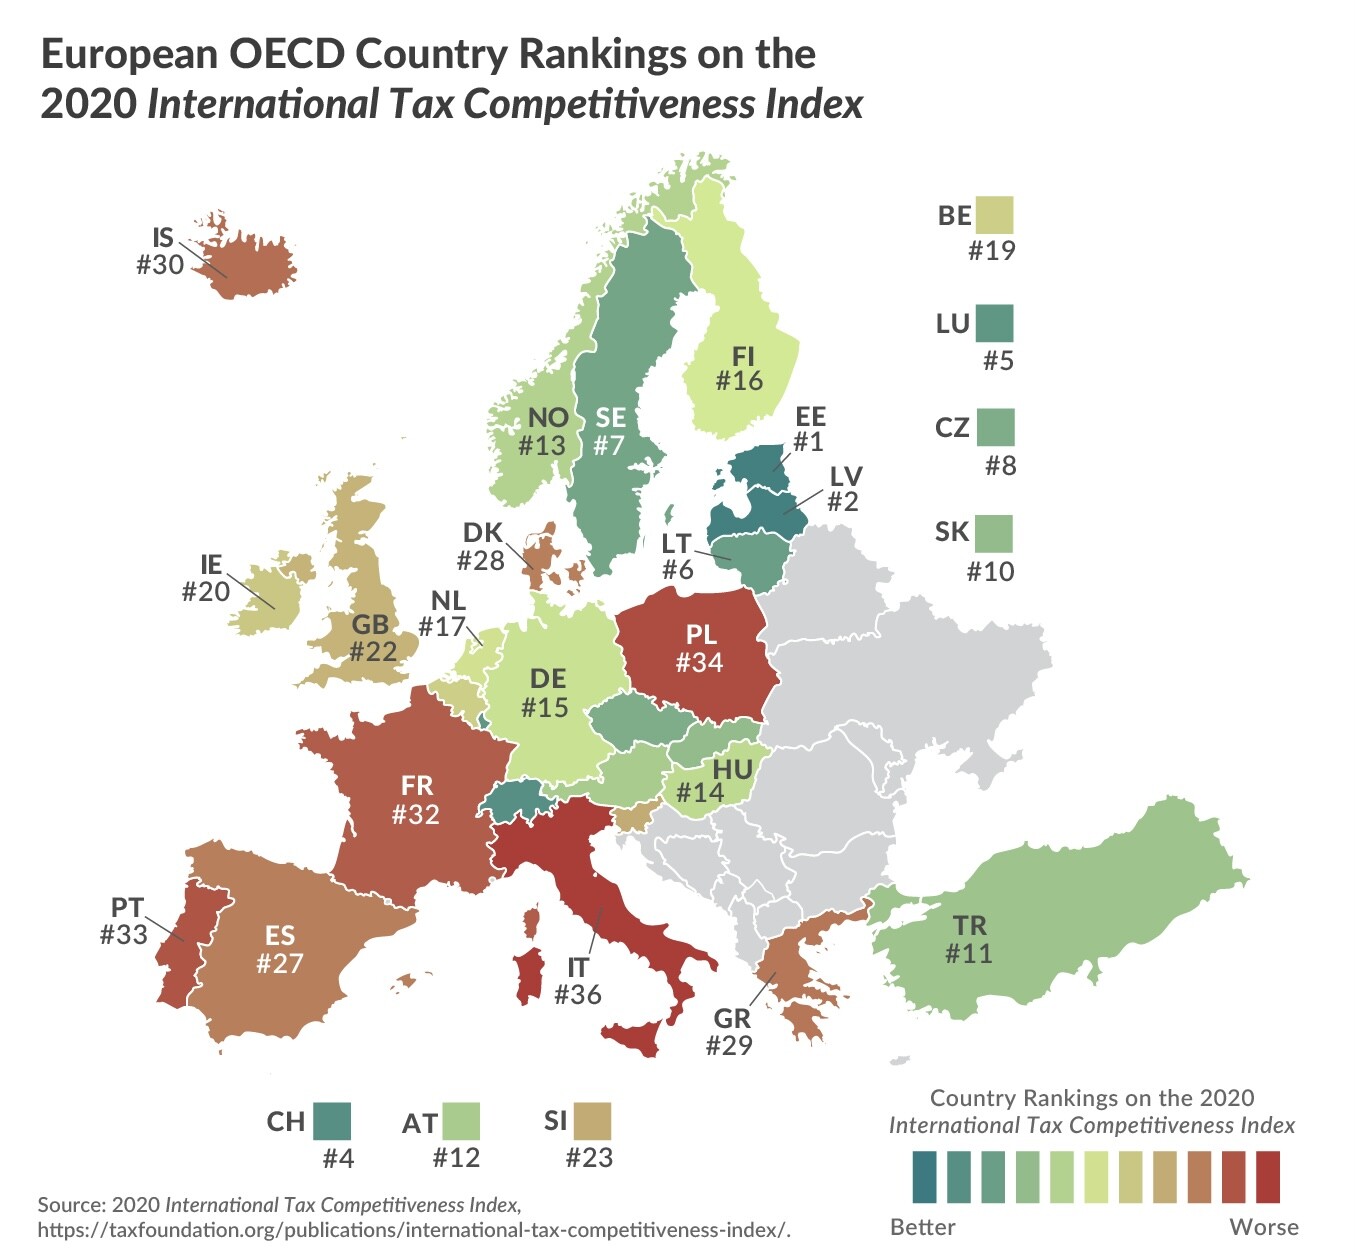
Il problema è così grande che anche i governi di quasi tutto il mondo si stanno muovendo, nella consapevolezza del fatto che la situazione può peggiorare bruscamente con l’arrivo di un possibile inverno freddo. Si sta pensando a sgravi fiscali e alla possibilità di controbilanciare i timori diffusi con nuove misure fiscali espansive che, se da un lato possono favorire gli investimenti e contribuire a migliorare la fiducia delle imprese, dall’altro lato gettano ulteriori timori circa l’acuirsi dell’inflazione e circa il rischio che il prelievo fiscale possa incrementare ulteriormente nei prossimi mesi per effetto degli interventi governativi. E nel nostro Paese che già ha superato ogni record sarebbe una vera iattura!

European OECD Country Rankings

Il momento magico della ripresa economica sembra insomma essersi esaurito fin troppo velocemente, lasciando il campo alla sensazione che si sia innescato quest’anno il medesimo movimento infernale che ha portato -cinquant’anni fa- al primo importante shock petrolifero globale e all’incapacità da parte delle autorità monetarie, di arginare l’inflazione dilagante.

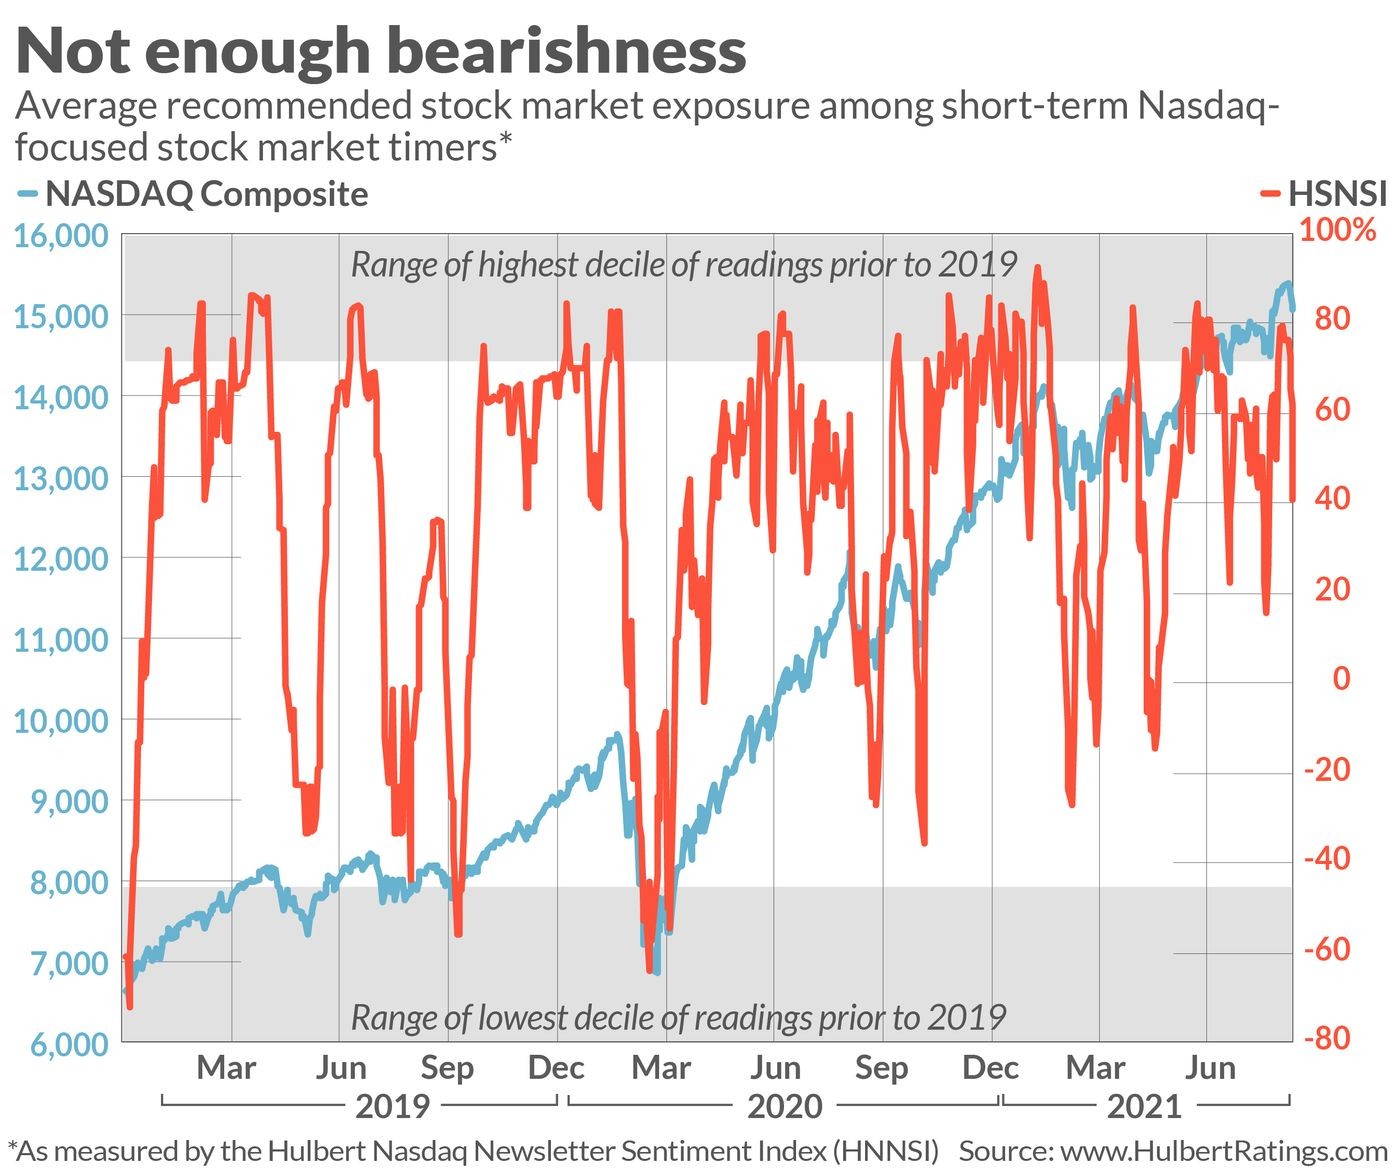
DI NUOVO TROPPO OTTIMISMO SUI MERCATI

Inutile dire quello che sappiamo già: che i mercati finanziari probabilmente anticiperanno tutto ciò con molto disordine sui listini delle borse e una spiccata ripresa della volatilità complessiva, nonché degli ovvi possibili rialzi dei tassi d’interesse. Correzioni in vista dunque? È assai probabile, sebbene il peggiorare delle condizioni economiche globali possa indurre le banche centrali a continuare a pompare liquidità sui mercati, quantomeno per acquistare titoli del debito pubblico. È su questa base che sino ad oggi c’è stato fin troppo ottimismo, come si può leggere dal grafico riportato:

bearishness

L’effetto di questi interventi però sino ad oggi ha tenuto alto il livello delle quotazioni borsistiche, ed è possibile che questa tendenza non sia affatto esaurita. È ciò che spinge alla prudenza i gestori dei patrimoni in questi giorni, nel timore di fare qualcosa che potrà rivelarsi stupido nel giro di poco tempo, andando a intaccare la bella performance sul valore dei portafogli, accumulata nei primi trimestri di quest’anno.

SCENDERANNO I MARGINI INDUSTRIALI ?

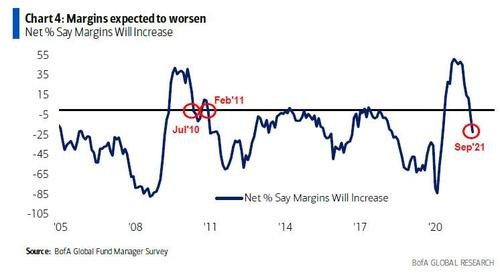
Ma è l’altro timore quello che può giocare un brutto scherzo alle borse: il rischio che i maggiori costi possano provocare una clamorosa riduzione nei margini di profitto delle imprese (sui quali si basano le valutazioni aziendali). Il grafico qui sotto riportato (pubblicato da Bank of America) mostra i risultati di un recente sondaggio tra i gestori di fondi di investimento, e parla fin troppo chiaramente.

Margins expected to worsen

E per quanto anche questo rischio del calo dei margini industriali e di conseguenza dei profitti netti attesi sia ancora prevalentemente percepito come temporaneo e passeggero, qualche riduzione della fiducia dei mercati può provocarla ugualmente, oltre a quella sensazione di amaro in bocca che lasciano le numerose analogie con quanto già avvenuto negli anni settanta, in cui ci vollero un paio d’anni per comprendere che la fiammata inflazionistica non era più da considerarsi “temporanea”.

Stefano di Tommaso


AUTUNNO:PETROLIO A $100 AL BARILE?

Tensioni sul prezzo del petrolio. L’oro nero ha di nuovo superato i massimi di periodo e si appresta ad ulteriori balzi in avanti, con il rischio che possa provocare un’ulteriore inasprimento dei prezzi dei fattori di produzione (e l’inflazione). Il mondo industriale (Cina compresa) è in allarme perché la domanda di petrolio sembra destinata a crescere più dell’offerta. A meno che…


I MERCATI FINANZIARI ANTICIPANO LA TENDENZA AL RIALZO

Ieri in una Wall Street stazionaria persino per i titoli tecnologici, i titoli legati all’energia (che viene ancora prodotta principalmente con il petrolio e il gas) hanno guadagnato il 3%, con le quotazioni dell’oro nero che hanno superato i 73 dollari (nuovi massimi) nonostante il dollaro si rafforzasse sui mercati. Ma quel che preoccupa di più è che ciò accada quando le riserve strategiche (in tutto il mondo) sono basse e in buona parte del pianeta il clima si mantenga ora molto mite.

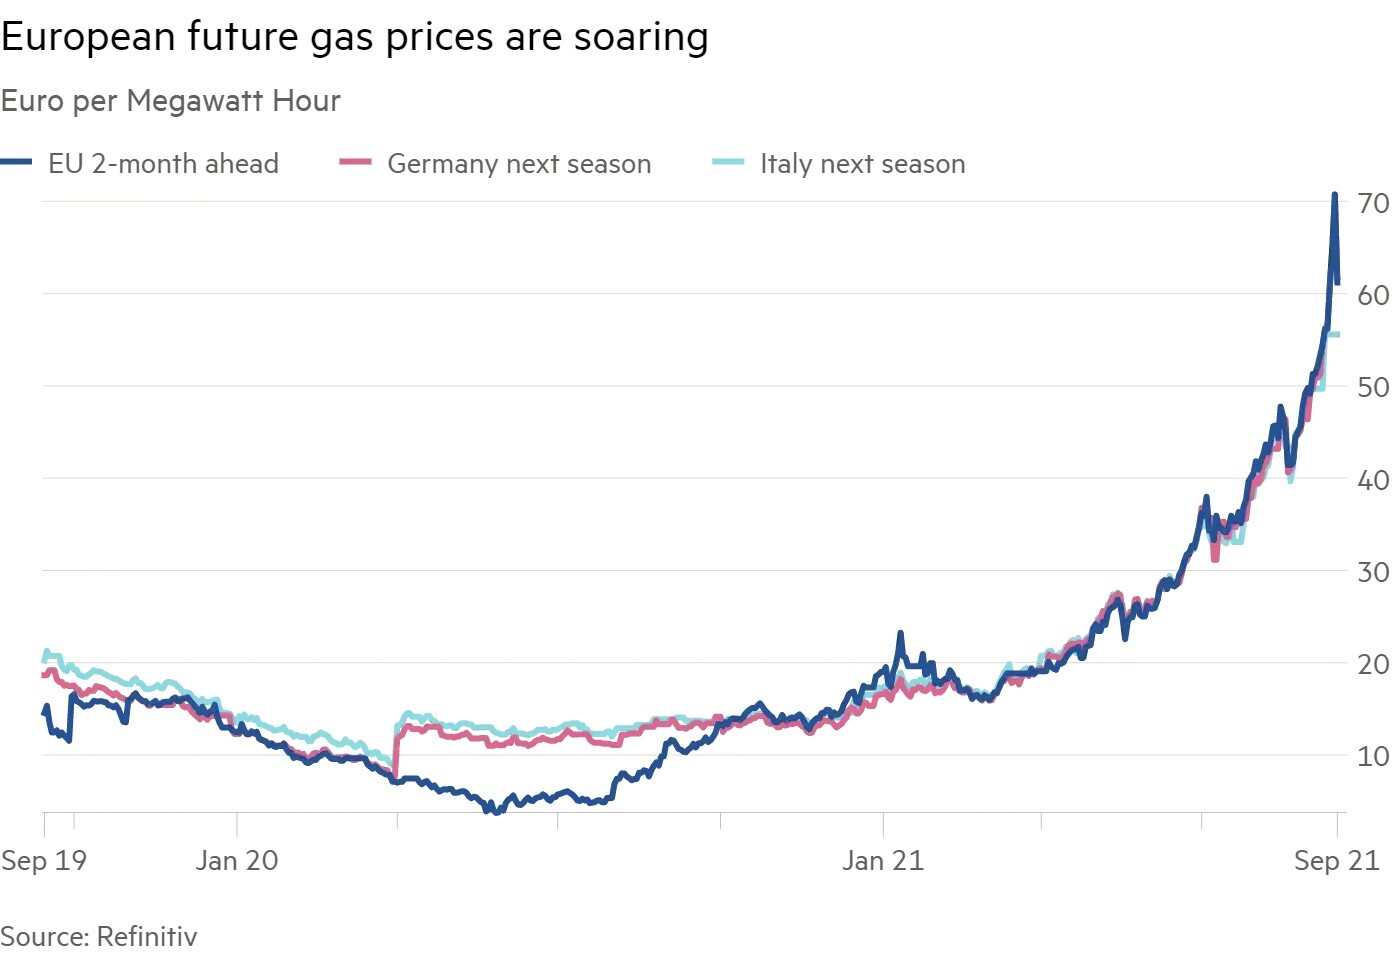
Con l’approssimarsi dell’autunno dunque ora è più probabile che, insieme all’aumento del suo consumo per esigenze di riscaldamento, tornerà a crescere ancora il prezzo di petrolio, gas e degli idrocarburi che da questi sono derivati.

Cosa significa? Che con l’autunno il petrolio potrebbe segnare nuovi importanti incrementi di prezzo e fungere da detonatore di quei timori di inflazione che ancora oggi sono tenuti nel subconscio di buona parte degli analisti finanziari.

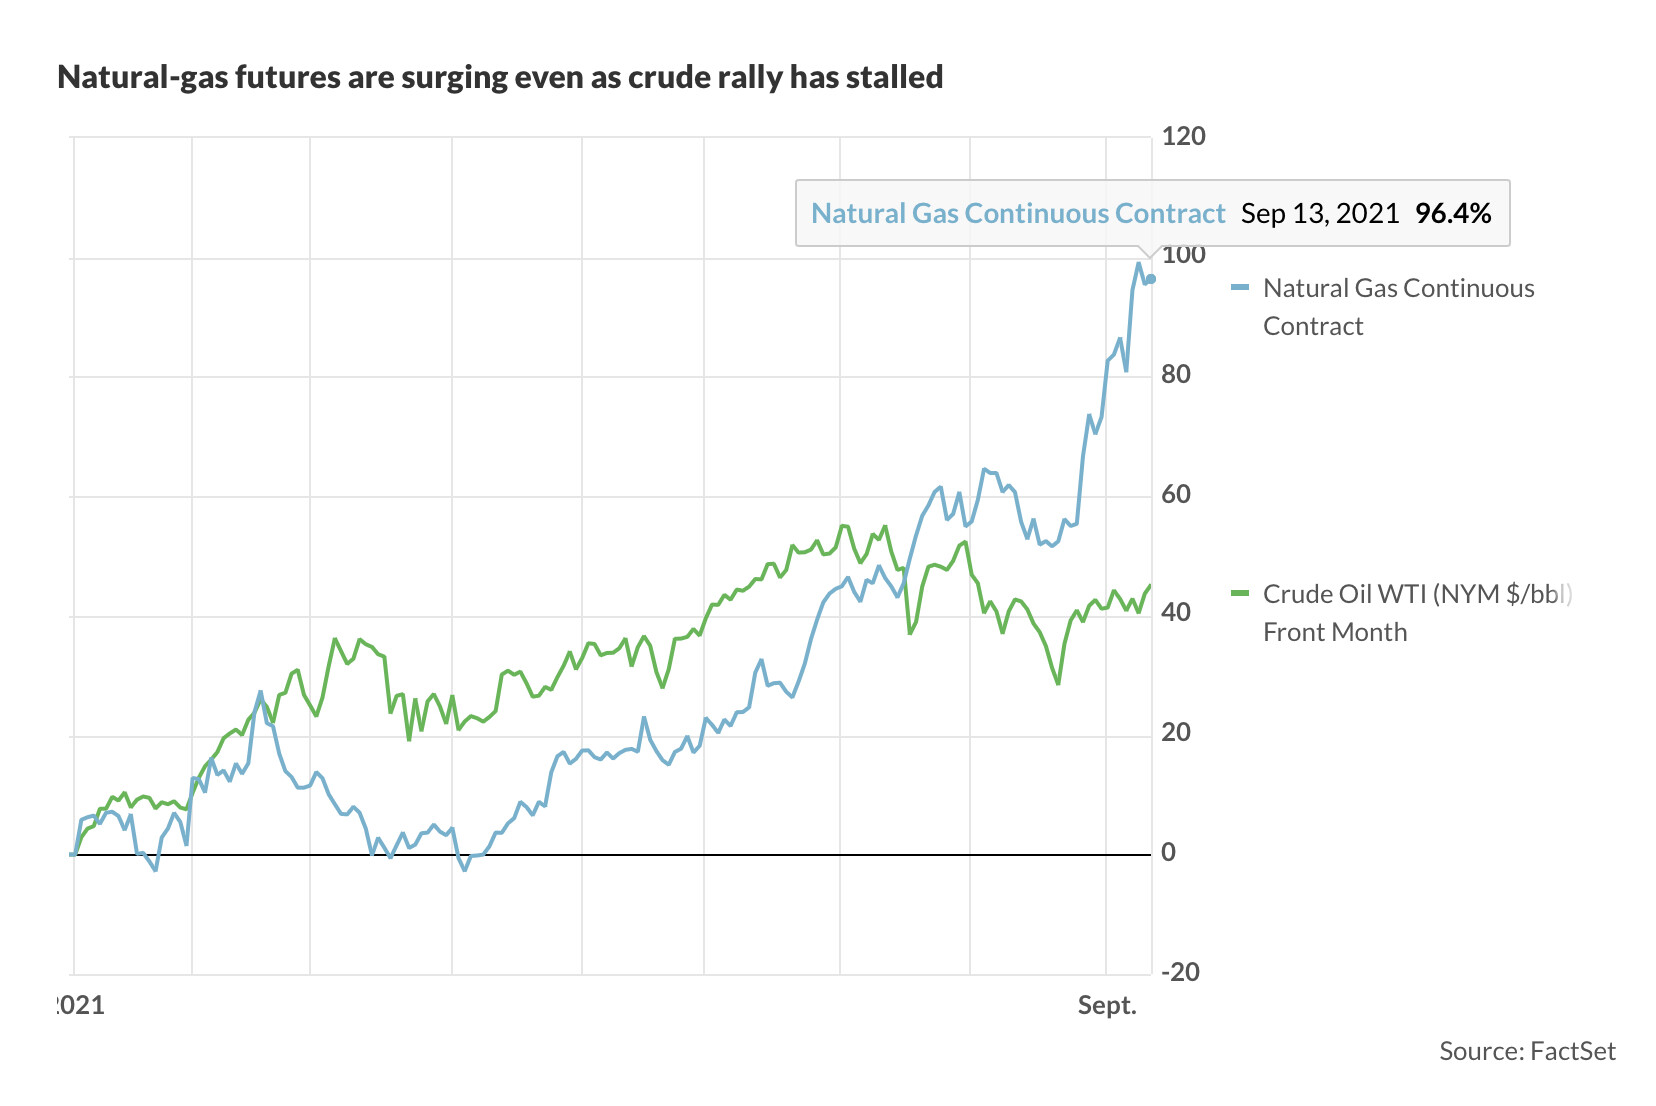
Un altro segnale in tal senso proviene dall’altra materia prima energetica per eccellenza: il gas naturale, i cui prezzi sono recentemente cresciuti più che proporzionalmente rispetto al petrolio. Lo sanno i grandi produttori che si riuniscono intorno all’OPEC (il “cartello” dei suoi grandi esportatori) e lo sanno gli Stati Uniti d’America, che di entrambe le commodities sono anch’essi divenuti negli ultimi anni esportatori netti, ma ancora non muovono un dito per rilanciare la capacità estrattiva, poiché annusano il profumo di lauti profitti intorno a fine anno, quando il petrolio potrebbe tornare a infrangere la soglia psicologica dei 100 dollari al barile.


LE PREVISIONI OPEC: ULTERIORE AUMENTO DEI CONSUMI

A questo proposito ha agito da propellente ai prezzi l’aggiornamento da parte dell’OPEC delle previsioni di domanda di petrolio per il prossimo triennio, che -dopo la risalita post-pandemica- è vista in ulteriore crescita anche per il prossimo 2022 (+4%).

Per il momento le previsioni parlano di un prezzo medio di 80 dollari al barile per il prossimo autunno, ma è chiaro che tutti minimizzano, compresi i governanti (di tutto il mondo) e le autorità monetarie, i quali adesso hanno bisogno di tempo per escogitare qualche soluzione e non vogliono ammettere subito quanto grandi siano i rischi di reazione a catena nei rincari dei prezzi di tutte le altre materie prime!


Tanto per usare un paragone “combustibile”: governi e banche centrali non vogliono aggiungere benzina sul fuoco dei timori di ulteriori fiammate inflazionistiche, che accelererebbero il rialzo dei tassi di interesse e creerebbero non pochi problemi ai mercati finanziari, dove invece essi speravano di poter continuare a piazzare a tutto spiano titoli dei relativi debiti pubblici a tassi bassi ancora per un lungo periodo, magari addirittura dando vaghi segnali di “tapering” (riduzione) degli interventi delle autorità monetarie con i quali per qualche settimana si è sperato di placare le aspettative di rialzo dell’inflazione.

MA L’ESTRAZIONE POTREBBE AUMENTARE

Quel che è probabile è che alla fine le esigenze politiche prevarranno sui grandi interessi dei produttori e speculatori del petrolio, arrivando a smuovere i progetti di manutenzione e ampliamento della quantità estrattiva. Così come è possibile che il rialzo di questi giorni possa arrivare far riaprire a molti piccoli operatori i pozzi dello “shale oil” (il petrolio che giace negli interstizi dei giacimenti, che viene estratto con la tecnica del “cracking”, adottata principalmente in America) i cui costi in passato superavano il prezzo della materia prima ottenuta.

Il risultato potrebbe essere un maggior numero di barili di greggio che verranno riversati sul mercato, con evidenti effetti calmieratori sui relativi prezzi di vendita. Ma neanche questo è di per sé un bene, dal momento che l’amministrazione Biden aveva sperato di accelerare la “de-carbonizzazione” del pianeta e di rilanciare l’economia attraverso le grandi opere infrastrutturali del cosiddetto “green deal”. Consumando più petrolio invece, gli utilizzatori lo bruceranno, aumentando le emissioni di anidride carbonica in atmosfera.


Un circolo vizioso insomma, dovuto principalmente al fatto che i governi di tutto il pianeta avrebbero dovuto contrastare con maggior anticipo i grandi interessi sottostanti al rialzo dei prezzi del petrolio e dell’energia, invece di dedicare buona parte della loro attenzione alla retorica anti-COVID e all’esigenza del cosiddetto “booster” (alla lettera: l’amplificatore) come viene chiamata oggi in gergo la terza dose dei vaccini.

Certo l’ulteriore insorgenza della “Variante Delta” potrebbe aiutare a calmare il prezzo dell’energia, ma nessuno vuole sperare su questo, poiché ciò accadrebbe soltanto nel caso di nuove pesanti restrizioni della libertà di circolare e socializzare. Cosa che ucciderebbe del tutto le già ridotte speranze di ripresa economica nel mondo (si veda il mio precedente articolo).

Stefano di Tommaso


LA FRENATA

Negli ultimi giorni si sono propagati timori ed allarmi relativi ad una frenata della ripresa economica americana e alle possibili ripercussioni sul resto del mondo e sulle borse valori. Soltanto un trimestre fa, invece, l’ottimismo dei mercati e degli operatori manifatturieri era alle stelle, soprattutto in funzione dell’andamento dei consumi. Le cause sono numerose ed eterogenee, ma ciò che oramai appare chiaro è come siano state sino ad oggi ampiamente sottostimate.


All’inizio di Giugno andava ancora a tutto vapore la locomotiva americana della ripresa post-pandemica. Aveva provocato qualche tensione sulle filiere di fornitura industriale sul prezzo di materie prime e semilavorati (come semiconduttori e microchips, ad esempio), ma tutte le industrie speravano di arrivare a fine anno assai decentemente, in parte aggirando in qualche modo l’ostacolo delle scarse forniture approvvigionandosi altrove nel mondo e in parte perché si riteneva fosse un fenomeno transitorio.
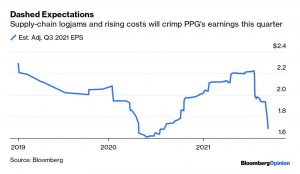
C’era altresì un allarme-prezzi relativamente ai principali fattori di produzione, ma c’era anche un’economia che sembrava tirare così tanto da poter controbilanciare con aumenti dei prezzi al consumo dei prodotti finiti le tensioni sui prezzi dei fattori di produzione. Ma soprattutto c’era la convinzione generale (non la nostra) che la fiammata inflazionistica -a partire dai prezzi di petrolio ed energia- fosse tutto sommato temporanea e non destinata a durare a lungo. Dunque non c’era motivo di precipitarsi ad innalzare i prezzi di vendita di beni e servizi onde non scoraggiare il rinnovato entusiasmo dei consumatori.

ORA LA CONGIUNTURA E’ PIÙ GRIGIA

Nessuno insomma pensava davvero che il combinato disposto di tutti questi fattori negativi avrebbe messo l’industria a dura prova nei mesi successivi. A partire dal deciso ritardo rispetto ai volumi di produzione preventivati (causa mancate e più care forniture), fino ai timori relativi alla disponibilità della clientela finale ad accettare rialzi dei prezzi ben al di sopra di quanto dichiarano le statistiche relative all’inflazione media.

Un’aspettativa che oggi è radicalmente e improvvisamente cambiata in peggio come si può leggere dal grafico qui riportato.

Quel che sta apparendo chiaro negli ultimi giorni invece è che ci sono seri rischi per la tenuta dei margini industriali persino per le più grandi imprese multinazionali. Il rialzo dei costi di produzione e i nuovi timori relativi alle ultime varianti del virus pandemico impongono loro una certa cautela e per di più restano sempre scoperte di numerose posizioni lavorative ad elevata specializzazione. Cosa che induce ulteriori tensioni salariali nonostante le vendite non si prospettino altrettanto stellari.
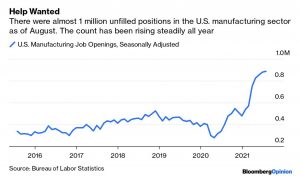
Le principali banche d’affari non hanno perciò mancato di pubblicare una riduzione sensibile delle loro stime di crescita economica per fine anno negli U.S.A. : Morgan Stanley ad esempio le ha più che dimezzate ma soltanto per il terzo trimestre dell’anno, (dal 6,5% al 2,9% su base annua), ma non si è ancora espressa circa le proprie attese per la crescita complessiva del prodotto interno lordo americano per l’intero 2021. Un tema sul quale è intanto intervenuta Bloomberg, riducendo (per il momento) le proprie stime a una crescita del 6,1% complessivo rispetto alla precedente del 6,6%.
ANCHE IL VIRUS PREOCCUPA

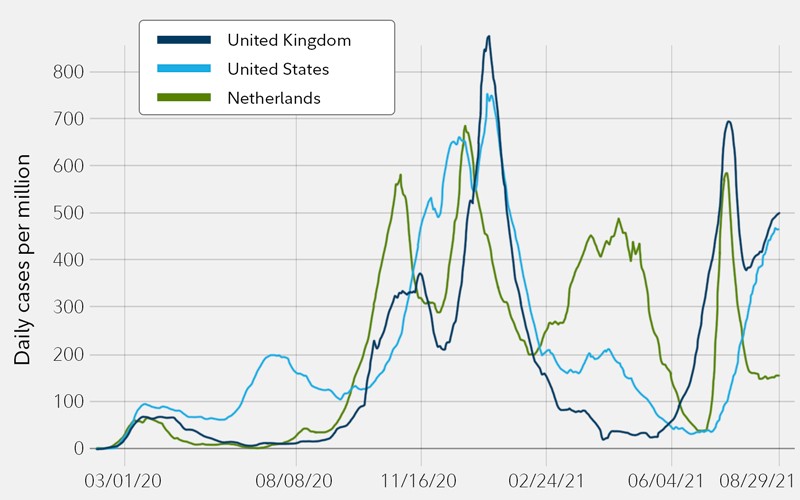
Infine a completare il quadretto -non proprio esaltante-  sono arrivate le ultime notizie relative ai tassi di contagio del virus, che -soprattutto in America- adombrano la minaccia di un nuovo “autunno caldo” e di ripercussioni sulle aperture, i viaggi, la socialità e, in definitiva, i consumi, soprattutto per il trimestre Ottobre-Dicembre. Negli Stati Uniti (che però viaggiano sempre in avanscoperta sugli eventi rispetto al vecchio continente), la percentuale di lavoratori che si sentono a disagio nel tornare in ufficio (dallo smart working) è passata in pochi mesi dal 9% al 43%.
LE BORSE POTREBBERO FLETTERE…

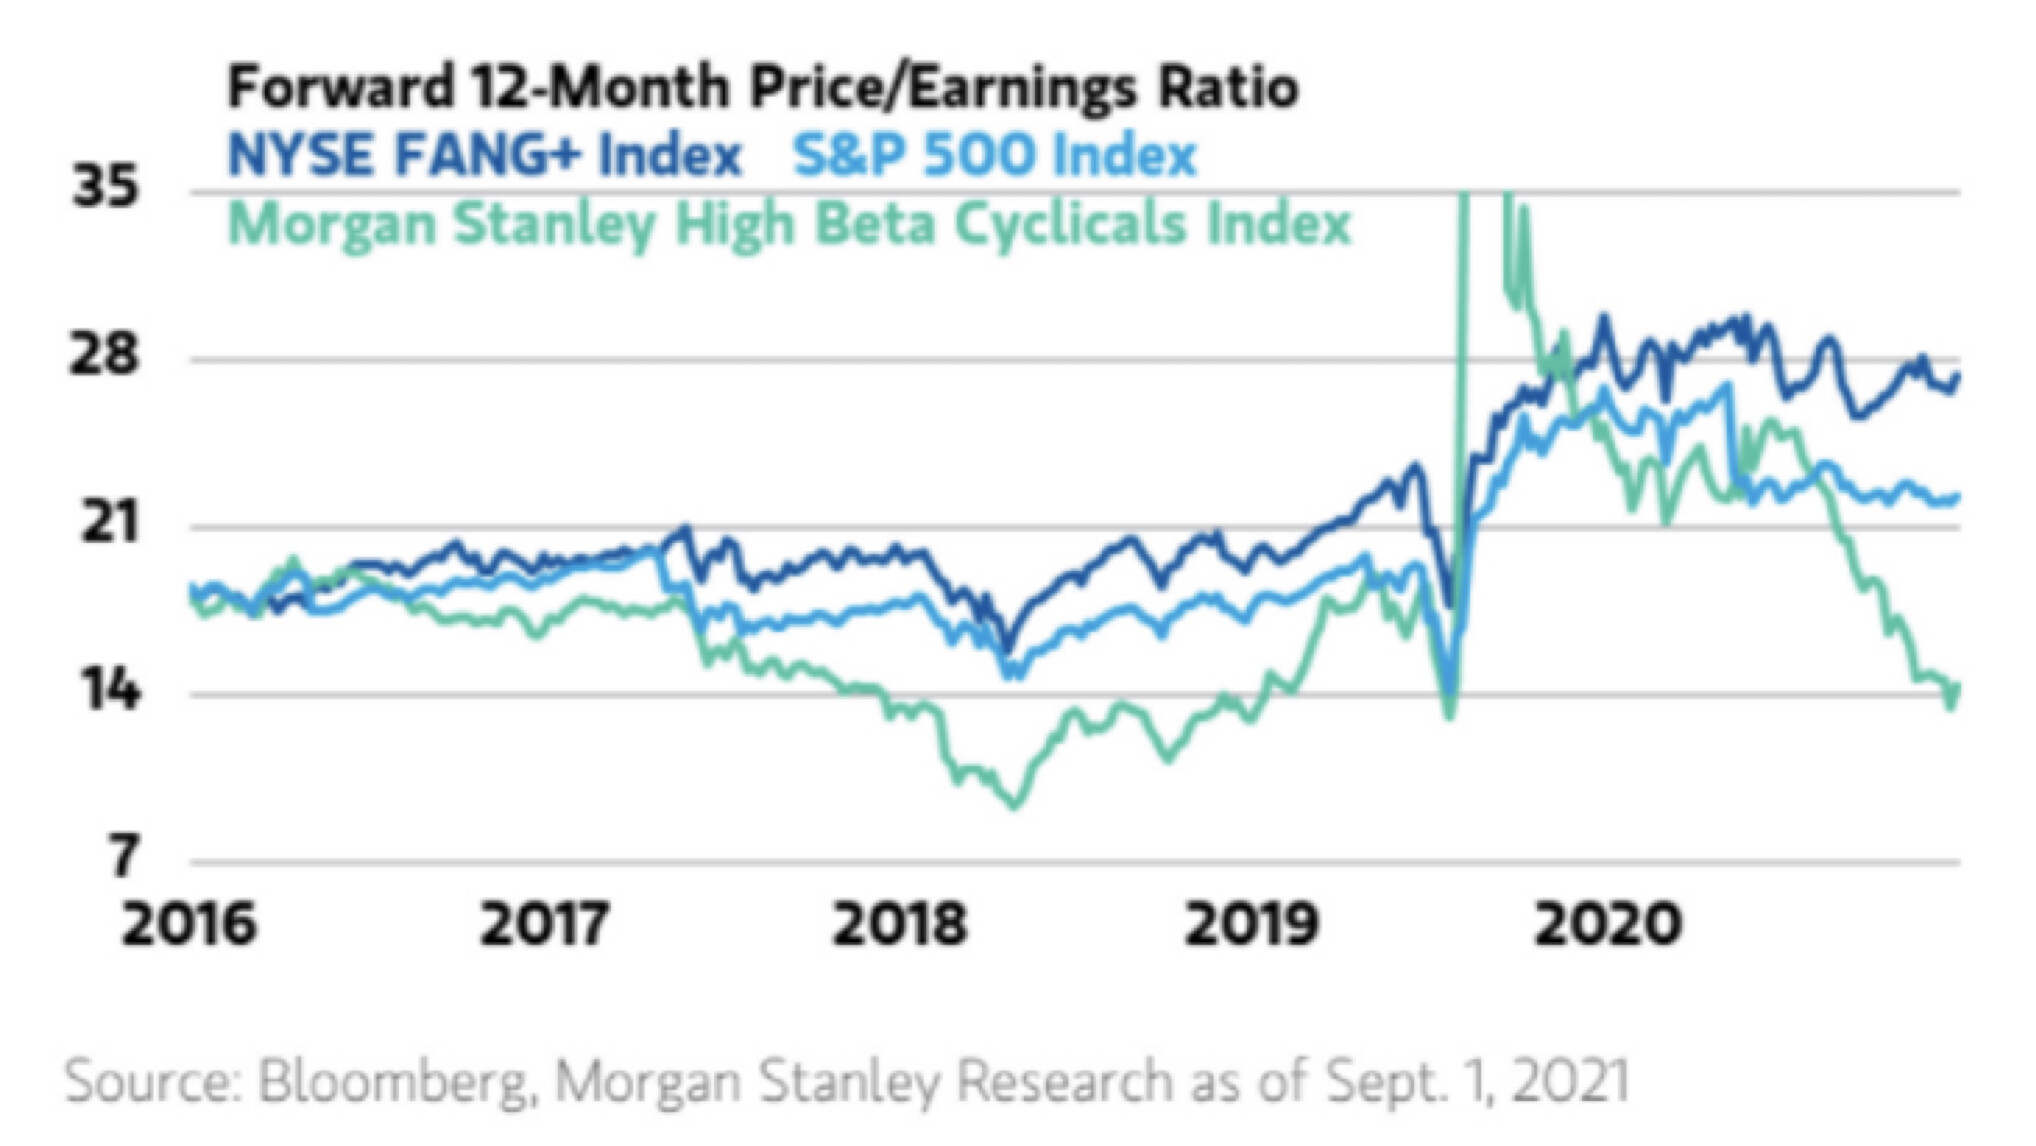
Ovviamente i mercati finanziari non potranno non prendere atto di tutto ciò, soprattutto qualora il quadro appena esposto dovesse mostrare mancati miglioramenti. L’incertezza, che è già ampiamente presente nell’industria, può pesare non poco sui mercati borsistici dal momento che le valutazioni d’azienda restano ai livelli più elevati di sempre.

Non mancano dunque previsioni di un forte ridimensionamento delle quotazioni per fine anno (la solita Morgan Stanley, indicandola nell’ordine del 15% circa), tanto a causa dei timori circa gli profitti attesi, quanto in termini di moltiplicatori dei medesimi, dal momento che i tassi d’interesse sono attesi al rialzo per i prossimi mesi.


…E I TASSI POTREBBERO RISALIRE

A proposito dei tassi ci sono a loro volta due considerazioni da fare al riguardo: quella relativa alle politiche monetarie (tutti si aspettano prima o poi qualche stretta da parte della Federal Reserve Bank of America, con il conseguente possibile rialzo atteso dei tassi nominali), ma anche quella relativa al tasso d’inflazione, che è già ben superiore a quella programmata dalla banca centrale e non potrà mandare troppo a lungo sotto zero i tassi d’interesse reali.

Fino a tutto lo scorso mese di Agosto le mie stesse previsioni erano piuttosto negative circa le prospettive a medio termine per l’economia reale ma restavano positive per le borse valori, soprattutto a causa del fatto che non era (e non è) destinato a cambiare in fretta il quadro generale di abbondante liquidità che caratterizza i mercati finanziari e che pertanto risulta essere la variabile più importante nelle decisioni degli investitori professionali. Resta però il fatto che la congiuntura sta gradualmente peggiorando, e che conseguentemente quantomeno la volatilità dei corsi potrebbe crescere decisamente. Se non addirittura preludere a qualche manrovescio.

LA DIFFERENZA CON I MERCATI EUROPEI

Bisogna tuttavia contestualizzare non poco questa previsione: se è vero che il mercato azionario americano potrebbe anche vedere un ridimensionamento nelle prossime settimane, è altrettanto vero che i mercati azionari europei (e in particolare quello italiano) sono tornati a crescere molto meno di quelli anglosassoni ed avevano già accumulato un bel distacco negli anni precedenti! Questo significa che a casa nostra il potenziale di discesa sembra nettamente inferiore, oltre al fatto che la “frenata” dell’economia reale prevista per gli U.S.A. (dove in passato era cresciuta di più e più velocemente) in Europa deve ancora iniziare a manifestarsi.

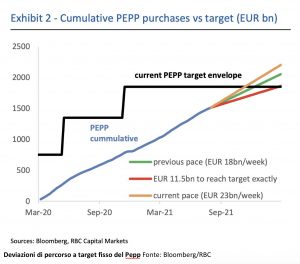
Un ulteriore fattore depone infine a favore del mercato azionario europeo: il cosiddetto “tapering” (riduzione) degli acquisti di titoli pubblici da parte della Banca Centrale Europea, pur annunciato, sembra per il momento destinato a vedere soltanto quasi impercettibili variazioni, dal momento che senza il PEPP e le altre operazioni programmate dalla BCE potrebbe essere a rischio la stessa Unione Europea durante un anno caratterizzato da una forte frequenza di elezioni e rinnovi di cariche, cosa che fa pensare che ogni possibile riduzione degli interventi monetari dovrà innanzitutto cercare di essere portato a termine minimizzando le sue ripercussioni sull’economia reale!

Come si può vedere dal grafico qui sopra al momento siamo addirittura al di sopra del target di acquisti indicato a inizio anno e con poca voglia di andare in direzione opposta troppo in fretta…
La “frenata” che a questo punto dell’anno potrebbe essere lecito attendersi per l’economia americana insomma potrebbe al momento non farsi sentire granché al di qua del’Atlantico, attutita e ritardata da una serie di vischiosità rispetto a quella d’oltreoceano.

Ma tutto ciò che accade sull’altra sponda prima o poi arriva anche a casa nostra. Aveva dunque ragione Draghi a considerare la ripresa “un rimbalzo” rispetto alla forte caduta del 2020? Con ogni probabilità si, se non ci lascia distrarre dal tamtam mediatico pre-elettorale che riguarda buona parte del continente europeo!

Stefano di Tommaso