RISVEGLIO D’AUTUNNO

Finita la calma estiva l’Italia si rimette in moto. Il Paese è chiamato ad uno sforzo supremo, derivante dalla fine programmata degli incentivi, delle pubbliche erogazioni, delle moratorie e del blocco dei licenziamenti, fine che fa scopa con una ripresa internazionale incerta e devastata dall’inflazione dei prezzi. Il quadro generale dell’economia reale si presenta dunque incerto e difficile, sebbene le prospettive per i mercati finanziari restino discrete e la grande liquidità in circolazione possa generare indubbie opportunità di razionalizzazioni industriali.


MOLTE IMPORTANTI SFIDE CI ATTENDONO

Le sfide sono ardue e le minacce numerose (almeno per l’economia), ma la voglia di tirare a campare degli Italiani è proverbiale e dunque ci sono buone possibilità che il Paese possa “sfangarla” ancora una volta. Almeno adesso c’è un governo credibile, un progetto di investimenti e modernizzazioni ispirato e (in parte) finanziato dall’Europa, nonché un’incidenza piuttosto bassa degli indici di contagio pandemico che fanno sperare non si torni a parlare di chiusure, limitazioni sociali e blocchi alle attività produttive.

IL PESO DEL PASSATO

Ma il peso delle inefficienze e della retorica del passato è però ancora micidiale. Il costo e la vischiosità degli adempimenti imposti dalla pubblica amministrazione, l’incertezza per il business derivante da un sistema giudiziario ancora fortemente inefficiente, il potenziale esplosivo derivante da circa 60 milioni di cartelle esattoriali che verranno progressivamente inviate dall’Agenzia delle Entrate a quasi tutti i cittadini italiani, il progressivo ritrarsi delle moratorie relative a debiti scaduti e i licenziamenti che hanno iniziato a fioccare con l’estate a causa dell’esaurimento dei regimi straordinari della cassa integrazione guadagni, sono tutte cose che farebbero trepidare persino il più spavaldo dei governi! Persino l’Unione Europea ci ha messo del suo, imponendo regole e vincoli persino sulla dimensione dei prodotti agricoli, di fatto imbrigliando l’economia nazionale a sistemi standard che funzionano molto meglio con le economie continentali.

GLI AMMORTIZZATORI VENGONO MENO

Per non parlare della progressiva riduzione della disponibilità di credito, che era stata amplificata nell’ultimo anno dalla garanzia del Mediocredito Centrale piovuta a pioggia per quasi tutti coloro che ne facessero richiesta, ma che progressivamente si ridurrà dal momento che le banche cercheranno di tornare a concentrarsi sulla loro attività principale che non è quella di fungere da agenzie para-statali, bensì quella di fare profitti con la clientela migliore.

Insomma un notevole numero di garanzie statali, incentivi, paracadute, moratorie, cuscinetti ammortizzatori, sovvenzioni e contributi stanno per terminare, e l’economia italiana è oggi chiamata alla sfida suprema di cercare di farcela con le proprie gambe! Ce la farà?

La domanda non è priva di ironia, poiché se da un lato è vero che ce l’ha sempre fatta in passato, d’altro canto è da quasi un secolo che l’economia italiana ha costantemente potuto beneficiare di ogni sorta di contributi pubblici, i quali ovviamente hanno generato quel mostruoso indebitamento di stato che tutti conosciamo (e aborriamo) e anche una montagna di prestiti bancari che non sono mai stati o non saranno rimborsati. Dunque la risposta è tutt’altro che scontata.

L’INFLAZIONE TORNA A MORDERE
Aggiungiamoci che il rimbalzo della crescita economica, sta avverandosi in modalità incontrollabili, dopo la paurosa decrescita conseguente al lockdown. Il primo rischio è quello che il tasso d’inflazione dei prezzi possa superare quello della crescita del prodotto interno lordo, ma ancor più grave è il rischio che molte attività produttive si ritrovino strozzate da una crescita del costo di energia, materie prime, lavoro e subforniture, ben superiore al rincaro che sarà loro possibile imporre sul mercato di sbocco, con la conseguenza di possibili blocchi delle filiere industriali o di nuove crisi finanziarie da sovraindebitamento.

E se il Dollaro si svaluta contro l’Euro, allora il maggior costo delle materie prime ne può essere attutito, ma la competitività delle nostre esportazioni ne risente.
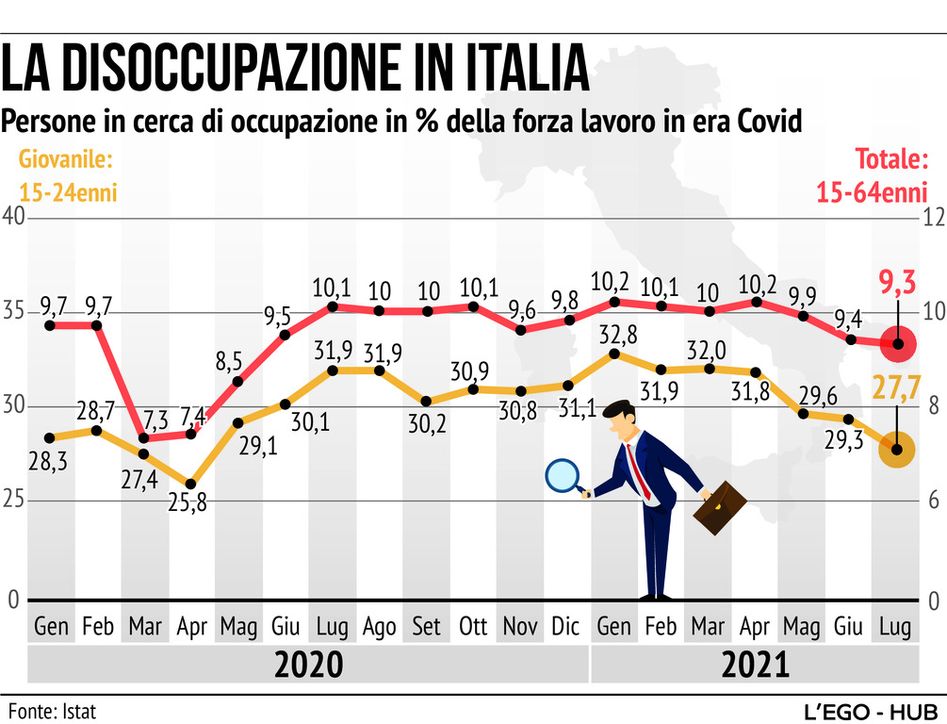
Si parla infine (giustamente peraltro) di riformare decisamente il reddito di cittadinanza, anche perché il nostro Paese è tra quelli che stanno vivendo peggio lo iato crescente tra il grave livello di disoccupazione tra le classi meno agiate e l’impossibilità per chi assume di reperire (a qualsiasi costo) manodopera giovane e qualificata. Ebbene -come dire?- l’ entropia del sistema aumenta ! Le contraddizioni pure. Nel mondo che cambia, si digitalizza e si globalizza sempre più, le nuove sfide sono difficili da affrontare.

La fanfara della politica (e anche quella dei media che la propagano ovunque) continua a declamare la ripresa, ma non è il caso di ricordare il famoso “pollo a testa” di Trilussa a proposito del funzionamento delle statistiche. Tra gli economisti ricorre spesso una battuta a proposito dei tre gradi crescenti di gravità delle menzogne: 1. Le bugie semplici 2. Le gravi ipocrisie 3. Le statistiche! Insomma: per chi fa impresa e s‘ingegna a sbarcare il lunario l’arrivo dell’autunno rammenta che non c’è troppo da stare tranquilli, nemmeno quando lo dicono i leader del Paese al forum di Villa d’Este.

C’è invece da rimboccarsi le maniche e darsi più che mai da fare perché l’inflazione morde già, la concorrenza (soprattutto quella straniera) non dorme e le risorse pubbliche sono già tutte impegnate per gli investimenti infrastrutturali che qualcun altro ha lasciato indietro, la rivoluzione verde, il risparmio energetico e molti altri grandi temi enunciati da eclatanti slogan, i quali quasi sempre sottendono a grandi giochi già fatti a tavolino con grandissimi burattinai.

MA LA FINANZA PUÒ PORTARE GRANDI BENEFICI

Le opportunità però, come scrivevo in premessa, potrebbero ugualmente fioccare copiose, perché la vivacità del mercato dei capitali trae indubbio vantaggio dalla grande liquidità ancora in circolazione, che alimenta fusioni e acquisizioni, investimenti e rinnovamenti digitali che aiutano le imprese a rinnovarsi. È una manna per chi si occupa di economia digitale, sanità, alimentazione naturale, efficientamento energetico e politiche ambientali/ecologia.
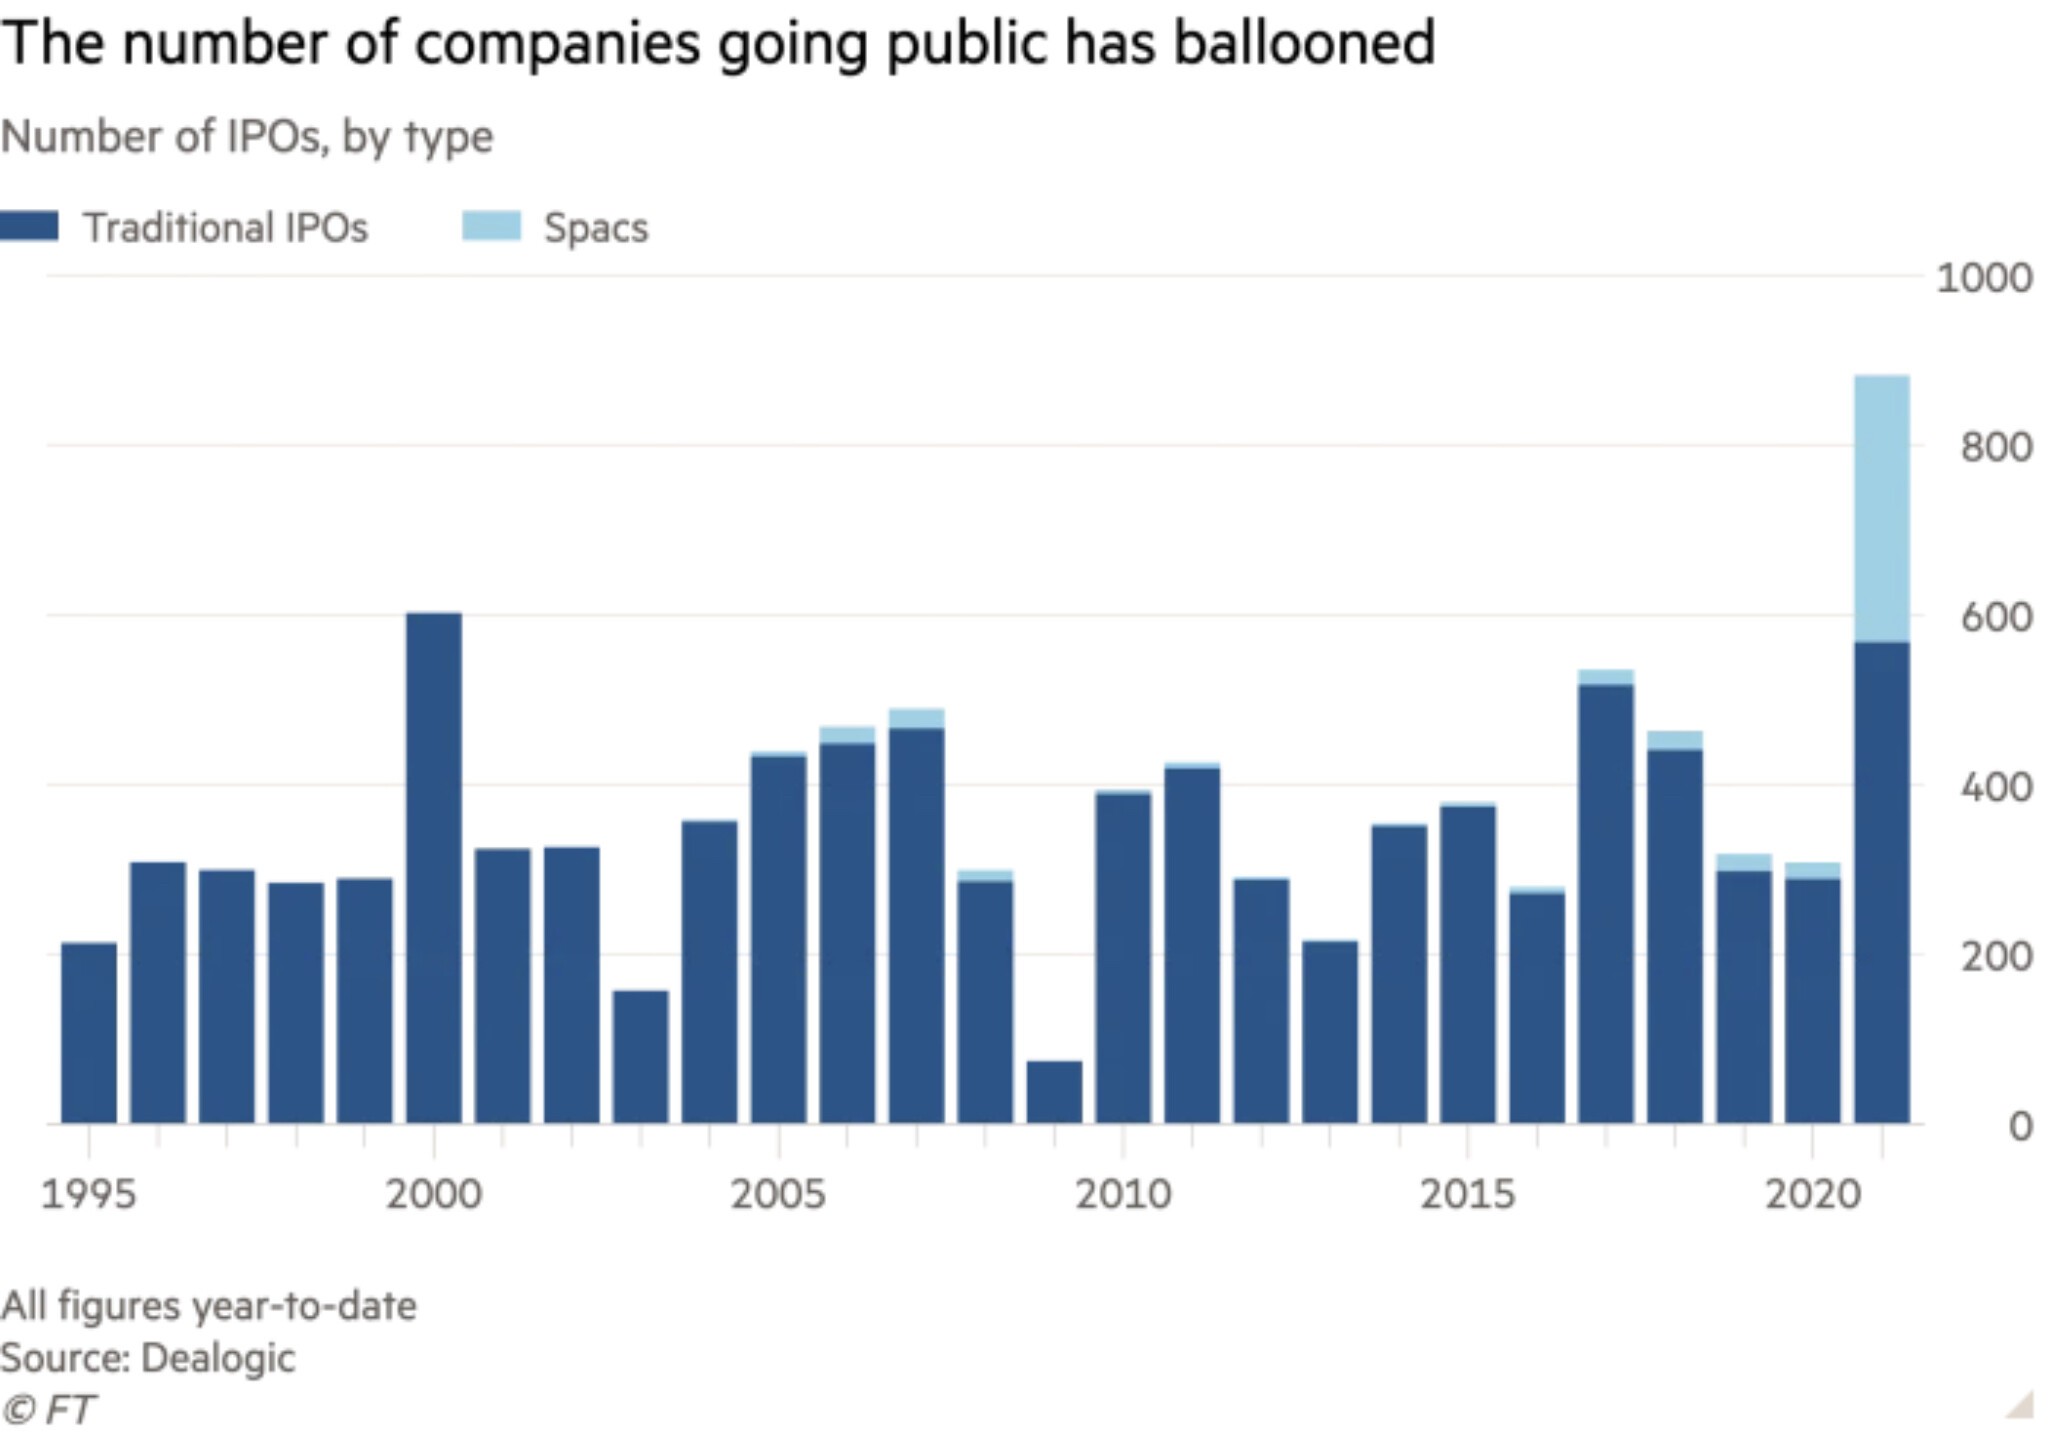

Le borse valori ad esempio premiano le imprese più virtuose anche facendo affluire loro a quella liquidità, ma soprattutto può finanziarle e può sostenerne gli investimenti e le valutazioni. Il mercato dei capitali è a caccia più che mai di nuove opportunità, di iniziative creative. Anche se i tassi cresceranno e le borse subiranno nuovi alti e bassi, l’impronta generale resta positiva, ottimista e lungimirante. Una vera e propria cuccagna per chi mostrerà intelligenza e velocità per approfittarne!

Stefano di Tommaso


VIA LIBERA ALL’INFLAZIONE

Giuseppe Tomasi di Lampedusa, principe di Salina e autore del famosissimo romanzo “Il Gattopardo” faceva dire all’omonimo protagonista: ”tutto cambi affinché nulla cambi” ed è questo un po’ il messaggio che -tra le righe e tra mille cautele- ci ha consegnato in un attesissimo discorso agli americani e al mondo il governatore della banca centrale delle banche centrali (la Federal Reserve Bank of America, detta anche FED), Jerome Powell, parlando al tradizionale simposio (virtuale) di Jackson Hole. Le borse ovviamente hanno brindato allo scampato pericolo con rialzi generalizzati e persino i mercati obbligazionari hanno segnato rialzi nonostante l’apparenza delle parole di Powell: quella di una riduzione programmata degli interventi sul mercato aperto. Ha vinto il compromesso dunque, ma ha vinto anche il partito dell’inflazione.


L’EQUILIBRISMO DELLA FEDERAL RESERVE

Ovviamente Jerome Powell nei suoi equilibrismi ha indicato l’indirizzo della banca centrale americana verso una maggior prudenza nei confronti del pericolo dell’inflazione, ma più che alle parole gli operatori del mercato finanziario hanno guardato ai fatti, che inequivocabilmente indicano una costanza della linea che sarà tenuta dalla FED nelle prossime settimane (o mesi) e dunque lo scampato pericolo (per borse e mercati) di interventi più decisi per contrastare l’inflazione al galoppo.

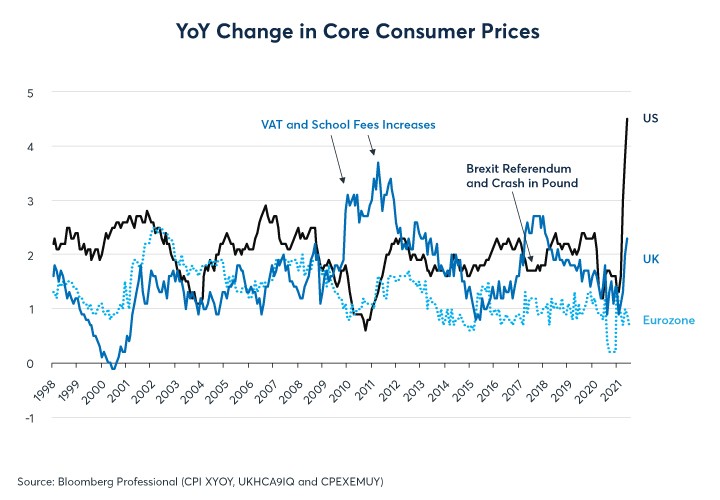
Evidentemente non sono bastati gli ultimi dati sugli aumenti dei prezzi al consumo americani, che parlano di un’inflazione tendenziale arrivata sopra il 6% annuo, né sono bastati quelli relativi ai fattori della produzione, che hanno da tempo superato l‘incremento a doppia cifra (12-15%). L’inflazione dei prezzi vista nella prima metà del 2021 (e in parte sarà anche vero) è stata bollata come “temporanea” e “in via di riduzione”. Dunque non come un vero pericolo. Ma ciò corrisponde a verità?

L’INFLAZIONE CORRE

Dal nostro punto di vista invece sta succedendo proprio il contrario: le èlites finanziarie che governano il pianeta (e tra queste i governatori delle banche centrali) hanno sostanzialmente concordato che inflazione sia. Anzi forse la vedono addirittura come un utile correttivo alle numerose aberrazioni che caratterizzano i mercati finanziari! I debiti pubblici sono infatti fuori controllo (a partire da quello americano) e la loro semplice ”monetizzazione” (cioè il riacquisto dei relativi titoli da parte delle banche centrali) non basta evidentemente più: bisogna anche lasciare che le divise di conto si svalutino affinché il loro valore implicito si riduca.


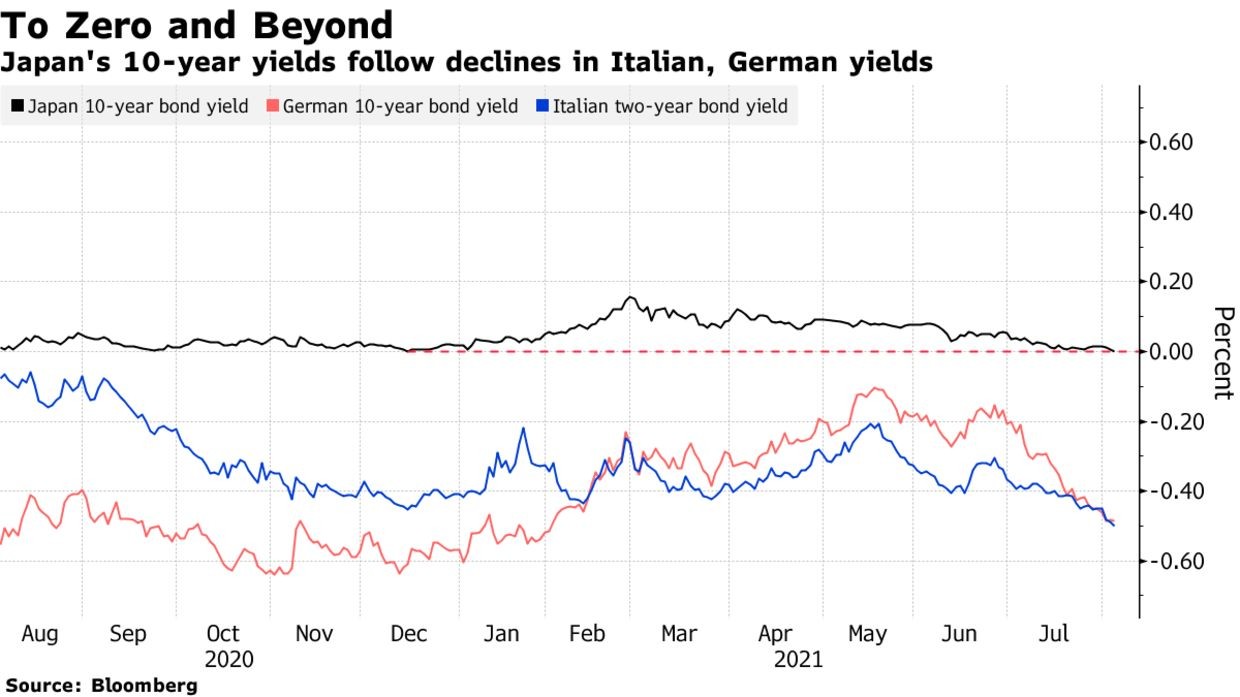
I TASSI RESTANO SOTTO ZERO

Se i tassi d’interesse nominali non è il caso che scendano al di sotto dello zero (oltreoceano, perché in Europa ci sono da tempo), bisogna che quella barriera venga infranta in modo più implicito, con ulteriori cali dei tassi d’interesse reali (cioè quelli nettati dall’inflazione), equivalenti all’accentuarsi della “repressione finanziaria” già in corso ai danni dei piccoli risparmiatori e dei fondi pensionistici.


Forse è anche per questo motivo che la governatrice della Banca Centrale Europea (Christine Lagarde) aveva da tempo fatto sapere che non avrebbe partecipato al simposio di Jackson Hole, neppure dopo che si era deciso di tenerlo soltanto online. L’imbarazzo per il capo della BCE non sarebbe potuto essere maggiore: contraddire la “colomba” Jerome Powell oppure scontentare per certo i cosiddetti paesi “frugali” del nord Europa acconsentendo a questa interpretazione riduttiva dell’inflazione sino ad oggi registrata?

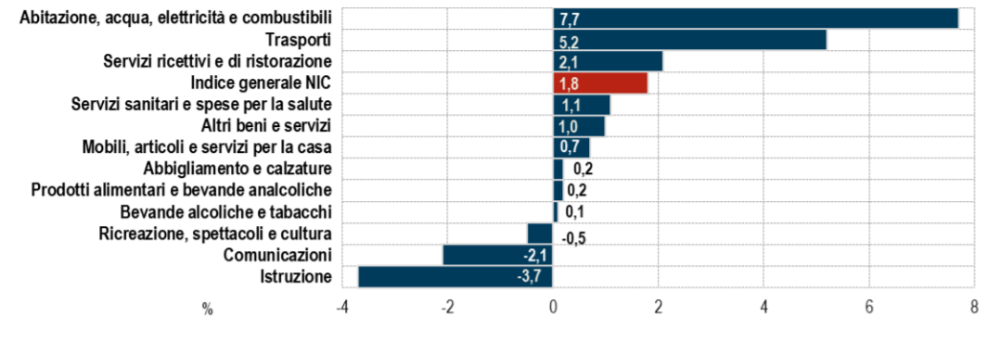
Di seguito una scomposizione per voci di spesa degli andamenti dei principali prezzi al consumo in Italia, e il nostro è stato uno dei paesi per il momento meno toccati dall’inflazione, dove l’indice CPI è rimasto a Luglio ad un mero 1,3% ! Da questo grafico si può ben comprendere l’impatto ben più ampio per le nostre tasche dell’inflazione rispetto a quanto si può desumere dalle statistiche ufficiali:


LA CORSA DEL PETROLIO

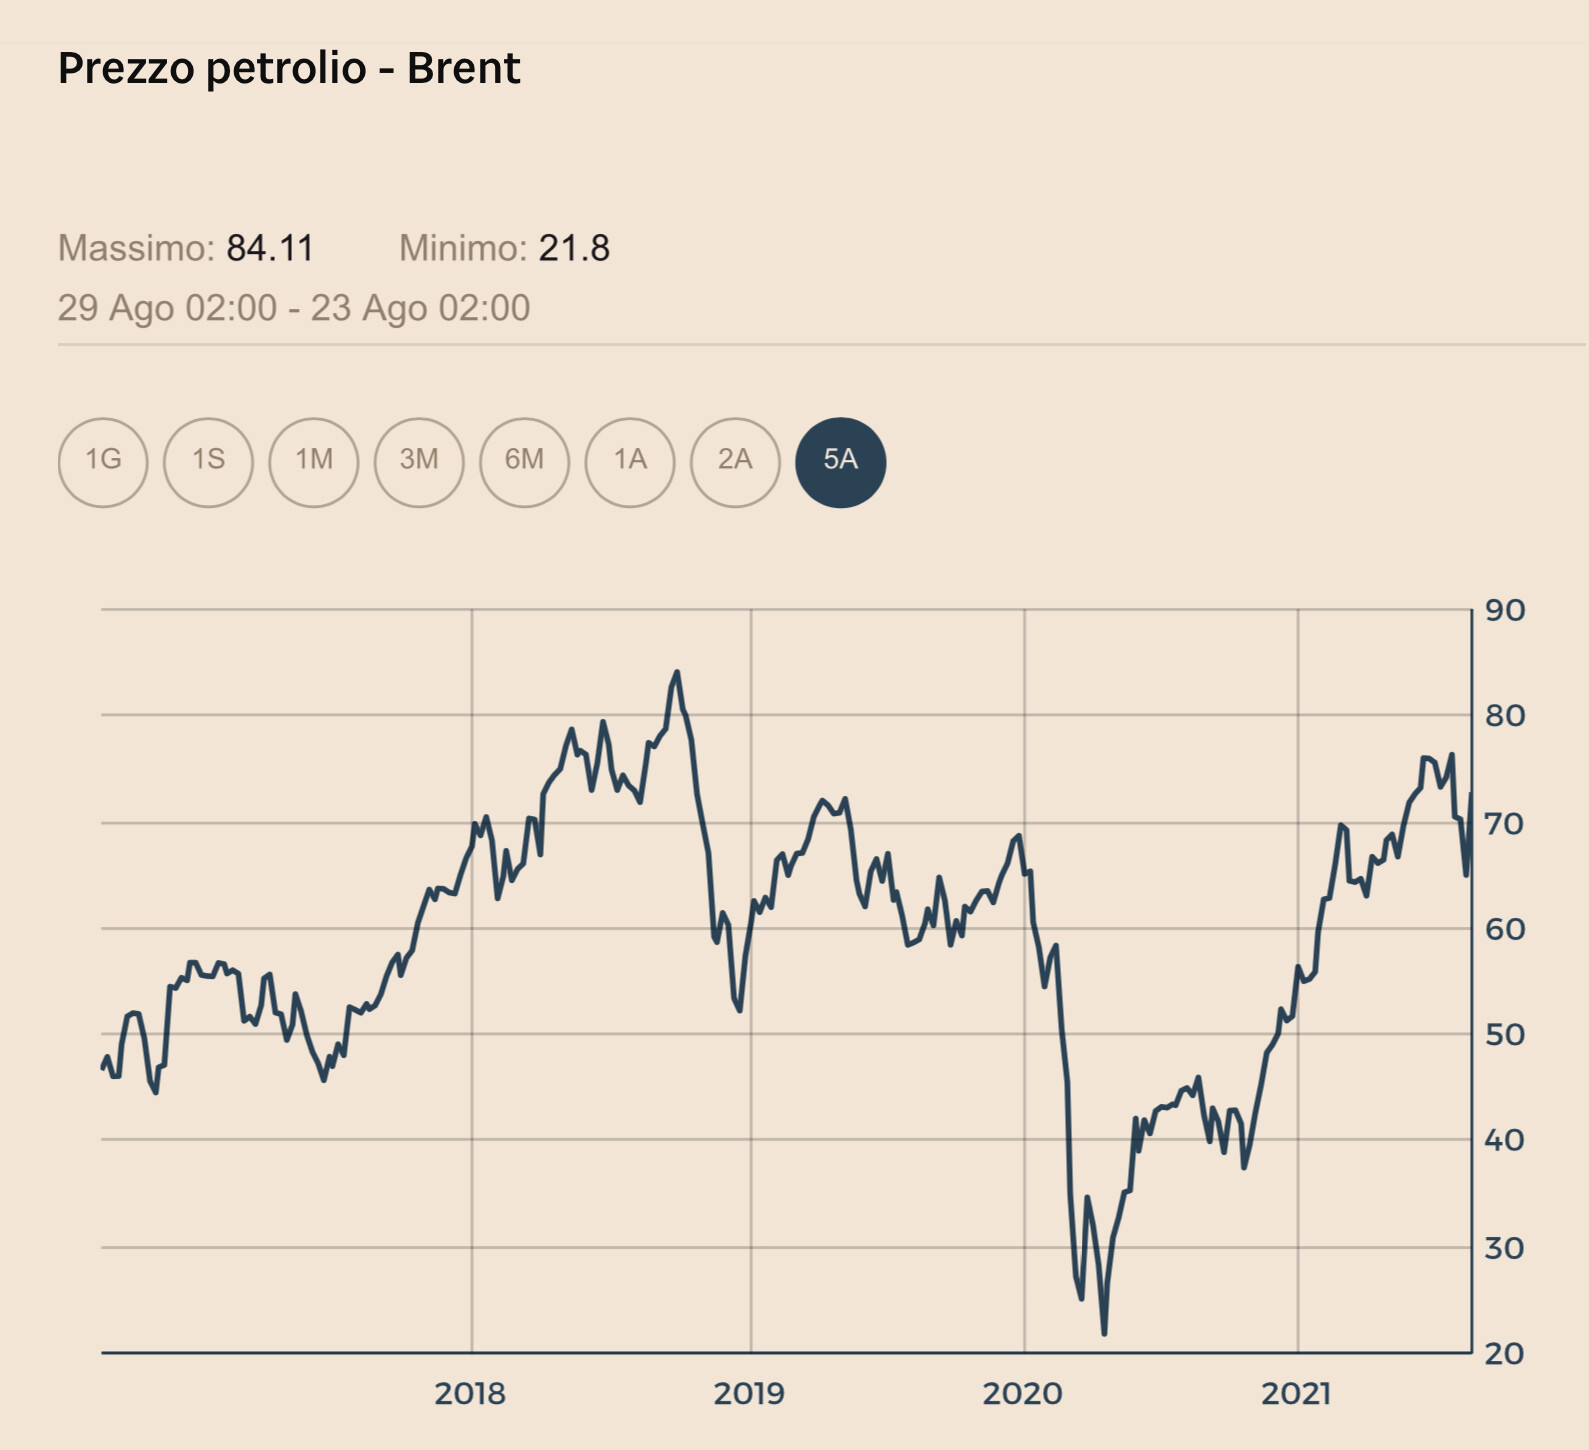
Il principale strumento di trasmissione dell’inflazione da un continente all’altro è ovviamente il maggior prezzo del petrolio, dal quale dipendono strettamente quello del gas e di tutte le altre materie prime “energetiche” cioè idonee alla produzione di energia. Il prezzo dell’energia da qualche tempo è ovviamente alle stelle (il petrolio a livelli che non si vedevano da tre anni, ma l’energia di più, dato il peso degli incentivi alle fonti rinnovabili).

Di seguito il grafico delle quotazioni negli ultimi 5 anni, dove si può leggere tanto la sua risalita più o meno costante nell’ultimo anno e mezzo quanto anche l’impennata degli ultimi giorni, proprio in funzione del giudizio che il mercato si era fatto di ciò che sarebbe potuta essere la posizione ufficiale della FED.


Ovviamente la mancanza di un’azione più decisa a contrastare l’inflazione dei prezzi avrà una serie di ripercussioni sull’economia reale. L’incremento del prezzo delle materie prima ha infatti l’effetto di comprimere i margini industriali delle imprese minori, che rischiano di avere l’ennesimo mal di testa (dopo il covid) nel vedere un rialzo dei delle materie prime e dell’energia senza avere grandi possibilità di incidere sulla determinazione dei prezzi dei prodotti finiti. Il fenomeno pertanto contribuirà ad accentuare il divario di performance tra le grandi imprese del mondo (le medesime che determinano i principali indici delle borse valori con il loro peso specifico) e quelle minori.

CI RIMETTONO IMPRESE MINORI E PAESI EMERGENTI

Ma anche i paesi emergenti non potranno che soffrire della possibile prosecuzione dell’incremento del costo dell’energia, conseguente al rialzo del petrolio e del gas. L’esportazione delle materie prime infatti fornirà loro un ridotto vantaggio dal rialzo dei prezzi che sarà probabilmente più che compensato dall’incremento di tutti gli altri costi, senza contare il fatto che non tutti i paesi emergenti sono poi esportatori di materie prime.

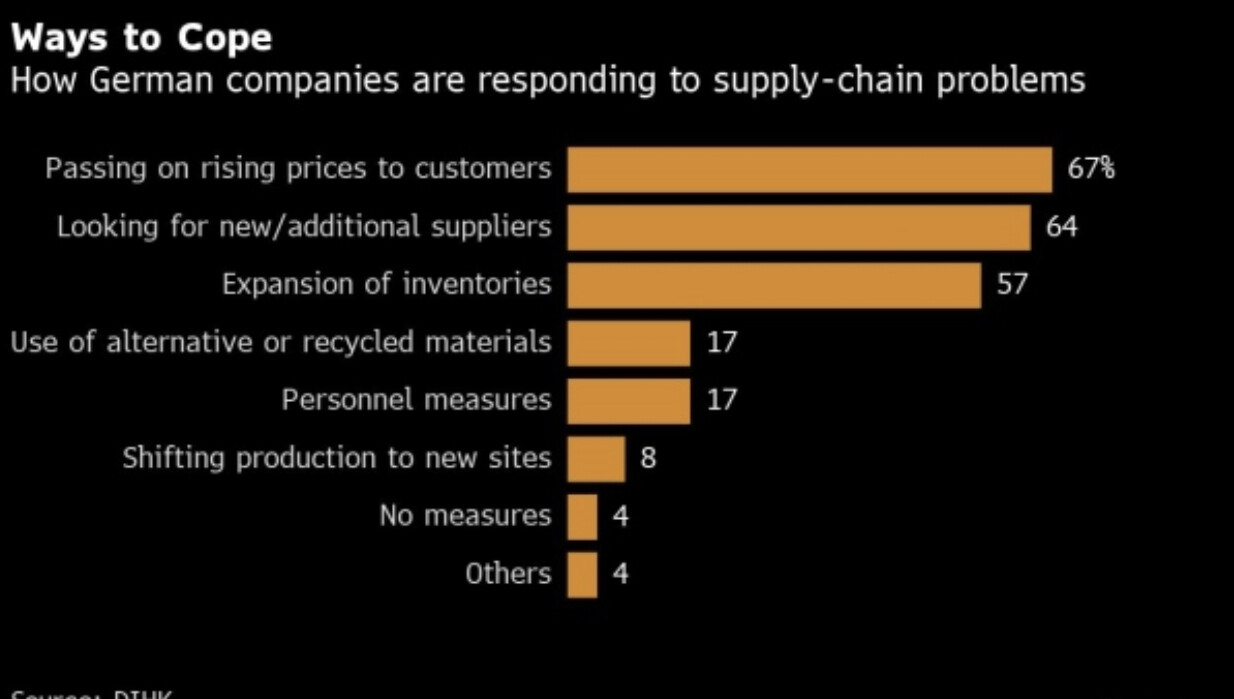
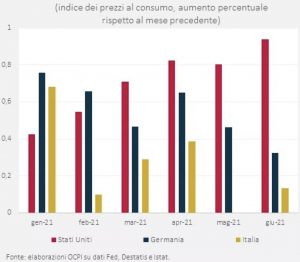
I paesi più forti dal punto di vista industriale come la Germania, cui si riferisce il grafico che segue, stanno tentando di passare a valle (cioè ai consumatori) i maggiori costi subiti, ma persino nel loro caso, come si può ben vedere, non riescono a farlo del tutto!


Ora dunque cosa succederà? Nulla, probabilmente, se non una lenta prosecuzione delle attuali tendenze, probabilmente una performance non negativa delle borse .valori (sebbene ci sia comunque da attendersi che la loro volatilità non decresca troppo), cosa che di per sé sarebbe già un ottimo risultato, dal momento che galleggiano da tempo sui massimi di sempre, un graduale ma progressivo rialzo dei tassi d’interesse, anche perché un po’ di “tapering”, cioè di riduzione degli stimoli monetari, era già in atto da tempo e si pensa che proseguirà.

Probabilmente assisteremo altresì ad un ulteriore scivolamento delle quotazioni del Dollaro americano, dal momento che i tassi d’interesse reali (al netto dell’inflazione) offerti dagli investimenti americani saranno più negativi di quelli asiatici o europei. Non ci sono tuttavia grandi preoccupazioni del mercato riguardo al “biglietto verde”, perché probabilmente ci penseranno le crescenti tensioni geo-politiche internazionali a tenerlo a galla. Da questo punto di vista sarebbe stato peggio per il resto del mondo assistere ad una sua troppo rapida risalita, cosa che comporta un implicito rialzo del prezzo di quasi tutte le materie prime.


È persino probabile che le statistiche indicheranno (nelle prossime settimane) una leggera riduzione dell’incremento dei prezzi, ma già solo il loro consolidamento sulle attuali basi, dopo il cospicuo rialzo già registrato, significa che l’inflazione si sarà stabilizzata. Così come è probabile che il prezzo del petrolio non subisca (per il momento) immediate impennate, sebbene anche in questo caso, già solo il suo consolidamento attorno agli attuali prezzi significa parecchio in termini di rialzo dei costi dei fattori produttivi. Ma si tratta soltanto di possibili aggiustamenti temporanei, in attesa di ulteriori sviluppi.

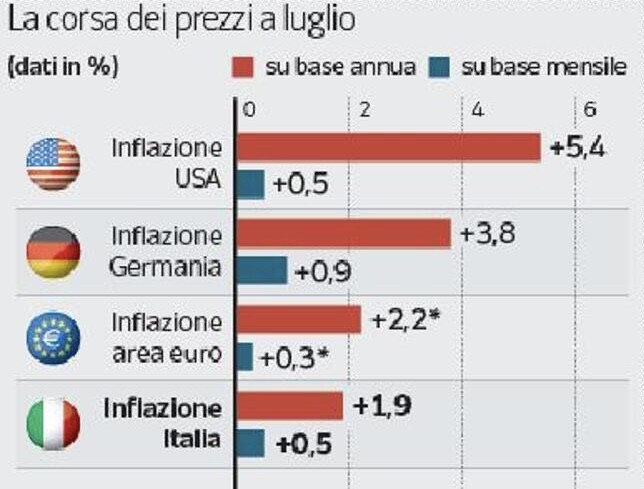
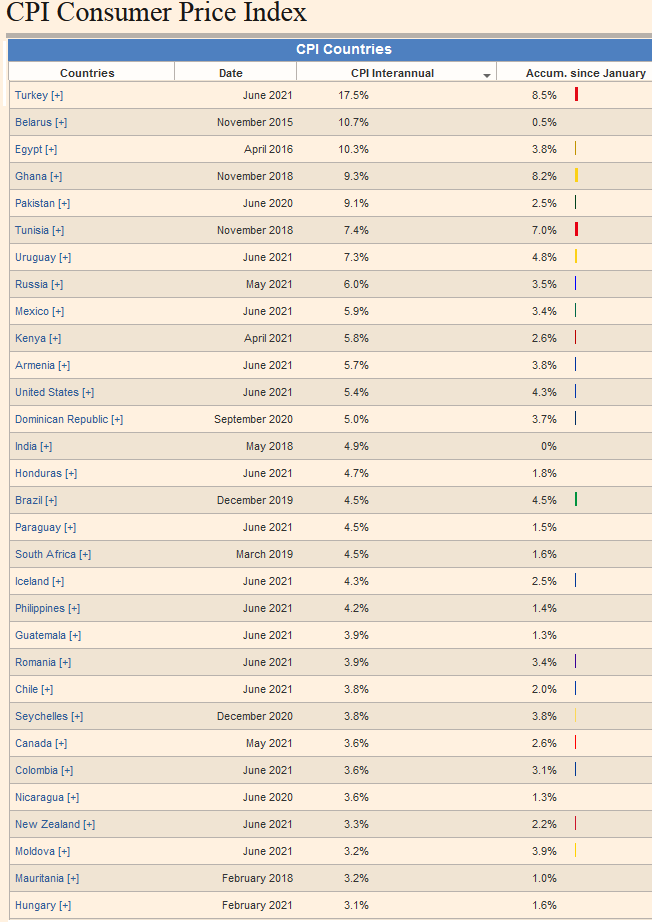
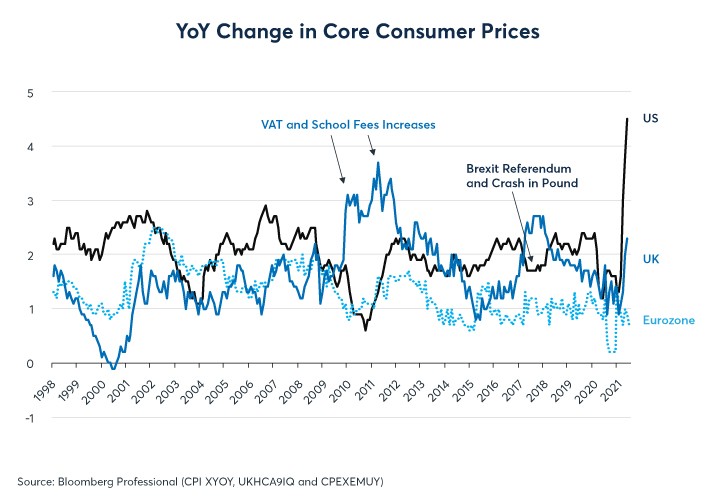
Quelle che seguono sono le statistiche ufficiali, paese per paese, relative all’inflazione al consumo registrata. Ovviamente da prendere con beneficio di inventario dal momento che si riferiscono al passato e sono tutte ovviamente piuttosto edulcorate dal metodo di calcolo:


I TASSI ALLA FINE SALIRANNO

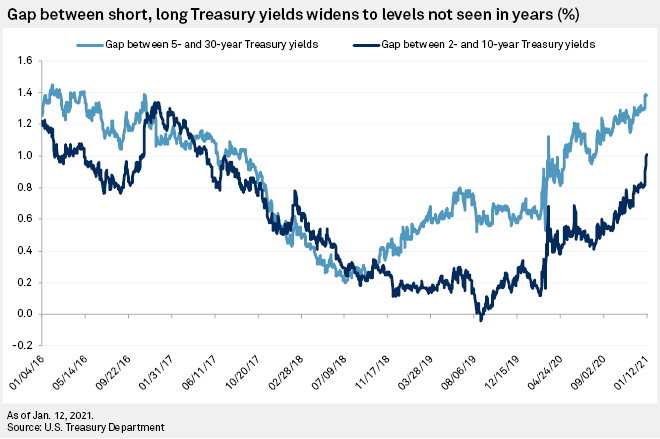
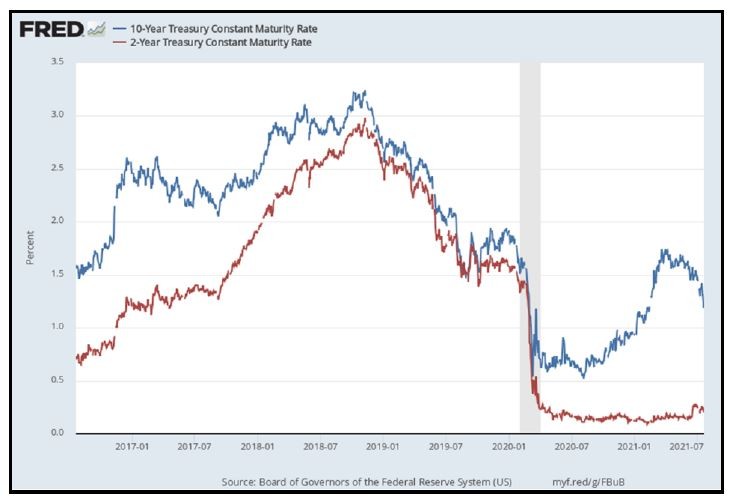
Per i tassi d’interesse invece la questione è più complessa, poiché se da un lato quelli a breve termine non potranno non riflettere la loro riduzione in termini reali ma anche l’aumento in termini nominali, dall’altro lato quelli a lungo termine sino ad oggi non sono saliti nemmeno in termini nominali, in funzione della molta domanda e poca offerta dei titoli a reddito fisso con buon rating. Ma le cose sono inevitabilmente destinate a cambiare, dal momento che le emissioni di titoli di stato per finanziare i debiti pubblici in aumento non saranno più tutte comperate dalle banche centrali così come è successo negli ultimi tempi, e di conseguenza l’offerta potrebbe superare la domanda del mercato, con un conseguente calo delle quotazioni e un implicito rialzo dei loro rendimenti.


Quest’ultima prospettiva non potrà che favorire gli istituti di credito, che potranno vedere qualche rialzo nella forbice fra tassi attivi e passivi, sebbene il fatto che siano detentori netti di titoli pubblici potrebbe parallelamente danneggiare la loro posizione patrimoniale.

ERA MEGLIO AGIRE SUBITO

La sensazione è quella che, in mancanza di una decisa e preventiva sterzata da parte delle banche centrali, l’inflazione prosegua la sua corsa (sino ad oggi soltanto parzialmente incorporata nelle statistiche, che inevitabilmente riflettono il passato, più che il presente) e che alla fine l’azione di contrasto delle banche centrali dovrà essere più massiccia, e con il rischio di risultare insufficiente in quanto tardiva. Cosa che rischia di gettare l’economia globale in una situazione di inflazione parallelamente ad una di crescita economica ridotta (o nulla, al netto dell’inflazione stessa) che tecnicamente viene definita “stagflazione”.

Ovviamente è soltanto un timore, non una certezza, perché la prosecuzione della crescita economica registrata nel mondo durante la prima parte del 2021 dipenderà da molti fattori, ivi compresi gli investimenti pubblici e privati in infrastrutture, che tutti i governi del mondo dicono di voler incrementare, fornendo dunque uno stimolo “fiscale” e non “monetario” alla crescita economica. L’unico problema è che del rilancio degli investimenti infrastrutturali se ne parla oramai da molti anni ma, per qualche motivo, sono sempre stati sino ad oggi rinviati. Speriamo che quella attuale sia la volta buona, anche perché il rimbalzo visto dopo la depressione del 2020 provocata dalla pandemia è stato quasi tutto basato sulla ripresa dei consumi, cosa che non può proseguire all’infinito senza una parallela maggior produzione di reddito.

Stefano di Tommaso


BORSE GIÙ:DOPO I BRIVIDI CHE FARE?

Proseguono per le borse i temporali estivi: la settimana che si è appena conclusa è stata una delle peggiori dell’anno in corso: in media le borse mondiali hanno perduto quasi il 2%, sebbene avessero guadagnato molto di più in precedenza. Cosa succede? Lo scenario è cambiato?


LA CONGIUNTURA È SFAVOREVOLE
È relativamente facile rispondere stavolta: probabilmente no. Le ragioni sono altre: tutti sanno che a una congiuntura internazionale particolarmente sfavorevole (variante Delta del COVID-19, inflazione, rincaro dei trasporti, incendi, inondazioni, colpi di stato e nuove tensioni internazionali) si sarebbero sommate la perplessità delle banche centrali circa l’effettiva utilità di ulteriori importanti stimoli monetari, e soprattutto si sarebbe sommata l’elevatissimo

livello di quotazioni raggiunto dalle borse fino alla metà d’Agosto e la conseguente prudenza degli operatori del mercato nonché il desiderio di monetizzare i guadagni accumulati in precedenza!


LA CINA HA AFFOSSATO I TECNOLOGICI

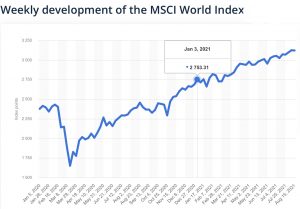
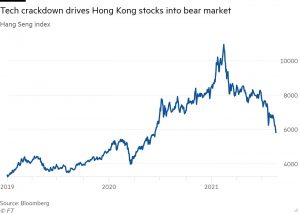
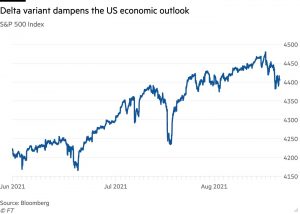
A questi livelli di prezzo (soprattutto per ciò che riguarda i cosiddetti “titoli tecnologici”, molti dei quali colpiti a loro volta dalla scure della nuova politica industriale cinese) è chiaro che gli investitori professionali ed istituzionali non vedevano l’ora di alleggerire le loro posizioni. Ma le brutte notizie sono fioccate tutte insieme, e forse sarebbe bastato anche molto meno per scuotere un albero già troppo carico di frutti! L’instabilità del mercato azionario internazionale era ben chiara da almeno un paio di mesi in funzione principalmente degli eccessi raggiunti e, come si può vedere dal grafico sotto riportato, almeno già un paio di volte il mercato aveva subìto importanti correzioni.

F.O.M.O & T.I.N.O.

Sono due motti ben noti agli addetti ai lavori e hanno congiurato a favore dell’ennesimo rialzo messo a segno fino alla metà Agosto dalle borse: la paura di restare fuori dalle ennesime splendide occasioni di rialzo (FOMO: fear of missing out) e, al tempo stesso, la quasi impossibilità di reperire alternative di investimento alle azioni quotate, causa tassi bassi e dividendi elevati (TINO: there is no alternative). Ma la legge di gravità è difficile sconfiggerla, soprattutto quando pesanti nuvoloni si accumulano sullo scenario economico e geo-politico internazionale e il COVID morde ancora l’economia.

E ADESSO COSA SUCCEDE ?

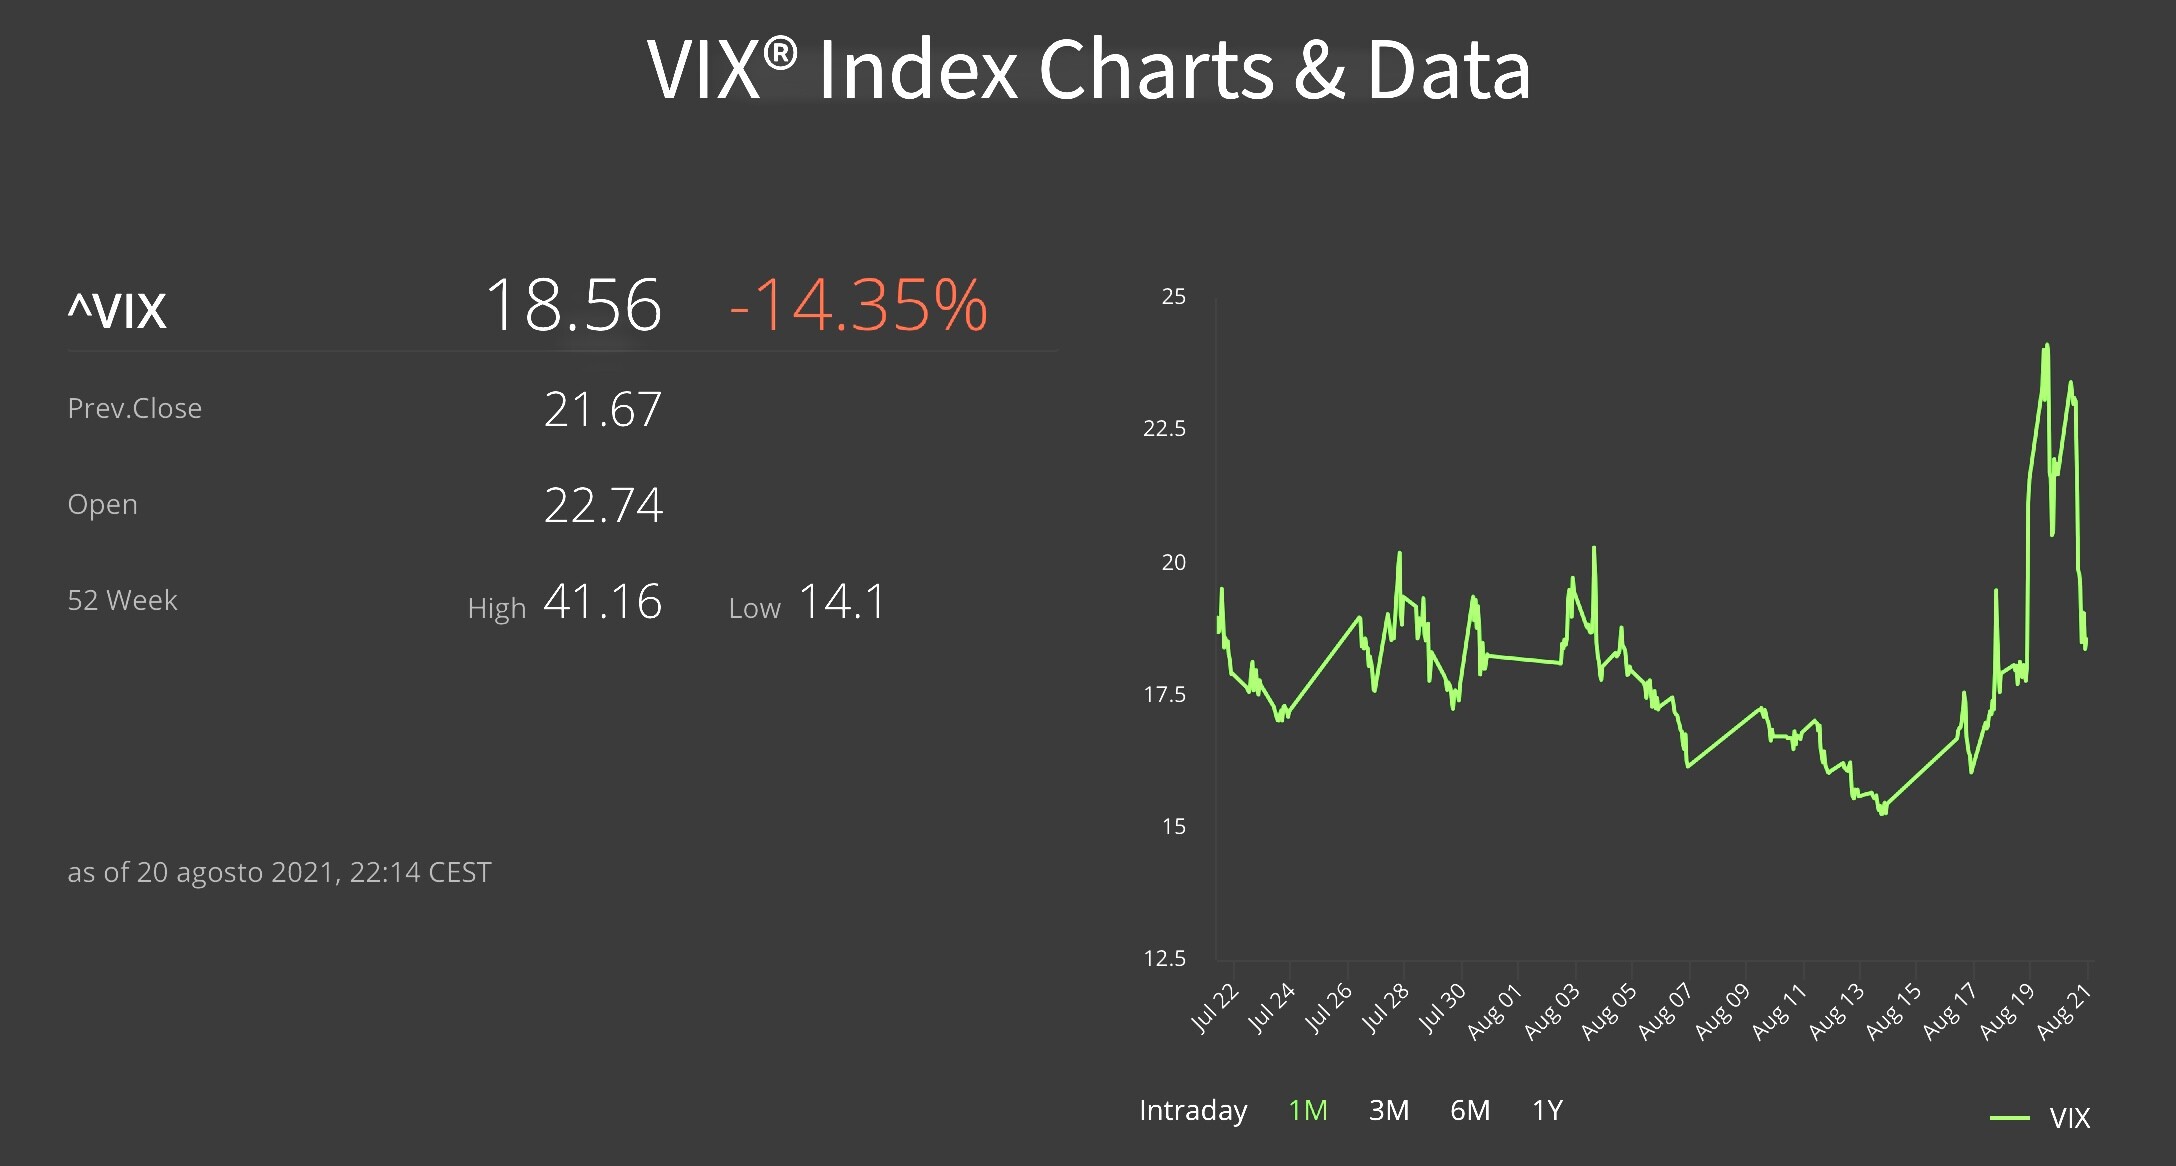
Si potrebbe chiosare con un “tanto tuonò che piovve”. Ma la vera domanda -quella di sempre- è : cosa succede dopo? Lo scivolone è destinato a continuare indefinitamente oppure è soltanto l’ennesima conferma del fatto che la volatilità dei listini borsistici, a questi livelli da brivido, non può che accrescersi decisamente (si veda più sotto il grafico dell’indice di volatilità dei corsi azionari più noto al mondo: il “VIX”).

LA VOLATILITÀ È DESTINATA A CRESCERE

Chi scrive è fortemente a favore di questa seconda tesi (è soltanto aumentata la volatilità), a prescindere dalle chances che ha l’economia globale di poter proseguire anche nella seconda parte dell’anno nella crescita vissuta nella prima metà del 2021. Sulle quali chances non può esservi alcuna certezza (soprattutto in funzione del propagarsi della pandemia che rischia di riportarci in autunno a nuove limitazioni sociali). Le borse dunque potrebbero continuare a galleggiare sui massimi di sempre anche in presenza di brutte notizie per l’economia reale.


E poi accanto alle preoccupazioni per la ripresa dei contagi ci sono anche dei dati positivi che provengono dalla stessa America dove la variante Delta sta colpendo maggiormente. Ad esempio occorre notare che negli USA la produzione industriale a Luglio è cresciuta di quasi l’1% rispetto al mese precedente, battendo le attese degli economisti.

Ma se la volatilità degli indici di borsa è aumentata e lo scenario congiunturale non è al tempo stesso significativamente cambiato, allora probabilmente ciò che scende è destinato a rimbalzare e ciò che sale è destinato a ricadere. Semplicemente c’è troppa energia nel sistema finanziario, drogato dall’eccessiva liquidità in circolazione, perché esso rimanga stabilmente in crescita.

L’INFLAZIONE PERSISTE

Ma lo scenario globale sta anche cambiando, in peggio. E se nessuno sa di quanto, nemmeno possiamo affermare che si tratti di mera apparenza: almeno per l’inflazione il mondo si incammina a grandi passi verso una relativa stabilizzazione dell’incremento registrato sino ad oggi nei prezzi delle materie prime, dell’energia, dei noli marittimi ed aerei, del costo del lavoro e fors’anche delle tasse, seguendo una tendenza inaugurato con il successo dei democratici negli Stati Uniti d’America. Nell’Unione Europea a Luglio è salita al 2,5%, dal 2,2% di Giugno.


Sebbene l’ascesa dei prezzi estiva (soprattutto quella americana) dovrà anch’essa necessariamente sottostare alla citata forza di gravità, indubbiamente i nuovi livelli di costo di molti fattori produttivi non potranno che finire per scaricarsi a valle sui prezzi al consumo.

Al momento perciò non si può ancora presumere che lo scenario economico mondiale sia molto peggiorato, nè che i profitti aziendali (soprattutto quelli delle società quotate, le più grandi e le più tecnologiche del pianeta) saranno necessariamente devastati dall’aumento dei costi, nè infine che i consumatori per una lunga serie di ragioni interromperanno bruscamente la loro voglia ( o necessità) di tornare a spendere.


Questa è ovviamente soltanto un’opinione. Ma se anche le cose stessero così, i mercati finanziari non potrebbero non registrare l’esigenza di tenere conto del fatto che i rendimenti reali dei titoli a reddito fisso sono sotto il pavimento e che le cedole dei titoli obbligazionari vengono oramai spesso sostituite dai dividendi dei titoli azionari. Ma ovviamente anche questa è un’esagerazione indotta dalla politica monetaria delle banche centrali che non potrà durare per sempre.

DUNQUE I TASSI SALIRANNO

Anche eccessi di prezzo andati in scena per i titoli più fortemente legati alle tecnologie o alle aspettative cicliche di crescita dell’economia, dovranno prima o poi confrontarsi con la realtà dei fatti. Che sono relativamente rassicuranti. Ma oggi l’incertezza per il futuro – tanto a livello geopolitico quanto sul piano delle previsioni relative all’economia reale- è sicuramente aumentata. Anche perché è possibile, se non addirittura probabile, che i tassi d’interesse (almeno quelli a breve termine) possano tornare a segnare qualche tacca in più, quantomeno per tenere conto dell’inflazione dei prezzi. Con la conseguenza che i moltiplicatori dei redditi futuri che segnano il prezzo delle azioni dovranno inevitabilmente tenerne conto, limitando le aspettative di rialzo generalizzato dei listini borsistici.

DOVE INVESTIRE ? I SETTORI PIÙ FAVORITI

Ma se questo è vero in generale è anche vero che non si può fare lo stesso discorso per ciascun settore industriale né per ciascun comparto borsistico: i titoli finanziari per esempio potrebbero addirittura beneficiare di questa situazione (sempre che non arrivi un’altra recessione), così come i titoli legati alla produzione di energie da fonti rinnovabili non potranno non tenere conto di un’incrementata necessità di accelerare il cambiamento per limitare i danni climatici.
 

Se inoltre c’è carenza di componentistica elettronica nel mondo, è altrettanto intuitivo che i grandi operatori di quel settore potranno incrementare i loro guadagni, così come l’industria farmaceutica non potrà non registrare una nuova scarsità di vaccini e cure mediche traendone profitti aggiuntivi.
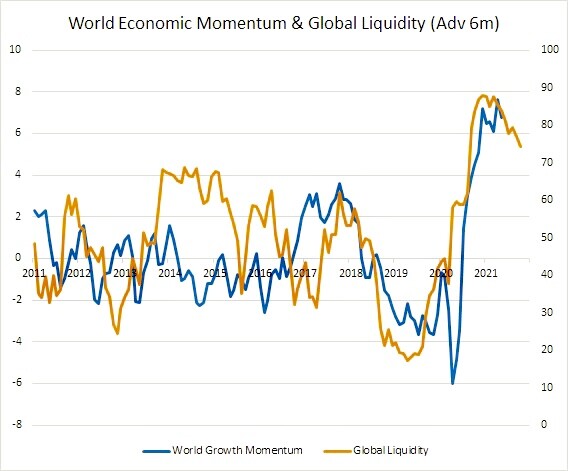
Se non sembra il caso di comperare quote di fondi di investimento legati agli indici borsistici (perché potrebbero segnare scarsi guadagni) al di sotto della superficie sono probabilmente in corso ugualmente grandi sommovimenti sui comparti più favoriti dalla congiuntura. Come sempre in definitiva, il diavolo sta nei dettagli. Così come le opportunità di guadagno si annidano altrove, ma non sono scomparse. Basta soltanto non fare di ogni erba un fascio!

Stefano di Tommaso


LA LIQUIDITÀ SOSPINGE AGGREGAZIONI, VALUTAZIONI E DIMENSIONI DELL’INDUSTRIA

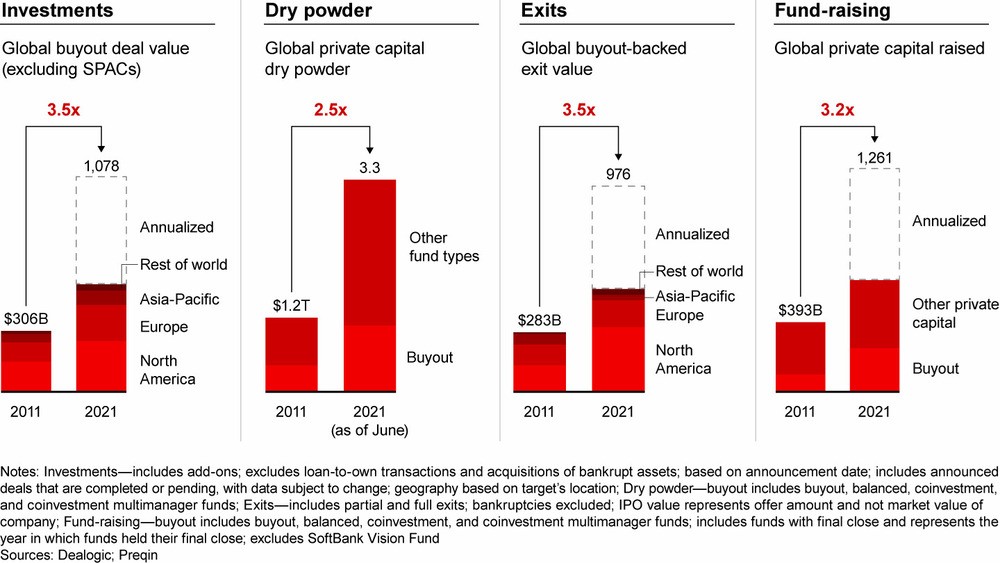
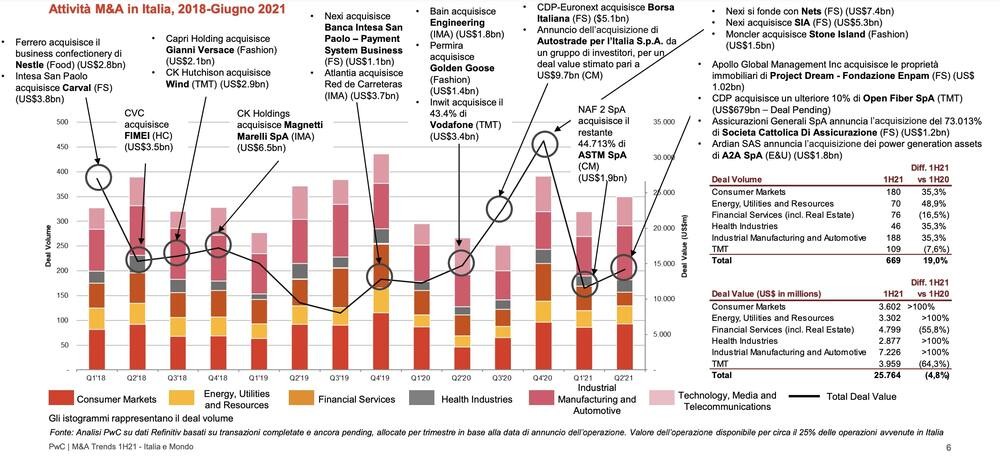
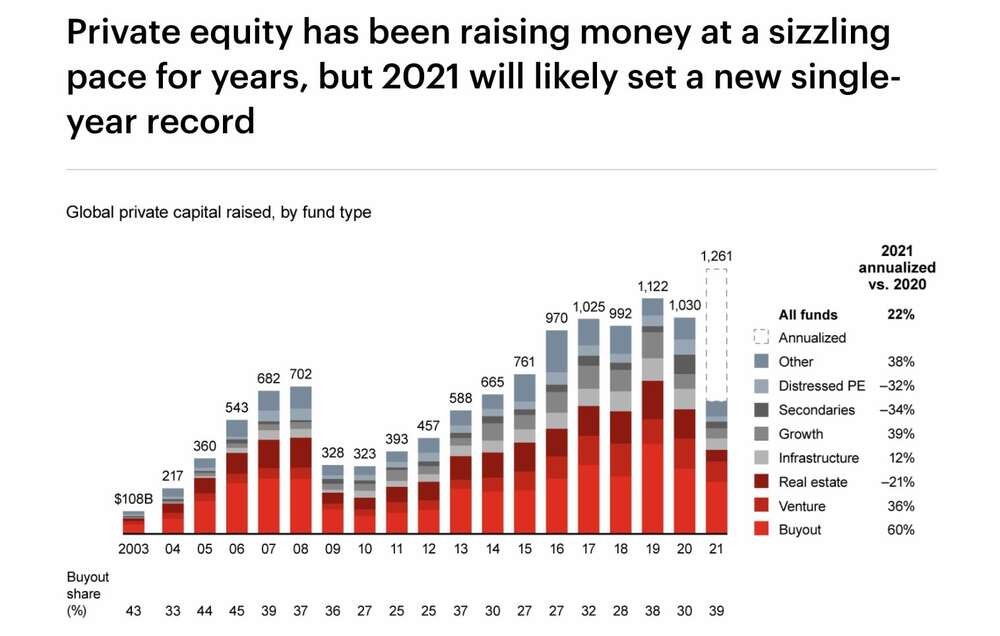
Chi ricorda il motto degli anni ‘80: “piccolo è bello”? Più nessuno ormai, a giudicare dai fatti! La grande liquidità in circolazione fornisce munizioni alla grande finanza che a sua volta provoca un vero e proprio terremoto nell’industria dove -come si soleva dire con un sorriso- le dimensioni contano! Quest’anno le fusioni e acquisizioni prendono il volo, ma buona parte sono generate dall’intensa attività del “venture capital” (il capitale di rischio destinato dai fondi d’investimento a sostenere le “start-up” e le innovazioni tecnologiche) e del “private equity” (il capitale di rischio destinato dai fondi d’investimento all’investimento in società non quotate).


La parte del leone quindi non la fanno le imprese, bensì la grande finanza, che seleziona e sostiene i fondi d’investimento privati destinati alle imprese piccole, medie o addirittura neonate. I listini azionari delle borse valori sono spesso una cosa completamente diversa perché i fondi d’investimento oltre a investire nel capitale delle imprese, nel giro di qualche anno devono anche disinvestire con un bel guadagno, cosa sempre più difficile quando si intensifica la concorrenza per acquisire le aziende migliori.


La compravendita delle aziende dunque accelera con l’ampliamento dell’attività del Private Equity, per due grandi motivi:1) i fondi oltre che acquisire le partecipazioni devono anche cederle, e 2) per riuscire a creare valore che permetterà di accrescere quello delle imprese partecipate il private equity deve inventarsele tutte, e in particolare deve poter beneficiare dell’efficienza che si genera nell’ambito delle aggregazioni industriali .


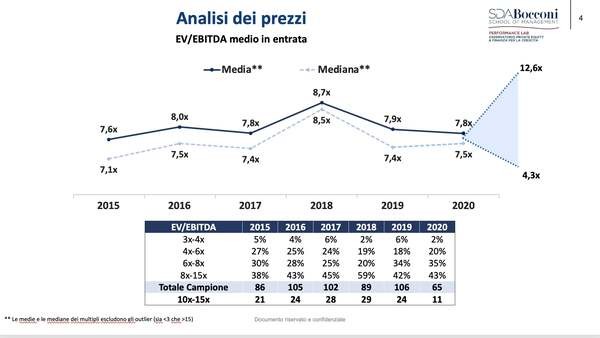
Con la crescita delle dimensioni aziendali crescono di conseguenza anche le valutazioni d’azienda, tanto perché molti dei capitali investiti dai grandi operatori di Private Equity sono di fatto disponibili soltanto per le imprese di grandi dimensioni, quanto per il principio generale della maggiore efficienza che può generarsi dalle aggregazioni industriali. Ma le valutazioni d’azienda crescono anche per un altro semplice motivo : la domanda di quote di capitale delle migliori imprese supera ampiamente l’offerta, facendone innalzare i prezzi.


A prima vista sarebbe difficile prendersela con questo processo: chi investe vede che il modello di business del Private Equity funziona e gli affida sempre più risorse. Chi opera nel Private Equity investe quei capitali e, dopo aver individuato business interessanti, inizia ad aggregare altre imprese intorno alla prima per fare efficienza e accrescere il valore delle società su cui ha investito. La concentrazione industriale provoca indubbi benefici ed è altrettanto indubbio che la grande finanza fornisca munizioni ai fondi d’investimento per guadagnare dalla creazione dei nuovi campioni industriali dell’efficienza e dei profitti. Il punto però è che gli investimenti nel capitale di rischio delle imprese lontane dai riflettori della borsa sono indubbiamente a rischio e che le scommesse industriali non sempre hanno successo. L’incremento delle disponibilità dei fondi d’investimento insomma accresce la propensione al rischio degli investitori e delle imprese, limitando la possibilità di riuscire ad acquisire soltanto i business migliori.


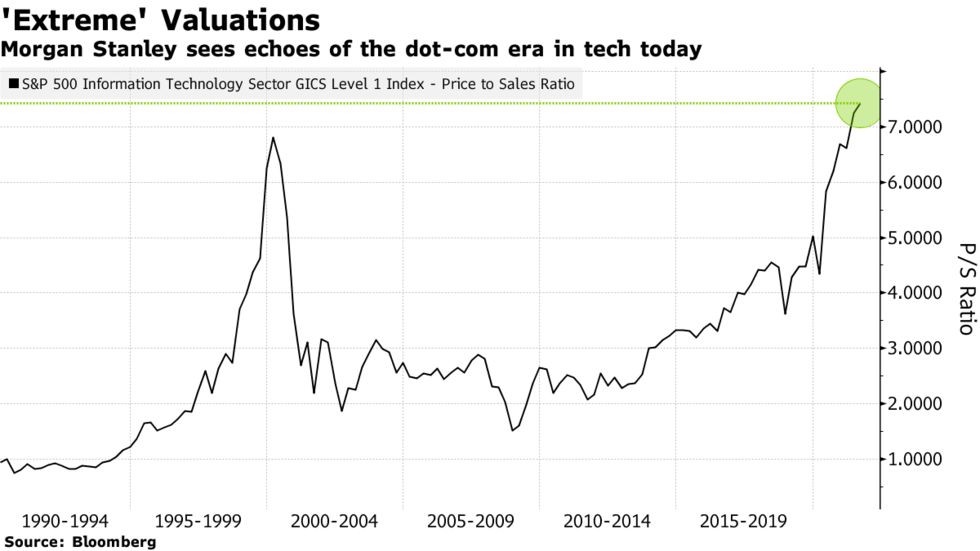
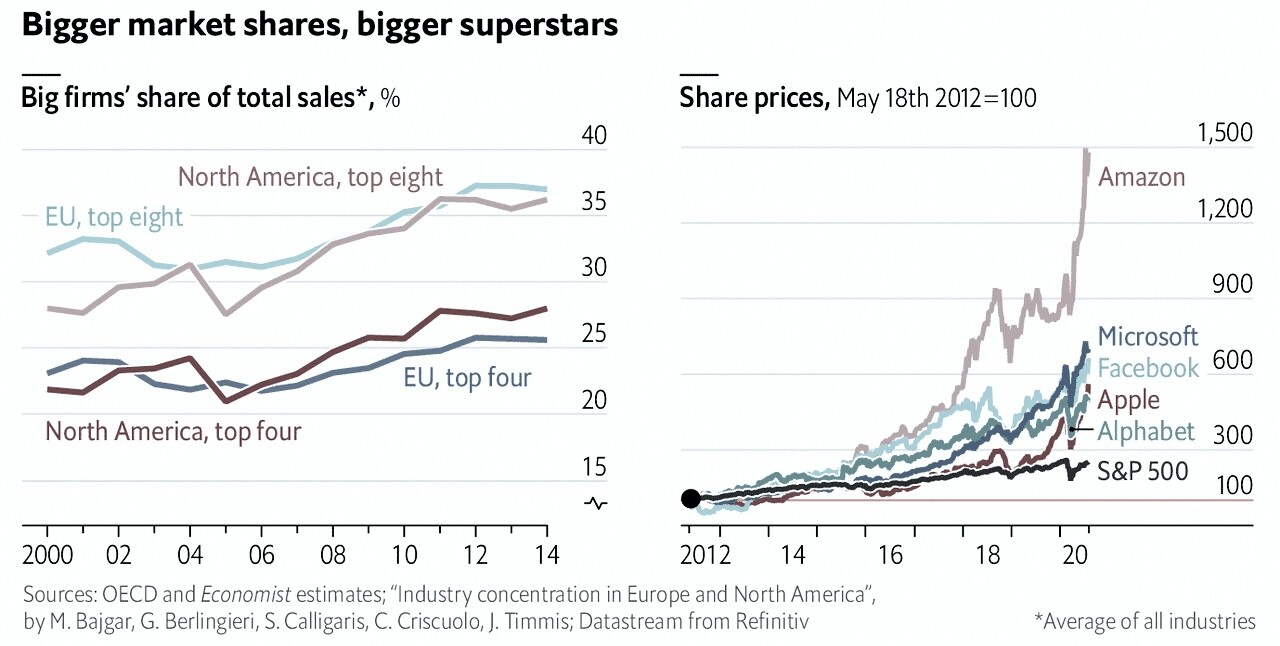
E se ciò è vero per l’industria in generale, è ancor più vero per i comparti super-tecnologici, dove non soltanto si sono già creati i maggiori giganti del mondo (le tre più grandi imprese del mondo sono tutte iper-tecnologiche: Apple, Microsoft e Google), ma anche le valutazioni delle imprese high-tech sono schizzate alle stelle. Il comparto delle tecnologie indubbiamente promette molto bene e quindi in parte le valutazioni riflettono prospettive migliori, ma c’è anche il rischio che si crei una bolla speculativa oltre le ragionevoli attese.


E quali sono le ragionevoli attese? Oggi non lo sa più nessuno: le prospettive per molti settori industriali più tradizionali non sono buone ma ci sono ugualmente ottimi guadagni da andare a fare aggregandole fino a creare dei campioni di efficienza o per altre caratteristiche, per ciascun settore. Poi c’è la variabile distributiva che normalmente avvantaggia le maggiori dimensioni aziendali: molte imprese soffocano perché stanno perdendo lo sbocco al mercato, a favore di quelle che cavalcano i nuovi canali distributivi. Infine ci sono le imprese che utilizzano nuove tecnologie: neanche per loro la vita è facile perché in mercati in grande fermento la velocità di accadimento delle cose è massima! Idem dicasi per le cessioni e fusioni tra imprese: il panorama competitivo evolve molto velocemente con il rischio di lasciare indietro le imprese che non si muovono alla stessa velocità.

Ecco perché si incrementano il numero ed volume delle Fusioni & Acquisizioni: il capitale di rischio non manca ma funge da forte stimolo alle trasformazioni del business, all’integrazione verticale, alla ricerca spasmodica dell’efficienza. Il valore si crea soprattutto smontando e rimontando filiere di business e accordi distributivi, oltre che sperimentando e applicando nuove tecnologie! Chi si ferma muore.


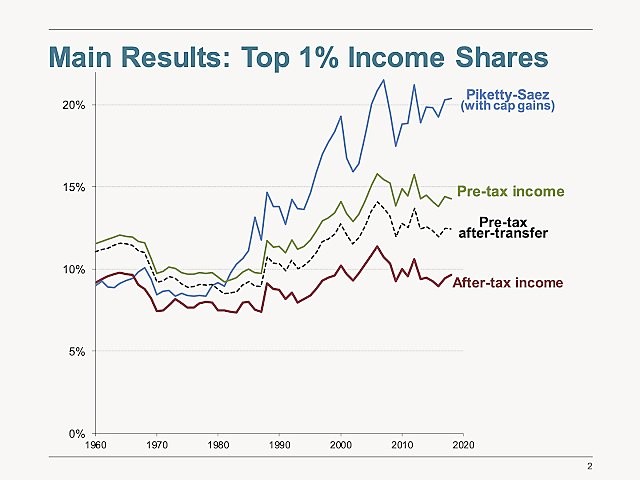
Qual è il rischio di tutto ciò? Ovviamente è quello dell’eccessiva concentrazione settoriale, che tende a creare monopoli e oligopoli a sfavore dell’utente finale. Ma il rischio è anche quello dell’eccessiva concentrazione della ricchezza in poche mani: molto spesso il ritorno del capitale investito nelle operazioni di aggregazione industriale è altissimo anche laddove i redditi delle imprese non sono ancora cresciuti proporzionalmente. Il risultato è che qualche altra impresa è costretta a chiudere e licenziare mentre la parte del leone la fanno coloro che hanno investito.


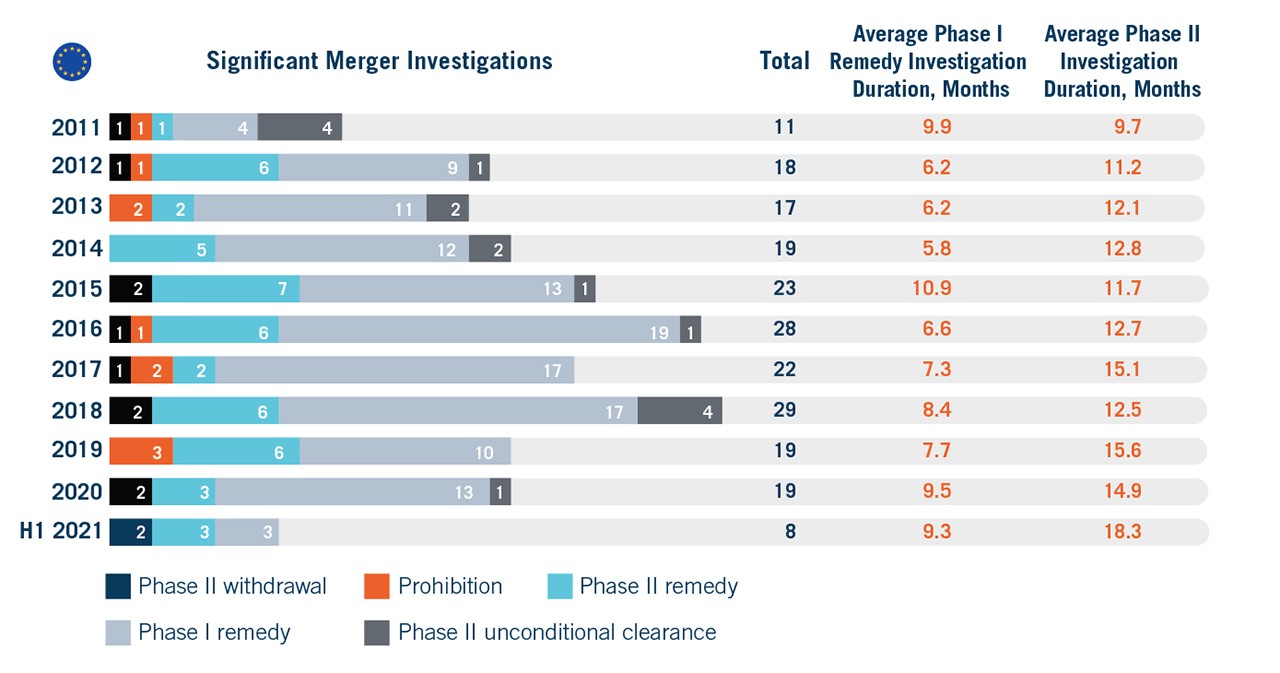
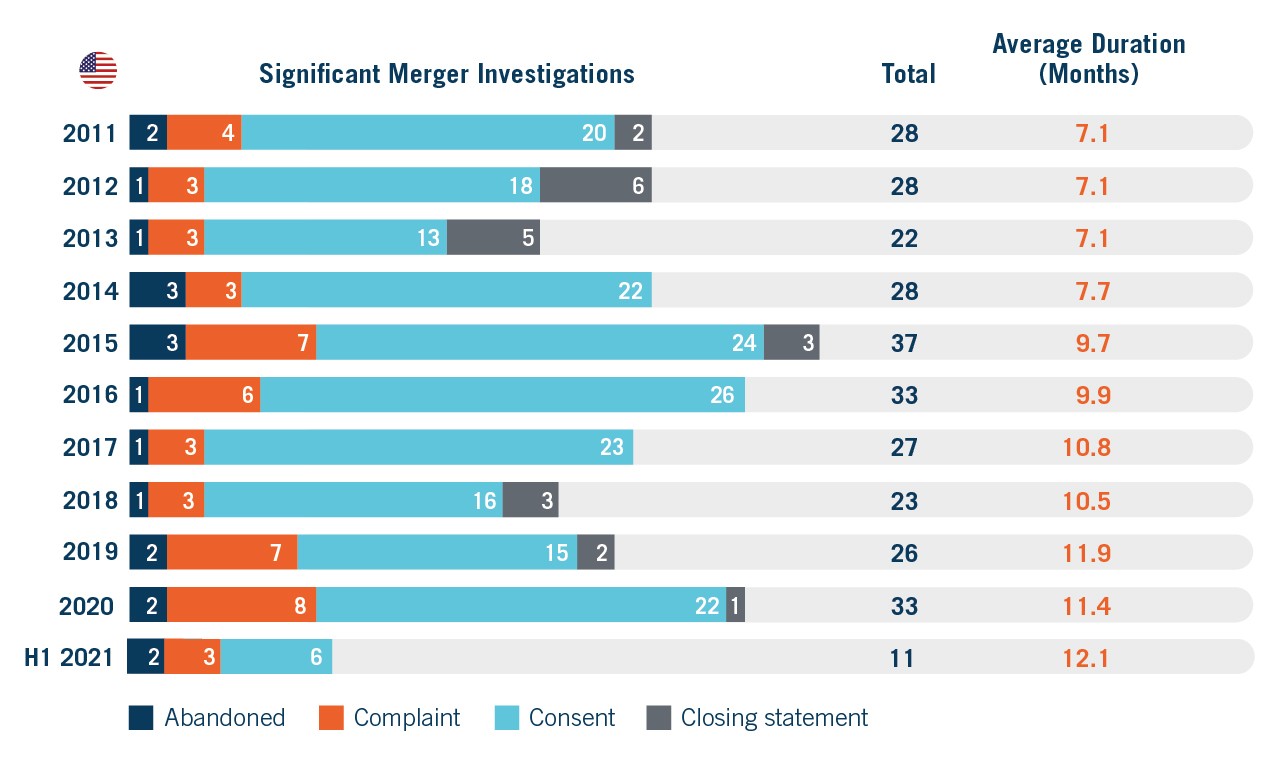
Il limite a questa giostra dovrebbero essere le autorità anti-trust, che devono vigilare affinché le concentrazioni di potere finanziario non uccidano l’economia reale e non conferiscano troppo potere in poche mani, ma sappiamo come è andata sino ad oggi: esse hanno sostanzialmente abdicato al loro ruolo! In molti si sono chiesti quale sia il limite ma la verità è che non lo conosce nessuno: un distretto industriale in cui esistano soltanto piccole e medie imprese è indubbiamente meno efficiente di quello in cui si provocano concentrazioni industriali e si attragga capitale di rischio per tentare nuove strade e fare efficienza su quelle vecchie.


Dunque entro certi limiti le concentrazioni industriali giovano persino alla società civile. La lotta al “trust” cioè ai cartelli oligopolistici in passato era più che altro rivolta ad impedire situazioni di monopolio che permettevano ai produttori di accrescere artificialmente i prezzi a danno del consumatore finale. Oggi il problema non è quasi più quello: il vero problema sono le filiere di produzione e distribuzione, che controllano indirettamente il mercato e spiazzano chi non ne è parte. Dunque bisognerebbe rivedere anche il concetto di “Anti-Trust”.

Ma il mondo intanto va avanti, e se nel corso del processo evolutivo dell’economia si genera più polarizzazione tra povertà e ricchezza, qualcuno se ne rattrista (come il sottoscritto) ma per le mani forti che governano il mondo ciò appare come un prezzo da pagare in nome del progresso. Un progresso che indubbiamente ha generato tanta ricchezza sino ad oggi, ma che rischia tuttavia di sollevare immense tensioni sociali se non verrà ”gestito” anche da altri punti di vista.

Stefano di Tommaso