TAPER TANTRUM ?

L’altro ieri un cliente che attendeva una proposta di finanziamento mi ha fatto fretta dicendo: “non vorrei che il costo del finanziamento fosse più alto dopo l’estate” . Come lui, l’intero mondo degli operatori economici oggi si interroga sul medesimo argomento: i tassi saliranno? Se la risposta è positiva allora effettuare investimenti costerà di più, tenere denaro liquido sui conti correnti sarà più svantaggioso. Ma soprattutto dipenderà dalle ragioni: se i tassi saliranno perché l’inflazione prenderà stabilmente piede allora c’è la possibilità che tutto, dopo l’estate, costerà un po’ di più.


La risposta è in teoria assai semplice: “probabilmente si”, ma è il motivo per il quale i tassi saliranno che rischia di essere molto più incerto e di implicare delle conseguenze pratiche non così ovvie: è l’eccesso di liquidità che spinge le banche centrali a tornare sui loro passi (deprimendo le borse), oppure è l’economia che corre e quindi è l’inflazione che morde e che costringe a rivedere i rendimenti che i titoli a reddito fisso devono avere? In questo secondo caso le borse potranno probabilmente superare l’empasse iniziale e tornare a correre, sulla scia di aspettative incrementali per i profitti delle imprese.

ALLORA BISOGNA AFFRETTARSI

Soprattutto in questo secondo caso chi deve fare delle scelte dovrà giocoforza decidersi a farlo in anticipo. Pena pagare dopo prezzi più alti per qualsiasi fattore di produzione. Con l’arrivo dell’inflazione infatti gli immobili costeranno di più ivi comprese le prime abitazioni e i terreni. Ma anche i macchinari necessari a imprenditori e artigiani, le autovetture e le imbarcazioni e, probabilmente, anche i generi alimentari e di prima necessità, cosa che non potrà che stimolare a sua volta un rialzo dei salari (almeno quelli di base). Questo sì che riproporrebbe l’inflazione a livello strutturale!

D’altra parte tanto l’anticipazione degli investimenti quanto la ricostituzione di scorte strategiche di magazzino sono elementi che possono stimolare decisamente la ripresa economica, così come sta già succedendo in America. E possono favorire l’inflazione.
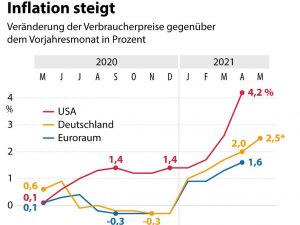
La fiammata inflazionistica partita alla grande dagli Stati Uniti ci metterà probabilmente qualche mese a trasmettersi appieno nel resto del mondo, quantomeno a causa del rialzo dei prezzi dell’energia e della tecnologia.

Ma oltreoceano l’inflazione dei prezzi è certamente arrivata, a livello mensile tra Aprile e Maggio, a livelli che non si vedevano dagli anni ‘80 (il tasso annualizzato di Aprile ha toccato il 9% e quello di Maggio il 7%).

MA I TASSI D’INTERESSE CI METTERANNO DEL TEMPO

I tassi d’interesse di mercato non potevano non risentirne, e tuttavia non si sono mossi moltissimo rispetto ai livelli di inflazione che si sono visti in questi due mesi. Dunque se i mercati obbligazionari non hanno preso paura perché gli operatori economici dovrebbero? Se i tassi impliciti dei titoli a reddito fisso di largo mercato non sono quasi cresciuti ci sono soltanto due possibilità: o l’inflazione è destinata a rientrare rapidamente oppure il mercato finanziario non ne sta ancora tenendo conto.

Storicamente, in effetti, i mercati finanziari non sono stati capaci di prevedere con largo anticipo quel che sarebbe successo in termini di inflazione. Anzi nelle stagioni precedenti sono stati piuttosto i mercati finanziari a muoversi al seguito dell’andamento dell’inflazione che non il contrario. Dunque potrebbero essere semplicemente un po’ in ritardo, causa la grande liquidità immessa ancora oggi dalle banche centrali che spinge a comperare a prezzi più alti di quanto sarebbe logico dei titoli a reddito fisso la cui offerta resta limitata. E prezzi più alti significano rendimenti più bassi.

Bisogna però anche aggiungere che la fiammata inflazionistica è ancora vista da tutti come un fenomeno non strutturale, trainato oggi principalmente dalla scarsità temporanea di offerta dei beni (a partire dal petrolio) più che da una forte domanda degli stessi. Ecco allora che la risposta al dilemma uovo-gallina del collegamento tra tassi di mercato e inflazione è comunque di per sé una via di mezzo: se tutti si aspettano che l’ìnflazione sia temporanea appare corretto che i tassi a lungo termine non reagiscano più di tanto.
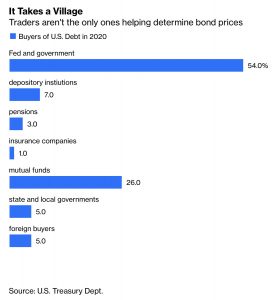
Ma i mercati borsistici nei giorni scorsi hanno preso paura, in particolare lo scorso giovedì, dopo il discorso del governatore della Federal Reserve Bank of America, Jerome Powell. E questo nonostante il fatto che ad acquistare i titoli a reddito fisso non è soltanto la banca centrale americana, anzi: come si vede dal grafico qui accanto, essa conta soltanto per circa la metà del totale.


IL MESSAGGIO DI POWELL

Powell ha voluto lanciare un segnale che può aver cambiato l’orientamento degli operatori finanziari: la FED ridurrà in anticipo i suoi interventi sul mercato e non resterà a guardare se l’inflazione si dimostrerà strutturale, e ha anticipato che rialzerà i tassi entro il 2023.

Ovviamente il fatto che il governatore possa anche soltanto nominare un aumento dei tassi spinge chi lo ascolta a pensare che probabilmente è quello che succederà (molto prima). Anche perché se davvero la liquidità in circolazione sarà ridotta allora sì che i tassi dovranno necessariamente salire. Il gioco delle aspettative che si auto-realizzano funziona sempre.

Di seguito un grafico che compara la forte frenata dei mercati dopo il “meeting” della FED ad altri “sell-off” (svendite) sui mercati borsistici degli anni precedenti:
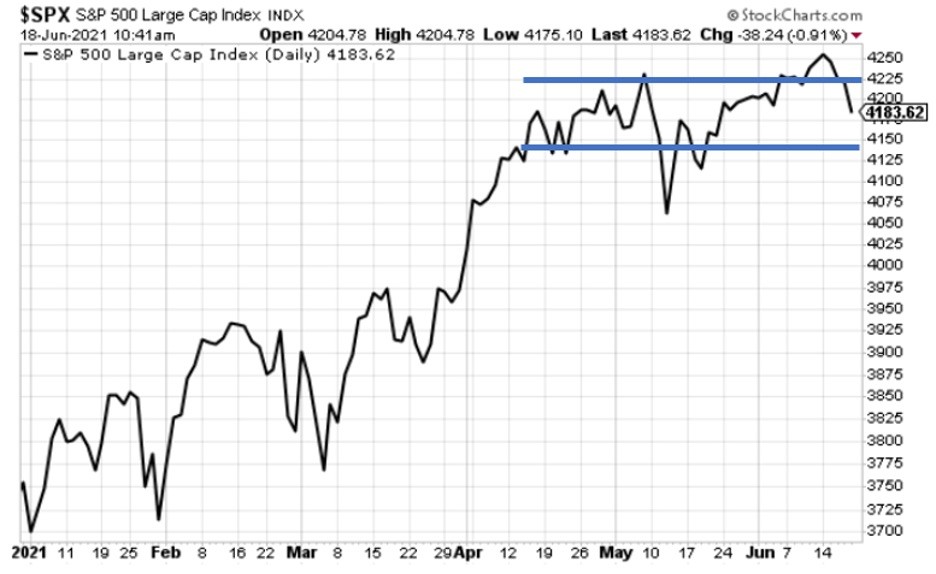
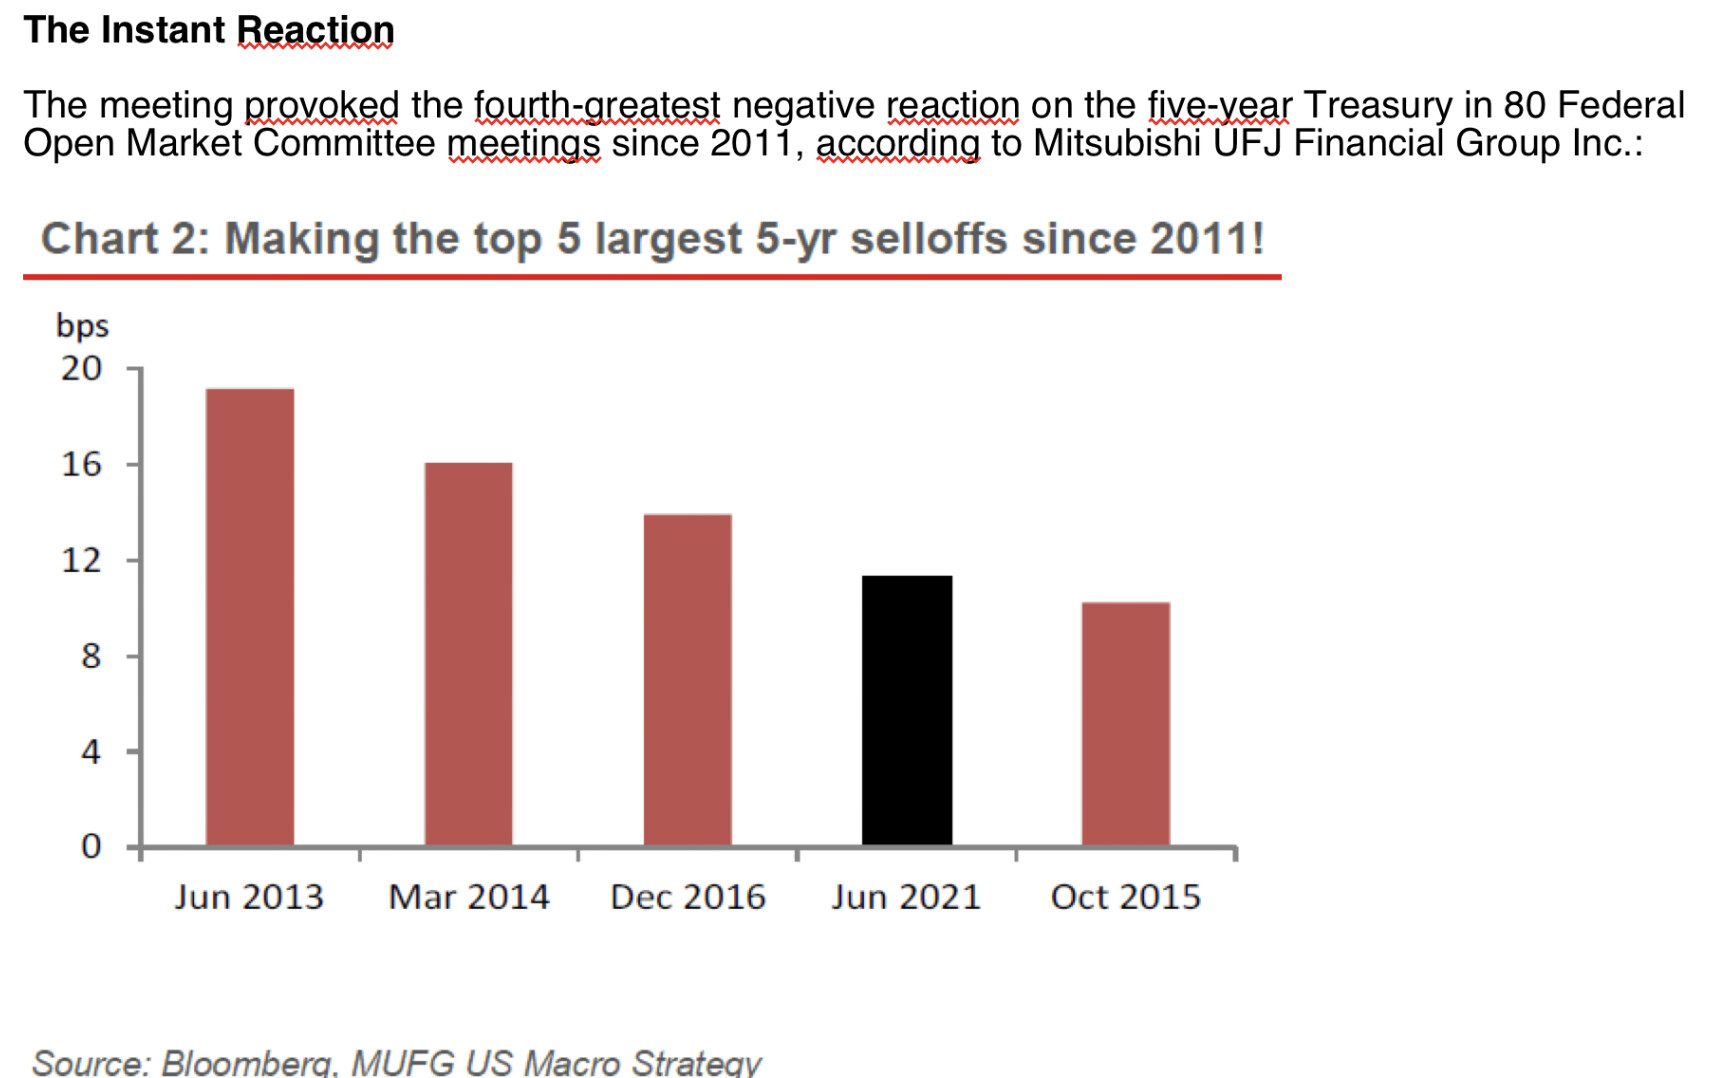

La prospettiva della più grande banca centrale al mondo che “spezza le reni” dell’inflazione sul nascere non poteva però che avere anche numerosi effetti positivi: i prezzi dei metalli e di molte altre materie prime sono stati colpiti dall’ondata di ribassi, probabilmente a causa della presa di beneficio da parte degli speculatori, timorosi del fatto che la giostra al rialzo sia già arrivata al capolinea. Da questo punto di vista Powell ha fatto bene ad agire prima che poteva.

I CAMBI NE HANNO RISENTITO

Il dollaro peraltro ne ha tratto giovamento, rivalutandosi soprattutto sulle divise dei paesi emergenti. Un po’ come era successo nel 2013 quando si era parlato per la prima volta del cosiddetto “Taper Tantrum”, cioè degli effetti negativi di un atteggiamento più restrittivo delle banche centrali. Una situazione che non poteva che danneggiare fortemente le valute dei mercati emergenti: ne hanno risentito soprattutto le divise monetarie del Brasile, dell’India, dell’Indonesia, del Sudafrica e della Turchia. Ma questo dopo che avevano beneficiato di quasi un anno di crescita.
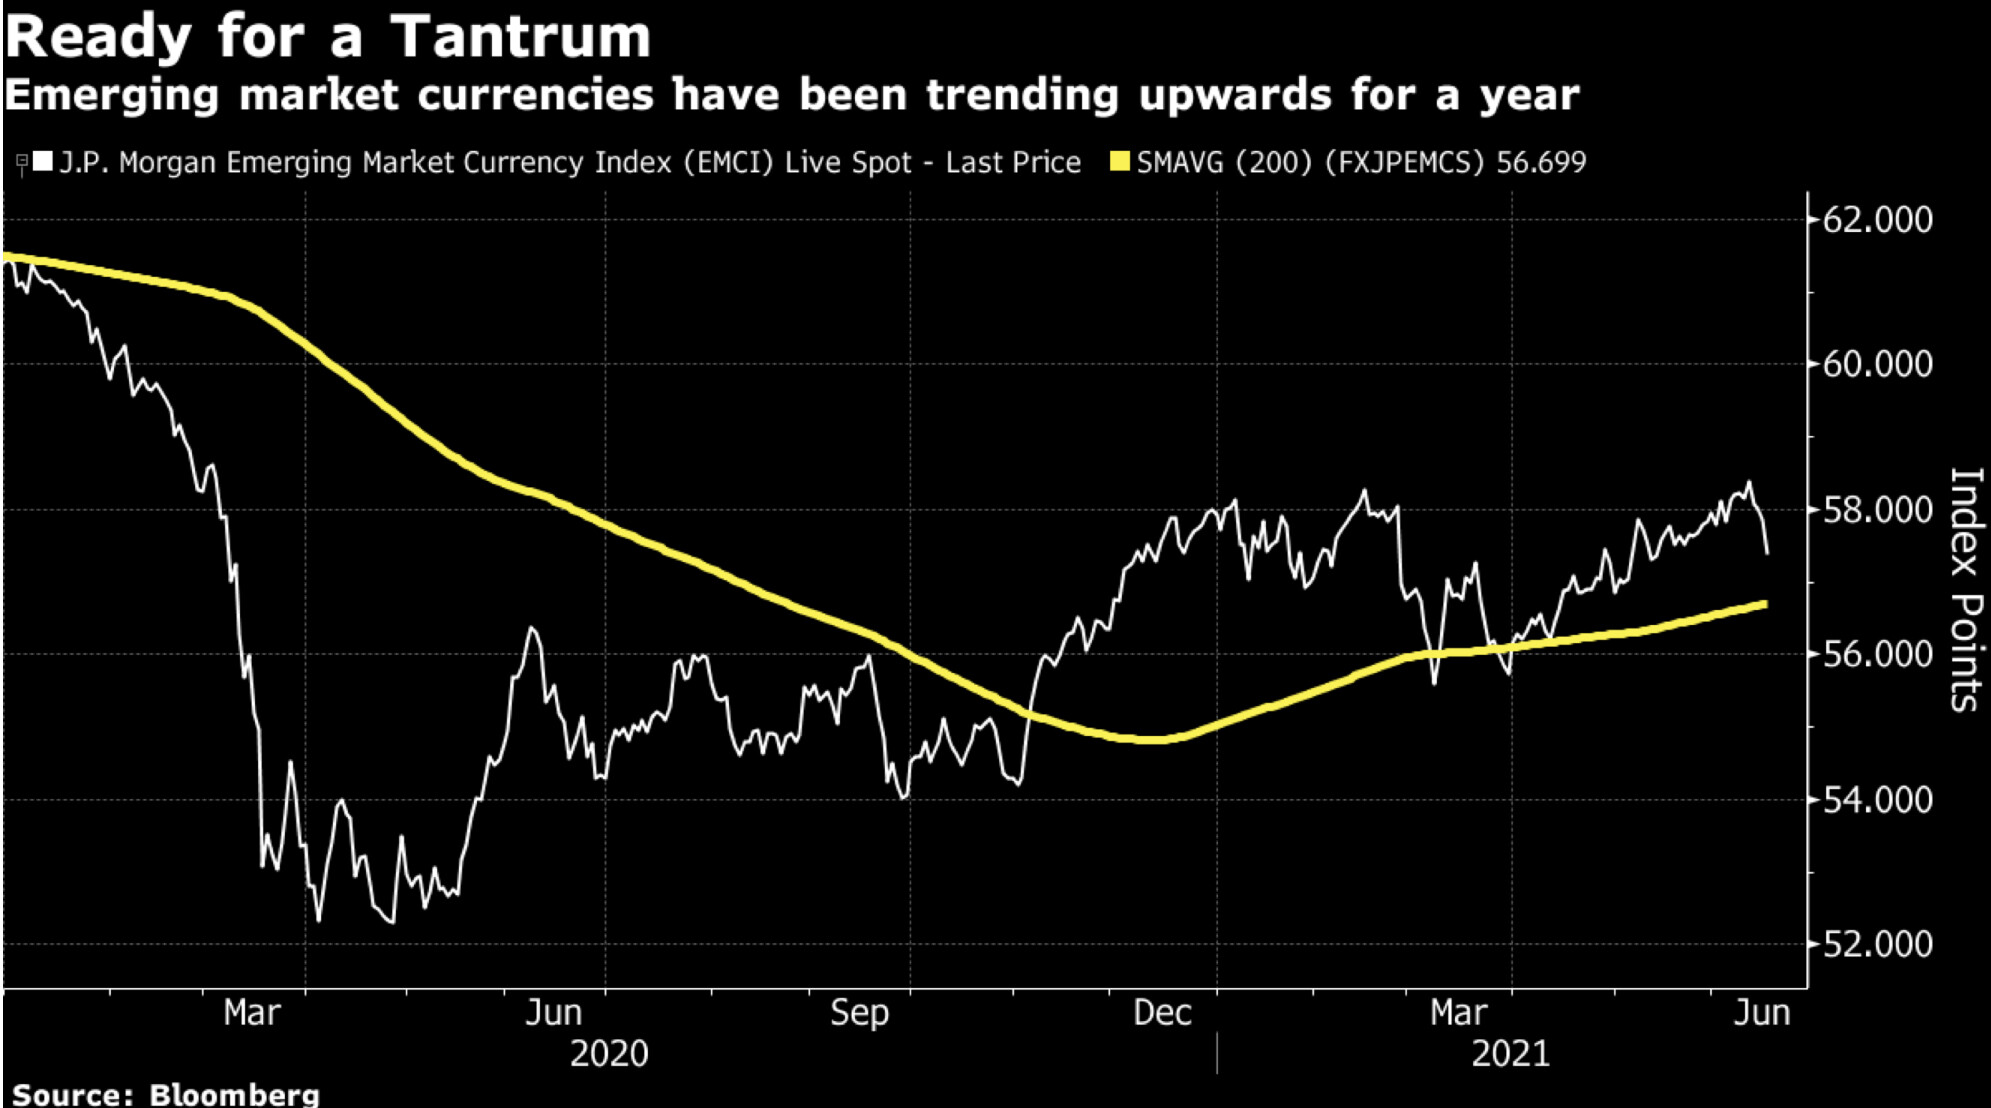

C’è però una differenza tra allora e oggi: le prospettive di crescita dell’economia americana (ma anche di quella globale) sono oggi molto maggiori di quanto lo fossero otto anni fa: il Prodotto Interno Lordo degli Stati Uniti d’America è previsto crescere del 7% quest’anno è del 3,3% nel 2022, mentre nel 2013 la crescita del PIL si attestò soltanto al 2,6% per giungere al 2,9% l’anno dopo.

NON TUTTO VIENE PER NUOCERE

Da questo punto di vista la FED ha probabilmente ottenuto quello che voleva: correggere ciò che si andava delineando come una bolla speculativa e spaventare preventivamente i mercati per prevenire situazioni peggiori e tornare a conferire forza al biglietto verde. Lo spettro di un altro Taper Tantrum dunque oggi spaventa molto meno, tanto per la forza della ripresa globale in corso, quanto per il fatto che la FED non ha perso tempo.

Queste prospettive particolarmente favorevoli si accompagneranno nel tempo a qualche punto in più di inflazione, ma l’andamento complessivamente positivo dell’economia aiuterà a prevenire altri vistosi cali borsistici e potrebbe invece addirittura far recuperare ai mercati azionari tutto il terreno perduto. Cosa che probabilmente significherà che mentre i tassi a breve potranno salire, quelli a lungo termine non li seguiranno di pari misura.

Ma chi sta pensando di attendere a finanziare oggi la propria impresa farà bene a rivedere per tempo le sue idee: la sveglia suonata dalla Federal Reserve americana vale anche per le piccole e medie imprese italiane: la liquidità in eccesso non durerà per sempre, e i tassi di interesse ne risentiranno.

Stefano di Tommaso


TUTTI I NUMERI DELLA RIVOLUZIONE ELETTRICA

L’anno 2021 sembra essere davvero l’anno di svolta per la mobilità sostenibile. La mobilità è alla base della civilizzazione moderna e la sua progressiva elettrificazione tende ad impattare profondamente usi e costumi. La prospettiva oggi è quella di una crescita davvero importante nei numeri dei veicoli elettrici immatricolati ma la prospettiva non potrebbe essere diversa se l’obiettivo condiviso dai governi di tutto il mondo resterà quello di raggiungere la neutralità delle emissioni di anidride carbonica entro il 2050.


Anzi, probabilmente per cogliere tale obiettivo i legislatori dovranno fare di più a livello di incentivi e regolamentazioni, non soltanto con strumenti tradizionali relativi alla mobilità privata, bensì anche e soprattutto per l’adozione di veicoli merci nonché incoraggiando di conseguenza lo sviluppo della rete elettrica, il riciclo delle batterie, l’adozione di nuovi modelli di trasporto e di logistica. Persino gli spazi urbani stanno cambiando velocemente, per privilegiare i percorsi pedonali, ciclistici e dei mezzi pubblici e per,far spazio alle aree di ricarica delle batterie.

L’ELETTRICO È ANCORA POCO DIFFUSO NEI VEICOLI COMMERCIALI

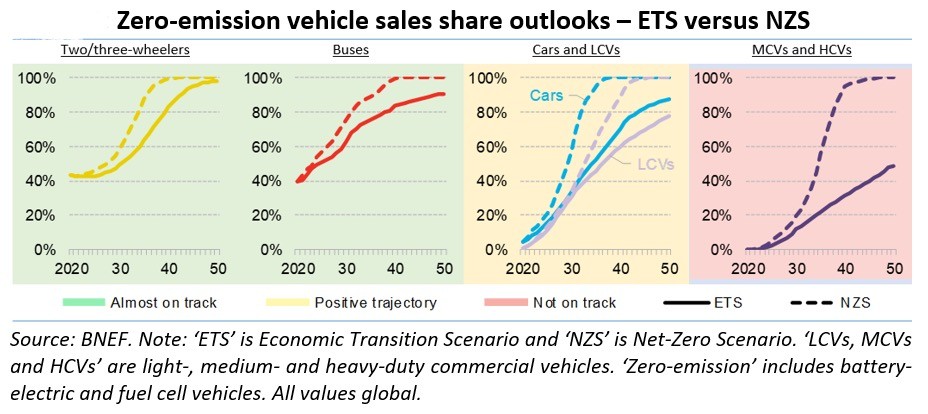
Nell’immagine che segue quattro scenari relativi alla progressiva adozione dei veicoli elettrici: quello relativo all’attuale tendenza registrata (il c.d. scenario ETS) e, con la linea tratteggiata, quello relativo alla tendenza che deve prendere piede se vorremo rispettare, a livello globale, l’obiettivo di neutralità delle emissioni carboniose. Come si può vede dai grafici, ci siamo quasi per i veicoli a due o tre ruote e per gli autobus, c’è un certo scostamento rispetto alla traiettoria ideale per le automobili e i veicoli commerciali leggeri, e c’è ancora molto da fare per quelli di medio e rilevante peso.


SI PREVEDE UNA CRESCITA TUMULTUOSA

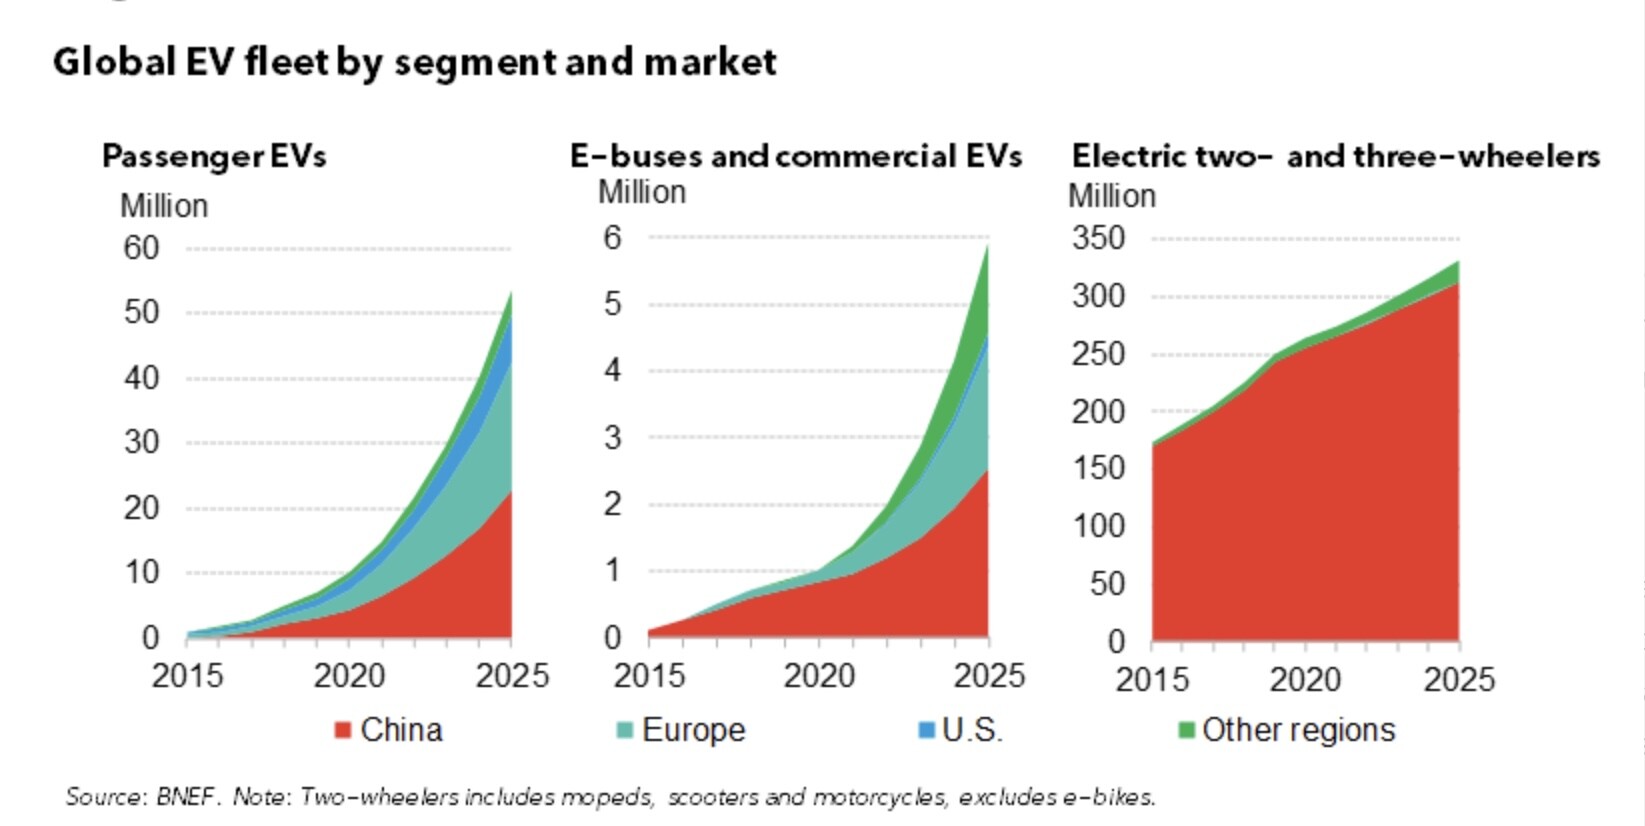
Alla data attuale circolano già all’incirca 12 milioni di veicoli “a 4 ruote”, che rappresentano circa l’1% del totale, ma sono destinati a crescere a circa 54 milioni entro il 2025. All’incirca il 44% di questi si trovano in Cina, il 35% in Europa, il 17% in America e soltanto il 4% nel resto del mondo. La metà del totale di quei 12 milioni è stata venduta nell’ultimo anno e il 70% negli ultimi tre anni. Alla data attuale inoltre circolano 1 milione di veicoli commerciali elettrici e 260 milioni di veicoli elettrici “leggeri” come monopattini, motociclette, motoscooter e biciclette con pedalata assistita. Di quest’ultima categoria quelli elettrici rappresentano già il 44% del totale a livello globale.

Le vendite annue di nuovi veicoli elettrici sono però destinate a crescere fortemente nel quinquennio in corso, passando dai 3,1 milioni di veicoli elettrici a quattro ruote del 2020 a ben 14 milioni di veicoli nel 2025. Questo significherà -per quella data- una quota di mercato di quelli elettrici di circa il 16% del totale a livello globale. Ci saranno tuttavia nazioni come la Germania dove si prevede che le vendite di auto elettriche raggiungano nel 2025 circa il 40% del totale e altre, come la Cina, dove si prevede che la quota di vendite di auto nuove elettriche arrivi “soltanto” al 25% ma che tuttavia, date le dimensioni di quel mercato, ne costituiranno la quota maggiore di incremento.

Il controvalore delle vendite cumulative di veicoli elettrici si stima che ammonterà a 7mila miliardi di dollari nel decennio che va dal 2021 al 2030. Non soltanto tale cifra mette i brividi, ma la vera sfida sarà probabilmente quella relativa al ventennio successivo (cioè fino al 2050), nel quale essa potrà raggiungere quasi 40mila miliardi di dollari. Un mercato molto ricco dunque, che stimolerà non poco la crescita dell’economia globale anche per tutte le attività indotte dalla rivoluzione elettrica, a partire dall’intelligenza artificiale applicata alla guida autonoma e all’efficienza di marcia.

Ad esempio in paesi come la Germania le vendite di auto elettriche si pensa che potranno raggiungere il 90% del totale entro il 2040 (cioè in meno di vent’anni), e forse negli altri paesi dell’Europa del nord ancora molto prima di tale data.


ANCHE IL PANORAMA URBANO STA CAMBIANDO

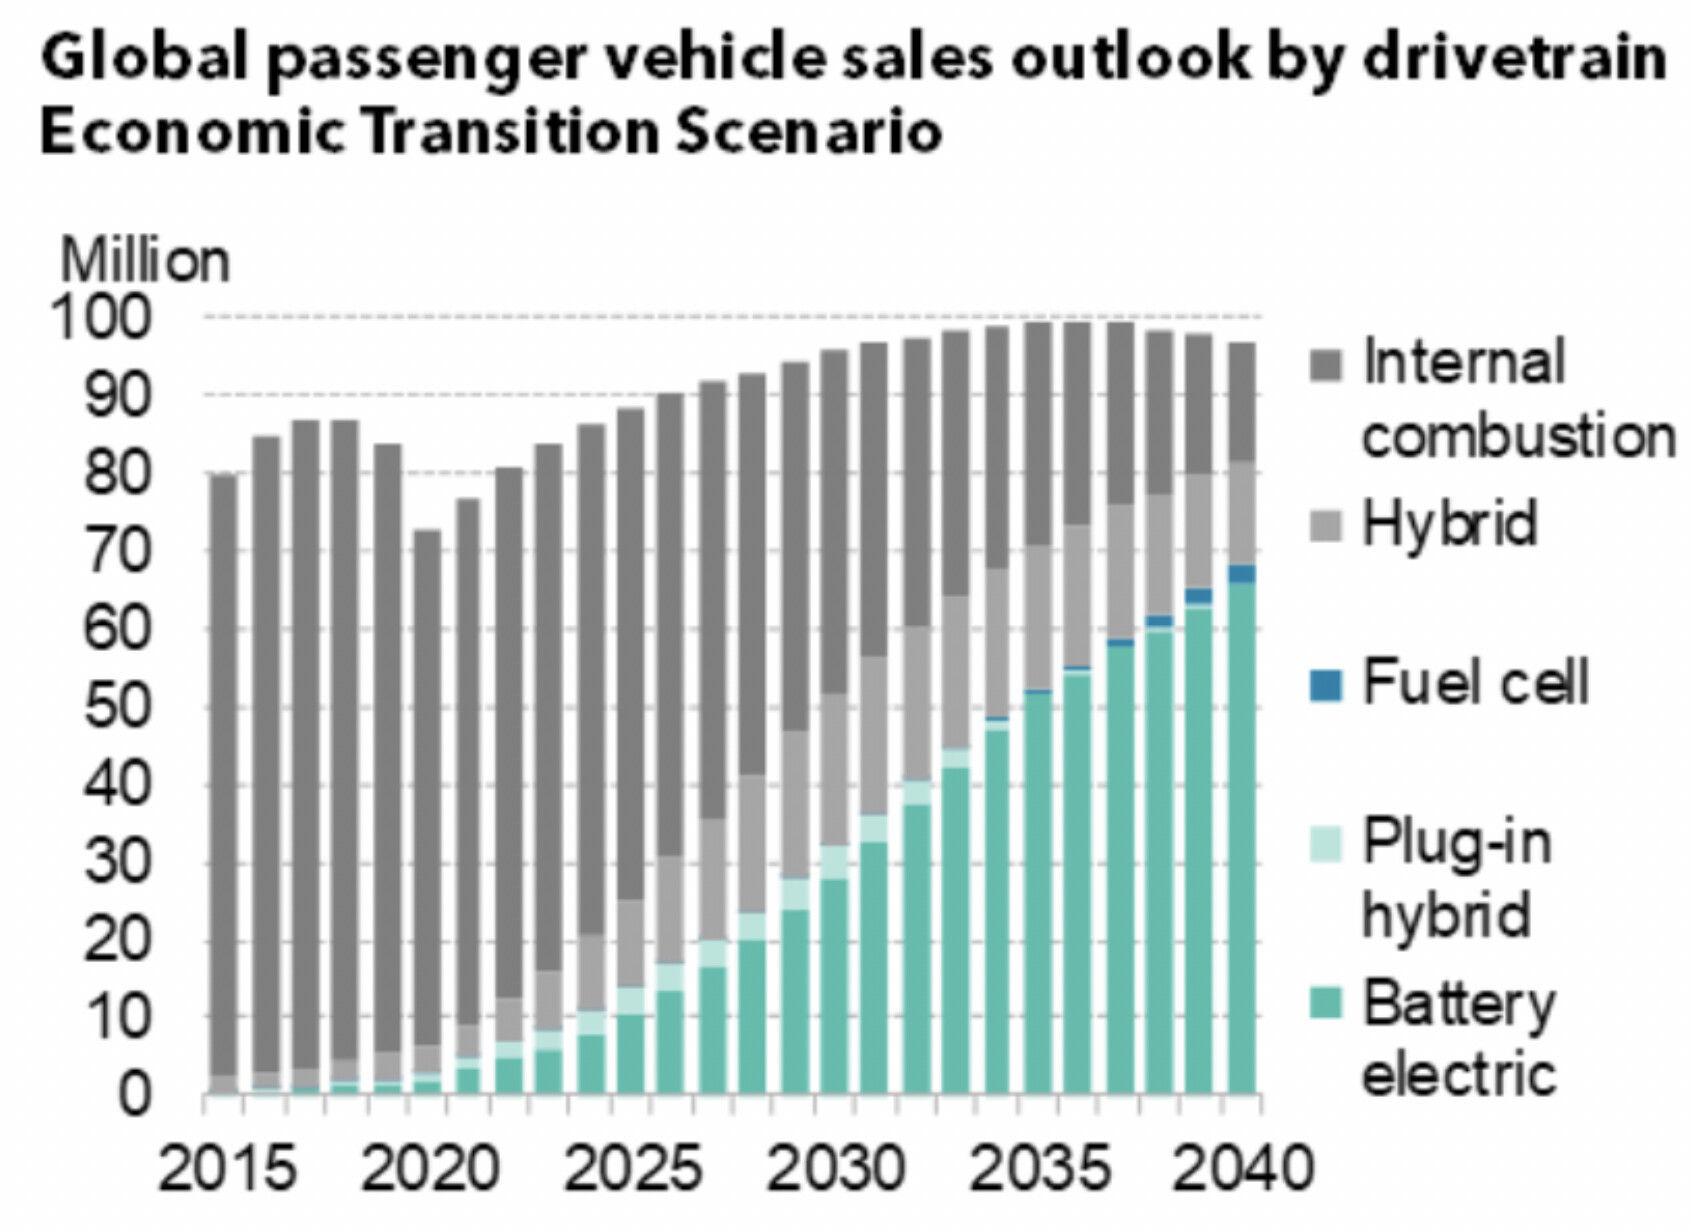
Il panorama urbano é perciò destinato a cambiare drammaticamente nei prossimi trent’anni, in funzione dell’obiettivo finale della neutralità di emissioni carboniose entro il 2050. Non soltanto si vedranno sempre meno veicoli a combustione interna che non siano almeno “ibridi-elettrici” o “ibridi ricaricabili con la presa elettrica” (plug-in), ma soprattutto si vedranno quasi soltanto veicoli elettrici all’interno delle città. Saranno inoltre progressivamente adottate ad un ritmo più veloce anche tecnologie diverse da quelle che prevedono l’uso delle attuali batterie (motori a cellule combustibile, a idrogeno eccetera).

L’utilizzo di tali tecnologie alternative alle batterie si prevede che investirà assai poco le automobili ad uso privato (la stima attuale è dell’1% entro il 2050), ma che potrà costituire una fetta rilevante del trasporto commerciale medio-pesante (all’incirca il 10% del totale entro il 2050) e che potrà essere adottato ancora più massicciamente negli autobus (circa il 16% del totale entro il 2050).


La disponibilità di “colonnine per la ricarica” condizionerà poi non poco anche lo sviluppo del “car sharing” elettrico (cioè della condivisione degli automezzi), che dovrà tornare a crescere decisamente negli ambienti urbani più popolosi, dopo la pausa dovuta all’esplosione pandemica. I maggior centri urbani probabilmente saranno di gran lunga i luoghi dove sarà più probabile che essi saranno maggiormente adottati, a causa delle difficoltà di parcheggio e della maggior probabilità per gli utenti di trovare un veicolo elettrico pronto all’uso nelle vicinanze.


UNA RIVOLUZIONE CHE ESIGERÀ INGENTI INVESTIMENTI

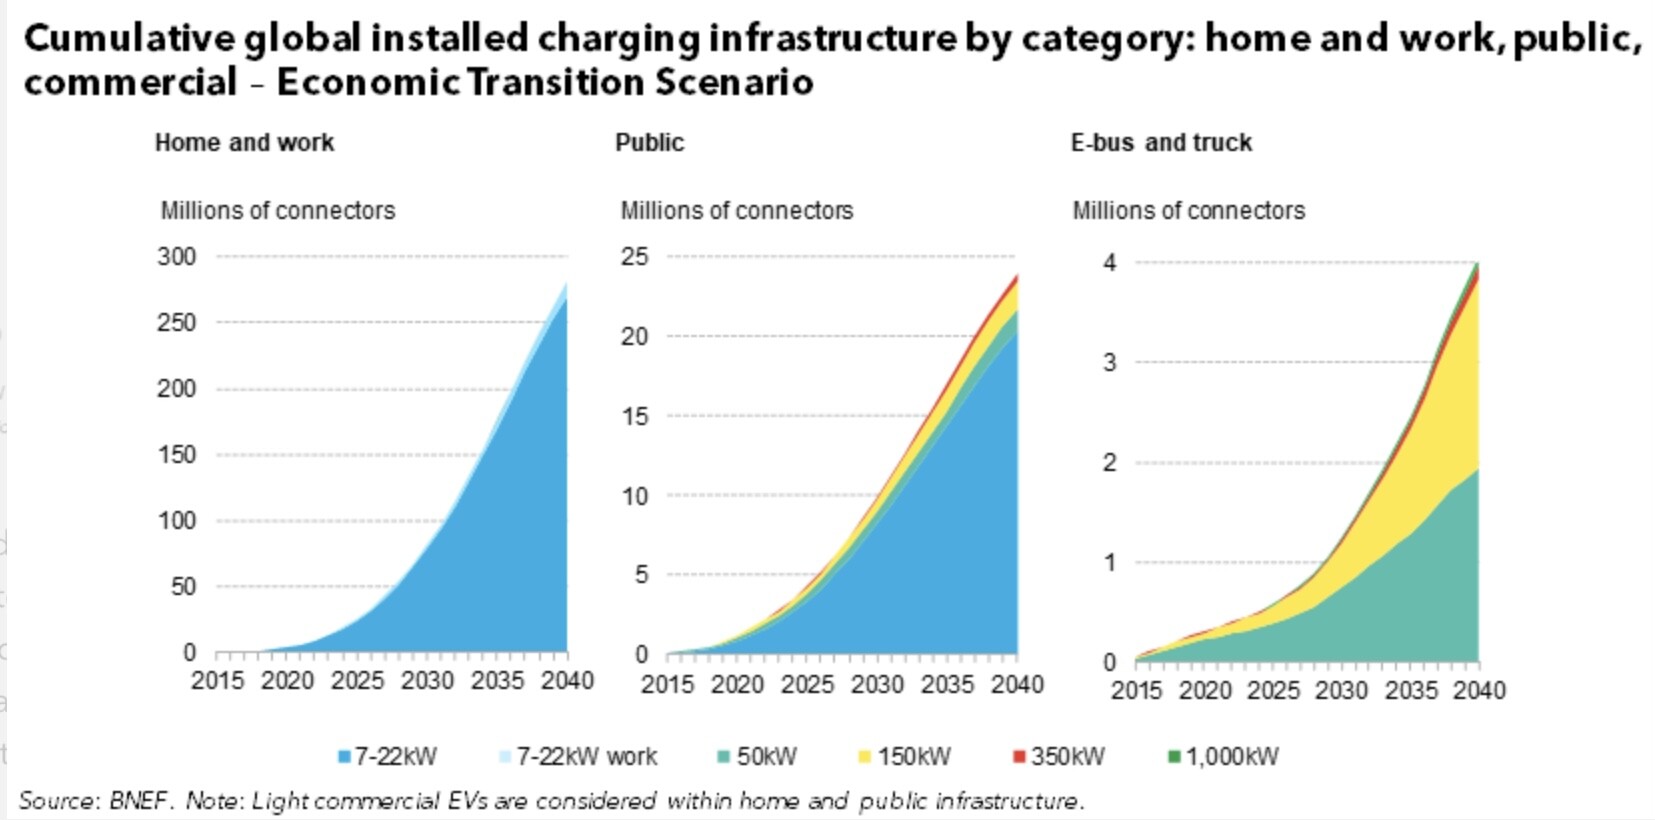
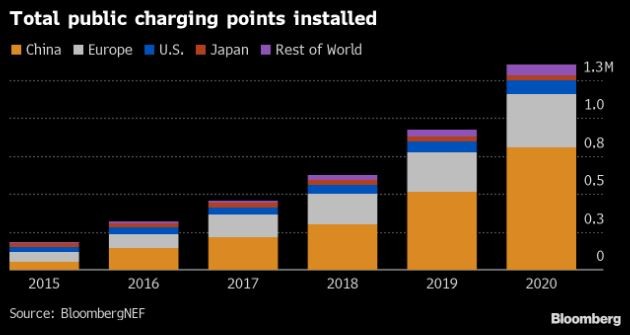
Ovviamente anche lo sviluppo dei sistemi di ricarica e delle reti elettriche intelligenti che li alimenteranno costituirà un passaggio essenziale nella transizione verso l’elettrificazione della mobilità globale, e si prevede che gli investimenti privati e infrastrutturali in tal senso potranno essere molto ingenti. Ad esempio si stima che entro il 2040 i sistemi di ricarica delle auto elettriche dovrà crescere a circa 290 milioni di unità, delle quali l’87% per uso domestico (250 milioni), mentre le colonnine pubbliche dovrebbero arrivare a 24 milioni di unità, oltre a circa 12 milioni di sistemi “aziendali” e 4 milioni di sistemi dedicati ad autobus e camion.


Nel totale gli investimenti cumulativi che si prevede saranno necessari per l’elettrificazione della mobilità di persone e merci dovrebbero arriva a quasi 600 miliardi di dollari. Per fare un paragone: nel mondo gli investimenti complessivi per la produzione di energie da fonte rinnovabile sono stati pari a 300 miliardi di dollari nel 2020. Ma il vero salto quantico negli investimenti per l’elettrificazione ci saranno soprattutto a partire dal 2040, quando gran parte del parco automezzi sarà cresciuto al punto da rendere completamente obsolete le attuali reti elettriche.

Le previsioni come si può vedere appaiono decisamente rosee per i produttori di veicoli, accessori, batterie e sistemi di ricarica. Persino per le infrastrutture necessarie a soddisfare la maggior domanda di elettricità ci sarà probabilmente un vero e proprio salto in avanti. Una forte discontinuità inoltre che potrebbe lasciare spazi di mercato a nuovi operatori industriali e creare opportunità d’affari irripetibili.

Mercati ricchi dunque, che però esigeranno ingenti investimenti da parte degli operatori che vorranno approfittarne, a causa delle fortissime economie di scala che sarà probabilmente necessario attuare per tenere testa al cambiamento. Non esattamente ciò che le imprese del nostro paese sono abituate a fare, raccogliendo le grandi risorse finanziarie che risulteranno necessarie e pianificando meticolosamente e per tempo gli sviluppi.

Stefano di Tommaso


BORSE AI MASSIMI: E ADESSO ?

Il momento per le borse di tutto il mondo è magico: Wall Street esulta ma anche la Borsa di Milano non tornava a questi livelli da Ottobre 2008 (venerdì il FTSE MIB era a 25.570), e ciò nonostante il cambio dell’Euro contro Dollaro sia ai massimi da parecchio tempo (quasi 1,22 dollari per ogni euro). Anche il petrolio è vicino ai massimi di periodo, con il future (il contratto a termine) su Luglio che sfiora i 70 dollari per il WTI. Uno scenario dunque fortemente positivo in cui l’economia mondiale mostra ogni segno di forza.


MA QUANTO PUÒ DURARE LA CUCCAGNA ?

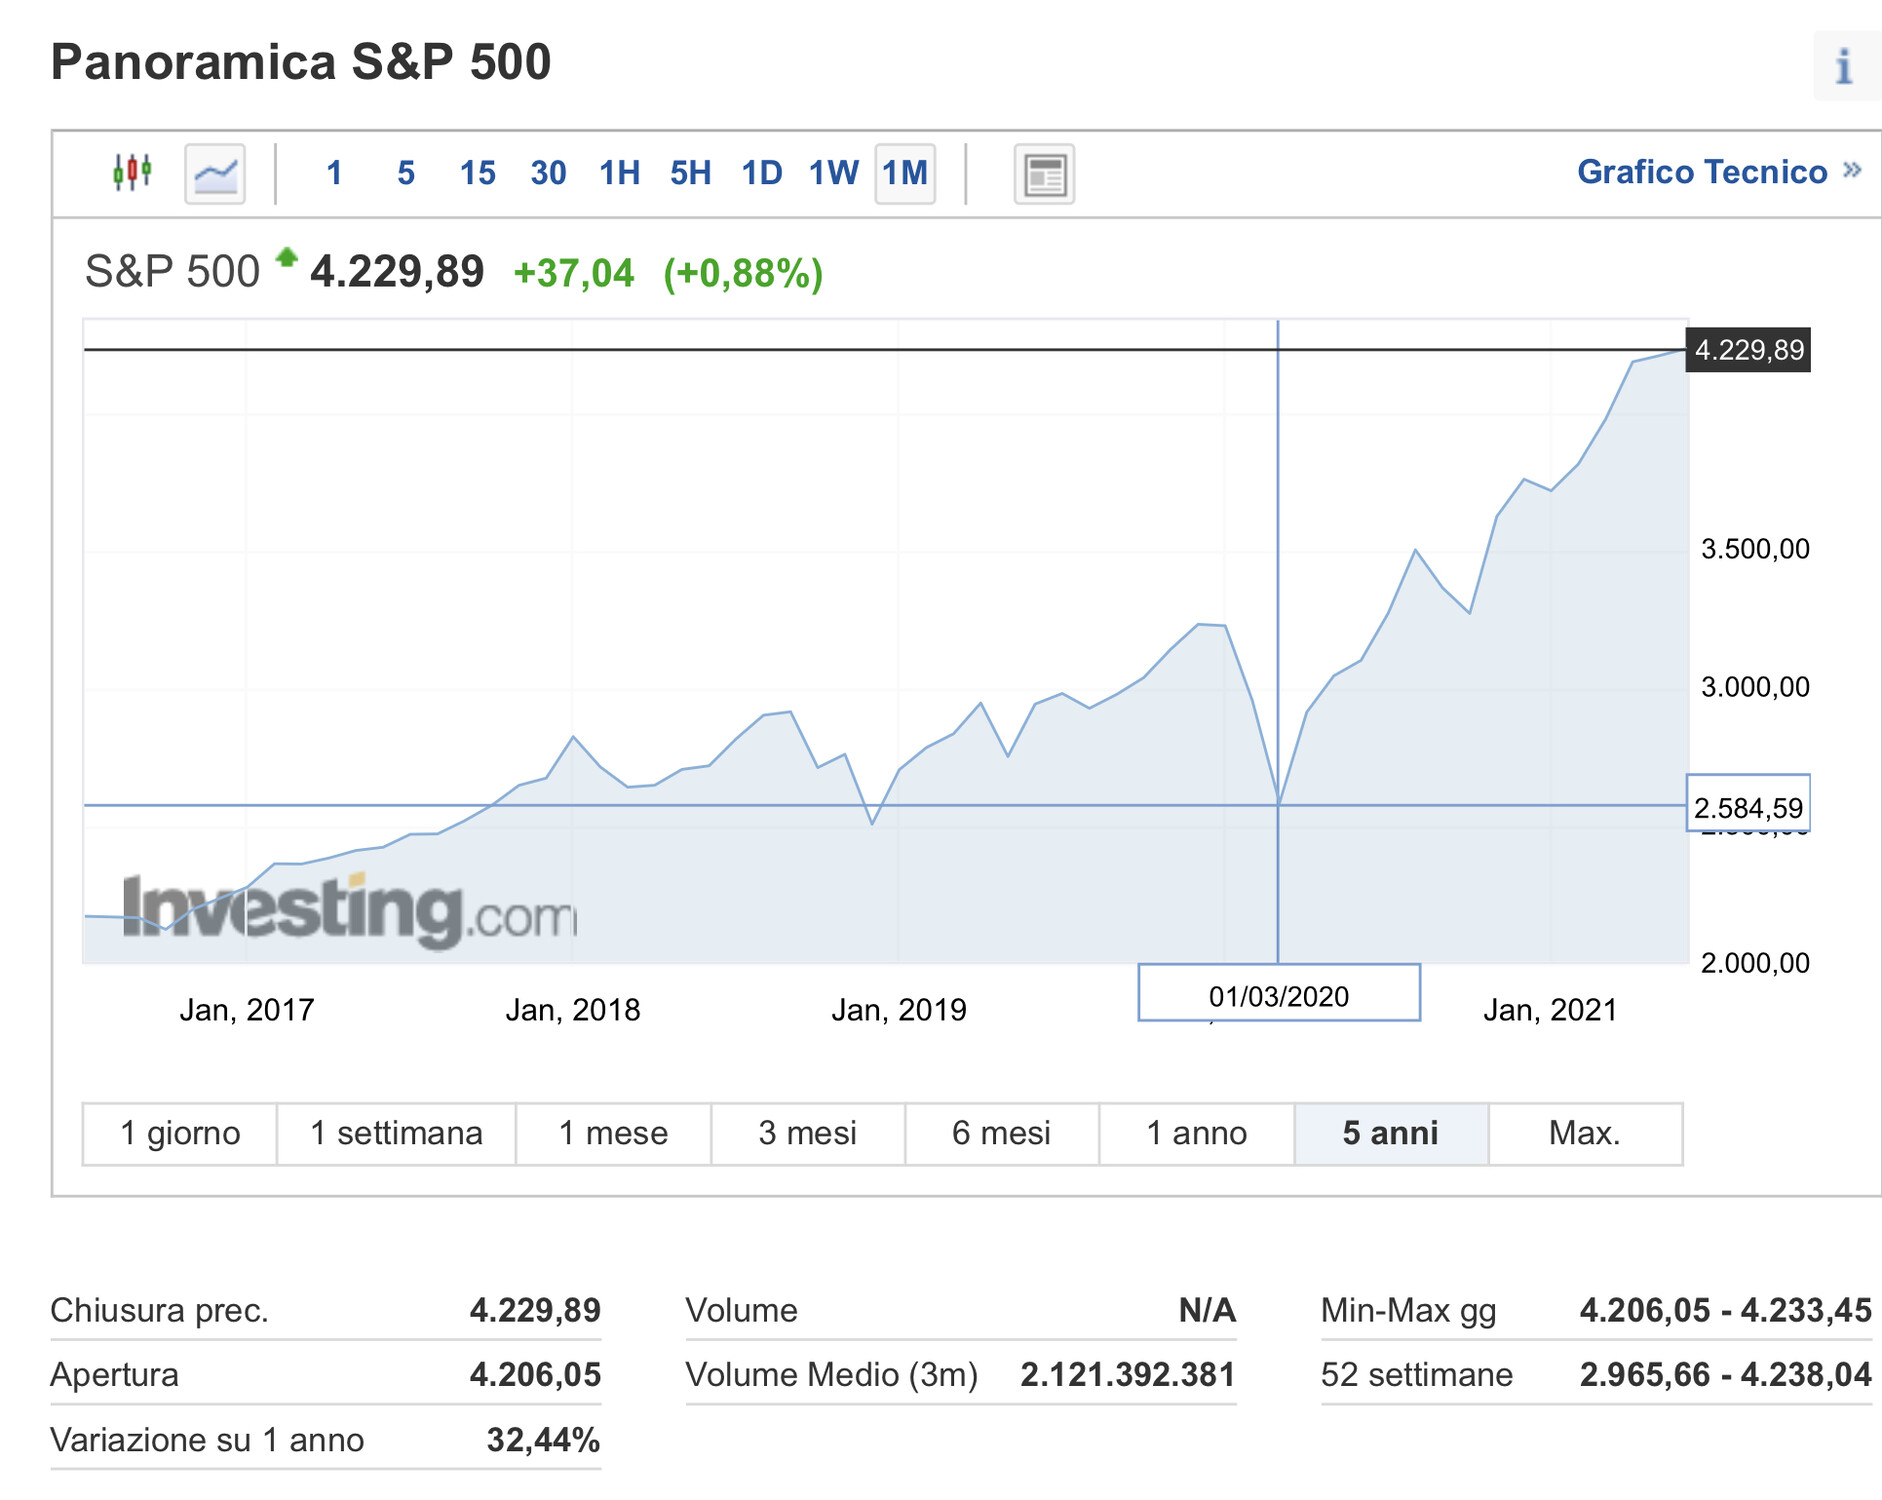
Quanto sono sostenibili nel prossimo futuro gli attuali livelli di Wall Street dopo i record storici (vedi grafico qui sotto) che portano il guadagno al 32% in un anno esatto e dopo aver quasi raddoppiato dal minimo del 1.marzo 2020?


La domanda non soltanto è lecita, ma assai probabilmente anche doverosa. I motivi di cotanto ottimismo non sono certo mancati: a partire dalle vaccinazioni di massa che hanno permesso all’Occidente di riaprire i battenti di una società civile che sembrava destinata all’isolamento sociale, per poi passare dalla conseguente ripresa dei consumi e dei principali indicatori economici.

Ma soprattutto i mercati finanziari hanno mostrato i muscoli a causa dell’imponente pioggia di liquidità irrorata dalle banche centrali di tutto il mondo. E domani potrebbero essere proprio loro a far tremare i listini borsistici, qualora dovessero rallentare la dose giornaliera corrisposta o addirittura tornare sui loro passi. Cosa che potrebbe succedere a causa dell’inflazione dei prezzi che sembra aver iniziato a fare capolino, principalmente attraverso il rialzo del prezzo del petrolio e. conseguentemente, di tutte le altre materie prime “energetiche”.

I DANNI DELL’INFLAZIONE

La “transizione energetica” sarà pure alle porte, ma la domanda di gas, petrolio e dintorni per il momento è risalita ben più dell’offerta, provocandone un ovvio rincaro. E il prezzo dell’energia, nel momento della ripresa economica, è storicamente sempre stato il primo fattore di trasmissione dell’inflazione tra un’economia e l’altra, indipendentemente dagli altri fattori di produzione, come ad esempio il costo del lavoro, che dipende molto da fattori locali -come l’andamento della disoccupazione- e fiscali.

L’inflazione può danneggiare la salute delle borse in due modi: provocando una risalita dei tassi d’interesse nominali (che deprimono le valutazioni aziendali) e riducendo i tassi d’interesse “reali” (cioè al netto dell’inflazione). La possibile caduta di questi ultimi (data la ritrosìa mostrata chiaramente dalle banche centrali a rialzare repentinamente i tassi d’interesse nominali) toglie ottimismo agli investitori che vedono meno compensati i frutti del capitale da essi impiegato. Ma c’è un terzo e più letale modo perché l’inflazione possa danneggiare le quotazioni borsistiche: il disincentivò nei confronti delle banche centrali a proseguire nell’ elargizione delle facilitazioni monetarie.

LE BANCHE CENTRALI TENTENNANO

E giusto lo scorso mercoledì notte la Federal Reserve Usa ha annunciato una prima piccola retromarcia sulla politica monetaria: da luned inizierà a rivendere a piccole dosi i “corporate bond” e le quote dei fondi di investimento che aveva comprato durante la pandemia per sostenere i mercati, concentrandosi sui titoli degli emittenti pubblici. Una piccola rivoluzione rispetto alla “forward guidance” che ha sbandierato ai quattro venti che però non poteva mancare dopo l’esplosione dei prezzi di molte materie prime e la discesa del corso del Dollaro.

Il punto è proprio nelle possibili conseguenze di tale aggiustamento: una risalita -seppur graduale- dei tassi di interesse e, soprattutto, una discesa dei rendimenti reali, può “spiazzare” le attuali valutazioni delle società quotate in borsa.


MA LE BORSE HANNO OTTIMI ARGOMENTI PER RESISTERE

  • La ripresa economica. Non ci sono tuttavia certezze al riguardo della possibile correzione dei listini che in altre situazioni ci si potrebbe aspettare dai mercati finanziari quando risale l’inflazione e le banche centrali frenano: la ripresa economica globale post-Covid è ancora alle sue prime fasi e appare impetuosa. Di conseguenza anche i profitti aziendali sono visti al rialzo, cosa che potrebbe ampiamente giustificare la sostanziale tenuta delle borse.
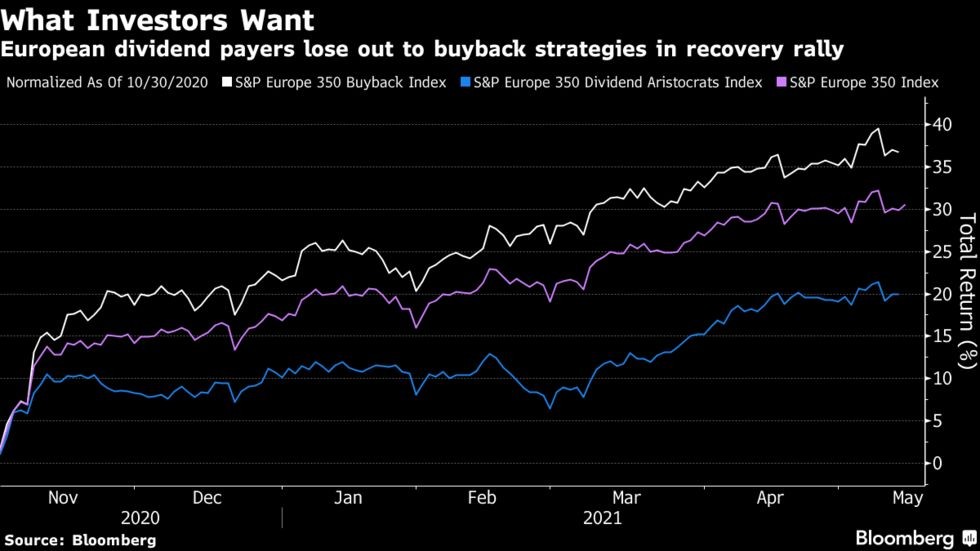
  • La ripresa dei “buy-back” aziendali. A questo si aggiunga l’annuncio da parte di quasi tutte le grandi multinazionali circa la ripresa dei programmi di “buy-Back” cioè di acquisto di azioni proprie, che è sostanzialmente mancata sino ad oggi a partire da più di un anno a questa parte. Un’altra notizia a favore di ulteriori possibili traguardi dei listini azionari.
  • La “bondification”. Senza contare un terzo fattore a possibile favore dell’investimento azionario: proprio perché i rendimenti dei titoli obbligazionari appaiono assai poco attraenti dovremmo continuare ad assistere ad un progressivo spostamento dei risparmi allocati dal reddito fisso a quello variabile. Anche soltanto allo scopo di percepire i dividendi, che spesso risultano più ricchi delle cedole.
  • La nuova ondata di “M&A”. E non è finita con le notizie positive: si preannuncia una stagione straordinariamente positiva per le operazioni di fusioni e acquisizioni e, di conseguenza, per il valore dei titoli quotati che saranno oggetto di tali operazioni, dal momento che di solito esse comportano un rialzo delle quotazioni delle società coinvolte.
  • L’avvento dell’Intelligenza Artificiale (AI). A suggerire prudenza nel gridare agli allarmi sulle borse viene anche la considerazione del fatto che circa un quarto del valore di capitalizzazione complessiva delle borse di tutto il mondo è espresso dai titoli emessi da grandi società tecnologiche (principalmente americane o cinesi), le cui prospettive restano al momento assolutamente rosee per quanto riguarda la crescita attesa dei profitti per i prossimi anni.


L’OTTIMISMO PUÒ PREVALERE

È una situazione nuova, che nelle precedenti congiunture economiche in qualche modo simili non c’era. Gli sviluppi tecnologici promettono nuove rivoluzioni dopo quella digitale, a partire dall’avvento in grande pompa dell’intelligenza artificiale, fino ad oggi non pienamente assorbita nelle quotazioni azionarie delle società coinvolte. E stanno arrivando sul mercato numerosissime “Startup” (cioè imprese innovative neo-costituite) che si occupano di tutte le possibili applicazioni dell’AI, da quelle finanziarie a quelle relative alla cura della salute, passando per il futuro della mobilità e quello della gestione delle unità abitative.

Il mondo insomma continua a girare -anzi accelera- e, dopo le grandi paure derivanti dalla pandemia, le prospettive sembrano mirabolanti. Non è dunque così scontato che una piccola tirata di freni da parte delle banche centrali possa annientare l’ottimismo degli operatori. Così come non è scontato che la stagione che si prospetta delle nuove fusioni e acquisizioni non possa tranquillamente sostenere i livelli attuali dei corsi di borsa.

WHAT NEXT ?

Il punto tuttavia è un altro: l’inflazione in arrivo (quasi per certo) potrà alla fine provocare un ribasso per le borse una volta esaurita la spinta dell’entusiasmo derivante dal ritorno alla normalità post-Covid ? La rosea prospettiva attuale insomma appare effimera o duratura? L’argomento non è di poco conto, poiché le borse per loro natura guardano avanti arrivando anche a sfasarsi non poco rispetto ai cicli dell’economia reale.

La risposta giusta tuttavia (e anche la più inutile) è: dipende. Dipende per esempio dal livello di “svalutazione” che dovranno sostenere le principali divise di conto valutario a causa dell’eccesso di offerta (da parte delle banche centrali) rispetto alla domanda (da parte dei privati).

ORO E SVALUTAZIONE

Un indicatore formidabile da questo punto di vista non è tanto il livello dell’indice dell’inflazione, la cui misura dipende da una serie di scelte arbitrarie degli istituti di statistica relativi al paniere di prezzi selezionato, bensì, ad esempio, il prezzo dell’oro, oggi non esattamente a buon mercato. Una eventuale correzione del prezzo dell’oro potrebbe indicare ottimismo sull’inflazione “strutturale” e, di conseguenza, sullo stato di salute dell’economia. E c’è chi è pronto a scommettervi, come alcune banche svizzere che hanno pubblicato previsioni al ribasso per il metallo giallo.

Ma se invece l’economia globale non continuerà con prolungato slancio e decisione la sua corsa, allora le attuali quotazioni delle borse potrebbero apparire esagerate rispetto alle attese dei profitti futuri incorporati nei livelli record cui sono oggi giunti i listini azionari. Profitti tra l’altro da attualizzare ad un tasso di sconto che, con ogni probabilità, potrebbe crescere in futuro. E quello che si è visto negli ultimi decenni è che i cicli economici appaiono oramai sempre più imprevedibili.

ANCORA PRIVATE EQUITY E VENTURE CAPITAL?

Dunque le valutazioni delle società quotate in borsa -per tutti i motivi citati più sopra- potrebbero ugualmente apparire molto solide, ma sarebbero inevitabilmente condannate ad un lungo periodo di traslazione laterale, senza particolari speranze di guadagno in conto capitale. Cosa che potrebbe provocare un’inevitabile migrazione degli investimenti dai fondi comuni che investono nelle grandi società quotate ai fondi di “private equity” e “venture capital”, nonché ai fondi immobiliari e infrastrutturali, i quali tutti potrebbero riflettere meglio delle grandi corporation quotate le ricadute positive delle grandi innovazioni tecnologiche in arrivo.


I capitali che cercano rifugio dalle disgrazie gonfiano le quotazioni dell’oro. Quelli che si allineano a prospettive di crescita tendono invece a spostarsi sui profili più speculativi. E se le opinioni circa la solidità della ripresa saranno concordi potremmo assistere ad una vera e propria traslazione dell’investimento dei risparmi: dalle obbligazioni verso le borse per percepire dividendi e cercare la solidità, dalle borse verso gli strumenti professionali di investimento per cercare rendimenti crescenti (e ovviamente anche maggiori rischi).

L’ultima parola in proposito però non la può avere proprio nessuno. Nemmeno, per la verità, i banchieri centrali, i quali hanno sparato già la maggior parte delle munizioni che avevano in arsenale. E se dovessero esagerare con gli stimoli monetari, l’inflazione ne deriverebbe cancellerebbe ogni beneficio degli sforzi precedenti. L’ultima parola ce l’avranno -come al solito- le aspettative di mercato. Cioè lo stato d’animo della gente, dei consumatori, degli operatori economici e dei risparmiatori. E quello no, non lo può conoscere in anticipo proprio nessuno!

Stefano di Tommaso


VENTI DI PACE

L’America è a una svolta epocale relativamente alla “guerra fredda” che ha caratterizzato i suoi rapporti con gli altri paesi egemoni del mondo moderno? È una possibilità, anche se non può essere una certezza. Al di là delle schermaglie tattiche che vedono l’Amministrazione Biden impegnata nella solita retorica di propaganda contro Russia e Cina infatti, è possibile che per l’America sia arrivato il momento di sgonfiare le tensioni con i suoi due più grandi rivali, almeno quanto basta affinché il business intercontinentale possa riprendere vigore.


All’indomani delle efferate accuse mosse da Joe Biden a Putin, da un lato, per aver supportato Lukashenko nel dirottamento di un volo interno all’Unione Europea e dell’uscita unilaterale USA (dopo trent’anni) dal trattato “Open Skies” che consentiva la reciproca sorveglianza aerea, e all’indomani delle critiche a Xi Jinping dall’altro lato, per aver coperto la notizia che i laboratori di Wuhan avevano costruito e poi rilasciato il Covid19, oggi la vera posizione politica di Washington sembra essere letteralmente agli antipodi di ciò che sembra.

NORTH STREAM E GOLDMAN SACHS

Il trattato Open Skies era rimasto infatti oramai soltanto un simbolo della reciproca volontà di dialogo, dal momento che bastano e avanzano i satelliti per controllare reciprocamente le mosse militari. E due eventi di non poco conto dovrebbero invece far riflettere gli osservatori ben al di là delle accuse e frasi ad effetto (“Putin è un assassino”) lanciate da Biden & C. sui media occidentali:

  1. il nulla-osta di fatto rilasciato alla Germania per la ripresa dei lavori di completamento del gasdotto “North Stream” che permetterà alla Europa di diversificare le sue fonti di approvvigionamento di gas (e, indirettamente, di energia relativamente pulita) e permetterà alla Russia di fornire maggiori quantità all’Europa aggirando la minaccia di boicottaggio dell’Ucraina;
  2. L’abbassamento delle barriere che impedivano alle grandi banche americane di fare accordi con le loro cugine dell’ex celeste impero, dove un impressionante numero di cinesi ricchi cerca maggiori alternative all’investimento dei propri risparmi. Tale apertura ha permesso a Industrial and Commercial Bank of China (Icbc) la costituzione di una joint venture con Goldman Sachs per la gestione dei patrimoni dei cinesi. Il colosso Usa avrà il 51% del capitale della joint venture, mentre il restante 49% farà capo a Icbc. È la quarta joint venture nella gestione dei patrimoni approvata dalla Cbirc (la CONSOB cinese) dopo quelle degli altri colossi bancari Bank of China, China Construction Bank e Bank of Communications. Una mossa intelligente per attrarre indirettamente capitali verso i mercati americani dove le iniziative (si veda ad esempio il programma di investimenti infrastrutturali) superano le risorse disponibili.

LA TATTICA E LA STRATEGIA

Le accuse di Biden dunque sembrano soltanto mosse tattiche atte a sviare l’attenzione sui reali obiettivi strategici americani. Polemiche a distanza che gli consentono di tenere alta la pressione diplomatica sulla Cina e sulla Russia per spingerle a convenire a sostanziali accordi di fatto. Poco male allora se egli apre ancora una volta a delle ipotesi di complotto. A Biden è sufficiente per mostrare distacco a una ormai schieratissima opinione pubblica occidentale (l’Unione Europea sembra seguire la linea di Biden senza fare eccezioni) e far finta di irritare Mosca e Pechino.

Fa sorridere però che ciò accada mentre sono in corso i primi contatti telefonici tra i delegati per gli scambi commerciali di Stati Uniti e Cina. La rappresentante del Commercio Usa, Katherine Tai, ha riferito di aver discusso il processo di «revisione» delle relazioni commerciali con il vicepremier cinese Liu He. Ha dato notizia del colloquio anche il ministero del Commercio cinese, secondo cui i due funzionari hanno discusso «questioni di comune interesse».

Al centro per gli studi strategici e internazionali americano, il consigliere Scott Kennedy delegato all’economia e agli affari cinesi mostra molto ottimismo circa il nuovo approccio nei confronti di Pechino. Al di là della retorica politica (Biden non può mostrarsi più debole di Trump nei confronti del colosso asiatico) l’America adesso ha bisogno di riaprire il business nei confronti del continente che corre di più nel mondo. E per farlo deve trovare nuove linee di convergenza con l’asse di ferro russo-cinese, che con le ultime sanzioni imposte dagli USA non ha potuto che rafforzarsi ulteriormente.

IL VERTICE DEL 16 GIUGNO


Biden deve inoltre fare qualcosa per rafforzare la sua posizione alla vigilia del vertice russo-americano previsto per il 16 giugno. Sul tavolo una serie di temi, tra cui le prospettive per «l’ulteriore sviluppo delle relazioni russo-americane» (soprattutto economiche). Putin dal canto suo ha mostrato con le sue recenti mosse di voler tirare dritto per dimostrare che nessun tipo di sanzione fermerà la Russia. E dopo le ultime accuse di Biden circa il supporto di Putin al leader della Russia Bianca Lukashenko, sarà più difficile per il presidente americano mostrare i muscoli a quel vertice, rischiando di compromettere i benefici che il mondo degli affari si aspetta da quel summit.

La pace economica è divenuta tuttavia una vera priorità non soltanto per gli interessi americani, ma anche per quelli di tutti gli altri operatori economici occidentali, per mantenere il controllo delle loro partecipazioni in aziende russe e cinesi, per evitare di ostacolare le loro esportazioni in tutti i paesi asiatici ed emergenti, nonché per poter accedere senza problemi geo-politici a quasi cinque miliardi di consumatori e risparmiatori euro-asiatici.

Insomma, questa pace s’ha da fare, come avrebbe fatto dire Alessandro Manzoni ai suoi personaggi. Essa avrà pure un costo politico per Biden nei confronti di Putin e Xi Jinping, ma gliela impongono i suoi grandi elettori e dunque la sua amministrazione non può sottrarsi all’apertura di fatto delle maglie economiche e commerciali nei confronti dei “rivali” ex-comunisti. E poiché non può perdere “la faccia” sui media e nei confronti degli elettori che lo hanno appena votato, deve almeno lanciare strali e bordate verso i rivali storici della “guerra fredda”, sperando che queste non arrivino a compromettere gli equilibri economici.

IL PRESUNTO CYBER-ATTACCO RUSSO

Gli altri leader politici lo capiscono benissimo. E stanno al gioco anche meglio: accettando da un lato di sedersi al tavolo degli affari e approfittando dall’altro lato delle raffiche a salve sparate da Biden per sparare a loro volta qualche bordata anche loro, non necessariamente altrettanto innocua.

Come ad esempio il cyberattacco compiuto nei giorni scorsi in America con il presunto zampino dei servizi segreti di Mosca: un hackeraggio di massa con la tecnica del phishing: dei pirati informatici avrebbero usato un account dell’USAID, l’agenzia federale americana per gli aiuti internazionali, per inviare oltre 3.000 false email a 150 organizzazioni regolarmente in contatto con l’agenzia. Queste email, apparentemente autentiche, conterrebbero un codice che permette agli hacker un accesso ai sistemi informatici delle organizzazioni attaccate, permettendo loro di rubare dati o di infettare i computer di quelle reti. A rivelare l’accaduto è stata Microsoft, secondo cui dietro ci sarebbero hacker del gruppo Nobelium, lo stesso del cyberattacco SolarWind dell’anno scorso, ritenuto da Microsoft «il più grande e sofisticato mai visto al mondo», di cui sono rimaste vittime numerose agenzie governative e aziende americane. Nobelium è ritenuto (senza alcuna prova in tal senso) vicino al SVR: il servizio di intelligence russa.

E I MERCATI SI RILASSANO

Ma il successo del summit di metà giugno -gli esperti assicurano- è quasi certo. E per i mercati finanziari questa è una buona prospettiva. Così come è molto probabile che al via libera della Cina alla Goldman Sachs per offrire i propri servigi a oltre 800 milioni di cinesi clienti della ICBC corrisponderà qualche altro via libera che l’amministrazione Biden dovrà concedere ad imprese cinesi in America.

E questo fatto non può che tranquillizzare ulteriormente i mercati finanziari, che sembrano navigare piuttosto calmi in attesa dell’estate. La geopolitica li aiuta in tal senso. E non potrà che aiutare a limitare i rischi di un’ impennata dei prezzi dei petrolio e gas.


Anche il Dollaro ha ripreso un po’ fiato, mentre era stato stretto alle corde della svalutazione anche dal rischio che cinque miliardi di individui nel mondo arrivassero a cessare di utilizzarlo per le transazioni internazionali. Le aperture americane al business con russi e cinesi servono anche a questo, anche se più che una “pace fredda” per il momento sembra soltanto una speranza di armistizio.

Stefano di Tommaso