LE BANCHE ACCELERANO LE AGGREGAZIONI ANCHE PERCHÉ CAMBIA LO SCENARIO DI RIFERIMENTO
Il settore bancario è in tensione per riuscire ad affrettare le aggregazioni possibili. L’ultima mossa a sorpresa, quella di Cimbri che lancia un rastrellamento del 6,6% di azioni della Banca Popolare di Sondrio per salirne al 9,5% del capitale e diventare il principale singolo azionista. D’altra parte è così che sembra svolgersi il processo di aggregazioni bancarie in Italia: per colpi di scena.
L’iniziativa imprime una forte accelerazione nel Risiko delle fusioni e acquisizioni bancarie, anche perché lascia di sasso i vertici della BPM che a questo punto rischiano di avere solo un’ultima chance per aggregarsi a qualcuno: quella di cedere alle “avances” dell’Unicredit, l’altra grande banca italiana (dopo Intesa) che sarebbe pronta pur di avere una buona scusa per non infilarsi nell’incubo-MontePaschi, viste le pressioni politiche che ne subirebbe di conseguenza.
Anche quest’ultimo gruppo bancario però, l’ultimo controllato dallo Stato dopo il salvataggio recente, presto o tardi dovrà stringere matrimonio, anche perché con l’impasse che lo caratterizza rischia di perdere valore ogni giorno che passa. Un vero peccato però, perché la pioggia di denaro arrivata dalla Banca Centrale Europea e che sta per arrivare con il Recovery Fund e gli strumenti accessori, rischia di essere l’ultima boccata di ossigeno per un settore bancario italiano destinato a forti trasformazioni a causa della concorrenza internazionale e delle nuove tecnologie informatiche. Per il Monte Dei Paschi l’ipotesi più probabile se -come sembra- Draghi vuole accelerare- è quella dello spezzatino, cui tutti i grandi istituti sarebbero invece interessati.
 Ma la vera partita nel risiko bancario deve ancora cominciare -probabilmente il prossimo anno- quando le pressioni della Commissione Europea si faranno più forti per altre integrazioni, questa volta transalpine. La rivoluzione digitale non perdona e nessuno degli istituti nazionali sta veramente perseguendo in proprio una vera trasformazionale, anche perché non ne ha convenienza al momento: con un mercato estremamente protetto dove l’unica concorrenza arriva dal mercato dei capitali ma dove la stragrande maggioranza delle imprese è invece a carattere famigliare ed è di piccola o piccolissima dimensione, chi glielo fa fare a investire pesantemente nelle nuove strutture digitali?
Glielo farebbe fare una corretta strategia di mercato, dal momento che il mondo va velocemente verso quella direzione, ma oggi il mercato è ancora fortemente protetto dalla concorrenza ed è dunque più conveniente l’ aggregazione con altri gruppi e con i gruppi assicurativi, che oramai sono più o meno tutti collegati a qualche attività bancaria, quantomeno sul fronte del private banking (cioè della raccolta del risparmio).
 Il vecchio modello di business delle banche poi è destinato a scomparire anche per un altro motivo: la tendenza degli asset immateriali (software, diritti, marchi, brevetti) a prevalere su quelli materiali. Di conseguenza il concetto di “garanzia” sui prestiti è destinato ad affievolirsi, per lasciar spazio alle prospettive di reddito, che però riguardano le organizzazioni fatte di molti uomini. Le imprese potranno dunque trovare capitali e finanziamenti sulla base del loro vero valore, fatto di flussi di reddito incerti che meglio possono venire stimati dal mercato dei capitali. Alle banche tradizionali resteranno (ancora per un po’ ) i sistemi di pagamento tradizionali e i clienti privati, ma converrà sempre meno erogare mutui aziendali.
Chi rischia di farne pesantemente le spese saranno inevitabilmente le imprese (soprattutto le più piccole), dal momento che i prestiti loro erogati continuano a calare e che l’alternativa del mercato dei capitali c’è soltanto se queste riescono a raggiungere determinate soglie dimensionali. D’altra parte la pressione cresce anche per queste ultime, dal momento che anche per loro gli investimenti in generale saranno sempre più urgenti, è in particolare anche per loro la parte del leone la faranno i processi di trasformazione digitale.
C’è un’altra vittima del risiko bancario, ma non si vede: il moltiplicatore del credito, che tende inevitabilmente a ridursi man mano che le aggregazioni proseguono e il totale dei prestiti erogati scende. Dunque la liquidità del circuito finanziario italiano si riduce, e con essa la ricchezza dei suoi cittadini. Ma c’è qualcuno che ne parla in giro? A me non sembra proprio…
Stefano di Tommaso
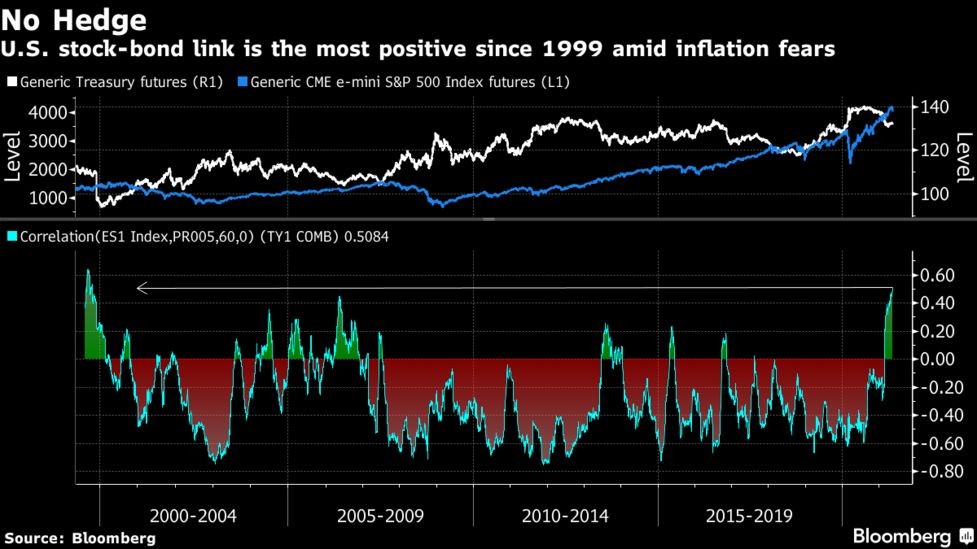
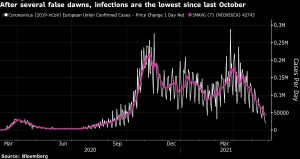 Ora che invece finalmente la pandemia arretra e la crescita economica globale sembra essersi consolidata e persino in Europa si parla di un forte rimbalzo del prodotto interno lordo (P.I.L.), le borse tendono al ribasso, sebbene in misura moderata.
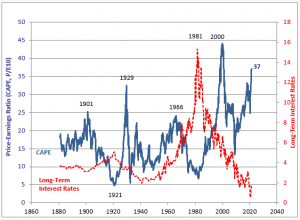 Il punto è che se oggi la crisi economica appare superata, allora la creazione di liquidità da parte delle banche centrali dovrà essere arrestata. E se si ridurrà la liquidità in eccesso che ha sorretto i listini delle borse oltre le leggi della gravità, allora anche tassi d’interesse non potranno che riprendere a salire e le valutazioni d’azienda saranno meno generose.
 D’altro canto bisogna ricordarsi che la percezione di liquidità in eccesso non dipende soltanto dalla quantità di moneta complessivamente disponibile, ma anche dalla velocità di circolazione della stessa. Velocità che, con il ritorno dell’inflazione e con il rialzo dei P.I.L., dovrebbe necessariamente aumentare, controbilanciando l’eventuale “tapering” (riduzione) della liquidità che dovessero decidere di operare le banche centrali.
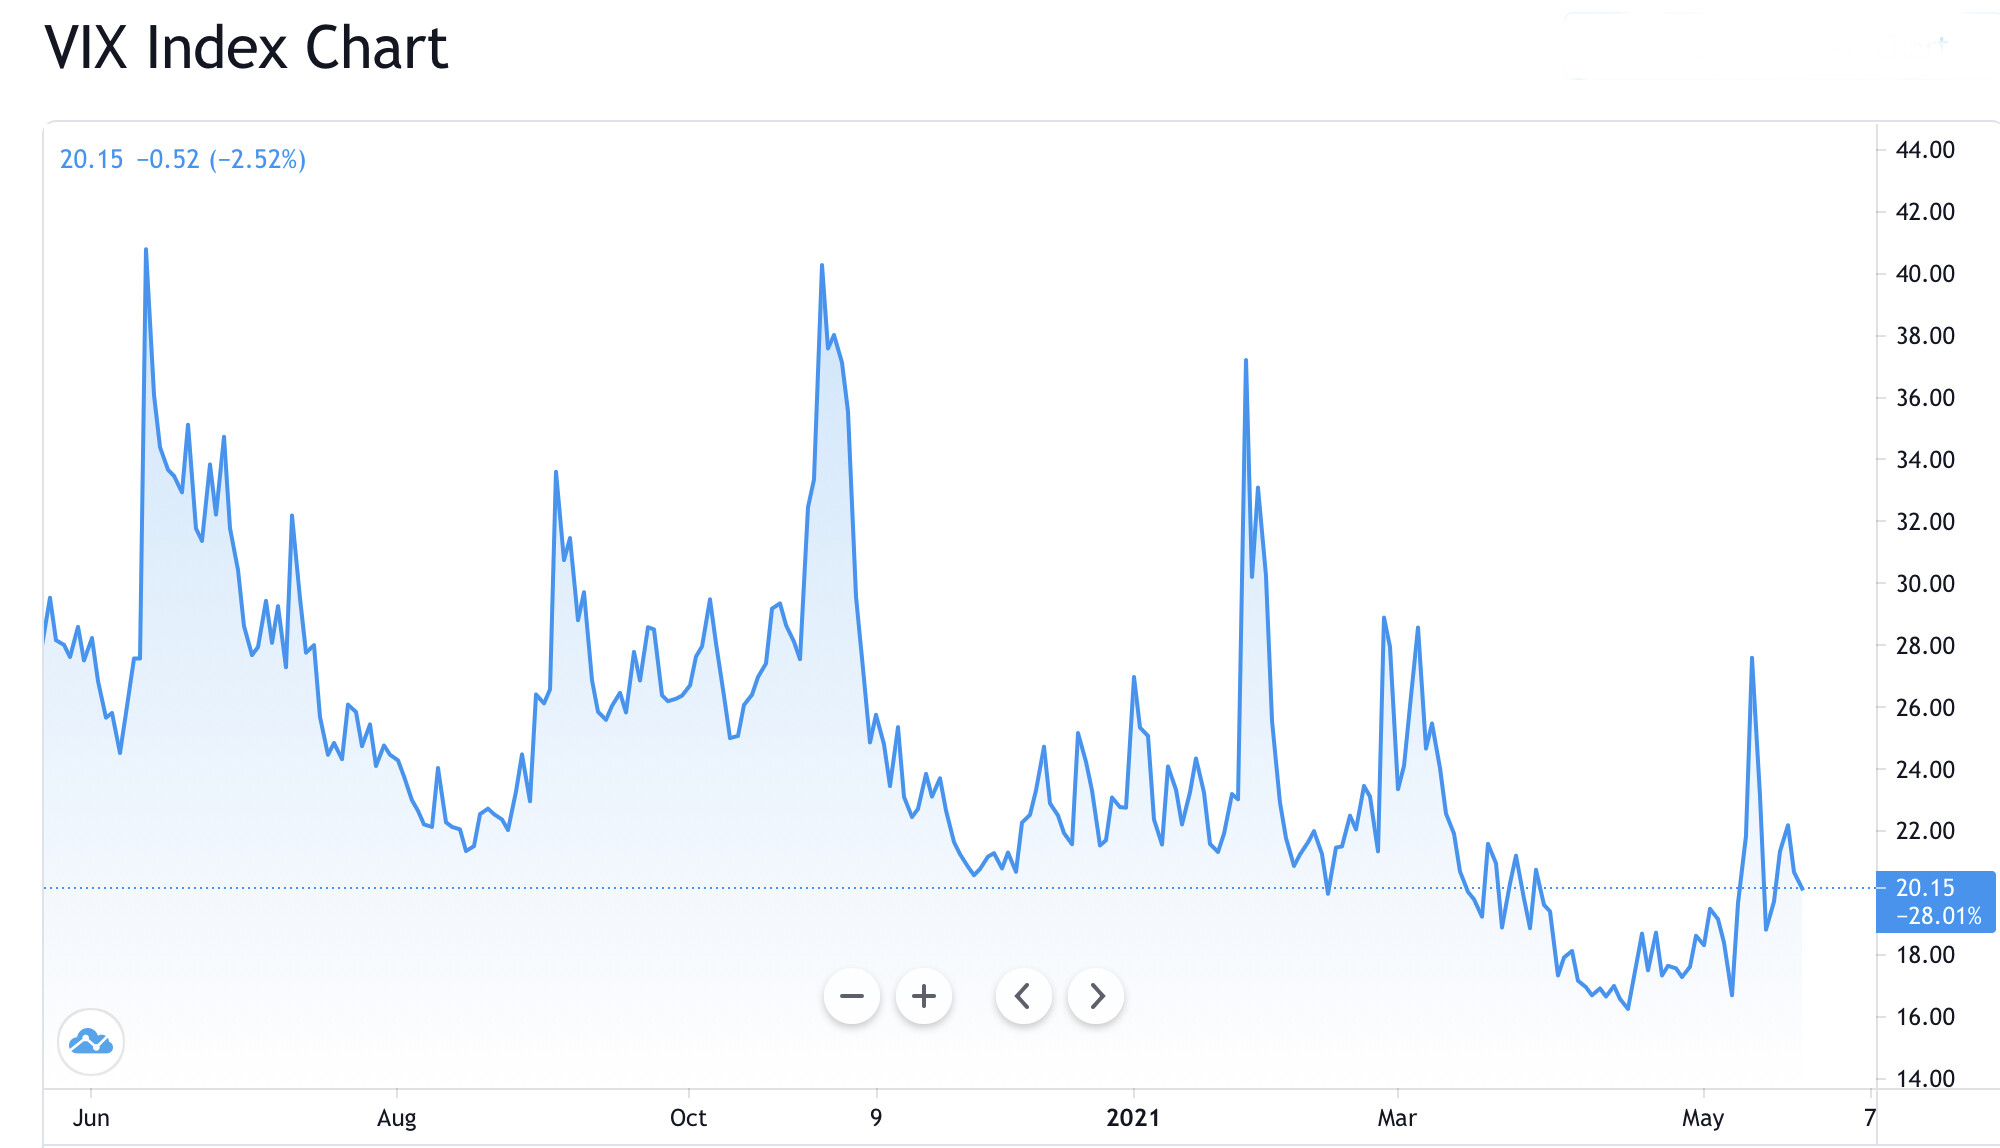
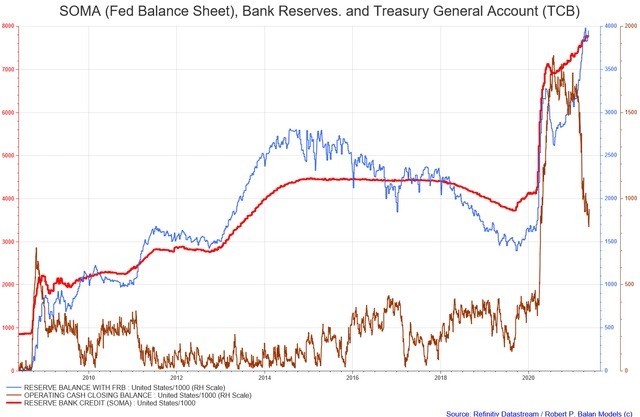
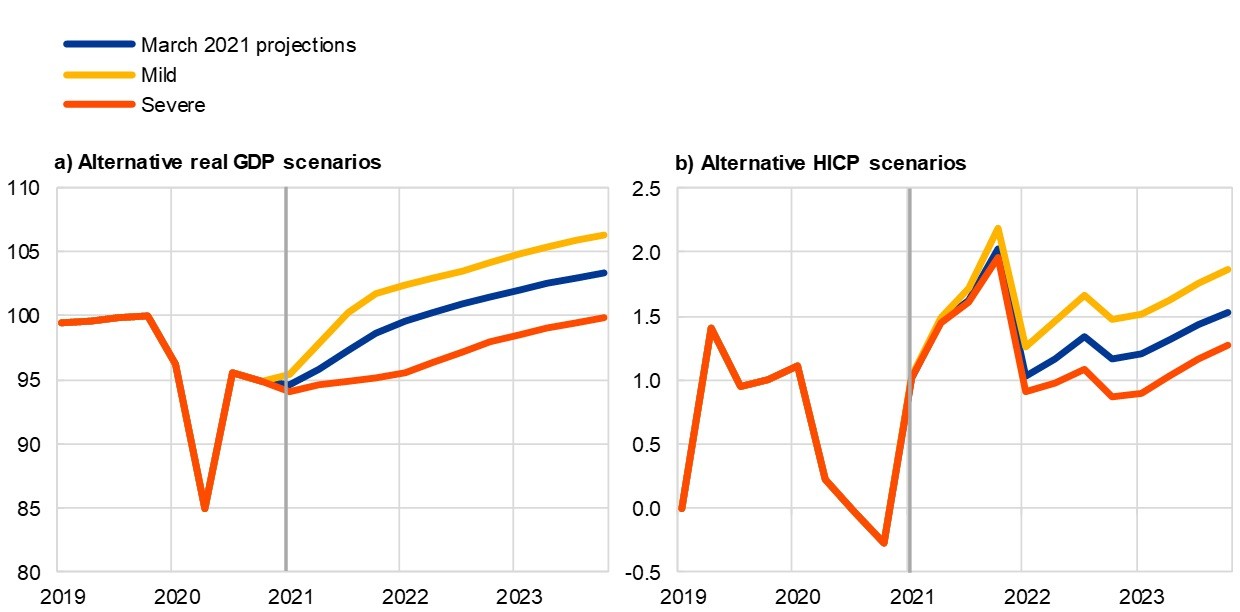
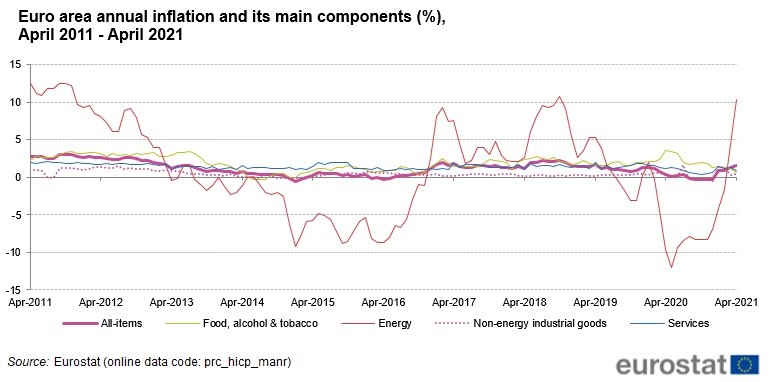
 Gli investimenti perciò faranno la differenza, a livello di divise di conto ed aree valutarie, come a livello di distretti industriali e singole imprese. Questo è probabilmente il momento migliore per metterli in atto, prima che l’ “output gap” (cioè la differenza tra il prodotto lordo attuale e quello potenziale) si riduca a zero (cosa che succederà a causa della ripresa e dell’inflazione).
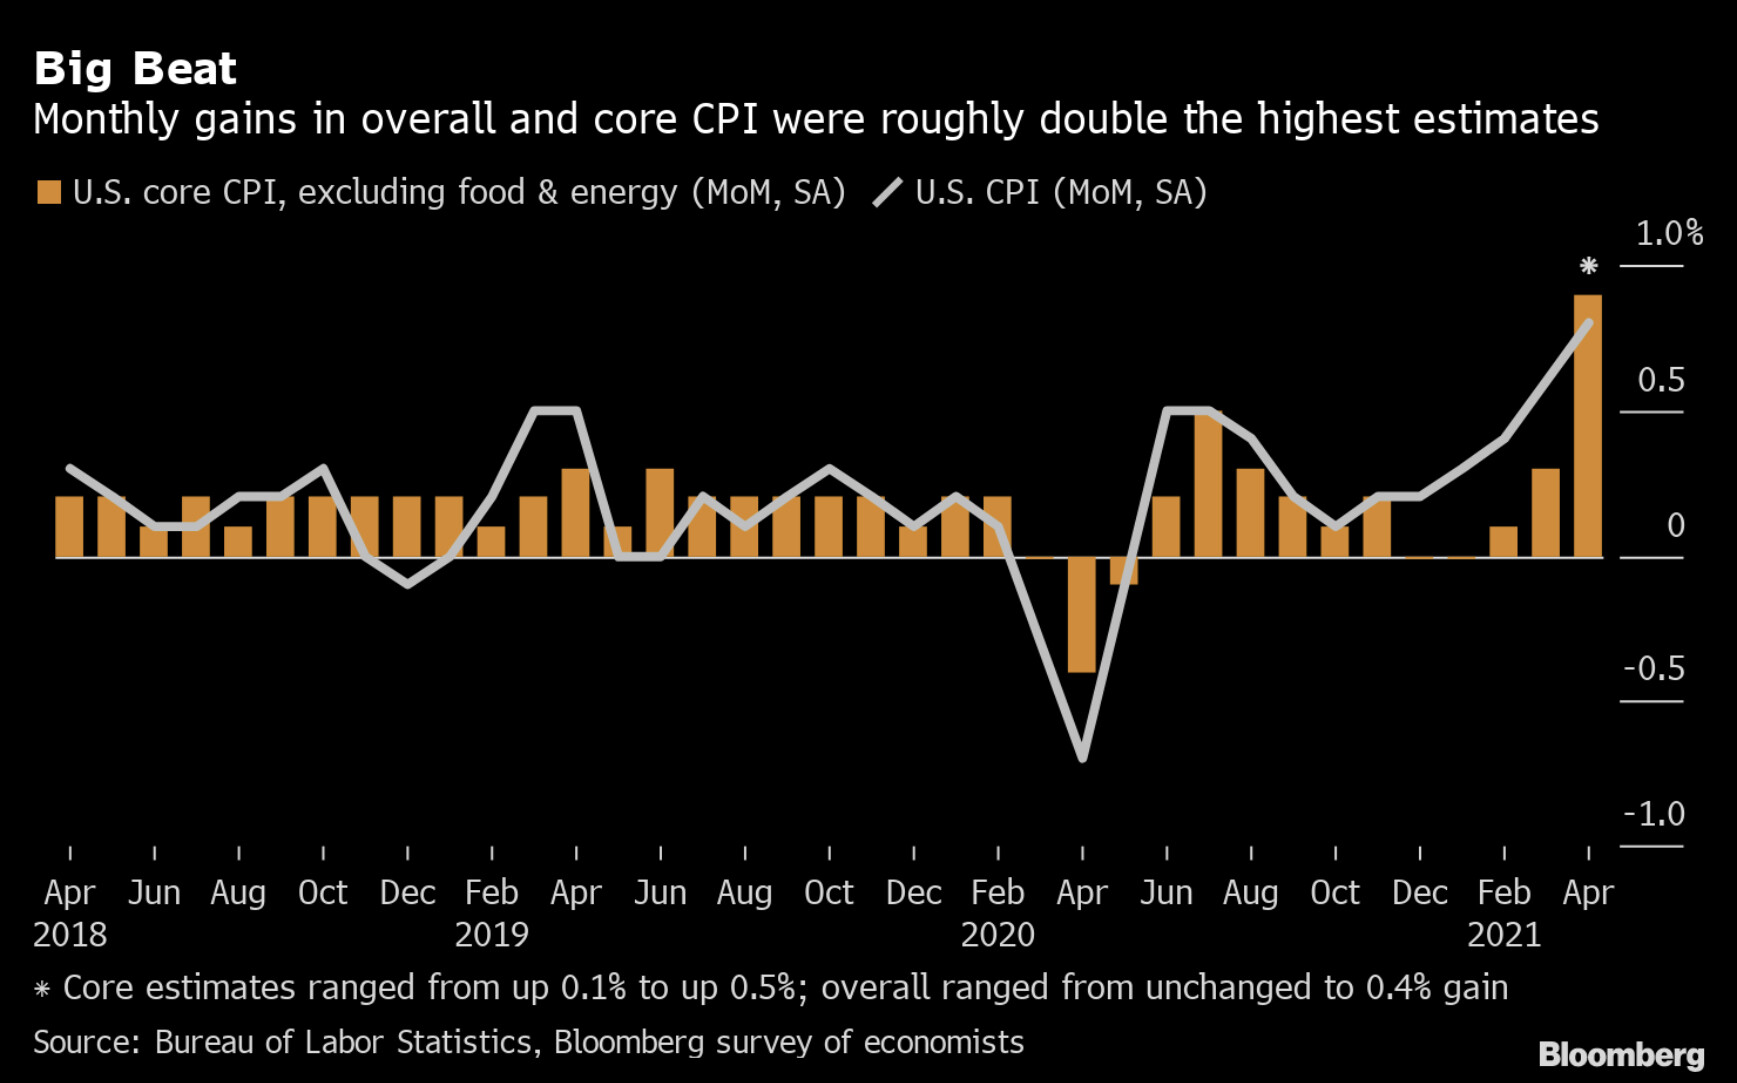
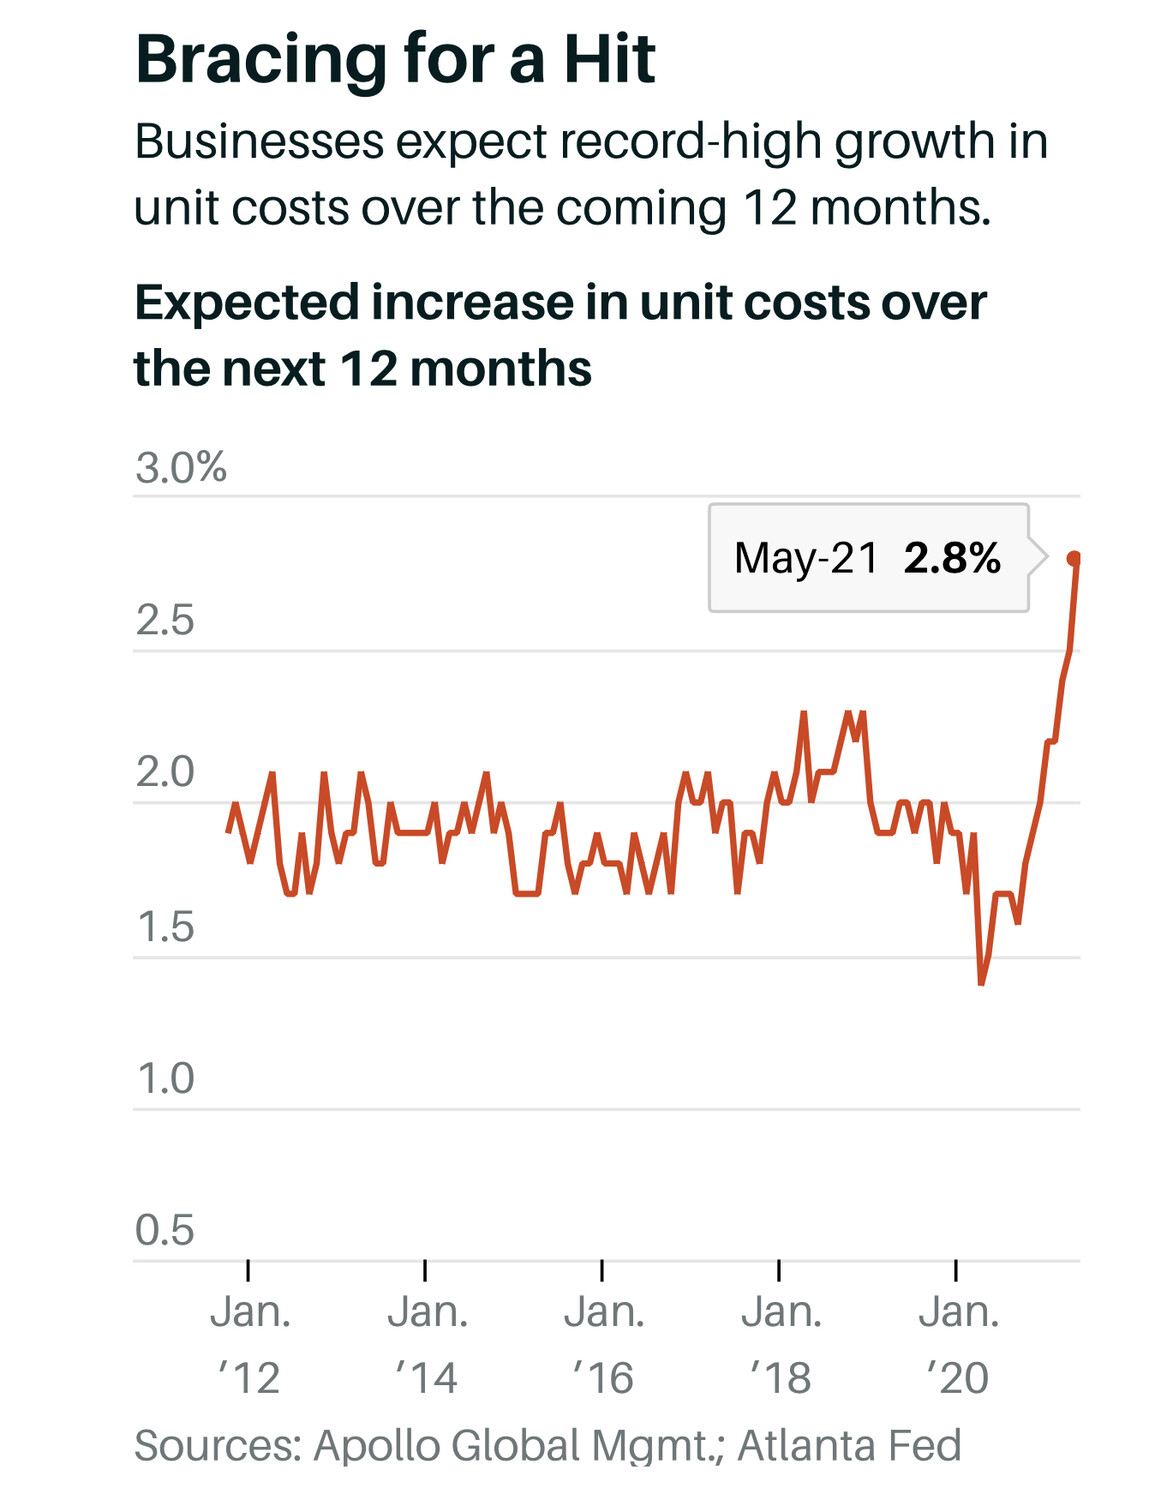
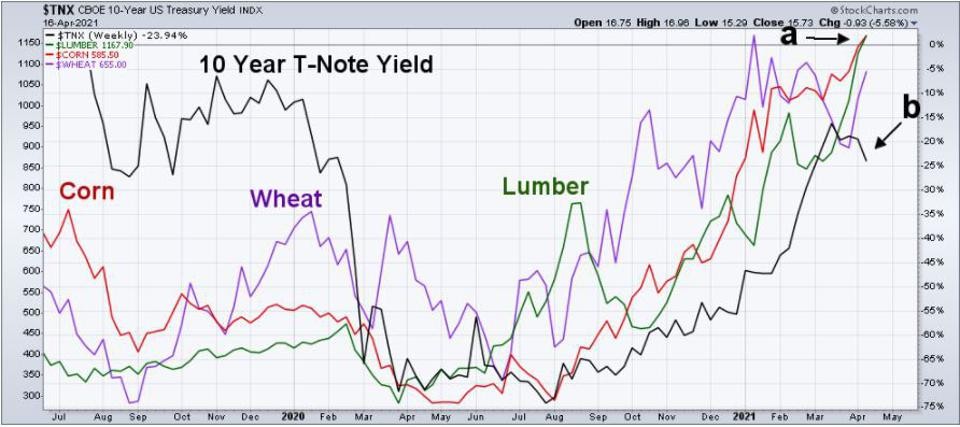
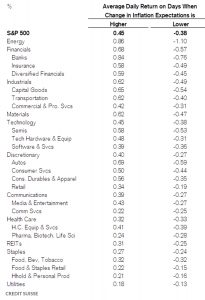 Ma se accanto all’inflazione si manifestasse anche una non troppo temporanea crescita economica ecco che la domanda di beni e servizi supererebbe stabilmente la loro offerta e che quindi anche i profitti delle imprese potrebbero tornare a correre più che proporzionalmente, ingrassando indirettamente i valori d’azienda e dunque il tono generale dei listini azionari. Una vera e robusta crescita economica globale insomma (anche al netto del rialzo dei tassi d’interesse che si porterebbe inevitabilmente dietro), potrebbe far bene alle quotazioni delle borse valori.