TROPPA ESUBERANZA ?

L’economia e i mercati finanziari continuano, come nel 2025, a vivere una fase fortemente positiva ma nell’ambito di importanti oscillazioni tra ottimismo e timori di rallentamento. E, esattamente come nell’anno appena concluso, i timori degli economisti riguardano i debiti pubblici e i tassi d’interesse a lungo termine, gli eventi geopolitici (con una situazione sempre più complessa), le guerre commerciali (dai timori per i dazi reciproci oggi il problema sono gli “embargo” sulle materie prime e sulla tecnologia), la profittabilità e gli ingenti investimenti legati all’intelligenza artificiale e la rincorsa dei salari rispetto ai rincari del costo della vita, in un contesto in cui la disoccupazione ha tuttavia smesso di scendere.

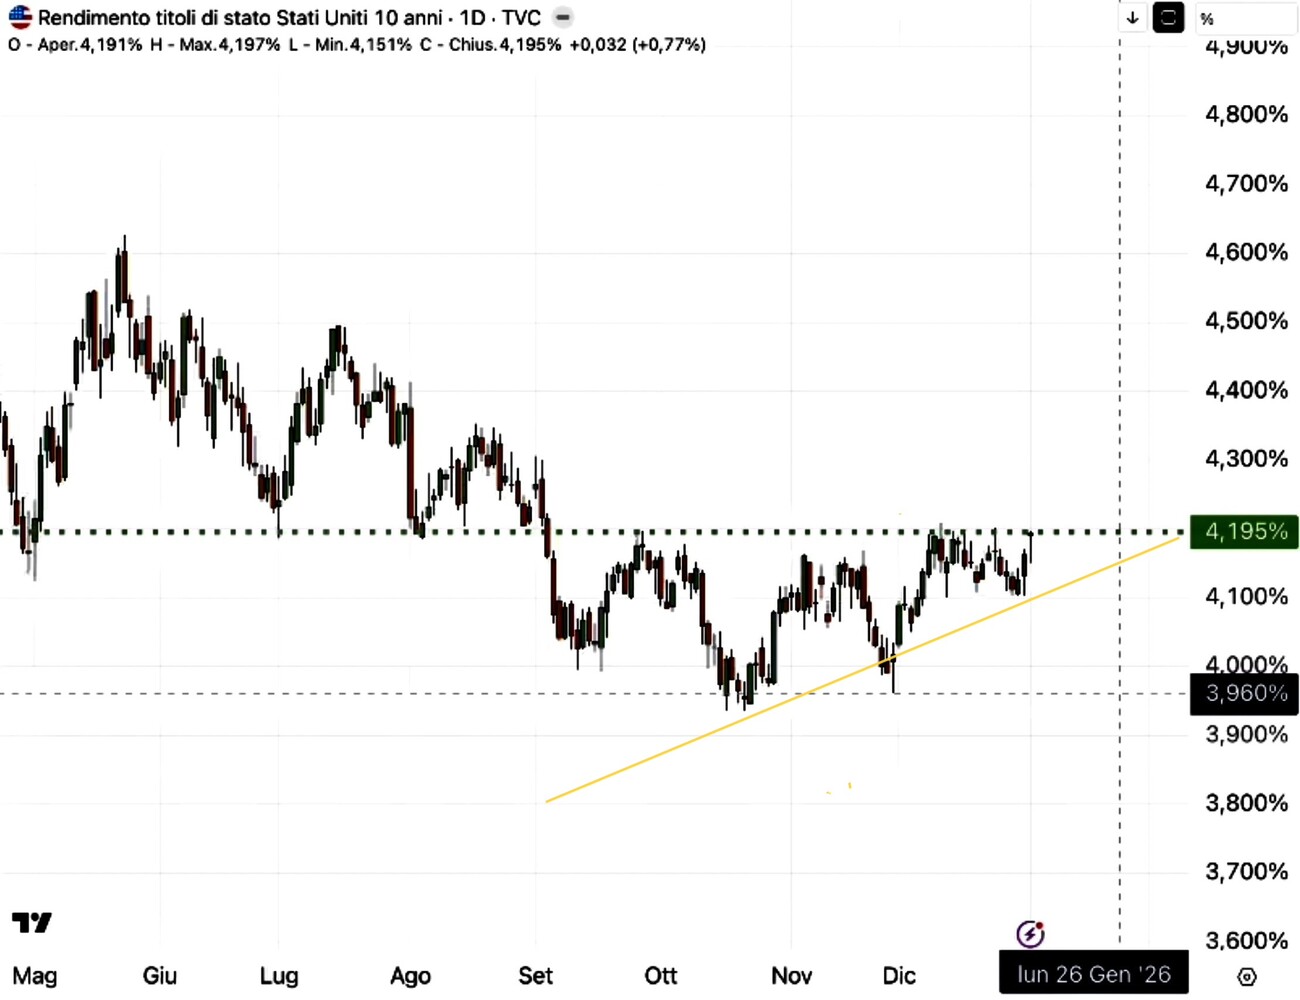
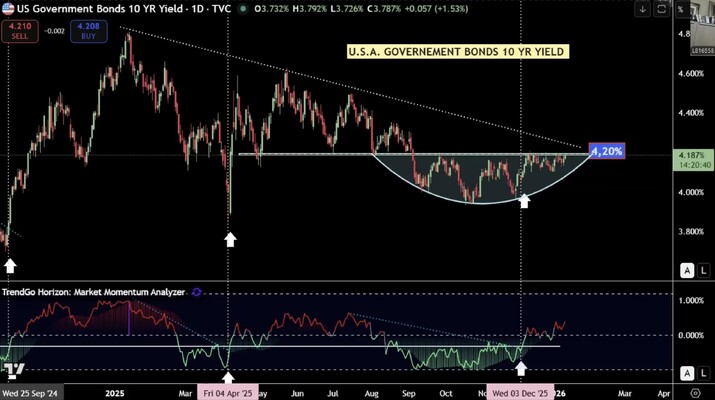
Il costo del debito pubblico ad esempio negli USA al momento sta indubbiamente tornando a crescere, come si può leggere nel grafico sottostante che riporta il rendimento dei titoli di stato a 10 anni.

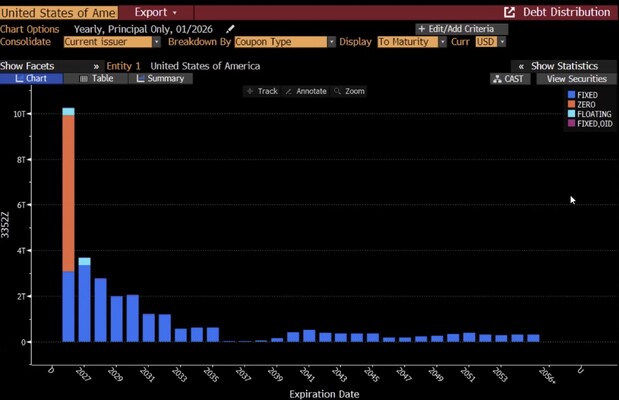
Ciò che tuttavia più preoccupa circa tale rendimento è il fatto che il Tesoro americano si trova di fronte ad una montagna di scadenze nel 2026, come si può chiaramente leggere dal grafico qui sotto:

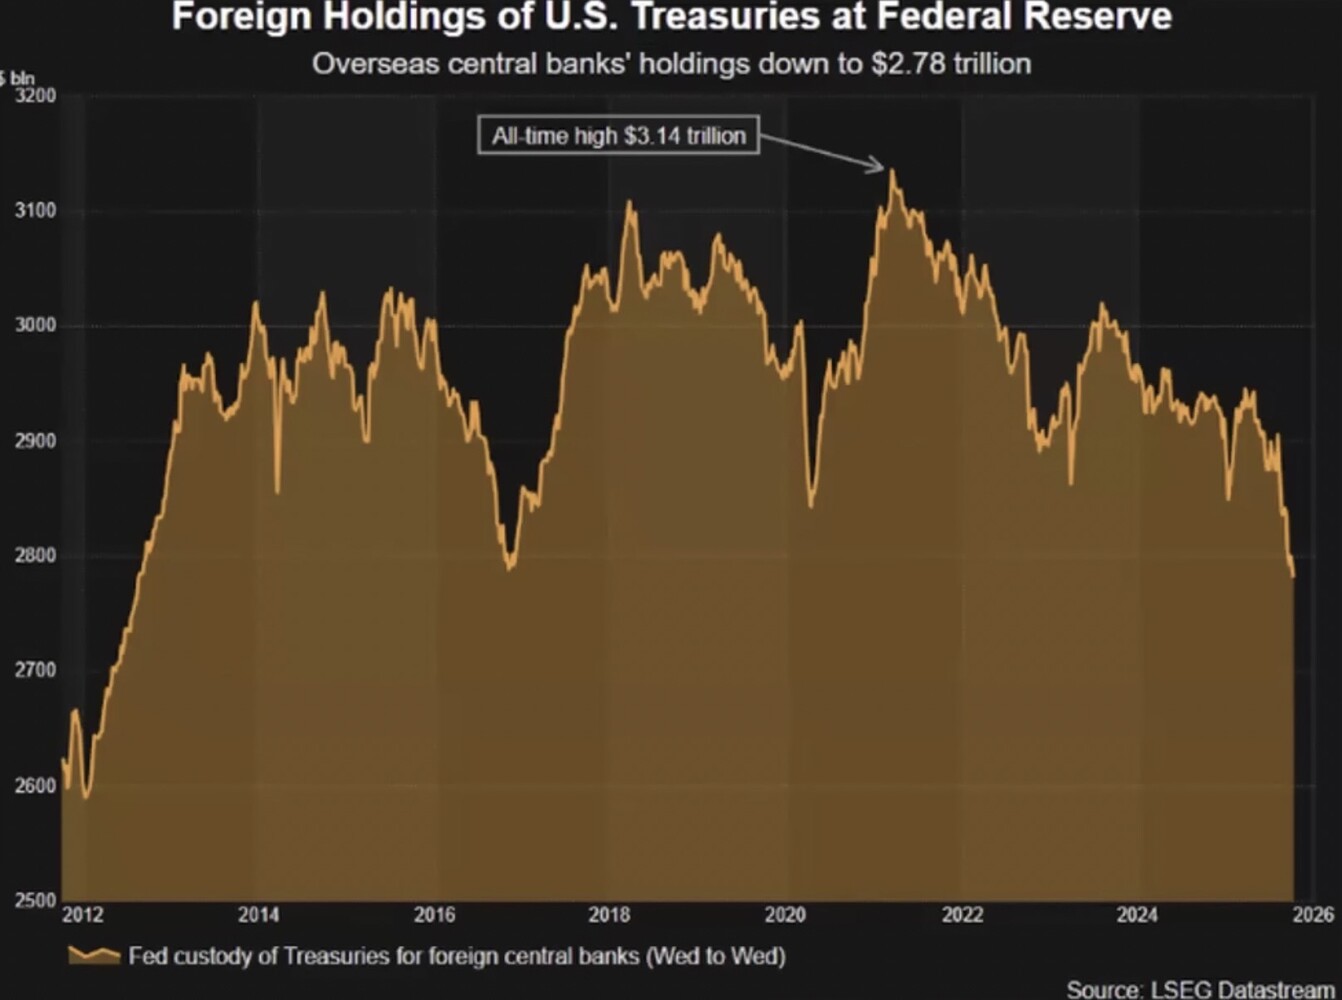
Parallelamente, la quota di titoli di stato americani detenuta dagli stranieri è in forte discesa, un segnale di allarme circa il possibile esito delle prossime aste dei titoli di stato e, di conseguenza, circa il possibile rialzo dei loro rendimenti:

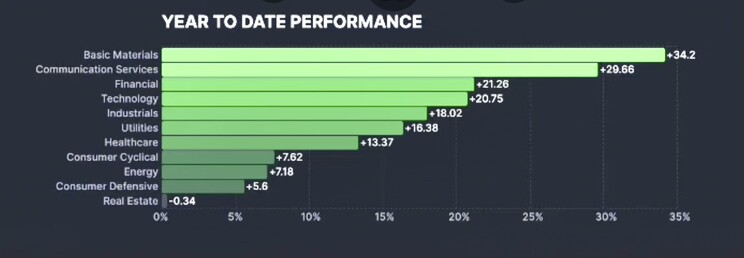
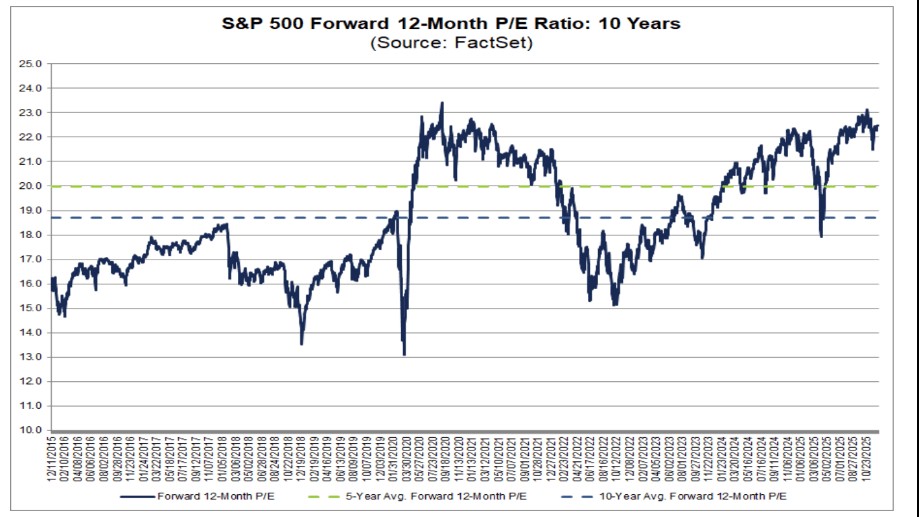
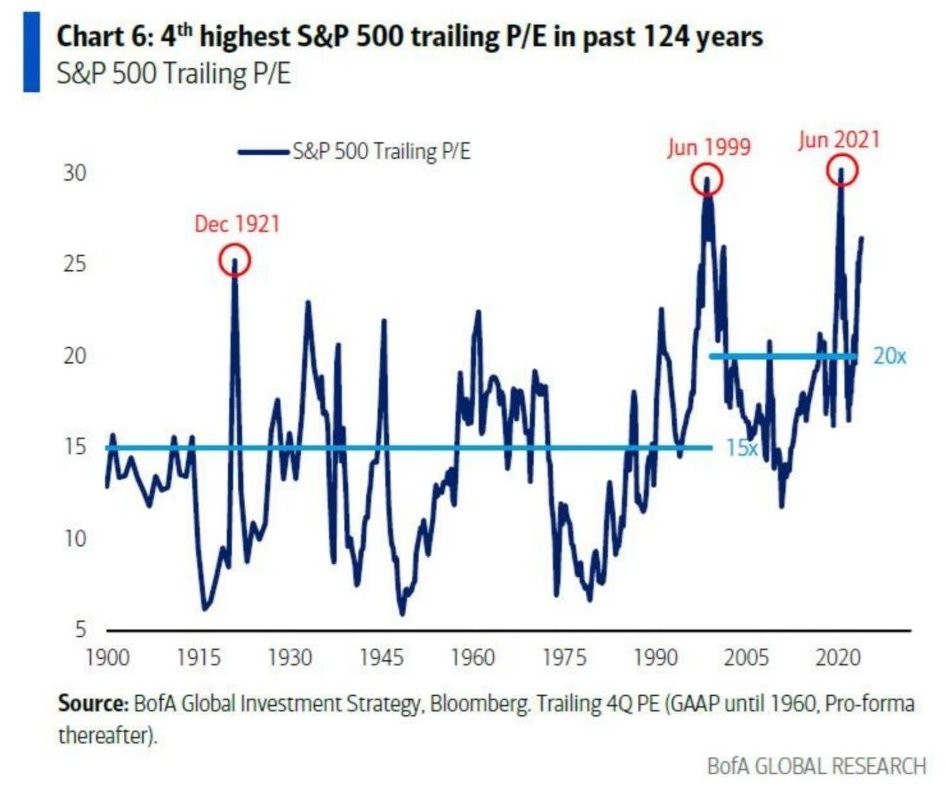
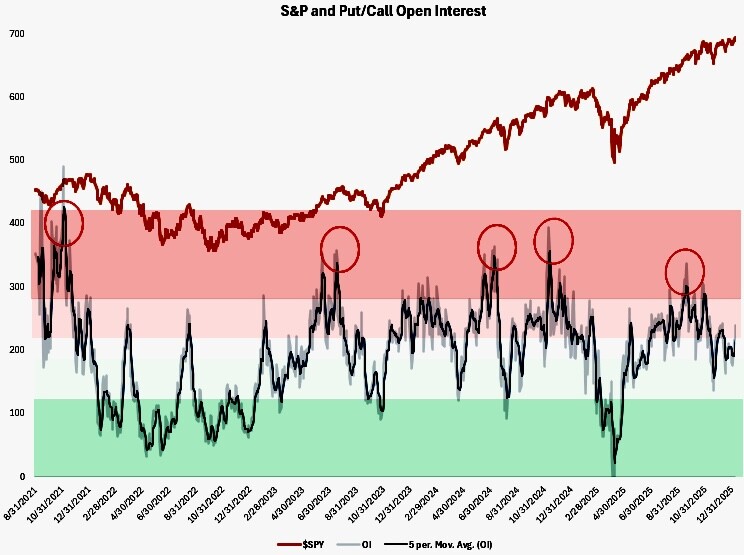
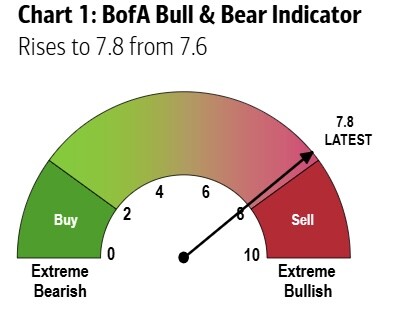
Tuttavia i progressi compiuti dai listini delle borse sino ad oggi sono stati davvero importanti e però, quando tutti gli analisti finanziari continuano a condividere un atteggiamento rialzista, allora la situazione appare rischiosa perché “stanno tutti dalla stessa parte della barca . A preoccupare non sono soltanto i multipli di valore dei titoli azionari decisamente elevati ma anche e soprattutto la concentrazione dei consensi su pochi titoli tecnologici e sui titoli bancari e finanziari, anche perché sono i comparti i cui profitti hanno corso di più negli ultimi due anni (insieme a quelli della difesa e dell’energia).
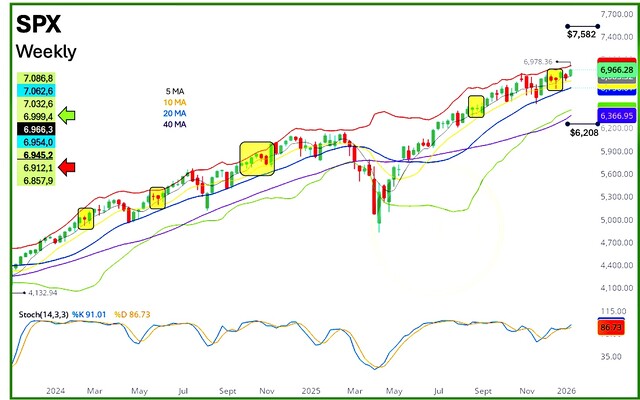

Quando tuttavia la crescita dei profitti netti supera di parecchio quella dei redditi personali, quando la maggior parte degli investimenti sono concentrati sulle nuove tecnologie a discapito delle infrastrutture, quando la fiducia dei consumatori si erode mentre quella degli investitori cresce, quando il mercato dei titoli di stato è ampiamente sostenuto da copiosi interventi delle banche centrali (la cui immissione di liquidità sostiene inevitabilmente anche i listini delle borse, allora c’è sempre da preoccuparsi. Tali anomalie è risaputo che non sono mai sostenibili nel lungo periodo, anche se, come diceva John Mainard Keynes “nel lungo periodo siamo tutti morti”.
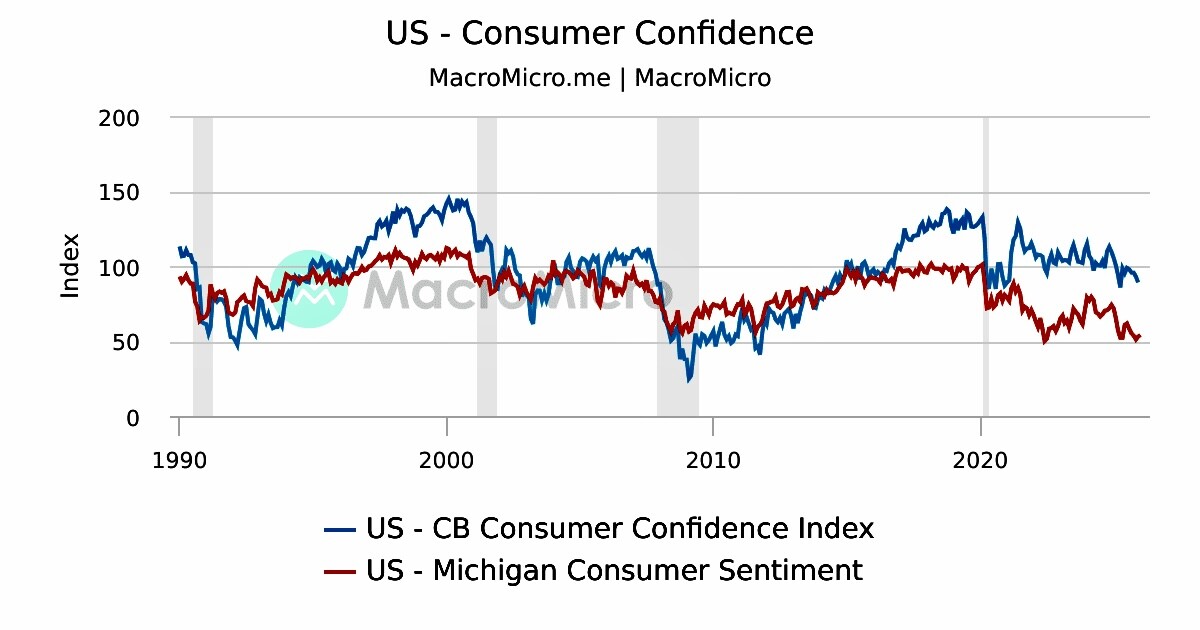

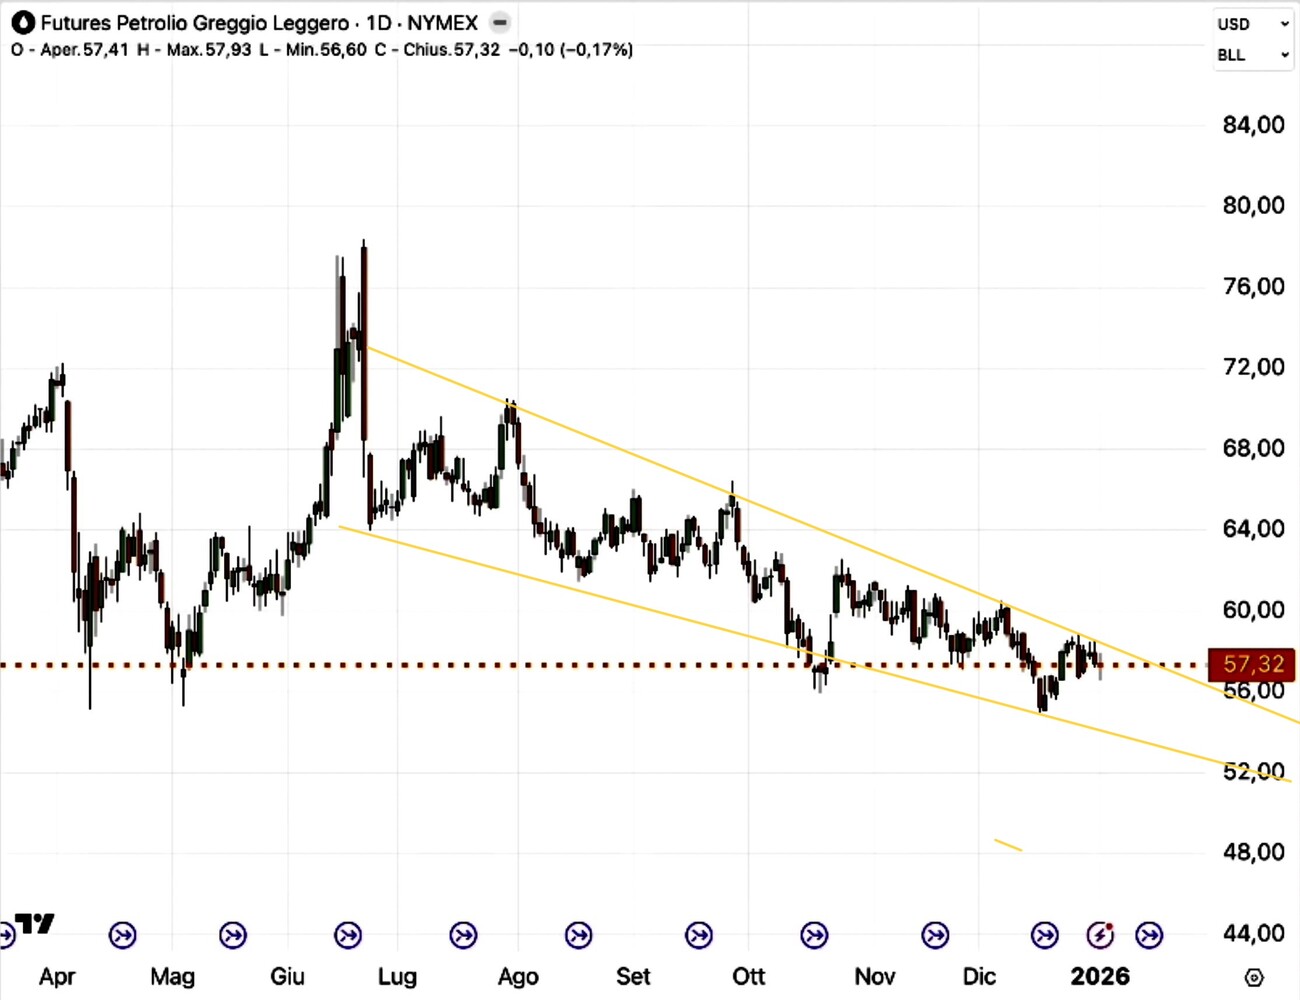
Anche la crescita economica occidentale nell’ultimo anno è stata soprattutto sostenuta da generosi stimoli fiscali, da straordinari investimenti pubblici per il riarmo e per la conversione dell’industria automobilistica in industria pesante, da una politica monetaria molto accomodante, dalla progressiva deregolamentazione bancaria, e dall’effetto ricchezza sui consumi che deriva dalla crescita dei listini di borsa (soprattutto in America). Sinanco linflazione (i cui livelli sono indubbiamente calati ma non tanto quanto ci si poteva aspettare) ha da tempo smesso di scendere e ed è innegabilmente legata al calo (piuttosto artificiale) del prezzo del petrolio. Ovviamente ci si chiede cosa potrebbe succedere sul fronte dei tassi d’interesse qualora, con l’esplodere di nuovi conflitti bellici, il petrolio tornasse a costare un po’ più caro.

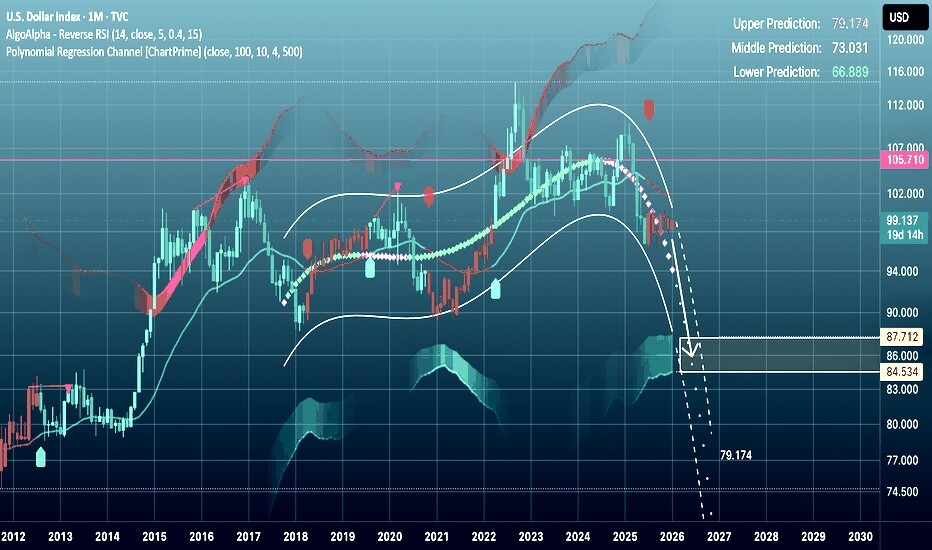
Per non parlare del fatto che fino ad oggi la temuta svalutazione delle cosiddette “fiat currencies” (cioè principalmente Dollaro, Sterlina ed Euro) non si è praticamente verificata perché è stata accompagnata da una parallela svalutazione di quasi tutte le altre divise monetarie (dallo Yen giapponese al Renminbi cinese, alla Rupia indiana, eccetera…). Una svalutazione che ha tuttavia preso corpo nei confronti non soltanto dei metalli preziosi e delle materie prime, ma anche riguardo ai principali beni-rifugio. E quando le svalutazioni procedono inesorabilmente, prima o poi i loro effetti si estendono anche all’inflazione dei prezzi al consumo (e, di conseguenza, ai tassi d’interesse nominali).

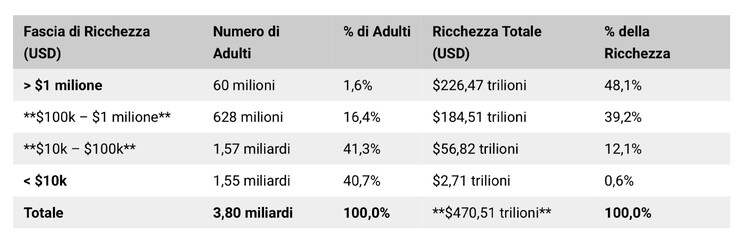
Ultima considerazione di carattere macroeconomico è la constatazione della progressiva “finanziarizzazione” dell’economia, che ha contribuito non poco all’avanzata dei listini delle borse globali. Oggi l’1,6%nbsp;della popolazione globale controlla una ricchezza finanziaria di nbsp;226 trilioni di dollari, ovvero quasi la metà (48,1%) di tutta la ricchezza delle famiglie a livello mondiale.

Sul versante positivo peraltro se da un lato tutti i colossi tecnologici sono stati impegnati in elevatissimi investimenti in digitalizzazione e potenza di calcolo necessari a causa dello sviluppo dell’intelligenza artificiale, i ritorni sugli investimenti iniziano a vedersi (a partire dagli USA ovviamente più avanti del resto del mondo) perché la diffusione dell’utilizzo delle nuove tecnologie basate sull’intelligenza artificiale si sta diffondendo piuttosto velocemente producendo innegabili benefici in termini di produttività industriale e di risparmi tangibili sul costo di molti servizi a pagamento.

Nel complesso dunque tali progressi stanno indubbiamente spingendo la crescita economica, ma i recenti livelli da record dei mercato azionari potrebbero avere superato la ragionevolezza rispetto ai valori fondamentali. L’anno appena iniziato potrebbe dunque sì evidenziare nuova crescita economica ma è anche relativamente probabile che il desiderio di monetizzare i profitti generati dagli eccessivi livelli dei listini delle borse possano generare sussulti dei listini e in generale maggiore volatilità dei mercati. E ciò potrebbe valere (per motivi diversi) tanto per i titoli azionari quanto per quelli obbligazionari. Occorre dunque d’ora in avanti procedere con molta moderazione a nuovi acquisti sui mercati finanziari, tenendo presente la componente altamente speculativa delle quotazioni raggiunte.

Dal punto di vista delle strategie finanziarie delle imprese l’invito è a raccogliere finanza a lungo termine prima possibile, data l’elevatissima liquidità in circolazione che, statisticamente, non è destinata a durare per sempre, e, sul fronte delle fusioni e acquisizioni, a valutare meglio possibile le effettive sinergie delle acquisizioni nonché l’assorbimento totale di cassa dal momento che, anche per molte imprese dei più disparati settori industriali, l’esigenza di nuovi investimenti tecnologici si farà necessariamente più pressante. nbsp; Ragione per cui occorre mettere “fieno in cascina” sin tanto che la congiuntura rimane positiva e lo permette.

Stefano di Tommaso


L’OTTIMISMO DEI MERCATI FINANZIARI

Dopo una fine d’anno “col botto” le aspettative degli operatori finanziari restano moderatamente ottimistiche anche per la prima parte del 2026. Esploriamo perciò i motivi alla base di tali attese e le tendenze di fondo che li determinano.

L’ECONOMIA AMERICANA CORRE PIÙ DEL PREVISTO

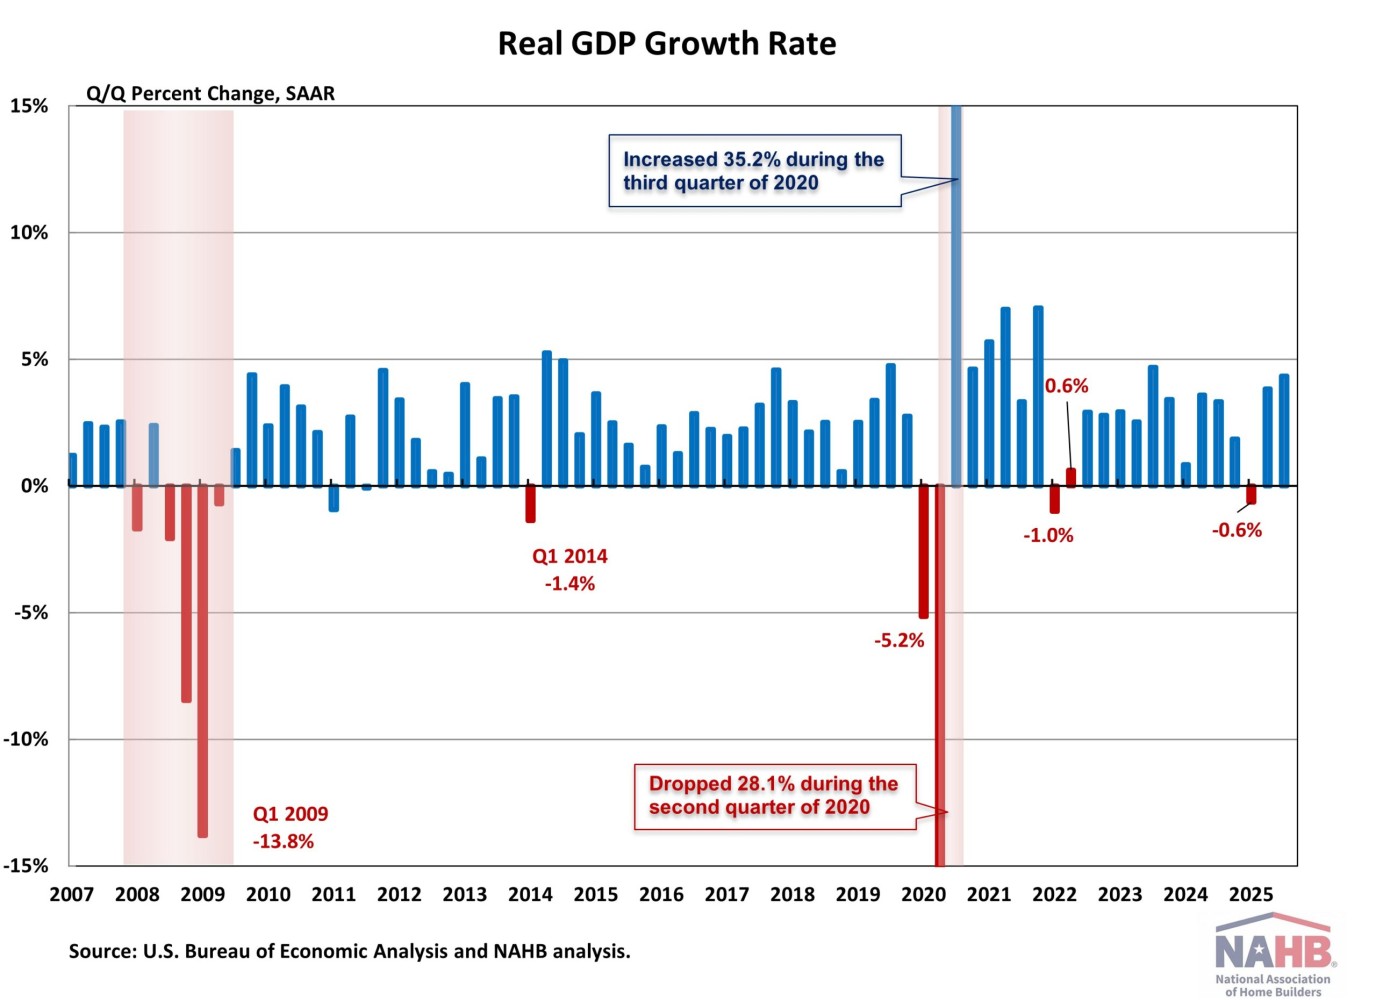
I dati statistici americani, pubblicati di recente dopo la conclusione dello “shutdown” degli uffici pubblici americani, hanno contribuito a smentire le aspettative diffuse tra gli economisti relativi a uneconomia vista in rallentamento nel 2025. Il PIL americano è invece cresciuto di un inebriante 4,3% annuo nel terzo trimestre del 2025 e anche gli ultimi aggiornamenti sulla disoccupazione sembrano moderatamente positivi.


LE BORSE RESTANO SUI MASSIMI

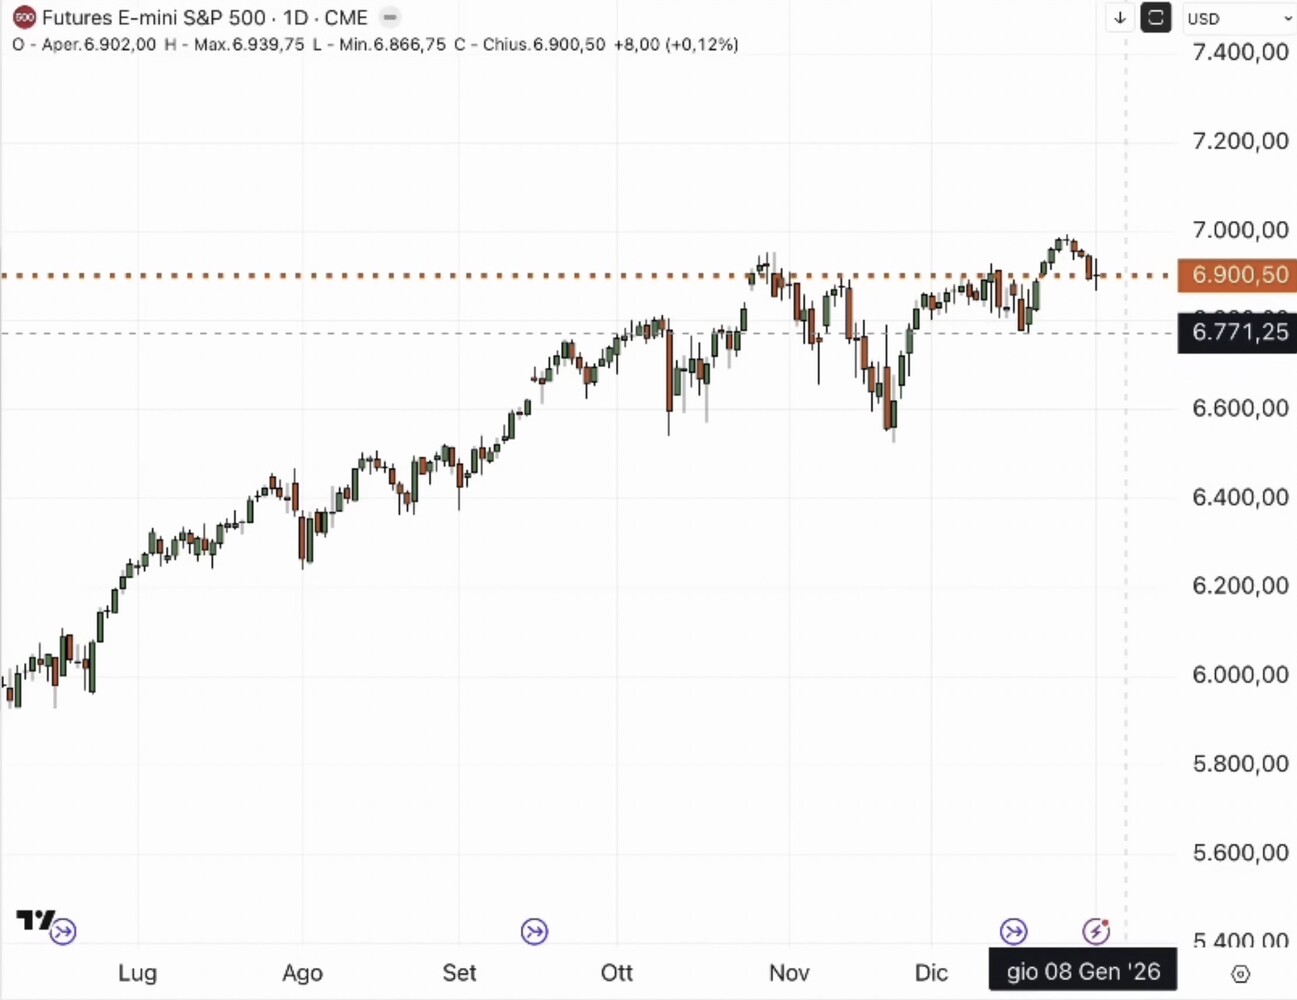
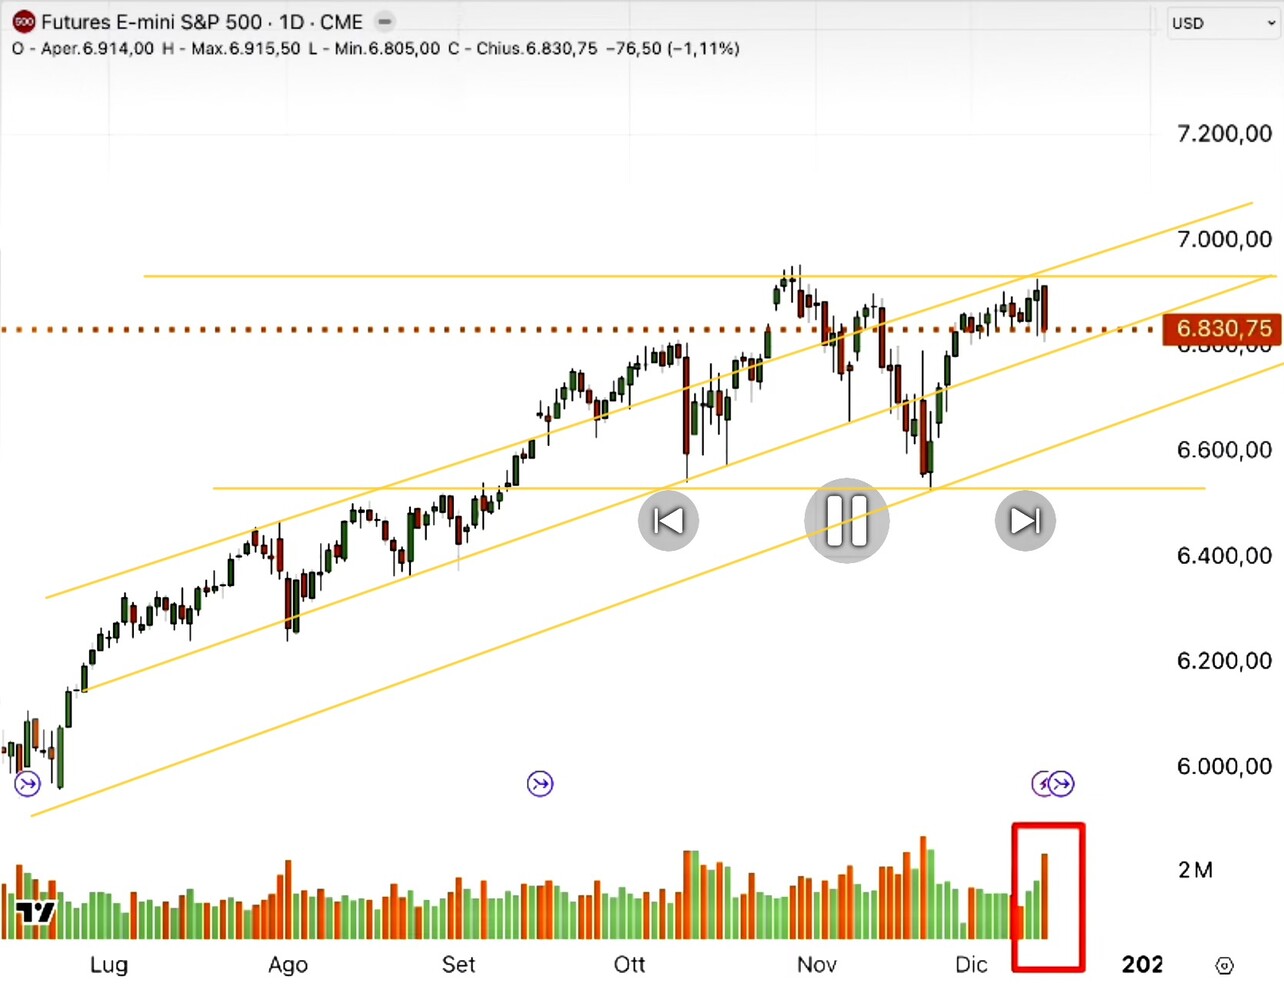
Cosa che lascia prevedere per i mercati finanziari la prosecuzione delle tendenze evidenziate a fine 2025. Dunque con un inizio d’anno 2026 tendenzialmente positivo. (Si veda il grafico sottostante):


I TASSI SCENDERANNO ANCORA ?

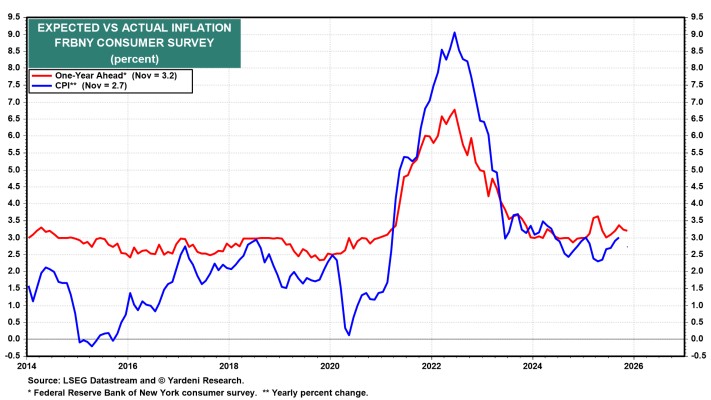
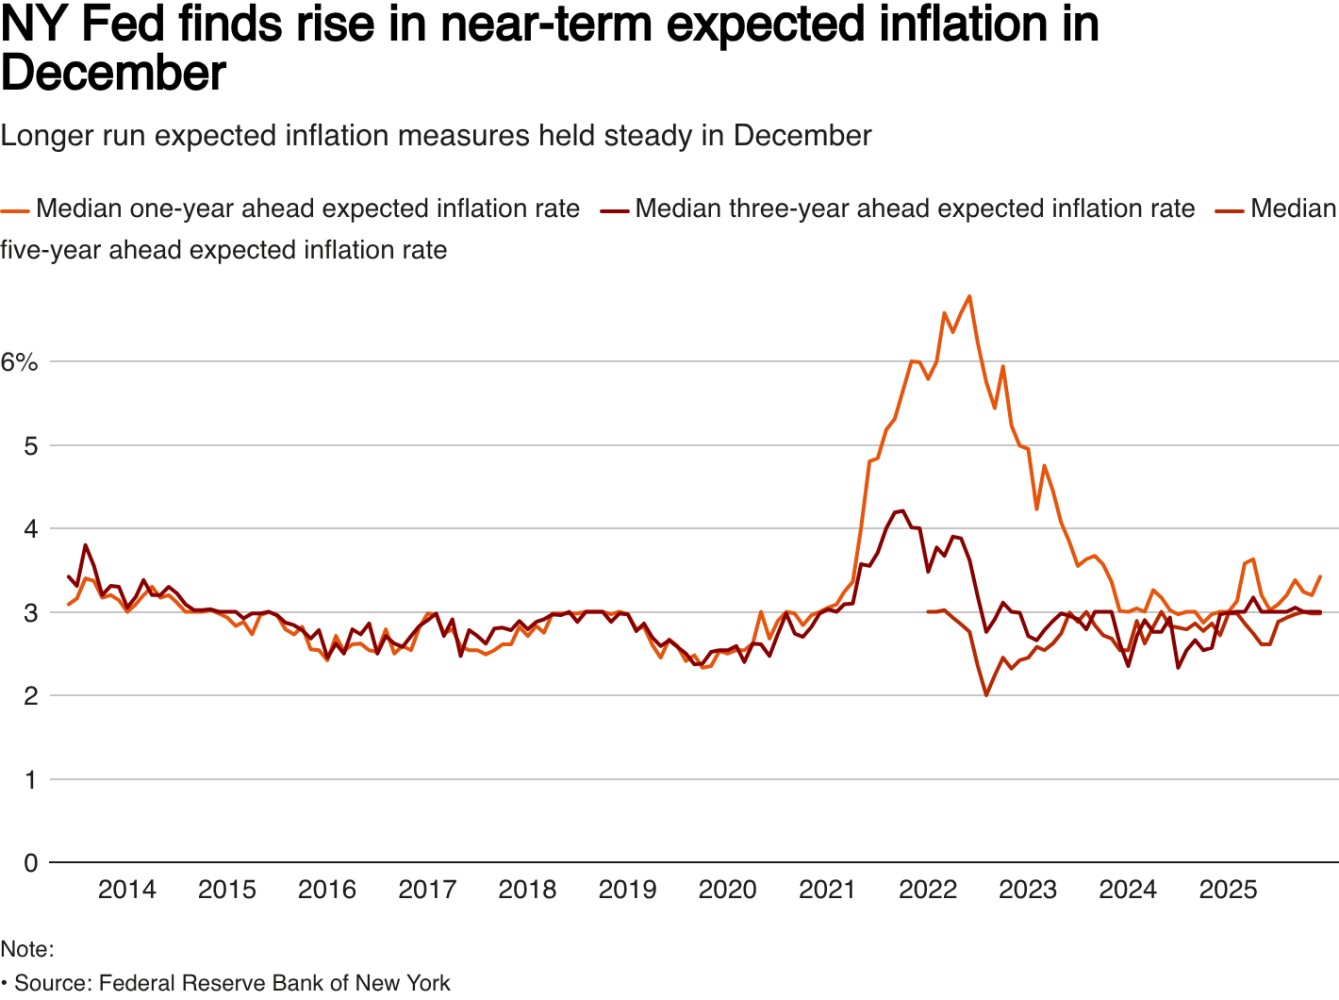
L’unico problema che ora assilla la banca centrale delle banche centrali (la Federal Reserve) è se ha conseguentemente sbagliato a tagliare i tassi d’interesse. L’attesa per l’inflazione USA rimane stabile intorno al 3,2% (si veda il grafico qui sotto) il che è positivo in funzione dell’enorme crescita economica. Che però in America non cresce soltanto in funzione dei consumi bensì soprattutto a causa degli ingenti investimenti privati nelle infrastrutture tecnologiche necessarie per lo sviluppo dell’intelligenza artificiale e soprattutto nelle centrali per la produzione dell’energia con la quale saranno alimentate. Anche questo è un dato che offre spunti di ottimismo per la crescita economica prospettica.


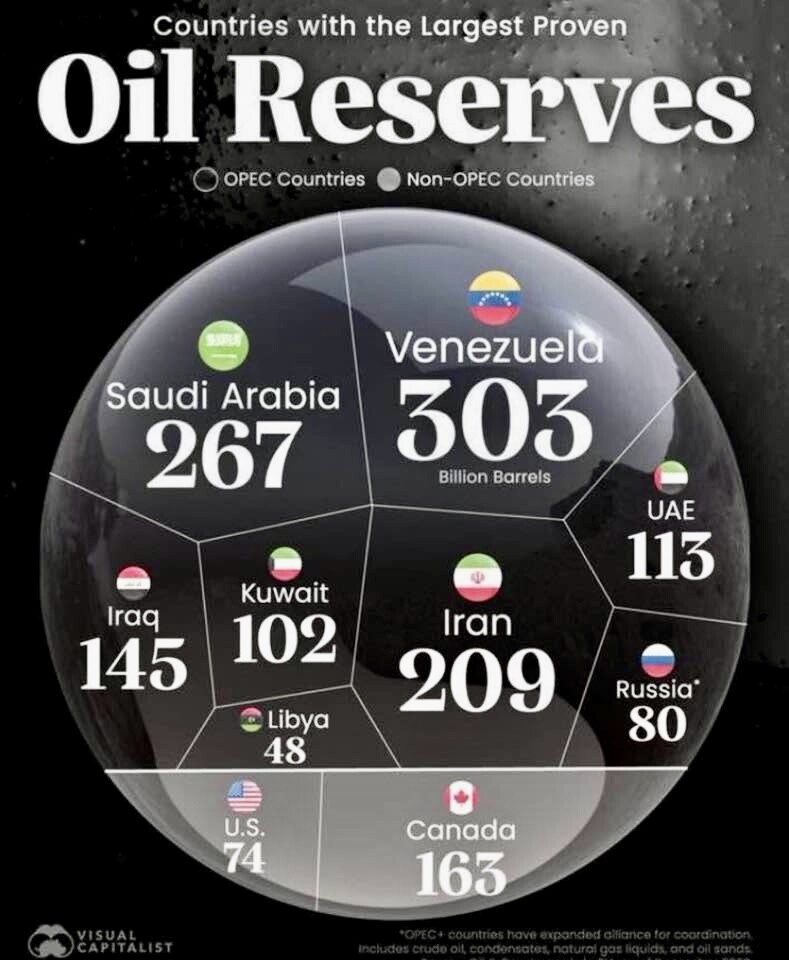
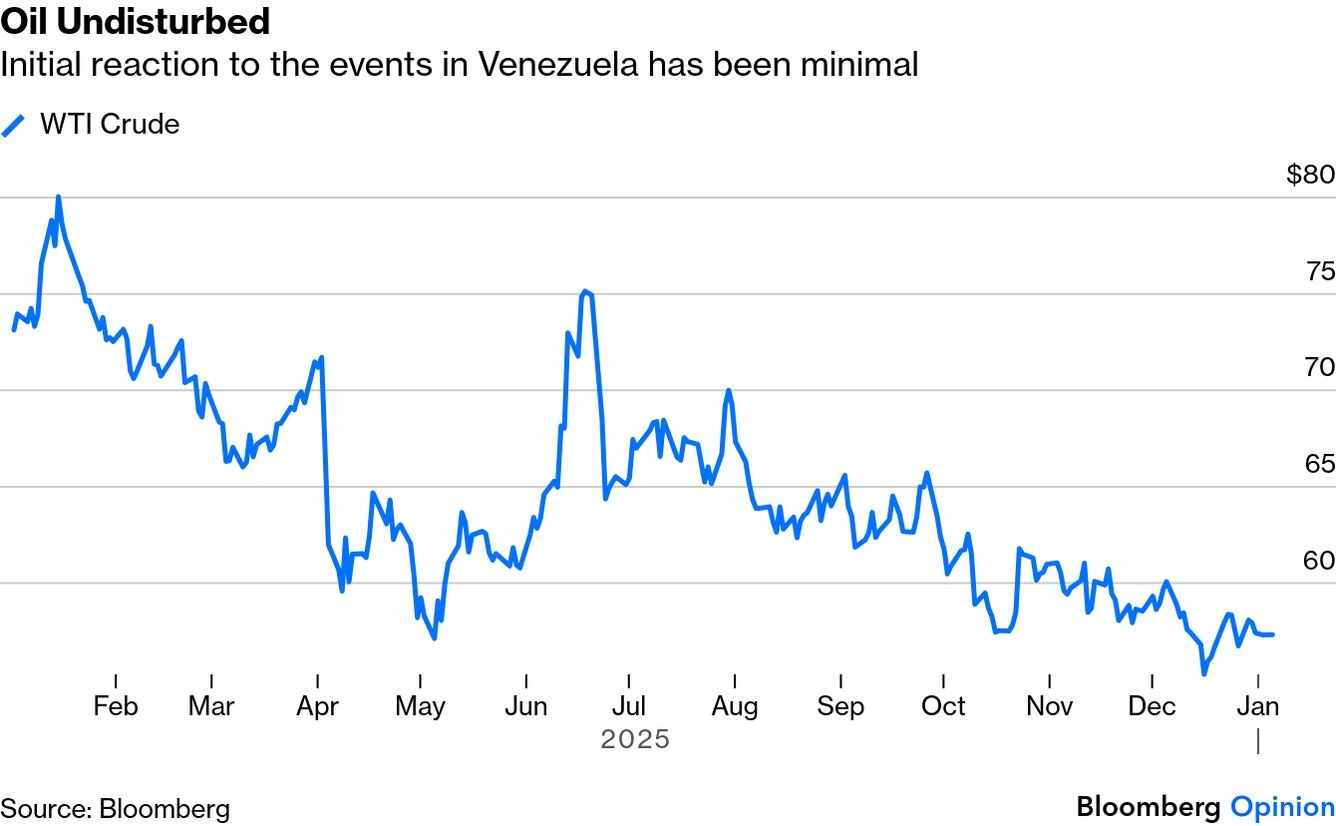
Ma per produrre energia servono soprattutto petrolio, gas e uranio. E ovviamente tanto negli USA quanto nel resto dell’occidente tutti si chiedono in che direzione si muoverà il prezzo del petrolio. Al di là dei facili entusiasmi seguiti al blitz militare nei confronti del Venezuela, che può vantare le più grandi riserve al mondo di petrolio pesante (si veda l’immagine qui sotto riportata), anche se in realtà quel Paese estrae soltanto 1 milione di barili al giorno a causa del fatto che ha infrastrutture obsolescenti.


IL PREZZO DEL PETROLIO NON SEMBRA VOLER RISALIRE

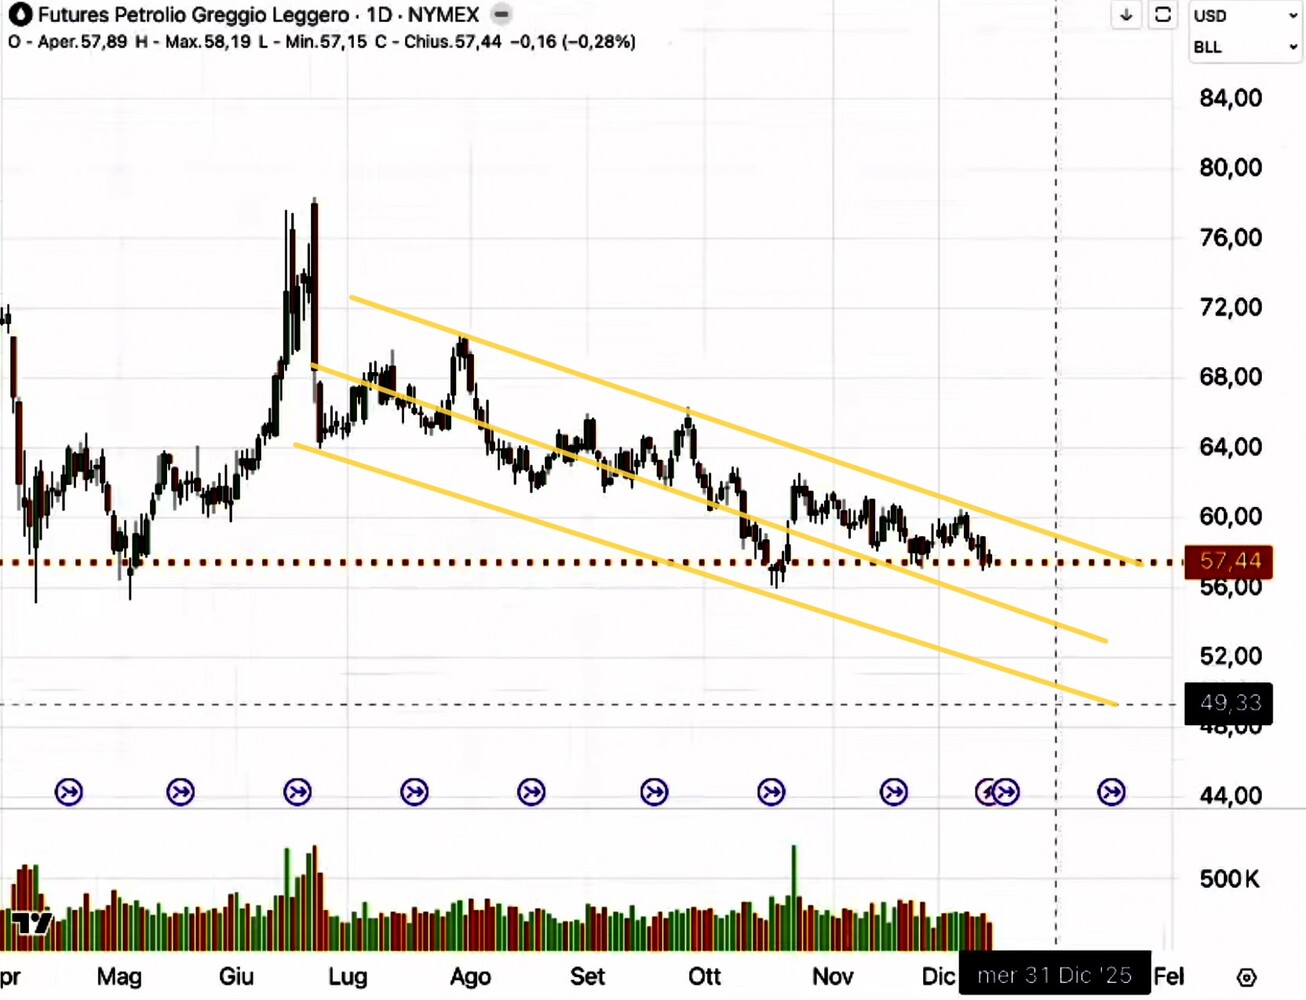
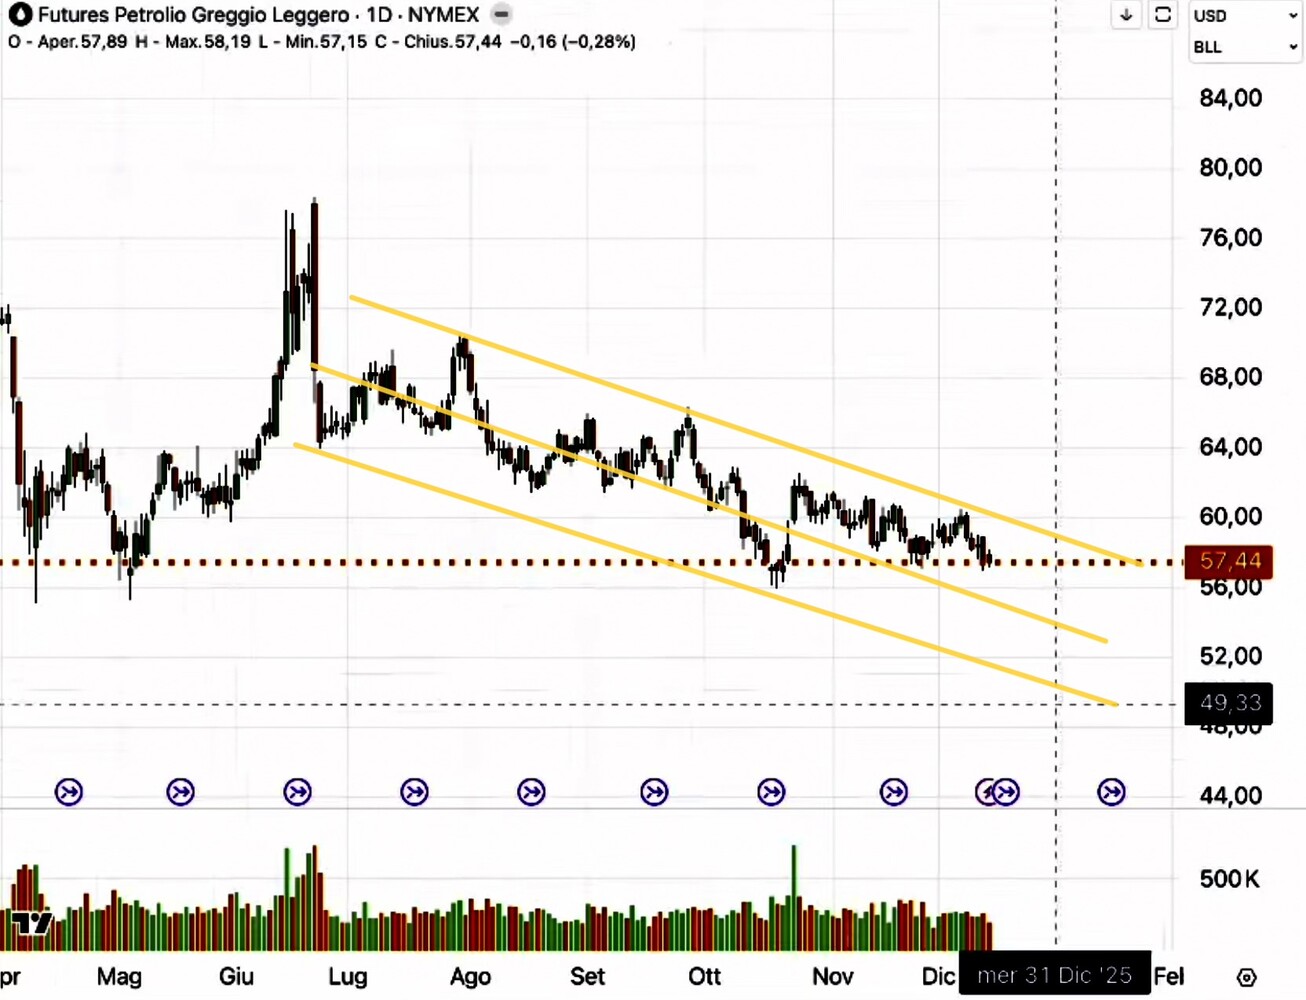
La dinamica del prezzo del petrolio (vedi grafico qui sotto) è importante anche per fare previsioni sull’inflazione prospettica, la cui determinante principale rimane il prezzo dell’energia e, in ultima istanza, per poter prevedere eventuali variazioni dei tassi d’interesse.


I TASSI D’INTERESSE A LUNGO TERMINE SEMBRANO AVER FINITO DI SCENDERE

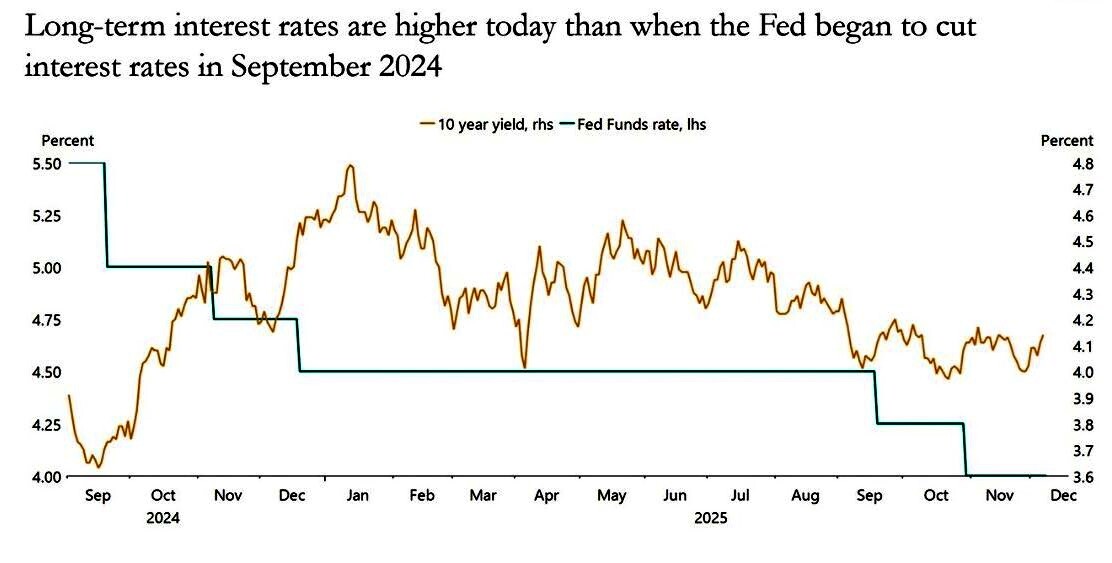
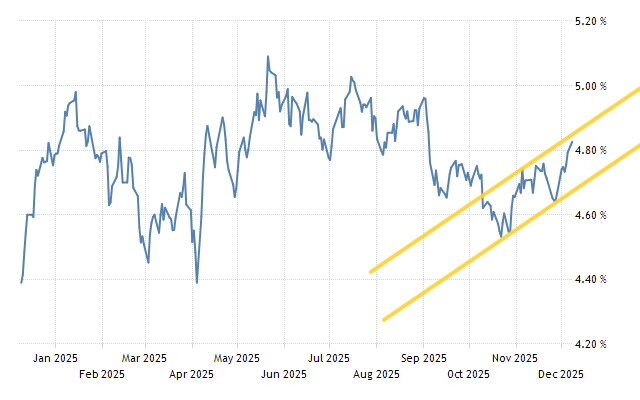
Anche in Europa e in Cina sono in arrivo i dati sullinflazione ma nessuno si attende grandi sorprese. Nessuno si aspetta dunque grandi variazioni sull’andamento dei tassi d’interesse salvo il fatto che, oramai, nessuno si aspetta più che quelli a lungo termine possano continuare a scendere, anche qualora le banche centrali muovano al ribasso i tassi a breve termine. Sì veda al riguardo l’andamento relativamente piatto (ma con minimi crescenti) dei tassi di rendimento dei titoli di stato americani a 10 anni:


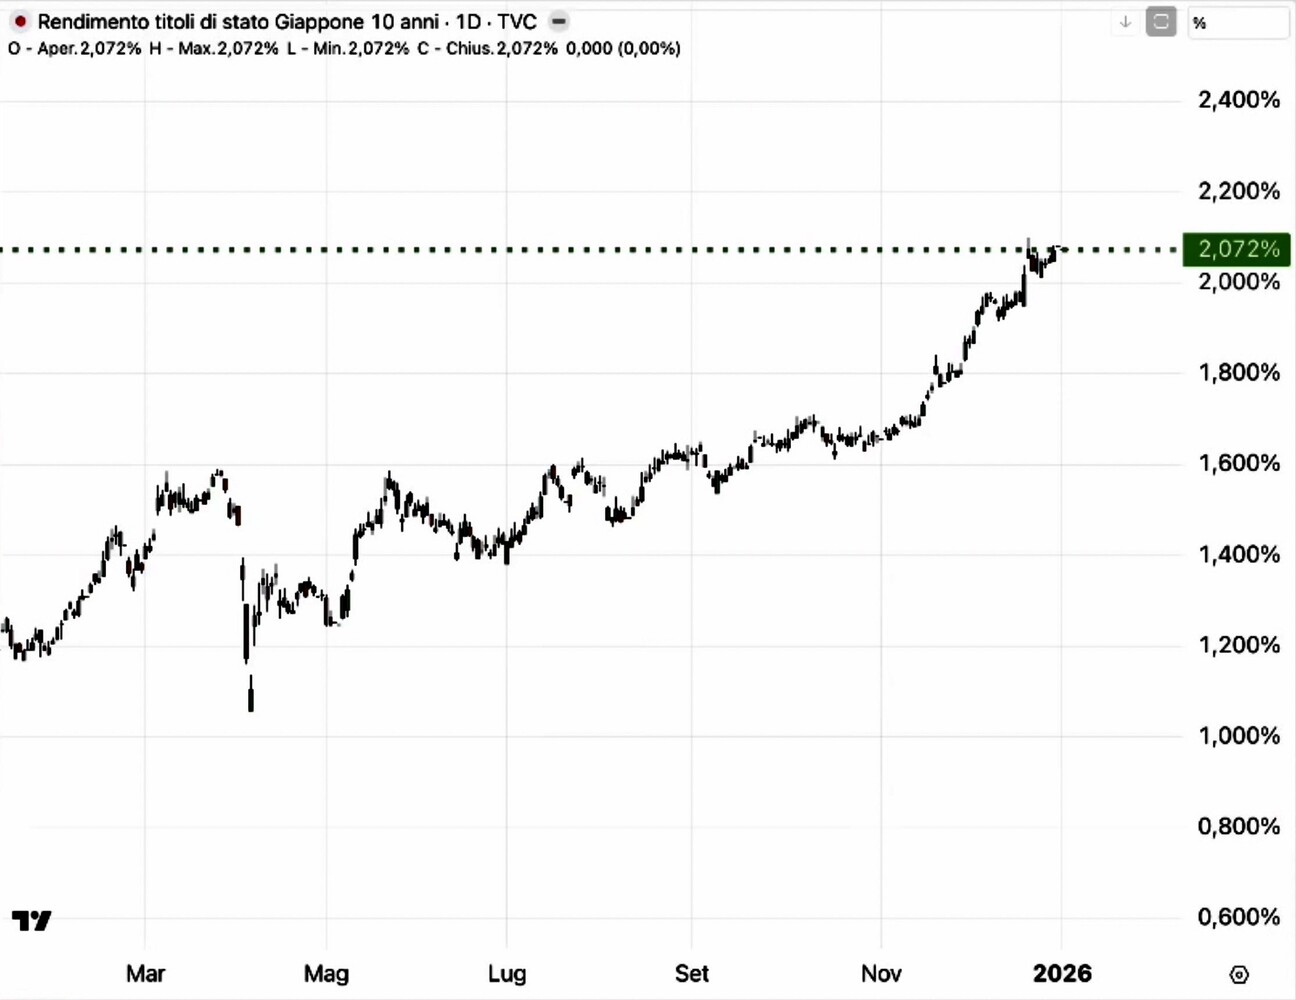
Nonché i rendimenti (decisamente crescenti) dei titoli di stato giapponesi (grafico qui sotto riportato). Occorre peraltro tenere presente che l’andamento dei tassi d’interesse in Giappone ha storicamente sempre anticipato quanto poi è avvenuto nel resto dei Paesi OCSE.


MOLTO DIPENDE DALLA LIQUIDITÀ GLOBALE IN CIRCOLAZIONE

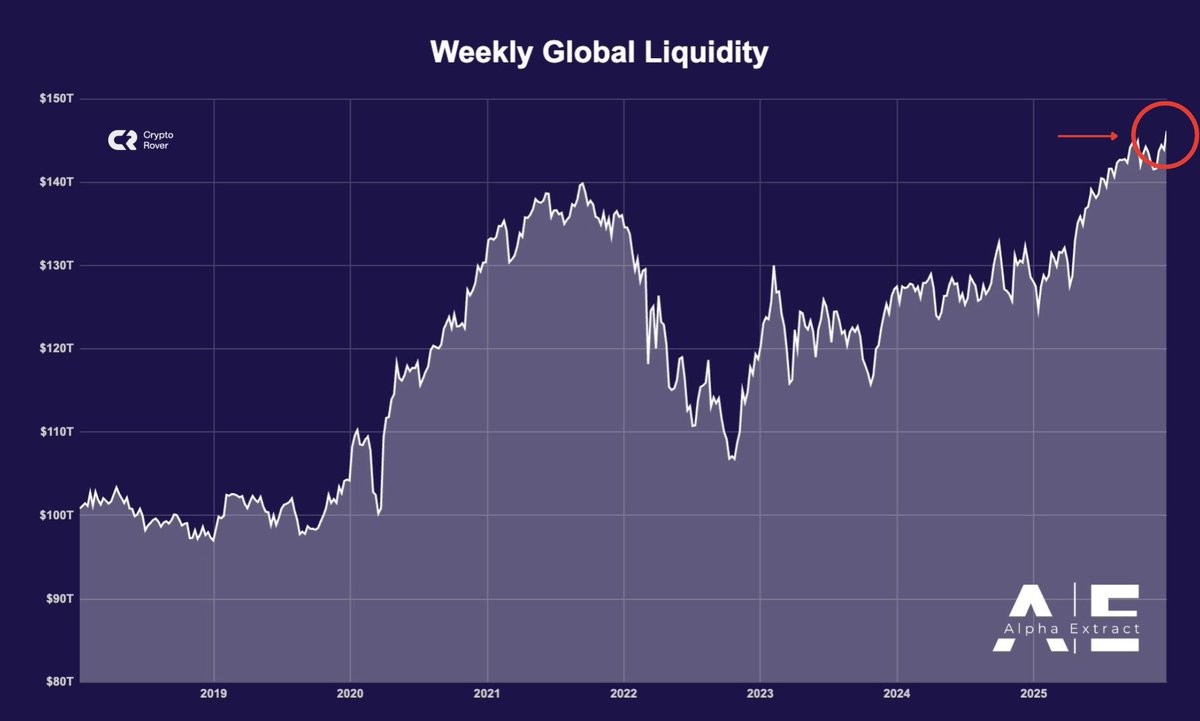
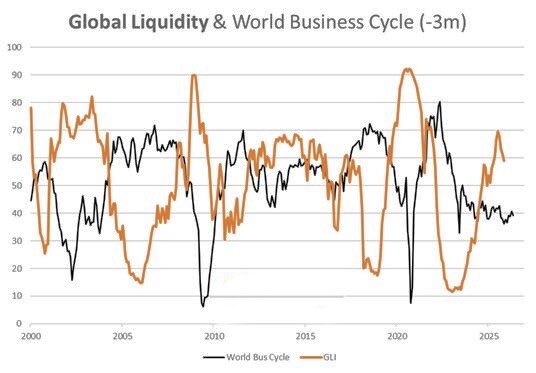
Resta fortemente da monitorare però l’andamento della liquidità complessiva in circolazione (in generale già alta) perché le attese degli operatori finanziari restano ottime al riguardo a causa della necessità delle banche centrali di supportare le emissioni dei titoli di stato. Sì veda al riguardo l’andamento dell’aggregato ”M2” qui sotto riportato:


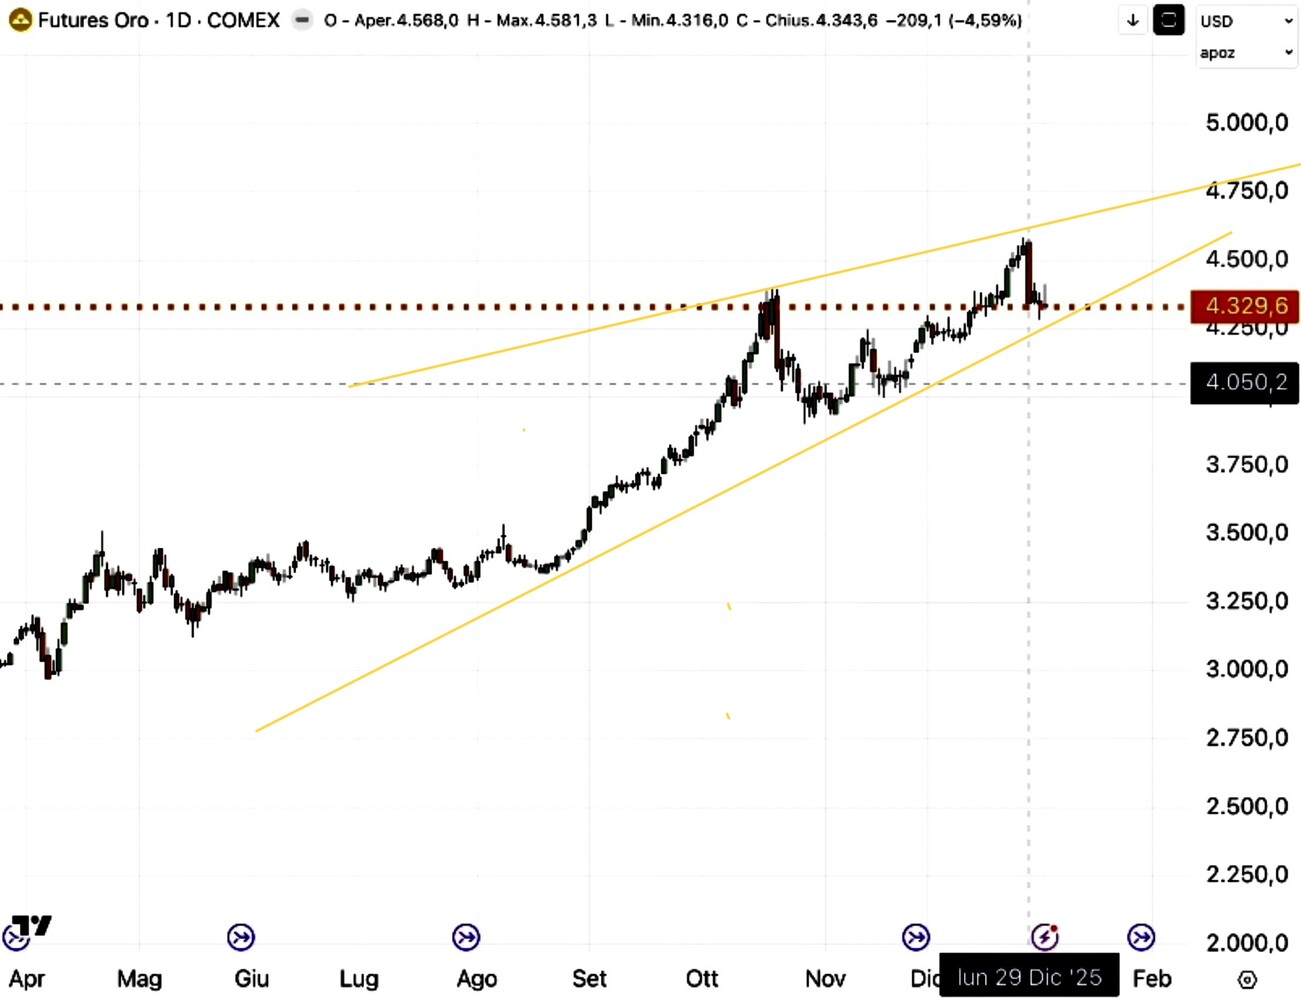
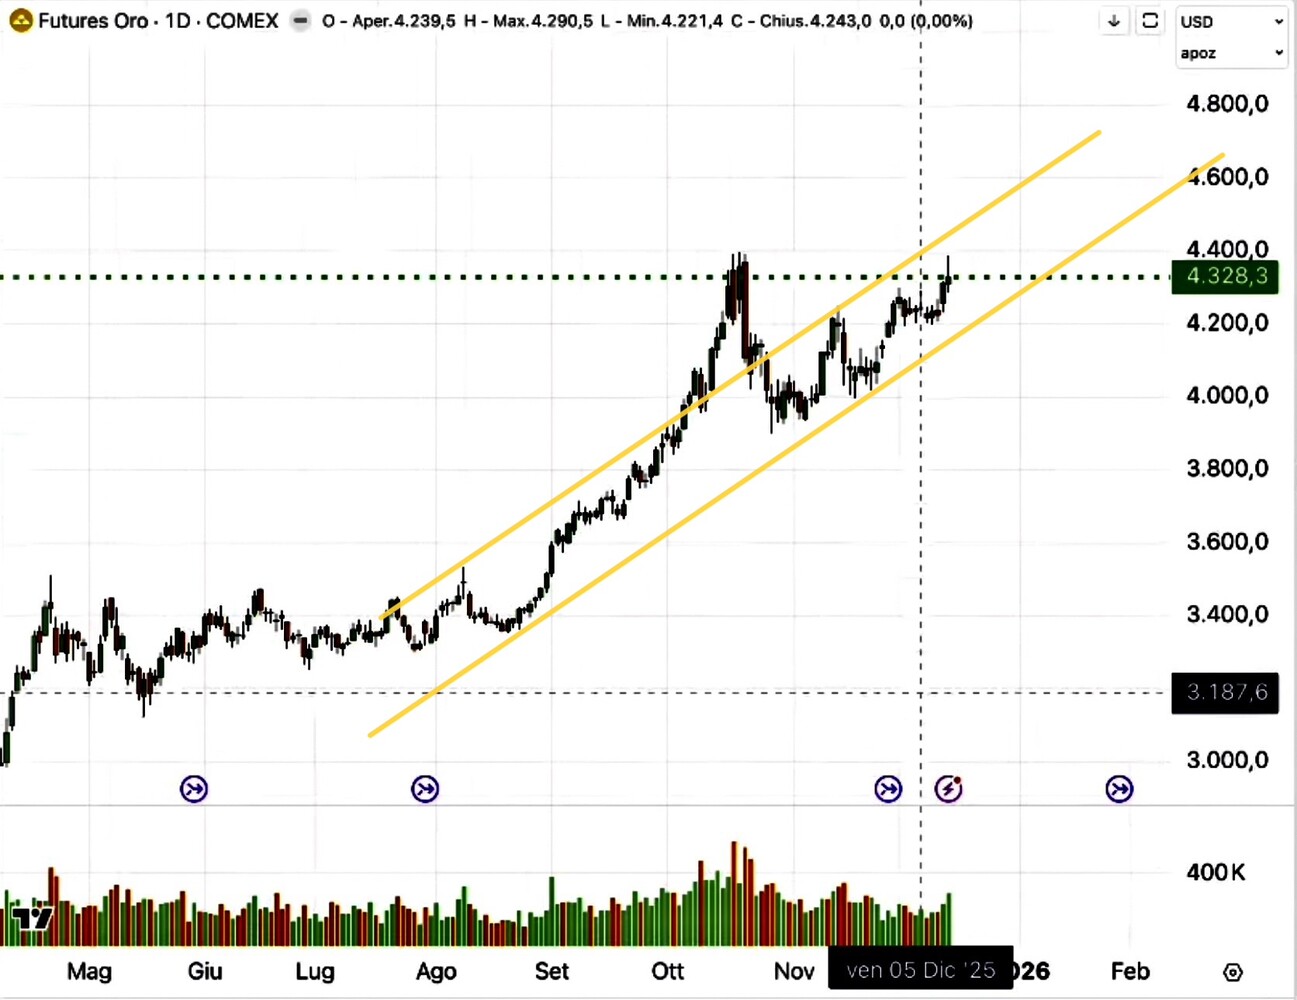
Ovviamente qualora si verificasse un’ulteriore crescita della liquidità globale anche in futuro allora non soltanto le borse, ma anche le quotazioni dell’oro, oggi vicine ai massimi di sempre (si veda il relativo grafico) potrebbero continuare a beneficiarne.


ALLA FINE LA GEOPOLITICA NON SEMBRA UN PROBLEMA

Gli osservatori continuano evidentemente a preoccuparsi per la dinamica geopolitica globale, che vede esacerbare le tensioni tra il blocco occidentale e quello dei Paesi BRICS, soprattutto a causa dell’attivismo americano (ora si parla di nuovi interventi in IRAN) ma anche di quello franco-britannico (si veda il recente bombardamento in Siria, formalmente nei confronti di basi ISIS). L’apertura di nuovi conflitti locali potrebbe spingere al rialzo il prezzo del petrolio ma, come si è visto più sopra, al momento le sue quotazioni sembrano invece più orientate al ribasso.


E LA VOLATILITÀ SCENDE

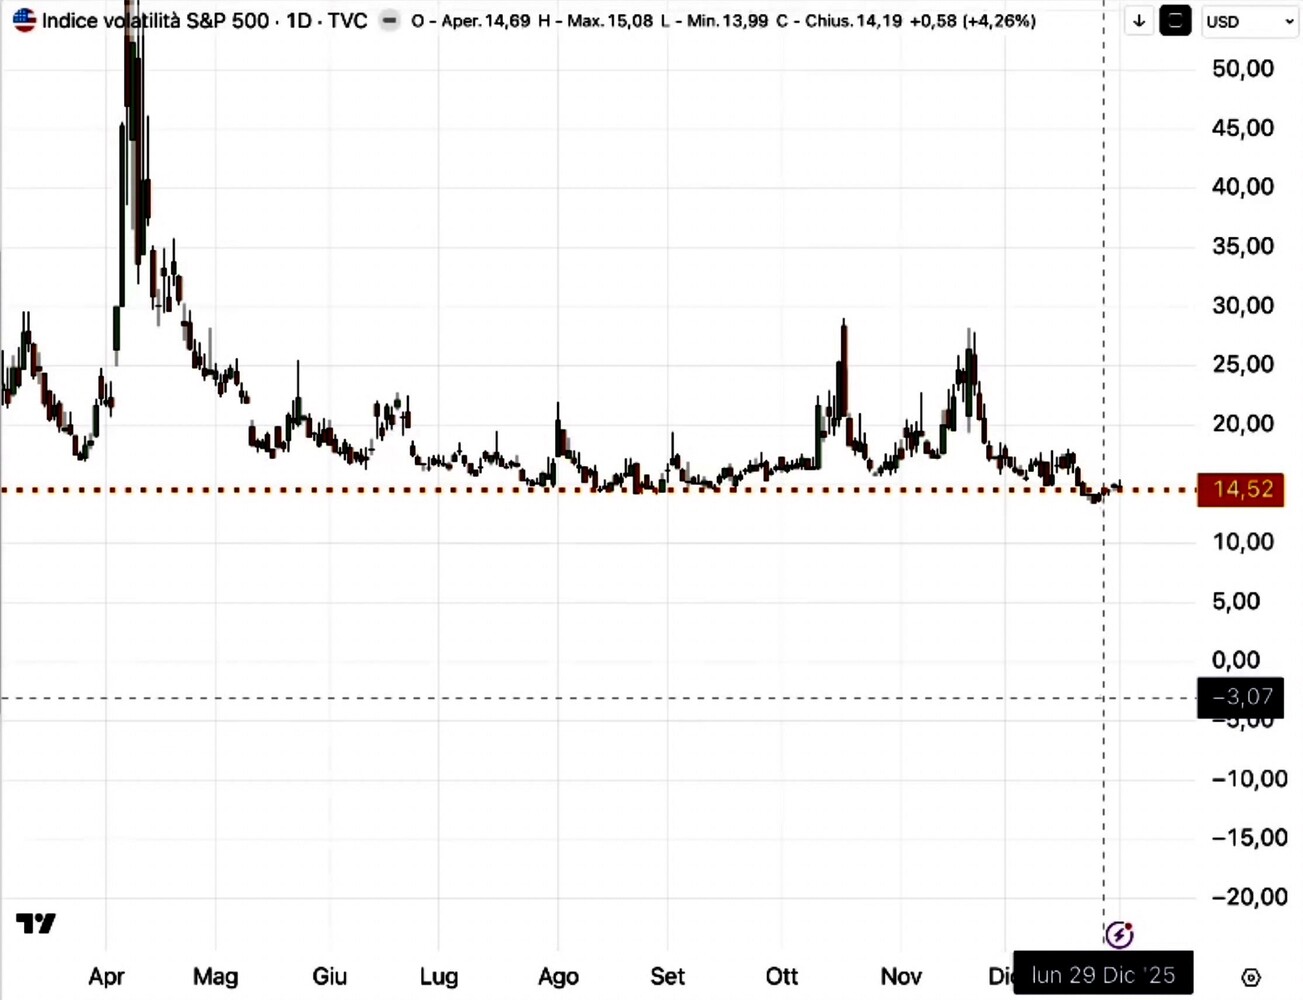
Neanche i mercati finanziari ne hanno, di conseguenza, risentito. E dunque, per il momento restano cautamente ottimisti. Come si può vedere anche dall’andamento decisamente calante (fino ad oggi) della volatilità dei titoli azionari americani.


Stefano di Tommaso


QUEL FRAGILE EQUILIBRIO DELLE BORSE

I mercati finanziari restano tonici (Wall Street è di nuovo ai massimi), nonostante le numerosissime ragioni di prudenza che potrebbero scuoterne le fondamenta. I motivi principali sono la grande liquidità che viene alimentata dalle banche centrali e i generosi profitti delle grandi imprese quotate. Il principale pericolo resta sempre quello di una ripresa dell’inflazione e del conseguente rialzo dei tassi d’interesse che però, in assenza di shock sistemici o di gravi sciagure, non sembra essere in arrivo.


IL PERICOLO DERIVANTE DAL CRESCENTE DEBITO PUBBLICO GLOBALE

Davide Serra, fondatore di Algebris, ha recentemente fatto notare che per la prima volta nella storia umana la somma di tutti i debiti pubblici del pianeta ha superato il Prodotto Lordo globale, cioè la somma di tutti i redditi. E purtroppo l’attuale crescita economica globale sembra quasi interamente sostenuta dagli stimoli derivanti dalle politiche fiscali espansive delle principali economie del mondo e dalla spesa militare, anch’essa in costante aumento dappertutto. Una spesa pubblica sostenuta quasi sempre con deficit di bilancio dei relativi governi, i quali a loro volta sospingono l’espansione del debito complessivo.


Ovviamente quasi sempre le banche centrali sono chiamate a coadiuvare il finanziamento del debito pubblico aggiuntivo, cosa apparentemente innocua ma che nel tempo comporta un doppio prezzo da pagare: 1) il costo crescente degli interessi da pagare sui debiti pubblici, 2) la progressiva svalutazione monetaria derivante dall’incremento di moneta in circolazione, che inevitabilmente alimenta un’inflazione strisciante.

La principale economia globale (quella americana, che è anche la più indebitata) è profondamente segnata dal problema di come finanziare la crescente spesa per interessi su un debito pubblico che pare aver superato i 34 trilioni di dollari. E il suo governo ha escogitato al riguardo una ricetta per combattere questo fenomeno tanto semplice da enunciare quanto complessa poi da attuare: spingere la banca centrale americana a tagliare i tassi d’interesse e ad implementare politiche monetarie espansive, per aiutare l’amministrazione federale a piazzare i titoli di stato e farne calare il costo relativo.

LA FEDERAL RESERVE GUIDA I GIOCHI

La Federal Reserve of America (FED), dapprima riluttante dopo la fiammata inflazionistica successiva all’epoca COVID, alla fine ha acconsentito. E ha appena praticato il terzo taglio dei tassi d’interesse da circa un anno a questa parte, annunciando anche il quarto a Gennaio (ciascuno da un quarto di punto), insieme con la decisione di avviare già da Dicembre un piano di acquisti di 40 miliardi al mese di titoli di stato americani.


Le borse ovviamente hanno esultato, dal momento che per molti operatori economici ciò significa spendere Un po’ meno per gli interessi da pagare e investire un po’ di più se ne deriverà una maggior disponibilità di credito. Evidentemente poi dei tassi d’interesse più bassi possono determinare valutazioni aziendali più elevate, giustificando ulteriori crescite degli indici azionari. A dirla tutta la FED non ha soltanto scelto di farlo, ma ne è anche stata costretta, dal momento che il sistema bancario americano soffre da tempo di un calo strutturale dei depositi e anche stavolta necessitava di nuova finanza in vista delle ingenti nuove emissioni di titoli pubblici da sottoscrivere e rinnovare nel 2026 (per circa 8 trilioni di dollari da rifinanziare).

La manovra comunque, nel breve termine, può funzionare. A condizione però che la base monetaria americana non cresca troppo, con un effetto di rimbalzo sui prezzi di energia e materie prime tale da alimentare l’inflazione dei prezzi al consumo. E, a quanto pare, per il momento, sta funzionando. Il prezzo del petrolio che continua a calare e la riduzione della liquidità del sistema finanziario globale (si veda ad esempio la “frenata” della banca centrale giapponese) sembrano controbilanciare la politica monetaria nuovamente espansiva che la FED si accinge ad esercitare.


Tra l’altro la nuova politica monetaria della FED può facilmente indurre le altre banche centrali del resto del mondo ad applicare anch’esse delle riduzioni nel costo del denaro e aiutare dunque, indirettamente, le quotazioni delle borse valori di tutto il pianeta. Ragion per cui non soltanto gli indici azionari di Wall Street sono di nuovo vicini ai loro recenti record, ma anche le altre borse del mondo segnano quotazioni crescenti.

QUANTO POTRÀ DURARE ?

Ma il gioco vale la candela solo sin tanto che non giungano shock esogeni (come nuove guerre, ad esempio) che possano spingere al rialzo il costo dell’energia, delle materie prime e dei semilavorati. Qualora qualcosa di simile si verificasse ci sarebbero invece tutti i presupposti per una nuova fiammata inflazionistica simile a quella recentemente registrata e i tassi d’interesse, in particolare quelli a medio e e lungo termine, tornerebbero inevitabilmente a crescere più che proporzionalmente all’attuale livello di inflazione, che sembra restare al di sopra del livello considerato ottimale (il 2%).


Il sistema finanziario occidentale rimane dunque in un delicato ma splendido equilibrio, che deriva dalla combinazione dinamica di politiche monetarie e fiscali entrambe espansive e, al tempo stesso, tassi d’interesse e inflazione addirittura decrescenti. E che sia delicato lo dimostrano due tendenze preoccupanti che potrebbero tuttavia in futuro essere smentite dai fatti o potrebbero invece esplodere in tutta la loro potenza: il prezzo crescente dei metalli preziosi (le quotazioni di oro e argento in particolare sono praticamente raddoppiate nel 2025) e il tasso in salita dei titoli di stato a lunga scadenza, che rispecchia la prudenza dei risparmiatori riguardo alla leva principale che può muoverli: l’inflazione.


Gli investitori, d’altronde, pur felici per poter archiviare un anno da record per la performance dei portafogli gestiti, hanno altresì mangiato la foglia e stanno già provvedendo a ”ruotare” i portafogli verso categorie di investimento caratterizzate da maggior prudenza, come ad esempio i titoli che esprimono maggior valore intrinseco o che riescono a pagare dividendi più generosi, penalizzando in tal modo le categorie considerate più rischiose, come ad esempio i titoli delle grandi aziende tecnologiche e le criptovalute.

LA “SCOMMESSA” DEI MERCATI

Ciò sembra tuttavia riuscire ad avvenire in modo molto graduale, man mano che ci avviciniamo alla fine del 2025, permettendo quindi ai principali indici azionari di restare vicini ai livelli massimi di sempre. La ”scommessa” dell’intero mercato è dunque quella di riuscire ad accompagnare senza scossoni il processo di rotazione in corso, augurandosi di poter “contagiare” al ribasso i tassi d’interesse a lungo termine con il calo dei tassi d’interesse a breve termine, nonostante le giustificate resistenze dei grandi investitori, che restano preoccupati dalla persistenza dell’inflazione dei prezzi.


E ci sono buone probabilità che questo delicato equilibrio possa perdurare, soprattutto se saranno risolte le principali problematiche relative al costo delle materie prime e alla ripresa del commercio globale, che assicura la massima efficienza nell’allocazione delle risorse e dunque il calo dei costi manifatturieri. La spinta globale all’iper-digitalizzazione provocata dalla diffusione dei sistemi di intelligenza artificiale potrebbe aiutare a far crescere l’efficienza industriale del mondo intero e potrebbe, altresì, consentire un vantaggio competitivo alle due principali economie globali (l’America e la Cina), che sono anche quelle che hanno spinto di più gli investimenti al riguardo.


L’INFLAZIONE PUÒ ATTENDERE…

Anche l’inflazione potrebbe restare contenuta nel prossimo futuro, soprattutto se la crescita dell’economia globale rispetterà le attese di una lieve decelerazione. L’ottica rosea dei mercati finanziari resta dunque appesa al filo di tali aspettative e la congiuntura globale, al momento, sembra dare loro ragione. Anche se resta per il momento pericolosamente irrisolto l’enigma di come uscire dall’incubo del crescente debito pubblico globale, il cui peso incombe come un macigno sul fragile equilibrio attuale e che lascia molte perplessità agli investitori professionali relativamente alla sua sostenibilità prospettica. È anche per tale motivo che le quotazioni dei metalli preziosi e dei beni-rifugio restano (e rimarranno) elevate: essi rappresentano la migliore polizza di assicurazione nei confronti di eventuali nuove fiammate inflazionistiche.


A parità di condizioni generali perciò il panorama dei mercati resta improntato ad un relativo ottimismo, anche se questo non significherà necessariamente che le borse continueranno sempre a crescere: è da mettere in conto ugualmente qualche scossone di assestamento man mano che la montagna di liquidità che li sostiene continua a crescere, e sempre che non intervengano, appunto, nuovi “cigni neri” a guastare l’orizzonte. Ma appunto, in assenza di questi ultimi, sarà difficile vedere in giro per il mondo dei veri e propri “crolli” delle borse valori, cioè un’inversione permanente dell’attuale tendenza al rialzo dell’attuale super-ciclo economico.


…E L’INTELLIGENZA ARTIFICIALE NON CROLLA

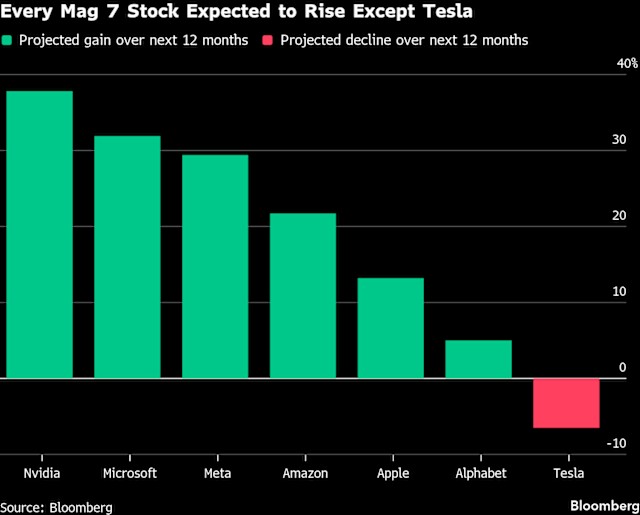
Un’ulteriore nota di relativo ottimismo va inoltre spesa riguardo ai recenti timori legati alla sostenibilità degli ingenti investimenti devoluti all’altare dell’Intelligenza Artificiale, che hanno rovinato i sonni di molti investitori (e che stanno determinando un ridimensionamento delle quotazioni delle cosiddette “magnifiche 7” multinazionali tecnologiche). Se da un lato è probabile che la bolla speculativa che le riguardava tenderà a riassorbirsi, dall’altro lato occorre far notare che le aziende ipertecnologiche che ne hanno cavalcato l’onda sono anche quelle che, al momento, continuano a macinare i migliori profitti industriali e sono, al tempo stesso, anche le azienda che continuano a crescere di più, espandendo la loro influenza nei confronti di quasi tutti gli altri settori industriali. Quasi nessuno perciò appare seriamente disposto a speculare al ribasso sui relativi titoli azionari, almeno sin tanto che continueranno a macinare utili meravigliosi.


Stefano di Tommaso


IN RIALZO ORO BORSE E TASSI NEL ’26

È opinione comune che l’incremento della volatilità dei mercati finanziari registrata nella seconda parte dell’anno 2025 potrebbe addirittura intensificarsi all’inizio del 2026. Quello che sta per chiudersi è stato un anno caratterizzato da grandi contraddizioni: da un lato si visto il pericoloso aggravarsi delle tensioni geopolitiche globali, che ha portato Oriente e Occidente a scontrarsi in numerosi conflitti bellici locali e in generale a contrapporsi sempre più pericolosamente, come non si era vista nemmeno ai tempi della guerra fredda. Dall’altro lato si sono registrati nuovi record delle quotazioni dei metalli preziosi e in particolare dell’oro, che è stato acquistato sia da chi ha voluto proteggersi dal rischio di tenuta dell’economia globale come pure dalle stesse banche centrali, a caccia di riserve strategiche alternative al Dollaro e ai titoli di stato americani, soprattutto a seguito al congelamento dei beni russi nel 2022.

Ma nel 2025 si è anche registrato uno sviluppo altrettanto radicale della liquidità in circolazione, cosa che sospinge non soltanto i nuovi record dell’oro e di numerosi beni rifugio, ma anche le quotazioni delle borse valori di tutto il mondo. I mercati azionari hanno poi toccato nuovi record anche per altre tre importantissime motivazioni:

  • i profitti record delle principali imprese globali,
  • le elevatissime aspettative che concernono la diffusione dell’intelligenza artificiale, che a loro volta hanno esaltato i processi di digitalizzazione globale, necessari per consentirne un utilizzo più vasto, che hanno alimentato le aspettative di prosecuzione della crescita dei profitti e di automazione di numerose attività, con il conseguente contenimento dei costi,
  • la mancata risalita (per il momento, almeno) dell’inflazione, che ha alimentato anche lo sviluppo delle emissioni di bond e titoli derivati, aiutando a contenerne i rendimenti impliciti.

È anche per questi motivi che uno dei più autorevoli analisti di Wall Street, Edward Yardeni, nonostante timori e tensioni, prevede la continuazione anche nel 2026 di queste tendenze. Cioè ulteriori rialzi delle quotazioni tanto dei metalli preziosi quanto delle borse, nonostante il fatto che la storia indichi che il prezzo dell’oro si muova generalmente all’inverso delle quotazioni azionarie. Ma la ragione principale è che, in parallelo ai fenomeni sopra descritti, le banche centrali di tutto il mondo stanno ancora ampliando l’immissione di liquidità sui mercati finanziari.

Eppure per l’anno a venire ci sono molte ragioni che dovrebbero indurre prudenza sui mercati, a partire dal rischio oggi maggiormente discusso tra gli analisti: quello che si ”sgonfi” presto la bolla speculativa creatasi attorno allintelligenza artificiale (AI). Le valutazioni stratosferiche raggiunte dalle grandi multinazionali tecnologiche anima infatti il dibattito fra i responsabili degli investimenti, impegnati proprio in questi giorni a fare previsioni per il prossimo anno. Ad esempio pare che gli utili delle medesime aziende risultino gonfiati a causa della necessità di accorciare la durata degli ammortamenti degli investimenti effettuati per produrre tanto i software e le infrastrutture dell’AI quanto i nuovi microchip necessari per l’AI. In particolare ora che Google, introducendo la sua Gemini3, utilizza i propri chip concorrenti di INTEL e NVIDIA, viene accelerato di fatto il ritmo della rivoluzione tecnologica. Lo stesso stanno facendo alcune aziende cinesi, le quali non soltanto hanno sviluppato nuovi sistemi di AI (ad esempio “DeepSeek) e stanno sviluppando in parallelo anche microchip alternativi.

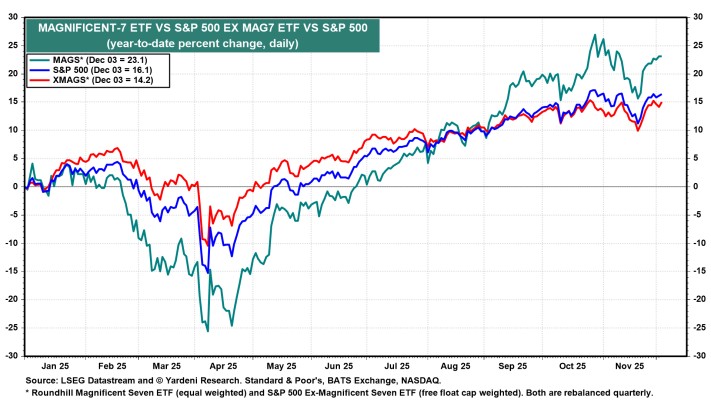
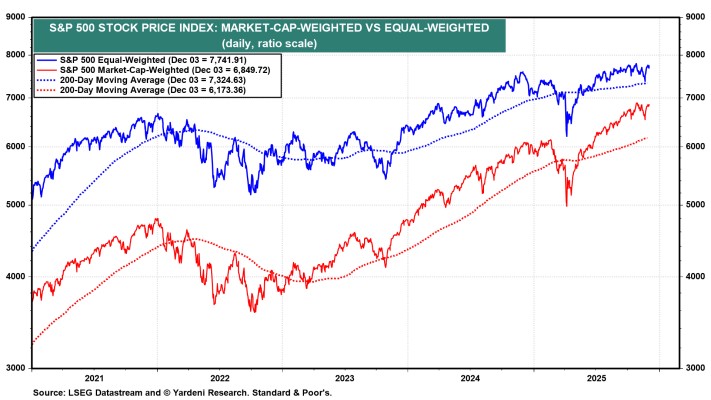
E pur tuttavia, nonostante i (fondati) timori sull’AI, le quotazioni in borsa delle cosiddette “Magnifiche 7” sono cresciute del 23% da inizio anno (vedi il primo grafico sotto riportato), cioè ben più di quanto è salito lindice Samp;P500, (“solo” del 16%) nello stesso periodo (vedi il secondo grafico qui sotto riportato), entrambe vicine ai massimi storici toccati lo scorso 29 ottobre :


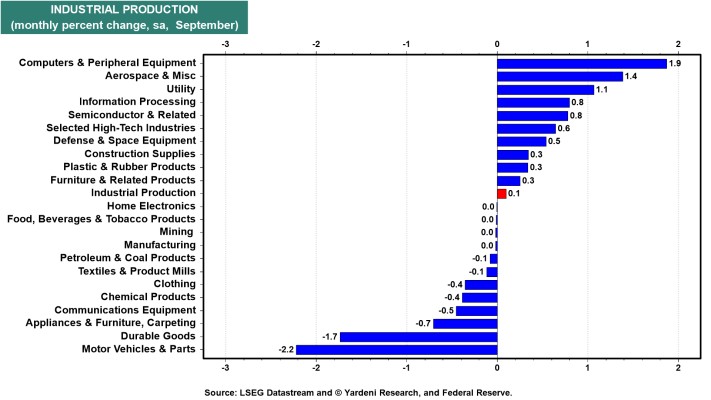
Anche i dati macroeconomici sono contraddittori. Gli analisti si chiedono per quanto tempo ancora il PIL americano potrà continuare a crescere attorno al 4% al netto dell’inflazione (come ha fatto nel secondo e terzo trimestre 2025) mentre i dati sul mercato del lavoro invece peggiorano. Le imprese maggiori hanno registrato un aumento netto di 90.000 dipendenti ma quelle con meno di 50 dipendenti ne hanno persi 120.000 e la produzione industriale americana nel suo complesso praticamente non cresce (istogramma rosso al centro del grafico sotto riportato), anche se il dato medio tiene conto di vistose crescite nelle tecnologie e per le public utilities e di importanti cali nelle produzioni industriali tradizionali:


Eppure le indicazioni di massima per Il 2026 continuano a restare positive. Tipicamente dopo un ottimo anno per i dati macroeconomici, ci si aspetta un assestamento, ma i numeri suggeriti dagli analisti finanziari per il prossimo anno sono invece in miglioramento. Diversi settori, tra cui Informatica, Sanità e Servizi di comunicazione, hanno registrato aumenti dal 2,6% al 6,4% nelle stime dei ricavi. Yardeni Research ha osservato che sono aumentati del 5,8% dall’inizio dell’anno, mentre gli utili previsti sono aumentati del doppio, cioè dell’11,9% dall’inizio dell’anno. E la spesa dei consumatori, nonostante il peggioramento del mercato del lavoro, non accenna a diminuire. Per quanto riguarda i profitti aziendali, nel complesso la previsione per il 2026 è piatta. Ma questa è un’ottima notizia dopo i rialzi del 2025. Quattro settori In particolare: Tecnologia, Servizi di comunicazione, Servizi Finanziari e Public Utilities, registrano addirittura stime di utili ancora in crescita.

Per il 2026 tuttavia dai titoli a reddito fisso provengono segnali contrastanti: nonostante il probabile taglio dei tassi a breve termine del prossimo 10 dicembre da parte della Federal Reserve (che potrebbe essere seguita a ruota dalle altre banche centrali), i tassi a lungo termine, cioè quelli impliciti nelle quotazioni della maggior parte dei titoli pubblici potrebbero invece risalire.

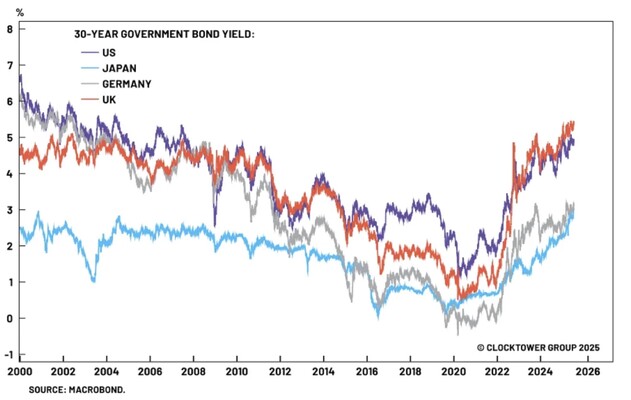
ANDAMENTO DEI RENDIMENTI DEI TITOLI DI STATO AMERICANI A 30 ANNI

Gli analisti sembrano concordi nel prevedere rendimenti crescenti nel prossimo anno soprattutto sulle scadenze lunghe e, soprattutto, concordano nel prevedere che la curva dei tassi d’interesse (la differenza tra i tassi a breve e e lungo termine) diventi più ripida. Nei paesi OCSE il differenziale fra i titoli a 2 anni e quelli a 30 anni si è già allargato di poco meno dell’1% rispetto alla fine dello scorso anno.

Le cause di tale diffusa opinione sono:

  • l’aumento dellofferta di titoli emessi (che si prevede ai massimi storici nei prossimi 12 mesi) potrebbe non venire bilanciato dalla domanda di titoli da parte degli investitori e
  • la pressione al rialzo esercitata sui rendimenti più a lungo termine dalle politiche fiscali espansive dei principali governi occidentali e dal conseguente aumento del debito pubblico.

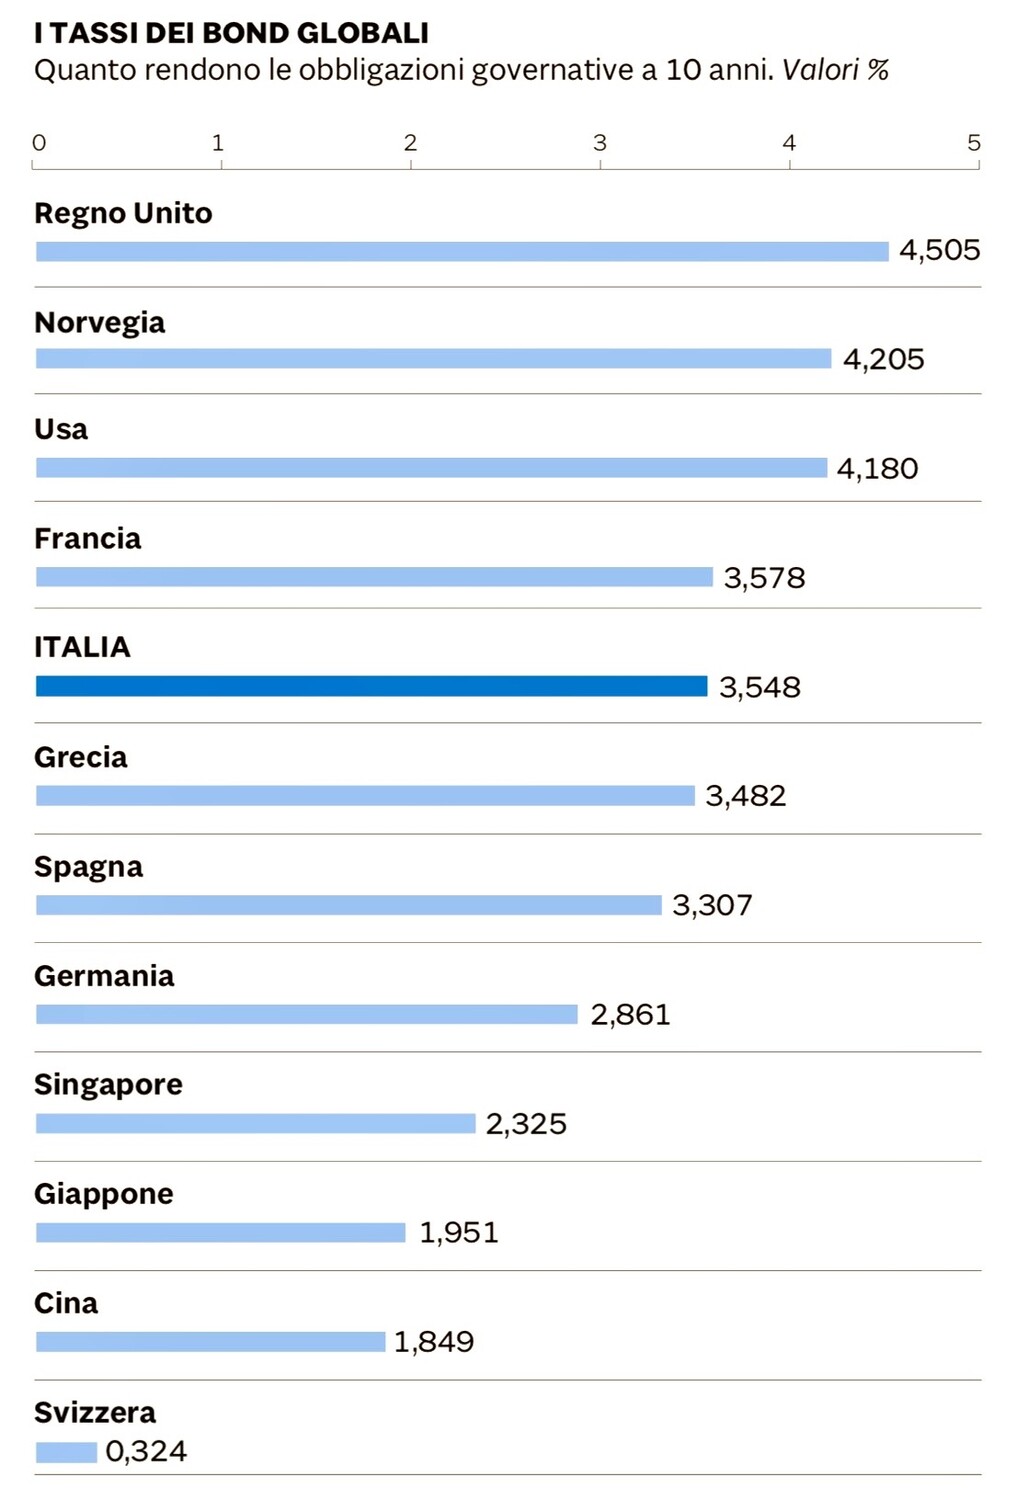
Gli analisti di BNP Paribas proiettano il rendimento del bond decennale americano almeno al 4,5% a fine 2026 rispetto al 4,1% attuale, e quello giapponese oltre il 2,1% (dall’1,9% attuale) mentre per il Bund tedesco vedono il superamento del 3,1% (dall’attuale 2,8%).

Sulle scadenze lunghe (20 e 30 anni) potrebbe andare ancora peggio a causa del rischio di sorprese al rialzo dellinflazione. Il rischio è infatti che gli elementi deflattivi dei prezzi (derivanti principalmente dal progresso tecnologico e dal contenimento della dinamica salariale) non siano sufficienti a controbilanciare la spinta inflattiva derivante dall’ampliamento costante della base monetaria globale. Qualora l’inflazione percepita alla fin salga oltre i livelli attuali infatti, i rendimenti offerti dai titoli di stato rischiano di dover crescere più che proporzionalmente.

Epicentri di tale fenomeno potrebbero essere il Giappone e l’Europa più che gli USA, dove le entrate derivanti dalle tariffe doganali stanno mitigando il disavanzo pubblico. In particolare la Germania potrebbe vedere al rialzo i rendimenti dei titoli di stato, a causa della svolta espansiva della politica fiscale, volta a finanziare il riarmo e la riconversione dell’industria automobilistica. Questa dovrebbe implicare un incremento dellofferta netta di titoli “Bund” ad almeno 130 miliardi di euro: quattro volte la media degli ultimi 25 anni e del 30% superiore al livello che si raggiungerà a fine 2025. Invece per l’Italia, nonostante la crescita del prodotto interno lordo resterà probabilmente quasi nulla, le proiezioni dei rendimenti dei BTp risultano meno allarmanti che nel resto dEuropa. Dunque lo spread tra i nostri BTP e i Bund tedeschi potrebbe scendere ancora nel 2026.

Stefano di Tommaso