IL TRIONFO DELLA FINANZA ALLA BASE DELLA RIPRESA
Il 2021 non è ancora classificabile come l’anno della vittoria sulla pandemia globale (si pensi al caso indiano che rischia di estendersi anche altrove) ma è sicuramente riconoscibile come l’anno della ripresa economica dopo lo shock legato ai lockdown! Lo dimostrano non soltanto la ripresa dei consumi ma anche la forte dinamica di fusioni e acquisizioni che sta attraversando il pianeta. E la necessità di alimentarle con molto capitale e molta intelligenza.


IL BOOM DELLE FUSIONI E ACQUISIZIONI ERA NELL’ARIA

Non che non lo avessimo ampiamente previsto già alla fine dello scorso anno, ma il fenomeno va ampliandosi progressivamente man mano che gli effetti della ripresa arrivano a farsi sentire. Una ripresa fortemente sbilanciata verso taluni settori industriali e invece avara di benefìci verso molti altri, che sta fingendo soprattutto da acceleratore dei cambiamenti economici, climatici, sanitari e sociali del pianeta.
Il grande vincitore della competizione tra i comparti dell’economia nel 2021 è senza dubbio quello della finanza, in ogni sua forma: dalle banche alle borse valori, passando dalle fintech (piattaforme tecnologiche di affari finanziari) alle SPAC (società-veicolo di investimenti quotate in borsa prima ancora che investano) e sinanco al crowdfunding (sottoscrizione online di piccole quote del capitale di società in forte crescita).

LA FINANZA LUBRIFICA LA RIPRESA…

Ma la finanza -si sa- è lo specchio del resto dell’economia, sebbene tenda a precedere i cambiamenti e talvolta a farli addirittura accadere. La finanza è una funzione delle tendenze socio-economiche, delle previsioni e delle aspettative, persino quando sono errate. Tuttavia la finanza è divenuto negli ultimi anni il regno del “bengodi” da quando le banche centrali hanno aperto i rubinetti senza più alcuna voglia di ricordarsene gli effetti.

Ed è così che l’enorme massa di liquidità che le banche centrali hanno regalato ai mercati finanziari sta indubbiamente fungendo da acceleratore degli eventi, spingendo anche le aziende più recalcitranti ad aggregare o aggregarsi con altre aziende, siano esse partner o concorrenti, fornitrici o distributrici, fino a cambiare sostanzialmente pelle e natura dei loro business ma con una logica prevalente: incrementare il valore per i propri azionisti, a costo di lasciare per strada masse intere di lavoratori, grandi tradizioni artigiane e industriali, e persino negozi ed empori di ogni sorta, vittime dell’onda montante del commercio elettronico.

Tutto ciò sarà di conseguenza il trionfo del private equity, delle quotazioni in borsa e delle banche d’affari, dal momento che i servizi finanziari saranno una componente fondamentale di tale trasformazione. Con una crescita della domanda che supererà di molto quella della loro offerta.

…PERSINO IN ITALIA !

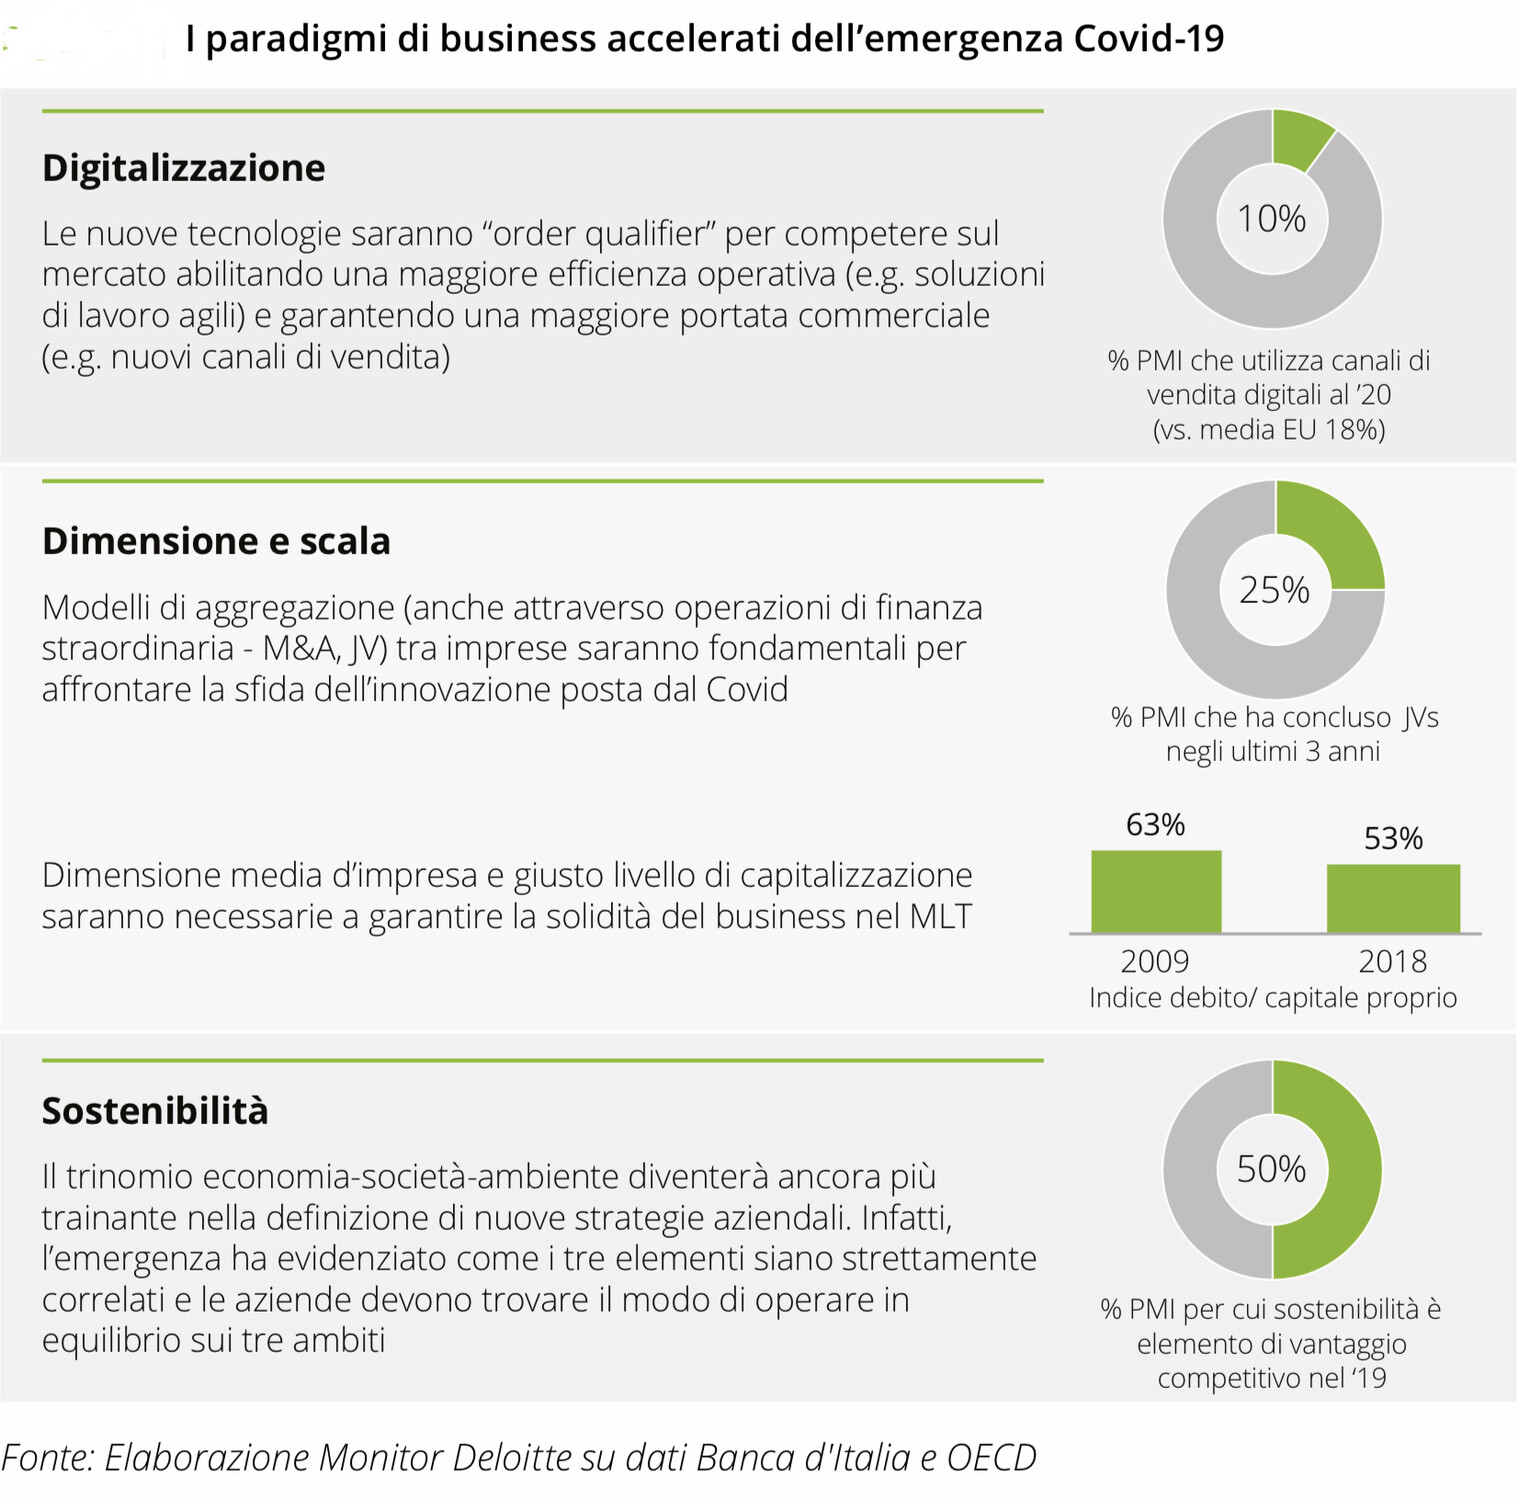
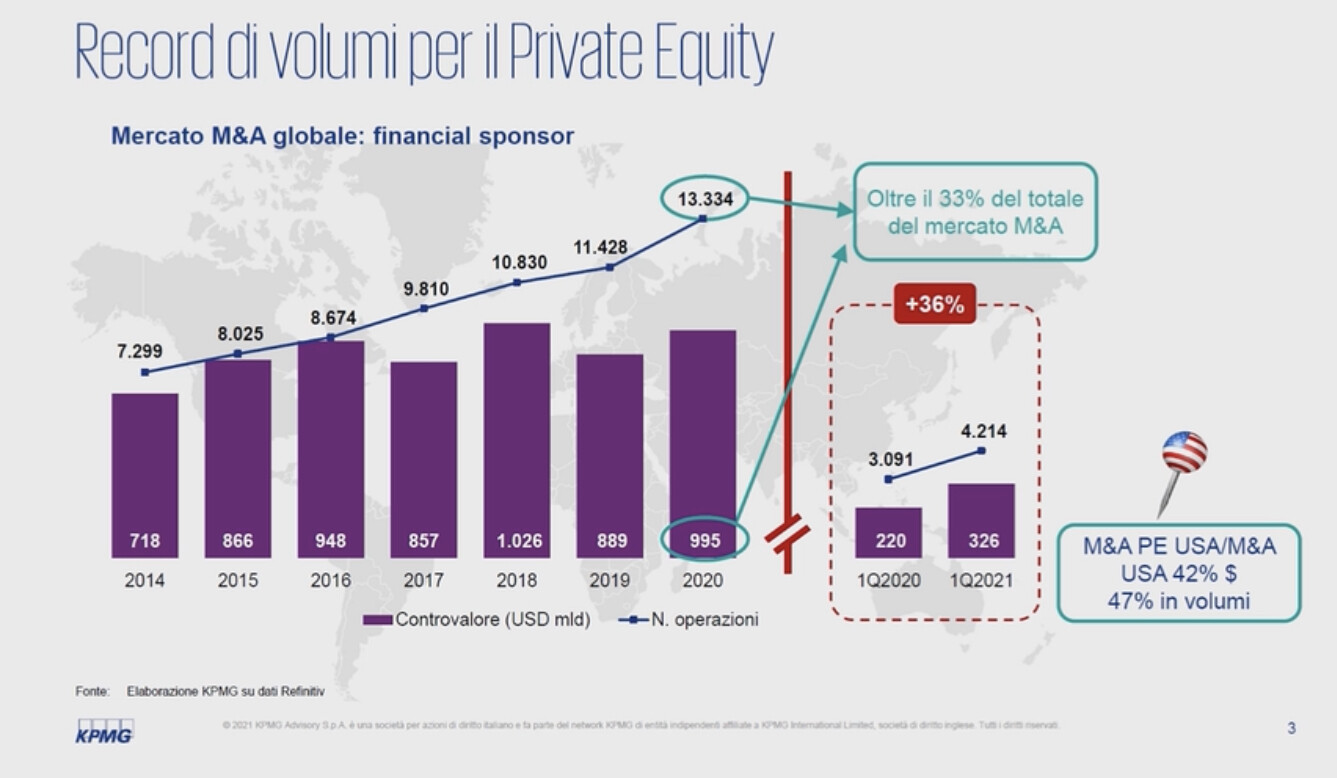
Persino in Italia, dove tutto accade più lentamente, quantomeno a causa della sonnecchiante burocrazia, nel primo trimestre del 2021 il volume delle fusioni e acquisizioni è cresciuto, rispetto allo stesso periodo dello scorso anno, del 161%. La sottocapitalizzazione delle imprese, la scarsità di credito ordinario e la necessità di investire pesantemente (ttte variabili strettamente legate alla finanza) hanno indubbiamente giocato un ruolo centrale in questo vero e proprio boom di operazioni!

Ma le motivazioni di questo fenomeno non finiscono affatto qui: la necessità di adeguarsi alle normative e alle tendenze sulla sostenibilità del contesto ambientale, l’accentuarsi della concorrenza internazionale, i danni al conto economico derivanti dalla serrata di molti esercizi pubblici e il ricambio generazionale (con la profonda modificazione delle priorità -si pensi alla salute- e delle abitudini dei consumatori) hanno fatto il resto.

LE INSOLVENZE SMUOVERANNO LE PMI
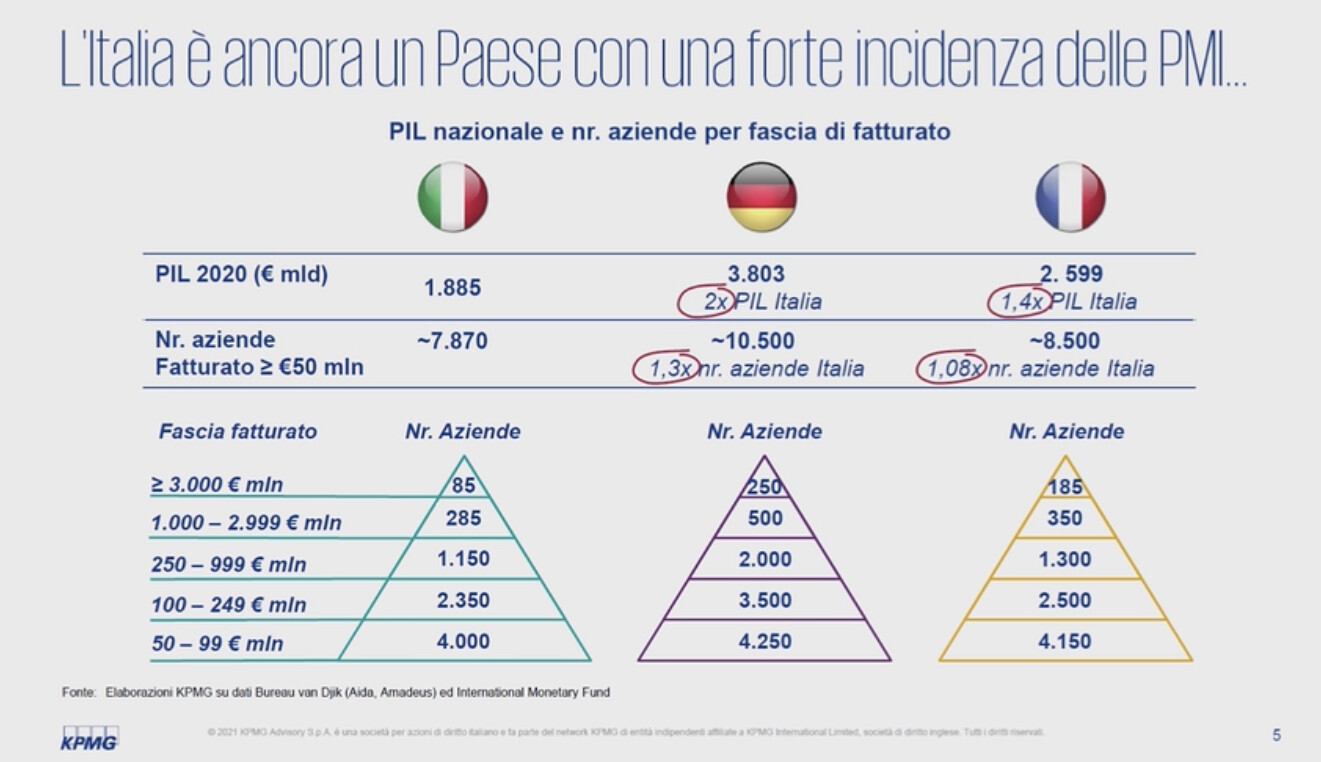

In molti casi le operazioni straordinarie derivano dalla necessità di tamponare le perdite e le insolvenze, che in Italia restano spesso al vertice delle priorità aziendali, almeno per le imprese medie e piccole. Ci sarà un incremento delle procedure concorsuali e ci saranno ulteriori licenziamenti ma il falò delle attività obsolete potrà generare anche nuove iniziative perché è spesso dalle necessità che nascono le virtù.

LA GLOBALIZZAZIONE SPINGERÀ LE PIÙ GRANDI
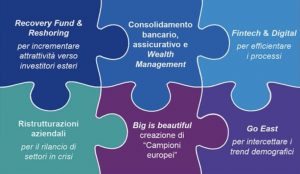
Per le imprese di maggiori dimensioni la priorità assoluta sembra invece essere la crescita fuori confine, di qui una forte spinta alle acquisizioni all’estero da parte di imprese italiane. Con buona pace -anzi talvolta con il supporto- delle pubbliche autorità, come nel caso della borsa italiana o delle telecomunicazioni. La necessità di raggiungere una dimensione idonea a fronteggiare la concorrenza internazionale e quella di controbilanciare il forte calo dei consumi nel nostro Paese hanno indubbiamente favorito la migrazione di molte grandi imprese italiane, le quali addirittura hanno spesso potuto scegliere di pagare là tasse in altri paesi dell’Unione Europea, senza dover sottostare ad alcun correttivo da parte del nostro governo.

IL “NEXT GENERATION EU”

L’arrivo (si spera, dal momento che i tempi continuano a slittare) dei fondi “Next Generation EU) potrebbe inoltre aggiungere altra benzina sul fuoco, anche se per riuscire ad osservare il loro effetto sulla ripresa della spesa per consumi dovremo forse attendere il 2022. Ma il loro impatto maggiore si dovrebbe vedere già prima sugli investimenti produttivi, soprattutto quelli legati alla digitalizzazione, alla prevenzione dei rischi e all’efficienza nei costi di produzione.

LA FINE DELLA CASSA INTEGRAZIONE GUADAGNI

Infine un effetto interessante della pandemia: che fine farà quel milione Ie oltre) di posti di lavoro di persone oggi in cassa integrazione guadagni, surrettiziamente tenuti in piedi per evitare emergenze sociali? È nelle cose che l’assistenzialismo di stato non possa durare in eterno e che molti di essi non rientreranno mai più nelle imprese dalle quali sono usciti. ma è altrettanto probabile che almeno una parte di quel grande numero di lavoratori e impiegati possa “rimettersi in gioco” investendo sulla propria attività, generando nuove iniziative e alimentando quel ciclo di micro-investimenti e consumi che derivano dalla nascita di nuove imprese.

L’accrescimento delle masse monetarie in circolazione e la presumibile maggior velocità della loro circolazione non potrà che riportare in alto i tassi d’interesse e i volumi dei finanziamenti erogati. Questo fenomeno favorirà peraltro anche di riflesso il settore bancario e finanziario e potrà portare maggior ricchezza percepita, dunque anche la ripresa dei consumi.

TURISMO GIÙ E COSTRUZIONI SÙ

Ma nel nostro Paese a far da contraltare ci sarà una presumibile scarsità di afflusso di turisti e la necessità di spendere cifre molto più alte del passato per la digitalizzazione (anche domestica) e la sanità, anche privata. Ciò significa che i risparmi e la spesa per consumi durevoli dovrebbero superare ampiamente i consumi correnti, accentuando il divario crescente tra settori tradizionali del “Made in Italy” (moda-tessile-arredamento-accessori-lusso) che difficilmente potranno godere subito della ripresa e quelli dell’informatica, della mobilità eco-sostenibile, della prevenzione infortuni e della formazione continua, buona parte dei quali accentueranno le importazioni e sbilanceranno le partite correnti.

L’unico settore industriale di matrice prettamente interna che invece dovrebbe segnare una decisa ripartenza -anche grazie ai numerosi incentivi pubblici- è quello delle costruzioni, dei riassetti immobiliari, delle grandi opere infrastrutturali e della mobilità locale e nazionale, dal momento che era rimasto decisamente indietro e decisamente colpito dalle restrizioni sociali.

IL VIRUS SVECCHIERÀ L’ITALIA
L’Italia rischia dunque di uscire piuttosto malconcia dalla crisi pandemica, ma in una cosa il virus avrà avuto un effetto decisamente positivo per il nostro Paese: lo svecchiamento forzoso che ne deriverà. E chissà che alla lunga non ne possa beneficiare anche la nazione?


Stefano di Tommaso


L’ALBA DORATA DELLA RIPRESA

Che l’impressionante crescita economica mondiale derivi dal tanto atteso rimbalzo dopo l’ultima, imprevedibile e fulminea recessione da COVID-19, oppure che possa risultare dalla grande mole di incentivi pubblici mobilitati per farvi fronte, fatto sta che l’anno in corso potrà facilmente essere ricordato come quello dei record positivi, tanto per lo sviluppo industriale quanto per le quotazioni dei mercati finanziari.
Peccato che la parte del mondo destinata a beneficiarne di meno sia proprio la nostra, impiccata a mille vincoli che le impediscono di partecipare appieno alla “grande abbuffata”, al netto dell’inflazione che verrà importata e all’incremento dei debiti che conseguiranno.


HELICOPTER MONEY

Milton Friedman e Ben Bernanke qualche anno fa avevano reso molto popolare l’espressione “denaro dall’elicottero” per significare l’erogazione di sussidi “a pioggia” da parte dello Stato, ma all’epoca ció era quasi una provocazione teorica, non un elemento di attualità. Oggi non soltanto in America (dove come al solito tutto succede prima e in maniera più intensa), siamo tutti destinatari di qualche forma di sussidi o “ristori” a causa del lockdown e delle sue conseguenze pratiche e l’argomento è divenuto quasi “normale”.
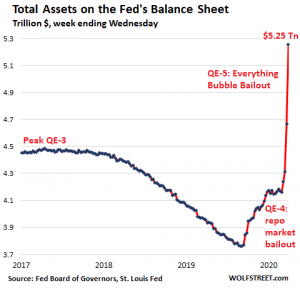
Ma mentre in Italia siamo spesso destinatari di mere “promesse” della Pubblica Amministrazione, che come minimo vengono mantenute in ritardo, in America il fenomeno sta divenendo vistoso e, soprattutto, sta provocando una serie importante di effetti collaterali. Oggi tutti si aspettano un generoso effetto di “rilancio” macroeconomico del prodotto interno lordo con ovvie conseguenze positive in termini di ripresa dell’occupazione, di incremento dei consumi e di ritorno alla “normalità”.

Addirittura in America l’incremento brusco e potente della domanda di beni e servizi che è conseguita alla maggior capacità di spesa da parte dei consumatori (secondo un recente studio nel 2020 esattamente un terzo del reddito medio disponibile era provenuto da qualche forma di sussidi governativi) sta facendo volare verso l’alto i prezzi, sta riducendo le scorte e sta incrementando la domanda degli articoli di maggior prezzo e con miglior valore aggiunto.
 

I NOSTRI VINCOLI ALLA RIPRESA

Il mondo insomma si aspetta un andamento economico eccezionale per l’anno in corso e, di conseguenza, una stagione dei profitti -per le società quotate in borsa- migliore di quanto si pensasse. Ovviamente questo fenomeno è destinato ad essere più accentuato oltreoceano e in estremo oriente, mentre sarà molto più moderato in Europa, dove la ripresa delle vendite riguarda soprattutto i beni di consumo durevole, a causa della necessaria maggior cautela dei consumatori continentali.

In Italia i due grandi temi di preoccupazione riguardano le entrate dei lavoratori autonomi e la disoccupazione dei salariati. Il primo grande punto di domanda riguarda infatti gli scarsi ricavi da parte delle categorie più precarie: le cosiddette “partite IVA” -vale a dire gli autonomi, i piccoli commercianti, gli imprenditori e gli artigiani. La cautela in proposito è d’obbligo perché con la pandemia i medesimi hanno già visto incrementare a dismisura il proprio indebitamento, e ora vedono per il secondo anno di fila la possibile azzoppatura della stagione turistica, dunque di nuovo scarsità di entrate a fronte di spese certe.

Il secondo grande punto di domanda riguarda la sorte del milione circa di lavoratori “eccedenti” che -con la crisi economica- sarebbero stati immediatamente licenziati e che invece hanno avuto diritto per oltre un anno e mezzo alla cassa integrazione straordinaria (dando per scontato che questa proseguirà effettivamente per tutto il 2021). Una misura che, unita al blocco dei licenziamenti, ha permesso ad un gruppo sociale consistente di lavoratori di guardare in modo relativamente sereno al lungo decorso della pandemia. Ma questi lavoratori intorno alla fine dell’anno, una volta terminati gli “aiuti pubblici” dovranno cercare di ricollocarsi o di accedere al pre-pensionamento, e dovranno altresì prendere atto che buona parte dei loro posti di lavoro non esistono più. Un bel rebus per il governo che si spera possa venire alleviato dalla forza della ripresa economica.
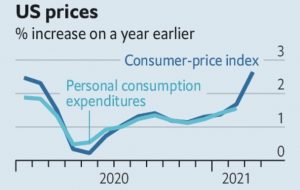
L’arrivo della ripresa scaverà tuttavia inevitabilmente un divario ancora più profondo tra coloro che ne potranno beneficiare e coloro che non ci riusciranno o che -peggio- dovranno lavorare per rimborsare debiti e per trovare un’altra collocazione. Ma non finisce qui, perché l’arrivo della ripresa sta muovendo al rialzo tutta la filiera dei prezzi delle materie prime, dei generi alimentari e di prima necessità e sinanco dei medicinali. Il fenomeno è infinitamente più evidente oltreoceano, ma con imprescindibili riflessi anche a casa nostra, che al momento sono soltanto attenuati da una dinamica di svalutazione del dollaro che si sa però già che non potrà proseguire.

Il risultato è che i carburanti, l’energia e anche quasi tutti gli altri prodotti di base non potranno che rilanciare anche da noi la spinta sui prezzi al consumo, con il rischio di generare nuove sacche di povertà. Tutto questo mentre in America sono davvero numerosi i “baby boomers” (che oggi hanno tra i sessanta e settant’anni) che vedono incrementare sensibilmente le proprie ricchezze a causa dell’incremento dei valori mobiliari e immobiliari e che decidono di conseguenza di ritirarsi dal lavoro.
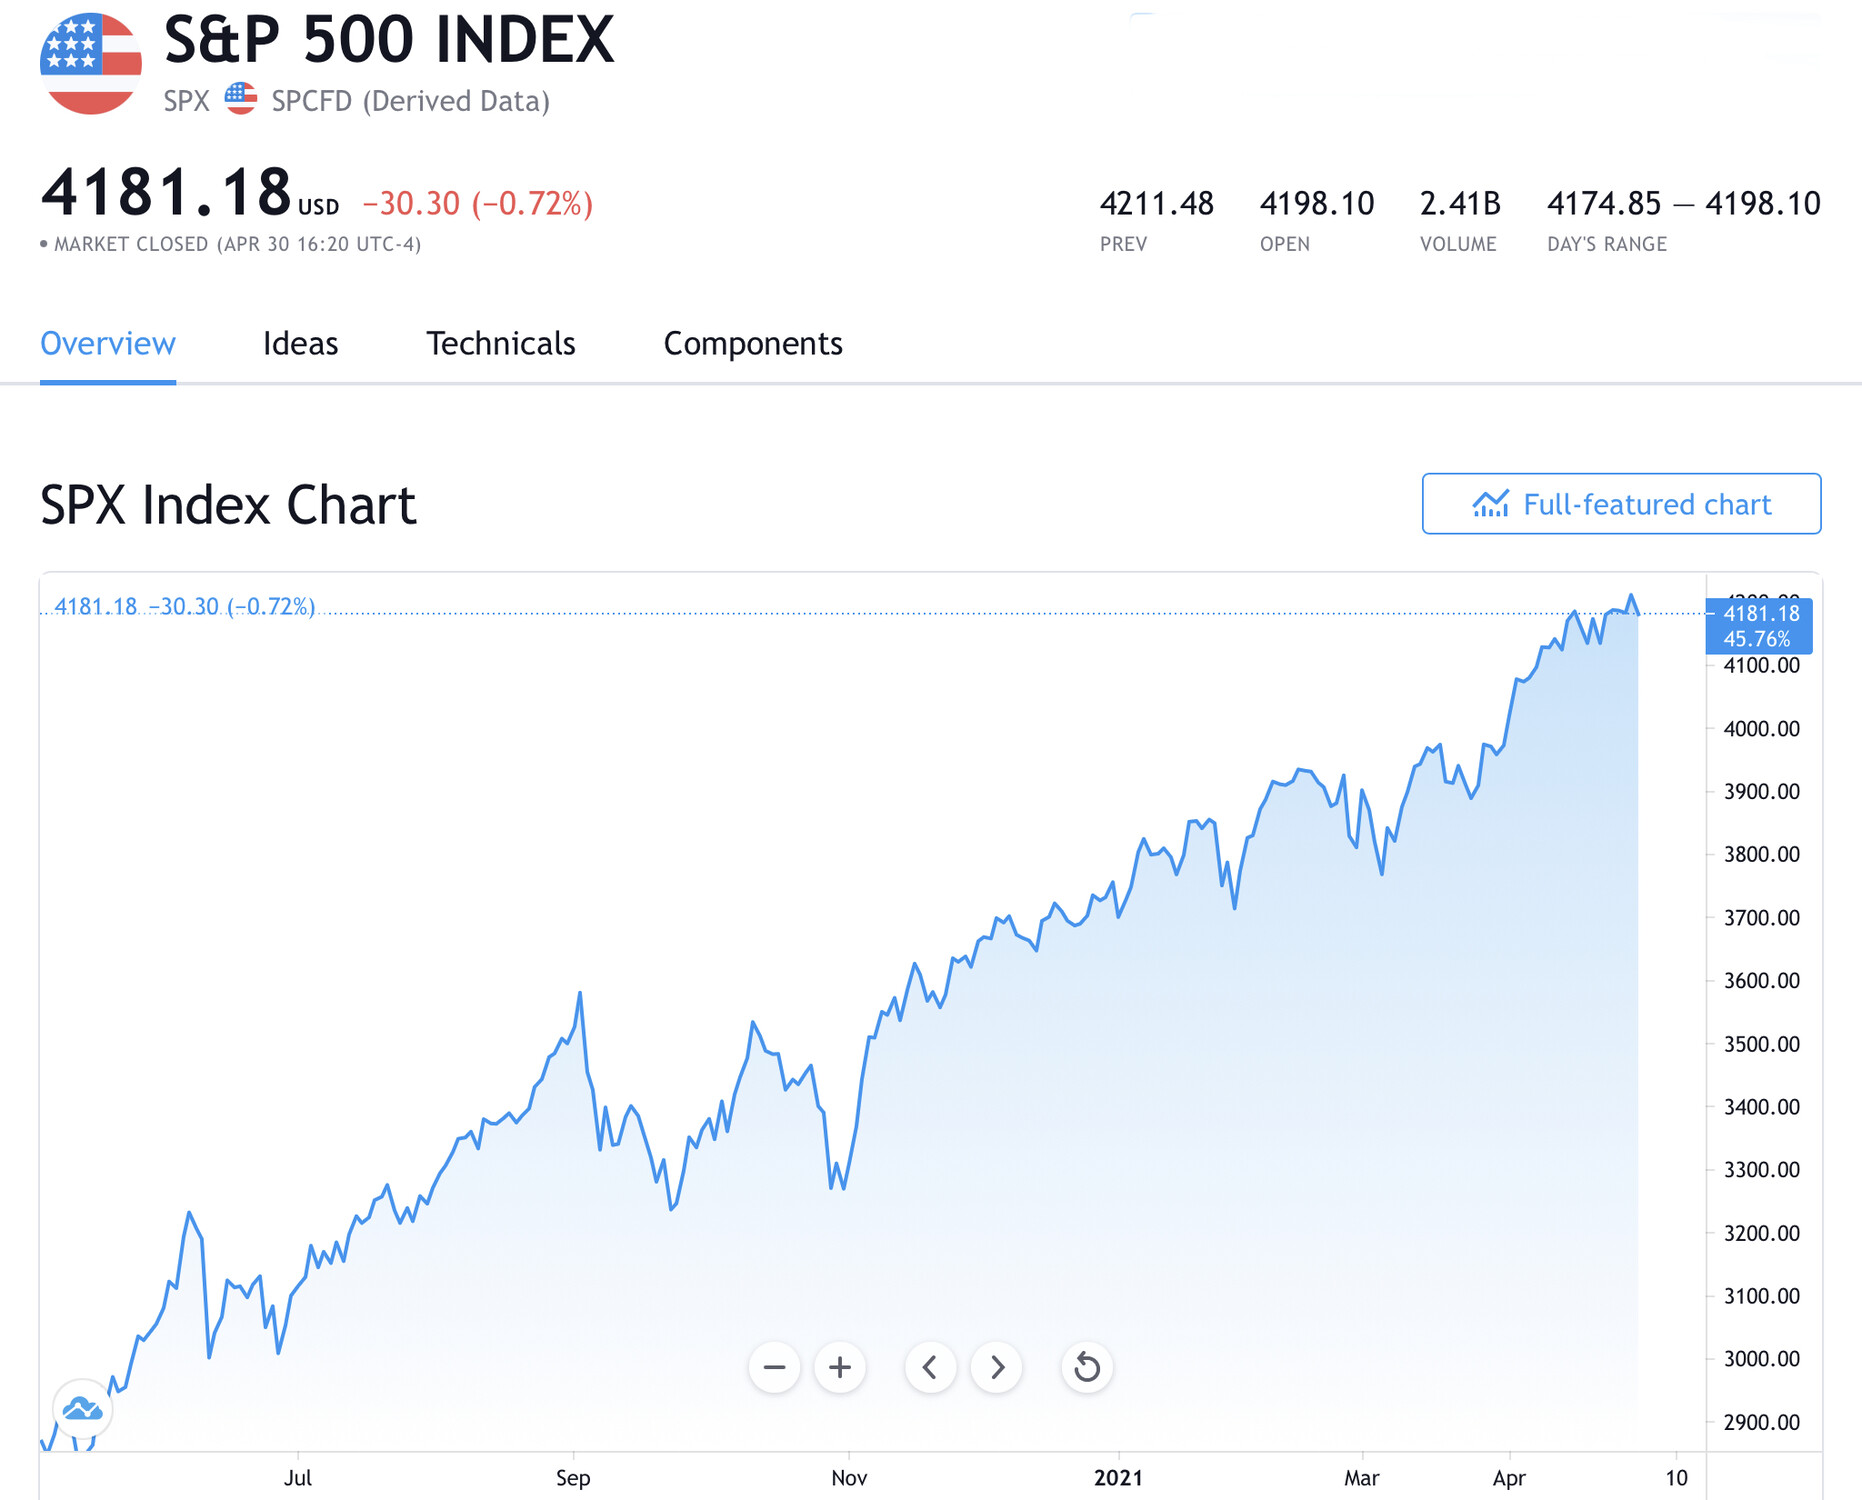
UN ANDAMENTO ECCEZIONALE!

Al di là però di questi possibili “effetti collaterali” della ripresa economica, tanto l’economia quanto le borse di tutto il mondo stanno beneficiando enormemente del vasto programma di spesa messo in campo dalle pubbliche amministrazioni per rilanciare l’economia. L’America di Biden è di gran lunga la prima al riguardo, con la prospettiva di movimentare tra i 3mila e i 4mila miliardi di dollari pubblici, più o meno equamente suddivisi tra programmi di sussidio e di aiuto alle categorie svantaggiate e programmi di investimenti in infrastrutture di ogni genere.

Per quanto il “pacchetto” preparato dai collaboratori del presidente sarà sottoposto a revisione e a qualche taglio prima di essere definitivamente approvato, è comunque probabile che resterà tra i più consistenti della storia recente e che la banca centrale americana non potrà che liberare ampie risorse di conseguenza. Le borse brindano da mesi inanellando ogni volta nuovi massimi (il principale indice di Wall Street, lo Standard&Poor’s500 è,cresciuto dell’11% da inizio anno) ma anche l’economia reale ne risente.


È anche per questo motivo che vi sono poche preoccupazioni riguardo alla correzione dei listini azionari che potrebbe arrivare in Maggio, tanto per effetto la contabilizzazione delle maggiori tasse sui guadagni in conto capitale, quanto per la presa di beneficio dei profitti che arriva sempre dopo ogni nuovo record delle quotazioni azionarie. L’incremento dei profitti attesi delle società quotate dovrebbe ampiamente controbilanciare le aspettative!

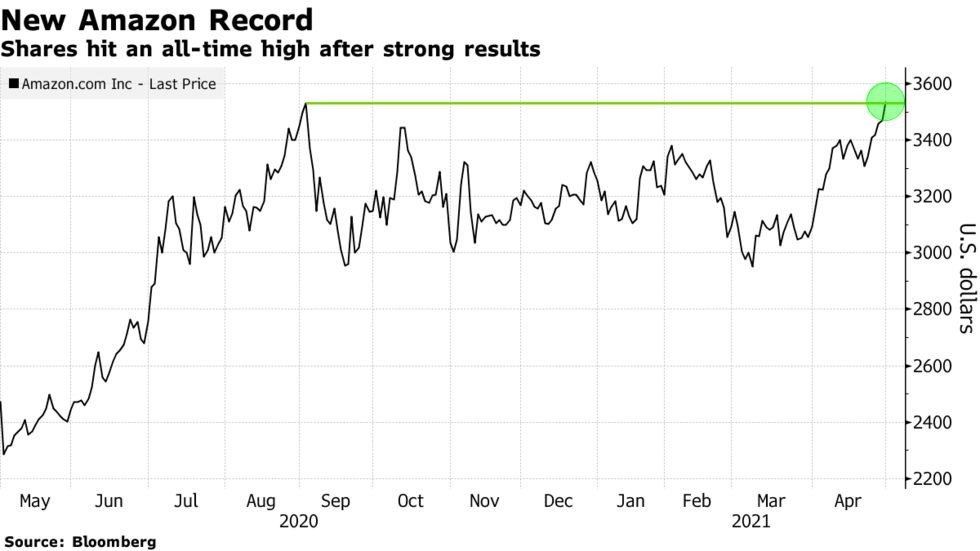
D’altra parte che la ripresa economica sia globale ed impetuosa lo testimonia l’andamento degli acquisti effettuati in tutto il mondo presso il campione mondiale del commercio elettronico: Amazon, il cui titolo in borsa ha raggiunto nuovi massimi dopo che nel primo trimestre 2021 ha superato i 108 miliardi di dollari con un salto delle vendite pari al 44% sul precedente! Sebbene il risultato positivo di Amazon fosse ampiamente atteso, è la sua misura che ha spiazzato gli analisti, i quali ritenevano di aver già ampiamente incorporato nelle quotazioni borsistiche le aspettative positive. Ma dopo un trimestre così sorprendente e delle ottime prospettive per quello in corso gli analisti si aspettano che le sue quotazioni crescano ancora del 50% (!!!) raggiungendo i 5.500 dollari!


E, se vogliamo parlare di statistiche, la tumultuosa ripresa dei consumi testimoniata da Amazon è soltanto una parte delle notizie positive provenienti da tutto il mondo! La crescita economica più elevata al mondo in questo momento è saldamente nelle mani cinesi. L’ex celeste impero ha registrato infatti il primo trimestre 2021 con una variazione positiva del prodotto interno lordo del 18,3% (quando da noi si parla dello zerovirgola)! La maggior crescita economica di sempre, e le aspettative sono quelle di una continuazione della tendenza per i mesi a venire.

Lo stesso vale per il Regno Unito, che si appresta a celebrare il suo primo quinquennio dopo il voto popolare che ha sancito la Brexit con un’attesa di crescita per l’intero 2021 del prodotto interno lordo pari a quasi l’8% ! Nel 2020 il Pil italiano in dollari è stato di 1.85 trilioni, ma con un debito pubblico tendente al 160% del Pil, cosa che frena notevolmente le aspettative-pur rosee- per l’anno in corso. Quello del Regno Unito stato di 2.64 trilioni, e se le previsioni saranno rispettate salirà a 2,85 trilioni a fine anno. L’unica nota positiva al riguardo è la possibilità per il nostro Paese di incrementare le esportazioni anche oltre la Manica.

PERSINO L’EUROPA NE BENEFICERÀ

Ecco dunque perché anche in Europa le aspettative di crescita restano forti: nonostante la politica conflittuale e inconcludente dell’Unione Europea faccia non poco da freno allo sviluppo, le esportazioni europee non potranno non beneficiare della fortissima ripresa economica globale. E i titoli azionari delle società quotate, che avevano già tanto terreno perduto da recuperare, potranno correre anch’essi verso nuovi massimi, dal momento che le tensioni sui prezzi delle materie prime non potranno che disinnescare i residui timori di deflazione che ancora gravavano sul vecchio continente.

Persino la banca centrale europea non potrà che accodarsi (quasi mestamente) al tono positivo generale che si respira nel resto del mondo, un po’ per evitare che la divisa unica di apprezzi eccessivamente danneggiando gli interessi delle grandi corporation tedesche, è un po’ per supportare l’erogazione del c.d. Recovery Fund, che pur con mille eccezioni, tagli, limitazioni e “distinguo”, alla fine dovrebbe vedere la luce.

L’Euro-zona è oggettivamente nella posizione (politica, economica e sociale) peggiore tra le economie più sviluppate per beneficiare dell’alba di una ripresa globale in grande stile dopo gli orrori (tutt’ora presenti in India, ad esempio) della pandemia. Una posizione paragonabile soltanto a quella di alcuni paesi svantaggiati del sud-america o dell’africa, martoriata persino nel turismo e nella produzione di articoli di lusso, ma buon senso vuole che riuscirà pur sempre a percepire qualche raggio di luce derivante dal boom economico in corso altrove. Speriamo solo ne faccia buon uso!

Stefano di Tommaso


EUROPA: ULTIMA CHIAMATA !

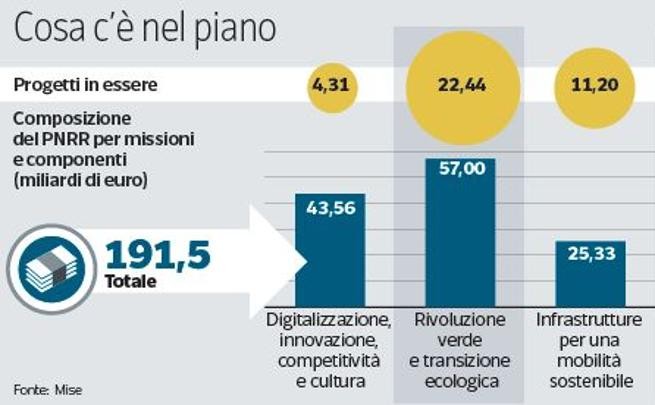
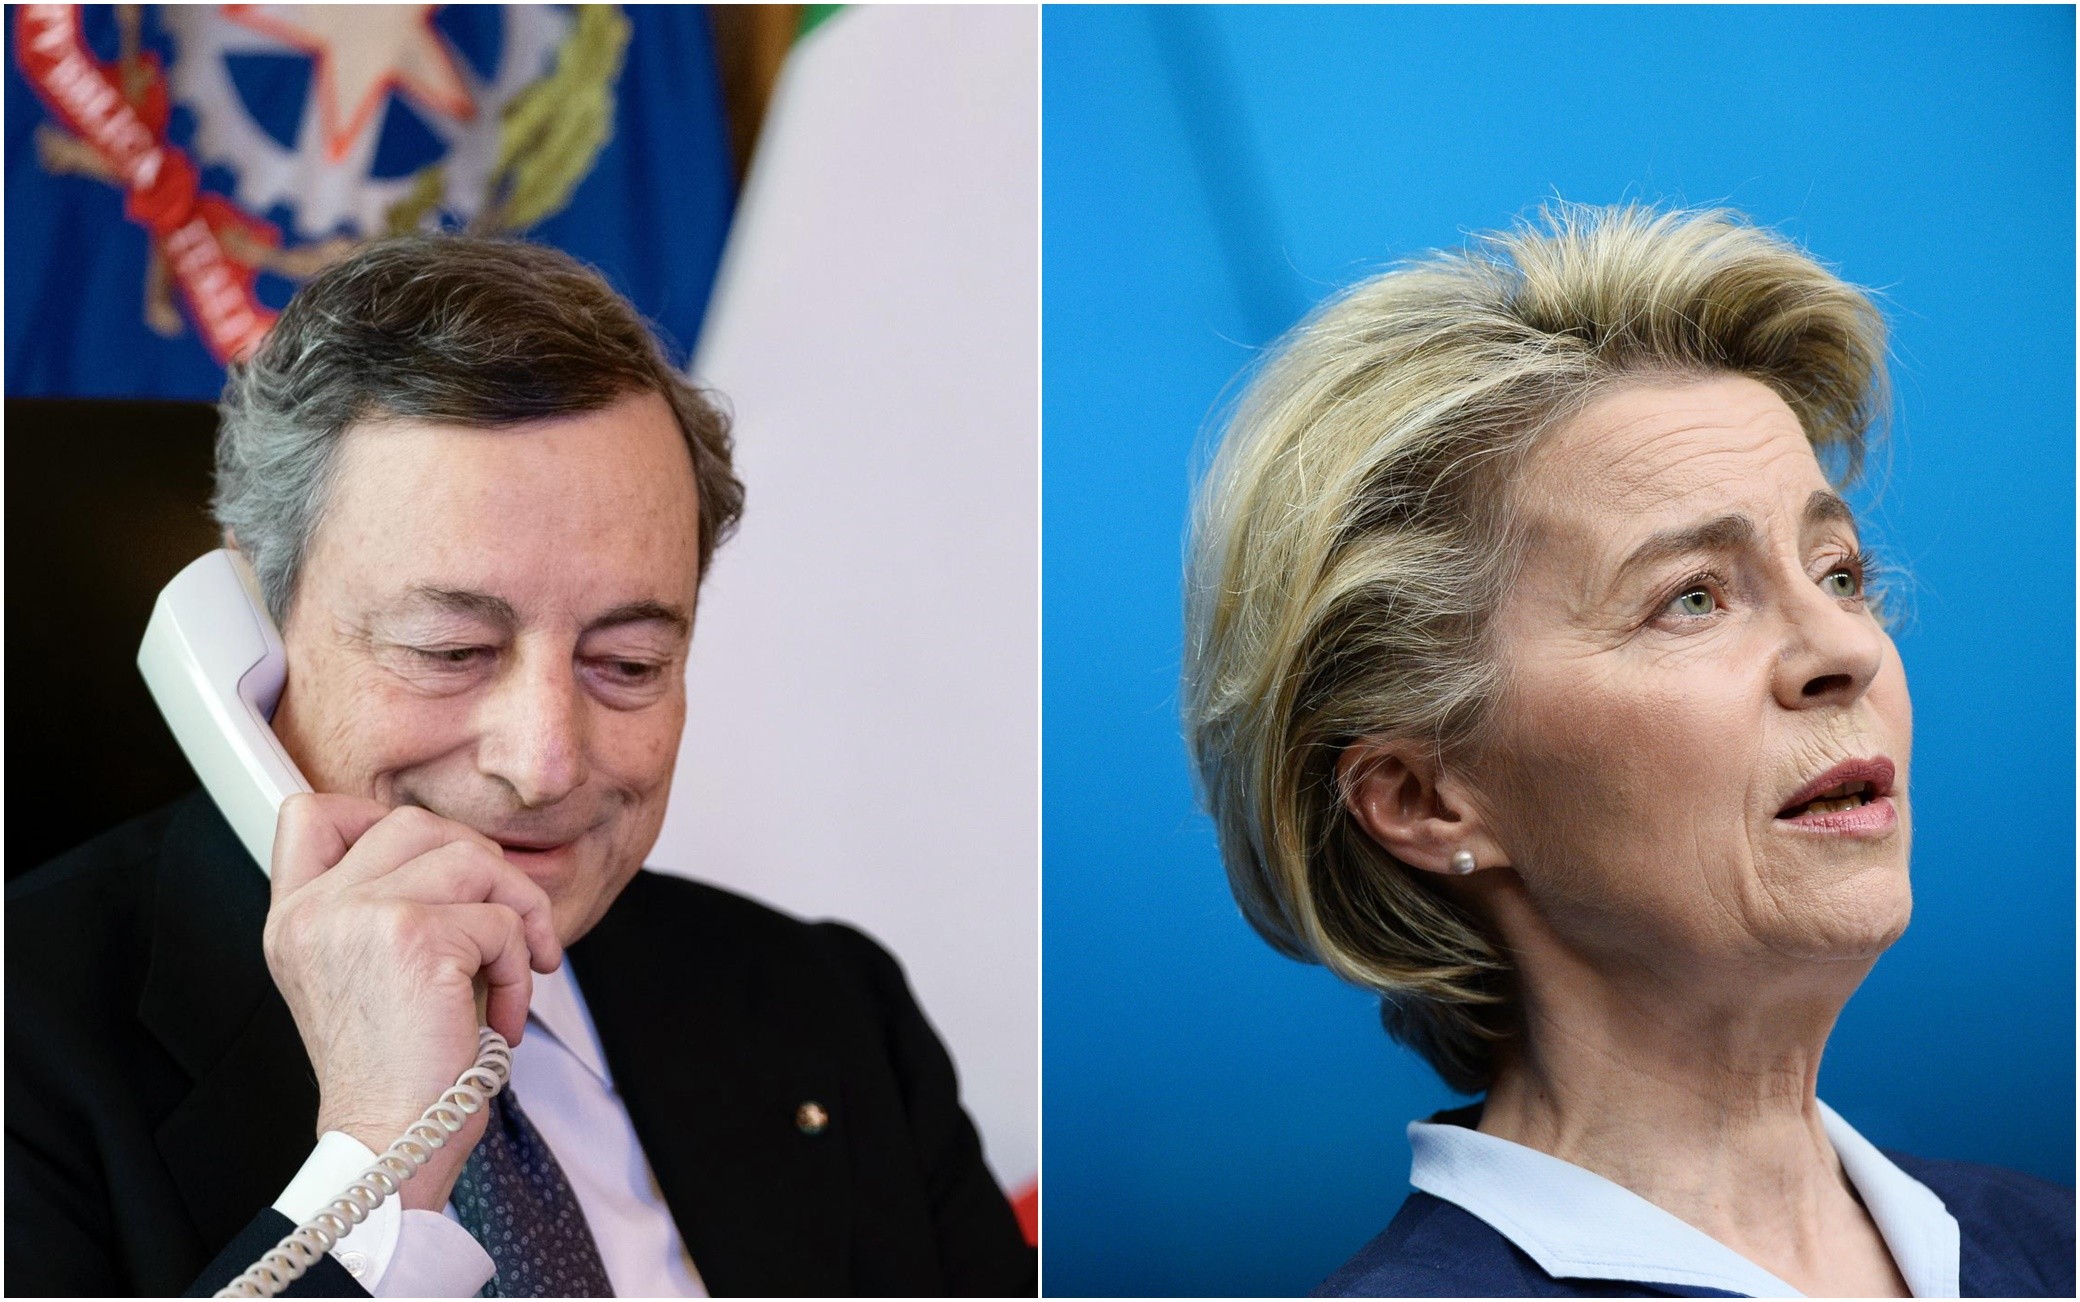
Uno dei principali motivi che hanno portato al governo Mario Draghi è il progetto di investimento dei 221 Miliardi provenienti dal Recovery Fund. Entro il 2026 l’Italia potrà investire 204 miliardi di fondi di Next Generation EU, di cui 191 nell’impianto di investimenti che sta per arrivare in parlamento come Piano nazionale di ripresa e resilienza (Pnrr), da approvare entro fine di Aprile. È forse anche l’ultima occasione per cogliere le opportunità digitali e correggere mali italiani che hanno lontana origine ma che nessuno voleva nemmeno denunciare.


IL DIVARIO CON IL RESTO D’EUROPA

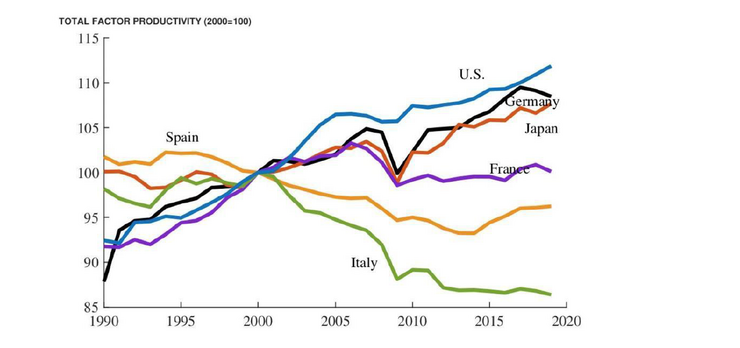
Scrive Draghi con realismo e senza retorica: “Tra il 1999 e il 2019, il prodotto interno lordo in Italia è cresciuto in totale del 7,9%. Nello stesso periodo in Germania, Francia e Spagna l’aumento è stato del 30,2%, del 32,4% e del 43,6%”. E ancora, per mostrare che il problema di fondo è la produttività: “Negli ultimi vent’anni, dal 1999 al 2019, il Pil per ora lavorata in Italia è cresciuto del 4,2%, mentre in Francia e Germania è aumentato del 21%”.


“Nel ventennio 1999-2019 gli investimenti totali in Italia sono cresciuti del 66% a fronte del 118% della zona euro” scrive Draghi nella sua sintetica ma efficace radiografia del Paese. Siamo andati avanti con la metà del carburante delle altre economie europee e l’arrivo del virus ci ha fatto molto più male perché eravamo già in declino.

IL PROGRAMMA

Draghi ha definito 6 aree prioritarie:

1) la trasformazione digitale

2) il clima e l’ambiente

3) le infrastrutture

4) la scuola, l’università e la formazione professionale

5) la salute

6) l’inclusione sociale.

Di fatto in queste sei aree c’è il mondo intero: dall’efficienza energetica degli edifici, con accento sulle fonti rinnovabili, al rinnovamento della rete elettrica nazionale, fino alla banda ultra-larga e alla sicurezza informatica, passando dal cambiamento del sistema sanitario fino alla riforma dell’insegnamento.


Alla trasformazione digitale della pubblica amministrazione, del sistema produttivo, del turismo e della cultura 4.0 sono assegnati poco meno di €50 miliardi. Alla transizione ecologica, la missione più grande, €69 miliardi. E dentro questa missione, così come nel capitolo Infrastrutture, c’è di nuovo molta innovazione e tecnologia: economia circolare, mobilità sostenibile, transizione energetica e riqualificazione degli edifici.

Draghi anche imposto un’ incremento degli investimenti ulteriori rispetto ai fondi europei rispetto alla bozza di Conte: valevano €120 miliardi, mentre nel piano di Draghi valgono €166 miliardi, dei quali 31 localizzati in un “fondo complementare” varato essenzialmente per finanziare vari progetti presentati dai ministeri che non sono riusciti a entrare nel Recovery, come l’area del digitale, dalla banda larga alla cybersecurity, che passa da €6 a €13 miliardi. Colao ha proposto poi una grande novità in una delle partite più delicate: nella banda ultra-larga, si passa da un’unica gara nazionale con una sola azienda vincitrice a varie gare (forse oltre una decina) per macroregioni. È l’approccio seguito anche negli Stati Uniti. Permette più concorrenza, il formarsi di diversi consorzi, stime più precise sulla fattibilità e aggira il problema di un blocco dell’appalto su tutto il Paese in caso di contenziosi.

LA PARTE DI PROGRAMMA ANCORA “IN FIERI”

Draghi dovrà anche prima o poi mettere mano ad altre questioni annose e incancrenite che frenano lo sviluppo del Paese, definite “riforme di attuazione del Recovery Fund”. Per fare qualche esempio andiamo dal miglior funzionamento dei tribunali e delle carceri fino alla riforma della concorrenza e allo snellimento delle amministrazioni locali. Per fare un esempio pratico: per ottenere una sentenza sul rispetto dei contratti commerciali in Italia ci vogliono in media oltre 1.100 giorni, contro la metà di Germania, Francia e Spagna.

C’è poi l’evasione fiscale: il divario tra l’incasso teorico dell’IVA (sulla base del prodotto interno lordo) e quello effettivo è tra i 6 e gli 8 punti % in Germania, Spagna, Francia. In Italia è al 24/25%. Sarà pur vero che siamo esportatori netti e che una parte dell’IVA è esente, ma siamo a 3/4 volte il resto del Continente. L’evasione totale resta -soprattutto al Sud- una pratica difficile da estirpare anche a causa dell’elevata tassazione, che scoraggia il comportamento etico.

Per non parlare del “torpore” della Pubblica Amministrazione: “prima dello scoppio della pandemia, il 98,8% dei dipendenti della P.A. in Italia non aveva mai utilizzato il lavoro agile. Anche durante la pandemia, a fronte del potenziale di tale modalità di lavoro nei servizi pubblici essa è stata pari a circa il 36%, con un utilizzo effettivo del 33%. Ma soprattutto: “tale livello è stato minore di circa 10 punti percentuali nel mezzogiorno”.

L’ALTOLÀ ALLA COMMISSIONE E LA “GARANZIA” DI DRAGHI


Certo Draghi non può fare tutto contemporaneamente: è esattamente questo il “sapore” dell’altolà che ha inviato alla Commissione Europea quando quest’ultima avrebbe voluto subordinare l’approvazione degli investimenti previsti nel Piano alla contemporanea definizione anche delle riforme. Ma per “sbloccare” la (motivata) diffidenza dei funzionari di Bruxelles, Draghi ha garantito personalmente di farlo al più presto, ed è proprio qui che scatta “l’ultima chiamata”: garantire vuol dire mettere a rischio la propria immagine e il proprio ruolo, in caso di impossibilità per il Paese di dare pratica attuazione di tali riforme.

E vuol dire anche coraggio, autorevolezza e determinazione, che certo non si sono viste con Conte e i suoi predecessori. Insomma se Draghi dovesse riuscire nel suo difficile programma i prossimi sarebbero anni straordinari per il Bel Paese. Se invece il vecchio sistema prevarrà, allora la crescita ce la potremo scordare, forse per un’intera generazione!

Stefano di Tommaso


SUL CLIMA È APPENA INIZIATA UNA SFIDA SECOLARE !

Mentre la domanda di beni non alimentari lentamente inizia a riprendersi dalla stasi e poi dal torpore indotti dal virus e dalle sue infinite varianti, una certezza oggi inizia farsi strada tra gli intellettuali e gli osservatori dei mercati finanziari: il mix dei consumi sembra oramai essere gradualmente cambiato stabilmente. Molti computer, telefonini e altri strumenti per la connettività, la comunicazione e formazione a distanza, molta spesa per la salute, la prevenzione dalle malattie e il benessere (ivi comprese le biciclette , gli articoli sportivi e gli integratori alimentari) e sempre meno turismo, consumi voluttuari, abbigliamento, moda, accessori, automobili e altri articoli che realizzano o sono realizzati con la generazione di emissioni nocive.


IL GREEN DEAL È SOLO L’ANTIPASTO DI UNA“GRANDE ABBUFFATA”

Anzi, la battaglia all’inquinamento ambientale da energie “sporche” cioè generate con carburanti di origine fossile possiamo tranquillamente affermare che si trova soltanto ai suoi albori, e che di conseguenza il primo migliaio di miliardi di dollari stanziati dall’amministrazione Biden per incentivare il “Green Deal” rappresenta probabilmente soltanto un moderato antipasto della “grande abbuffata” di investimenti infrastrutturali e degli ampi incentivi alla produzione di energie da fonti rinnovabili, di sistemi di riduzione delle emissioni carboniose e agli investimenti per il contenimento della spesa energetica, destinata a raggiungere nei prossimi anni (o meglio addirittura: decenni) probabilmente dei veri e propri eccessi, così come è accaduto per le altre rivoluzioni culturali che hanno preceduto quella appena iniziata.

Se questa intuizione si rivelerà corretta, allora probabilmente gli investimenti necessari sul fronte della lotta alle conseguenze climatiche e ambientali dello sviluppo economico “vecchia maniera”saranno immensi e decreteranno grande successo degli operatori economici che si sono posizionati su tale linea, nonché rovinosi fallimenti per quelli che non lo avranno fatto.

Se cioè l’ondata verde si rivelerà cioè per quello che sembra (una vera e propria rivoluzione culturale in grande stile in buona parte imposta dalle èlites finanziarie e industriali) allora l’orientamento globale alle iniziative basate sulle risorse energetiche eco-compatibili e climaticamente neutrali potrebbe diventare non soltanto una assoluta necessità per le imprese che vogliono sopravvivere, bensì anche una vera e propria guerra “ideologica” a quelle tradizionali, uno slogan “di bandiera” destinato ad immancabili e ovvie esagerazioni e fors’anche ad una lunghissima durata.
LE “RIVOLUZIONI CULTURALI” CAMBIANO L’ECONOMIA

Le rivoluzioni culturali accadono raramente in ciascuna generazione di esseri umani e -da un certo punto vista che in questo caso è quello socio-economico- possono essere riconoscibili in maniera pressoché inequivocabile. Non è soltanto l’insistente propaganda mediatica e politica a permetterci di riconoscerle chiaramente e a far sì che arrivino a caratterizzare inevitabilmente qualsiasi filosofia di comportamento, di consumo e qualsiasi fenomeno sociale e di costume, marchiando a fuoco nella psicologia collettiva l’effigie del demone di volta in volta da combattere ed esorcizzare, ma è anche l’effettiva importanza delle motivazioni alla base della loro affermazione per l’intera umanità a determinarne il successo e la profondità dei cambiamenti che esse provocano.

Se nell’alto medioevo la rivoluzione culturale da portare avanti a qualsiasi costo poteva essere quella della salvezza dell’anima dell’umanità, con la conseguente lotta al paganesimo o alle eresie (che arrivò anche allora a veri e propri eccessi e alle guerre di religione), così invece a cavallo tra il secolo scorso e quello che lo ha preceduto è stata in Occidente la rivoluzione industriale a propagarsi per molti decenni, sino a diventare il “mantra” che ha radicalmente cambiato l’economia e i consumi globali e i connotati degli insediamenti umani e delle abitudini prevalenti. Oggi, dopo due secoli dal suo avvio nell’Inghilterra vittoriana, ci sono dei paesi del mondo che stanno ancora lavorando allo sviluppo dell’industrializzazione locale.

Allo stesso modo abbiamo appena assistito nell’ultimo ventennio a una nuova -e forse più sconvolgente- rivoluzione culturale che è la trasformazione digitale. Un vasto fenomeno partito poco più di vent’anni fa che con ogni verosimiglianza ha soltanto appena iniziato a provocare degli immensi cambiamenti nelle abitudini di vita e nelle modalità di interazione, consumo e lavoro dell’intero genere umano.

Possiamo infatti tranquillamente classificare la trasformazione digitale come una nuova rivoluzione culturale che probabilmente proseguirà per ancora molti decenni. Un’ondata storica e globale di modificazioni e sconvolgimenti delle abitudini di vita altrettanto importante e prevalente quanto la rivoluzione industriale che non soltanto ha cambiato per chissà quanto tempo ancora venire le nostre modalità personali e collettive di azione e interazione, ma che probabilmente continuerà a svilupparsi, allargarsi a macchia d’olio in direzione di ogni aspetto della vita umana e del soddisfacimento delle sue esigenze, oltre che in direzione dei meandri più reconditi del pianeta (dove non è ancora talvolta nemmeno arrivata) e con modalità ulteriori di ancora tutte da scoprire.

LO “SPIAZZAMENTO” DELLE ATTIVITÀ TRADIZIONALI

I riflessi economici, sociologici e persino culturali e aspirazionali della trasformazione digitale sono probabilmente soltanto appena iniziati (sebbene essa abbia preso piede oltre quarant’anni fa, da quando è partita la produce i primi computer ad uso personale) e le sue conseguenze sono ancora tutte da osservare anche in termini valoriali e finanziarie, favorendo quegli operatori economici che vi si sono allineati e penalizzando gli altri.
Questo fenomeno di “spiazzamento” di chi non cavalca le rivoluzioni culturali o addirittura vi si contrappone, sembra accadere per tutte le rivoluzioni culturali della storia umana, indipendentemente dal lasso temporale in cui si sviluppano e forse anche indipendentemente dal fatto che le medesime si possano addirittura accavallare l’una sull’altra, andando talvolta a sovrapporsi con effetti tutti da immaginare man mano che l’evoluzione dell’umanità accelera e si radicalizza.

Se però tutto questo è vero allora probabilmente stiamo assistendo oggi all’avvio di una delle più importanti, durature, e finanziariamente rilevanti “rivoluzioni culturali” che l’umanità abbia mai affrontato: quella della riduzione dell’impatto in termini di conseguenze ambientali e climatiche di qualsiasi attività: da quelle industriali, commerciali, di consumo, di intrattenimento, spostamento e trasporto, a quelle di sviluppo economico, finanziario e sociale e per gli investimenti che ne saranno trainati.
Arrivo ad esprimere questa idea con cotanta enfasi sulla base del fatto che stavolta l’importanza della posta in gioco è capitale: gli sconvolgimenti climatici, ambientali e sulla salute, nonché il benessere e forse anche la sopravvivenza dell’intero ecosistema naturale sono inequivocabilmente a rischio. La presa di coscienza collettiva sta finalmente arrivando ma soprattutto la rivoluzione culturale che ne deriverà è con ogni probabilità di portata infinitamente superiore a quella della trasformazione digitale.

LO ZAMPINO DEI GRANDI INTERESSI ECONOMICI

Ma la progressiva presa di coscienza collettiva non è sufficiente a spiegare un fenomeno la cui portata sembra oggi davvero storica e dilagante: innanzitutto è una “moda” che oggi viene cavalcata e addirittura alimentata dalle èlites culturali, politiche e finanziarie dell’intero pianeta, ma è anche necessario che sia così perché essa comporta gigantesche necessità di denaro, di intelligenza e focalizzazione dell’attenzione collettiva per riuscire ad ottenere effetti tangibili sul clima, sulla salvaguardia dell’ambiente e sulla tenuta dell’ecosistema planetario. Gli investimenti richiesti sono infatti stavolta infinitamente superiori a quelli che erano risultati necessari per la dare corpo alla rivoluzione industriale e sinanco alla trasformazione digitale. Anzi: non c’è proprio paragone!

Se tuttavia è verosimile che la nuova rivoluzione culturale “verde” rispecchia esigenze planetarie, essa necessita altresì di investimenti senza precedenti e di conseguenza è destinata a sconvolgere le abitudini collettive per chissà quanto tempo a venire, allora anche le sue conseguenze in termini sociali, economici e valoriali provocheranno una tale ondata di cambiamenti e trasformazioni che risulteranno altrettanto mastodontiche, sconvolgenti, e prevalenti, fino a ridisegnare radicalmente le modalità di vita e attività dell’umanità, i suoi insediamenti abitativi, produttivi e di vita sociale, nonché le tecnologie all’uopo necessarie. La loro portata è probabilmente tale che persino individuare le linee guida di tali trasformazioni risulta poco praticabile al momento.
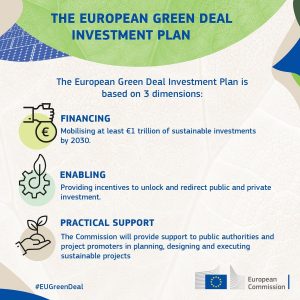
Molte attività industriali stanno infatti già iniziando ad essere penalizzate e i loro valori in gioco risulteranno nel tempo dunque sempre meno attraenti, mentre altre attività che provocano conseguenze per l’ambiente risulteranno progressivamente addirittura vietate o contingentate, altre ancora che lo favoriscono saranno invece pesantemente sussidiate o incentivate o addirittura totalmente condivise a prezzi “politici”, così come in precedenza è accaduto per taluni prodotti industriali che era possibile distribuire a bassissimo prezzo e per talune informazioni e servizi disponibili gratuitamente “online”.

IL RUOLO IMPRESCINDIBILE DELLA POLITICA

Ma una cosa è praticamente certa: a differenza delle precedenti rivoluzioni culturali ed economiche come lo sviluppo dell’industria moderna e della trasformazione digitale, nella prossima ondata “verde” saranno soprattutto le pubbliche amministrazioni, i governi, la politica, le banche centrali e gli organismi sovranazionali a doversi muovere per primi, a risultare decisivi per compiere significativi passi in avanti. E senza di loro quasi nulla potrà svilupparsi.

Sarà insomma un meccanismo fortemente “top-down”, in cui saranno più che mai le èlites e le posizioni di potere a dettare le danze, a trarne i maggiori profitti e a indicare la linea da seguire al resto dell’umanità. Così come saranno probabilmente i mercati borsistici e finanziari a beneficiarne maggiormente, non foss’altro per la grande necessità di capitali che dovranno essere coinvolti nelle nuove tecnologie a supporto delle necessità climatiche!

Le conseguenze per l’uomo della strada saranno di fatto negative così come per le attività economiche più tradizionali e di minori dimensioni, oltre che estremamente durature, ma si esplicheranno più lentamente di quanto potranno invece risultare immediatamente rivoluzionati dalla nuova ondata “verde” i valori finanziari, gli assetti politici e quelli di potere che ne conseguiranno.

Senza prendere coscienza della portata del fenomeno appena iniziato e delle radicali conseguenze che esso determinerà si rischia dunque di perdere di vista l’impatto che ciò potrà avere su praticamente ogni ambito dell’esistenza umana e ogni angolo del mondo abitato. Lo studio delle analogie con le precedenti “rivoluzioni culturali” può aiutarci a immaginare tali conseguenze soltanto in parte, anche perché la brusca accelerazione della storia dell’umanità che stiamo osservando ne provoca, appunto, anche l’accavallamento.

Allacciate le cinture di sicurezza dunque, se all’arrivo dei prossimi tsunami economici e finanziari provocati dalla rivoluzione “verde” non vogliamo risultare tra i travolti e i dispersi! Il mondo si fa sempre più interessante, ma comprenderlo e, per quanto possibile, anticiparne le tendenze, sarà altresì più complicato che mai!

Stefano di Tommaso