LA RIPRESA ECONOMICA È SOVRASTIMATA, QUELLA DELLA BORSA TROPPO PRUDENTE
Forti segnali indicano una ben più scarsa ripresa economica di quanto si potesse ipotizzare a inizio anno. Ma questa per le borse è -paradossalmente- un’ottima notizia, così come lo è per l’inflazione, che come minimo tarderà ad arrivare. A guadagnarci però saranno soltanto i “soliti noti”, soprattutto sul fronte del reddito fisso. L’uomo della strada sa che non toccherà con mano la fine del tunnel prima della seconda metà dell’anno, sempre che il quadro non peggiori ancora…


LA CRESCITA È SOVRASTIMATA

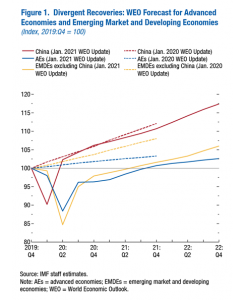
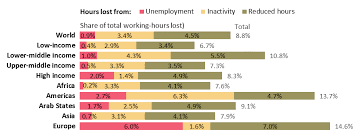
Le ultime informazioni disponibili relative all’intero mondo occidentale (Americhe comprese) indicano una decisa ripartenza dell’attività economica, ma non ancora una vera e propria ripresa. I motivi risiedono principalmente nel prolungarsi dei lockdown che a loro volta riducono drasticamente la spesa per consumi, a partire da quelli per servizi, e che hanno sino ad oggi limitato la ripresa dell’occupazione (e con essa del reddito disponibile).

Ovviamente la situazione cambia molto da Paese a Paese ed è sicuramente in via di miglioramento, ma le statistiche relative alle ultime settimane saranno disponibili soltanto più avanti.

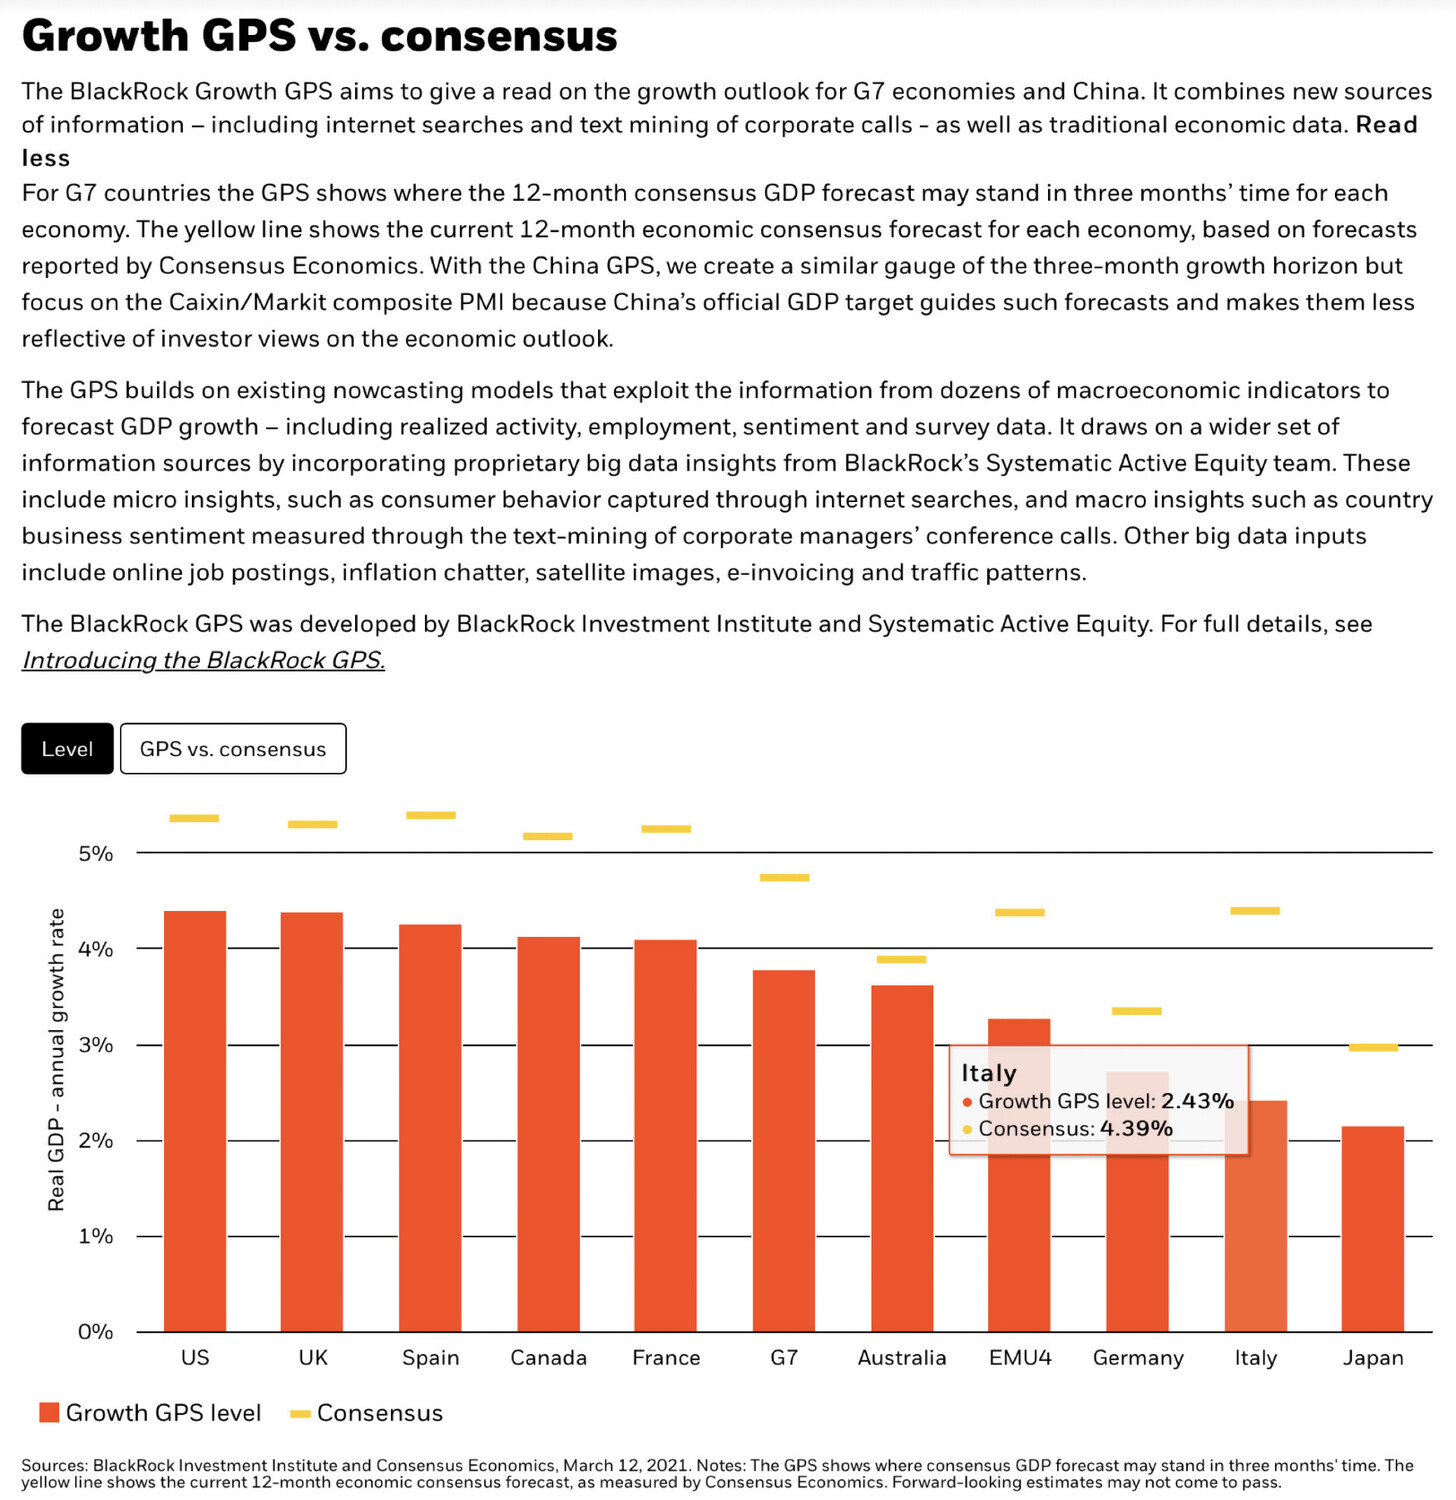
Interessante tuttavia uno studio di uno dei maggiori investitori istituzionali al mondo: Blackrock relativo al profondo divario tra ciò che il “consensus” degli analisti ed economisti prevede nei bollettini ufficiali (e che si può leggere su tutte le previsioni che oggi circolano, anche e soprattutto a livello governativo) e ciò che sembra stia succedendo davvero.

Neanche a farlo apposta il Paese (tra i nove maggiori) dove più forte è almeno al momento il divario tra le aspettative di ripresa (che erano già basse) e la realtà dei fatti è l’Italia. Le statistiche degli analisti di Blackrock dicono che siamo a poco più della metà della ripresa sperata, come si può leggere chiaramente dal grafico riportato qui sotto:

Alle cause che stanno agendo a livello planetario (le varianti del virus, principalmente) per frenare o quantomeno rallentare la ripresa economica l’Italia ne aggiunge molte sue proprie, endemiche e, per certi versi, croniche, come l’inefficienza della pubblica amministrazione, l’elevatissimo livello delle tasse e una decisa rigidità del mercato interno, a partire da quello delle locazioni immobiliari sino a quello del lavoro, da circa un anno bloccato “per legge”, cosa che ovviamente sta nascondendo altra polvere sotto il tappeto.

UN ITALIANO SU CINQUE A RISCHIO POVERTÀ

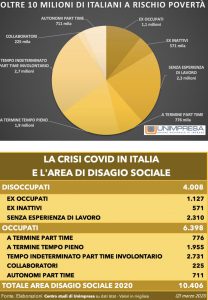
Alle statistiche di Blackrock fa perciò eco il centro studi di Unimpresa che indica a fine 2020 quasi un italiano su cinque a rischio di povertà conclamata, sommando ai 4,1 milioni di disoccupati ufficialmente iscritti nelle liste, anche 6,3 milioni di individui oggi a rischio a causa della recessione e cioè:

  • i contratti di lavoro a tempo determinato part time (776mila persone)
  • i contratti di lavoro a tempo determinato a orario pieno (1,9 milioni)
  • i lavoratori autonomi part time (711mila),
  • i collaboratori occasionali (225mila)
  • i contratti a tempo indeterminato part time (2,7 milioni).

A ciò bisognerebbe aggiungere non soltanto i risultati in termini occupazionali dell’andamento (immancabilmente negativo) dell’economia italiana nel primo trimestre 2021, ma anche la previsione della disoccupazione di riflusso che si manifesterà soltanto quando sarà rimossa la Cassa Integrazione Guadagni Straordinaria (che peraltro viene erogata con forti ritardi).
Unimpresa non la manda a dire quando si tratta di commentare questi numeri: i 32 miliardi di euro stanziati da Draghi nel Decreto Sostegni sono assolutamente insufficienti ! Tanto per mettere le imprese in condizioni di tornare ad assumere quanto per evitare altri licenziamenti.

UN’ECATOMBE PER LE IMPRESE

Il Centro Studi dell’associazione precisa posi che il fatturato delle imprese e dei lavoratori autonomi sono crollati in media del 12,4%, cioè 320 miliardi: più esattamente 312 miliardi in meno per le aziende, e 7,4 miliardi per i lavoratori autonomi e le partite Iva.
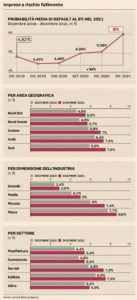
L’interruzione delle attività economiche e la restrizione alla circolazione delle persone ha portato a una contrazione degli incassi per alberghi, bar e ristoranti del -40,3% mentre per il settore dell’intrattenimento e dello sport il calo registrato nel 2020 è stato del 27,1% . In controtendenza il comparto informazione e comunicazione (+1,6%) e quello dell’agricoltura (+1,8%).

Il calo generalizzato del 2020 tuttavia è stato moderato dai risultati positivi dei primi due mesi dell’anno, che erano andati benissimo. E dunque va rivisto ad un ulteriore ribasso se riferito agli ultimi 12 mesi trascorsi!

CRESCE IL DIVARIO TRA NORD E SUD

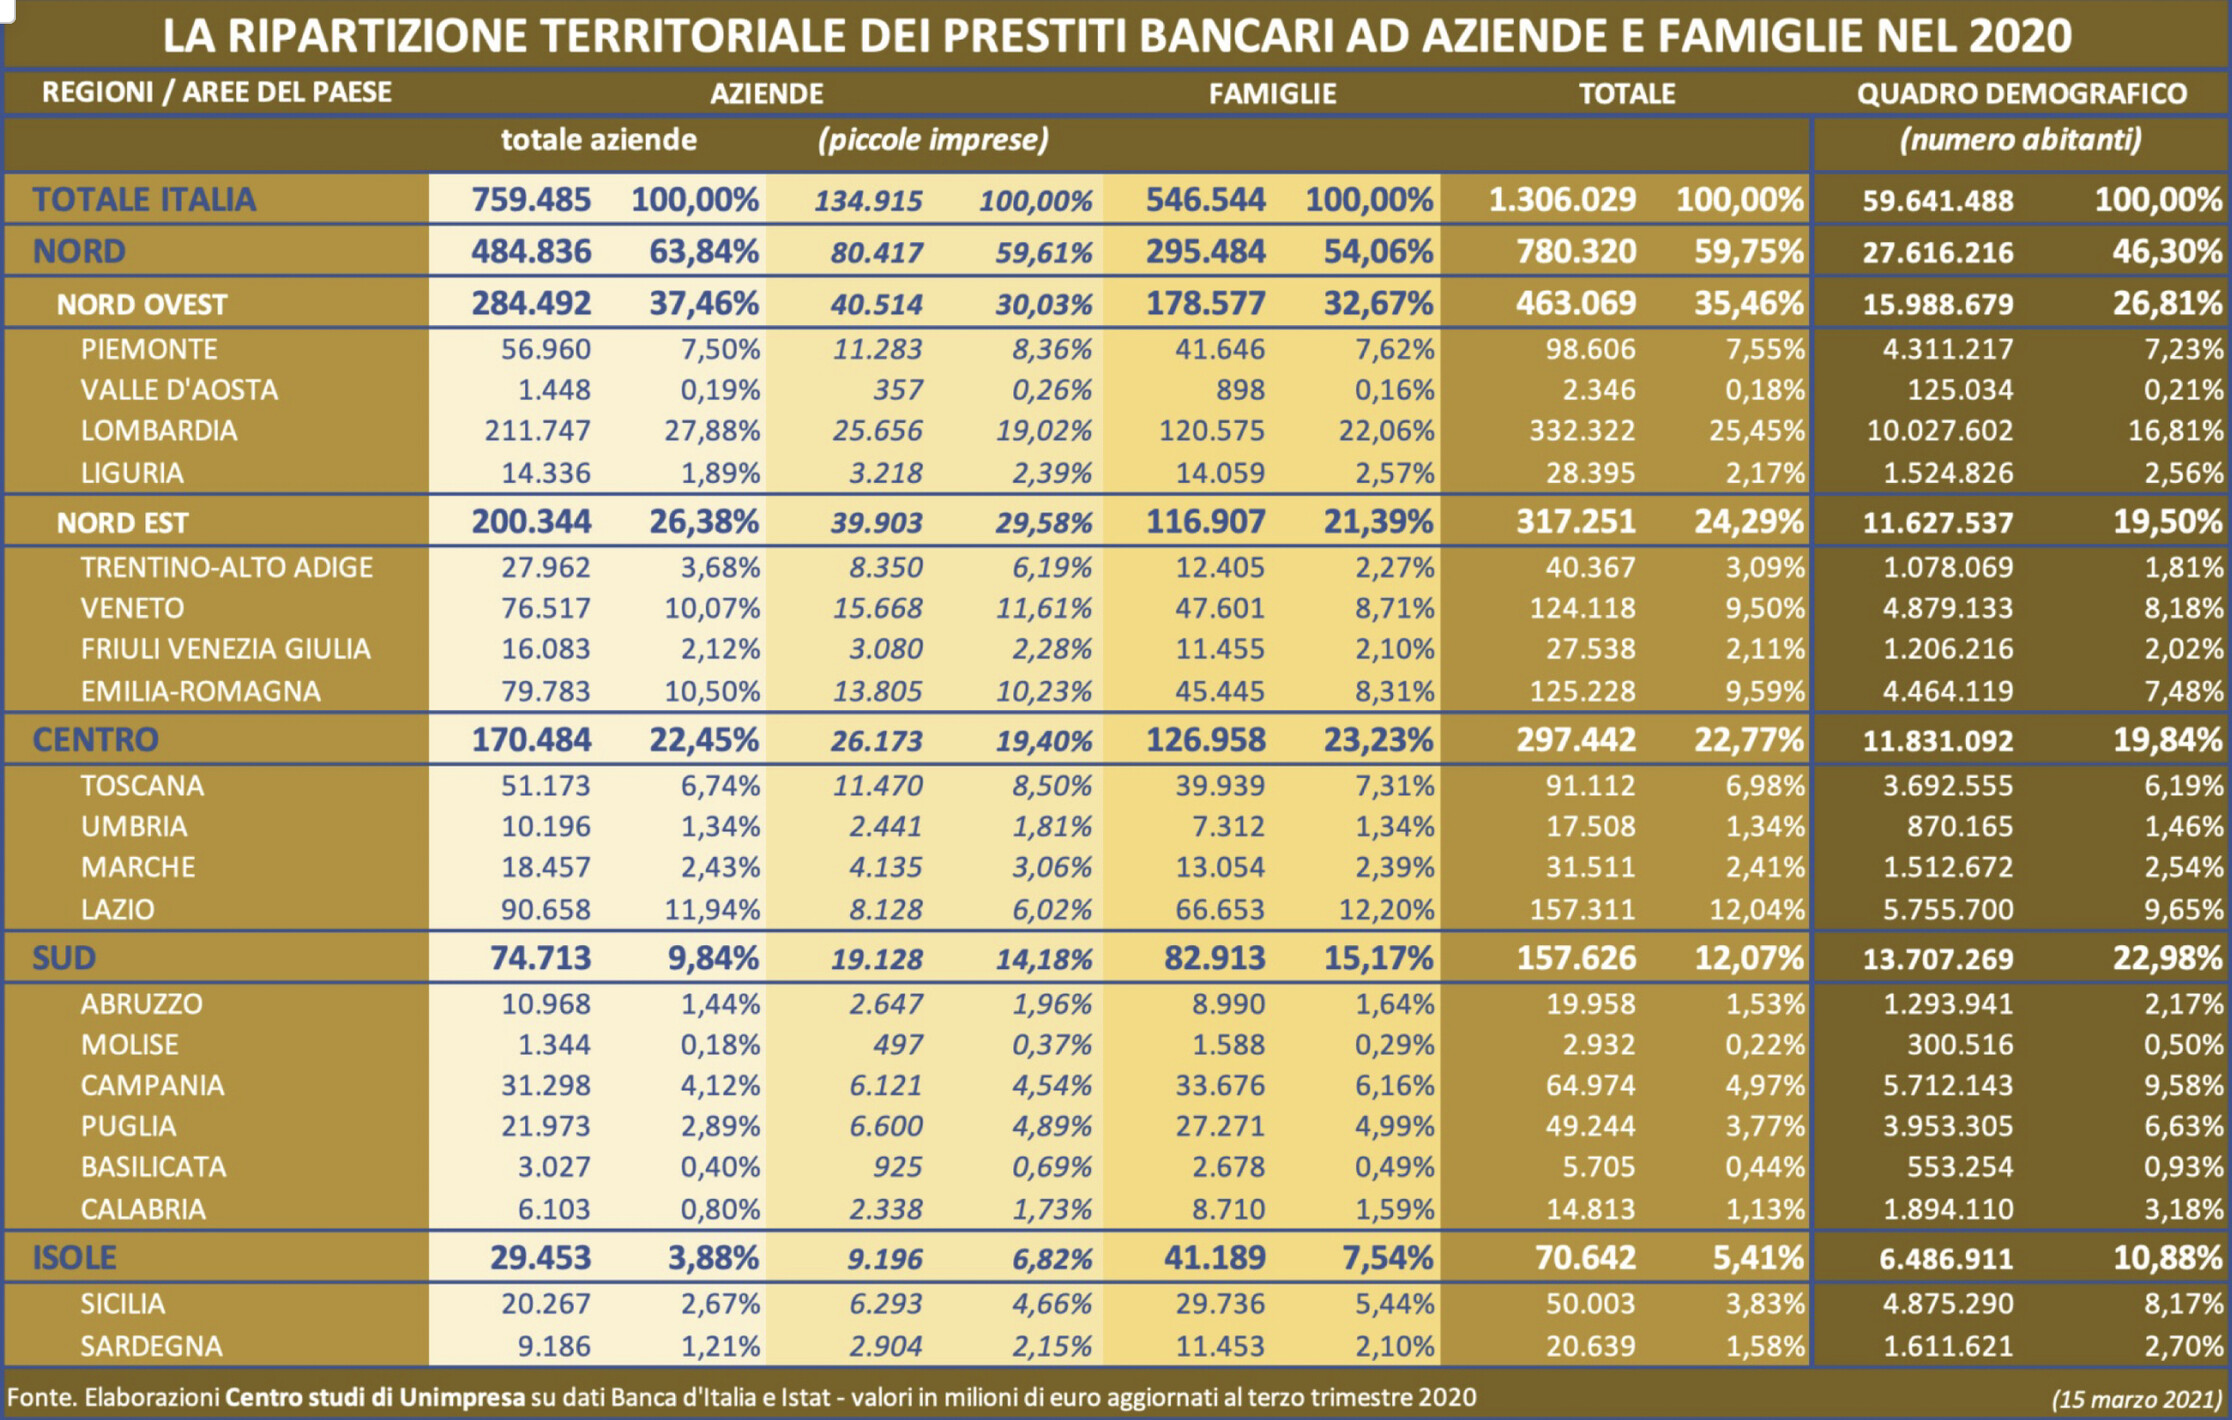
E c’è infine la solita, forte disparità tra nord e sud della penisola, addirittura in aumento rispetto agli anni precedenti, in particolare rispetto alle erogazioni del sistema bancario, fortemente ridotte nelle aree più depresse. Una spaccatura che crea ulteriori debolezze per l’economia nazionale, al di là dei numeri medi.

Nelle otto regioni settentrionali dove risiede il 46% della popolazione, le banche hanno erogato 780 miliardi di euro di credito sul totale di 1.306 miliardi cioè il 60% dei prestiti bancari, mentre il restante 40% degli “impieghi” è ripartito tra il Centro (23%), il Sud (12%) e le Isole (5%) che, complessivamente assommano il 54% dei cittadini. Favorita in particolare la Lombardia ” che ottiene il 25% del credito totale erogato, con il 16% della popolazione.

LA (POCA) RIPRESA ARRIVERÀ TARDI

In queste condizioni si comprende benissimo che il “Bel Paese” per far ripartire la propria economia avrebbe bisogno di molte più risorse rispetto a quanto sino ad oggi anche soltanto ipotizzato. Probabilmente un multiplo di quei 32 miliardi stanziati da Draghi.

E si comprende quanto ottimistiche possano risultare le stime degli analisti internazionali relativamente alle prospettive di ripresa. Persino quel rimbalzo del 2,43% per l’economia italiana, stimato da Blackrock per il 2021 (contro il 4,4% ufficialmente atteso), se mai si verificherà sarà frutto della media aritmetica tra gli ulteriori ribassi economici dell’intero primo trimestre 2021 (con picchi pandemici non ancora sotto controllo e dunque la concreta possibilità che le restrizioni proseguano oltre) e la ripresa che arriverà dopo, facilmente soltanto nella seconda parte dell’anno.
MA SARÀ UNA MANNA PER I MERCATI FINANZIARI

Quanto sopra peraltro non significherà necessariamente preoccupazioni per la borsa italiana, anzi! I mercati finanziari potrebbero facilmente beneficiare della ripresa di fiducia nelle nostre imprese e nelle nostre istituzioni da parte degli investitori internazionali. È proprio la gravità della crisi a creare le migliori opportunità d’affari per chi arriva ora e dall’estero, per i profitti delle grandi imprese quotate e per gli acquisti a mani basse dei migliori cespiti immobiliari.

Paradossalmente dunque potrebbe valere anche per la Borsa Italiana -le cui quotazioni dipendono fortemente dal flusso di capitali stranieri- ciò che è valso per i mercati finanziari internazionali quando hanno beneficiato cospicuamente della liquidità immessa dalle banche centrali: più la situazione è grave e più il mercato può crescere! Sottolineando ancora una volta lo iato che si va ampliando sempre più tra l’economia di carta (oppure oggi dovremmo dire “digital-finanziaria”?) e quella del Paese reale.

La gestione della pandemia è stata pessima in tutto il mondo occidentale e i risultati di ciò sono sotto gli occhi di tutti. Anche quella dei vaccini le ha fatto eco: in particolare da parte dell’Unione Europea, lasciando qualche vittima in più sul campo di battaglia con il virus per motivi strettamente politici (il rifiuto di produrre in Italia il vaccino Sputnik, pronto già dall’estate scorsa e disponibile su licenza) e organizzativi.

ANCHE PERCHÉ LA BCE CONTINUERÀ A MANI BASSE

Ma questa per assurdo non è soltanto una cattivissima notizia, bensì anche il motivo per cui la banca centrale europea sarà costretta a seguire l’America nel programma di erogazione di nuova liquidità (se non vorrà lasciar rivalutare eccessivamente la divisa unica sul Dollaro) e la principale ragione per cui tanto i debiti pubblici quanto i le Borse ne beneficeranno. La presenza diffusa di campagne elettorali in giro per il vecchio continente potrà dar luogo a qualche timida rimostranza dei partiti più nazionalisti, ma probabilmente a niente altro.

Difficile dire quando ma -in materia- non a caso in Occidente gli analisti finanziari sono tutti ottimisti, sia pur senza sapere affatto né quando ripartirà davvero l’economia (nonostante si continui a sbandierare la sostenibilità ambientale come se fossimo ricchissimi), né in quale misura, l’inflazione farà finalmente capolino.
Ma il manuale del giovane investitore in Borsa ci rammenta che l’arrivo di una lieve inflazione pone di solito la maggioranza delle imprese in posizione rialzista! È soltanto quando il rialzo dei prezzi di beni e servizi dovesse eccedere che esso potrebbe sortire l’effetto contrario sulle quotazioni azionarie. Lo stesso potrebbe valere per la curva dei tassi d’interesse, dal momento che oggi sconta un’inflazione che ancora non si vede. Ma per guadagnare sul segmento dei tassi a lungo termine ci vuole molto coraggio e lo si può fare soltanto all’ingrosso, cioè con molti capitali.

Dunque ancora un segnale di ottimismo per le borse e i mercati, insieme ai tanti di pessimismo sull’andamento dell’economia reale a casa nostra.

Stefano di Tommaso


LA MOSSA DEL CAVALLO

Il mondo corre verso un “Green New Deal”, nella speranza di conciliare le tendenze ecologiste globali (dietro le quali si celano ovvi grandi interessi) con il rimbalzo atteso per l’economia mondiale. Le banche centrali sono pronte a sostenerlo con fiumi di denaro fresco e le borse, da tempo arrivate all’apogeo, anche per questo motivo non crollano. L’Europa potrebbe beneficiare del contesto favorevole con la ripresa delle esportazioni e con una miglior integrazione politica dell’Unione. Ma la situazione potrebbe essere anche più favorevole per rilanciare l’economia italiana oltre le attuali (magre) aspettative, se Draghi…


LA RIPRESA STA ARRIVANDO

I mercati finanziari scontano oramai da quasi un trimestre una decisa ripresa globale dell’economia, mantenendo quotazioni elevatissime nonostante il fatto che l’attesa di forte rilancio porta con se anche un rincaro di materie prime, derrate alimentari ed energia, dunque anche di inflazione dei prezzi di beni e servizi e conseguente rialzo dei tassi di interesse.
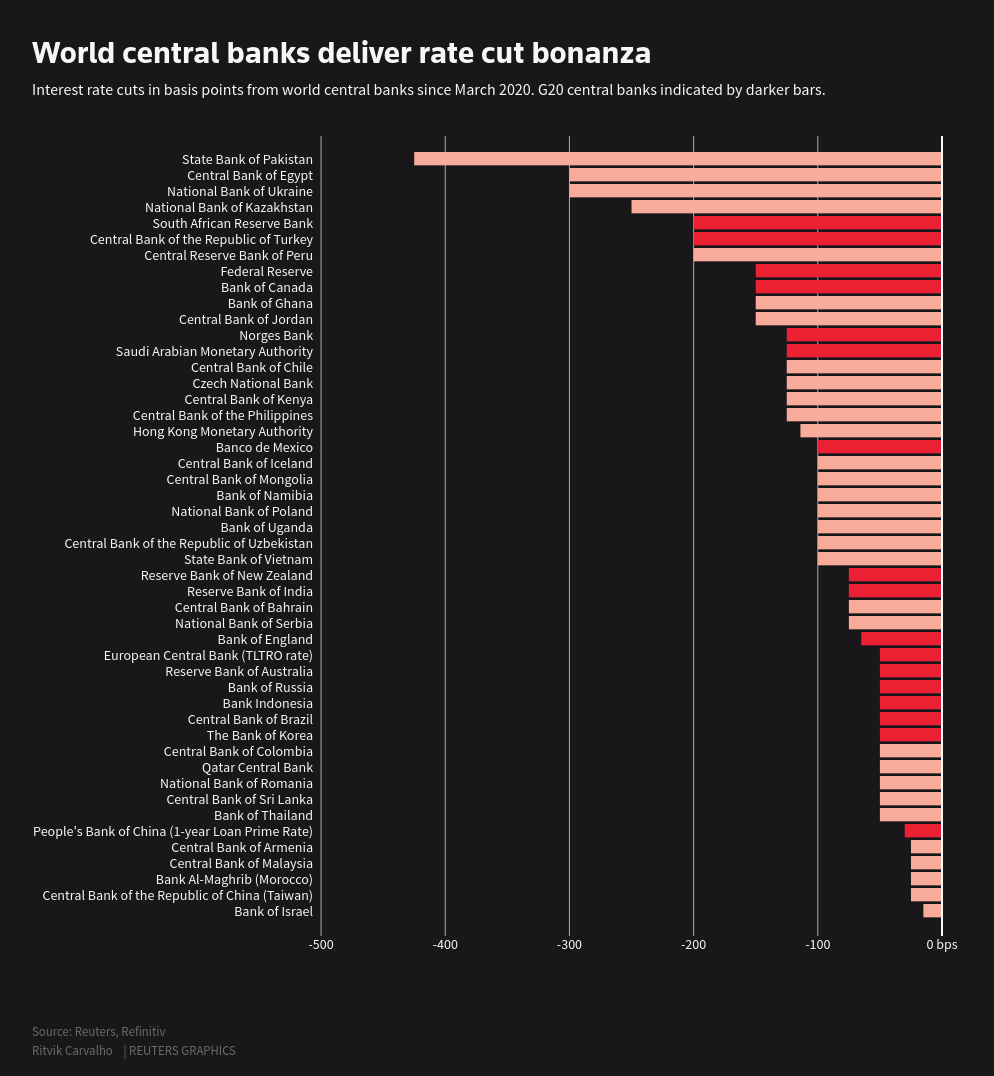
In teoria il rialzo dei tassi dovrebbe indurre una moderazione delle valutazioni delle azioni di imprese quotate, ma i mercati finanziari restano ugualmente ottimisti, principalmente a causa della liquidità che continua ad affluire consistentemente dalle banche centrali e che li sostiene quasi “a prescindere”.


La ripresa impetuosa dell’economia mondiale deve ancora dimostrare di essere solida e duratura, soprattutto a causa del fatto che il mondo non si è ancora liberato del virus e delle sue molte varianti, le quali rischiano di molestare le nostre vite ancora per chissà quanto tempo. Molti fattori indicano tuttavia l’elevata probabilità di ripresa e molte sue avvisaglie nelle nazioni più ricche o più dinamiche e fanno si che nessuno metta in dubbio il fatto che essa arrivi davvero.

NUOVI STIMOLI E GRANDI INFRASTRUTTURE
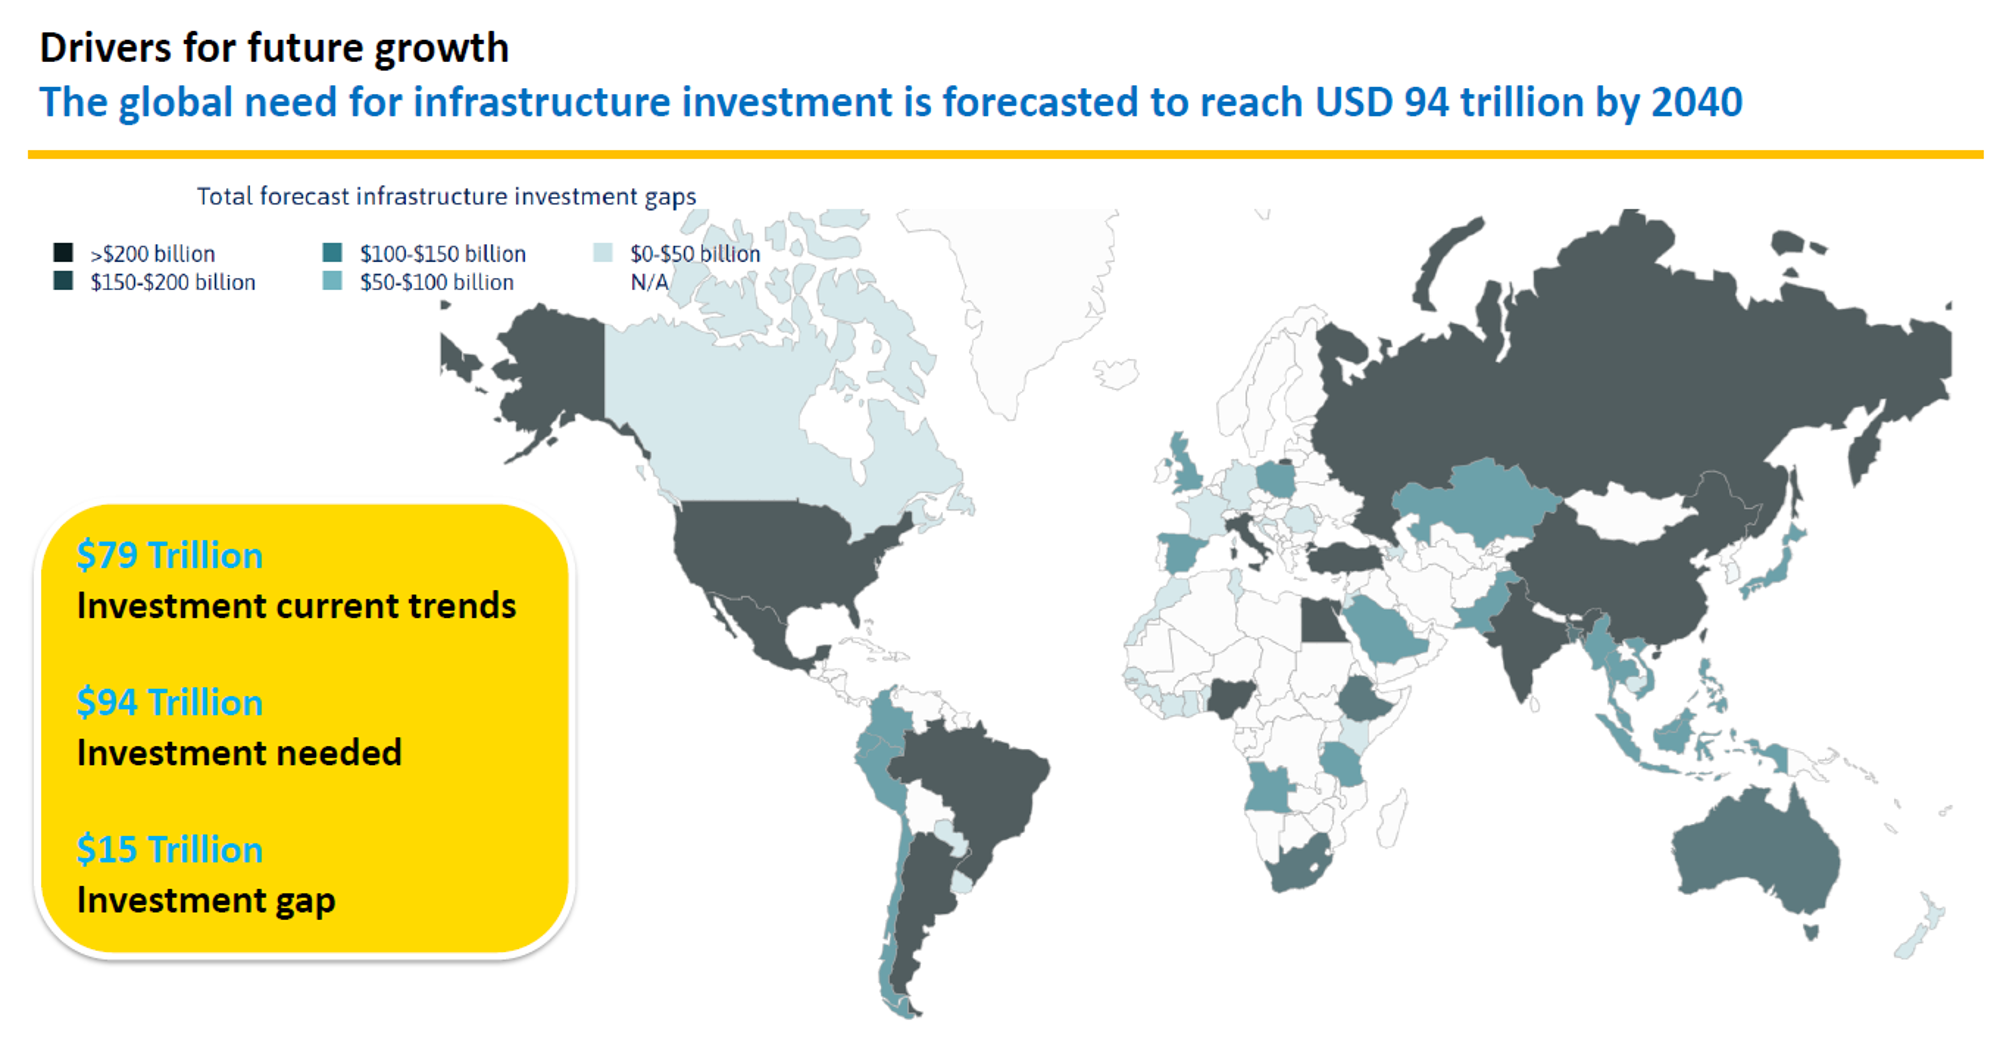
Alla necessità di investire in tutte le direzioni per il rilancio di ciascun comparto industriale (investimenti che comportano sempre una ricaduta positiva in termini di profitti e occupazione) si sommano i cosiddetti fattori congiunturali, vale a dire la necessità per le imprese di tornare ad accumulare stock di magazzino, di adeguare la struttura dei costi di produzione al nuovo standard “digitale” (soprattutto per ciò che riguarda l’efficienza logistica e distributiva) e la necessità da parte dei governi di stimolare il più possibile la ripresa anche a livello locale, per permettere alle classi meno agiate e meno istruite di trovare nuovi impieghi e risollevare il reddito disponibile. Il bello è che questo in molti paesi del mondo sta già succedendo e che ciò può innescare una serie di positive reazioni a catena.


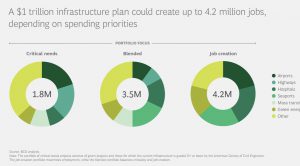
In tutto il mondo poi -a partire dagli Stati Uniti d’America- dovrebbe anche riprendere vigore la volontà politica di realizzare forti investimenti infrastrutturali, i quali vengono predicati da molta gente e da molto tempo ma sino ad oggi sono stati relativamente trascurati. Stavolta invece potrebbe essere quella buona, sia perché al comando dell’esecutivo ora ci sono uomini (e donne) del cosiddetto “establishment”, che per il fatto che la stagione di tassi bassi e abbondanza di liquidità (ideale per finanziare a lungo termine quel genere di investimenti) non potrà durare in eterno. E se la spesa americana per infrastrutture subisse finalmente una forte accelerazione, anche l’economia di tutto il resto del mondo potrebbe beneficiarne.

BORSE OK, MA I TITOLI TECNOLOGICI HANNO CORSO TANTO

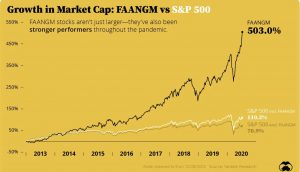
A fronte tuttavia di una forte concomitanza di fattori che potrebbero giocare a favore della ripresa economica globale, non è così scontato che questa porterà ancora più in alto le quotazioni borsistiche, soprattutto nei paesi come gli U.S.A. Il Giappone e la Cina, vale a dire quelli che hanno investito di più in innovazioni tecnologiche e dove le valutazioni delle società quotate della tecnologia sono già elevatissime. Non è dunque così scontato che a fronte del consolidamento della ripresa del prodotto interno lordo le quotazioni azionarie crescano di pari misura, sia per il fatto che l’hanno anticipata, che per effetto della rotazione ciclica dei portafogli che spinge a comperare i titoli più sensibili alla congiuntura favorevole e che l’entusiasmo non riguardi quelli che hanno già corso di più.

In Europa il contesto borsistico potrebbe invece essere migliore perché a una maggior domanda di beni e servizi dovrebbe corrispondere un rilancio dei titoli “ciclici” e dei produttori di beni di prima necessità, che in Europa costituiscono ancora la prevalenza delle imprese quotate. E se questo vale per il vecchio continente è ancor più valido per l’Italia, dove tra l’altro le quotazioni borsistiche sono rimaste più represse nel precedente ciclo espansivo dell’economia e che adesso potrebbero tornare a riprendere quota, quantomeno in funzione degli arbitraggi.
LA BORSA ITALIANA POTREBBE CORRERE DI PIÙ ANCHE A CAUSA DELLE FUSIONI E ACQUISIZIONI

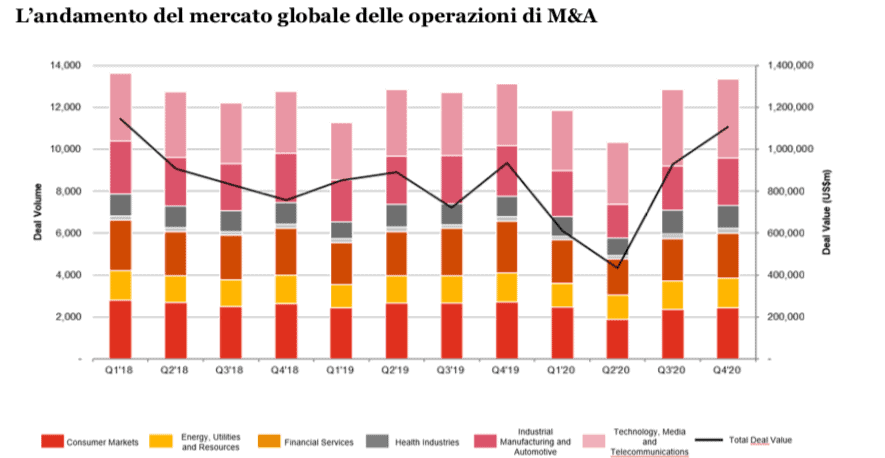
Ma l’Italia ha davanti a sé anche un secondo fattore che potrebbe rilanciare la Borsa di Milano: l’impellente necessità per le piccole e medie imprese di tornare a riaprire i dossier delle “mergers & acquisitions” (fusioni e acquisizioni), molto più che altrove in Europa e nel mondo. Una necessità derivante tanto dalla arcinota sotto-capitalizzazione di molte delle imprese a carattere famigliare (la stragrande maggioranza nella penisola, quanto dall’altrettanto forte spinta della concorrenza internazionale verso una più accentuata efficienza nei costi e, di conseguenza, verso la maggior dimensione aziendale.

Le fusioni e acquisizioni sono da sempre una manna per le quotazioni borsistiche e costituiscono un momento di forte impulso tanto per gli investimenti quanto per l’efficientamento delle filiere produttive, dunque esse sono di per sé un forte elisir per rilanciare verso l’alto le aspettative di performance delle imprese nel nostro Paese e con esse l’erogazione di credito e le valutazioni.


SI MA NON SUBITO…

Tuttavia è assai incerta la connotazione temporale di tutto ciò, dal momento che l’Italia è ancora uno dei pochi Paesi al mondo che si apprestano ad affrontare un nuovo mese di lockdown, che farà altri danni dopo che sono già stati cancellati 456.000 posti di lavoro dall’inizio della pandemia nonostante il blocco dei licenziamenti e nonostante il fatto che i lockdown più severi del mondo non siano serviti ad evitare 100.000 morti per il virus oltre a tutti quelli che nono sono stati curati pe sovraffollamento delle corsie ospedaliere. Il precedente governo insomma ha sortito scarsissimi risultati e molti dei suoi ministri sono ancora al loro posto.

Con il nuovo lockdown altre piccole imprese saranno spazzate via o ridotte a gestire l’eccessivo indebitamento con procedure concorsuali. La nuova pausa inoltre costringerà molte potenziali iniziative a restare nel cassetto, quantomeno per difficoltà e rischi negli spostamenti, tanto domestici quanto transfrontalieri. Se il virus poi non andrà sotto controllo in fretta anche la stagione turistica estiva sarà quasi del tutto compromessa, forse peggio anche di quanto non lo fosse nel 2020. Un elemento non indifferente per accompagnare la possibile ripresa al necessario rilancio dei consumi.

Senza un’effettiva sterzata perciò molte delle ottime prospettive che riguardano il nostro Paese rischiano di rimanere sulla carta: per impossibilità oggettive. E questo aspetto, per quanto non possa risultare di per sé esiziale (come si è già visto con il precedente lockdown), potrebbe però limitare decisamente una nuova galoppata dei corsi azionari che invece per molte ragioni potrebbe essere in arrivo.

A MENO CHE DRAGHI NON FACCIA “LA MOSSA DEL CAVALLO”!
A meno che un presidente del consiglio come Mario Draghi (decisamente al di sopra della media storica nazionale) non decida di fare qualcosa di eclatante. A meno cioè che egli non riesca in un nuovo miracolo geo-politico-economico (dopo quello dello spread btp-bund al momento della sua nomina), accelerando decisamente le vaccinazioni, riaprendo i cantieri, ottenendo nuovi spazi di manovra dalla Commissione Europea. Incrementando le aspettative sull’Italia anche molto oltre la ragionevolezza, attirando forti investimenti stranieri che aiuterebbero a rilanciare consistentemente investimenti, occupazione e esportazioni. Draghi non è nuovo a tali colpi di coda e non è incapace di conoscere a fondo la difficoltà del momento. Per questo motivo c’è forse da attendersi qualcosa di più che una serie monotona di D.P.C.M. !

È vero che, date le condizioni in cui versa oggi il Paese, sarebbe quasi un miracolo, ma si tratta di altresì di uno scenario tutt’altro che impossibile e, data una congiuntura straordinariamente favorevole a livello planetario e data la personalità di grande spessore di Mario Draghi. Egli potrebbe infatti anche decidere di giocarsi in questa partita il tutto per tutto, e forse riuscire nell’ambizioso intento. Forse è soltanto un sogno, ma noi ci vogliamo credere fin in fondo!
P.S.

(dall’edizione 2007 del dizionario Zanichelli sotto la voce “mossa del cavallo”): non si tratta solo dello spostamento a elle di questo pezzo sulla scacchiera ma anche, in senso figurato, di una iniziativa abile e inattesa, che permette di liberarsi da un impedimento o di uscire da una situazione critica.

Stefano di Tommaso


I COSTI DELL’INFLAZIONE

Adesso che i vaccini sembrano funzionare, i mercati finanziari finalmente vedono la ripresa economica e che, nonostante ciò, le banche centrali sembrano voler tirare dritto come nulla fosse nella monetizzazione dei debiti di stato, fortemente accresciuti con la pandemia, tutti si aspettano il ritorno dell’inflazione. Questa potrà con sé un prezzo da pagare che rischia di finire sulle spalle di famiglie e piccole imprese, se all’espansione della massa monetaria e degli investimenti “verdi” e in tecnologie non corrisponderà presto un’effettiva creazione di nuova ricchezza. Fino a quel momento anche le borse continueranno a tremare, anche se probabilmente non subiranno alcun tracollo, limitandosi ad accentuare la volatilità.


LA MANO INVISIBILE DEL MERCATO NON È SUFFICIENTE

Molti studiosi concordano sul fatto che l’economia moderna sembra essere giunta a un bivio: la “mano invisibile del mercato” ipotizzata da Adam Smith non basta assolutamente più a mantenerla in equilibrio e il “nuovo capitalismo”, per non implodere, deve ricevere costanti stimoli monetari dalle banche centrali e frequenti incentivi di politica fiscale (cioè di spesa e investimenti pubblici) dai governi. E persino con questi essenziali contributi, i danni provocati dai periodi di recessione economica sembrano oramai non essere più socialmente accettabili, anche per il fatto che -per causa di quegli stimoli- la disparità di ricchezza si amplia costantemente, generando tensioni sociali e geopolitiche.
LA TRANSIZIONE DIGITALE HA IL SUO COSTO

La transizione dall’economia industriale del recente passato a quella iper-tecnologica e digitale del prossimo futuro sembra ineluttabile e foriera di creazione di nuova ricchezza, ma nel suo incedere costringe vecchie attività alla chiusura o al ridimensionamento e lascia inevitabilmente ai margini della strada miliardi di esseri umani, che non hanno competenze o risorse per coglierne i benefici. Persino i due baluardi sociali che la modernità considerava essenziali nelle democrazie moderne: la previdenza sociale e la sanità pubblica, oggi appaiono sempre meno sostenibili e sempre più insufficienti a garantire uno standard minimo di sopravvivenza a chi rimane ai margini della competizione economica.
Al momento non è chiaro se il risultato sociopolitico di tali tendenze sarà una deriva assolutista dei governi persino nei paesi più avanzati o se alla fine il sistema troverà un nuovo equilibrio. Ciò che molti temono tuttavia è che alla fine qualcuno dovrà pagare il conto di tutti quegli incentivi pubblici (monetari e fiscali) e che quel momento si avvicina.

PRIMA DELL’INFLAZIONE RIPARTE LA BOLLETTA ENERGETICA

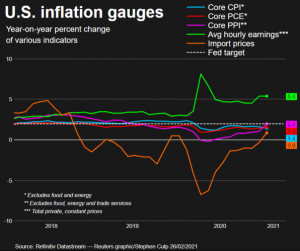
Qui si innesta l’attualissima querelle sull’inflazione (se arriva, quando arriva e con quali conseguenze), sino a ieri rimasta solamente teorica ma di ci oggi se ne intravvedono alla fine i sintomi. Il recente rialzo dei tassi d’interesse negli Stati Uniti d’America si basa su quel timore mentre rimane poco più di una teoria nell’Europa continentale per non parlare dell’Europa peninsulare dove, a a causa di una recessione decisamente più spinta che altrove, una domanda troppo debole di beni e servizi la tiene a bada.

Indipendentemente però dal fato che in alcune zone del mondo (in Asia) la ripresa post-pandemica è già iniziata mentre in America la pandemia i persa ancora ma l’economia sta mostrando una performance molto migliore dell’Europa, la catena di trasmissione dell’inflazione risiede ineluttabilmente nel prezzo dell’energia, che tende ad equilibrarsi in tutto il mondo. È cioè naturale che, con la ripresa dallo zero assoluto della velocità di circolazione della moneta, anche l’inflazione alla fine possa fare capolino, nonostante il fatto che la capacità produttiva globale di beni e servizi continui a crescere ben più dei consumi.
LE BORSE RESTANO A GALLA CON LA LIQUIDITÀ IN ECCESSO

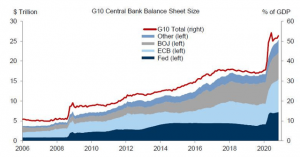
Nel frattempo le banche centrali del resto del mondo continuano a pompare denaro come non ci fosse un domani, sia per finanziare i deficit pubblici che per mantenere in salute i mercati finanziari. Anzi il denaro in borsa affluisce anche dai risparmi privati persino in periodi di forte incertezza come l’ultima settimana, quando sulla sola borsa americana sono affluite risorse fresche per 22 miliardi di dollari.

Negli U.S.A. infatti i tassi d’interesse a dieci anni -pur cresciuti- restano all’1,6% ed è evidente che quel 3,1% in più che corrisponde al premio medio per il rischio nell’investimento azionario genera un’attesa di guadagno sul mercato borsistico pari a 3 volte quella delle obbligazioni. Non stupisce perciò che, nonostante il nervosimo dei mercati cresca e così anche la volatilità dei corsi, soprattutto quella dei titoli tecnologici (che avevano corso di più fino a un mese fa), le borse non crollino. Il costante afflusso di liquidità le sostiene ma ovviamente ne riduce sempre più le attese di rendimento.

Il premio per il rischio nell’investimento azionario è infatti in costante calo, ma le borse restano anche in momenti come questi ai massimi di sempre, conciliando nella sintesi dei loro listini pressioni alquanto eterogenee: da un lato appunto l’attesa di una ripresa dell’economia mondiale dopo i danni causati dalla segregazione sociale, dall’altro lato una serie di spinte al ribasso, a partire dai timori dell’inflazione, per finire con la tentazione di portare all’incasso i forti guadagni realizzati negli ultimi 12-14 mesi, passando dai timori che la pandemia non sia affatto terminata con la sua terza ondata, bensì che ne possa arrivare una quarta e magari anche una quinta, impedendo di fatto un ritorno completo alla normalità.
ANCHE LA SCELTA ECOLOGISTA HA UN PREZZO…

L’inflazione che tende al rialzo è peraltro soprattutto una conseguenza della bolletta energetica, dal momento che i prezzi di molti altri beni e servizi sono in rotta da oramai un quinquennio, con l’unica eccezione delle derrate alimentari, a loro volta fortemente dipendenti dal costo dell’energia. La bolletta energetica è infatti ancora oggi quasi totalmente dipendente dal prezzo del petrolio, nonostante i forti investimenti nelle energie provenienti dalle fonti rinnovabili. E il prezzo del petrolio risente decisamente non soltanto della speculazione, ma anche delle nuove tensioni geopolitiche che dopo le elezioni presidenziali americane, sono cresciute.


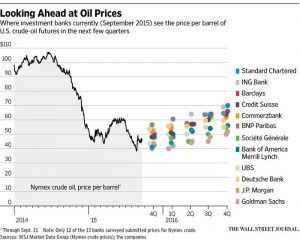
Il prezzo del petrolio ha oggi superato i massimi degli ultimi due anni e sembra destinato a crescere ancora, anche a causa dei ridottissimi investimenti che negli ultimi anni hanno riguardato la sua capacità estrattiva, mettendo di fatto un tappo alla possibilità di assecondare con maggiori quantità estratte anche soltanto la ripresa della sua domanda in Asia dove la pandemia sembra imperversare meno. Questi minori investimenti nell’estrazione petrolifera sono a loro volta figli di un forte sbilanciamento dei capitali e degli incentivi agli investimenti verso imprese “ESG” cioè “verdi” o “ecologici” che scoraggiano i primi favorendo i secondi.

Insomma se il costo del petrolio e anche quello di tutta la filiera energetica cresce (tirandosi dietro anche il costo di molte materie prime e dunque le aspettative di crescita dell’inflazione) dipende anche dalla speculazione ma soprattutto dalle politiche energetiche dei governi, che vogliono mostrarsi più sensibili al problema ambientale.

…E LO PAGHERANNO I PIÙ DEBOLI


Ma chi pagherà la crescita del costo della bolletta energetica e i maggiori costi del cibo e delle materie prime che ne discendono? Le famiglie ovviamente, le stesse già sfiancate dal calo dei redditi che è derivato dai vari lockdown (e dalla conseguente disoccupazione) nonché dalle maggiori preoccupazioni relative alle spese mediche e all’accresciuta incertezza.


Ecco dunque dei buoni motivi per rimanere scettici sulla possibilità di una forte impennata del tasso di inflazione (a causa di una domanda globale di beni e servizi destinata a restare debole) ma anche una valida motivazione per essere preoccupati sulla possibilità che i maggiori costi dell’energia portino al rialzo molti costi di produzione, riducendo di fatto i margini di molti comparti industriali. Se ciò accadrà sarà sempre più difficile sostenere i corsi delle quotazioni azionarie senza incrementare il circolo vizioso degli stimoli monetari e fiscali.

L’ esigenza di frenare le emissioni nocive e quella di favorire la transizione tecnologica portano insomma con loro un prezzo da pagare che rischia di gravare, alla fine della giostra, su famiglie ed imprese, favorendo invece l’ accumulazione di ricchezza finanziaria e la crescita delle disparità sociali. La transizione verso una maggior attenzione all’ambiente ha insomma un indiscutibile costo che, con sta già succedendo, senza una crescita parallela dell’economia reale, rischia di venire alla fine scaricato sulle imprese più deboli e sulle classi meno agiate della popolazione.

MA UN RIMEDIO CI SAREBBE

A tale circolo vizioso un rimedio sembra essere noto da tempo, e riguarda lo sviluppo delle grandi infrastrutture, in grado da solo di generare quella ricchezza reale aggiuntiva che oggi sembra mancare all’appello. Ma la politica mondiale sembra esserselo dimenticato, anche perché l’emergenza sanitaria le ha sostituite nel grado di priorità. La conseguenza pratica è tuttavia un rischio sempre maggiore del riaccendersi dell’inflazione e di ulteriore volatilità dei corsi azionari in conseguenza del fatto che i rendimenti reali non potranno che andare sottozero, applicando di fatto una tassa occulta ai risparmi e ai redditi che andrà a colpire soprattutto i più deboli.

La transizione verso la nuova economia, digitale e verde, necessita più che mai di grandi spese infrastrutturali a livello planetario, spese che peraltro potrebbero persino essere gestite in modalità fiscalmente neutrale per l’inflazione e i debiti pubblici.
 

Questo tuttavia richiederebbe una precisa volontà politica e un’attenzione da parte dei grandi organismi sovranazionali che, per vari motivi, al momento non sono ancora arrivate. Forse anche perché molti di questi organismi hanno perduto lo slancio iniziale e sono nel frattempo stati “colonizzati” dai vari portatori di interessi, tanto quanto i governi che li influenzano.

Il benessere dell’umanità dovrà tuttavia passare anche da tali meandri, se non vogliamo che l’intera fase post-pandemica non arrivi a tramutarsi in un gran falò dei risparmi privati.


Stefano di Tommaso


IL PIANO INDUSTRIALE

Le imprese dovrebbero scrivere e riscrivere spesso e fino alla noia il loro piano industriale. Non soltanto per comunicare e fornire informazione finanziaria. Il piano industriale è soprattutto uno strumento di management: della strategia aziendale, della struttura organizzativa e della valutazione del business che ne consegue. Non soltanto dunque è necessario per esprimere valore all’esterno ma è anche utile all’interno delle imprese per motivarne i protagonisti.


COS’È DAVVERO

È uno strumento di gestione dei rapporti con azionisti e finanziatori ma anche uno strumento di gestione delle risorse materiali come di quelle umane, del marketing come del prodotto. È uno strumento di comunicazione ma anche un canovaccio di strategia così come un accurato strumento di gestione della crescita di valore per gli azionisti.

Se un’impresa si accinge ad effettuare investimenti è quasi l’unico modo per conoscerne la validità e per misurarne i possibili risultati. Se un’impresa si accinge a richiedere al mercato capitali e/o finanziamenti il piano industriale è l’unico strumento per affermarne la sostenibilità ma al tempo stesso anche l’utilità. Se un’impresa si accinge ad esplorare nuovi mercati o a lanciarsi in nuovi prodotti il piano industriale è un sistema integrato di ragionamenti che conducono a misurarne non soltanto i possibili risultati numerici, ma anche la possibilità di avere successo nell’iniziativa. Se i detentori del capitale di un’impresa vogliono davvero conoscerne il valore la strada maestra è quella di arrivare all’ultimo capitolo di ogni piano industriale: quello dell’esplicitazione delle ipotesi alla sua base per affermarne a ragion veduta i risultati prospettici.

COSA RACCONTA

Il piano industriale inizia con le informazioni aziendali, posizionando e inquadrando correttamente l’impresa nell’arena competitiva che la concerne con il suo capitale umano e le competenze che esso esprime, con i suoi prodotti e i suoi canali distributivi, con i suoi dati economici e patrimoniali di sintesi. Un buon piano parte dalla fotografia nitida e sintetica di tutto ciò per arrivare ad affrontare, sempre in estrema sintesi, le previsioni economiche patrimoniali e finanziarie che la riguardano per i prossimi tre-cinque anni.

Se la parte iniziale e descrittiva arriva a fare bene tutto ciò allora il piano industriale consente di avere un’insostituibile visione d’insieme dell’impresa e della sua capacità di sostenere le sfide di mercato. Una visione d’insieme che può mettere in luce eventuali incongruenze o criticità, dunque i rischi del business ma anche i vantaggi competitivi dell’impresa e i suoi punti di forza.

La parte che segue del piano (dopo la sintesi iniziale) deve invece scendere in profondità, tanto nella disamina delle forze che esprime l’impresa come di quelle cui deve contrapporsi. Il racconto a questo punto si ramifica e si infittisce di dati, statistiche, confronti, indici e precisazioni. Ma non può essere altrimenti, affinché ognuna delle informazioni fornite in sintesi in precedenza possa essere verificata e accreditata.

COME SI COSTRUISCE

Normalmente il processo di costruzione del piano industriale segue un iter quasi del tutto inverso a quello che riguarda la sua esposizione, elencando vari capitoli che riguardano i singoli aspetti dell’impresa, a partire da una dettagliata analisi del mercato e della concorrenza, delle potenzialità ancora da cogliere, delle tendenze e delle minacce. Fa parte dell’analisi di mercato persino una verifica delle politiche di prezzo (molto più spesso di quanto si possa pensare esse sono errate o non gestite) ma anche delle politiche di costo, che aiutano non poco a verificare la sostenibilità dei margini aziendali nei confronti della concorrenza.

Dopo la disamina del mercato l’impresa deve essere altresì in grado di esaminare la propria struttura, la coerenza delle risorse che esprime con le sfide poste dal mercato e con le necessità patrimoniali e finanziarie che tali risorse interne ed esterne richiedono affinché esse possano fornire il miglior risultato possibile. È alla luce di tutto ciò che si può mettere a raffronto i dati di bilancio del passato con le prospettive dell’anno in corso e di quelli a venire, analizzandone i “ratios” (cioè i principali indicatori e rapporti).

Ma lo sforzo più importante di ogni piano industriale che si rispetti è la disamina ragionata delle numerose ipotesi alla base del piano: le cosiddette “assumptions” che permettono di fornire fondamento a ciascuna delle numerose previsioni che il piano deve necessariamente esprimere.


Sono queste assumptions (erratamente tradotte spesso con “assunzioni”), la loro precisazione e la loro coerenza che permettono di valutare la sostenibilità delle previsioni, soprattutto quando si è lavorato altrettanto correttamente all’analisi del mercato e alle sue implicazioni in termini di strategia e struttura aziendale. Le assumptions si basano sui dati gestionali aziendali, non sui dati contabili dei bilanci. E si verificano necessariamente con le previsioni esplicite di ciascun responsabile di divisione, di area di business e di area commerciale.

È a questo livello che si possono misurare gli impatti delle innovazioni tecnologiche, o di prodotto, mercato, o nella struttura. Sono tutte variazioni delle assumptions e delle loro conseguenze.

QUALI INFORMAZIONI ESPRIME

Il quadro d’insieme che emerge dall’elencazione e dall’esplicita previsione riguardante ciascuna delle assumptions permette di verificare la matrice d’insieme della capacità dell’impresa di acquisire e mantenere competenze interne, di acquistare risorse, materiali e competenze dall’esterno, di utilizzarle efficientemente in ciascun comparto produttivo e di veicolarle con efficacia su ciascun canale distributivo. Esplicitare l’andamento e le previsioni di tutto ciò è essenziale perché le previsioni siano accurate e credibili per chi dovesse verificarle.

È in questa ottica che si configura la criticità del gruppo di comando di un’impresa, non genericamente in base alle qualità dalla reputazione del medesimo. Un team affiatato, opportunamente indirizzato e motivato e soprattutto all’altezza dei compiti che gli sono stati affidati, può riuscire nell’impossibile nonostante una cattiva fama o una relativa anonimia dei suoi componenti. E viceversa un gruppo di grandi e famosi manager non opportunamente gestiti e controllati, poco motivati e magari in lotta tra loro, può risultare estremamente poco performante.

La costruzione del piano industriale termina con l’esplicitazione delle previsioni economiche, patrimoniali e finanziarie in uno o più scenari competitivi, e in uno o più scenari di disponibilità finanziaria. Tali previsioni consentono di guardare ai bilanci e ai rendiconti prospettici esattamente come si può guardare a quelli storici, delineando perciò tanto la capacità dell’impresa di generare cassa quanto quella di crescere. Da queste previsioni si può perciò stimare tanto il valore dell’equity quanto la capacità di variarlo nel tempo, arrivando ad esplicitare la dinamica della creazione di valore per gli azionisti.

L’INFORMAZIONE FINANZIARIA E SOCIO-AMBIENTALE

La comunicazione aziendale e quella finanziaria che conseguono al piano industriale, in funzione dell’accento che pongono su una o più parti, a seconda della loro chiarezza e delle prospettive che intendono evocare, costituiscono la cosiddetta “equity story”, più o meno attraente e convincente per i soggetti che la recepiscono, più o meno capace di esprimere le potenzialità, i punti di forza e di debolezza, più o meno utile per apprezzare non soltanto la validità del business ma anche congruenza degli investimenti che ci si appresta a fare, ivi comprese le dismissioni di cespiti o rami d’azienda, le fusioni con altre aziende o le loro acquisizioni.


Ad esempio l’accento della comunicazione potrebbe risiedere sulla sostenibilità “verde”, sull’impatto positivo per il contesto sociale e ambientale del business (le cosiddette valenze “ESG”), oppure sulla capacità di dominare la tecnologia per restare sempre un passo avanti alla concorrenza, o ancora sulla capacità di contenere al minimo i costi ovvero di variabilizzarli in modo da riuscire sempre a mantenere il margine operativo a livelli elevati.

Il valore d’impresa (l’ “equity value”) infatti non è dato soltanto dalle prospettive di rischio/rendimento dei numeri aziendali, bensì anche e soprattutto dai moltiplicatori di valore che si possono attribuire al settore d’appartenenza e a tali prospettive. Ma soprattutto il valore d’impresa può risultare decisamente esaltato dalla capacità dell’impresa di esprimere coerenza, reputazione e potenzialità di stupire i suoi osservatori. Quest’ultima qualità, spesso sintetizzata con la parola “purpose”, a volte rischia di pesare più della tecnologia, dei risultati prospettici, dell’attrattività del business e della sua eco-sostenibilità.

CONCLUSIONI

Ma senza che l’impresa possa arrivare ad esprimere il massimo degli sforzi per costruire e rendere leggibile il piano industriale, per riuscire a raffrontarlo alle sfide e alle opportunità di mercato e per utilizzarlo per misurare il mix delle risorse che esso richiede, le sarà difficile utilizzarlo al suo interno per orientare, motivare e incentivare i suoi uomini, o spenderlo all’esterno per gestire il suo posizionamento competitivo, per comunicare correttamente e per migliorare la sua credibilità e i valori che esprime.

Stefano di Tommaso