È DI NUOVO “SPAC” MANIA !
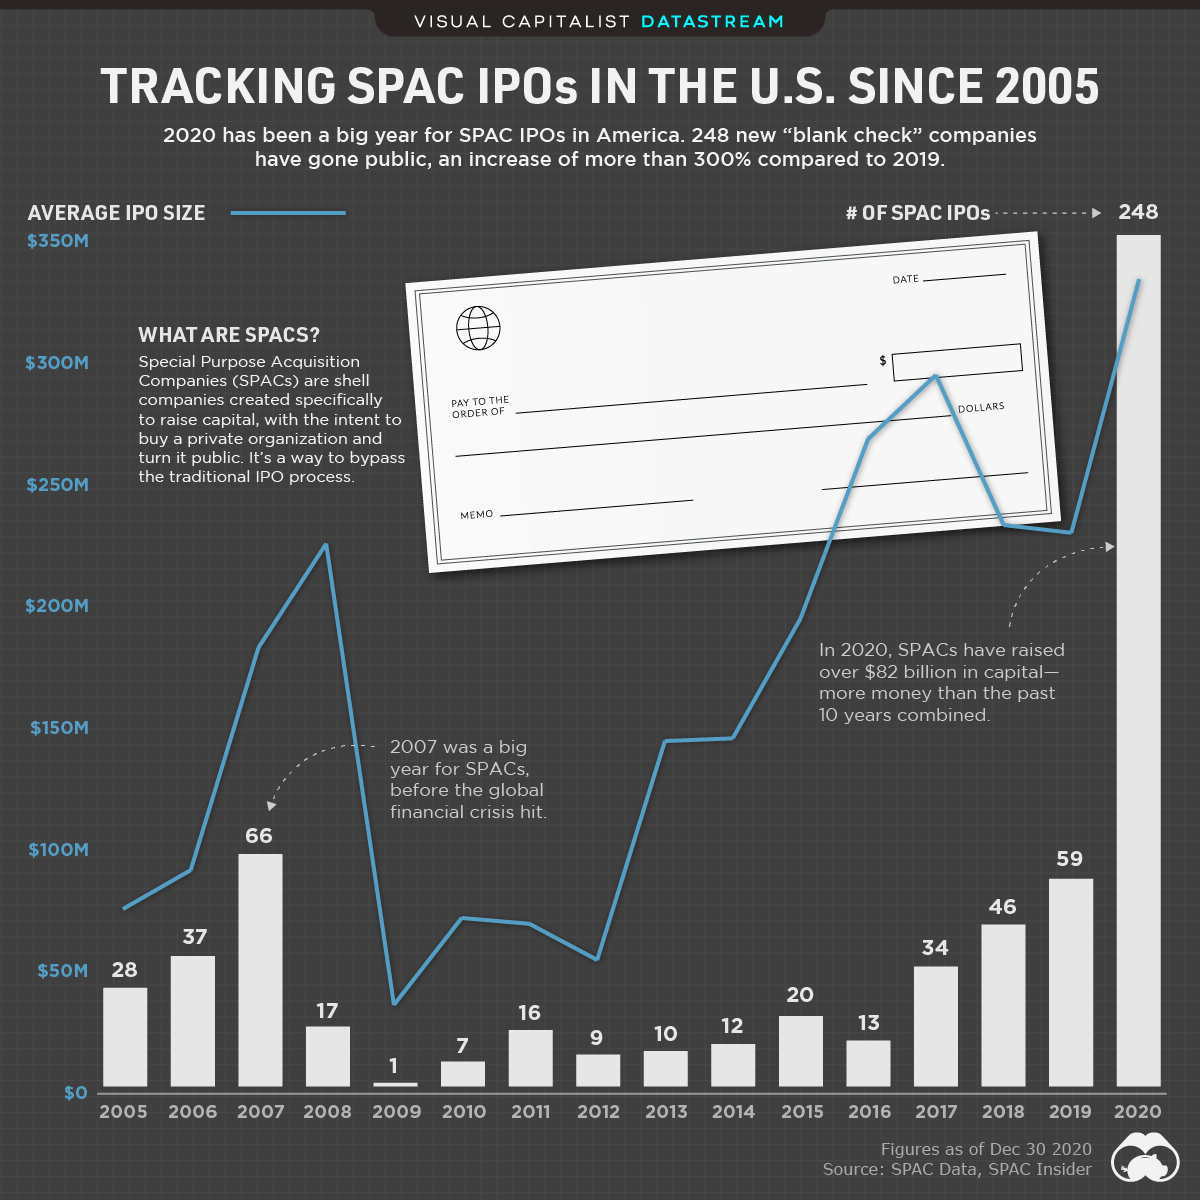
La stagione europea delle “Special Purpose Acquisition Companies” (l’acronimo è SPAC: veicoli quotati destinati a fondersi con società non quotate) ha avuto negli anni passati un epilogo deludente: ci sono state soltanto tre nuove SPAC europee nel 2020, per un totale raccolto di 411 milioni di euro. Invece negli Stati Uniti d’America l’anno scorso è andata benissimo: le SPAC lì hanno raccolto 78 miliardi di dollari attraverso 244 “Initial Public Offering” (l’acronimo è IPO, cioè “processi di quotazione in borsa”) su un totale di raccolta delle IPO sulla borsa americana di 168 miliardi di dollari: in pratica un Dollaro su due era destinato a una “blanck check company” (società-assegno in bianco) come le chiamano oltreoceano. Insomma, a New York è boom delle SPAC, e per diversi interessanti motivi.


COME FUNZIONANO

Inventate per favorire il processo di quotazione in borsa di nuove matricole, le SPAC puntano a raccogliere denaro da investitori qualificati come società-veicolo caratterizzate dal fatto di quotarsi in Borsa prima di focalizzarsi sulla ricerca di un’impresa con cui fondersi, cercandola in settori nei quali i loro promotori possono vantare competenze distintive. L’azienda-target con cui la SPAC realizzerà la fusione ottiene in tal modo la liquidità già raccolta dagli investitori e la qualifica di società quotata in borsa, mentre promotori e investitori della SPAC si aspettano una bella performance del titolo grazie all’unione del veicolo quotato con una società promettente.
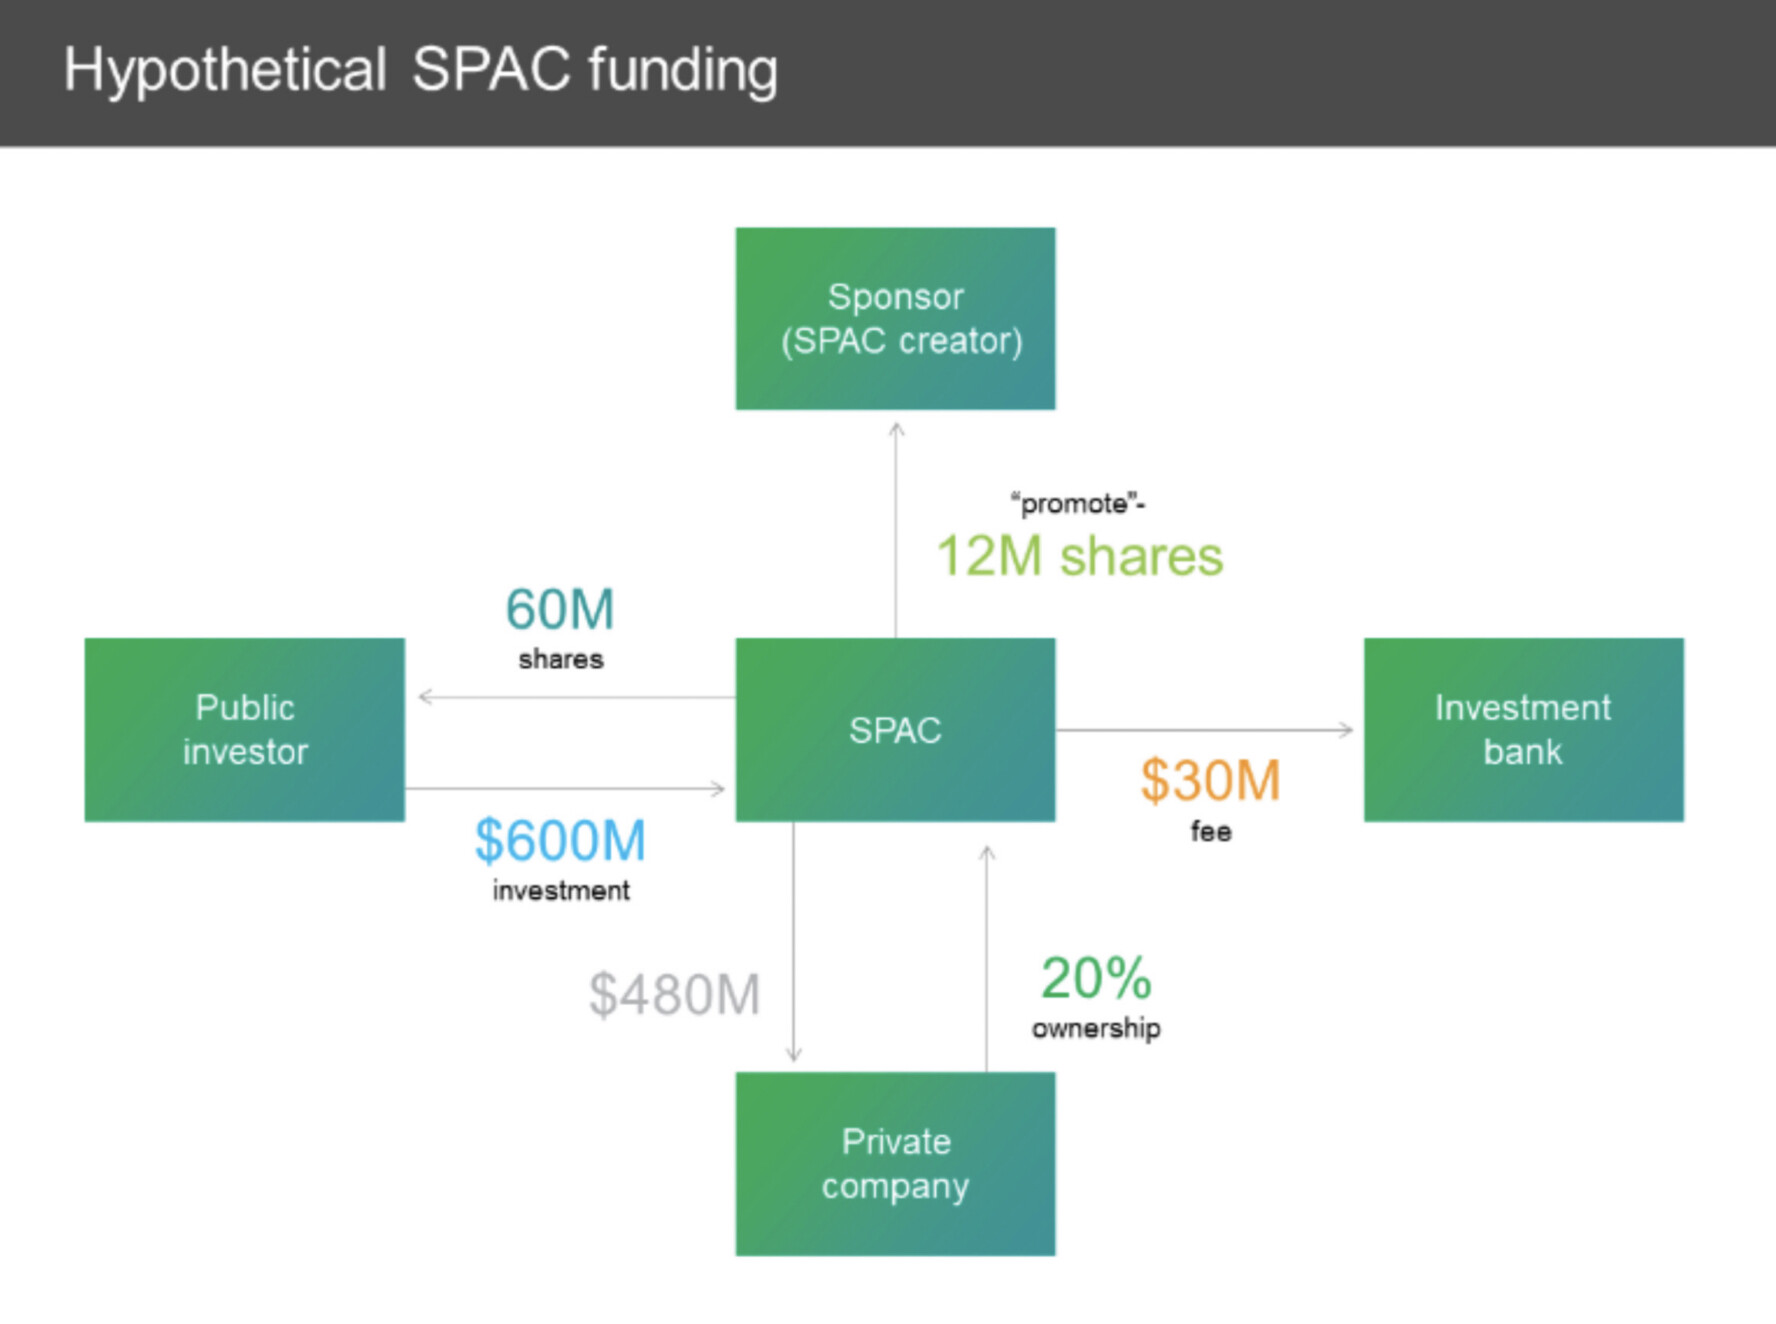

Peraltro il veicolo d’investimento ha tipicamente una struttura che permette a ciascuno dei suoi sottoscrittori di esprimere assenso o dissenso rispetto alla scelta della società che verrà selezionata per la “business combination” (si chiama così il processo di fusione della SPAC con la società-target), rimanendo cioè liberi di recedere dal proprio investimento prima che la fusione abbia compimento.
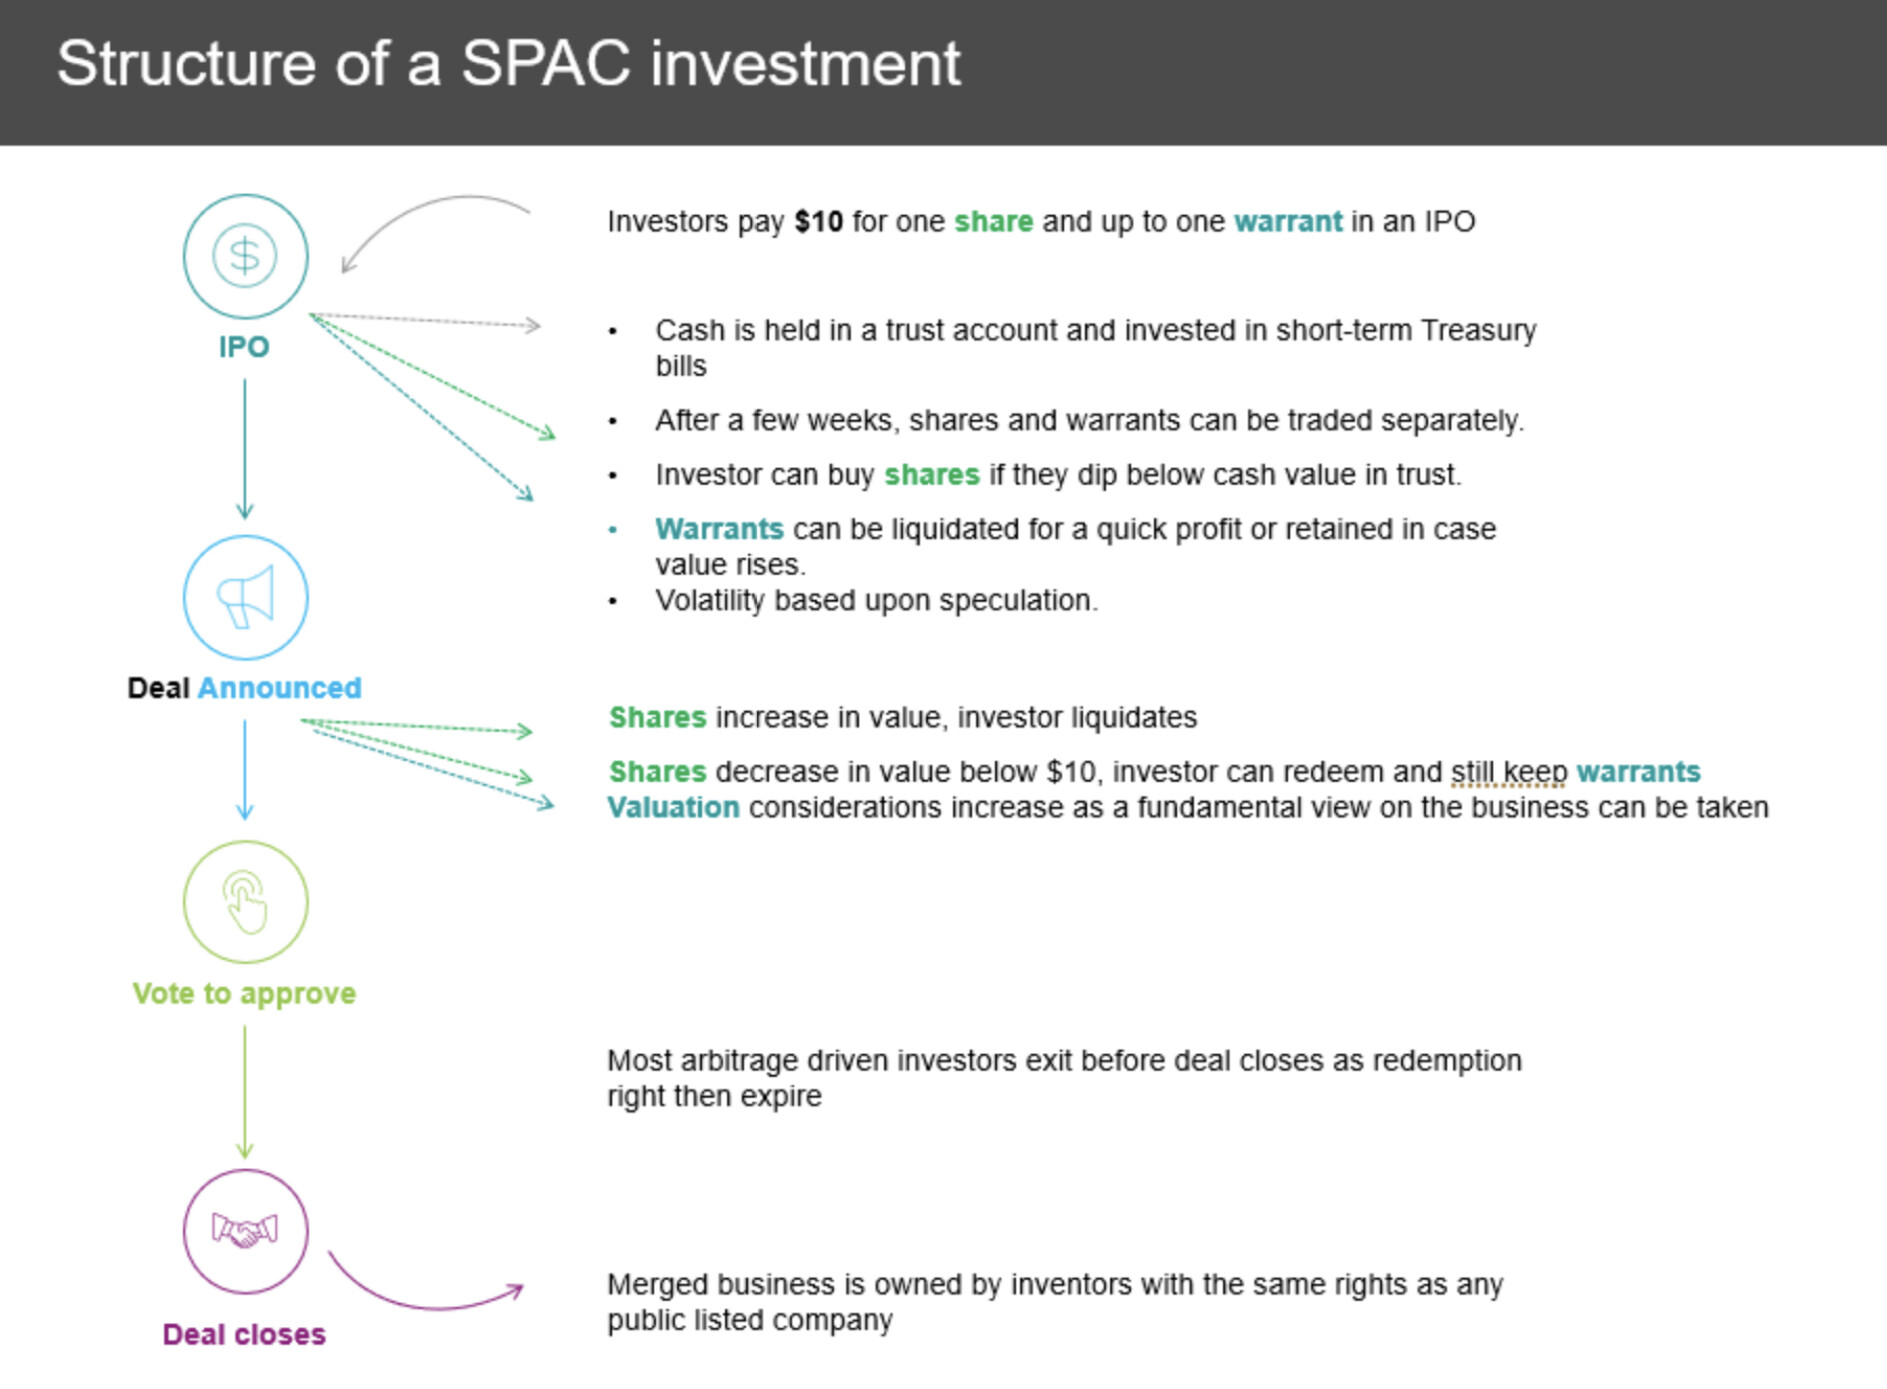

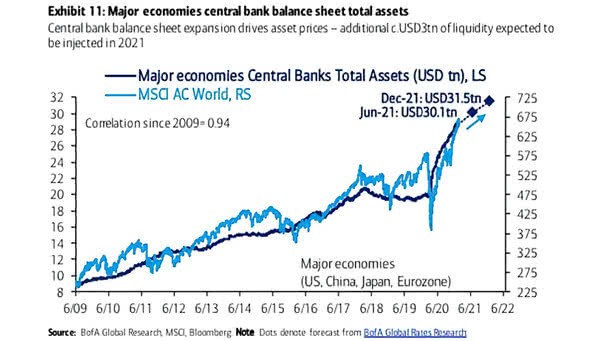
Date queste premesse è evidente che le valutazioni aziendali delle società-target con le quali puntano a fondersi le SPAC non potranno mai essere elevatissime, dal momento che l’intera operazione è lanciata per poter beneficiare di un apprezzamento successivo alla fusione del titolo quotato. Ma è anche evidente che, con le valutazioni alle stelle raggiunte dai listini borsistici negli ultimi anni, questa tipologia di strumenti finanziari è andata a riempire parte del divario tra le valutazioni “industriali” correnti sul mercato delle fusioni e acquisizioni (non troppo diverse dal passato) e quelle molto più elevate delle società quotate in borsa, che sono lievitate negli ultimi anni a causa dell’enorme afflusso di liquidità proveniente dalle banche centrali.

I FATTORI DEL SUCCESSO DELLE SPAC

Ecco dunque una prima spiegazione del successo recente delle SPAC americane: esse vanno a colmare un divario di valore tra i titoli industriali più promettenti per il futuro e i valori artificialmente elevati delle società quotate, a causa della sovrabbondante liquidità del mercato. Negli U.S.A. dove le valutazioni di borsa sono molto più alte che altrove ciò ha funzionato di più.

Ma esiste anche una seconda spiegazione per il successo delle SPAC a Wall Street: la difficoltà per chi investe di reperire titoli validi sui quali investire che non siano già sopravvalutati! Con le SPAC si semplifica il processo di accesso alla Borsa delle società non ancora quotate e se ne riducono i costi, permettendo al tempo stesso agli investitori di trovare per loro tramite ulteriore diversificazione del portafoglio tra le matricole che si fonderanno con le SPAC, e nei settori più promettenti, tramite l’opera dei promotori delle SPAC.

LE DIFFERENZE CON IL PRIVATE EQUITY

Promuovere una SPAC non è un lavoro molto diverso da quello dei gestori di fondi di Private Equity, ma cambia l’orizzonte temporale (che si accorcia) e cambia anche la struttura operativa, perché i gestori del fondo hanno bisogno di mettere mano alla strategìa delle aziende acquisite e attendere che crescano di valore, mentre i promotori delle SPAC devono solo individuare le aziende più promettenti e sostanzialmente già quasi pronte ad essere quotate, semplificandogli la vita e accelerando il processo di quotazione (rimuovendo anche i rischi che qs ultimo vada storto) in cambio di una valutazione più bassa in partenza di quella che otterrebbero in IPO.

Dunque è denaro di investitori professionali che si riversa in borsa, non denaro dei risparmiatori indistinti che disinvestono da qualcos’altro per entrare in una IPO. La differenza è strategica:come nel Private Equity i sottoscrittori del capitale di una SPAC hanno una logica di medio periodo e sono dunque molto meno pronti a disinvestire subito di quanto lo siano i sottoscrittori di una IPO. Non soltanto: sono mediamente molto più informati dell’acquirente medio di azioni quotate in borsa e dunque molto più capaci di formulare un giudizio sulla possibile target.
LA VELOCITÀ DI AMMISSIONE AL LISTINO

E se i sottoscrittori non hanno richiesto il recesso dall’investimento al momento della “Business Combination” allora vuol dire che l’hanno di fatto anche approvata. Questo rende molto più rilassate le autorità di borsa, che fanno meno domande prima di concedere alle società-target il nulla-osta alla fusione per incorporazione nella SPAC quotata, dal momento che con essa è meno necessario tutelare il pubblico risparmio. E’ perciò molto più breve il processo di ammissione al listino per la società-target.

Certamente tutti gli investitori professionali (anche nel Private Equity) devono comperare bene per vendere meglio, ma quando il momento per il mercato dei capitali è magico come quello attuale e non si tratta di cedere a nessuno la maggioranza del capitale (come spesso è invece richiesto dal Private Equity) alle imprese che possono permetterselo conviene quasi sempre farsi abbracciare da una SPAC e lasciare al comando il proprio management.

Ovviamente negli U.S.A. si possono reperire centinaia di ottime aziende già quasi pronte per la quotazione in borsa e operanti nei settori più promettenti (spesso quelli tecnologici), mentre nel resto del mondo è oggettivamente più difficile. Non solo: nella borsa più grande del mondo la liquidità dei titoli quotati è sempre migliore, e per gli investitori che devono scommettere su una matricola, il sapere che ci saranno più probabilità di disinvestire facilmente, significa parecchio.

IL FENOMENO SI PROPAGA
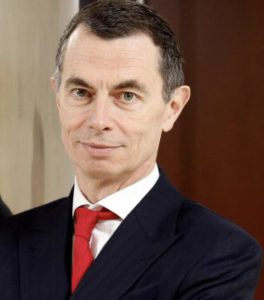
Ma la sensazione è che il processo di riaffermazione delle SPAC possa presto allargarsi anche al di fuori dei confini americani, insieme al moltiplicarsi di casi concreti che possono testimoniarlo. Ad esempio Jean Pierre Mustier (che ha appena lasciato il ponte di comando di Unicredit) ha già lanciato -in brevissimo tempo- una SPAC europea che punta a fondersi con una Fintech (una banca elettronica): e chi meglio di lui può sapere come sarà il futuro del sistema bancario europeo? Non per niente anche gli investitori sono qualificatissimi (Tikehau Capital e Bernard Arnault di LVMH) e l’importo di tutto rispetto (250 milioni di euro).

Ecco dunque un elemento essenziale affinché il veicolo d’investimento abbia successo tra i suoi sottoscrittori: la qualità dei personaggi che lo animano! Senza i quali è più difficile che l’operazione si completi con soddisfazione.

Ovviamente con un mercato azionario europeo ancora molto al di sotto delle performances americane e asiatiche (le borse emergenti e in particolare quelle dell’area indo-cinese sono oggi ai massimi di sempre), se le considerazioni sopra riportate sono valide, le nuove SPAC nel nostro continente non saranno forse particolarmente numerose.

LA DIMENSIONE CONTA

C’è da aggiungere che è anche la dimensione a farla da padrona: in questi giorni negli Stati Uniti d’America un gigante del settore aerospaziale come “Astra” (anche se fondata solo nel 2016) si quoterà in borsa tramite la SPAC Holicity per una capitalizzazione di borsa che dovrebbe superare i 2 miliardi di dollari, ottenendo da quest’ultima liquidità aggiuntiva per 500 milioni, mentre l’App rivale di Tinder: “Bumble” punta raccogliere un miliardo di dollari in IPO ed è solo per questo motivo (l’importo rilevante) che non ha sposato una SPAC esistente.
La dimensione, insomma, conta anche più di quanto si possa credere, anche nel successo delle SPAC. La raccolta media di 70-100 milioni che si è vista in passato in Italia potrebbe quindi non piacere troppo agli investitori, che sempre più vogliono vedere nel titolo della SPAC dopo la “business combination” non soltanto una buona performance, ma anche la liquidabilità. È perciò possibile che una nuova ondata di SPAC europee abbia in futuro caratteristiche più simili a quelle delle loro cugine d’oltreoceano, rispetto a ciò che si è visto negli scorsi anni dalle nostre parti. Cioè che siano di dimensioni maggiori e che possano esibire importanti credenziali.

Ma d’altra parte il momento particolare dell’economia che stiamo vivendo esige intelligenza e capacità di effettuare importanti investimenti, e molte imprese che in passato non avrebbero mai pensato a quotarsi in borsa adesso si rendono conto che raccogliere capitali da una IPO (o da una SPAC) è una delle opzioni migliori possibili. Le alternative sono il debito, o la cessione o ancora, peggio, il non effettuare investimenti, restando indietro nei confronti della concorrenza o più piccoli di come si dovrebbe.

NE VEDREMO DELLE BELLE?

Dunque quello delle SPAC è denaro degli investitori professionali che va in borsa e vi porta con sé aziende orientate alle tecnologie, alle innovazioni, agli investimenti più rischiosi. Non c’è da stupirsi se poi il valore di tali imprese, una volta portate alla notorietà del listino di borsa e opportunamente capitalizzate, può crescere esponenzialmente. Per questi motivi è decisamente probabile che quest’anno molte nuove imprese si guarderanno intorno per raccogliere capitali freschi e che le migliori tra queste lo faranno tramite la borsa. Ed è soprattutto quando esse sono meno pronte per affrontare un processo di quotazione che può tornare buona la fusione con una SPAC.

Con queste considerazioni è facile concludere che le SPAC aiutano l’economia reale a crescere e ad evolversi, ma non è così scontato predire un lungo futuro radioso per lo strumento. Molti infatti lo vedono come una inutile sofisticazione del processo di IPO. Su queste colonne invece siamo decisamente più favorevoli e ottimisti: difficile disinventare delle buone innovazioni quando per di più esse possono essere ulteriormente affinate. Ed è difficile dissuadere gli investitori professionali dalla ricerca di buone opportunità.

Se attraverso le SPAC un maggior numero di imprese trova meno difficile avvicinarsi al mercato dei capitali senza rinunciare ai propri programmi cedendo la maggioranza del capitale, ecco che ci possono guadagnare tutti e che possono risultare quotate anche società che sarebbero state giudicate forse troppo rischiose in un normale processo di IPO. Qualcuna di queste può finire fuori strada ma la maggioranza di esse può regalare al listino buone performances.

SENZA LIQUIDITÀ E VALUTAZIONI ECCESSIVE LE SPAC ESISTEREBBERO UGUALMENTE ?
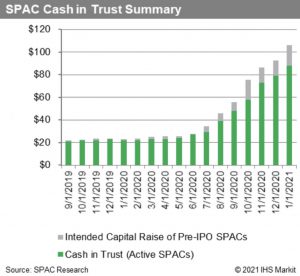
Più che probabilmente l’intero mercato delle IPO sta vivendo un momento di grazia a causa della liquidità che vaga sui mercati finanziari. Ma innanzitutto i più prevedono che questa continuerà ad essere immessa in grande quantità per ancora almeno un paio d’anni. Ovvero sino a quando non risulterà chiaro a tutti che la ripresa economica globale si è finalmente materializzata, se non addirittura sino a quando questa immissione di liquidità arriverà a placare i problemi di collocamento dei titoli dei debiti pubblici e potrà arrivare ad alimentare gli investimenti strutturali e infrastrutturali di cui il mondo ha bisogno per completare la transizione digitale e sollevare il benessere collettivo. Argomenti di cui l’economia occidentale ha grande bisogno.

E se quegli investimenti risulteranno essenziali per la ripresa dell’occupazione, allora anche i legislatori troveranno maggior sensibilità al fenomeno delle SPAC, contribuendo forse a prolungarne il successo.

Stefano di Tommaso


VERSO UN SUPERCICLO DELL’ECONOMIA?

La ripresa che tutti aspettano per il 2021 potrebbe arrivare un po’ in ritardo ma, dati alla mano, tutti scommettono che alla fine arriverà. Il mondo ha carenza di vaccini, ma anche di infrastrutture, investimenti, materie prime, gas e petrolio, tassi d’interesse reali e beni rifugio. E potrebbe ricominciare presto a spendere a mani basse per tutto ciò, non appena la pandemia allenterà un po’ la stretta. E se ciò accadrà allora i profeti di sventura per la sorte delle borse potrebbero avere torto.


ASPETTANDO L’IMMUNITÀ DI GREGGE

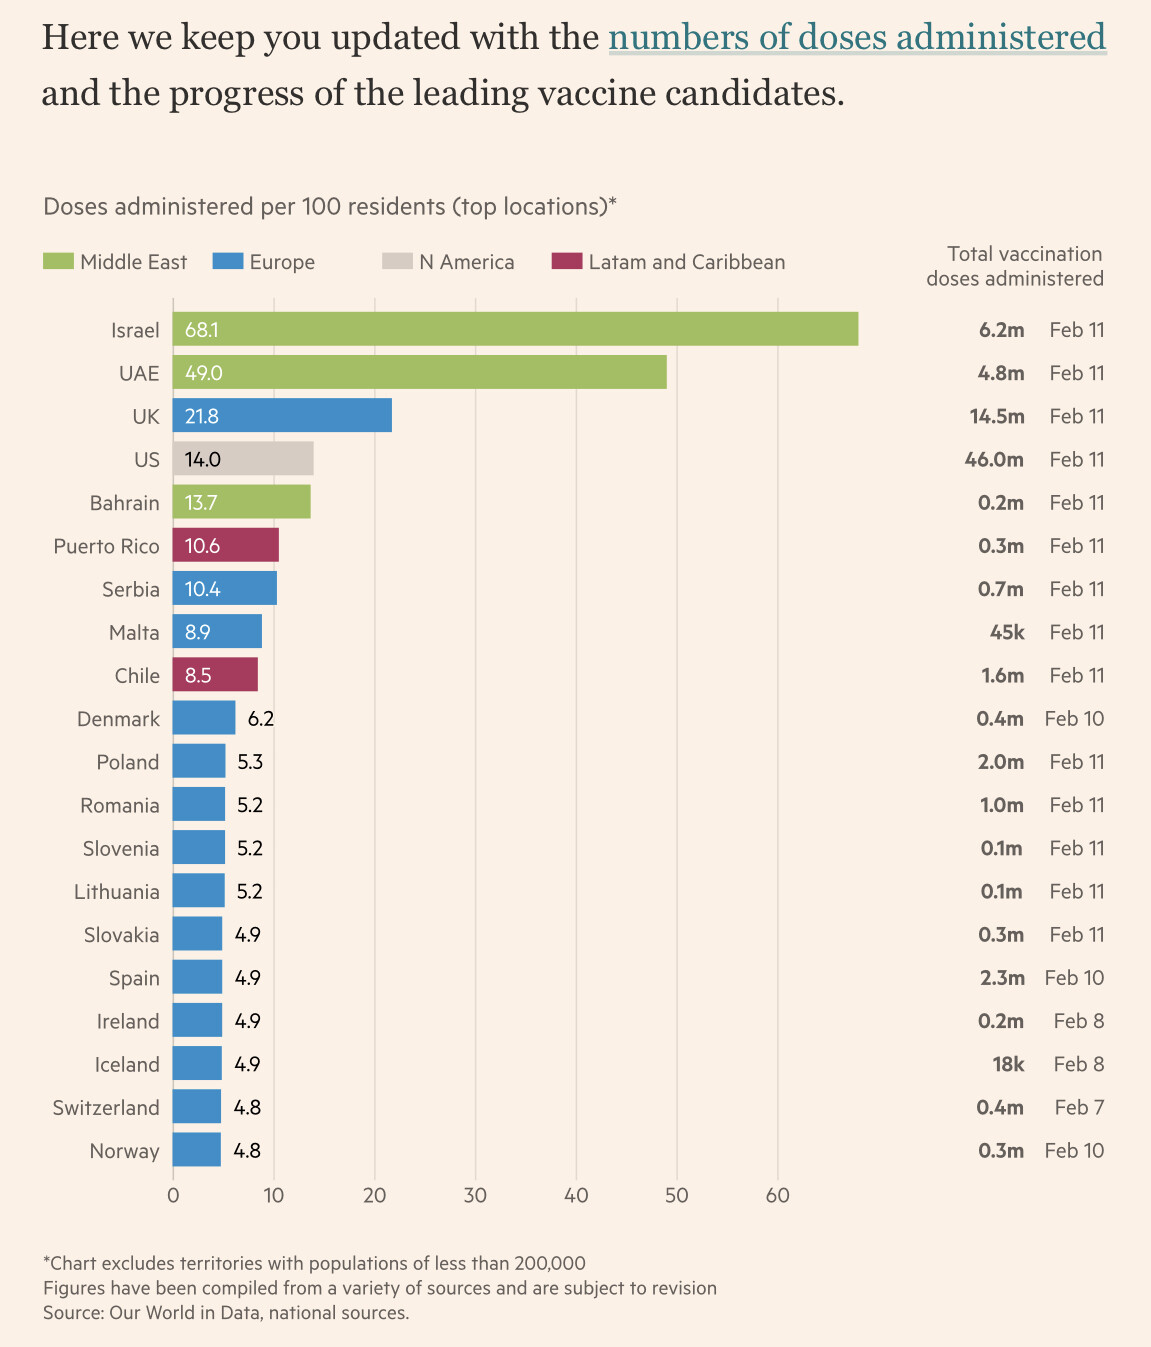
La pandemia non accenna ancora a smettere di fare vittime. Persino nell’imperturbabile Cina la preoccupazione per nuovi focolai è evidente. Anche perché le mutazioni del virus stanno spiazzando tutte le previsioni. Ma fortunatamente i vaccini -seppure in forte ritardo- sembrano (per il momento) essere efficaci anche contro le principali mutazioni del virus. Il grafico del Financial Times qui riportato mostra il maggior numero di dosi già somministrate nel mondo. E come si può vedere l’Italia non è nemmeno citata.


Somministrandoli in deciso ritardo rispetto alla scadenza estiva è possibile che un’altra stagione turistica sia oramai compromessa e che l’Italia dovrà affrontare l’ennesimo anno difficile, in cui il sostegno europeo risulterà fondamentale anche solo perché lo Stato possa pagare le spese correnti e rifinanziare previdenza sociale, cassa integrazione e ristori, rinunciando auspicabilmente al vano tentativo di incassare solo spiccioli dai 40 milioni di cartelle esattoriali arretrate, scendendo in compenso guerra con l’intero popolo dei contribuenti.

Eppure entro la fine dell’anno corrente anche l’Italia potrebbe aver raggiunto una sorta di immunità di gregge: quel fatidico 70% della popolazione, sommando vaccinati e immunizzati da precedenti contagi. A quel punto anche da noi potrebbe arrivare una qualche ripresa di consumi e investimenti. Ma a livello internazionale questo succederà molto prima, a partire dal sud-est asiatico fino a buona parte del continente americano.

IL RUOLO DELLE BANCHE CENTRALI

Dopo un primo anno in cui l’economia mondiale ha dovuto accettare un deciso passo indietro (nonostante la popolazione globale sia invece cresciuta e le disuguaglianze pure, riducendo ulteriormente il reddito disponibile per la parte più povera dell’umanità), le banche centrali hanno provveduto abbondantemente a sopperire alla necessità di monetizzare i debiti pubblici, nonché a quella di rilanciare la crescita. Ciò ha portato i mercati finanziari di tutto il mondo ad affogare di liquidità, a far salire alle stelle le loro quotazioni e al tempo stesso a rischiare di accrescere la loro instabilità.


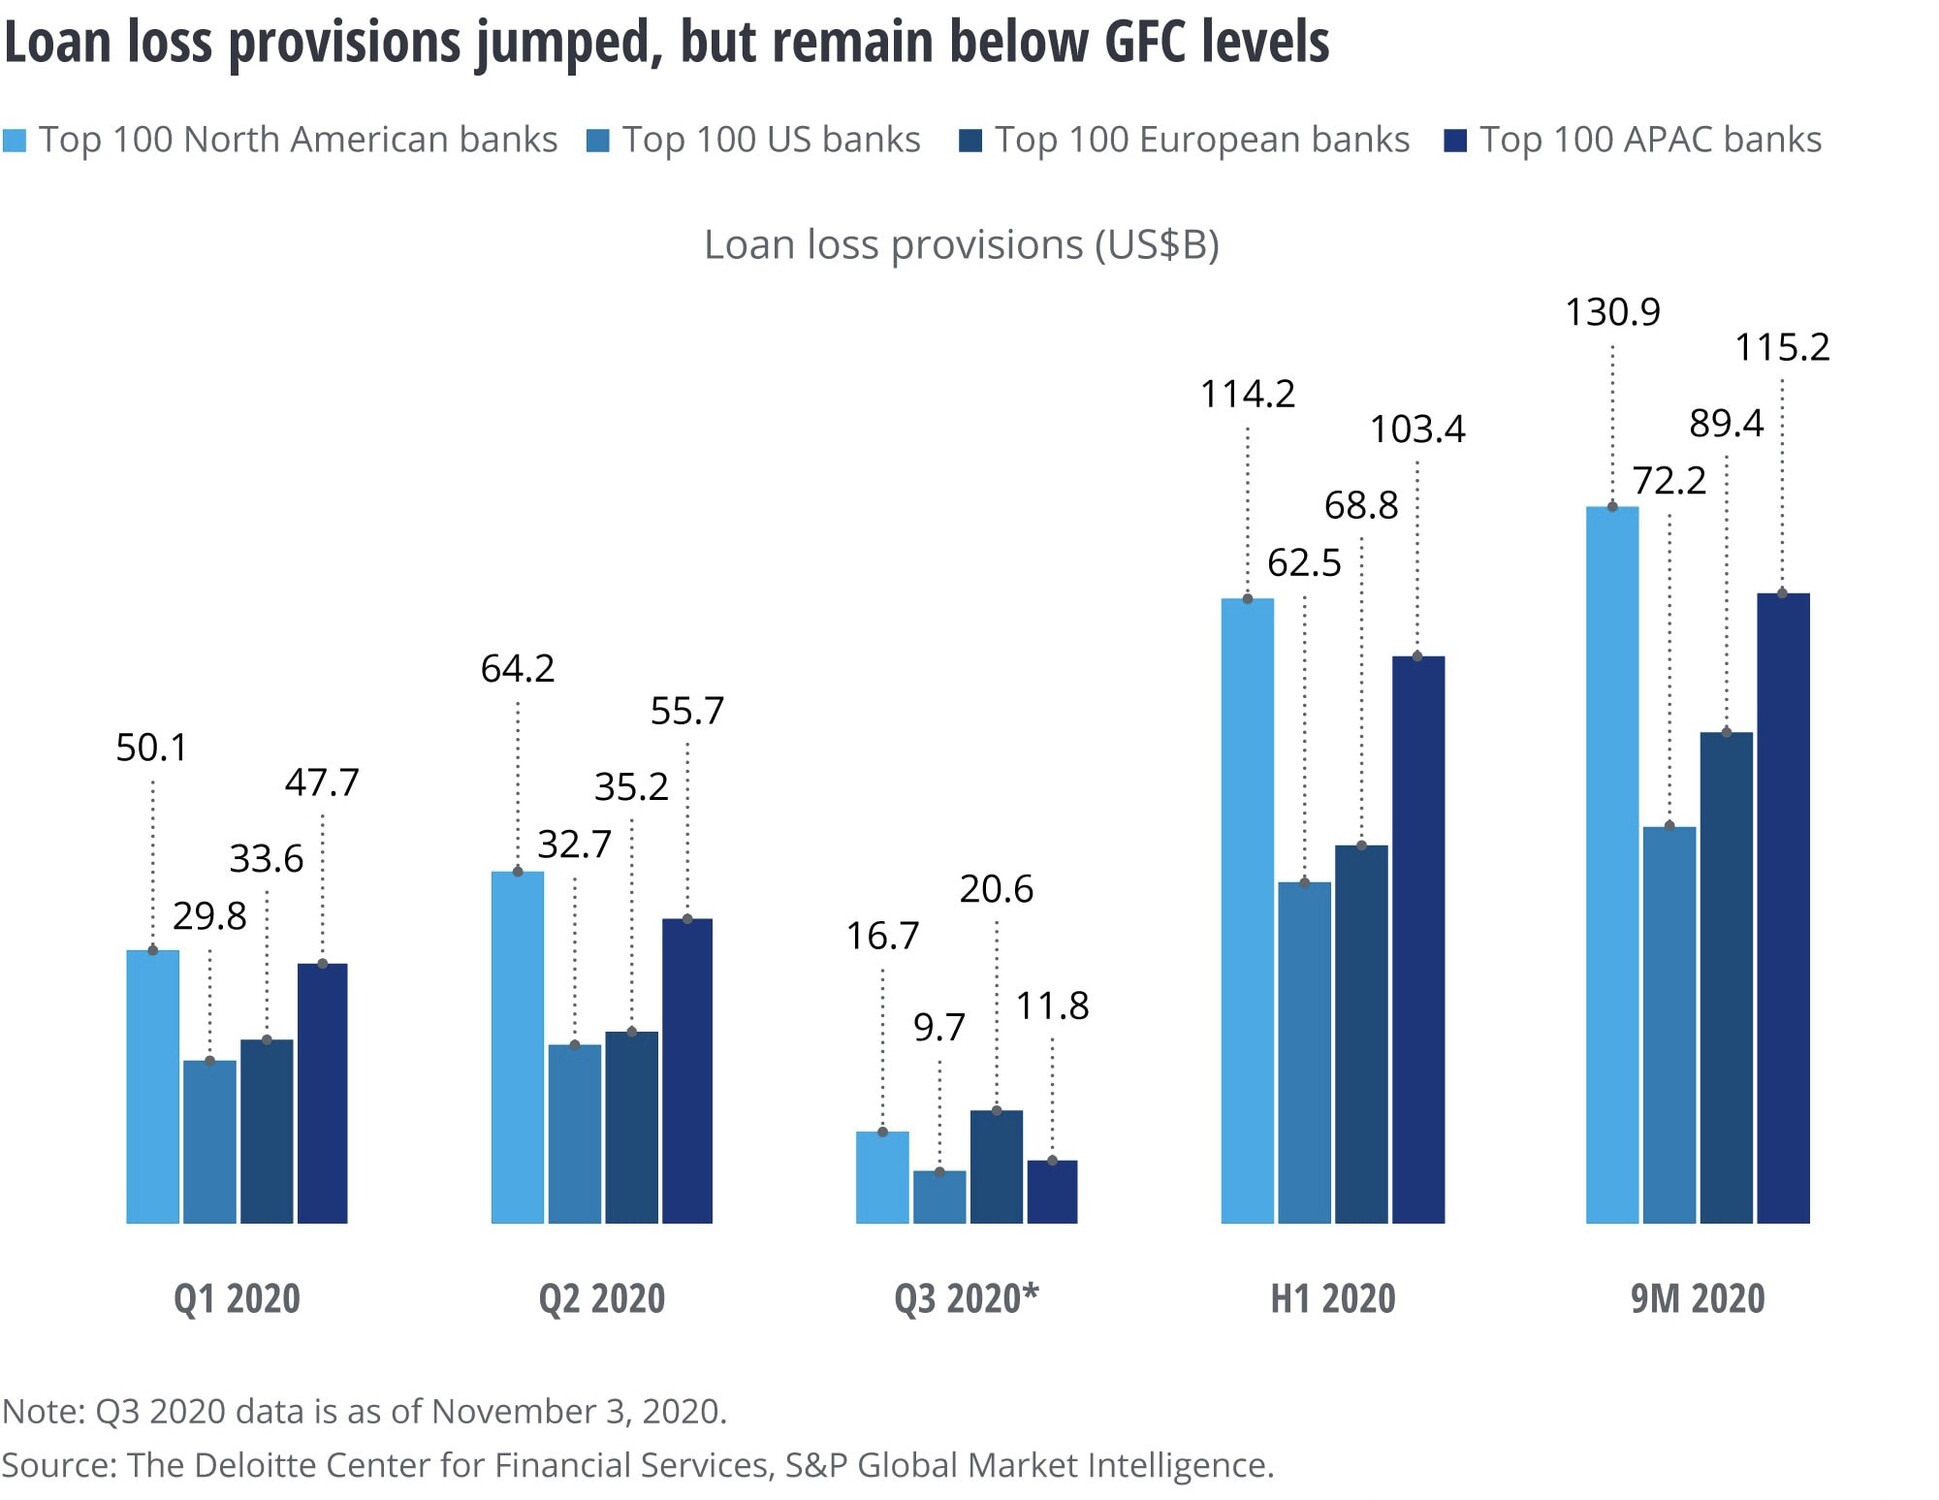
Anche il moltiplicarsi delle posizioni aperte su strumenti derivativi ha generato un grosso rischio sistemico cui nessuno sta seriamente prestando attenzione. Se poi vogliamo completare il quadro dei pericoli in corso non possiamo non segnalare che la sequela di insolvenze e fallimenti aziendali che inevitabilmente seguiranno una delle recessioni globali più profonde da un secolo a questa parte, costituisce inevitabilmente un ulteriore generatore di rischio, dal momento che il sistema bancario ne risulterà ancora una volta azzoppato e che l’eventuale sussulto che può derivarne sui mercati finanziari basterebbe da solo ad instaurare un panico simile a quello del 2008.


PERCHÉ LA CRISI DEI MERCATI FINANZIARI NON ARRIVERÀ

Eppure ad oggi nessuno si attende davvero una crisi finanziaria epocale, per due importanti motivi: perché la grande liquidità che sorregge i mercati potrebbe -con un po’ di fortuna e di buona volontà- trasformarsi in un’ondata di nuovi investimenti che a loro volta potrebbero alimentare la ripresa dell’occupazione e di conseguenza dell’economia, e perché quella stessa ripresa in alcune parti del mondo (Cina Giappone e sinanco U.S.A.) è già iniziata.

Gli Stati Uniti d’America hanno goduto di ristori di stato quasi istantanei e di una limitata segregazione sociale. Sono inoltre riusciti a somministrare vaccini ad una parte significativa della popolazione molto prima che in Europa e oggi possono già godere di un accenno di ripresa economica. Ma tutto questo i media non lo possono ancora sbandierare ai quattro venti perché ciò significherebbe lodare l’amministrazione Trump.

Degli strumenti di contrasto alla recessione come il “Recovery Fund” non stanno poi vedendo la luce soltanto in Europa ed anzi, in estremo oriente l’economia ha già ingranato (con forte spinta statalista) una ripresa industriale che, tra l’altro, risulterà fondamentale al resto del mondo e in particolare all’America, per soddisfare la ripresa della domanda dei consumi, affinché non parta un’inflazione dei prezzi fuori controllo.

L’AMERICA CORRE E IL RITARDO EUROPEO AUMENTERÀ

La ripresa americana potrebbe poi farsi sentire anche da noi, non appena ci potremo liberare dalle restrizioni alla libera circolazione delle persone e queste ricominceranno a viaggiare e a spendere, anche se in molti si attendono che il consumismo come l’abbiamo conosciuto fino al secondo decennio del ventunesimo secolo probabilmente non si rivedrà più.

Non che ci si possa attendere troppo dal vecchio continente: la contrapposizione delle nazioni che lo compongono (al di là dell’Unione imperfetta degli stati europei) nonché il profondo ritardo con il quale vengono prese le decisioni e lanciati gli stimoli alla ripresa del prodotto interno lordo non fanno ben sperare nell’immediato. Probabilmente il divario con l’America e l’Asia crescerà, così come la deflazione (o la minor inflazione) saranno ancora più evidenti verso la fine dell’anno dal momento che i popoli del nord-Europa frenano sulla monetizzare dei debiti dei paesi meridionali.

IL BITCOIN A 50 MILA DOLLARI NON CI È ARRIVATO PER CASO

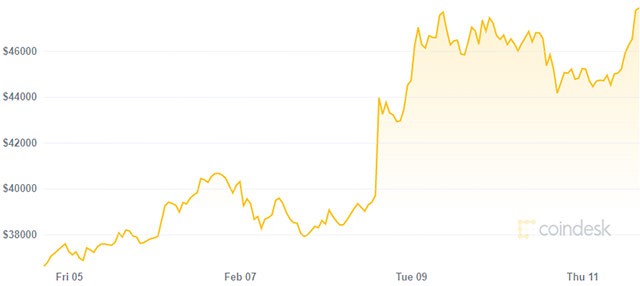
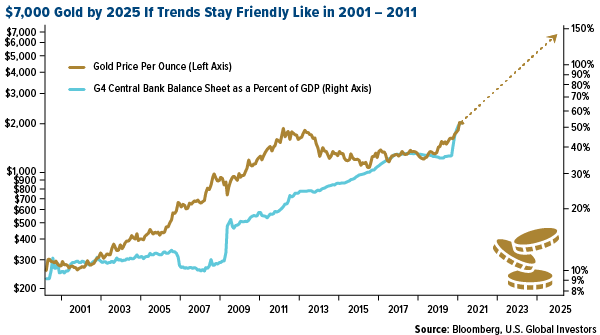
Ma l’enorme incremento degli stimoli monetari qualche effetto dovrà pure mostrarlo, e lo si può già percepire dall’arrivo a quota 50 mila dollari del Bitcoin, dalla rincorsa dei prezzi dei beni rifugio e dalle prospettive di rialzo di petrolio e gas. Ed è possibile che proseguirà presto con l’aggiunta della corsa dei prezzi delle materie prime e delle derrate alimentari, man mano che la ripresa economica globale prenderà corpo.


Nell’attesa che il mondo civile torni a respirare all’aperto e i consumi possano riprendere vigore anche in Europa, gli idranti delle banche centrali sono pienamente in funzione e ci resteranno ancora abbastanza a lungo. E sono queste ultime le vere protagoniste all’origine di un possibile nuovo superciclo dell’economia.

UN SUPERCICLO DI CRESCITA E ABBONDANZA ?

Di conseguenza alla congestione di liquidità che affoga i mercati finanziari i tassi d’interesse continuano ad scendere al di sotto dello zero, i timori di svalutazione delle principali divise di conto valutario si moltiplicano, mentre le valutazioni aziendali continuano a crescere perché c’è più domanda di investimenti che opportunità ancora da cogliere.


Ma questa abbondanza alimenta inevitabilmente l’innovazione e le startup tecnologiche, contribuisce a finanziare le spese infrastrutturali e contribuisce a contrastare l’incremento di disuguaglianze sociali con abbondanti sussidi di stato a ceti sociali e popolazioni indigenti. Anzi: può contribuire all’elevazione delle masse, alla diffusione della conoscenza.

Peraltro della ripresa economica già in atto in Asia e America, alla fine dovrebbero beneficiare non soltanto i Paesi Emergenti, ma anche le esportazioni europee, sebbene ciò non si potrà tradurre così velocemente come in passato in una ripresa dei consumi, mentre con ogni probabilità la ripresa dell’export potrà alimentare la generazione di profitti (con ricavi in crescita e costi stagnanti) e, di conseguenza, un sostegno alle quotazioni dei titoli azionari. Se così sarà non ci sarà nessun crollo delle borse, nemmeno dopo la sbornia degli ultimi anni!

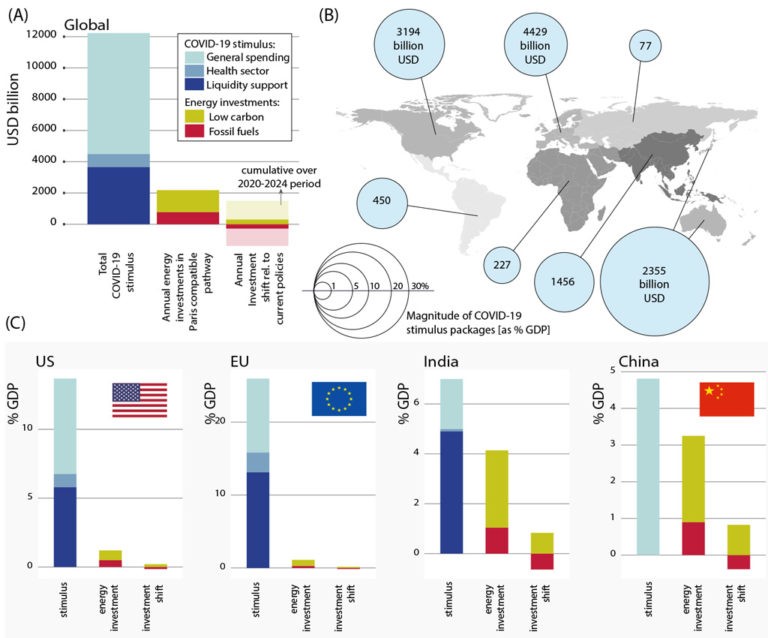
Nel grafico qui riportato una panoramica degli stimoli post Covid a livello globale:


DUNQUE DRAGHI PUÒ FARCELA, E I MERCATI PURE !

È in questo contesto globale (assai fortunato dunque) che si inserisce il tentativo di Draghi di far funzionare una delle coalizioni politiche più sgangherate che la storia della nostra repubblica ricordi. Se il Professore vorrà farsi rispettare dovrà riuscire nell’accelerazione della distribuzione di vaccini, dei ristori di stato alle attività bloccate e dei contributi europei agli investimenti. Un compito non facile ma nemmeno impossibile. E se ci riuscirà, terrà a quel punto sotto scacco le “istituzioni democratiche “ del nostro paese (o meglio impedirà loro di combinare altri disastri) consentendo un più ordinato riassetto complessivo.

A livello globale il fenomeno della maxi-ripresa economica potrebbe risultare molto più accentuato che a casa nostra e, se riuscisse a passare per la ripartenza dei grandi investimenti infrastrutturali di cui il mondo ha bisogno (colmare la carenza di cibo e assistenza medica, il divario digitale e la formazione professionale dei paesi ancora oggi arretrati), allora questa ripresa economica potrebbe anche durare molto a lungo.


SE LA GEOPOLITICA NON CI METTE LO ZAMPINO !

Naturalmente ciò sarà possibile in un mondo che resti sostanzialmente pacifico e privo di forti tensioni internazionali. Se arrivassero le quali lo scenario volgerebbe molto più decisamente a favore di un’inflazione galoppante e di un nuovo contenimento dei flussi commerciali internazionali.

Riuscire ad evitare quel genere di problemi è stavolta ancora più cruciale per le sorti dell’umanità ed è una condizione a dir poco necessaria affinché l’enorme bolla speculativa che ancora oggi sostiene le borse e i titoli a reddito fisso possa riuscire a non scoppiare. Se invece ciò accadesse, distruggerebbe non soltanto speranze e ricchezze di miliardi di individui, ma anche il sogno di tutti coloro che oggi contano sui propri risparmi per sostenere una vecchiaia auspicabilmente lunga e serena.


Stefano di Tommaso


L’EFFETTO DRAGHI A PIAZZA AFFARI

Tutti oggi parlano di Mario Draghi, non soltanto come del nuovo salvatore della patria, ma anche come l’unico capace di gestire delicatissimi equilibri per permettere al Bel Paese di scrollarsi di dosso la sua pessima nomea. Impresa al limite dell’impossibile ma tutti in realtà vogliono crederci, tanto per le qualità intrinseche dell’uomo quanto per la congiuntura, che potrebbe risultargli eccezionalmente favorevole. Le variabili economiche sono infatti tutte a suo favore e, con un po’ di fortuna, la Borsa di Milano può fare un bel po’ di strada.


Certo le sfide per chi siederà a Palazzo Chigi sono solenni e le difficoltà danno il capogiro, ma Piazza Affari sembra proprio volerci credere, al momento più per tatticismo che per effettiva scelta. In fondo non è così importante saperlo se alla fine le quotazioni del listino italiano saliranno. E probabilmente succederà, così come succederà probabilmente che lo spread tra i tassi italiani e quelli tedeschi scenderà ancora, ma sarà stata soltanto un’altra conferma che si tratta dell’uomo giusto al momento giusto, anche perché-tanto l’uomo quanto il momento- sono sembrati a tutti gli ultimi possibili.

IL LISTINO HA GIÀ FATTO IL PRIMO SCATTO IN AVANTI

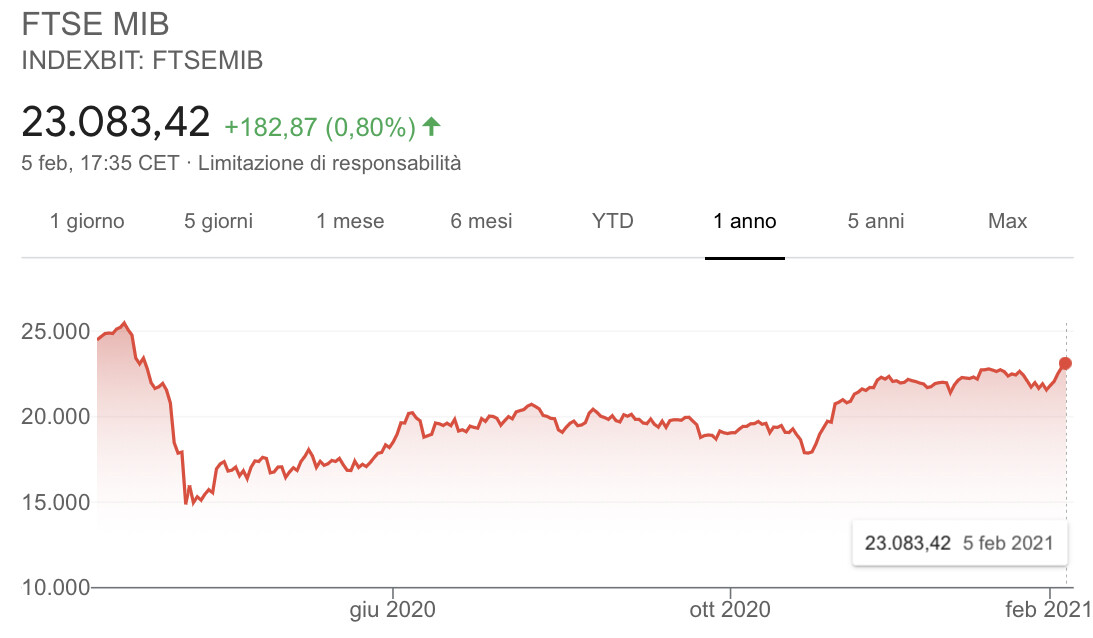
In realtà lo spread BTP-Bund è già andato ai minimi storici (sotto all’1%) mentre il FTSE-MIB (acronimo di Financial Times Stock Exchange Milano Indice di Borsa cioè il paniere con le azioni quotate delle maggiori 40 società italiane) è già salito un bel po’: per l’esattezza nella prima settimana di Febbraio ha recuperato il 7%. Non poco considerato il fatto che la Borsa di Milano è sicuramente una di quelle che hanno reagito meno all’ultima impennata globale dei listini.


Ma se guardiamo appunto alle performances ventennali delle altre borse: ad esempio quella tedesca, quella francese o quella spagnola, dal 2000 ad oggi il FTSE-MIB ha sottoperformato rispettivamente dell’88% rispetto al DAX, del 73% rispetto al CAC40 e del 67% rispetto all’IBEX. Una vera enormità.

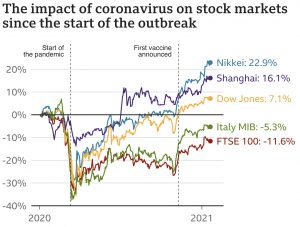
E per lo stesso motivo di strada da fare ne potrebbe avere ancora tanta! In realtà un elemento che ha fortemente penalizzato l’intera Europa e in particolare il nostro Paese è stato l’impatto più severo della pandemia sull’economia. Nel grafico che segue si può toccare con mano la più modesta ripresa del listino italiano e di quello britannico all’annuncio della pandemia (il nostro è stato il più colpito) e all’annuncio dei vaccini.

LA DIFFICOLTÀ DI CENTRARE GLI OBIETTIVI EUROPEI

In realtà la nomina di un grande calibro come Mario Draghi è strettamente legata al dramma che si stava consumando: una delle peggiori crisi politiche della storia d’Italia proprio mentre devono arrivare 209 miliardi di finanziamenti e contributi dall’Unione Europea, allo scopo di permetterle di recuperare l’enorme arretrato accumulato con le altre economie. La strada indicata dalla Commissione Europea è stata quella maestra: fare investimenti appropriati riordinando gli assetti istituzionali, amministrativi e giuridici.

E qui le cose si complicano non poco, dal momento che sarebbe stata indicate come condizioni necessarie le riforme della Pubblica Amministrazione e della Giustizia, due fronti sui quali si sono infrante tutte le speranze dei precedenti governi. E se nemmeno Draghi riuscirà nel “miracolo”, persino i fondi europei potrebbero mancare all’appello (o venire decurtati). Soprattutto in merito alla Giustizia, che negli ultimi decenni si è mostrata proprio resiliente a qualsiasi interferenza da parte di Governo e Parlamento.

MA L’ESTABLISHMENT HA DETTO SÌ

Potremmo discettare a lungo sulle effettive possibilità che ha Draghi di farcela. Sono partite molto complesse (e sicuramente molto lunghe), ma vogliamo invece concentrarci sulla sua maestrìa nel generare aspettative positive e sulle possibilità che la credibilità che gli viene attribuita possano già di per sé giovare all’innesco di una serie di circoli virtuosi.

Non è un caso che all’indomani dell’annuncio da parte di Mattarella sia arrivato l’endorsement (un sostegno esplicito alla sua credibilità) da parte del predecessore alla guida della Banca Centrale Europea: Christine Lagarde! Insomma l’Establishment ha espresso il suo “placet”.
DRAGHI POTREBBE FAR TORNARE IN ITALIA I CAPITALI STRANIERI

Il primo di quei circoli virtuosi può scattare in funzione dell’auspicabile inversione dei flussi finanziari netti nei confronti del nostro Paese. Se infatti ciò accadrà l’intero sistema bancario-finanziario nazionale se ne potrà giovare, contribuendo non poco a liberare risorse a loro volta essenziali per le altre grandi partite: quella delle infrastrutture in primis, ma anche la riforma fiscale e la semplificazione amministrativa.

Una maggior lubrificazione del mercato finanziario peraltro potrebbe risultare cruciale per innestare un secondo circolo virtuoso: quello del consolidamento del sistema bancario nazionale, ancora decisamente frammentato. Ma questo di per sé non sarebbe un grande problema se non fosse anche decisamente sotto-capitalizzato e per lo più gestito da non grandissimi talenti. Due motivi per i quali una delle banche maggiori, il Monte dei Paschi, deve cambiare il suo padrone (oggi è il partito democratico) e anche il manico. E per i quali molte piccole realtà devono accasarsi altrove rispetto alle fondazioni bancarie e alle vecchie giostre della politica.
I FATTORI CHE PORTEREBBERO IN ALTO IL LISTINO MILANESE

Il suddetto consolidamento potrebbe a sua volta far volare le valutazioni delle banche, uno dei settori economici più presenti tra i titoli quotati in Borsa a Milano. Anche da questo il nostro listino potrebbe trarre giovamento, così come da una serie di altre possibili congiunture positive:

  • La ripresa economica globale post-Covid
  • Gli investimenti che ne potrebbero conseguire
  • Il recupero del commercio internazionale
  • Il probabile rialzo dei prezzi delle materie prime e delle derrate alimentari
  • La conseguente ripresa degli investimenti anche nel settore energetico e, di conseguenza, nel vasto mondo delle energie da fonti rinnovabili.

Tutti fattori che potrebbero andare a giovamento soprattutto delle “Public Utilities” ma anche più in generale dei titoli a maggior capitalizzazione, con un probabile effetto-traino anche sugli altri titoli quotati.

MA PIÙ DI TUTTE CONTANO LE INFRASTRUTTURE

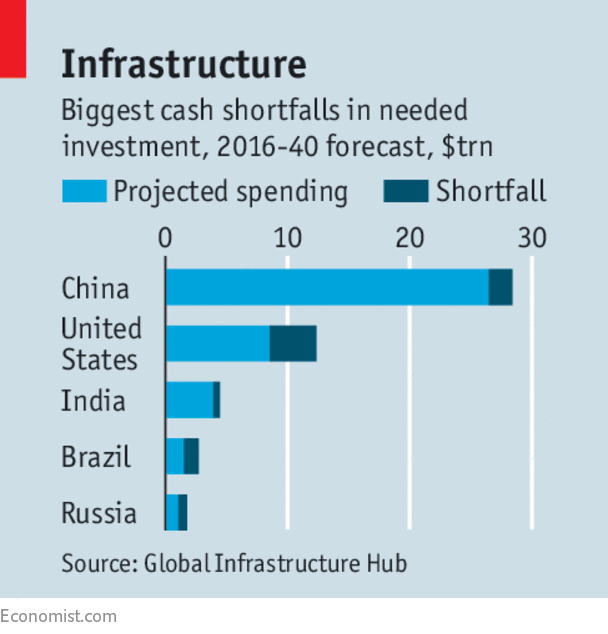
Tuttavia, come si è appena notato, la partita più importante per l’economia nazionale così come per i profitti delle società quotate in Borsa è di certo quella delle grandi infrastrutture. La medesima che resta più cara al resto d’Europa, sia perché deve fare altrettanto, che per il fatto che, qualora quella locomotiva su mettesse in moto, le aziende del resto del mondo investirebbero più a cuor leggero nel nostro Paese.

“Riaprire i cantieri” è stato per almeno gli ultimi due anni il motto della Lega, e forse anche per questo non ha mai rappresentato una vera priorità per i governi fatti senza di questa. Accanto a ciò peraltro è rimasta senza conclusione la grande partita delle Autostrade (che da sole di cantieri ne deve muovere parecchi), circa le quali il governo Conte è riuscito a non decidere un bel niente. Tra l’altro accanto alle vere e proprie infrastrutture, persino sulle numerosissime manutenzioni arretrate le Autostrade sono riuscite a fare lucrosi rinvii.

Per non parlare degl’importanti investimenti cui dare il “via” nel settore ferroviario (il treno è uno strumento di trasporto ecologico e cruciale per una penisola stretta e lunga come la nostra) e di quelli, ancora più strategici, nelle telecomunicazioni, dove si gioca buona parte del divario di sviluppo digitale del nostro Paese con il resto del continente. In questo campo non aver deciso nulla a proposito della separatezza della principale rete telefonica (quella di provenienza TELECOM) ha sicuramente ritardato cospicui investimenti, e con essi numerose ricadute positive, a partire dall’occupazione, fino all’innovazione tecnologica. Nel grafico qui sopra riportato il declino dell’economia italiana è più vistoso in termini relativi al resto del mondo.
MA COME SIAMO RIUSCITI A CADERE COSÌ IN BASSO?

Elencando le numerosissime “priorità” dell’agenda del Presidente Incaricato ci si chiede come abbiano fatto i suoi predecessori a lasciarle tutte così indietro. Forse è anche per questo che oggi le aspettative sono così alte: erano scese troppo in basso prima della nomina di Draghi.
Ma il tema politico è quantomeno rinviato alle future campagne elettorali, se Mario Draghi riuscirà a partire a casa qualche risultato in questi campi. E se vi riuscirà, anche il listino milanese ne gioirà, quasi a prescindere dall’andamento delle altre borse del mondo, dato il divario nelle quotazioni ancora tutto da colmare!

Stefano di Tommaso


DAVOS CELEBRA IL GRANDE “RESET”

Senza l’ abituale passerella di vip e leader del mondo il forum di Davos celebra, un po’ alla chetichella anche riguardo alla sua copertura mediatica (niente immagini glamour, niente colpi di scena e niente interviste hanno ridotto moltissimo la copertura dell’evento da parte dei “media”) il più importante dei temi socio-economici e politici dai tempi dell’ultima guerra mondiale: il Grande Reset! Ma mentre è chiaro che bisogna fare qualcosa, ciò che si farà davvero si guardano tutti dallo spiegarlo, dal momento che è ben chiaro che ci saranno delle pesanti conseguenze, di cui ovviamente nessuno parla.


LA PANDEMIA È STATA UN ACCELERATORE DEGLI EVENTI

Se la necessità di qualche cambiamento si sentiva già nell’aria, la pandemia ha sicuramente agito come un potente acceleratore degli eventi, costringendo l’umanità a drastiche modificazioni nello stile di vita, alcune delle quali destinate a restare per sempre.

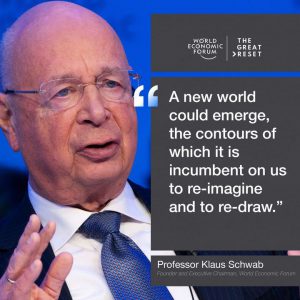
Nel suo discorso introduttivo il fondatore del Forum, Klaus Schwab avverte che “le ricadute economiche e sociali della pandemia rischiano di portare a disordini, frammentazione e tensioni geopolitiche”.
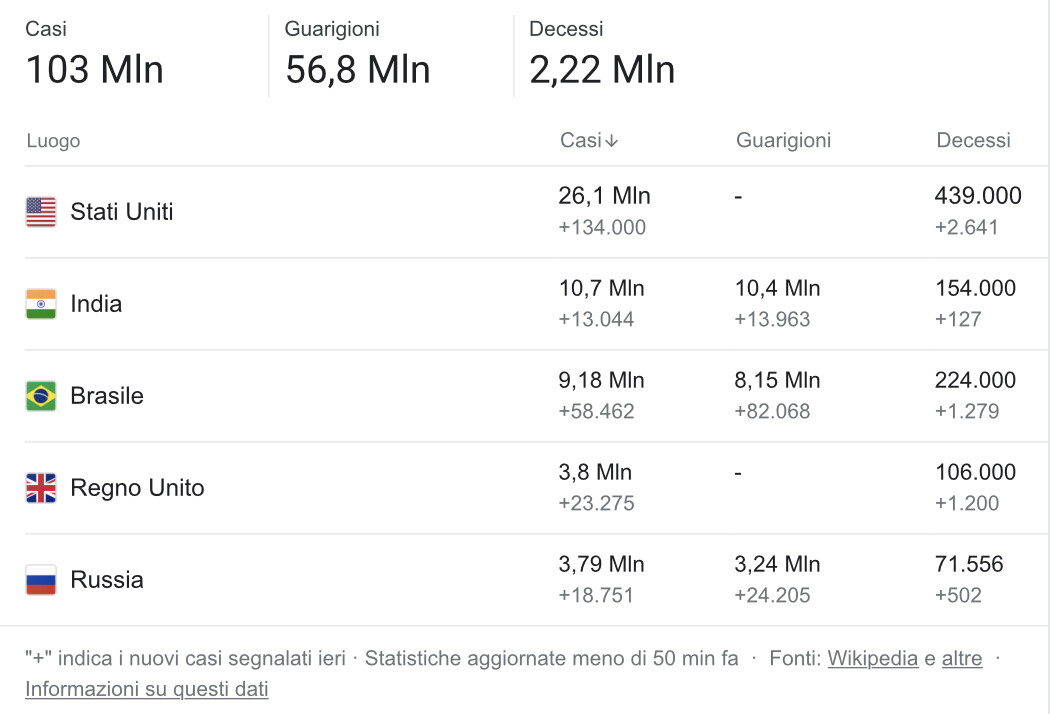
Ma più che una previsione questa è già una constatazione, se si guarda ai numeri impressionanti che ne derivano: 90 milioni di nuovi poveri insieme alla recessione più grave da quella del 1929 e ancora chissà quanti morti oltre ai 2,2 milioni di poveretti che ci hanno già lasciato le penne (su un totale di 103 milioni di contagiati, con guarigioni complete soltanto nella metà dei casi).

IL BILANCIO DELLA PANDEMIA

Il nodo centrale del Forum più importante e più silenzioso della storia di Davos tuttavia non è la pandemia, bensì il “great reset” ovvero il grande azzeramento del corso della storia attuale, anch’esso -probabilmente- già una realtà in corso d’opera.

LA NECESSITÀ DEL CAMBIAMENTO

Da un certo punto di vista è divenuto necessità: il mondo avrebbe bisogno di un coordinamento tra le principali nazioni per invertire la rotta su una serie di contraddizioni che l’umanità non può continuare a sostenere se non vuol distruggere l’abitabilità del pianeta terra, arrivare al caos assoluto sui mercati finanziari e tornare al “tutti contro tutti” geopolitico, cioè tra un Paese e l’altro, un’etnia e l’altra, una religione e l’altra.

Sono almeno vent’anni che sentiamo dire che l’inquinamento da ossido di carbonio sta arrivando al “punto di non ritorno” e già ne avvertiamo numerose spiacevoli conseguenze, come la tropicalizzazione del clima (cioè la maggior violenza e la minor prevedibilità delle tempeste), lo scioglimento dei ghiacci e l’ innalzamento delle acque, la desertificazione di vaste aree del pianeta e l’estinzione conseguente di numerose razze animali e vegetali.

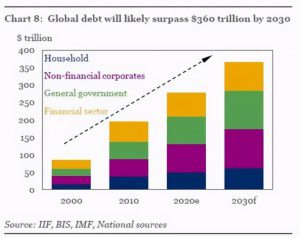
Per non parlare dell’eccesso di debito che affligge il mondo, e che sta cambiando drasticamente i connotati della finanza internazionale, con una tendenza che -senza grandi interventi- è destinata ad accrescere fuori misura la bolla speculativa dei mercati e di conseguenza la loro stabilità. Nel grafico qui accanto si è estrapolata la tendenza alla crescita drammatica del debito per il prossimo 2030, con particolare riguardo a quello pubblico (in verde) e a quello delle aziende (in viola).
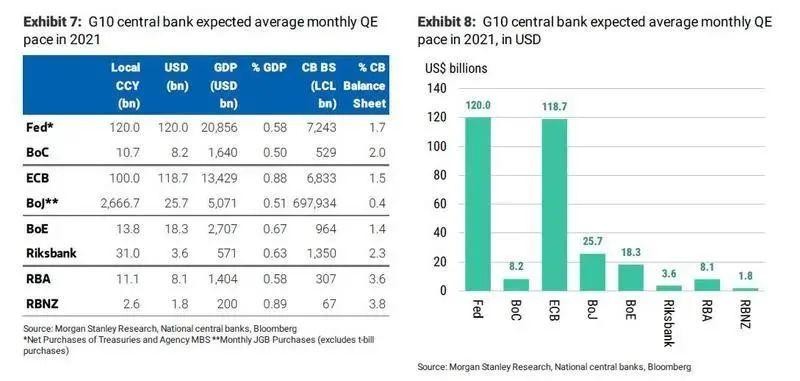
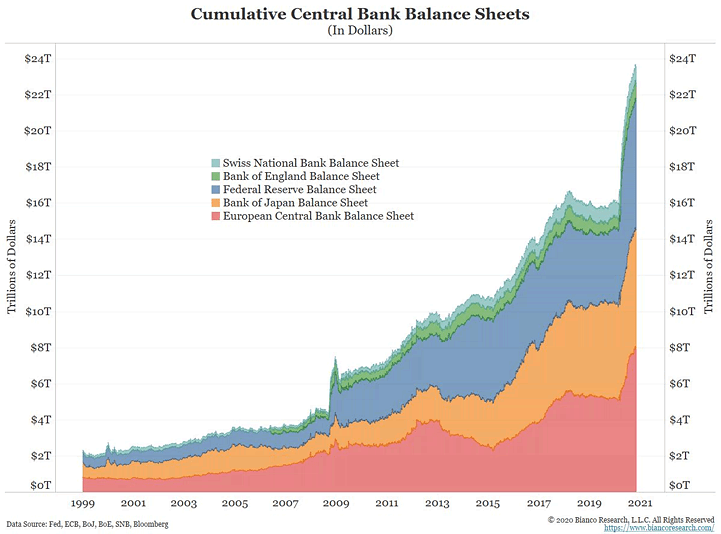
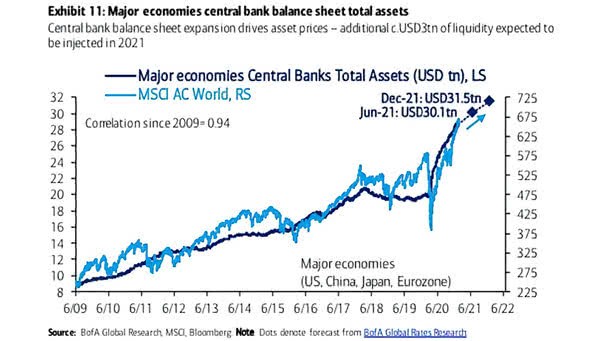
D’altra parte ci sono però le vere -e altrettanto silenziose- protagoniste di questa tendenza, le banche centrali di tutto il pianeta (in particolare la federal reserve bank of america e la banca centrale europea) che stanno da tempo e senza tregua lavorando alla “monetizzazione” dei debiti pubblici, riacquistandolo, come si può leggere da questa statistica trovata in rete:


Il punto però è che gli interventi al Forum dei grandi leader del mondo, nel momento più truce della recente storia e di fronte alla necessità dei cambiamenti più radicali da parte dell’umanità, sono apparsi decisamente “leggeri”, nonché diversi e scoordinati tra loro, evidenziando una delle due possibilità: o che non c’è speranza nell’indurre le nazioni a coordinarsi tra loro per reagire al rischio imminente, oppure che la regia (sottobanco) c’è ma per qualche motivo non se ne può parlare apertamente.

COSA DICONO I GRANDI LEADERS POLITICI

Ecco una panoramica a volo d’uccello dei messaggi lanciati dai principali capi di stato:

  • Xi Jimping propone un mondo più multilaterale possibile, a patto che nessuno si permetta di dire alla Cina cosa deve o non deve fare;
  • Narendra Modi si è complimentato con sé stesso per la crescente importanza dell’India nell’economia globale affermando che il suo paese se l’è cavata molto bene nella lotta al virus (peccato che al numero di morti da questo dichiarato non creda proprio nessuno);
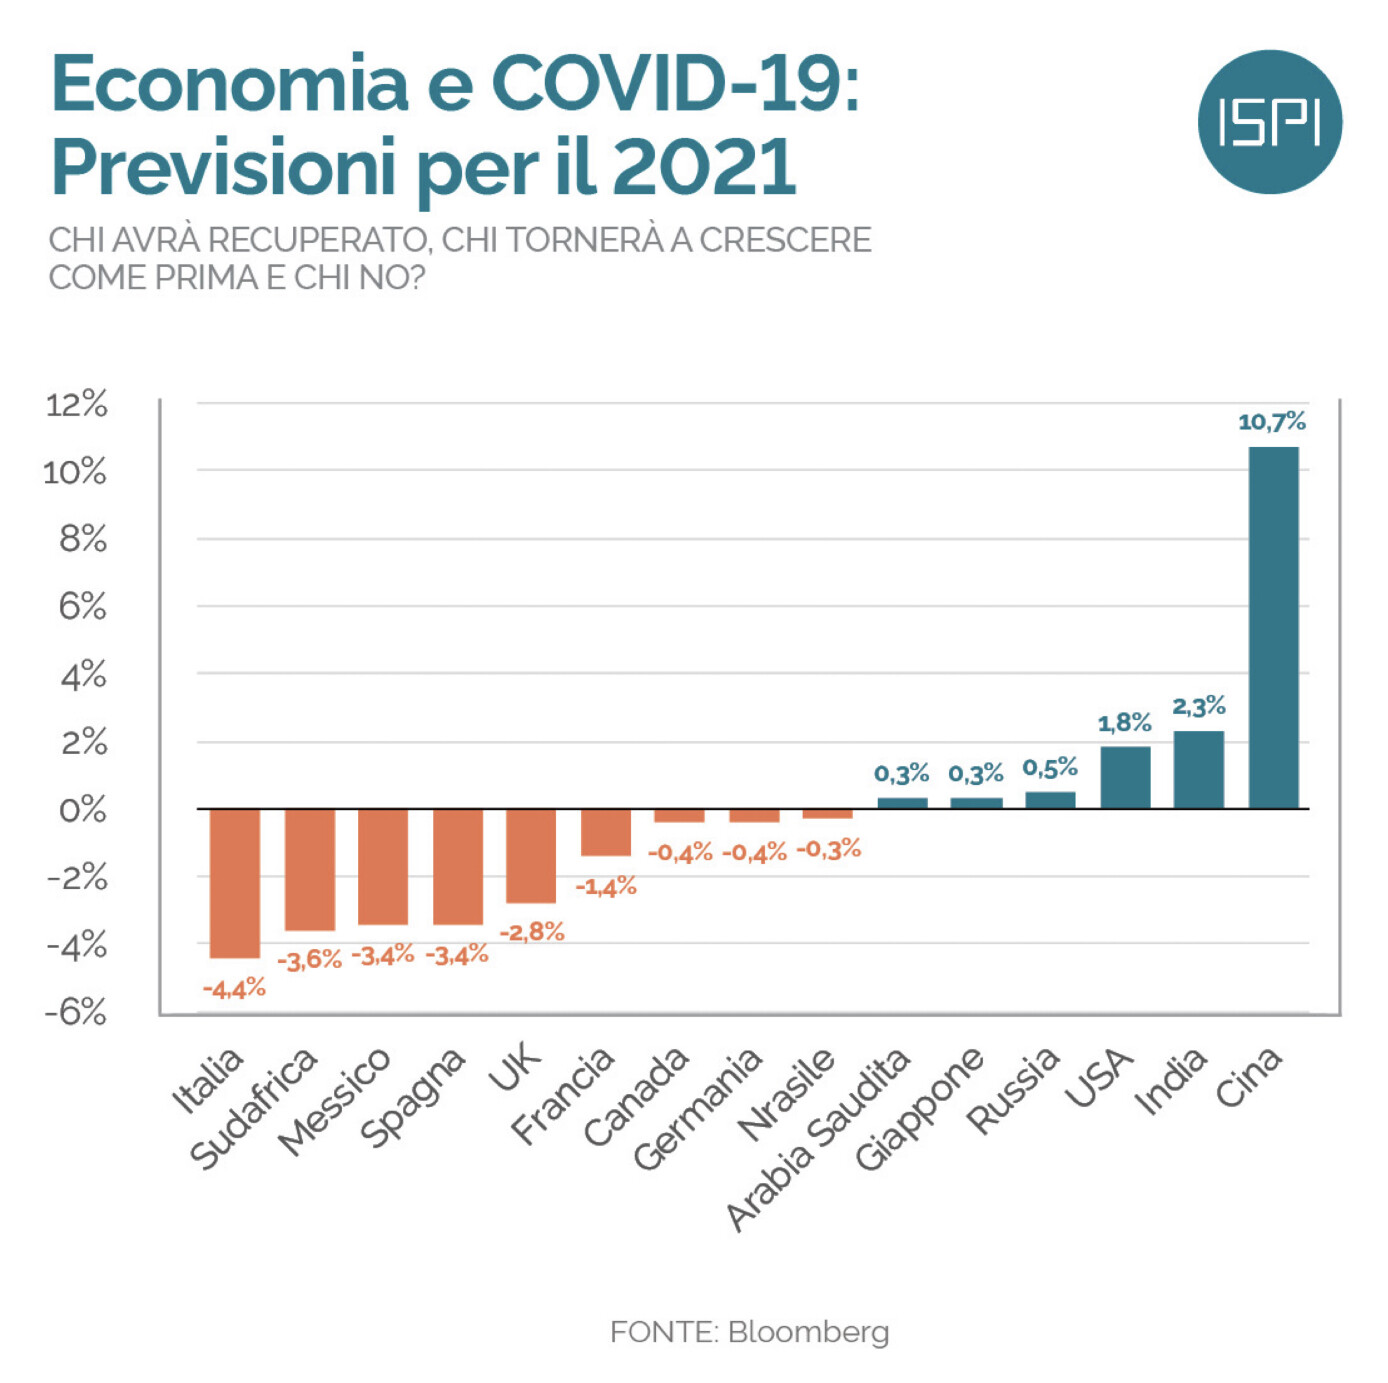
  • la presidentessa dell’Unione Europea Von der Leyen ne ha invece approfittato per ribadire la rivoluzione verde che porterà il vecchio continente a superare tutti nelle politiche che la riguardano, peccato che tra i più colpiti dalla,recessione pandemica sono proprio i paesi membri di questa unione, come dimostrano le recenti previsioni per il prodotto interno lordo del 2021 avanzate da Bloomberg. Una cosa giusta però la Ursula l’ha detta, peraltro in assonanza con
  • Emmanuel Macron: il mondo è stato soggiogato dallo strapotere delle grandi multinazionali della tecnologia (da Google a Microsoft, da Amazon a Netflix passando per Intel, AMD, eccetera) cosa che costituisce una minaccia per la democrazia e la diffusione della ricchezza. Il capitalismo cioè è a un bivio: o riesce a moltiplicare le opportunità per la gente o si avvita in un tetto oligopolismo che non potrà che generare pesanti tensioni sociali. Belle parole che però contrastano con le politiche che tutti i giorni quegli stessi leaders mettono in atto, a favore dei pochi vera ma ricchi e a sfavore di tutti gli altri.
  • Sulla stessa piega anche Putin, seriamente (e forse anche più sinceramente) preoccupato per la pericolosa china presa dallo strapotere delle grandi corporation tecnologiche sulle istituzioni politiche e sovranazionali, una cosa che può distruggere la stabilità sociale e politica dell’Occidente. La sua conclusione è stata peraltro realistica: non si potrà vincere contro i poteri economici più forti se non lo vorranno anche gli altri paesi del mondo!

Grandi slogan, come sempre nei forum internazionali, ma nessuno che si metta davvero a parlare delle conseguenze pratiche del grande reset, dal momento che i suoi principali artefici non sono eletti dal popolo (i banchieri centrali) e la loro mera elencazione risulterebbe un filino impopolare.

Ragion per cui nessuno si azzarda ad anticipare quel che succederà davvero, se non attraverso iperboli, come quelle (numerose) contenute nel video d’apertura dei lavori:

IL VIDEO INTRODUTTIVO DEL WORLD ECONOMIC FORUM

Se vogliamo poi parlare delle possibili conseguenze del grande azzeramento successivo alla pandemia, esse rischiano di sembrare troppo radicali per poterle esporre pubblicamente: si va infatti dalla scomparsa del denaro contante e completa finanziarizzazione dell’economia, al declino della proprietà privata della maggior parte dei beni fisici, sostituita dall’effimero possesso dei medesimi beni (sintantoché essi risultino utili), alla forte riduzione di buona parte delle libertà individuali (ovvero sempre più limitazioni normative a queste ultime, seppur spesso dettate da sacrosante motivazioni), mentre il reddito delle persone oramai non si dice più che dovrebbe essere equamente distribuito, dal momento che superiori esigenze di sicurezza, ambiente, stabilità finanziaria e prevenzione dell’evasione fiscale suggeriscono la più completa tracciabilità dei movimenti di denaro per tutti coloro che non possono viaggiare “sopra le nuvole” ed una conseguente forte concentrazione della ricchezza a favore di questi ultimi.

IL RISCHIO È CHE PREVALGANO I GRANDI INTERESSI

Quello appena tracciato appare dunque un quadro più realistico e meno favoleggiato del “grande azzeramento” cui stiamo andando incontro: sull’altare delle politiche di contenimento del debito, dell’inquinamento, della sicurezza della persona e dell’ordine pubblico, sul fronte della sicurezza dei pagamenti e su quello della prevenzione delle rivolte sociali (come ad esempio la manifestazione davanti al Campidoglio USA in realtà doveva essere), molte libertà individuali saranno ulteriormente compresse, in una sorta di distopico “grande fratello” che si occupa di tutti (salvo ovviamente di coloro che riescono a “volare più in alto”).

Le malattie del pianeta verranno forse almeno parzialmente contenute ma il loro più diretto interessato (l’umanità stessa) rischia di morire soffocato dall’eccesso di regole, controlli, prevenzioni e cautele.

Il grande reset può insomma nascondere minacce peggiori -per l’umanità- di quelle che andrebbe a sconfiggere, e sull’altare di un mondo “migliore” probabilmente anche le più banali forme di democrazia possono venire compresse. Una prospettiva ovviamente non proprio gradevole, sebbene -se si guarda alla storia dell’umanità- non sia poi così diverso da quel che d’altronde è quasi sempre accaduto.

Stefano di Tommaso