L’INEVITABILE CORSA DELLE MATERIE PRIME
Lo si è già visto con il petrolio, arrivato oggi ai massimi dall’ultimo anno, tanto a causa della ripresa della domanda asiatica quanto per una serie di altri fattori macroeconomici (dal dollaro debole all’eccesso di liquidità che ha investito i mercati e che rinforza il timore di una perdita del potere acquisto del Dollaro e delle altre altre grandi divise monetarie). Ma il fenomeno è appena iniziato ed è comunque più generale: tutte le materie prime e le principali derrate alimentari sembrano soltanto all’esordio di un processo di progressivo rincaro. Perché?


PETROLIO E GAS
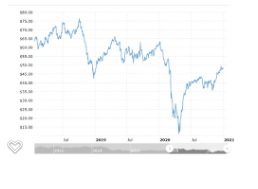

Se guardiamo soltanto il petrolio e il gas (cioè le materie prime storicamente più importanti per produrre energia e calore) uno “strappo al rialzo” c’è già stato e il motivo principale sembra essere quello della riduzione dell’offerta sul mercato: i grandi estrattori hanno da un lato imposto a sé stessi degli importanti contenimenti delle quote di produzione e dall’altro ridotto pesantemente gli investimenti di estrazione ed efficientamento degli impianti esistenti, riuscendo finalmente alla fine a far crescere il prezzo dell’oro nero oltre la soglia psicologica dei 50 dollari al barile.

Più che i cartelli oligopolistici (è comunque importante la recente notizia dell’inaspettata riduzione dell’estrazione i petrolio pari a un milione di barili al giorno nella sola Arabia Saudita) hanno potuto però probabilmente le aspettative: tutti sanno oggi che l’offerta di petrolio e gas non potrà espandersi molto quando la domanda globale dovesse tornare alla “normalità”, sebbene non sia chiaro esattamente come definirla, dal momento che -grazie a Dio- resta in atto la transizione globale verso l’utilizzo di energie da fonti rinnovabili e la necessità di contenere le emissioni di gas-serra.
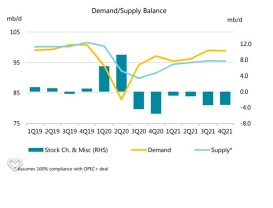
Un fenomeno che limita anche la domanda di energia “sporca” e che in passato si era tuttavia bilanciato con la crescita costante delle necessità energetiche globali, mentre poi, con la recessione economica seguita al diffondersi della pandemia, ha prevalso, portando il prezzo del petrolio ai minimi di sempre.

Il bando ai nuovi investimenti in impianti petroliferi però non potrà durare in eterno, perché buona parte degli ammodernamenti delle strutture di estrazione e raffinazione devono ugualmente essere effettuati per loro naturale consunzione, e a nessuno conviene farlo utilizzando tecnologie vecchie che non migliorano l’efficienza (mentre quelle nuove non fanno che abbassarne inevitabilmente il costo di produzione).

Il risultato del rallentamento (sebbene non del blocco) degli investimenti di rinnovo nel comparto energetico è dunque soltanto temporale: se la ripresa dei trasporti e dei consumi energetici tardasse a svilupparsi più di quanto si possano ritardare gli investimenti, allora le quotazioni di petrolio e gas resterebbero ugualmente basse. Anche perché prosegue la scoperta di nuovi giacimenti nel mondo e dunque l’offerta di idrocarburi rischia -nel tempo- di espandersi ugualmente più della domanda.

I FATTORI MACROECONOMICI

A dare una mano santa alle quotazioni però dicevamo che congiurano soprattutto le variabili macroeconomiche :

  • innanzitutto le aspettative di una ripresa economica imminente, conseguente al contrasto alla pandemia operato dai vaccini,
  • anche l’incremento degli investimenti infrastrutturali (visti anch’essi come stimolo alle economia occidentali depresse), cosa comporta un’inevitabile domanda aggiuntiva di materie prime ed energia,
  • anche i tassi di interesse che tutti si aspettano che resteranno ancora a lungo a zero rendono conveniente lo stoccaggio di petrolio e gas (mentre in passato ciò aveva un costo non banale),
  • c’è poi la consapevolezza della perdita di terreno progressiva nel tempo futuro del potere d’acquisto delle riserve di liquidità a causa dell’eccesso di base monetaria in circolo. Quest’ultima viene creata artificialmente dalle banche centrali per sostenere l’ulteriore indebitamento dei loro governi e, sebbene ancora non si sviluppi in un rincaro dei prezzi al consumo (che sono contenuti dall’ampliamento e dall’efficienza della produzione), porta gli investitori a drizzare le antenne;
  • Infine la denominazione dei prezzi di tutte le principali materie prime in dollari americani aiuta a vederci un rincaro anche quando quest’ultimo è fittizio: il dollaro infatti si sta svalutando anche nei confronti delle altre principali divise di conto monetario, e l’attesa degli analisti è che continuerà a farlo.

IL CONTRIBUTO DELLA SPECULAZIONE

Tutti questi elementi stanno rendendo comunque interessante per chi deve investire (il quale molto spesso ragiona in dollari americani) l’acquisto speculativo delle materie prime per detenerne abbondanti riserve, in attesa di una crescita dei loro prezzi. La popolazione mondiale è comunque in espansione e dunque -pandemia o meno- l’economia globale tornerà inevitabilmente a crescere già solo per motivi demografici. Questa popolazione aggiuntiva dovrà inevitabilmente mangiare e muoversi, contribuendo così all’allargamento della domanda di materie prime ed energia. E la produzione di beni di prima necessità, ortaggi, frutta, carne e derrate alimentari in genere non può crescere altrettanto.

Ovviamente, quando si parla di acquisti speculativi, una domanda sorge d’obbligo: quanto durerà il fenomeno? Nessuna speculazione può proseguire in eterno! La risposta ovviamente non è semplice. Vediamone i fattori che possono aiutare a fornirla:

COSA SPINGE DOMANDA E OFFERTA

  • la velocità di ripresa dell’economia globale, dei viaggi e dei trasporti, nonché dei consumi inciderà ovviamente non poco, anche se al momento è difficile fare previsioni chiare in proposito. Taluni consumi potrebbero non tornare mai più ai livelli del passato,
  • La transizione “verde” e salutistica ovviamente aiuta a contenere la domanda di gas e petrolio, ma non soltanto: essa spinge anche la riduzione dei consumi di carne animale (gli allevamenti sono fortemente energivori) e addirittura di talune derrate alimentari, motivo per cui in presenza di tali fattori difficilmente i prezzi potranno subire forti impennate,
  • l’incremento del riciclo dei rifiuti nel mondo comporta inevitabilmente una riduzione progressiva della domanda di materie prime “vergini” e dunque un fattore strutturale di calmieramento della domanda,
  • i cartelli che limitano l’offerta di petrolio e gas trovano terreno solido in occidente a causa della contrazione della popolazione del vecchio continente, ma alimentano il traffico parallelo di forniture energetiche “sottobanco” ai paesi emergenti, e comunque hanno anch’essi una valenza limitata nel tempo, dunque il loro ruolo è più orientato alla stabilizzazione dei prezzi che non all’effettivo incremento,
  • l’utilizzo di petrolio e gas per finalità differenti dalla loro combustione (che spesso riguardano la chimica industriale) è oggi assai limitato e non sembra destinato a crescere fortemente, mentre la necessità di ridurre le emissioni nocive e quella di utilizzare minori componenti di origine chimica comporta inevitabili riduzioni della domanda.

Morale: per quanto i prezzi delle materie prime siano in crescita, i fattori di calmieramento sopra indicati ci raccontano che non potranno esserlo per sempre e che non ci si aspetta che possano “strappare” troppo al rialzo.

Ma ovviamente queste sono aspettative razionali, non sempre sufficienti a prevedere il futuro con ragionevole certezza! Guerre, carestie, altre pandemie e disastri naturali di ogni tipo potrebbero congiurare a favore di ulteriori rincari, mentre ben pochi fattori sembrano destinati a far crollare nel tempo i prezzi di energia, materie prime e derrate alimentari.

Ragione per cui, seppur con la necessaria moderazione, gli operatori del settore restano piuttosto ottimisti al riguardo. Il pianeta continua a girare e la vita va avanti: le risorse naturali restano un bene primario che nessuno potrà ignorare e che pertanto è probabile che si rivaluteranno man mano che scende il valore intrinseco delle divise di conto in cui sono denominati i loro prezzi.

Stefano di Tommaso


LA BOLLA

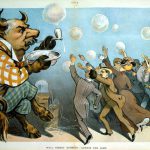
SP500, I.P.O., SPACs, REITS (fondi immobiliari), Bitcoin… Nei primi giorni dell’anno 2021 tutti i principali indici finanziari sembrano essere gonfiati da una gigantesca bolla speculativa ! È davvero così? (e quindi la bolla scoppierà presto travolgendo i mercati)? O ci sono motivi validi per sostenere l’attuale folle corsa dei valori finanziari?


L’ANNUS HORRIBILIS

Il 2021 è l’anno che segue a quello bisesto e “horribilis” in cui sono morti molti milioni di anziani e soggetti malandati, un anno in cui i fallimenti delle piccole e medie imprese si sono decuplicati, i debiti pubblici sono schizzati verso il cielo e la disoccupazione è cresciuta a dismisura, pur temporaneamente soffocata sotto una coltre di rinvii con i quali i nostri governi sperano di attutire l’impatto devastante della maggiore recessione economica dal dopoguerra (cioè 3/4 di secolo fa) ad oggi. E’ anche l’anno in cui le banche centrali si sono sbracciate a inondare i mercati di liquidità e quello in cui sono arrivati alla velocità della luce i primi vaccini che, come si sa, costituiscono un grosso business per tutto il settore farmaceutico e medicale.

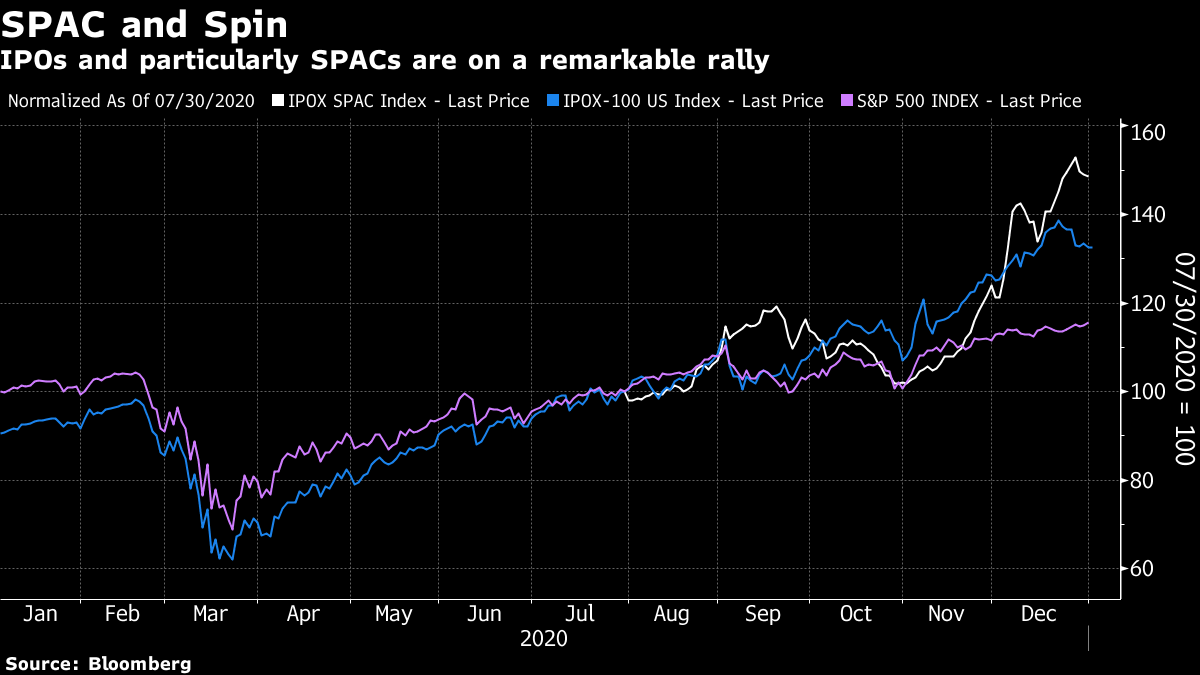
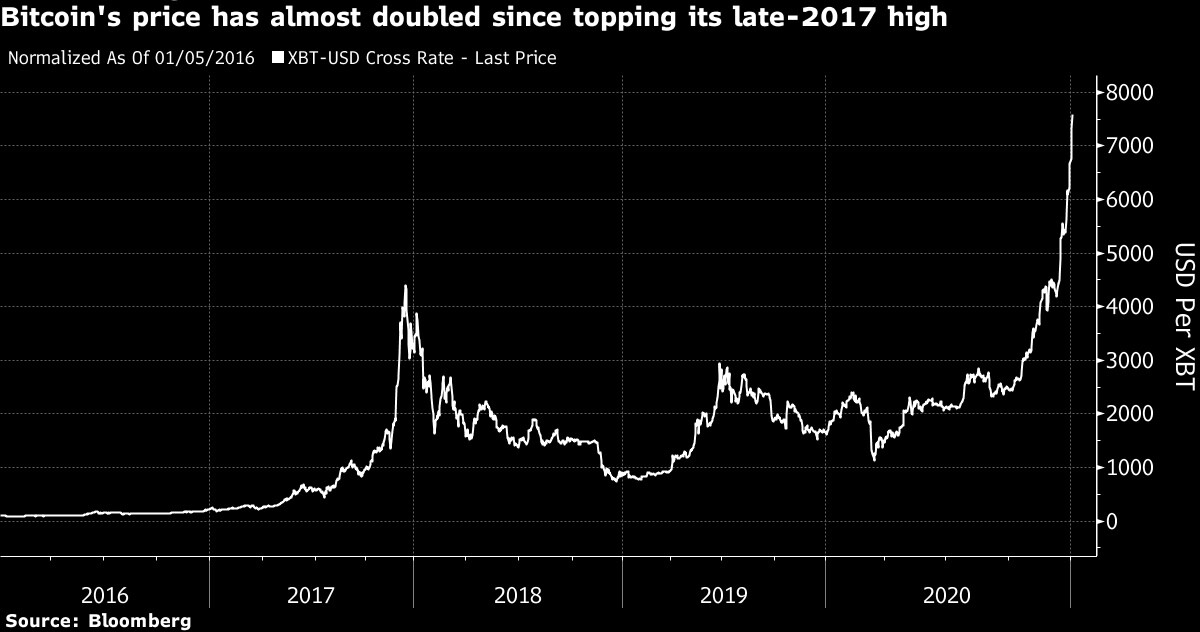
Ciò nonostante nel 2020 non sono stati soltanto i listini delle principali borse del mondo a crescere oltre misura. I veri campanelli d’allarme di una possibile bolla speculativa sono soprattutto il boom dei contratti derivati (come le opzioni), l’eccessiva valutazione delle matricole di borsa, il fiorire di strumenti finanziari speculativi, la nuova moda delle “special purpose acquisition companies” (o SPAC) e l’ascesa a nuovi massimi dell’Aethereum e del Bitcoin (le cosiddette “criptovalute”.


È STATO L’ANNO DEGLI STIMOLI MONETARI…

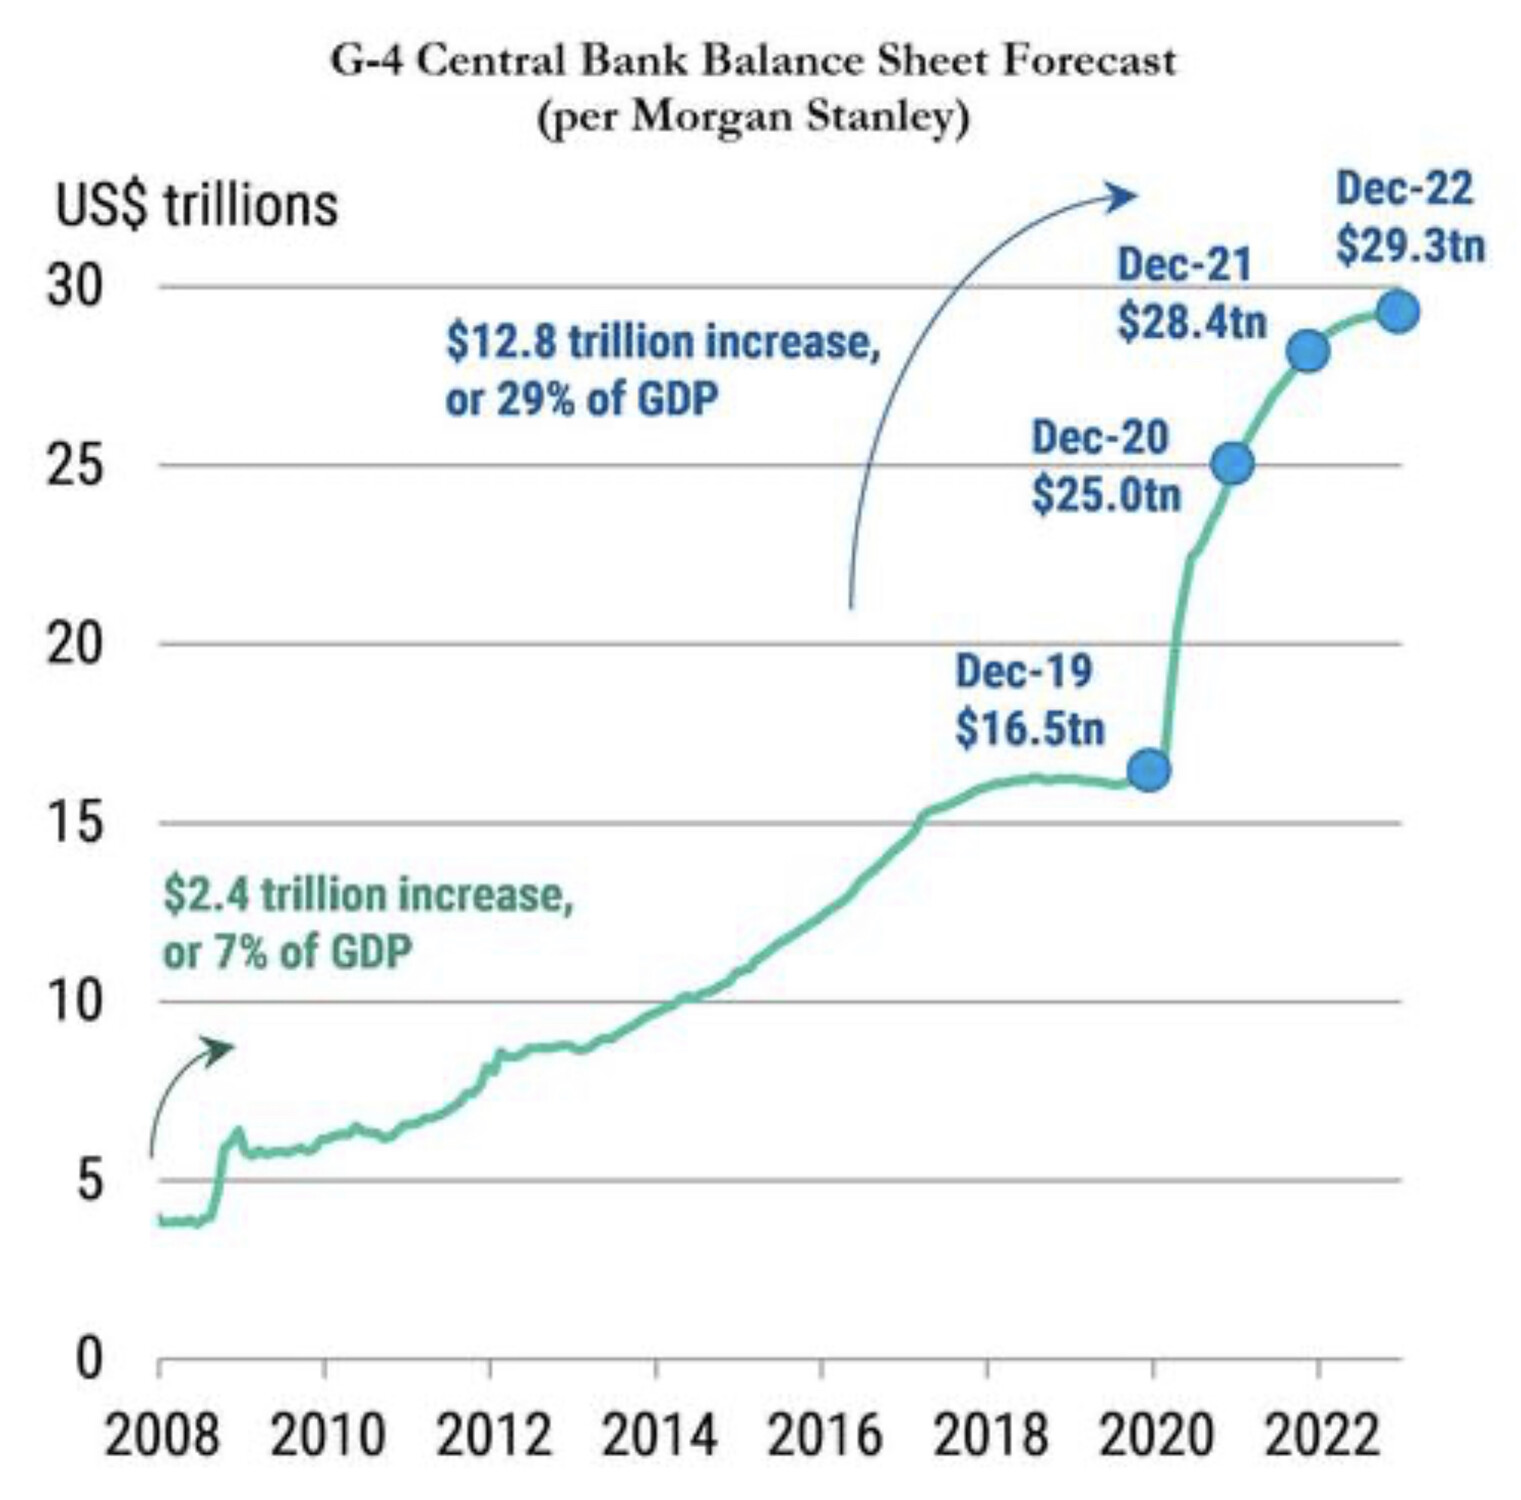
È vero, si dirà, ci sono stati gli stimoli monetari delle banche centrali a farla da padroni e a far piovere sui mercati finanziari così tanta liquidità da non sapere più dove impiegare (si veda il grafico qui sotto). Ma la scarsa velocità della circolazione della moneta, il de-moltiplicatore del credito e l’accresciuta propensione al risparmio dei cittadini (preoccupati e disorientati) hanno però fatto sì che la nuova liquidità non abbia -per il momento- fatto crescere l’inflazione.


…E QUELLO DELLA (RI)CRESCITA DEI MERCATI FINANZIARI

E ciò indubbiamente -insieme alla necessità dei gestori di patrimoni di fare “vetrina” con le performances di fine anno- ha favorito la levitazione dei mercati, ma siamo sicuri che l’immissione di liquidità delle banche centrali sia stata di per sé sufficiente a far toccare alle borse ogni possibile nuovo record?

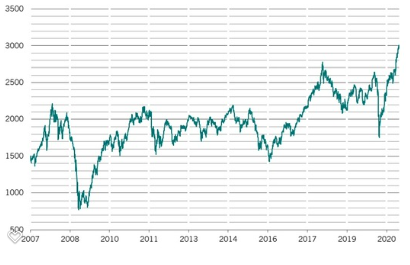
Probabilmente no, non basta come unico motivo dei rialzi generalizzati (si veda il grafico qui sotto riportato riguardante l’indice mondiale delle azioni MSCI WORLD) altrimenti il primo prezzo ad andare alle stelle sarebbe stato quello dell’oro, la riserva di valore per eccellenza!


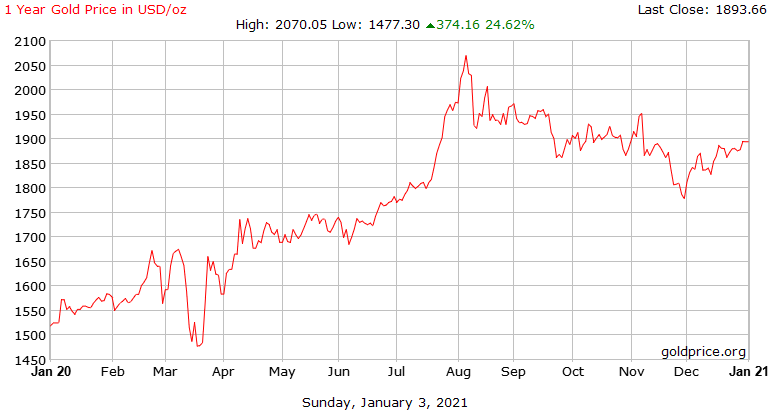
L’oro è indubbiamente salito di prezzo, ma soprattutto nella prima parte del 2020, e durante questa fine anno che ha battuto ogni record per i listini di borsa e gli altri strumenti nessuno è corso ad accaparrarselo svuotando il proprio conto corrente bancario! (si veda il grafico qui sotto riportato). Nelle ultime ore l’oro ha ripreso un po’ di slancio ma sembra più un rimbalzo dopo la caduta. Così come è lecito attendersi che l’attuale corsa delle quotazioni subisca nella sua strada qualche battuta d’arresto per motivi “tecnici”. È probabile altresì che una svalutazione delle principali divise di conto (a partire da Dollaro americano) ci sarà, ma nessuno sembra davvero preoccupato di ciò.

Dunque la radice della bolla speculativa non è soltanto quella dell’immissione di nuova liquidità: ci dev’essere necessariamente dell’altro, nonostante la crisi economica in corso, tra le più buie che la storia ricordi.

LA POLARIZZAZIONE DELLA RICCHEZZA

E questo altro motivo si chiama probabilmente ineguaglianza sociale o, meglio, “polarizzazione della ricchezza”: se i poveri sono più poveri allora i ricchi non soltanto beneficiano della liquidità in arrivo, ma diventano anche più ricchi a prescindere, e per due grandi motivi.

Il primo è la limitatezza della tassazione dei guadagni in conto capitale insieme a tutto quell’insieme di paradisi fiscali, bassissimi costi delle transazioni online e possibilità di circolazione globale della ricchezza senza più alcun confine, cosa che permette a chi ha molte disponibilità di cogliere il meglio che offrono i mercati finanziari di tutto il mondo senza dover sottostare ad alcuna barriera nazionale (che invece esiste eccome per l’industria e il commercio).

IL RILANCIO DELLE CRIPTOVALUTE


Campione di questo fenomeno è il Bitcoin la moneta digitale per eccellenza che (come altre criptovalute) assicura ai suoi detentori totale riservatezza e dunque opacità delle transazioni denominate in quella valuta. Forse anche per questo motivo è ascesa ai vertici delle categorie di investimento che si sono rivalutate maggiormente (si veda il grafico qui sotto riportato).

Il secondo ulteriore motivo per cui i ricchi sono diventati più ricchi e i mercati finanziari di conseguenza salgono e moltiplicano i loro volumi di compravendite è stata la creazione di valore che deriva dallo sviluppo delle nuove tecnologie. Di questa stanno purtroppo però beneficiando quasi solo coloro che hanno grandi risorse, e hanno potuto investirci sopra in tempi non sospetti con strumenti come il private equity e il venture capital. Dal momento che il pianeta è sempre più fortemente dipendente dalle tecnologie, le società che le esprimono accrescono il loro valore intrinseco.

IL SUCCESSO DELLE TECNOLOGIE

Rientrano in quelle tecnologie non soltanto i nuovi software di intelligenza artificiale, la “nuvola” informatica (è noto ad esempio che Amazon guadagna soprattutto dalla sua AWS: amazon web service), l’intrattenimento domestico, i veicoli elettrici e a guida autonoma e la robotizzazione dell’industria, ma anche altri tipi di tecnologie, come i vaccini, i nuovi farmaci e sinanco gli agrifarmaci, senza i quali non potremmo sfamare il crescente numero di miliardi di esseri umani e di animali al loro servizio.

Ad esempio sono stati quasi solo i super-ricchi (e non soltanto Bill Gates) a investire nei vaccini e nell’industria farmaceutica. E ovviamente saranno quasi soltanto loro a beneficiare della vendita di miliardi di dosi in tutto il mondo. Come sono soprattutto gli investitori dei fondi di private equity e di venture capital (due segmenti ai quali i piccoli risparmiatori non accedono) a beneficiare degli apprezzamenti di valore delle aziende, le cui valutazioni sono ascese oltre ogni ragionevole prudenza (si veda il grafico qui riportato).


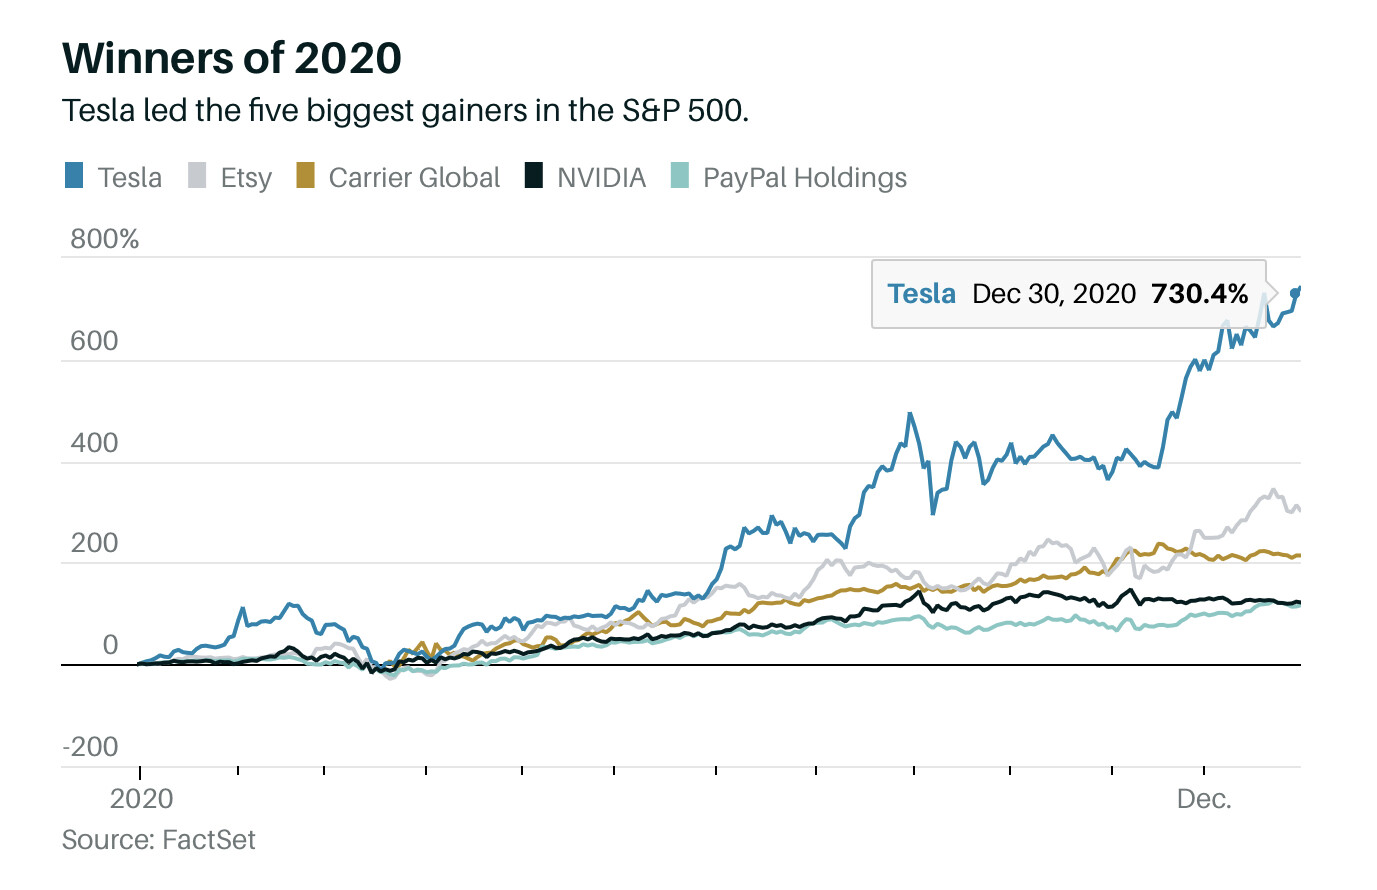
Dunque se i mercati sono saliti così tanto a fine 2020 non si deve soltanto a una bolla speculativa, sebbene tracce diffuse di quest’ultima sono assai evidenti: moltissimo “trading online” (il “fai da te” degli speculatori casalinghi che passano intere giornate davanti al computer a comperare e vendere) e la crescita fuori misura delle quotazioni di titoli estremamente speculativi come Tesla, NVIDIA o PayPal! È stato calcolato che al 30 Novembre scorso l’ammontare dei prestiti alla clientela che banche e intermediari americani hanno concesso per l’acquisto di titoli sul mercato (il cosiddetto “margin trading”) abbia toccato la cifra record di 722 miliardi di Dollari! Rivalutazioni di oltre il 700% in un anno di titoli come Tesla rivelano ben più che ottime prospettive per la più grande fabbrica di veicoli elettrici: indicano una “febbre” speculativa molto pericolosa!

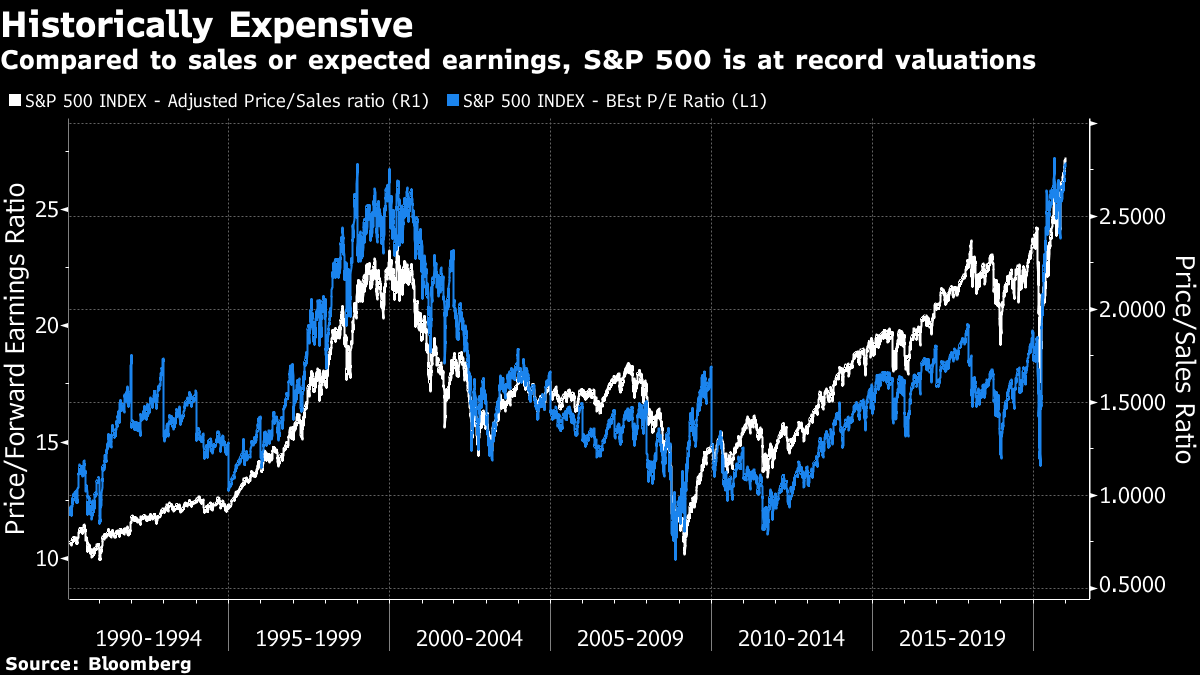
Se infatti le società quotate a Wall Street hanno quasi raggiunto una valutazione media di quasi 30 volte gli utili attesi e di quasi tre volte il loro fatturato (si veda il grafico di Bloomberg qui sotto riportato che compara le valutazioni medie dell’indice americano per eccellenza al,fatturato medio e agli utili medi attesi) sono soprattutto gli investitori professionali coloro che ne hanno massimamente tratto beneficio.


Ma ovviamente sono proprio le valutazioni eccessive ciò che ci ricorda che la componente speculativa rischia oggi di prevalere sulle altre componenti del rialzo visto a fine anno. Con il rischio che, dopo la fase di avidità ed entusiasmo da parte degli ultimi arrivati a comperare a questi prezzi, subentri quella dell’angoscia e della disperazione con lo “scoppio” della bolla

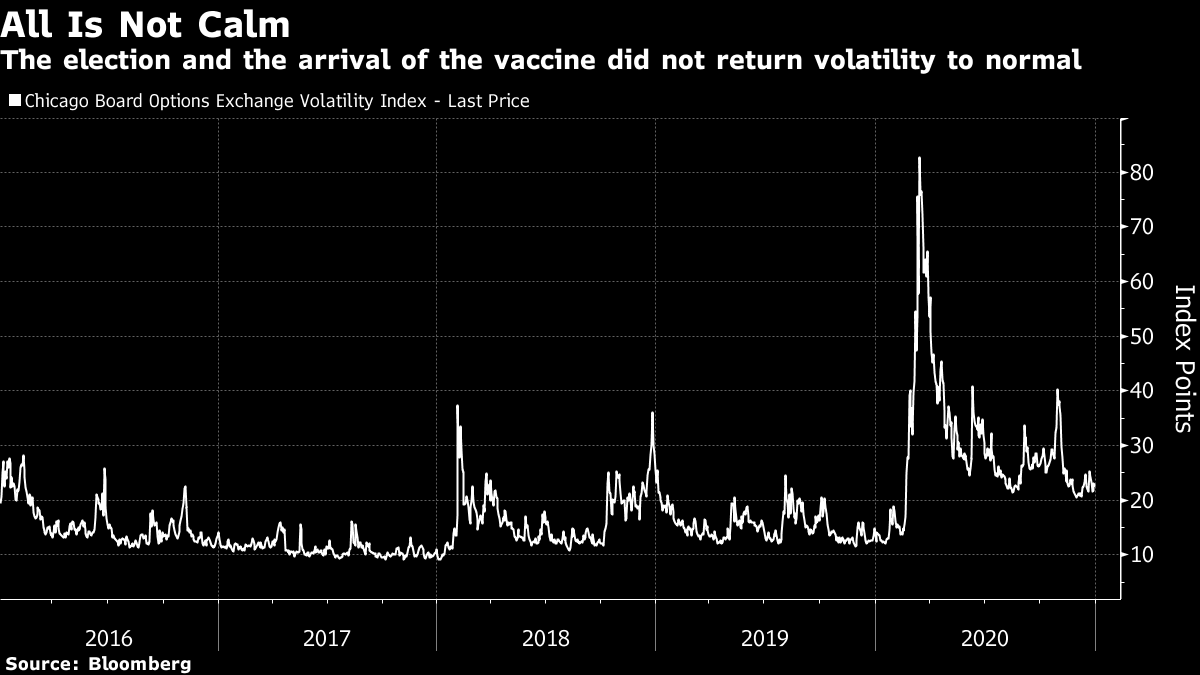
Non per niente la volatilità dei corsi del 2020 è stata molto più alta di quella storica, e ci sono buone motivazioni per ritenere che non si sia placata del tutto (si veda il tratto relativo al 2020 nel grafico qui riportato che riguarda l’indice di volatilità più noto: l’indice VIX della borsa di Chicago).


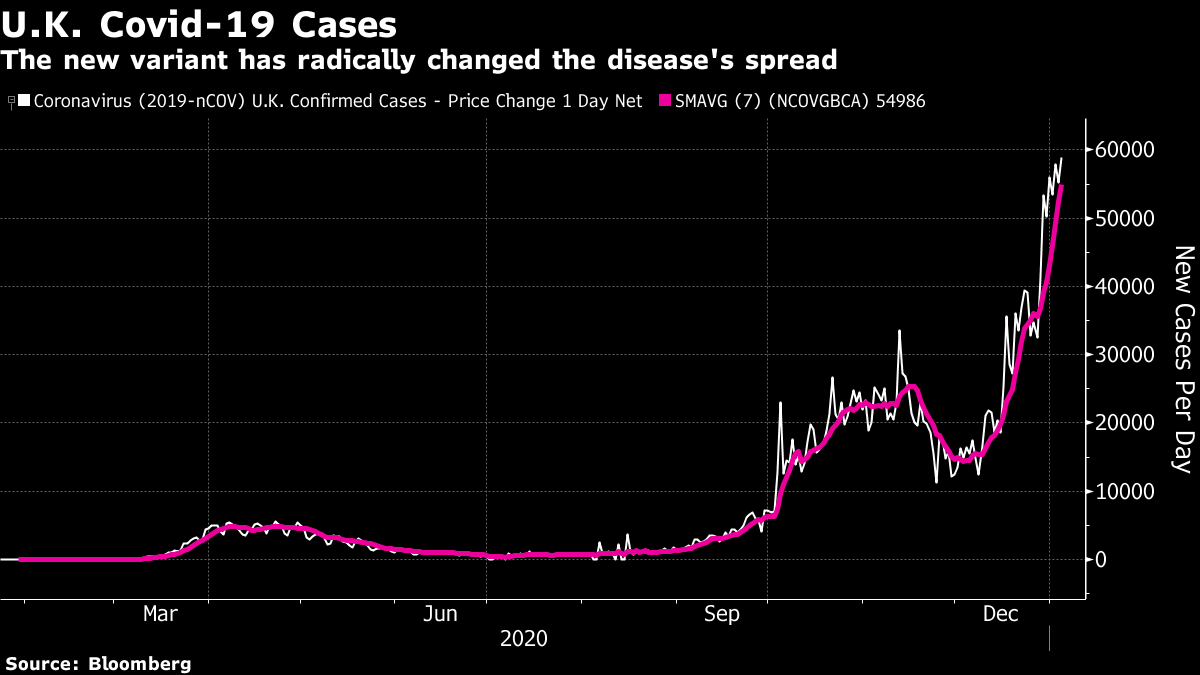
Anche perché le notizie sul fronte della pandemia sono terribili! Il ritmo di contagio della nuova variante “inglese” del COVID sta crescendo oltre misura e questa notizia (qui sotto il grafico che riguarda i nuovi contagi nel Regno Unito), di per sé, può innescare una nuova ondata di vendite che, nelle ultime ore, sembra essere già cominciata!


Stefano di Tommaso


ERAVAMO LIBERI, FELICI E INCONSAPEVOLI

Quelli della mia generazione se lo ricordano bene: negli anni ‘60 e ‘70 eravamo liberi di andare dovunque, studiare, pensare, di filosofeggiare, di scegliere come e dove lavorare, di andare a vivere altrove e di rifiutare questo o quel dogma. C’erano meno quattrini e meno giocattoli a nostra disposizione ma eravamo liberi dai debiti, dalle tasse (poche, in confronto con quello che sono oggi) e dai vincoli di legge posti oggi praticamente su qualsiasi cosa. Non parliamo del lockdown ma dell’ideologia prevalente, che con esso ha raggiunto la sua apoteosi. Meglio oggi o meglio allora?


Avevamo convinzioni, certezze e soprattutto un futuro meno incerto. Oggi se vuoi fare qualcosa (qualsiasi cosa, da una gita a circolo culturale a un’impresa) devi prima avere un bel gruzzolo (non puoi più pensare di “cavartela”), poi devi informarti sulla pesantissima normativa che si frappone tra te e quell’idea, qualsiasi idea. In nome della tutela della salute, della prevenzione di disastri e dell’ordine pubblico oramai non è possibile nemmeno più scrivere liberamente sui social network, dove teoricamente ognuno potrebbe dire la sua: in realtà se dici cose scomode ti perseguitano finché non cambi idea o ti metti a tacere.
Oggi se vuoi lavorare in proprio o in forma “indipendente” sei soggiogato a migliaia di autorizzazioni, norme, tasse, contributi unificati e non, col rischio che del debito che vai inevitabilmente a contrarre potresti non venire mai a capo. Se invece lavori in qualche grande gruppo devi stare attento a seguire la corrente principale, il mainstream, e a non fare alzate d’ingegno. Ma lo stesso vale se ti viene in mente di scendere in politica, di fare associazionismo o di riunire qualche amico nel bosco, sulla spiaggia o in piazza: ce l’hai il permesso? Hai con te il salvagente, il telefonino, la cassetta di primo soccorso?

Però devi avere con te pochissimo denaro contante, perché altrimenti sei un “evasore virtuale”, un devastatore dell’ambiente oppure un tipo strano, da tenere d’occhio. Per chi ha respirato la libertà che c’era fino a quarant’anni fa tutto ciò è praticamente insopportabile! Per chi ha sperato in un mondo migliore è un incubo senza fine. Per chi è stato libero di avere un qualsiasi comportamento insalubre è strano oggi dover fare il contrario e poi scoprire che muori ugualmente di cancro, di virus o per malattie autoimmuni (che poi sono la risposta scomposta del nostro organismo ad un mondo troppo artificiale).

Oggi siamo arrivati al “grande fratello” orwelliano: tutti sanno dove sei, con chi sei, tutti ti possono controllare e biasimare, e non sei neanche libero di mettere piede fuori di casa o di protestare contro quello che non ti piace. Sulla tua tessera sanitaria c’è tutta la tua vita e i grandi colossi multinazionali sanno persino se tradisci i tuoi affetti. E il bello è che per arrivare a questo punto magari hai studiato una vita, lavorato come un negro e hai passato esami, certificazioni, verifiche e diplomi di ogni tipo, infinitamente di più che non i tuoi genitori o i tuoi nonni. Parli almeno una lingua straniera e sei diventato anche tu (giocoforza) un piccolo esperto di tecnologia. Ma ciò nonostante probabilmente guadagni poco più di un operaio.

Ma soprattutto se non sei parte di un grande gruppo rischi di lavorare con margini di guadagno troppo bassi, quasi solo per pagare le tasse e contributi (anche sulla prima casa), i “ticket” sanitari, le quote associative, le bollette maggiorate fino alla nausea di varie sovrattasse, le sanzioni, gli interessi bancari, le multe, gli strumenti di lavoro e quelli per spostarti (per andare quasi solo al lavoro), le imposte locali (ma i rifiuti vengono lasciati in strada troppo spesso), i parcheggi, le scuole private (perché quelle pubbliche fanno schifo) la sanità privata (per lo stesso motivo) le guardie private (idem), le tv private (idem) e le assicurazioni per qualsiasi cosa (e via andare fino a che non ti avanza nulla).

E se, dopo aver pagato tutto ciò, tu hai avuto successo nella tua impresa, cioè hai superato le minacce della concorrenza globale e della digitalizzazione, hai lavorato di più o hai trovato un modo per guadagnare ugualmente bene e hai speso abbastanza poco perché ti avanzi ancora del denaro, allora probabilmente ti arriva una lettera alla settimana dall’agenzia delle entrate (nome dietro al quale si nasconde oggi anche una equitalia ancora più insidiosa di prima) per chiederti se hai pagato tutto, per costringerti a confessare chissà quale omissione o imprecisione e per costringerti a rivolgerti a (e a pagare) un secondo commercialista dal momento che magari il primo è rimasto vittima della giungla di norme e decreti.

E se dopo di ciò ti restano ancora dei quattrini, allora hai l’incubo di come fare a non perderli in borsa, in banca, dal consulente finanziario o in tasse infinite su beni mobili (auto, barche eccetera) o immobili o su titoli di ogni genere. I quali beni ovviamente devi non solo dichiarare ma anche (se te lo chiedono) dimostrare che non li hai guadagnati in frode al fisco o sottratti a qualcun altro. Poi devi sopportare le angherie dei concorrenti sleali (e spesso impunìti) dei dipendenti e dei collaboratori, dei condomini, dei vicini e confinanti, dei teppisti e dei ladri e quelle, ancora peggiori, di chi dovrebbe controllare l’ordine pubblico. Per non parlare dei tribunali: mai rivolgervisi per chiedere di essere pagati o di avere i propri diritti rispettati! Quasi sempre sono altri incubi, e interminabili.

Ovviamente se puoi -visto che i tassi d’interesse sono negativi e le banche ti caricano di costi- cerchi di tenere i soldi che hai più o meno liquidi, almeno in parte visto che gli altri rischi di perderli con qualche rovescio dei mercati. Ma dopo aver pagato ingenti spese e commissioni bancarie persino se non fai niente, rischi che di quattrini te ne avanzino comunque pochi e che ti servano quasi solo a prevenire problemi futuri.

Sarebbe forse meglio restare in povertà? Forse si, ma solo in teoria. Questo varrebbe se ci fossero pensioni dignitose, se gli ospedali funzionassero, se la tua libertà fosse reale, se ci fossero luoghi pubblici dove passare il tempo senza essere aggrediti da extracomunitari e spacciatori. Altrimenti no, non è meglio essere poveri in un mondo dove tutti i diritti dei cittadini sono quasi solo teorici e tutto ciò che è pubblico è corrotto, sporco, inadeguato o non funzionante. Essere poveri è spesso un inferno se non si hanno quattrini per i (molti) farmaci e integratori che oggi ci necessitano o se non si vive isolati dal resto del mondo. E comunque va bene solo se ti trovi in salute ma non hai figli da curare o far studiare. In tutti gli altri casi è molto peggio essere poveri, soprattutto in un Paese che si dichiara democratico ma dove devi pagare anche per i servizi sociali.

A tutto ciò si può fare il callo, ma non si può dire che quello che viviamo sia un mondo migliore di quarant’anni fa. È molto peggiore, in ogni senso. Forse abbiamo auto migliori, ma non possiamo più nemmeno fare un’accelerata senza incorrere in qualche sanzione. Forse abbiamo una più lunga aspettativa di vita ma probabilmente in vecchiaia resteremo soli, perché i nostri figli sono quasi sicuramente all’estero (e meno male!) e i nostri famigliari sono quasi sicuramente altrove. Non esistono quasi più i piccoli centri, i comitati di quartiere, i circoli cittadini, i bar dell’angolo (adesso sono cinesi) e le sale da gioco.

E prendere l’automobile per andare da amici e parenti è dispendioso, è complicato, ed rischioso molto più di qualche anno fa. Prendere i mezzi pubblici invece è spesso scomodo e pericoloso ed è altrettanto incerto: ci saranno scioperi, disservizi o altro ancora? Meglio chiamare su Zoom!

Si potremmo pensare di metterci in contatto quasi solo su Skype, Zoom, Facetime, Meet, Facebook, Webex, Whatsapp, o chissà quale altra piattaforma per la (video)chiamata. Ma siamo comunque soggetti alle bizze di una delle peggiori infrastrutture di telecomunicazioni del mondo mentre la corrispondenza postale è oramai completamente passata di moda: se anche scrivi a qualcuno le tue lettere si confondono con una montagna di pubblicità che sommerge la cassetta postale. Ma sei sommerso da annunci anche sul tuo spazio mail, alla faccia della “privacy”: più se ne parla e meno ne hai.

Eravamo insomma felici, un giorno, e non lo sapevamo. Oggi siamo anche sotto lockdown, dobbiamo aggiornarci sull’ultimo dpcm, dobbiamo portare con noi un lasciapassare da stato di guerra (l’autocertficazione). Dobbiamo mostrare di essere igenizzati, immunizzati e tamponati. Siamo spremuti, controllati, tartassati e derubati. Siamo liberi di fare diete severe ma non di farci una passeggiata. E dove? in mezzo al traffico? Al parco insieme agli spinelli e ai tamburi dei “colorati” o in qualche altro posto dove però dobbiamo arrivare con altri mezzi perché non possiamo nemmeno parcheggiare?

Ma ancor più siamo incerti sul nostro futuro, quello dei nostri cari e quello della nostra nazione. Incombono su di noi altri virus, batteri, malattie genetiche e altre minacce sanitarie infinite. Incombono la possibile perdita del posto di lavoro o del nostro business, le scadenze dei vaccini, delle terapie e il rischio derivante dalle radiofrequenze e dai nuovi veleni che respiriamo, mangiamo o beviamo.

Il mondo insomma si è complicato terribilmente. Soprattutto quando non si è supermilionari. Il che vale per la stragrande maggioranza degli italiani. Si stava meglio quando si stava peggio? Si probabilmente molto, molto meglio! E non sappiamo più come fare per ritrovare “quel” peggio! Anzi sappiamo che il peggio, quello vero, deve ancora venire… Possiamo soltanto pensare di combattere per riprenderci le nostre vite e le nostre libertà, ma siamo anche un po’ meno giovani. Ma i nostri giovani non ci capirebbero nemmeno…!

Stefano di Tommaso


SARÀ L’ANNO DELLE FUSIONI & ACQUISIZIONI

Non soltanto le fusioni e acquisizioni nel mondo sono in decisa rimonta negli ultimi due trimestri del 2020 (+33% nel terzo trimestre) ma addirittura è lecito prevedere un vero e proprio boom di queste operazioni nel corso del 2021. Vediamone insieme le motivazioni ed i fattori in gioco.

LA RECESSIONE HA COLPITO DURAMENTE

Il nuovo corso dell’economia mondiale parte nel 2021 con la conta delle numerose vittime della pandemia, oltre quelle della recessione economica che ha seminato scompiglio in tutto il mondo. L’economia mondiale nel corso del 2020 è prevista aver flettuto per circa il 4%, cosa che, al netto di una crescita demografica di almeno il 3%, si traduce in una delle più pesanti recessioni dal dopoguerra ad oggi!

Il rimbalzo che tutti prevedono nel 2021 sarà tuttavia assai modesto e probabilmente smentirà molte ottimistiche attese, per una lunga serie di motivi che rischiano di portare questa breve lettura assai fuori tema. Fatto sta però che la prima delle premessa perché il 2021 possa essere incorniciato come l’anno delle fusioni e acquisizioni è proprio questo: l’importante flessione dell’economia mondiale e in particolare di quella italiana (il Prodotto Interno Lordo è previsto scendere dalle statistiche ufficiali nell’interno del 9% ma in realtà è possibile che il suo calo andrà ben oltre le due cifre percentuali).


Il calo generalizzato dei ricavi paradossalmente però è possibile torni a far crescere le valutazioni d’azienda, intese come multiplo dell’EBITDA (il margine operativo lordo), dal momento che è opinione diffusa e accettata il fatto che ciò che (di negativo) è accaduto nel 2020 rimarrà probabilmente senza uno stabile seguito.

LA RICERCA DI SOLUZIONI “ESTERNE” PASSA PER ACQUISIZIONI E FUSIONI

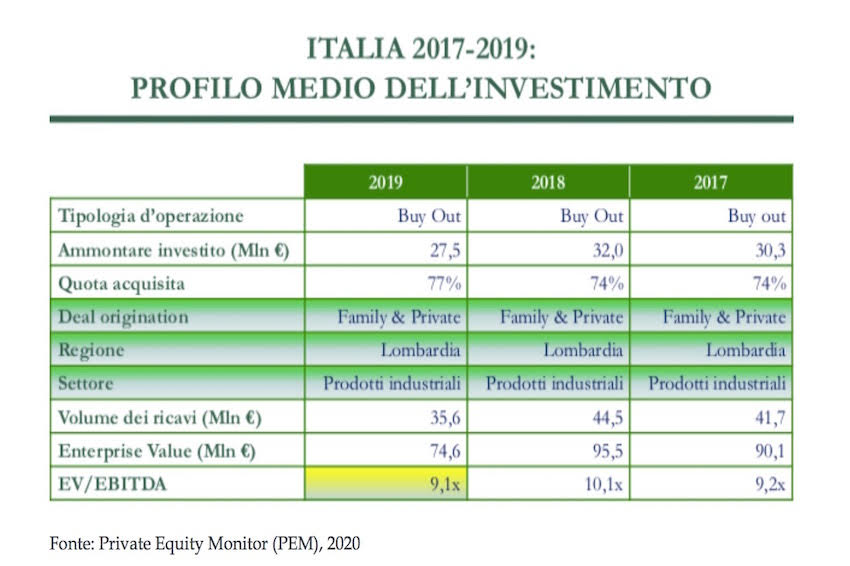
La crisi economica infatti costringe molte impree a cercare soluzioni “esterne” all’eccesso di costi sui ricavi, alla necessità di investire capitali che non ci sono e di contrarre finanziamenti che non arrivano o tardano ad arrivare. Spesso queste soluzioni sono una mera cessione tout-court (magari anche soltanto parziale), altre volte (le migliori) le soluzioni “esterne” si traducono nell’ingresso di un investitore di private equity o di capitali che provengono dalla quotazione in Borsa (nell’anno 2020 le matricole a Piazza Affari hanno superato la ventina di unità, tutte tranne una al segmento A.I.M.).
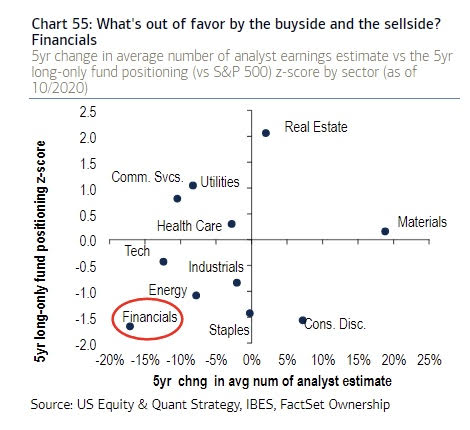
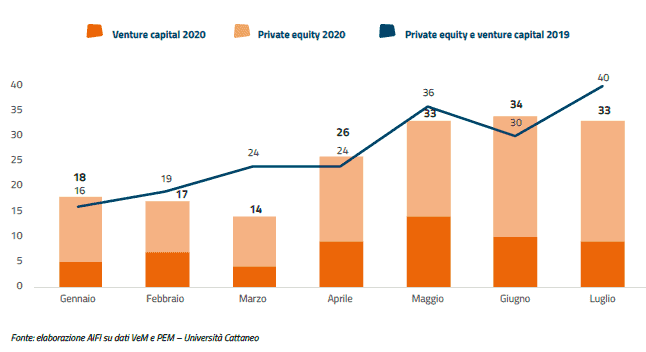
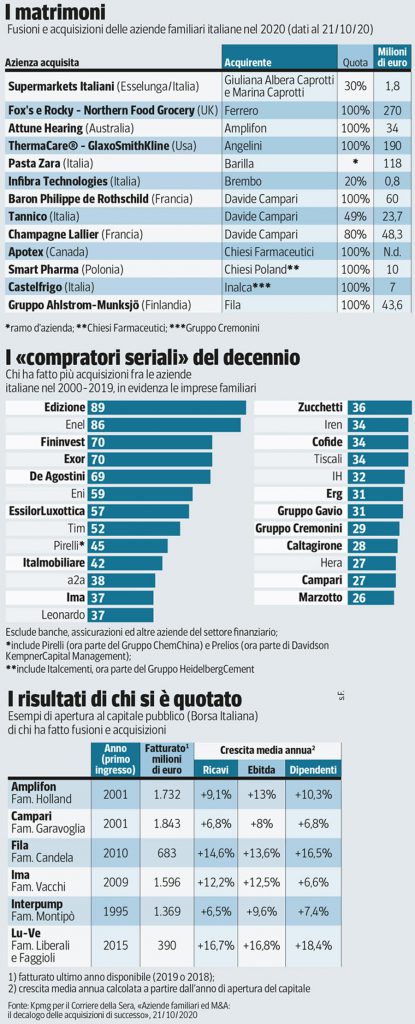
L’investimento azionario resta infatti -per i prossimi anni- sostanzialmente da privilegiare rispetto a quello in titoli a reddito fisso, ma soprattutto le imprese che crescono spesso trovano nelle aziende acquisite quel capitale umano e quelle innovazioni che fanno fatica a sviluppare autonomamente. Questo spiega la sistematica acquisizione di aziende di piccola dimensione anche da parte dei gruppi industriali famigliari, ancora molto presenti ed attivi in italia.

Non è da sottovalutare infine una soluzione -possibile ma assai poco frequente- nel nostro Paese ai problemi della sotto-capitalizzazione e della ridotta dimensione aziendale: l’aggregazione tra due o più imprese che mettono a fattor comune le proprie forze per sostenere gli investimenti, le spese per la digitalizzazione e la diffusione internazionale dei loro prodotti, nonché gli investimenti in innovazione e sviluppo.


IL RITARDO ACCUMULATO NELLE FUSIONI E ACQUISIZIONI

Le fusioni e le aggregazioni tra imprese sono fisiologicamente poco frequenti nei paesi dove è meno sviluppata la “democrazia finanziaria” (se ancora si può chiamare così la diffusione dell’investimento azionario tra il pubblico), laddove più debole è la cultura di “governance” diffusa, in quei distretti industriali dove passa in secondo piano il rispetto degli interessi delle minoranze e dove sono meno attive le autorità che sorvegliano il rispetto delle regole societarie.


Dove invece queste funzioni sono esaltate nessuno sente il bisogno di tutelarsi con il controllo assoluto della maggioranza delle azioni e le imprese riescono ad avere una pluralità di soggetti che ci investono, che le aiutano a crescere e che si organizzano tra loro per farlo. Il nostro Paese è stato un campione di tali manchevolezze e il risultato è stato quello di disperdere il capitale di rischio che gli imprenditori sono capaci di investire perché quando c’è una fusione le risorse di tutti vanno verso lo sviluppo del business.

Mentre quando occorre acquisire un’impresa il venditore spesso e volentieri indirizza il denaro ottenuto all’acquisto di immobili o di beni voluttuari. Non solo: la ridotta dimensione aziendale che è tipica del nostro Paese discende spesso dall’incapacità degli imprenditori di “fare squadra” ed organizzarsi per sostenere la crescita del business. Probabilmente il buon clima e il buon cibo che è possibile godere a poco prezzo nella Penisola hanno fatto la differenza!

MA NEL 2020 ARRIVA LA CONCORRENZA: QUELLA GEOGRAFICA…

Ma il 2020 è stato un anno di grande accelerazione, tanto dell’innovazione tecnologica, necessaria per sostenere con la digitalizzazione delle imprese la possibilità di far fronte alla difficoltà di viaggi e interscambi, quanto del commercio elettronico, che spesso ha beneficiato dell’impossibilità per il consumatore di recarsi presso spazi fisici di shopping, quanto infine della concorrenza internazionale, a causa del fatto che il mondo si è diviso sempre più tra Oriente e Occidente: con il primo che ha praticamente continuato a correre e il secondo che si è fermato. Ovviamente le imprese asiatiche non sono rimaste a guardare e stanno selezionando ulteriori acquisizioni (soprattutto nel nostro Paese, dove costano meno) per completare la loro strategia globale.

…E QUELLA TECNOLOGICA !

Ma una seconda e forse più insidiosa competizione con prodotti e servizi tradizionali arriva dalle nuove tecnologie. Stanno mettendo K.O. il settore finanziario ad esempio (e infatti proprio dalle banche, dalle assicurazioni e dai gestori di patrimoni ci si aspettano le più eclatanti operazioni di fusioni e acquisizioni nell’anno che sta arrivando). Ma stanno anche rivoluzionando i servizi tradizionali e i prodotti più classici con l’industria (cosiddetta) 4.0, cioè con l’automazione sempre più spinta che riduce i costi e i tempi delle produzioni e mette fuori gioco le industrie che in passato hanno goduto di forti vantaggi di prezzo oggi spesso ingiustificati.

IN EUROPA SI VENDERANNO LE AZIENDE A ASIATICI E AMERICANI


Un altro fattore che potrebbe sospingere in Europa il flusso di acquisizioni che molti prevedono avrà luogo a partire dalle Americhe e dall’Asia sono i valori d’ azienda: spesso più bassi di quelli d’oltreoceano a causa di mercati finanziari meno liquidi, minori dimensioni aziendali, schiacciamento dei margini di guadagno a causa dei fattori appena citati.

Non soltanto l’elevato allarme sanitario ha spesso ridotto in ginocchio gran parte delle imprese, ma anche il contesto sociopolitico appare svantaggioso nel vecchio continente, con l’ovvia conseguenza che un mercato interno più asfittico è un eccesso di regolamentazione geopolitica rendono poco appetibile la continuità del business per le imprese europee, e spingono verso una loro cessione a investitori e concorrenti che provengono da situazioni più favorevoli.

IL MERCATO FINANZIARIO SPINGE VERSO LE AGGREGAZIONI

Ulteriori fattori che potranno sospingere non poco la (s)vendita di numerose belle imprese agli stranieri sono la scarsità moneta e la scarsità di capitali reperibili nel vecchio continente ed in particolare nella penisola italica! Spesso la scarsità di capitali viene compensata dall’abbondanza di capitali di rischio che è possibile reperire in Borsa. Ma questi ultimi premiano soprattutto le capacità di aggregazione tra imprese e la qualità delle possibili acquisizioni. Il risultato è che il flusso (che si prevede consistente nel 2021) di nuove Initial Public Offering determinerà anch’esso una consistente mole di fusioni e acquisizioni.


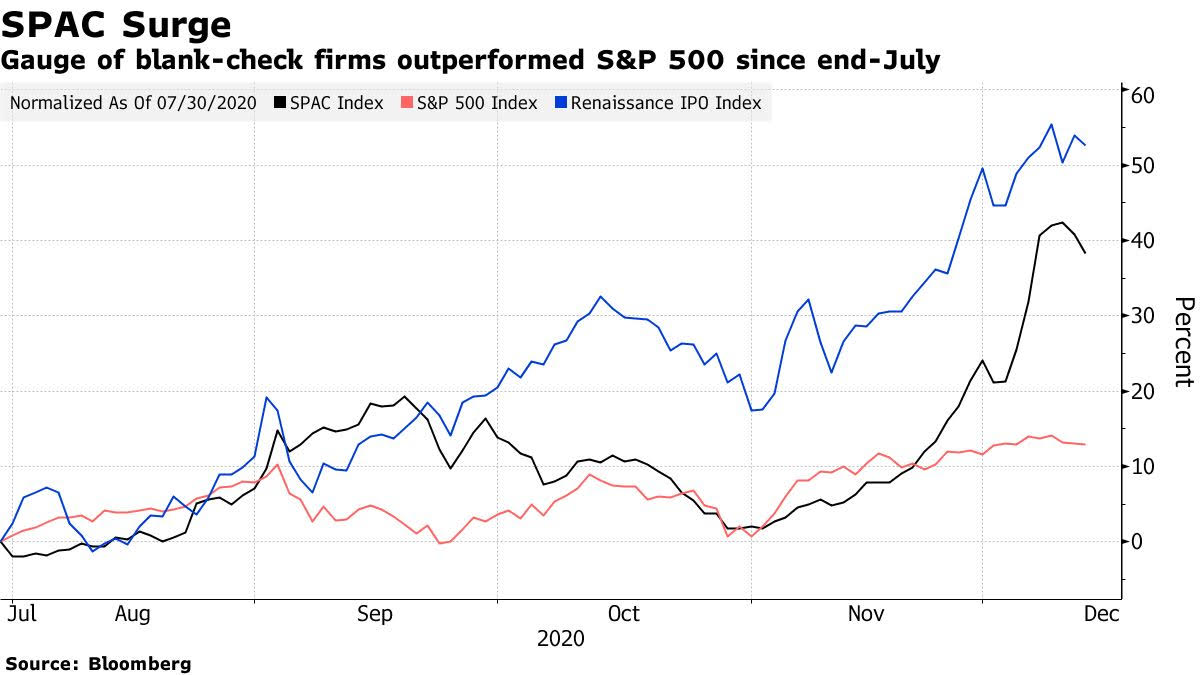
Si veda ad esempio il grande “boom” in America delle “special purpose acquisition companies” (ovvero SPAC), società-contenitore quotate in borsa prima ancora di essere attive, destinate a fondersi con società che hanno necessità di quotarsi in Borsa e di raccogliere denaro liquido.

E L’UNIONE EUROPEA NON CI AIUTA

L’accelerazione tecnologica, derivante dalla globalizzazione e la necessità di detassare i pesanti investimenti necessari e accrescere le dimensioni aziendali, costituiscono senza dubbio i paradigmi più diffusi dell’evoluzione industriale nel terzo millennio. Ebbene: nonostante ciò sia chiaro a tutti, quasi nessuna iniziativa è stata presa per favorire l’allineamento delle imprese europee a tali direzioni.

Anzi! La prospettiva di dover sostenere con pesanti carichi fiscali i disavanzi pubblici invece di ottenere degli incentivi per sostenere la competizione internazionale tende a deprimere le aspettative degli imprenditori. Non stupisce di conseguenza che chi investe valuti meglio la cessione delle imprese europee ai colossi atlantici e pacifici piuttosto che investire nel loro rafforzarmento in un contesto sfavorevole e arretrato, dove è più difficile ottenere credito e adeguate valutazioni d’impresa.


Le aspettative insomma contano non poco. E nel nostro Paese in particolare risultano piuttosto depresse. Non c’è da stupirsi se questo comporterà un incremento delle dismissioni di marchi, immobili e cespiti strategici, un’accelerazione delle cessioni d’impresa e un conseguente calo dell’occupazione. Se non fosse per la scarsa considerazione di cui gode la nostra classe politica, sarebbe lecito persino pensare che lo faccia apposta!

Stefano di Tommaso