AZIENDE IN (S)VENDITA
La stanchezza e la disillusione albergano decisamente nella generazione degli imprenditori che sono a cavallo tra coloro che hanno vissuto dapprima la guerra mondiale e poi il boom economico (e che spesso hanno fondato l’azienda di famiglia) e i loro figli, che invece sono nati negli anni ‘80 e ‘90, tra mille agi e ricchezze, con la possibilità di girare il mondo e imparare le lingue straniere e in totale familiarità con i computer, con la nuova sfera digitale e con il mondo incantato dei social network. La pandemia ha procurato ingenti perdite, tristezza e delusione, agli ex “baby-boomers” che avevano sognato l’Europa unita, una maggior adesione dell’Italia agli standard internazionali, e più di ogni altra cosa avevano sognato di aver costruito solide certezze per le generazioni a venire.
LO SCORAMENTO DI UN’INTERA GENERAZIONE
Soprattutto il virus ha portato allo scoramento un’intera classe di persone che sino all’anno precedente magari stavano sperando in un nuovo salto dimensionale della loro piccola e media azienda, nell’internazionalizzazione del proprio business, nello sbarco in Borsa, e nella possibilità di accumulare un tesoretto per la vecchiaia. Il virus in un solo semestre ha spesso strappato loro non soltanto qualche membro della famiglia, ma anche la dignità e l’orgoglio. Ha talvolta azzerato l’orologio della storia riportandoli indietro di un ventennio o più, e facendoli chiedersi se hanno ancora voglia di lottare come prima.
Ma più ancora il Covid li ha portati a chiedersi se anche stavolta ce la potranno fare, dal momento che l’ambiente sociale, burocratico e istituzionale che nel nostro Paese circonda le imprese è oggettivamente assai peggiorato. E se la risposta dovesse essere negativa allora essi rischiererebbero di sommare alla delusione di una vita (l’azienda quasi al tappeto) un’ulteriore e più cocente delusione, quella di scoprire di non essere più capaci come prima di farcela “a prescindere” (ovviamente non in assoluto, bensì con riferimento alle superiori difficoltà).
LA DIFFICOLTÀ OGGETTIVA DELLE IMPRESE IN ITALIA
Questa lunga premessa non ha la pretesa di un’analisi sociologica della classe media imprenditoriale italiana, ma sicuramente nasce dal riscontro quotidiano con decine e decine di storie famigliari e industriali assai tese, di situazioni di grande incertezza. E da quel riscontro emerge spesso la voglia di farla finita con il nuotare controcorrente, con le tasse che salgono invece di scendere, con un mercato di sbocco sempre meno italiano e con un confronto sempre più teso con dipendenti, collaboratori e consulenti, anche loro rimasti a mezz’acqua a cercare di tirare avanti tra la Cassa Integrazione che non arriva, clienti e fornitori che non pagano o non consegnano, è sempre più precarietà economica.
La premessa però mi sembrava doverosa per spiegare come mai molti di questi imprenditori di prima e seconda generazione hanno la fortissima tentazione di vendere tutto (se ci dovessero riuscire) a fondi, concorrenti e stranieri. Oppure quella di chiudere baracca e far saltare il banco, di chiedere a banche e fornitori un concordato preventivo o la ristrutturazione dei debiti, e ancor più di invocare l’insolvenza ovvero una transazione tombale nei confronti dell’Erario, il vero molosso che resta quatto e furtivo ad attendere che le acque si calmino per tornare a colpire ancora, con le sue 31 milioni di cartelle esattoriali che attendono soltanto il via dalla politica, dal governo e dalle istituzioni per raggiungere le loro case già ai primi giorni del nuovo anno.
MA SONO IN VENDITA ANCHE LE AZIENDE MIGLIORI
Eppure, senza arrivare a parlare delle devastazioni aziendali che si riscontrano nel turismo, tra gli hotel, i ristoranti e gli snack bar, non ci sono soltanto le aziende andate in sostanziale crisi, o addirittura a un passo dal baratro. Ci sono anche quelle che vanno bene oppure ancor meglio, come i produttori di beni di prima necessità, di generi e manufatti alimentari, i fornitori di prodotti digitali, di servizi per le connessioni digitali, le telecomunicazioni, l’informatica e le riparazioni in genere, e soprattutto di presìdi medici e farmaceutici, di articoli per il primo soccorso e sinanco i produttori di piccoli apparecchi per l’auto-diagnosi, la rilevazione della temperatura corporea, della,saturazione dell’ossigeno nel sangue e la misura della sua pressione. Poi ci sono quelle che non sono andate né bene né male, ma che comunque si leccano le ferite procurate dai due-tre mesi di lockdown e dal calo dei consumi.
Ebbene anche e soprattutto tra molte di queste imprese albergano migliaia di piccoli e medi operatori economici che non vedono l’ora di farla finita, di approfittare del fatto che hanno potuto “passare ‘a nuttata” per realizzare un valore d’impresa magari addirittura accresciuto, per incassare e mettersi a riposo, contemplando con distacco lo spettacolo di varia umanità, che affolla l’ambiente del business all’alba della possibile ripresa.
I motivi per questi ultimi sono ancora più palesi, rispetto a quelli -assai ovvi- di ha visto la propria azienda andare in ginocchio: la concorrenza internazionale infatti mon demorde, anzi accelera. Il fisco italiano rischia di farsi ancora più vorace con il salto quantico del debito pubblico, con l’imminente cambio di governo, con l’incombere dell’era-Biden e di con le minacce di rinnovato rigorismo brandite dagli altri paesi dell’unione europea.
LA RECESSIONE NON È FINITA
E soprattutto molti di loro sanno che è in arrivo una nuova stagione di rallentamento degli investimenti, di stretta del credito, di deflazione e di peggioramento dei tempi e delle speranze di incasso, d’involuzione del mercato interno, giunto quasi all’autarchia, al fai da te e all’autarchia, non soltanto per difficoltà oggettive, ma anche e a maggior ragione per l’incertezza che regna sovrana, un’incertezza che induce al risparmio anche chi deve tirare a campare, nel dubbio di non poter far studiare i propri figli, non poter provvedere alle proprie cure mediche o a quelle dei famigliari.
L’ambiente economico italiano appare insomma (anche per l’anno a venire) assai deteriorato, e in particolare risulta tale più quello atteso o percepito dall’uomo della strada che non quello realmente riflesso da dati, previsioni scientifiche e statistiche. È naturale che tutti coloro che lo percepiscono così difficile vogliano prepararsi per il peggio: capitalizzandosi ulteriormente nel migliore dei casi, o cercando di accumulare liquidità e riserve all’estero, oppure sperando aggregarsi in fretta con uno o più concorrenti e clienti, o infine di vendere tutto al primo che arriva e fuggire all’estero.
Queste sono le premesse per una stagione economica sicuramente difficile all’arrivo del nuovo anno, ma anche gravida di importanti novità. Queste sono le premesse perché si realizzino -nell’anno che verrà- diverse migliaia di fusioni, acquisizioni, accorpamenti, cessioni di rami d’azienda, di cespiti immobiliari, di marchi non più sfruttati e di attività sostanzialmente al palo.
L’ARRIVO DEI “NUOVI PADRONI”
Sono le premesse perché nuovi e più acuti speculatori arrivino sul mercato interno a fare man bassa, ad acquistare crediti deteriorati, attività che hanno richiesto procedure concorsuali, infrastrutture più o meno fatiscenti e, più ancora di tutto il resto, ad assumere personale specializzato, reclutare talenti e laureandi, e a comperare per pochi quattrini magazzini, empori e alberghi in crisi, ville al mare e in montagna.
Non sono pazzi, anzi la sanno più lunga, perché nessuna crisi è per sempre, nessun malgoverno resta in piedi all’infinito, nessun membro dell’unione continentale potrà restare compresso troppo a lungo. Ma per poter scommettere sull’oscillazione del pendolo bisogna avere le spalle grosse, la capacità di attendere, la possibilità di diversificare internazionalmente il rischio, e la credibilità necessaria per accedere senza problemi al mercato dei capitali.
Tutte cose che spesso non sono alla portata dei nostri imprenditori, troppo spesso rimasti in passato nella piccola dimensione in nome di un apparente benessere procurato dall’acquisto di Porche o Ferrari, della villa al mare, dello yacht in Sardegna, dell’appartamento a New York, Londra o Parigi. Per le imprese che invece hanno potuto realizzare il “salto della quaglia” e hanno potuto tirar fuori il collo oltre le nebbie della crisi, che hanno raggiunto dimensioni e organizzazione adeguate, il momento appare assolutamente dorato!
I RICCHI OGGI SONO PIÙ RICCHI
Per questi ultimi abbondano i capitali (in Borsa e tra gli investitori professionali) pronti a rifornire le loro imprese, i finanziamenti non costano più nulla, i mercati di sbocco americani e asiatici tirano di nuovo, i valori delle loro imprese sono addirittura cresciuti, le nuove iper-tecnologie promettono guadagni strabilianti e le stock-option attirano le menti migliori per maneggiarle con cura e trarne sicuro profitto.
Persino i vaccini oltralpe sembrano più vicini che a casa nostra a debellare l’infezione del secolo, mentre qui ci si chiede se quelli somministrati da una difficoltosa macchina statale avranno rispettato la catena del freddo, funzioneranno davvero, se ce ne saranno abbastanza e con quanto ritardo saranno finalmente (per chi ci crede) disponibili.
Ma anche per chi non ci crede (o è preoccupato per i possibili danni collaterali che può arrecare) il vaccino costituirà ugualmente un toccasana economico, perché -per quanto imperfetto e potenzialmente pericoloso possa essere- se la sua diffusione di massa permetterà di nuovo alla gente di uscire di casa, produrre, guadagnare, consumare e comperare, avrà avuto almeno questo effetto positivo. E c’è da scommetterci che da noi arriverà a tale effetto un bel po’ in ritardo rispetto al resto del mondo.
Ecco perché gli imprenditori (soprattutto quelli che sono stati più fortunati in questo periodo di contagi) non vedono l’ora di vendere agli stranieri! Fino a quando non cambierà davvero qualcosa nel nostro Paese le imprese piccole continueranno a soffrire, a non poter sfruttare le loro capacità e le loro innovazioni e a doversi indebitare e aggregare magari forzosamente, non foss’altro che per riuscire a pagare le tasse e ad evitare guai giudiziari ai loro titolari…
Stefano di Tommaso
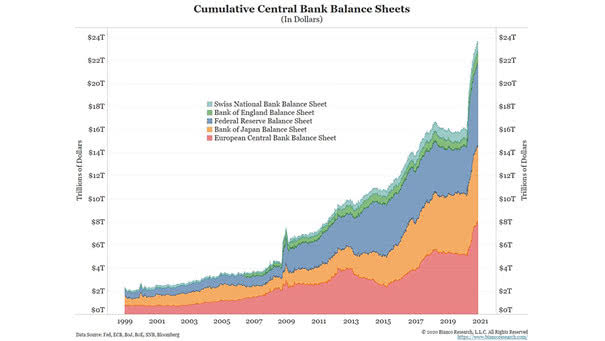 Viviamo in momenti travagliati, in cui chi governa il mondo, l’economia, la moneta e le finanze altrui si trova a fronteggiare scelte difficili e a partecipare a dibattiti che promuovono grandi dilemmi. Vediamone alcuni:
 I teorici della Modern Monetary Theory (MMT: moderna teoria della moneta) rispondono di si, dal momento che in tempi di tassi negativi la sostenibilità del debito non è in discussione e nemmeno lo è (per il momento) la credibilità delle istituzioni e delle autorità monetarie. Soprattutto coloro che sostengono le altre teorie economiche, cioè quasi tutte quelle che la hanno preceduta, rischiano di avere oggi ben pochi argomenti per andare in direzione opposta, date le circostanze.
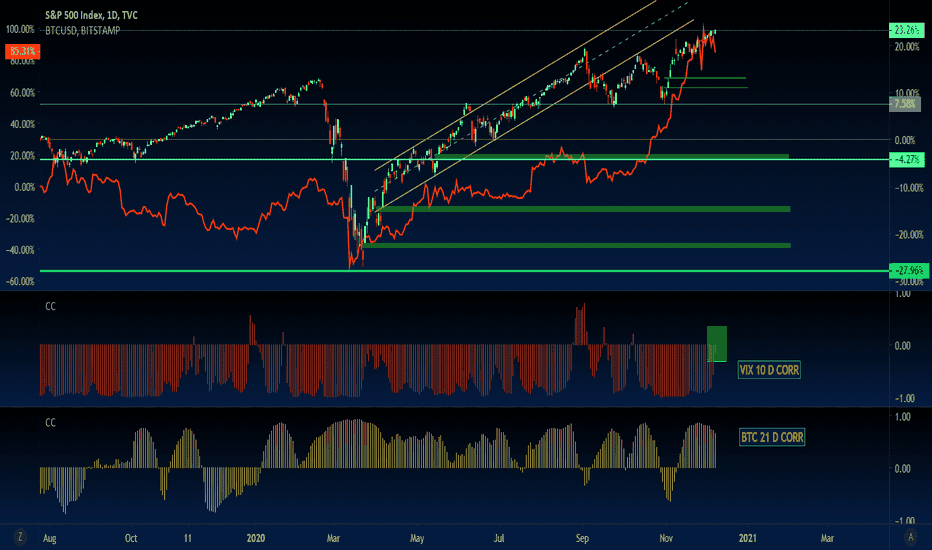 D’altra parte l’interconnessione, la digitalizzazione, la conseguente fulminea velocità di reazione dei mercati finanziari e la (quasi) libera circolazione dei (grandi) capitali hanno fatto sì che il mondo sia caduto in una profondissima recessione in pochi mesi di tempo e potrebbe far sì che ne esca (quasi) altrettanto velocemente. Se così fosse appunto nessuno oserebbe speculare al ribasso nell’imminenza di una possibile ripresa economica globale. Se non per brevissimi periodi di tempo.
 Ma l’innovazione tecnologica continua a correre e a segnare radicalmente il mutamento del nostro stile di vita, il miglioramento delle cure per la salute, la velocità di circolazione delle idee e della scienza, la disponibilità di cibo e la possibilità di contrastare con decisione le grandi minacce che affliggono l’umanità: la deriva ambientale ed ecologica, la possibilità di nuovi conflitti armati, di grandi rivolte popolari e sociali, il rischio di nuove guerre di religione e di nuove ondate terroristiche, il rischio di scarsità delle risorse naturali, dell’acqua potabile e di energia a buon mercato (in questo momento anzi nessuno pone nelle proprie previsioni scenari apocalittici).
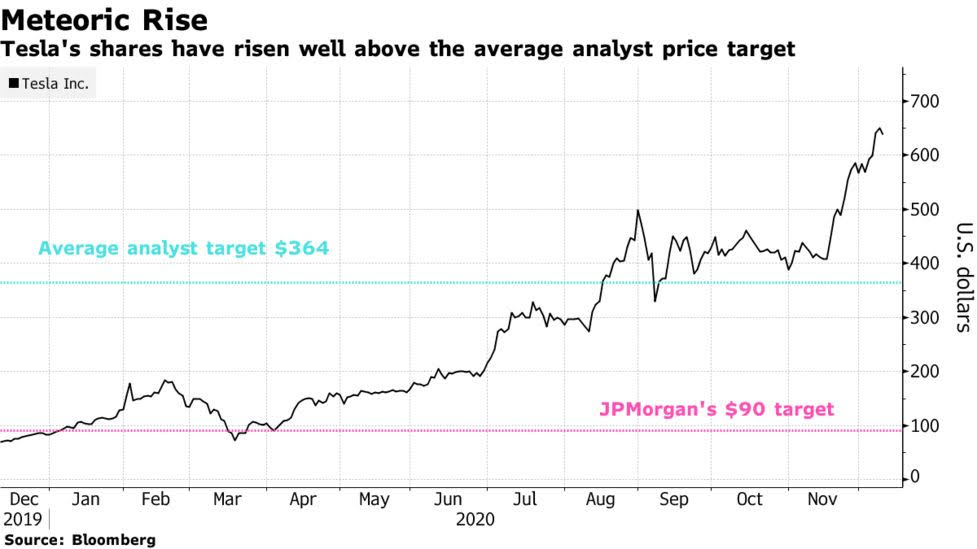 Se così fosse allora farebbero bene gli investitori a prepararsi a convivere con ulteriori sopravvalutazioni di aziende iper-tecnologiche con buone prospettive, con rendimenti e generazione di cassa (quasi) inesistenti e con ulteriori sostanziali aspettative di crescita della ricchezza del pianeta, sebbene spalmate nel lungo e lunghissimo termine. Se ci si vuol credere è quel che oggi sta succedendo con il titolo Tesla, salito di quasi il 700% da inizio anno dopo soli cinque trimestri in cui ha potuto segnare un utile e con una prospettiva di crescita del fatturato pari al 50% nel solo 2021.
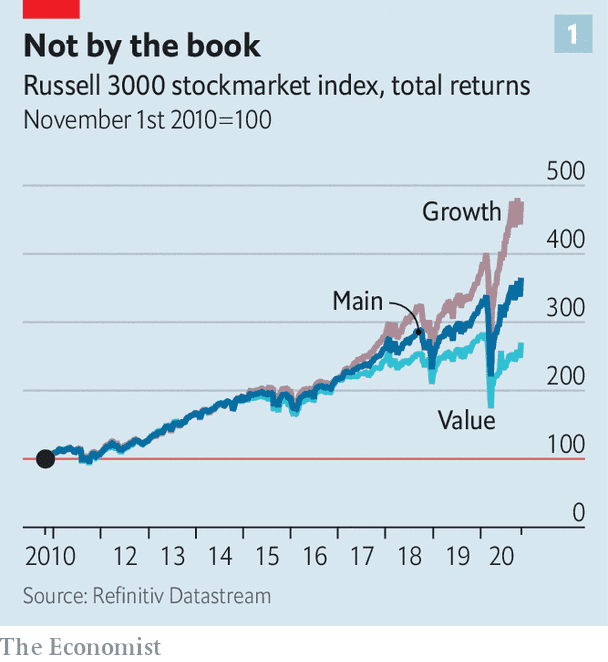 E pur tuttavia i mercati finanziari hanno reagito negativamente all’arrivo della crisi ma poi, in piena recessione globale, sono assurti a nuovi massimi, come se la questione fosse già stata archiviata. Hanno avuto timore per le iper-valutazioni dei colossi tecnologici ma poi hanno continuato a comprarne i titoli ben più dei cosiddetti titoli “value” (cioè con sostanziali valori fondamentali patrimoniali e di generazione di cassa), una categoria che appartiene oramai più alla (storia della) filosofia che non alla realtà dei fatti.
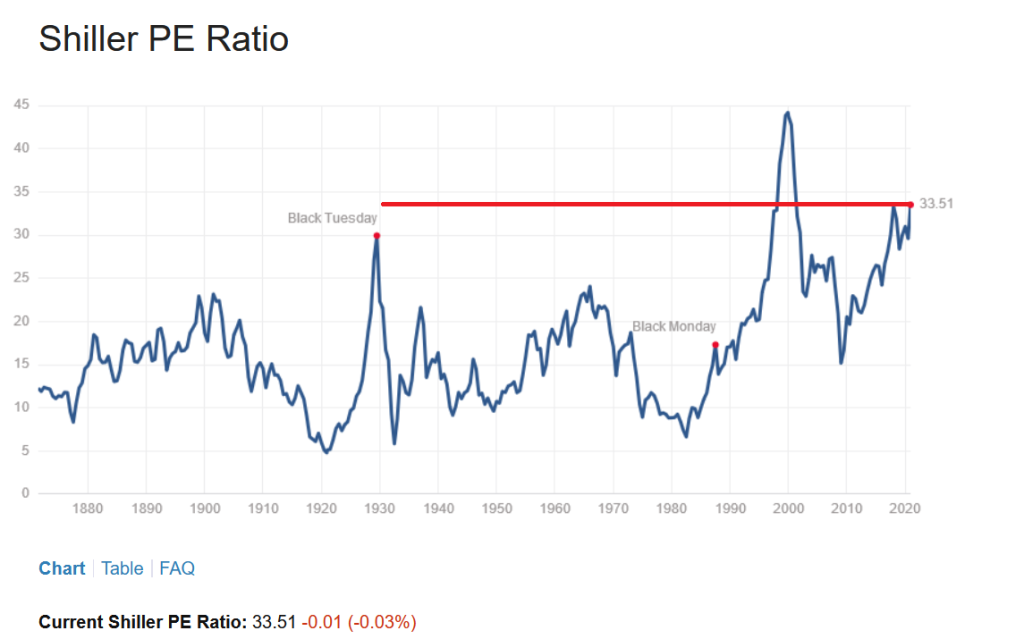 E, se proprio volessimo crederci, una giustificazione razionale ci sarebbe: se l’attuale pandemia ha agito da potente acceleratore degli eventi, allora tutte quelle aziende che si sono posizionate sullo sfruttamento di tecnologie del futuro potrebbero ritrovarsi nel presente più presto di quanto si ritenesse in precedenza. Una conseguenza pratica di ciò è la forte divergenza dei moltiplicatori di valore tra i diversi settori economici: quelli della “old economy” restano bassi mentre quelli più innovativi e con maggiori prospettive di crescita sono alle stelle. Ma esiste anche la legge di gravità, che alla fine di ogni meraviglioso volo nell’aere riporta inesorabilmente a terra ciò che si era levato in precedenza. E dunque anche chi non crede troppo a tutte le meravigliose tecnologie del futuro potrebbe alla lunga aver ragione.
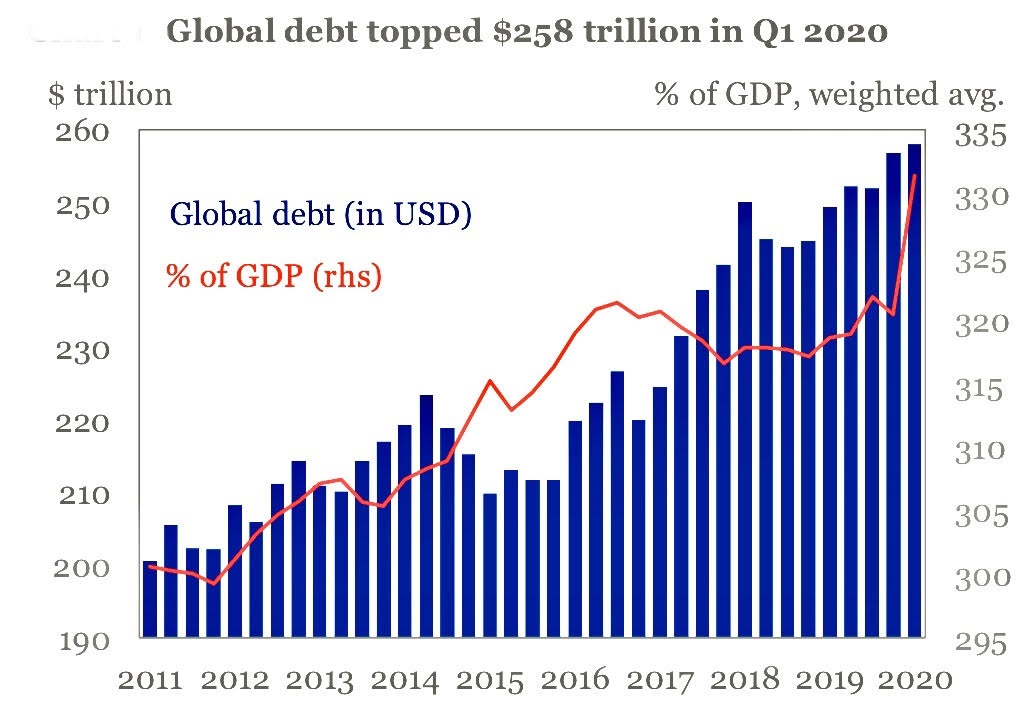
 Ma ancora peggiore rischia di risultare la “risposta coordinata” che il “World Economic Forum” (cioè il congresso globale dell’Economia: un’altra emanazione dei poteri forti che tengo oggi in pugno i destini dell’umanità) vorrebbe cercare di imporre alla politica e alle istituzioni, vale a dire: il “Great Reset” (che potremmo tradurre come la “grande ripartenza” o il “grande ripristino”).
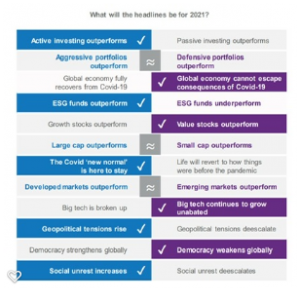 È proprio così che bisogna denominare questo “great reset” : “grande abbuffata” se si vuol dare un nome realistico al florilegio di buoni intenti che ammanta i grandi interessi che si scatenano al riguardo. Intendiamoci: qualcosa il mondo dovrà pur fare, lo sappiamo. Restare a guardare la devastazione economica (e sociale) che ha lasciato questa infezione da supervirus sarebbe anche peggio, ma garanzie di effettivo allineamento degli interessi superiori dell’umanità a quelli delle grandi famiglie che governano la finanza globale non ce ne sono! Anzi!
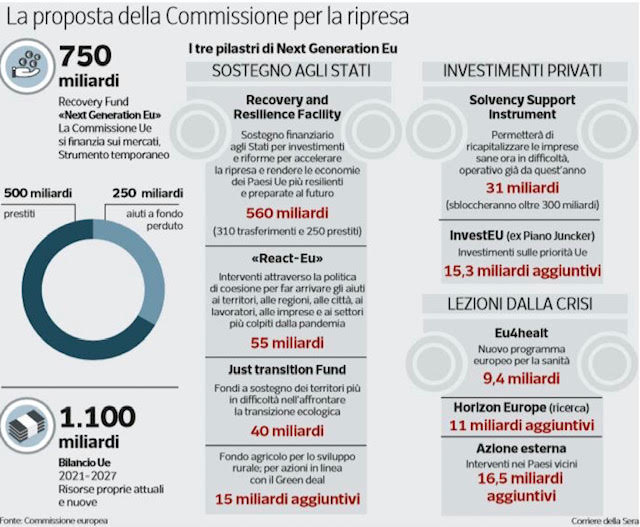 Leggete bene: ben 550 miliardi per la “ripresa e resilienza dell’economia” (qualcuno può tradurre?) e soli 9,4 miliardi per il “programma europeo per la sanità” (aiuto! cos’è?). E da questo punto di vista, intendiamoci, tutto il mondo è paese! Dietro ai grandi incentivi per le energie da fonte rinnovabile si celano strabilianti “fregature” come quella dell’attuale bolletta elettrica per il cittadino medio: 150 euro di cui 50 per consumi elettrici e 100 euro per “altri oneri”! Chi ha guadagnato con i meravigliosi incentivi per i campi fotovoltaici (che oggi sono già in buona parte esauriti)? La famiglia dell’operaio o del piccolo commerciante? Niente affatto.
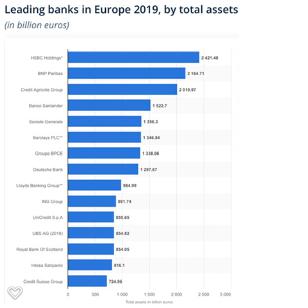
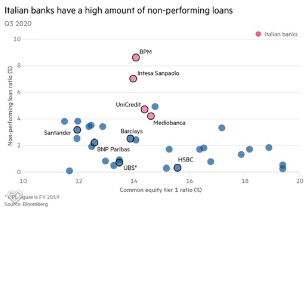 A dirlo non è il primo improvvisato bensì addirittura Moody’s, la più nota tra le Agenzie di Rating internazionali. Le quotazioni borsistiche del settore non potevano rimanerne immuni! Per non contare l’ambiente poco favorevole in cui si muovono gli istituti europei.
 … E I VINCOLI POSTI DALLA VIGILANZA
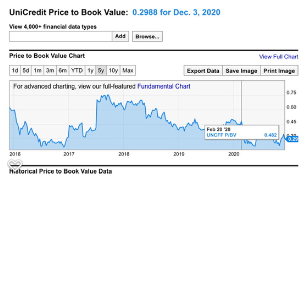
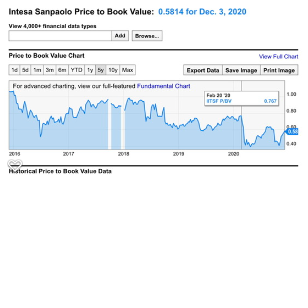 La sensazione tuttavia è che la festa delle rivalutazioni che conseguono alle fusioni e acquisizioni bancarie sia forse già finita, o quantomeno si sia chiaramente interrotta, nonostante lo scenario macro per le borse valori risulti piuttosto positivo per la maggioranza dei commentatori.