COME AFFRONTARE LA SECONDA ONDATA?
Come cambia lo scenario economico e finanziario globale con la recrudescenza della pandemia? Chi vince e chi perde? Dove investire e cosa fare con le imprese in crisi? Proviamo ad analizzarlo insieme ma con una certezza sempre più forte: adesso lo scenario può cambiare parecchio, eccome!


MILANO PERDE, IL NASDAQ VINCE

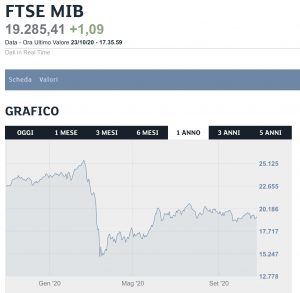
Da inizio anno l’indice principale della Borsa Italiana, il FTSE MIB, ha perso più del 20% del proprio valore, cadendo rovinosamente quando è arrivato il lockdown e riprendendosi assai stancamente quando la paura sembrava essere passata.
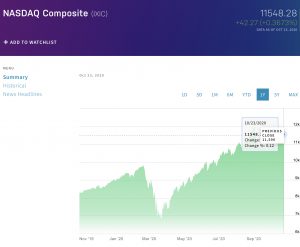
Nello stesso periodo (da inizio anno) la borsa americana telematica dei titoli più tecnologici -il NASDAQ- è invece cresciuta quasi del 30%, segnando perciò una miglior performance di quasi il 50% relativamente alla borsa di Milano.
A livello globale i titoli azionari di maggior capitalizzazione (indice MSCI WORLD) sono andati assai meglio di Milano, ma nel loro complesso hanno di poco superato la parità (+4,5%) da inizio anno ad oggi, perché in realtà la loro è la classica “media del pollo” di Trilussa (se tu hai 2 polli e io nemmeno uno per la statistica abbiamo un pollo a testa).
La morale di queste divergenze è perciò assai semplice nella sua sintesi sebbene infinitamente complicata da mille fattori distorsivi a livello analitico:
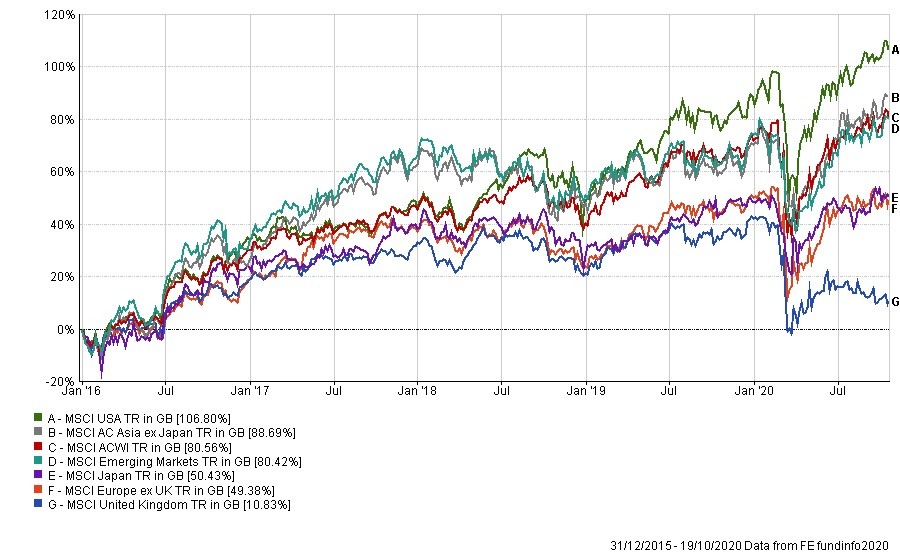


quando accadono cose come quelle che osserviamo in questo disgraziatissimo anno bisestile ci sono titoli, settori e zone geografiche del pianeta che rispondono molto meglio di altri alla sfida dei tempi. E le borse non fanno che riflettere tali diversità.

MA I MERCATI FINANZIARI SI ADEGUANO PRIMA DELL’INDUSTRIA

I mercati finanziari a livello globale stanno dunque rispondendo piuttosto bene allo choc da recessione improvvisa (e ora anche ripetuta), mentre ci sono settori dell’economia reale che, indubbiamente, stanno soffrendo molto più di altri i timori di contagio e le limitazioni agli spostamenti della gente. Peggiore è invece il mercato dei capitali italiano, che sconta una limitata liquidità dei titoli, la costante fuga dei capitali verso l’estero e il fatto che gran parte dei settori economici rappresentati dai titoli quotati sono di tipo tradizionale.

Ci sono taluni comparti industriali che, viceversa, stanno guadagnando dalla situazione pandemica, vuoi per oggettiva loro necessità (tutto il settore medicale e farmaceutico, ad esempio) vuoi per il cambiamento delle modalità di consumo (a casa e non in strada, digitale e non meccanico, più alimentare e meno discrezionale), vuoi infine per i timori di disoccupazione o di riduzione del reddito disponibile con il conseguente calo dei consumi.

Per non parlare della transizione dei consumi correnti verso nuove necessità domestiche (ivi compreso il consumo di energie da fonti rinnovabili), verso la nuova elettronica di consumo (quella informatica, principalmente) e verso la prevenzione dalle malattie. Due fattori che non potranno che proseguire agendo da fattori di cambiamento delle abitudini pregresse, non soltanto in funzione delle necessità del momento.

Anche verso i protagonisti di queste tendenze i mercati finanziari -che sono per definizione globalizzati e iper-reattivi- si sono spinti prima di altri, riducendo la loro esposizione verso i settori tradizionali. Ed è anche per questo che le borse stanno soffrendo meno di quanto soffra l’industria per la crisi economica che invece attanaglia l’economia reale e in particolare i consumi individuali e i settori più tradizionali.

“CAVALCARE” LA TIGRE DEL VIRUS
Per le imprese beneficiate dall’opportunità di prosperare nella situazione attuale però la pandemia non è comunque una passeggiata di salute: la vera sfida per queste ultime è quella di riuscire a organizzarsi per funzionare efficientemente, e soprattutto di trovare capitali e molto coraggio per “cavalcare la tigre” e investire nonostante lo scenario negativo. E non è mai facile.

Per quelle colpite dalla disgrazia di subire invece la crisi, cioè il calo del fatturato e/o delle limitazioni esterne alla normale operatività, la sfida è assai più ardua: si può riuscire a resistere alla caduta degli incassi solo investendo per restringere i costi e le sovrastrutture, per vendere altrove e per stimolare la domanda con azioni mirate. Ma bisogna trovare i capitali per farlo -nonostante le previsioni non rosee e la diminuita valutazione aziendale- e non sono mai scelte facili o sicure.

Ma ciò non è probabilmente sufficiente in casi -come quello che stiamo vivendo- di prolungamento della crisi: con il calo, dei fatturati molte delle imprese colpite dalla pandemia dovranno decidere aggregarsi tra loro (cosa che spesso significa riuscire comperare le proprie concorrenti o decidere di esserne acquisite, perché le fusioni tra pari sono molto rare). Ma spesso non c’è alternativa: occorre agire per non farsi soffocare dai costi fissi e per riuscire nel frattempo a finanziarsi per superare il momento, oltre ovviamente ad affrettare la ricerca strategica di nuove e più adeguate modalità di fare business, nuovi e inesplorati mercati, o nuovi settori collaterali al proprio, con i quali arrivare a colmare il divario delle vendite.

Ovviamente, per queste ultime imprese, è ancora più arduo trovare il coraggio di investire nel pieno della tempesta (quando la visibilità è scarsa), il coraggio di affrettare le decisioni difficili, di adeguare le proprie strategie e strutture ad un ambiente più rarefatto e meno facile da interpretare, soprattutto poi se sono localizzate in un Paese che sembra non accorgersi delle accresciute difficoltà di lavoro e che, invece di venire loro incontro, impone ugualmente ulteriori regole e limitazioni a chi vuol evitare di chiudere bottega.

MA IL VERO BOOM È QUELLO DELLA DIGITALIZZAZIONE !

Si è detto dunque che bisognerebbe comunque investire, efficientare, internazionalizzare, Ma -più di ogni altro ragionamento- riprende con forza, ora che una terribile seconda ondata pandemica spaventa tutti, la necessità di affidare le proprie vendite al mercato online, l’operatività corrente alle tecnologie digitali e al tele-lavoro, la produzione di beni e servizi alle infrastrutture informatiche, le riunioni, le consulenze e le relazioni con il resto del mondo alle telecomunicazioni, ovviamente ciò vale per coloro che possono permettersi di farlo, di investire anche su questo e di rispondere in tempo reale al mutato scenario e al fatto che la concorrenza può arrivare da molto lontano.
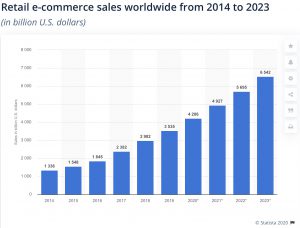
Il commercio elettronico è quindi il vero “game-changer” ed è anche la sfida più severa, perché non potrà che aumentare nel tempo e proseguire nello strappare quote di mercato alla distribuzione tradizionale.

Questo significa altresì che la maggior dimensione aziendale è senza dubbio premiata rispetto alla piccola e alla piccolissima, e che la dimensione internazionale è favorita rispetto ad una struttura localizzata soltanto in un Paese.

L’ASIA SOPRAVANZA L’OCCIDENTE

Significa anche avere un grosso vantaggio se si è già operativi in estremo oriente, dal momento che quella parte del mondo sembra al momento aver scansato quasi del tutto la seconda ondata del virus e sembra più che mai trainata da un’economia cinese che riesce a crescere nonostante la recessione. Ma la Cina h anche un altro vantaggio: l’incremento delle vendite sul proprio mercato interno. Una intera generazione di nuovi cinesi benestanti (si stima che nel totale esso ammontino a 288 milioni) si appresta ad accrescere i consumi e questo, soprattutto, sembra accadere più che proporzionalmente alla crescita del prodotto interno lordo.

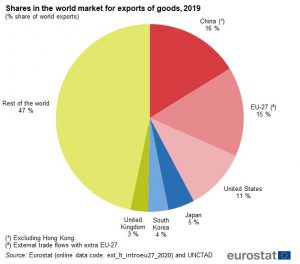
La Cina è anche il maggior protagonista delle esportazioni tramite vendite online al resto del mondo, e fa da traino per tutti i paesi limitrofi anche con il proprio indotto industriale.
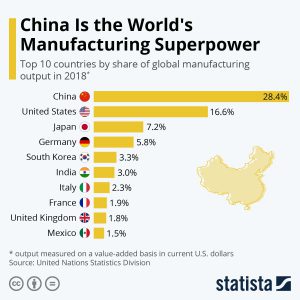
In questo contesto i capitali si spostano alla velocità della luce e stanno premiando in tempo reale le imprese asiatiche per i migliori risultati, ma anche per la miglior possibilità di crescere e trovare i finanziamenti per farlo.

MA IN OCCIDENTE SI CONTERÀ DI PIÙ SUGLI AIUTI PUBBLICI

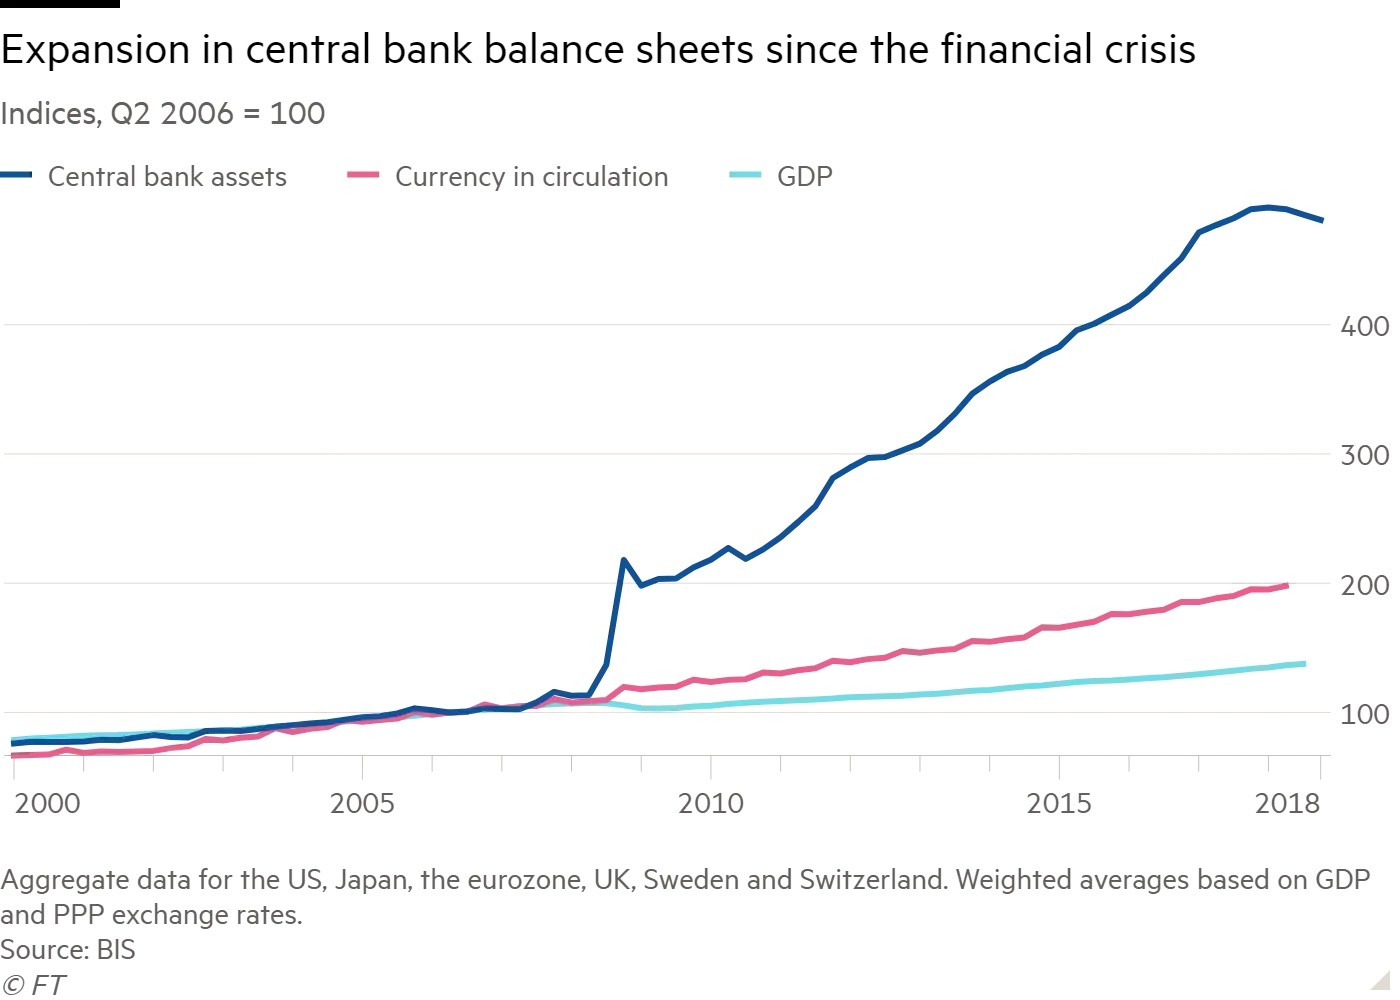
In Occidente invece i finanziamenti -se escludiamo quelli assistiti da garanzie e sostegni statali- risulteranno assai meno disponibili nelle zone geografiche (sud Europa e sud America) e nelle industrie più danneggiate (quelle tradizionali, di servizi, del turismo, dell’abbigliamento e degli accessori), anche perché le fonti di raccolta dei depositi bancari in territori come il nostro si assottigliano al di fuori delle banche centrali. E se le banche avranno meno quattrini da prestare è più fallimenti cui far fronte, dovranno contare di più sui finanziamenti delle banche centrali ma ridurranno ugualmente il moltiplicatore del credito e la liquidità in circolazione.

E qui veniamo al punto più dolente: la deriva globale in atto porta le amministrative pubbliche occidentali (per i più vari motivi) a intervenire a difesa di privati e imprese, ma così facendo l’economia è portata a dipendere più di prima dagli interventi di stato, rimane condizionata da straripanti (e irripagabili) debiti pubblici, e soprattutto sarà caratterizzata dalla più o meno irrefrenabile propensione delle banche centrali alla stampa di denaro fresco. Cosa che ovviamente prima o poi produrrà effetti collaterali, a partire dall’impennata dei prezzi nominali di oro e altri preziosi, di beni rifugio e forse sinanco di public utilities, immobili e infrastrutture di altro genere (quelle per le telecomunicazioni e i data-centers, ad esempio).

NON L’INFLAZIONE MA ALMENO IL “DE-BASING” DELLE VALUTE

Due tendenze di fondo quindi se ne deducono e probabilmente non potranno restare ignorate nemmeno in futuro: la prima è la necessità di maggior collaborazione tra qualsivoglia operatore economico e la macchina politica e amministrativa, visto che da quest’ultima provengono (e proverranno) grandi sussidi ma anche maggiori interferenze e, di riflesso, anche con il sistema bancario, sempre più beneficiario (ma anche dipendente) dagli incentivi e dalle garanzie di stato; la seconda è l’inevitabile conseguenza del “de-basing” delle valute di conto, dal momento che la loro stampa straripante non può che determinare nel tempo una riduzione del potere d’acquisto delle maggiori divise di conto, anche se non necessariamente dell’inflazione, la quale resta un concetto dai contorni squisitamente politici ed è manovrabile quasi a piacere da chi amministra le statistiche.

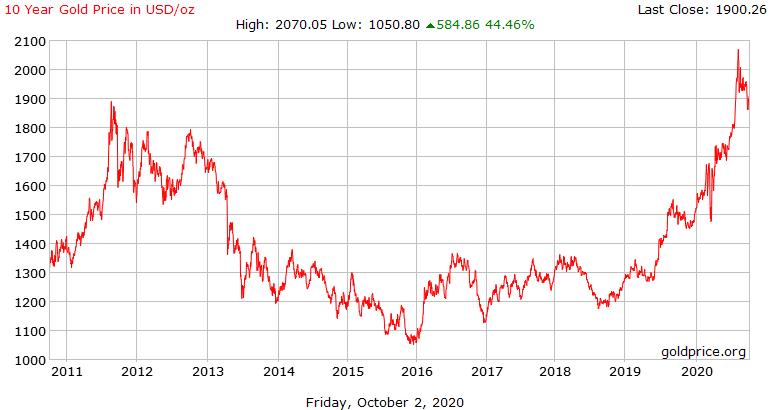
Il concetto inflazione è infatti quasi sempre riferito al livello di prezzi al consumo di un paniere di beni di necessità per l’uomo della strada, mentre non contempla né l’impennata dei prezzi di tutti i beni di scarsa reperibilità (ivi compresi i preziosi, gli oggetti e gli immobili di lusso, e gli alimentari non “standard”) né la discesa costante dei prezzi dei manufatti industriali e tecnologici, a causa della sempre maggior efficienza dei canali distributivi e delle economie di scala e di esperienza delle produzioni sempre più automatizzate. Un buon metro invece per misurare la perdita di potere d’acquisto delle principali valute è la misura del prezzo dell’oro:
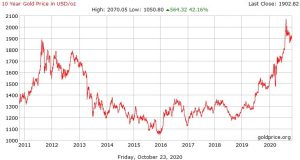
Difficile perciò è fare previsioni sull’inflazione (senza stare a lungo a specificare e precisare) ma quasi ovvio è invece tener conto del progressivo “svuotamento“ del valore intrinseco delle principali unità di conto del denaro circolante (e dunque non soltanto del Dollaro, che anzi potrebbe riservare sorprese, ma anche dell’Euro e dello Yen). Uno “svuotamento” che con ogni probabilità è soltanto appena iniziato e proseguirà a lungo man mano che l’economia globale riprenderà vigore e , con essa, la velocità di circolazione della moneta nonché il “moltiplicatore del credito”, oggi a terra entrambi.

I risparmiatori dovranno tenerne conto perché, al pari dell’inflazione, quello “svuotamento” di valore saccheggerà le loro riserve per la vecchiaia. Dovranno spostarsi più velocemente verso altri tipi di investimento e, probabilmente, di nuovo verso i beni-rifugio.

LA PIÙ GRANDE “I.P.O.” DELLA STORIA SARÀ CINESE

Dal punto di vista degli investimenti vien da sé pertanto il privilegiare innanzitutto i mercati asiatici, anche perché l’afflusso dei capitali in quella direzione lì tonifica ben al di là delle performances reddituali delle aziende che essi rappresentano. Non è un caso che la più grande operazione di collocamento azionario della storia stia per avvenire i questi giorni in Cina, a favore di un operatore attivo nel pagamenti digitali (la ANT FINANCIAL) e collegato tanto alle telecomunicazioni quanto al commercio elettronico (ALIBABA): si parla di una raccolta di denaro fresco da 30 miliardi di dollari!
Mentre in ottica di medio termine sembra relativamente sconsigliabile investire in titoli di stato (persino americani) dal momento che facilmente i debiti pubblici che essi rappresentano saranno il più possibile “monetizzati”, cioè acquistati dalle banche centrali che stamperanno denaro per farlo, svalutandone il contenuto intrinseco, come peraltro è già successo in Giappone (una volta si diceva “in America lo fanno da anni” e valeva per qualsiasi cosa, ma tempo per il futuro che si arriverà a dirlo per la Cina).
Dal punto di vista invece delle scelte degli industriali e degli altri operatori economici il discorso è più complesso, dal momento che l’aspettativa di una rapida ripresa dell’economia reale -nutrita durante i mesi più bui della prima ondata- sembra oggi allontanarsi di nuovo e per motivazioni più profonde: più che il calo dei consumi sembra il loro spostamento verso altri settori a prevalere e a condizionare (non si capisce quanto stabilmente) le dinamiche future.

NON RINVIATE LE SCELTE: IL VIRUS E’ UN ACCELERATORE

Dunque chi sperava di poter rinviare “sine die” la ristrutturazione delle proprie attività, il loro efficientamento e la loro crescita verso una dimensione globale, sperando ancora in un rapido ritorno alla “normalità”, dovrà da adesso in poi iniziare a ricredersi, e di conseguenza accelerare la programmazione urgente di scelte assai più impegnative. Quasi chiunque dovrà ristrutturare di conseguenza il proprio business, la propria struttura organizzativa, le modalità di lavoro, e sinanco qualora al momento il problema non sembri urgente dal punto di vista finanziario, magari anche grazie a garanzie e incentivi pubblici (che non potranno -questi no- proseguire in eterno), dovrà farlo ugualmente, e anche con una certa urgenza.

La pandemia -si è detto- è soprattutto un acceleratore degli eventi: guai a farsi trovare impreparati di fronte a nuovi scenari e nuovi mercati, perché quelli vecchi potrebbero non tornare quasi più, mentre quelli nuovi potrebbero essere stati già occupati dalla concorrenza!

Stefano di Tommaso


IL COVID PUÒ INNESCARE UNA NUOVA RECESSIONE IN EUROPA?

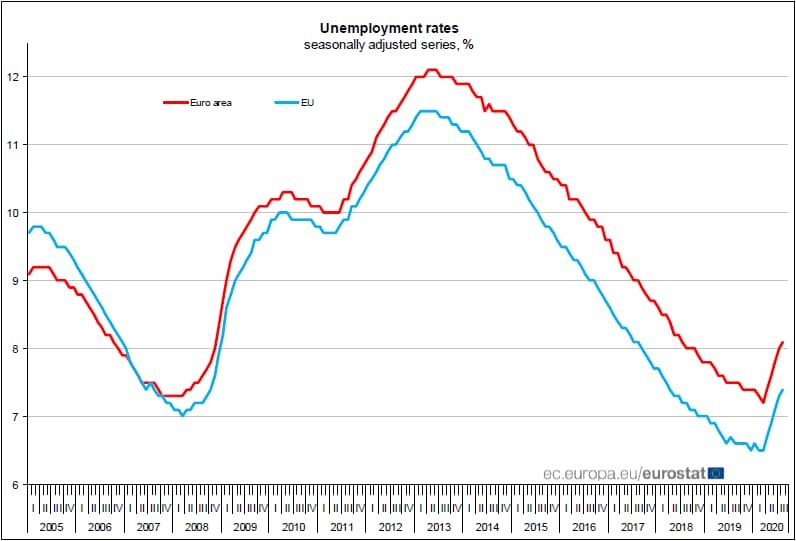
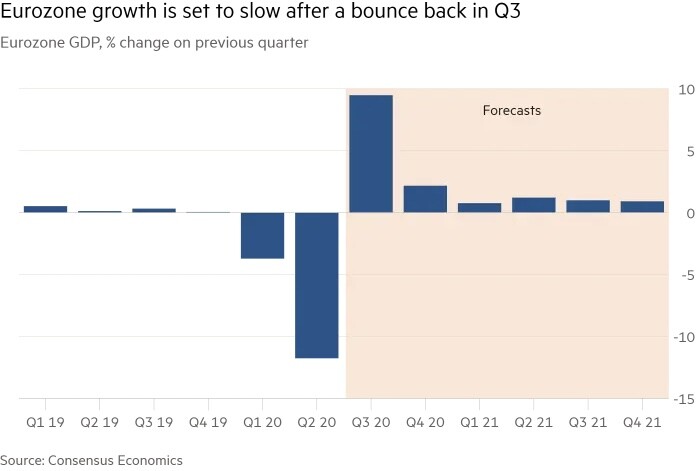
L’economia europea non ha reagito molto bene alla prima ondata del virus: l’economia ha subìto una flessione importante ‘nella prima metà del 2020, ma poi ha performato relativamente bene nel terzo trimestre, mostrando segni di speranza tanto nei consumi quanto per le esportazioni. Ora però il quadro rischia di volgere di nuovo al brutto, dal momento che una nuova fase di virulenza sembra costringere quasi tutto il vecchio continente a decise restrizioni della circolazione delle persone, accentuando le conseguenze negative dei pregressi problemi di rigidità e divisioni all’interno dell’Unione.


E dopo così poco tempo dopo la prima devastante frenata dell’economia, una seconda potrebbe portare con sé inevitabili conseguenze nefaste per il prodotto interno lordo dell’Unione Europea, ma ancor più per le aspettative degli operatori economici, che sino a ieri erano date per decisamente positive nell’anno che verrà.
LE PREVISIONI DEL F.M.I.

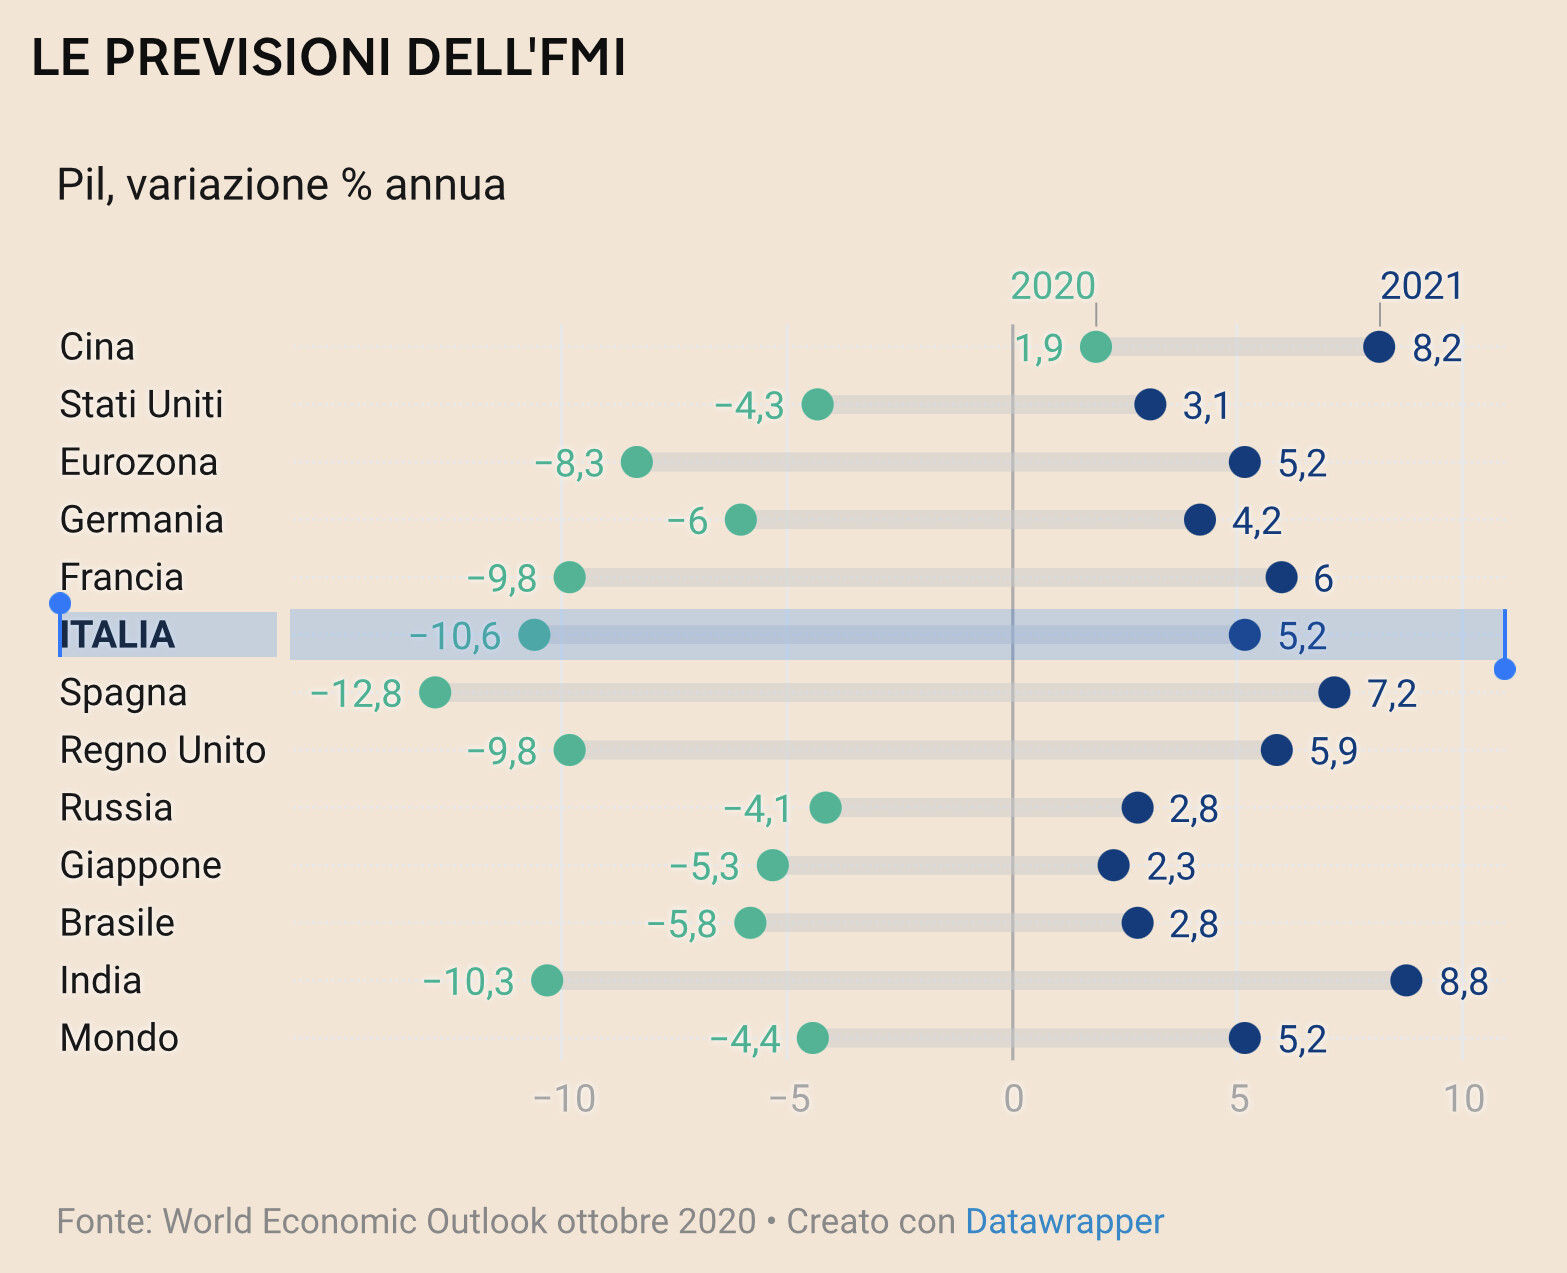
Cruciale, per comprendere la vera posta in gioco al momento, la tabella rilasciata poche ore fa dal Fondo Monetario Internazionale relativamente alle previsioni di crescita (o decrescita) dell’anno in corso e del prossimo:


A parte il fatto che, con le ultime restrizioni e con gli ultimi decreti, il -10,6% italiano previsto per fine 2020 rischia di ritornare ad essere più vicino al -13% precedentemente ipotizzato, ma il vero problema sta proprio nelle aspettative che, come si può leggere qui sopra, erano fino ad oggi decisamente ottimistiche per la ripresa economica nel 2021. Il 75% dei posti di lavoro dell’Unione a 19 Stati è infatti legato alla fornitura di servizi (da quelli turistici e di intrattenimento sino a quelli per la cura della persona) ed è intuitivo che saranno questi di nuovo i primi ad essere colpiti dai “coprifuoco” serali e dalle nuove restrizioni imposte per motivi sanitari.

Sulle aspettative di rapida e decisa ripresa riportate nella tabella del FMI anche il mercato finanziario aveva trovato una stabilizzazione dei corsi e, anzi, sinanco nuovo ottimismo, come dimostra una recente indagine del Wall Street Journal tra i gestori di patrimoni, dove si evidenza che la maggioranza di questi è decisamente rialzista per i prossimi 12 mesi. E se tali aspettative oggi dovessero venir disattese a causa della nuova ondata e del ritardo con cui sembrano destinati ad arrivare sul mercato i vaccini, allora la musica potrebbe cambiare parecchio anche sui mercati finanziari.

E QUELLE DEGLI ECONOMISTI EUROPEI

Il Financial Times infatti ha pubblicato i risultati di un sondaggio tra gli economisti europei che mostra una tendenza molto limitata alla crescita per il 2021:


È L’ITALIA CHE NE SOFFRE MAGGIORMENTE

Una vera e propria doccia fredda per le valutazioni d’azienda e, di conseguenza, per le prospettive dei mercati azionari continentali, che dovranno essere riesaminate alla luce delle più magre prospettive. Ma per il ns. paese, la cui economia è basata sulle esportazioni e sul turismo, è forse ancora peggio.

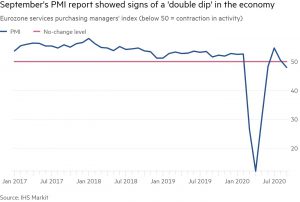
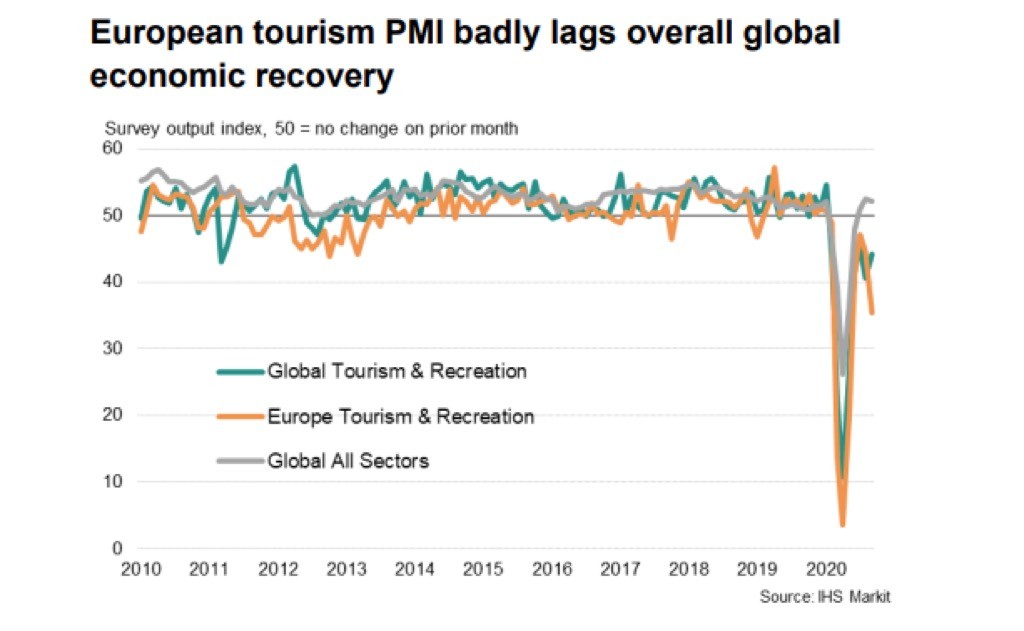
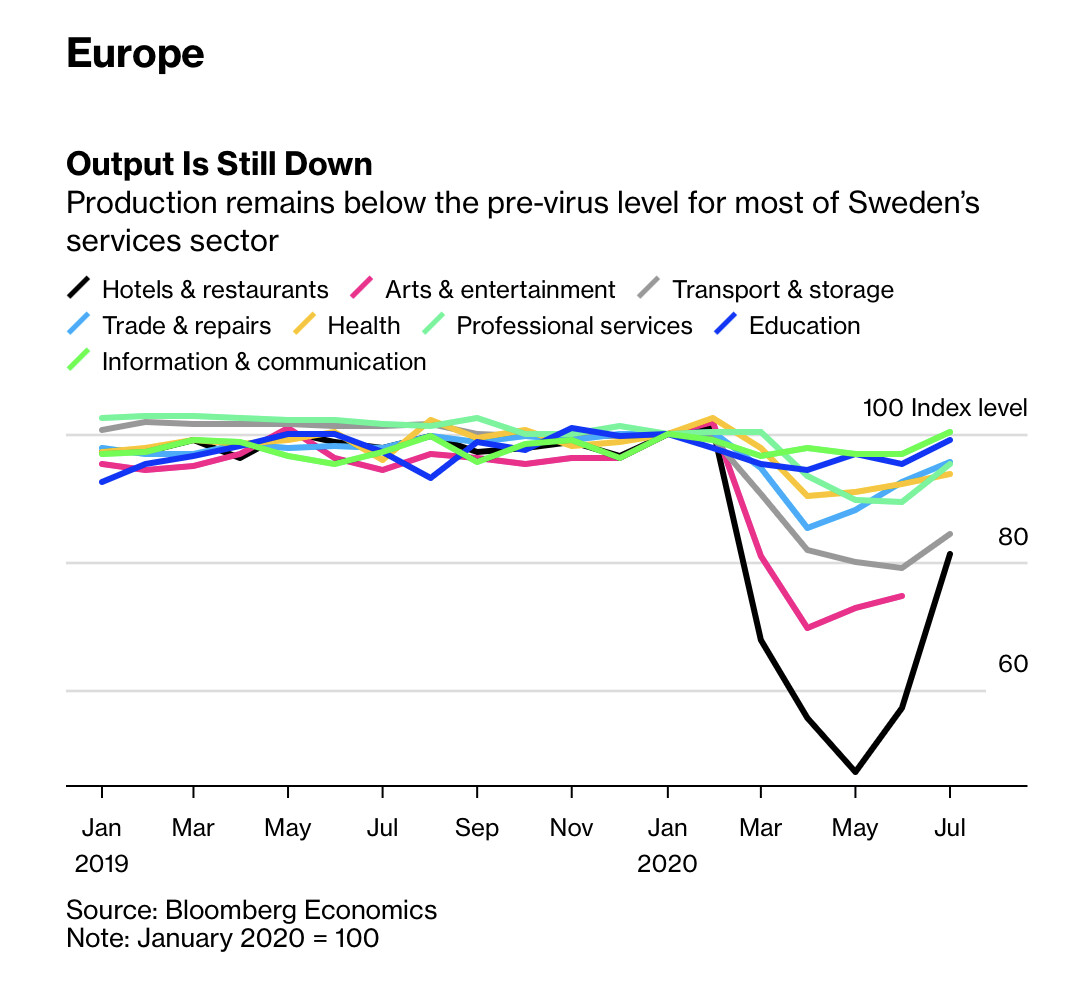
In Italia l’indice destagionalizzato delle attività economiche di IHS Markit (che misura le aspettative degli operatori economici) comincia a segnalare l’allarme! Ha registrato infatti a Settembre il valore di 48.8, appena superiore al 47.1 di Agosto ma molto al di sotto della neutralità (50.0), mostrando una produttività del settore terziario ancora in contrazione. La risposta è probabilmente nel grafico che segue, vista la forte dipendenza del ns. paese dal turismo.


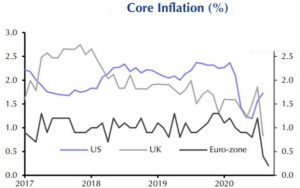
Ma non è finita, dal momento che si pensava che la combinazione del pacchetto di facilitazioni monetarie (acquisto titoli di stato e obbligazioni) da 1350 miliardi di euro della Banca Centrale Europea, sommato all’annuncio del cosiddetto “Recovery Fund” che avrebbe invece sospinto le “politiche fiscali” degli stati europei più deboli, sembrava avrebbe potuto scongiurare definitivamente la prospettiva di deflazione dei prezzi nell’area euro.

RISALE IL RISCHIO DI DEFLAZIONE

Ma adesso anche questa certezza sta venendo meno: con il nuovo scenario l’ammontare stanziato dall’autorità monetaria sembra oramai del tutto insufficiente (nonostante il fatto che nulla di diverso è sinora stato deciso ai vertici della BCE), mentre l’erogazione dei 750 mln del Recovery Fund, già pochini se rapportati all’intervento del governo americano a sostegno dell’economia, oggi rischia anche di essere ulteriormente rinviata a non prima della fine del 2021, a causa delle forti divisioni emerse nelle ultime ore tra i membri dell’Unione Europea.

Quindi una nuova prospettiva di recessione, insieme al rischio sempre più palpabile di non riuscire a contrastare la tendenza alla deflazione monetaria (che va a braccetto con l’eccessiva forza dell’Euro e a sua volta dovuta anche al calo del cambio del Dollaro, che riduce la competitività delle esportazioni europee), rischia di guastare completamente la festa ai “money manager”, che pensavano di poter limitare gli sforzi entro la fine dell’anno mantenendo le posizioni in essere e archiviando una performance delle borse niente male rispetto ai rischi affrontati ai tempi della prima ondata.
IL DECLINO DELL’EUROPA CONTRASTA CON LA CRESCITA ASIATICA

Il 2021 poi vedrà alcune importanti tornate elettorali (come le politiche tedesche) che fanno pensare improbabili nuovi passi in avanti nella solidificazione e armonizzazione delle politiche fiscali europee, con il risultato che gli squilibri, anche in termini di P.I.L. non tarderanno a proseguire.

La gravità della situazione da un lato e l’imminenza delle nuove elezioni potrebbero dunque irrigidire ulteriormente le resistenze degli stati più ricchi dell’Unione al processo di compattamento dell’Unione Europea, perpetuandone i numerosi errori di politica monetaria che stanno creando un divario sempre maggiore con le economie asiatiche: è notizia fresca l’accelerazione imposta dalla Cina alla propria economia nell’ultimo mese (Settembre) rispetto allo stesso mese dell’anno precedente (+4,9%).

L’Euro-zona permane dunque in uno stato di problematica incompletezza del processo di unificazione politica ed economica proprio mentre la nuova ondata pandemica mette in ginocchio le sue economie più deboli. Dunque la risposta è sì: la seconda ondata pandemica può innestare una nuova recessione in Europa, e la motivazione sta proprio in quella costruzione politica incompiuta.
Ed è del tutto evidente che ciò non può durare in eterno: in assenza di iniziative di rilievo da parte dei vertici dell’Unione, prima o poi i legacci monetari e finanziari che tengono insieme i suoi 19 membri (quasi gli unici, ad oggi) si sfalderanno, a meno che non intervenga una nuova volontà unificatrice, cosa che però al momento non è dato di scorgere, nemmeno al più lontano orizzonte.

Stefano di Tommaso


I NUMERI SONO MALEDETTAMENTE TESTARDI

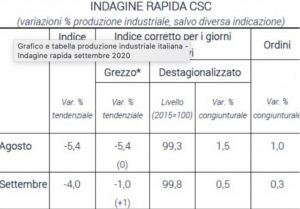
È il Centro Studi Confindustria (CSC) che si è incaricato, sabato scorso, di lanciare il sasso nello stagno: mentre tutti si riempiono la bocca con i contributi europei del 2021, se mai arriveranno, l’economia italiana torna indietro di 23 anni e precipita più in basso di almeno il 10% (in realtà questo numero è ancora sottostimato: si vedano i miei articoli del 1 Agosto e del 24 Agosto). L’offensiva mediatica governativa insomma non inganna gli imprenditori, che denunciano l’assenza di validi programmi e molti timori per la seconda metà dell’anno.


L’OTTIMISMO DI GUALTIERI

Hai voglia a far parlare il ministro Gualtieri di incentivi all’automazione e di prospettive di ripresa per il 2021: i numeri dell’economia reale purtroppo sono maledettamente testardi. Confindustria vede invece prevede già il quarto trimestre 2020 “in rallentamento”, a differenza di quanto proclamato dall’esecutivo. “Stiamo iniziando a vedere un calo degli ordinativi, una ripresa che non sarà a ‘V'”, ha spiegato Carlo Bonomi durante la presentazione del rapporto del Centro studi. “Tutti i vagoni devono correre”, ha aggiunto commentando la lenta ripresa della produzione industriale.

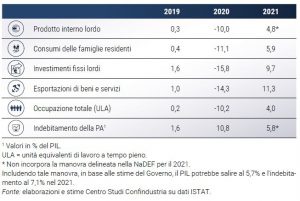
P.I.L. -10%, EXPORT -14%, INVESTIMENTI -16%, OCCUPAZIONE – 10%
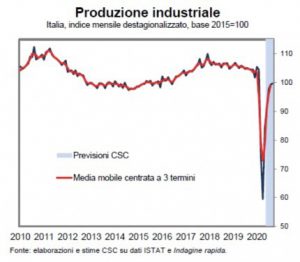
Tra l’altro le previsioni del CSC non si limitano al P.I.L. : per l’anno 2020 si delinea un tracollo senza precedenti dei consumi delle famiglie italiane, una battuta d’arresto degli investimenti del 15,8% e un calo dell’export del 14,3 per cento. Per quanto riguarda i fondi Europei, Bonomi dice la sua:


Il problema non è dei fondi ma del come si utilizzano. Se per fare un’opera pubblica serve il triplo della spesa rispetto ad altri Paesi…”.

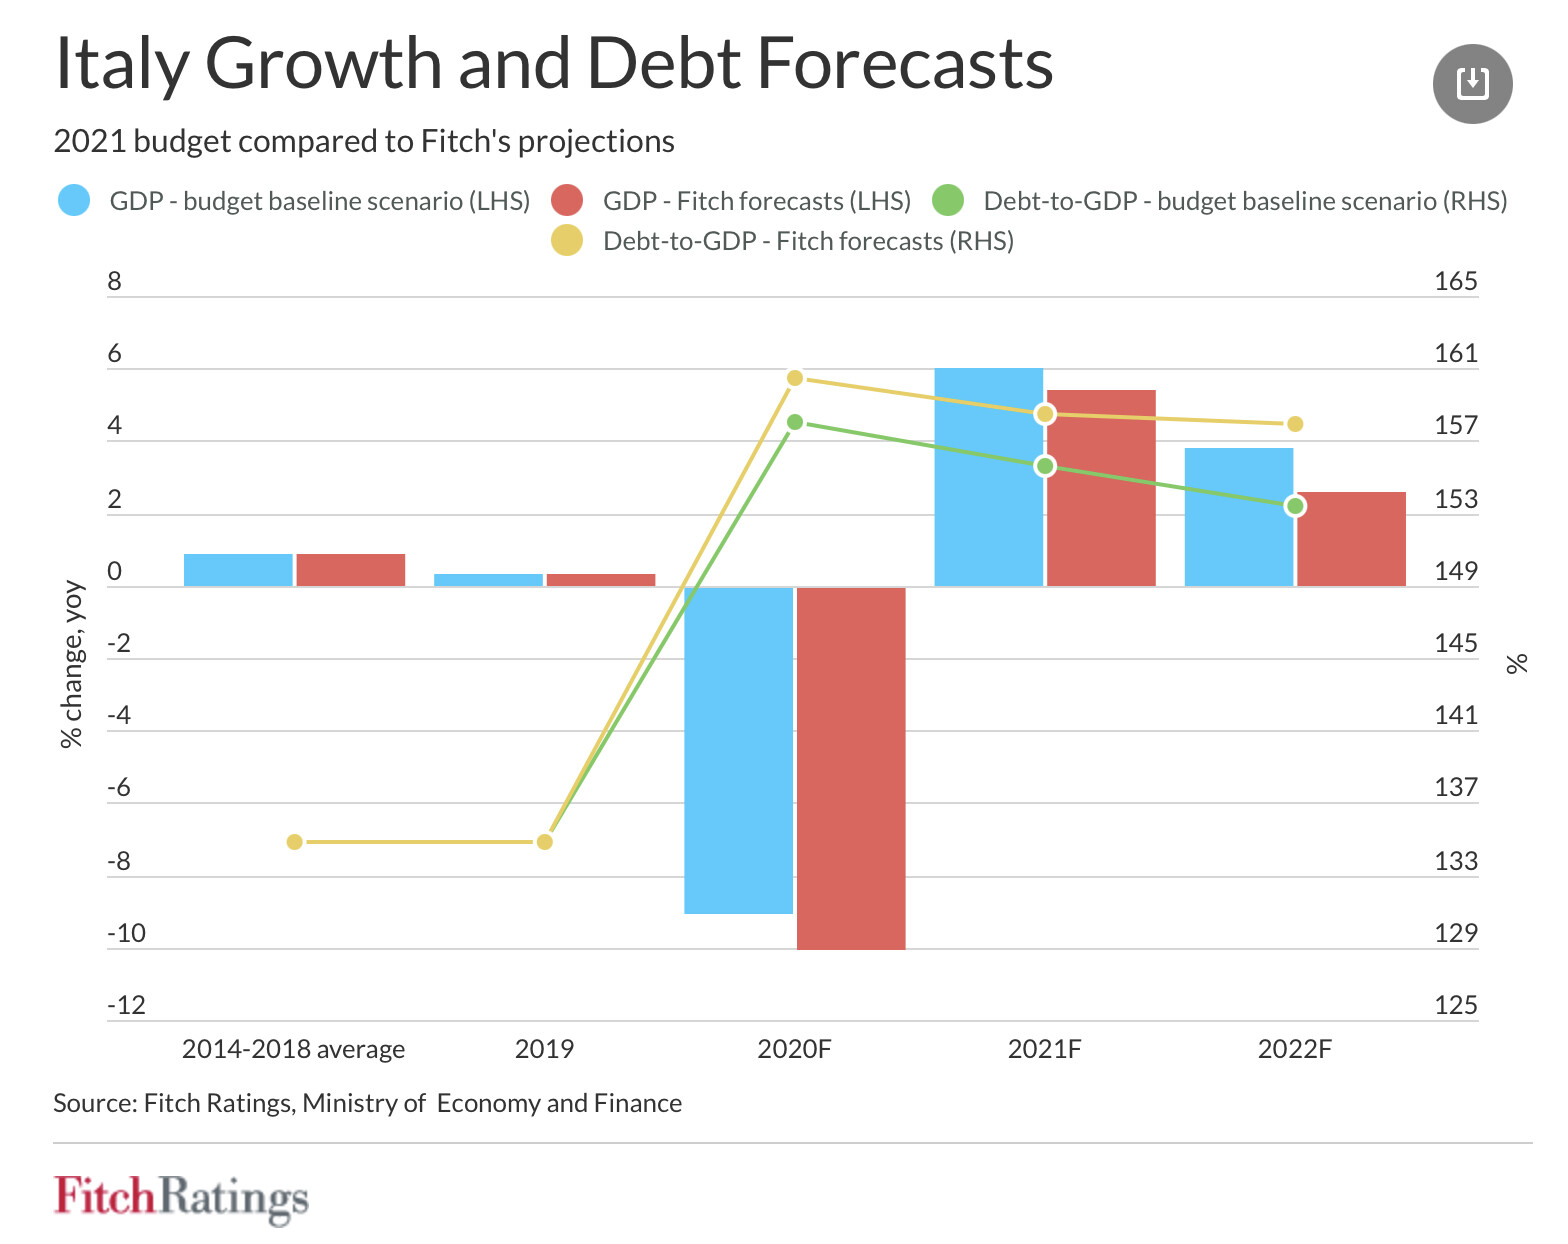
Ad esempio, lo scorso Venerdì Fitch ha pubblicato una serie di rapporti dedicati all’andamento economico di varie regioni del mondo tra cui l’Italia.


Ebbene, dei soldi messi a nostra disposizione dal Fondo europeo per gli investimenti strutturali nel piano 2014 – 2020, l’Italia ne ha usati solo il 40%. Gli altri sono rimasti inutilizzati.

CSC ha poi precisato che il 2020 vedrà anche quasi mezzo milione di posti di lavoro perduti, oltre alla chiusura di moltissime attività economiche. Ma i numeri relativi alla Cassa Integrazione Guadagni (CIG) sono addirittura peggiori: la CIG sta ammortizzando un impatto dell’emergenza Covid sull’occupazione pari nel 2020 a 2,45 milioni di Ula (“unità”equivalenti a posti di lavoro a tempo pieno) cioè il -10,2% di tutta la forza lavoro.

IL CALO DELL’OCCUPAZIONE…

È difficile prevedere quante di quelle persone oggi in CIG torneranno effettivamente al lavoro nel 2021, perché la domanda di lavoro tornerà sì probabilmente a salire, ma sarà molto inferiore ai licenziamenti (solo +4% le ‘Ula’ previste nel 2021). Dunque non abbastanza da arrestare il calo di occupati. Si prevede insomma che i posti di lavoro si contrarranno anche nel 2021, di altre 230.000 unità.

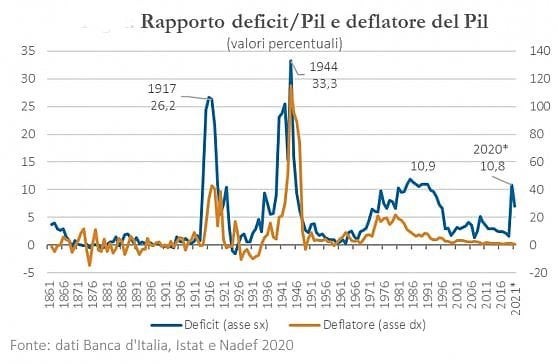
Al di là della necessaria diplomazia, insomma, il lancio del guanto da parte degli industriali consiste nello sfidare il governo a elaborare stavolta valide riforme e programmi sostanziali, soprattutto se arriveranno finanziamenti per 200 miliardi dalla comunità europea. Anche un gatto morto infatti rimbalza al termine di una caduta dall’alto, ma il PIL italiano dopo la piccola ripresa del terzo trimestre rischia di puntare di nuovo in basso, tanto per l’incertezza quanto per il peso della tassazione.

… E NUOVE TASSE

Purtroppo però il ministro dell’economia ha deluso gli industriali anche dal punto di vista della politica fiscale: niente incentivi fiscali se non agli investimenti ESG. La legge di bilancio in corso di approvazione infatti sarà ancora più penalizzante per i redditi più elevati (come se la loro tassazione fosse stata bassa) con il risultato che incentiverà ancora una volta la fuga dei capitali e dei cervelli, oltre a rendere più costoso il ricorso ai motori a combustione di fossili, come diesel e benzina. Senza contare l’ulteriore giro di vite nei controlli ipertecnologici anti-evasione. Così come è risultato poco incoraggiante il Piano Nazionale per la Ripresa e la Resilienza, che sarà presentato solo nello “scheletro” a Bruxelles il prossimo 15 Ottobre assieme alla manovra per descrive i progetti di riforma e l’investimento: non concluso per divisioni interne alla maggioranza.

AUMENTA LA DIPENDENZA DALL’UNIONE EUROPEA…

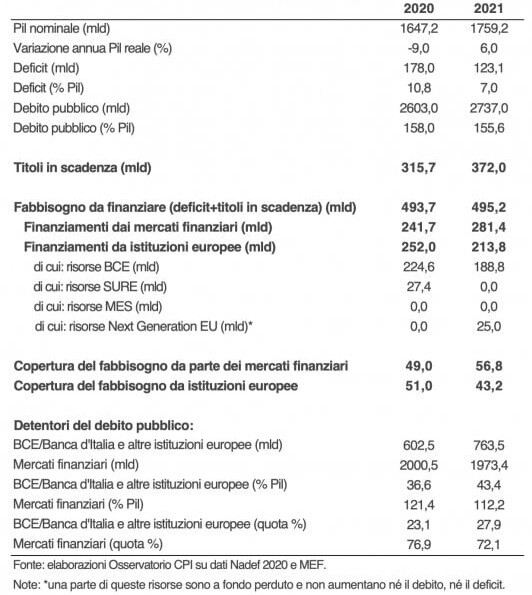
Ma soprattutto ciò che sembra ormai certo è che -molto probabilmente- per soddisfare il debito pubblico in scadenza crescerà la dipendenza del nostro Paese dalle istituzioni europee: secondo l’osservatorio sui conti pubblici italiani guidato da Carlo Cottarelli, per l’anno in corso il fabbisogno lordo di finanziamento è previsto a 494 miliardi, di cui 316 di titoli in scadenza e 178 di deficit: BCE/Banca d’Italia e il fondo SURE dovrebbero assorbirne la metà, 252 miliardi, di cui 225 miliardi dalla BCE/Banca d’Italia. Conseguentemente, il debito in rapporto al Pil sarà detenuto da istituzioni europee per 37 punti percentuali (il 23 percento del debito totale), mentre i restanti 121 dai mercati finanziari.

GLI INDICATORI DI FINANZA PUBBLICA PER IL ‘20 E ‘21SECONDO COTTARELLI


QUASI 500 MILIARDI DI FABBISOGNO PUBBLICO NEL 2021

Per il 2021, il fabbisogno di finanziamento è stimato in 495 miliardi, di cui 372 di titoli in scadenza da rinnovare e 123 miliardi di ulteriore deficit. L’ammontare preciso di titoli che sarà assorbito dalla BCE dipenderà da decisioni di politica monetaria ancora non prese.

Tuttavia le dichiarazioni della presidente della BCE Christine Lagarde fanno supporre che la situazione deflazione perduri fino a fine 2021 e che gli acquisti di titoli di stato continueranno anche oltre la scadenza attuale del programma PEPP (giugno 2021). Ne deriva che anche per il 2021 quasi la metà del fabbisogno (43 per cento) sarà finanziato dalle istituzioni europee, in particolare: 190 miliardi tramite titoli già posseduti dalla BCE e nuovi acquisti nell’ambito del programma PEPP, 25 miliardi dalle risorse del Next Generation EU (che si compone di due strumenti: la Recovery and Resilience Facility e il React EU: il supporto all’Italia è composto da sovvenzioni, cioè somme a fondo perduto di cui dovrebbe ricevere circa 65 miliardi tramite RRF e 10 dal React EU, e prestiti di cui l’Italia dovrebbe ricevere circa 128 miliardi; le sovvenzioni non aumentano deficit e debito, in quanto a fondo perduto, mentre i prestiti andranno a ingrossare il debito pubblico).

…E ARRIVA IL M.E.S.

Il restante 57 per cento dovrà essere raccolto sui mercati finanziari, che finanzierebbero in tal modo circa 281 miliardi del fabbisogno per il 2021. L’eventuale ricorso al MES -non menzionato nella Nadef (Nota di aggiornamento al Documento Economico Finanziario: è un documento che il Governo italiano presenta alle Camere entro il 27 settembre di ogni anno per aggiornare le previsioni economiche e finanziarie del DEF in relazione alla maggiore disponibilità di dati ed informazioni sull’andamento del quadro macroeconomico e di finanza)– diminuirebbe la necessità italiana di finanziamento sul mercato di circa 7 punti percentuali (36 miliardi in meno).


Stefano di Tommaso


RISK-OFF

Se il Presidente dei presidenti e la sua First Lady sono rimasti infettati nonostante l’imponente cintura di sicurezza che gli si stringeva attorno, allora questo vuol dire che la temutissima “Seconda Ondata” del virus è forse in arrivo in tutto il mondo, con conseguenze economiche e sociali che si possono prevedere solo in parte. Non ci sono infatti soltanto timori di fame e devastazioni derivanti dalla possibilità di nuovi lockdown, ma anche nuove opportunità, nuove tendenze e, ovviamente, ulteriore cautela.


Questa in estrema sintesi la tesi prevalente sui mercati, e ciò non significa necessariamente che, in caso di una devastante seconda ondata pandemica, i mercati finanziari subiranno un’altra batosta (ma nemmeno ai tempi della prima ondata l’avevano subìta immediatamente: è servito quasi un mese di tempo perché ogni titolo andasse giù, prima di risalire più di quanto era sceso), ma significa quasi certamente che nuove tempeste di volatilità potrebbero fare la loro comparsa.


PERCHÉ I LISTINI AZIONARI POTREBBERO RESTARE ALTI

I motivi di cautela circa l’impatto negativo della nuova impennata dei contagi sono davvero numerosi:

  • Il fatto che essi stessi provocheranno quasi certamente nuovi interventi di supporto (finanziamenti alle banche, immissioni dirette e indirette di liquidità, ennesimo quantitative easing) da parte delle banche centrali;
  • La possibilità di nuove politiche di supporto agli investimenti infrastrutturali da parte delle amministrazioni governative, spaventate dal rischio di una nuova, pesante recessione;
  • Il risultato degli ultimi rilevamenti sui prezzi che indicano il secondo mese consecutivo di “deflazione” di fatto in Europa e quindi c’è quasi certamente da attendersi una nuova fase di acquisti di titoli a reddito fisso sul mercato aperto da parte delle medesime banche centrali, con conseguente ulteriore discesa dei tassi d’interesse;
  • Il fatto che gli investitori torneranno a selezionare allocazioni di portafoglio più prudenti e più “liquidabili” in caso di nuova corsa alle banconote e ai beni rifugio;
  • La possibile ulteriore discesa della velocità di circolazione della moneta che presumibilmente forzerà al ribasso anche le quotazioni immobiliari e il ruolo della speculazione (notoriamente alimentata dal credito);
  • Il possibile ritorno in gloria di tutto il comparto industriale che ruota attorno alle tecnologie digitali, medicali e alimentari.

Tutto ciò dovrebbe “di norma” sospingere gli acquisti di titoli azionari, tanto per il moltiplicatore delle valutazioni che dovrà tenere conto dei nuovi minimi nei tassi di interesse (innalzandole dunque) quanto per la possibilità che le imprese più solide invece possano distribuire un dividendo, mentre nel reddito fisso esso sembra oramai scomparso. E se gl’indici delle borse ne risulteranno confortati, allora il mercato dei capitali potrebbe trarne nuovo vigore e proseguire la sua navigazione più o meno fortunata (ivi compresa la partecipazione alle quotazioni in borsa delle imprese più innovative) osservata durante quasi tutto l’anno corrente.


LA PANDEMIA È UN ACCELERATORE DEGLI EVENTI

Come si è sempre detto: la pandemia è un acceleratore degli eventi. E potrebbe esserlo ancor più la sua seconda ondata, a condizione di non devastare troppo l’economia reale o sinanco la società civile e le sue stesse basi democratiche, già messe a dura prova dallo stato di emergenza. L’accelerazione degli eventi può comunque comportare effetti positivi accanto a quelli negativi, l’arrivo di gravi disgrazie invece no. E come sarà la seconda ondata non riesce a prevederlo nessuno.

In uno scenario “moderato” insomma, il salto nelle abitudini comportamentali, l’uso più intenso delle telecomunicazioni, la necessità di nuova efficienza della distribuzione porta a porta, l’accentuarsi della prevenzione delle malattie e persino della tendenza a mangiare più sano, potrebbero modellare la società civile più radicalmente di quanto stesse già avvenendo prima del virus, forgiandola verso una nuova “resilienza” alle disgrazie in corso ma anche verso il progresso dell’umanità.

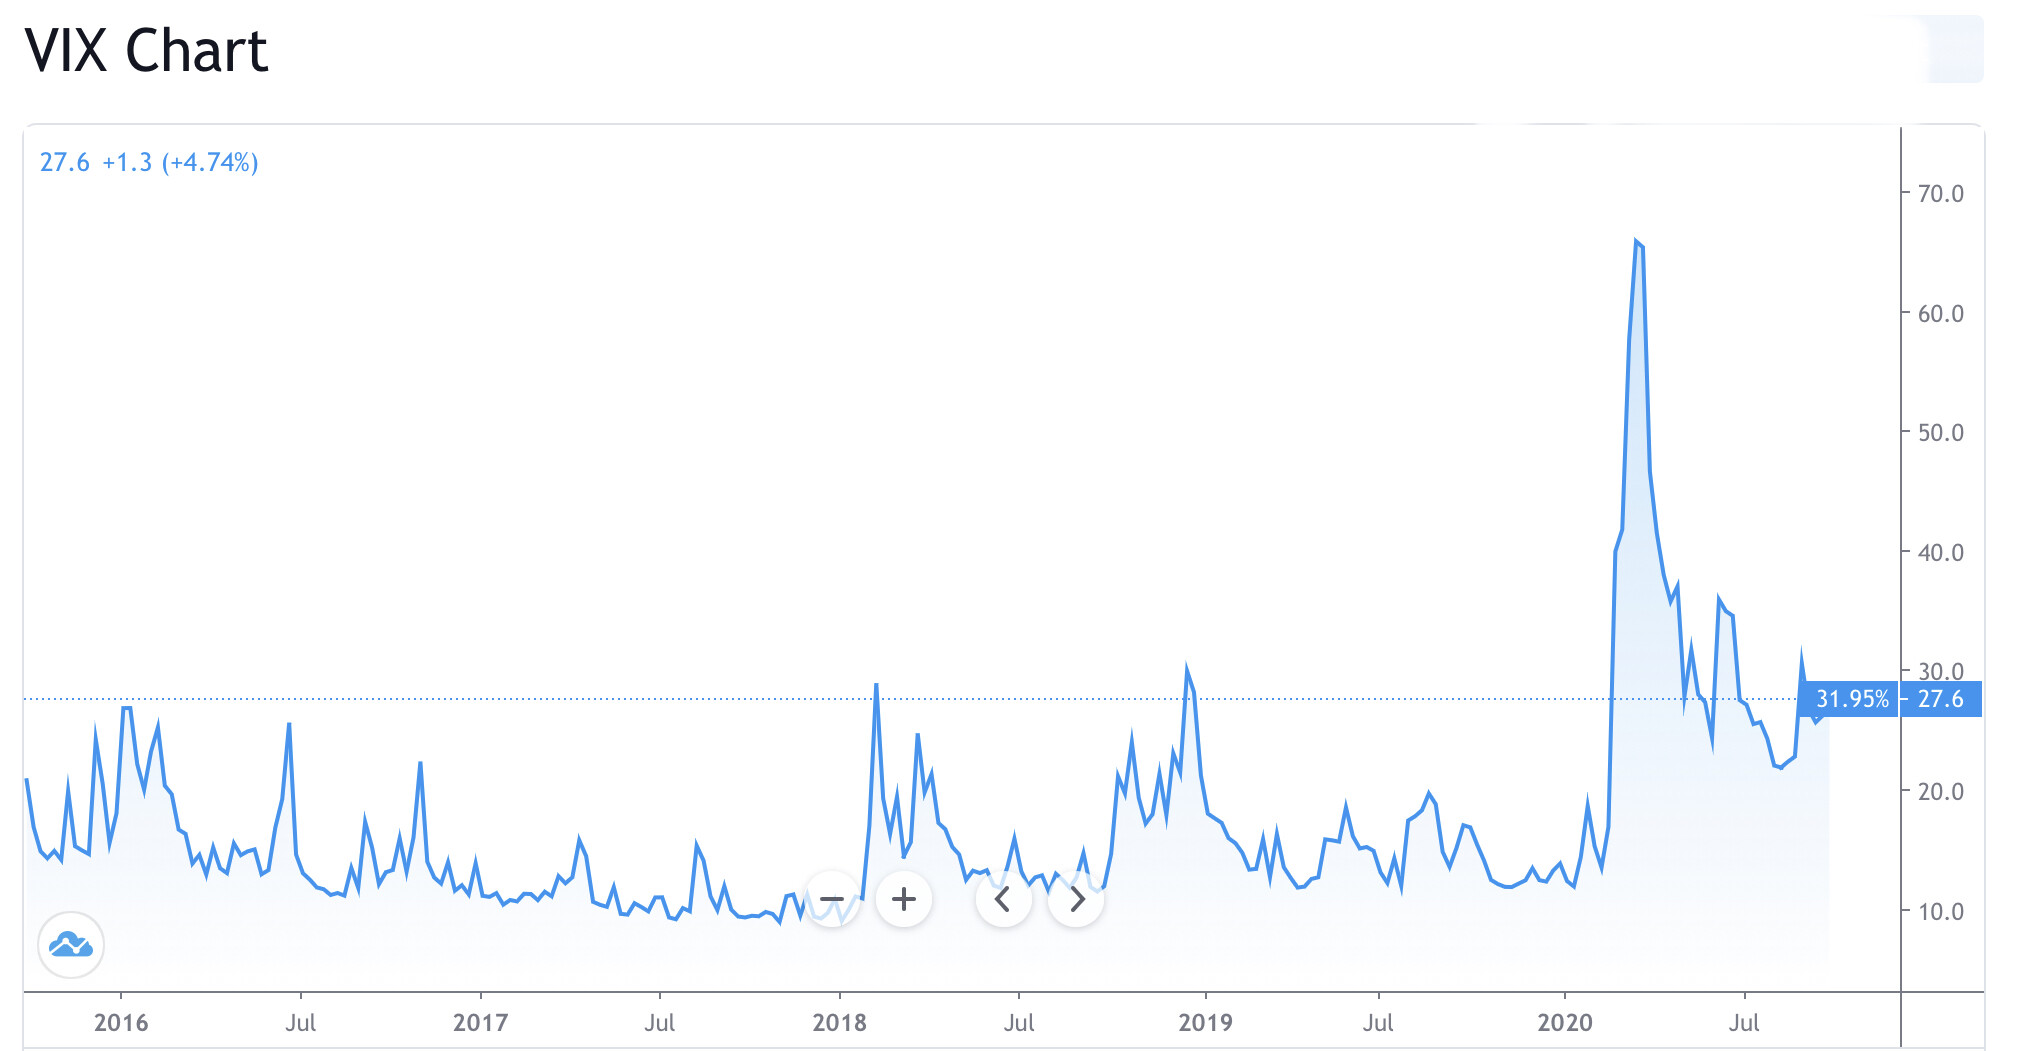
Insomma non tutto il male potrebbe venire per nuocere, a condizione di non farsi spazzare via nel frattempo dai forti venti che soffiano alla vigilia dell’ennesimo possibile sell-off (solo possibile, non probabile). L’ulteriore volatilità attesa (si è visto che l’indice VIX ha già fatto un grosso salto in avanti nell’ultima settimana) infatti non aiuta affatto a vedere chiaramente le tendenze di fondo dei mercati.


Il problema però è che una “seconda ondata” del virus con tutto ciò che può comportare, non è oggi inserita nei modelli di valutazione dei titoli azionari. Dunque potrebbe sconvolgere i comportamenti degli investitori, innanzitutto alzando ulteriormente la volatilità.

I DANNI ALL’ECONOMIA REALE


Diversa è la narrazione che riguarda l’economia reale, già in ginocchio nella prima metà dell’anno, qualora costretta da un secondo lockdown generalizzato, potrebbe subìre la batosta finale intorno a Natale. con il risultato di ulteriori perdite dei posti di lavoro, indigenza delle classi più deboli, e nuovo tormento per le filiere distributive e, in definitiva, anche per il commercio internazionale. Minori redditi significano minori consumi, che comportano un rinvio degl’investimenti e minor gettito fiscale. La recessione insomma, soprattutto se si propagherà la percezione di un suo prolungamento a tutto l’anno che verrà, deprimerà indubbiamente le aspettative di valore.


Quello indicato però è soltanto uno dei possibili scenari, e nemmeno il più probabile. È piuttosto possibile viceversa un prolungamento delle misure di prevenzione e distanziamento che condizionerà i comportamenti umani ma non fermerà di nuovo le attività economiche, anzi: la diffusione dell’immunità di gregge (si stima che almeno l’1,4% della popolazione mondiale sia entrata in contatto con il virus, rimanendone immune) e quella dei vaccini (anche se si calcola che inizialmente risulteranno efficaci soltanto su 1/4 della popolazione che lo assume) potrebbero garantire una relativa normalità alla vita sociale.

Certo però che già solo l’estensione delle attuali misure di prevenzione farà altri danni e prolungherà lo stato comatoso dei settori industriali più colpiti. E questo fatto non potrà che indurre cautela in chi investe i propri e gli altrui risparmi.

IL RISK-OFF E LA ROTAZIONE DEI PORTAFOGLI

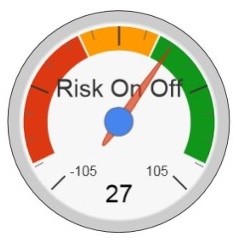
Sono questi i motivi per i quali, anche se al momento non è possibile prevedere un “sell-off” generalizzato (cioè la svendita dei valori finanziari), è invece divenuta molto probabile una nuova fase di “risk-off” (cioè di atteggiamento più prudente degli investitori) con la conseguente possibile ampia rotazione dei portafogli titoli verso lidi più sicuri e rendimenti più sobri ma meno volatili (quali ad esempio le public utilities, l’agricoltura, i medicinali di base) o verso quei settori che hanno già brillato ai tempi del primo lockdown (tecnologie medicali, alimentari e digitali, commercio elettronico, servizi online) o addirittura verso i classici beni-rifugio come oro e diamanti, capaci meglio di altri di passare inosservati attraverso le bufere della storia umana per consegnare nel tempo il loro valore originario.
In questo scenario è invece più difficile che continuino ad avere ampio risalto i titoli cosiddetti “ESG” (Environmental, Social, and Governance), perché in tempi di crisi quelle nobili cause rimangono meno impellenti degli altri bisogni.

DOLLARO FORTE O DOLLARO DEBOLE ?

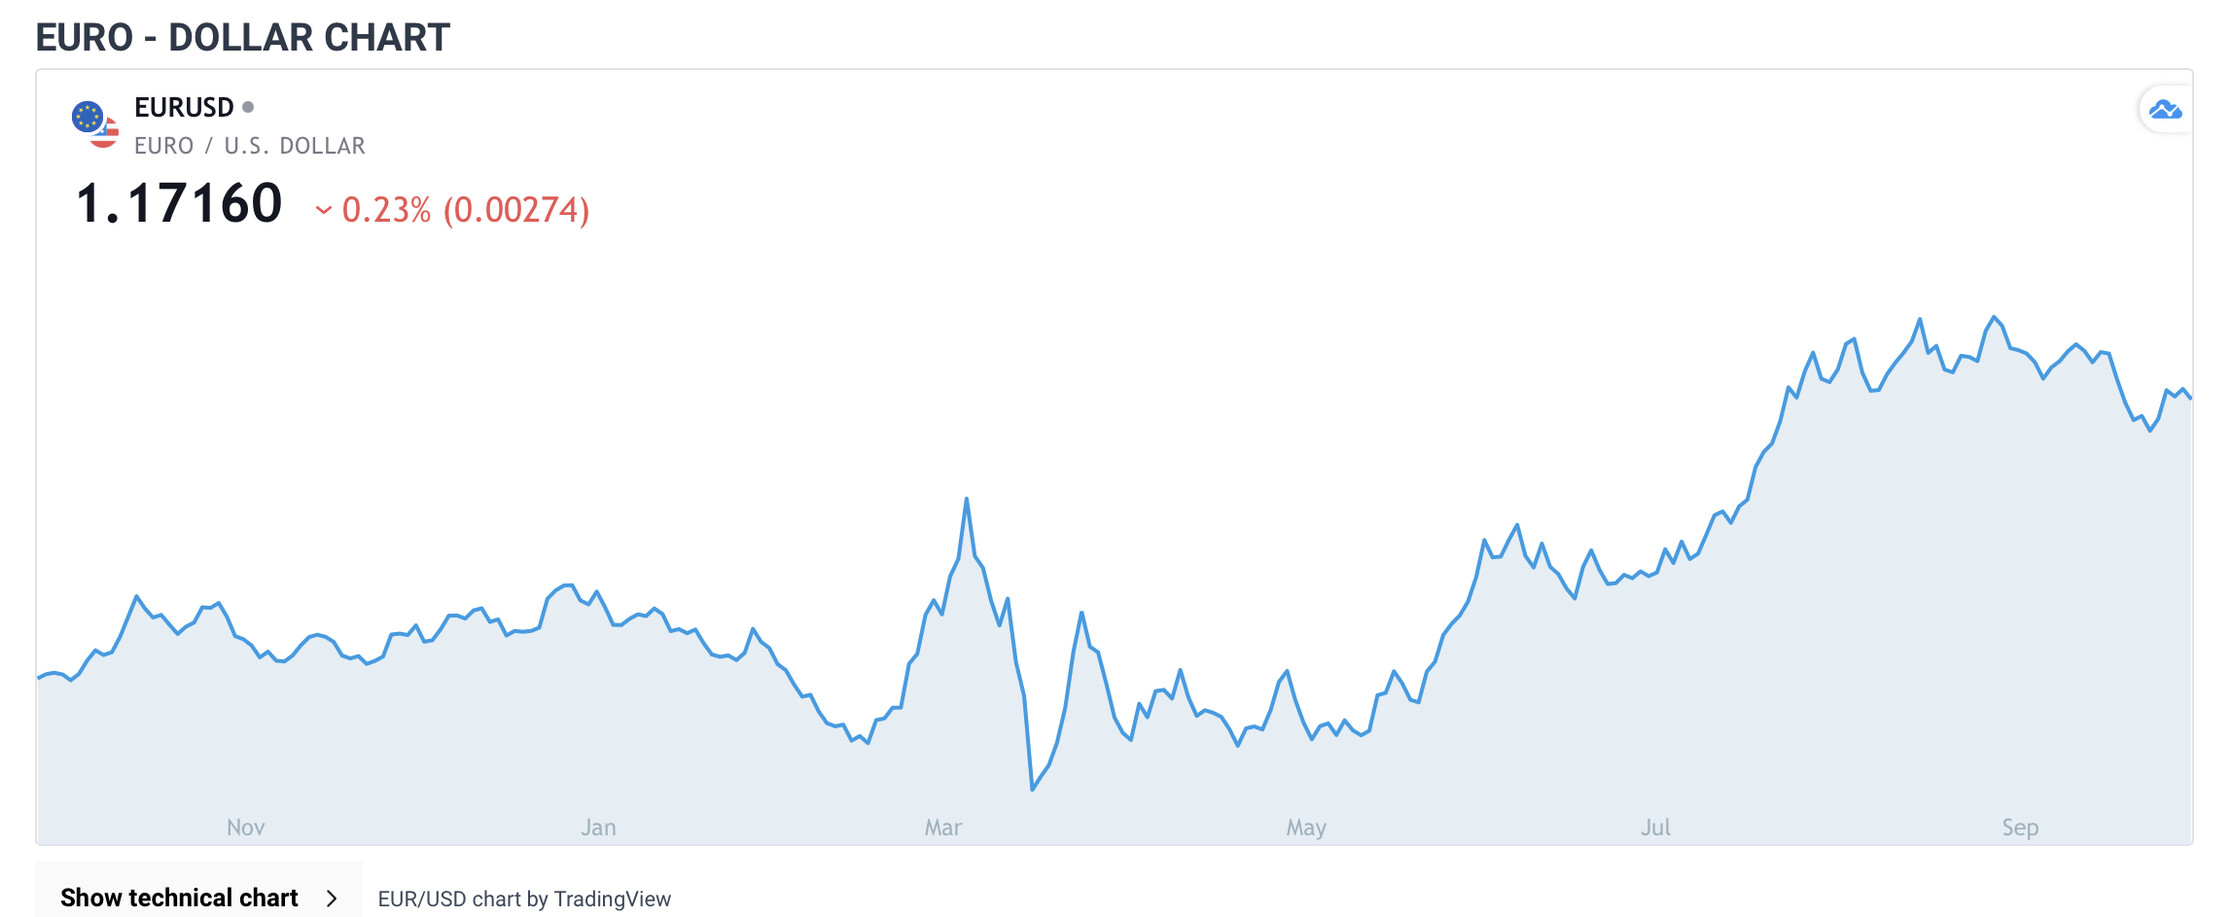
È poi possibile è che, con una vittoria ora più probabile di Joe Biden come presidente degli USA, il dollaro “torni a deprezzarsi, indipendentemente dall’esito delle elezioni presidenziali statunitensi di novembre” (la vittoria democratica accelererebbe i cali della valuta) afferma Ubs Wealth Management e vedrebbe il dollaro indebolirsi piú rapidamente rispetto a uno scenario in cui i repubblicani mantengono il controllo su almeno un ramo del Congresso “a causa della prospettiva di un aumento della spesa fiscale”).


Un’altra scuola di pensiero però ritiene che, nei momenti di difficoltà generale, il dollaro potrebbe apprezzarsi come valuta di riferimento (come è successo alla fine di Marzo scorso). Non siamo di questo parere stavolta perché la monetizzazione dei debiti pubblici -operata dalle banche centrali per finanziare i disavanzi di stato- comporta un “debasing” delle principali valute (con la conseguenza che esse alla lunga perdono potere d’acquisto) e, sicuramente, l’America è più attiva degli altri in questo processo.


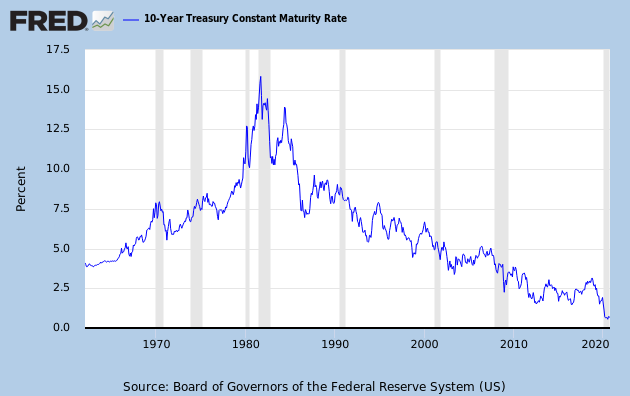
Il dollaro debole e i rendimenti reali negativi dei Treasury Bonds potrebbero sospingere non soltanto le quotazioni dell’oro, ma anche quelle dei listini azionari americani, notoriamente i più liquidi nelle fasi di incertezza, mentre è più difficile fare previsioni per il petrolio, che non potrà non subìre una minor domanda dovuta al possibile calo di viaggi e trasporti ma potrà anche beneficiare dell’eventuale debolezza del Dollaro e della stagione favorevole ai rialzi perché è alle porte l’inverno.


Stefano di Tommaso