FINE ANNO COL BOTTO ?
È’ arrivato Dicembre, l’ultimo mese dell’anno, che del punto di vista lavorativo sarà poi particolarmente corto: Venerdì 19 si fermerà quasi tutto per fare spazio ai “ponti” e alla pausa natalizia. È dunque tempo di fare delle riflessioni sulla congiuntura economica e di prospettive per l’anno che verrà. L’anno 2025 ha presentato non poche sorprese, e non sempre negative rispetto a quanto ritenevamo 12 mesi fa. Il 2026 si presenta ancora più difficile da interpretare, ma per il momento è probabile godersi la festa…

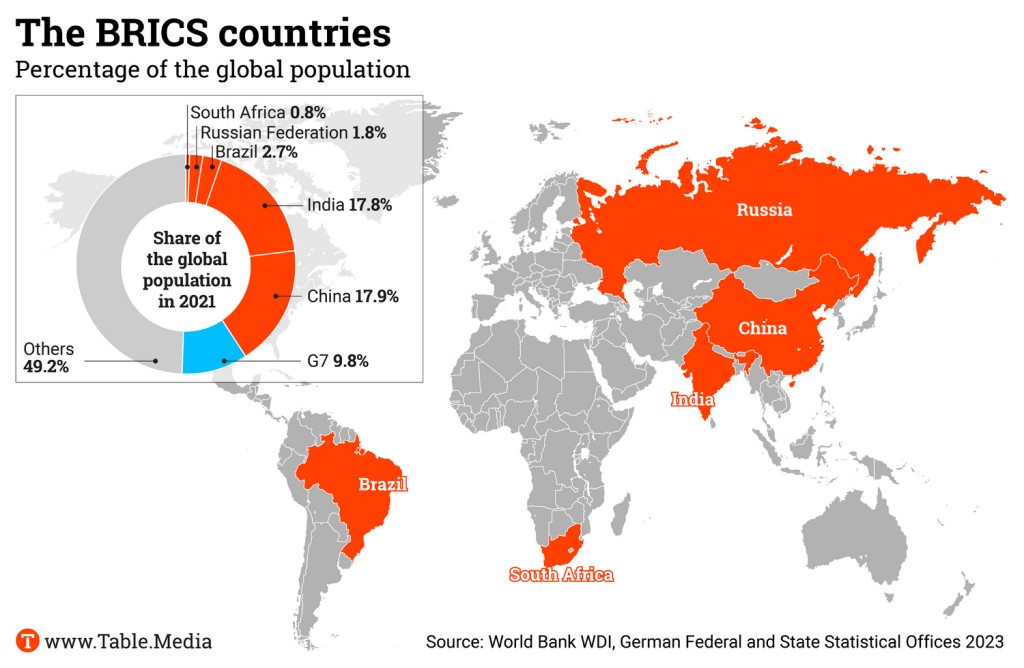
La cosa che più preoccupa è la guerra alle frontiere orientali dell’Unione Europea, la quale appare sempre meno politicamente compatta e sempre più in difficoltà finanziarie. Una guerra che noi stiamo perdendo (anche se nessuno ha il coraggio di ammetterlo) e che ci sta portando via risorse preziose per adeguarci alle nuove direttrici dell’economia. Le risorse che dissipiamo non sono soltanto finanziarie (i debiti pubblici europei esplodono per supportare l’Ucraina e stimolare un’economia senza più crescita, mentre i grandi capitali hanno mangiato la foglia e stanno fuggendo dall’Euro), ma anche quelle energetiche (paghiamo più cara la bolletta), quelle commerciali (i BRICS oggi sempre più nostri rivali politici sono tuttavia anche il principale mercato di sbocco per le nostre esportazioni) e quelle industriali (i dazi americani ci impoveriscono e desertificano la nostra industria spingendola a investire oltre oceano).

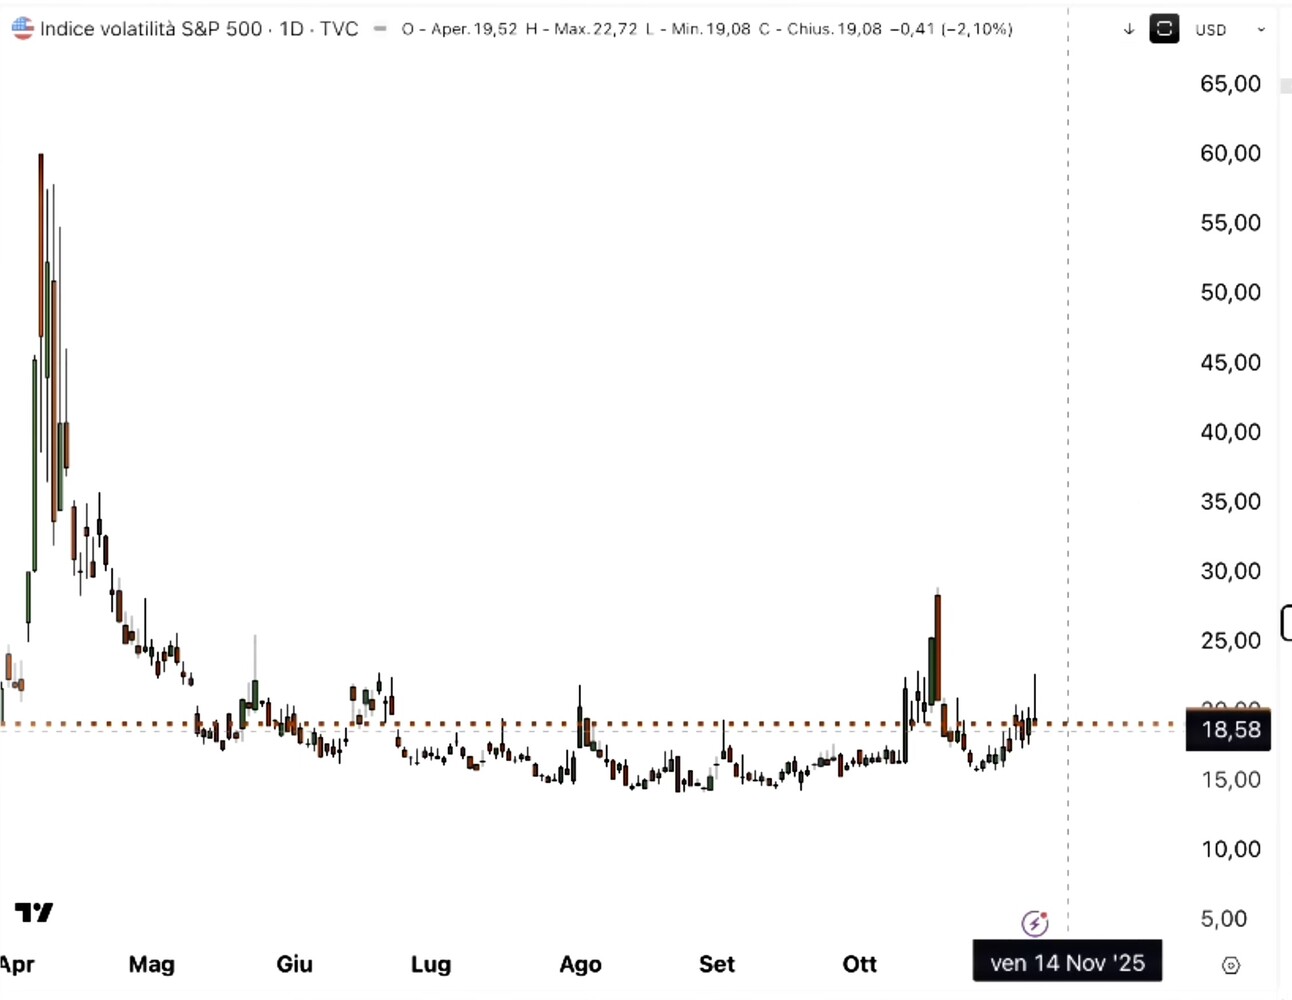
In tutto questo anche la situazione dei mercati finanziari appare convulsa, agitata, in bilico. Ma il “tono” dei mercati finanziari resta dettato principalmente da ciò che accade oltre oceano e per questo motivo è ancora una volta mediamente positivo. Gli operatori finanziari stanno metabolizzando l’accresciuta volatilità e restano sostanzialmente ottimisti. Questo li spinge ad alimentare le quotazioni delle borse, le aste dei titoli di stato, e sinanco i finanziamenti delle opere infrastrutturali. Restano all’orizzonte nuvole e cigni neri, dubbi e pericoli e molta incertezza geopolitica, ma nessuno vuol farsi mancare un altro fine anno col botto! Le banche centrali si preparano a rilasciare altra liquidità e i governi a disporre ulteriori incentivi. Magari meno in direzione di una sempre piu improbabile “economia verde” ma in compenso a favore de riarmo e di un’ulteriore digitalizzazione diffusa, senza la quale non sarà possibile beneficiare delle nuove applicazioni dell’intelligenza artificiale. Un concerto di politiche fiscali e monetarie che sta riuscendo a sostenere le economie e ad abbassare i tassi d’interesse.
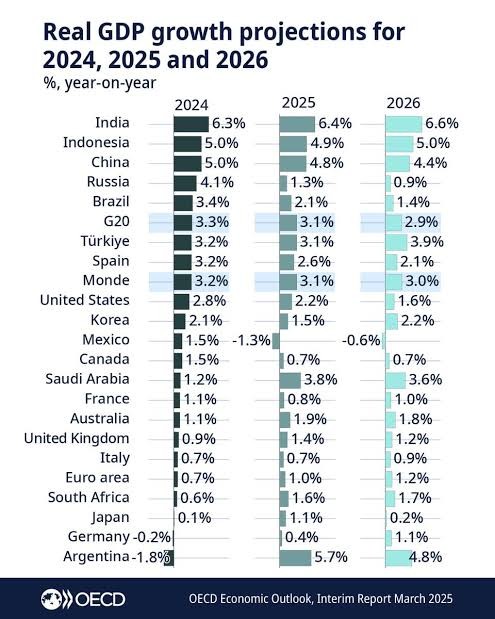

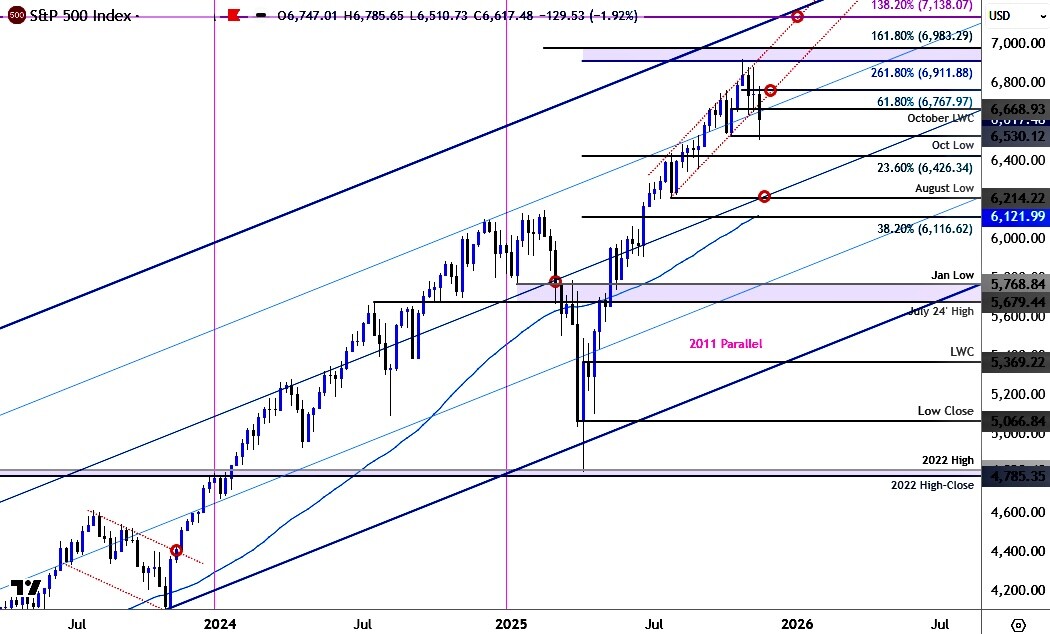
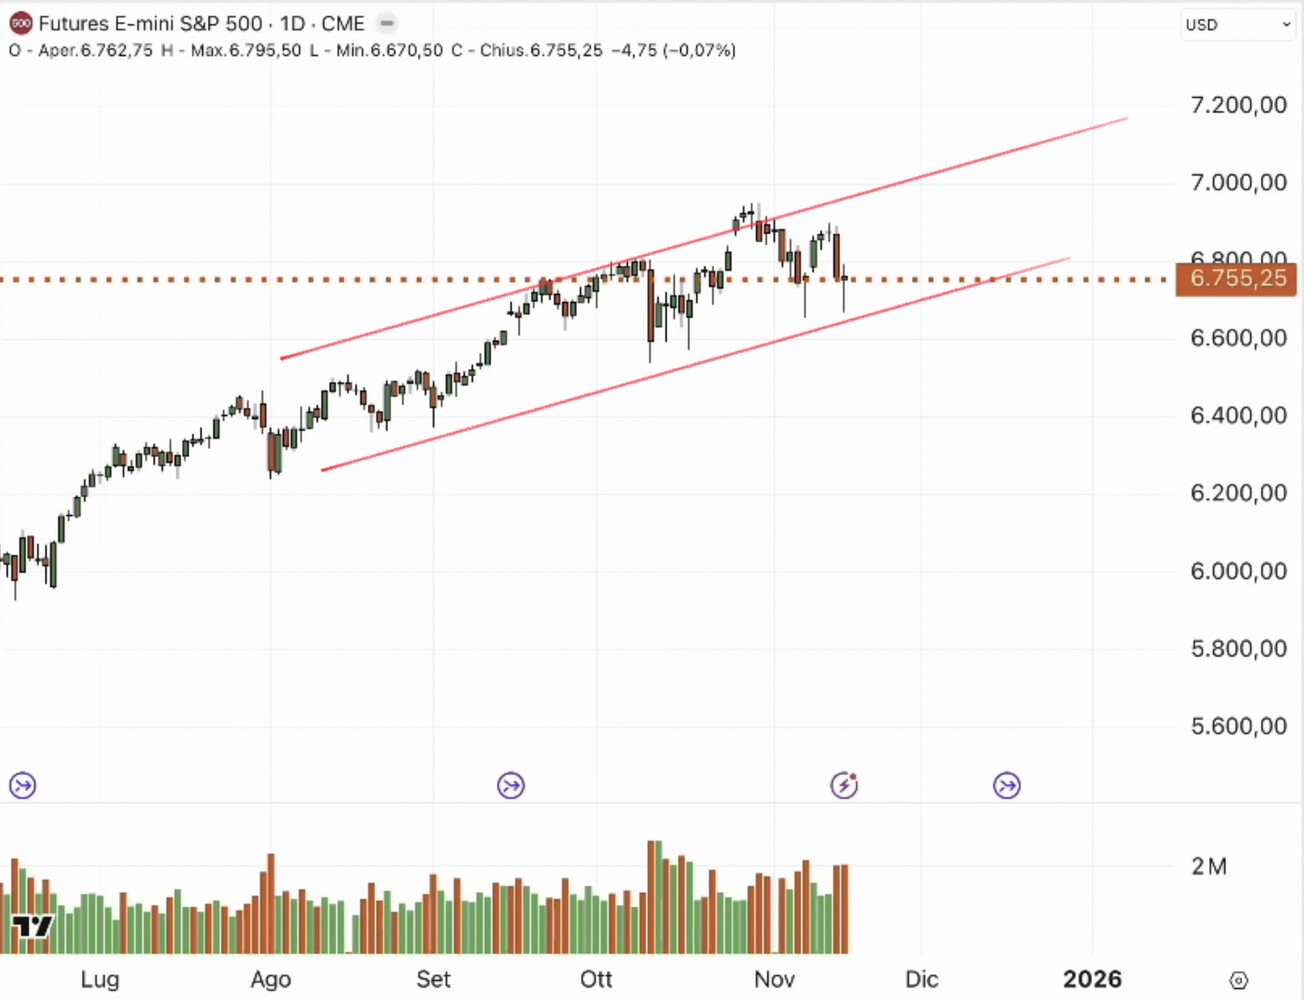
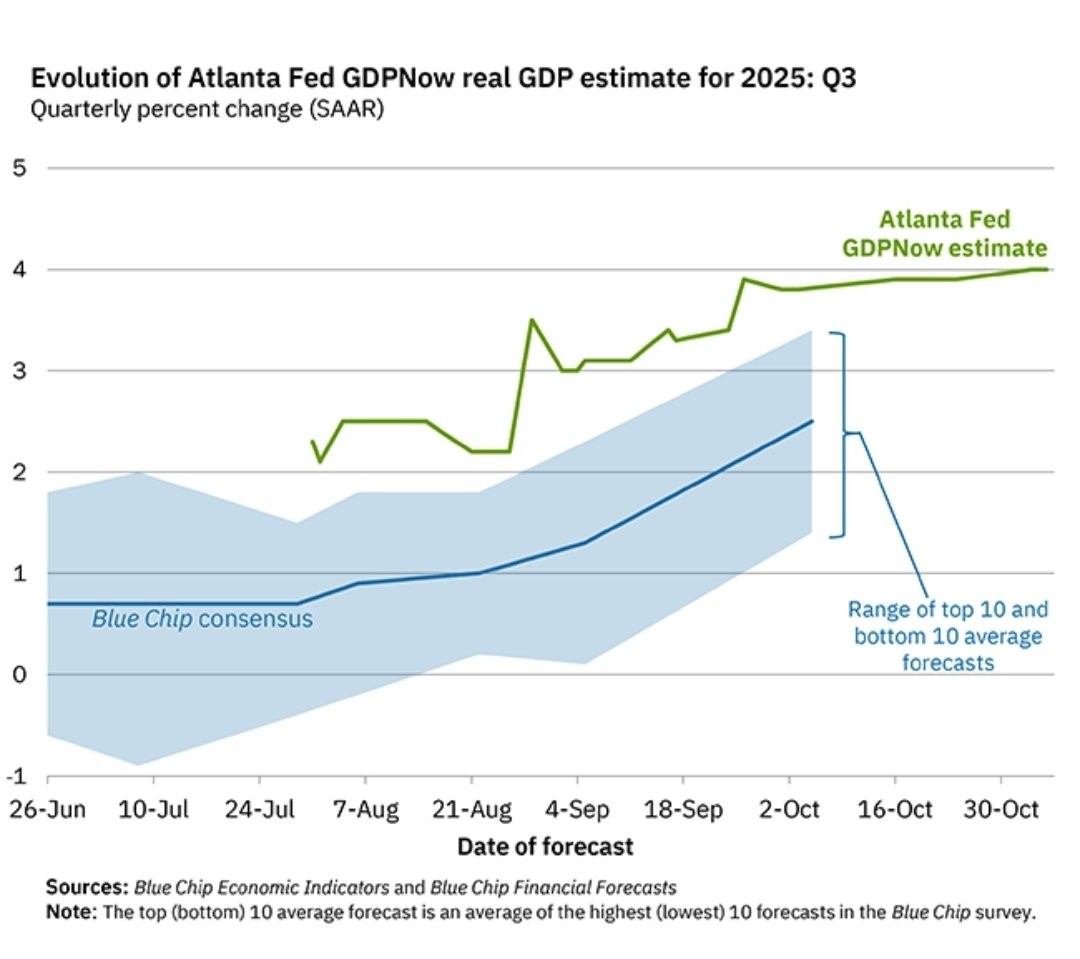
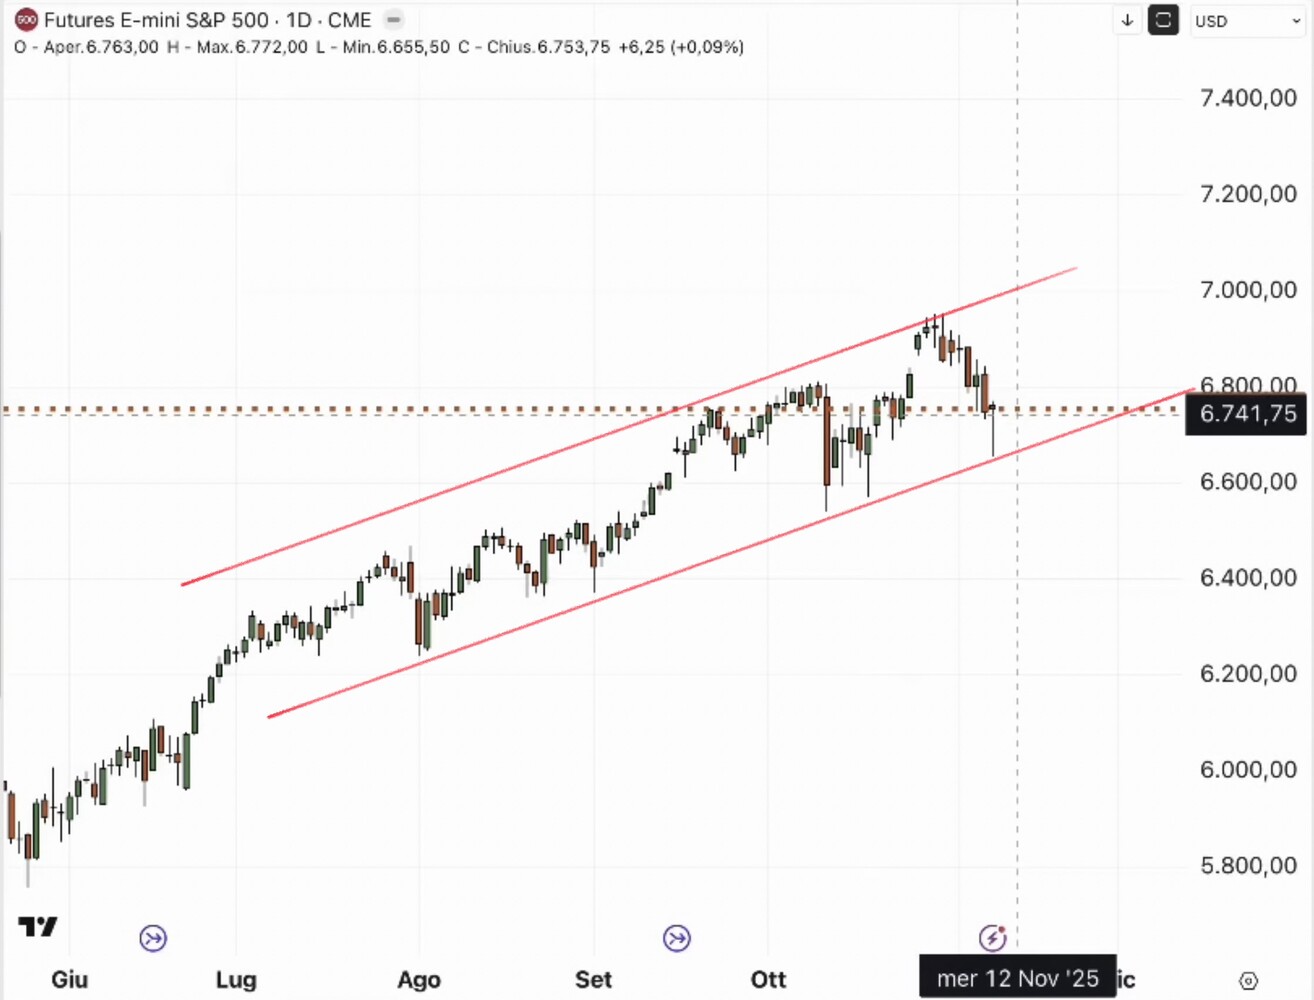
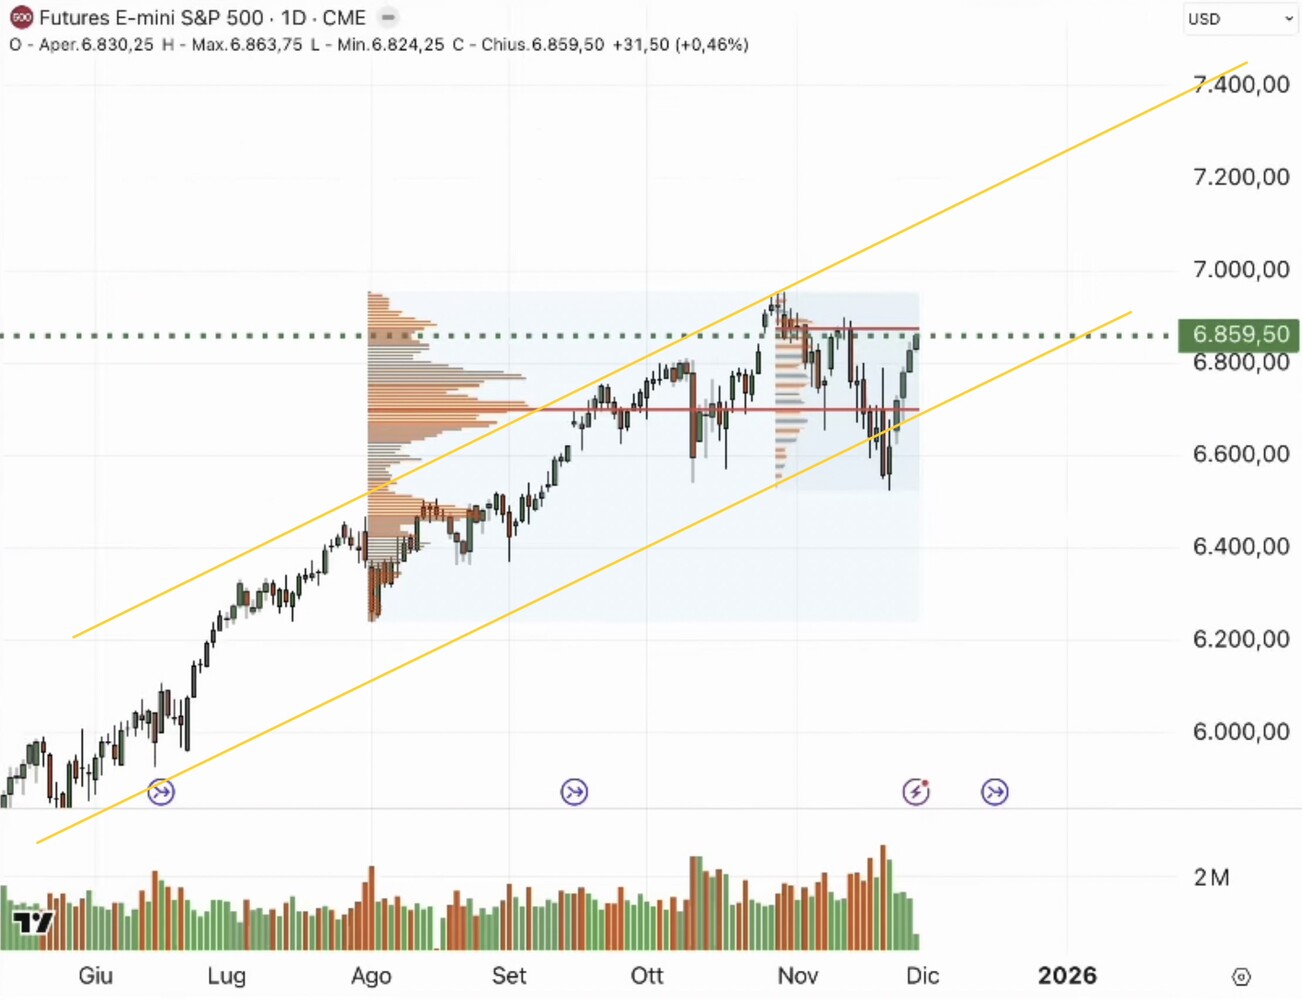
Ma è soprattutto l’America della nuova era Trump a beneficiare del momento storico, e sembra poter chiudere l’anno con una crescita del prodotto interno lordo che si avvicina addirittura al 4% (si veda il grafico al riguardo), anche grazie alla vendita forzosa di tecnologie, armi e software ai suoi principali alleati. Niente male comunque; per un Paese che ancora pochissimi mesi fa si aspettava una recessione o quantomeno un “soft landing” e una bella figuraccia per tutte le cornacchie che prefiguravano la “stag-flazione” e la fine del commercio internazionale con l’arrivo di Trump alla Casa Bianca. Semplicemente è successo il contrario: non c’è stato alcun rallentamento dell’economia americana, anzi: un’accelerazione. E gli Stati Uniti d’America, si sa, contano per quasi il 70%dei mercati finanziari di tutto il mondo. Dunque se le cose vanno bene da quelle parti, le borse e i tassi d’interesse del resto del pianeta non fanno che adeguarsi. Di seguito l’andamento degli ultimi mesi di Wall Street attraverso l’indice Standard & Poor’s 500:

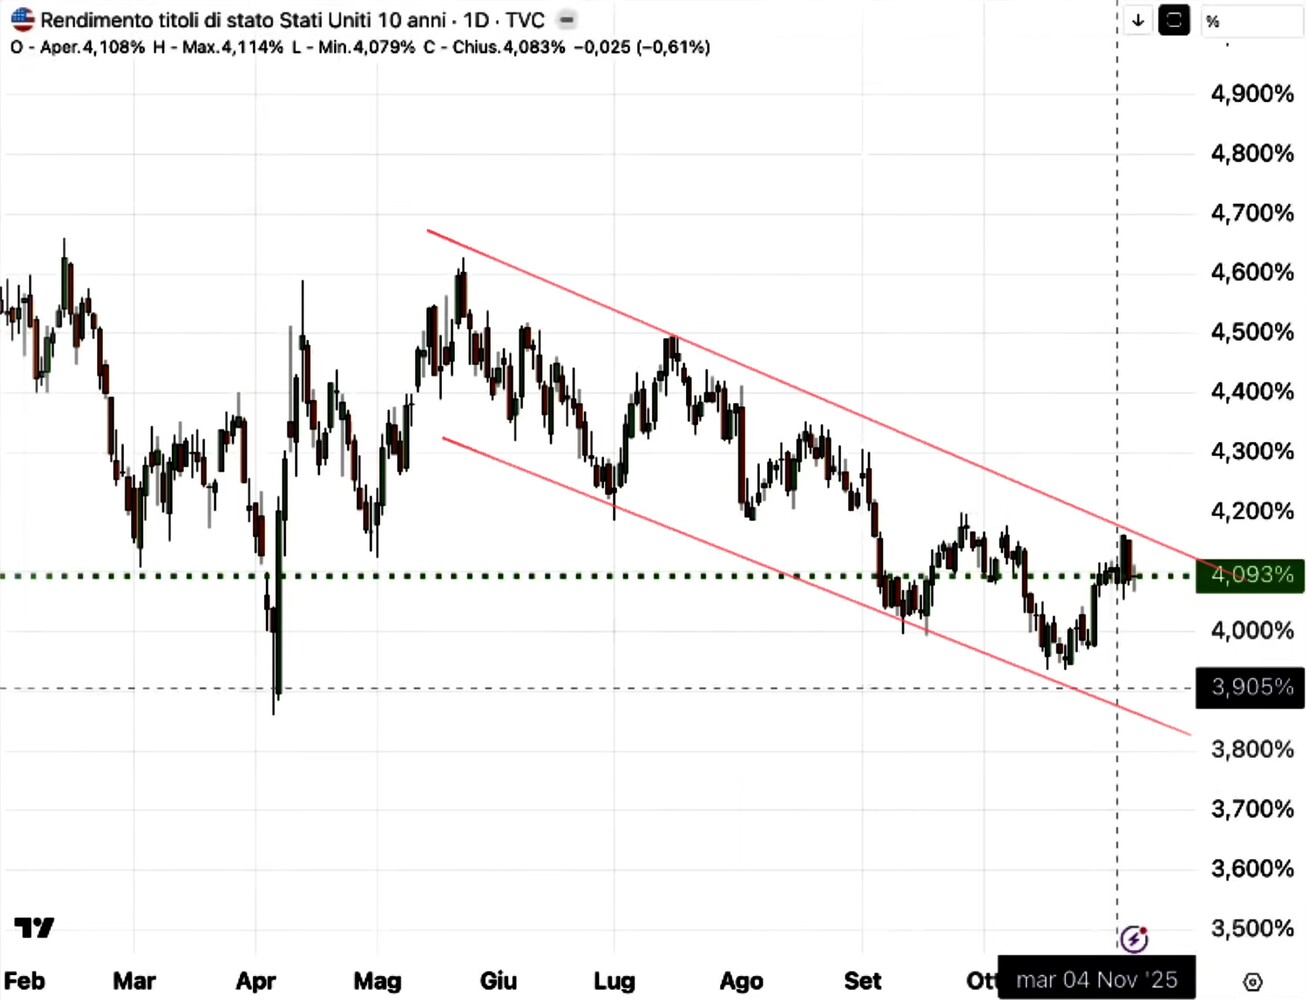
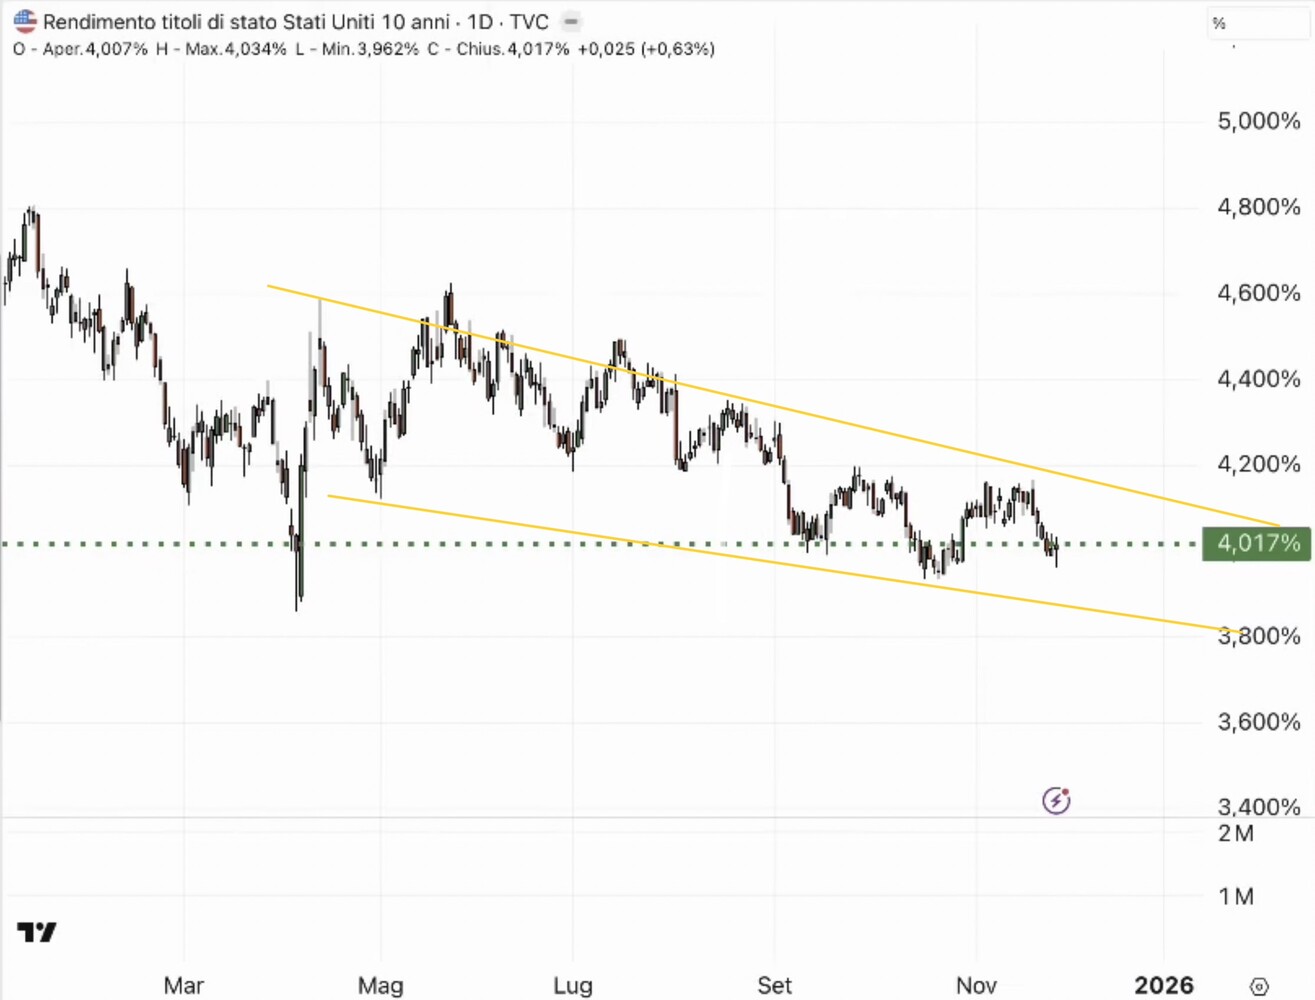
Quello che non è successo è in particolare che il deficit del governo federale americano non è esploso perché ha potuto beneficiare di introiti straordinari grazie alle tariffe doganali imposte all’importazione e, contemporaneamente, ha potuto contenere con vari artifici il costo del denaro e quindi anche del debito pubblico. Di seguito l’andamento dei rendimenti impliciti dei titoli di stato americani a 10 anni, chiaramente discendente:

Ma anche quello dei titoli di Stato americani a 30 anni ( notoriamente più sensibili all’inflazione ) sembra essere discendente:


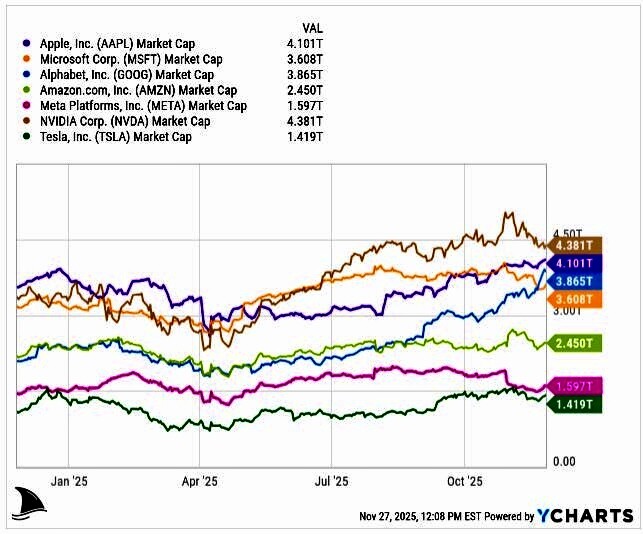
Il successo sul fronte del contenimento dell’inflazione e dei tassi d’interesse ha evitato il più classico degli scivoloni sui mercati finanziari: quello che poteva essere provocato dal timore circa l’andamento degli investimenti e dei consumi e il potenziale scoppio della bolla speculativa relativa all’Intelligenza Artificiale. Anzi: al momento le cose sembrano andare molto bene alle cosiddette “Hyper-scaler” (cioè alle grandi multinazionali tecnologiche che stanno cavalcando la tigre della tecnologia) e, sebbene i loro multipli di valore fossero un tantino esagerati, le quotazioni non sono crollate come molti si attendevano, principalmente perché i profitti che esse riescono a generare dall’iperdigitalizzaziobe sembrano cospicui e sostenibili anche nel prossimo futuro.

Dunque l’amministrazione Trump sembra aver vinto la più importante delle sue battaglie: quella per il governo della banca centrale americana, la Federal Reserve. A breve si potrà conoscere il nome del successore di Powell (l’attuale governatore) ma tutti scommettono su nomi di personaggi piuttosto in linea con le richieste del Presidente in termini di allentamenti della stretta monetaria. Peraltro la politica di “Tapering” sembra già oggi abbandonata e si scommette per un taglio ulteriore dei tassi di sconto alla prossima riunione del 10 Dicembre (il mercato gli attribuisce oramai una probabilità superiore all’80%).


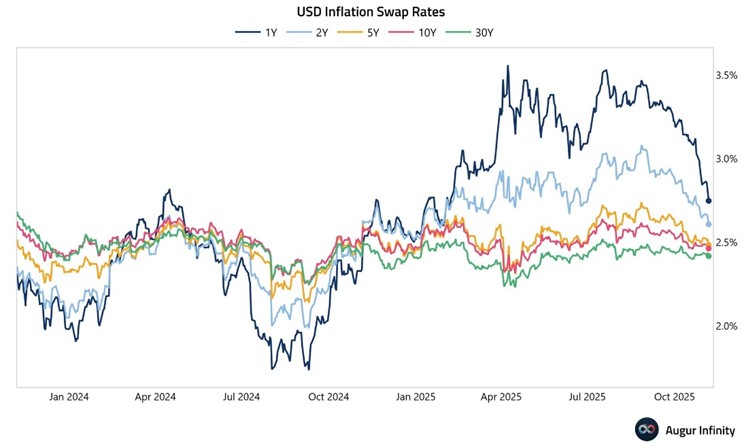
Se i mercati finanziari possono brindare peraltro non dipende soltanto dell’ottimo stato di salute dell’economia e dei profitti aziendali, ma soprattutto dal mancato (o ritardato) rialzo dell’inflazione che, anche grazie ad un prezzo del petrolio in progressiva discesa e al ritardato effetto dei dazi sui rincari delle materie prime, risulta ancora una volta sotto controllo (sebbene non in decrescita). Un’inflazione strisciante più marcata avrebbe potuto incidere sui tassi d’interesse a lungo termine (i rendimenti dei titoli di stato con le scadenze più remote).
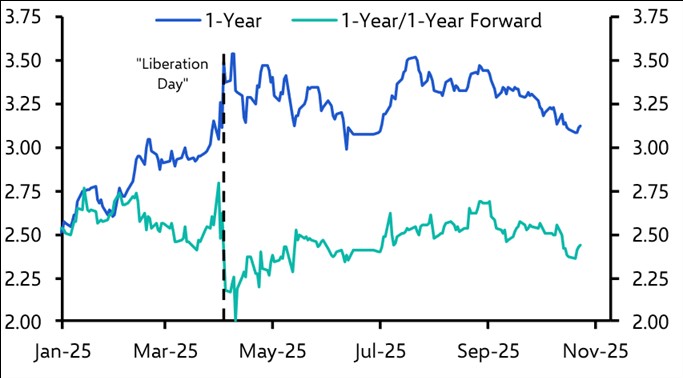

Invece al momento (anche grazie alla buona liquidità disponibile che risulta ancora oggi il principale “market mover”) è sostanzialmente successo il contrario: i tassi d’interesse sembrano calare su tutte le scadenze.

Morale: la liquidità è prevista restare abbondante quantomeno fino a fine anno, momento in cui i gestori dei grandi patrimoni potranno iscrivere una cospicua plusvalenza e attribuirsi grandi “bonus” a valere sui risultati dei portafogli amministrati. Ovviamente resta la questione relativa a cosa potrebbe succedere dopo la fine dell’anno in corso, dal momento che i moltiplicatori di valore dei profitti risultano decisamente più alti delle medie storiche.


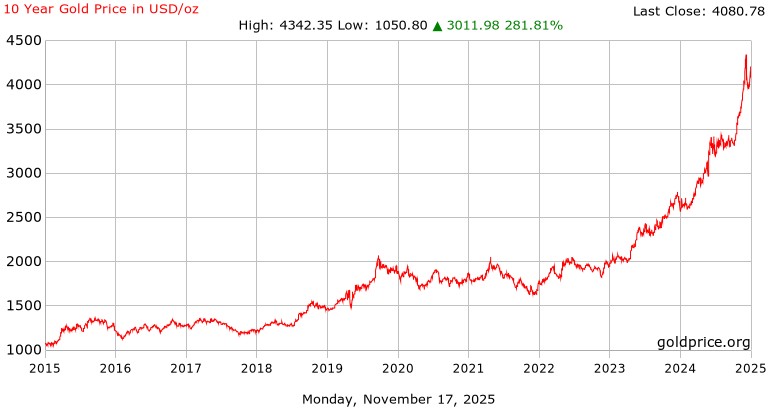
Ma ancora una volta ciò dipenderà dall’inflazione dei prezzi al consumo. Che difficilmente potrà andare in direzione opposta a quella della svalutazione monetaria (cospicua, come dimostrano le quotazioni dell’oro e degli altri metalli preziosi).
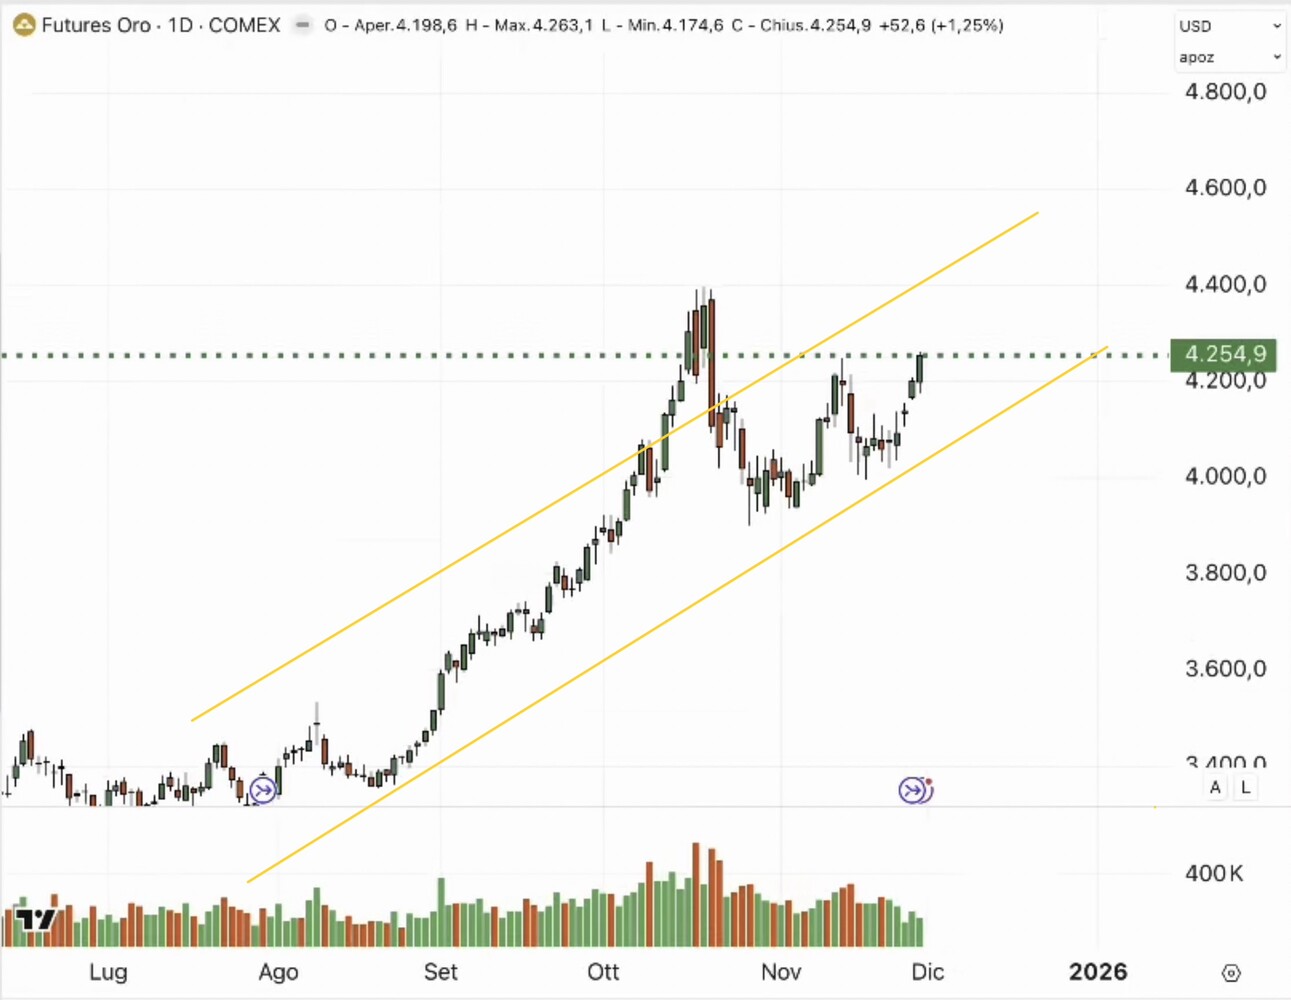

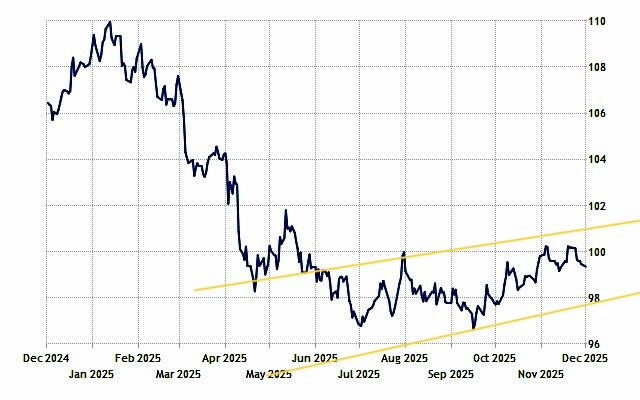
Una svalutazione monetaria innegabile ma che sembra tuttavia non interessare troppo al momento ai cittadini degli Stati Uniti d’America, dato che anche il Dollaro, lungi dall’essere in via di abbandono e deprezza-mento come tutti preconizzavano fino all’estate scorsa, sembra anch’esso tenere botta.

E se l’America traina ancora una volta l’economia occidentale alla fine si può sperare che qualche briciola cada anche a beneficio dell’Europa dalla tavola che è stata imbandita per il giorno del ringraziamento!

Dei tassi d’interesse che scendono possono beneficiare infatti le “Public Utilities”, l’industria pesante, le piccole e medie imprese e le fusioni e acquisizioni. Della liquidità che abbonda possono inoltre giovarsi le banche per supportare gli investimenti tecnologici e infrastrutturali nonché le transazioni del private equity e i consumi di beni durevoli.

Ragione per cui appare presumibile che l’esigenza di elevati investimenti per adeguarsi ad un mondo che accelera il cambiamento spingerà le imprese a mantenere elevata la domanda di credito e, insieme ad essa, anche la spesa per commissioni bancarie e finanziarie.

Stefano di Tommaso


“CRIPTOFOBIA”

Le quotazioni delle criptovalute sono in caduta libera? Difficile fare pronostici ma l’elevata volatilità delle quotazioni ha fatto si che il mercato finanziario registrasse scosse potenti di assestamento che hanno contribuito a diffondere un certo scetticismo sul valore intrinseco di questa “asset class”. Tra le motivazioni principali: il rischio che l’inflazione si riprenda, che i tassi tornino a salire e che la liquidità defluisca rapidamente, soffocando la radice primaria delle valutazioni delle divise digitali.


IL SELL-OFF

La settimana scorsa i mercati finanziari hanno sofferto una pesante sfiducia da parte degli investitori. Le borse sono scese e la maggior parte di coloro che avevano scommesso sulla tenuta delle quotazioni ha dovuto prendere atto del calo generalizzato dell’entusiasmo. Le buone notizie che arrivano dal mercato del lavoro negli USA hanno per assurdo pesato più di quelle cattive nel determinare i ribassi, dal momento che sembra sia diventato più difficile che la banca centrale tagli ancora il costo del denaro o, meglio, che possa abbracciare nuovamente politiche monetarie espansive.

LA VITTIMA PIÙ ILLUSTRE È IL BITCOIN

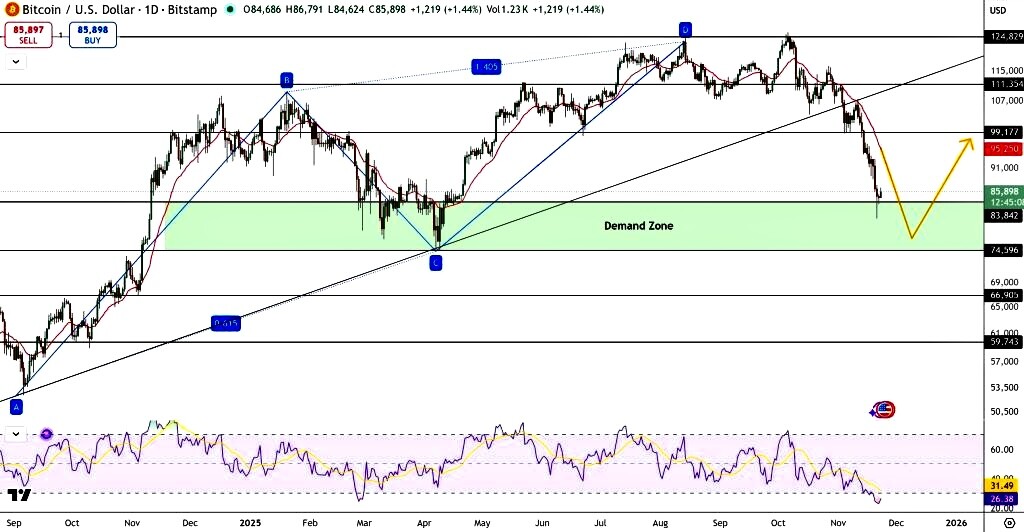
Il vero e proprio crollo delle quotazioni però l’ha registrato il Bitcoin (la più diffusa tra le cripto valute e l’unica che può vantare un fondo di investimento a lei dedicato quotato a Wall Street) con un calo più rapido e sanguinoso dallo scorso Aprile, scendendo lo scorso Venerdì fino a 78.000 dollari. Dal picco dell’Ottobre 2025 (126mila dollari) il Bitcoin è perciò sceso di oltre il 30%. Anche le altre cripto valute sono scese in misura simile. La pubblicazione di dati positivi sull’ occupazione e la riluttanza della Federal Reserve a tagliare i tassi di interesse a dicembre hanno infranto le speranze di una politica monetaria più indulgente, trasformando l’ottimismo in paura.


I RISPARMIATORI FUGGONO

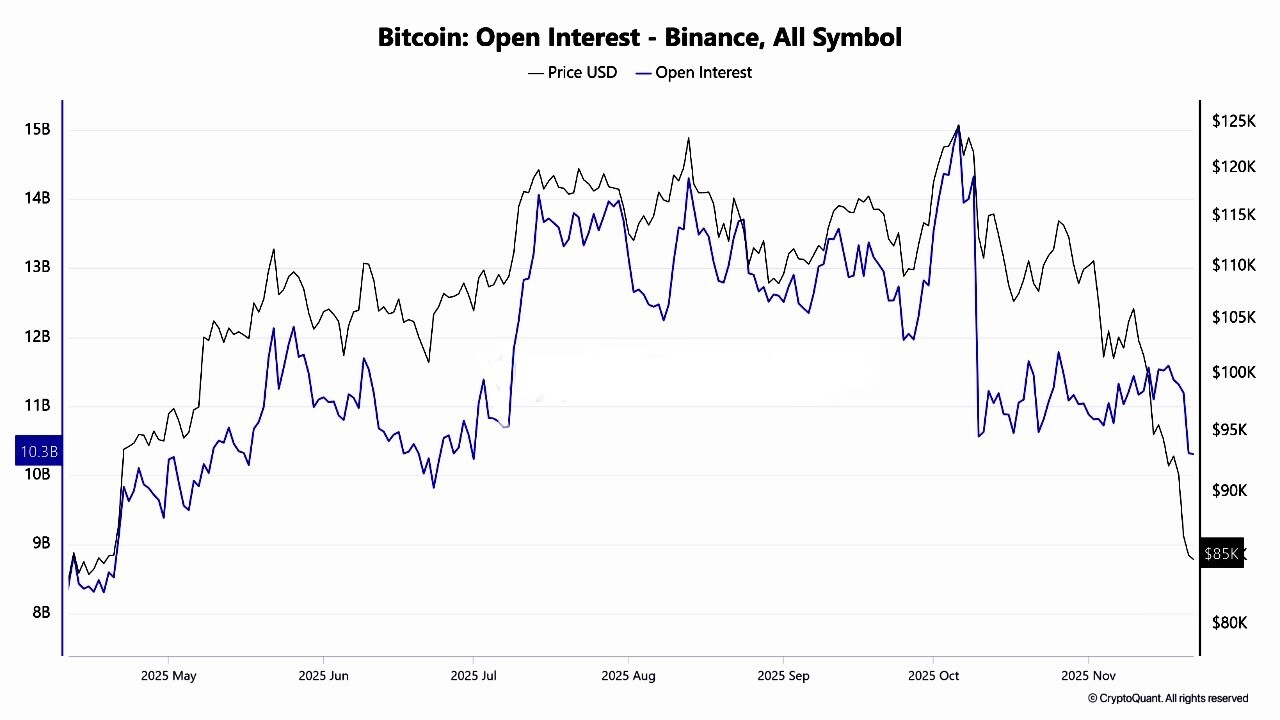
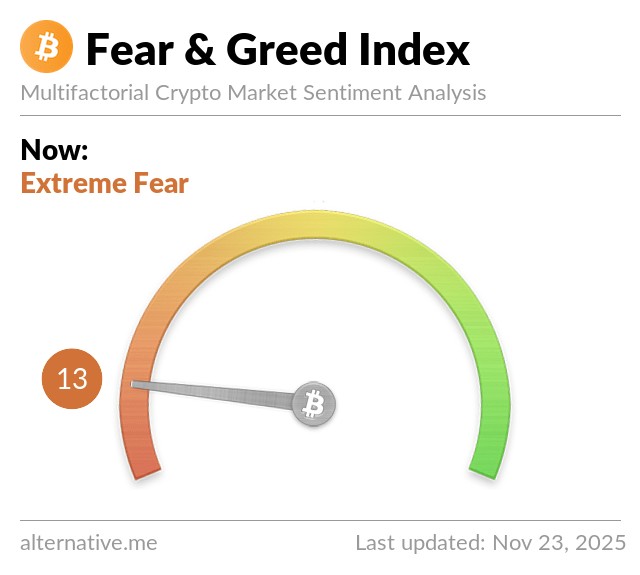
A ottobre, l’open interest sui future su Bitcoin ha raggiunto i 94 miliardi di dollari, per poi scendere del 43%. Le vendite automatizzate ne hanno eroso la liquidità, spinte anche dalla speculazione che la Federal Reserve si sarebbe vista costretta a ripristinare i depositi per le posizioni più speculative. L’indice di “paura” per le cripto valute ha toccato i minimi dell’anno, con la capitalizzazione totale del mercato delle cripto valute calata di 161 miliardi di dollari (quanto una decina di manovre finanziarie del nostro governo).


IL RISCHIO DI CALO DELLA LIQUIDITÀ

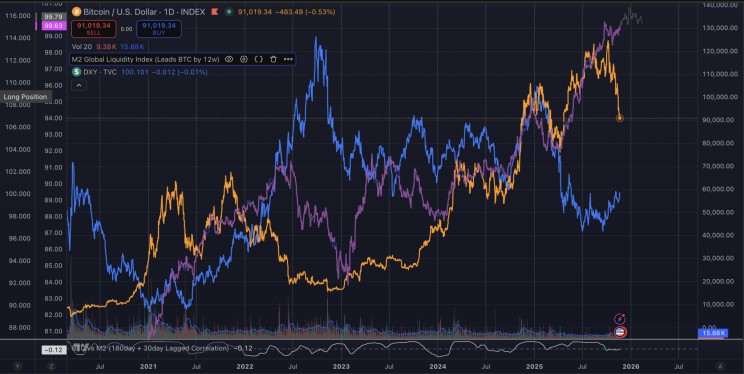
La causa primarie della crisi di fiducia nelle cripto valute risiede nel crollo delle aspettative di taglio dei tassi a Dicembre della Federal Reserve (fondamentali per un investimento che non produce reddito) ma ancor più dipende dal rischio di svendita dei titoli tecnologici nel Nasdaq, cosa che contribuisce a ridurre la liquidità dei mercati finanziari.


QUAL È IL VALORE INTRINSECO ?

L’elevata volatilità del prezzo Bitcoin è legata al fatto che il suo valore di mercato non riflette quello di alcun elemento tangibile sottostante e non è gestito (o difeso) da alcuna istituzione finanziaria. Esso dipende perciò unicamente dall’equilibrio tra domanda e offerta.

LA VICENDA DI MICRO STRATEGY (MSR)

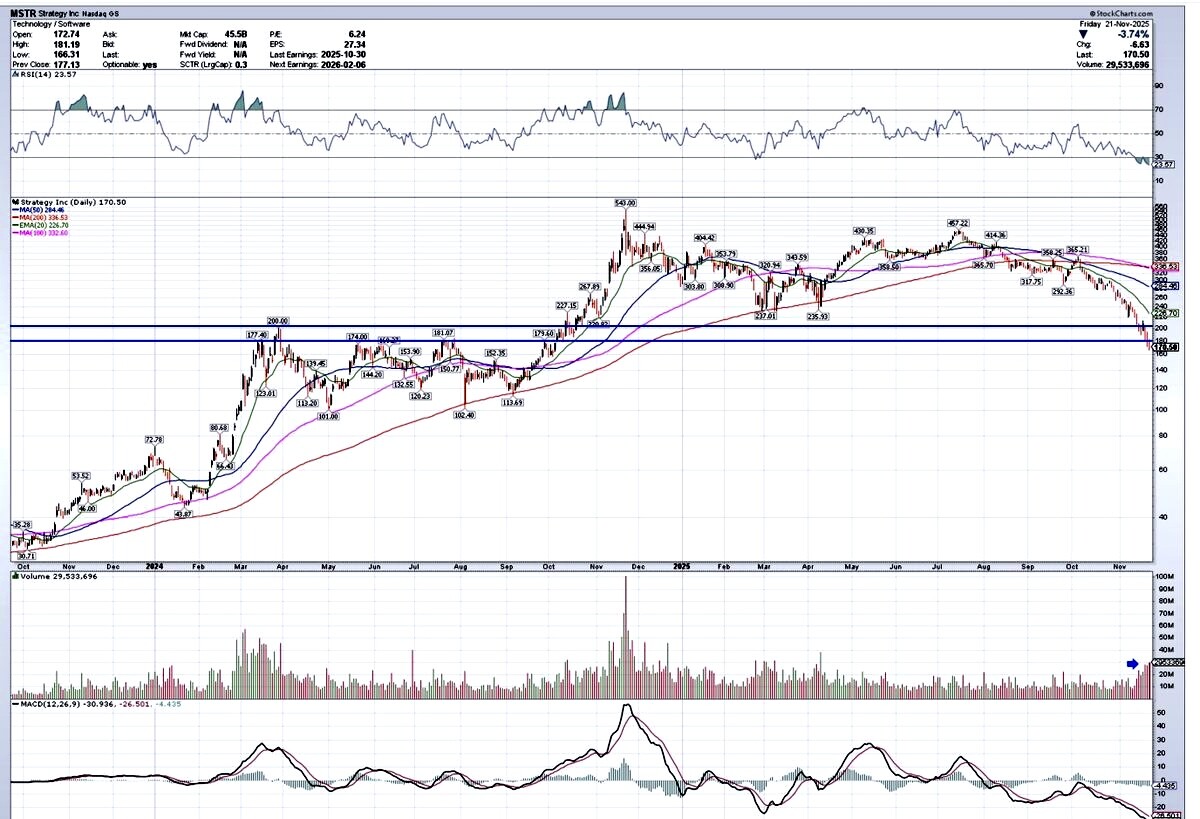
Sulla vicenda delle quotazioni di cripto valute pesa poi il caso Strategy, grande società quotata a Wall Street attraverso la quale passava una grande mole di acquisti cripto: le richieste di liquidazione da parte degli investitori che se ne erano avvalsi di Strategy si sono fatte sempre più pressanti nel corso della settimana e il titolo ordinario della società è precipitato di quasi il 70% rispetto al picco dello scorso anno, mettendo in discussione – per alcuni – la capacità dell’azienda di continuare a soddisfare i propri impegni. Nel corso del 2025, Strategy aveva fatto affidamento sull’emissione di azioni privilegiate perpetue come principale veicolo di finanziamento per gli acquisti di bitcoin, utilizzando principalmente l’emissione di azioni ordinarie at-the-market (ATM) per coprire gli impegni assunti sui dividendi (tra l’8% e il 10,5%) sulle azioni privilegiate. Con buona probabilità si è trattato in definitiva dell’ennesimo schema Ponzi (o Madoff), insomma.

L’andamento del titolo Micro Strategy

MOLTIPLICATORI TROPPO ELEVATI TOLGONO LIQUIDITÀ AL MERCATO

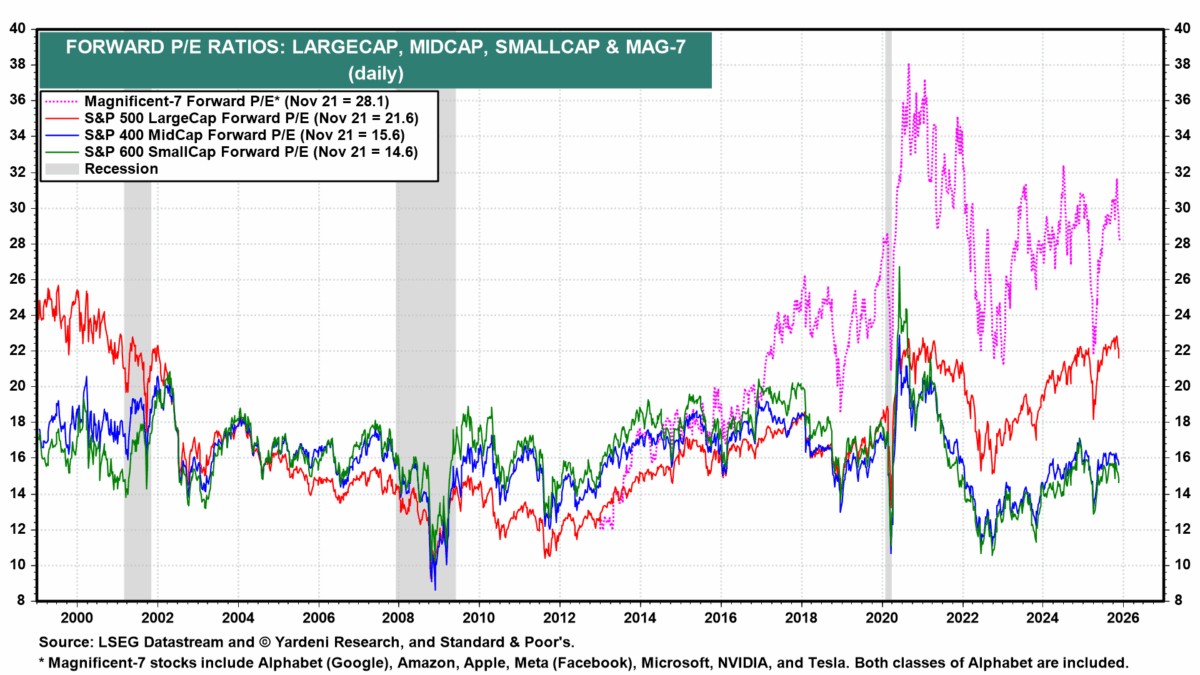
I mercati finanziari in generale però non se la passano benissimo perché è diffusa la percezione che i massimi storici raggiunti dai multipli dei profitti nel corso del 2024 e 2025 saranno difficilmente replicabili negli anni successivi al prossimo (dei quali non si ha visibilità): l’indice globale MSCI ALL COUNTRY è a 19 volte gli utili attesi dei prossimi 12 mesi e l’indice SP500 di Wall Street supera le 23 volte (cioè oltre il 30% sopra la media degli ultimi 20 anni), con le quotazioni dei titoli del NASDAQ che superano le 30 volte gli utili (molto sotto i picchi della bolla delle “dot.com”.


I PROFITTI SEGUITERANNO A CRESCERE ?

Le principali banche d’affari prevedono per la fine del 2025 una crescita media dei profitti dell’11% rispetto all’anno precedente e del 10% per la fine del 2026. Il punto è che i multipli citati incorporano già queste aspettative e che dunque per alimentare multipli di valore così elevati dovrebbero esserci prospettive ulteriormente in crescita per gli anni a seguire. Ma soprattutto si tratta della cosiddetta “media del pollo” di Trilussa: oggi quasi il 30% del valore dell’indice SP500 è rappresentato dalla capitalizzazione di borsa dei titoli tecnologici, contro l’11% di dieci anni fa.

Elevati multipli di borsa comportano peraltro limitati flussi di cassa rispetto ai valori di capitalizzazione e, in assenza di elevate prospettive di accelerazione dei profitti per gli anni successivi, la liquidità di mercato (Ivi compresi i cospicui programmi di buy-back visti finora) tende inevitabilmente a ridursi. Anche l’eventuale calo delle quotazioni medie azionarie può drenare la liquidità dei mercati, la quale è stata tra i principali responsabili della crescita di valore delle cripto valute sino ad oggi.


IL CROLLO DEL MERCATO GIAPPONESE HA CONTRIBUITO

Qualcuno però insinua che più che la paura dello scoppio di una bolla speculativa fortemente basata sull’intelligenza artificiale sia la crisi finanziaria del Giappone a far temere per una contrazione della liquidità dei mercati Il disavanzo del Sol Levante sta marciando verso il nuovo record del 250% del Pil. La premier Takaichi ha perciò varato una manovra da 135 miliardi di dollari. Al tempo stesso l’inflazione è arrivata al 3% facendo ipotizzare un nuovo rialzo dei tassi nella prossima riunione della Bank of Japan e, soprattutto, una stretta monetaria volta alla rivalutazione dello Yen. Il rapido aumento dei rendimenti ha perciò spinto gli operatori a chiudere posizioni in leva, generando vendite forzate in una catena che ha raggiunto mercati ben lontani da Tokyo. Tra questi il comparto tecnologico e, soprattutto, le criptovalute.


IL RIMBALZO DEL MERCATO

Come in ogni “sell-off” che si rispetti a fine giornata dello scorso Venerdì si sono visti poi dei rimbalzi, dovuti anche alla percezione del fatto che le autorità monetarie sosterranno la massa monetaria in circolazione per timore che la sua riduzione vada a determinare un rialzo dei tassi delle nuove emissioni di titoli pubblici, soprattutto in presenza di un’inflazione strisciante che potrebbe tornare a rialzare la testa.


LA FIDUCIA È COMPROMESSA ?

Sebbene dunque ci si possa attendere a breve termine un rimbalzo delle quotazioni e una serie di prese di posizione delle autorità monetarie, senza dubbio la progressione della crisi di fiducia che questo ennesimo scrollone ha provocato sui risparmiatori potrebbe non aver finito di fare danni in giro per il mondo.

Stefano di Tommaso


UN MERAVIGLIOSO EQUILIBRIO

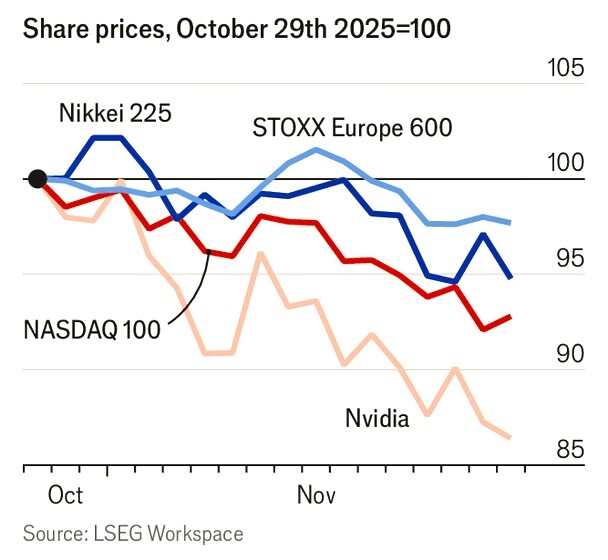
La settimana scorsa è stata caratterizzata da qualche scossone sui mercati a causa di una serie di allarmi lanciati da numerosi esperti. Il dubbio principale che sta emergendo riguarda i “veri” profitti che possono derivare dagli ingenti investimenti in Intelligenza Artificiale, cosa che ha determinato una relativa discesa dei corsi azionari delle “Magnifiche Sette” multinazionali tecnologiche, dopo che peraltro avevano continuato a correre molto a lungo. Non è chiaro pertanto quanto i mercati abbiano recepito quei dubbi e quanto invece non abbiano semplicemente deciso di portare a casa i profitti derivanti dalle plusvalenze.

L’ANDAMENTO DEL MAGGIOR INDICE DI WALL STREET: LO STANDARD & POOR’S 500

La situazione dei mercati tuttavia, sebbene perturbata da una rinnovata volatilità, non sembra compromessa e ci sono ancora numerosi (e bravissimi) analisti che continuano a giurare che le borse continueranno a salire, almeno fino a fine anno. Anche dal punto di vista macroeconomico la situazione non sembra fornire immediati mal di testa. Diverso è invece lo scenario se proviamo a guardare un po’ più in là.

L’economia americana ad esempio pare stia correndo ancora più velocemente che in passato e ci sono realistiche aspettative del fatto che la crescita annualizzata del prodotto interno lordo d’oltre oceano possa aver toccato, nel terzo trimestre scorso, la soglia del 4% (come noto il blocco dell’amministrazione federale americana ha impedito la diffusione di numerose statistiche e ci sono solo stime al riguardo).


Questa volta indubbiamente appare più difficile sperare che la crescita economica degli U.S.A. faccia da traino a quella del resto dell’Occidente a causa delle elevate barriere doganali che nel corso dell’anno sono state erette dalla nuova amministrazione presidenziale. Tuttavia non è impossibile ritenere che -sebbene molto indirettamente- quello sviluppo economico alla fine possa comunque arrivare a contribuire ad un moderato sviluppo economico anche del continente europeo.

L’Europa d’altro canto sta mettendo in campo uno sforzo collettivo nella direzione del riarmo bellico da parte di tutti i propri governi nazionali. Uno di quelli con pochi precedenti nella storia, che indubbiamente costituisce un importante contributo allo sviluppo (o quantomeno al contenimento della caduta) del prodotto interno lordo. Nel breve termine inoltre poco importa che tale sforzo avvenga attraverso l’espansione dell’indebitamento pubblico. Oltre il breve termine invece le cose potrebbero essere diverse.


Sarebbe piacevole poter scrivere senza problemi che i mercati finanziari si muovono in accordo con uno scenario economico positivo e che i profitti aziendali attesi dalle borse sono tutto sommato ampiamente giustificati non soltanto dagli stimoli all’industria occidentale derivanti dalla maggior spesa militare, ma anche dagli indubbi incrementi di produttività che proverranno dal progressivo utilizzo delle nuove tecnologie. E tutto ciò, sebbene con modalità e misure molto diverse da nazione a nazione, probabilmente riguarderà tutto l’Occidente.

Sarebbe altrettanto piacevole poter affermare con tranquillità che le borse restano impostate su un percorso di crescita di valore anche in funzione dell’attesa di tassi d’interesse in discesa (ancora oggi il 51% degli osservatori resta convinto che la Federal Reserve Bank of America taglierà ancora una volta i tassi d’interesse a breve termine nella prima decade di Dicembre) nonchè di una nuova fase del Quantitative Easing (politiche monetarie espansive) il quale a sua volta costituirà la primissima ragione per la quale i mercati finanziari potrebbero ancora registrare nuovi massimi. Tra l’altro se ciò avverrà sarà piuttosto probabile che le altre banche centrali occidentali si accoderanno.


Il bello è che, se da un lato pare assolutamente realistico convenire circa la speranza che l’Intelligenza Artificiale potrà contribuire positivamente allo sviluppo economico globale, se al tempo stesso appare altrettanto realistico prevedere che -per molti motivi- alla fine la banca centrale americana probabilmente si orienterà su politiche monetarie discretamente espansive, dall’altro lato la perplessità di fondo di molti osservatori deriva dalla consapevolezza del fatto che tutto ciò non accadrà senza scatenare nel tempo altre conseguenze negative, forse già poco oltre il brevissimo termine.

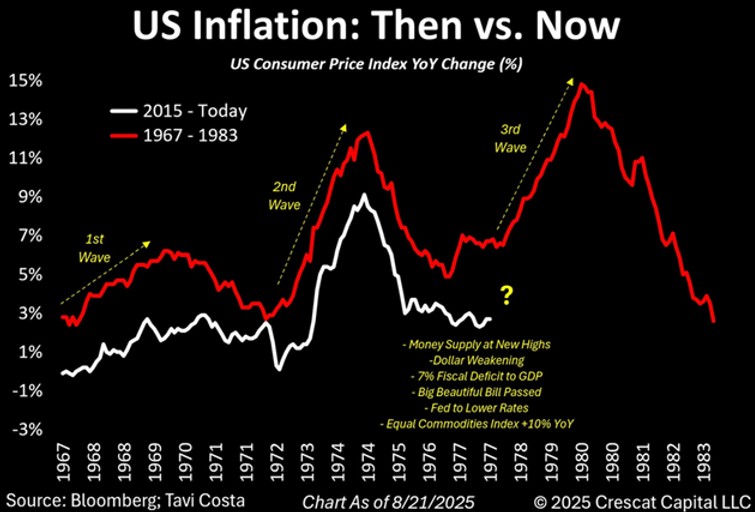
Le principali conseguenze negative che possono derivare dalla congiuntura attuale, nutrita dagli importanti stimoli fiscali derivanti dalla maggior spesa pubblica e dagli altrettanto potenti stimoli monetari derivanti dall’immissione di nuova liquidità da parte delle banche centrali, possono tutte sintetizzarsi in una sola parola: inflazione. Un’inflazione che potrebbe riproporre esattamente la stessa dinamica di cinquant’anni fa (vedi grafico):


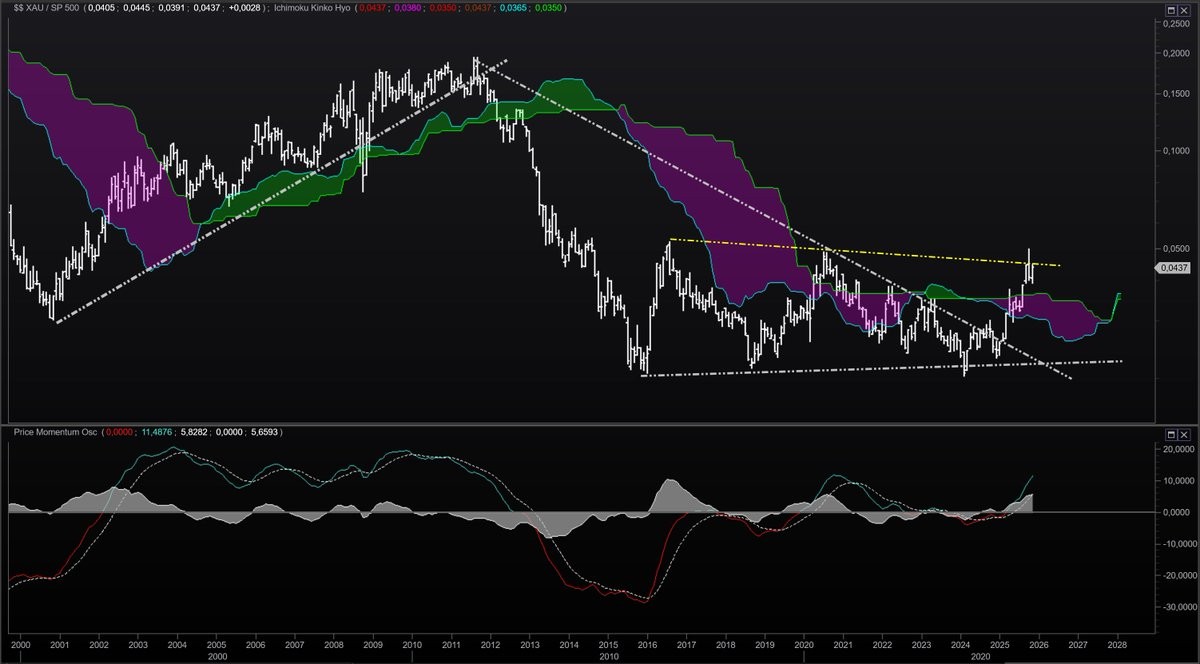
E ciò non soltanto perché la grande liquidità continua a trainare verso l’alto il prezzo dell’oro il quale resta -nel lungo termine- la misura più esatta della svalutazione monetaria, cioè del “de-basing” delle principali valute di conto. Ma anche perché occorre tenere conto del fatto che c’è un motivo per il quale la crescita economica globale registrata negli ultimi mesi non ha riportato verso l’alto il prezzo dell’energia e delle materie prime e questo motivo risiede nella straordinaria congiuntura positiva che ha permesso all’offerta di petrolio, gas e di molte altre “commodities” di eccedere la relativa domanda, contenendone i prezzi.

Il mondo intero ha dunque potuto godere di un 2025 nel quale la crescita economica (che si è tradotta in una maggior domanda di beni e servizi), non ha trainato al rialzo i prezzi delle materie prime e dei principali prodotti industriali dal momento che la loro offerta ha superato la domanda. Anche (e soprattutto) per questo motivo non abbiamo assistito ad una ripresa consistente dell’inflazione. Diverso è invece per il costo dell’energia elettrica dal momento che la domanda di energia dovuta alla moltiplicazione dei Data Center supera costantemente l’offerta che discende dall’attuale potenza installata di generazione elettrica.

Ovviamente, man mano che la crescita economica prosegue indisturbata (anzi stimolata da un meraviglioso concerto di politiche fiscali e monetarie) è sempre più lecito chiedersi quanto a lungo potrà durare questa situazione di eccesso di offerta di petrolio, gas, materie prime e semilavorati industriali. E la risposta rischia di essere deludente: piuttosto poco tempo, prima che la situazione rischi di arrivare a ribaltarsi.


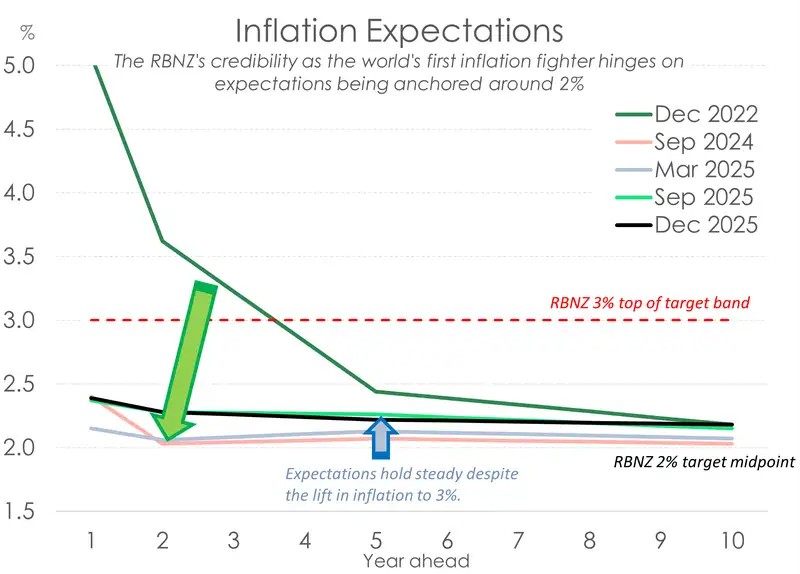
Ma occorre aggiungere che nel frattempo l’inflazione dei prezzi registrata dalle statistiche ufficiali occidentali non è mai scesa sotto una certa soglia. E che questa non corrisponde a quel famoso livello del 2% indicato dagli economisti come “ottimale” per l’economia, bensì è più vicina al 3%, soprattutto in America dove i redditi (e i consumi) appaiono sicuramente meno influenzati da altri fattori come accade in Europa. E bisogna ricordare che quel numero è comunque nel migliore dei casi una buona media delle variazioni di numerosi prezzi che si sono mossi in modo molto variegato. Nel peggiore dei casi invece quel numero è dipende da studi statistici decisamente “ammaestrati” dalla politica.

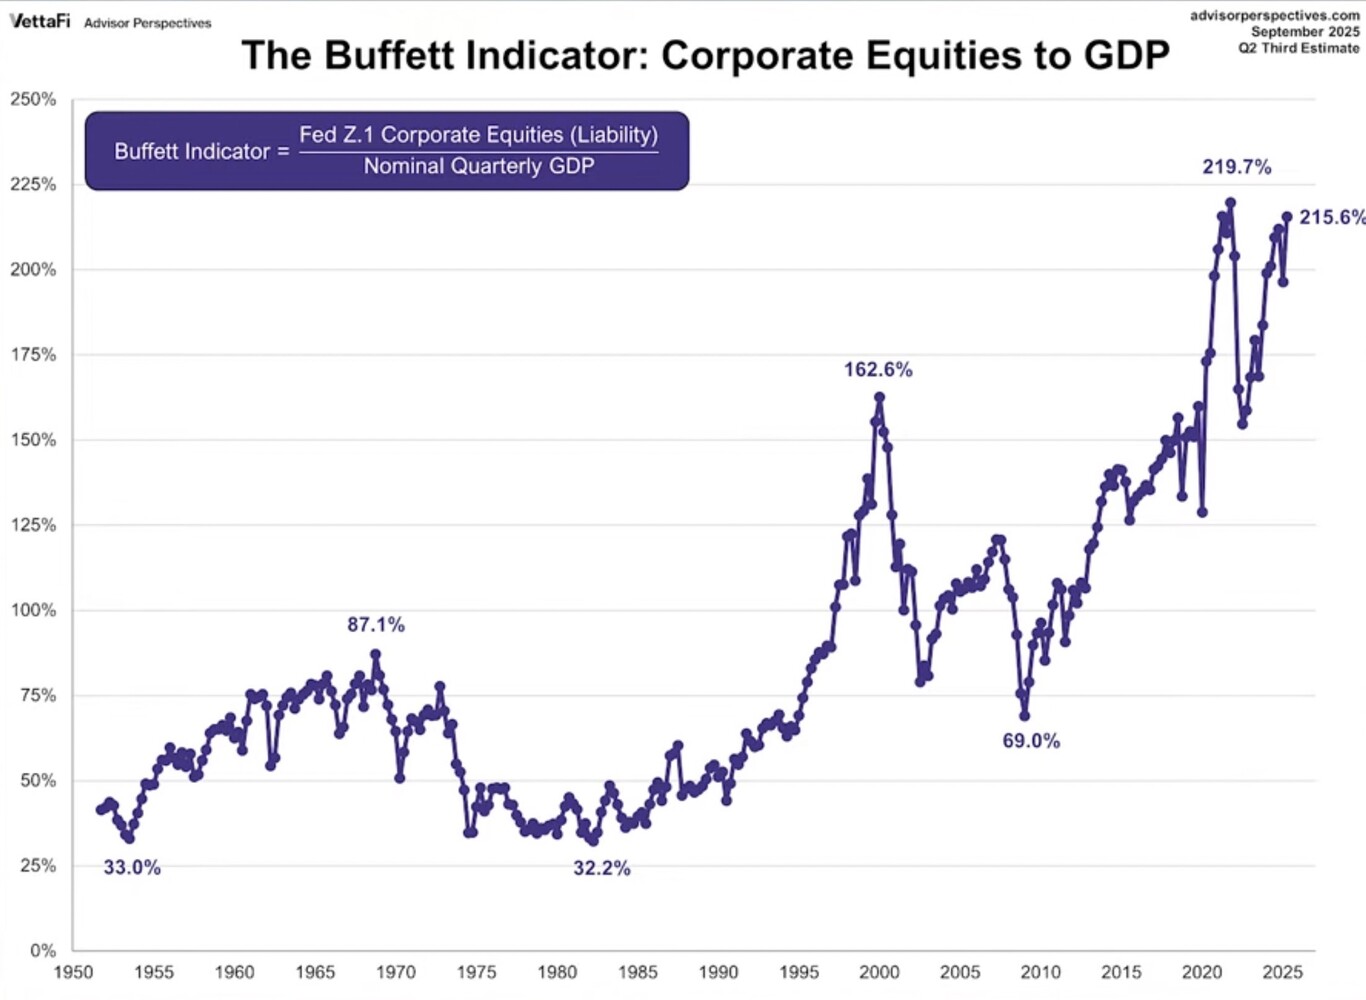
Anche senza voler in questa sede proseguire con l’indagine macro-economica che necessiterebbe la strana congiuntura astrale che stiamo vivendo, appare probabile che a un possibile incremento dell’inflazione corrisponda, presto o tardi, un incremento dei tassi d’interesse. Soprattutto di quelli a medio e lungo termine, che sono meno facilmente “gestibili” dalle banche centrali e che contano molto di più nell’influenzare tanto le valutazioni d’azienda quanto il costo del denaro preso a prestito. Si veda in proposito A quali eccessivi livelli è giunto l’indicatore di “sopravalutazione” delle aziende caro a Warren Buffett:


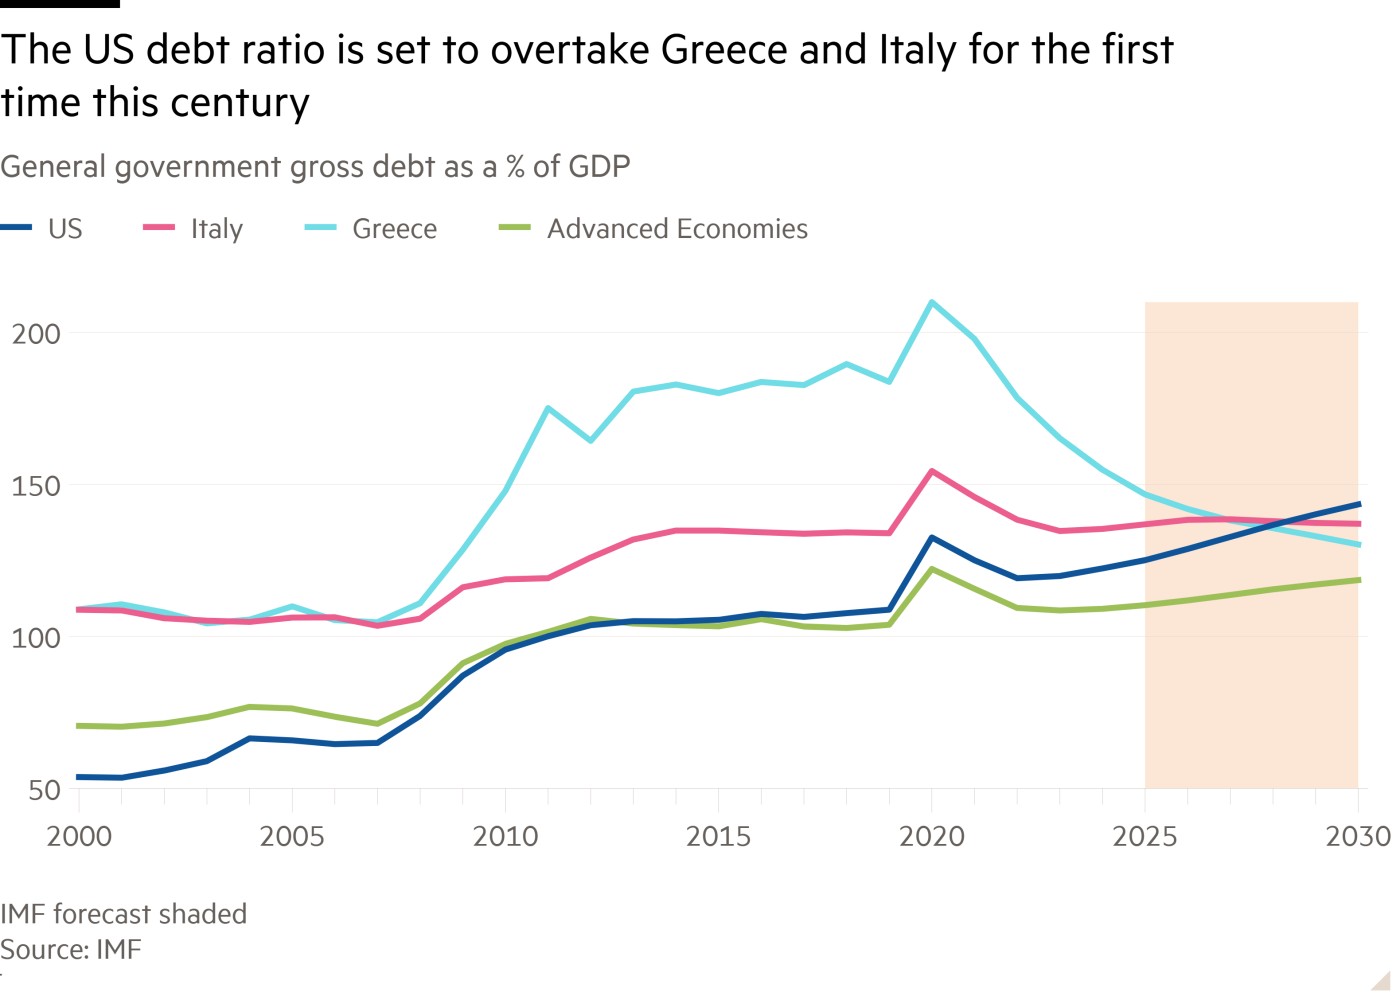
Ecco: il nervosismo che stiamo registrando negli ultimi tempi sui mercati finanziari può essere innanzitutto essere spiegato soprattutto dai (fondati) timori che alla fine i tassi d’interesse invece di scendere possano finire col crescere. Ma questa è soltanto la punta dell’iceberg contro il quale l’economia mondiale rischia di andare a cozzare. Sotto la superficie dell’oceano infatti il grosso del problema consisterebbe nelle conseguenze che un rialzo di tassi potrebbe avere in termini di sostenibilità dei debiti pubblici occidentali. Un problema amplificato dal fatto che, fuori dagli Stati Uniti d’America e dai Paesi Emergenti (cioè principalmente l’Europa), la crescita economica restante appare quasi nulla.

La situazione attuale dell’economia globale insomma appare rosea soltanto tenendo conto dell’incremento di liquidità costantemente operato dalle banche centrali di tutto il mondo e altresì tenendo conto dello stimolo fiscale generato dall’incremento costante della spesa pubblica, cosa che genera però una crescita smisurata dei debiti pubblici complessivi. Due fattori circa la cui sostenibilità nel lungo termine è lecito nutrire dei dubbi.

Se teniamo poi conto del fatto che ci troviamo molto vicini ai massimi storici di sempre delle borse di buona parte del pianeta, ecco spiegata la crescente prudenza degli investitori e dei risparmiatori circa il come potrebbe evolvere la situazione nel prossimo futuro. Se i profitti aziendali delle principali imprese quotate in borsa nel mondo non proseguiranno la straordinaria crescita registrata negli ultimi tempi, se i tassi d’interesse saliranno e se la crescita economica globale non proseguirà come oggi, allora sarà necessario abbassare i moltiplicatori delle valutazioni aziendali, cioè osservare una riduzione dei valori delle aziende quotate.


Ecco però anche spiegato il motivo del ricorso generalizzato a beni rifugio alternativi ai valori azionari come l’oro e gli altri metalli preziosi, per proteggersi dalla svalutazione monetaria o da possibili scrolloni dei mercati finanziari. La svalutazione monetaria tuttavia può contribuire non poco a spiegare la crescita dei prezzi dei listini delle bose: in termini di valore aureo infatti quest’ultima è stata addirittura negativa. Ed ecco spiegata la prudenza degli investitori nei confronti dei titoli a reddito fisso: se le aspettative sono quelle di una prosecuzione della svalutazione monetaria allora il rendimento dei titoli obbligazionari non potrà che salire.


In conclusione di questa lunga carrellata di considerazioni non appare così singolare l’atteggiamento sempre più prudente degli investitori nei confronti dei mercati finanziari: da un lato il mondo appare vicino a un punto di svolta, che potrebbe anche essere doloroso. Dall’altro lato la svalutazione monetaria spinge a comperare azioni e non obbligazioni, dal momento che sono quote parte di attività reali che possono rivalutarsi nel tempo. E al tempo stesso non si può non tenere conto del fatto che la crescente liquidità in circolazione alimenta anche il mercato obbligazionario, che dunque non scende di prezzo (cioè non sale di rendimenti) sintantoché la domanda supera l’offerta. Un meraviglioso equilibrio dunque, che però non sembra molto probabile possa durare a lungo.

Stefano di Tommaso


GUARDARE OLTRE L’ORIZZONTE

Ė giustificata l’apprensione dei mercati finanziari per la possibilità di scoppio della bolla speculativa relativa all’intelligenza artificiale? Davvero le borse stanno per crollare come invoca qualche (solita) cornacchia? E i tassi d’interesse riprenderanno a salire dopo la breve pausa discendente? Probabilmente no, niente di tutto questo, dal momento che l’economia americana (dove si concentra quasi il 70% della finanza globale) resta solidamente in crescita e dal momento che i profitti delle imprese tecnologiche non sembrano avere intenzione di flettere. Tuttavia esistono davvero motivi di incertezza e questa volta cercheremo di soffermarci su di essi per comprendere cosa sta succedendo dietro alle quinte del palcoscenico.

LA LIQUIDITÀ COMANDA SULLE ALTRE VARIABILI

L’economia mondiale ha sino ad oggi beneficiato di vari fattori positivi, primo fra tutti la grande liquidità che circola sui mercati finanziari, la quale ha favorito le quotazioni delle borse e la sottoscrizione dei titoli di stato, rendendo ”sostenibile” un debito globale che continua a battere ogni record, con un’attivismo delle banche centrali (le prime responsabili della liquidità in circolazione) che non si era mai visto prima. Essa ha a sua volta favorito la moltiplicazione degli investimenti tecnologici e infrastrutturali i quali hanno contribuito non poco a mantenere elevato il prodotto lordo americano (e anche quello globale). In altre occasioni una simile congiuntura avrebbe portato a un surriscaldamento dell’economia e ad un’impennata dell’inflazione dei prezzi, per contenere la quale di norma arrivava una stretta monetaria che generava puntualmente recessione.

Invece questa volta la congiuntura positiva è coincisa con l’esaurimento di un ciclo di precedente inflazione, con un deciso attivismo delle politiche fiscali (incentivi e spesa pubblica) dei governi di tutto il pianeta, con un’offerta di petrolio e di altre materie prime che ha superato la domanda (e ne ha mantenuto basso il prezzo) e con uno straordinario slancio verso le nuove tecnologie legate alla cosiddetta intelligenza artificiale e con elevatissimi investimenti per realizzare le strutture che fornire quest’ultima. Ciò ha permesso a molte imprese quotate di realizzare meravigliosi profitti i quali a loro volta hanno giustificato quotazioni record delle borse valori di tutto il mondo.

L’INFLAZIONE AVREBBE DOVUTO RISALIRE

Ancora oggi, nonostante qualche sussulto di assestamento, i listini delle borse valori continuano a restare vicini ai massimi di sempre e i tassi d’interesse sono rimasti sotto controllo, nonostante una doppia circostanza che avrebbe potuto spingerli in direzione opposta:

la monetizzazione di parte dei debiti pubblici operata dalle banche centrali, che normalmente genera svalutazione monetaria e, prima o poi, inflazione dei prezzi, e
l’incremento costante dell’indebitamento globale che espande l’offerta di carta finanziaria alla quale non sempre corrisponde altrettanta domanda, cosa che normalmente genera un innalzamento dei rendimenti richiesti dagli investitori per sottoscrivere un maggior volume di titoli a reddito fisso.
Nonostante questi due fattori invece i tassi d’interesse sono rimasti ampiamente sotto controllo e l’inflazione rilevata in tutto il mondo è rimasta stabile, sebbene non in estinzione. La più probabile ragione di ciò è da imputare appunto alla grande liquidità, anche se gli ottimi profitti di gran parte delle imprese quotate ha aiutato non poco il processo generale.

LA TENDENZA AL RIBASSO DEI TASSI D’INTERESSE PER IL MOMENTO RESTA CONFERMATA

Il punto è che nessun ciclo può durare in eterno e periodicamente i mercati finanziari iniziano a temere che quella gigantesca liquidità possa non restare così elevata troppo a lungo. Un fattore ad esempio che ne ha consentito l’espansione pare sia stato il cosiddetto “carry trade” degli investitori in Dollari americani che si indebitavano in Yen giapponese, consentendo profitti facili perché il Giappone non alzava i propri tassi d’interesse. Oggi però quella finestra sta chiudendosi. Così come sempre maggiori dubbi si fanno strada a proposito dell’effettiva profittabilità degli ingenti investimenti in infrastrutture atte a generare intelligenza artificiale.

L’INTELLIGENZA ARTIFICIALE NON È TUTTO

Le elevatissime valutazioni relative ai fornitori di microchip per l’AI come pure alle cosiddette hyperscaler (fornitori di servizi cloud che gestiscono enormi data center su scala globale) hanno contribuito non poco agli attuali livelli record delle borse e così un loro eventuale ridimensionamento (o un rialzo dei tassi d’interesse) potrebbe determinare un ciclo ribassista. Sarebbe relativamente fisiologico anche se, ancora una volta, ciò appare poco probabile.

Molte considerazioni spingono a mantenere un approccio ottimistico ai mercati finanziari:

  • Innanzitutto la stagionalità: siamo alla vigilia di fine anno, quando i grandi gestori di patrimoni misurano le loro performances per dedurne un premio di performance. Questo rende improbabile un ciclo ribassista che precede tale momento;
  • In secondo luogo per la liquidità: è relativamente probabile che essa resti elevata perché le banche centrali -oltre che di stabilità dei prezzi- devono preoccuparsi della stabilità finanziaria. Dunque ciò che sta già avvenendo è che inizieranno a sostituire la liquidità che sui mercati si sta esaurendo con probabili nuovi interventi di espansione monetaria, nel timore che il sistema bancario possa incorrere in pericoli di insolvenza;
  • Inoltre perché è piuttosto improbabile che l’espansione della politica fiscale in corso in tutto il mondo si interrompa, a causa della spesa militare, della gara tecnologica tra oriente e occidente del mondo e della necessità di fornire sostegno al gran numero di nuovi disoccupati che derivano dalla diffusione delle nuove tecnologie;
  • Infine perché i prezzi delle materie prime e della componentistica industriale di base sembrano strutturalmente destinati a rimanere sotto controllo, contribuendo non poco a combattere l’inflazione dei prezzi.

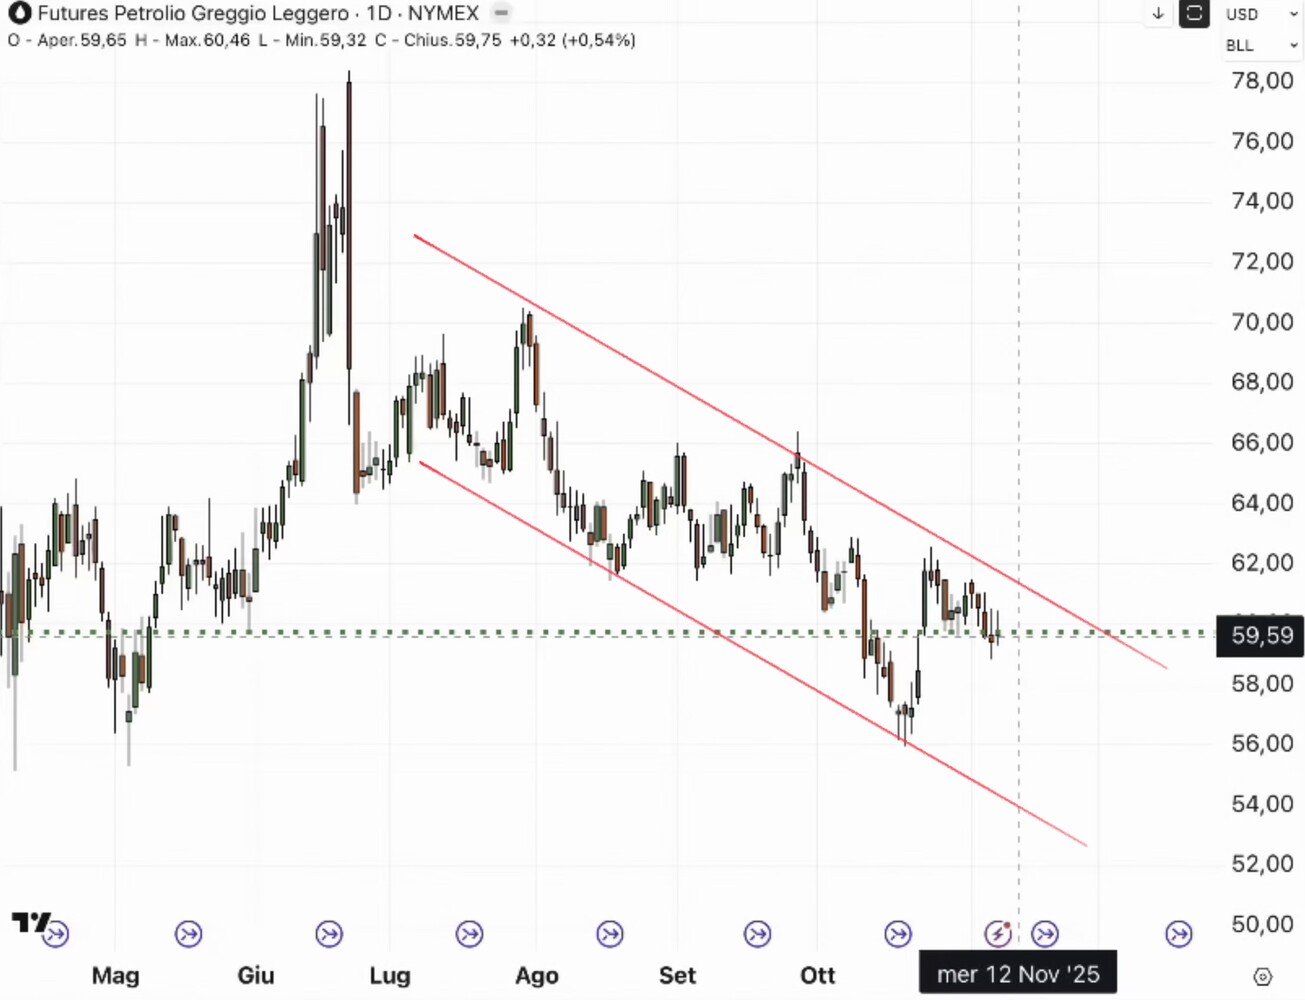
IL PREZZO DEL PETROLIO RESTA IN UN CANALE DISCENDENTE

Per tutti questi motivi la situazione d’incertezza che viene correttamente percepita da analisti finanziari ed economisti non sembra destinata -nel breve termine- a generare panico sui mercati finanziari, se non per le piccole e medie imprese, che potrebbero presto pagare più caro il debito.

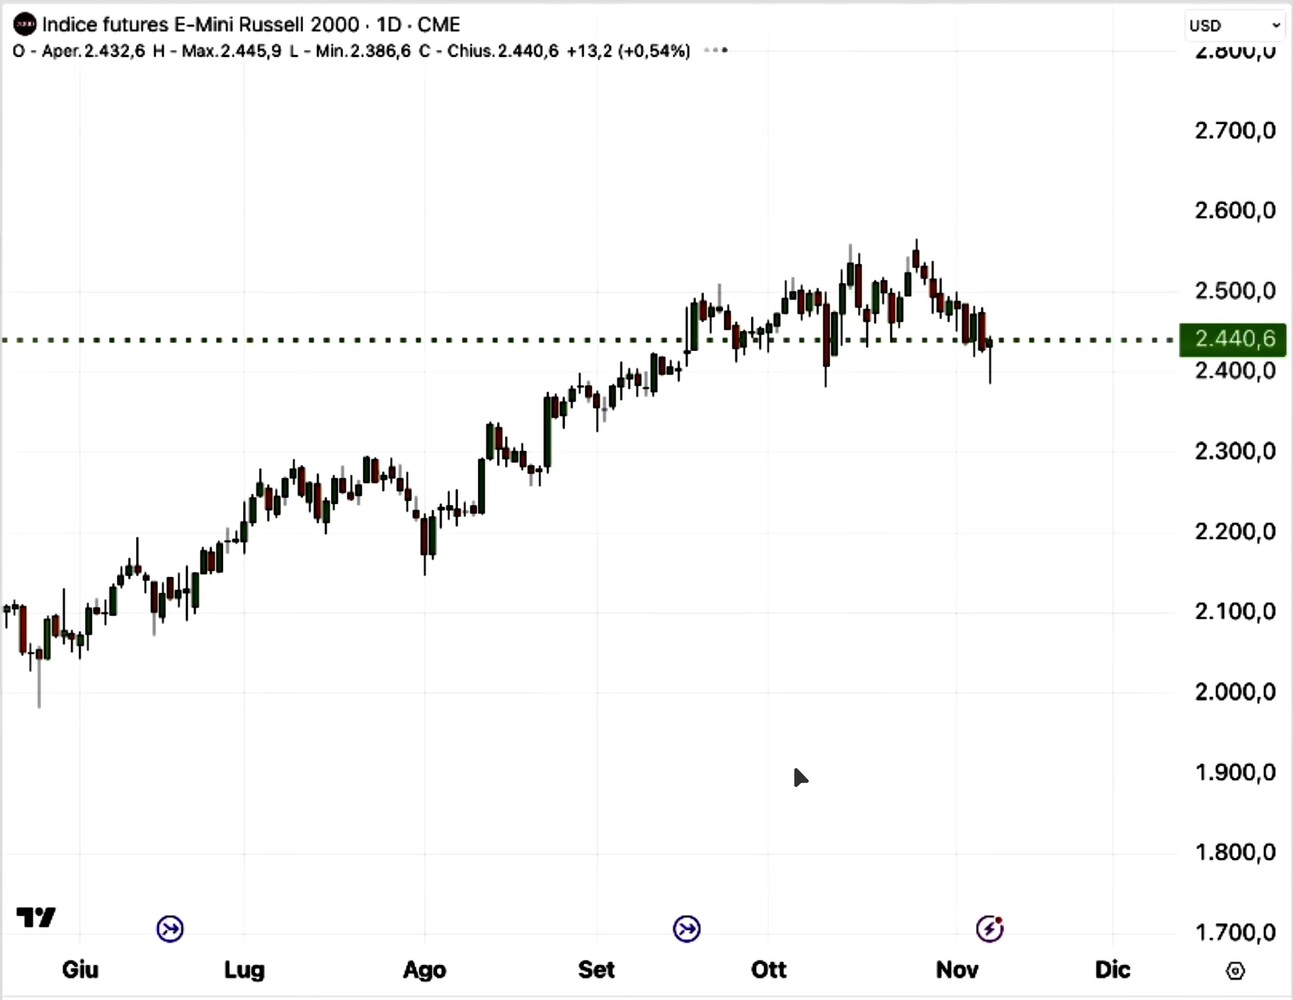
L’indice azionario delle piccole e medie imprese americane è sceso più degli altri

La tendenza generale resta però piuttosto positiva e difficile da erodere in fretta.

LA TEMDENZA DI FONDO DELL’INDICE STANDARD & POOR RESTA AL MOMENTO RIALZISTA

MA LO SCENARIO CAMBIA SU UN PERIODO PIU LUNGO

Tutt’altra cosa è se invece guardiamo alla medesima situazione nel lungo periodo (5–10 anni), per vari motivi:

  • innanzitutto perché -nonostante i probabili interventi di sostegno delle banche centrali- il sistema globale del credito potrebbe non riuscire ad evitare una contrazione generalizzata;
  • in secondo luogo perché le banche centrali potrebbero essere costrette a limitare un’eventuale nuova stagione di “quantitative easing” (politiche monetarie espansive) a causa del crescente rischio di inflazione);
  • è poi relativamente probabile che le aspettative dei mercati nei confronti delle nuove tecnologie risultino in seconda analisi un po’ meno rosee di quanto appaiano oggi;
  • inoltre l’effetto “occupazionale” negativo dell’iper-automazione che deriverà dalle nuove tecnologie giungerà inevitabilmente a frenare la crescita economica globale;
  • infine occorre guardare alla dinamica dei prezzi delle materie prime, sino ad oggi rimasta straordinariamente bassa nonostante la gigantesca espansione monetaria, la monetizzazione dei debiti pubblici e la relativa scarsità di terre rare e metalli preziosi (che inevitabilmente si accentua in presenza di tensioni geopolitiche). Il rialzo dei loro prezzi potrebbe spingere al rialzo i tassi d’interesse e il costo delle “commodities”(beni primari e fungibili, scambiati globalmente senza grandi differenze qualitative, come materie prime agricole ed energetiche, metalli e semilavorati), cronicizzando l’attuale inflazione strisciante.

Per questi motivi è lecito attendersi da qui a pochi mesi una dinamica meno positiva della spesa per investimenti in tutto il mondo, tanto per controbilanciare gli eccessi attuali quanto per il fatto che una parte dello sviluppo economico si “smaterializza” trasferendosi dai beni ai servizi. Se ciò accadrà è lecito attendersi qualche tensione aggiuntiva sul mercato del lavoro globale, che potrebbe penalizzare a sua volta anche la spesa per consumi.

Anche i consumi mostrano già oggi andamenti divergenti: i consumatori e gli acquisti delle imprese di fascia alta vivono ancora un contesto di crescita mentre quelli della fascia bassa iniziano a faticare. Ciò produce andamenti contrastanti e rende difficile fare previsioni positive oltre il prossimo anno.

Infine la demografia può giocare un ruolo negativo: in tutto l’Occidente da qui a poco tempo la generazione dei “baby boomers” (che ha avuto il suo picco nel 1964) andrà in pensione, iniziando a spendere meno e a consumare con più attenzione i risparmi accumulati, mentre le generazioni successive hanno sicuramente accumulato minore ricchezza. L’espansione demografica dei paesi emergenti contrasta la riduzione dei paesi occidentali, ma genera consumi di più basso prezzo, limitando la crescita delle vendite di beni di lusso e di consumo durevole. Dunque è lecito attendersi una minor dinamica della spesa per consumi cospicui in tutto il mondo.

L’ECONOMIA, “SCIENZA TRISTE”

In definitiva sé il quadro congiunturale attuale appare buono nonostante i sussulti e gli scossoni, quello macroeconomico che emerge per il prossimo futuro sembra invece non poter evitare le tinte fosche:

  • da un lato è lecito attendersi una prosecuzione dell’attuale ciclo monetario positivo che potrebbe produrre una dinamica ulteriormente positiva per le borse, per i tassi d’interesse e per i consumi (in presenza di un’inflazione ancora sotto controllo);
  • dall’altro lato il ciclo attuale sembra difficile possa proseguire indefinitamente sulla strada attuale. Ed è relativamente probabile che il costo del credito riprenda a salire, che la dinamica dei prezzi di materie prime e semilavorati resti bassa ancora a lungo, che l’inflazione resti ancora a lungo sotto controllo (anche perché il livello globale di indebitamento continua a crescere) e che la disoccupazione resti bassa ancora a lungo.
    Le conseguenze in termini macroeconomici dell’inversione del ciclo attuale potrebbero dunque consistere nel terminare l’epoca attuale di tassi d’interesse relativamente bassi, nella probabile riduzione della straordinaria positività dei profitti generati dalle imprese quotate (i quali a loro volta hanno giustificato gli attuali picchi nelle valutazioni aziendali) e nella possibile degenerazione delle attuali tensioni geopolitiche in qualche ulteriore conflitto armato. Tutte cose che potrebbero inaugurare un nuovo ciclo ribassista sui mercati finanziari.

A MENO CHE…

Diverso sarebbe invece se le tensioni geopolitiche iniziassero nel prossimo futuro a placarsi per lasciare luogo ad una nuova distensione internazionale. Cosa che potrebbe aiutare il pianeta a intraprendere un nuovo ciclo economico positivo, che giustificherebbe tanto l’espansione monetaria in corso quanto le attese di un ulteriore prolungato periodo di contenimento dei prezzi delle materie prime e, eventualmente, anche di una ripresa delle politiche ambientali attive nella riduzione delle emissioni dannose.

COSA FARE DUNQUE ?

Ovviamente, nel dubbio occorre prudenza nel medio termine, soprattutto per gli investimenti produttivi, la finanza d’impresa per i passaggi generazionali, per l’investimento dei (pochi) risparmi. Il quadro, come abbiamo visto, appare destinato a cambiare, non foss’altro per il probabile “movimento del pendolo della storia”:

  1. Dunque non è detto che l’espansione della capacità produttiva sia la strada più saggia, sebbene spesso la scala industriale comporta inevitabili economie di costo, che alla lunga conteranno non poco. Migliore è invece la diversificazione geografica, dal momento che molte frontiere rischiano di rimanere semichiuse nel prossimo futuro (sinanco all’interno della cosiddetta Unione Europea!);
  2. Se è vero che la situazione dei mercati appare complessa, ma non già compromessa, le direzioni finanziarie aziendali dovrebbero cogliere il momento favorevole per raccogliere risorse a titolo di finanziamento o di capitale, o di tutte le possibili vie di mezzo, per approfittare della meravigliosa liquidità ancora disponibile e programmare investimenti non necessariamente urgenti;
  3. Sempre per il fatto che la bonanza attuale potrebbe mutare senza preavviso, le aziende industriali devono assolutamente evitare di speculare sulle materie prime, sul costo dell’energia e sui differenziali di prezzo, perché la volatilità potrebbe risultare letale per chi produce o distribuisce;
  4. Non sembra invece saggio rinviare eventuali decisioni relative ai passaggi generazionali, alle cessioni d’azienda o alla raccolta di capitali, per i medesimi motivi;
  5. Piu difficile è consigliare di affrettare le decisioni di acquisto di aziende o gruppi societari, soprattutto quando non sono immediatamente a portata di mano le economie di scala e le sinergie produttive (o distributive). In questi ultimi casi l’efficientamento (quello vero) è probabilmente il mantra del momento, unitamente alla considerazione relativa alla dimensione del business: se le condizioni generali dei mercati finanziari peggioreranno, sarà piu difficile raccogliere risorse finanziarie per le imprese al di sotto di determinate soglie dimensionali;
  6. Infine l’aspetto più controverso riguarda la gestione dei risparmi: sicuramente le prospettive di incremento della liquidità sconsigliano il “fai da te”, ma è altrettanto vero che la possibilità di un’inflazione che non demorde sconsiglia anche il restare liquidi. Per i piccoli portafogli sono sicuramente preferibili i titoli azionari difensivi e con buona cedola, dal momento che rischiano di risultare piu prudenziali dei titoli a reddito fisso. Per gli altri (quelli grandi) molto dipende dall’orizzonte di programmazione: se breve conviene probabilmente “buy the dip”, se medio o lungo occorrerà una certa dose di “hedging” sul reddito fisso.


Stefano di Tommaso