BANCHE: È L’ORA DELLE FUSIONI
Le banche europee fanno fatica da tempo a raggiungere le performances delle loro concorrenti d’oltreoceano in termini di dimensioni, specializzazione e soprattutto di redditività. Ma in quest’ultimo scorcio del 2020 il tema è divenuto quello della sopravvivenza: l’avvento delle “fintech” (anche quelle assolutamente nostrane) pone una sfida severa in termini di riduzione dei costi, ma anche di innovazione dell’offerta, di semplicità di interfaccia con il cliente, di immediatezza e specializzazione, tutte qualità che finora sono state largamente assenti nel panorama delle banche italiane. Questa situazione sta provocando un’ondata di fusioni e acquisizioni che controbilancia ampiamente i timori degli investitori!

I VALORI AZIONARI MOLTO SOTTO LA PARI

I risultati dell’immobilismo degli anni passati, espresso da un settore ampiamente protetto dalla concorrenza (e fortemente legato ai rapporti politici e governativi) sono sotto gli occhi di tutti: a partire dal fatto che la capitalizzazione di borsa espressa dai titoli azionari del settore bancario resta ampiamente sotto la pari con i mezzi propri. Anzi, in qualche caso si trova tra il 20% e il 30% dei valori contabili, come per Banco BPM, BPER, Unicredit e Credito Valtellinese.
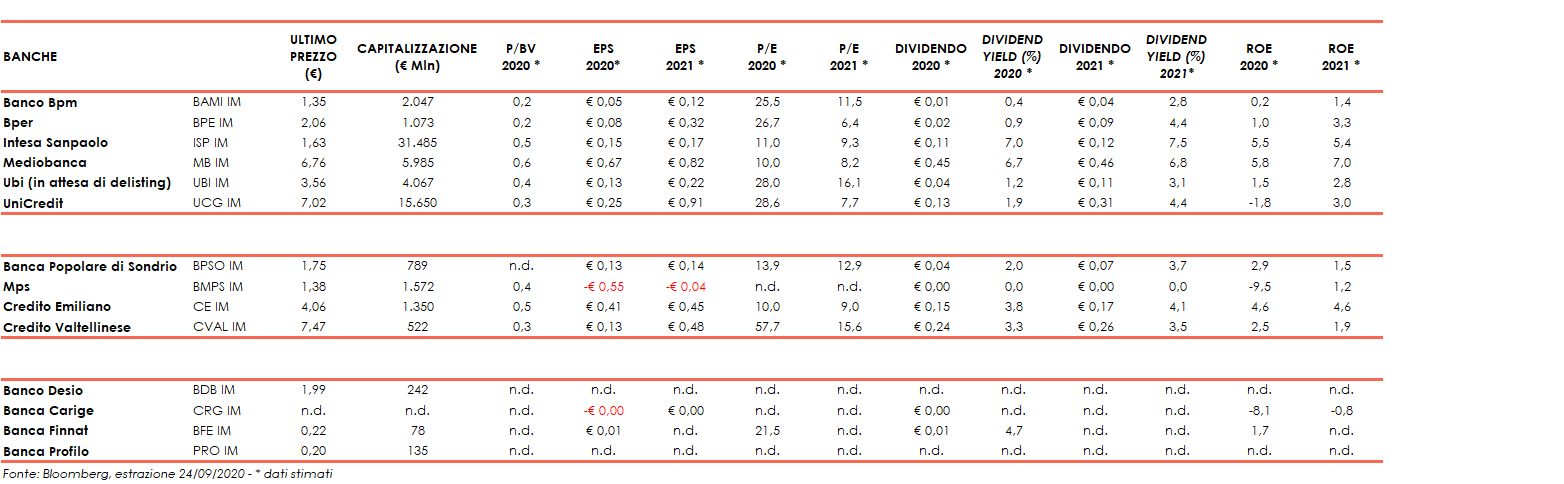

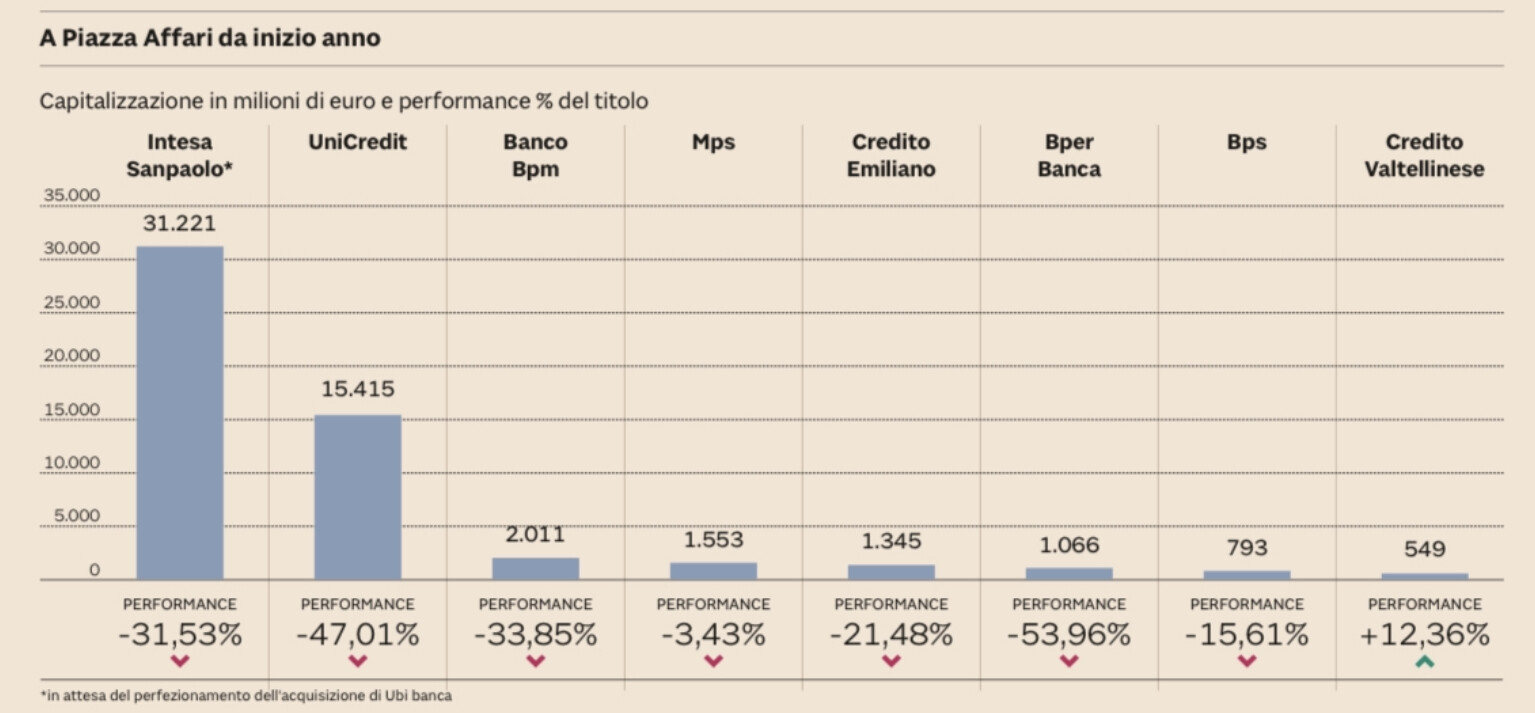
Ma soprattutto sono le performances dei titoli azionari del settore che -sino a ieri- ne hanno fatto più le spese, generando tuttavia oggi un’ottima opportunità di acquisto di quelle azioni, sospinte da aspettative di sempre più impellenti aggregazioni tra banche. Il grafico che segue è ancora più impietoso, dal momento che relega agli ultimi posti le banche italiane (con le uniche eccezioni di Intesa San Paolo e Unicredit) tanto in termini di Prezzo/Valore dei Mezzi propri, quanto in termini di valore assoluto della capitalizzazione di borsa.
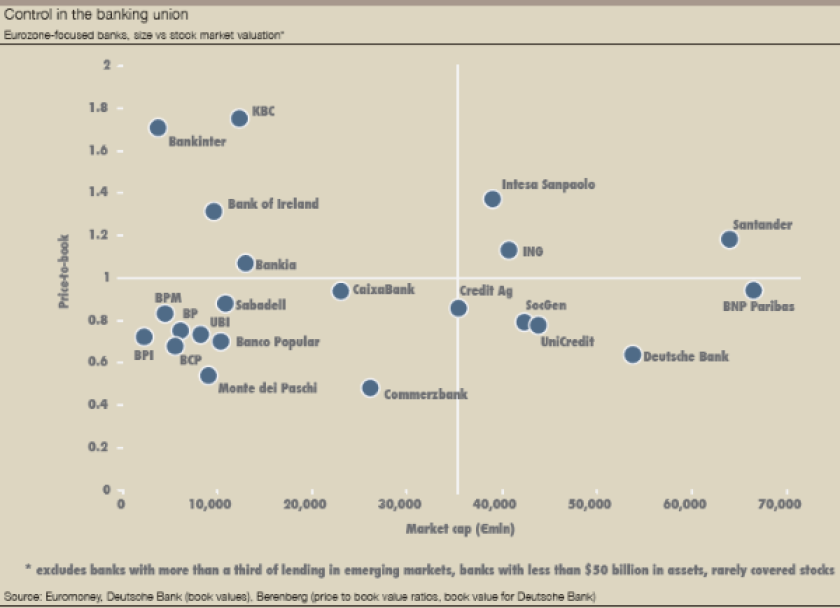

Non è una novità l’interessamento in tal senso della Banca Centrale Europea, che ha più volte sollecitato ulteriori aggregazioni, ma la pandemia COVID-19 ha sicuramente portato i piani alti del sistema creditizio ad una sorta di fibrillazione, come del resto già anticipato nel precedente articolo: https://giornaledellafinanza.it/2020/09/07/banche-luci-ombre-sul-settore/

LA REDDITIVITÀ AI MINIMI

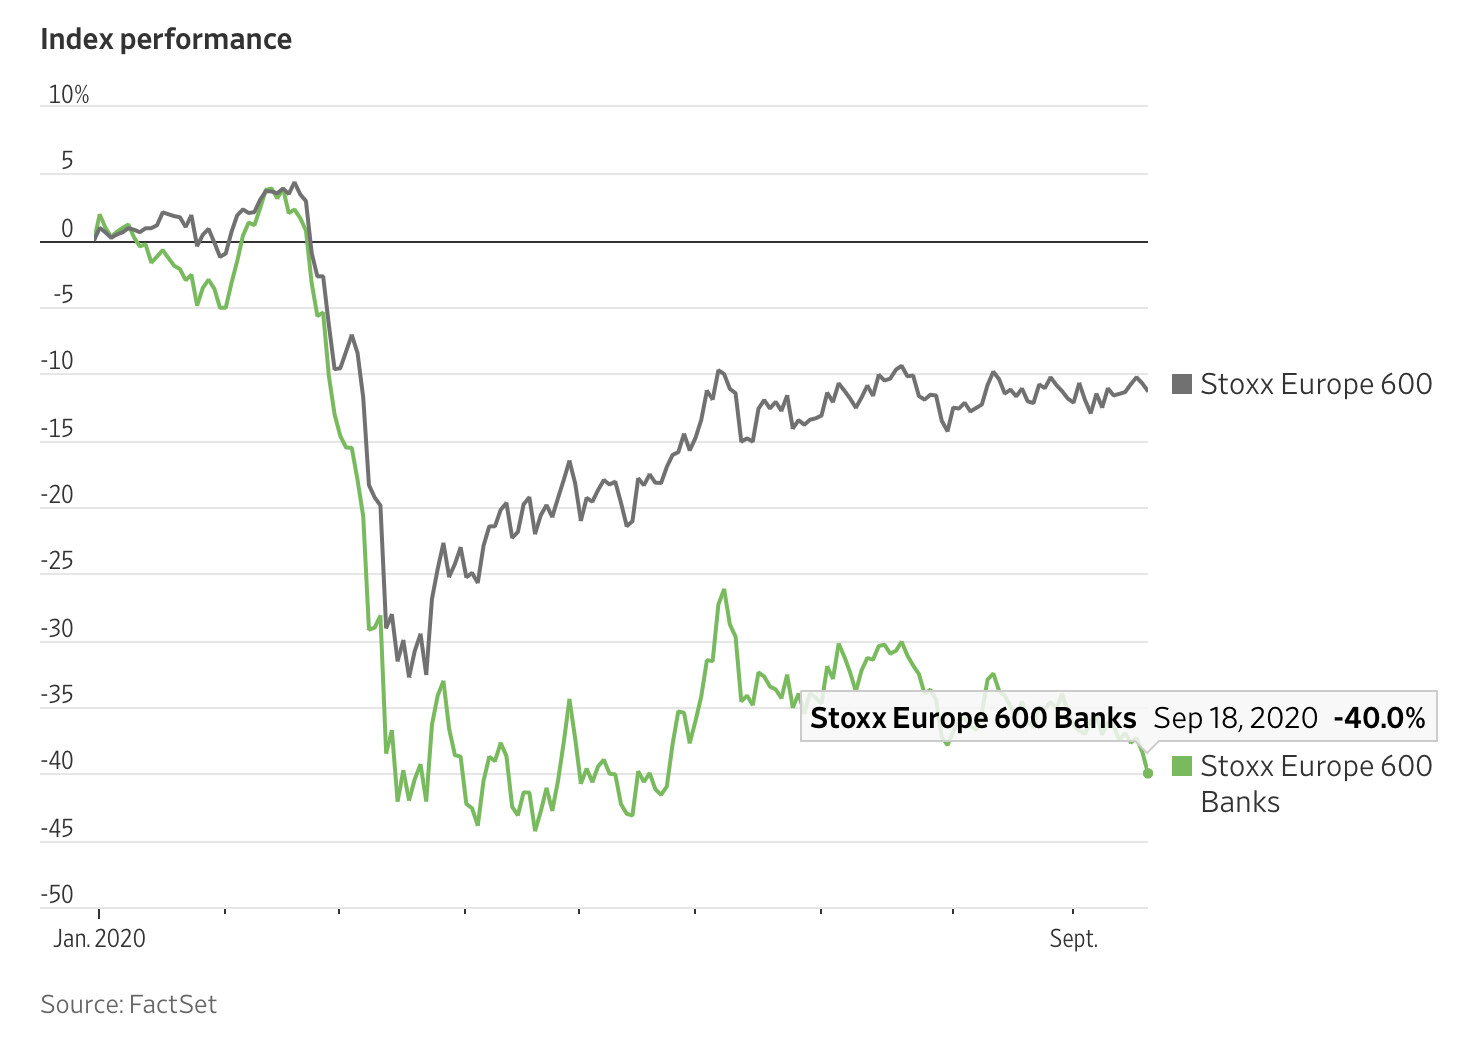
La redditività del sistema è infatti scesa ai minimi storici anche per la caduta dei saggi di interesse imposta dalle banche centrali, mentre si teme una nuova ondata di insolvenze sui crediti erogati a causa della pesante recessione economica. Non è un caso perciò se l’indice europeo dei titoli bancari quotati non è risalito dopo il lockdown come quello generale (grafico qui sopra).
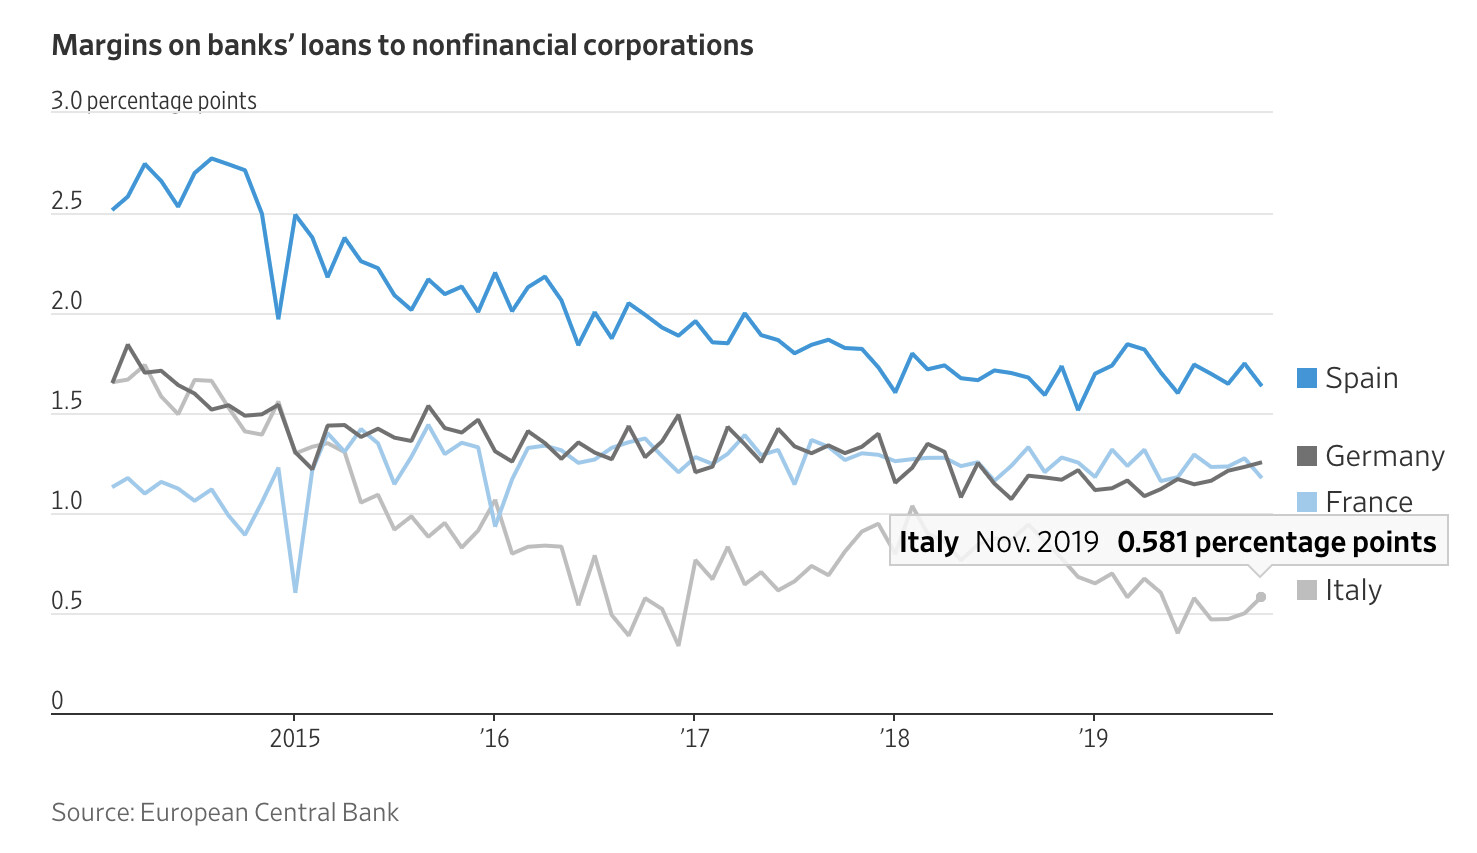

Come si può vedere però dal grafico sopra riportato, il problema riguarda tutta Europa ma risulta particolarmente macroscopico in Italia, dove i riflettori si stanno accendendo solo adesso sulle possibili aggregazioni delle altre banche, dopo che Intesa San Paolo ha conquistato il controllo di UBI banca in piena era-Covid con un’OPA non consensuale, e dopo che diversi istituti di media dimensione hanno detto apertamente di essere pronti a contrarre matrimonio (o lo hanno detto i loro azionisti di controllo, come nel caso di MPS) .

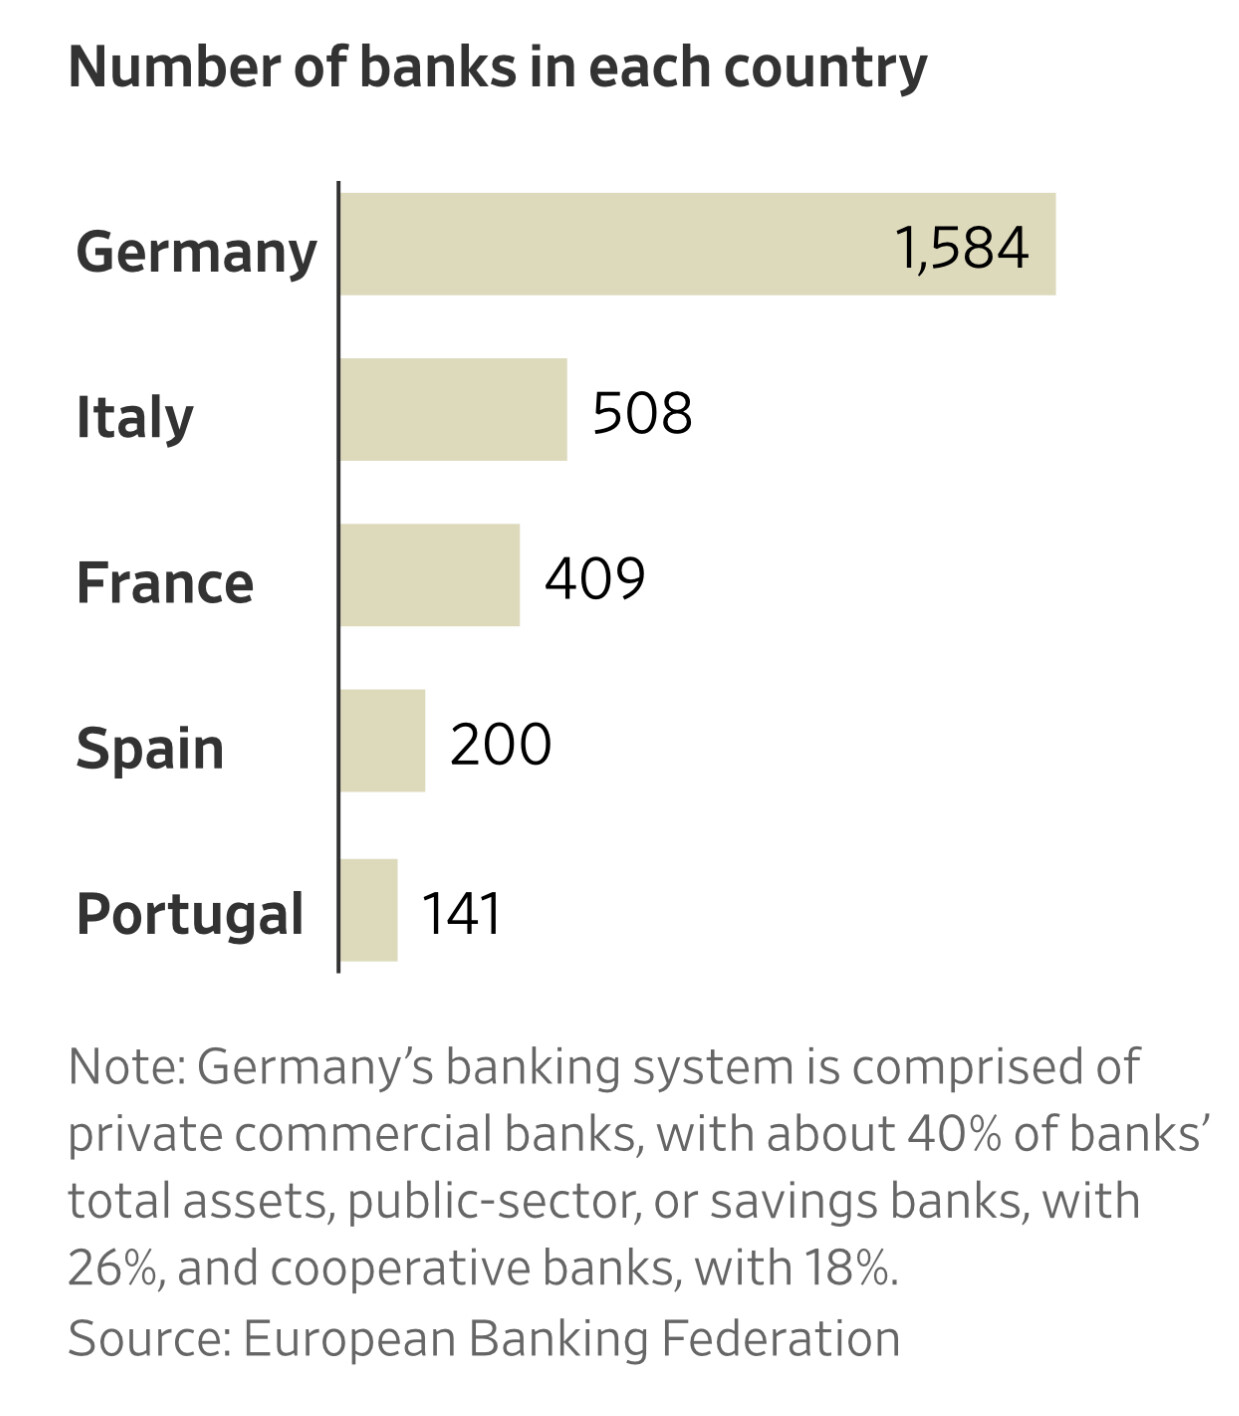
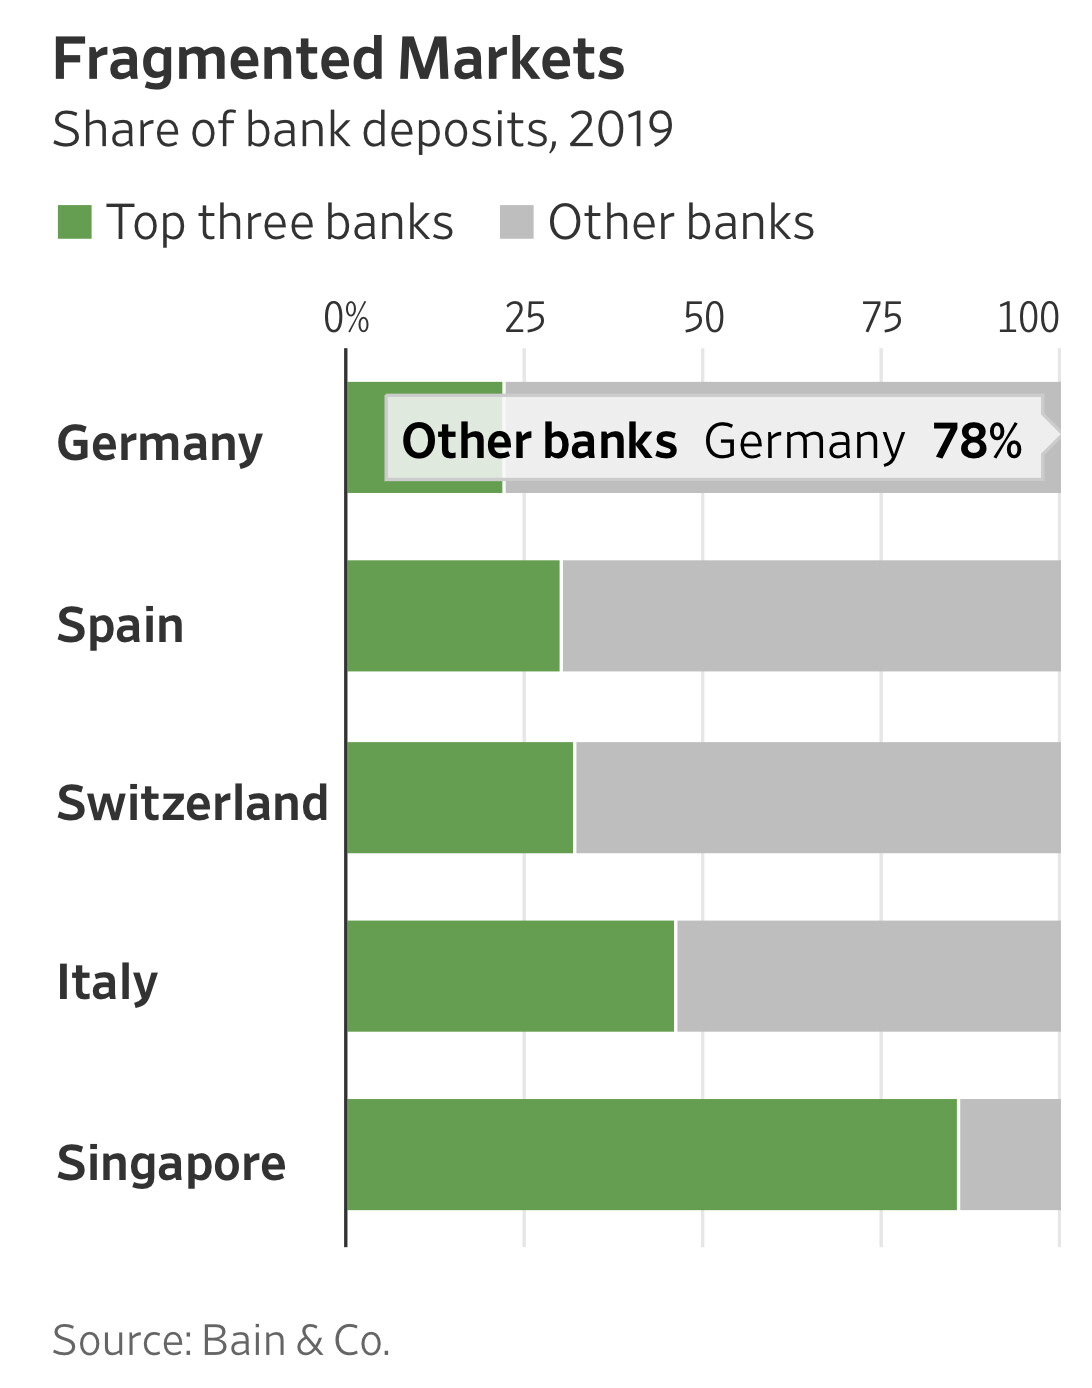
Il sistema bancario d’altra parte resta in Europa assolutamente frammentato, come si può vedere dai due grafici qui riportati:

OGGI TUTTI SCOMMETTONO SULA FUSIONE BANCO-UNICREDIT

E questo fatto costituisce un’ulteriore ostacolo alle aggregazioni bancarie, perché al di sotto di determinate dimensioni esse generano un miglioramento assai marginale della posizione di mercato. Ragione per cui la fibrillazione di cui si parlava riguarda soprattutto i grandi nomi tra le banche italiane, prima fra tutte Unicredit, rimasta “da sola” fino ad oggi a mettere ordine in casa propria, ma spinta in tal senso dalla mossa anticipatoria di Intesa San Paolo che ha portato via dal mercato una delle “altre banche” di maggiori dimensioni.

Oggi tutti scommettono perciò in una possibile fusione di Unicredit con la numero tre (una volta aggregata UBI) sul mercato italiano: il BancoBPM per le dimensioni innanzitutto: il mercato internazionale premia in questo momento le aggregazioni bancarie ma soltanto a partire da certi numeri. Gli analisti sono pressoché tutti concordi: le aggregazioni bancarie tra soggetti di piccole dimensioni non cambiano lo scenario perché non attivano quei processi di effettivo consolidamento e razionalizzazione dei costi che resta la chiave della sfida del settore per i prossimi anni.

LA DIMENSIONE CONTA

Ma ora qualcosa è cambiato, innanzitutto perché ai prezzi attuali quei titoli, capaci di esprimere buoni dividendi, sono come dicevamo un buon affare (il grafico qui sopra parla chiaro: le banche più penalizzate al momento sono proprio Unicredit e Banco BPM). Ma in particolare lo sono quando presentano un modello di business sostenibile nel tempo. E quali sono le banche che presentano quella sostenibilità? Quelle più grandi ovviamente, perché come scherzosamente si dice : “size matters”!

Significative economie di scala potrebbero infatti attendersi tanto dagli investimenti nelle piattaforme tecnologiche e nelle analisi dei dati necessarie per tenersi al passo con la digitalizzazione dell’economia, quanto dalla possibilità di ottimizzare la rete degli sportelli bancari, sempre più obsoleti e poco frequentati, ma allo stesso tempo commercialmente necessari per rimanere in prossimità della clientela.

LA SOGLIA DEL 20% (QUOTA DI MERCATO)

Ecco perché l’unione del secondo e del terzo operatore di mercato avrebbe molto senso: porterebbe la risultante dell’aggregazione dall’attuale 11% di quota di mercato dei servizi bancari (di Unicredit) ad un prospettico 18% e potrebbe avvicinarla significativamente alla leader nazionale, Intesa, che ha una quota di mercato del 20%. La soglia del 20% di quota di mercato in ciascun Paese dove sono presenti è divenuto ultimamente peraltro l’obiettivo di tutti i principali operatori bancari europei.

Anche dal punto di vista finanziario l’operazione Banco-UniCredit avrebbe molto senso, dal momento che i titoli sono entrambi quotati al listino principale italiano e che di conseguenza l’eventuale esborso di denaro da offrire agli azionisti della target (BancoBPM) sarebbe del tutto opzionale e, nell’ipotesi positiva, probabilmente non superiore al 40% in contanti. In tal caso le quotazioni dei titoli azionari se ne avvantaggerebbero senza alcun dubbio, generando essi stessi dunque un valido razionale perché l’operazione si faccia. Votiamo perciò decisamente a favore!

Stefano di Tommaso


È DI NUOVO L’ORA DELL’IMMOBILIARE?

L’anno 2020 non è stato affatto favorevole al comparto immobiliare. Prima il grande crollo delle quotazioni dei mattoni che vengono affittati alle attività della distribuzione più o meno tradizionale (centri commerciali compresi), poi il clamoroso successo in borsa dei titoli tecnologici e quello dei titoli “difensivi”dagli effetti della pandemia (ivi compresi ancora molti titoli tecnologici e “digitali”) sono due fattori che hanno decretato come risultato una pessima performance del settore legato all’investimento sul mattone. Anzi, più i titoli tecnologici crescevano di valore e più restavano a terra i fondi immobiliari quotati e le società di investimento in proprietà immobiliari.


GLI IMMOBILI NON SONO CALATI TUTTI ALLO STESSO MODO

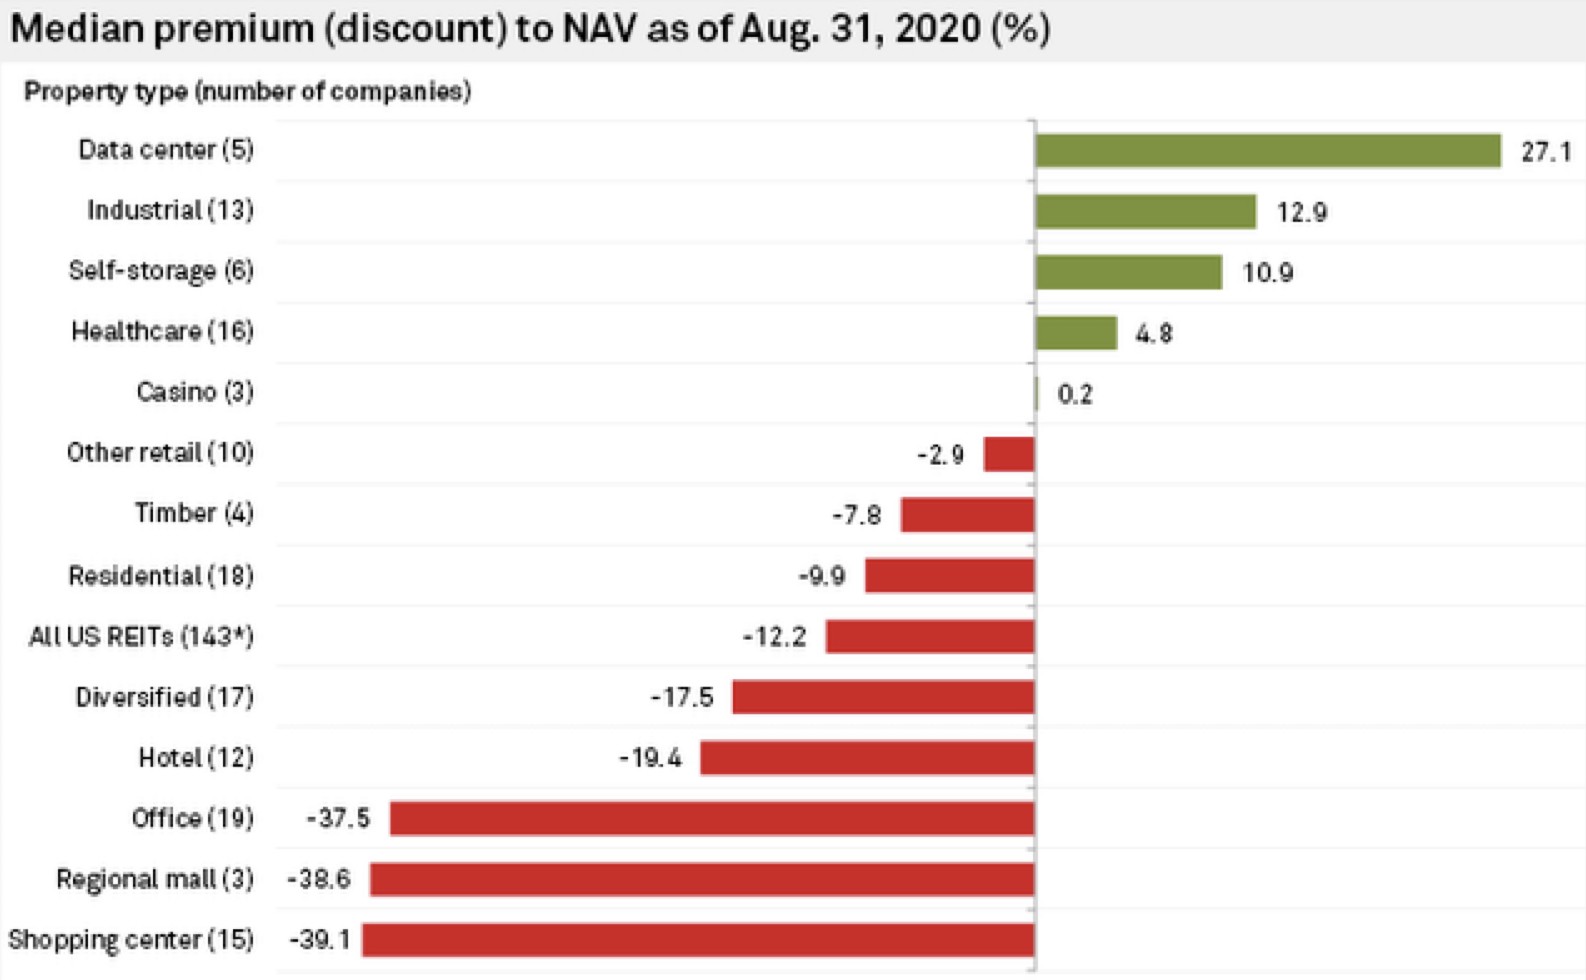
Che si tratti di fondi immobiliari o società quotate di investimento in immobili il risultato ad oggi non cambia: le quotazioni delle società legate agli investimenti tradizionali in attività immobiliari sono scese parecchio con l’arrivo del COVID ma non sono quasi risalite come invece hanno fatto le azioni di tante altre, forse con l’esclusione degli immobili legati ai centri di calcolo (data centers) e quelli dedicati alla logistica pura, dal momento che hanno indubbiamente potuto beneficiare dell’espansione del commercio elettronico, almeno per contrastare la caduta. Sebbene la maggior parte dei dati disponibili riguardino le società e i fondi americani (il grafico qui riportato fa riferimento a questi ultimi), la tendenza di fondo resta probabilmente molto simile su scala globale:


PERCHÈ SONO STATI LASCIATI INDIETRO DAL MERCATO?

I motivi del grande crollo sono stati diversi: dalla mancata ripresa dell’inflazione fino alle grigie prospettive dell’economia reale e dei consumi tradizionali, fino alla caduta verticale della velocità di circolazione della moneta che ha sottratto liquidità al mercato, in particolar modo nel segmento degli investimenti più limitati. Anche la bassa quotazione del petrolio potrebbe aver influito sulla scarsità di domanda per investimenti immobiliari a causa della minor pressione per il rinnovamento degli edifici esistenti dal punto di vista dell’efficienza energetica.

Ma l’esperienza insegna che persino un gatto morto, quando precipita in strada, rimbalza un po’ e forse è -nel peggiore dei casi- quello che stiamo osservando adesso con la fine dell’estate e il parziale cambiamento dello scenario macroeconomico, a partire dalle indicazioni fornite dalle banche centrali: maggiore impegno nel cercare di far risalire l’inflazione dei prezzi e maggiore stabilità delle prospettiva di bassissimi tassi di interesse non possono che spingere i mercati finanziari a tornare a strizzare l’occhio al comparto immobiliare.

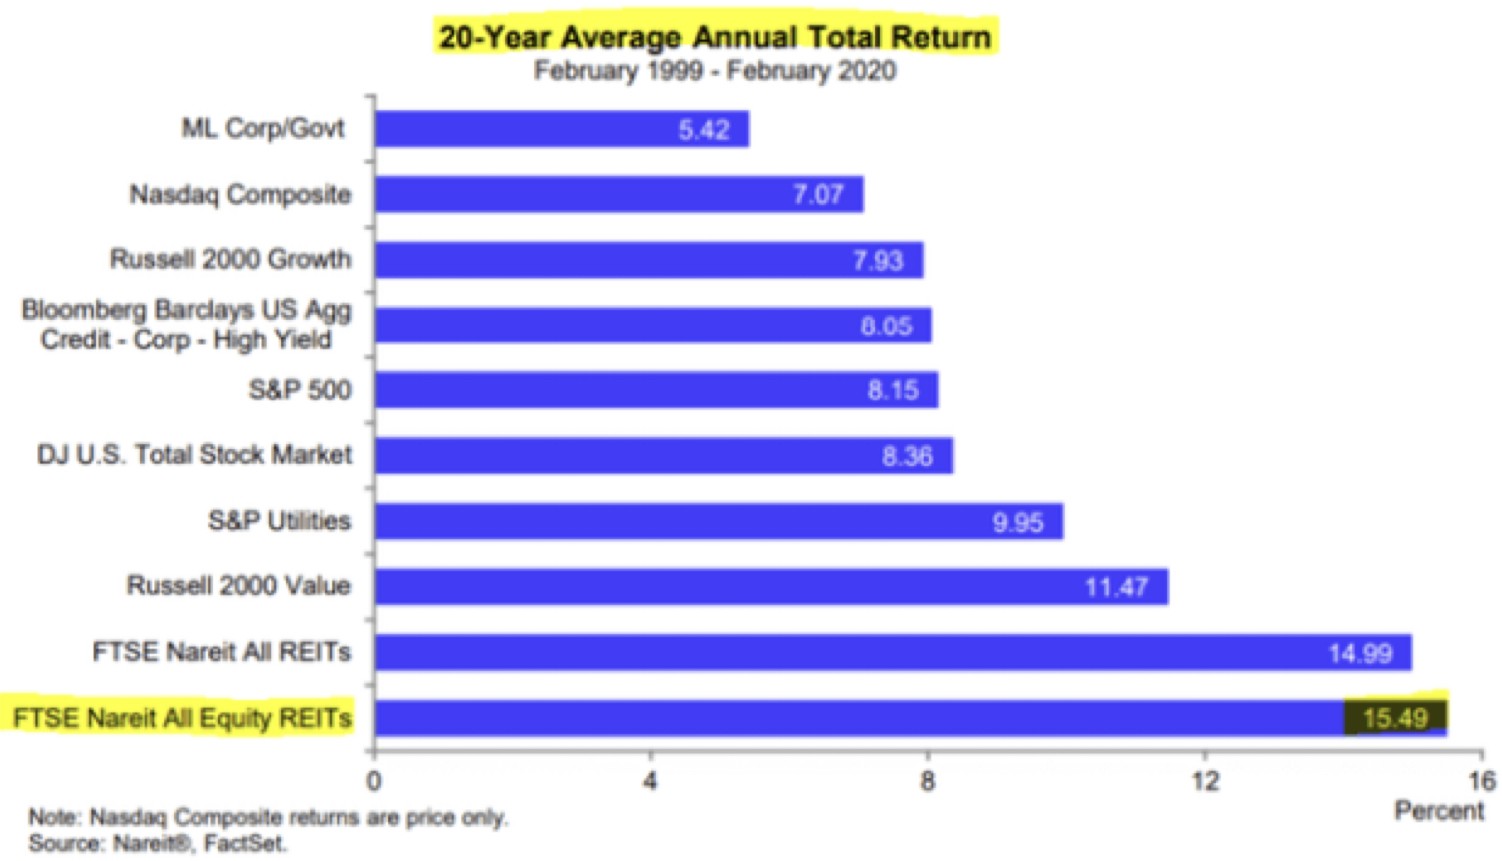
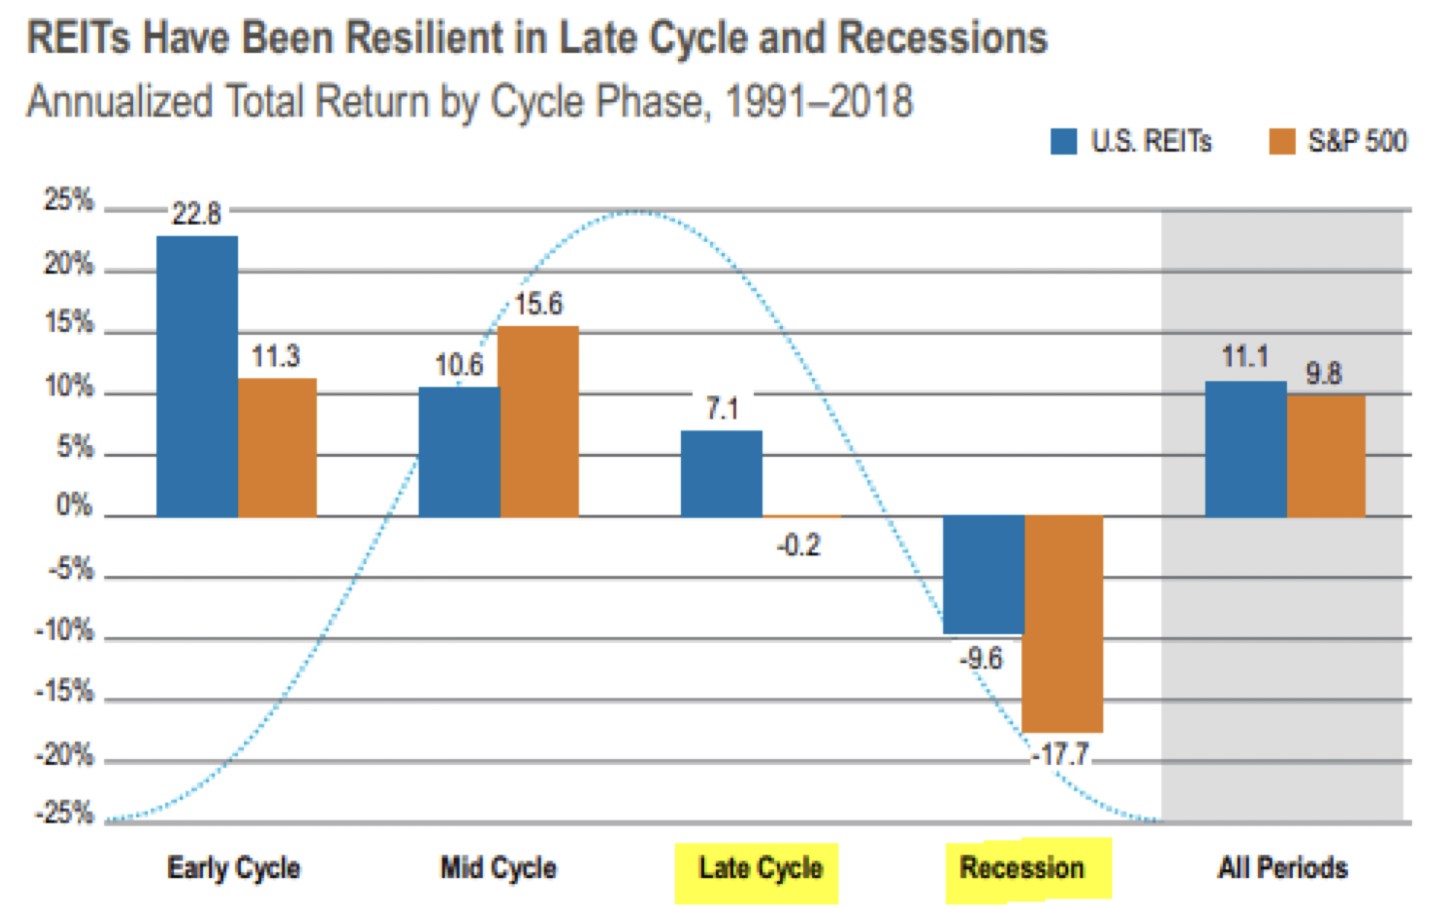
Quantomeno per il fatto che i livelli di ipervenduto raggiunti negli ultimi mesi hanno creato essi stessi un’opportunità di guadagno relativamente a una tipologia di beni -i valori immobiliari- che hanno sempre dato grande soddisfazione a chi vi ha creduto. Sii veda il grafico qui riportato (dove per REIT si intende “Real Estate Investment Trust”) basato sulle performances di un ventennio fino a prima del COVID:


DUE IMPORTANTI NOVITÀ

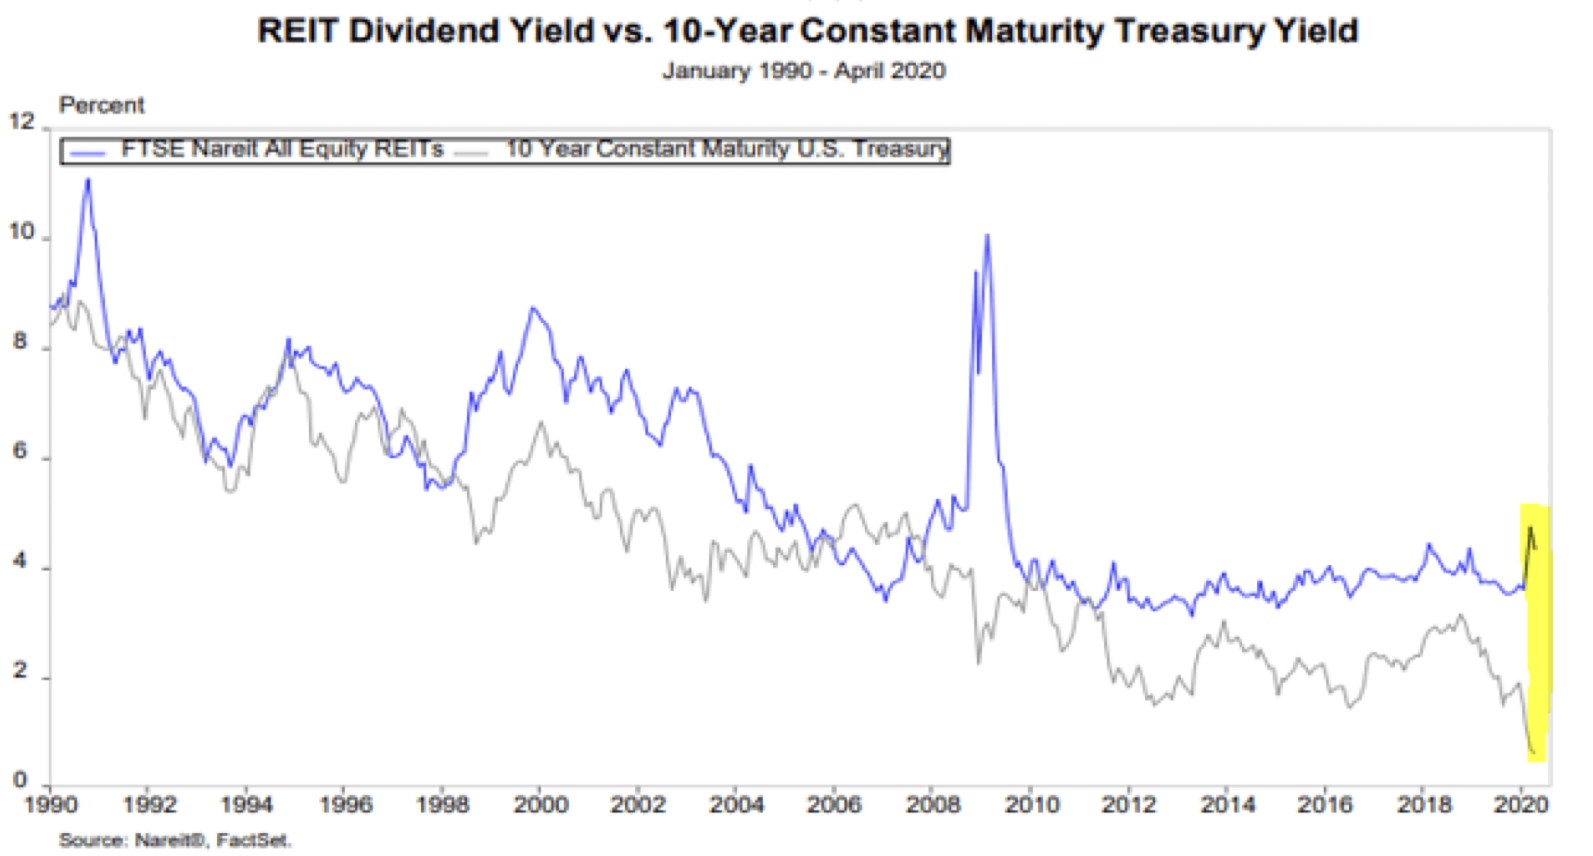
Come appena indicato però da fine Agosto ci sono due importanti novità che potrebbero fornire una spiegazione logica ad una nuova crescita delle quotazioni immobiliari: L’ azzeramento dei tassi di interesse per un orizzonte di tempo sufficientemente lungo e il maggior vigore con il quale le banche centrali intendono perseguire l’obiettivo di perseguire la ripresa dell’inflazione dei prezzi.

Due fattori che mettono in risalto le principali qualità dell’investimento immobiliare: la sua resilienza alla svalutazione monetaria e la capacità di generare un reddito positivo (gli affitti) anche quando il mercato finanziario lo nega. Fino a ieri queste qualità venivano fortemente contrastate dalla possibilità che i valori immobiliari continuassero a scendere, ma -seppur in presenza di una forte recessione globale- dopo il convegno dei banchieri centrali di Jackson Hole, le cose sembrano essere cambiate un po’ in meglio.


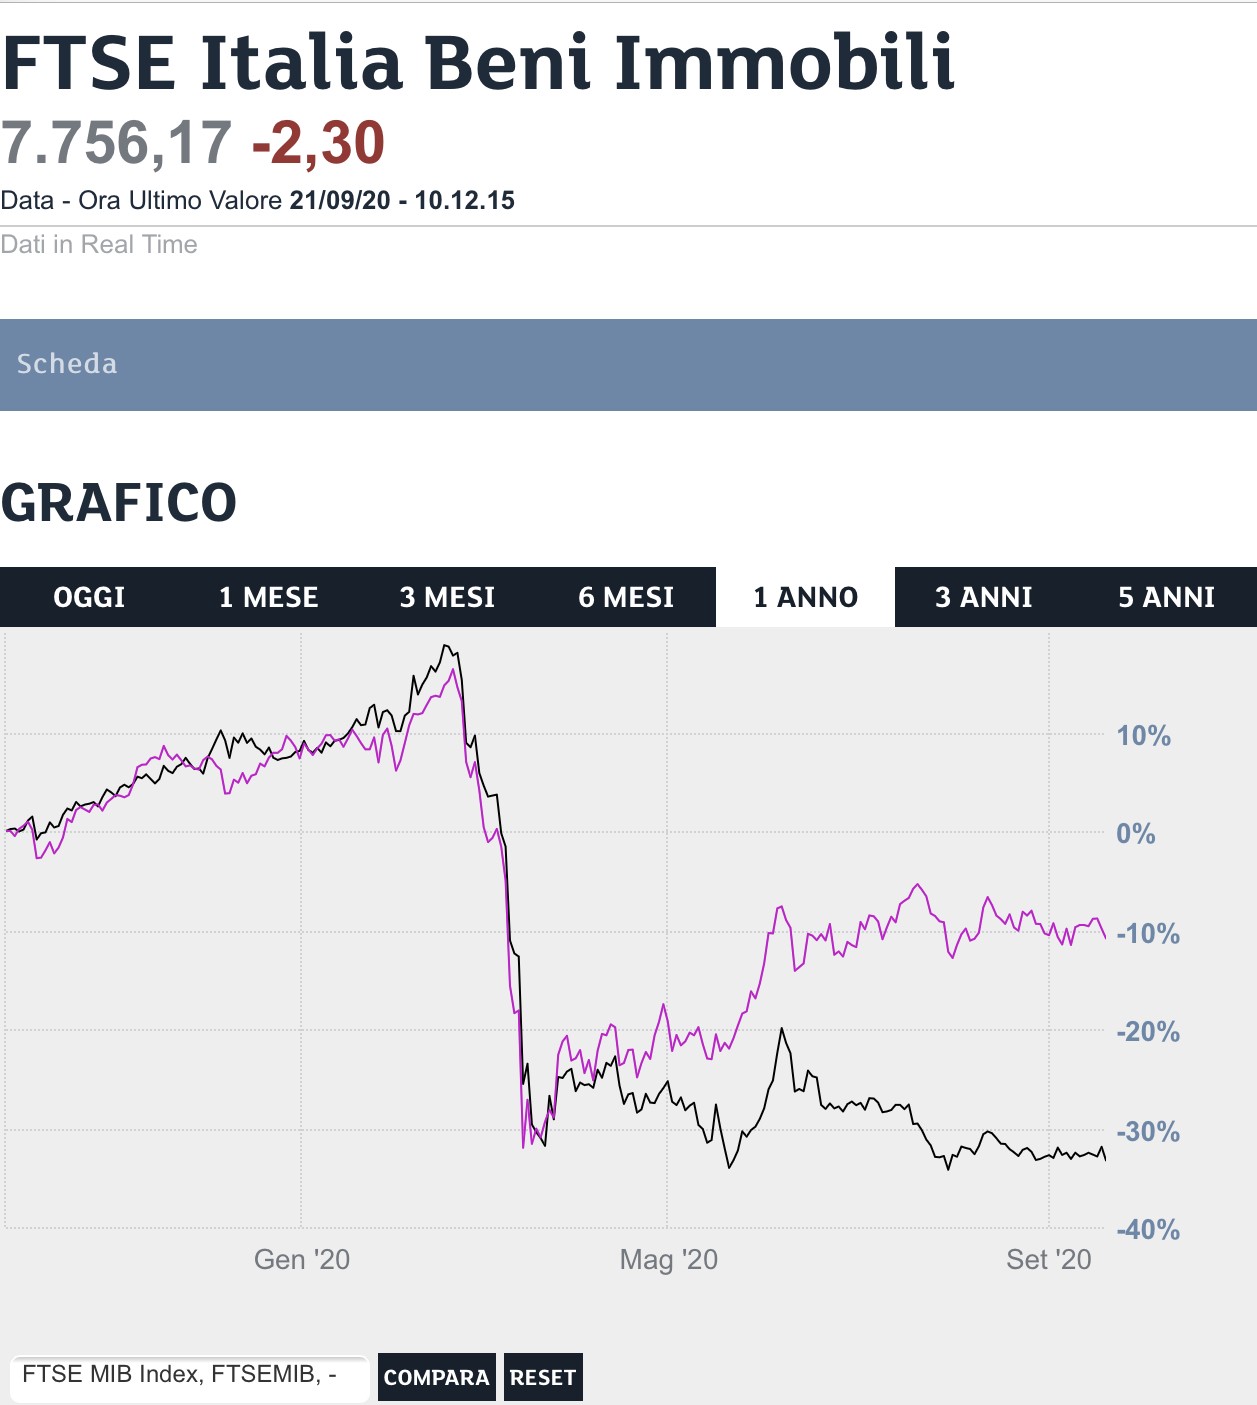
C’è da dire che il mercato borsistico mondiale in assoluto non promette bene dopo tutta la corsa effettuata in ripresa dal calo della pandemia, ma c’è un ampio spazio per fare un arbitraggio tra l’indice generale e quello immobiliare (riferito allo scorso venerdì) e lo si può vedere nel grafico comparativo (in fucsia il FTSE MIB e in nero l’indice settoriale delle società immobiliari):


LE NUOVE TENDENZE POSSONO FAVORIRE IL “REAL ESTATE”

Del resto anche in funzione della recessione in corso e della politica monetaria ultra-espansiva, sui mercati finanziari di cambiamenti nell’aria ce n’è più d’uno: dal progressivo “debasement” delle principali valute di cambio (ne stanno stampando oggettivamente moltissime in più), alle conseguenze dell’accentuarsi dei debiti pubblici, dalla progressiva riduzione dell’interscambio internazionale di merci e servizi al rischio di un rialzo delle aliquote fiscali (che potrebbe partire dall’America, se vincesse Biden, ma dopo un istante si estenderebbe al resto del mondo), fino agli effetti sull’economia (e sulla finanza) della promessa generalizzata di ampi sussidi per gli investimenti eco-sostenibili.

Molti nuovi scenari promettono di cambiare parecchio le carte sui mercati, ma la probabilità che l’inflazione riprenda piede e, con essa, vengano riscoperti i beni rifugio, si coniuga bene con la promessa di tenere molto a lungo ugualmente bassi i tassi di interesse e, dunque, di tornare a favorire il rapporto tra rendita immobiliare e rendita finanziaria!


Stefano di Tommaso


LE BATTERIE TESLA SCALDANO WALL STREET

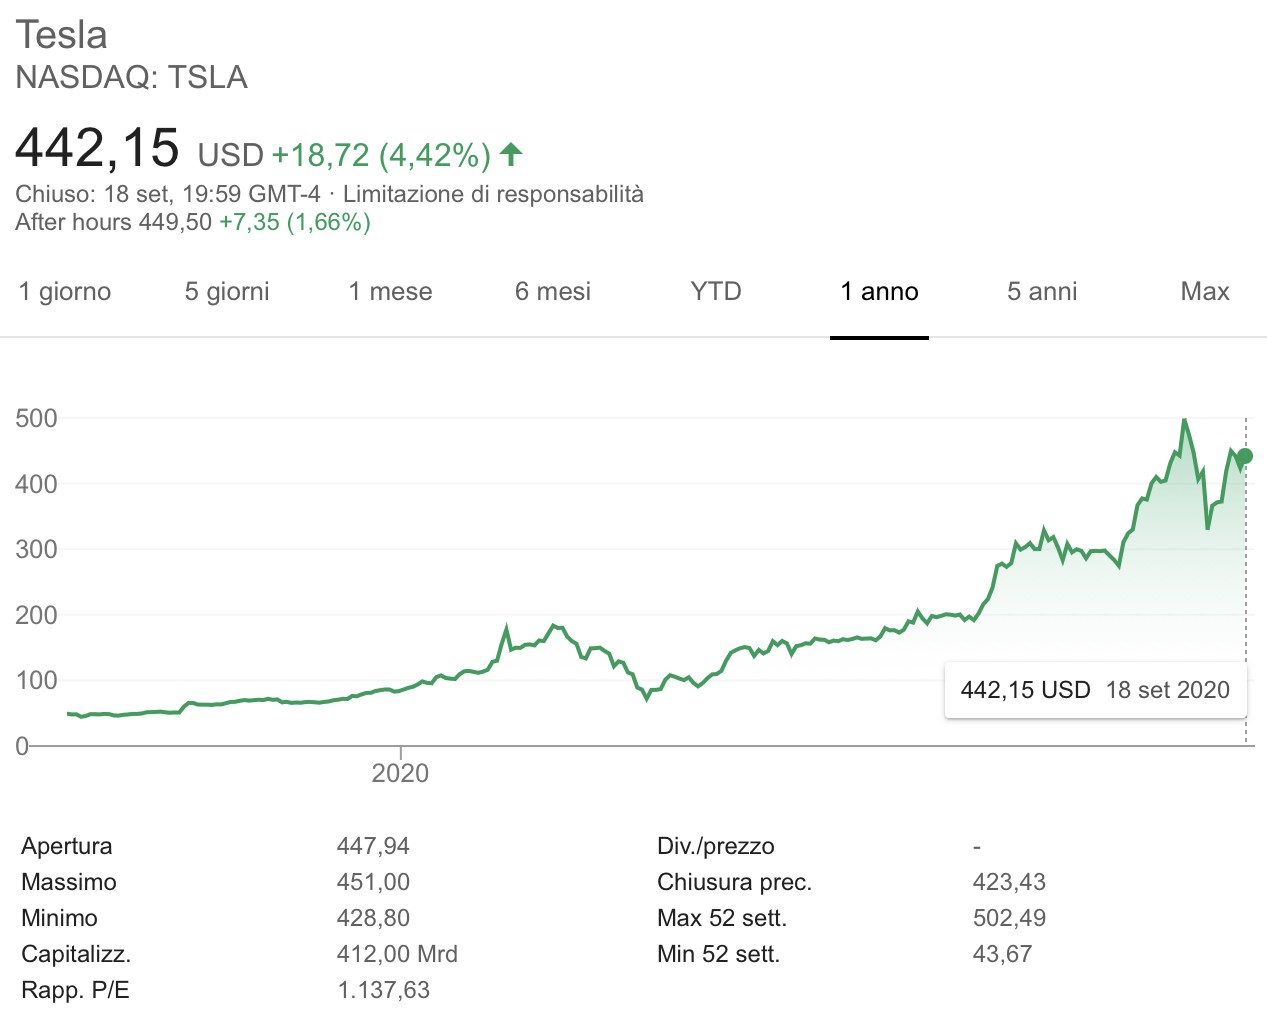
Il titolo Tesla è cresciuto di valore di quasi 5 volte quest’anno e c’è chi giura che non sia nemmeno finita qui. Tesla gli produce circa 1/2 milione di veicoli l’anno, ma si parla di farle raggiungere facilmente i 2 milioni l’anno di veicoli prodotti entro il 2025 (dunque entro poco tempo). E quando ci riuscirà i suoi costi di produzione scenderanno drasticamente grazie alla forte automazione delle sue “giga-factories” e i suoi profitti saliranno alle stelle.


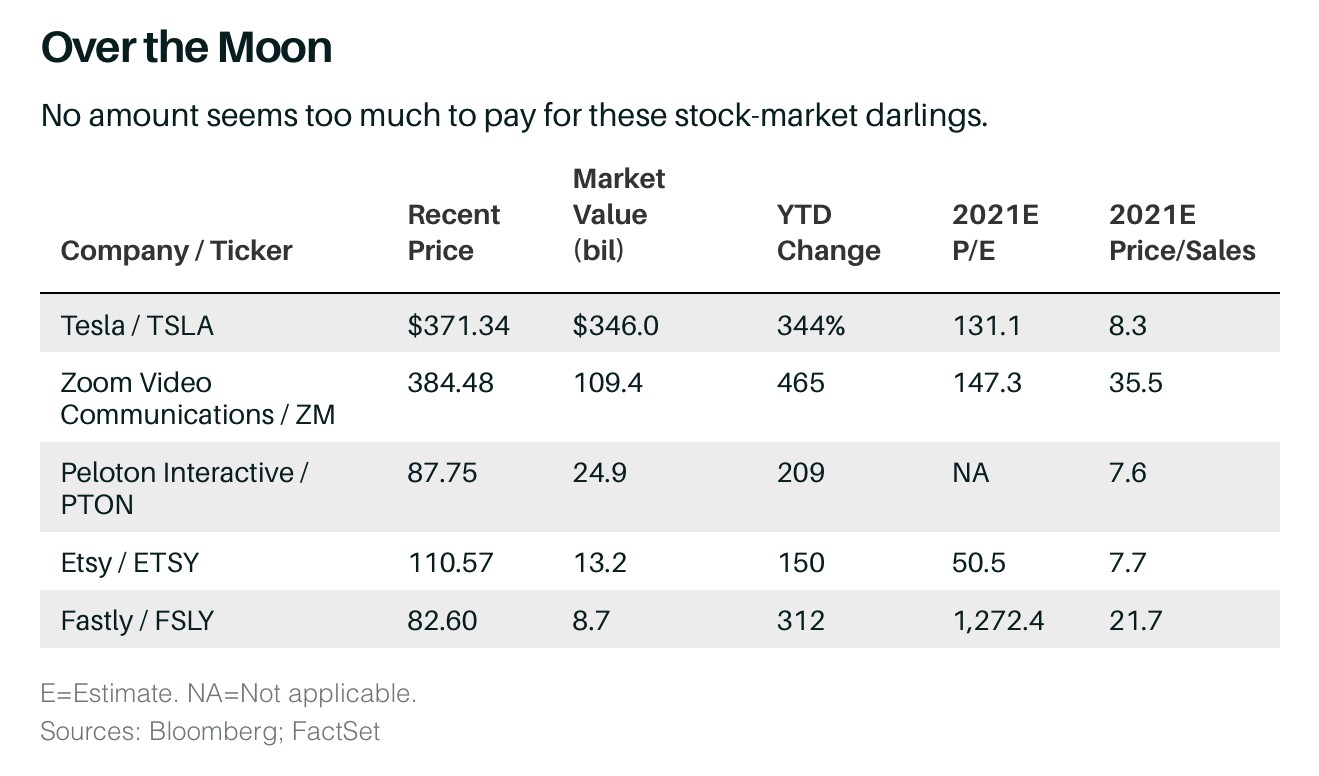
È quel che sperano gli analisti finanziari, dal momento che sino ad oggi non ha mai distribuito dividendi, che alle attuali quotazioni azionarie Tesla capitalizza oltre 400 miliardi di dollari e che viene valutata molto oltre le 1000 volte i suoi profitti attuali.


Ma soprattutto il prossimo martedì Tesla annuncerà, nel “giorno delle batterie”, una serie di importanti novità, tramite il suo iconico e pittoresco manager/fondatore, Elon Musk. Le batterie contano parecchio, non soltanto perché possono costituire un fattore-chiave nel successo della diffusione dei veicoli elettrici, ma anche perché ad esse è legato il futuro stesso della gestione dell’energia domestica.

QUANTO CONTA L’ACCUMULO DI ENERGIA?

Molti si chiedono se con i suoi importanti investimenti nell’accumulo di energia Tesla finirà per diventare fornitore di componentistica anche per gli altri costruttori, mentre è certo che le fabbriche che costruiscono batterie al litio non forniranno soltanto le vetture che vanno sotto lo stesso marchio: c’è tutto il mercato della mobilità sostenibile (ivi compresi i veicoli pubblici, quelli ibridi, le imbarcazioni, i droni eccetera) e poi sta iniziando a svilupparsi il mercato dell’accumulo domestico di elettricità prodotta con i pannelli fotovoltaici o il mini-eolico da andarsi a prendere, e la precedente scommessa “Tesla Wall” sembra oramai piuttosto ben riuscita.

UN’ICONA DELLA DIGITALIZZAZIONE FUTURA
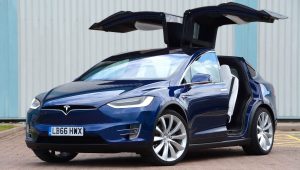
Il punto è che Tesla, e ancor più il suo fondatore Musk, non è soltanto un produttore di automobili “glamour” che costano tanto sono bellissime anche perché godono dell’intelligenza artificiale e dunque guidano da sole, parlano con i loro proprietari, non inquinano e non fanno rumore. Tesla è anche molte altre cose allo stesso tempo.

È un nuovo modo di fare industria sostenibile innanzitutto, con i suoi robot che risparmiano energia e ogni anno accelerano sensibilmente il ritmo di produzione oramai completamente automatizzata, con le sue mega-fabbriche che impiegano pochissimo personale e che non hanno quasi magazzini.
È uno sviluppatore di software proprietario per qualsiasi cosa la riguardi (dalla gestione dei robot per la produzione di veicoli e accumulatori, alla gestione intelligente delle ricariche, fino all’interconnessione tra loro dei veicoli e alla gestione delle batterie di casa).

È addirittura l’editore di una propria “App” per i telefonini scaricata da centinaia di migliaia di clienti per controllare l’energia di casa e lo stato dell’automobile con il palmo di una sola mano.

E poi si sa che il futuro “ESG” di molte oggetti del futuro passerà indubbiamente dall’ “elettrico” (auto, moto, barche, addirittura aeroplani!) e Tesla è un brand credibile in prima linea per quasi tutto ciò. Soprattutto il futuro sembra passare dalla possibilità di produrre batterie di nuova generazione che possano costare molto meno delle attuali o in grado di far percorrere alle automobili anche un milione di chilometri. La maggior durata infatti non è soltanto un fattore di risparmio, ma anche di maggior sostenibilità ambientale.
Riuscire a produrre a basso prezzo e soprattutto a saper gestire meglio di altri gli accumulatori intelligenti con il connubio casa-automobile, potrebbe costituire il “mantra” dei prossimi anni di emergenza ambientale e digitalizzazione sempre più spinta. Anche per questo motivo Tesla vuole la leadership nelle batterie del futuro.

LE PROMESSE DI ELON MUSK

Spesso Elon Musk ha mancato di mantenere le sue promesse, ma indubbiamente ha anche raggiunto molti degli obiettivi che si era posto (salvo forse il robo-taxi, che sembra ancora molto lontano dal prendere forma), sebbene spesso in ritardo.

Ma il prossimo martedì ci si aspetta da lui una nuova serie annunci eclatanti e, anche se nessuno è pronto a mettere la mano sul fuoco sul fatto che questi corrisponderanno totalmente a verità. gli investitori e i piccoli risparmiatori sono suoi entusiasti sostenitori e, fino ad oggi, ne hanno avuto ben donde!
 

TUTTO IL NASDAQ POTREBBE AVVANTAGGIARSENE

Così è probabile che anche questa volta il titolo salirà vertiginosamente, per poi magari ritracciare buona parte dei guadagni altrettanto velocemente, dal momento che a questi livelli di valutazioni c’è quasi solo la speculazione, e dunque una forte volatilità.

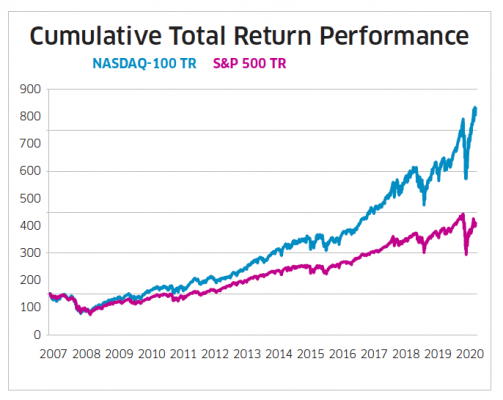
Però basta saperlo e volerci convivere, perché indubbiamente in occasioni come quella del prossimo martedì il divertimento è assicurato! Tesla continua a restare uno dei titoli azionari più “cool” del Nasdaq, che a sua volta si sta dimostrando la borsa più dinamica del pianeta.


Stefano di Tommaso


AUTUNNO CALDO

L’economia reale non potrebbe andare peggio in questo periodo, uno dei più neri che si ricordi nel corso del settantennio seguito alla fine della seconda guerra mondiale, principalmente a causa dei mesi di lockdown che hanno mandato in tilt i bilanci di molte imprese, ma anche a causa della cosiddetta “seconda ondata” della pandemia globale da coronavirus, che continua a costringere alla paura i comportamenti collettivi. La recessione in corso sembra inoltre destinata a durare più di quanto si fosse sperato all’inizio, questo ovviamente ha delle conseguenze, non soltanto negative ma che sono destinate a creare importanti e talvolta sorprendenti trasformazioni.


Che la recessione economica in corso alla fine farà molti danni continuiamo a ripetercelo da tempo, ma per il momento vari fattori ne hanno attutito l’impatto: dagli interventi delle banche centrali che, insieme alle garanzie e ai sussidi pubblici, hanno cercato di rimpiazzare la liquidità che smetteva di circolare, fino ai risparmi dei cittadini e alle risorse delle aziende private che hanno aiutato le famiglie a sopravvivere pur costretti a limitata mobilità e pur sottoposti a grandi bombardamenti mediatici circa il rischio di venire colti dal “contagio di ritorno”.

LA RIDUZIONE DEI POSTI DI LAVORO

Il punto è che probabilmente tutto parte dalla crescente inoccupazione. Evito apposta il termine disoccupazione perché è legato al concetto di richiesta di lavoro insoddisfatta e alle relative statistiche che analizzano quante richieste rimangono inevase, mentre il fenomeno della riduzione dei posti di lavoro si estende parecchio oltre quando consideriamo anche tutte le risorse umane che oramai pensano di tirare avanti con lavoretti, o consulenze o collaborazioni saltuarie e/o quelle che a cercare un lavoro non torneranno più e/o infine coloro che hanno ricevuto qualche forma di sussidio e sperano di tirare avanti così. Il numero complessivo di tutti costoro infatti forse ammonta al triplo degli attuali “disoccupati” e amplifica non poco il problema della recessione italiana.


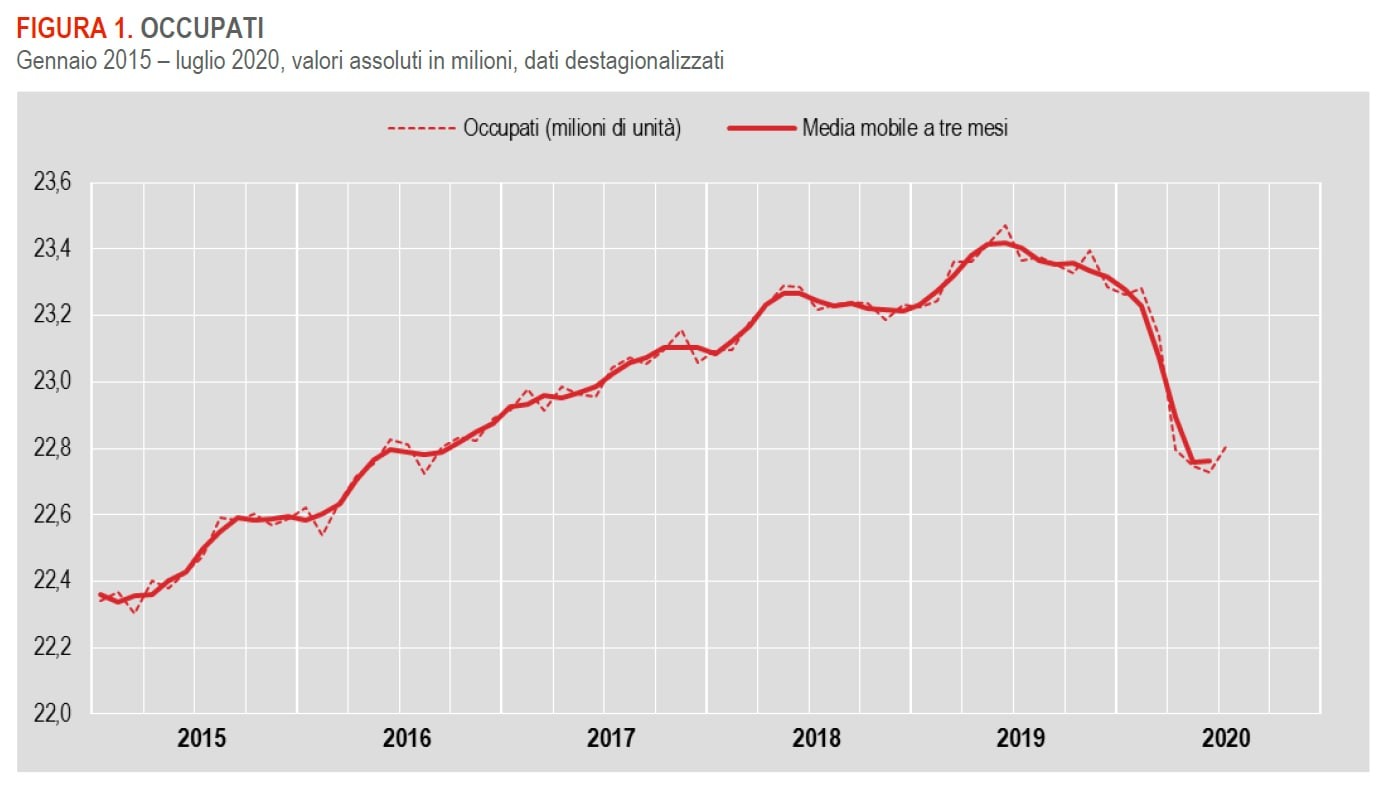
Dopo la sostanziale stagnazione dei primi due mesi del 2020, il sopraggiungere dell’epidemia ha investito il mercato del lavoro con cali dell’occupazione tra marzo e giugno senza precedenti. Il tasso di occupazione è sceso al 57,6% (non dei cittadini, bensì di quelli in età da lavoro e in buona salute) nel secondo trimestre 2020 e la maggior flessione è stata soprattutto per i giovani dai 15 ai 34 anni. Gli occupati sono diminuiti in totale di 470.000 unità rispetto al 1° trimestre e di 841.000 unità rispetto al pari periodo 2019. Non è difficile ipotizzare che alla fine dell’anno il numero di posti di lavoro distrutti dall’attuale congiuntura avrà ampiamente superato il milione.

La crisi del lavoro è stata mitigata dalla cassa integrazione e dal cosiddetto “smart working” (che però ha comunque ridotto i consumi nei centri cittadini e quelli legati ai trasferimenti casa-ufficio). Ma una parte delle soluzioni temporanee relative alla sospensione dei licenziamenti o all’attivazione del tele-lavoro avranno presto termine, e in quel momento la conta dei posti di lavoro ancora in essere si ridurrà ancora, inevitabilmente.

GLI EFFETTI SULL’ECONOMIA

L’inoccupazione o la scarsa occupazione ovviamente abbattono la fiducia nell’economia, riducono i consumi e la circolazione della moneta anche perché riducono la richiesta “sana” di credito al consumo e di mutui-casa, e soprattutto spingono a consumare almeno parzialmente i risparmi accumulati nella speranza che alla fine passi “a’nuttata”. Tutti fattori recessivi che generano in molti casi un’onda lunga, destinata a durare anche quando si potrà vedere (almeno a livello internazionale) qualche germoglio di ripresa.

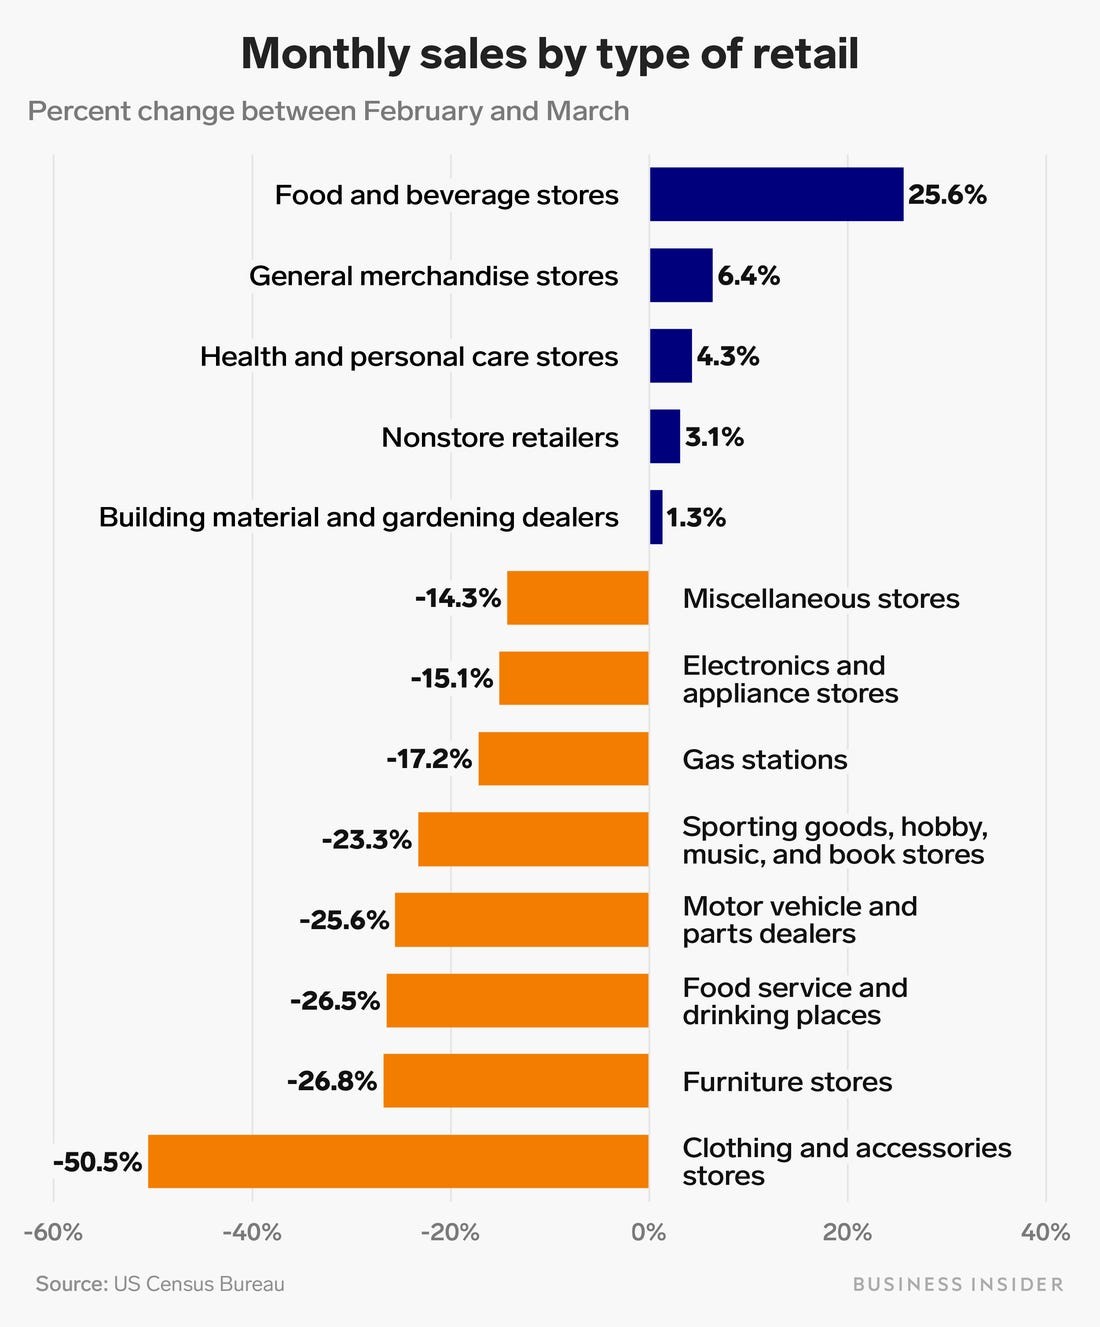
Tutto questo significa che l’effetto per l’economia della riduzione dei posti di lavoro non è mai così immediata e che, anche ammesso (e non concesso) che da qui a pochi mesi arrivino le vaccinazioni di massa e l’incubo dei contagi venga totalmente meno, comunque tale effetto continuerà a colpire ancora per mesi i prezzi delle case (anche perché sono sempre meno coloro che riescono a pagare regolarmente gli affitti), i consumi e il commercio, il turismo e gli altri servizi “non essenziali”. E difficilmente tutto ciò verrà compensato dalla maggior spesa per apparecchiature informatiche e di telecomunicazioni, anche perché è palese che i beneficiari di questi ultimi comparti dell’economia poco hanno a che spartire con quelli danneggiati dei settori che hanno subìto i danni maggiori.


In pratica assisteremo alla cosiddetta “media del pollo” di Trilussa (se lui ha due polli e io neanche uno per la statistica ne abbiamo uno a testa) per quanto riguarda i consumi e le disponibilità economiche, con grande disagio per la popolazione più anziana, più povera e con minore scolarità, che dovrà contare su sussidi pubblici che inevitabilmente non saranno mai così copiosi come dovrebbero essere per adeguarsi al tenore di vita che avanza sotto lo stimolo di quella parte della popolazione che resta attiva e cavalca le nuove tecnologie. Si sta ampliando insomma, con il reflusso dell’ultima recessione, la schiera dei “nuovi poveri” che spesso erano partite iva artigiani e commercianti, piccoli e piccolissimi imprenditori ed ex-borghesi che stanno terminando di consumare i risparmi accumulati nel tentativo di preservare lo stile di vita raggiunto in precedenza.

LA TRAPPOLA DEI MERCATI PER I PICCOLI RISPARMIATORI

Anche la prevedibile elevata volatilità dei mercati finanziari da qui in avanti rischia di decimare le schiere della fascia di popolazione appena descritta, che inevitabilmente subisce il fascino dei guadagni facili in borsa senza apprezzarne appieno i rischi, soprattutto quando parliamo di “trading online”, per quanto l’idrante delle banche centrali stia inondandola di liquidità e cercando di preservare l’integrità dei mercati finanziari. Ma non potrà impedire che se ne agitino le acque, causando più di un naufragio delle piccole imbarcazioni.

Le borse cioè resteranno probabilmente “toniche” nonostante sia presumibile che continueranno ad esserci taluni pesanti episodi di elevatissima volatilità, ma è anche evidente che l’uso eccessivo di stimoli monetari da parte delle banche centrali porta nel tempo inevitabili conseguenze in termini di creazione di bolle speculative e di distorsione dei mercati, oltre evidentemente ad ulteriori record negativi dei rendimenti dei titoli obbligazionari e di mercato monetario. I risparmiatori perciò non potranno che continuare, man mano che si estinguono i titoli a reddito fisso, a sostituirli con titoli azionari. Ma questi titoli appaiono carissimi e, come tali, a forte rischio di ribasso.


Qualcuno avrà tuttavia notato che nell’ultima settimana i titoli del NASDAQ americano (la borsa telematica americana dei titoli più piccoli e di quelli più innovativi) hanno subìto in media una correzione del 10% del valore: un’enormità che non si vedeva, con quella intensità, da molto tempo. Ma anche quella è una media del piffero, dal momento che anche dopo la correzione resta elevatissima la capitalizzazione dei titoli FAAMG (Facebook Amazon Apple Microsoft e Google), assurta oramai a totalizzare da sola un quarto del valore di tutta Wall Street, mentre le quotazioni di molti altri titoli minori (che magari sarebbero ugualmente dei colossi qui in Europa) si sono ridotte più che proporzionalmente. Il “parco buoi” come una volta si definiva in borsa la massa dei piccoli speculatori “fai da te” non potrà che farne le spese.


LA RECESSIONE “IMPORTATA”

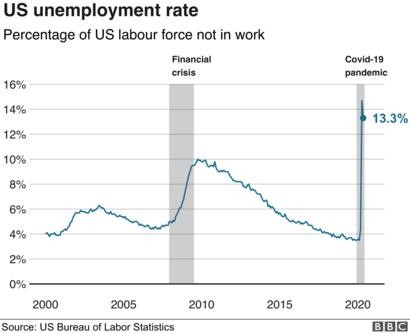
Ma c’è chi fa osservare che “quando l’America starnutisce in Europa arriva un monsone” e, notoriamente, il 90% delle crisi che colpiscono il nostro Paese sono originate da fenomeni pregressi negli Stati Uniti d’America, sia per cause direttamente imputabili a ripercussioni globali, che per il semplice fatto che colà le cose avvengono sempre in anticipo. E l’America al momento si confronta con grossi problemi nonostante il mercato finanziario vada benissimo e nonostante la ricchezza delle sue aziende: la disoccupazione è a livelli record e stanno salendo i crediti impagati, mentre i ristoranti chiudono, le compagnie aeree falliscono e le case delle grandi città sono sfitte.


L’Italiano medio continua ad ascoltare tutti i giorni le litanìe dei telegiornali con le sirene dei ministri al governo, i quali irresponsabilmente continuano a parlare di ottimismo e di fiducia in un rapido ritorno alla normalità, ma quello stesso Italiano medio inizia anche a rendersi conto che ciò è semplicemente un “bidone”, una presa per i fondelli dovuta alla necessità di non generare un disastro per la maggioranza di governo alle prossime elezioni regionali. La recessione in corso insomma non poteva essere in assoluto priva di conseguenze ma rischia di esserne rigonfia a casa nostra, dove i fondamentali dell’economia partivano già deboli e le risorse pubbliche per ammortizzare gli sbalzi sono praticamente già state consumate.

Arriveranno forse ingenti risorse dall’Europa che potranno compensare l’esiguità dei sussidi pubblici, ma la sensazione netta (se non la certezza) è che arriveranno “a babbo morto”, cioè l’anno prossimo e quindi dopo che la frittata di un pessimo autunno dell’economia per il nostro Paese avrà lasciato sul campo molti posti di lavoro e molti fallimenti, con conseguenti manifestazioni di piazza e sommovimenti popolari, di gente che non ce la fa più e che inizia ad essere stufa delle mezze verità erogate dagli organi di informazione di massa. Di lotte sindacali invece se ne possono prevedere ben poche sia perché l’operaio medio iscritto al sindacato è oggi vicino alla pensione, che perché c’è troppa vicinanza politica tra i partiti al governo e le cosiddette rappresentanze operaie.

MA PERCHÉ GLI IMPRENDITORI ITALIANI FUGGONO ?

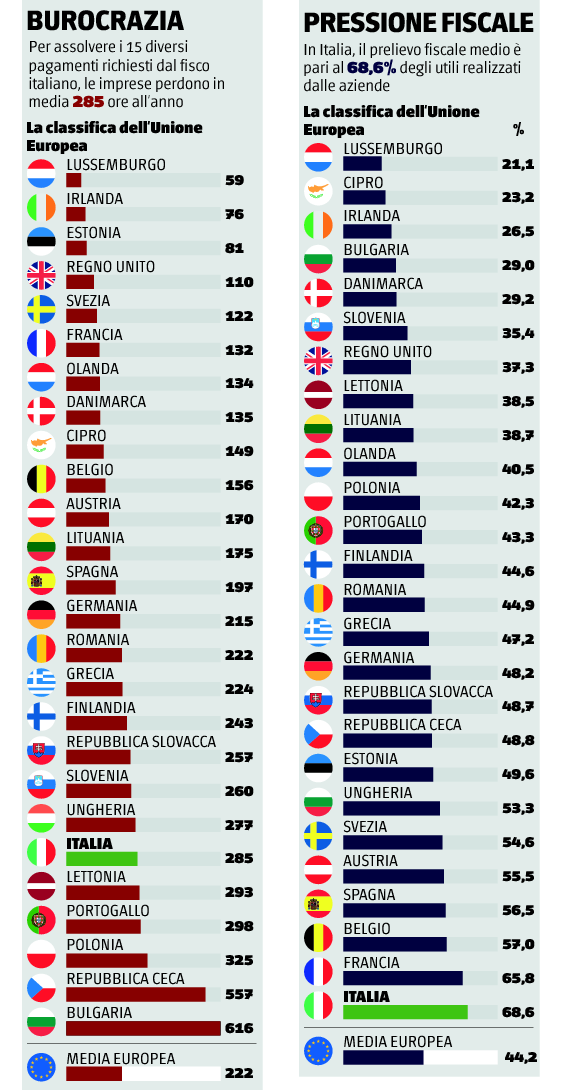
Difficile però pensare che tutto ciò sinora descritto non avrà ulteriori riflessi nella vita economica e, ancor più, in quella politica del Paese. Anche i giovani impegnati nelle cosiddette “start-up” (cioè nel lancio di nuove iniziative e nuove tecnologie) avranno senza dubbio delle ripercussioni dagli effetti prolungati e poco attutiti della recessione in corso, con la conseguenza prima che molte di esse avranno vita breve, impedendo al nostro Paese quel vitale ricambio generazionale delle imprese che ne assicurava in passato la vitalità, e con la conseguenza seconda che altre ancora (probabilmente le migliori) emigreranno all’estero, cioè dove la tassazione è più bassa, la burocrazia quasi inesistente, credito e capitali facili da trovare.


Cosa che, almeno dal punto di vista fiscale e produttivo, le grandi aziende italiane hanno oramai scelto da tempo, pur senza tanto clamore. Nessuno si chiede per quale motivo da molti decenni quelle condizioni sopra indicate per fare business che gli imprenditori vanno a cercare fuori dei nostri confini non si riesce ad averle anche a casa nostra?

Se accadesse e diventasse un obiettivo condiviso, magari prima o poi troveremmo anche il modo di riuscirci, nonostante i problemi legati al debito pubblico. Eppure non è difficile da capire…

Stefano di Tommaso