BANCHE: LUCI & OMBRE SUL SETTORE
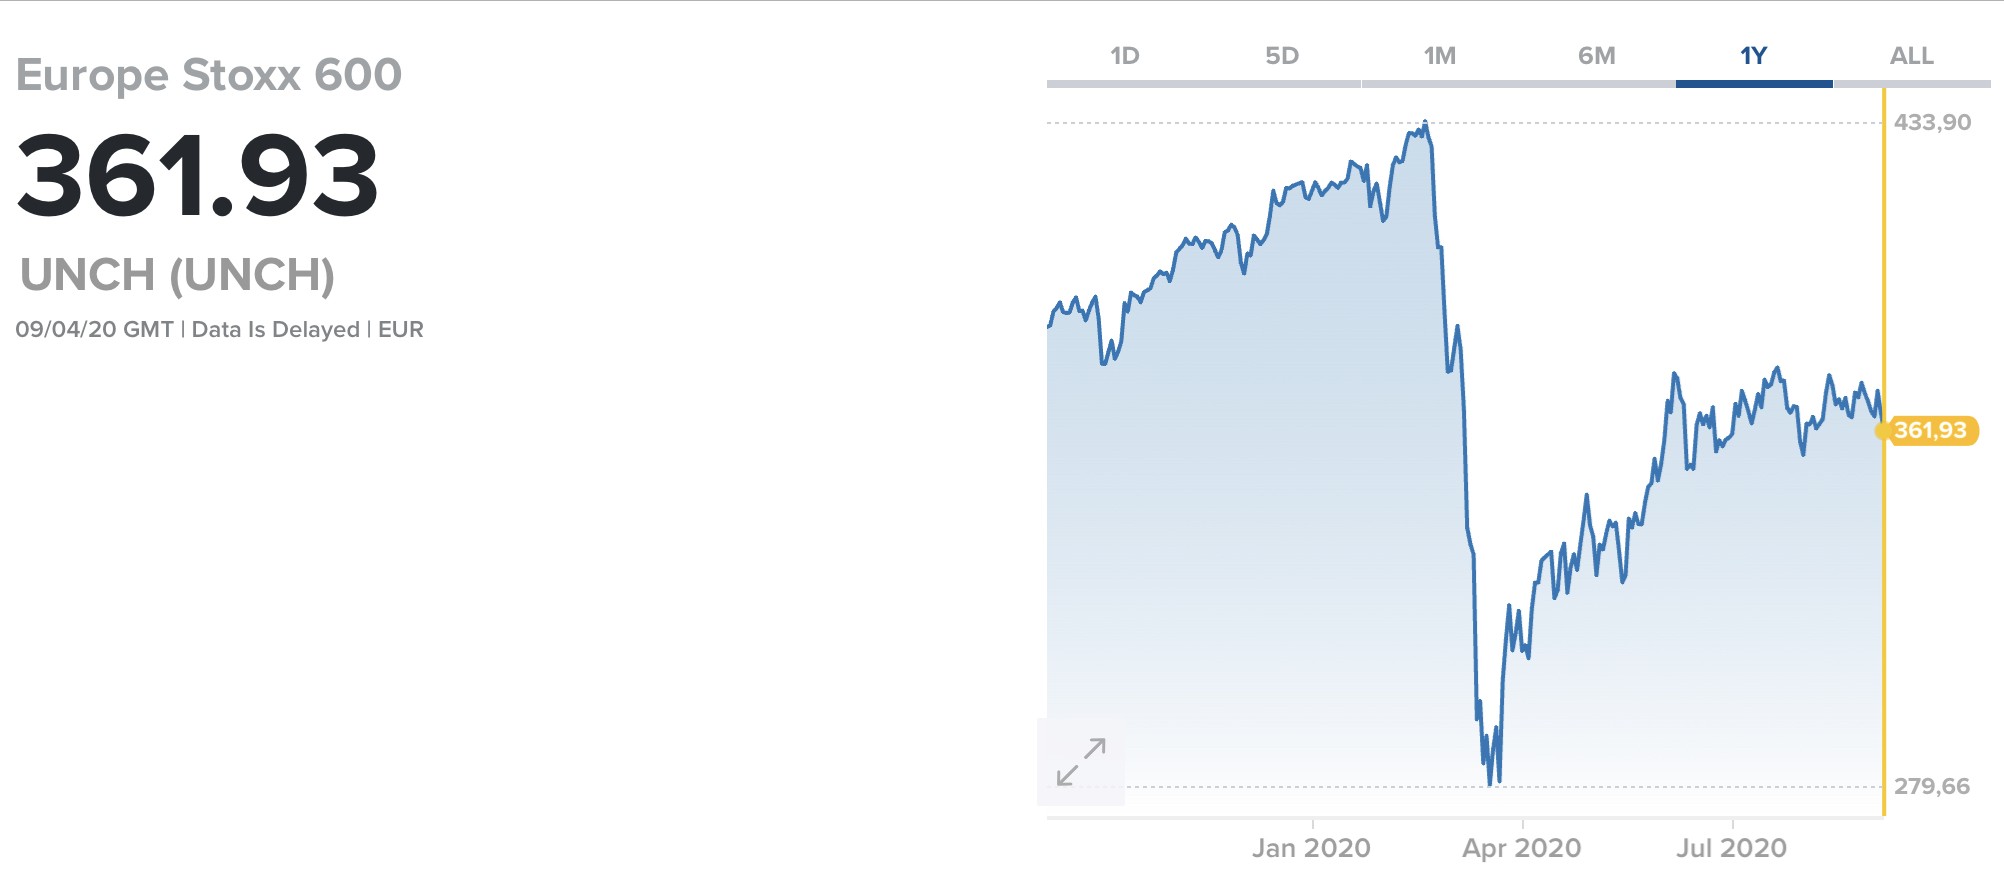
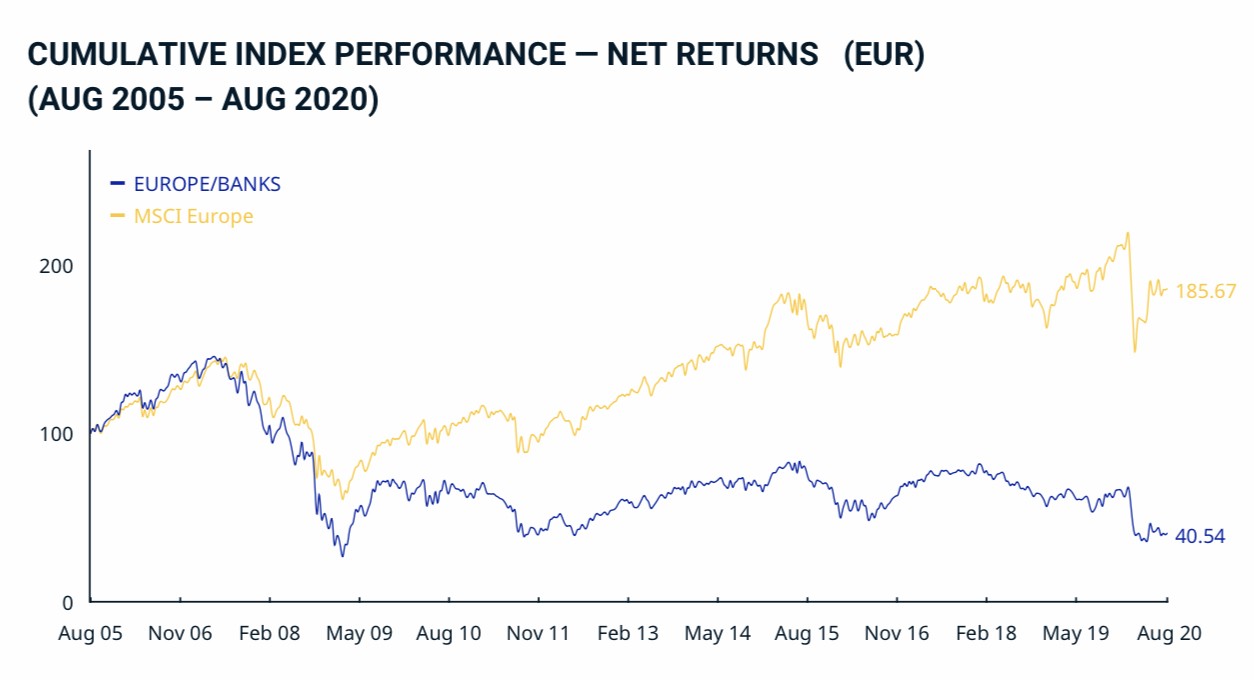
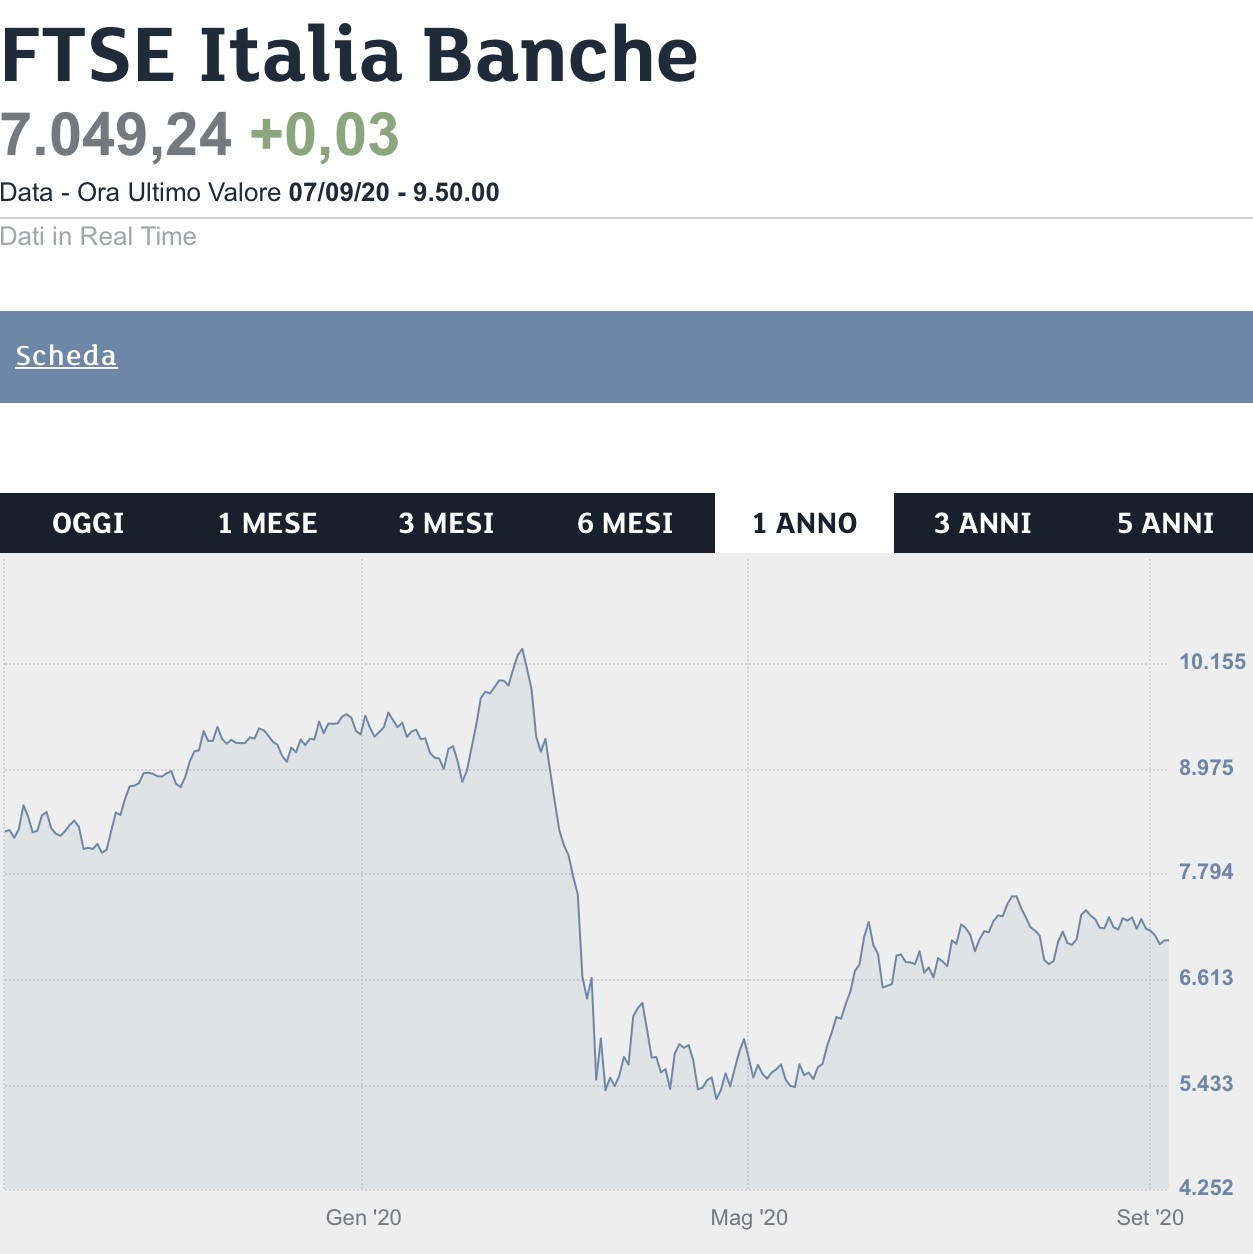
Le quotazioni nel settore bancario hanno subìto una pesante flessione durante il periodo del Lockdown, dalla quale non si sono mai riprese del tutto (vedi grafico qui sotto) ma, proprio adesso che l’economia reale ha subìto il peggior contraccolpo a causa della seconda ondata pandemica, i titoli bancari, anche grazie al fatto che sono rimasti su valutazioni molto limitate, potrebbero bizzarramente rimbalzare nelle loro quotazioni che invece in teoria dovrebbero risentire delle maggiori insolvenze.


La borsa d’altronde anticipa sempre le tendenze e anche stavolta, dopo pesantissimi ribassi e se rimarremo in assenza di altre brutte notizie, potrebbe essere arrivato il momento della svolta per il settore. Vediamo un po’ di indicazioni che lo riguardano.

LA NECESSITÀ DI UN PROFONDO CAMBIAMENTO

Un recente report di McKinsey che analizza il settore e i bilanci bancari del 2019 conferma impietosamente una tendenza decennale alla riduzione dei ricavi e dei margini di profitto e indica, per far fronte alle potenziali perturbazioni e alle sfide alla redditività, la necessità per le banche europee di ripensare in fretta il modello di business tradizionale, introducendo maggior attenzione alle esigenze dei clienti, migliorando il dialogo e il servizio offerto con forti investimenti tecnologici e con miglior formazione del personale.

La pandemia da un lato ha visto le banche al centro di molte politiche di incentivi allo sviluppo ma dall’altro lato ha anche accentuato i timori degli investitori per ulteriori forti perdite sui crediti deteriorati. Il risultato è stata un’ulteriore limatura ai multipli già penalizzati espressi dalle borse valori, soprattutto in Europa, dove il settore ha ampiamente sotto-performato l’indice generale e ha mancato di recuperare del tutto il valore perduto con la pandemia.

Mark Twain scriveva che “Un banchiere è uno che vi presta l’ombrello quando c’è il sole e lo rivuole indietro appena incomincia a piovere”. E le banche nel corso del 2020 hanno assecondato una tendenza che vede nuovi depositi per cospicui ammontari a causa dell’esigenza di accumulare liquidità da parte della popolazione, ma hanno ridotto la loro raccolta obbligazionaria, già in crisi dopo l’introduzione del bail-in. I crediti alla clientela invece, dopo essersi chiaramente ridotti durante il lockdown, grazie alle garanzie pubbliche sono tornati ad espandersi, anche se nel complesso hanno migliorato la loro qualità.

L’IMPATTO DEI “NON PERFORMING LOANS”

Tra le tendenze in atto però è innegabile un aumento della mole di prestiti deteriorati, un’ulteriore riduzione del margine di interesse, la riduzione dei ricavi legati alla gestione dei patrimoni a causa del ribilanciamento verso forme di investimento meno rischiose e per la riduzione delle commissioni di performance, una diminuzione dei ricavi da servizi di pagamento dovuta al minor numero di transazioni, la maggiore difficoltà a ridurre i costi fissi anche a causa dell’ aumento della complessità per adeguare le strutture allo smart working e alle misure sanitarie, un aumento del rischio operativo, anche dal punto di vista del cybersicurezza.

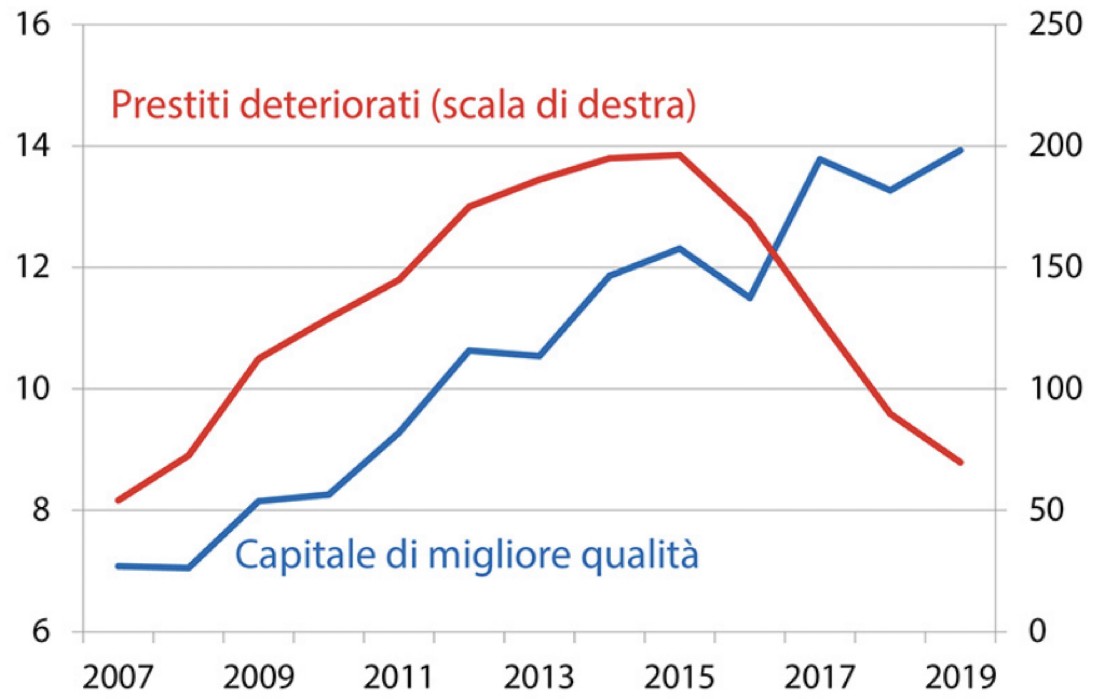
Tuttavia la capitalizzazione del sistema è migliorata nel corso dell’ultimo quinquennio, mentre si sono ridotte le dimensioni della quota di prestitò deterioriati. Il grafico qui riportato era stato esibito dal Governatore Visco nel corso delle sue ultime “Considerazioni Finali” quest’anno, in piena bufera da pandemia.

RISPARMI DI COSTI E RISIKO DI ACQUISIZIONI GIOVERANNO ?

Secondo una ricerca di Accenture, il 10% degli italiani che prima dell’emergenza Covid-19 preferiva svolgere le proprie operazioni esclusivamente all’interno delle filiali bancarie fisiche passerà gradualmente ai canali digitali, ma questo processo, oramai somatizzato dal sistema, in futuro potrebbe consentire risparmi di costo fino al 15 per cento.

Lo scenario post-Coronavirus sta poi cambiando l’arena competitiva, accelerando quel processo di accorpamenti già in atto prima della pandemia. L’acquisizione da parte di Intesa di Ubi Banca è stata il primo episodio che molti giurano continuerà con una lunga serie di altre aggregazioni. La concentrazione potrebbe poi riguardare non soltanto le grandi partecipate pubbliche (come la Commerzbank in Germania, il Monte Paschi in Italia e la fusione già in corso, con il beneplacito del governo spagnolo, fra Bankia e CaixaBank) ma anche quel che resta del settore privato (ad esempio Banco BPM) e del settore del credito cooperativo, che fa sempre più fatica a dare alle autorità di vigilanza le risposte ai quesiti richiesti.

IL SETTORE ASSICURATIVO POTREBBE ALLINEARSI

Questo condurrà sicuramente a una riduzione del numero di operatori di maggiori dimensioni ma è possibile che riguardi anche i piccoli, che soccombono alle esigenze di investimenti e digitalizzazione. Tra i grandi temi di attualità poi è probabile che il comparto bancario torni a inglobare maggiormente il settore assicurativo e gli altri servizi finanziari, per snellire i costi commerciali e di presenza sul territorio.

Tutto questo non succede solo in Europa. Anche oltre oceano le banche americane dovranno fare i conti con commissioni e prestiti al consumo in riduzione, minore uso delle carte di credito e riduzione dei ricavi da servizi, oltre a una inevitabile crescita delle sofferenze. Però i titoli bancari hanno subìto decurtazioni forse superiori all’effettiva riduzione di redditività attesa, posto che anche molti altri settori economici oggi hanno lo stesso problema ma in borsa i loro titoli volano sospinti da valutazioni sempre più ardite.

I TASSI D’INTERESSE REALI ANDRANNO SOTTO ZERO?

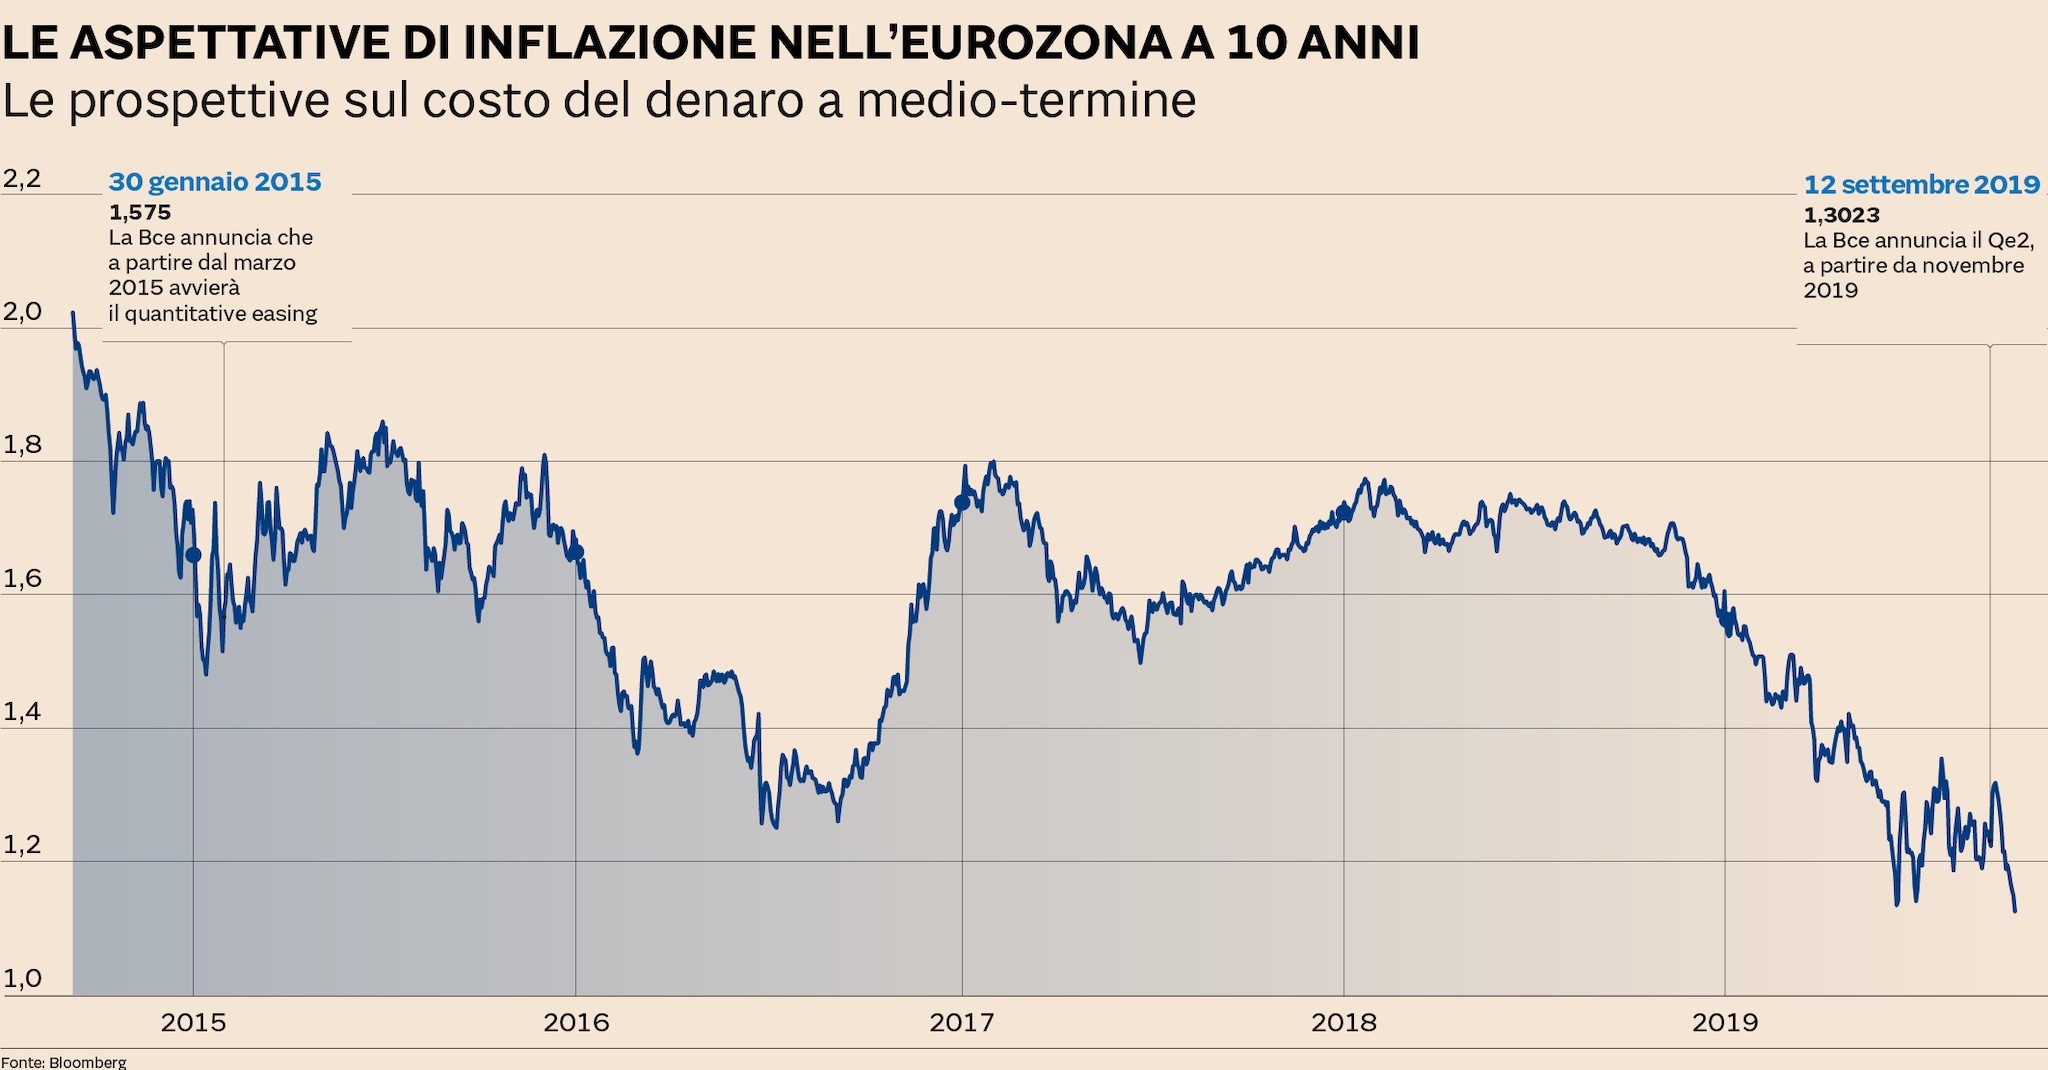
Probabilmente molto dipenderà da quanto la Banca Centrale Europea seguirà pedissequamente il tracciato della Federal Reserve americana: se l’espansione monetaria andrà avanti a oltranza portando sotto zero i tassi d’interesse reali (cioè quelli netti d’inflazione) allora è possibile che questa rappresenterà un’ulteriore cattiva notizia per il sistema bancario, e limiterà le sue possibilità di rimbalzo in borsa. Se invece la linea dura dei tedeschi dovesse limitare il programma di nuovo Quantitative Easing europeo (cioè taglierà le unghie alle mire espansionistiche di Francoforte) allora ci potremmo attendere un deciso rilancio delle valutazioni che oggi vediamo ridotte all’osso.

Stefano di Tommaso


QUANTO VALGONO LE AUTOSTRADE?

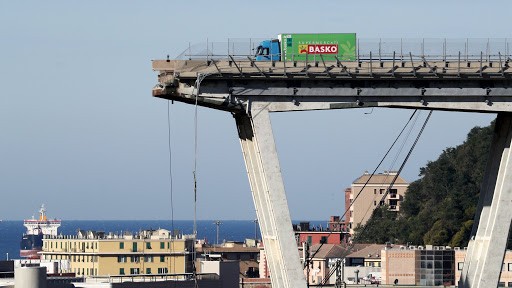
Tutti hanno notato il successo in borsa della società Atlantia, ex Autostrade SpA, che controlla all’88% Autostrade per l’Italia (ASPI) e che è a sua volta controllata al 30% dalla famiglia Benetton tramite Edizione Holding. Il mercato insomma ha plaudito alle possibili evoluzioni del titolo nonostante questo strida fortemente tanto con le responsabilità derivanti dall’evento luttuoso del crollo del Ponte Morandi, quanto con le dichiarazioni del governo Conte che parlava alla nazione di “punizione esemplare” e “revoca della concessione”.


L’ACCORDO

A quel che sembra di vedere, l’accordo tra Stato e Atlantia è quasi fatto, e comporta (invece che una punizione) lo scorporo della partecipazione all’88% in Autostrade per l’Italia (ASPI), e l’acquisto da parte di Cassa Depositi e Prestiti della maggioranza della medesima per poi quotarla in Borsa. La valutazione che si favoleggia tra i meglio informati sarebbe oggettivamente generosa: circa 16 miliardi di euro lordi, derivanti dalla di valutazione netta di circa 11 miliardi di euro per l’ASPI oltre a 5 miliardi di euro di debiti bancari di pertinenza. In pratica ad Atlantia verrebbe riconosciuto un prezzo per la cessione/quotazione del proprio pacchetto ASPI pari a più di 14 miliardi di euro al lordo dei debiti, pur tenendo conto dell’esborso ancora necessario per i nuovi controllanti (pari a circa altri 14 miliardi di euro) per le manutenzioni ancora necessarie alla rete autostradale per metterla definitivamente in sicurezza.

Come dire che in quell’accordo le Autostrade per l’Italia sono state valutate -nell’ipotesi di perfetto stato di manutenzione che era previsto dalla Concessione- la bellezza di 30 miliardi di euro, pari a circa 15 anni di ricavi (2 miliardi l’anno) e a 60 anni di profitti futuri nell’ipotesi (tutta da verificare) che questi rimangano pari al 25% del fatturato. Una valutazione decisamente generosa che avrebbe dovuto soddisfare gli appetiti dei Benetton, e invece non è ancora detto che lo sia, perché Atlantia sta tenendo in piedi anche altre ipotesi.

CHI PAGA ?

Dall’accordo di cui hanno parlato i giornali si deduce anche che Edizione Holding (cioè la famiglia Benetton), per la sua quota parte di spettanza per il controllo del 30% di Atlantia possa monetizzare indirettamente circa 2 miliardi di euro netti dalla vendita di ASPI da parte di Atlantia, pagati sostanzialmente dalla Cassa Depositi e Prestiti che dovrebbe controllare ASPI (oggi scissa nella nuova società Autostrade Concessioni e Costruzioni), dai risparmiatori che dovrebbero sottoscrivere un aumento di capitale per la quotazione in borsa dell’ASPI controllata da CDP, e dagli utilizzatori delle Autostrade che dovranno pagare agli investitori il 25% in più del pedaggio autostradale perché questo si trasformi nel loro profitto.

LA POSSIBILE ASTA

Ma tutto quanto sopra c’è il rischio che non venga ritenuto sufficiente dai Benetton e dai loro managers, dal momento che Atlantia ha preso tempo per la conclusione dell’operazione e oggi sembra intenzionata a tenersi in mano fino all’ultimo istante la scelta tra la quotazione in borsa di Autostrade per l’Italia (ASPI) è la sua cessione attraverso un’asta competitiva a cui potrebbero partecipare altri grandi operatori del mondo, oltre naturalmente ai tedeschi e ai cinesi già soci.

Dunque la valutazione dell’ASPI potrebbe addirittura crescere ancora in funzione del fatto che la quota di controllo del capitale, invece che in mano alla Cassa Depositi e Prestiti, potrebbe andare a qualcun altro qualora offrisse di più, e questo elemento ha contribuito allo “strappo” al rialzo in Borsa di Atlantia. Già infatti la valutazione di 11 miliardi netti per ASPI porta il calcolo del valore teorico di Atlantia a circa 18 euro per azione (contro gli attuali 14,8€ e contro i 12€ di Aprile di quest’anno, prima dell’annuncio, dunque con un potenziale maggior valore del 20% rispetto alle attuali quotazioni).

MA QUALCUNO POTREBBE AVERE DA RIDIRE…

Ma è probabile che l’ipotesi di un’asta competitiva che veda CDP in minoranza resti soltanto tale, dal momento che l’opinione pubblica avrebbe molto risentimento in un caso del genere, dal momento che comunque già in applicazione dell’accordo con CDP il titolo Atlantia si troverebbe a crescere di quell’ulteriore 20% e nella comoda situazione di risultare, nel momento più basso della recessione economica che ha investito il mondo, nella qualità di potenziale investitore straliquido e senza debiti. Se alla fine il progetto di Cassa Depositi e Prestiti dovesse vedere la luce, sarebbe per Atlantia una situazione di vero privilegio, dopo quello che ci si poteva aspettare all’indomani del disastro del ponte di Genova.

IL NODO DELLE GARANZIE

Resta tuttavia un’altro nodo non da poco da sbrogliare nella trattativa con Atlantia: quest’ultima non vorrebbe concedere manleve per le responsabilità pregresse ai nuovi titolari della concessione ASPI.


Con il disastro del Ponte Morandi alle spalle dopo il quale ancora nulla è stato deciso dai giudici e con un possibile cambio di maggioranza in Parlamento nel giro di pochissimi anni, l’argomento non è irrilevante, perché senza manleva di Atlantia c’è il rischio che oltre al danno per il Paese ci sia anche la beffa del fatto che un organismo pubblico come la Cassa Depositi e Prestiti debba rispondere lei dei danni che verrebbero addebitati ad ASPI.

E questo sarebbe veramente troppo: si è mai vista la cessione di una società senza alcuna garanzia da parte del venditore circa le malefatte pregresse? Mai. E speriamo di non doverlo vedere per la prima volta con i quattrini dei cittadini. Ma la minaccia di una vendita privata del cespite ASPI probabilmente serve proprio a controbilanciare la richiesta di garanzie, e a limitarla in cambio di un assenso finale..

Stefano di Tommaso


SULL’OLIMPO DEGLI DEI

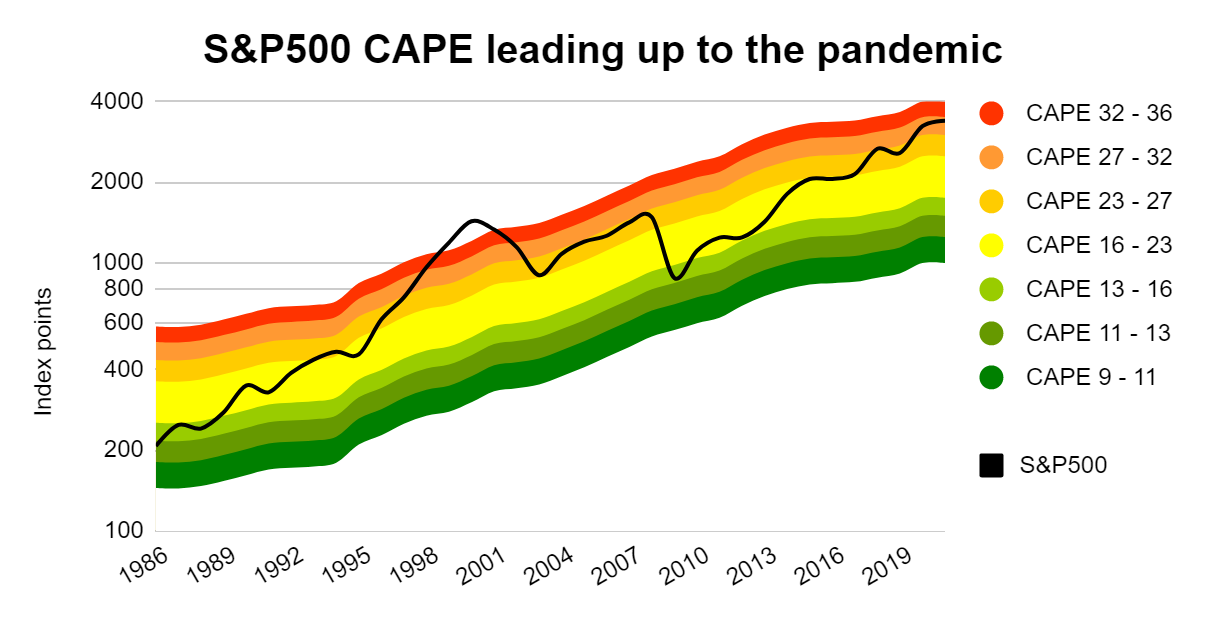
Dopo aver risalito la china di una perdita che superava un terzo del valore di capitalizzazione precedente alla crisi pandemica, wall street ieri ha brindato alla vetta raggiunta: +9% rispetto all’inizio dell’anno e dunque ben oltre il 40% dai minimi raggiunti a marzo. I dettagli non contano: l’euforia non è mai stata così alta! Ma -a parte la possibilità che venga rieletto Trump- cosa significhi esattamente questa euforia forse non lo sa nessuno. Lo spirito del branco è esattamente questo: le sensazioni sono contagiose come i virus! Però è impossibile starne alla larga: il turbine di mercato attrae irresistibilmente chi pensava di rimanerne fuori.


GLI INDICI (E LE VALUTAZIONI) SONO ALLE STELLE

Gli indici delle borse sono alle stelle, in particolare quelli delle borse asiatiche e americane, ma soprattutto chi vince ogni battaglia è la borsa telematica delle imprese innovative a New York: il NASDAQ, vittorioso dopo che i suoi cavalli di miglior razza (Apple: +3,6% e Tesla:+8,5%) hanno superato ogni record precedente. Tesla addirittura vale 4 volte e mezza quanto ai minimi di Marzo. Mentre Apple ha soltanto poco più che raddoppiato.


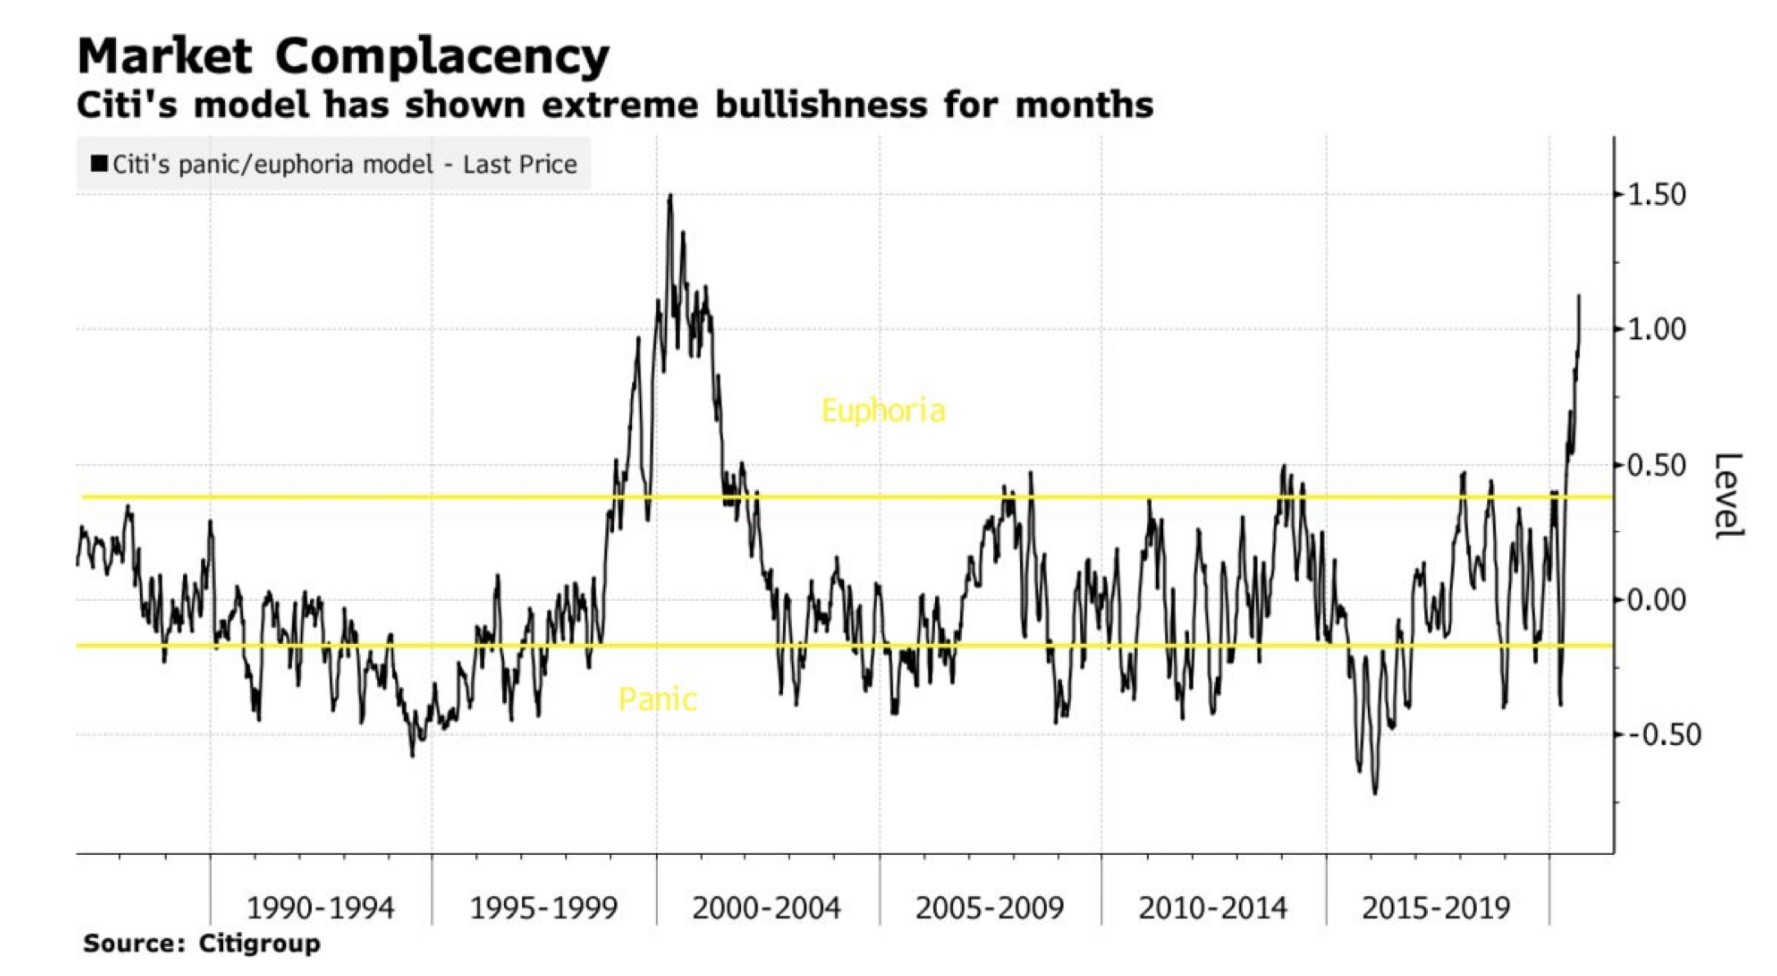
A New York tutti parlano del miglior Agosto dal 1986, e non certo riferendosi alla salute o alla meteorologia. Il fatto è che oramai gli investimenti azionari sono divenuti autoreferenziali: il mondo sottostante non è più così importante. Una sensazione chiamata in gergo: “Compiacenza”. Mai stata così alta in precedenza se non tra il 1999 (la bolla della “new economy” e delle “dot-com”) e il 2001:


Possiamo parlare di eccessi di mercato? Di piena bolla speculativa? Certamente si, e si sa bene come finiscono le bolle, di qualunque tipo. Ma oggi però gli investitori istituzionali e professionali, per quanto possano strillare l’allerta per i profitti che scendono e la recessione che imperversa,, hanno due grossi problemi: 1) come fare a starne fuori se tutto va su e la loro performance scende rispetto agli indici di borsa, e: 2) cosa fare della liquidità in eccesso.

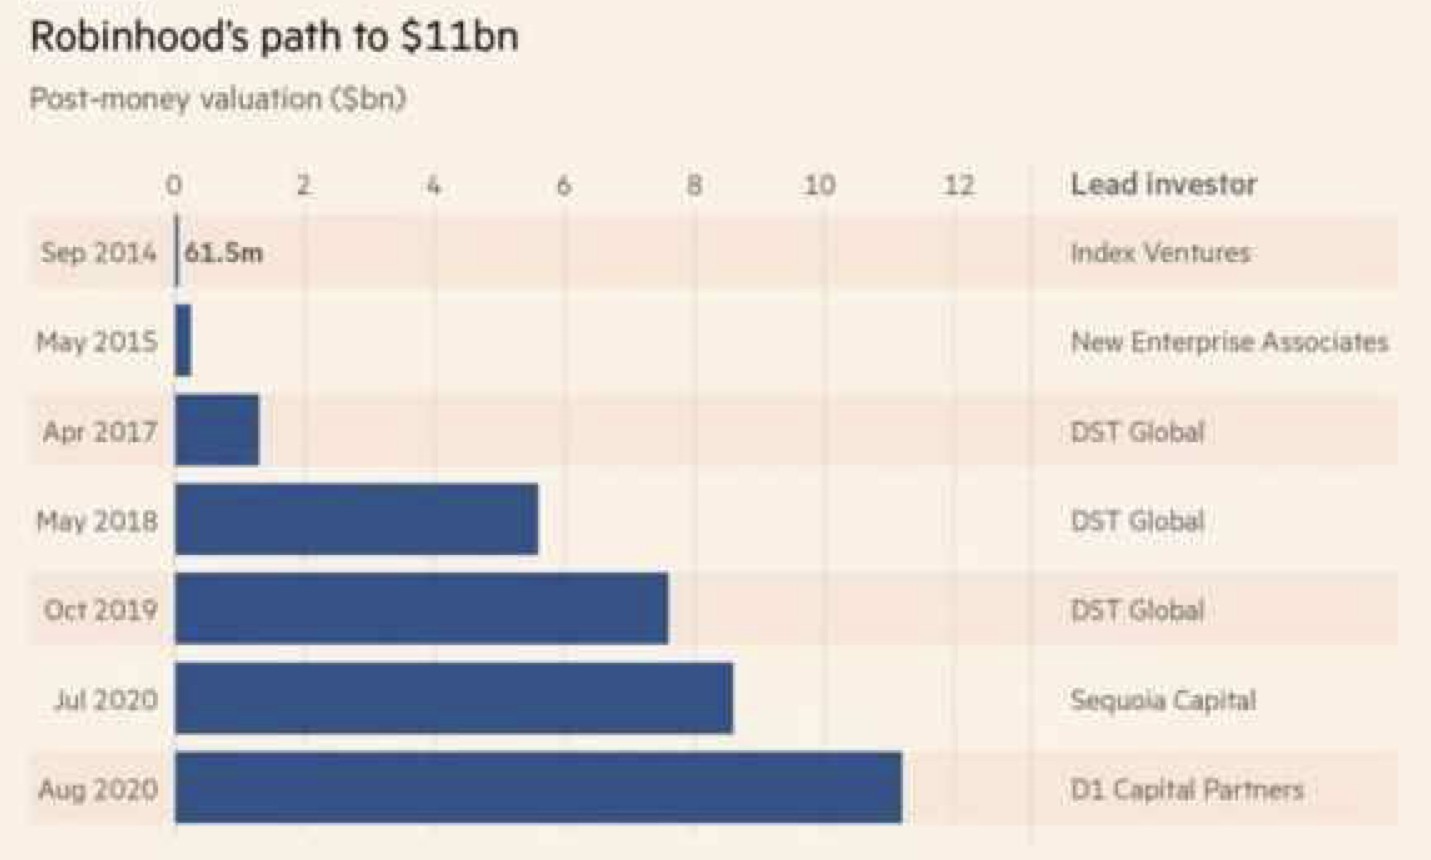
Non ci sono quasi alternative all’investimento azionario, soprattutto in America, dove la recessione ha danneggiato le prospettive di quasi tutte le altre categorie di investimento (o “assett class” come si dice oggi) salvo l’oro, l’argento e pochi altri beni-rifugio. E se gli indici di borsa continuano ad andare al rimorchio di qualche pazzo o improvvisato investitore online che dalla sua piattaforma “Robin Hood” la spara sempre più grossa, nessun fondo di investimento può starne impunemente alla larga senza essere tacciato di aver “perso un grande treno”.


Ed è anche per questo che alcune “rockstar” della nuova economia, come “The Hut Group” (alla lettera: il gruppo “la capanna”) che aveva cominciato col vendere in rete i compact disc e oggi propone principalmente integratori alimentari e prodotti di bellezza, ha deciso di quotarsi in borsa. Basato a Manchester ma con forti propaggini americane, europee e nel resto del mondo, ha giudicato impossibile resistere ad una valutazione pari a 35 volte l’Ebitda atteso (non quello storico, bensì quello prospettico, in un anno eccezionale).

THG che ha da poco annunciato di aver superato il miliardo di sterline di fatturato, punta a una capitalizzazione di borsa di 4,5 miliardi e punta a raccogliere mezzi freschi per oltre un miliardo. Per non parlare di alcune altre catene che stanno cavalcando la concorrenza della rete ai negozi tradizionali: il titolo azionario del gruppo Ocado, ad esempio, viene scambiato in borsa a più di 160 volte l’Ebitda dell’anno passato!


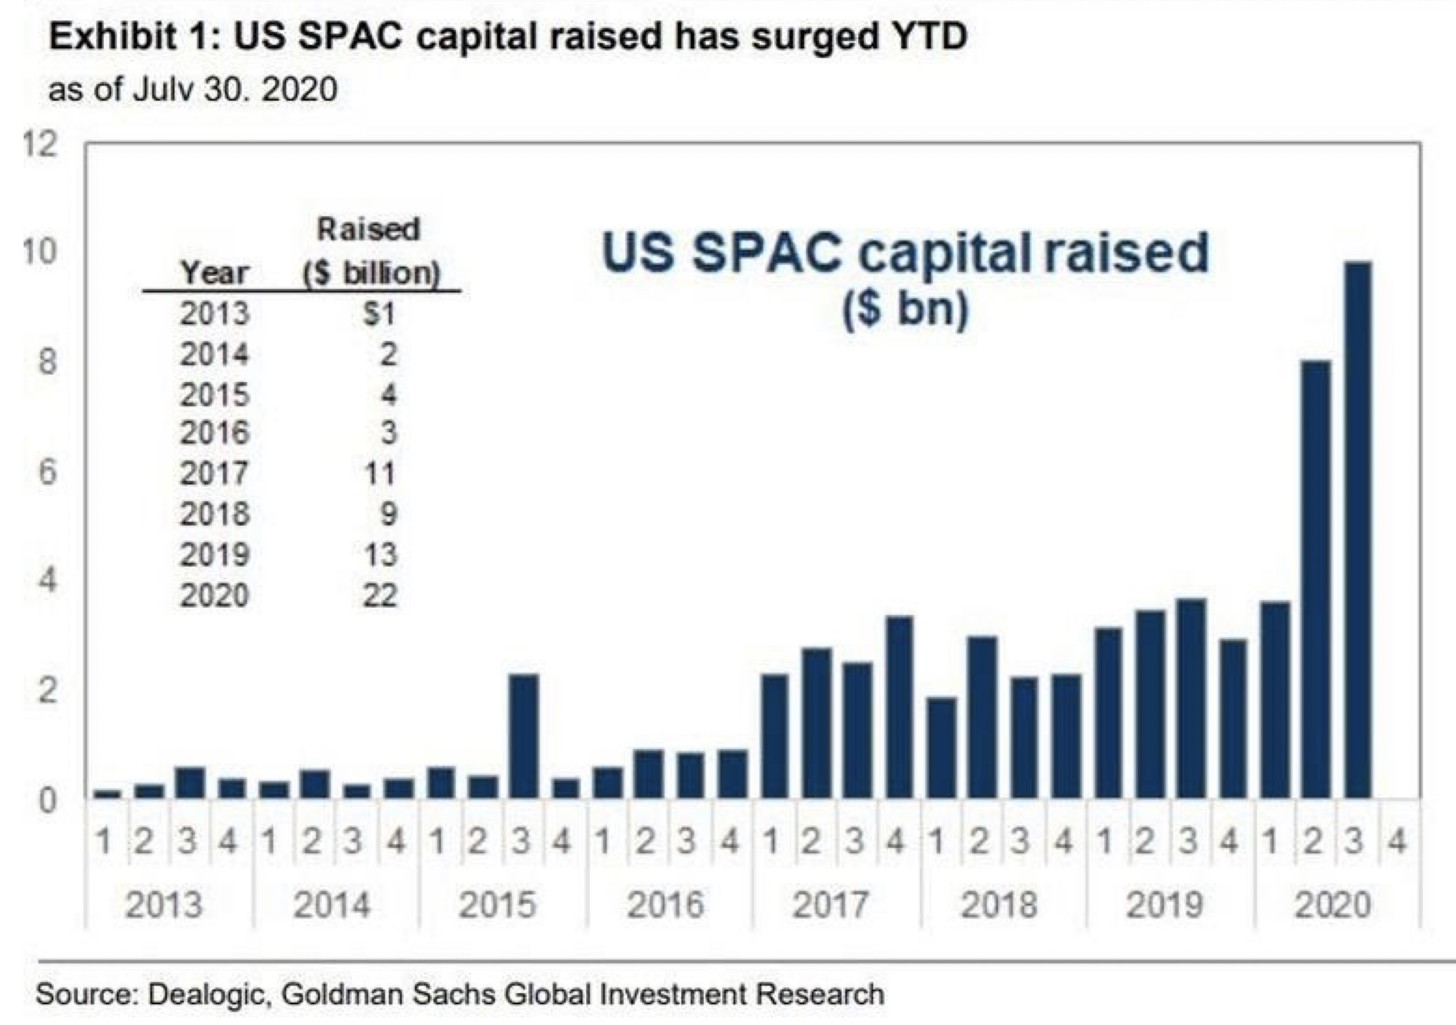
E il fenomeno-bolla riguarda ovviamente non soltanto le Initial Public Offers (IPO) delle grandi realtà digitali, bensì anche il boom delle IPO da assegno in bianco (o black check IPOs) o le Special Purpose Acquisition Vehicles (SPAC) che sono costituite e quota in borsa senza alcun contenuto industriale, come un salvadanaio che viene rotto da un’altra azienda, di solito non quotata, che si fonde con la SPAC allo scopo di ritrovarsi i mezzi freschi e l’onore della quotazione in borsa. Dall’inizio del 2020 sono state 51 le SPAC quotate a Wall Street, con una raccolta che ha superato i 20 miliardi di dollari. Ben più del doppio dell’anno precedente. Era dal 2007 che non succedeva.


Dunque siamo arrivati ad una vetta nemmeno immaginabile pochi mesi fa, quando il panico prese l’avvento sui mercati, soprattutto a causa del fatto che le dichiarazioni delle banche centrali vanno a senso unico: continueranno a immettere liquidità almeno sino a quando l’economia reale (e l’occupazione) non miglioreranno significativamente. In pratica ogni peggior notizia per l’economia globale è un toccasana per i mercati azionari, i quali beneficiaranno di ulteriori interventi delle banche centrali!

Insomma la giostra sembra aver trovato il suo moto perpetuo, sino a quando… non lo sarà più. È di totale evidenza che sulla giostra di chi investe bisogna restarci con un piede solo, pronti a scendere al minimo segnale di scricchiolio per l’eccesso di peso a bordo. Ma quando ciò avverrà non è dato di sapere, perché l’intero establishment si sta abbeverando a questa fonte inesauribile che sono le banche centrali che alimentano la fonte dei quattrini. E dunque chi li ottiene dal mercato è come se avesse vinto mezzo giro gratis: per una bella parte paga pantalone!


In altre parole è come se il mondo si dividesse in due: chi sta sull’Olimpo degli Dei (le società quotate o che possono emettere titoli di mercato) e che, da quelle vette, quasi quasi gode delle disgrazie dell’umanità perché significano ottenere ancor più liquidità. Non per niente Zeus, che sedeva al vertice dell’Olimpo, veniva rappresentato con una Cornucopia in mano. La macchina da stampa delle banconote delle banche centrali può vantare una funzione assai simile.

E dall’altra parte nel mondo c’è chi invece sta sotto (cioè tutti gli altri). Molto ma molto più in basso: a fare i conti con le banche che non erogano crediti, i clienti che non pagano e con quelli che ti raccontano che hanno problemi ancora peggiori. In pratica il mercato dei capitali appare oggi come un biglietto per il paradiso della liquidità a go-go e delle valutazioni da capogiro.

Per chi può permetterselo dunque non è così difficile scegliere da che parte stare in questi casi, ma occorre farlo in fretta, prima che suoni la campanella di fine ricreazione!

Stefano di Tommaso


JACKSON HOLE RILANCIA IL ”NEW NORMAL”

Viviamo in un momento storico in cui la politica sembra latitare, la democrazia è messa a dura prova e la grande finanza non ama apparire e parlare in prima persona. Il pensiero dominante perciò, da qualche anno a questa parte, lo esprimono principalmente i banchieri centrali, divenuti, almeno per le apparenze, i grandi burattinai del mondo. Ebbene, la loro narrativa, rilanciata dagli organi di informazione di tutto il mondo in occasione del convegno annuale di Jackson Hole nell’America più profonda e rurale che si possa imaginare, negli ultimi giorni lancia segnali preoccupanti che non sempre riusciamo cogliere nella loro portata più completa. Proviamo perciò a interpretarli con uno sguardo alle loro possibili conseguenze.


INFLAZIONE E TASSI A ZERO

Innanzitutto c’è l’inflazione: ci stanno dicendo che salirà, ovvero che finalmente nelle statistiche verrà conteggiata, dal momento che al supermercato era da un po’ che non si poteva non notare. Ma ci stanno anche dicendo che gli interessi sul capitale, così come ce li ricordavamo noi, non ci saranno più, almeno per un certo numero di anni. Le banche centrali lo stanno ponendo come un punto d’onore: niente più rendimenti positivi, almeno fino a quando l’economia mondiale non avrà mostrato di essere in grado di tirare un bel respiro di sollievo; ma quando accadrà? Nessuno al momento può rispondere. Quel che è certo è che i debiti pubblici continuano ad aumentare e non possiamo correre il rischio che non siano più sostenibili!


Così, tanto per non sbagliare, i banchieri centrali sostengono indefinitamente e senza farsi troppe domande quei debiti, portando a zero o sotto zero i tassi d’interesse. Almeno fino a quando l’inflazione, (quella vera, magari a due cifre), non li avrà ridicolizzati. Allora forse vedremo di nuovo dei tassi di interesse positivi, sebbene siano positivi solo nominalmente, perché quelli reali non potranno che essere negativi. Ma se il denaro non rende più niente, allora la gente che vuole risparmiare per la vecchiaia cercherà di accumulare qualcos’altro: metalli e altri preziosi, immobili, titoli azionari… Infatti è tutta roba che sta andando su, non per l’inflazione (che ufficialmente non esiste) bensì perché ci raccontano la storiella che sono le monete di conto a svalutarsi, come del resto accadrebbe a tutto ciò che la gente preferisce non tenere e che le banche centrali sono libere di stampare a piacimento.

Chiariamoci: fino ad oggi l’inflazione non sembrava a nessuno uno spauracchio perché la scarsa dinamica dell’economia reale la teneva a bada, perché gli effetti economici della digitalizzazione di praticamente qualsiasi cosa spingeva al ribasso i costi e dunque i prezzi di beni e servizi, e perché il costo delle materie prime e dell’energia aveva raggiunto nuovi minimi storici. Resta tuttavia il fatto che il prezzo del cibo continua a crescere e che, se vuoi acquistare un bene di lusso, dall’anello d’oro al Rolex ad un’auto storica, fino a una villa esclusiva o a un’ opera d’arte, devi prepararti a pagarlo cifre crescenti. Cioè l’inflazione ufficialmente non c’è ma parallelamente il denaro vale sempre meno. Dunque c’è, eccome!

QUANTITATIVE EASING INFINITO

È perciò chiaro come il sole che abbiamo subìto una narrativa distorta, che non può durare! D’altra parte nemmeno la stampa indiscriminata di denaro da parte delle banche centrali può restare senza conseguenze pratiche: se più denaro in circolazione vuole acquistare le stesse cose di prima, il prezzo di queste ultime non può che salire. Così come non può non succedere che il reddito delle nazioni più prolifiche e con la popolazione più attiva cresca ben oltre quello dei paesi più ricchi e più pigri, come l’Europa, il Giappone e (ma solo in parte) gli Stati Uniti.


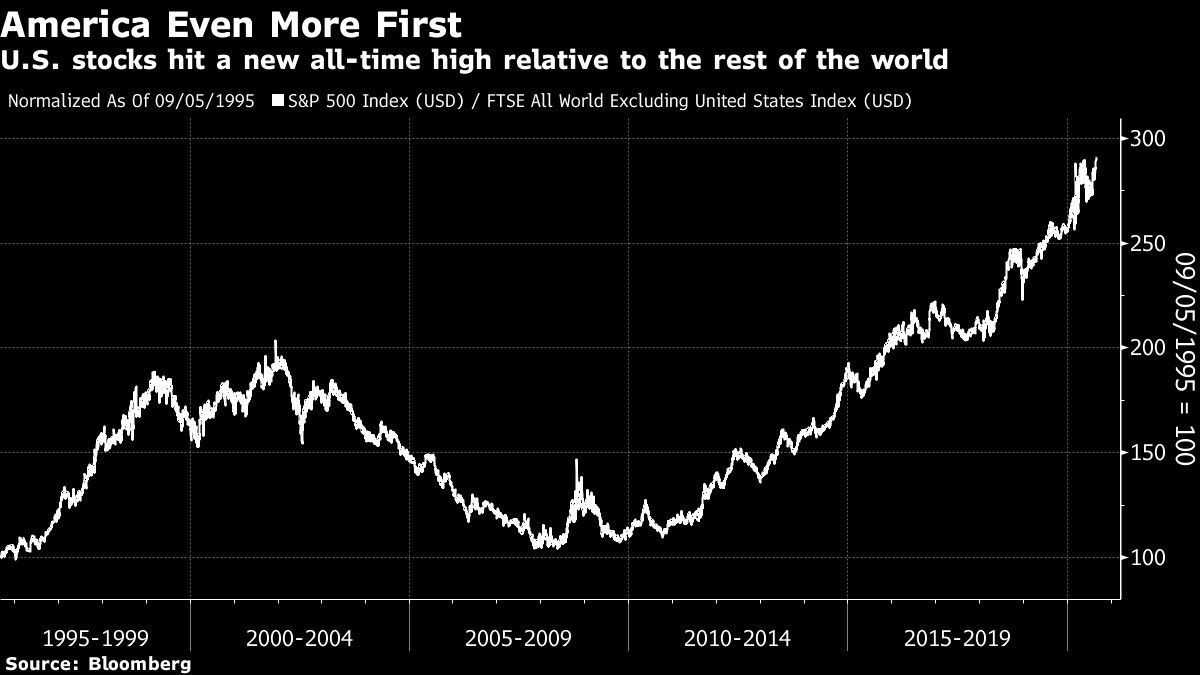
Nel vecchio continente non c’è stata una vera crescita economica dalla crisi del 2008 in poi, e in Giappone la banca centrale ha creduto di risolvere tutto comperando tutti i titoli del debito pubblico, con denaro stampato di fresco. Negli Stati Uniti d’America le dinamiche sono state più complesse e poi la popolazione, sebbene quasi solo attraverso l’immigrazione, è comunque salita. Ma soprattutto il livello di innovazione tecnologica e la scarsità di cinture sociali di protezione e previdenza hanno fatto si che l’americano medio avesse più bisogno di altri di risparmiare ed investire, per assicurarsi un futuro accettabile. Così le borse sono salite in America ben più che nel resto del mondo, come peraltro stanno crescendo in Cina, dove il governo sta pian piano riducendo il livello di intervento nell’economia, e sta dicendo al cittadino medio che, se vuole ottenere talune comodità, deve guadagnarsela con il proprio sudore. I sussidi pubblici continueranno ad esserci, ma solo per soddisfare le esigenze più elementari.

LE CONSEGUENZE DELLA NUOVA NORMALITÀ

La nuova normalità è anche e soprattutto questa: la riduzione quasi a zero della previdenza sanitaria e sociale, della protezione pubblica e delle pensioni di stato. Sarebbe andato bene a braccetto con una disoccupazione che scendeva ai livelli minimi storici e con il moltiplicarsi delle opportunità di guadagno, ma ora che è arrivata la pandemia e sta cancellando milioni di posti di lavoro, è solo questione di tempo affinché il fenomeno della riduzione del welfare di stato diventi macroscopica e dirompente.

Di tutto questo i mercati finanziari non potevano non tenere conto, dal momento che da un lato circola più denaro (stampato di fresco dalle banche centrali) che va a cercare impieghi soprattutto negli investimenti più sicuri (cioè l’alternativa ai titoli di credito che non rendono più nulla) e possibilmente nei settori tecnologici. Ma oggi che i più grandi operatori digitali del pianeta valgono centinaia di volte gli utili attesi, per tutti gli altri si prospetta una scomoda realtà: se l’economia reale va a rotoli faranno fatica a “tenere botta” persino se appartengono alle “categorie protette” dei settori digitale, sanitario e alimentare.


La nuova normalità dei mercati non può non tenere conto delle prospettive discendenti di utili e fatturato, sebbene i tassi che scendono sotto zero aiutino a migliorare (o a rendere più rischiosi) i multipli di valutazione delle imprese. D’altra parte i tassi sotto zero significano questo: gli investitori corrono a cercare maggiori rischi pur di mettere nel mirino i rendimenti di cui hanno bisogno per pagare le pensioni, attivare le commissioni di performance, accedere ai bonus retributivi. Tutto il mondo sta accettando di prendere maggiori rischi, e ovviamente prima o poi ne arriva anche il conto da pagare.

Non per niente la volatilità dei mercati continua a crescere, e con essa la rischiosità degli investimenti. Ma ciò nonostante il numero delle piccole e medie nuove aziende che vuole accedere al mercato (ovviamente quasi solo appartenenti ai settori dov’è più probabile che ricevano interesse: digitale, sanitario e alimentare) non potrà che crescere ancora, alimentando ed approfondendo la diversificazione dell’offerta di carta finanziaria da dare in pasto agli investitori.

LE PROSPETTIVE SONO PIATTE E POCO TRANQUILLE

Ma se ciò sarà molto utile a fornire slanci parziali alle borse valori, non sarà tuttavia sufficiente per rilanciare anche le attività tradizionali dell’industria, a meno di un grande sforzo collettivo nel rilancio degli investimenti nel settore delle grandi infrastrutture. Fino a quel momento le economie avanzate (e in particolare modo quelle occidentali) non riusciranno a registrare una vera crescita, mentre facilmente registreranno inflazione. E la stagnazione unita all’inflazione rischia di diventare una bella trappola da evitare per tempo, prima che la pandemia diventi il detonatore di una crisi economica endemica, soprattutto nei paesi emergenti, i quali se dovessero caderne vittima, allora per molti motivi sarebbero condannati al “default”.

La nuova normalità sui mercati finanziari potrebbe perciò essere costituita da una neanche troppo recondita reflazione monetaria, accompagnata da un periodo di traslazione orizzontale sui mercati finanziari, ma anche da una certa (e pericolosa) loro volatilità, che potrebbe guastare i sonni di molti addetti al settore. Ma né l’inflazione, né l’aumentata volatilità dovrebbero spingerli, in definitiva, verso l’alto come verso il basso, almeno fino a quando l’idrante delle banche centrali continuerà ad erogare liquidità, nonostante la recessione che, appunto, rischia di proseguire più a lungo di quanto nessuno volesse credere fino a pochi mesi fa.

Le prospettive saranno dunque piatte e poco tranquille, almeno fino a quando al timone delle economie globali non tornerà a sedersi qualcuno davvero dotato delle necessarie competenze. Ma non se ne vedono: la Merkel sta per passare la mano, Shinzo Abe lo ha appena fatto, Xi Jimping ha già rivelato il suo vero volto di burocrate, Johnson appare in difficoltà e Trump che avrebbe -almeno parzialmente- dimostrato di averne (la sua eventuale rielezione non è del tutto immaginaria e potrebbe anche fare la differenza) ha tuttavia basse chances di venire rieletto.


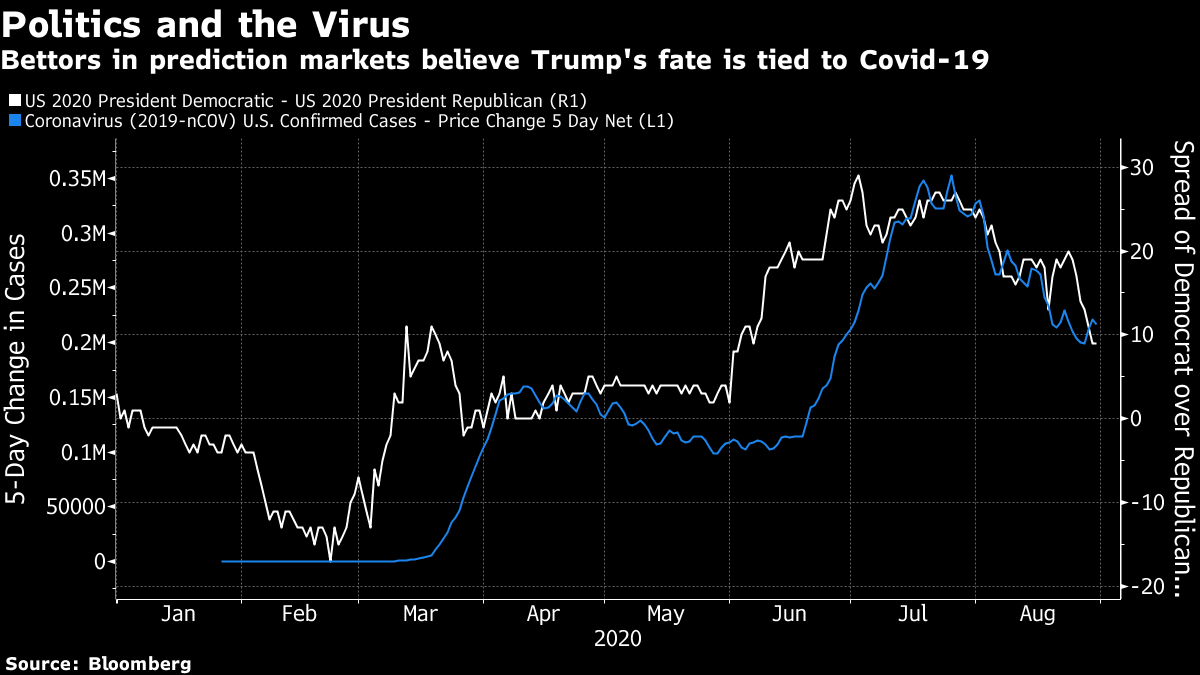
Come si può vedere dal grafico Bloomberg le probabilità di Trump si deduce che sono andate sinora di pari passo con la pandemia che fino ad oggi le ha schiacciate. Ma soprattutto Trump ha sofferto di un “mainstream” feroce e impavido delle falsità che ha diffuso sui media di tutto il mondo da quattro anni a questa parte. E poi non è affatto detto che la macchina del fango della battaglia elettorale più importante del pianeta abbia già esaurito tutte le munizioni…

Stefano di Tommaso