DUE ANNI PER USCIRE DALLA CRISI?
Se è oramai acclarato che la pandemia ha fatto sprofondare l’economia mondiale in una decrescita del prodotto economico lordo globale che probabilmente toccherà quest’anno i cinque punti percentuali, mai così vistosa per la prima volta dalla seconda guerra mondiale e circa tre volte quella del 2008/2009, non è altrettanto scontato ciò che ne deducono molti economisti: secondo molti di loro l’Europa rischia di metterci un paio d’anni per recuperare il terreno perduto nella prima parte del 2020.
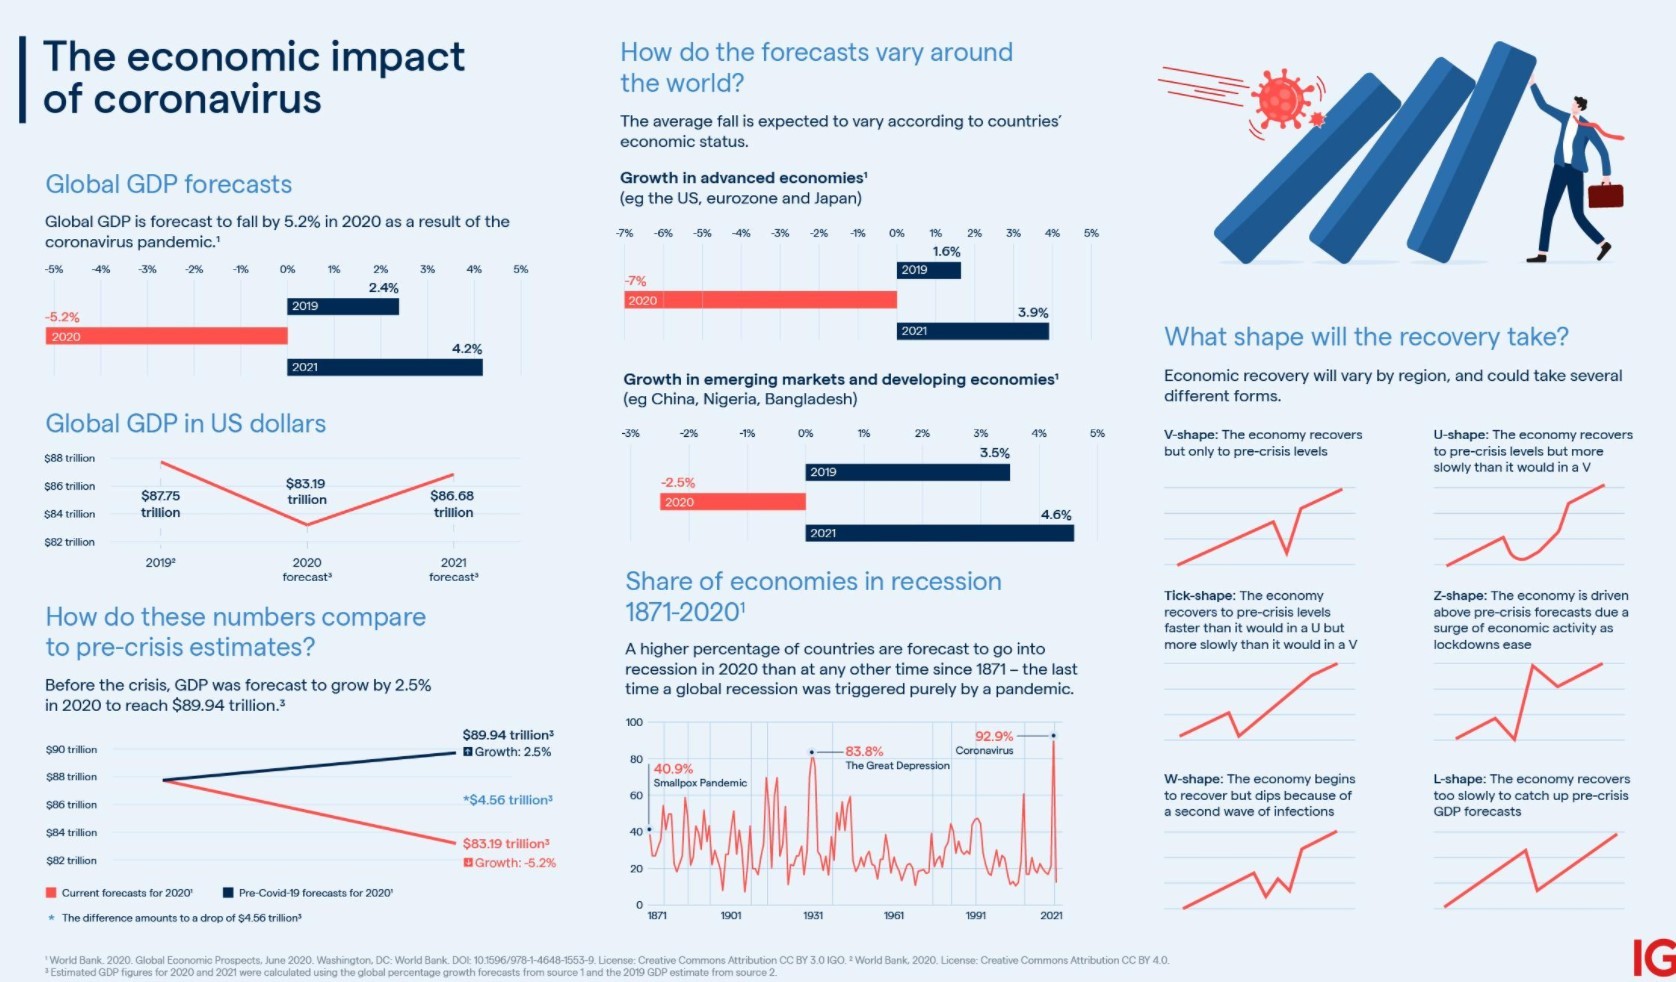


Quel 5% peraltro rappresenta come sempre la “media del pollo” di Trilussa, dal momento che è composto di un -7% per le economie più avanzate e da un -2,5% per quelle emergenti. Ma il problema principale sembra proprio essere quello della zona Euro, con la sua forte dipendenza dalle esportazioni e dal momento che i consumi interni al vecchio continente stagnano da tempo, anche a causa di una storica forte rigidità del mercato del lavoro che ha causato e causerà ancora notevoli riduzioni dell’occupazione lavorativa.

I dati diffusi da Ihs Markit evidenziano come sia l’attività commerciale che le nuove commesse siano cresciute troppo modestamente rispetto allo scorso luglio. L’indice flash del settore manifatturiero è sceso a 51,7, ma è soprattutto l’indice Pmi relativo ai servizi che è sceso vistosamente a 50,1 da 54,7 di luglio. E in Italia l’attività manifatturiera conta soltanto per un quarto del totale del prodotto lordo, mentre gli aItri tre quarti sono costituiti da servizi!
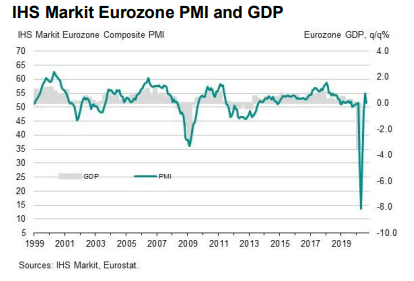

Infine l’indice Pmi flash dei Direttori Acquisti europei, visto come sintesi dei primi due e come indicatore della salute economica complessiva, è sceso a 51,6 dalla lettura finale di luglio di 54,9. A luglio era stata registrata la prima espansione dell’attività commerciale dopo cinque mesi, e si sperava che la tendenza venisse confermata.

Le prospettive di ripresa europea si scontrano poi con gli effetti negativi sulle esportazioni che deriva dal combinato disposto della storica debolezza della moneta cinese che, insieme alla recente debolezza del dollaro, ha avuto l’effetto di un’importante rivalutazione della moneta unica europea che non corrisponde ad altrettanta forza economica. Le merci europee sono perciò oggi più care (e meno competitive) di oltre il 10% rispetto al 2019.

Una serie di fattori aveva fatto sperare in una rapida ripresa dell’economia continentale subito dopo il lockdown, e dunque in un’uscita veloce dalla recessione, seppur in presenza di importanti fattori di cambiamento che sapevamo già non avrebbero giocato a favore di un’area commerciale svantaggiata dal punto di vista delle tecnologie. Ma i dati relativi al mese di luglio -soprattutto nel vecchio continente- hanno ridotto parecchio quelle aspettative. Così anche la previsione di un rimbalzo importante nel terzo trimestre 2020 (si parlava di un +8% rispetto al secondo trimestre) è oggi messa in discussione, anche a causa della cosiddetta “seconda ondata” pandemica, che molti temono possa fare altri danni, soprattutto nel settore terziario.

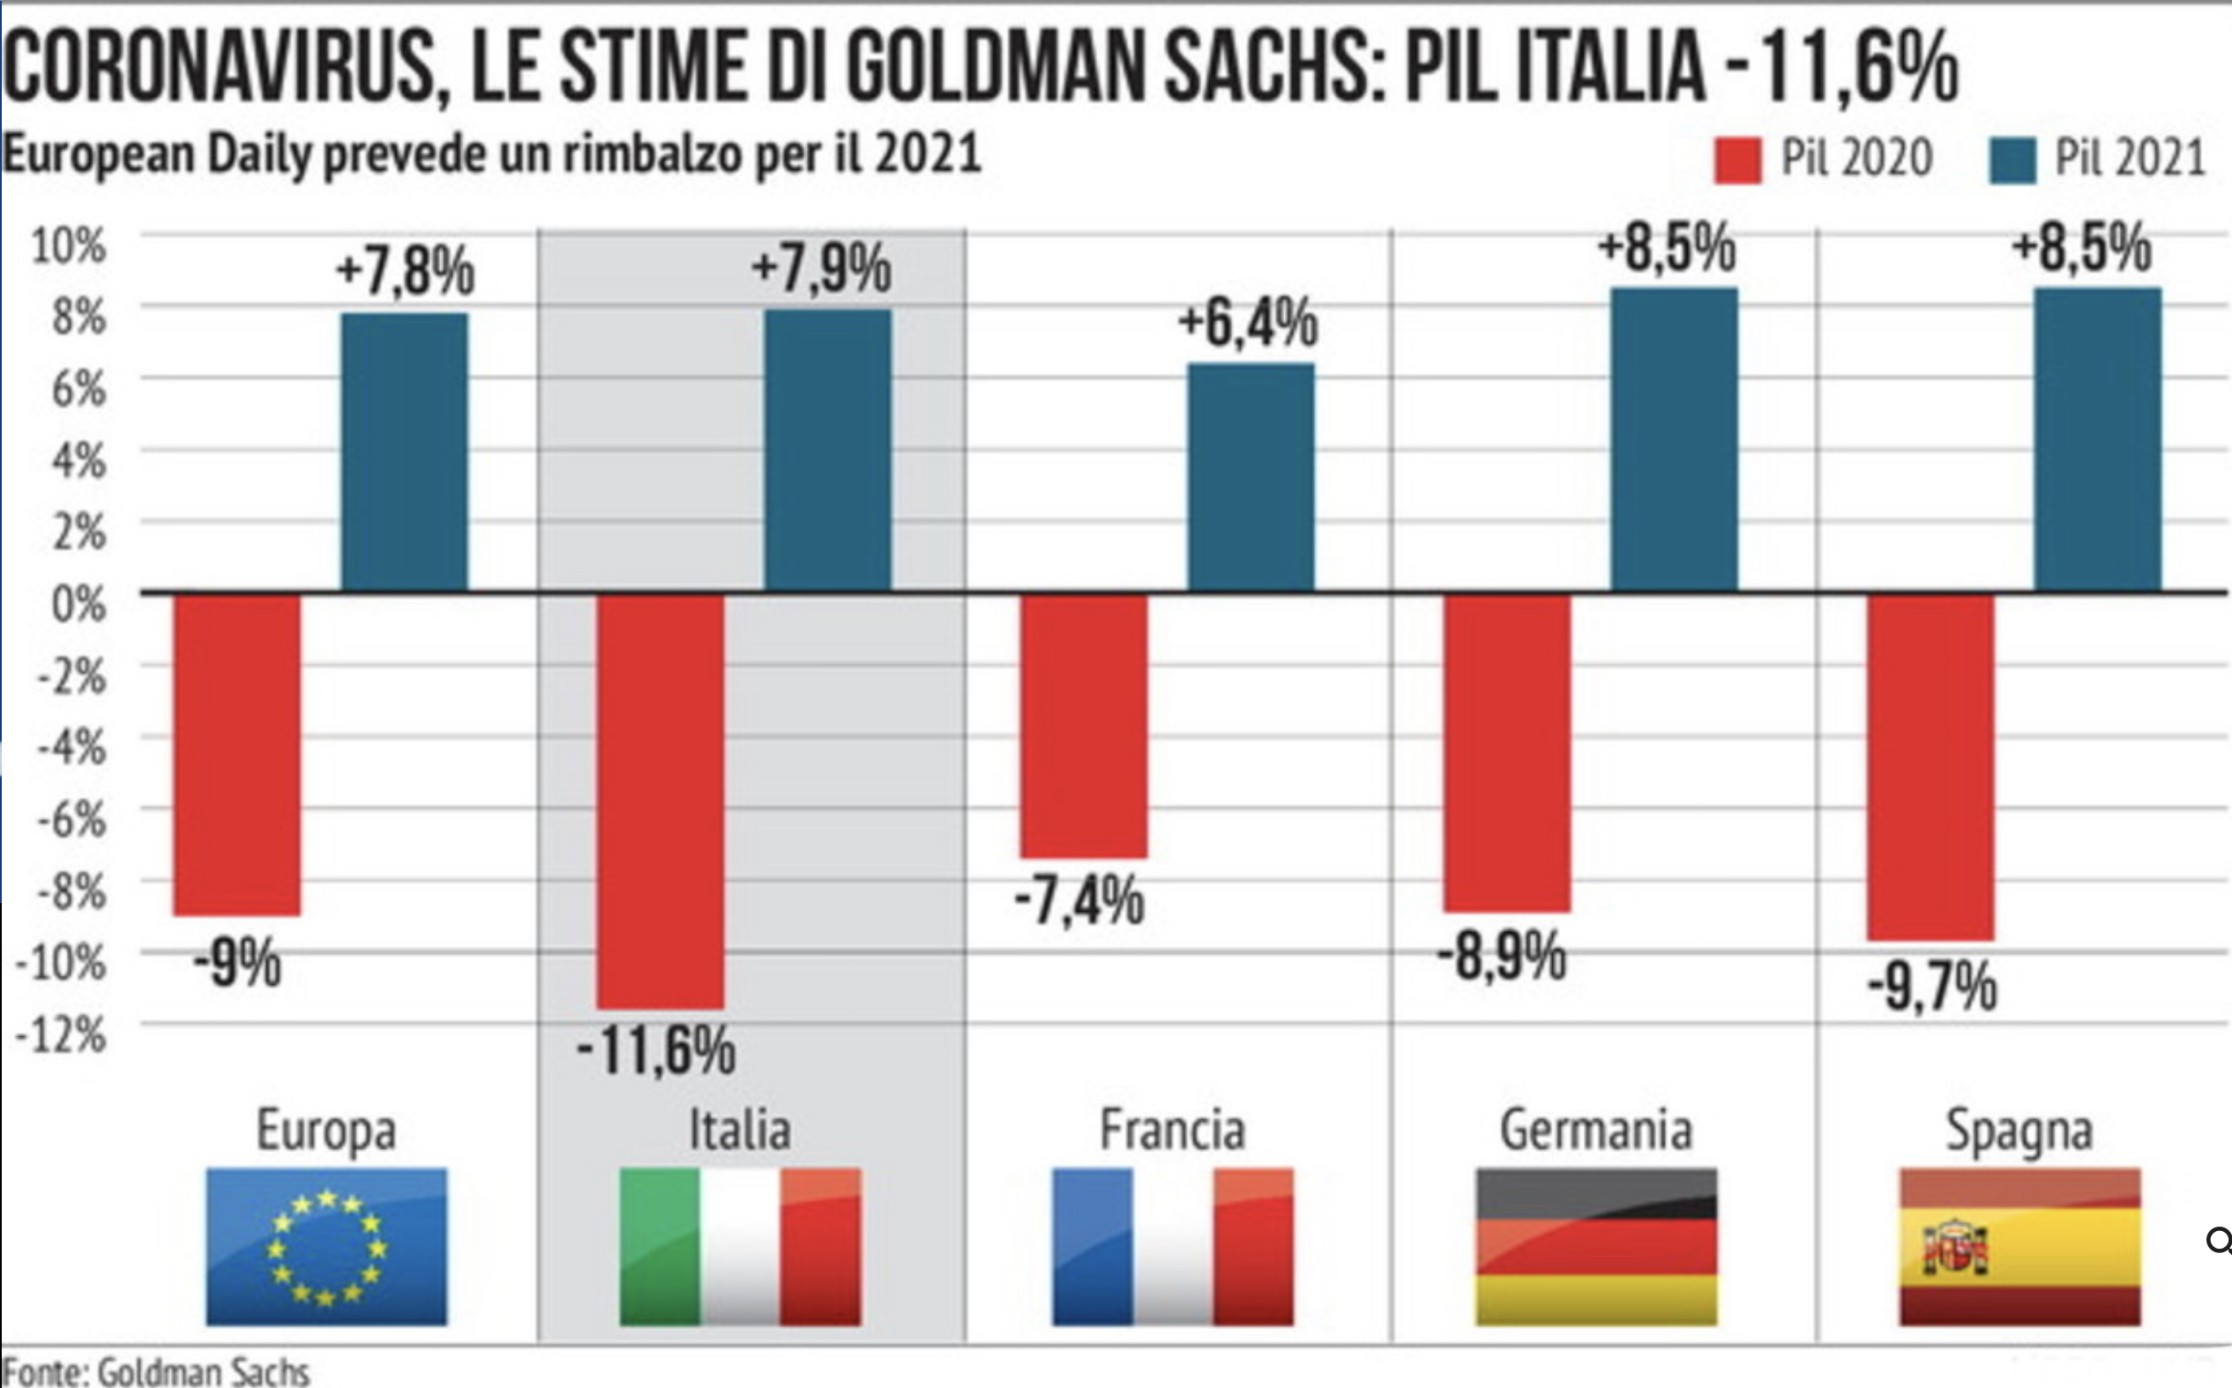
Molte misure di distanziamento sociale infatti, volte al contenimento della nuova ondata di contagi, resteranno in essere a tempo indefinibile al momento, con ovvie conseguenze in termini di mancata produzione di reddito. Così la previsione di una riduzione del prodotto interno lordo 2020 europeo dell’8,2% su base annuale (al momento l’Italia è proiettata verso un -14,6%: si veda il mio precedente articolo al riguardo) e di un parziale recupero (5,5%) nel 2021 potrebbe scivolare facilmente verso un -10% quest’anno, senza alcuna significativa ripresa dell’economia nel corso del 2021.

Le conseguenze di tutto ciò in termini di disoccupazione, incremento dei debiti pubblici e possibile deflazione dei prezzi (o peggio, di cosiddetta “stagflazione”, qualora dovesse aggiungervisi una significativa perdita di valore della moneta) sarebbero drammatiche e soprattutto al momento difficilmente calcolabili.

Ma c’è anche un altro fattore di rischio che viene ultimamente strettamente monitorato: la cosiddetta “disintegrazione finanziaria” dell’Unione europea, dovuta al fatto che il mancato completamento dell’integrazione finanziaria europea ha fatto si che vige da quasi un ventennio il cosiddetto sistema “Target2” di regolamento dei pagamenti tra le banche centrali dei paesi membri, con sbilanci tra i debiti e i crediti accumulati dai paesi che fanno parte dell’Unione monetaria sempre crescenti, come si può vedere dal grafico qui sotto riportato.
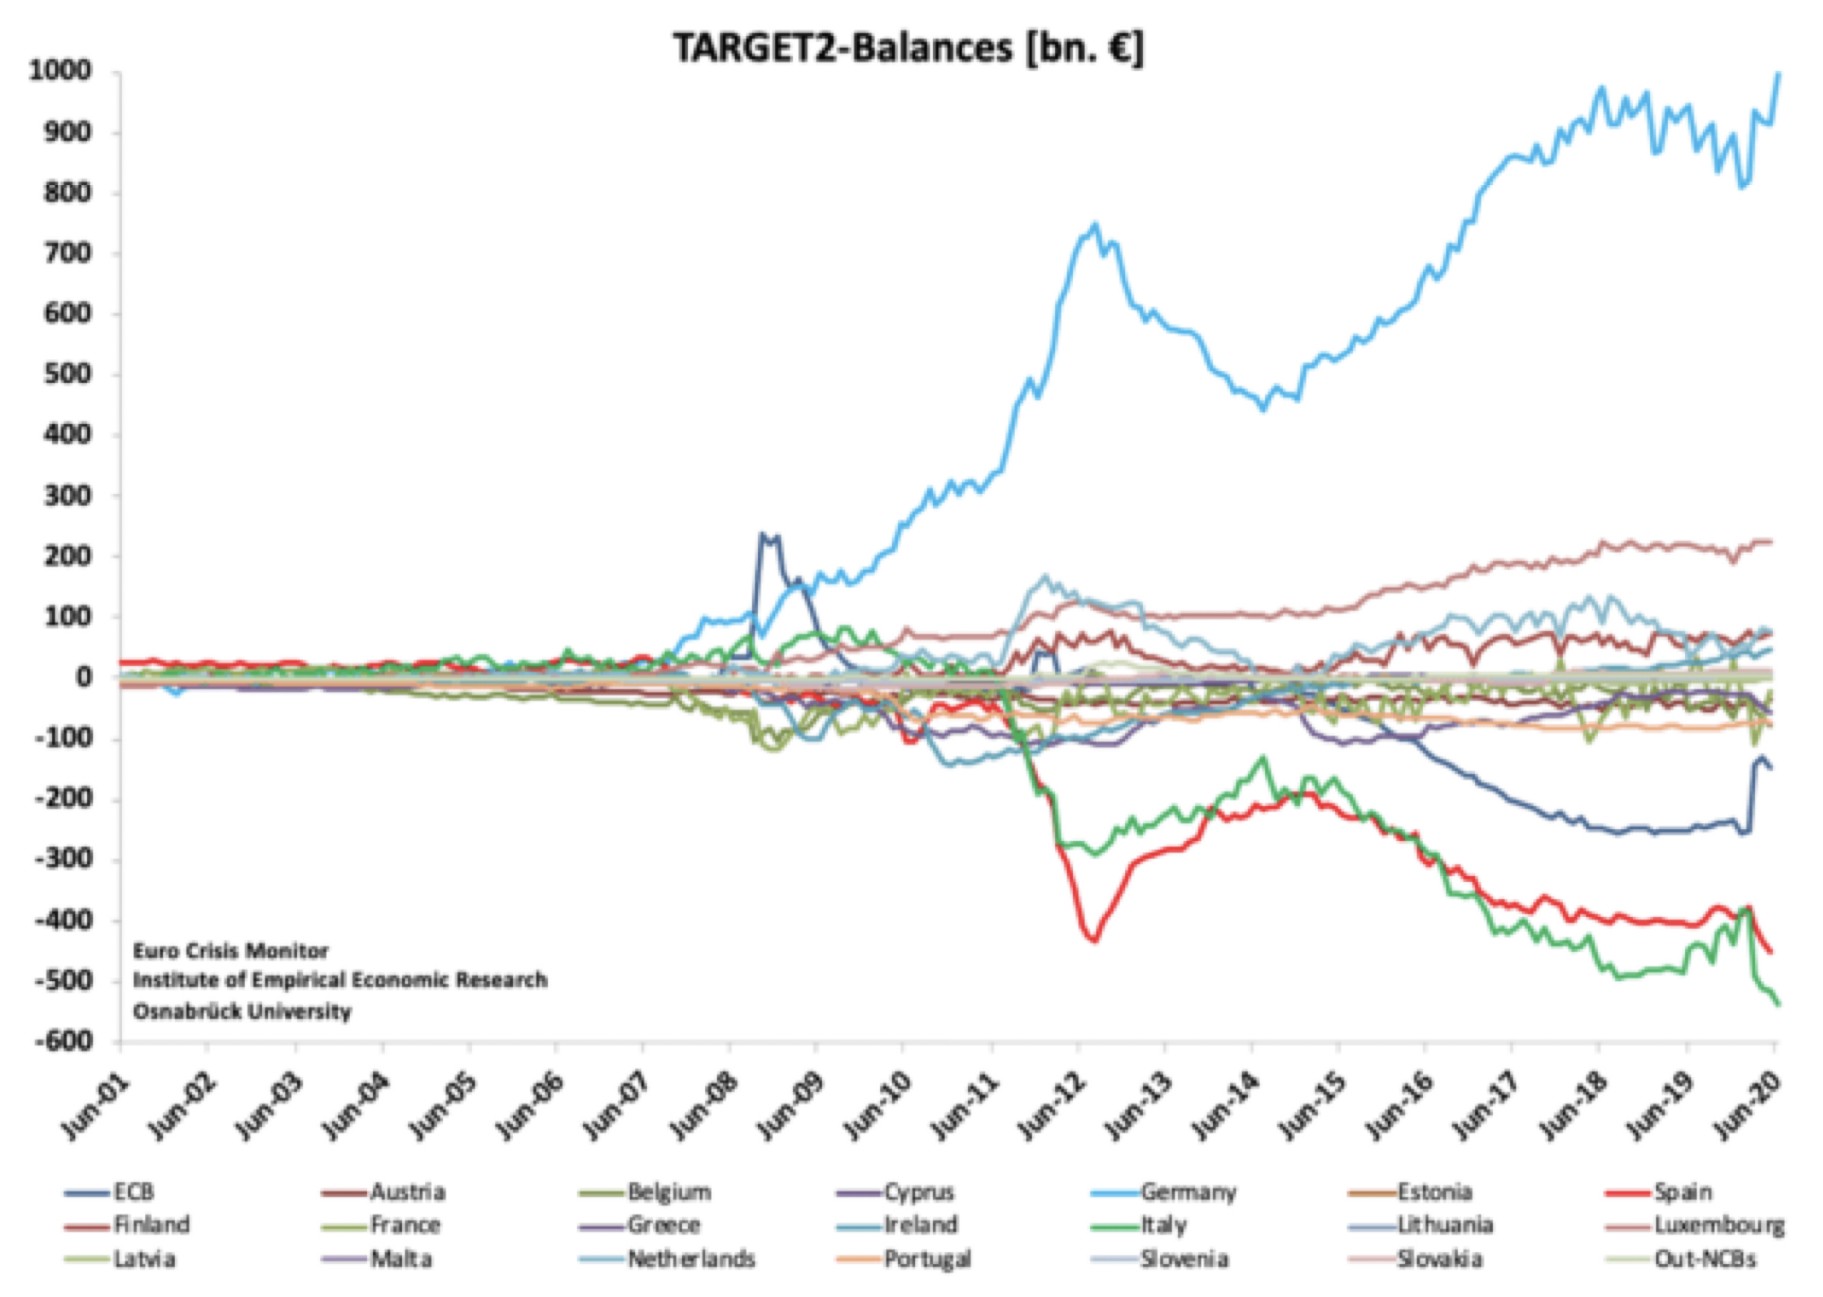

Un sistema che si trasforma, in tempi di crisi, in una vera e propria bomba ad orologeria per la raccolta di depositi delle banche commerciali dei paesi piu deboli dell’eurozona, a causa del crescente rischio di bancarotta degli stati nazionali, rimasti in piedi nonostante l’unione monetaria.

Di fronte a uno scenario così tetro è evidente che si moltiplicano i sondaggi tra gli operatori economici e le ipotesi di nuovi interventi tra i membri dei governi dell’Unione, ma al momento anche da questo punto di vista non ci sono grandi buone notizie. La disoccupazione attesa nell’Eurozona è ad esempio stata stimata risalire parecchio nell’anno corrente (+8,9%) e addirittura al 9,3% per quello seguente, secondo un recente sondaggio condotto da Reuters.

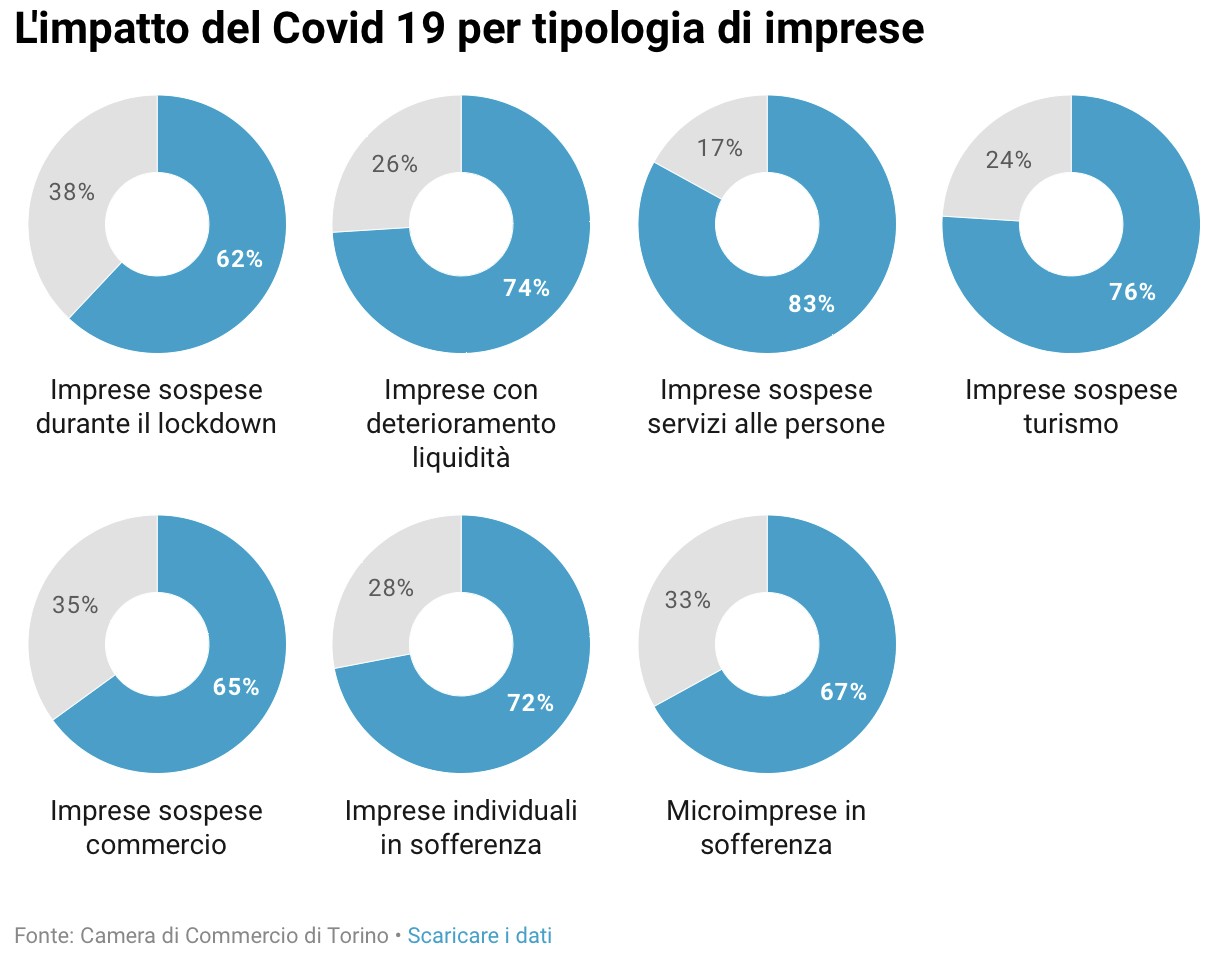
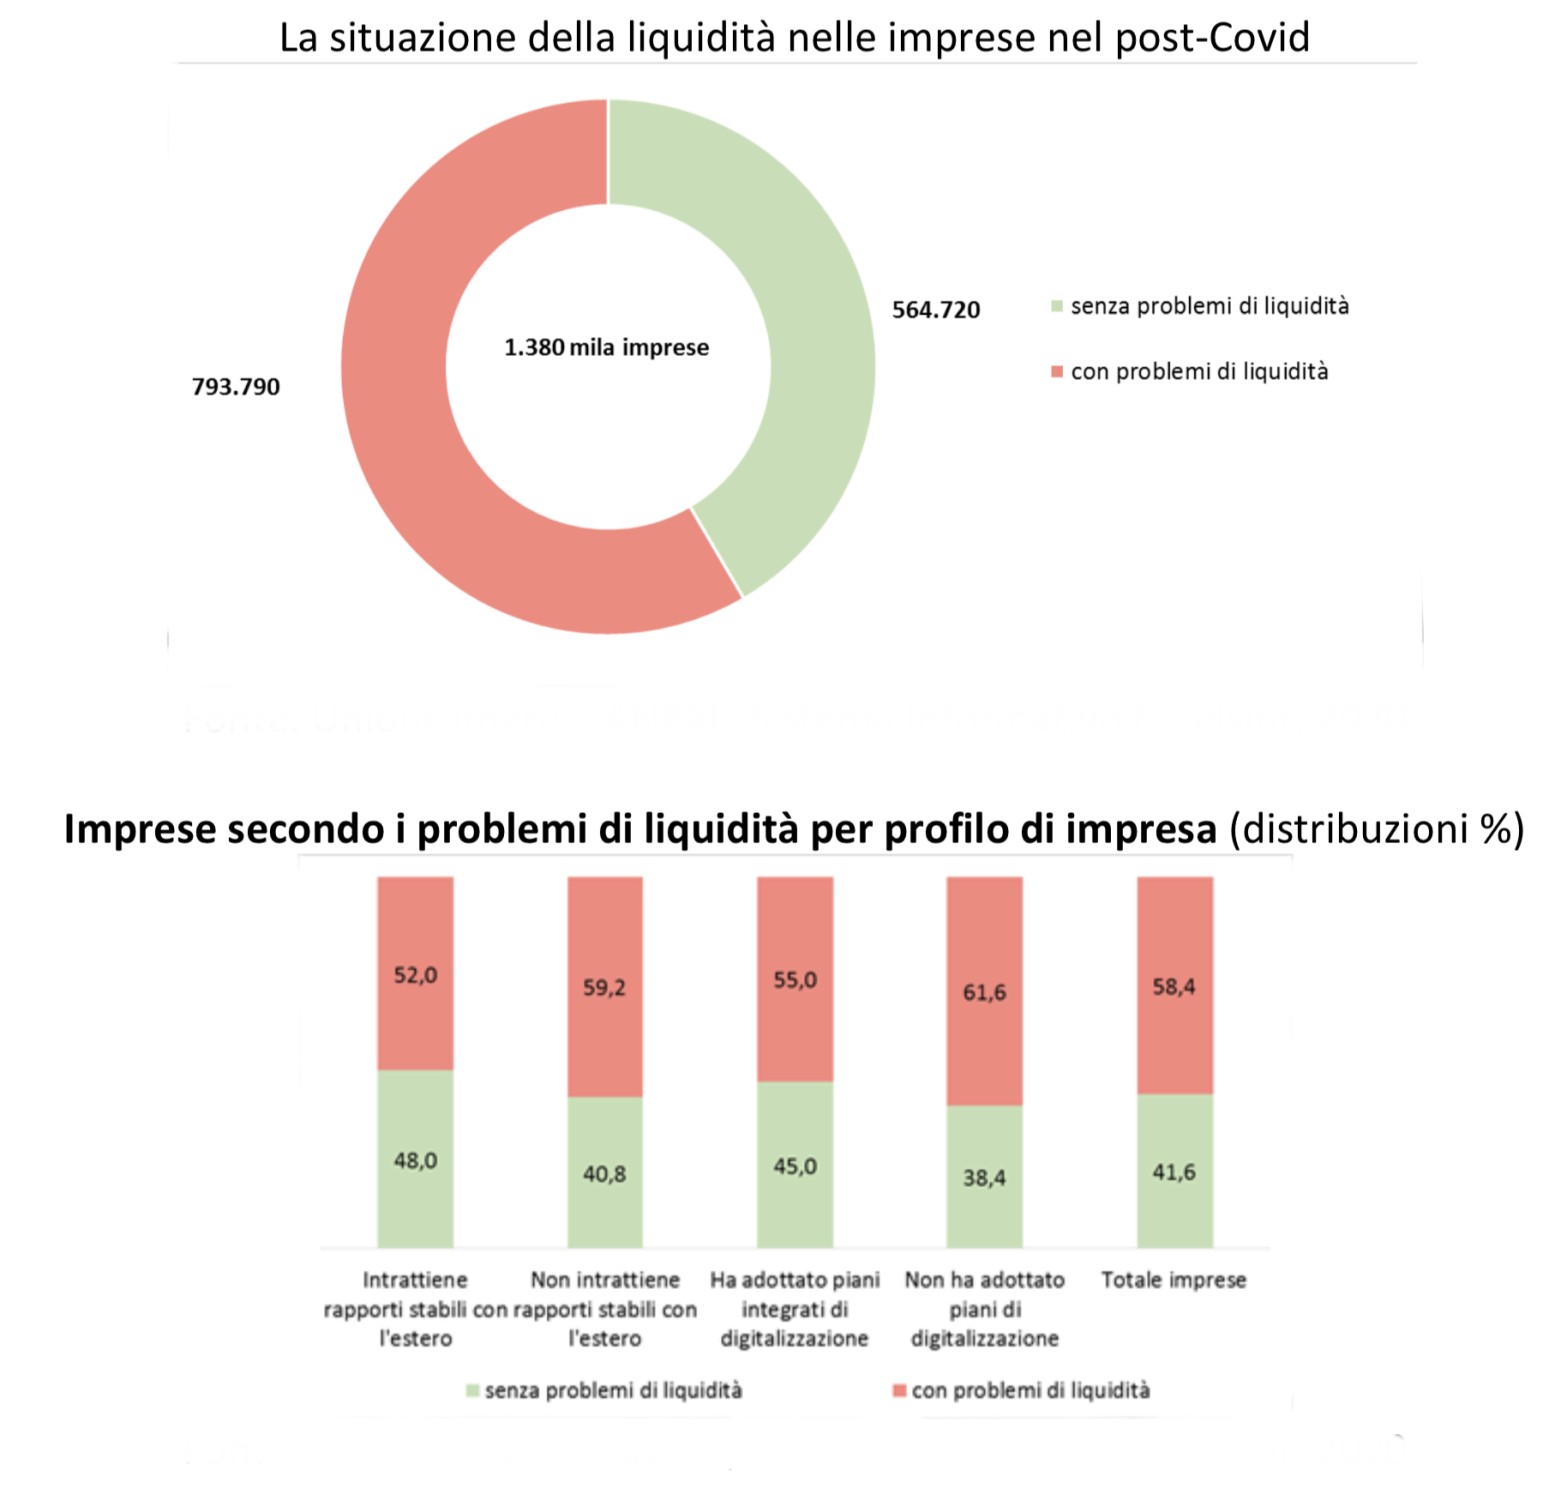
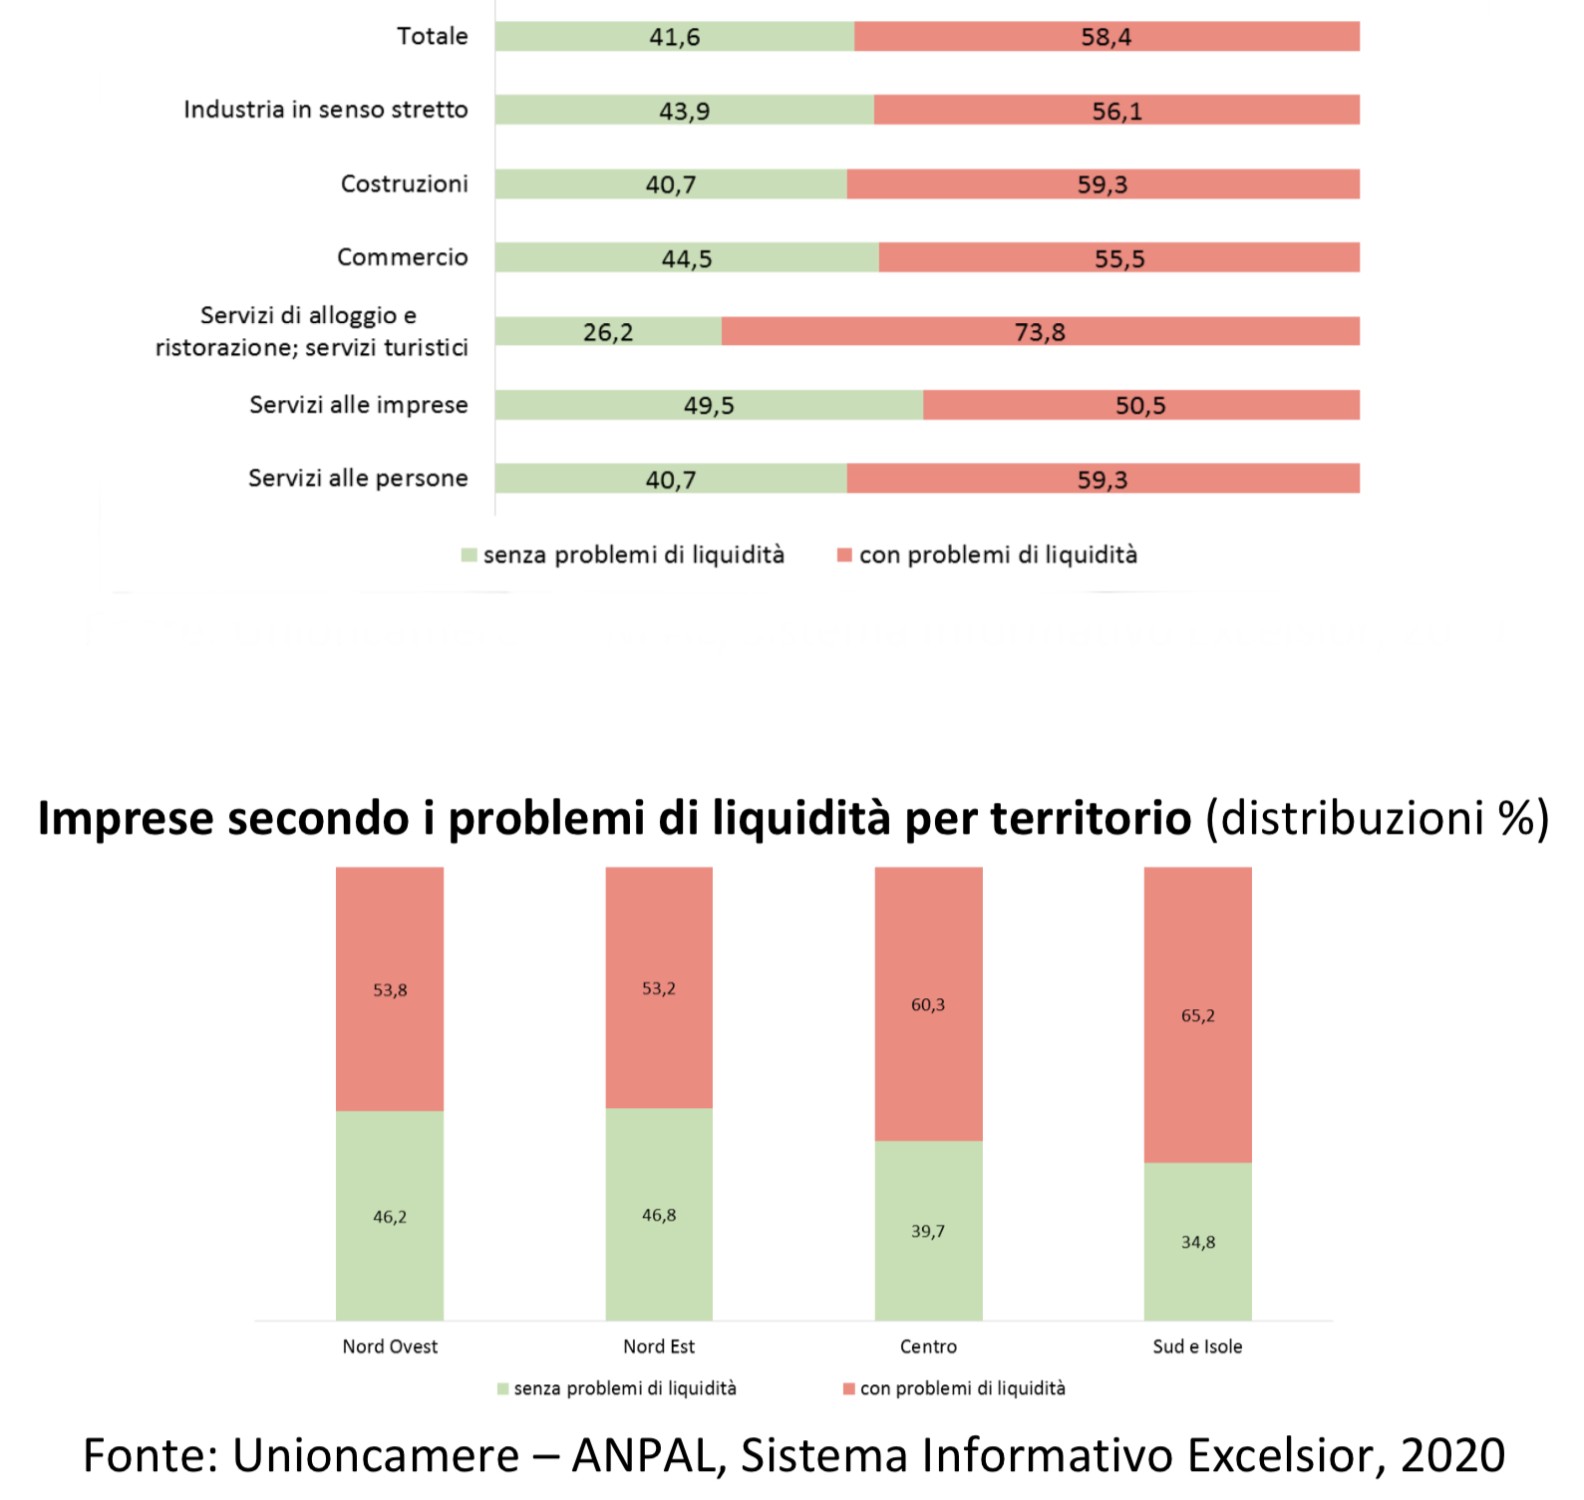
Per non parlare delle possibili crisi di liquidità conseguenti ai probabili fallimenti che si scateneranno con la riduzione dei fatturati delle imprese. In Italia secondo un sondaggio promosso da Unioncamere è il 58,4% delle imprese che prevede di avere problemi di liquidità nei prossimi sei mesi. La crisi di domanda che si è innescata con la pandemia Covid-19 e il clima di incertezza sui tempi del recupero, legato anche alle diffuse criticità sui mercati globali, fanno temere a molte imprese di non poter generare i flussi di cassa necessari a garantire l’ordinaria operatività aziendale.

Ovviamente le imprese esportatrici e quelle dotate di tecnologie digitali più avanzate mostrano una solidità finanziaria relativamente maggiore. Soffrono maggiormente le micro imprese e quelle meridionali, ma in particolare sono le imprese di servizi legate al settore turismo che versano nelle maggiori difficoltà finanziarie: è il 73,8% di queste ultime a dichiarare forti carenze di liquidità.
Persino l’ottimismo che si era diffuso all’inizio di Agosto a proposito dell’accelerazione dell’arrivo del vaccino universale, si è subito raffreddato di fronte allo scetticismo che la comunità scientifica occidentale ha voluto esprimere al riguardo.

Il mondo rischia perciò di spaccarsi in due tronconi: da una parte quello orientale (Russia e Cina innanzitutto) che sta già diffondendo i primi milioni di dosi del “loro” vaccino, probabilmente messo insieme un po’ di fretta ma, a detta dei loro esperti, con una prospettiva assai migliore di quella di non far nulla nel frattempo. Dall’altra parte vi è invece l’Occidente, dove il vaccino è soprattutto visto come un grosso business, ma dove evidentemente i tempi delle verifiche cliniche e di approvazione governativa si stanno allungando non poco, dove pertanto fino alla prima metà del 2021 sembra che non verrà praticata alcuna vaccinazione di massa.

Il problema però ce l’ha l’Europa, che rientra a tutti gli effetti tra i paesi occidentali (quelli che quest’anno faranno in media -7%) ma che, a differenza degli altri, ha molte più rigidità e molto meno da guadagnare dall’accelerazione del “time to market” dei vaccini anti-Covid-19, così come ha poco da guadagnare dall’accelerazione della digitalizzazione dell’economia, dal momento che le industrie prevalenti sono quelli dell’impiantistica e quelli tradizionali (come la meccanica e l’automobile).

Di qui la triste previsione: l’Europa subirà dalla recessione in corso un colpo più pesante di molti altri e ci metterà di più a riprendersi, perché la salute delle sue imprese dipenderà dall’uscita del mondo dall’attuale fase recessiva. Un’occasione straordinaria per rivedere criticamente la sua governance politica e sinanco la sua “unione a metà”!

Stefano di Tommaso


SINTOMI DI PAURA

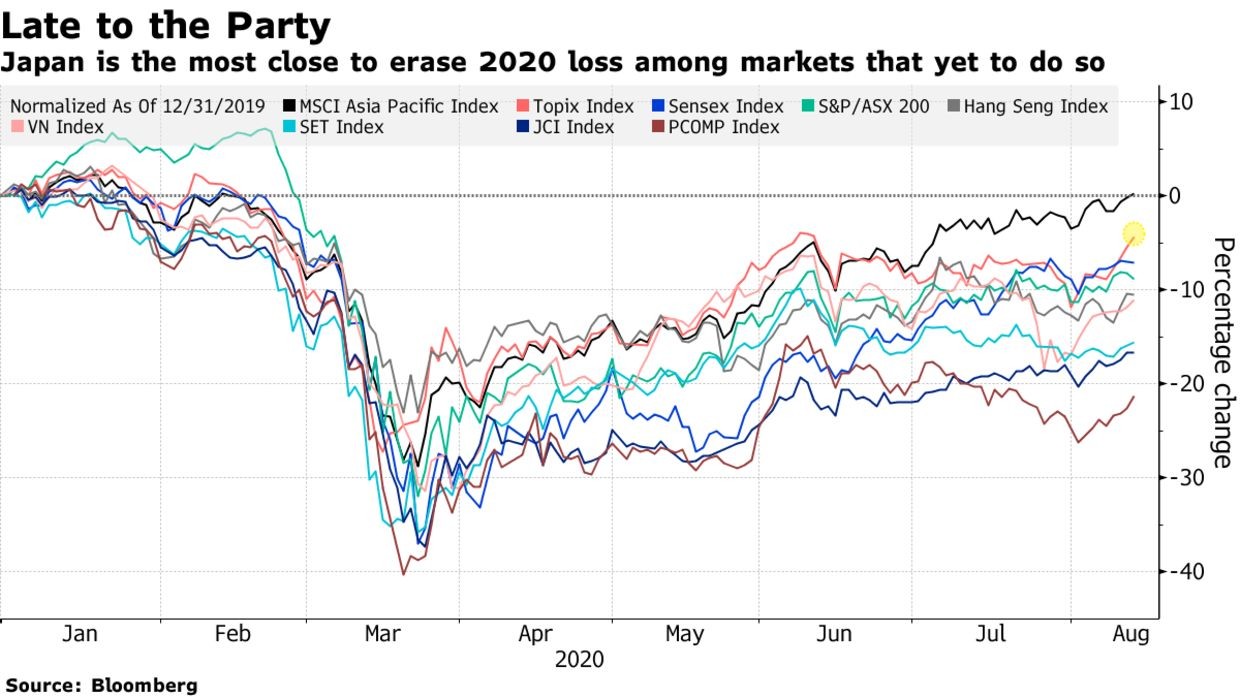
Intorno a Ferragosto, mentre le borse asiatiche e americane mancavano di poco il superamento dei loro record, una valanga di cattive notizie sull’andamento dell’economia reale lasciavano totalmente indifferenti gli investitori finanziari. A quanto pare la sensazione che le banche centrali proteggeranno i mercati borsistici e, soprattutto, che esse terranno ai minimi i rendimenti dei titoli a reddito fisso, ha sinora prevalso su ogni ragionevole dubbio circa l’ampiezza e la portata della recessione che il mondo sta vivendo, favorendo la corsa delle quotazioni azionarie. Al tempo stesso però la volatilità dei mercati valutari e i record dei metalli preziosi lasciano intendere qualcosa di più di un semplice nervosismo che serpeggia tra gli investitori: cosa succederà da qui ai prossimi mesi nessuno è davvero in grado di poterlo dire e, in questi casi, nulla è più rassicurante del metallo giallo.


POLITICHE MONETARIE E FISCALI ESPANSIVE

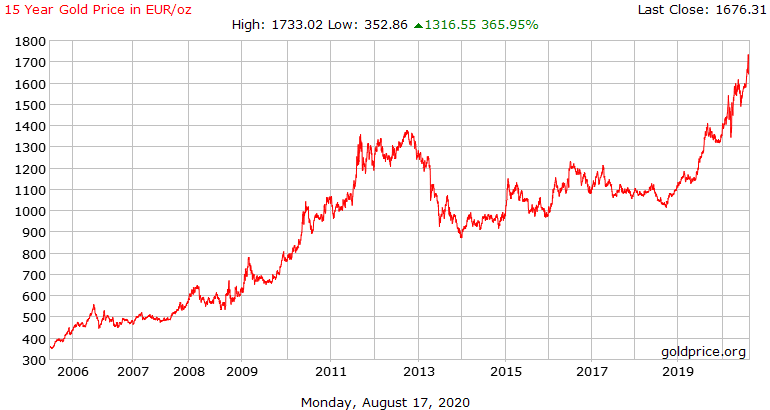
Fino a poco tempo fa l’acquisto di oro da parte dei gestori del risparmio rientrava più tra le manovre tattiche e speculative che potevano essere messe in atto in particolari momenti dei mercati che non una vera e propria strategia di lungo termine, soprattutto quasi mai era successo quando le borse toccavano nuovi massimi. E ancor più straordinaria è la corsa dell’oro nell’intorno dei 2000 dollari per oncia se si pensa che al tempo stesso sono tornati in auge nuovi e fondati timori inflazionistici, non soltanto a causa della massa di denaro fresco che le banche centrali stanno riversando sui mercati finanziari, ma anche e soprattutto perché stanno finalmente arrivando in parallelo in tutto il mondo gli effetti delle recenti manovre di “politica fiscale” (cioè incentivi e sussidi governativi) che possono aggiungere altra benzina sul falò del valore intrinseco della moneta.

TITOLI TECNOLOGICI ALLE STELLE NONOSTANTE LA RECESSIONE


Per non parlare poi dell’ancora più straordinaria corsa delle quotazioni dei titoli azionari di società scientifiche e tecnologiche (tipicamente investimenti “pro-ciclici”), cosa relativamente normale in tempi di crescita economica ma assai discordante con la logica quando l’economia giapponese annuncia una decrescita del Prodotto Interno Lordo dell’8% e quella dell’economia americana supera il 9,5% (rispettivamente la terza e la prima economia del mondo) e mentre la Cina fa di tutto per non far comprendere di quanto sono scese le prospettive di crescita ma tutti sanno che sono come minimo azzerate dopo che a inizio anno prevedeva ancora di crescere del 6%.

E se tutto ciò non era mai successo contemporaneamente (le borse e i titoli tecnologici ai massimi con l’economia sott’acqua, e i beni rifugio alle stelle mentre riprende l’inflazione) un motivo dovrà pur esserci. E questo motivo non può che consistere nei crescenti timori di chi cerca un riparo di lungo termine dai possibili danni di una delle più severe tra le recessioni globali degli ultimi decenni (per l’economia mondiale ci si aspetta una contrazione complessiva di circa il 5% annualizzato).

ALLA RICERCA DI RISERVE DI VALORE

Nessuno insomma vuol perdersi la bonanza che ancora persiste sui mercati finanziari ma, con l’aria che tira, nessuno più vuole veramente scommettere su una rapida ripresa della crescita economica e l’unico modo razionale per farlo è cercare riparo tra i i beni-rifugio oppure comperando quei titoli che più dovrebbero contrastare le orrende prospettive di una seconda ondata pandemica: dunque medicali e farmaceutici in prima linea, ma anche digitali e tecnologici per le loro prospettive di crescita nel lungo termine.

Strano ma vero si sarebbe detto qualche lustro addietro, ma se cerchiamo delle conferme nel comportamento dei più saggi e famosi investitori della nostra epoca ecco che ne troviamo a bizzeffe, a partire dal mitico (e quasi novantenne) Warren Buffet che ha appena terminato di liquidare al meglio ogni sua partecipazione nei titoli delle compagnie aeree (che negli ultimi giorni avevano mostrato straordinari segni di ripresa) nonché una serie interminabile di titoli azionari dei settori bancari e finanziari, quali JP Morgan e Goldman Sachs, Wells Fargo, PNC Financial, M&T Bank, Bank of New York Mellon, Visa e Mastercard, per andare a profondere diversi miliardi di dollari nei titoli di una della maggiori società di estrazione mineraria aurifera: la Barrick Gold, un gigante canadese del settore.

PERSINO WARREN BUFFET…

La notizia di per sé rimane degna di attenzione, ma lo è ancor di più se si pensa alle logiche di sempre della Berkshire Hathaway, la holding di Buffet quotata a Wall Street, la quale si vanta molto di non aver mai effettuato importanti investimenti strategici senza una logica di lungo periodo. Come dire: se lo sto facendo, non è soltanto perché temo un autunno caldo a base di nuova ondata pandemica, imprevedibili risultati dalle elezioni presidenziali, nuove tensioni internazionali, nonché nuovi e devastanti dati macroeconomici e occupazionali, ma anche perché in definitiva mi aspetto che il metallo giallo resterà ancora a lungo un protagonista incontrastato quale riserva di ricchezza!

Il Quantitative Easing insomma continuerà probabilmente a trovare valide giustificazioni nella sempre più bassa velocità di circolazione della moneta, così come l’ombrello offerto dalle banche centrali ad azioni ed obbligazioni non potrà essere chiuso tanto presto, quantomeno per difendere la stabilità monetaria e soprattutto l’affidabilità dei debiti pubblici, oggi di nuovo in crescita esponenziale. Ma nessuno si aspetta più che questo basti per riuscire in fretta a riportare al bello la lancetta del barometro dell’economia mondiale. Anzi: se nuova inflazione arriverà c’è il rischio che questa si sommi alla recessione in atto, con temibili conseguenze in termini di fallimenti, perdita di posti di lavoro e ulteriori derive verso un’economia digitale che tutti avevano salutato con favore, ma che nessuno si aspettava che si sarebbe materializzata alla velocità che stiamo osservando!

L’AUTUNNO CALDO DEL 2020

La recessione incalza dunque, così come la prospettiva di un ennesimo “autunno caldo” sta vanificando ogni aspettativa di rapida ripresa economica che ancora pochi mesi fa tutti si aspettavano, ma cosa tutto questo potrà significare per le borse è assai difficile riuscire a prevedere. I profitti aziendali non potranno riuscire a restare elevati se la congiuntura peggiora, così come i risparmi popolari difficilmente verranno investiti in nuove attività economiche sintanto che le famiglie dovranno continuare ad aver paura di non riuscire a pagare le spese mediche, o a temere per le pensioni dei propri anziani, per il posto di lavoro dei genitori e per il futuro dei propri figli. In una tal prospettiva i consumi non potranno alimentarsi, gli investimenti verranno rimandati e le spese voluttuarie come i beni di lusso o il turismo si assottiglieranno.

Difficile dire cosa succederà invece con i grandi titoli tecnologici, sino ad oggi i migliori “performer” dei mercati finanziari, perché da un lato essi appaiono come estremamente speculativi, ma dall’altro lato come i protagonisti indiscussi della transizione digitale, cosa che -se la pandemia dovesse continuare- si accentuerebbe ancor di più. Potrebbero dunque continuare la loro corsa, così come potrebbe sgonfiarsi la loro bolla speculativa, cosa che però -al momento- non crede nessuno.

Molto meglio comunque -per chi se lo può permettere- iniziare invece a imbottirsi le tasche di riserve aurifere, compagnie farmaceutiche ed -eventualmente- beni immobiliari assai strategici. Nulla è stato in passato una miglior riserva di valore e, con i timori che circolano, niente sembra più desiderabile della tranquillità.


Stefano di Tommaso


TEMPORALI D’AGOSTO?

Le cose sono andate relativamente bene per i mercati finanziari (a fine Luglio le borse americane hanno toccato nuovi massimi e quelle europee sono arretrate leggermente, mentre i titoli a reddito fisso hanno continuato a crescere di valore a causa della caduta dei tassi di interesse), ma sono andate molto peggio per l’economia reale. Quanto potrà durare questa crescente divaricazione? Proviamo ad esaminarne le cause per farcene un’idea!


IL CAMBIO DI PROSPETTIVE

Se all’alba del secondo semestre 2020 si poteva ancor sperare in una rapida ripresa economica dopo il lockdown, oggi, alla fine del primo mese successivo (Luglio), il quadro socio-economico generale appare molto più grigio ed estremamente più denso di problemi di quanto si potesse pensare in precedenza : dalla frenata imposta al resto,del mondo dalla locomotiva americana e dalla caduta verticale del cambio del Dollaro, fino alla ripresa dello scontro frontale tra Oriente ed Occidente del pianeta, nella sua nuova forma della rivalità con la Cina (una cosa che in passato sarebbe bastata da sola ad agitare le acque dei mercati finanziari).


Per passare poi attraverso un’improbabile rilancio della coesione politica tra gli stati membri dell’Unione Europea, con quelli più ricchi tra di essi che appaiono oggi riuniti di fronte alla più seria minaccia di disgregazione che abbiano mai affrontato, ma destinati a far durare assai poco il loro entusiasmo, fino al momento in cui ci si dovrà confrontare con la dura realtà della mutualizzazione del debito continentale. Di seguito le previsioni di Goldman Sachs dello scorso Aprile: è andata molto peggio!


LO IATO CRESCENTE TRA INDUSTRIA E FINANZA

Quanto sopra in estrema sintesi aiuta a testimoniare che lo iato tra l’economia “di carta” e quella “reale” non potrebbe essere oggi più forte, tanto a causa del rinnovato impegno delle banche centrali ad inondare ulteriormente di liquidità i mercati (con la conseguenza che questi hanno spesso toccato nuove vette) quale panacea di tutti i dolori che soffre l’economia globale, quanto a causa del fatto che la pesantissima recessione economica scattata con il lockdown (di cui ancora non abbiamo toccato con mano la reale incresciosa portata) può trovare nuovo alimento nelle rinnovate tensioni geopolitiche globali che oggi emergono in tutti gli angoli del mondo anche a causa della debolezza politica di colui che era riuscito sino ad oggi a rintuzzarle: il presidente Donald Trump.

LE TENSIONI INTERNAZIONALI SI ACCUMULANO

Dai numerosi focolai di guerra del Medio-Oriente alla brutale repressione delle manifestazioni popolari di Hong-Kong, dalle tensioni migratorie crescenti sulle coste del Magreb generatesi anche in seno a nazioni considerate stabili fino a ieri (come la Tunisia) fino agli incendii della foresta Amazzonica e alla recrudescenza della lotta ai grandi produttori di droga del sud-America, dalla messa al bando americana delle tecnologie provenienti dal sud-est asiatico fino all’ennesima guerra di nervi tra le propaggini islamiche dell’ex-blocco sovietico (di ispirazione sciita) e il resto del mondo arabo storicamente sostenuto dagli occidentali (islamico anch’esso, ma sunnita e in profonda contrapposizione con il primo).


Tutte tensioni che in passato erano state ridotte al silenzio dalla crescita economica oggi rischiano di ravvivare la loro minaccia anche a causa della recessione dell’economia globale, della conseguente caduta dei prezzi degli idrocarburi e delle materie prime, dell’ennesimo rialzo del costo delle derrate alimentari, del crollo dei flussi turistici e dalla riduzione dei trasferimenti finanziari ai paesi emergenti quale conseguenza dei problemi interni all’occidente.

E LA RECESSIONE INCALZA…

La recessione globale è partita con il rinchiudere in casa miliardi di esseri umani impedendo loro di recarsi al lavoro e di consumare i loro redditi, è proseguita con la caduta dei viaggi e dei trasporti e oggi si alimenta con la recrudescenza del numero di vittime della pandemia e con la conseguente caduta di fiducia di investitori e risparmiatori in un rapido ritorno a condizioni di normalità. E se le prospettive di ripresa si allontanano nel tempo anche i danni da essa generati (principalmente crollo dei consumi e mancati investimenti) si moltiplicano, facendo temere un effetto-domino anche nei settori industriali che sembravano fino ad oggi miracolosamente immunizzati dalle conseguenze del virus.

Come sarà possibile che la divergenza tra finanza e produzione si allarghi all’infinito e resista ancora a lungo in presenza di un quadro congiunturale sempre più grigio? La storia economica non ha memoria di niente di simile, mentre ha conosciuto crisi economiche ancora peggiori di quella attuale dopo le guerre e le carestie, e dopo nessuna di esse la ripresa è mai stata così rapida come avevamo sperato fino a ieri.


…E LE ASPETTATIVE SI AUTOALIMENTANO

Questo perché quando arriva la recessione i danni economici che essa provoca (a partire dai fallimenti e dalla disoccupazione) spesso alimentano altri problemi, come la caduta della velocità di circolazione della moneta e il rinvio degli investimenti, con un effetto a catena difficile da interrompere immediatamente, soprattutto se si accompagna a crescenti tensioni internazionali e dunque alla riduzione degli scambi internazionali.

Di fronte a tali problemi anche tutte le nuove iniziative basate sulle tecnologie digitali rischiano di morire nella culla, così come la produttività del lavoro crolla ( o non migliora) e con essa anche le prospettive di profitto che normalmente alimentano i valori finanziari. E se tutto ciò avviene proprio mentre i mercati finanziari stavano toccando nuove vette, non è detto che gli idranti delle banche centrali possano andare avanti all’infinito per immunizzare i mercati dalle devastazioni che si generano nel mondo. Quantomeno le tensioni e i dubbi crescono, e di norma essi alimentano la volatilità dei corsi borsistici e dei cambi valutari.

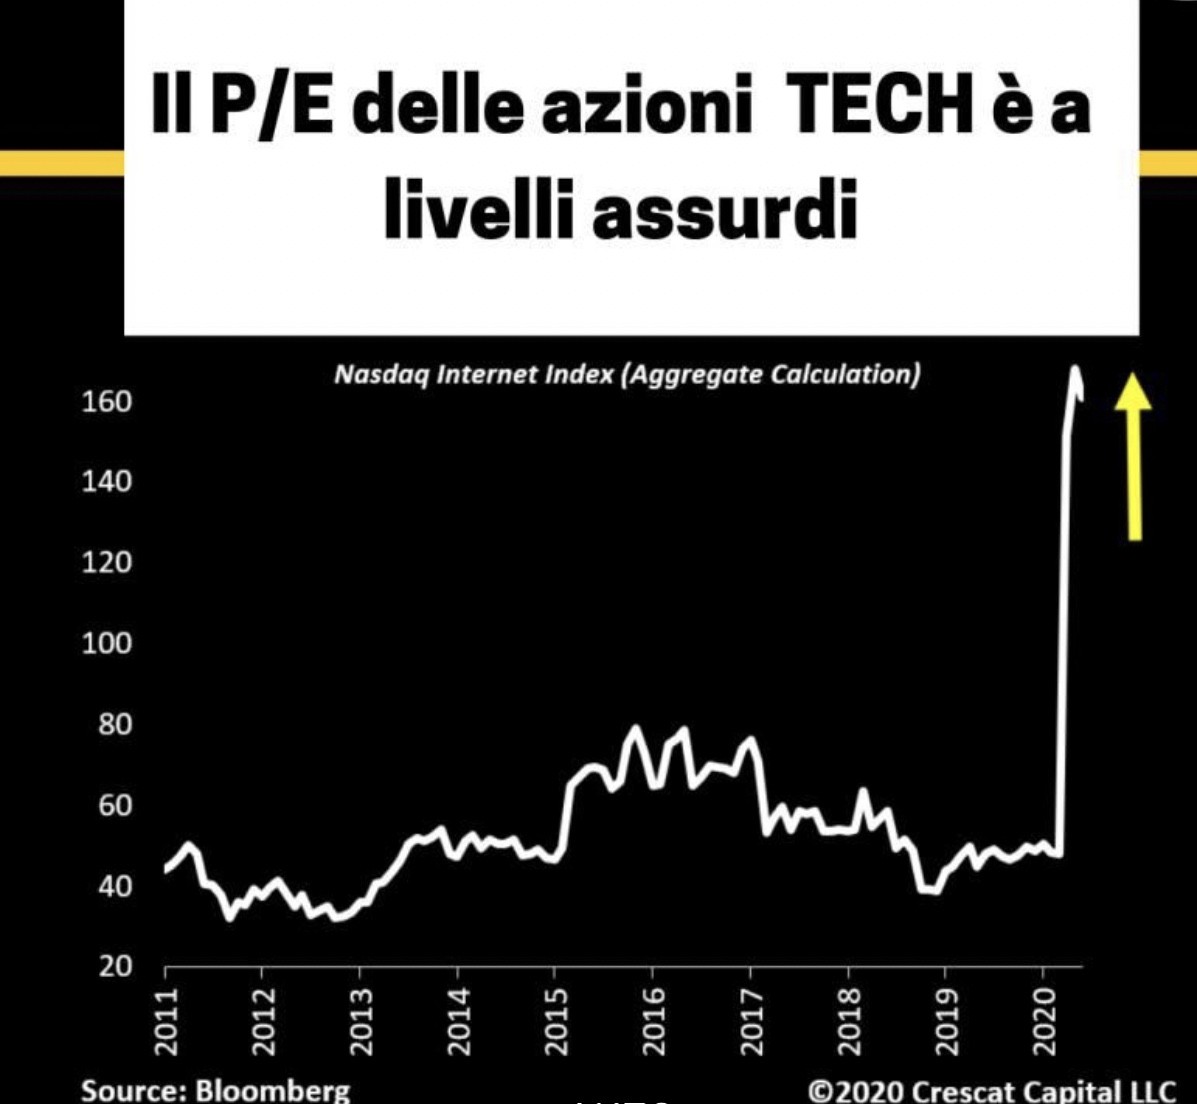
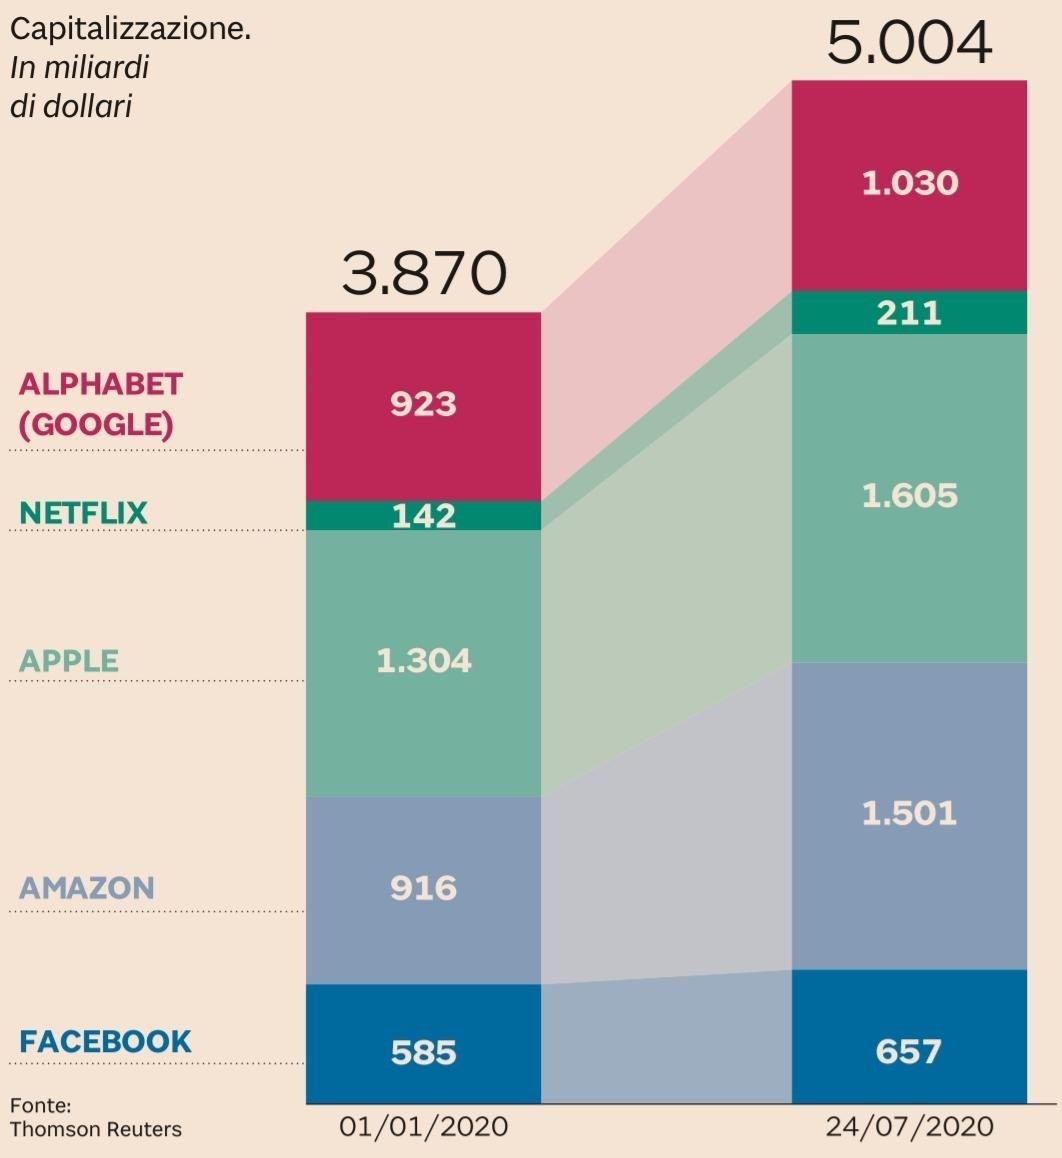
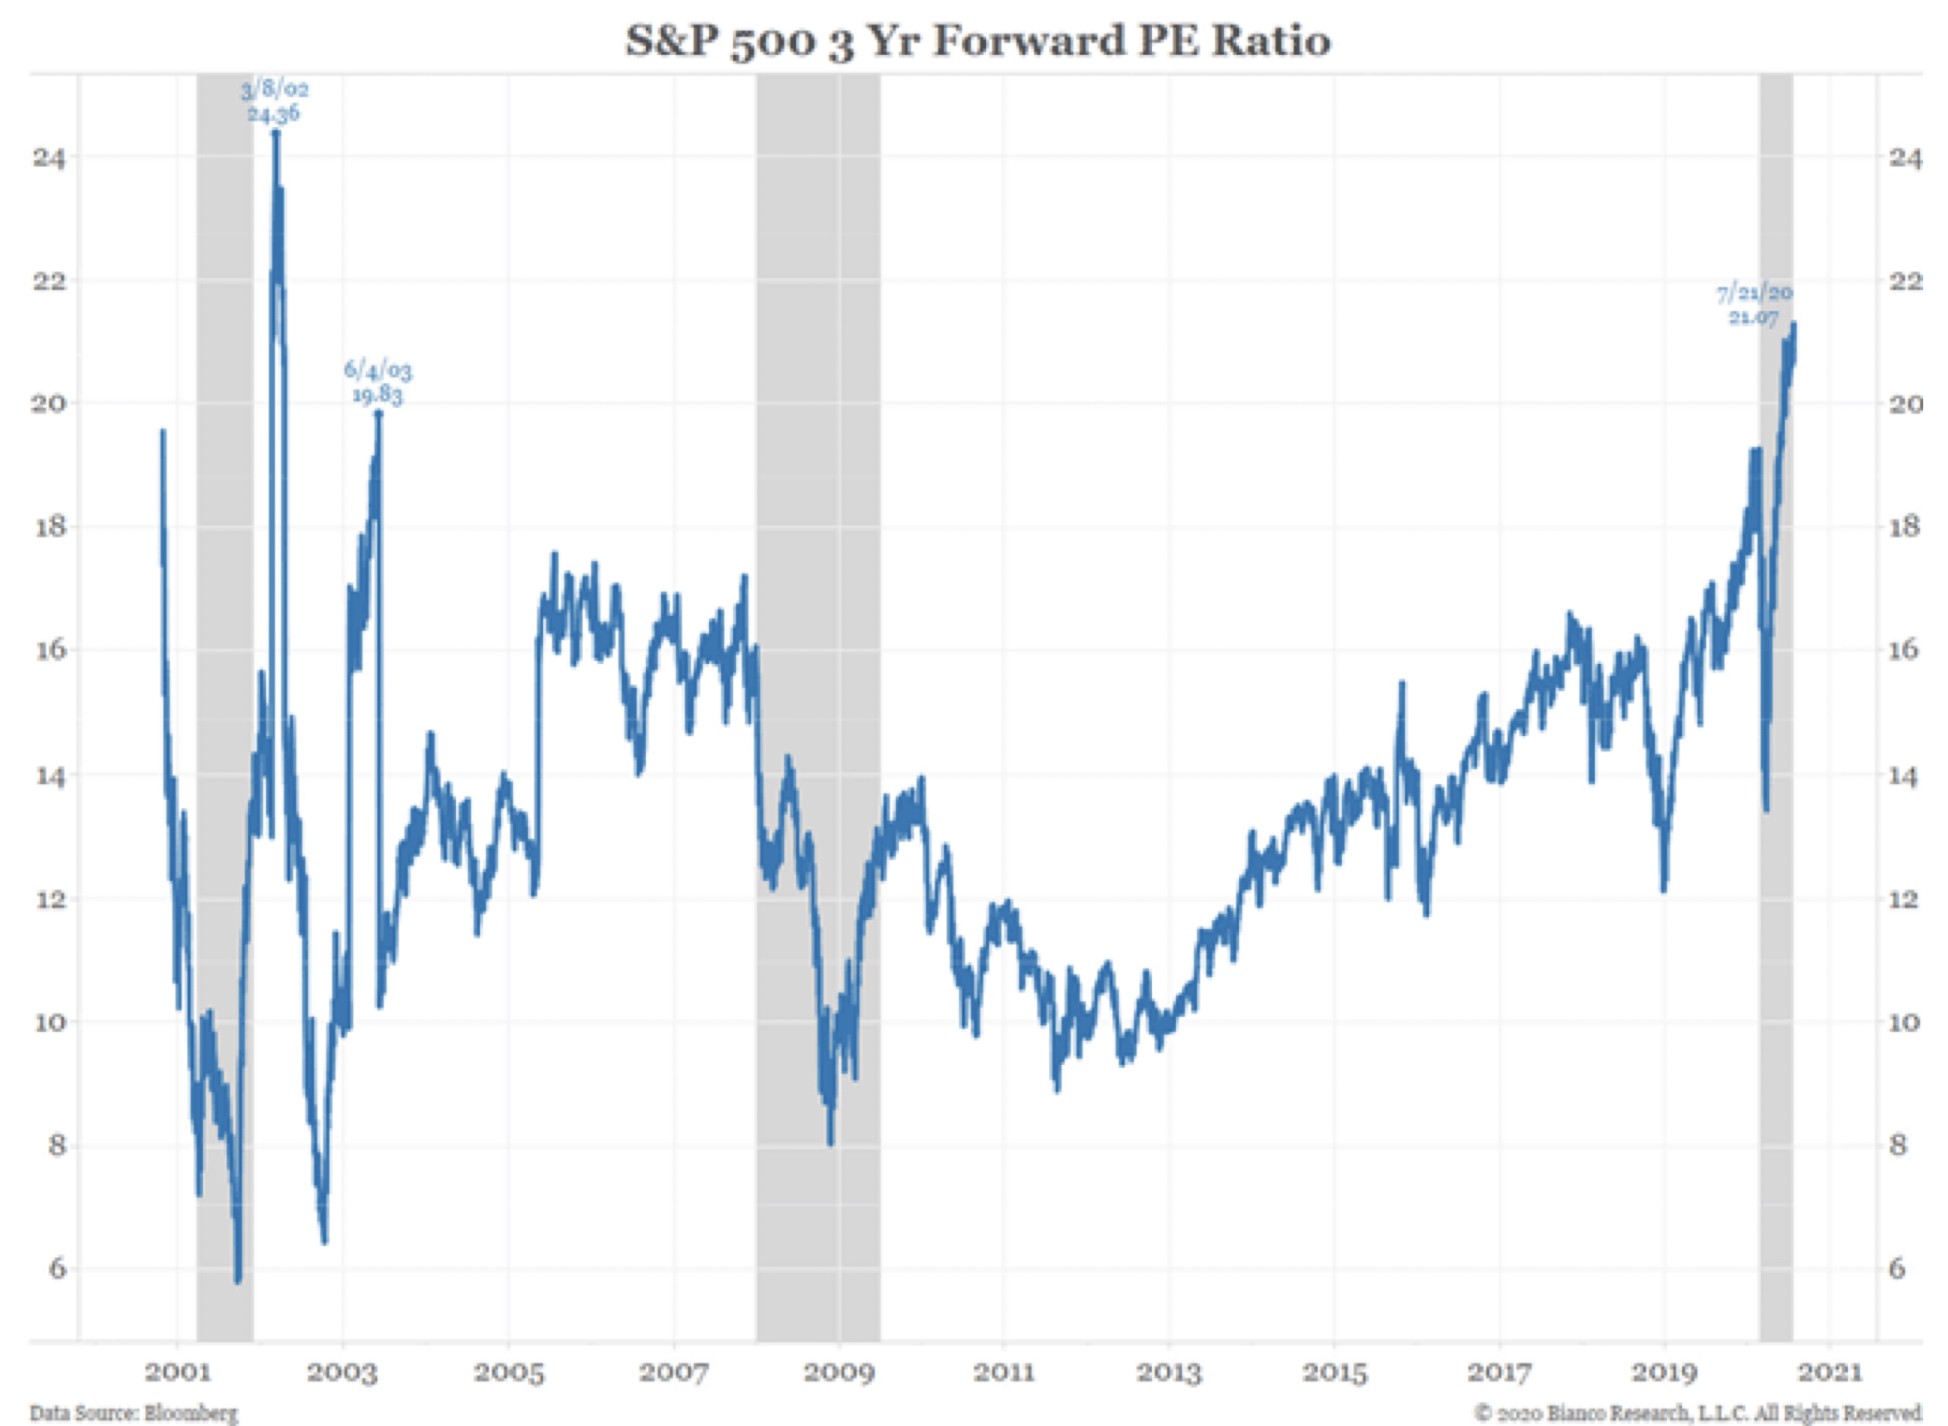
Gli indici di Wall Street poi risentono pesantemente delle strepitose valutazioni di alcune blue chips come quelle che seguono, capaci da sole di pesare 1/5 dell’intero listino:

Come si può vedere dal grafico qui riportato le valutazioni (viste come multipli dei profitti aziendali attesi) stanno toccando limiti estremi:


LE PRIME VITTIME DELLA RECESSIONE

Le prime vittime della situazione attuale sono stati i prezzi di gas e petrolio. Le quotazioni di quest’ultimo sono scese addirittura sotto zero durante il primo lockdown e oggi si sono risollevate (ma non troppo) soltanto grazie alla drastica riduzione della sua offerta, che però è un altro pannicello caldo che non può durare in eterno. Va da sé che non soltanto la riduzione dell’offerta di petrolio non è così facilmente controllabile, ma anche che essa genera a sua volta altri danni all’economia mondiale, aumentando le prospettive di insolvenza dei debiti dei paesi produttori.


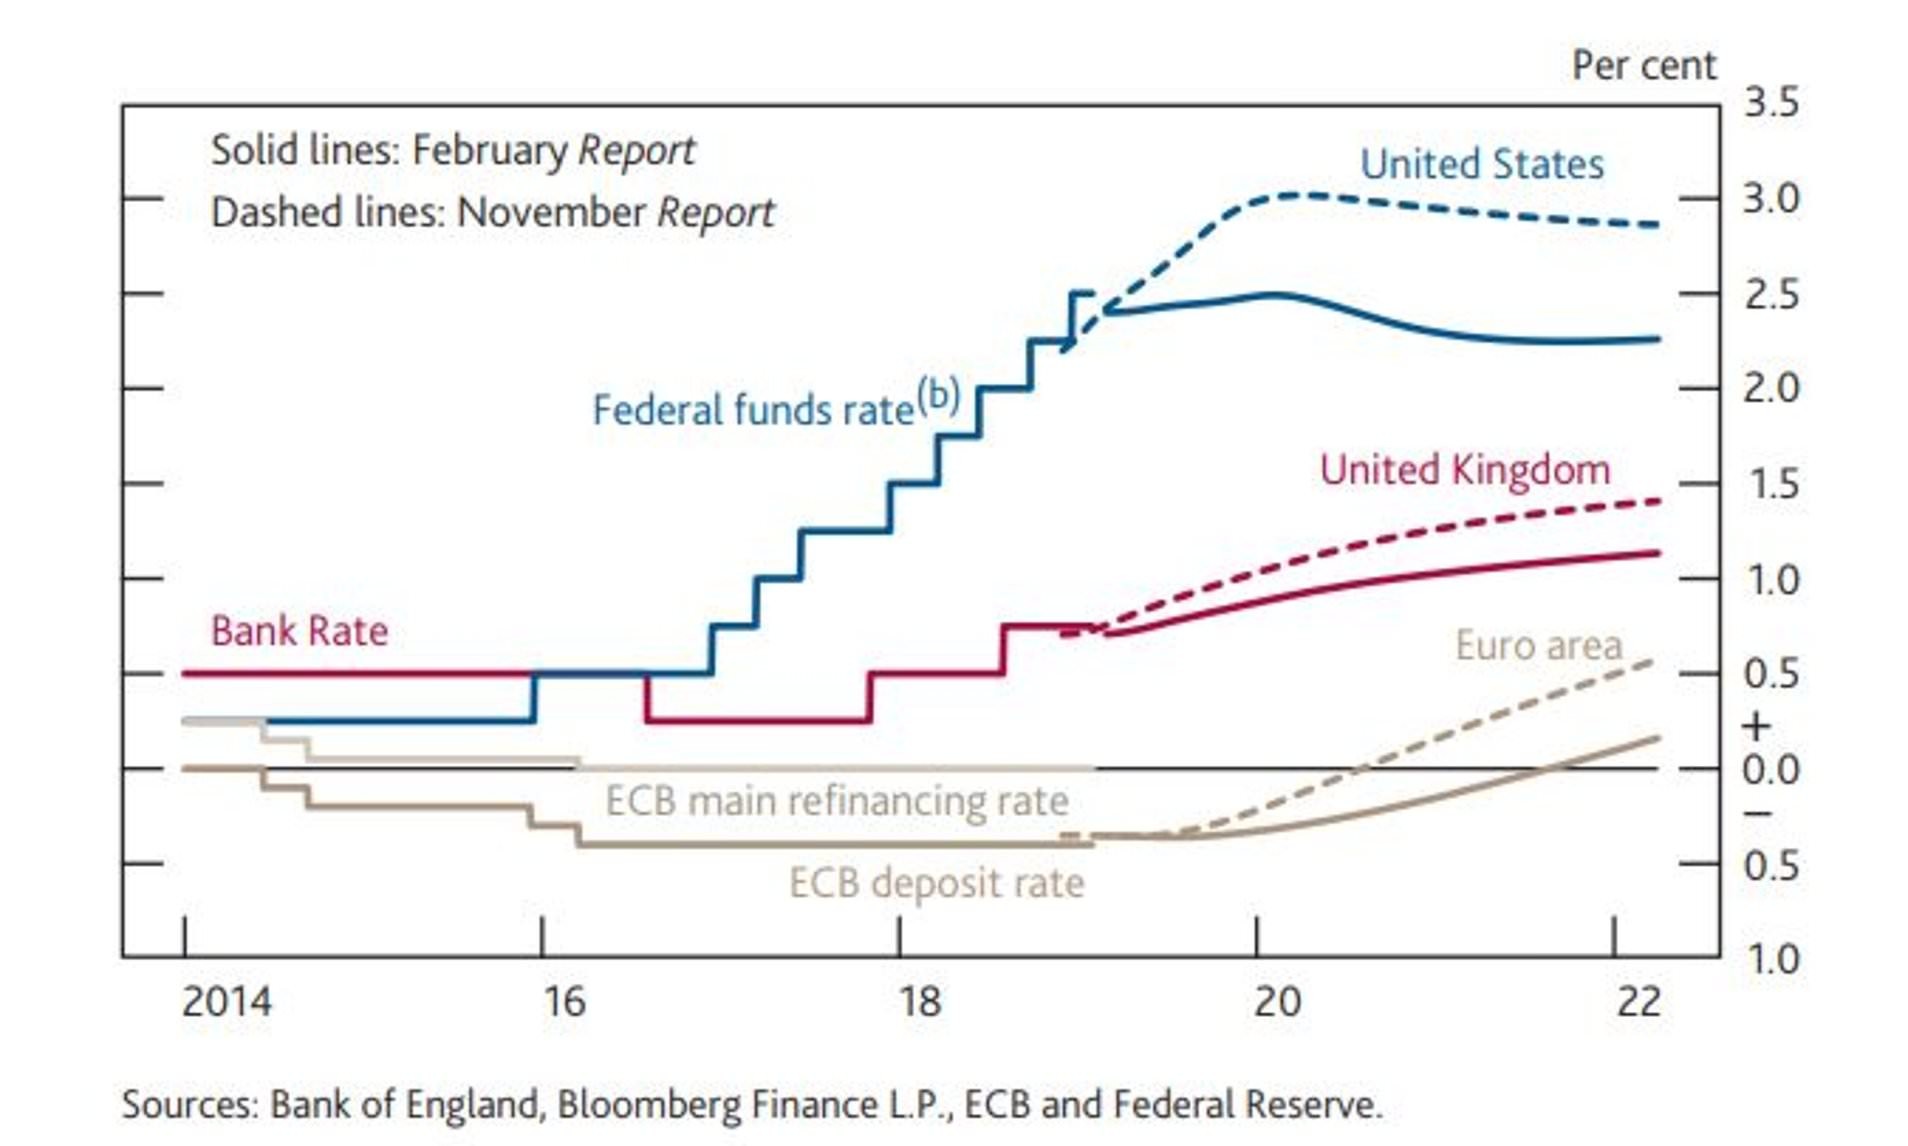
Seconda vittima illustre della pandemia (in termini temporali) sono stati i tassi di interesse, scesi sempre più vicini allo zero in America e ancor più sotto tale soglia in Europa da far temere una pericolosa deflazione dei prezzi, capace a sua volta di alimentare quella famosa “stagnazione secolare” preconizzata da Larry Summers un decennio addietro è mai veramente smentita nella sua logica. L’unico vero antidoto ad essa, l’inflazione dei prezzi, sembra oggi ancor più lontana e improbabile di quanto si potesse pensare già soltanto un anno addietro.


Ma se i tassi di interesse sono scesi ancora i titoli a reddito fisso sono parallelamente cresciuti di prezzo e dunque nessuno per il momento si è messo a lutto per tale occorrenza. Ma da essa derivano almeno due preoccupanti conseguenze negative: la riduzione dei margini sull’intermediazione del denaro per il sistema bancario (con la necessità che esso acceleri il suo rinnovamento) e la caduta di certezze per i sistemi pensionistici basati sulla capitalizzazione, con tutte le conseguenti instabilità che possono derivare dalla necessità per i loro gestori di andare a cercare maggiori rischi per compensare rendimenti superiori allo zero.

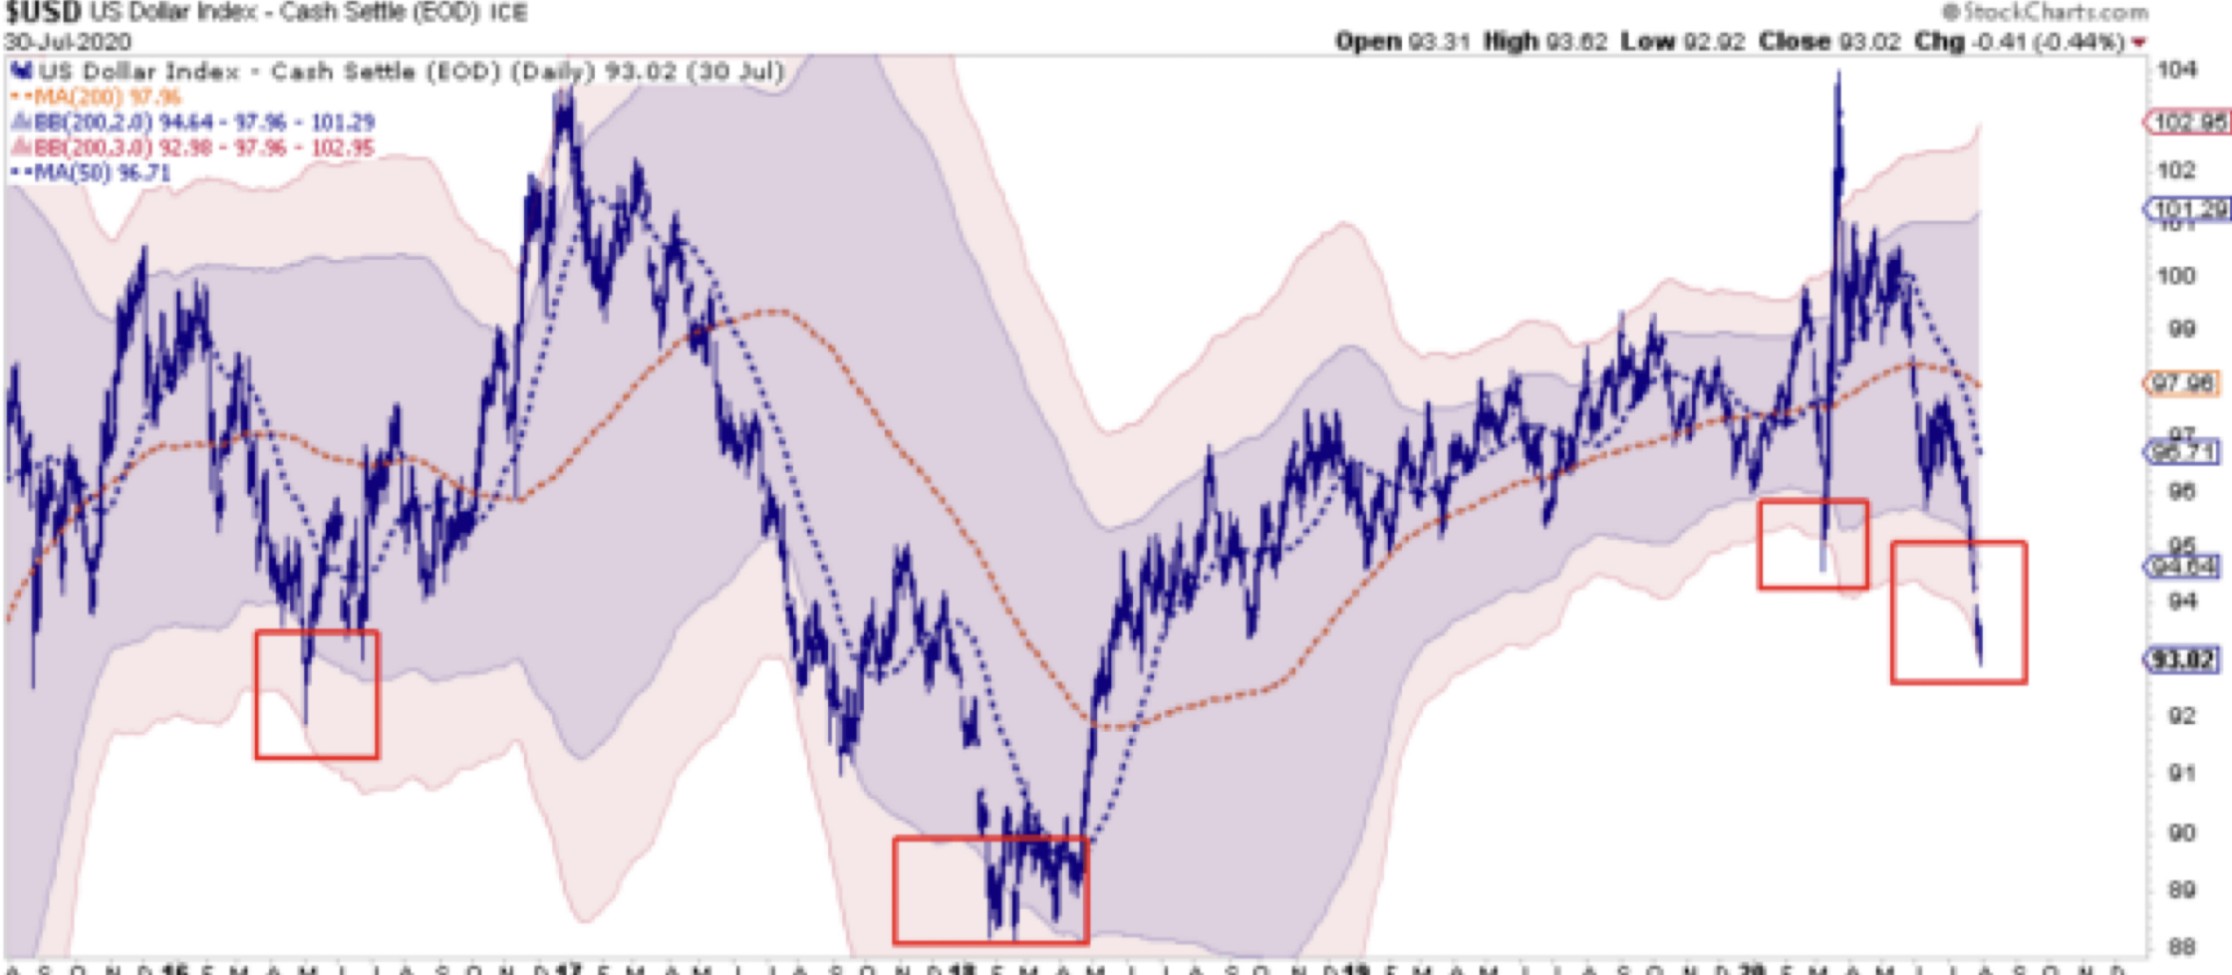
La terza vittima (in ordine di tempo) della pandemia è sicuramente stata il Dollaro, che ha lasciato sul terreno almeno un decimo del suo valore e lo ha fatto così velocemente da far sorgere il dubbio che non abbia ancora terminato la spirale discendente, anche perché cresce il dubbio che molti rivali dell’America (Russia e Cina in testa) abbiano contemporaneamente un forte interesse a sganciare tale valuta dal suo ruolo di riferimento nelle maggiori transazioni internazionali.

E ORA A CHI TOCCA ?

Resta il dubbio a questo punto che sia arrivato il momento per le borse valori di “pagare pegno”, perché senza dubbio con il protrarsi della recessione le prospettive di profitto si riducono (quasi) per chiunque e perché i valori espressi dai listini di borsa riguardano soprattutto i titoli tecnologici, le cui quotazioni sono cresciute anche al di là di ogni ragionevole prospettiva. Quel che le ha mantenute toniche sino ad oggi (la grande liquidità immessa dalle banche centrali) è un ingrediente che sembra destinato a non mancare nemmeno nel prossimo futuro, ma indubbiamente gli eccessi speculativi quantomeno si scaricano periodicamente in qualche temporale d’estate, prima di continuare la loro corsa.

Arriverà dunque una quarta vittima della recessione pandemica -i mercati finanziari- oppure la citata situazione di divergenza è destinata a durare a lungo? Nessuno può dirlo oggi con certezza, ma sicuramente la situazione di scoramento degli investitori può portare nuova volatilità, e questo -in un momento come la pausa ferragostana in cui una parte degli operatori resta meno attenta- può procurare qualche mal di testa.

LA STATISTICA E LE ELEZIONI SAREBBERO GIÀ SUFFICIENTI

Un altro fattore fa propendere per la teoria del “temporale estivo”: la statistica. Le serie storiche al riguardo sono impietose: i mesi di Agosto e Settembre restano storicamente quelli più bassi dell’anno in termini di quotazioni relative, e quest’anno corrispondono al bimestre che precede quello delle elezioni presidenziali americane.

Se insomma diversi indizi non fanno una prova ci si avvicinano però di molto. Ed è forse sufficiente che si creino delle aspettative al riguardo perché queste ultime tendano ad autorealizzarsi. Se anche se nella sostanza potrebbe non cambiare nulla sui mercati (com’è probabile, per altri versi), una maggiore instabilità nella loro meteorologia è comunque attesa.

Stefano di Tommaso


IL PIL ITALIANO A -14,3% NEL 2020

È guerra di numeri sull’andamento dell’economia, e quasi nessuna testata di giornale o rivista sembra oggi interessata ad esprimere scientificamente la variazione reale del Prodotto Interno Lordo (PIL). Noi ci vorremmo provare a partire dai dati che sembrano certi: con una contrazione del PIL trimestrale del 12,4% sui 3 mesi precedenti e del 17,3% sull’anno precedente l’Italia archivia infatti il peggior secondo trimestre dell’anno da un quarto di secolo a questa parte. La pillola è molto amara nonostante alcune statistiche la indolciscano facendo notare che -rispetto ai due mesi di lockdown- i dati relativi ai consumi nazionali in Giugno e Luglio si siano ripresi. Bella forza!


DI QUANTO È DECRESCIUTO IL PRODOTTO INTERNO LORDO ?

Il fatto che -qualora il prodotto interno lordo nazionale da oggi in poi nel resto dell’anno non crescesse né decrescesse- chiuderemmo il 2020 con una variazione negativa già acquisita del 14,3%, dovrebbe significare che la variazione cumulata negativa nel primo semestre rispetto al PIL totalizzato al 31.12.2019 sfiora il 29%. Se perciò il PIL 2019 è stato pari a 1788 miliardi di euro, questo potrebbe dire che ad oggi (prima di tener conto dei doverosi calcoli di aggiustamento del dato per tener conto della variazione dei prezzi nonché dei fattori di calendario e destagionalizzazione) esso si dovrebbe essere ridotto della bellezza di 256 miliardi. Una riduzione che se dovesse restare l’unica registrata fino a fine 2020 corrisponderebbe al 14,3% del PIL annunciata dall’Istituto Centrale di Statistica (ISTAT).

Ma è una vera enormità e soprattutto un numero che moltiplica per cinque i 50 miliardi di contrazione di cui parlano in questi giorni i media, e non è nemmeno paragonabile alla manovra da €25 miliardi che il governo varerà ad Agosto. Il ministro dell’economia si è affrettato a esprimere una previsione di rimbalzo del PIL di ben il 15% nel terzo trimestre, cosa che potrebbe anche essere, ma della quale nessuno può esser certo dal momento che anche tutto il resto del mondo soffre una crisi economica con pochi precedenti storici.

LA PRODUZIONE INDUSTRIALE VA ANCHE PEGGIO

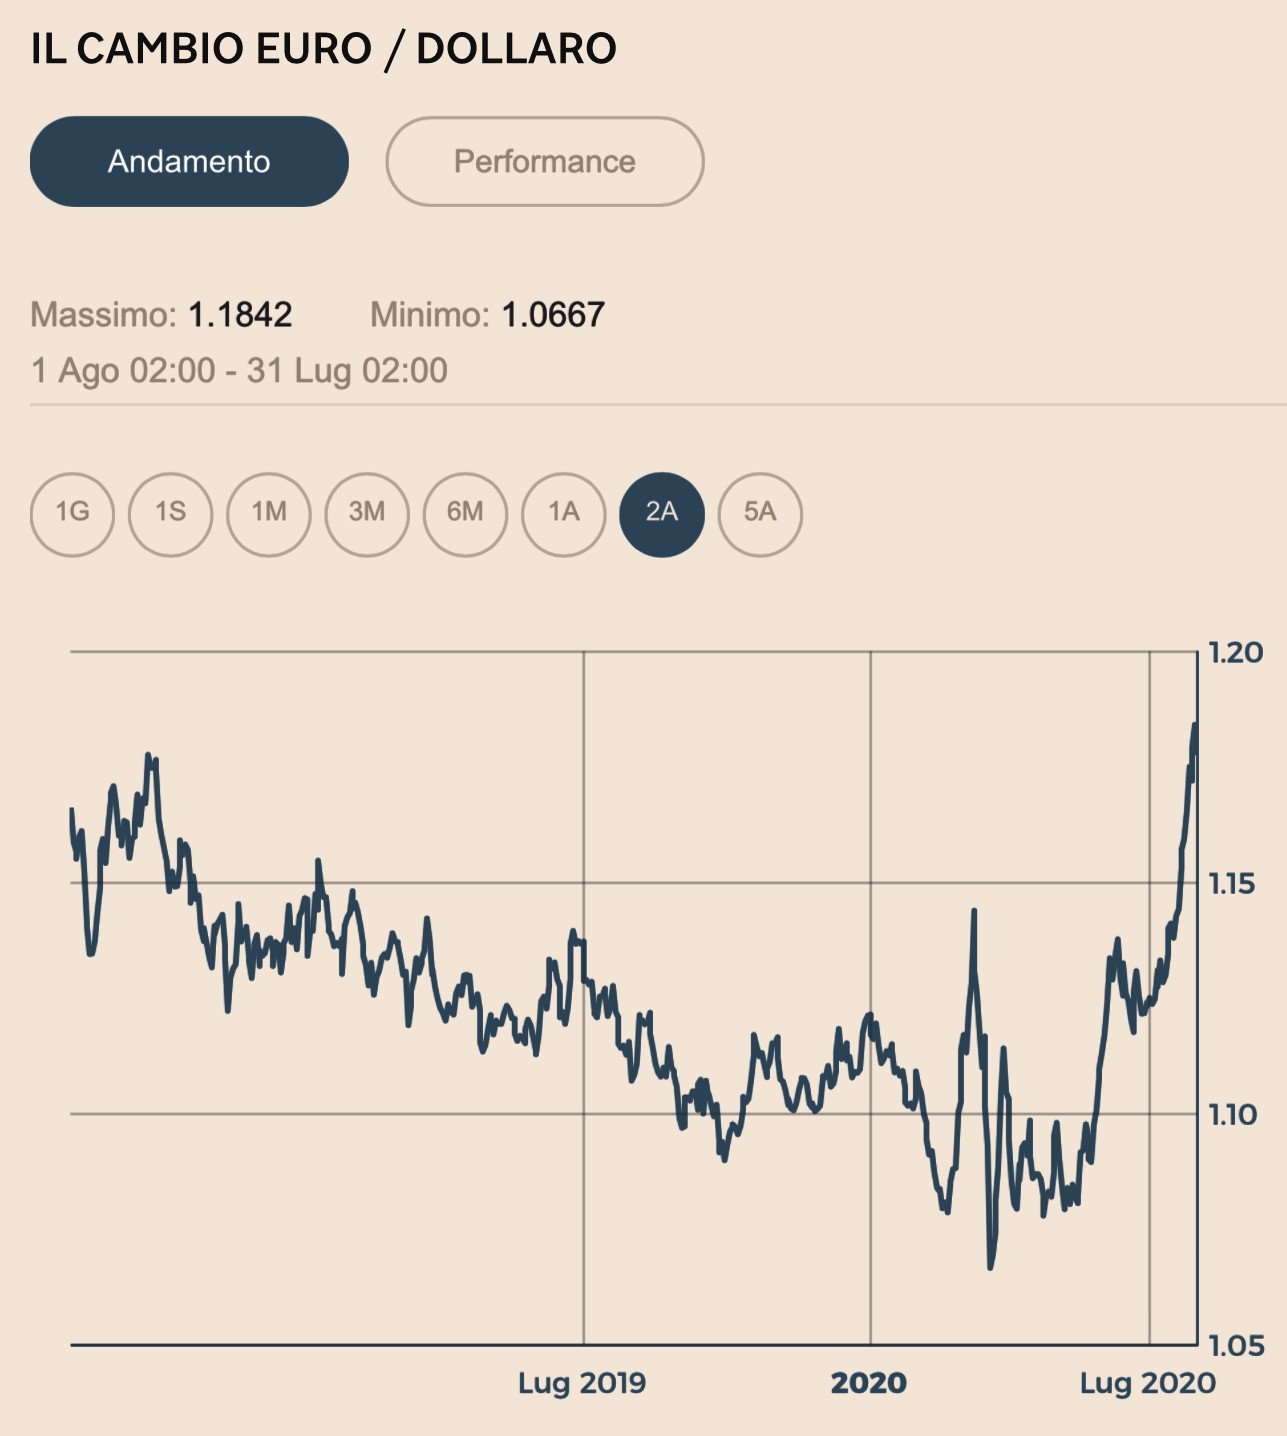
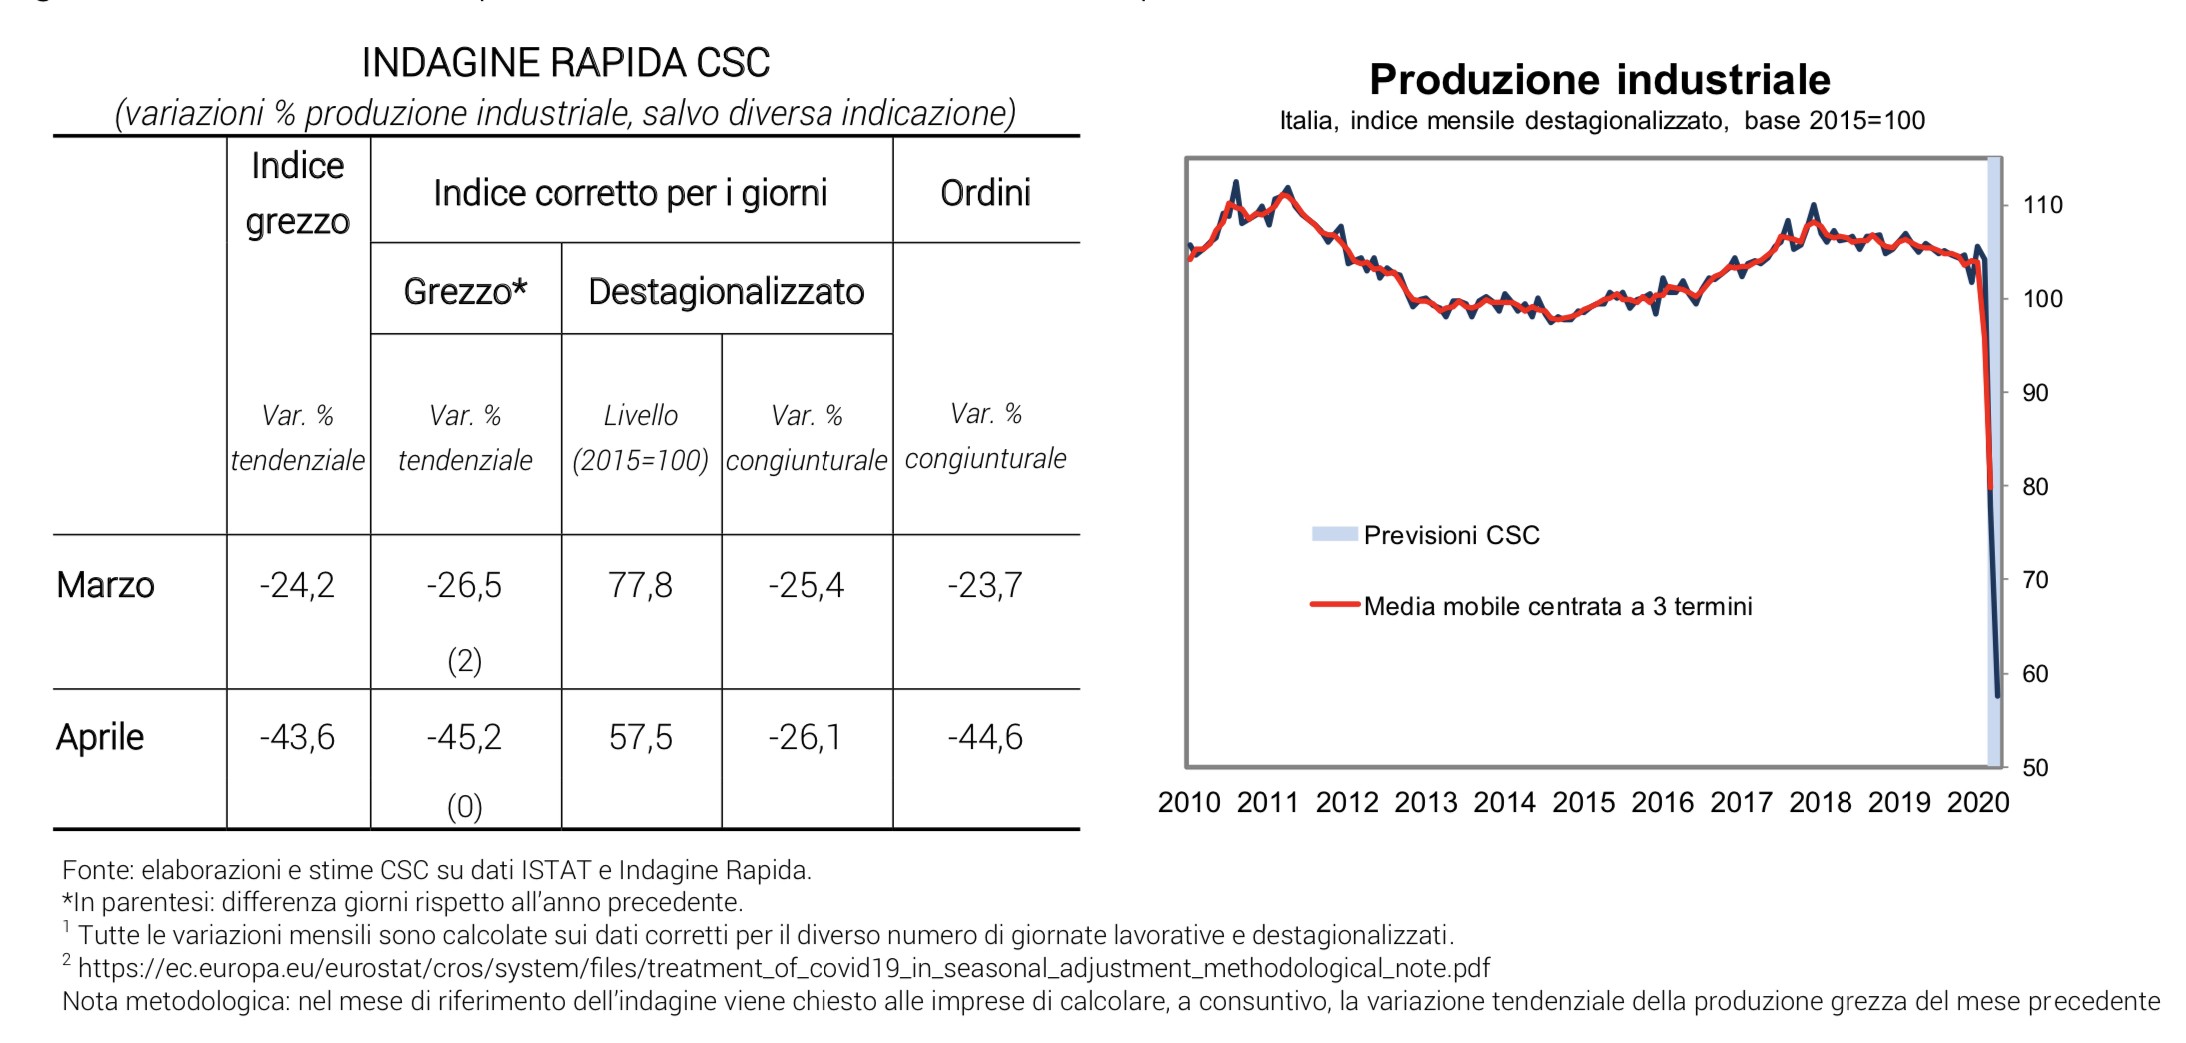
I dati sulla produzione industriale non sono meno sconfortanti: nonostante una risalita di Luglio su Giugno (+7,5%) nel complesso del secondo trimestre la caduta dell’attività stimata dal Centro Studi Confindustria (CSC) è più che doppia rispetto a quella rilevata dall’ISTAT nel primo (-19,2% contro -8,4%). È il quinto calo trimestrale consecutivo, che porta a -30% la variazione cumulata dal secondo trimestre del 2019. La produzione industriale peraltro potrebbe rimbalzare assai meno del totale del PIL nel prosieguo dell’anno, dal momento che il cambio dell’Euro/Dollaro è ai massimi di periodo


(essendo cresciuto dal Lockdown ad oggi di circa il 10%) e rende meno competitive le esportazioni, che sarebbero diminuite comunque, dato che la decrescita economica globale si stima superiore al 4% nell’anno. L’aspettativa del CSC per la produzione industriale italiana a fine 2020 è di un terribile -15% .


IL CONFRONTO CON L’EUROPA E L’AMERICA

Ma la guerra dei numeri -edulcorati dai media- non agevola tra l’altro il confronto con l’andamento dell’economia nel resto del mondo. Tra i pochi elementi che conosciamo (quasi) per certi vi sono la variazione negativa del PIL italiano nel secondo trimestre (come detto il 12,4% rispetto al primo trimestre), da paragonare con il meno 12,1% della media europea, il meno 13,8% della Francia, il meno 18,5% della Spagna, il meno 10,1% per cento in Germania e il meno 8,25% degli Stati Uniti (non il 32.9% americano che è un dato annuale e va quindi diviso per 4 per essere paragonabile con gli altri). Questo vuol dire che la nostra economia nello stesso periodo si è contratta quasi il doppio di quella americana e oltre il 20% in più di quella tedesca.

MENTRE LA DEFLAZIONE MORDE

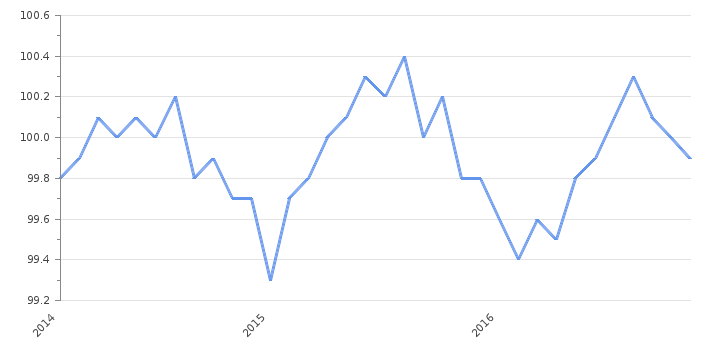
Altra (quasi) certezza riguarda la “deflazione” dei prezzi al consumo (cioè la riduzione dei medesimi): a Luglio l’indice dei prezzi al consumo (Consumer Price Index: CPI) cala da -0,3% a -0,4% su base annua (cioè la deflazione in Italia monta), da confrontarsi invece con una riduzione della deflazione in Spagna (passata in Luglio dal -0,9% al -0,3%) , con un’indice sceso dallo 0,4% allo 0,2% (comunque positivo anche in Luglio) e addirittura una variazione in crescita dell’indice CPI in Germania (è salito in Luglio dallo 0,5% allo 0,8%). In pratica la deflazione cresce soltanto da noi. Nel grafico che segue :

Andamento dell’indice CPI in Italia


Perché però il dato sull’inflazione/deflazione è fortemente relativo? Perché dipende da quali beni mettiamo nel paniere dei prezzi di riferimento. L’ISTAT contempla oltre 1300 voci diverse di consumo popolare, ma certo non tiene conto di tutto. Se andiamo a guardare il costo del chilometro percorso in autostrada infatti scopriamo che ogni anno è cresciuto ben di più del paniere ISTAT di riferimento, e la stessa cosa riguarda il prezzo di numerosi alimenti essenziali (dal pane, al latte, alla frutta e alla carne) mentre i prezzi di altri beni di consumo, quali ad esempio la componente energia della bolletta o l’abbigliamento e gli accessori, sono decresciuti vistosamente.

La variazione dei prezzi è dunque diversa praticamente per ogni bene o servizio e non è mai facile comprendere a cosa si riferisca il dato medio dell’inflazione (o deflazione) del paniere ISTAT. Ma già la deflazione dei prezzi non è di per sé una bella notizia, perché ha un forte effetto pro-ciclico sulla recessione, tendendo ad accentuarla. Va ancor peggio se questa si accompagna alla risalita dei prezzi degli alimenti essenziali, impoverendo ulteriormente il potere d’acquisto di salari e stipendi.

IL DENARO DELLE BANCHE CENTRALI NON SI TRASMETTE ALL’ECONOMIA

Un quadro generale -quello italiano soprattutto- indubbiamente poco esaltante, con ben poche consolazioni se guardiamo a chi sta peggio di noi, cui si aggiunge la certezza che la mancanza di inflazione dei prezzi rafforzerà le banche centrali nella loro convinzione a incrementare la dose di liquidità da immettere sui mercati finanziari. Un fatto positivo per certi versi (smina alla radice il rischio che i titoli pubblici con cui si finanzia il Tesoro di ogni nazione non trovi le risorse) ma anche negativo per altri versi, dal momento che alimenta quell’inflazione “finanziaria” che abbiamo visto far crescere a dismisura i prezzi di taluni beni rifugio tra i quali i metalli preziosi e che alimenta la crescita delle disparità economiche tra chi gode ottimi ritorni dagli investimenti finanziari e chi soffre con non mai la crisi recessiva dell’economia reale, quali i percettori di salari e stipendi, i pensionati e i lavoratori in genere.

È tempo che le banche centrali d’altronde avvisano i loro rispettivi governi circa la necessità di accompagnare le facilitazioni finanziarie con altrettante misure espansive di politica fiscale. Ma per vari motivi soltanto ora, dopo esser stati colpiti da una delle recessioni più dure dal dopoguerra, i primi governi stanno decidendosi a metter mano al portafoglio, e quello italiano non è certo tra i primi della fila! Proprio adesso che ne avremmo un disperato bisogno (almeno per i numerosi mesi a venire fino al 2021, nei quali il Recovery Fund europeo resterà soltanto un sogno).

UN’IMPRESA SU TRE A RISCHIO SOPRAVVIVENZA

Molti osservatori concordano sul fatto che – alle condizioni attuali- un’impresa italiana su tre è a rischio di sopravvivenza. La fotografia è dell’Istat che spiega che il 38,8% delle imprese italiane, pari al 28,8% dell’occupazione, circa 3,6 milioni di addetti, e al 22,5% del valore aggiunto, circa 165 miliardi di euro, ha denunciato l’esistenza di fattori economici e organizzativi che ne mettono a rischio la sopravvivenza nel corso dell’anno”. Il “pericolo di chiudere l’attività” è più elevato tra le micro imprese: 40,6%, 1,4 mln di addetti, e le piccole imprese: 33,5%, 1,1 mln di occupati) ma assume “intensità significative” anche tra le medie (22,4%, 450mila addetti) e le grandi (18,8%, 600 mila addetti).


Cos’altro servirà ai nostri governanti per riuscire a smuoverli?

Stefano di Tommaso