È L’ORA DELLE OBBLIGAZIONI CONVERTIBILI
I mercati finanziari affogano nella liquidità immessa dalle banche centrali e, anche per questo motivo, la volatilità delle borse valori negli ultimi mesi è stata importante, così come ci si aspetta possa esserlo ancora nel prosieguo dell’estate. Per molti investitori però l’alternativa più classica, i titoli a reddito fisso, hanno cessato di essere un’opzione valida dal momento che hanno portato quasi a zero i loro rendimenti, mentre le obbligazioni convertibili, per le medesime ragioni, sono balzate agli onori della cronaca finanziaria segnando il record di emissioni, e soprattutto possono costituire una valida opportunità anche per le imprese che cercano di mettere “fieno in cascina” per il prossimo autunno e che vogliono attrarre gli investitori.


IL MERCATO DEI CORPORATE BOND È IN ESPANSIONE

Secondo un’indagine svolta dalla banca americana Merril Lynch, quasi il 30% delle principali obbligazioni nel mercato globale sono corporate bond cioè prestiti obbligazionari emessi da una società privata per ottenere finanziamenti non dalle banche bensì dal mercato dei capitali. Chi sottoscrive queste obbligazioni ottiene rendimenti in genere più elevati rispetto ai titoli di Stato e -nella misura in cui l’emittente dei titoli non fallisca- ottiene di conservare intatto il capitale investito. Il rischio di “default” è controllato attraverso il “rating” (cioè la probabilità di ripagare il debito) che viene assegnato all’emittente sulla base di solidità, prospettive e rischi. I titoli emessi possono essere a tasso fisso o variabile, e possono essere convertibili o portare in dote un “warrant” che consente la sottoscrizione di titoli azionari a determinati prezzi prefissati.

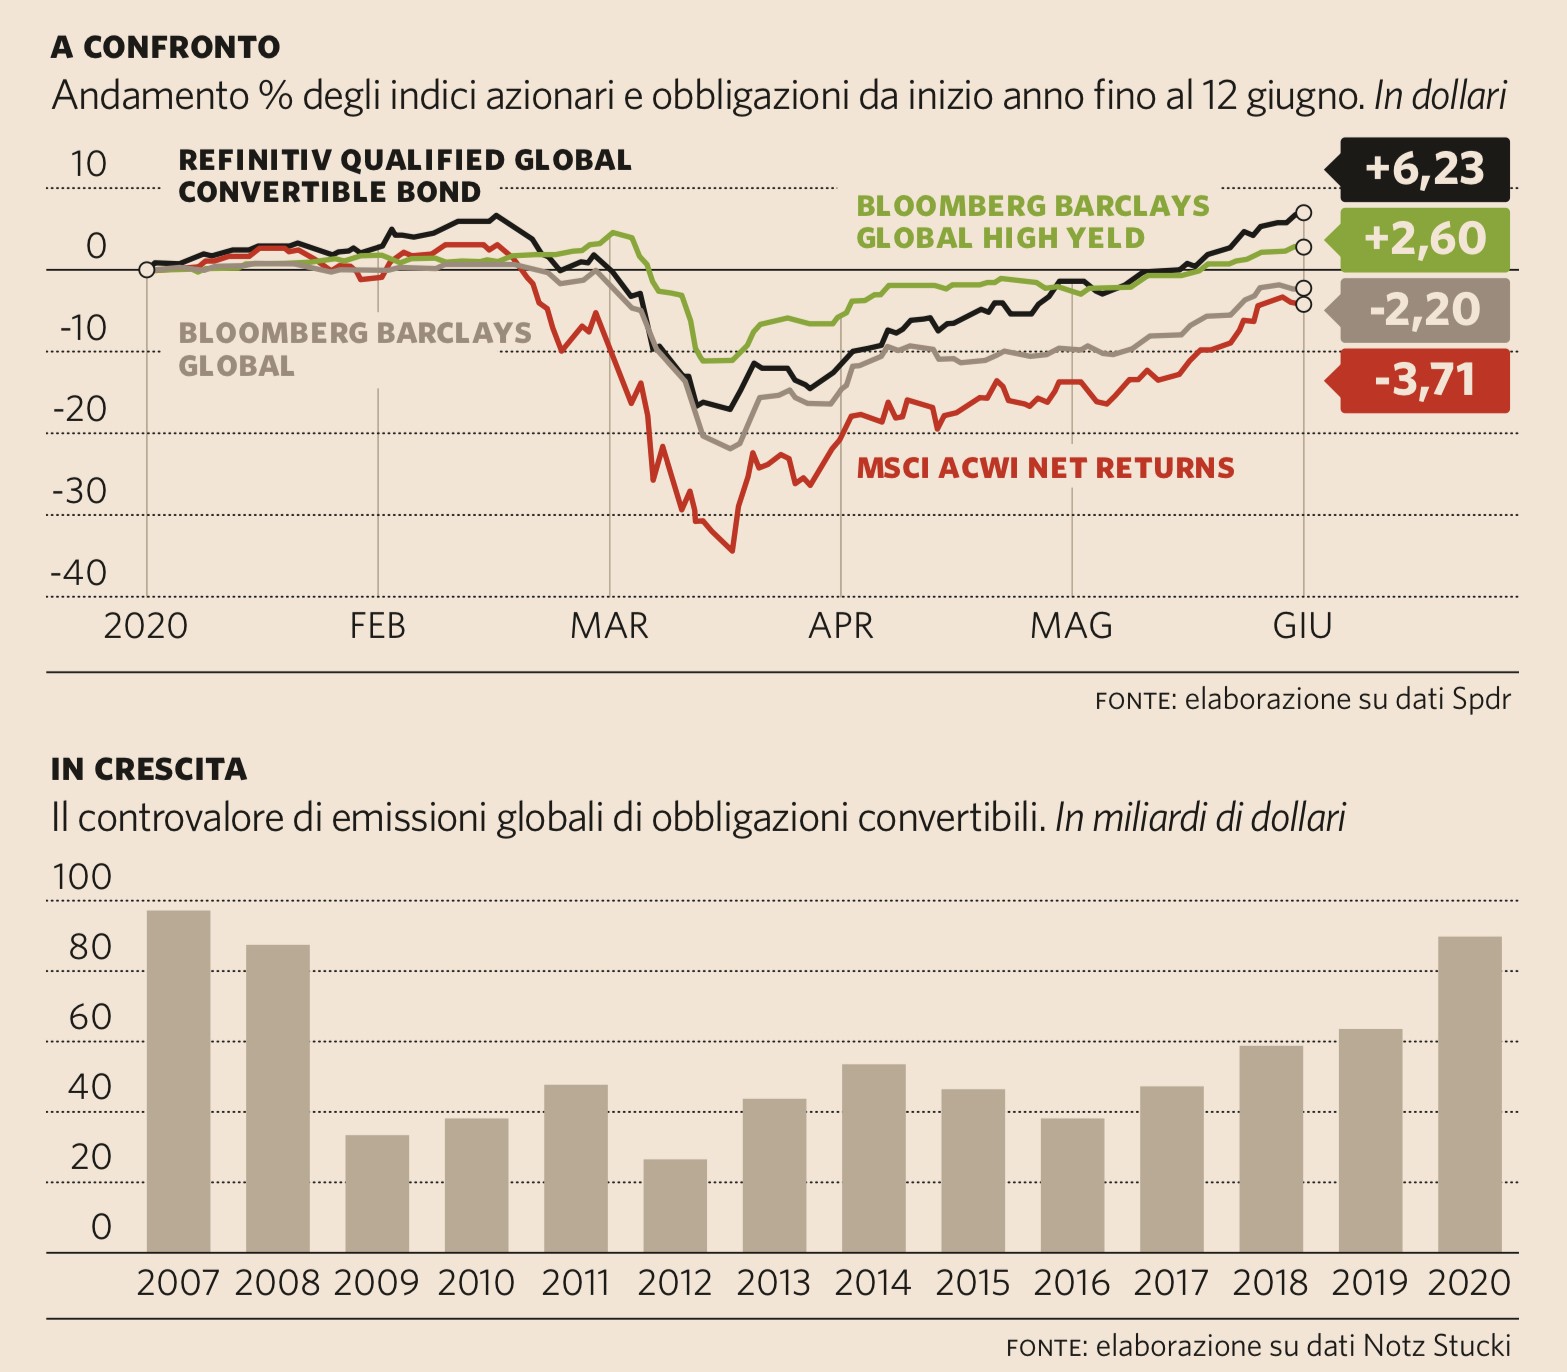
Ma sono soprattutto le obbligazioni convertibili che -a partire dall’arrivo del “lockdown” in poi e soprattutto nelle ultime settimane, hanno più solleticato l’appetito degli investitori, a causa delle altalenanti prospettive delle borse valori e dei limitatissimi rendimenti che circolano sui mercati finanziari, a seguito dei continui interventi delle banche centrali per assicurare liquidità al sistema finanziario.

Se dunque i “corporate bond” possono offrire rendimenti più elevati rispetto ai titoli di stato o a quelli emessi dalle maggiori istituzioni finanziarie, comunque si tratta di rendimenti decisamente in calo in assoluto, mentre con le obbligazioni convertibili i sottoscrittori ottengono la possibilità di partecipare agli incrementi di valore dei titoli azionari emessi dallo stesso debitore, pur mantenendo la “protezione” fornita dall’opzione di tenere il titolo nella sua configurazione obbligazionaria.

I SETTORI INDUSTRIALI PIÙ INTERESSANTI PER I SOTTOSCRITTORI

Ovviamente non risulta irrilevante l’appartenenza delle società emittenti ai diversi settori economici: i più colpiti dalla pandemia sono risultati i settori del commercio tradizionale, delle compagnie aeree, del turismo, nonché i produttori di abbigliamento e accessori, quelli del lusso, i bancari e gli assicurativi, che hanno subìto un calo delle quotazioni a causa dell’aumento del rischio di fallimento. Quelli privilegiati dagli investitori sono stati i titoli emessi da società attive nei settori “digitali” (dalla sicurezza informatica ai servizi online fino al software) e, ovviamente, quelli dei media e delle telecomunicazioni. Neutralità invece è stata espressa in media per il settore automobilistico (già in precedenza gravemente colpito dalla sfiducia degli investitori) salvo i produttori di veicoli elettrici e di servizio (trasporto e batterie, ma anche sistemi di pulizia, disinfezione, ecc…) per i quali è invece cresciuto a dismisura l’interesse di chi investe.

Anche la morfologia delle società emittenti ha inciso non poco nella selezione operata dagli investitori: le società di maggior dimensioni, quelle più attente al controllo dei costi, quelle con importanti programmi di investimento eco-sostenibili e, soprattutto, quelle che hanno avuto la capacità di rivedere radicalmente il proprio modello di business adeguandosi alle nuove tendenze, sono state senza dubbio le favorite.

Molti fondi di investimento hanno negli ultimi mesi rivisto la loro politica di raccolta di capitali per indirizzarli verso le obbligazioni “corporate” e convertibili, ottenendo buoni risultati sul fronte del consenso espresso loro

I criteri adottati dagli investitori sono poi risultati un’importante stimolo nei confronti delle imprese, molte delle quali hanno mostrato una decisa capacità di adattamento alle esigenze evidenziate da mercato dei capitali, moltiplicando le loro emissioni di bond in sostituzione delle richieste di finanziamento alle banche, andando ad emettere titoli convertibili e adottando programmi di investimento “ESG” (cioè con caratteristiche di eco-sostenibilità) o addirittura rivedendo alla radice i propri sistemi di governo aziendale, il proprio livello di digitalizzazione del business e adottando politiche di controllo dei costi basate su applicazioni internet e partnership digitali relative tanto agli approvvigionamenti quanto alla distribuzione dei prodotti finiti.

LE INDICAZIONI DEGLI INVESTITORI AIUTANO A CREARE VALORE

Tutto questo non solo ha permesso loro di incrementare le proprie possibilità di ottenere finanziamenti dal mercato dei capitali, ma ha anche contribuito positivamente ai risultati aziendali e, in definitiva, alla creazione di valore per i propri azionisti.

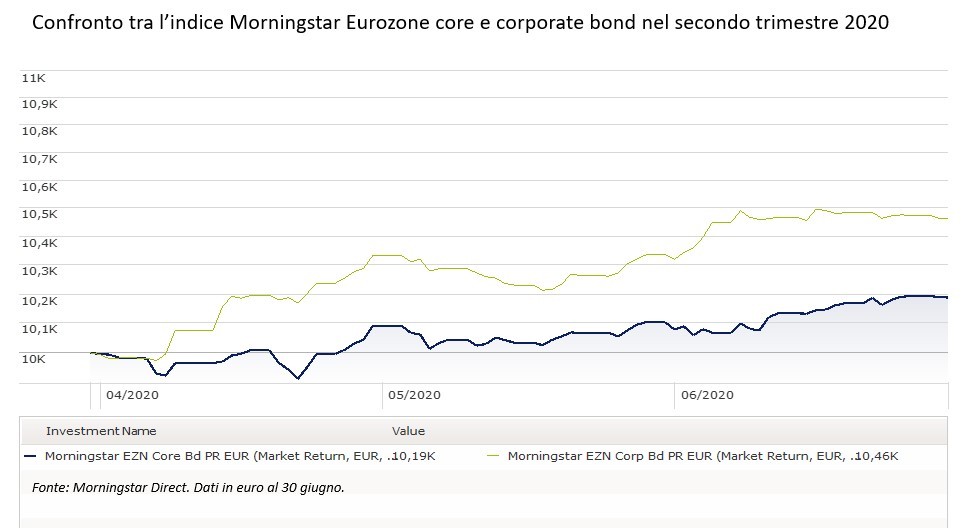
Se guardiamo all’indice Morningstar Eurozone corporate bond tra aprile e giugno, il rimbalzo è stato significativo: +4,63% contro il -1,88% del più ampio Morningstar Eurozone core bond, che comprende, tra i titoli investment grade, anche i governativi.

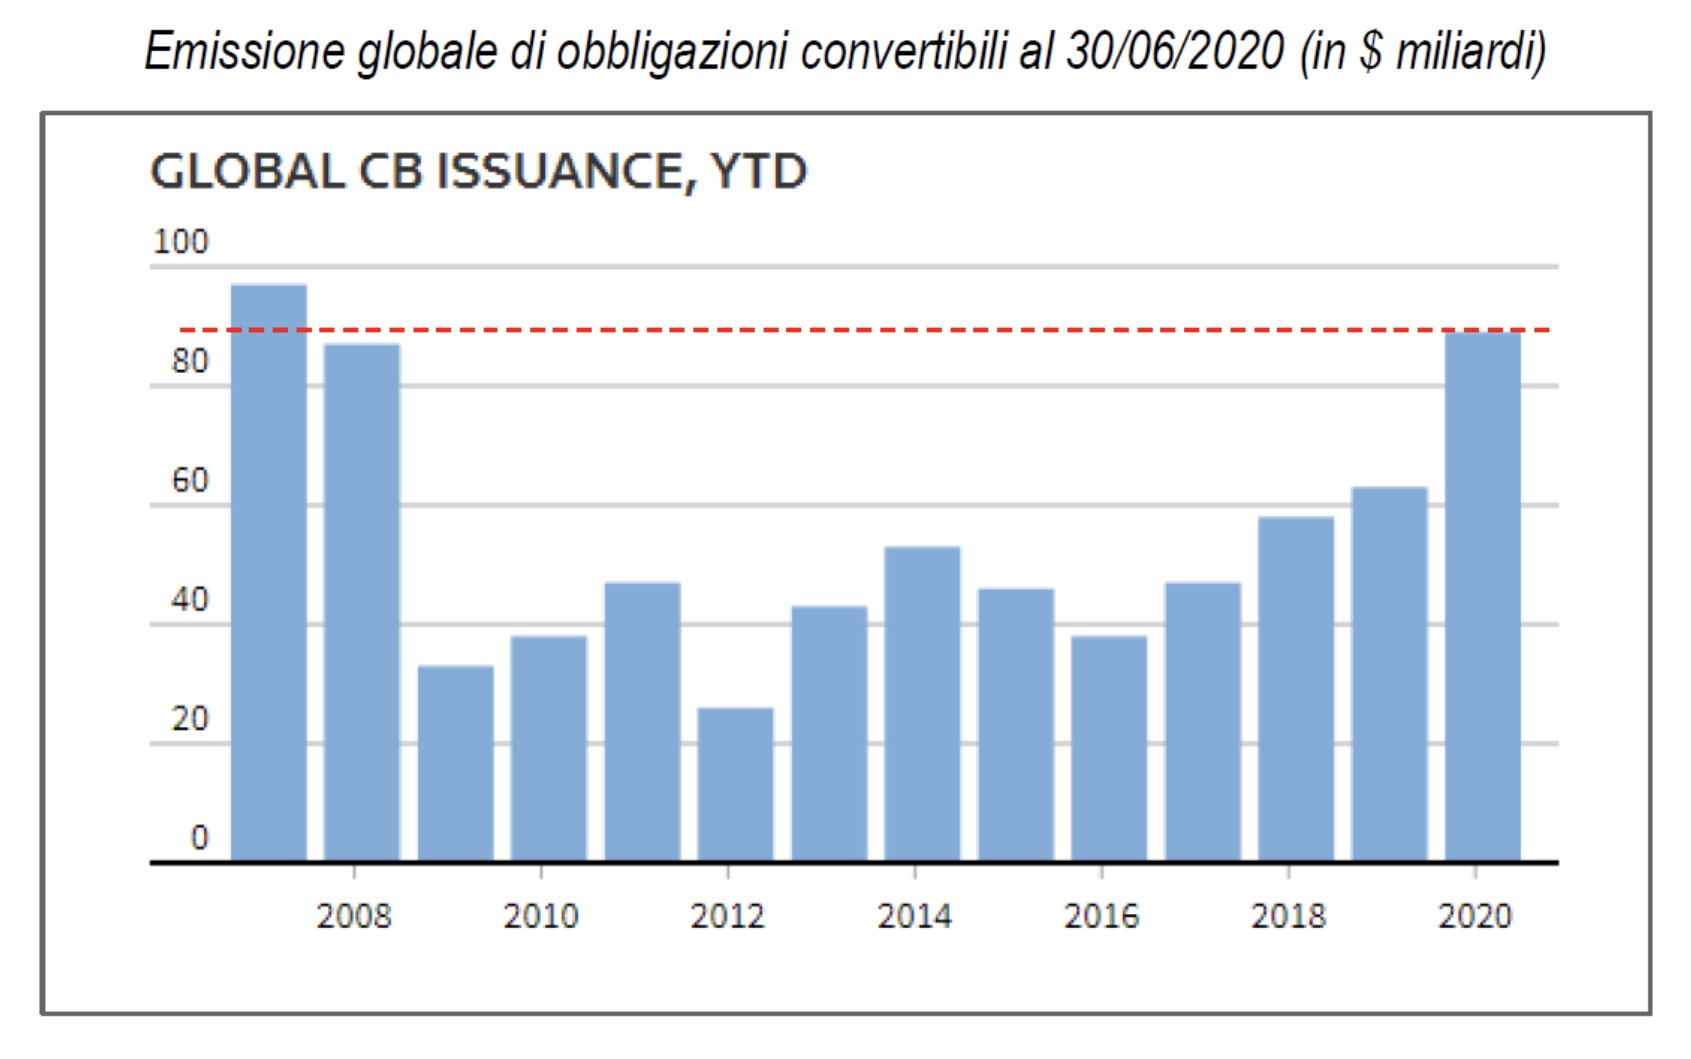
Ma soprattutto a livello di volumi le obbligazioni convertibili hanno fatto un deciso balzo in avanti: è stato calcolato da NN Investment Partners che nel mondo, a seguito dell’emergenza COVID, negli ultimi tre mesi (Aprile-Giugno) ne sono state emesse per 67 miliardi di Dollari, contro un volume medio degli ultimi dieci anni di circa 100 miliardi. E se le aspettative di ripresa di elevata volatilità sui mercati azionari sono corrette è lecito attendersi che questo boom possa continuare.

E’ in definitiva un’opportunità di mercato che oggi appare decisamente interessante, non soltanto per chi investe, ma anche per chi cerca capitali. E che si dovrebbe di conseguenza valutare in fretta di andare a cogliere, finché si è in tempo per farlo!

Stefano di Tommaso


ORO E ARGENTO PUNTA DELL’ICEBERG DEI NUOVI ASSETTI GLOBALI

Con l’oro che arriva a toccare i 1900 dollari e l’argento che -rispetto ai minimi di Marzo- cresce di oltre il 70%, tutti i chiedono cosa sta succedendo: i metalli preziosi vanno a ruba perché l’inflazione è destinata a prendere la scena oppure la bolla speculativa che li riguarda è arrivata sul punto di scoppiare? Niente di tutto questo, probabilmente. Le ragioni storiche e contingenti per la corsa dei preziosi sembrano tutt’altro che effimere, mentre il mondo si affretta a trovare un nuovo assetto che, ovviamente, nessuno sino ad oggi è sembrato davvero in grado di prevedere.


PIÙ DOMANDA CHE OFFERTA

L’argento e gli altri metalli “nobili” non costituiscono soltanto una riserva di valore: sono anche una materia prima sempre più richiesta per usi industriali (l’argento è utilizzato ad esempio per il 52% in impieghi industriali contro il 10% dell’oro): il recente piano di ecosostenibilità dell’Unione Europea stimolerà l’uso dell’ argento nei pannelli solari, nei frigoriferi e nell’elettronica (serve per le reti 5G), oltre a quello del platino (nelle auto a idrogeno) e del palladio (per abbassare le emissioni nelle tradizionali auto a benzina). Il rame è destinato a beneficiare enormemente dell’atteso aumento delle vendite di veicoli elettrici.

C’è inoltre un fattore che aiuta indubitabilmente le quotazioni degli stessi metalli: sul fronte dell’estrazione dei medesimi, causa lockdown dovuti al Covid-19, l’offerta di metalli industriali e preziosi, già calante per effetto degli scarsi investimenti recenti, è stata ulteriormente limitata. Messico, Perù, Bolivia, Cile e Sudafrica sono tra i paesi più colpiti dal virus, che ha imposto gravi limitazioni allo sviluppo di progetti per le strutture minerarie in questi paesi.


LA LIQUIDITÀ NE SOSPINGE LE QUOTAZIONI

Dunque l’offerta di metalli preziosi è scesa mentre la domanda si è accresciuta, principalmente a causa della crescita della liquidità in circolazione.

Lo scorso lunedì mi trovavo a scrivere: “C’è tanta liquidità sul mercato che trova pochissime alternative all’investimento azionario ma che al tempo stesso deve confrontarsi con un periodo di decrescita infelice dell’economia e con una disoccupazione che, corrispondentemente, è destinata ad accrescersi ulteriormente anche perché lo sviluppo digitale comporta ben pochi nuovi posti di lavoro. Cosa che deprimerà probabilmente i consumi anche una volta terminata l’emergenza-virus e forse, alla lunga, anche i profitti aziendali. Se ciò accadrà sarà probabilmente la ragione principale per la quale le borse non solo non scenderanno, ma non saliranno nemmeno, dato che i multipli dei profitti sono già alle stelle.”

Se la liquidità sui mercati sale verticalmente non lo si deve soltanto alle politiche di stimoli monetari praticate dalle banche centrali: c’è anche lo sviluppo del debito che cresce in tutto il mondo, a partire da quello delle pubbliche amministrazioni per passare a quello aziendale e finire con quello individuale. Da quando Trump è divenuto presidente il debito pubblico americano è cresciuto del 12% circa, cioè di 3mila miliardi di dollari, arrivando a sfiorare i 26mila miliardi. Una crescita media del 3% all’anno nei 4 anni, in buona parte finanziata dalla Federal Reserve Bank of America (Fed).

Trump è però solo un comprimario nel Guinness americano dei primati del deficit, con Reagan che durante i suoi due incarichi ha incrementato il debito pubblico del 184% (ma allora le cifre in gioco erano basse) mentre Obama è riuscito a far crescere il debito di 8700 miliardi, cioè del 78% (quasi il 10% all’anno in 8 anni). Spesso un supporto significativo al collocamento del maggior debito (e non solo in America) è venuto dalle banche centrali che lo hanno acquistato, con il Giappone al primo posto dove quasi tutto lo straordinario debito pubblico (siamo intorno a 2 volte e mezza il prodotto interno lordo) è stato acquistato dalla Banca del Giappone.

Ma bisogna anche notare la Fed è andata molto oltre l’acquisto dei titoli di Stato di nuova emissione se nei soli ultimi tre mesi ha iniettato sul mercato americano una liquidità netta di 3.000 Mld, superiore all’intero debito pubblico italiano (che ha appena toccato i 2.500 Mld). In tutto il mondo si calcola che la base monetaria globale sia cresciuta di ben 8 trilioni di dollari. Cioè tutte le banche centrali del mondo stanno cooperando per combattere uno dei problemi peggiori legati alla recessione economica innescata dal coronavirus: l’abbassamento della velocità di circolazione della moneta e il conseguente rischio di deflazione, che innescherebbe un circolo vizioso di aspettative al ribasso.

Per prevenire il problema e stimolare investimenti pubblici e privati, le banche centrali sono intervenute ancora una volta massicciamente, tanto indirettamente con supporti all’erogazione di credito da parte del sistema bancario, quanto direttamente sul mercato a comperare titoli, con il risultato di immettere liquidità in abbondanza.

IL “DEBASEMENT” DELLE PRINCIPALI VALUTE DI CONTO

L’unico aspetto negativo è legato al “debasement” delle principali valute di conto, dal momento che la moltiplicazione della moneta sul mercato ha creato di fatto un’ “inflazione dei prezzi delle attività finanziarie” e ha abbassato fin sotto lo zero assoluto i tassi d’interesse, creando le premesse per scardinare il Dollaro e le altre principali divise monetarie dal loro ruolo di valute di riserva.


Quest’ultimo fattore ha giocato non poco nel successo di mercato di oro e argento: l’acquisto dei metalli preziosi storicamente è risultato vincente come riserva di valore nel lungo termine ma è, per definizione, privo di reddito. Ora se i mercati finanziari arrivano ad esprimere tassi d’interesse negativi per molte attività finanziarie, un’investimento come quello nei metalli preziosi che non ha reddito si configura come una soluzione migliore del reddito negativo!

Un altro fattore di attenzione nello scandagliare il successo tra gli investitori dei metalli preziosi riguarda il fatto che questi ultimi non hanno bandiera e non sono confinabili in un solo Paese. Dunque se io compro oro o altri preziosi non corro il rischio di vedere erosa la mia riserva di valore in funzione dell’andamento dell’economia dove ho investito.

Il combinato disposto dei due fattori sopra elencati ha fatto diventare molto appetibili i metalli preziosi e fornito un shock negativo all’andamento del Dollaro, il principale rivale dell’oro, il quale perde di appetibilità quale “riserva di ricchezza” e sembra destinato a continuare a svalutarsi anche nei confronti delle altre divise, rischiando di perdere anche il suo ruolo di valuta di riferimento per gli scambi internazionali.

LA “MANINA” SEGRETA DI CINA E RUSSIA

Il fenomeno è lento e imponente nei suoi numeri globali, ed è sostenuto dall’intervento congiunto di diverse economie asiatiche, tra le quali Cina e Russia, che hanno sospinto non poco i loro acquisti di riserve auree, per svincolarsi dal Dollaro e al tempo stesso per sostenere la forza delle rispettive valute: un altro fenomeno che ha giocato non poco nella crescita di prezzo di oro e argento.

Ciò che è in gioco è nientemeno che la supremazia -tecnologica e finanziaria- dell’Occidente, annegato in un eccesso di debito e nel declino morale e culturale delle proprie istituzioni (valute monetarie comprese) e sinanco della propria società civile.

Se questo è vero non deve stupire che le principali valute occidentali perdano progressivamente terreno nei confronti delle più genuine riserve di ricchezza che la storia ricordi: i metalli preziosi. E se non interverranno altri fattori a distorcere il quadro delineato, il processo di debasement delle principali divise occidentali (e dunque della riserva di valore incorporata dai metalli preziosi)sembra destinato, pur tra alti e bassi, a proseguire a lungo.

Stefano di Tommaso


I MERCATI SONO IN BOLLA SPECULATIVA PERMANENTE?

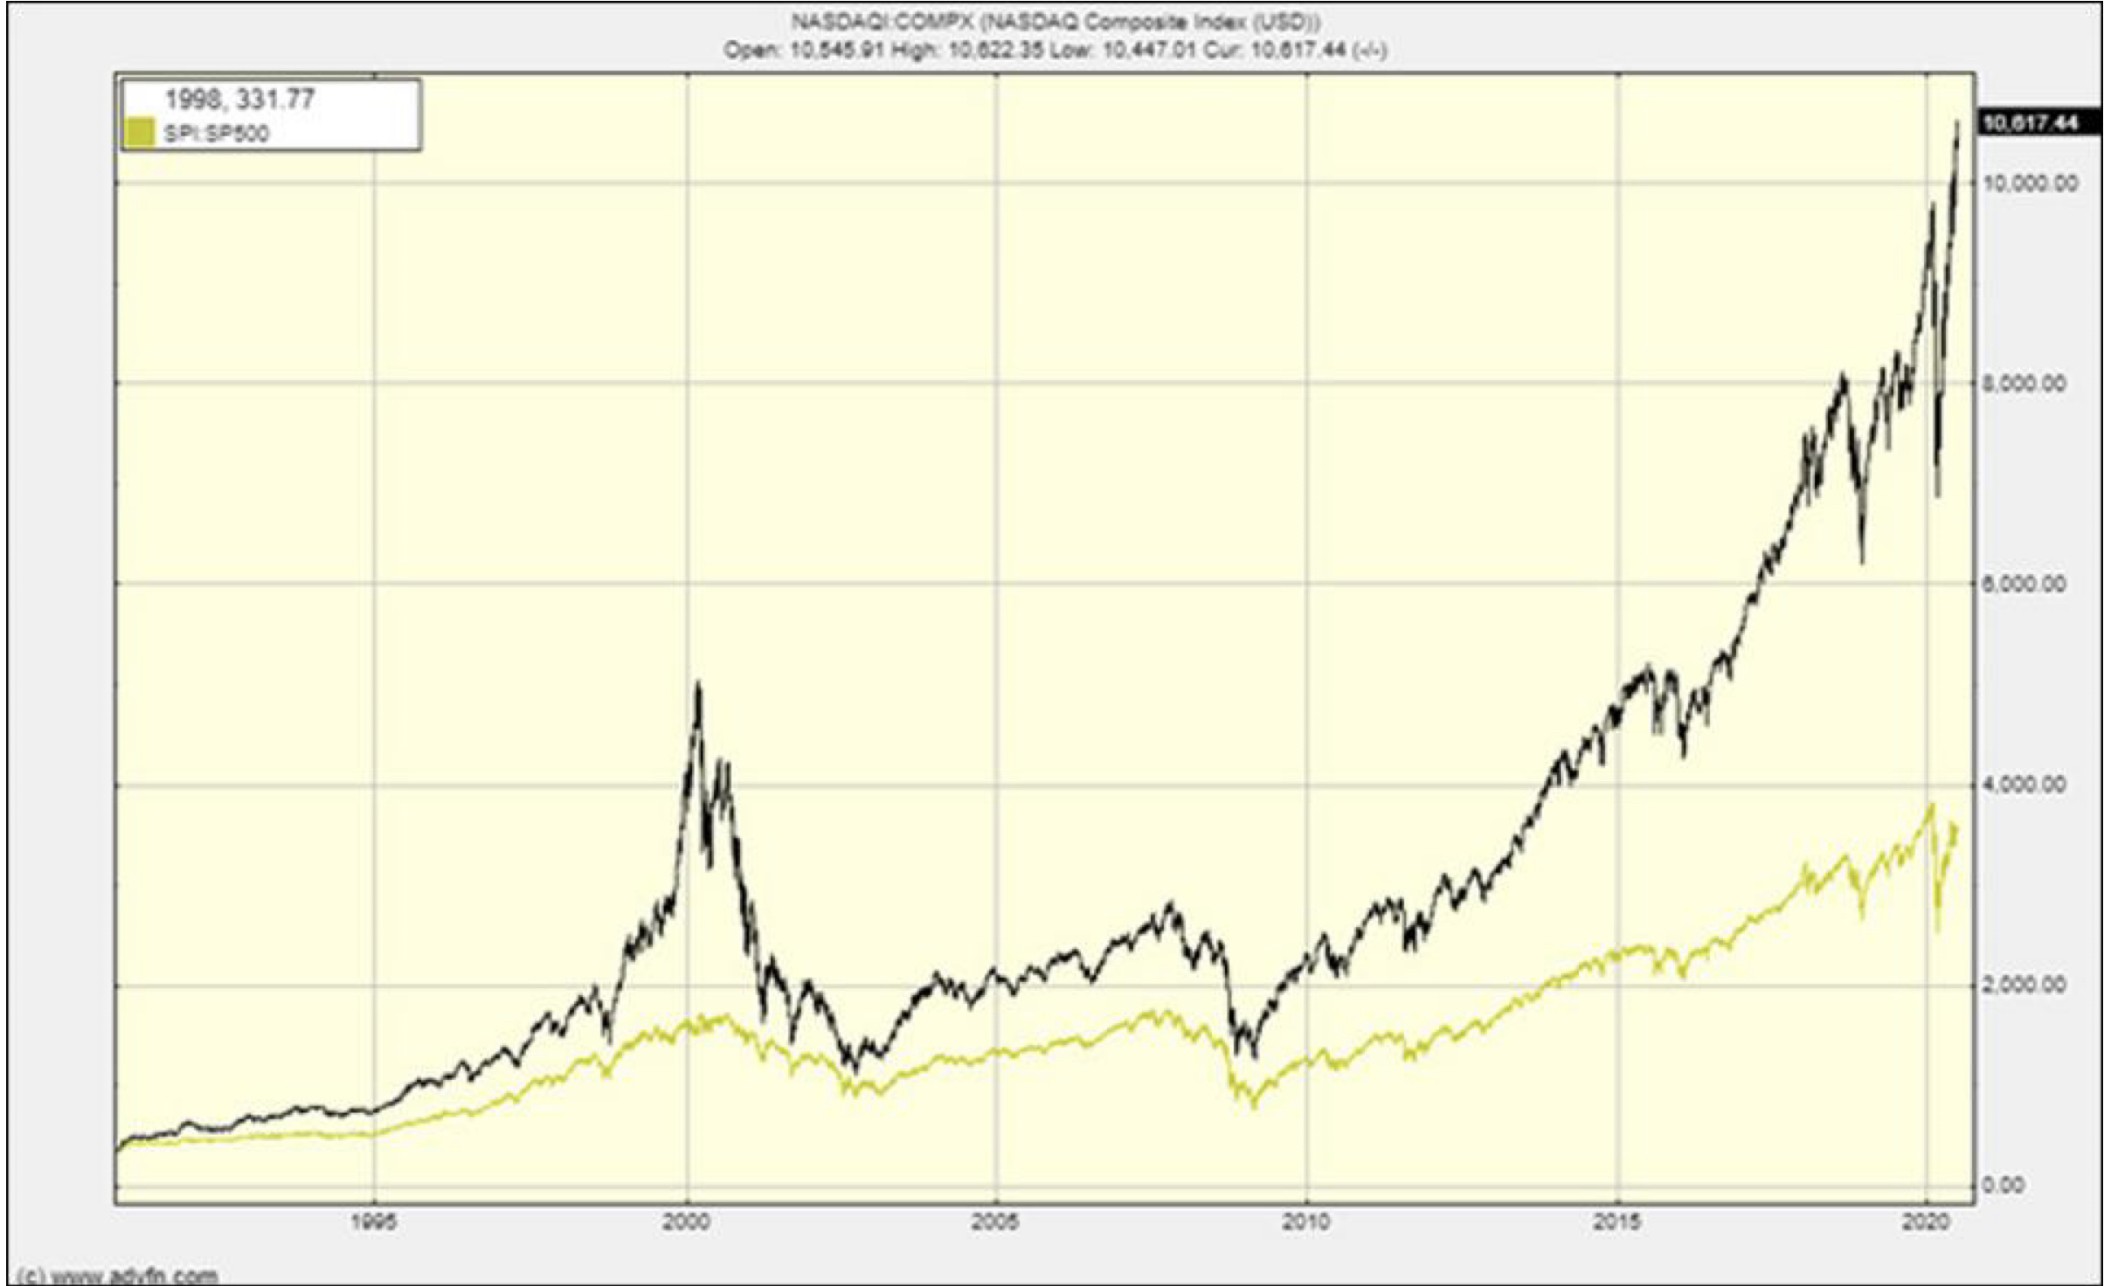
Il Nasdaq è alle stelle ma le sue oscillazioni fanno sempre più paura, dati i livelli raggiunti dalle quotazioni di buona parte dei titoli che vi sono quotati. È sostenibile nel tempo tutto questo? Probabilmente non lo è, anche se ciò non significa necessariamente che ci sarà un crollo dei listini azionari, anzi…


A chi continua a pensare di mantenere un approccio scientifico nell’analisi e selezione degli investimenti quanto segue non piacerà: i mercati finanziari si mostrano sempre più dissociati dall’andamento dell’economia reale e sta montando una bolla speculativa anche grazie ad una sorta di “gioco” di privati investitori che dipende sempre più dal trading online (dunque non professionale), dalle valutazioni stratosferiche che riguardano molti titoli “tecnologici” e dalla liquidità messa in circolo dalle banche centrali e grazie alle garanzie pubbliche.

LE PIATTAFORME DI TRADING ONLINE STANNO CAMBIANO TUTTO

In realtà la speculazione incide principalmente sulla volatilità delle borse ed è quest’ultima che potrebbe essere così tanto in crescita da oscurare o far dimenticare le tendenze di fondo che anzi, di questi tempi, sono quasi assenti. È una situazione perfetta per attirare i giovani (e talvolta meno giovani ma non meno inesperti) nuovi speculatori, esaltati dalle emozioni in grado di dare loro piattaforme per il “trading online” come RobinHood, Ameritrade e Charles Schwab, il cui traffico è cresciuto, dal periodo del Lockdown in poi, anche del 170%.

Avevamo già assistito negli ultimi anni a fenomeni come la “bondification”, cioè all’acquisto di titoli azionari (principalmente da parte di fondi pensioni e altri ex-investitori in titoli a reddito fisso) unicamente allo scopo di sperare di percepire un flusso di dividendi futuri che potesse sopperire alla quasi assenza di rendimenti dei titoli obbligazionari. Sembrava già una rivoluzione e, comunque, una tendenza che avrebbe sostenuto le quotazioni dei titoli azionari con nuovi flussi di denaro in arrivo.

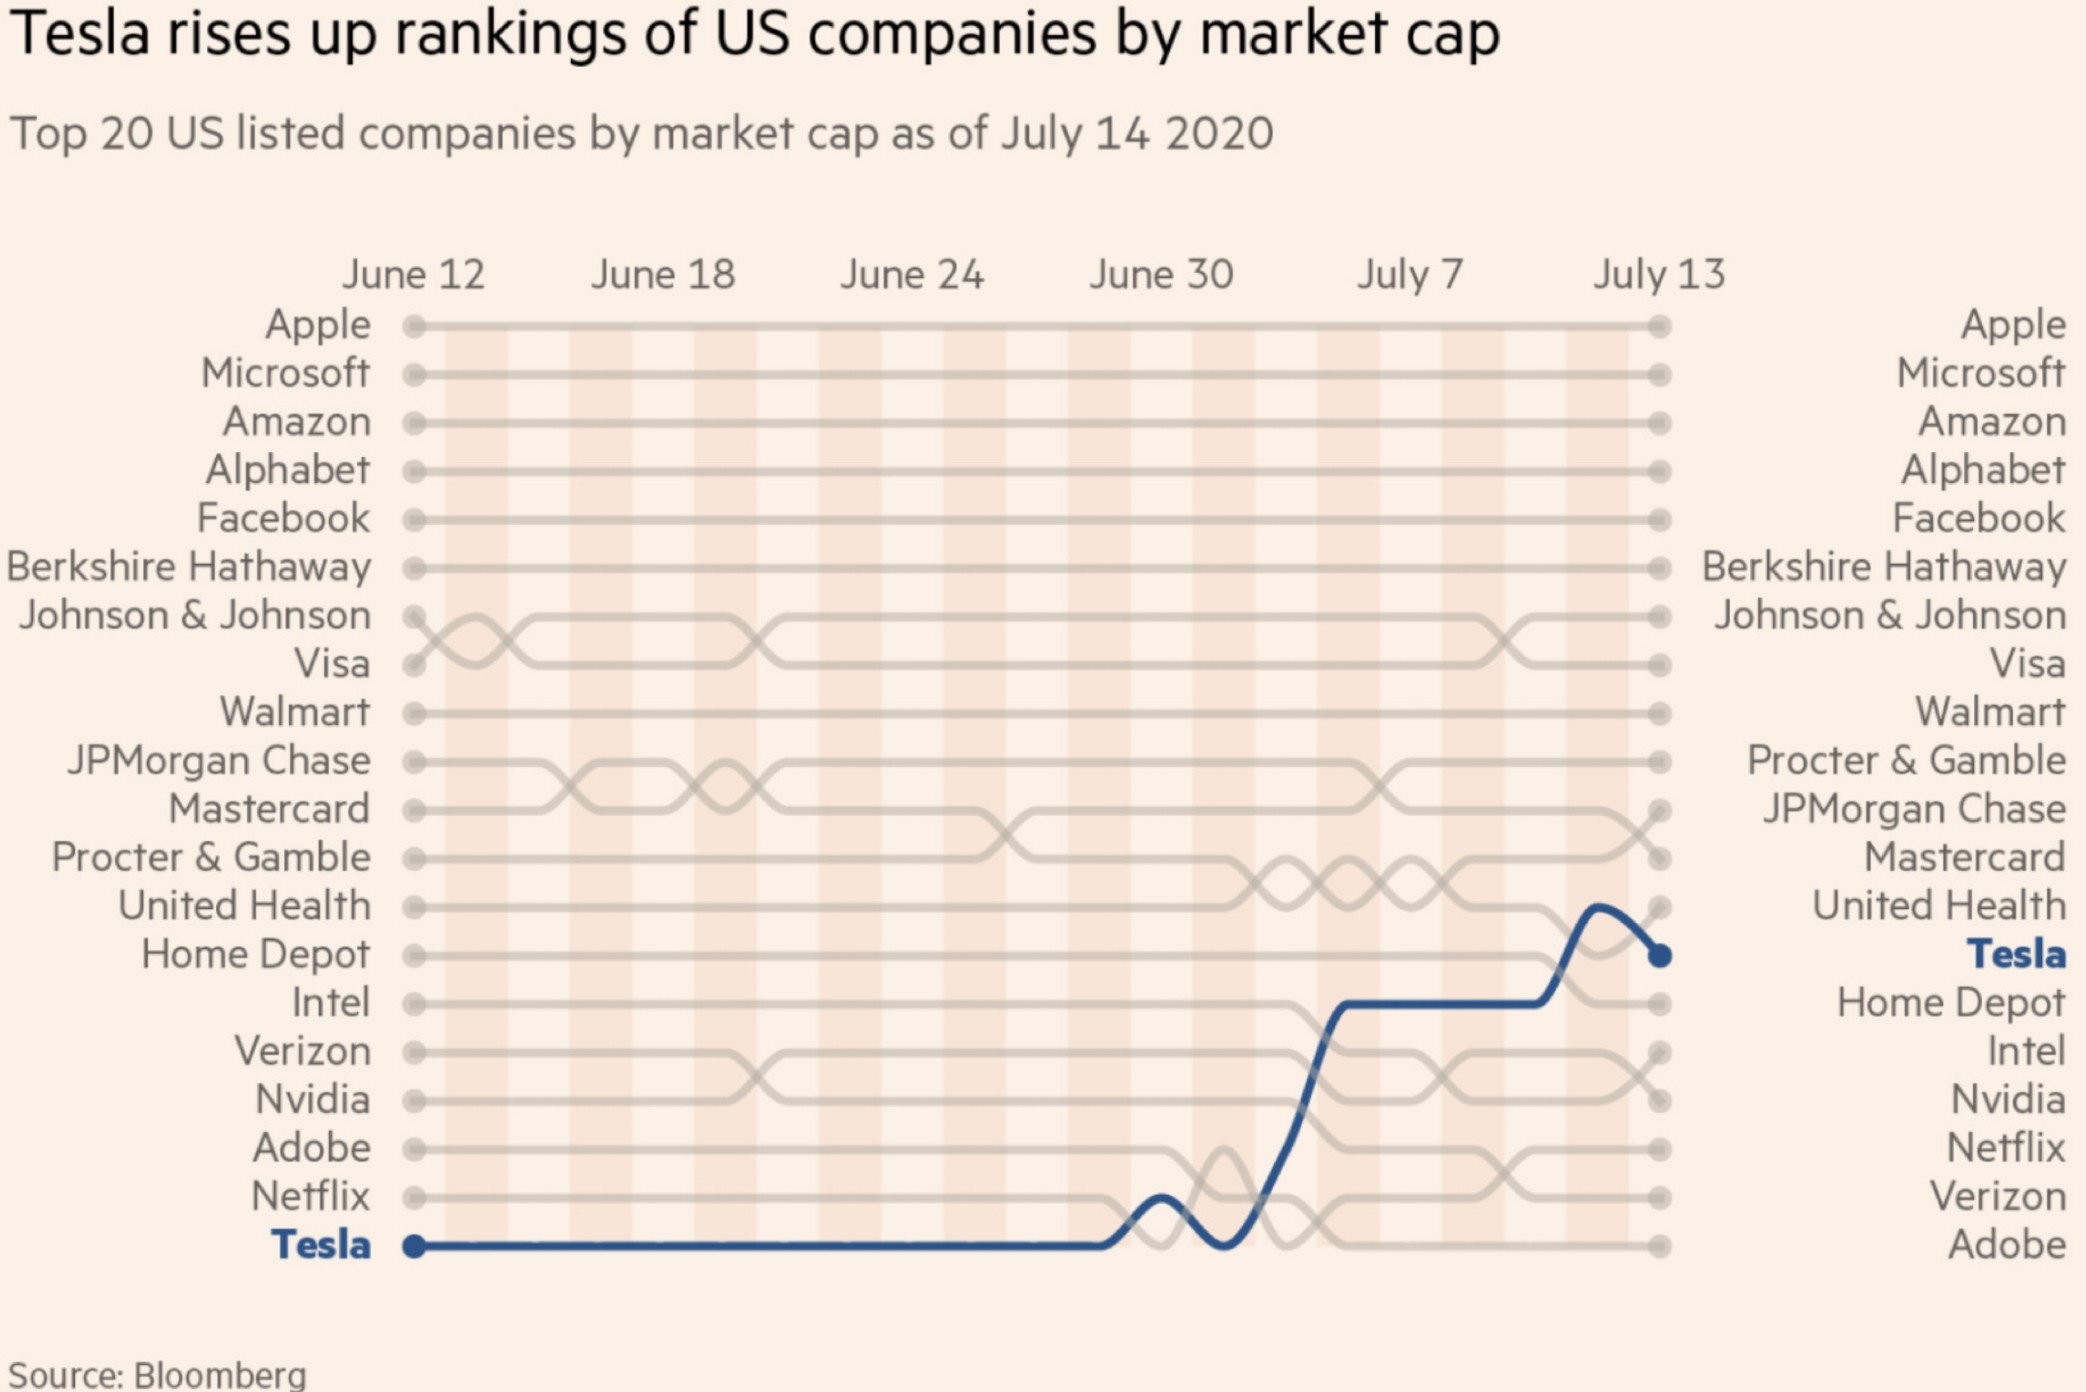
Ma quel fenomeno è nulla al paragone con altri come la “gamification” dell’investimento azionario, cioè l’investimento azionario vissuto come in una sala giochi, cosa che lo sta trasformando in una sfida online sempre più estrema, come si è visto recentemente a proposito del titolo Tesla (automobili elettriche di concezione fortemente digitale), andato sugli scudi fino a pochi giorni fa per poi conoscere alti e bassi da montagne russe e, soprattutto, valutazioni implicite nelle quotazioni espresse dalla borsa che non trovano riscontro nella realtà degli utili futuri attesi.

IL CASO TESLA

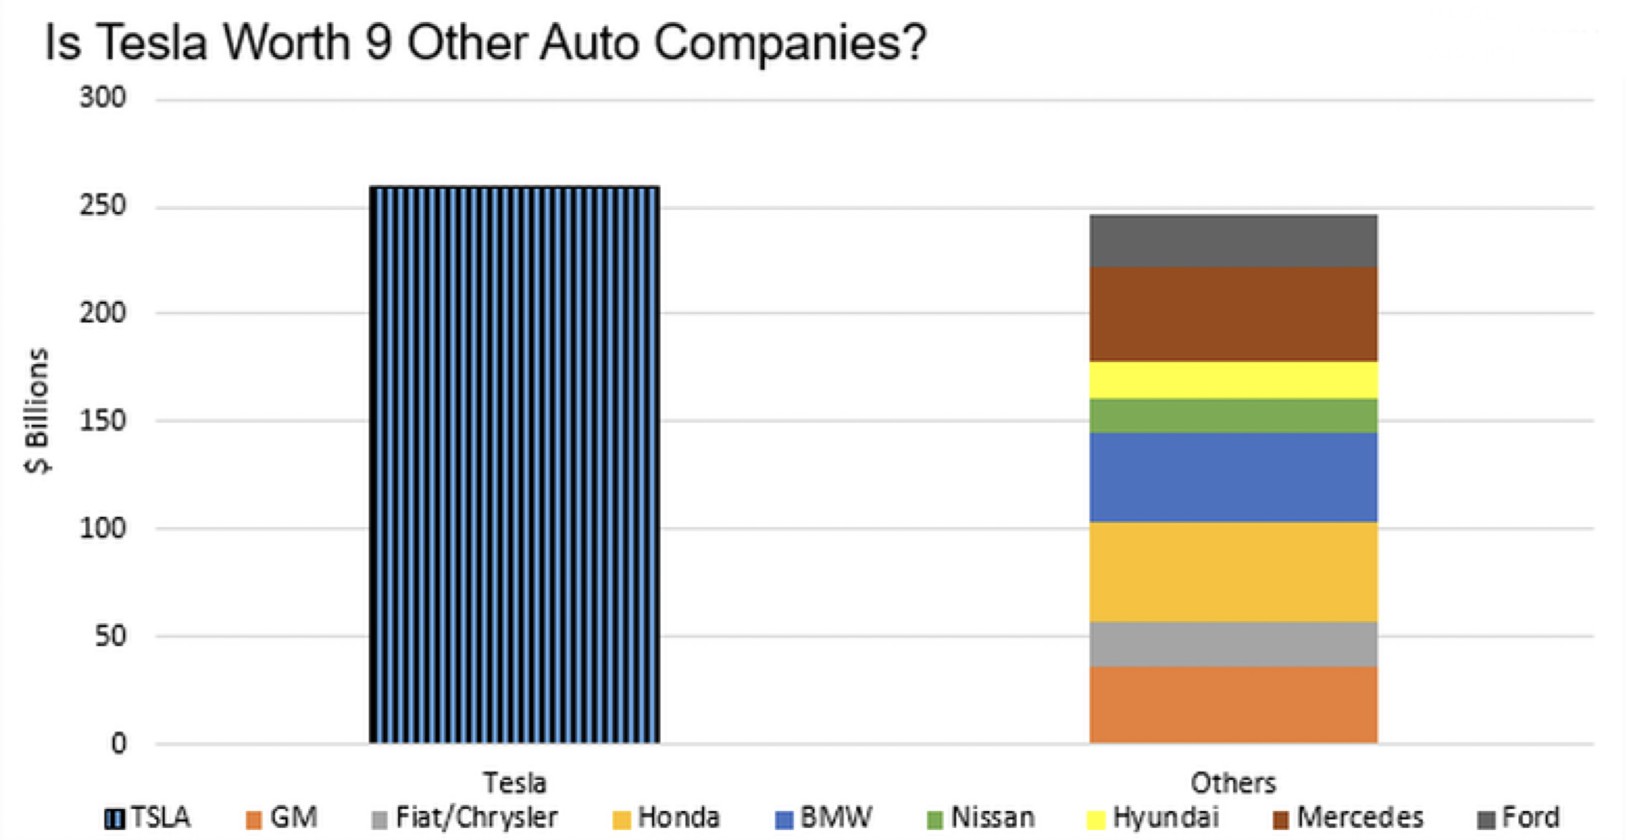
Tesla oggi ha superato la capitalizzazione di borsa di tutti i colossi automobilistici suoi principali concorrenti (messi insieme).


Con la “gamification” i listini azionari sono divenuti il regno del “passaparola” e delle voci incontrollate, mentre l’assioma del comportamento razionale dei mercati ad opera degli investitori professionali è oramai un argomento che afferisce al passato storico. Nelle borse si è anche affermata la predominanza dei colossi cosiddetti “FAAMG” (Facebook, Amazon, Apple, Microsoft e Google) che attirano sempre più gli investitori nonostante gli elevati multipli per la loro grande capacità di fagocitare quasi tutti gli altri business, sebbene dalla sigla sia escluso un peso massimo come Netflix, arrivata sopra al 20.mo posto nella classifica delle più grandi soprattutto a causa di multipli dei profitti cresciuti moltissimo durante il “lockdown”.

LA RECESSIONE TAGLIERÀ I PROFITTI AZIENDALI?

In realtà, dopo l’arrivo della recessione indotta dalla pandemia, dopo il sempre più pervasivo intervento delle banche centrali nell’affossare definitivamente i tassi di interesse globali sotto lo zero e nell’immettere nuova moneta in circolazione, e soprattutto dopo che le nuove tecnologie digitali stanno rivoluzionando tanto il mondo dell’industria quanto le modalità di consumo da parte dell’umanità, non è per nulla facile prevedere dove andranno a finire i profitti aziendali. Anzi si sa per certo che per molte imprese essi sono già andati a zero e che per altre i risultati saranno a lungo negativi. Ma si sa anche che il mondo sta cambiando così tanto da rendere difficile comprendere quanto ancora potranno dominare il mondo gli attuali colossi digitali e se, per le imprese che oggi registrano ampi profitti, ci sarà ancora un futuro luminoso.

Ma intanto c’è qualcuno che fa affari d’oro, e le borse lo premiano


Molte imprese “digitali” stanno indubbiamente spiazzando le imprese appartenenti a molti settori tradizionali (si veda ad esempio il dominio dei grandi tour operators digitali sulle aziende alberghiere, accumulando valore implicito anche quando regalano a costo apparentemente pari a zero numerosi servizi online, in cambio di preziose informazioni sull’identità dei loro “clienti” e sulle preferenze di questi ultimi. Questa attività spesso viene esclusa dal calcolo del “prodotto interno lordo” che, per definizione, non recepisce le attività economiche svolte a titolo gratuito o barattate con informazioni e “profili-utente”, ma le borse registrano invece le crescite di valore. Questo in parte spiega la divaricazione del valore espresso dalle borse, in crescita soprattutto nel comparto dei titoli “digitali”, e l’andamento del prodotto interno lordo, in caduta verticale in buona parte del mondo a causa della pandemia.

LA DIGITALIZZAZIONE ECONOMICA RIDUCE I POSTI DI LAVORO


La digitalizzazione dell’economia è forse il motivo principale, assieme alla prospettiva di un lungo periodo di tassi d’interesse bassi o bassissimi, per cui nessuno si aspetta davvero nè un’elevata inflazione e neanche un nuovo crollo delle borse valori, quanto piuttosto un lungo periodo di volatilità e incertezza.

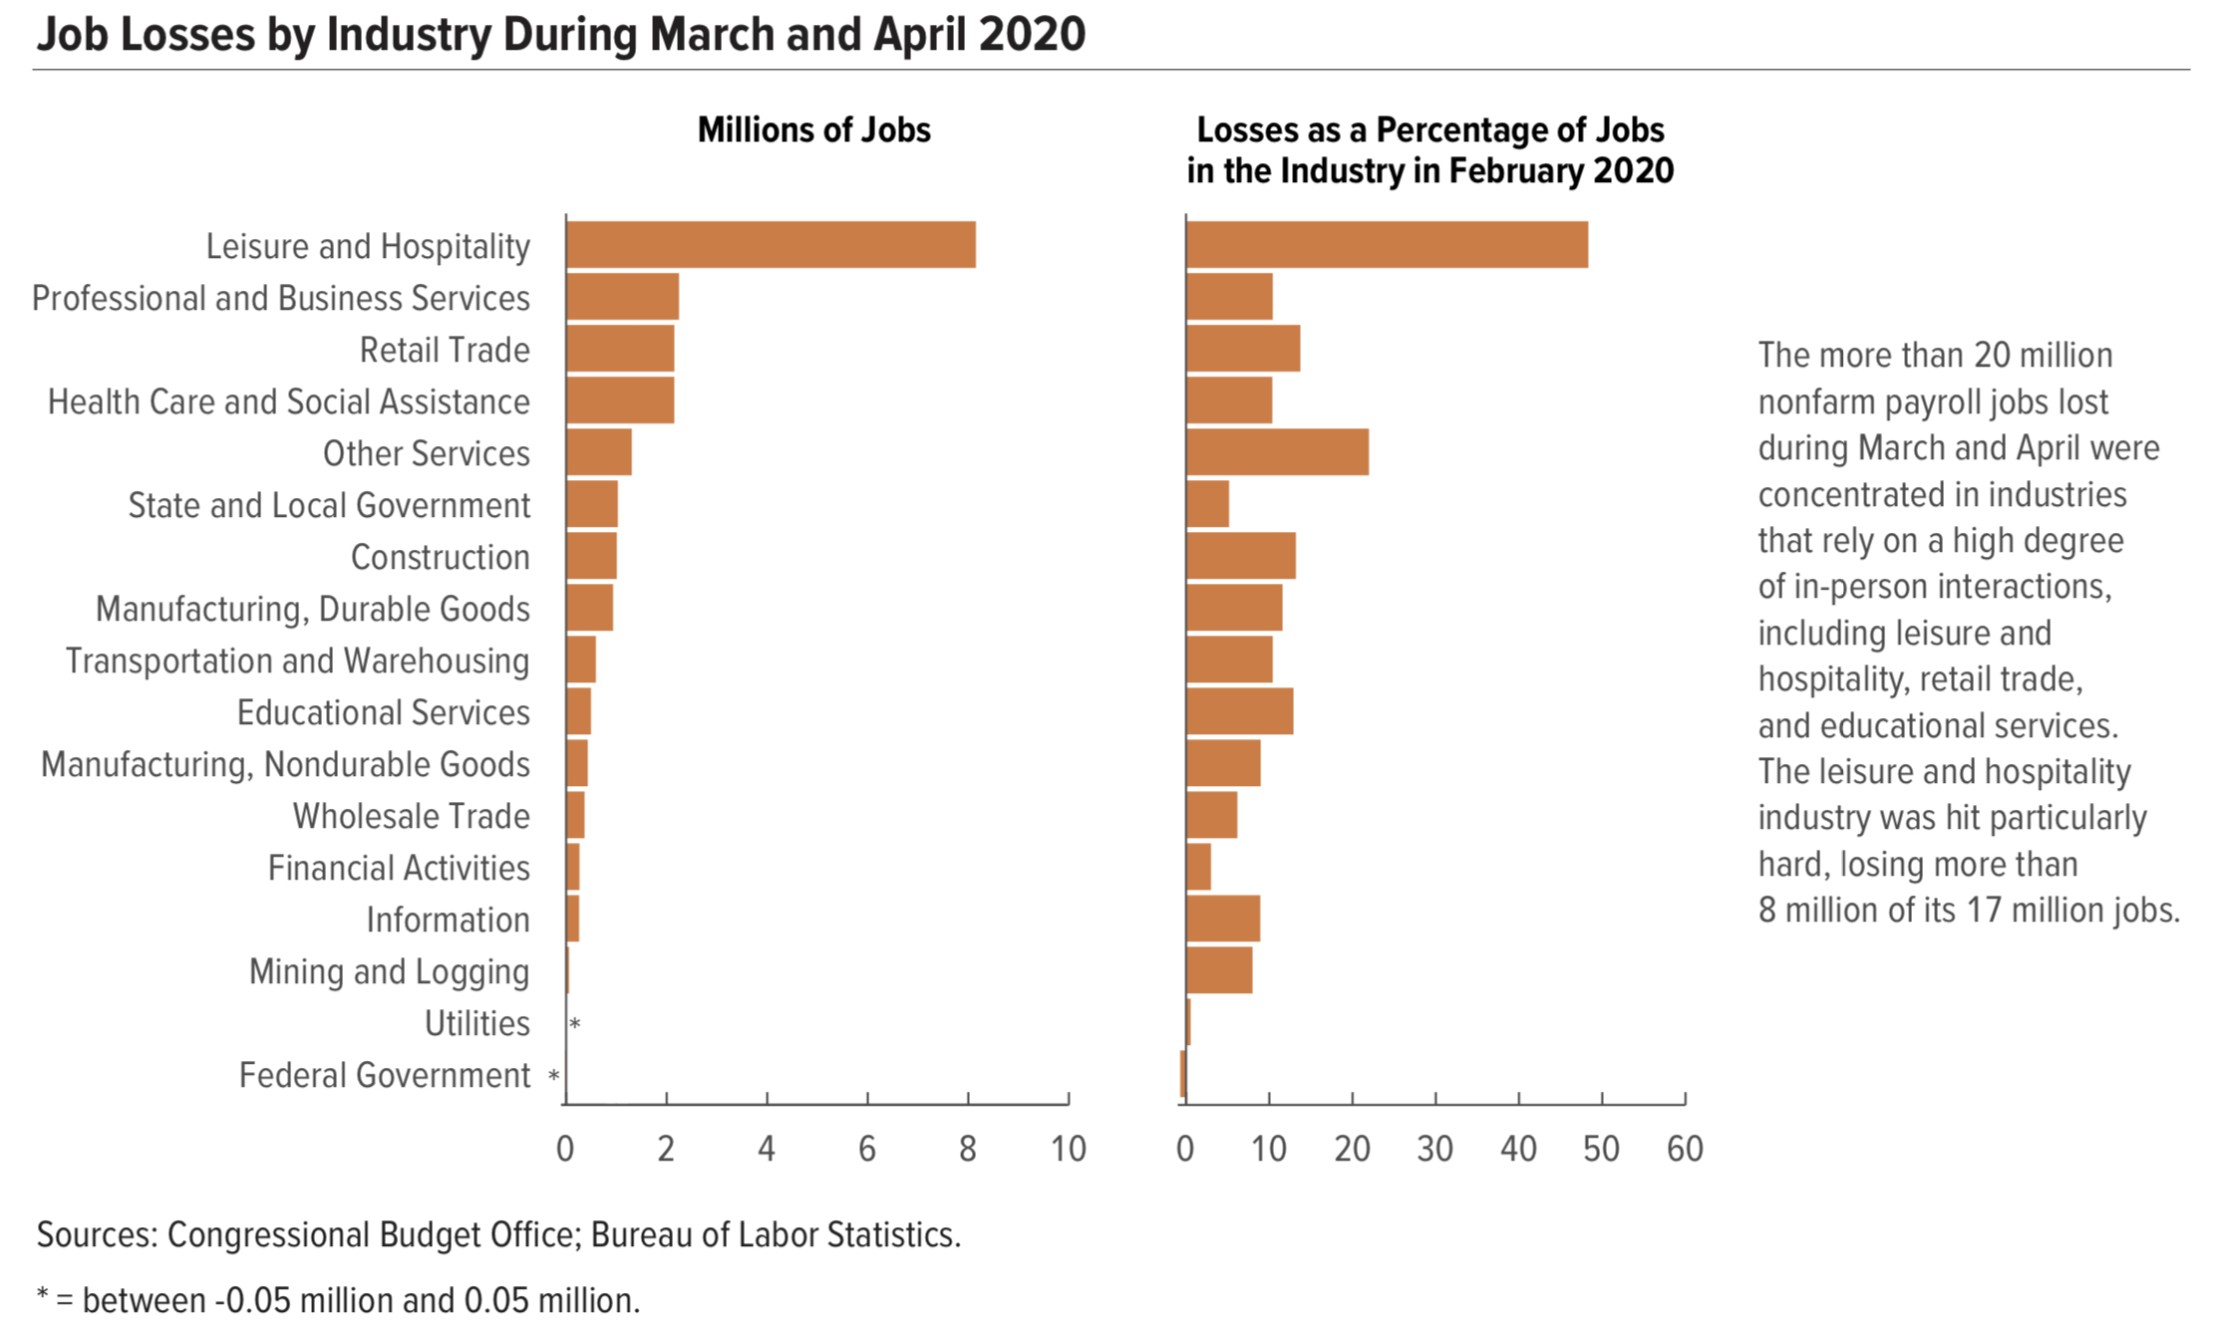
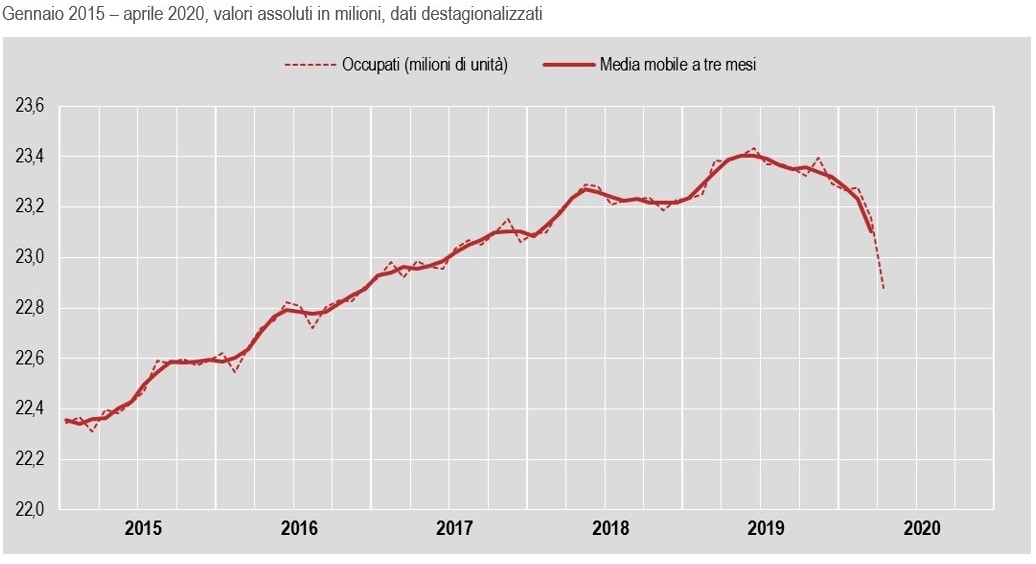
C’è tanta liquidità sul mercato che trova pochissime alternative all’investimento azionario ma che al tempo stesso deve confrontarsi con un periodo di decrescita infelice dell’economia e con una disoccupazione che, corrispondentemente, è destinata ad accrescersi ulteriormente anche perché lo sviluppo digitale comporta ben pochi nuovi posti di lavoro. Cosa che deprimerà probabilmente i consumi anche una volta terminata l’emergenza-virus e forse, alla lunga, anche i profitti aziendali. Se ciò accadrà sarà probabilmente la ragione principale per la quale le borse non solo non scenderanno, ma non saliranno nemmeno, dato che i multipli dei profitti sono già alle stelle.

MA LA VOLATILITÀ POTREBBE AUMENTARE

Una volta eliminate le ipotesi estreme (crollo rovinoso o grande apprezzamento delle borse valori) quel che resta per i prossimi mesi promette tuttavia di essere per i mercati finanziari tutt’altro che un mortorio, dal momento che la volatilità dei corsi azionari potrà conoscere nuovi massimi nella seconda metà dell’anno, movimentando non poco la speculazione sui listini in funzione della politica (sono in cantiere elezioni in molte nazioni del mondo), delle statistiche, che prima o poi torneranno a restituire un quadro più veritiero delle principali grandezze macro-economiche e, soprattutto, delle matricole dei listini azionari, alcune delle quali potrebbero rivelarsi come opportunità di investimento molto interessanti.

Stefano di Tommaso


LO SPETTRO DELLA “SECONDA ONDATA”

Mentre le borse asiatiche e quelle americane segnano nuovi massimi, la“seconda ondata” della pandemia da Covid-19 torna a gettare un’ombra sulle prospettive di ripresa economica. In molti paesi esteri infatti la recrudescenza del virus sta tornando a sollevare di nuovo scenari apocalittici di altre misure di distanziamento sociale e, con esse, di nuovo preoccupazioni per l’andamento congiunturale. I mercati finanziari non potranno far finta di niente, rischiando perciò di restare ondivaghi e incerti per tutta la seconda parte dell’anno.


Per una volta noi che viviamo a sud delle Alpi stiamo meglio che altrove: il virus a casa nostra sembra aver perduto buona parte della sua forza e oggi non miete quasi più nuove vittime. Ma oltre confine e, soprattutto, oltreoceano, la recrudescenza dei contagi che viene registrata lascia temere che anche noi Italiani torneremo a importarli. E allora addio a quel che resta della stagione turistica. Addio alla ripresa di sport e spettacoli. E addio alle speranze di risollevare in fretta la spiacevole situazione finanziaria che affligge il nostro Paese.

Ma soprattutto in caso di “seconda ondata” come ne affronteremo le conseguenze economiche? Con quali risorse? L’Italia da quasi un ventennio non dispone più di autonomia monetaria, e dallo scorso Marzo l’erario chiaramente sta riscuotendo assai poco come gettito fiscale. Non solo: la globalità dell’emergenza sanitaria ha indubbiamente ridotto le esportazioni e quasi azzerato l’afflusso di turisti.

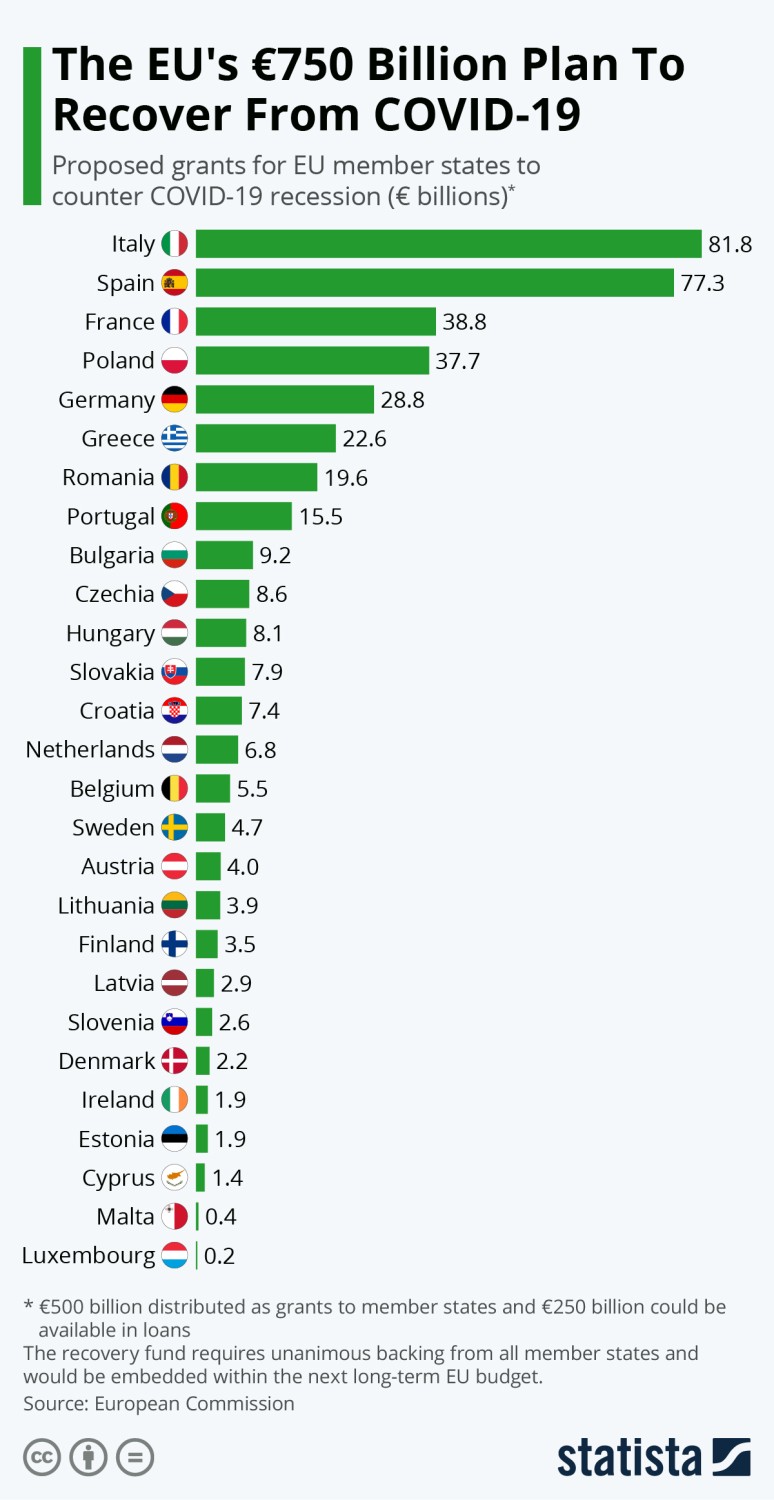
Dunque il Paese si troverà decisamente a corto di risorse se l’Unione Europea non riuscirà a trovare presto un’intesa. Probabilmente non basterà prorogare lo stato di emergenza al governo in carica, se non troverà altro modo di sostenere le finanze degli italiani. Così come non gli riuscirà tanto facilmente a chiudere di nuovo fabbriche e locali pubblici in caso di nuova emergenza.
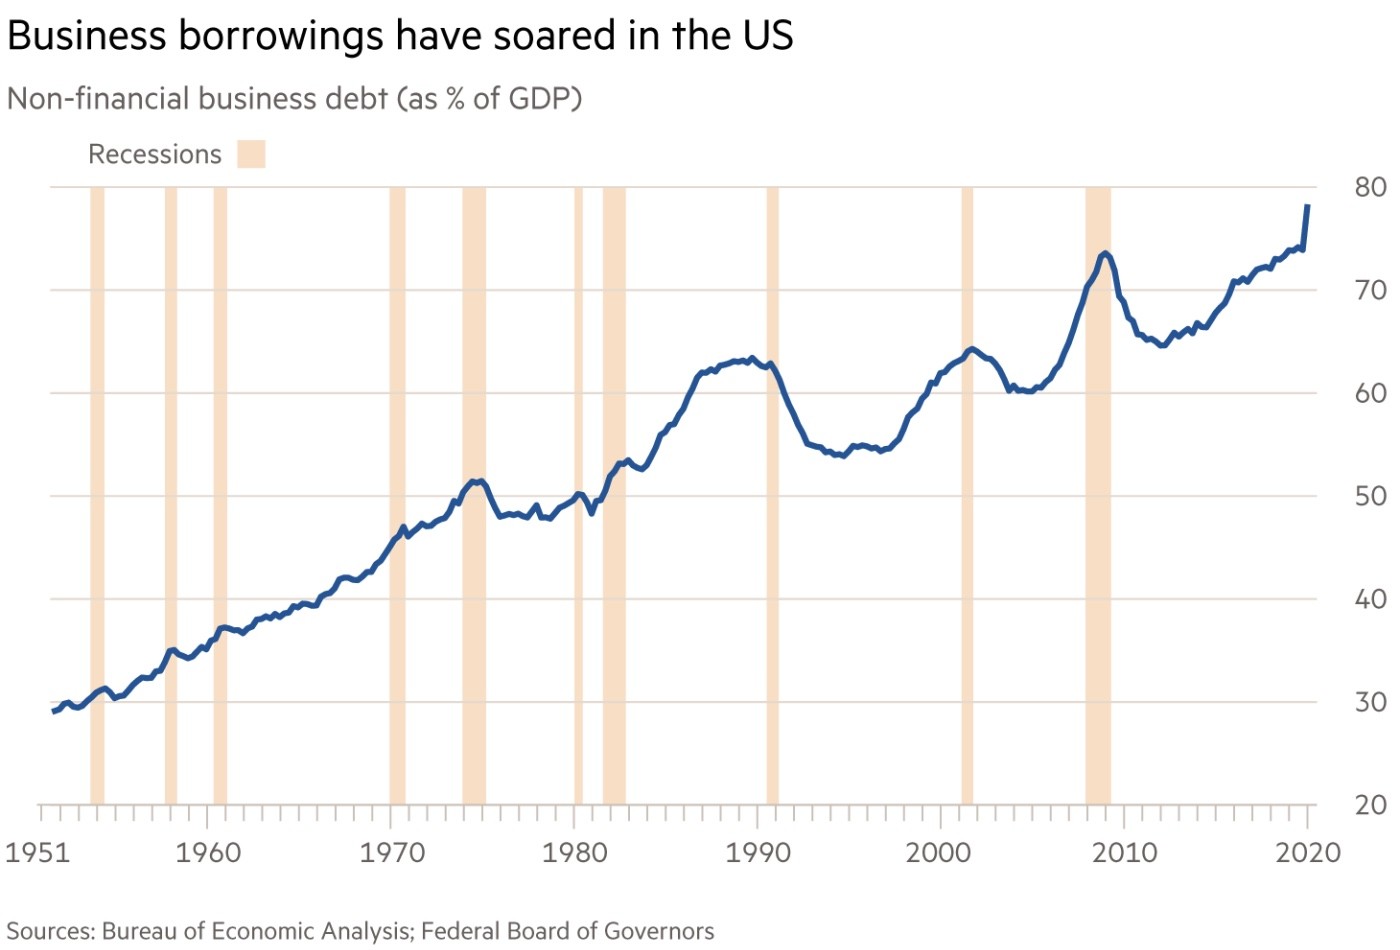
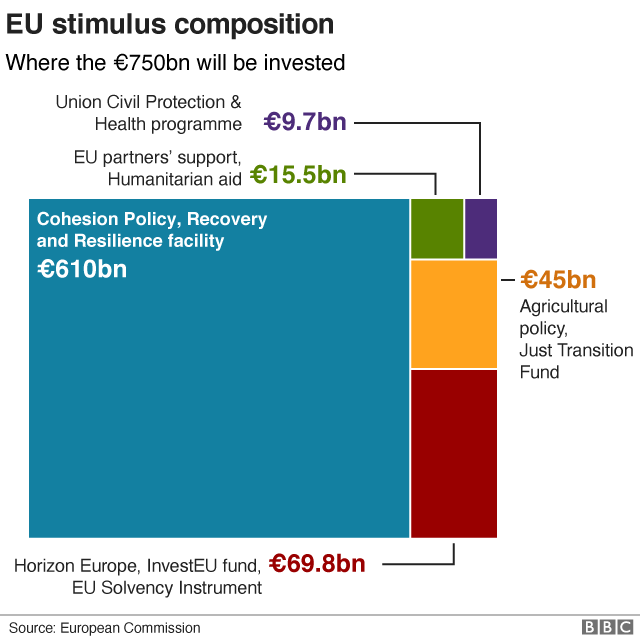
Quella dello scorso trimestre aveva mobilitato le istituzioni europee per erogare moneta (principalmente sotto forma di acquisti di titoli di stato) e soprattutto finanziamenti (buona parte dei quali non è poi davvero arrivato). E l’annuncio di quel flusso di denaro è bastato a suo tempo a dare tono ai mercati finanziari, a diminuire gli spread e a riportare alla fiducia gli investitori. Ma molti hanno già dimenticato che anche quando quei finanziamenti finalmente arriveranno, poi andranno anche restituiti e che ciò non sarà facile se nel frattempo non saranno stati fatti adeguati investimenti e non sarà arrivata una solida ripresa. Ciò vale tanto per i privati quanto per le imprese. E tanto in Italia come dall’altra parte del pianeta: è il mondo intero a ritrovarsi più indebitato dopo il virus.


Mentre il debito globale perciò sale a dismisura, sarebbe cosa buona se i finanziamenti europei in arrivo in Italia andassero principalmente ad alimentare le grandi opere infrastrutturali che ancora mancano, perché queste ultime non soltanto darebbero uno sprint alla ripresa, ma si ripagherebbero inoltre da sole.

Invece la sensazione è che -soprattutto in caso di seconda ondata- i finanziamenti europei risulteranno tanto insufficienti per volume quanto tardivi nell’erogazione, con la conseguenza che invece di agire quale volano della ripresa essi potrebbero a malapena servire a tamponare nuove falle del sistema sanitario e del welfare, ma senza far ripartire davvero lo sviluppo economico.


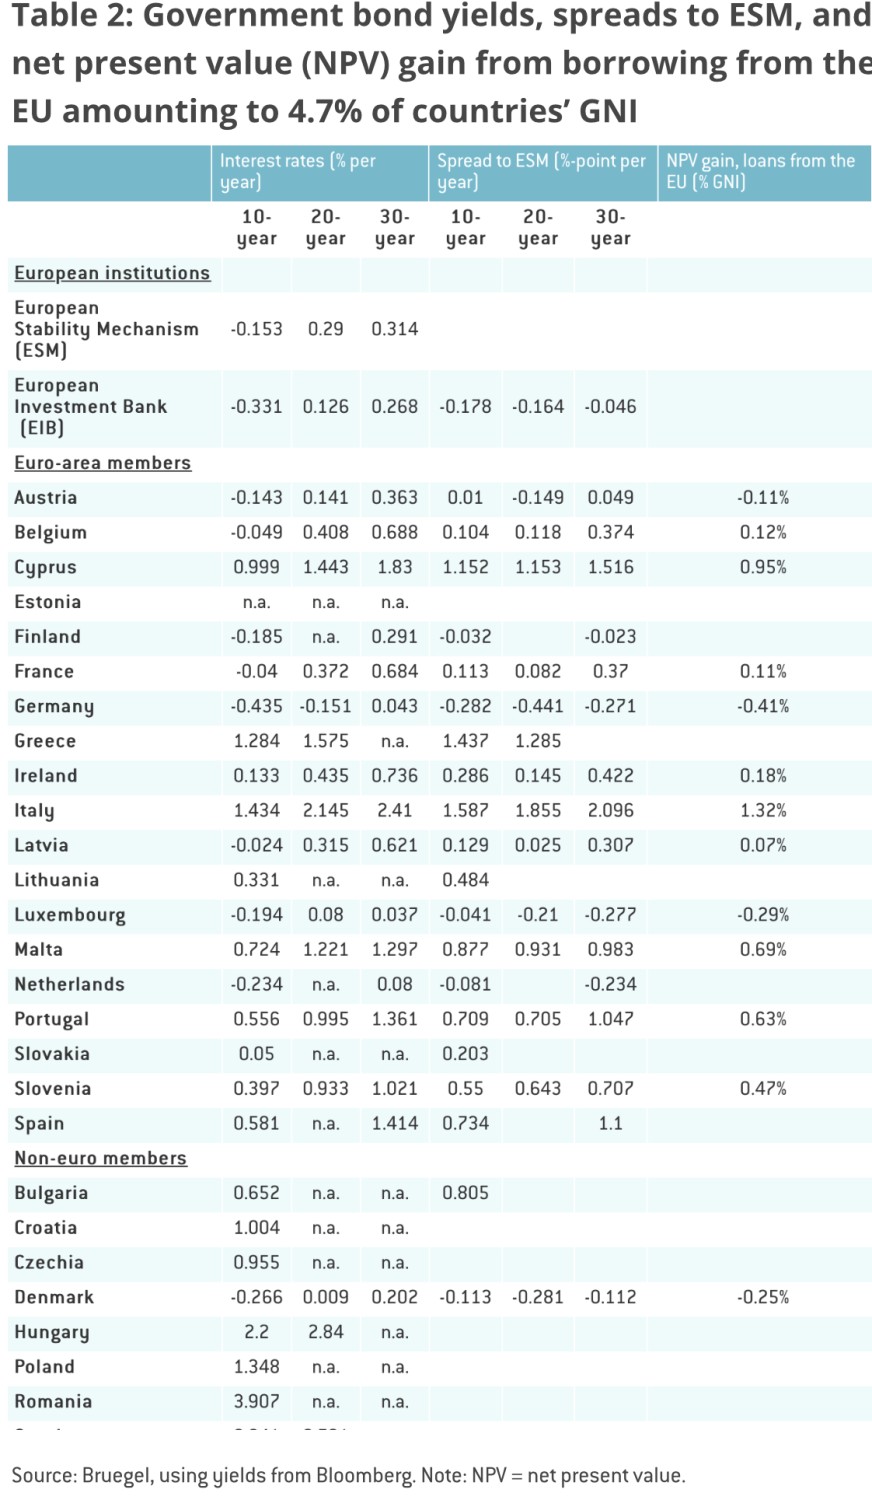
Le speranze di un rapido sollievo dalla disperazione dei mesi più tetri appena finita potrebbero in tal caso fare posto alla constatazione che la recessione economica potrebbe invece andare avanti parecchio a lungo. E per di più con pochi strumenti a nostra disposizione per contrastarla. La spaccatura in seno alle diverse anime dell’Unione Europea su come reagire alla recessione non potrebbe essere più profonda. E di conseguenza paesi come il nostro si troverebbero a fronteggiare una gran voglia di fuggire dall’ingessatura finanziaria che l’Europa ci comporta. E sarebbe un peccato perché l’ipotesi qui sotto riportata privilegiava il nostro Paese.


Eventuali nuove emergenze sanitarie (che per fortuna a casa nostra al momento non si intravedono) potrebbero dunque stroncare sul nascere la ripresa e di conseguenza azzoppare i listini di borsa. Questo Conte lo ha capito benissimo e sta cercando di mettere le mani avanti, prorogando ogni misura cautelare possibile e facendo pressing sulla Germania perché richiami all’ordine i cosiddetti “paesi frugali” (cioè egoisti). Anche la Merkel ha compreso l’antifona e sta facendo quel che può per evitare di affossare definitivamente l’intesa tra i membri dell’Unione.

Ma altri fattori potrebbero congiurare perché l’Italia non si risollevi. Come l’ondata di fallimenti e di altre procedure concorsuali (che sono appena cominciate) o come l’eccesso di rivalutazione dell’Euro sul Dollaro e sulle altre valute maggiori, che renderebbero ancor meno competitive le nostre esportazioni.

La stessa sopravvivenza di questo governo è oggi più che mai in discussione. E un eventuale governo di larghe intese in sostituzione di quello giallo-rosso sarebbe percepito da tutti come un pannicello caldo. Quasi inutile si fini della capacità di gestire una nuova crisi da Covid. Per non parlare dell’avvicinarsi della possibilità di nuove elezioni, che facilmente spalancherebbero la porta ad un ricambio delle maggioranze in parlamento.


Chi si trova a investire il proprio risparmio o quello degli altri non può però chiudere tutti e due gli occhi e sperare soltanto che non succeda. Proprio perché sui mercati le cose vanno ancora relativamente bene, bisogna tenerne conto e adottare le necessarie precauzioni. Limitando i rischi e mettendo in conto il fatto che un nuovo scoramento collettivo potrebbe essere all’orizzonte.

Questa ovviamente non è una buona notizia per la borsa e sinanco per i titoli a reddito fisso. Ma potrebbe risultare semplicemente in un prolungamento (magari a tutto l’autunno) della “traslazione laterale” dei mercati, una sorta di letargo, interrotto soltanto da ampie oscillazioni dovute alla volatilità endemica che deriva dall’incertezza di fondo.

Stefano di Tommaso