TROPPE MANI SULLA BORSA
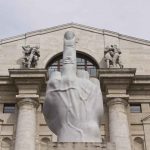
Borsa SpA, società che esercisce le piattaforme regolamentate relative ai mercati dei capitali in Italia (da quelli azionari come l’MTA e l’AIM a quelli obbligazionari come l’MTS e l’EXTRAMOT,fino a ÉLITE: la piattaforma di formazione e instradamento al mercato di borsa che coinvolge 1.300 Piccole e Medie Imprese non ancora quotate) potrebbe passare di mano in questi giorni: dalla proprietà attuale della London Stock Exchange (LSE che ha lasciato ampia autonomia alla governance italiana) a uno dei quattro possibili acquirenti qui sotto riportati, solo uno dei quali sarebbe italiano. Ma la partita che riguarda le sue sorti più che sui nostri interessi nazionali sembra incentrata sugli equilibri di politica europea.


L’ANTEFATTO : LSE COMPRA REFINITIV
Tutto è iniziato lo scorso novembre 2019 con LSE che, dopo l’acquisto di Refinitiv, una banca dati concorrente di Bloomberg, pagata 27 miliardi di dollari, ha avviato una riorganizzazione societaria annunciando che il responsabile globale del Capital Markets non sarà più il ceo di Borsa Spa, Raffaele Jerusalmi -pur restando amministratore delegato di Borsa italiana- bensì Murray Roos, un nuovo manager in arrivo da Citi.

Già allora diversi osservatori hanno previsto che l’Unione Europea avrebbe chiesto al London Stock Exchange la cessione di una asset strategico comunitario come Borsa Italiana per dare il via libera dell’antitrust europeo all’acquisizione e perché difficilmente quest’ultima sarebbe potuta restare sotto il controllo della borsa di un paese non più membro dell’Unione. La questione, posta ufficialmente da LSE, prevede una risposta di Bruxelles entro il prossimo 26 Giugno.

LO “STRANO” MONITO DELL’OCSE
Ma il colpo di grazia è arrivato a fine Gennaio, con un monito dell’Organizzazione per la cooperazione e lo sviluppo economico (OCSE) che raccoglie le economie più avanzate e svolge un ruolo di assemblea consultiva per la risoluzione dei problemi economici commerciali e regolamentari (che guarda caso ha sede a Parigi), col quale l’OCSE afferma che la Borsa Italiana è troppo piccola e che di conseguenza due sono i casi possibili: o vede crescere notevolmente il numero delle società quotate oppure rinunci alla sua autonomia, un po’ come era successo più di mezzo secolo fa, con la chiusura delle borse locali italiane e il loro accorpamento in quella di Milano.

NUMEROSI CONTENDENTI E UN’AMPIA FORCHETTA DI PREZZO
Neanche a farlo apposta poco dopo sul tavolo della London Stock Exchange erano arrivate numerose manifestazioni di interesse per l’acquisto di Borsa SpA:

  • una dagli spagnoli della Borsa di Madrid,
  • una della Borsa di Zurigo che ha anche precisato una proposta “amichevole” valutando la società 2,8 miliardi di euro,
  • una non meglio precisata dalla Deutsche Borse,
  • Infine si è mossa Euronext gruppo francese-olandese quotato ad Amsterdam che già controlla altre sei piazze finanziarie in Europa: Parigi, Amsterdam, Bruxelles, Lisbona, Dublino e Oslo, che però valuta la società che gestisce i mercati di Piazza Affari in una forchetta fra 2 e 2,5 miliardi e non vuole pagarla di più.
È importante notare che nel frattempo Mediobanca, dove sono finiti alcuni dirigenti recentemente usciti proprio da Borsa Italiana (come Luca Peyrano, amministratore delegato di Elite e l’ex chief financial officer Andrea Maldi) . Mediobanca si è candidata a intermediare la partita e ha fatto circolare uno studio che vede il possibile valore di Borsa SpA variare da circa 2,5 miliardi di euro sino a ben 4 miliardi di euro. Il motivo di tale ampio divario è la potenzialità del mercato dei capitali italiano, tanto a causa delle prospettive di crescita del numero di società quotate (l’anno scorso sono state una quarantina) quanto per la marginalità, che sono anni che cresce con regolarità e che dovrebbe continuare a migliorare.

QUANTO VALE BORSA SPA

Per essere più precisi Borsa SpA, fra il 2017 e il 2019 è passata da 436 a 445 milioni di euro di fatturato, con un ebitda salito da 216 a 240 milioni (il 53%) e un utile netto aumentato da 105 a 110 milioni. Se Borsa SpA fosse valutata con un moltiplicatore del margine operativo lordo pari a quello espresso dalla Borsa di Zurigo (SIX) per l’Offerta di Pubblico Acquisto (OPA) che quest’ultima ha lanciato per la Borsa di Madrid, corrispondente ad una capitalizzazione di circa 22 volte l’utile, per quella di Milano il valore sarebbe all’incirca pari a 2,5 miliardi di euro.
Ma se si dovesse tener conto anche dell’elevato potenziale di crescita del mercato borsistico italiano (probabilmente superiore a quello degli iberici) derivante proprio dall’arretratezza del mercato nostrano dei capitali e dal limitato il numero delle società quotate rispetto al totale di quelle candidabili, allora sarebbero più appropriate per Borsa SpA le stime di valore che vengono riservate a quelle più importanti in Europa come Six o Euronext, superiori del 30% al 40% a quella di Madrid (intorno alle 15 volte l’EBITDA contro le 11 volte di Madrid). In tal caso la società che gestisce Piazza Affari varrebbe circa 3,5 miliardi).

IL PIANO DI MEDIOBANCA: CDP+QUOTARE IN BORSA LA BORSA
Ed è proprio su quel miliardo di euro di differenza che si basava Il piano elaborato da Mediobanca già dalla fine dell’anno scorso. Esso infatti prevedeva una quarta alternativa: quella di far tornare Borsa SpA in mani italiane, con una ipotesi a doppio binario:

  • la quotazione di Borsa spa a Piazza Affari, in cui un investitore istituzionale (potrebbe essere per esempio la Cassa Depositi e Prestiti,
  • una cordata di un gruppo di fondi di investimento (di cui però al momento non si ha notizia, anche perché-dopo il lockdown- sono tutti un po’ più cauti).
    Ma in entrambi i casi si prevedeva che una percentuale appena inferiore al 50% sarebbe stata tuttavia riservata al mercato con una Offerta di Pubblica Vendita (OPV) e la quotazione a Piazza Affari (questa sì magari ad un valore del 20-30% superiore) di quella tranche dell’operazione.

LA POLITICA SCENDE IN CAMPO

Notizia fresca della scorsa settimana è infatti quella che -sempre sotto la regìa dì Mediobanca- diverse forze politiche avrebbero fatto pressioni perché Fabrizio Palermo, nuovo amministratore delegato di Cassa Depositi e Prestiti (appartenente a Poste Italiane) aprisse un dossier. Pare che una prima riunione informale al riguardo ci sarebbe già stata presso il ministro Gualtieri, che però fa il pesce in barile.
Ma la partita -ovviamente- non è affatto scontata perché Euronext, perduta la partita di Madrid, avrebbe fatto sapere di voler effettuare lei l’acquisizione, in cambio dell’opera di mediazione che il governo Macron sta svolgendo con i paesi dell’Europa del nord per dare il via libera al “Recovery Fund”. Superata infatti la preclusione politica ad un intervento comunitario a favore delle proprie economie più deboli, il dibattito si è spostato sulle modalità con le quali questo intervento dovrebbe concretizzarsi: aiuti a fondo perduto o erogazioni a titolo di debito? Come spesso succede è possibile che lo strumento si chiamerà allo stesso modo anche nel caso esso fornisse soltanto un finanziamento (ma in qs caso sarebbe simile al Meccanismo Europeo di Stabilità, MES).

UN PARTITO TROPPO “VICINO” AGLI INTERESSI FRANCESI

In ogni caso il governo italiano, sostenuto da un partito notoriamente “vicino” alle posizioni francesi, potrebbe facilmente preferire l’opzione di riservare l’operazione Borsa SpA ai transalpini qual “prezzo da pagare” per la mediazione con il resto d’Europa. È forse anche per questo che Euronext si è precipitata a far sapere che comprerà solo se non andrà oltre la valutazione suddetta: perché la partita è politica.
Borsa spa non è soltanto una grande azienda. È anche l’orgoglio di un’autonomia nazionale che detiene informazioni su alcune centinaia di società quotate e di 1.300 PMI che fanno parte di un programma di crescita industriale dell’intero Paese . Sono informazioni spesso riservate che che interessano agli stranieri, per esempio per elaborare ipotesi di fusioni o acquisizione. Lasciare queste infa un gruppo straniero potrebbe anche significare che molte imprese italiane verranno vendute a sconto.

PERCHÉ BORSA SPA È IMPORTANTE PER L’ITALIA

Il pericolo per l’Italia è che invece di vedere valorizzato il proprio mercato borsistico nazionale, i tagli siano applicati più facilmente a Milano che a Parigi. L’interesse nazionale al contrario vorrebbe vedere uno staff di Borsa rinforzato con centri studi ed un sistema di protezione dei dati che, come insegna la guerra commerciale Usa-Cina, restano un tema geopolitico di prim’ordine. È anche per questi motivi che la proprietà italiana del mercato dei capitali ha un’importanza superiore rispetto a solo dieci anni fa.
Se Borsa SpA venisse “scambiata” per una mediazione francese con gli altri partner di un’Unione sempre meno solidale fra popoli europei, allora sarebbe l’ennesima occasione perduta per lo sviluppo dell’economia del nostro Paese e per far beneficiare i nostri risparmiatori dei profitti futuri dell’ennesima eccellenza italiana. Che oltretutto sarebbe molto meglio fosse quotata sul mercato azionario interno, invece che passare sotto il coordinamento di una piattaforma paneuropea come Euronext, che procederebbe molto presto all’accorpamento tra le borse che controlla, con buona pace per i nostri interessi e le nostre informazioni riservate.

Stefano di Tommaso


CONCLUSIONI FUORVIANTI

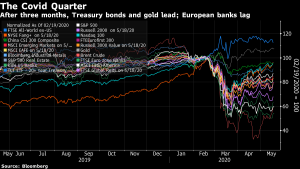
Sono passati all’incirca tre mesi da quando, intorno a fine Febbraio, i mercati borsistici iniziarono a flettere a causa dei crescenti timori che una pandemia avrebbe portato con sè la tanto temuta recessione, data come imminente fin dal 2016, anno di elezioni americane, il cui ribaltone spinse invece le borse a un quadriennio che -con poche eccezioni- hanno registrato una delle migliori performances della storia. E da tre mesi recessione è stata, a causa del virus e della serrata che ne è conseguita, più improvvisamente di quanto nessuno avesse potuto prevedere. Ma prima ancora sono crollate le borse, con un tonfo memorabile per velocità e profondità, cui è seguìta una quasi altrettanto veloce ripresa dei corsi, ovviamente molto differenziata a seconda dei settori economici e delle zone geografiche. Si poteva prevedere tutto ciò? Solo in parte. Ecco perché…


DALLA CRISI I MERCATI ESCONO IN MODI MOLTO DIVERSI

Se Tolstòj scrisse in Anna Karenina che “tutte le famiglie felici si assomigliano fra loro, ma ogni famiglia infelice lo è a suo modo”, per le borse sembra essere stato vero l’esatto opposto: alla cattiva notizia le quotazioni dei titoli di diversi comparti e diversi mercati sono precipitate tutte insieme, mentre la ripresa dei loro corsi è apparsa molto diversa. Eppure nulla è così scontato: se fino a pochi giorni fa tutti erano pronti a scommettere che con questa pandemia, il mondo sarebbe cambiato per sempre, l’entusiasmo delle ultime ore inizia a far sperare che, passato lo spavento, ogni cosa potrà riprendere come prima.

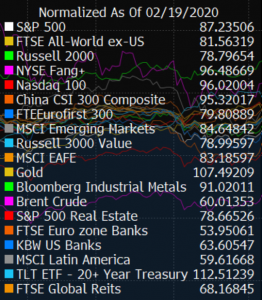
Chi ha ragione? La risposta più giusta è che nessuno ha la risposta giusta. Se era infatti abbastanza prevedibile tre mesi fa che il metallo giallo e i titoli a reddito fisso avrebbero performato meglio di molte altre categorie di investimenti a causa della crisi, un po’ meno prevedibile era il ribasso subìto dai titoli tecnologici nonostante l‘accresciuto bisogno di software, computer e connessioni digitali a causa delle maggiori difficoltà a spostarsi da casa.

Se era forse prevedibile che le quotazioni delle borse nei Paesi Emergenti sarebbero state penalizzate rispetto a quelle dei grandi centri della finanza globale, chi avrebbe potuto prevedere, a fine Febbraio, che le borse che avrebbero retto meglio nel loro complesso (e dunque più di Londra e Wall Street) sarebbero state quelle cinesi? Le loro quotazioni sono andate fino ad oggi praticamente allo stesso modo di quelle dei maggiori titoli tecnologici.

Se era forse prevedibile che i valori immobiliari avrebbero accusato una riduzione a causa della ridotta capacità di pagare pigione da parte dei loro occupanti, un po’ meno ovvio era invece il crollo verticale subìto dai titoli del settore bancario (a maggior ragione quello europeo, sceso di circa il 50%) dal quale sarebbero passate per certo tutte le erogazioni e le garanzie di stato e delle banche centrali. Le banche possono (ancora oggi) contare su un deciso supporto da parte delle pubbliche autorità. Ma questo non è bastato a salvarne le quotazioni.

IL “TIMING” È ESSENZIALE

Tutto questo per dire che le previsioni che discendono dall’analisi macroeconomica e l’economia reale lambiscono soltanto alcune sponde dell’oceano della finanza globale, mentre altri fattori -come la tempistica e l’intervento, a volte imprevedibile, delle banche centrali- rischiano di contare infinitamente di più nella performance degli investimenti di quanto conti l’individuazione delle tendenze di fondo.

Si dice infatti che persino un orologio rotto segna l’ora giusta un paio di volte al giorno e, se anche un determinato ragionamento su ciò che accade può apparire assolutamente sensato con riguardo ai suoi effetti sulle quotazioni di determinati titoli, una tempistica appena un po’ sbagliata nei tempi di acquisto e vendita dei titoli stessi può annullare completamente la validità del ragionamento.

Così occorre spesso fare apologia circa il modo un po’ troppo fiero di esporre su queste pagine determinate dinamiche che, la cui analisi economica, soprattutto quand’è supportata da una forte logica, a maggior ragione può risultare fuorviante se il ragionamento viene fatto a prescindere da un’attentissima analisi del momento di osservazione. È ciò è tanto più vero quanto più agitate sono le acque, quanto più elevata è la volatilità dei corsi.

John Authers sulle pagine di Bloomberg fa giustamente osservare che, se alla fine di Febbraio avessimo venduto allo scoperto il petrolio e comperato i maggior titoli tecnologici (Apple, Facebook, Amazon, Netflix e Google) avremmo sì realizzato un guadagno di quattro volte il capitale investito a metà Aprile, ma quel guadagno si sarebbe più che dimezzato ai giorni nostri.

LE BORSE SONO SOPRAVVALUTATE

Così lo scorso lunedì, primo giorno di “riapertura” di molte attività in Europa e Stati Uniti d’America, in coincidenza peraltro con la notizia di importanti progressi nella realizzazione del vaccino contro il virus, le borse valori sono apparse -giustamente- euforiche, ma quell’entusiasmo è destinato a durare? Probabilmente no (almeno questa è la mia opinione) ma bisogna anche tenere in conto l’enorme imprevedibilità degli eventi e, tra questi, risulta letteralmente non misurabile l’impatto di medio-lungo termine degli effetti della pandemia sulle attività economiche.


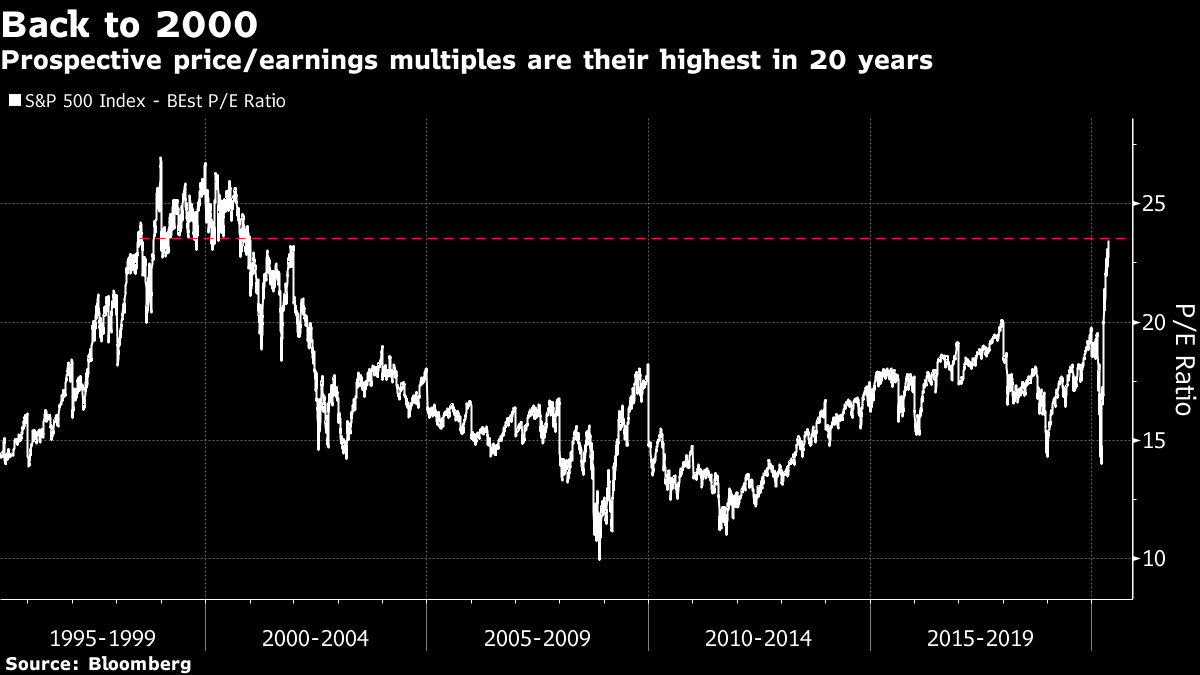
La situazione generale non è affatto positiva per l’economia mondiale. Comunque vadano da oggi in poi gli eventi infatti l’anno in corso non potrà che registrare gravi perdite -umane ed economiche- nonché un indiscriminato incremento dell’indebitamento, buona parte del quale risulterà relativamente meno solvibile di quanto non lo fosse in passato. La disoccupazione dilaga ovunque e molti interventi pubblici appaiono destinati ad arrivare troppo tardi per sortire gli effetti migliori. I profitti aziendali non potranno che riflettere questa situazione di sconquasso generale, calo dei consumi e riduzione della ricchezza disponibile. Per questi motivi le valutazioni aziendali, se comparate con i profitti attesi, risultano essere elevatissime e, di conseguenza, a forte rischio di venire riviste al ribasso.

Quanto sopra farebbe perciò pensare che il prossimo crollo delle borse non possa che essere assai prossimo. E invece non è affatto una certezza, dal momento che le valutazioni d’impresa riflettono i profitti futuri, anche quelli più remoti nel futuro, in momenti di tassi bassissimi come quello attuale. E se nessuno reputa il crollo dei profitti di quest’anno come un fenomeno permanente, allora potrebbero risultare giustificate valutazioni estremamente elevate nonostante le perdite attese nel 2020, anche perché il valore attuale netto dei profitti futuri, in tempi di tassi reali molto bassi, risulta più elevato che non in passato.

DIFFICILE FARE PREVISIONI

Che confusione! Ogni possibile conclusione di questi ragionamenti -come si può ben vedere- può risultare fuorviante dal punto di vista della prevedibilità dell’andamento borsistico. È per questo motivo che risulta sempre valido il cosiddetto “monkey experiment”: quello di confrontare le previsioni degli esperti di Wall Street con le performance di un portafoglio scelto a caso in funzione di dove vanno a parare le freccette lanciate da un gruppo di scimmie contro una pagina di giornale appesa al muro, sulla quale sono elencati i titoli quotati. Ebbene: nella maggior parte dei casi è stato riscontrato che la performance dei titoli così selezionati in modo casuale fosse migliore di quella dei maggiori professionisti di Wall Street.

Stefano di Tommaso


OLTRE LA RECESSIONE

Lo scorso Venerdì, a borse chiuse, la Federal Reserve americana ha chiarito perché si è espressa negativamente sulla possibilità di far scendere ancora i tassi d’interesse: i mercati sono ancora sopravvalutati! C’è da crederci? Non è importante sapere se ha ragione: quando le banche centrali si muovono si può soltanto seguirle, perché la storia recente insegna che nessuno può avere la forza di andare controcorrente rispetto a loro. Ma perché lo ha fatto? Perché, qualcuno sostiene, prima di erogare altre valanghe di liquidità (cosa che dovrà accadere presto) facendo -quasi per certo- schizzare di nuovo in alto le borse, deve prima riuscire a farle calare. Così nessuno accuserà le banche centrali di aver mandato i mercati finanziari in bolla speculativa proprio adesso, in piena recessione, Ma poi invece…


LE BORSE DEVONO RIDIMENSIONARSI E I GOVERNI SPENDERE

È una tesi estrema, non c’è dubbio, ma è altrettanto estremamente reale ciò che il governatore della “FED” ha chiarito al termine di una settimana convulsa: le quotazioni (delle borse) sono sopravvalutate. Come mai? Per rispondere a questa domanda non occorrono metafore come quelle usate dal protagonista di “Oltre il Giardino”, ma bisogna andare a guardare cosa sta succedendo nel mondo: la situazione economica del 2020 è paragonabile a quella della fine della seconda guerra mondiale e tutti gli esperti stanno (giustamente) invocando politiche fiscali espansive, in primis in America, per limitare le sofferenze che ne derivano. Gli utili aziendali ne risentiranno inevitabilmente ed è in confronto a questi ultimi (in calo drastico) che i titoli azionari vanno valutati.
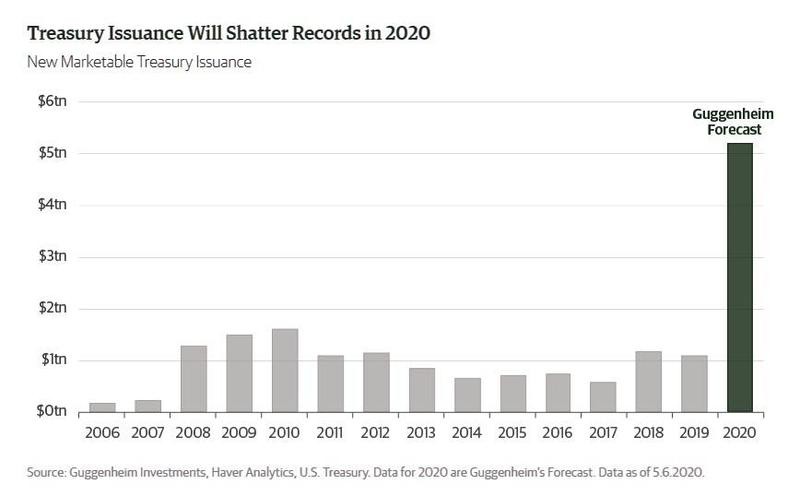
E se qualcuno invoca autorevolmente altri incentivi fiscali, il presidente americano non se lo fa dire due volte: non soltanto ha già iniziato a erogare risorse immediate alla popolazione ma addirittura promette di andare avanti ancora a lungo con nuovi incentivi all’economia, non foss’altro perché è in piena stagione elettorale!

Soltanto i tedeschi si sono scandalizzati della possibilità di nuovi incentivi fiscali in deficit, ma non è difficile comprendere quanto questa loro posizione risulti strumentale più a propri interessi di bottega nei confronti degli altri membri dell’Unione (a casa loro lo hanno fatto subito) che ai timori sulla stabilità della moneta (è vero il contrario: essi sono i primi a lamentare un Euro troppo forte che danneggia le loro esportazioni) tant’è che nemmeno la Banca Centrale Europea (di cui sono i primi azionisti) li ha presi sul serio.

UNA VALANGA DI LIQUIDITÀ


E se i governi (a partire dalla Casa Bianca) spendono e spandono (giustamente, per compensare i danni del “lockdown”) allora la liquidità in circolazione al netto di quanta ne assorbiranno i necessari acquisti di titoli di stato non è poi così tanta. Verrà cioè quasi tutta assorbita dal supporto delle banche centrali alle emissioni di titoli pubblici. Il solo governo americano dovrà piazzare un trilione di dollari di nuovi titoli entro il prossimo Giugno. E arriveranno anche tutti gli altri governi a emettere titoli. A comperarli non basteranno i risparmiatori che hanno un gran bisogno di contante per controbilanciare le perdite economiche o la perdita del posto di lavoro, nè le banche che ne hanno già troppi. Dovranno farlo le banche centrali, che dovranno anche finanziare banche commerciali e mercati obbligazionari, se vorranno che le imprese abbiano ossigeno per riprendere vigore.


LA DEFLAZIONE GALOPPA

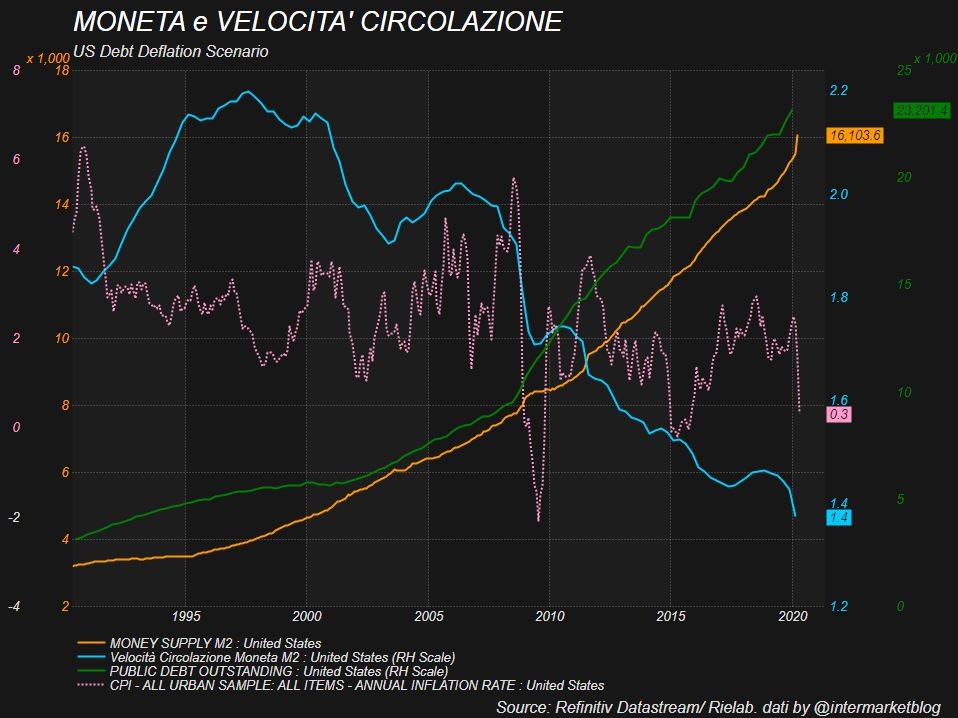
Oggi invece le perdite subìte dagli operatori economici non soltanto li spingono a licenziare e a disinvestire, ma l’aspettativa generale di deflazione sortisce l’effetto di far rinviare gli investimenti e rallentare la velocità di circolazione della moneta, drenando liquidità. Le banche centrali perciò si vedranno molto presto -e controvoglia- costrette a erogare altre vagonate di liquidità affinché il sistema non imploda. E questo molto probabilmente spingerà i tassi d’interesse nominali a scendere finalmente sotto lo zero, riportando i tassi reali dove dovevano essere, cioè più bassi possibile, in tempo di recessione (con buona pace dei banchieri, che avrebbero invece tratto beneficio da tassi più elevati).


Proprio qui interviene un interessante questione, espressa con lucidità da Alessandro Fugnoli, “strategist” di un importante gestore di investimenti e autore di una famosa newsletter: qual’è il livello attuale dei tassi reali? Al momento infatti (a dispetto delle statistiche ufficiali) sembrerebbe elevatissimo, mentre in tempi di recessione dovrebbe accadere il contrario. Poiché se è vero che i tassi d’interesse nominali sono quasi a zero, è altrettanto vero che oggi il mercato interpreta la situazione di inflazione negativa come perdurante. E questo deprime l’economia: se i prezzi di beni e servizi sono destinati a scendere di prezzo, perché comperarli adesso? Così tutti aspettano e rimandano, quindi la deflazione si autoalimenta.

Ma chi mastica di economia sa invece che alla base di ogni possibile intervento volto a provocare espansione economica c’è bisogno che gli operatori arrivino a nutrire aspettative positive, così riprenderanno a comperare, investire, consumare, e indebitarsi. E sa anche che quando le banche centrali oltre a immettere liquidità nel sistema riusciranno anche a farla circolare un po’ più velocemente di adesso, stimolando la ripresa, alla fine arriverà l’inflazione, cioè il contrario della profonda -e non dichiarata- deflazione che ci ritroviamo oggi. Dunque i tassi nominali sotto zero potranno avere un effetto positivo soltanto se saranno percepiti come temporanei. Ed è proprio quello che le banche centrali vogliono fare.
SARÀ MONETIZZAZIONE

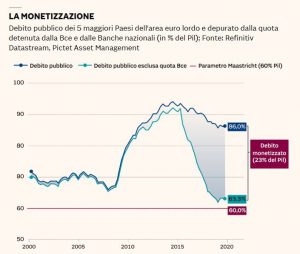
La sensazione insomma è che i grandi burattinai del mondo sappiano molto bene tutto ciò che deve succedere e si stiano preparando sin da oggi per fare in modo che, alla fine, l’unica soluzione per debiti pubblici sempre meno sostenibili sarà la loro “monetizzazione” : gli acquisti di quei titoli da parte delle banche centrali. Ma le cateratte della liquidità non possono arrivare subito perché oggi i mercati subirebbero eccessi speculativi che potrebbero farli ribaltare. Prima le borse dovranno ridimensionarsi.
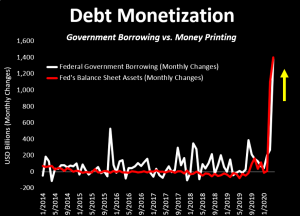
Solo allora le banche centrali potranno intervenire in modo più consistente, acquistando a man bassa titoli pubblici, portando sotto zero i loro rendimenti e ampliando la liquidità disponibile al sistema. Ma a quel punto tutti capiranno che -con la ripresa- arriveranno anche l’inflazione e, ovviamente, nuove impennate dei listini di borsa, e nessuno penserà davvero che non si generi dell’inflazione dei prezzi. Dunque i tassi negativi potranno essere percepiti soltanto come un fenomeno temporaneo, di cui profittare prima che sia troppo tardi.

E se così sarà allora è probabilmente realistico quel che predicono i meglio informati come Campbell Harvey, professore di finanza alla Fuqua School of Business della Duke University: “questa recessione durerà assai poco”. Se è stata generata quasi solo da un evento artificiale (il lockdown) allora sarà cancellata dalla rimozione di quest’ultimo. Molto presto, egli aggiunge anzi, perché i vaccini sono in arrivo e l’emergenza è già destinata a rientrare. Ovviamente il “molto presto” si riferisce soprattutto agli U.S.A. dove pochi vincoli politico-sindacali ingessano la ripresa. Ho qualche dubbio che quel “molto presto” varrà anche per un’Europa che invece appare sempre più burocratica, confusa, divisa e lacerata da troppi interessi contrastanti. Ma indubbiamente fa piacere: se si vede una luce in fondo al tunnel in America, alla fine si vedrà anche da noi.
Oggi però -appunto- prima probabilmente le borse devono scendere, il dramma deve consumarsi (soprattutto sul fronte delle tecnologie, dove la bolla speculativa è stata maggiore) con la pantomima che ne consegue di disoccupazione, fallimenti e svendita degli immobili, per poi provocare -prima possibile, per carità- l’arrivo delle truppe corazzate: le banche centrali, appunto, con forti acquisti di titoli e forti finanziamenti alle banche, con i tassi negativi che ne conseguiranno (ma anche con la consapevolezza che dureranno assai poco e che bisogna profittarne finché si è in tempo) e con nuovi, potenti incentivi fiscali da parte dei governi, per convincere a investire, sburocratizzando e de-regolamentando, per generare aspettative positive e il rilancio delle iniziative imprenditoriali, dell’occupazione e dei consumi.
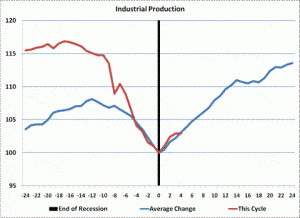
LA SPERANZA DI UN ANDAMENTO A “V” DELL’ECONOMIA

La famosa “V” profonda insomma che tutti invocano per l’andamento dell’economia, potremmo averla percorsa così velocemente da trovarci già oltre metà strada, come suggerito nel grafico qui accanto. Magari! Dopo un primo calo -che probabilmente ci sarà presto- anche le borse si riprenderebbero in fretta e ciò significherebbe che il drenaggio di riscatti dai fondi di investimento si interromperà e i risparmiatori torneranno altrettanto presto a investire e scommettere sull’economia reale.
Tutto cambi perché nulla cambi? (di gattopardesca memoria). Forse sì. Ma soprattutto per i meglio informati, che potrebbero trovare ottime occasioni di guadagno dall’aver previsto (o meglio orientato) gli eventi, a differenza degli “altri”: quelli che sono rimasti travolti dalla velocità della recessione e che rimarranno ancora una volta a subìre l’estrema velocità della ripresa. Non è affatto una cosa giusta, ma questa è tutta un’altra storia…

Stefano di Tommaso


FASE TRE

Ottobre 2020, la pandemia sembra aver finito di rompere l’anima ai cittadini di quasi tutti i paesi più avanzati del mondo, le produzioni e le distribuzioni sono riprese (a stento) e la temuta “seconda ondata” c’è stata ma -con un po’ di fortuna- ha prodotto danni limitatissimi, sebbene abbia fatto sì che le misure di prevenzione si siano di nuovo moltiplicate. Il solleone di uno degli anni più caldi degli ultimi secoli ha contribuito a ridurre a quasi zero il numero dei nuovi contagi e l’industria farmaceutica ha prodotto a tempi da record il famoso vaccino, mentre una serie di altri farmaci, dal “Redemsivir” al plasma sanguigno sintetico con gli anticorpi, hanno fatto il resto, limitando quasi a zero il numero di morti collegati al virus. L’umanità insomma può tirare un sospiro di sollievo, ma alcuni Paesi come l’Italia non rassomigliano che assai lontanamente a quelli dell’anno precedente.


UNO SCENARIO DISTOPICO

Le norme igieniche e di semi-isolamento sociale che sono state introdotte (e che nessuno sa se e quando verranno completamente revocate) scoraggiano ancora quasi ogni forma di assembramento, ivi comprese celebrazioni tradizionali, danze, party, conventions e congressi, e sinanco cene di gala. Al loro posto numerose iniziative “virtuali” sofisticate e strutturate permettono quasi ogni forma di “incontro” e stanno entrando nel vissuto quotidiano, costringendoci peraltro a rinnovare gli apparati tecnologici, ivi compresi gli impianti audio-video. Sono passati pochi mesi da Marzo 2020 e sembra già un’eternità. Anche dal punto di vista sanitario la “telemedicina” si è fatta velocemente strada con l’ausilio dell’intelligenza artificiale e il “tracciamento” delle persone è diventato obbligatorio e pervasivo. Sciami di nuovi droni si apprestano ad inseguire chi non vi si adegua.
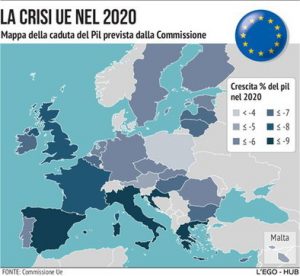
Nel grafico qui accanto le previsioni di Aprile 2020 nell’Unione Europea (Italia: meno 9,5%), ma siamo arrivati ad Ottobre e le cose nel frattempo sono andate ancora molto peggio!
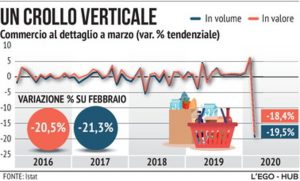
Paesi come l’Italia, fortemente dipendenti dalla valorizzazione del loro patrimonio culturale e turistico stanno rivedendo impostazioni e strategie, dopo una stagione estiva andata quasi completamente a buca e dopo che numerosissimi fallimenti e chiusure hanno costellato il settore dell’accoglienza e dell’intrattenimento, ivi compresi ristoranti, pizzerie, stabilimenti balneari, parchi giochi, cinema e palazzetti dello sport, tutti ancora sottoposti a rigidi controlli anche se nessuno ne conosce più esattamente il perché.

Per lo stesso -ignoto- motivo giornali e i telegiornali continuano imperterriti a dare bollettini e statistiche come se non ci fosse un domani, mentre gli spostamenti tra regione e regione restano contingentati o comunque attentamente monitorati. Ovviamente il risultato dal punto di vista economico è una disfatta clamorosa!

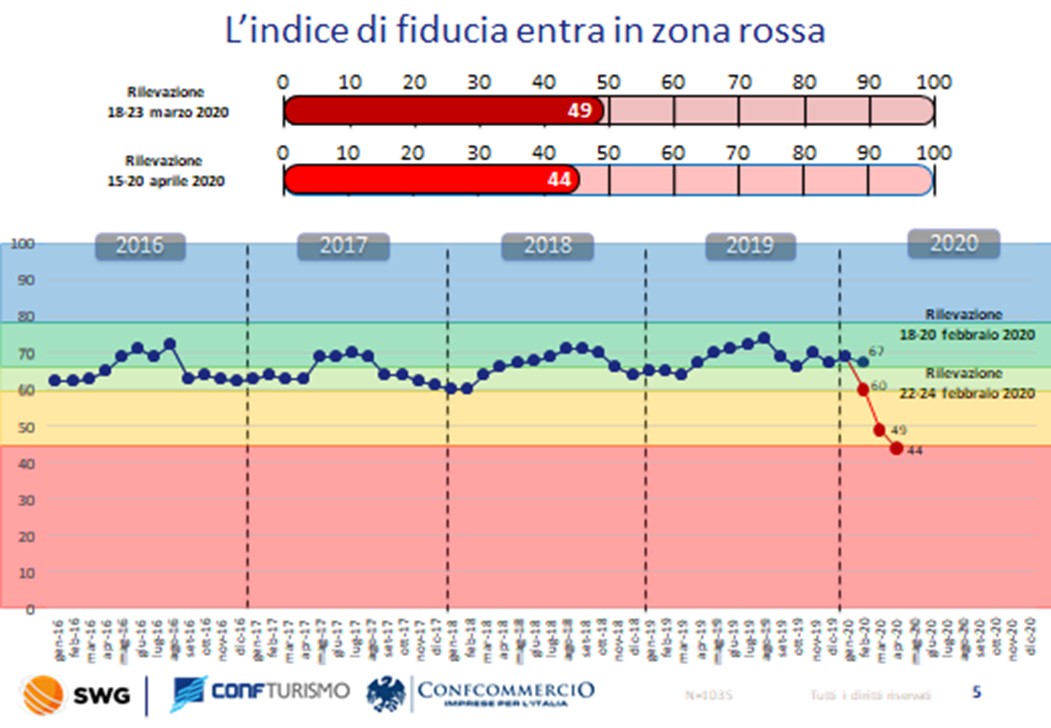
Il problema è che le riserve di ricchezza cui il Paese ha attinto sino all’estate iniziano a scarseggiare per chiunque, il nuovo governo “di salvaguardia” è finalmente riuscito a convincere le banche a erogare prestiti (con la garanzia pubblica) a quasi tutti, ma questa non ha coperto i circa 80-90 miliardi di euro di prestiti che a Gennaio scorso erano già classificati in incaglio o “UTP” (unlikely to pay), che sono rimasti sul groppone delle banche che li hanno dovuti svalutare di circa 2/3. Dunque le banche vedono ridotti i mezzi propri di circa 50 miliardi proprio quando avrebbero più bisogno di capitale per incrementare le erogazioni di credito.
LO SPREAD ALLE STELLE

Ma anche per i prestiti garantiti dallo Stato, evidentemente nessuno sa bene come farà per restituirli, lasciando in giro la convinzione che una buona parte di essi si trasformerà in incaglio e il debito pubblico italiano -per questa ragione- aumenterà ancora considerevolmente rispetto alle statistiche ufficiali. Così lo spread BTP/Bund è cresciuto durante l’estate arrivando alla fatidica soglia dei 400 punti, e rendendo più che giustificate le critiche che arrivano ancora da Berlino (via Bruxelles). La frittata -come si dice – è ormai fatta, e gli “aiuti” europei sono stati fino a quel momento solo dei finanziamenti che, in tempi di deflazione furibonda, assomigliano più a un cappio al collo del Paese che non a veri sostegni, preludendo ormai a nuove tasse e prelievi forzosi nelle tasche dei cittadini.

LA FUGA DEI CAPITALI

Anche per tali motivi coloro che possono stanno provvedendo a spostare all’estero tutti i capitali che riescono, oltre ai figli e, quando possibile, anche alle loro residenze fiscali. La fuga di capitali ha ovviamente ridotto la disponibilità delle banche ad erogare prestiti (pur garantiti) e ha ridotto l’interesse delle imprese a richiederli per effettuare investimenti (quelli non strettamente tecnologici, che invece risultano sempre più imprescindibili), ma soprattutto ha limitato decisamente gli investimenti mobiliari e immobiliari, rendendo asfittico il programma di P.I.R. e facendo crollare i prezzi di palazzi e capannoni.

È perciò sempre più difficile quotare matricole alla borsa di Milano così come emettere bond e minibond. Anche le acquisizioni di imprese si sono di fatto interrotte anche perché tutti si aspettano di vederne scendere ancora le valutazioni, mentre il numero di richieste di procedure concorsuali è letteralmente esploso, determinando un allarme nei tribunali competenti che hanno ripreso solo parzialmente il lavoro ordinario e accentuato i ritardi.


Si parla quindi di svendita degli immobili, nonostante le agevolazioni (colte quasi solo dagli stranieri e dai fondi) per la loro riconversione. Si parla anche per la prima volta di licenziamenti di dipendenti pubblici e dell’inevitabile asta delle principali infrastrutture di Stato (porti, aeroporti, acquedotti, elettrodotti, aree demaniali, ferrovie e ospedali), in modalità non troppo dissimili da da quelle vista cinque anni addietro in Grecia. Anche stavolta è stata Berlino (via Bruxelles) a suggerire tali manovre, dal momento che per il Recovery Fund Europeo (quello che a Maggio veniva indicato come il bazooka comunitario per il rilancio dell’economia dei Paesi periferici) si profilano ulteriori ritardi e magagne burocratiche sino a fine anno, che molti sospettano essere strumentali.

Dal punto di vista sociale il Paese è altrettanto allo stremo e la cosa, ovviamente, alimenta lo scontento popolare. Ma per i più -che accettano fatalisticamente il loro nuovo destino- non si tratta oggi di trovare colpevoli, bensì risorse per il sostentamento, prima fra tutte la liquidità. Il “de-moltiplicatore” del credito e la fuga dei capitali, le nuove tasse e l’elevatissima disoccupazione (si parla di altri 4 milioni di connazionali in età da lavoro) hanno prosciugato anche quella poca liquidità in circolazione che si vedeva sino a Maggio-Giugno.

In queste condizioni (Prodotto Interno Lordo sceso quasi del 20% su base annua) le imprese non sono riuscite a trasferire sui prezzi di vendita i maggiori costi a causa delle misure di salvaguardia e delle altissime imposte che devono sostenere (in parte future, perché al momento nessuno ancora le versa), e dunque lavorano quasi tutte in perdita. Anche per questo motivo qualcuna di aggrega, molte chiudono e altre vengono svendute agli stranieri. È il prezzo da pagare per la crisi cui è giunto il Paese, una crisi che però, in cambio della man bassa delle acquisizioni a buon mercato da parte della concorrenza nordeuropee, costringerà l’intera Unione a fare scelte molto pesanti dal punto di vista politico: o si finirà per mutualizzare (o più probabilmente per monetizzare ancora) i debiti pubblici e investire sul rilancio economico dei paesi periferici, oppure bisognerà rinunciare alla moneta unica.
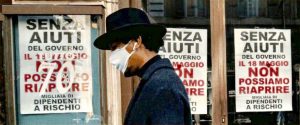
LA DISOCCUPAZIONE GALOPPA

Ma questa è teoria da discutere nell’inverno che seguirà. Adesso è finita l’estate e lo Stato si chiede se potrà pagare stipendi e pensioni e i problemi prevalenti sono quelli contingenti: i sotterfugi per aggirare la carenza di risorse sono tutti esauriti e ora o si riesce a riattivare seriamente le esportazioni o il Paese rischia la bancarotta e l’arrivo della Troika.
In questa situazione un notevole numero di persone non ha di fatto più alcun lavoro (sul totale di oltre 60 milioni di abitanti il numero degli occupati nel Paese si calcola sia sceso a meno di un terzo: 18-19 milioni, più della metà dei quali in part-time o smart-working, mentre produzione e esportazioni sono affidate a pochissime imprese sopravvissute al lockdown e al loro indotto. Ovviamente i dipendenti delle seconde stanno meglio dei commercianti, artigiani e professionisti in bolletta, dei disoccupati, dei pensionati e dei dipendenti pubblici. Questi non possono perciò che contare su erogazioni di Stato che arrivano con il contagocce, e finiscono per dipenderne politicamente e psicologicamente.

COME EVITARE UNA TALE DISFATTA ?

Il potenziale scenario d’autunno appena delineato appare fortemente distopico, pur riferendosi ad un periodo di tempo che è soltanto di 4 o 5 mesi avanti rispetto ad oggi. Il problema è che, una volta caduta nella trappola, l’Italia farebbe molta fatica a rialzarsi e ne dovrebbe sopportare un costo molto elevato. Non solo: se si arriverà ad un autunno “caldissimo” anche i conflitti -politici e sociali- esploderanno e la società civile inizierà a desiderare fortemente l’uscita dall’Unione Europea o, peggio, a subire una repressione di qualsiasi tentativo di disordine sociale degna di uno stato di polizia sudamericano.

Meglio sarebbe perciò riuscire prefigurare sin da oggi quali strategie adottare per evitarne il realizzarsi, rafforzando gli istituti di credito e favorendo il recupero di ossigeno delle imprese, stra-semplificando la burocrazia, incentivando gli investimenti, invocando una maggior cooperazione internazionale in supporto al nostro Paese e lavorando seriamente alla possibilità di un cospicuo rientro dei capitali italiani all’estero.

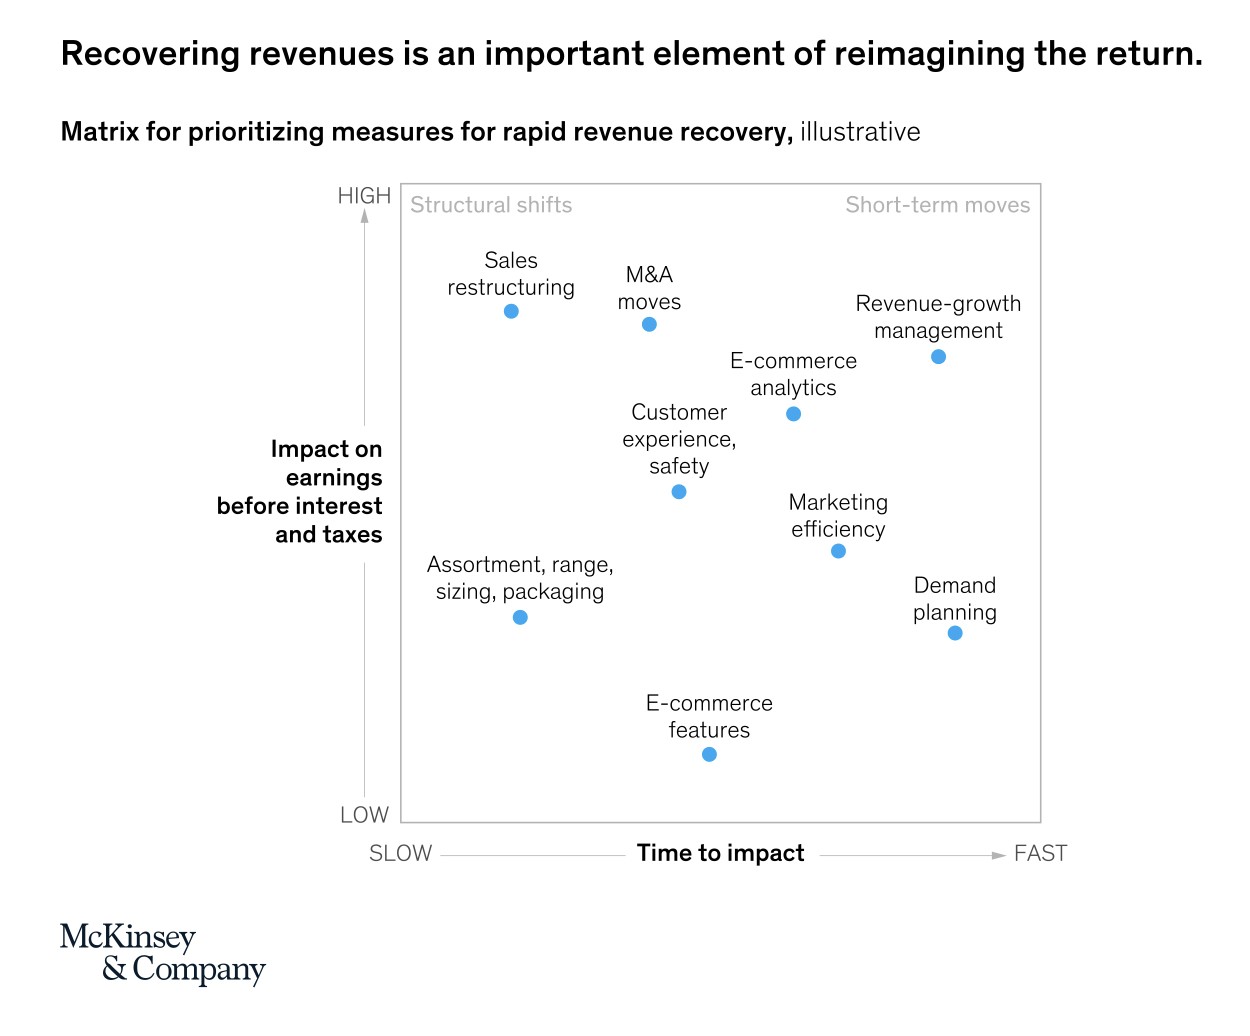
Di seguito una matrice recentemente pubblicata da McKinsey delle misure cui dare priorità perché le imprese possano recuperare:


Come si può vedere nell’asse delle ascisse, nella gestione della crisi il fattore tempo gioca un ruolo importantissimo, dunque bisognerebbe fare presto! Ma da parte di chi, dal momento che -si dice- il governo in carica è sull’orlo del baratro e oramai in punta di dimissioni?

IL POSSIBILE RUOLO DELLE ISTITUZIONI

Difficile rispondere nei fatti a questa domanda, anche se dal punto di vista teorico la Costituzione della Repubblica avrebbe una risposta chiarissima al riguardo: le Istituzioni democratiche e i loro vertici: dal Presidente della Repubblica ai Presidenti delle Camere fino alle presidenze di tutte le altre Corti e Consulte che dovrebbero presiedere al loro buon funzionamento.

Ma questi ultimi, si sa, a casa nostra hanno sempre avuto una scarsa autorevolezza e un‘altrettanto forte dipendenza dai giochi politici e, di conseguenza, pochissima vera voce in capitolo. Forse è anche per questo motivo che il nostro destino nazionale sembra oggi tristemente segnato.

Stefano di Tommaso