L’OTTIMISMO DELLE BORSE È PREMATURO?
Per le borse valori il “toro” è il simbolo delle aspettative al rialzo delle quotazioni, mentre l’ “orso” è quello del ribasso. Un’antica saggezza tra operatori insegna che l’arrivo della fase “orso” (che oggi giungerebbe dopo un decennio di fase “toro”) si compone normalmente di tre stadi: quello della delusione,che è di norma piuttosto rapida, quella della negazione, che consiste in un temporaneo rimbalzo e infine quella dell’accettazione, che consiste nella vera e propria discesa, disseminata però di altri dubbi, incertezze e sussulti e dunque più graduale. Secondo i profeti della fase “orso”, nonostante tutto ciò si stia sviluppando alla velocità della luce, oggi staremmo comunque entrando nel terzo stadio, che prevede un’incerta ma profonda discesa delle borse. Sarà così? Vediamolo.


LE INDICAZIONI DEI GRAFICI

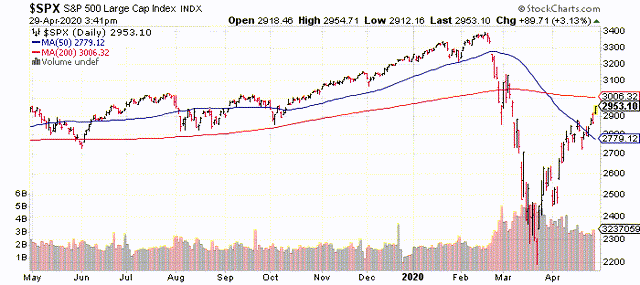
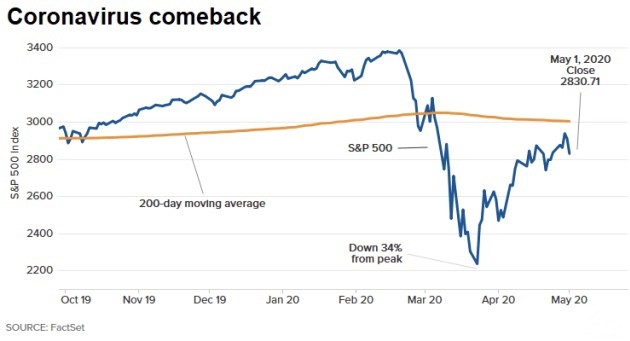
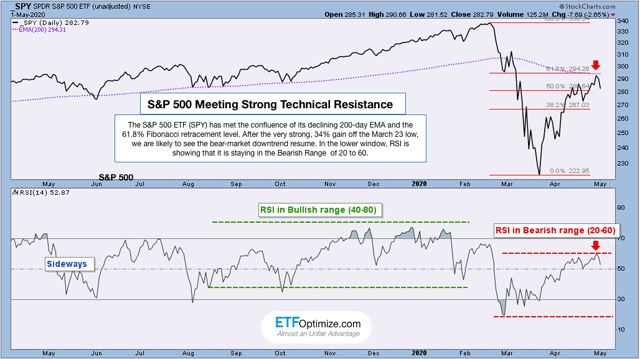
Innanzitutto per trovare degli strumenti di osservazione prendiamo l’analisi tecnica: i graficisti che osservano le borse hanno pochi dubbi: in meno di un mese da fine febbraio a fine marzo Wall Street (la regina delle borse) perde quasi esattamente un terzo del suo valore di capitalizzazione: la più precipitosa di tutte le cadute della storia. Dopodiché interviene un importante rimbalzo che rintraccia circa i due terzi della discesa, ma questo rimbalzo sembra già oggi avviarsi alla sua conclusione.

Oggi possiamo notare delle resistenze allo sviluppo della ricrescita delle quotazioni che si fanno sempre più forti e che potrebbero dunque preludere ad un nuovo, più graduale ma anche più prolungato ribasso.

LE INDICAZIONI DELL’ECONOMIA REALE

Come secondo strumento di osservazione prendiamo allora l’analisi fondamentale: quella che mira a individuare ragioni sostanziali di ottimismo/pessimismo sulla generazione di profitti, da sempre giudici ultimi delle sorti di ciascun titolo quotato. Ebbene questa ha il problema di osservare il mondo con lo specchietto retrovisore: i dati arrivano ex-post e le estrapolazioni delle tendenze non sono quasi mai attendibili. Dunque non può ancora fornire risposte univoche, nemmeno ex-post.

Quel che sappiamo è che l’attività economica è sostanzialmente precipitata negli ultimi mesi, in corrispondenza dell’obbligo di distanziamento sociale ordinato da tutti i governi del mondo per prevenire un’eccessiva diffusione del contagio. Ma nessuno è in grado di prevedere quanto e quando potrà ritornare alla normalità, anzi molti sostengono che nulla sarà più come prima. Se fosse, la notizia non sarebbe positiva per i profitti: la norma è che solo alcuni riescono a beneficiare della nuova normalità, mentre i più soccombono.

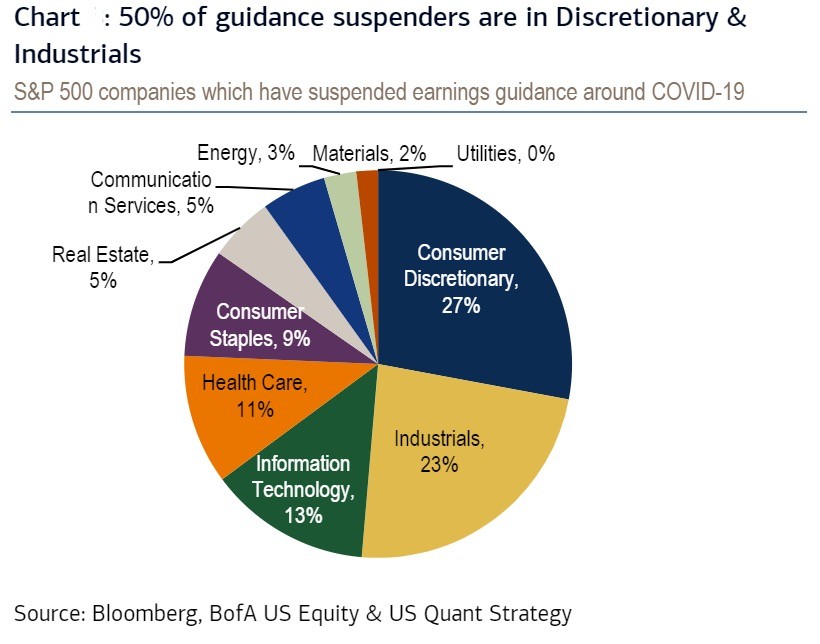
Non a caso a beneficiare dello scrollone sono stati i titoli che esprimono più scienza (anche medica), tecnologia e modelli di business innovativi (persino nella distribuzione), mentre hanno sofferto quasi tutti gli altri, ma soprattutto quelli legati all’industria di vecchio stampo e ai servizi tradizionali. Nel grafico qui riportato sono dette “suspenders” le imprese dell’indice SP500 che, non potendo fornire notizie positive in merito al loro andamento, hanno questa volta evitato di fornire indicazioni circa i profitti (le cosiddette “earnings guidances”).

LE VARIABILI MACROECONOMICHE

Infine è importante anche osservare le possibili risultanze dell’analisi macroeconomica: quella che monitora gli effetti dei grandi flussi di capitale e degli aggregati monetari, degli effetti netti degl’interventi delle banche centrali e del moltiplicatore del credito, della velocità di circolazione della moneta e dei trend dei consumi, delle politiche fiscali e del reddito disponibile.

Quest’ultima fornisce indicazioni a dir poco contrastanti, se non esattamente opposte a quelle sin’ora osservate: i governi dei paesi più avanzati stanno oggettivamente facendosi in quattro per allentare vincoli e tasse, fornire stimoli e incentivi alla ripresa economica e tutto ciò mentre le banche centrali stanno letteralmente monetizzando il più possibile i debiti pubblici e caricando di munizioni le banche commerciali affinché eroghino quanto più credito possibile. Qualcuno stima che le sole banche centrali di tutto il mondo abbiano in programma di immettere complessivamente nel sistema la bellezza di 30mila miliardi di dollari (una vera enormità se si pensa che la più grande di tutte (la FED) ha un bilancio di “soli” 6mila miliardi di dollari). Tutti incentivi alla ripresa delle quotazioni, non alla loro riduzione.
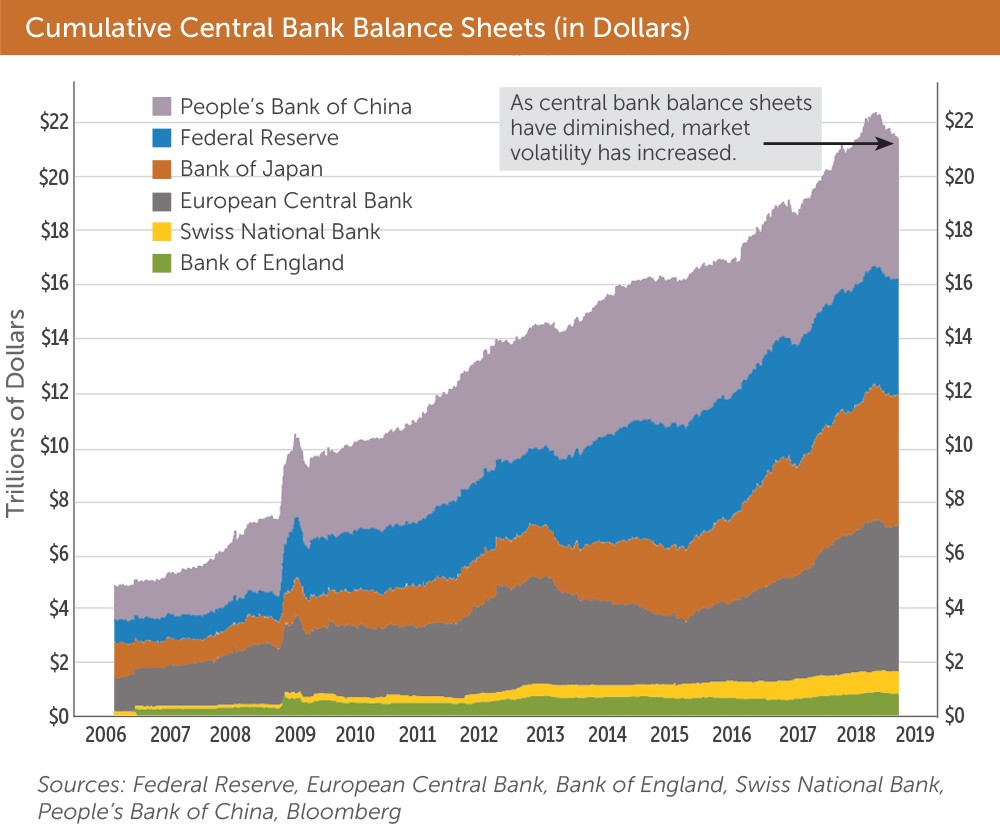

Non stupisce al riguardo il comportamento del principe dei beni-rifugio: di fronte al probabile “de-basing” di tutte le principali valute di conto monetario (viene stampata più moneta senza una crescita corrispondente dell’economia reale) le quotazioni dell’oro sono schizzate al rialzo e si pensa che continueranno a farlo ancora a lungo, mentre il prezzo dell’energia (un indice “reale” dell’attività economica globale) era dapprima crollato e oggi è sembrato riprendersi rapidamente.

Ma soprattutto le banche centrali stanno facendo di tutto per riuscire ad ampliare l’offerta di moneta e la sua velocità di circolazione, e sono state le principali artefici della ricrescita delle quota sui mercati finanziari. I tassi d’interesse di conseguenza sono tornati a flettere verso lo zero assoluto e, in questo modo, hanno tra l’altro disinnescato ogni possibile timore sulla sostenibilità dei debiti pubblici.
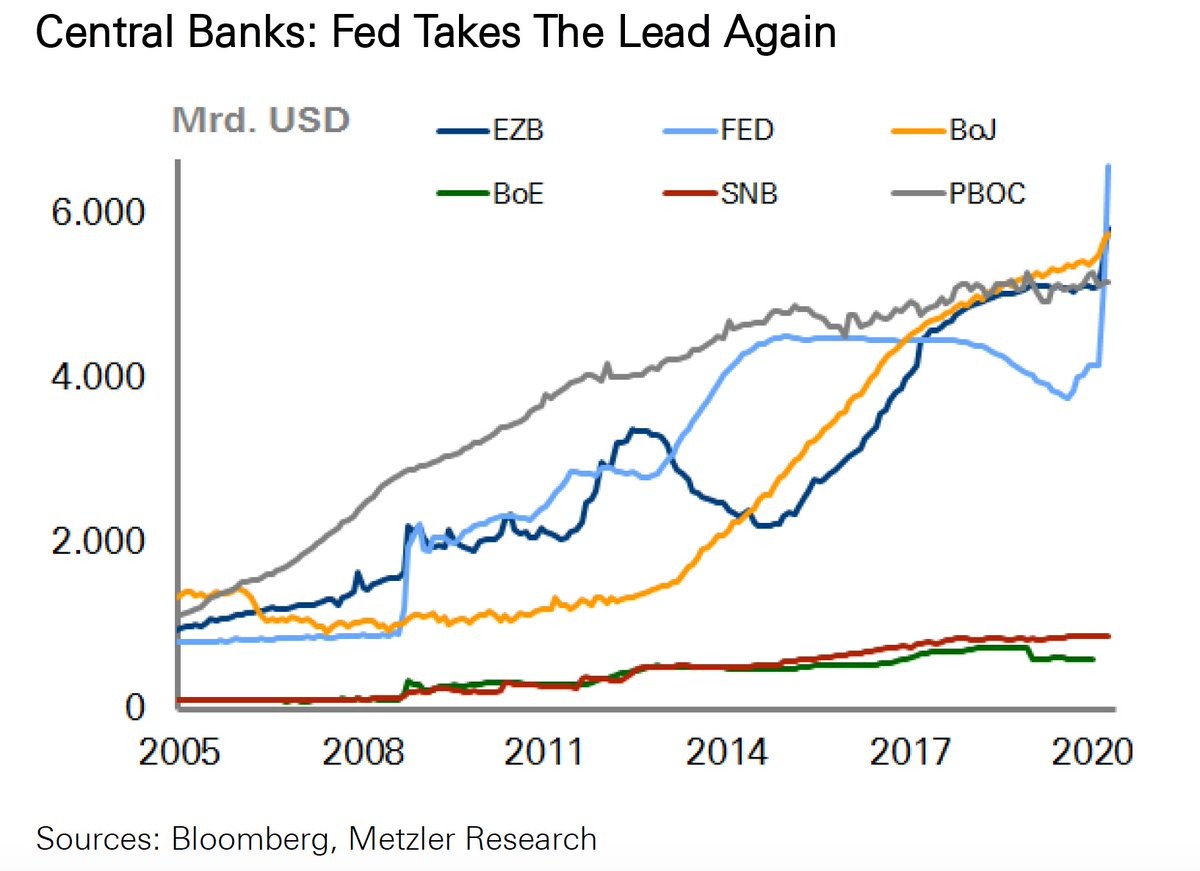

Non stupisce di conseguenza che il loro operato venga oggi messo in dubbio da tutti coloro che avrebbero preferito approfittare della crisi per propri scopi. Ma è inutile attribuire a ciò significati profondi: si tratta di pura lotta geopolitica, niente di più e niente di meglio.

COSA DEDURNE ?

Un altro vecchio adagio di borsa è il famoso “sell in May and sail away”. Esiste una ragione oggettiva dietro a questa indicazione “stagionale”: passata la stagione dei dividendi e prima della ripresa autunnale la statistica indica chiaramente una tendenza al ribasso delle quotazioni borsistiche.
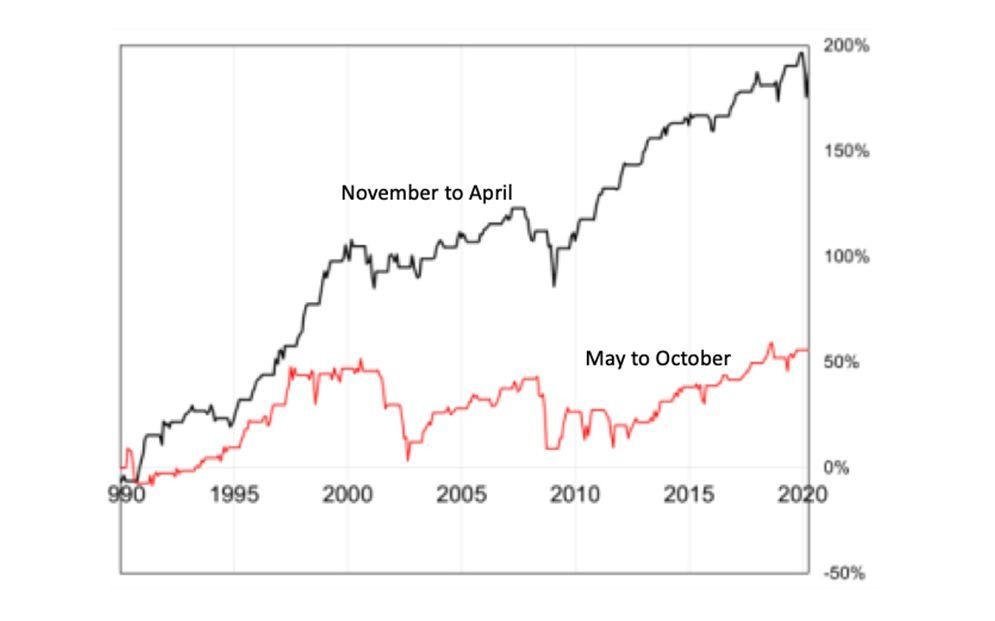

Ma il punto è che siamo arrivati a Maggio in piena bagarre post-virus. Tutte le pubbliche autorità stanno facendo la loro parte per risollevare il mondo da quella che potrebbe rivelarsi come la più difficile crisi economica da quasi un secolo e per questo motivo sino ad oggi sui mercati nessuno ha avuto la forza di contrapporsi alle autorità monetarie speculando al ribasso.

D’altro canto la tensioni geopolitiche globali, oggi quasi nulle a causa del “lockdown”, potrebbero tornare ad acuirsi in fretta tra America e Cina, in Medio Oriente, nel sud-est asiatico e sinanco tra i Paesi dell’Unione Europea, e per le difficoltà che si troveranno ad affrontare tanto le economie emergenti quanto quelle decotte (come la nostra) se non troveranno adeguato (e sollecito) supporto esterno. E nel caso peggiore nessun Quantitative Easing potrà risultare sufficiente a sostenere la fiducia degli investitori e i valori di mercato.

Vinceranno i paladini del libero mercato, che stavolta coincidono con i più biechi e violenti speculatori di borsa, o gli interventisti “keynesiani” dei governi e delle banche centrali, i quali tra mille contorcimenti cercano di fare tutto il possibile perché la crisi economica non si aggravi ulteriormente?

Difficile rispondere, ma dipende anche da quanto potranno (e vorranno) spingersi in avanti nei loro interventi di sostegno i banchieri e i politici. E quanto essi saranno sensibili alle sirene della grande finanza. Che vedono nei disastri economici anche delle enormi possibilità di fare profitti, facili e veloci.

Stefano di Tommaso


LA DIVARICAZIONE DI DUE MONDI

Ci siamo abituati, negli ultimi anni, a vedere i mercati finanziari muoversi più o meno all’unisono attorno a tutto il globo, quasi indipendentemente dalle specificità dell’economia di ciascun Paese e dall’andamento delle aziende che ne costituiscono i singoli listini azionari. È una delle numerose ricadute della globalizzazione più estrema che la storia umana ricordi, ma questa non è necessariamente una regola per il futuro.


LA REGOLA DEI PROFITTI

Se c’è una lezione che nei miei quasi quarant’anni trascorsi a guardare i mercati finanziari ho appreso, è che il valore delle imprese dipende sempre e comunque dalle aspettative che riguardano i profitti futuri, o quantomeno la creazione di valore corrispondente. E oggi ci troviamo a osservare uno stranissimo mercato che, dai minimi cui era precipitato lo scorso fine Marzo ha riguadagnato in poco più di un mese dal 20% al 30%.


Ora che il mondo sembra aver superato almeno la prima ondata della pandemia (se ne teme infatti una seconda) i listini azionari di tutto il mondo hanno vissuto un andamento a “V” profonda a una velocità come non s’era mai visto prima. Andamento che ha spiazzato ogni possibile ragionamento di fondo, anticipando prima e lo shock economico cui il mondo sta appena oggi iniziando ad andare incontro, e poco dopo la susseguente ripresa attesa dell’economia, che invece dovrà iniziare a materializzarsi in un futuro ancora non ben precisato.

Non c’è dubbio circa il fatto che nel primo semestre del 2020 i profitti aziendali non potranno non risentire del crollo del fatturato subìto da molti settori dell’economia, e le aziende non potranno non prestare molta attenzione ai rischi generali di mercato conseguenti alla destabilizzazione profonda del sistema economico. Ci saranno quasi ovunque perciò minori profitti, sebbene si possa anche auspicare che la riduzione non sarà che temporanea. Ma quest’ultimo auspicio è anche una certezza? Tutti noi dovremmo convenire su un “no” corale e scontato. È soltanto un auspicio.

LA PIOGGIA DI LIQUIDITÀ IN ARRIVO

D’altra parte i mercati finanziari risentono positivamente dell’importante aggiunta di liquidità che proviene dallo sforzo coordinato delle banche centrali di tutto il mondo (parliamo di circa 3mila miliardi di dollari di liquidità che in totale sarà iniettata nel sistema finanziario dalla sola Federal Reserve americana, e probabilmente di tre volte tanto nel totale globale). Un importo da capogiro, capace di far lievitare le quotazioni di qualsiasi “asset” finanziario, a prescindere da ogni altra considerazione più o meno oggettiva. Anche per questo banale motivo i tassi di interesse rasentano dovunque lo zero assoluto e, fortunatamente, a questi tassi quasi nessun debito pubblico appare insostenibile.

Il mondo però non appare economicamente uniforme, anzi! Ci sono intere aree continentali, come la nostra, che indubbiamente appaiono meno capaci e meno veloci nel reagire alle emergenze, e le imprese che ne fanno parte ne registrano altrettanto indubbiamente uno svantaggio.

MA LE DUE SPONDE DELL’ATLANTICO SI ALLONTANANO

È più difficile affermare infatti che la liquidità in arrivo dai mercati finanziari possa riscattare le difficoltà economiche che stanno incontrando molte imprese italiane, le quali peraltro sono molto spesso troppo piccole per resistere è troppo lontane dalle dinamiche delle borse valori per poterne beneficiare. La ripresa dei profitti aziendali insomma, per quanto possa essere veloce e incentivata dalla pioggia di liquidità sui mercati, non sarà affatto la medesima a Milano come a New York o a Shanghai.

Se dunque la borsa americana già compie un azzardo morale a scommettere sin da ora su una pronta ripresa dell’economia interna dallo shock subìto, quella italiana sta probabilmente sognando ad occhi aperti nel prevedere già oggi un recupero dei profitti aziendali in media nel Paese. In media però. Come sempre sulla battigia ci saranno vincitori e perdenti dopo che lo tsunami del COVID avrà finito di fare danni, e questo dipenderà non soltanto dalle qualità intrinseche delle imprese, bensì anche dalla salute generale dell’ecosistema in cui esse sono immerse.

È una sin troppo facile profezia perciò prevedere ampi scostamenti tra gli andamenti dei listini azionari delle principali piazze finanziarie del mondo, come pure un’accentuazione delle differenze di performance tra i diversi settori economici. I profitti delle imprese americane saranno probabilmente molto migliori di quelli delle loro corrispondenti italiane, così come quelli delle imprese “digitali” correranno ben più di quelli delle imprese della “old economy”. E con essi i valori aziendali.

E LE BANCHE CENTRALI SONO SEMPRE PIÙ “CENTRALI”!

Se c’è un’altra cosa che -non tanto dai quarant’anni di mia esperienza sui mercati, quanto piuttosto dalle vicende degli ultimi dieci anni- ci viene indicato con chiarezza, è che in borsa non bisogna mai andare in direzione opposta a quella delle banche centrali. Il loro potere continua a crescere ed è sempre più capace di piegare i mercati “a prescindere” dall’andamento dell’economia reale.

Se i mercati salgono a causa degli interventi delle banche centrali perciò è difficilissimo per chi opera in borsa spuntare profitti andando in senso inverso. Ma è altrettanto vero che nessun indirizzo è “per sempre”. E un occhio all’andamento dei profitti aziendali resta altrettanto necessario, perché alla lunga i titoli quotati si riaggiustano sempre per tenerne conto, anche se quanto “alla lunga” non è dato di sapere.

L’unica cosa che rimane da fare è perciò seguire il trend (che resta oggi al rialzo) restando però ben vigili, perché la fortuna è cieca, ma c’è anche la sua antitesi che si aggira sui mercati, e ha una vista da falco!

Stefano di Tommaso


PER LE BANCHE D’EUROPA È PASSATO IL MOMENTO PEGGIORE?

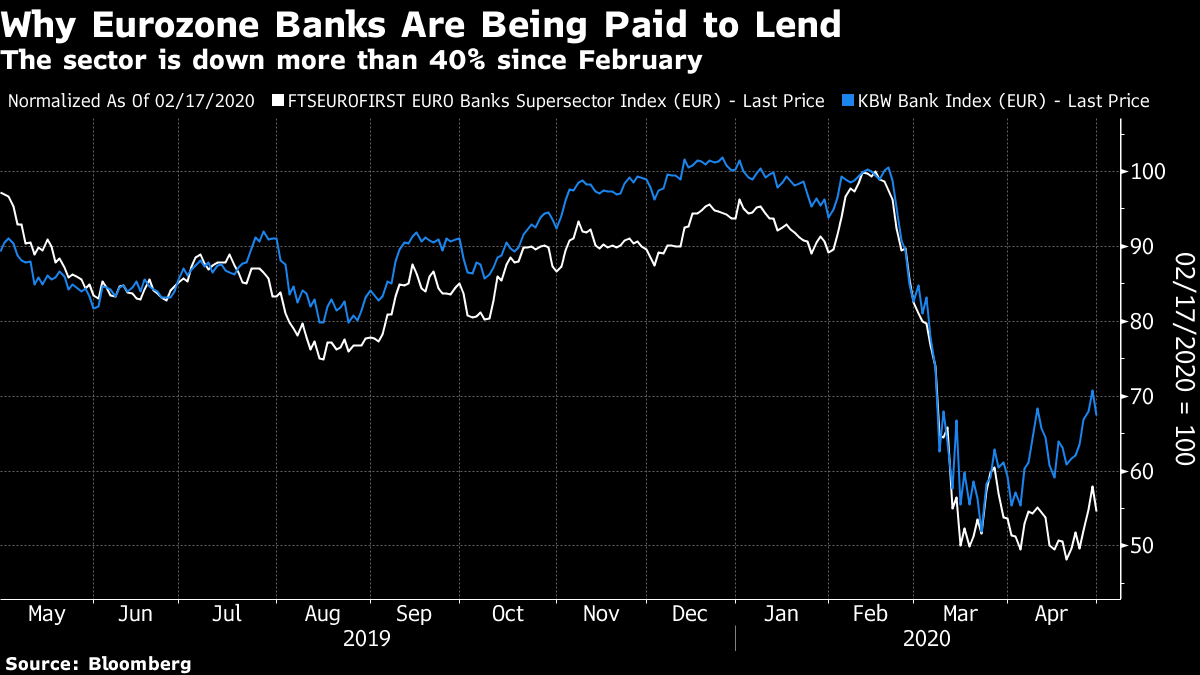
Mentre Wall Street ha recuperato ad oggi più del 30% dai minimi di Marzo, le borse valori europee nello stesso periodo in media hanno recuperato soltanto il 21% delle quotazioni e addirittura le banche del vecchio continente sono ancora sotto del 44% rispetto ai massimi di Febbraio. Perché? Per la deludente risposta europea -fiscale e monetaria- alla minaccia generata dal virus, considerata scoordinata e tardiva, ma anche perché molte tra le quotate europee appartengono a settori pro-ciclici, come l’energia, il turismo e, appunto, il credito. I titoli delle banche sono quelli che hanno performato peggio dopo il lockdown. Ma qualcosa sta cambiando…


In aggiunta alle considerazioni precedenti bisogna ricordare che, con l’arrivo del virus, l’Europa ha registrato una riduzione nel pagamento dei dividendi annuali ben superiore a quella registrata negli USA. Inoltre la forte componente di banche quotate sul totale dei listini ha senza dubbio accentuato il divario, dopo l’invito della Banca Centrale Europea alle proprie vigilate a non pagare affatto dividendi, onde non disperdere risorse.

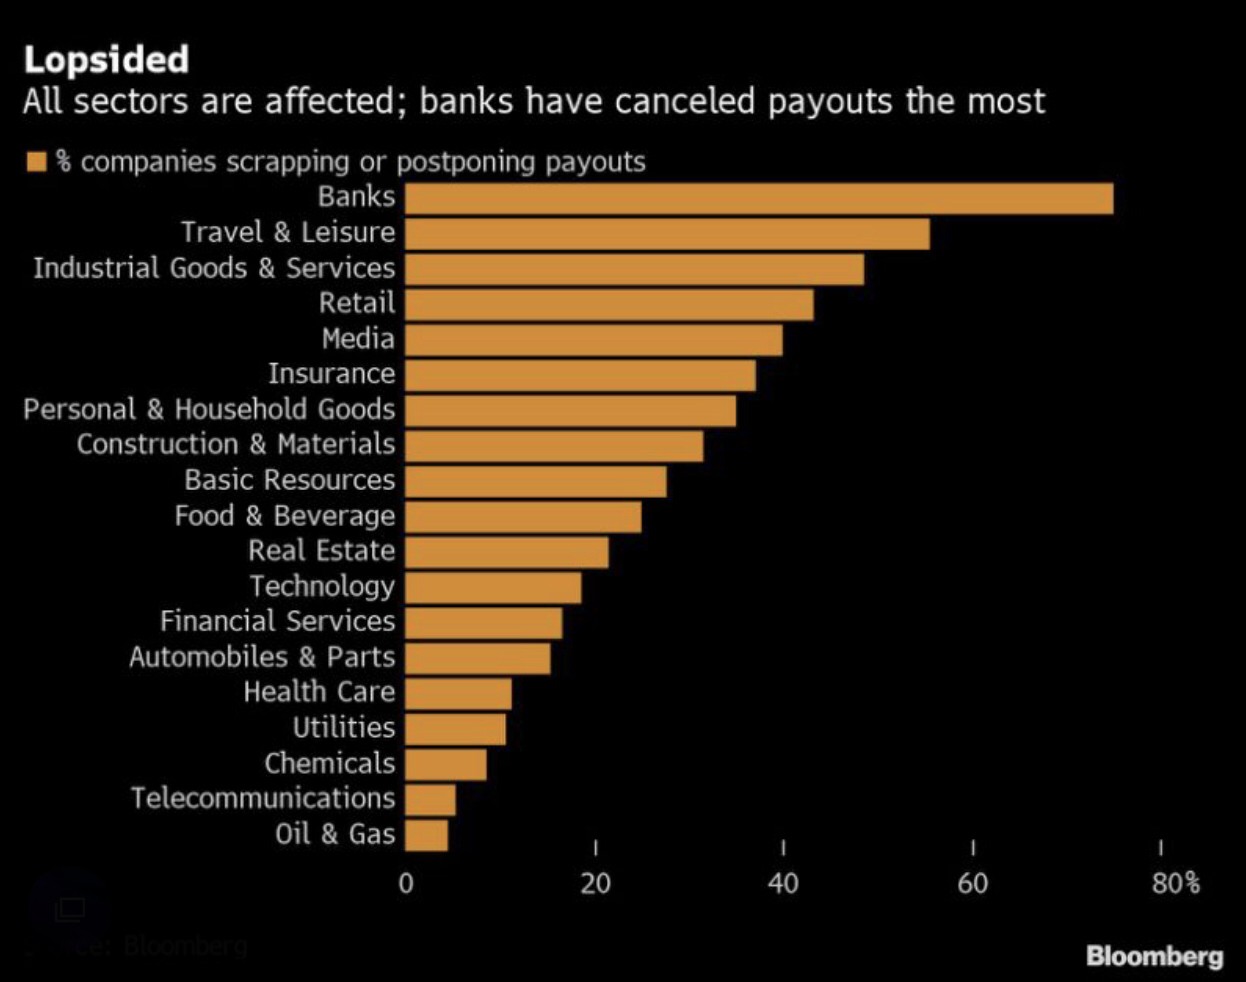
Non che sia andata meglio nel resto del mondo, dove comunque, dopo i disastri del 2008, quasi nessun banchiere se l’è sentita di versare denaro ai propri azionisti, riducendo i mezzi propri in un frangente così delicato. Di seguito nel grafico l’indicazione di Bloomberg circa la riduzione dei dividendi negli USA nei principali settori economici:


LE DIFFERENZE CON IL 2008

Ma è esattamente a proposito delle analogie con la crisi del 2008 che vorremmo fare qualche considerazione, perché indubbiamente allora la crisi originò proprio dalle banche, mentre quest’anno esse potrebbero costituire la soluzione!

Certamente, quando arriva una recessione tra i titoli più “pro ciclici” -cioè che risentono di più del cambiamento- ci sono quelli delle banche. E il motivo è semplice: se le attività economiche vanno in crisi, più prestiti faranno fatica ad essere ripagati e peggio si troveranno i prestatori di denaro.

Nel 2008 però le banche erano forse troppe, sotto capitalizzate, illiquide e deboli. Oggi è praticamente il contrario: un forte processo di concentrazione è avvenuto e le banche del 2020 si trovano in una situazione di salute molto migliore, oltre a essere molto più monitorate (e finanziate) dalle rispettive banche centrali. In passato i governi hanno dovuto salvarle, mentre oggi sono le banche che stanno aiutando i governi a erogare liquidità al sistema economico, ovviamente in cambio di un profitto.


Anche il mercato dei prestiti deteriorati oggi è molto più liquido ed efficiente, dunque più capace di aiutare gli istituti di credito a “scaricare” gli attivi “tossici”. Il mercato borsistico inoltre ha già incorporato nei pesanti cali di prezzo (il 40% in Europa dai massimi di Febbraio, quasi il doppio che negli USA) buona parte delle perdite previste.

L’INTERMINABILE DISCESA DELLE QUOTAZIONI

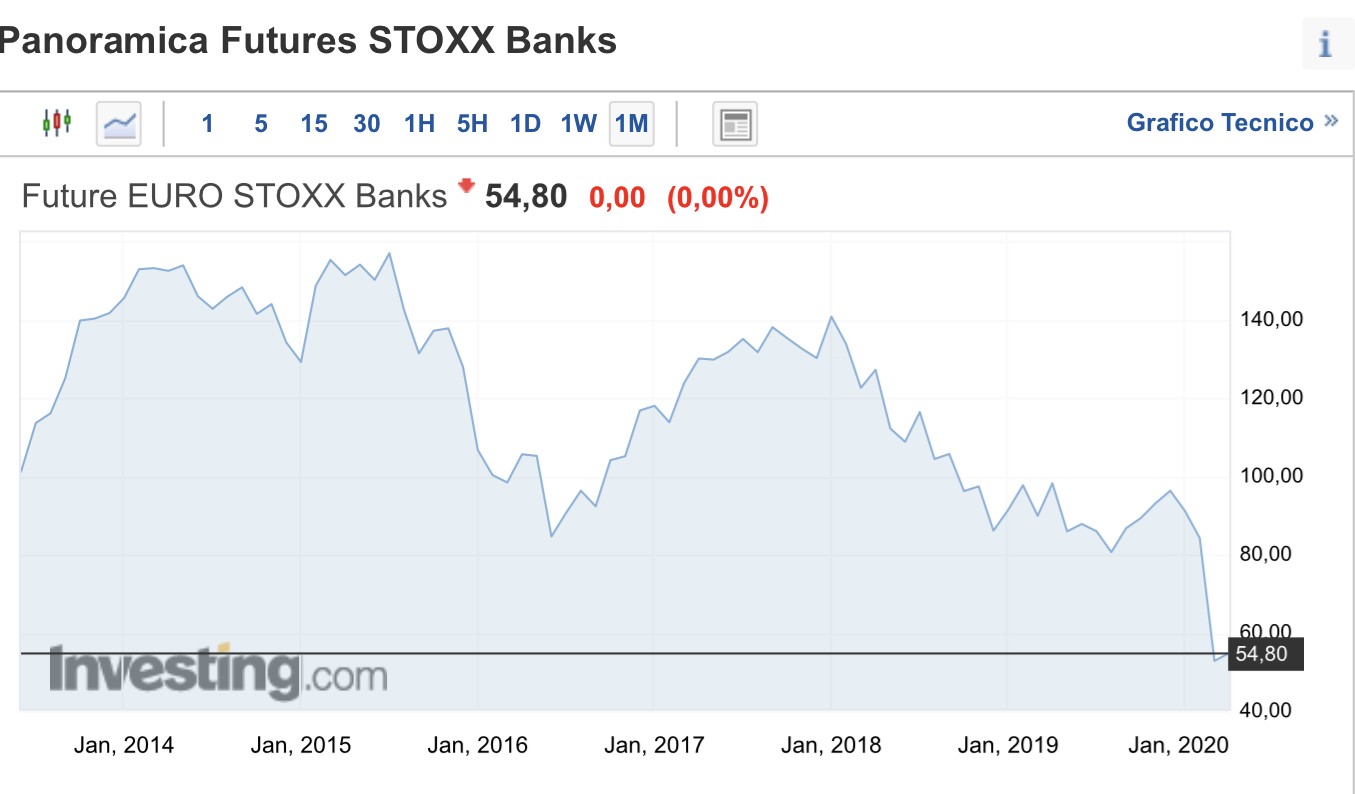
Il processo di recupero di valore delle banche europee (dopo la crisi del 2008-2009) si è interrotto già nel 2014 e, come si può vedere qui sotto dal loro grafico di settore, dopo una significativa ripresa tra il 2016 e il 2017, è seguito uno dei ribassi più accentuati della storia economica (90 punti sul massimo di periodo di 140):


Come però abbiamo visto più sopra, oggi il mix dei fattori è molto differente da quello della crisi dei prestiti sub-prime -una dozzina di anni fa- e, a questo punto, si può sperare in un rimbalzo delle quotazioni dei titoli finanziari, soprattutto man mano che le banche centrali continueranno ad intervenire sul mercato, facendolo ovviamente tramite le banche, e man mano che arriverà una ripresa, magari altrettanto veloce quanto la recessione in corso.

MA ORA QUALCOSA È CAMBIATO !

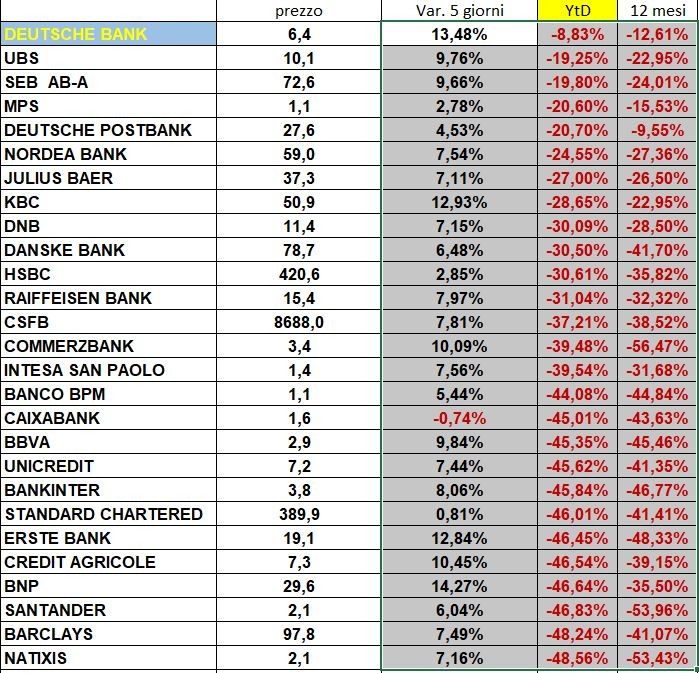
La pro-ciclicità del settore del credito non agisce infatti soltanto in senso negativo, soprattutto una volta che gli ostacoli al pagamento dei dividendi dovessero finalmente essere rimossi. Negli ultimi giorni si è visto infatti un deciso rimbalzo dei titoli bancari. Nella tabella qui sotto (aggiornata a qualche giorno fa) possiamo vedere, nelle tre colonne più a destra: il rimbalzo delle quotazioni , le perdite da inizio anno e quelle degli ultimi 12 mesi:


Ma ciò che appare ormai sempre più chiaro ad analisti e politici man mano che la crisi si accentua, è che ancora una volta la parte del leone nel salvare il salvabile la dovranno fare le banche centrali: dovranno andare avanti ancora a lungo a stampare almeno altrettanta tanta moneta quanta ne è stata bruciata dalla crisi, senza nemmeno incorrere peraltro in alcun rischio di re-flazione dei prezzi. Oggi infatti lo spettro peggiore che si prospetta è quello di una deflazione secolare, non l’inflazione, che è il suo contrario. E le banche centrali non potranno che agire finanziando le banche ordinarie.

Se l’economia dovesse perciò rispondere rapidamente agli stimoli che stanno arrivando (la famosa ripresa “a V profonda” che Wall Street ha anticipato con il proprio andamento, che si può vedere dal grafico qui riportato):


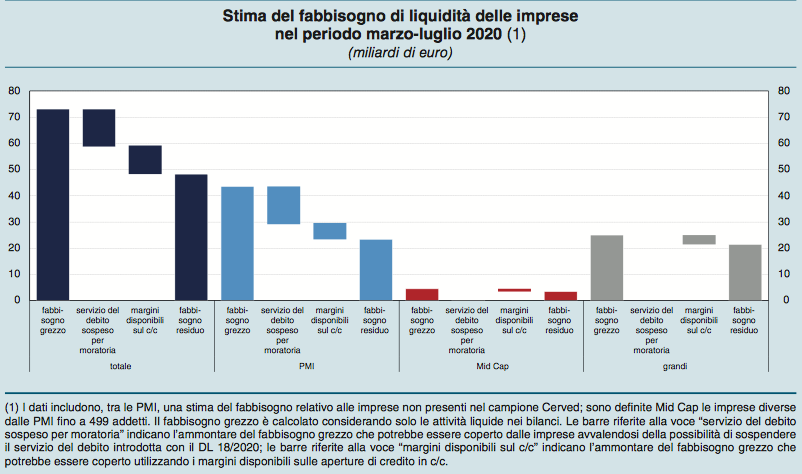
allora le imprese potranno di conseguenza sperare in un rapido sollievo dalla crisi post-virus, ma avranno a maggior ragione un grande bisogno di liquidità, che non potrà che provenire dalle banche centrali e dalle loro braccia operative: le banche ordinarie, che costituiscono da sempre il canale privilegiato attraverso cui agiscono.


In generale il ragionamento potrà risultare valido anche per tutti gli altri servizi finanziari, sino ad oggi particolarmente colpiti dai ribassi. In fondo in Cina, dove l’intera vicenda del virus è circa un mese in anticipo rispetto all’America, è esattamente quello che oggi sta succedendo.

Ce lo auguriamo, così come ci auguriamo che le banche tornino a poter esercitare appieno la loro funzione vitale per l’economia reale, perché senza la loro presenza staremmo tutti un po’ peggio!

Stefano di Tommaso


QUANTO LE IMPRESE SONO PRONTE AD AFFRONTARE SCENARI INCERTI?

Ormai è chiaro: nei prossimi mesi la parola chiave sarà incertezza


La pandemia, che stiamo affrontando, inevitabilmente porterà ulteriori cambiamenti: nella vita delle persone, nei modelli di consumo, nelle relazioni personali e tra soggetti economici. Ma ad oggi nessuno ha la sfera di cristallo per comprenderne a fondo la vastità e l’intensità.

Stiamo tenendo duro in questo periodo, raccontandoci che tutto andrà bene, ma dobbiamo iniziare a lavorare concretamente perché ciò accada, dotando noi stessi e le nostre attività di strumenti di azione e reazione.

Per le imprese sarà necessario dotarsi di nuovi tool di lavoro, in particolare in ambito gestionale, in grado di dare certezza a scenari incerti. Sembra un ossimoro, ma è la nuova realtà che ci attende.

I piani economico-finanziari, base delle strategie e delle linee di azione di tutte le aziende, dovranno essere rivisti non una, ma più volte, in modo cadenzato e proattivo, e poi ancora reattivamente rispetto ad eventi endogeni che impattano sulla gestione aziendale ed in particolare sui flussi di cassa.

Misurazione e simulazione

A tutti piace dire che le proprie scelte di business si fondano sui numeri. Ma quali? Quelli del passato? Ci basiamo su trend e serie storiche? Certamente sì, ma in una realtà dominata dall’incertezza è fondamentale creare proiezioni sul futuro, basate su scenari possibili, per poter reagire in modo rapido ed affrontare via via con maggior sicurezza il futuro.

Alla misurazione continua e costante vanno affiancati processi di simulazione, sapendo che ci sono variabili che possiamo controllare e variabili per le quali abbiamo aspettative, ma nessuna certezza.

La maggior parte delle imprese hanno ormai da tempo inserito nella propria gestione strumenti e tool di misurazione, sia perché obbligate dalle norme di legge, sia perché funzionali alla gestione e allo specifico business. Ma quante sono in grado di fare previsioni e simulazioni di scenario con buona correttezza?

La liquidità è il driver

Nell’immediato la liquidità è fondamentale per le necessità di cassa, nel medio e lungo termine la gestione dei flussi finanziari rimarrà essenziale per la sopravvivenza e la crescita delle imprese.

Un ottimo conto economico affiancato da una pessima gestione finanziaria porta inevitabilmente alla crisi, magari senza averne contezza tale da poter prendere provvedimenti.

Il legislatore ha da qualche tempo introdotto l’obbligatorietà del rendiconto finanziario in fase di bilancio, ma per la maggior parte delle imprese si tratta di un adempimento realizzato ex post, oggetto di discussione in fase di rendicontazione di fine anno, quando ormai i giochi sono fatti.

Strumenti ad hoc

Eppure esistono ormai da tempo strumenti in grado di supportare l’imprenditore nella gestione finanziaria della propria attività: tools facilmente implementabili in tutte le piccole e medie imprese che offrono:

· il monitoraggio continuo e puntuale dell’andamento della liquidità, attraverso l’incrocio di tutte le informazioni finanziarie (ingressi, uscite, conti correnti, affidamenti bancari)

· la misurazione degli scostamenti tra budget e consuntivi di cassa (quanto i miei clienti sono bravi pagatori? cosa faccio se un fornitore mi offre uno sconto in cambio di un pagamento immediato?)

· la creazione di scenari differenti, intervenendo su tutte le variabili (tempi di incasso di ogni singolo cliente, tempi di pagamento dei fornitori, gestione degli affidamenti).

Andrà tutto bene se sapremo organizzare la nostra attività in un mondo differente. Cosa aspettiamo a iniziare?


Eugenio Guagnini Meardi