FINE DELL’INCUBO?

Se le borse avessero finito di scendere saremmo tutti più felici, nonostante l’economia reale abbia ben più seri problemi che non quella di carta. D’altra parte il “sentiment” della scorsa settimana è sembrato decisamente positivo, tanto perché tutti i Paesi G7 hanno varato più o meno poderose misure di contrasto al blocco dell’economia, quanto per le relative buone notizie che arrivano dall’Asia a proposito della curva discendente del virus. Ma altre minacce sono in agguato, a partire dall’elevatissima volatilità che continua a increspare l’oceano finanziario. Poi a intorbidire le acque ci sono le ricoperture degli speculatori al ribasso, alcuni dei quali hanno subìto lo spavento di una possibile ripresa dei corsi azionari e hanno probabilmente deciso di portare a casa i guadagni, invece di restare sulla giostra, le cui oscillazioni sembrano così ogni volta più violente. Ecco i dettagli.


Dopo un momento di incertezza sulle decisioni politiche sottostanti al dispiegamento di forze che si è visto in America (e che ci si augura venga almeno in parte replicato nel vecchio continente) gli ultimi giorni di borsa hanno riservato almeno altrettante sorprese quante quelle dei vistosi cali precedenti, ma non hanno ovviamente colmato il divario con le quotazioni precedenti.
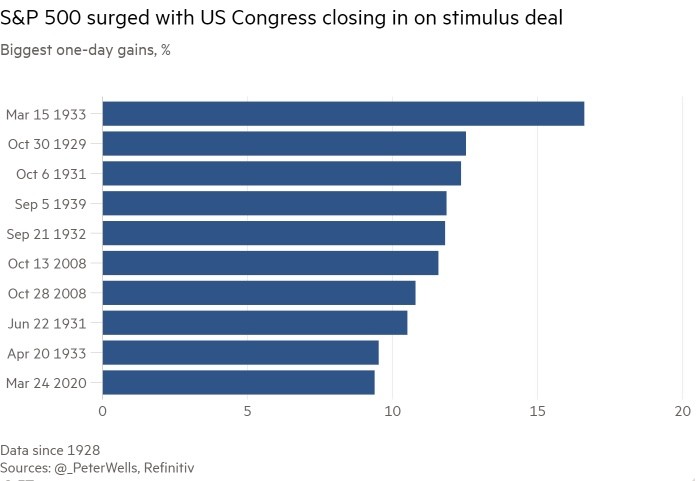

Siamo semplicemente tornati indietro di qualche giorno con una distanza di circa un quinto del totale rispetto massimi livelli borsistici dell’anno. Giusto, e non è nemmeno detto che il recupero di fiducia si fermi qui. Ma ora, scampato il pericolo più grave (quello di una replica della crisi del 2008 cui i governi non furono in grado di rispondere adeguatamente), c’è da chiedersi cosa succederà poi.

WHAT NEXT ?

Per rispondere alla domanda sui mercati borsistici corre l’obbligo ancora una volta di fare riferimento all’unico vero driver del valore azionario nel medio-lungo termine, cioè all’andamento dei profitti aziendali (piuttosto che all’andamento dell’economia reale, il quale appare invece una variabile secondaria ai fini della suddetta misurazione). Ebbene di quanto miglioreranno i profitti aziendali futuri rispetto alle attese catastrofiche degli ultimi giorni, dopo che le fortissime misure di contrasto attuate dal governo americano avranno esplicato i loro effetti?

Ovviamente è troppo presto perché si formino già delle previsioni microeconomiche condivise dal mercato utili a riadeguare la stima dei profitti aziendali, sebbene la percezione generale sia chiara: essi miglioreranno, ma non fino al punto di far dimenticare l’accaduto, anzi! Le misure di contenimento prese oramai da tutte le maggiori nazioni devono ancora esplicare i loro effetti negativi sull’economia. Il “purchasing manager’s index” (PMI) nei vari paesi del mondo parla più o meno la stessa lingua, al momento.
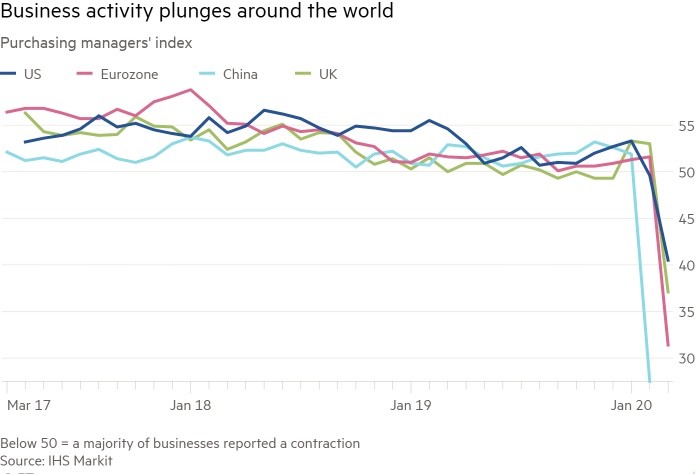

Come dire che nessun responsabile degli acquisti nelle grandi imprese si aspetta ancora -dalle misure di supporto all’economia reale promosse sino ad oggi- di poter percepire degli effetti immediati sui profitti aziendali, anche perché in buona parte del mondo l’ordine di “stare a casa” è appena stato impartito. Inevitabilmente i consumi per almeno un mese continueranno a flettere, così come pure i risparmi e i nuovi investimenti. Per qualche tempo resteranno tutti molto compressi, ripercuotendosi inevitabilmente sui profitti aziendali. Si, ma di quanto?

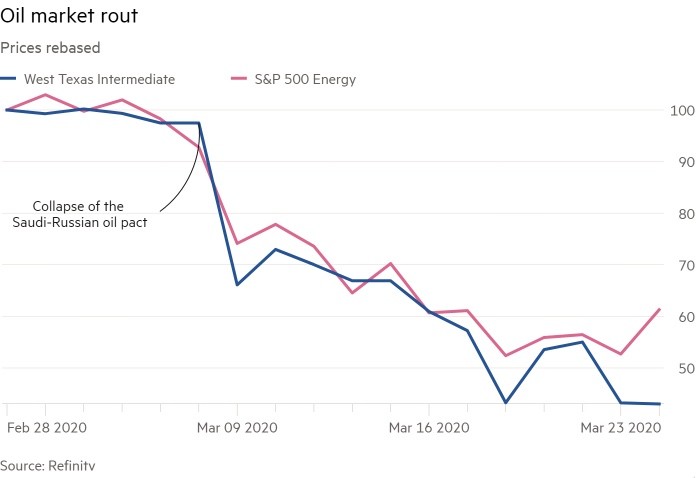
Se un indicatore della riduzione dell’attività economica è il prezzo del petrolio (ma sappiamo che lo è solo in piccola parte) allora potremmo affermare che essa si è più che dimezzata. Come si vede dal grafico qui riportato:

COME CAMBIANO I PROFITTI ATTESI ?

Se invece vogliamo fare una stima molto spannometrica, dal momento che in media tra le aziende quotate in borsa la profittabilità operativa netta è intorno al 10% del fatturato, possiamo ipotizzare che all’incirca la profittabilità oscilli di circa 10 volte in ragione delle oscillazioni del fatturato. Se questo in media fosse vero allora una contrazione di consumi e investimenti di circa il 2% nell’esercizio (ed è una stima fortemente ottimistica che tiene conto della possibile ripresa nella seconda parte del 2020) potrebbe provocare un calo dei profitti di circa il 20%.

Cioè tanto più o meno esattamente quanto la discesa media dei corsi azionari al netto degli attuali rimbalzi. Cosa che farebbe presumere una certa calma futura sui mercati, ma non è così: gli utili delle industrie cinesi sono crollati del 38,3% a livello annuale nel periodo tra gennaio e febbraio a causa dell’impatto della pandemia. Se quelli occidentali scendessero altrettanto allora dovremmo attendere ulteriori cali di borsa!

Ma nessuno al momento è davvero in grado di prevedere di quanto si ridurranno i profitti aziendali medi attesi per la fine del 2020, in funzione del rallentamento forzoso oggi in atto. Potrebbero ridursi di molto meno o molto di più del 20% e questa sicura imponderabilità influenzerà grandemente i corsi azionari, alimentando ancora una volta le loro oscillazioni.

LA ROTAZIONE DEI PORTAFOGLI

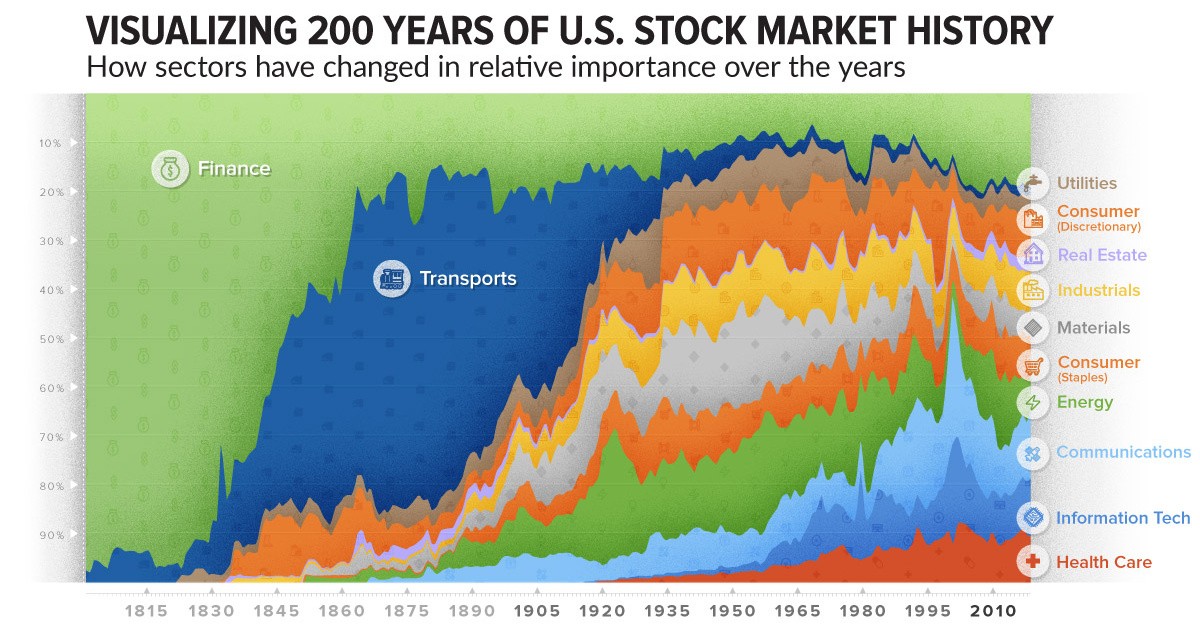
Inoltre le grandi trasformazioni epocali che sono alimentate dai momenti di crisi comportano un rimescolamento delle aspettative per i singoli settori economici e, di conseguenza, una rotazione dei portafogli azionari detenuti dagli investitori. Di seguito un grafico che mostra come sono cambiati i pesi dei diversi settori industriali negli ultimi due secoli:

Sono questi i motivi per i quali è davvero prematuro pensare che non ci saranno nuovi importanti scossoni sui mercati e sinanco che non è detto che il calo dei corsi sia giunto al capolinea. Poi nel tempo magari le borse si riprenderanno. E nel tempo la volatilità di questi giorni sarà soltanto un ricordo. Ma bisogna arrivarci vivi a quel tempo. Prima si balla, e ad un ritmo sfrenato!

Molto dipenderà poi da quanto sarà lungo il “fermo amministrativo” imposto alle imprese. Nei giorni scorsi qualcuno ha fatto notare che anche le crisi economiche fanno morti e feriti, impongono sofferenze e generano disastri. E a subirli come sempre sarà la povera gente. Dunque l’accettazione di una limitazione alle precauzioni teoriche da contagio che è possibile prendere passa dalla ponderazione delle conseguenze che esse comportano. Non è necessariamente un argomento da capitalisti e neo-liberisti. Anzi: forse è quasi il contrario!

Stefano di Tommaso


VERSO UN’ECONOMIA “SEGREGATA”

Nelle ultime settimane le borse valori di tutto il mondo hanno registrato un vero e proprio crollo verticale, data la velocità di discesa dei corsi azionari. Qualcuno ha gridato perciò al complotto e qualcuno ha provato -senza riuscirvi- a contrastare le vendite generalizzate, ma le borse hanno continuato a scendere e la domanda che oggi si pongono tutti è: siamo arrivati al fondo di tali ribassi? Per provare a rispondere proviamo ad analizzare i fatti, indipendentemente dai punti di vista personali.


DOVE CI TROVIAMO ?

Per fare il punto della situazione occorre premettere che dal 20 febbraio, (primo caso di contagio in Italia) il Ftse Mib (Borsa italiana) ha perso il 38%, il Dax30 (Borsa tedesca) e il Cac 40 (Borsa francese) poco meno. L’indice S&P500 (Wall Street) ha perduto il 28% e il prezzo del petrolio è sceso del 50%. Persino l’oro -bene rifugio per eccellenza- è sceso del 9% a causa della necessità di chiunque di fare liquidità.

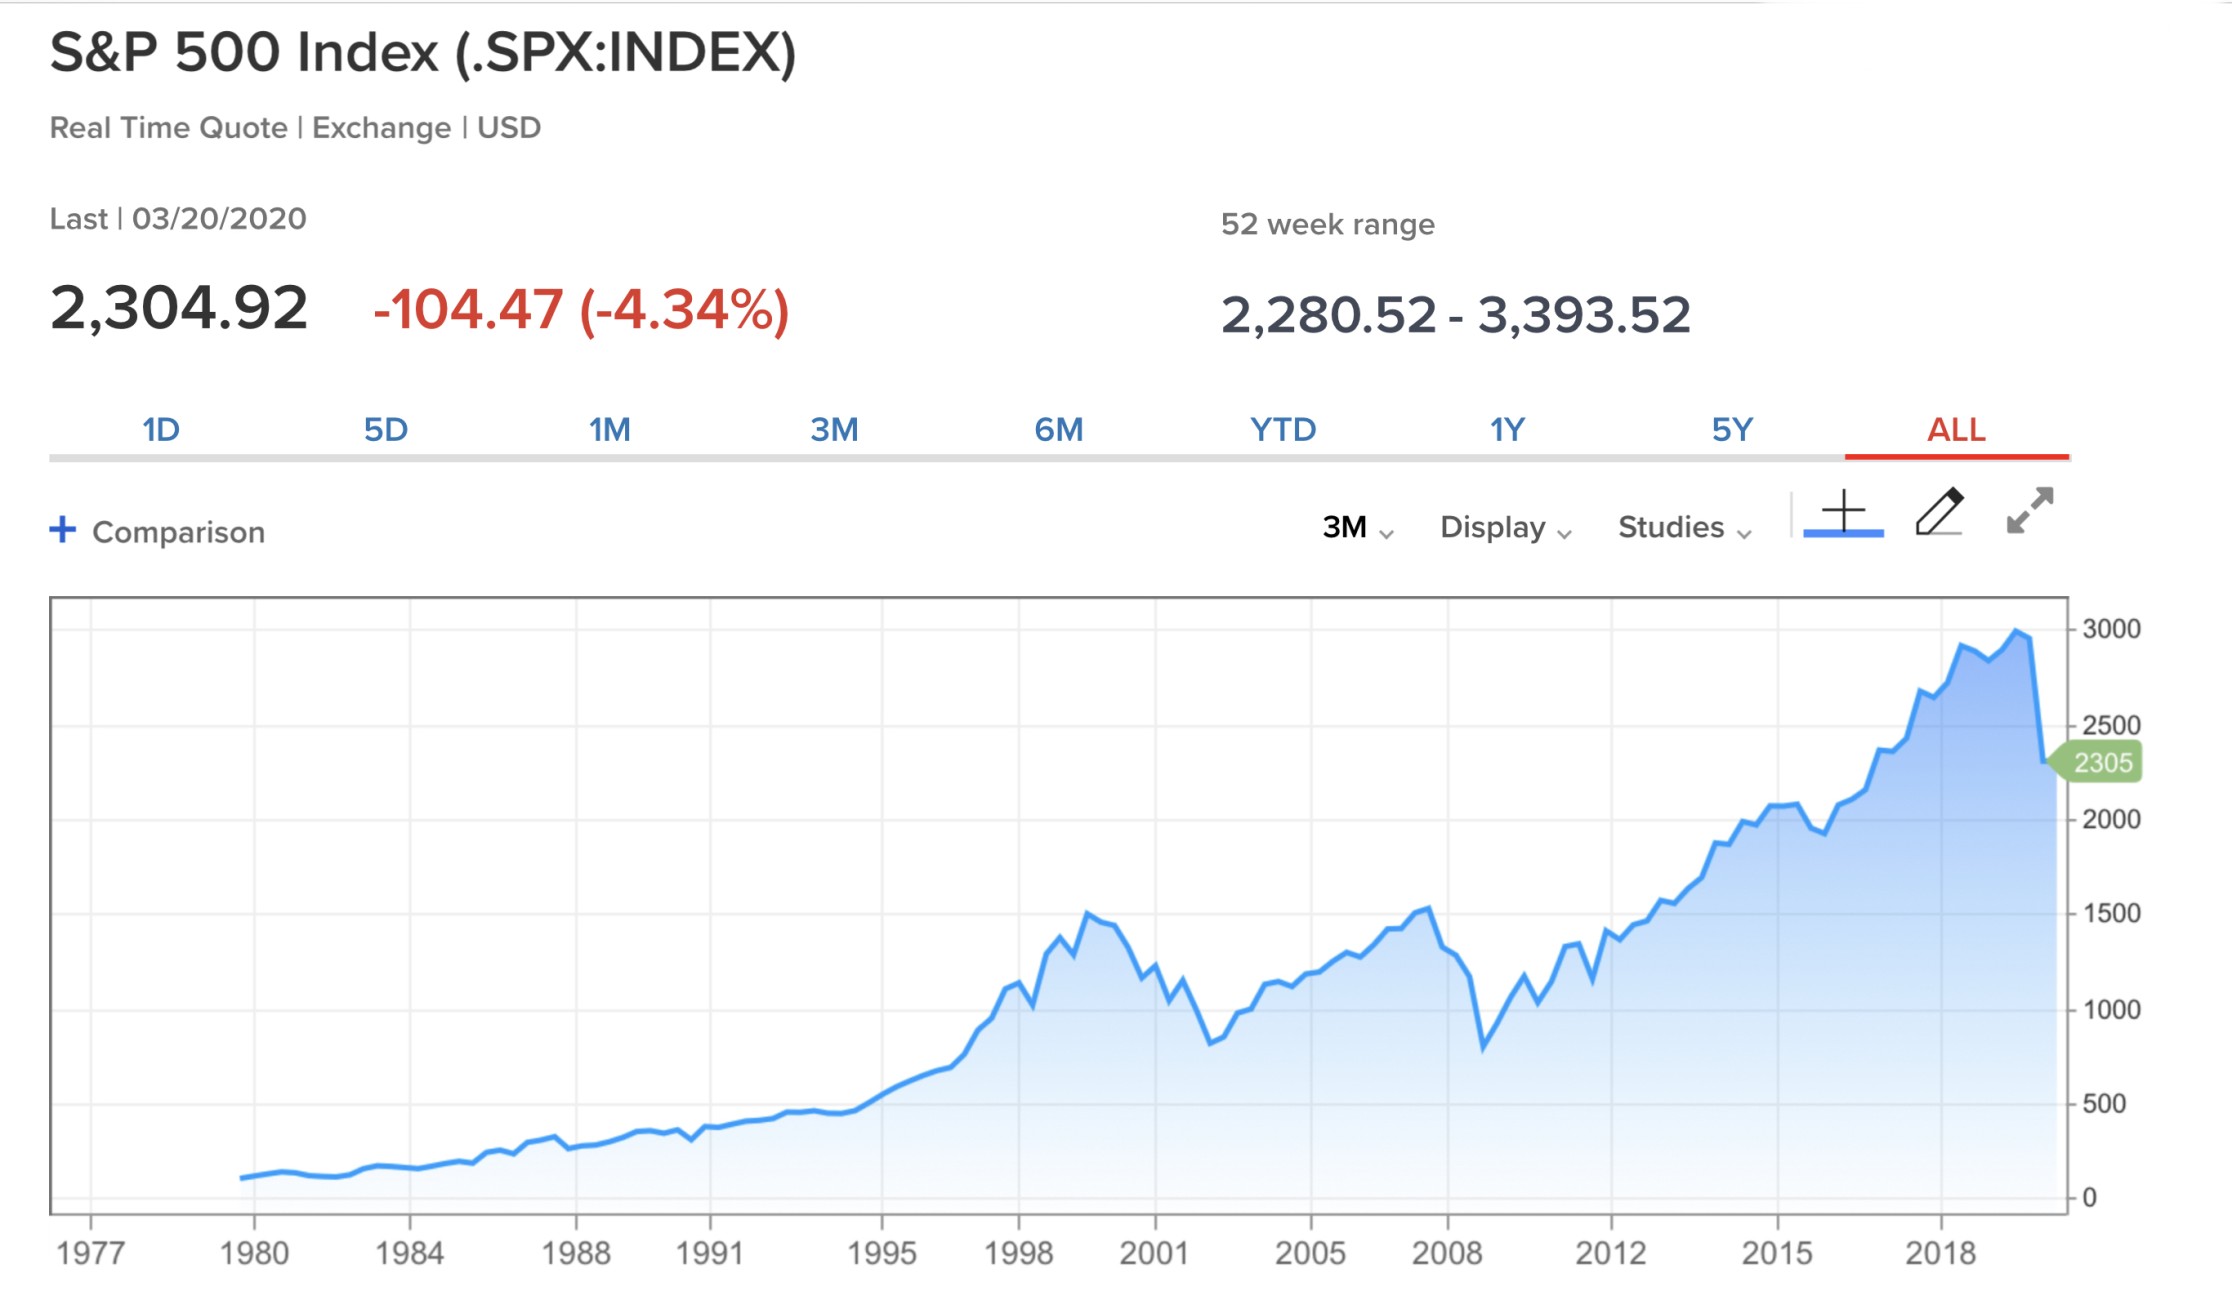
Dal grafico qui riportato si vede che la discesa dei corsi a Wall Street, sebbene molto forte, non è ancora minimamente paragonabile alla crescita che ha avuto nell’ultimo decennio. In caso di proseguimento della crisi è perciò alle quotazioni del 2008 che rischiamo di dover fare riferimento :


Nell’ultima settimana si è anche registrato il maggior deflusso della storia dall’investimento in titoli a reddito fisso: un totale di 108 miliardi di dollari, quasi quattro volte il record della crisi precedente (2008). Nello stesso periodo gli investitori hanno riversato parte dei contanti per oltre 90 miliardi in fondi monetari denominati in dollari.

UNO SHUTDOWN LIMITATO NEL TEMPO?

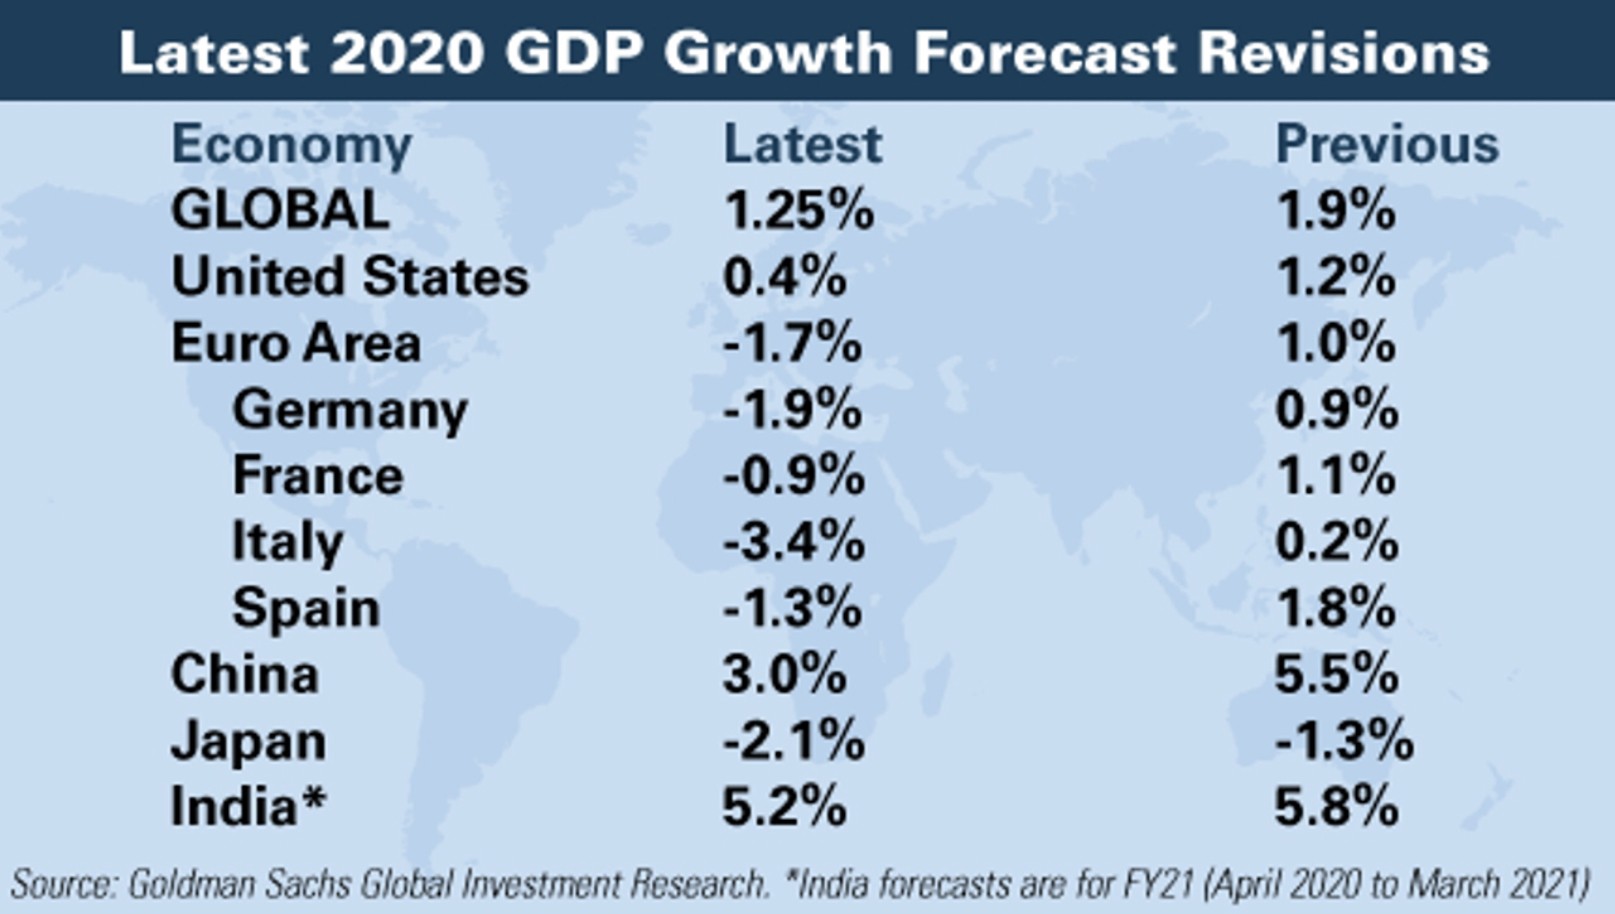
Oggi le stime sulla caduta della crescita economica dei principali analisti finanziari oggi si limitano a considerare gli effetti di uno “shutdown” (chiusura generalizzata di imprese ed esercizi pubblici) al massimo di uno-due mesi negli Stati Uniti d’America e di circa il doppio in Europa. E già con queste premesse gli analisti vedono piuttosto nero: il P.I.L. italiano che scenda di circa il 2%, quello medio d’Europa di circa 1/2 punto % e quello americano la cui crescita vada più o meno a zero:


In pratica si salvano soltanto la Cina, che dopo la cura da cavallo pare abbia contenuto i danni ad un crollo soltanto per il primo trimestre solare (dunque manifesta l’aspettativa di risalire ad un tasso annuale di crescita di circa il 4%) e l’India (la migliore), mentre il Giappone, già caduto in recessione prima del virus, pare abbia limitato moltissimo il numero dei morti e di conseguenza dei danni economici.

In questo scenario i danni all’economia reale, per quanto estesi, potrebbero essere superabili e nel secondo semestre dell’anno la crescita economica potrebbe riprendere, soprattutto se -nei paesi più colpiti- alla fine interverranno forti contributi pubblici e forti incentivi monetari e fiscali (in Francia e Germania, ad esempio, sono già stati pianificati, molto meno in Italia dove peraltro sono stati solo annunciati). È lecito però considerare ottimistico tale scenario. Quelle stime si basano appunto tutte sulla speranza che l’ondata pandemica possa arrestarsi presto.

COSA SUCCEDE SE INVECE IL CONTAGIO PROSEGUE?

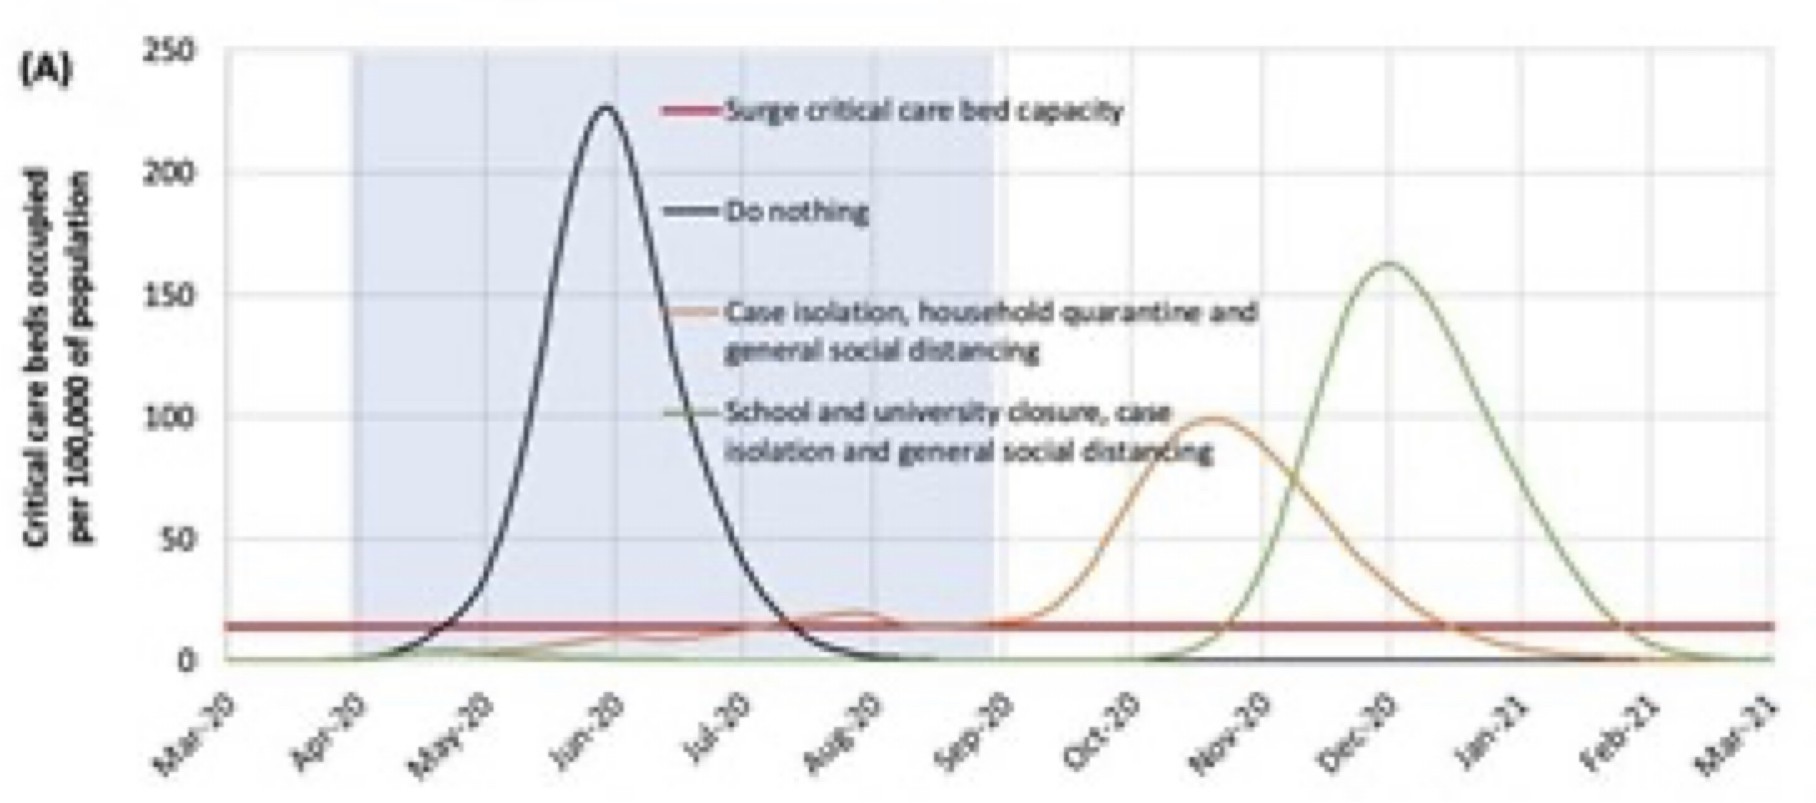
Una speranza -quella citata- che molto probabilmente rimarrà tale, dati i numeri del contagio che si stanno registrando negli ultimi giorni nel mondo. Oltre l’orizzonte di 5-6 settimane di shutdown i calcoli andranno pesantemente rivisti al ribasso, con la prospettiva di una seria e duratura recessione. Il motivo principale per il quale dobbiamo prendere in considerazione anche uno scenario peggiore è il cosiddetto fenomeno del “contagio di ritorno”, che interverrebbe con ogni probabilità ugualmente anche laddove si fosse superato il picco, sino a quando almeno non dovesse diffondersi un vaccino per il virus.


VERSO LA “SHUT-IN ECONOMY”

Se questo scenario si realizzerà andremo dunque verso la “shut-in economy” ovvero “economia da rinchiusi”. Un termine che fa venire in mente l’autarchia nazionale proclamata durante il ventennio fascista, ma è una prospettiva tutt’altro che apocalittica, bensì assai concreta, non per nostra volontà nazionale, bensì per quella del resto del mondo! Se le misure restrittive andranno avanti dovremo abituarci a cambiare molte nostre abitudini, a veder calpestate quasi tutte le nostre libertà individuali (come già oggi peraltro in buona parte sta già succedendo), saremo probabilmente tracciati negli spostamenti attraverso i nostri dispositivi cellulari e potremo soltanto sperare che la rete internet non venga limitata o ridotta nella sua capacità di tenerci collegati con il resto del mondo.

In uno scenario di prolungamento delle “misure di contenimento” inoltre buona parte degli esercizi pubblici (ivi comprese non solo le attività di somministrazione bensì anche tutte le altre che comportino frequentazioni intense, sino addirittura agli studi medici e ai servizi essenziali) chiuderanno, oppure ridurranno moltissimo la loro capacità di accogliere i cittadini, provocando code infinite e ritardi mostruosi, nonché speculazioni sui prezzi di molti prodotti che scarseggeranno. Ma soprattutto molti di essi non riapriranno più, a causa delle perdite accumulate.

In tale ipotesi è normale attendersi che -di conseguenza- buona parte dei debiti andranno insoluti, buona parte delle opportunità di lavoro verranno ridotte o cancellate (schiacciando con ciò la capacità di sopravvivenza soprattutto delle classi meno abbienti e meno dotate di risorse finanziarie) e la quasi totalità degli investimenti saranno rinviati. Una scure clamorosa che porterà verso la mera sussistenza il tenore di vita di quasi tutti i cittadini che verranno sottoposti ad un’economia segregata per più di 5-6 settimane, e per di più in assenza della possibilità di protestare, manifestare o andare a votare, data anche la sospensione di quasi tutte le libertà civili.

Sembra di paventare uno scenario distopico da romanzo di fantascienza, ma in caso di prolungamento forzoso delle chiusure aziendali e commerciali è invece una possibilità molto concreta, che provocherebbe ulteriori problemi al sistema bancario e crolli dei mercati finanziari nel disperato tentativo collettivo di trasformare in liquidità le risorse immobilizzate. Una crisi che per di più si propagherebbe velocemente in tutto il mondo e che -viene da dire- risulterebbe molto più amara dei lutti provocati dalla polmonite interstiziale indotta dal virus. Lutti che peraltro non sarebbero affatto debellati nemmeno nell’ipotesi della segregazione più totale. La segregazione infatti aiuta soltanto a non ingolfare le strutture sanitarie, non a debellare la pandemia.

Per contrastare l’avvitamento a spirale dell’economia è dunque necessario che la “serrata” non prosegua troppo a lungo, ed è altresì ovvio che sarebbero comunque necessarie risorse pubbliche molto ingenti, probabilmente troppe, per gli attuali orientamenti politici più comuni. Dunque è lecito attendersi che le manovre governative che verranno messe in atto potranno soltanto cercare di limitare i danni e che comunque nessuna “serrata” potrà definitivamente contrastare il “contagio di ritorno” del virus sino a quando non arriveranno farmaci in grado di curarne i pazienti affetti.

IL MONDO HA FAME DI LIQUIDITÀ

Con queste premesse perciò, a meno di un attento monitoraggio dello stato di “salute dell’economia” appare piuttosto improbabile che dopo un mese o due l’economia globale si riprenda così come si poteva sperare fino all’inizio di marzo. È più lecito attendersi invece da un lato una limitazione temporale della serrata (che ne ridurrà inevitabilmente l’efficacia) e dall’altro lato probabilmente ugualmente una recessione epocale indotta dall’ “economia segregata” e dal molto, molto nervosismo nella gente che la subirà a causa della carenza di mezzi finanziari per il sostentamento.

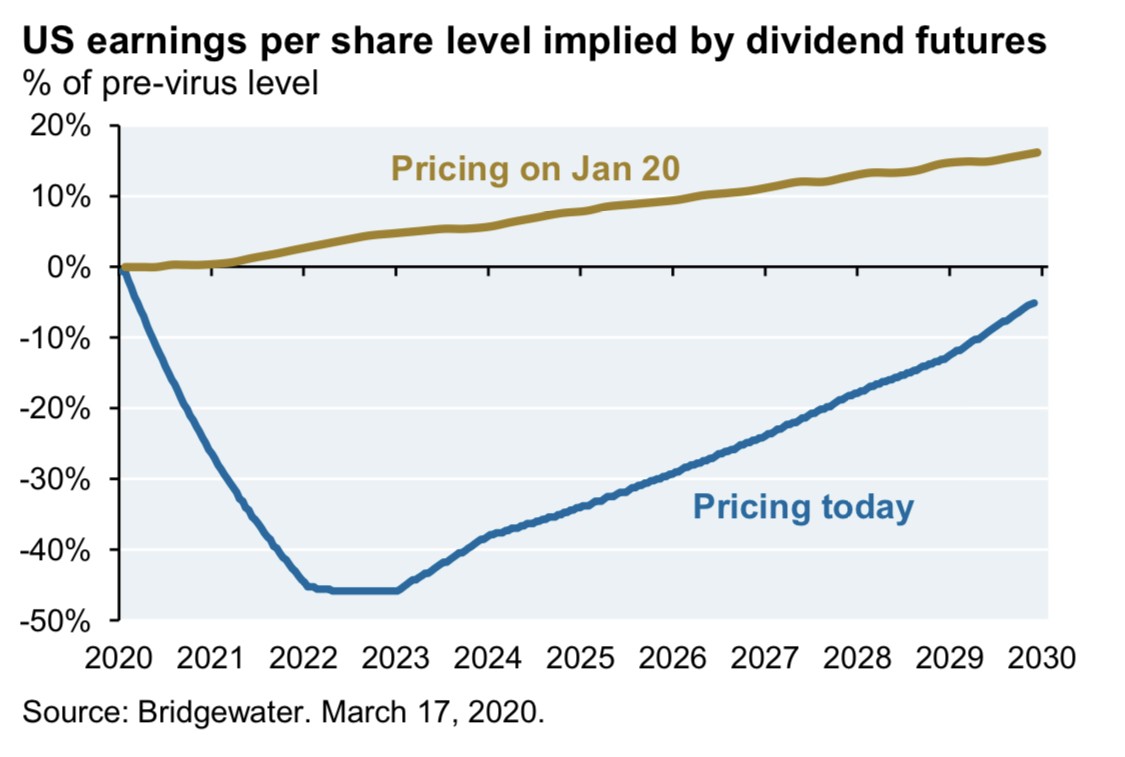
Dunque la svendita dei valori mobiliari e immobiliari detenuta dai risparmiatori probabilmente proseguirà per questo motivo, così come la continuità operativa prospettata con lo “smart working” (il lavoro da casa) sarà molto limitata. I profitti aziendali si ridurranno perciò di conseguenza, come peraltro appare implicito nelle attuali quotazioni di borsa :


Difficile d’altra parte attendersi oggi che appaia presto una “luce in fondo al tunnel”. Più probabile è invece che la speculazione al ribasso sui mercati finanziari continui ancora almeno sino a quando non verrà programmato uno stop al blocco di aziende ed esercizi pubblici, a causa dell’impellente necessità dei risparmiatori di tutto il mondo di trasformare in liquidità i propri risparmi, dal momento che soltanto ora i paesi più ricchi dal punto di vista finanziario stanno entrando in quel blocco economico che in Italia stiamo già sperimentando da qualche settimana.

La forte volatilità che osserviamo sui mercati è dunque principalmente funzione di due fattori: 1) la necessità di fare cassa e: 2) delle ricoperture messe in atto da parte di chi ha venduto allo scoperto. Ma è probabile che nonostante ciò (le ricoperture) la tendenza di fondo sia ancora impostata al ribasso a causa dei timori e delle esigenze di liquidità che sembrano crescere esponenzialmente. E sembra consolidarsi altresì una tendenza al rialzo del Dollaro americano, il principale beneficiario dei movimenti di denaro transnazionali. Un Dollaro forte è inoltre di per sé stesso un problema per buona parte delle economie emergenti, fortemente dipendenti da quest’ultimo per i debiti contratti in tale valuta.

UNA VERA CRISI ECONOMICA POTREBBE SEGUIRE LA “SERRATA”

Morale: se il contagio non accenna a rallentare o se nonostante tutto non si riapriranno presto aziende ed esercizi pubblici, le prospettive di ripresa dei mercati resteranno soltanto affidate alla speranza di un precoce arrivo di valide cure contro la pandemia ovvero di fortissimi interventi dei governi (e sappiamo già che quelli meno decisi non sortiranno effetti pratici), oppure a ulteriori, importantissime immissioni di liquidità da parte delle banche centrali, tali da raggiungere finalmente i privati cittadini senza fermarsi agli intermediari finanziari.

Per le cure si parla di diverse possibilità: ad esempio si dice che i Giapponesi stiano già utilizzando con successo un farmaco, l’Avigan (il cui principio attivo sarebbe il Fapiravir) per curare i malati di Coronavirus e che di conseguenza i danni della pandemia sarebbero molto limitati. Quanto agli interventi pubblici e monetari è ancora presto per valutarne la portata, ma al momento quelli italiani sono soltanto stati annunciati e in generale quelli attuati nel resto del mondo non sembrano sino ad oggi di misura sufficiente ad alleviare il blocco economico derivante dalla “serrata”.

Se lo scenario non cambia in fretta perciò una vera e propria crisi economica globale è in agguato!

Stefano di Tommaso


SENZA LIMITI E SENZA RIFERIMENTI

Tutti noi avevamo creduto di poter commentare gli eventi che accadono sui mercati con una serie di considerazioni logiche e razionali che ne giustificassero le evoluzioni in corso e ne potessero, in qualche misura, anticipare le prossime, ma questa volta dovremmo forse arrenderci all’evidenza dei fatti: è difficile trovare delle logiche di fronte allo spettacolo di completa disfatta che essi stanno offrendo. Salvo cercarle altrove, nella prospettiva di una catastrofe che essi possono evocare…


SULL’OTTOVOLANTE

Ho evitato volutamente di aggiungere alla parola “mercati” l’aggettivo “finanziari” perché non ci sono solo questi ultimi sull’ottovolante, bensì anche quelli dell’energia (il petrolio è precipitato di prezzo più delle borse), delle materie prime, forse sinanco delle derrate alimentari e degli altri beni di prima necessità (cui qualcuno oggi aggiunge i disinfettanti e le mascherine) e persino di quelli immobiliari.

Di fronte ad evoluzioni dei mercati come quelle osservate fino a ieri ci possono essere soltanto due spiegazioni possibili alle loro evoluzioni (che ai più appaiono senza limiti e senza riferimenti razionali) : o la “mano invisibile” che li orienta ha nel suo complesso capacità divinatorie -che nessuno di noi singolarmente può vantare- di scenari apocalittici che vanno ben oltre le aspettative collettive oggi prevalenti, oppure essi non rispondono più ad alcuna logica se non all’isteria collettiva, cioè al “panico di gregge”.

Ma poiché di considerazioni a supporto della prima spiegazione ce ne sono pochine, è allora più probabile che appaia più consistente la seconda possibile spiegazione: quella che sia il panico a guidarne l’attuale discesa agl’inferi. Cosa che peraltro appare in linea con l’altra caratteristica che i mercati stanno esprimendo negli ultimi giorni: l’estrema volatilità dei loro corsi. Fino alla loro totale impredittibilità.

E se le quotazioni di qualsiasi valore saltano di livelli quantici in un batter d’occhio, allora c’è da chiedersi se esse sono reali oppure sono divenute solamente e totalmente virtuali, immaginarie, cioè sempre più disconnesse dalla realtà.

Ed ecco che, come d’incanto, si chiude il cerchio logico delle considerazioni appena esposte con quest’ultima qualità dei mercati : la disconnessione dalla realtà cui essi dovrebbero riferirsi ne azzera d’un colpo l’attendibilità, la consistenza, il valore segnaletico. I mercati in queste ore appaiono altrettanto attendibili quanto il valore catastale degli immobili di centro città (in periodi normali): il loro riferimento alla vita reale appare così vago che nessuno si sarebbe mai sognato di utilizzarli in una vera compravendita, se non per motivi strettamente burocratici.

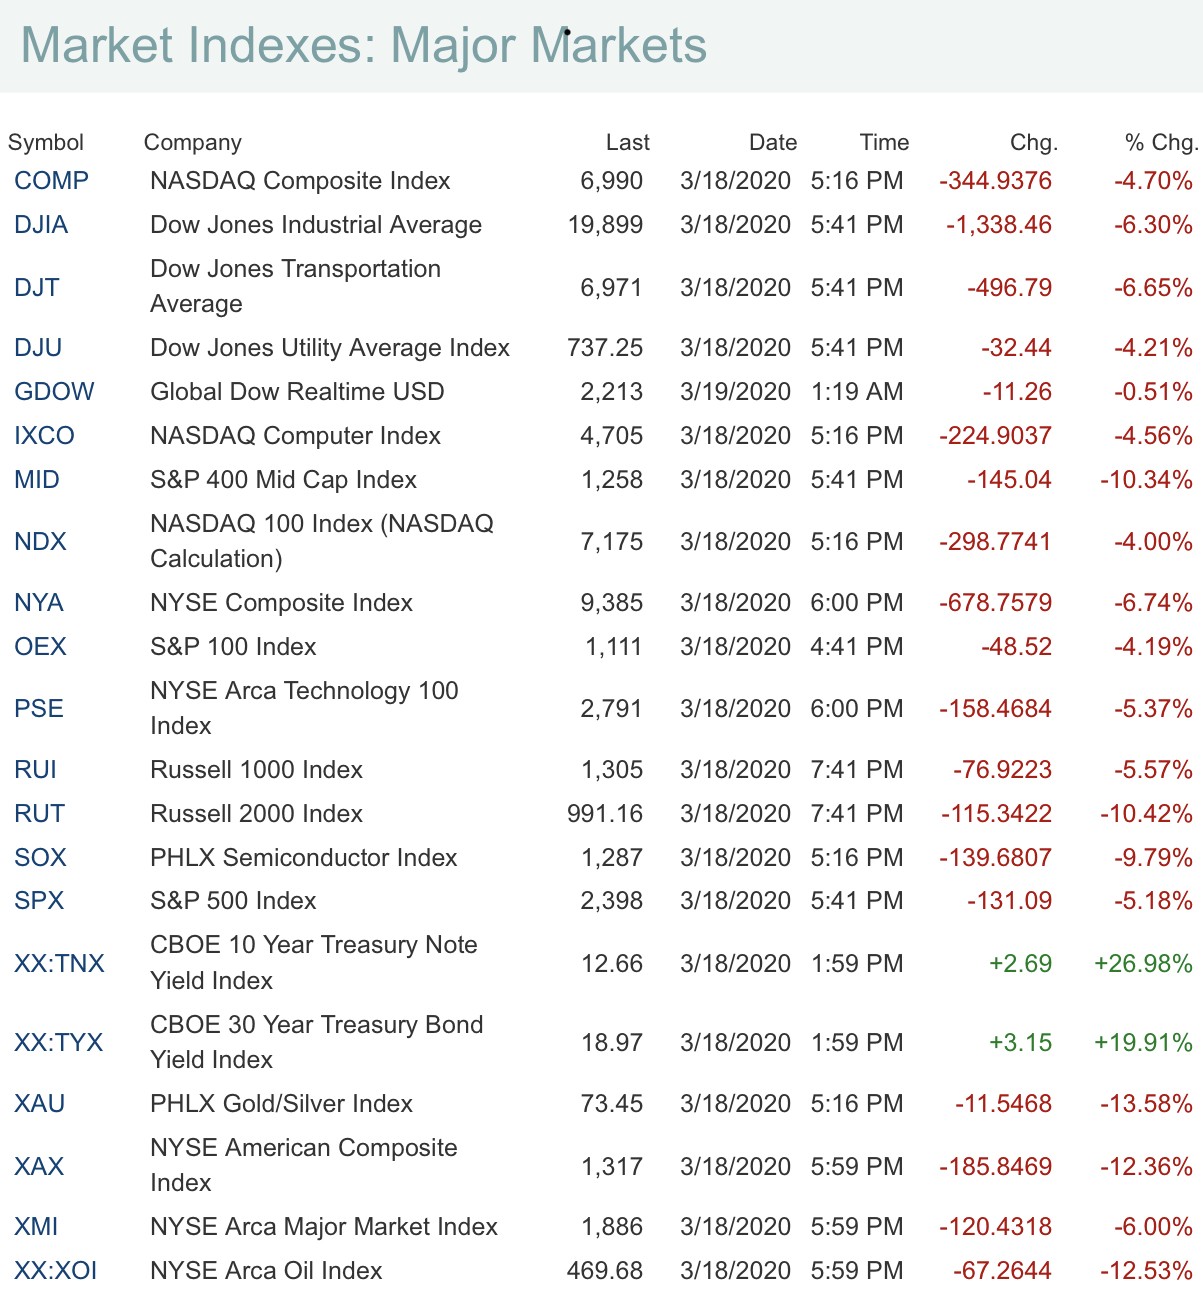
Osservando l’ottovolante della Borsa delle borse (Wall Street) di ieri sera (scesa nella giornata di oltre l’11% per poi limitare i danni a -5%) l’unica considerazione razionale che mi viene in mente è dunque che non ci sono affatto considerazioni razionali dietro agli attuali movimenti in cui ogni cosa può saltare di valore in un giorno anche del 14%, come è successo ieri all’indice di oro e argento (la tabella qui sotto si riferisce alle variazioni di ieri dei principali indici) :


Se quell’indice fosse reale sarebbe come dire che in soli sette giorni il prezzo di oro e argento potrebbe andare allo zero assoluto!

I POSSIBILI EFFETTI DEL “PANICO DI GREGGE”

Ecco che allora si possono cominciare a toccare con mano gli effetti pratici del cosiddetto “panico di gregge”. I medesimi che si sono visti durante le crisi economiche pregresse, e in particolare le più truci, come quella del 1929 e quella del 2008. In entrambi i casi sono state le borse valori a trasmettere all’economia reale un devastante contagio: le depressioni economiche che sono conseguite a quelle due crisi finanziarie del XX secolo hanno lasciato strascichi importanti e hanno ridotto sul lastrico milioni di persone.

Ma -a conferma della totale incapacità di chiunque di prevedere il prossimo futuro- nessuno può escludere la prospettiva che oggi adombrano i mercati: quella di una recessione indotta dalla permanenza della carenza di offerta di beni e servizi (e dunque il rischio di inflazione dei prezzi che ne può conseguire). Una possibile recessione che potrebbe risultare almeno tanto brutale quanto le due precedenti appena citate, capace anche di giustificare la caduta verticale della fiducia sui mercati.

E stavolta potrebbe andare ancora peggio, perché se da un lato la misura delle loro oscillazioni ci indica chiaramente che non si tratta più soltanto di uno “scossone” bensì di un terremoto epocale, dall’altro lato c’è la minaccia del virus alla vita reale delle persone, che spinge a predicare e praticare l’isolamento sociale nelle more dell’arrivo di vaccini e cure efficaci. E la necessità di isolamento può amplificare le conseguenze della crisi di fiducia che, se prosegue, può scuotere come un fuscello l’economia. La disgregazione sociale che ne può derivare fa però pensare che questa volta la catastrofe umanitaria possa essere ancora più cruenta perché capace di scuotere alle fondamenta a convivenza nella nostra società civile, cosa che ci sembrava essere un valore stabilmente e storicamente acquisito.

UNA CATASTROFE SOCIALE ?

Ovviamente è presto per dirlo, ma -di fronte alle fortissime oscillazioni dei mercati- bisogna arrivare a chiedersi cosa potrebbe significare per l’umanità l’essere costretta a una prolungata ed eventualmente ripetuta ondata di contagi (cioè anche “di ritorno”). Bisognerebbe chiedersi cosa succederebbe se l’esigenza di contenimento della pandemia dovesse arrivare a esporre l’umanità al rischio di fermo di quasi ogni attività produttiva e commerciale, alle conseguenti indisponibilità sostanziali dei beni di prima necessità, al rischio di sommovimenti sociali e dell’azzeramento delle più elementari libertà civili (come quella di poter prendere una boccata d’aria fuori della porta di casa).

Queste ipotesi estreme potrebbero lasciare il tempo che trovano se non fosse che, una volta che dovessimo constatare la possibilità di giungere a questo livello dei danni, occorrerebbe chiedersi meglio se la reale minaccia che proviene dal virus (cioè se il rischio di morte da asfissia che esso genera in una porzione molto ridotta della popolazione) possa giustificare la distruzione alle fondamenta delle nostre società civili.

Bisogna cioè chiedersi fino a qual punto la necessità di un suo contenimento può giustificare i danni economici e sociali che ne derivano. La nostra eredità culturale, sociale e religiosa ci porta ad affermare che “ogni vita umana ha un valore inestimabile”. Ma cosa succederebbe se arrivassimo a correre il rischio di morire di fame? È una possibilità che dobbiamo considerare anche perché alla debolezza della nostra società civile potrebbe opporsi la forza relativa di altre società civili, che magari hanno fatto scelte diverse dalle nostre e che -in caso di successo- a un certo punto potrebbero arrivare a prendersi tutto: le nostre case, il nostro posto di lavoro, i nostri campi, le nostre spiagge e montagne.

USQUE TANDEM ?

E questa domanda (fino a che punto vogliamo sospingerci nel combattere il virus con l’isolamento e il blocco delle attività produttive) appare ancora più attuale alla luce di una lettura “emancipata” delle statistiche epidemiologiche: poiché è presumibile che i tamponi per scovare il contagio possano arrivare al massimo al 10% della popolazione, è possibile dedurne che il numero dei contagiati sia in realtà da moltiplicare per dieci rispetto alle statistiche ufficiali. Se così fosse saremmo di fronte ad una conseguenza statistica confortante: che il tasso di mortalità da corona-virus sarebbe cioè decisamente inferiore all’1% di coloro che ne contraggono il contagio.

Questa possibilità, se da un lato ci rassicura, dall’altro ci rimanda alla terribile questione di cui sopra: fino a che punto saremmo disposti a perdere tutto pur di salvare il maggior numero di vite umane possibili quando dovessimo venire a sapere che il reale rischio di mortalità da contagio del virus non supera lo 0,7%?

Difficile rispondere a tali questioni ma, come sempre, uno sguardo ai mercati e alla dura realtà di numeri e fatti deve farci riflettere diversamente e più freddamente. E ci dischiude orizzonti e prospettive (anche terribili) che altrimenti finiremmo per ignorare, salvo l’eventualità di arrivare a sbatterci contro il nostro naso…

Stefano di Tommaso


DOPO SCHENGEN IL COVID ABBATTERÀ ANCHE MAASTRICHT?

Ho sempre creduto, fino a una settimana fa, che alla fine la paura del virus sarebbe svanita (almeno nei mercati finanziari) e che i valori fondamentali delle borse, seppure un po’ malconci, in capo a un mese o due sarebbero tornati a far brillare le loro quotazioni. Ma due cose non avrei mai pensato: che la diffusione del virus avrebbe accelerato al ritmo che vediamo ancora adesso (segno che di strada ne percorrerà ancora, probabilmente) e, soprattutto, che la Banca Centrale Europea, invece di intervenire generosamente, avrebbe messo i bastoni fra le ruote alla salvaguardia finanziaria dell’Italia. Un passo falso che la dice lunga sulla reale volontà di dare una mano (molto scarsa, appunto) da parte degli organismi europei. Eppure le prospettive globali non sembrano poi così nere, cosa che fa ben sperare per la sorte delle Borse.


LA PAROLA AI MINISTRI DELLE FINANZE

È proprio ai governi, secondo quel che afferma Christine Lagarde (presidente BCE), che oggi è data l’ultima parola! Con l’eccesso di indebitamento nel mondo e in particolare in Europa, le politiche di intervento monetario stanno arrivando (in testa la Federal Reserve of America) ma possono sortire relativamente pochi effetti e ci vorrebbero drastici interventi di politica “fiscale” (cioè di spesa pubblica) o, meglio ancora, una potente combinazione di entrambi. In fondo un pacchetto di stimoli di politica fiscale è esattamente ciò che ha appena deliberato la Germania: contributi statali per 550 miliardi di euro, senza nemmeno discuterne con la Commissione Europea e senza la serrata che ha dovuto fare l’Italia.

Ma il governo del nostro Paese non può pensare neanche lontanamente una cosa simile, perché rimane fortemente condizionato da un’Unione Europea ferma sui temi di rigore di bilancio, che gli impedisce di reagire alla crisi con stimoli di finanza pubblica.

Qualora perciò le esportazioni italiane (principalmente da parte delle regioni del nord) non potranno proseguire -come è avvenuto in passato- a sorreggere i conti dell’intero Paese e se la stagione turistica 2020 (principalmente nelle regioni del sud) apparirà seriamente compromessa, allora i conti pubblici fletteranno e, in assenza di sostanziali supporti da parte del resto dell’Europa, il nostro debito potrebbe essere considerato non più sostenibile.

L’ITALIA È IN GABBIA (ED È UN RISCHIO PER TUTTI GLI ALTRI)

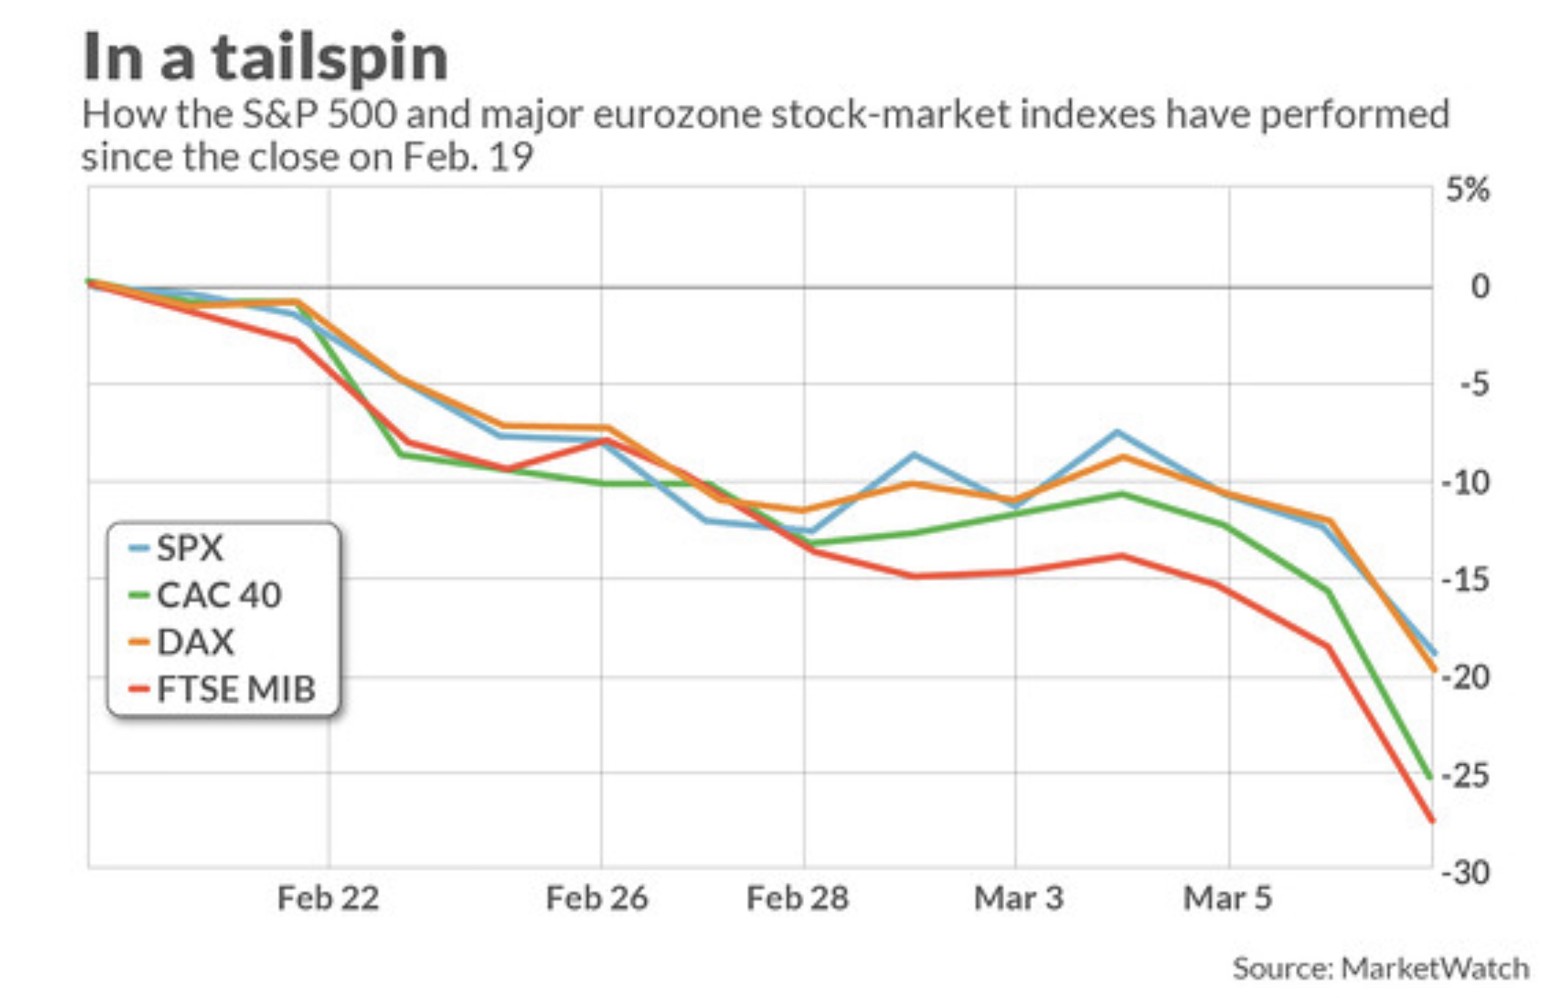
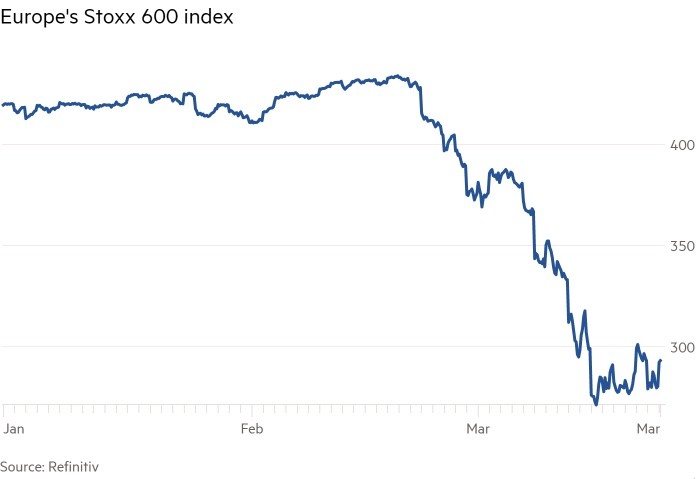
È una possibilità concreta. Con ovvie conseguenze: che le nostre valutazioni aziendali saranno vistosamente decurtate, le nostre banche saranno fortemente penalizzate (e restie a fare altro credito data la recessione) e il nostro mercato dei capitali potrebbe finire col chiudersi a riccio per compensare le perdite già realizzate con la tempesta in atto. È sulla base di tale potenzialità che l’indice della Borsa Italiana è sceso ben più delle altre, come si può vedere dal grafico qui riportato:


Dunque l’Italia rischia di “inciampare” nel virus ben più di altri Paesi europei. E i veri motivi risiedono principalmente in ragioni geo-politiche : oggi i cosiddetti “Partners” dell’Unione Europea non sembrano inclini a muovere un solo dito in favore del membro più indebitato dell’Unione fino a quando non ne vedranno ridurre decisamente il debito pubblico nel solo modo a loro gradito: addebitandolo alle ricchezze private degli italiani. E in assenza di una classe politica in grado di denunciare ciò, non c’è speranza : l’Italia rischia di non riuscire a venire fuori dalla sua prossima crisi economica senza venire “commissariata”, esattamente come è successo in Grecia qualche anno fa.

Il problema è che l’Italia non è la Grecia. È molto più grande e molto più indebitata. E una sua eventuale insolvenza rischia di contribuire non poco ad innescare la prossima crisi finanziaria globale. La Commissione Europea, dopo aver appena seppellito gli accordi di Schengen, dovrebbe fare di tutto per evitare di far cadere anche il trattato di Maastricht, (quello del 1998, che ha istituito la Banca Centrale Europea) finendo per spararsi sui propri piedi. Farebbe un danno sicuro all’Italia, ma alla fine anche a sé stessa e, forse, anche al resto del mondo. È l’opinione di un economista di grande livello come Ashoka Modi, che lo ha esternato senza mezzi termini in un recente articolo.

MA LO SCENARIO POTREBBE MIGLIORARE

Ovviamente si potrebbe paventare uno scenario così negativo solo qualora il rallentamento economico dovuto alle misure di contenimento della pandemia dovesse trasformarsi in una vera e propria recessione globale. Cosa che potrebbe cambiare di molto la prospettiva che fino alla settimana scorsa era considerata (anche dal sottoscritto) più probabile, cioè che alla fine un rimbalzo importante sarebbe arrivato sui mercati dopo il loro crollo, a causa delle ricoperture da parte degli speculatori ma anche dell’intervento di copiosi pacchetti di intervento da parte delle banche centrali e delle amministrazioni fiscali dei Paesi OCSE.

Sono ancora in molti a sperare nella fine repentina dell’emergenza e nel conseguente “rimbalzo” delle borse. Taluni aggiungono che non sanno quando ciò potrebbe avvenire, lasciando uno spazio indefinito al tempo necessario perché si “avverta” l’imminenza del punto di “picco” dei contagi, dopo il quale le borse potrebbero tornare a puntare in alto, magari con la medesima velocità con la quale sono scese (dal 20% di NewYork al 30% -quasi- di Milano).

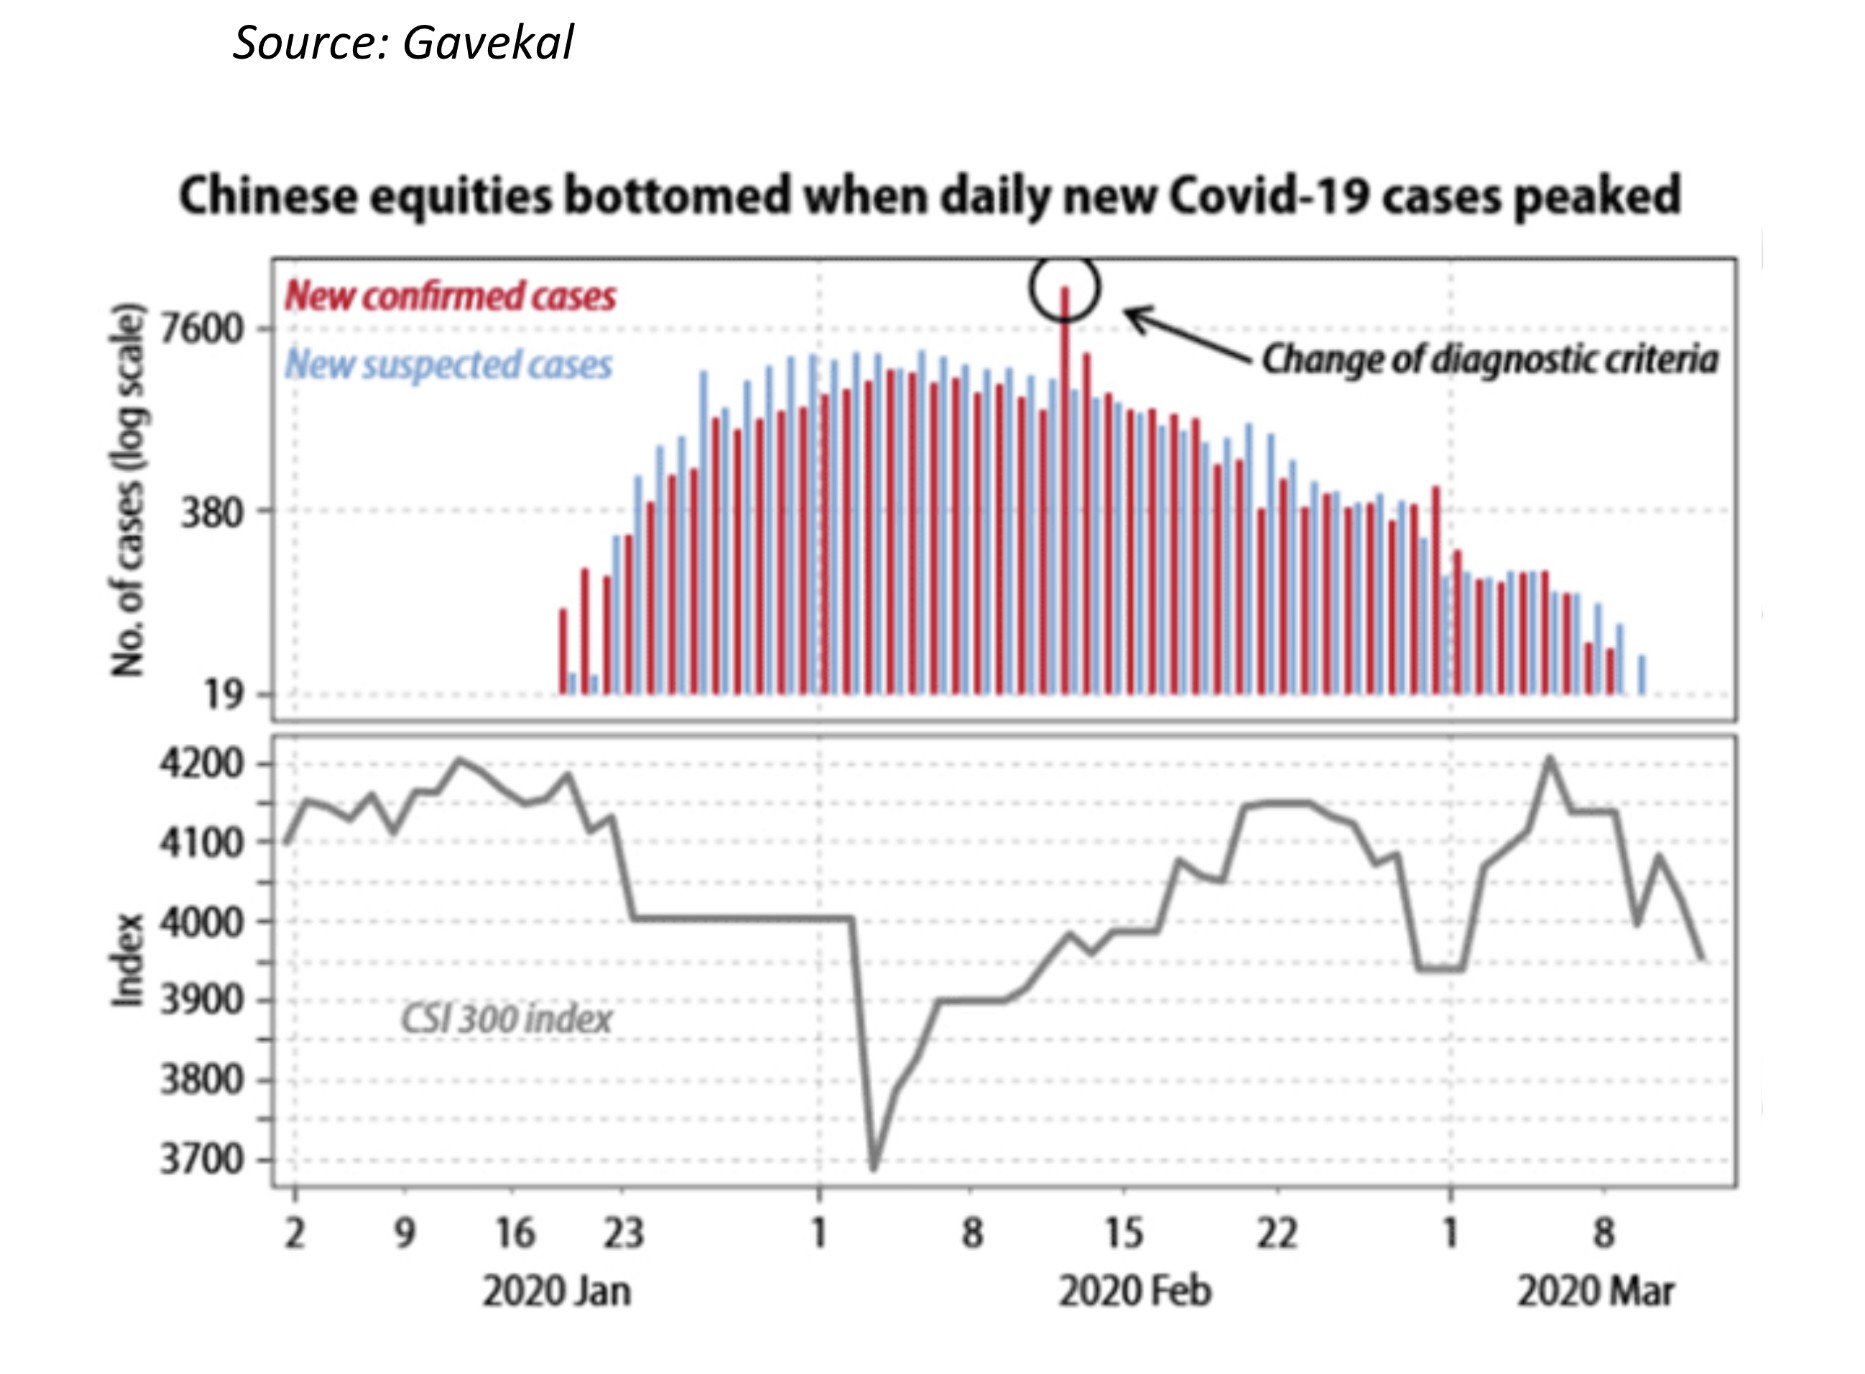
Le borse cinesi, ad esempio, hanno già recuperato quasi completamente le perdite subite più di un mese fa (come si può vedere dalla parte inferiore del grafico qui sotto). E la capacità di reazione dell’economia cinese (che, seppur danneggiata, comunque è tra le poche che registreranno quest’anno una sensibile crescita) ha stupito tutti, alimentando motivi di ottimismo anche per le altre nazioni colpite.


Ma le certezze non sono di questo mondo e, al momento, c’è anche dell’altro che lascia sgomenti: se ora per il contagio di massa arriverà il turno degli altri Paesi ricchi (cioè USA, Germania, Francia e Regno Unito) allora si rischia davvero di cadere in una profonda recessione globale dalla quale si farà molta fatica a risollevarci. Questa d’altra parte sarebbe l’unica spiegazione plausibile per lo scossone che hanno preso le borse anglosassoni nel corso dell’ultima settimana: vale a dire il timore che, al termine della “serrata” imposta dalle misure di contenimento della pandemia, il mondo non sarà più il medesimo che abbiamo vissuto fino a ieri.


Ci sono diverse ragioni per ritenerlo. Innanzitutto gli ultimi dati parlano chiaro: fuori da Cina e Corea il contagio sta accelerando. Dunque l’emergenza virus realisticamente non finirà prima dell’estate. E già questo basterebbe a far frenare vistosamente la crescita economica globale. Quel che si può però sperare è che l’economia globale possa riscattarsi dal rischio di avvitamento grazie ad un importanti “misure anti-crisi” che saranno lanciate da tutte le maggiori economie.

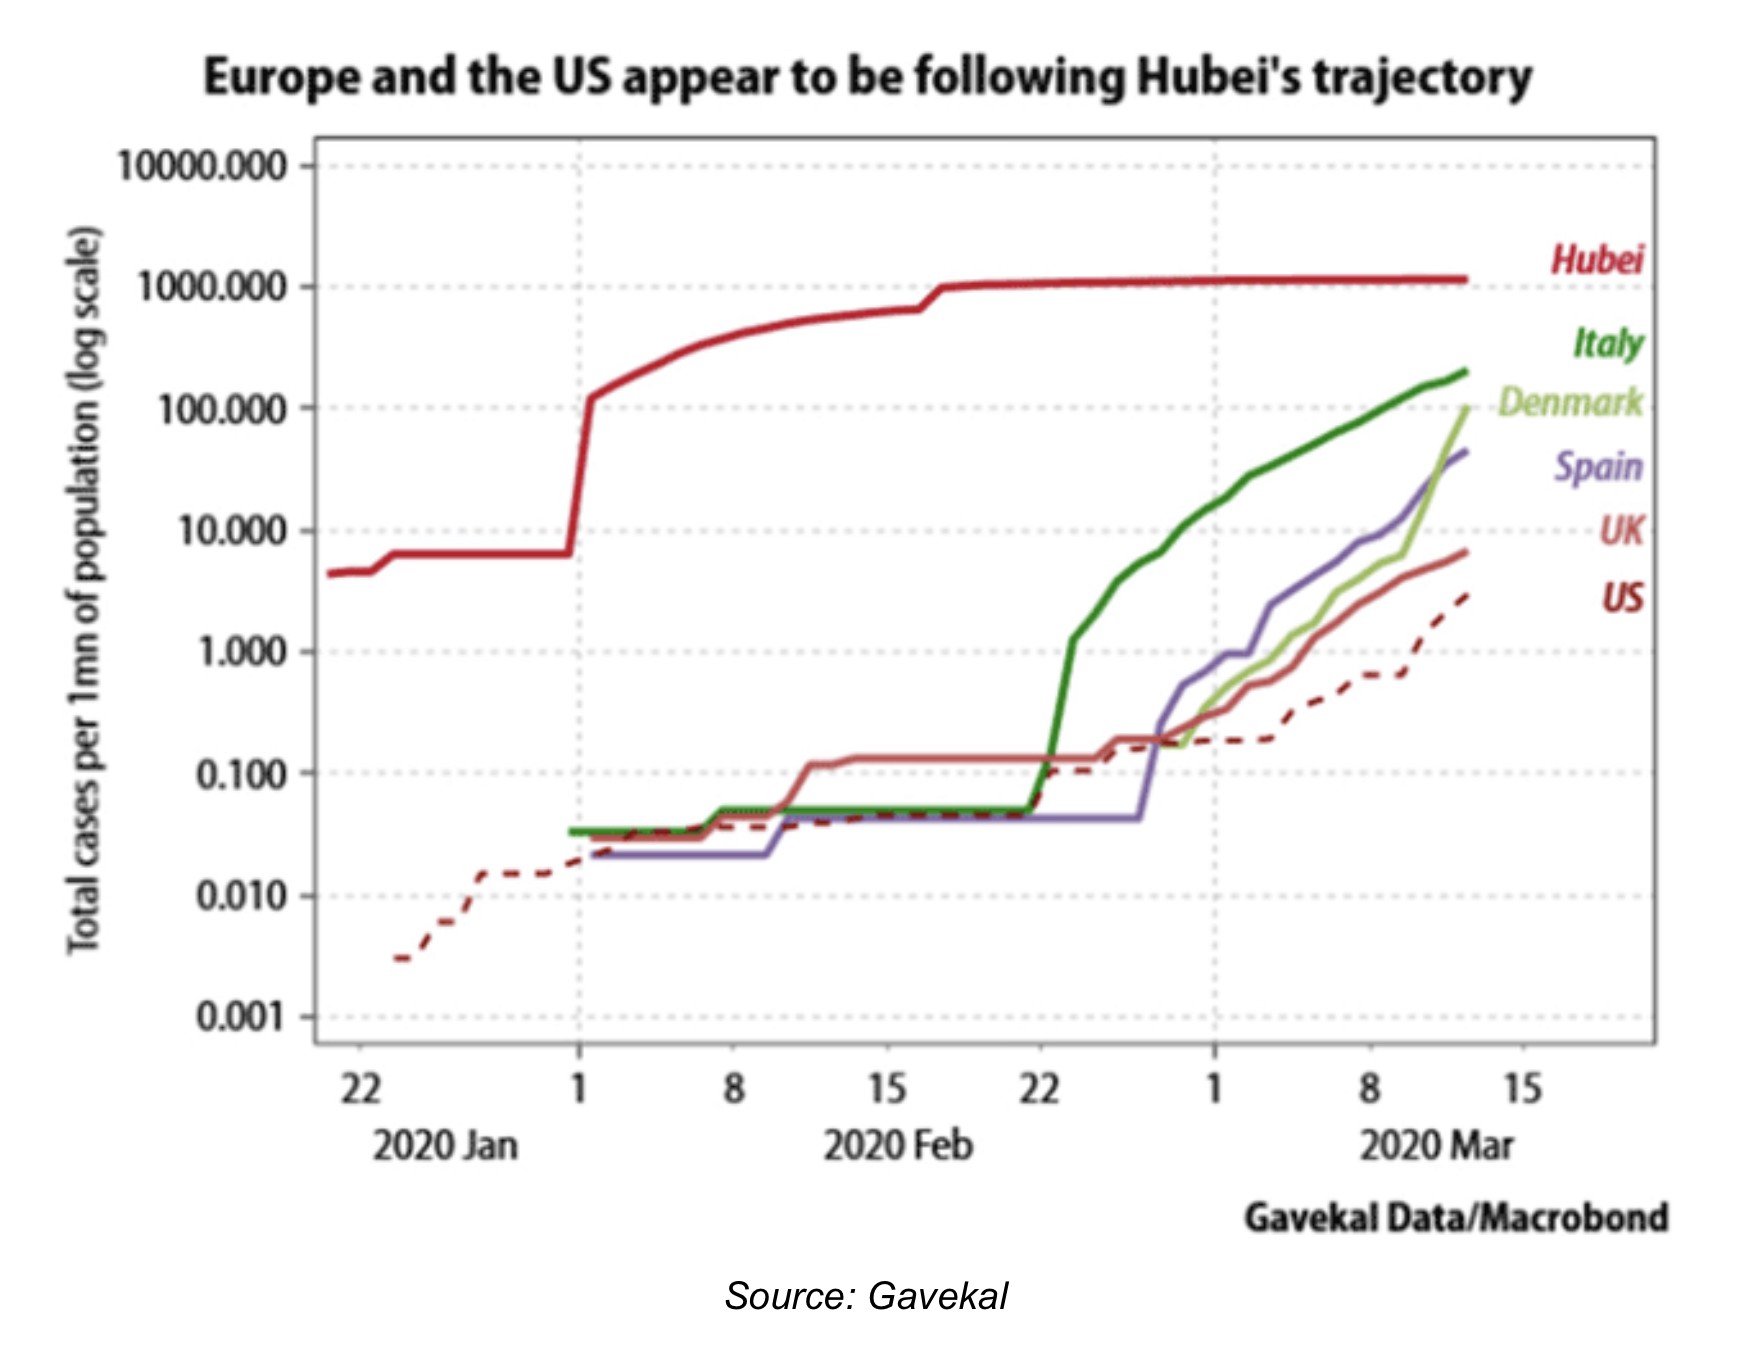
Ma un altro possibile scenario da non trascurare è quello che molto presto il numero di contagi possa flettere altrettanto decisamente, così come è successo in Cina nella provincia di Hubei, dove è scoppiata la crisi. In questa ipotesi l’allarme, così velocemente come lo si è visto crescere nelle ultime settimane, potrebbe rientrare, riducendo i danni possibili e lasciando nuovo spazio all’ottimismo, soprattutto nei mercati finanziari.

NESSUNO AL MOMENTO PUÒ FARE PREVISIONI, MA…

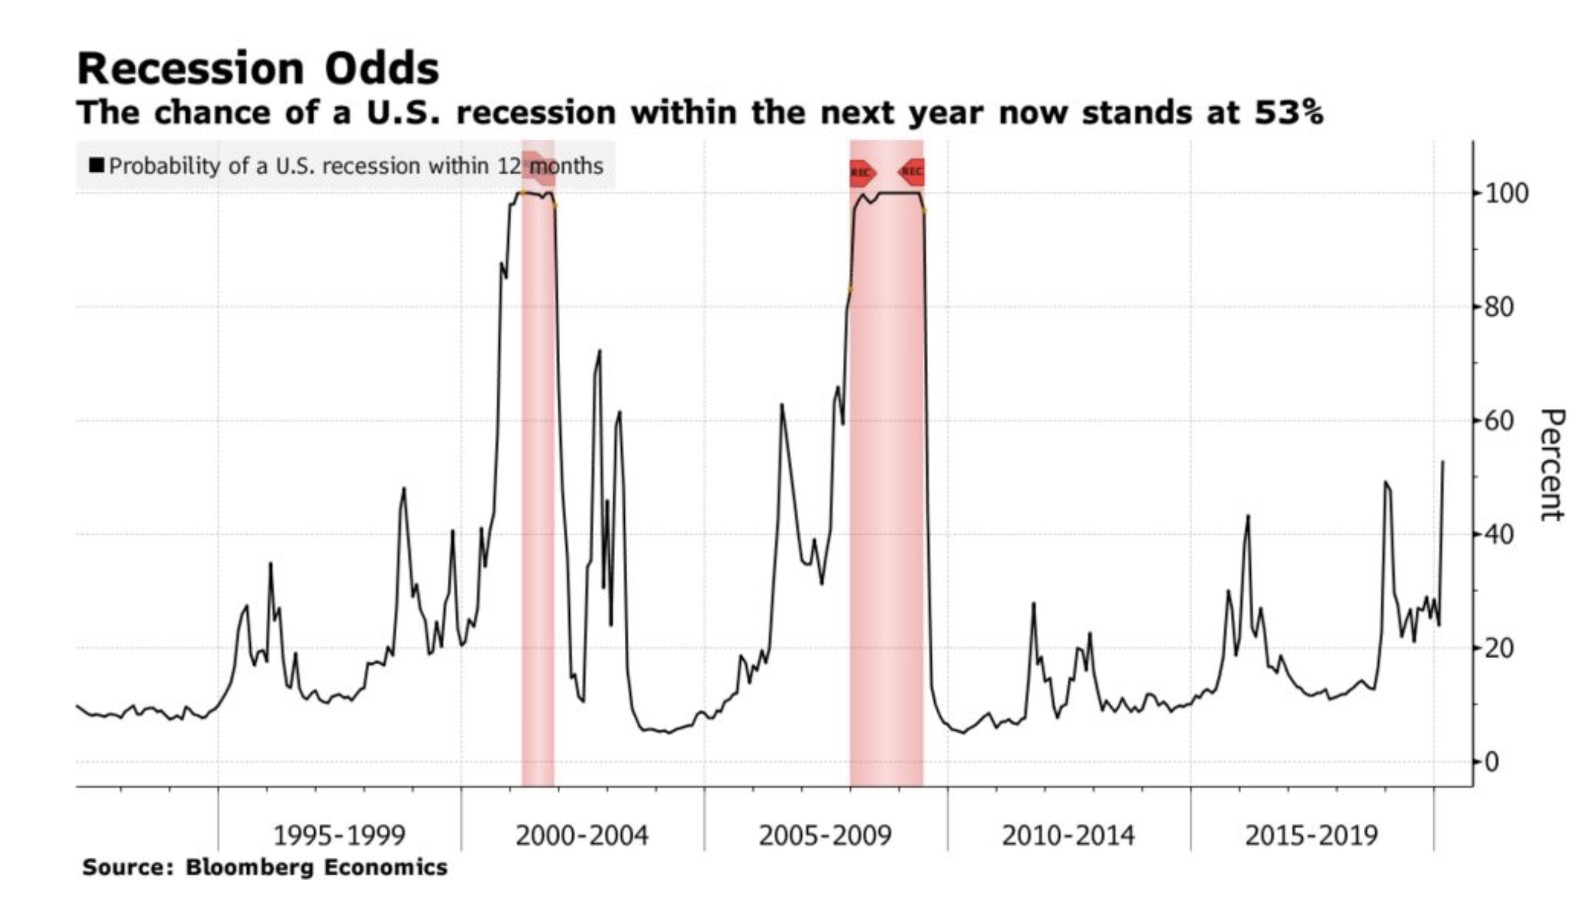
Tutto dipenderà dunque dalla velocità di “contenimento“ dei contagi e dai danni all’economia e agli scambi internazionali che la “serrata” oggi in corso potrà generare. Difficile infatti essere ottimisti in questo momento, se pensiamo all’economia reale. Ma è altrettanto difficile restare pessimisti dopo che le borse sono scese nel loro complesso così velocemente e ben oltre quanto ci si poteva aspettare da una banale recessione. Oggi le probabilità del mondo di entrare in recessione hanno superato il 50% (come si può vedere dal grafico qui riportato che riguarda gli USA) e, di fatto, l’Eurozona ci è già caduta.


Ciò nonostante l’importante rimbalzo visto sulla borsa di Milano durante lo scorso venerdì (+17% a metà giornata per poi chiudere a +7%) ricorda due grandi ovvietà (pur tuttavia sempre valide): 1) che a vendite precipitose si aggiunge sempre la speculazione selvaggia, la quale venerdì scorso ha notato il rimbalzo e ha cercato di ricoprirsi; ma anche che: 2) se la tendenza si è avviata al ribasso, anche di fronte a cospicui rimbalzi c’è chi si fa prendere dal terrore e prosegue con le vendite. Anche per questo motivo a metà giornata l’indice MIB è sceso Venerdì di nuovo di circa il 10% (in un pomeriggio). Ci vuole infatti del tempo perché il “trend” possa esaurirsi e si possa tornare a sperare.

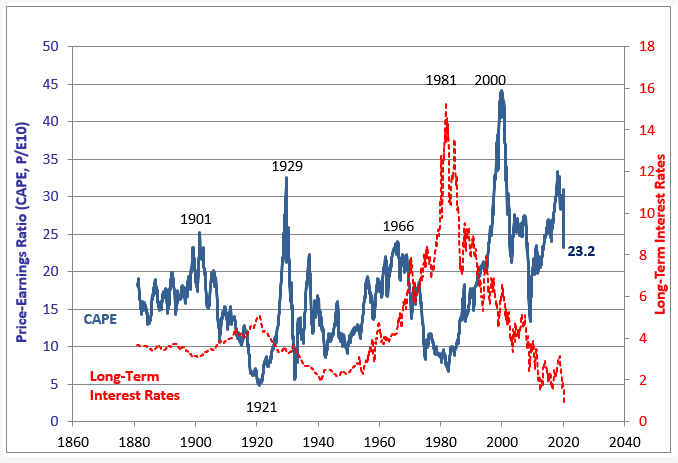
Qual è allora il livello corretto di equilibrio per le quotazioni azionarie che è lecito attendersi nel medio periodo dopo la correzione recente? Se guardiamo al grafico proposto dal prof. Schiller sul livello di valutazioni implicite nei corsi azionari a Wall Street raggiunto dall’indice “CAPE” (Cyclically Adjusted Price/Earnings Ratio), si è passati dal livello massimo di 33 volte gli utili a quello attuale di 23 volte, vale a dire un rendimento implicito dell’investimento azionario del 4,5% circa, molto vicino ai livelli medi degli ultimi 150 anni.


…LE BORSE POTREBBERO AVER GIÀ FATTO IL RIBASSO ATTESO

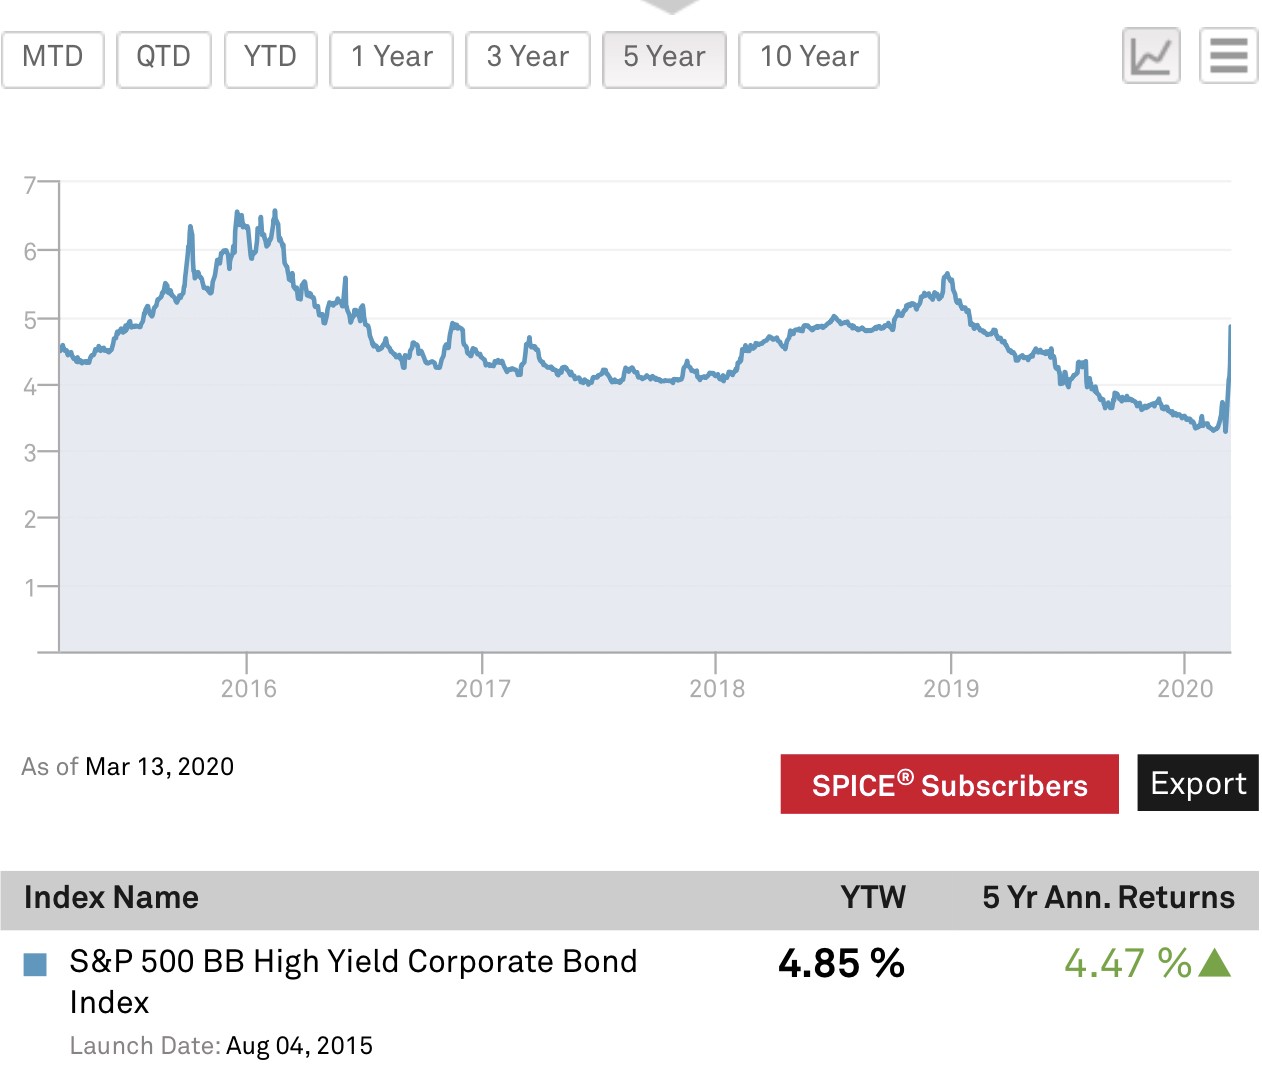
Se ora consideriamo che il rendimento dei titoli governativi a reddito fisso è sceso anche in America ben al di sotto dell’1% mentre quello delle obbligazioni ad alto rischio emesse dalle aziende dello stesso paniere (SP500) è all’incirca al medesimo 4,5% dei rendimenti azionari, (si veda il grafico qui sotto) non possiamo che dedurne che, agli attuali livelli di tassi reali (negativi) del reddito fisso, in teoria le azioni dell’indice SP500 sono già scese abbastanza.


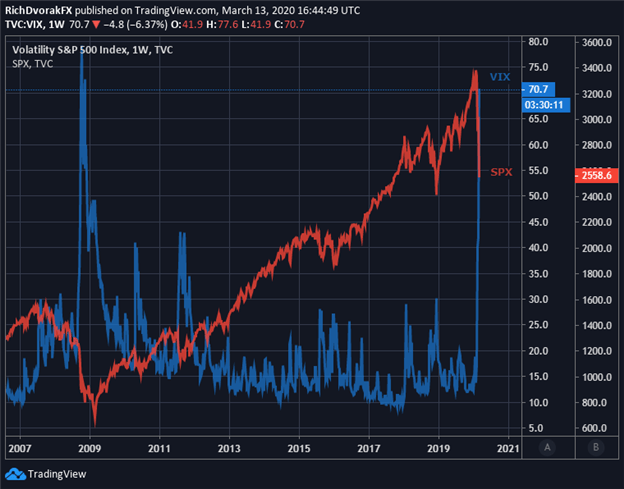
Questo non significa che -soprattutto nel breve termine- le borse non potranno scendere ancora, anche a causa dell’impennata di volatilità registrata negli ultimi giorni, ma nel medio termine quello attuale medio dell’indice risulterebbe già un livello interessante di prezzo al quale investire in borsa. La volatilità infatti (vedi l’indice Vix, qui sotto) è andata ai massimi di sempre, ma adesso iniziano ad essere molti coloro che scommettono che (almeno a Wall Street) il peggio oramai sia passato!


Ecco dunque che lo scenario generale, seppur molto negativo per l’Italia (e forse per l’intera Eurozona) potrebbe esserlo assai meno per il resto del mondo e soprattutto per le borse valori americane e asiatiche.

Molto dipenderà tuttavia, e per assurdo, proprio dalle sorti finanziarie del nostro Paese, ovvero dal livello di intelligenza di chi governa l’Eurozona in cui esso è intrappolato!

Stefano di Tommaso