FUORI CONTROLLO

Gli ultimi giorni sui mercati hanno riservato a tutti sorprese negative e sconcerto, e soprattutto l’impennata della volatilità. La Borsa di Milano ha perso solo Venerdì scorso il 4% arrivando a perdere il 15% nell’ultimo mese, cancellando ogni guadagno recente. Molti ne hanno dedotto che siamo entrati in una prospettiva ulteriormente negativa per i mercati finanziari. Ma siamo sicuri che sia proprio così? E’ davvero cambiata la musica? Il fatto stesso che ce lo chiediamo avvalora questa tesi, poiché spesso le aspettative si autorealizzano. Ma al tempo stesso non ne siamo convinti, perché sappiamo che le pandemie non durano in eterno e che il mondo, alla fine, tornerà ad andare avanti ugualmente.


IL DETONATORE DI UNA RECESSIONE GLOBALE?

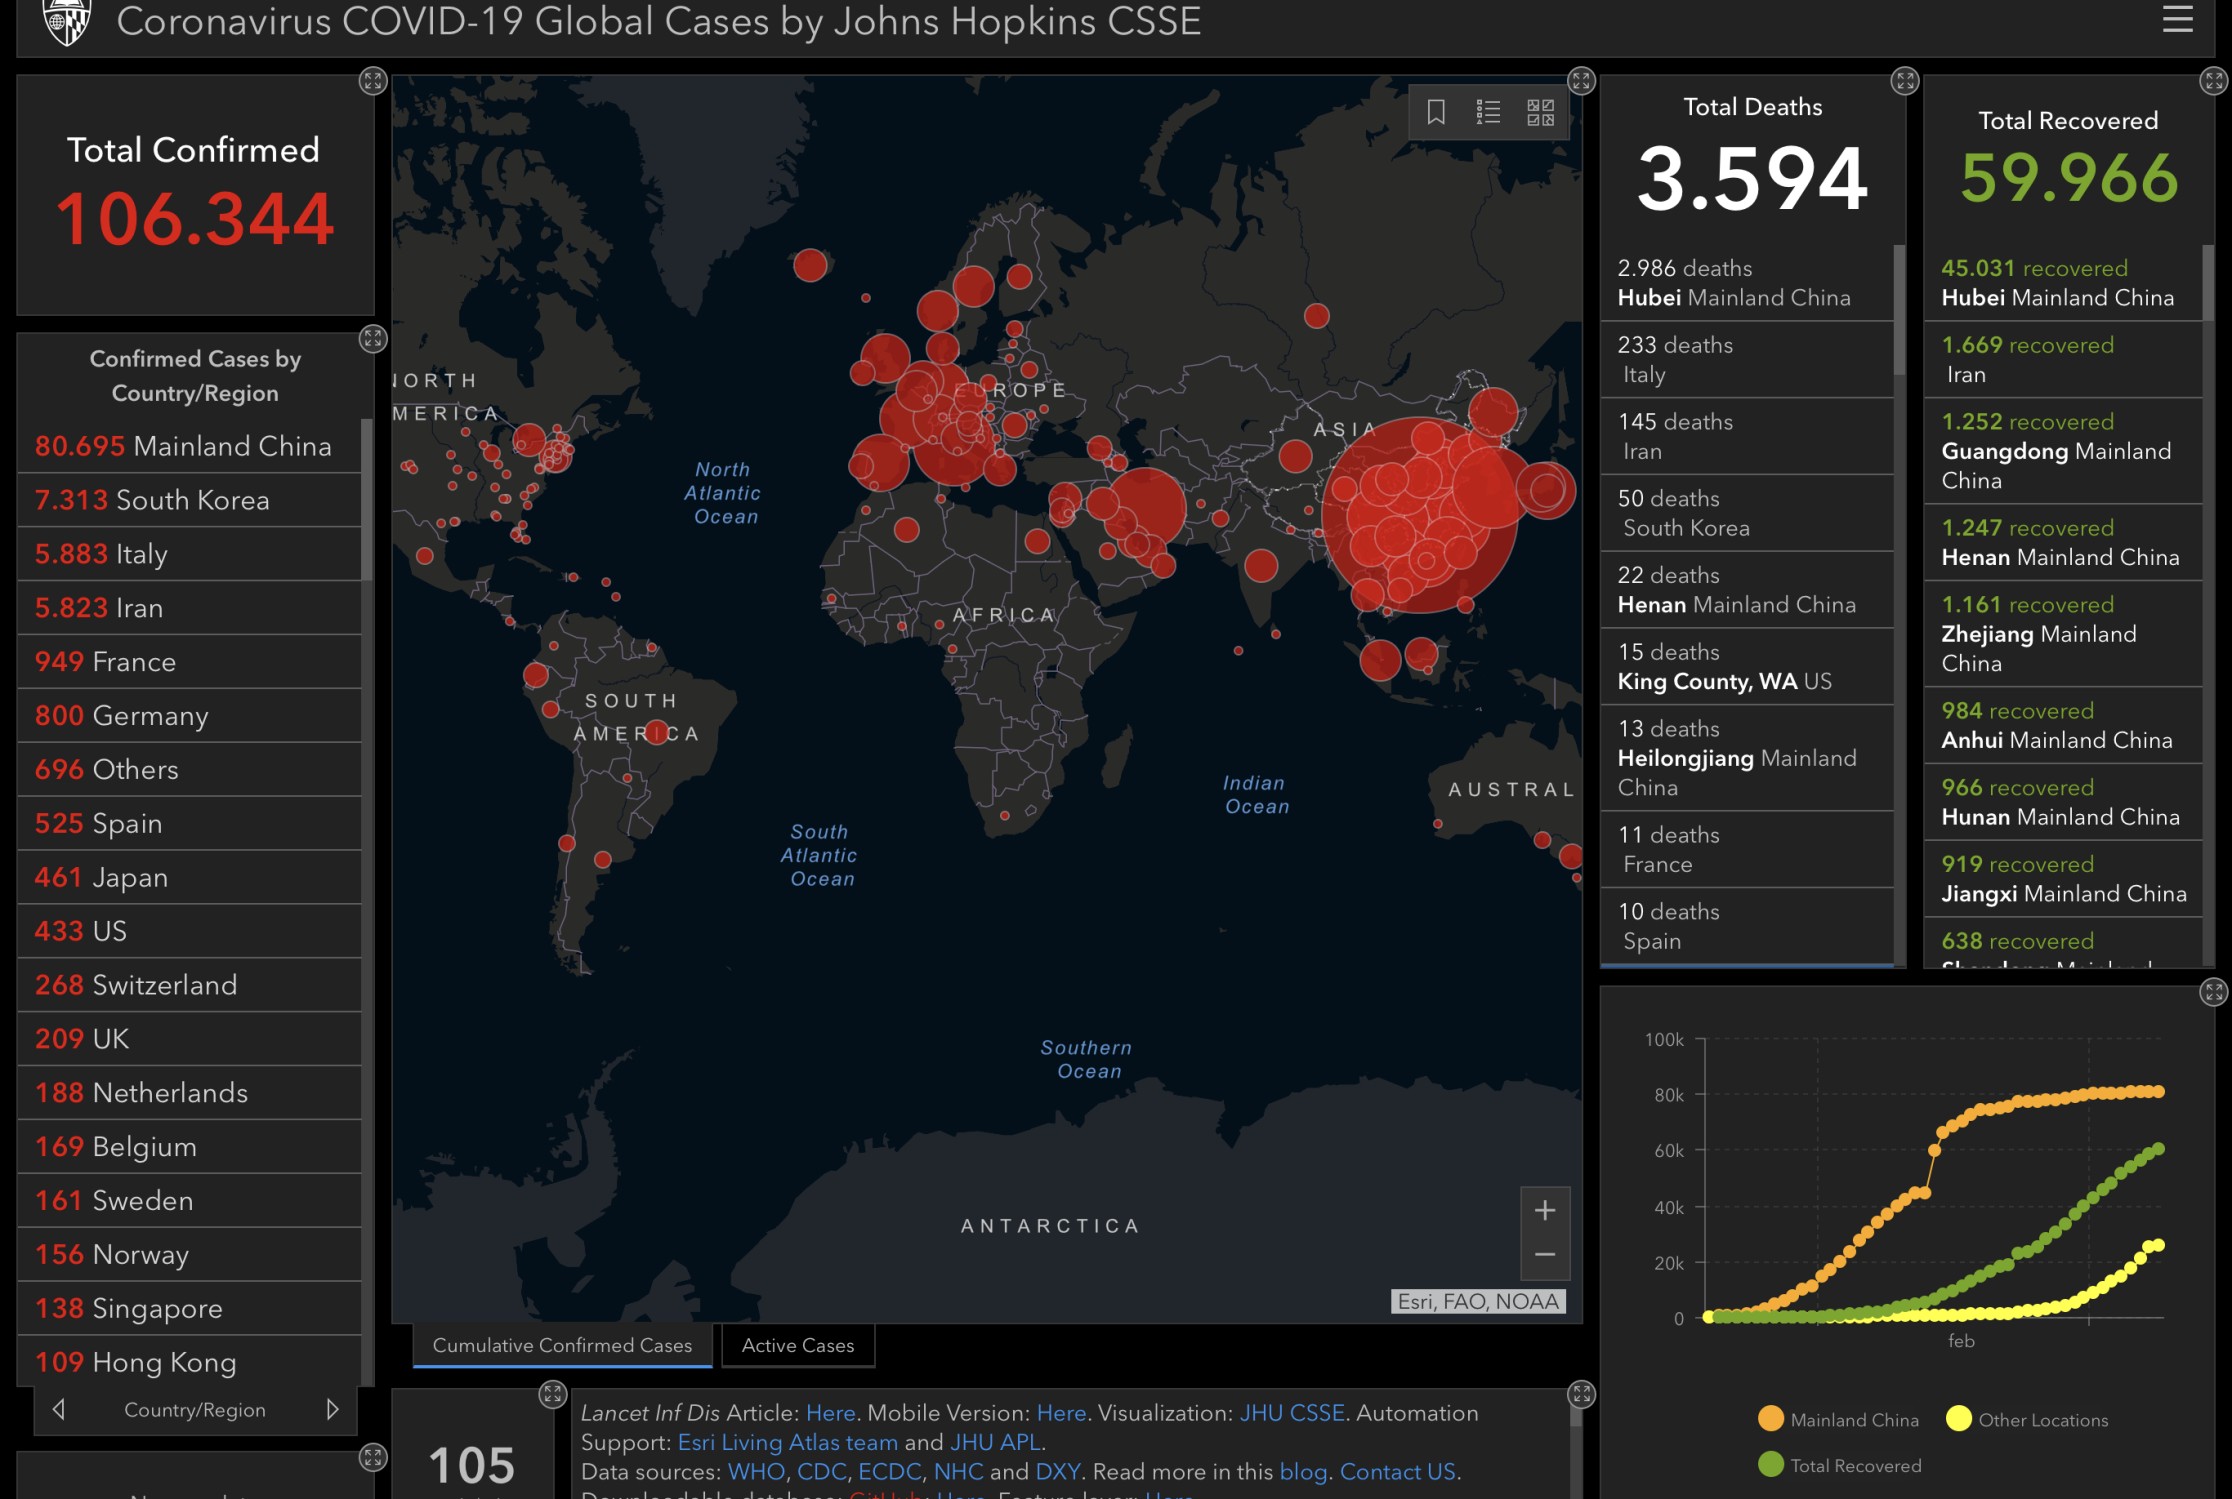
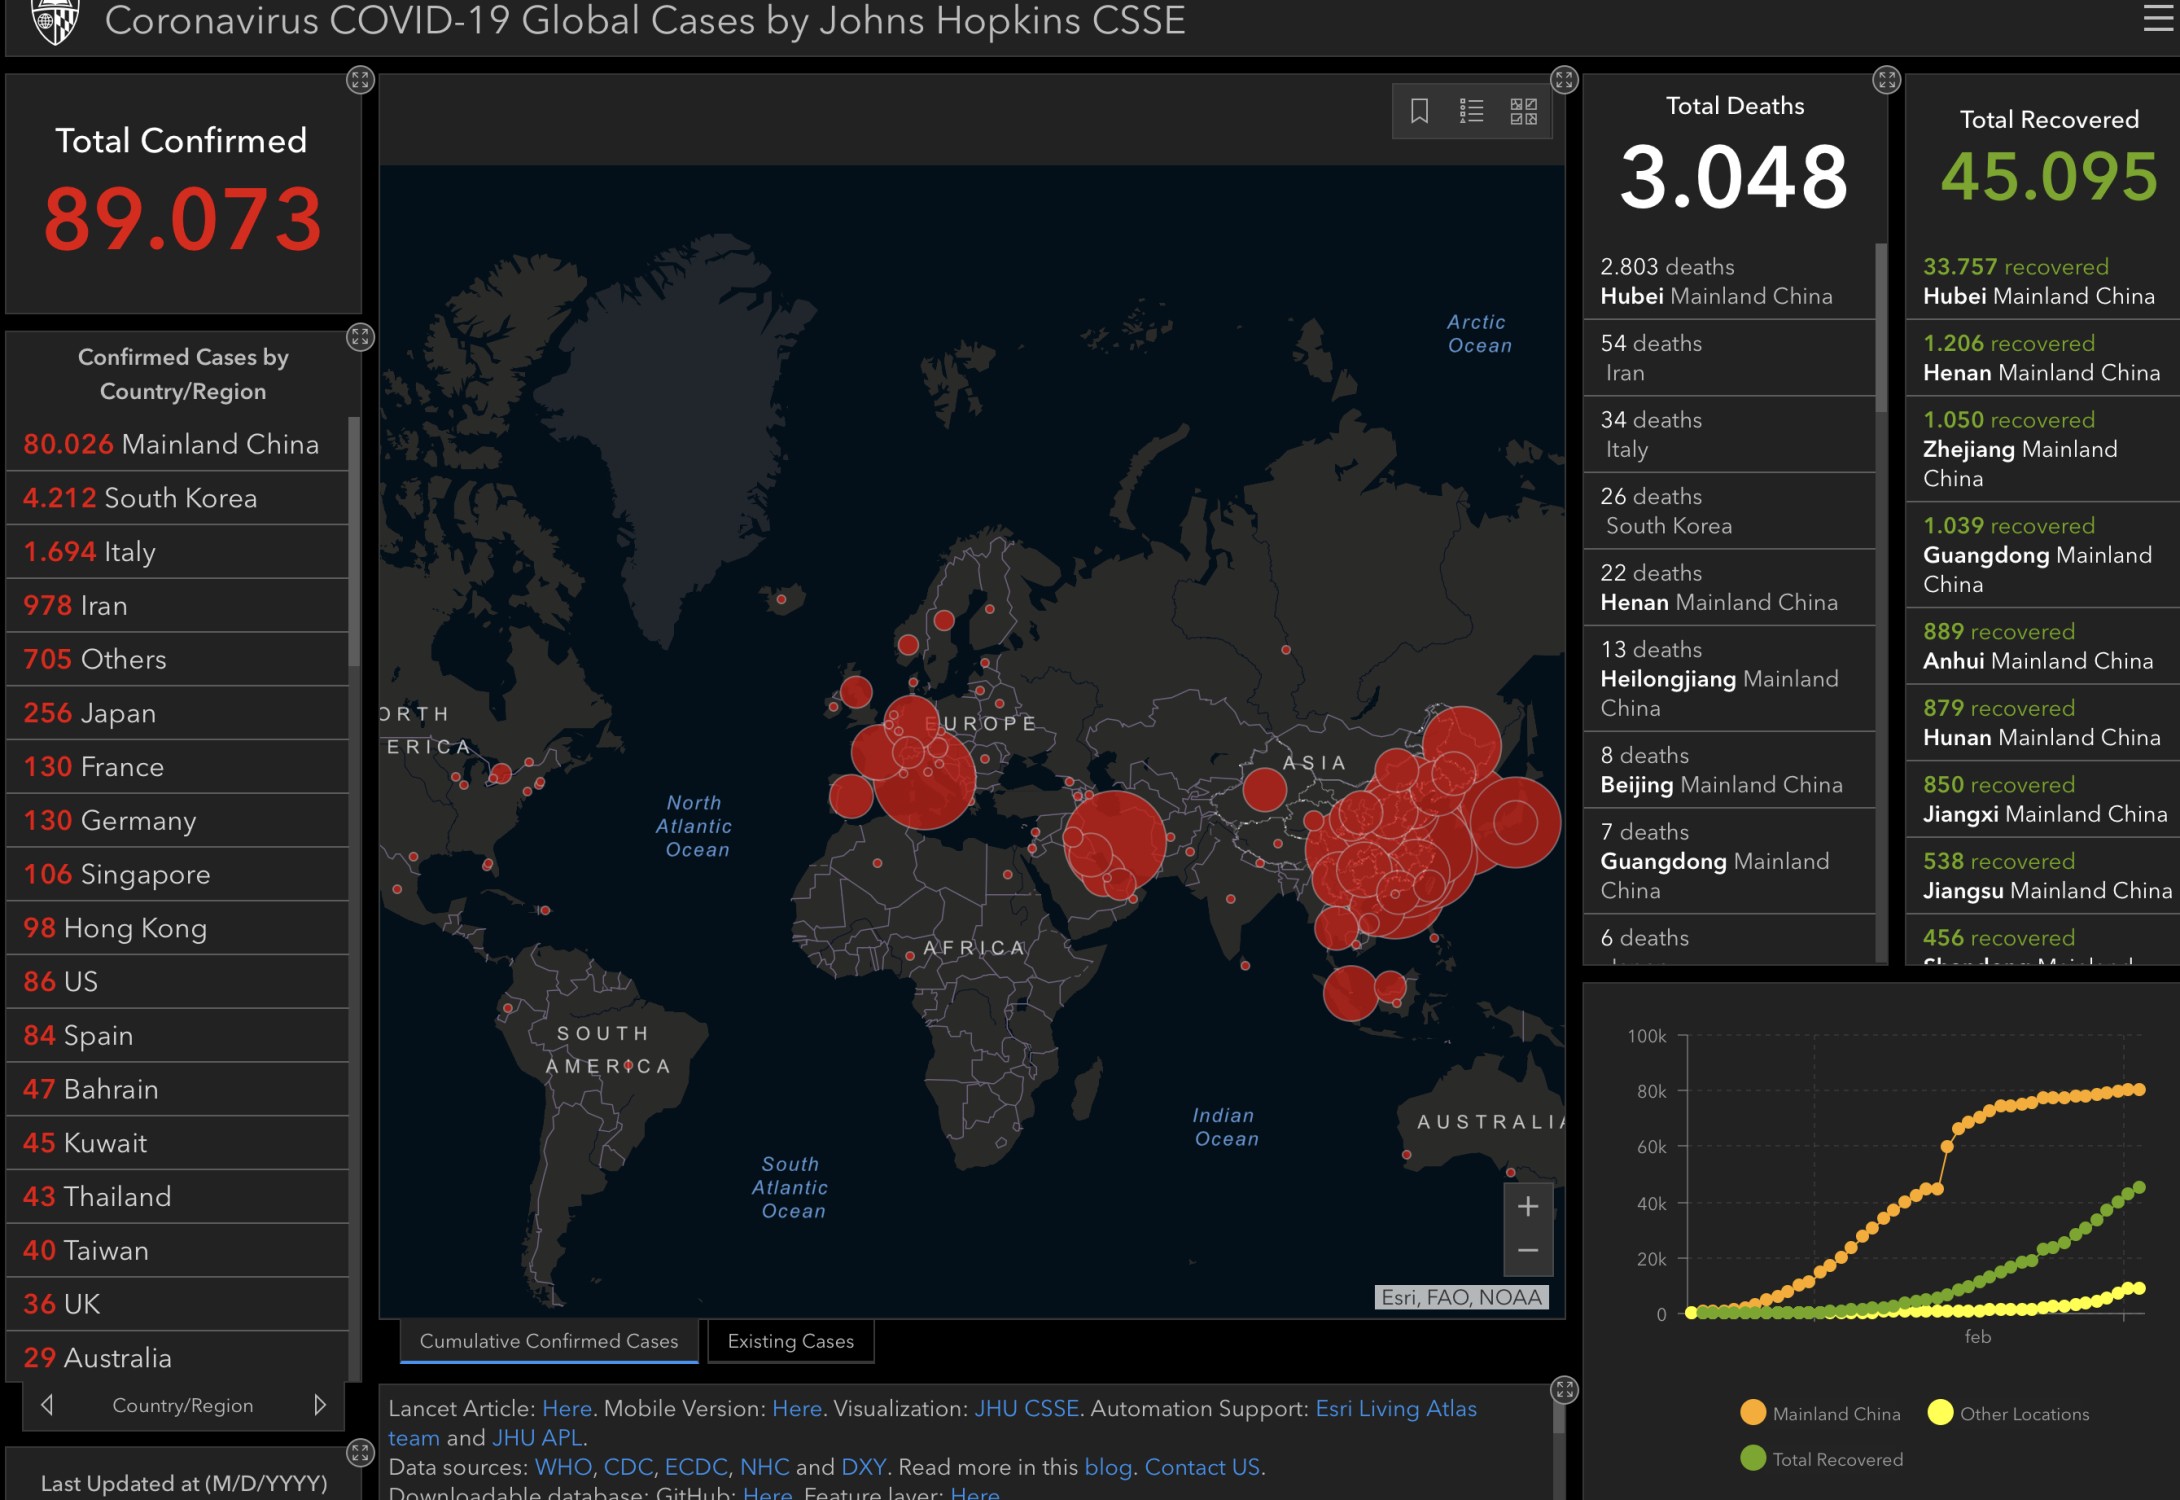
Sebbene questa non sia la prima epidemia che travolge le borse, è certamente una delle più insidiose che si siano registrate negli ultimi decenni. I numeri qui sotto riportati dall’Istituto John Hopkins erano semplicemente inimmaginabili poche settimane fa. Le pandemie hanno sì il vantaggio di scomparire tutte piuttosto in fretta e di provocare al tempo stesso forti reazioni positive da parte dei governi, delle aziende e persino della tecnologia, ma stavolta i mercati sono scesi altrettanto velocemente e la necessità di rispondere alla grave minaccia per l’umanità (con l’isolamento, cioè: bloccando scambi, viaggi e riunioni) sta generando una tale riduzione nell’attività economica che può facilmente trasformarsi nel detonatore di una nuova recessione globale.

Il rallentamento economico generale era già comunque alle porte. Dopo circa dieci anni di espansione del prodotto lordo mondiale (molti meno per noi qui in Italia) era forse giocoforza che una recessione arrivasse, ma sembrava giungere in maniera soffice e senza dover danneggiare minimamente i mercati finanziari. Tutti si chiedevano se il divario tra l’andamento di questi ultimi (positivo) e l’andamento dell’economia reale (più o meno tendente alla stagnazione) sarebbe mai potuto durare in eterno, ma si trattava di discussioni a proposito delle eccessive quotazioni raggiunte dalle borse, non di scenari apocalittici.

I DANNI ECONOMICI NON SONO UNIFORMI NEL MONDO

Poi le notizie si sono fatte più terribili e ora sembra che la pandemia sia divenuta globale e che possa finire con l’infliggere forti danni all’economia, ma anche qui (come nella malattia) è soprattutto un gioco di concause: normalmente è probabile che le nazioni che stanno già malino, con i danni della pandemia finiscano per stare ancora peggio, mentre quelle che stanno meglio delle altre se la cavino con pochi fastidi.

L’Italia per esempio si è sicuramente già fatta un grandissimo fanno, innanzitutto perché la stagione estiva (che sarebbe stata la più importante dal punto di vista turistico) sembra già oramai compromessa. Da altri punti di vista molto dipende da quello che succederà nelle prossime settimane: se l’allerta scenderà nel nord della penisola allora l’industria sarà in grado probabilmente di recuperare i danni subìti, sempre che non siano in ginocchio anche i Paesi recipiendari delle nostre esportazioni. In ogni caso la stima per l’Italia è di un arretramento dello 0,5% per il Prodotto Interno Lordo deflazionato nel 2020.

Ma c’è la quasi certezza che, a livello planetario, un grave danno economico sia oramai già compiuto: sta divenendo cioè possibile che dei vari scenari ipotizzati quello che si verifica sia il peggiore e cioè che le ondate di contagio possano proseguire indisturbate percorrendo settimana dopo settimana l’intero globo terraqueo proprio a causa della natura sfuggente di questo virus, che non si fa notare nella maggioranza dei casi. I numeri che girano in questo momento sono per una crescita globale che dal 2,9% atteso va al 2,4% annuo(ma è probabile sia ancora una stima troppo ottimistica) e che sale di poco più del 4% in Cina dove prima era prevista una crescita del 6%.

LA MINACCIA È MAGGIORE PER I PAESI EMERGENTI
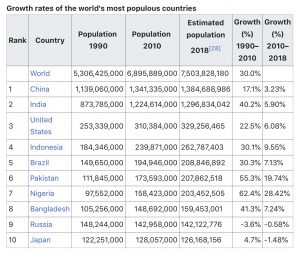
Se così fosse il mondo sarebbe sull’orlo della recessione, anche perché, occorre ricordarlo una volta di più, se la popolazione mondiale cresce (oggi di circa l’1,1% annuo in media nel mondo, ma soprattutto avanza di oltre il 2,2% in media nei Paesi Emergenti, come si può leggere qui sotto) e invece il prodotto lordo non cresce di almeno altrettanto, allora si finisce per essere tutti un po’ più poveri.
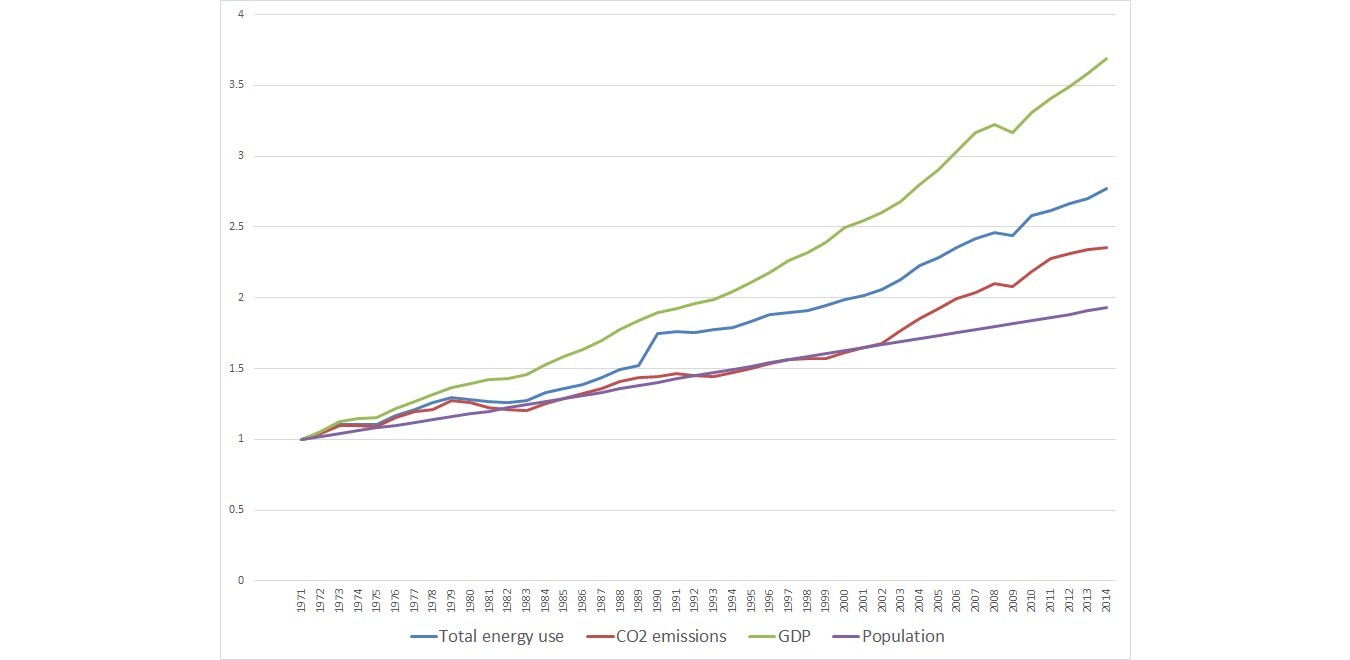


Come si vede peraltro dal grafico qui sopra riportato: da cinquant’anni a questa parte il prodotto lordo globale (prima linea in alto) è sempre cresciuto più della popolazione mondiale (ultima linea in basso). Dunque un semplice allineamento delle due crescite (poco sotto al 2%) non sarebbe considerato sufficiente per evitare una percezione di impoverimento complessivo, soprattutto nei Paesi più poveri.

Anche stavolta, se è in arrivo una crisi economica che seguirà la pandemia, ci sarà puntualmente chi ci guadagna e chi ci perde. Winston Churchill, con perfido cinismo anglosassone, diceva in proposito: “never let a good crisis go to waste.” (mai sprecare una buona crisi). Ed è evidente che qualcuno è al lavoro per ottenerne dei vantaggi. Ma le cose non sono così semplici.

PERÒ LA SITUAZIONE POTREBBE ESSERE FUORI CONTROLLO

Al momento infatti il gioco sembra essere andato fuori controllo: oggi la Cina sembrerebbe dimostrare di essere riuscita a contenere la pandemia e potere di conseguenza uscire dal blocco delle attività produttive a testa alta, mentre l’America, la Germania e la Francia parrebbero ora sprofondarci ben oltre le aspettative. Se questa tendenza fosse confermata allora cambierebbe tutto, provocando un declino dell’Occidente e della sua potenza economico-militare in una situazione di stagnazione molto pericolosa per gli equilibri geo-politici, e trasformando il continente asiatico in una specie di isola felice che riprende una marcia ascensionale mai veramente placata.

È soltanto un’ipotesi. Niente più. E persino se essa tendesse alla verità resta possibile che arrivi in tempi brevi un nuovo vaccino o un diverso e più efficace tipo di cura, che permettano di depotenziare i danni economici derivanti dalla necessità di isolamento.

E se non fosse così? Stiamo già sperimentando ad esempio la lentezza della risposta dell’Unione Europea, cosa che lascia pensare a sempre maggiori probabilità di tensioni politiche interne. Anche in America la risposta della Federal Reserve alle ultime notizie è stata inconsueta ed è servita ben poco. Ora toccherebbe soprattutto ai governi fare qualcosa per le proprie popolazioni, ma il gioco dei veti incrociati e dei rating sul debito pubblico li paralizza. Brutto segno, perché la tempestività è tutto in questi frangenti. Non ci resta che aspettare (in casa) e stare dunque a vedere cosa succederà.

MERCATI… CHE FARE ?

E di conseguenza per i mercati finanziari si impone una pausa più lunga prima di ritornare (sicuramente) a riprendere vigore, nonché il rischio di non aver ancora visto la fine della discesa. Ma è più importante guardare al dettaglio che non ai mercati nel loro complesso: i portafogli degli investitori professionali stanno continuando a ruotare, privilegiando ancora una volta il reddito fisso e i titoli più difensivi, quali alimentari, utilities e farmaceutici. Poi saranno da privilegiare le azioni di società anticicliche come quelle legate ai concetti di farmaceutica, sanità, prevenzione, sanificazione e prevenzioni, ma anche di quelle tecnologiche legate al concetto di “stare a casa” e all’intrattenimento a distanza, nonché alle telecomunicazioni, come Netflix, Zoom, Cisco, eccetera…

Ovviamente la rotazione colpisce più duramente i soggetti più esposti al rischio di recessione (come le banche, le finanziarie e le società collegate ai concetti di moda, lusso e “outdoor”) e tende a premiare quelle che meglio possono resistere al peggioramento delle condizioni economiche generali. Un bel rebus tuttavia perché per ruotare i portafogli bisogna non soltanto vendere ma anche comperare e, di questi tempi, quando si tratta di comperare, tutti esitano. La liquidità nei mercati borsistici è pertanto probabilmente destinata a scarseggiare così come la volatilità sembra destinata a permanere, anche in presenza di ulteriori interventi pubblici, a meno che questi non saranno davvero massicci. E per il momento non sembra affatto!

Stefano di Tommaso


SE LE BORSE VANNO SU…

La giornata di ieri potrà forse restare nella storia non solo perché tanto Milano quanto le altre borse del pianeta sono tornate all’ottimismo, ma anche per due serissime ragioni: la prima è che è divenuto chiaro che gli stimoli monetari e fiscali per ritornare alla crescita economica stanno arrivando da ogni parte (a partire dai numerosi interventi della People’s Bank of Cina e dal calo dei tassi di interesse di 2 ”tacche” -cioè 1/2 punto- già applicato dalla Federal Reserve Bank of America e dalla Bank of Canada) e la seconda ragione è che, mentre gli indicatori segnalano che l’economia americana continua a crescere, è diventato piuttosto probabile che alle elezioni americane si confronteranno due candidati ben visti dai mercati : Donald Trump e Joe Biden, dunque per un lungo periodo (fino a Novembre) non arriveranno a Wall Street scossoni che provengano dalla politica.


…L’ECONOMIA REALE POTREBBE UGUALMENTE ANDARE GIÙ…

Dunque è tutto a posto? Nemmeno per idea. Mentre le borse dichiarano ufficialmente già archiviata la paura, la verità è che nessuno può sinceramente allentare la presa su una pandemia che si è già rivelata dalle 10 alle 20 volte più insidiosa della SARS e che soltanto in Cina si può dichiarare sia stata “contenuta”(cioè non si espande più) ma ad un prezzo altissimo per quel Paese. E poi neppure in Cina è chiaro per quanto tempo ancora più di metà della nazione dovrà rimanere bloccata.

Il rischio dunque che il mondo economico venga paralizzato abbastanza a lungo da scatenare una (seppur temporanea) recessione è tutt’ora attuale, anzi: per l’Eurozona è già una certezza. Ogni giorno si fanno ipotesi diverse ma, si sa, l’elaborazione del lutto è sempre graduale e si tende perciò ad andarci piano con gli scenari apocalittici. Con il risultato che è ampiamente possibile che le statistiche siano ancora una volta edulcorate.

…COME DIMOSTRANO I TASSI D’INTERESSE

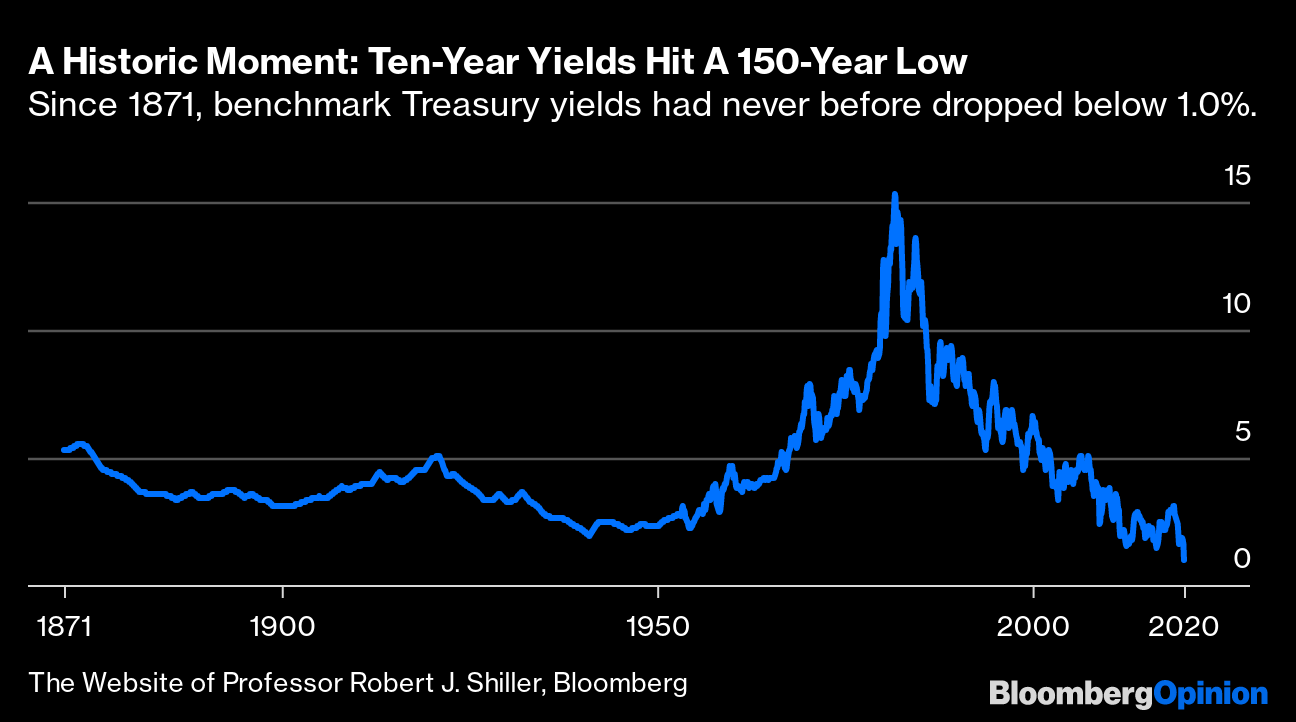
Un segnale concreto del fatto che il rischio è stato tutt’altro che archiviato dai mercati è, più di ogni altro dato, il livello infimo raggiunto nelle ultime giornate dai tassi di interesse impliciti al mercato secondario dei titoli a reddito fisso. Dopo che più di metà di tutte le loro emissioni in circolazione segnavano un rendimento negativo adesso si sono aggiunti anche quelli americani: nella storia bicentenaria degli U.S.A. non era ancora mai successo che il titolo di Stato a 10 anni rendesse meno dell’1%.


QUALI SCENARI NE CONSEGUONO?

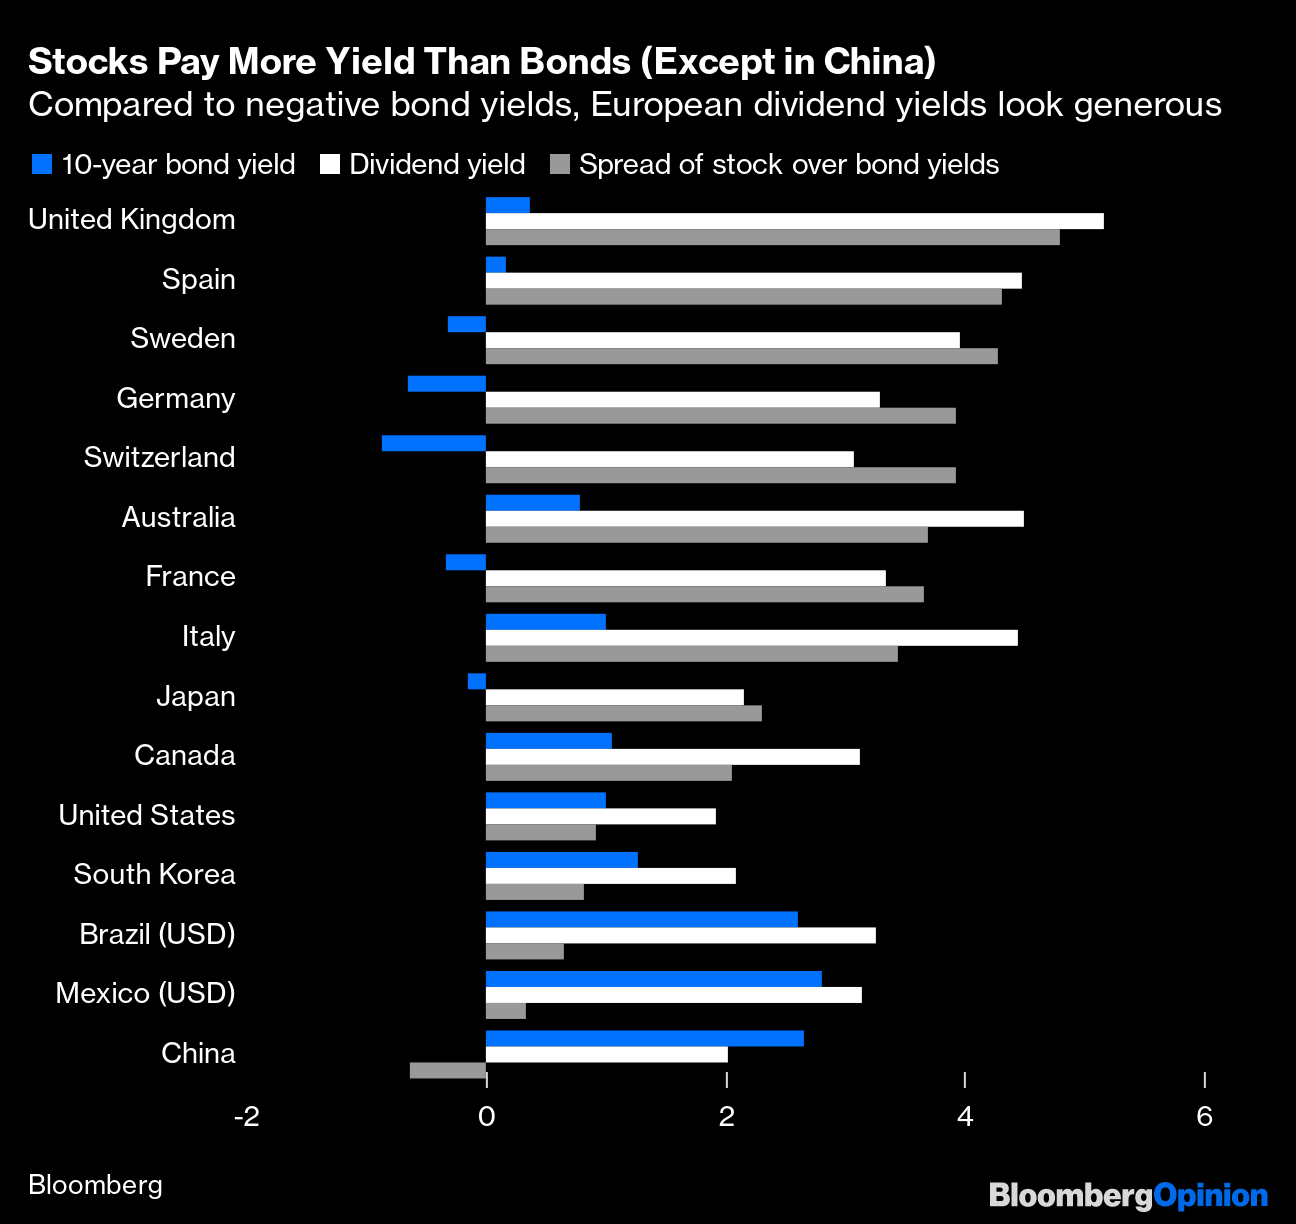
Questa corsa ai titoli a reddito fisso non porta necessariamente a configurare uno scenario di lunga stagnazione-deflazione come taluni vorrebbero immediatamente dedurne, quantomeno non ne consegue affatto che le borse dovrebbero prenderne atto e crollare vorticosamente. Anzi: la prospettiva di una crescita più lenta e di tassi conseguentemente molto bassi potrebbe addirittura giocare alle quotazioni azionarie, dal momento che i dividendi che le società quotate potranno pagare in futuro potrebbero attrarre maggiormente che non in passato.

Ma questo è lo scenario “Goldilocks”(cioè da bambola dai riccioli d’oro) che vede addirittura un riallineamento delle valutazioni aziendali ai ridottissimi tassi di interesse in circolazione. Vediamone altri: con la stagnazione (o la scarsa crescita) dei consumi per molte aziende sarà più difficile tenere i margini di ieri e dunque registrare buoni profitti, sebbene in tal caso molti investimenti saranno rimandati e la liquidità in circolazione resterà abbondante. Questo è uno scenario intermedio nel quale è possibile che il “payout ratio” (cioè il tasso di distribuzione degli utili sotto forma di dividendi) cresca e vada a compensare la ridotta redditività.


Poi c’è lo scenario peggiore: che il calo dei consumi e degli investimenti determini alla fine una seria prospettiva di arretramento del prodotto lordo globale, generando tensioni sociali e un’ondata di fallimenti e dunque anche un calo vistoso della redditività delle società quotate. In tal caso le borse non potranno riallineare rapidamente al ribasso le loro quotazioni, aggiungendo esse stesse benzina al fuoco della recessione. Ma è uno scenario estremo e come tale al momento assai poco probabile.

PROBABILMENTE LA VERITÀ STA NEL MEZZO

È più probabile tuttavia che assisteremo per l’ennesima volta al verificarsi di uno scenario intermedio e dunque divergente: da una parte il mondo (soprattutto i Paesi in via di sviluppo) che annaspa anche a causa della stagnazione e che dunque perde capacità di reddito, e dall’altro il mercato dei capitali che continua a macinare progressi, regalando ai più ricchi ulteriori plusvalenze.

Ovviamente questa ipotesi non tiene in considerazione due fattori positivi che possono giocare un ruolo fondamentale nella prossima ripresa economica: da un lato l’efficacia degli interventi pubblici a sostegno dello sviluppo (che potrebbero funzionare per molte ragioni) e dall’altro lato l’influenza crescente nell’economia globale dei vantaggi generalizzati (e spesso non rilevati dalle statistiche sui prodotti interni lordi) derivanti dagli enormi avanzamenti tecnologici e scientifici in genere, che possono aiutare l’umanità a vivere meglio, e più dignitosamente.

Stefano di Tommaso


IL VIRUS È SOLO UNA SCUSA?

Probabilmente no, ma il titolo provocatorio non è casuale: tutti si interrogano sulla reale portata della bufera che ha travolto tanto l’Asia quanto il resto del mondo, a partire dall’Europa: sta arrivando una vera recessione, innescata dal virus o meno, oppure è soltanto l’ennesimo spavento dovuto all’iper-reazione di un mondo fin troppo interconnesso? La sensazione è che ci troviamo più nel secondo che nel primo caso, ma soprattutto che ci sia stata una manina invisibile a muovere i fili dei mercati. Se fosse, -nonostante l’allarmismo diffuso dai media di tutto il mondo- allora la discesa dei mercati non potrebbe durare troppo a lungo. Vediamone i motivi.


Il bollettino di guerra è dei peggiori : un’intera settimana di passione si è consumata stavolta in borsa. In totale la perdita -circa l’11%- è stata cospicua e solo parzialmente giustificata dalle prospettive di recessione che emergono dai primi dati statistici. Mentre “l’indice della paura”, cioè quello che misura la volatilità di Wall Street, il VIX, ha quasi toccato per un attimo lo scorso venerdi il livello di 49 punti: un massimo che non si vedeva dalla crisi del 2008.
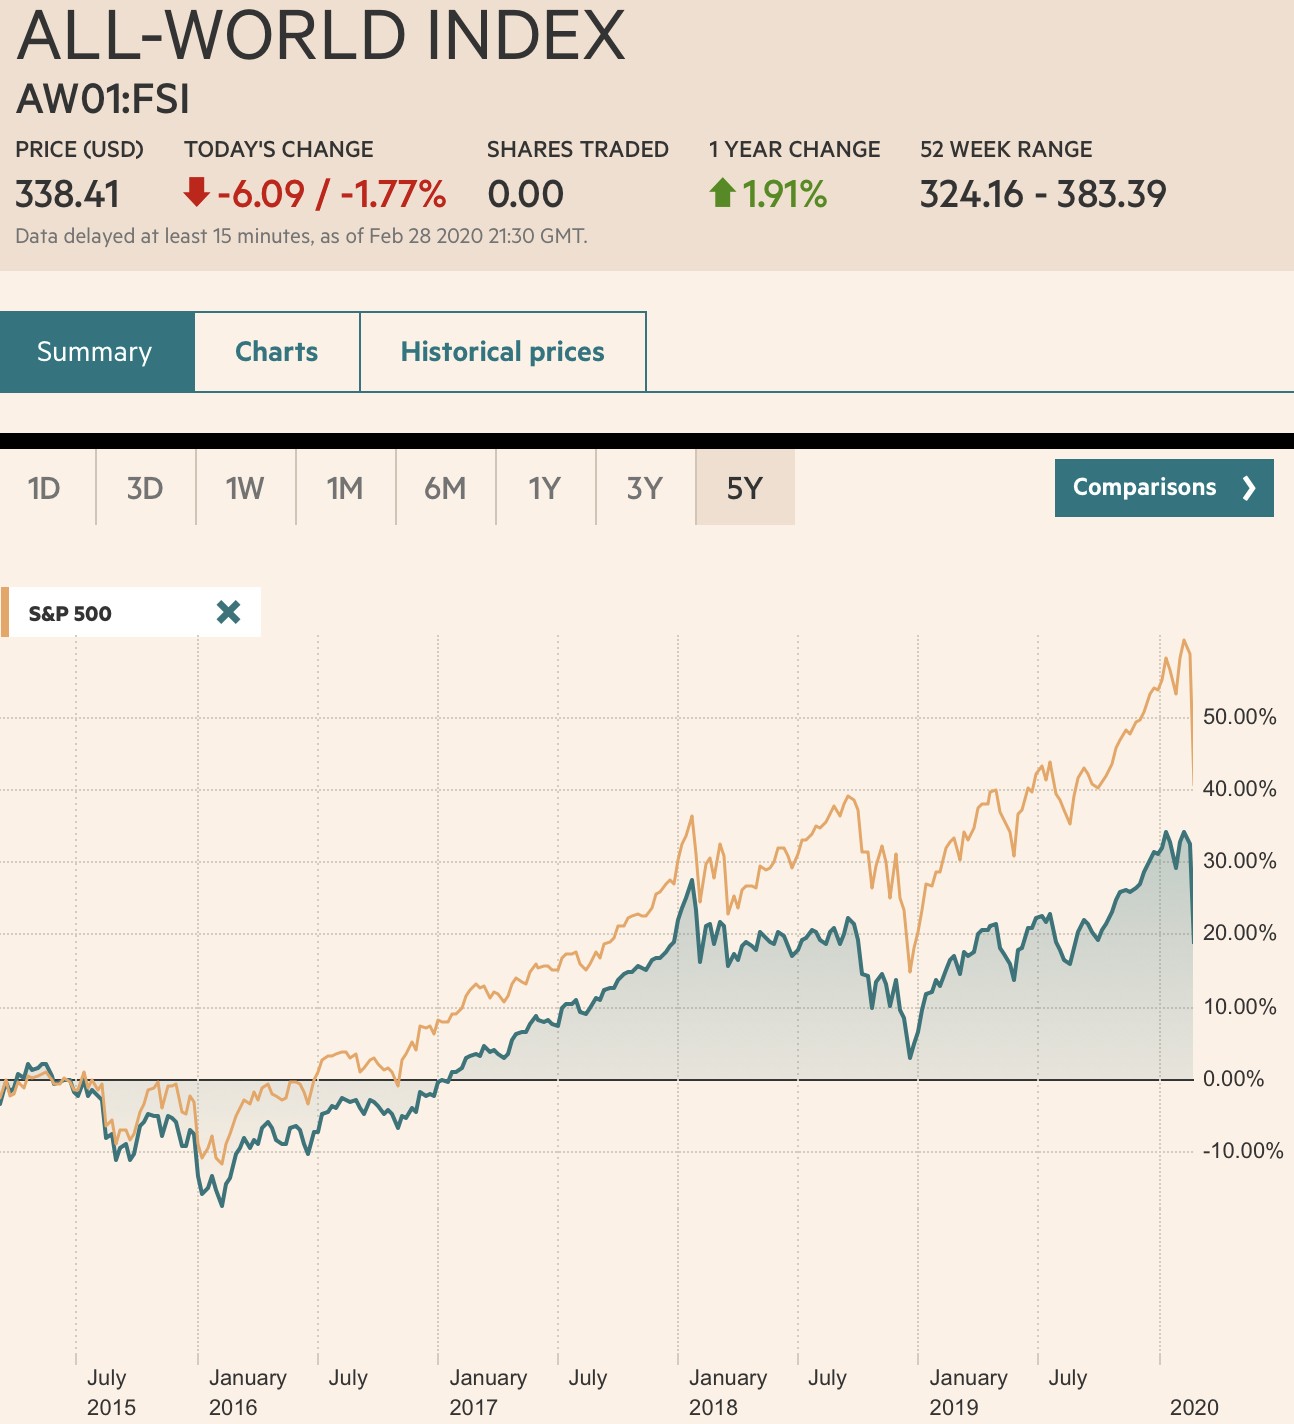
Anzi: data l’enorme liquidità in gioco, se nonostante tutto anche negli U.S.A. (assai poco colpiti dal virus) le borse si sono accorciate le unghie, allora questo significa che, insieme al calo strutturale dell’esposizione degli investitori alle Borse, altri fenomeni hanno forse contribuito al salto di volatilità delle quotazioni e all’aumento della confusione generale. Qui sotto vediamo riportati gli ultimi 5 anni dell’indice di Wall Street (SP500) e dell’indice generale di tutte le borse del mondo.


UNA REAZIONE SPROPORZIONATA

Tanto le borse erano rimaste impassibili ai primi annunci della pandemia globale, quanto è probabilmente eccessiva la loro reazione avuta quando sono saltati i nervi. Cosa che potrebbe avere due opposte interpretazioni: potrebbe significare che si è materializzata un’ottima occasione per entrare “a sconto” sul mercato azionario da parte di tutti coloro che avevano in passato adoperato prudenza, oppure potrebbe essere il contrario: che la caduta delle borse registrata in questa settimana sia solo l’inizio di una fase profondamente negativa e che dunque, appunto, il virus sia solo la scusa per giustificare il panico dei mercati.

Ma se fino alla scorsa settimana i livelli delle borse restavano altissimi, un motivo ci sarà pur stato. E, agli occhi di tutti, questo motivo era la ricerca spasmodica di un rendimento dell’investimento azionario. Rendimento che dal reddito fisso non poteva più arrivare. Ragionamento che presuppone un mondo in sostanziale equilibrio (anzi, in equilibrio proprio a causa del rallentamento) e che può essere cancellato in una settimana soltanto da un’ondata di panico. Le ondate però alla fine passano, seppur facendo a volte danni ingenti. Allora la vera domanda che ne consegue è se il mondo, a causa dal virus (o dell’incrementata probabilità di recessione) non è di colpo più lo stesso, oppure se, passata la bufera, le motivazioni degli investitori resteranno sostanzialmente le medesime di prima.

CI SONO MOTIVAZIONI SUFFICIENTI PER UNA TALE DISFATTA DEI MERCATI?

Per decidere però (senza pretendere di vaticinare) se i fatti da analizzare fanno propendere ciascuno di noi verso l’uno o per l’altro scenario, dobbiamo scavare parecchio più a fondo.
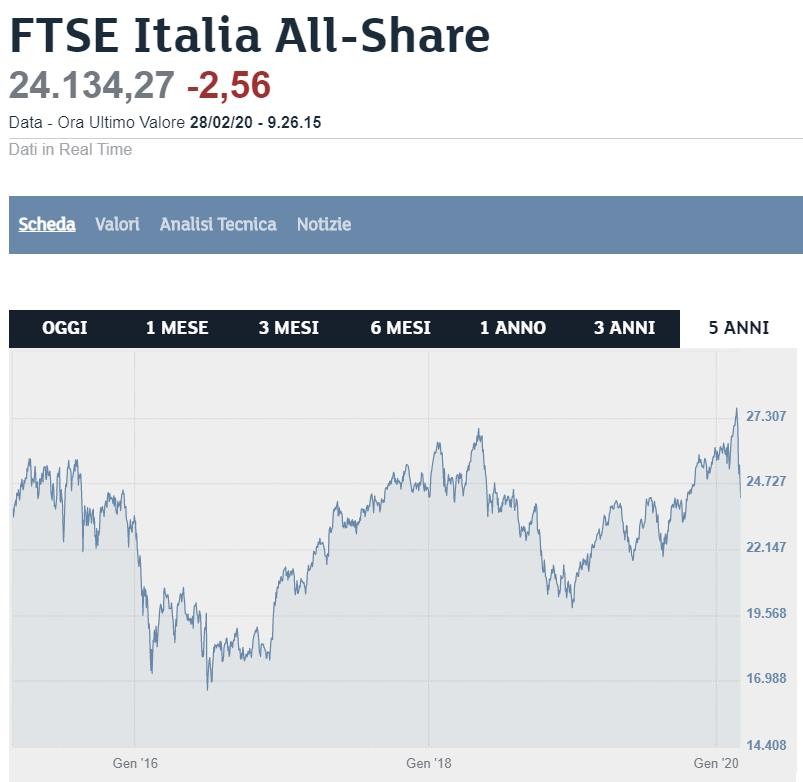
Innanzitutto il virus, appunto: la sua scarsa diffusione nel nord Europa e negli Stati Uniti d’America è il risultato di sagge politiche di tempestivo contenimento oppure soltanto di un insabbiamento delle notizie reali? O forse di entrambi? Indubbiamente in Italia abbiamo giocato una partita all’opposto: non per niente il personaggio di “Tafazzi” lo potevamo inventare soltanto noi! Siamo riusciti a farci mettere al bando dal resto del mondo senza coordinarci minimamente quantomeno con l’Europa. E la nostra borsa aveva da poco ripreso respiro più faticosamente delle altre.


Ma la sensazione che qualcun altro “ciurli nel manico” allo scopo di far montare lo sgomento collettivo con una o più finalità pratiche l’abbiamo parimenti avuta tutti…

E -a voler pensare male- il risultato è duplice sotto gli occhi di tutti: da un lato politico (la confusione induce i cittadini a non desiderare il cambiamento) e dall’altro lato economico (il cratere che si è creato sui mercati ha già raggiunto dimensioni considerevoli e, se esso si richiuderà, investire oggi in borsa può permettere di realizzare grandi profitti). Gli inglesi dicono “Follow the money” e, dal mio punto di vista, il solo fatto di aver individuato dei moventi, lascerebbe supporre un crimine.

MA LA PAURA PER IL VIRUS NON PUÒ ANCORA RIENTRARE

Nessuno ovviamente sa ancora davvero quanti danni potrà arrecare la pandemia globale all’economia del pianeta. Perché il blocco (inevitabile) di intere città o province non basta a frenare significativamente l’economia globale, ma quella di un’intera nazione, o regione, assolutamente si (il nostro Paese, per esempio). E questo vale molto più per l’economia reale che non per i mercati finanziari globalizzati, i quali restano, nei loro andamenti, sin troppo correlati l’uno con l’altro nel mondo.

Dunque il ragionamento è che semmai succederà che ancora altre regioni del mondo dovranno riparare dietro la cortina dell’isolamento, questo probabilmente non basterà a mandare l’economia globale in recessione, sebbene il rallentamento possa essere peggiore di quanto previsto in precedenza. Né basterà a mettere K.O. i mercati finanziari senza la concomitanza di altri fattori negativi.

IL RALLENTAMENTO GENERALE ERA GIÀ SCONTATO DALLE BORSE

Gli analisti finanziari avevano infatti già registrato un certo rallentamento generale dell’economia e, entro certi limiti, esso risultava perfettamente compatibile con l’aspettativa di mercati finanziari scoppiettanti, parallelamente a un lungo periodo di tassi bassi e bassa crescita. Certo, il problema della bassa crescita avrebbe potuto ingigantirsi dopo qualche tempo, nell’eventuale concomitanza con un’eventuale fiammata inflazionistica oppure con il ritorno di serie tensioni geo-politiche. Il fatto invece che quel problema sia stato ingigantito -nella percezione generale- per la concomitanza del virus (e per di più così rapidamente), lascia immaginare un’eccesso di reazione dei mercati finanziari, la quale potrebbe dunque fare posto ad un recupero.

Ci sono tuttavia due considerazioni laterali che occorre affiancare a tale ottimismo (e che lo stemperano non poco). La prima è quella che le borse erano indubbiamente cresciute troppo in fretta fino alla settimana precedente. Dunque il mondo non ha uno stretto bisogno di recuperare in fretta i nuovi massimi recentemente toccati da Wall Street e dalle borse asiatiche. È più ragionevole dunque supporre una o più fasi di graduale ripresa, che non uno scossone altrettanto violento in avanti, per di più in presenza ancora di forti incertezze.

La seconda è che il virus non ha terminato di diffondersi nel mondo, sebbene le curve della pandemia in Cina indichino che si va verso il suo “contenimento”. Dunque c’è da attendersi ancora altre settimane di allerta e di blocco a numerose attività economiche, soprattutto in Europa, con le evidenti conseguenze di ulteriori danni al commercio internazionale e all’economia reale, nonché ulteriori “profit warning” da parte delle imprese quotate che inevitabilmente registreranno un calo delle vendite.


MA ORA “ARRIVANO I NOSTRI”

Tuttavia l’intervento di banche centrali e gli incentivi di politica fiscale che da ogni parte vengono richieste ai governi, con il rilascio di misure espansive in ogni direzione, a questo punto sta per arrivare davvero e, come spesso accade, chi potrebbe beneficiarne di più sono proprio i mercati borsistici.

Tecnicamente ci sarebbe poco da attendersi da ulteriori immissioni di liquidità, le quali si indirizzano a risvegliare più la domanda che l’offerta di beni e servizi. Il rischio cui va incontro il pianeta è infatti uno shock di offerta che proviene dal saltare in aria delle “Supply Chain” (cioè delle filiere di fornitura internazionale). Ma proprio per questo motivo le misure di politica fiscale (che dappertutto oggi si discutono) potrebbero risultare particolarmente efficaci per fornire entusiasmo ai paesi più industrializzati e gli eventuali “allentamenti” della politica monetaria potrebbero invece favorire l’aspetto psicologico.

Dunque se questi interventi stanno arrivando nel mondo occidentale (non necessariamente a casa nostra), allora è possibile un rimbalzo delle borse non soltanto tecnico, ma anche strutturale. L’ulteriore calo della redditività dei titoli a reddito fisso sospinge infatti inevitabilmente a investire in azioni che distribuiscono un dividendo, soprattutto se nel mondo si diffonderà la sensazione che la bufera abbia toccato il suo culmine.

Il messaggio dunque da parte di chi scrive riguardo ai mercati finanziari non potrebbe essere più chiaro: la discesa dei corsi azionari (soprattutto negli U.S.A.) è stata così forte e repentina che, magari con grande gradualità, e senza attendersi rimbalzi altrettanto forti, sta forse per arrivare il momento di tornare a investire in borsa, peraltro auspicabilmente su titoli oggettivamente più “difensivi” di quelli strettamente tecnologici e speculativi che hanno attratto di più fino a ieri.

Ovviamente in casi così estremi la prudenza è d’obbligo ma, dopo la pesante correzione appena avvenuta, la sensazione è che vedremo continuare ad aprirsi ulteriori grandi baratri davanti a noi come quello della settimana appena trascorsa soltanto se accadranno fatti ancora più gravi. Che ad oggi non è possibile prevedere.

Stefano di Tommaso


NIENTE PANICO, MA L’OTTIMISMO È SCOMPARSO

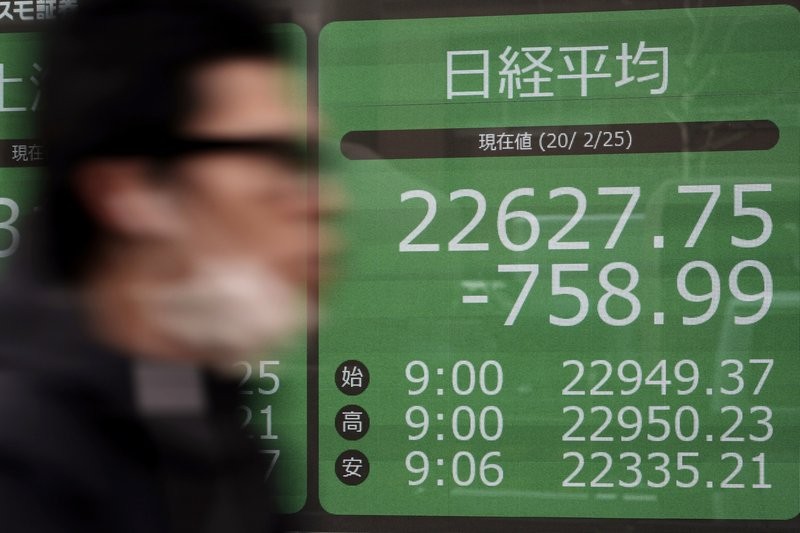
Dopo alcune settimane in cui i mercati avevano mostrato una reazione più che composta all’annuncio di una pandemia virale cinese, l’incredibile picco di contagi in tutto il mondo e la certezza di un deciso rallentamento dell’economia globale hanno alla fine scosso i mercati ben più di quanto fosse ragionevole ritenere. L’apertura delle borse di lunedì è avvenuta all’insegna della disfatta, con un crollo medio che ha oscillato dal 3 al 6%, cancellando di fatto tutti i progressi compiuti dagli indici boresistici dall’inizio dell’anno. Il problema è che all’apertura delle borse asiatiche di martedì il copione è sembrato ripetersi, seppure in misura minore: il Nikkei 225 ha perduto il 3.3%, a Kuala Lumpur l’indice della borsa di Malaysia è sceso dello 2.7%, in Australia, the S&P ASX/200 ha perso l’ 1.6% e lo Shanghai Composite index è sceso dello 0.7%.


Ma la sensazione che avremmo assistito ad un rimbalzo tecnico è stata alla fine confermata sulle chiusure di martedì, nonostante il numero di persone infette dal Covid19 nel mondo abbia già superato le 80.000 unità e si rumoreggi che la minor crescita del Prodotto Interno Lordo cinese potrà toccare la soglia del 2% quando l’allarme sarà rientrato. Il mondo degli affari insomma vuole credere ancora in un rapido riscatto dalla minaccia.

È IN ATTO UNA PROFONDA ROTAZIONE DEI PORTAFOGLI

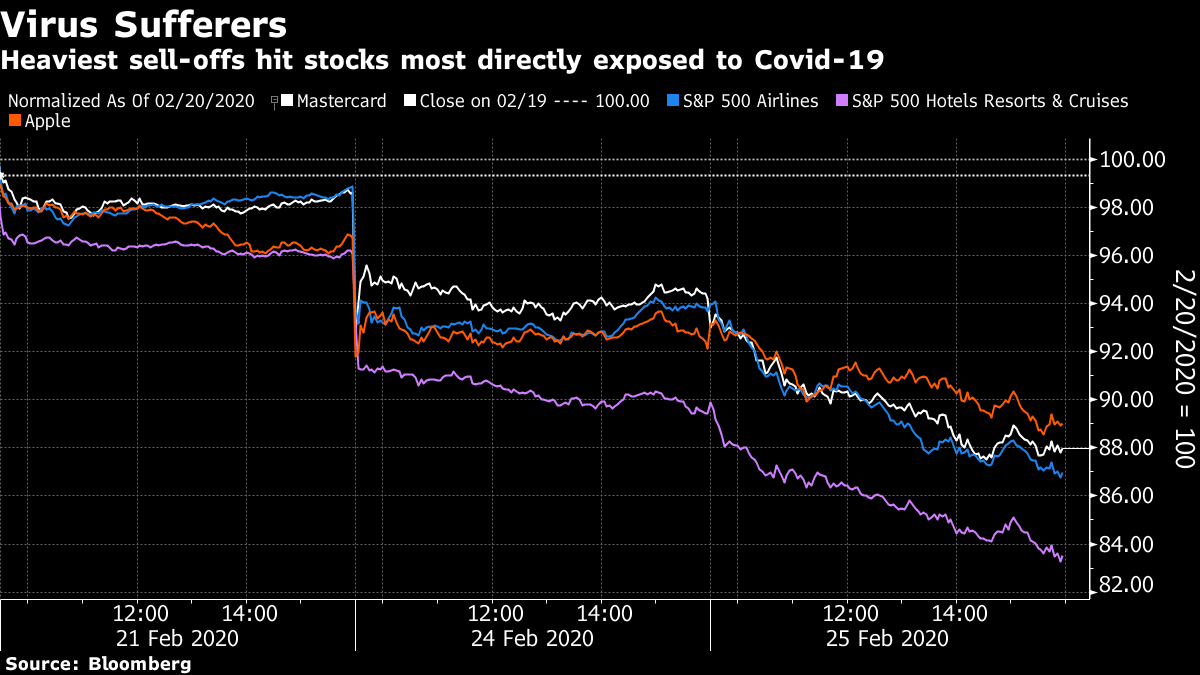
I titoli azionari che più hanno sofferto sono tutti quelli legati a turismo, viaggi, intrattenimento e socialità, ma anche quelli tecnologici, principalmente per la ragione che i loro componenti per qualche tempo non arriveranno dalla Cina che li fabbrica per quasi tutto il resto del mondo e poi per il timore che le ulteriori risorse di capitale che ne avrebbero potuto sostenere gli investimenti ancora necessari possano essere dirottate verso porti più sicuri, interrompendo lo sviluppo tecnologico in atto.


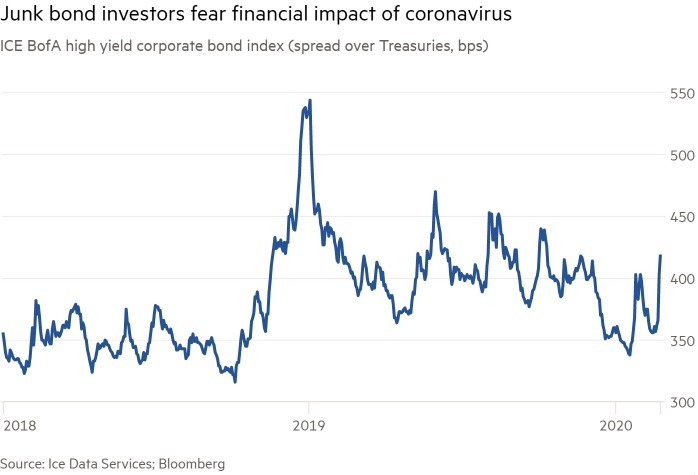
L’ottimismo insomma è prevalso nelle borse per qualche settimana ma, come si dice: “quando è troppo è troppo” e la prosecuzione del dilagare del numero di contagiati lascia oramai abbastanza poco per illudersi in una rapida conclusione della vicenda “virus”. Non per niente i rendimenti dei titoli obbligazionari continuano a segnare nuovi minimi storici, perché se tutti comprano titoli a reddito fisso, il loro prezzo sale e il rendimento scende corrispondentemente, anche se crescono i timori per la qualità del credito. Non a caso le differenze di rendimenti (spread) tra titoli ad elevato rating creditizio e quelli più a rischio (cosiddetti “junk” o “high yield” bonds) stanno tornando a crescere (si veda il grafico di Bloomberg qui sotto).


Anche i lingotti d’oro in tempi di possibile recessione restano l’asset class -cioè la categoria di investimenti- più gettonata. L’oro è da sempre il bene-rifugio per eccellenza per preservarli dalla perdita di valore del risparmio accumulato ma non rende nulla. Ora, con i rendimenti azzerati e il timore che le azioni possano scendere ulteriormente, la sua scelta diviene razionale.

È dunque in atto una decisa rotazione dei portafogli dall’investimento azionario più “aggressivo” (cioè speculativo) verso titoli e categorie di investimento più “difensivi” (cioè con maggior contenuto intrinseco e con minor possibilità di perderevalore), mentre la volatilità complessiva dei mercati finanziari sale inevitabilmente e il prezzo delle materie prime (tra le quali il petrolio) scende a causa del crollo dei consumi. Nemmeno le “public utilities” perciò brillano più in questi frangenti, anche se hanno sino ad oggi limitato le perdite.

E’ inoltre chiaramente partita una pericolosa deflazione dei prezzi, neanche più tanto strisciante, che rischia di scoraggiare consumi e investimenti.

QUANTO DURERÀ ANCORA IL PROBLEMA ?

È la domanda più importante che ci si pone, perché segnerà il confine tra l’ottimismo è il pessimismo. Al momento molti osservatori e operatori economici si aspettano ancora che la pausa di paura e di restrizioni ai movimenti di merci e persone duri al massimo quanto una moderna quarantena, cioè dai canonici 14 giorni a circa 40. Ma sale il rischio che l’accendersi di nuovi focolai in località lontane dalla Cina e inaspettate porti a stringere la morsa sulle attività economiche più fragili, determinando crisi e disoccupazione di massa e (nel caso) rimandando ancora la fine delle operazioni di “contenimento” che hanno un prezzo economico e sociale altissimo.

In questo scenario tra l’altro ci si dovrebbe aspettare che il cambio del Dollaro salga ancora perché quest’ultimo viene considerato alla stregua di una valuta rifugio, ma nei giorni scorsi era da poco assurto a nuovi massimi, ragione per cui per il momento è già un successo che sia rimasto stabile e rischia anzi una qualche ricaduta tecnica dovuta alle ricoperture speculative e al timore che la Banca Centrale Americana riaprirà ancora i cordoni della borsa inondando i mercati con nuova liquidità.

MA STAVOLTA I GOVERNI DEVONO FARE DI PIÙ

Il rischio vero stavolta tuttavia è anche che alle nuove misure di stimolo alla crescita che saranno quasi certamente varate dalle banche centrali a sostegno dei mercati non si affianchino altrettanto coraggiosi interventi di politica fiscale, per le medesime ragioni per le quali essi non sono stati varati sino ad oggi: un debito pubblico diffusamente eccedente determina un “vincolo di bilancio” nella percezione comune e si unisce alla speranza di potercela fare ugualmente a superare la stasi. In Italia il problema è già conclamato (e infatti il reddito disponibile degli italiani non si è mai ripreso davvero) e possiamo dunque toccarne con mano le conseguenze, ma se funzionasse così anche nel resto del mondo, allora le tenebre prenderebbero il sopravvento.

Il debito pubblico infatti entro certi limiti è un problema “nozionale”, dal momento che se il “servizio del debito” viene considerato sostenibile (e i tassi quasi a zero aiutano in tal senso) allora esso non genera problemi, come si è visto in Giappone, dove il debito aveva raggiunto il 240% del P.I.L. ma il panico non c’è mai stato. Mentre la mancanza di adeguata crescita economica, in un mondo in cui la popolazione sale ogni anno di almeno il 2,5% in media (una media che comprende anche le nazioni dove essa si riduce), si traduce immediatamente in meno reddito pro-capite disponibile.

Se perciò il prodotto globale lordo non cresce più della popolazione, allora saremo tutti un po’ più poveri e le tensioni sociali nei paesi più svantaggiati esploderanno in qualche direzione, ivi compresa la “migrazione economica” che l’Europa (e non solo) subisce da diversi anni dall’Africa. E indovinate dove eravamo a fine 2019? A circa il 2,9%. Come dire che, dal momento che quest’anno la crescita sarà sicuramente più bassa, siamo fin troppo vicini a quel fatidico 2,5% della mancata crescita di fatto.

Le manovre delle banche centrali poi avranno sicuramente una capacità molto minore che in passato di impattare sull’ottimismo degli operatori economici, sulla propensione ad investire e sullo sviluppo economico conseguente. E questo è il più problematico degli spettri e delle paure che l’ “anno del virus” sembra proporci: la possibilità che l’economia globale si assopisca in una stagnazione dilagante ed entri in una sorta di catalessi dalla quale sarà difficile risvegliarla in regime di rendimenti azzerati, grandi debiti pubblici e poca mobilità sociale.

IL RISCHIO È QUASI TUTTO SULLE SPALLE DEI PAESI EMERGENTI

Ricordiamoci peraltro che la salute dell’economia europea, così come di quella americana, dipende fortemente da quella dei Paesi Emergenti, non soltanto a causa delle mancate esportazioni di tecnologia, impianti e beni strumentali, ma anche perché già solo l’alimentazione, il vestiario e i medicinali, consumati nelle aree di maggior crescita della popolazione nel mondo, costituiscono un serbatoio prezioso di profitti per le aziende occidentali, che rischiano di venire meno se il reddito disponibile di questi Paesi scende.

Neanche a farlo apposta non soltanto i nuovi focolai stanno imponendo in occidente prudenze e restrizioni come non se ne vedevano da tempo, ma anche il commercio internazionale sta scemando e soprattutto per i titoli quotati di molte imprese stanno fioccando i “profit warning” (cioè le allerte di calo degli utili) e, con essi, anche i ribassi dei titoli azionari quotati.

Si mette male, insomma, anche per le borse che sino alla scorsa settimana sembravano immuni a qualsiasi statistica, così come si mette male per le classi più povere, che rischiano di perdere lavoro e sostentamento. Inoltre la delicata transizione tecnologica che stiamo vivendo rischia di interrompersi sul più bello, lasciandoci gli effetti negativi della digitalizzazione della produzione del reddito (cioè disoccupazione “tecnologica” e polarizzazione della ricchezza in poche mani) senza che ci sia il tempo perché se ne dispieghino degli effetti positivi, quali l’incremento della sharing economy, la riduzione e la frammentazione degli orari di lavoro e la riduzione dei costi di produzione, ivi compresa quella di alimentari e medicinali.

MA LA DOMANDA VERA È: QUANTO DURERÀ LA PANDEMIA ?

Ovviamente le contromisure ad un tale tetro scenario stanno comunque arrivando e arriveranno davvero a salvare quantomeno i mercati finanziari. Ma al costo sociale che abbiamo già sperimentato nell’ultimo decennio. Vale a dire: ulteriori polarizzazioni della ricchezza e ulteriore divario di reddito tra nord e sud del pianeta, tra dirigenti e operai superspecializzati e tutti gli altri, nonché ulteriori tensioni sociali nelle regioni disagiate e ulteriore prevalenza del capitale sulla politica (e, in definitiva, sulla democrazia, che sta scomparendo sotto i nostri occhi). Come scrive Fabio Volo: stavolta si rischia che “ci saranno pochissimi morti e tantissimi falliti” !

Se estrapoliamo insomma le tendenze in atto è soprattutto dal punto di vista economico che non c’è molto di bello all’orizzonte. Ma l’economia per fortuna non funziona per estrapolazioni lineari, anzi! Così come sono comparsi “cigni neri” a portare sventura all’inizio di questo ennesimo anno bisesto, così è altrettanto possibile che si presentino all’improvviso anche nuovi “cigni bianchi”, cioè nuove opportunità di rilancio, nuove scoperte scientifiche e nuove modalità di cura dell’ultima grande pandemia da circa un secolo a questa parte.

Nei siamo pressoché sicuri, anche perché è sempre successo in passato. Solo una cosa non è certa ed è il “quando ?”…

Se i cigni bianchi infatti risulteranno poco tempestivi, allora forse delle intere generazioni ne pagheranno le conseguenze. Probabilmente non accadrà, anzi gli Stati Uniti hanno già annunciato che è in arrivò il vaccino, ma quest’ultimo varrà più per evitare altri contagi, mentre i tempi per lo sviluppo di farmaci per guarire coloro che hanno già contratto il virus sono molto più lunghi.

E dunque per il momento (come recitava un secolo fa il titolo del romanzo storico di Erich Maria Remarque) non c’è “ad ovest nulla di nuovo” !

Stefano di Tommaso