UBI: INTESA PUÒ AUMENTARE L’OFFERTA
Con una mossa a sorpresa che nessuno si aspettava Intesa San Paolo ha agitato le acque della finanza italiana. L’operazione consiste infatti in un’offerta di scambio da 4,8 miliardi di euro: Intesa offrirà 17 azioni proprie ogni 10 azioni di Ubi, di fatto un corrispettivo che – corrisponde a una valorizzazione di circa 4,3 euro. Ovviamente le azioni di Ubi sono schizzate da 3,33 fino a 4,47 euro, per poi discendere in chiusura di venerdì al prezzo di 4,21, con un premio iniziale del 27,6% sul valore di Borsa di quel giorno (che oggi che il titolo è salito si è quasi completamente azzerato).


UN UTILE DIVERSIVO, ANCHE PER GUADAGNARE TEMPO

Bisogna riconoscere che, se una manovra diversiva doveva arrivare da Intesa San Paolo per sviare l’attenzione sui veri problemi del mondo bancario del quale essa è il campione nazionale (44 miliardi di capitalizzazione di borsa), la mossa su Ubi Banca è stata una delle migliori che si potessero immaginare!

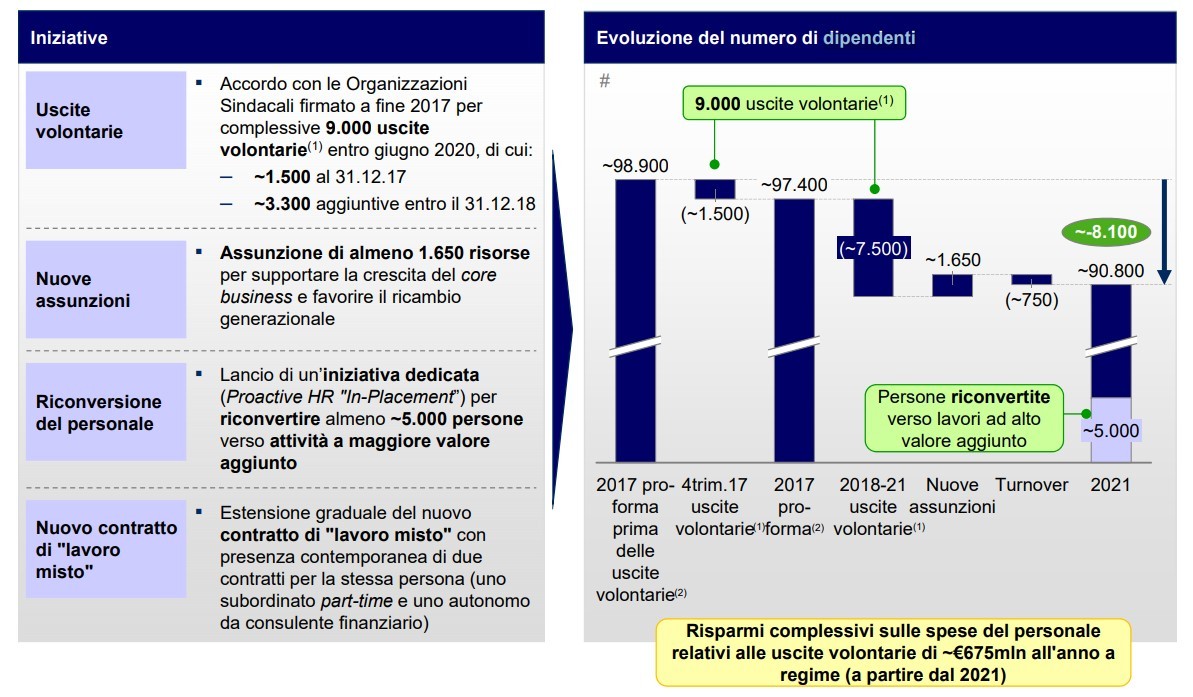
Il sistema bancario generalista è oggi infatti costretto a un consolidamento forzoso, a ridurre migliaia di posti di lavoro, a vedere sempre più limati i margini economici degli anni futuri e a fare i conti con varie sfide e minacce: quella dei pagamenti digitali, quella dell’intelligenza artificiale nel remoto banking e, ovviamente, in tutto ciò, la concorrenza di orde di soggetti internazionali verticalmente specializzati. Si vedano le previsioni della società Oliver Wyman nel grafico qui riportato :
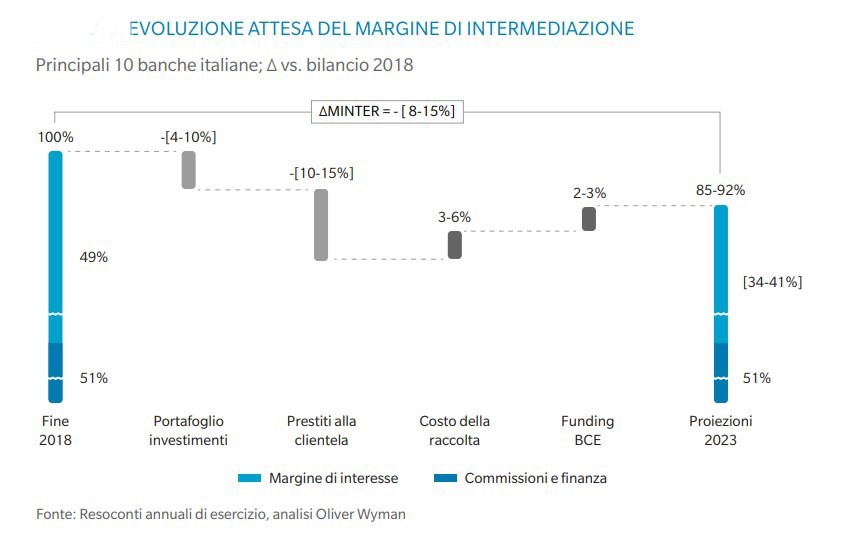

Le banche generaliste sono dunque costrette dal mondo che cambia e che si reca sempre meno in filiale, a continuare ad accorpare sedi periferiche, tagliare i costi a più non posso, crescere dimensionalmente per poter competere con gli stranieri e, per farlo, essere sempre più interessanti per gli azionisti incrementando dividendi già generosi, nonché inscenando meravigliosi teatrini come quello orchestrato da Intesa San Paolo con l’offerta di pubblico scambio con UBI.

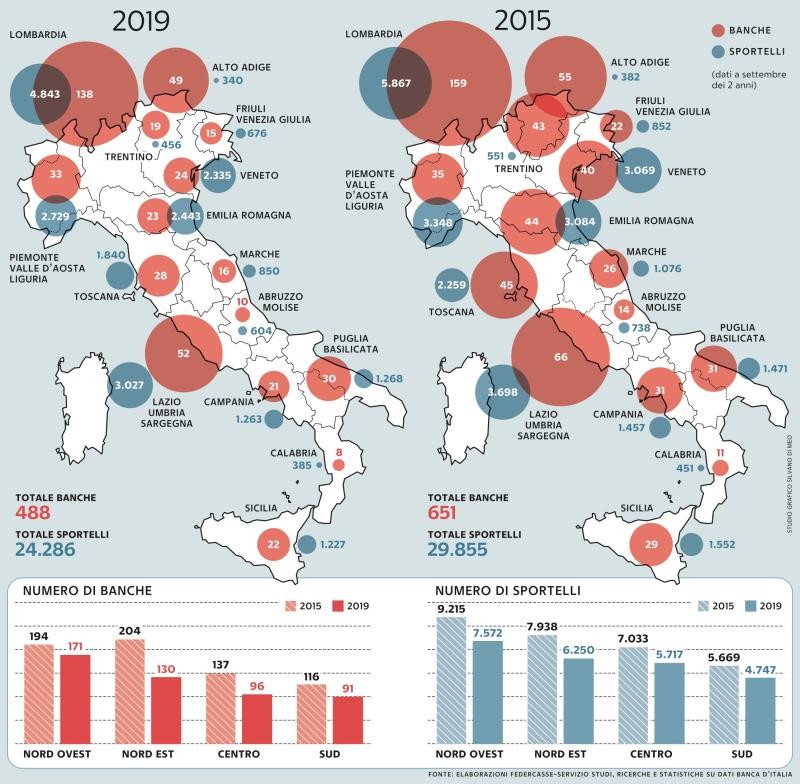
Tutto ciò nonostante e anzi proprio a causa del fatto che le prospettive di redditività, crescita e solidità non siano esattamente esaltanti per investire nel capitale delle banche, quelle italiane in particolare (si veda nel grafico qui riportato come è cambiato il panorama delle banche dal 2015 ad oggi):

C’È UN BEL GUADAGNO IN CONTO CAPITALE

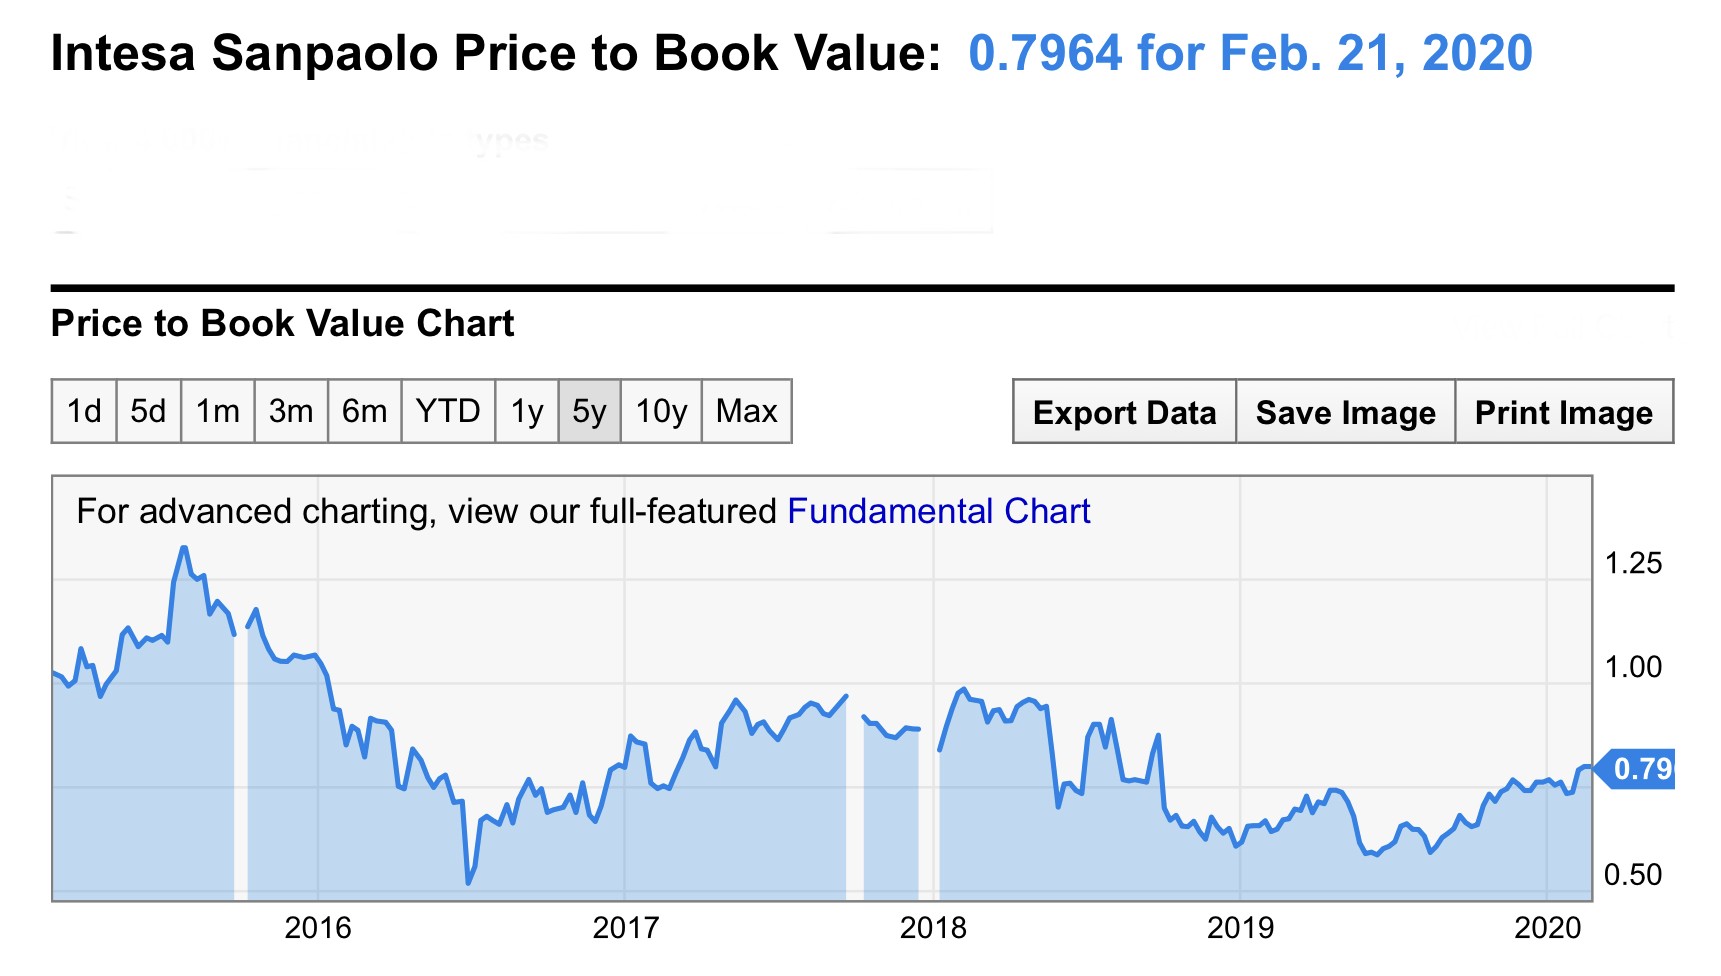
In un mio recentissimo articolo (2 settimane fa) segnalavo il fatto che, tuttavia, c’è ancora un divario ancora da colmare tra i valori contabili dei patrimoni netti bancari (avallati da BCE e Bankitalia, soprattutto quelli dei maggiori istituti) e il valore della capitalizzazione di borsa delle loro azioni quotate (molto più basso del primo).

E segnalavo che anche questo fattore avrebbe mosso presto il risiko delle Fusioni e Acquisizioni tra banche nei prossimi mesi, dal momento che c’è qualche banca che ha ridotto quel divario (Intesa San Paolo ad esempio capitalizza in Borsa intorno all’80%% del “book value”) mentre qualcun’altra ancora no: Ubi, per esempio: per quanto le sue azioni siano risalite moltissimo rispetto alle quotazioni di fine anno, sono passate dal 35% agli attuali livelli del 50%, mentre Banco BPM viaggia ancora al 31% del patrimonio netto.

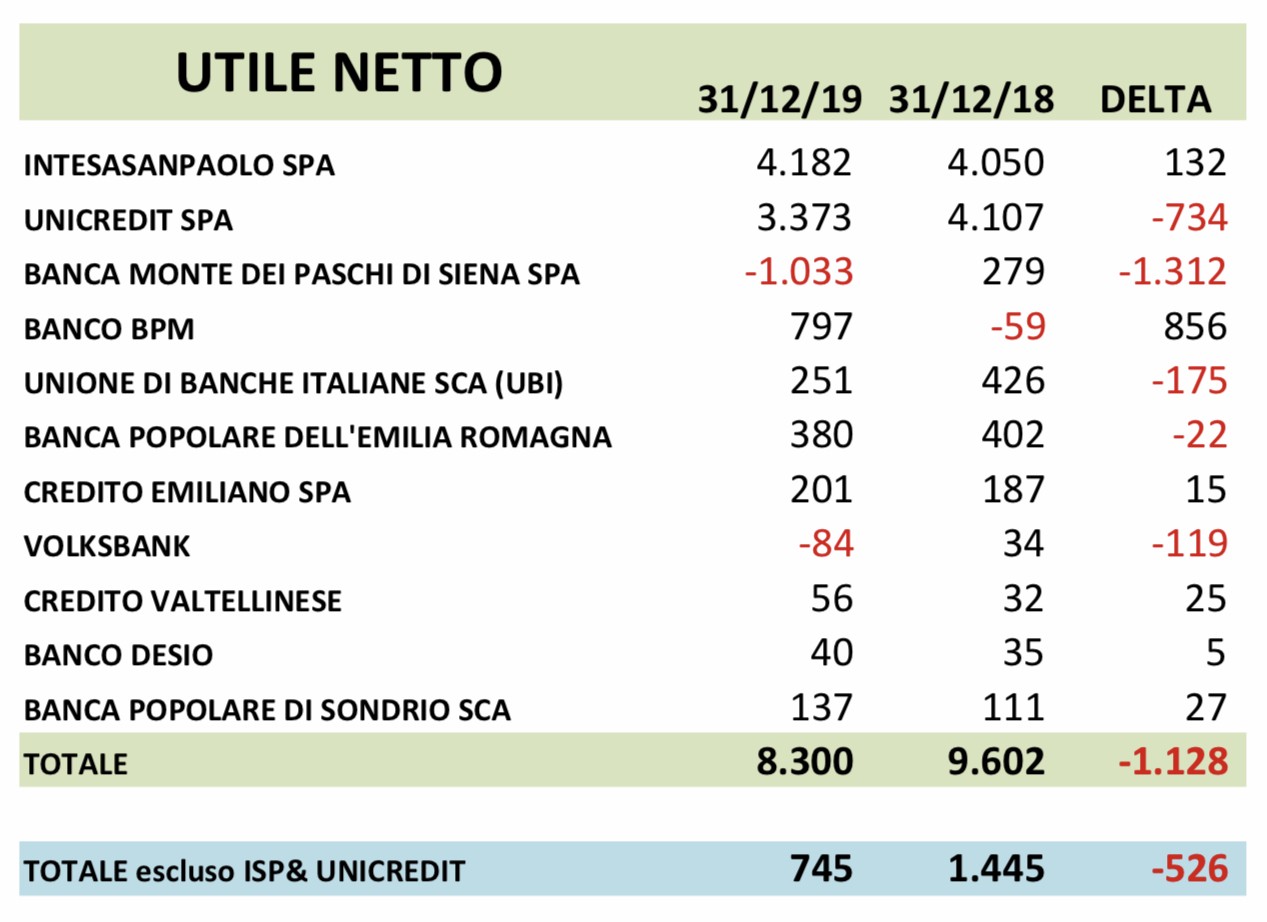
Questo gli azionisti delle altre banche (soprattutto quelli storici, che hanno investito quando ancora non è arrivata la bufera dei crediti insoluti) lo sanno benissimo, tant’è che oggi non sono affatto contenti di vedere le loro partecipazioni azionarie oggetto di voraci attenzioni. Una considerazione che – alla luce di buoni risultati di conto economico degli ultimi tempi- fa pensare più alla probabilità di una loro guerra di posizione per spuntare valutazioni più elevate che non alla possibilità di una seria alternativa alla mossa di Intesa (si veda tabella dei profitti netti bancari qui riportata):

LA MANOVA CONGIUNTA CON UNIPOL

Ben consigliata da Mediobanca, Intesa poi non ha soltanto avuto la prontezza di scattare in avanti per prima (cosa che ci si sarebbe aspettati in realtà soltanto dopo la stagione dei dividendi), ma ha anche risolto preventivamente e brillantemente la problematica dell’antitrust, accordandosi per ricevere un bel pacco di denaro contante da Unipol che controlla la Banca Popolare dell’Emilia, per incassare cash una cifra che -si dice- supererà ampiamente il miliardo di euro, in cambio di circa 400 filiali di UBI.

Insomma Intesa pagherebbe con (poche) proprie azioni per ricevere al tempo stesso molti contanti, per incamerare inoltre una bella plusvalenza derivante dall’avanzo di fusione (la differenza tra il controvalore offerto e il valore contabile della banca acquisenda è pari ad circa 3 miliardi) e per ottenere la palma di più grande istituto di credito italiano, il primo a superare il famoso trilione di Euro di massa critica: una posizione di tutto rispetto per incrociare più favorevolmente le spade con i rivali d’oltralpe.

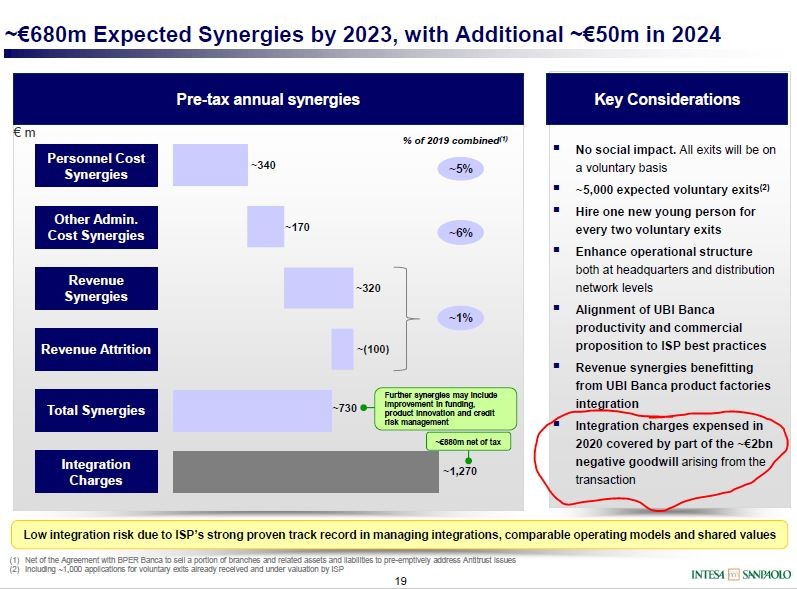
Nemmeno le sinergie tra le due banche (Intesa e Ubi) sarebbero tanto male, dal momento che esse vengono prudenzialmente stimate a regime in risparmi in circa €700 milioni/anno: un salto quantico rispetto ai poco meno di 353 milioni di utile lordo appena dichiarati da Ubi per il 2019, cosa che porterebbe l’utile lordo post-fusione della banca incorporanda a più di 1 miliardo di euro e a circa 700 milioni quello netto.

L’ex popolare di Bergamo risulta peraltro ben capitalizzata dal momento che, due settimane fa, in occasione della pubblicazione dei risultati di bilancio 2019 ha annunciato un Common Tier Equity 1 ratio (il computo delle risorse con cui la banca garantisce i prestiti al netto dei rischi rappresentati dai crediti deteriorati) pari al 12,3% (in rialzo dall’11,3% del 2018) e dunque non richiede ulteriori apporti di capitale in caso di mancata fusione con Intesa.

L’OPERAZIONE È ESTREMAMENTE CONVENIENTE

Ora, visto che ad oggi il titolo UBI capitalizza 4,8 miliardi e che Intesa ne incasserebbe almeno 1 dalla vendita di 400 filiali, il suo prezzo per l’incorporante sarebbe quantomai limitato: 3,8 miliardi per il 100% con un profitto netto post fusione di circa 700 milioni farebbe un P/E pagato per Ubi pari a poco più di 5 volte i profitti netti ! Un prezzo di saldo per incorporare il terzo gruppo bancario italiano e ritrovarsi con una bella plusvalenza con la quale avere tanto spazio per liquidare sul mercato i circa 3 miliardi di euro di crediti verso insolventi che Ubi non ha ancora scaricato. Nelle due tabelle che seguono ecco come cambierebbe il panorama competitivo per Intesa dopo l’incorporazione di Ubi:

Ragione per cui c’è ampiamente da attendersi ulteriori teatrini nei quali si ipotizzerà ogni possibile opzione alternativa (la famosa aggregazione delle popolari, con Banco BPM e BPER, ad esempio, o addirittura con il Monte dei Paschi di Siena, che non potrà restare a lungo controllata dallo Stato Italiano), ma che è ragionevole supporre che alla fine darà luogo soltanto a dei possibili rilanci sul controvalore di scambio oggi proposto da Intesa, benché l’amministratore delegato di Intesa lo abbia “escluso tassativamente” (ma non avrebbe potuto fare altrimenti).
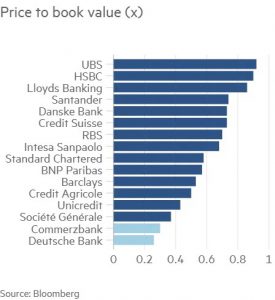
È vero infatti che il risiko delle aggregazioni bancarie dovrà necessariamente continuare e che -esclusa Unicredit che continua testardamente a puntare verso l’estero (se se ne vuol comprendere il perché basti pensare alle pessime prospettive del nostro Paese e alla ridottissima valutazione anche delle altre banche europee come espresso dalla tabella -purtroppo non aggiornata- qui accanto riportata) – non restano che il terzo, il quarto e il quinto gruppo bancario italiano quali poli aggreganti (cioè nell’ordine: Ubi, BancoBPM e MPS) quali altri poli aggreganti.

Ma per lo stesso motivo è anche molto probabile che di fronte alla possibilità che per UBI si materializzino delle vere alternative, l’offerta di Intesa potrà significativamente incrementare, senza che ciò modifichi in maniera decisiva la convenienza dell’operazione.

Stefano di Tommaso


IL GIAPPONE È GIÀ IN RECESSIONE !

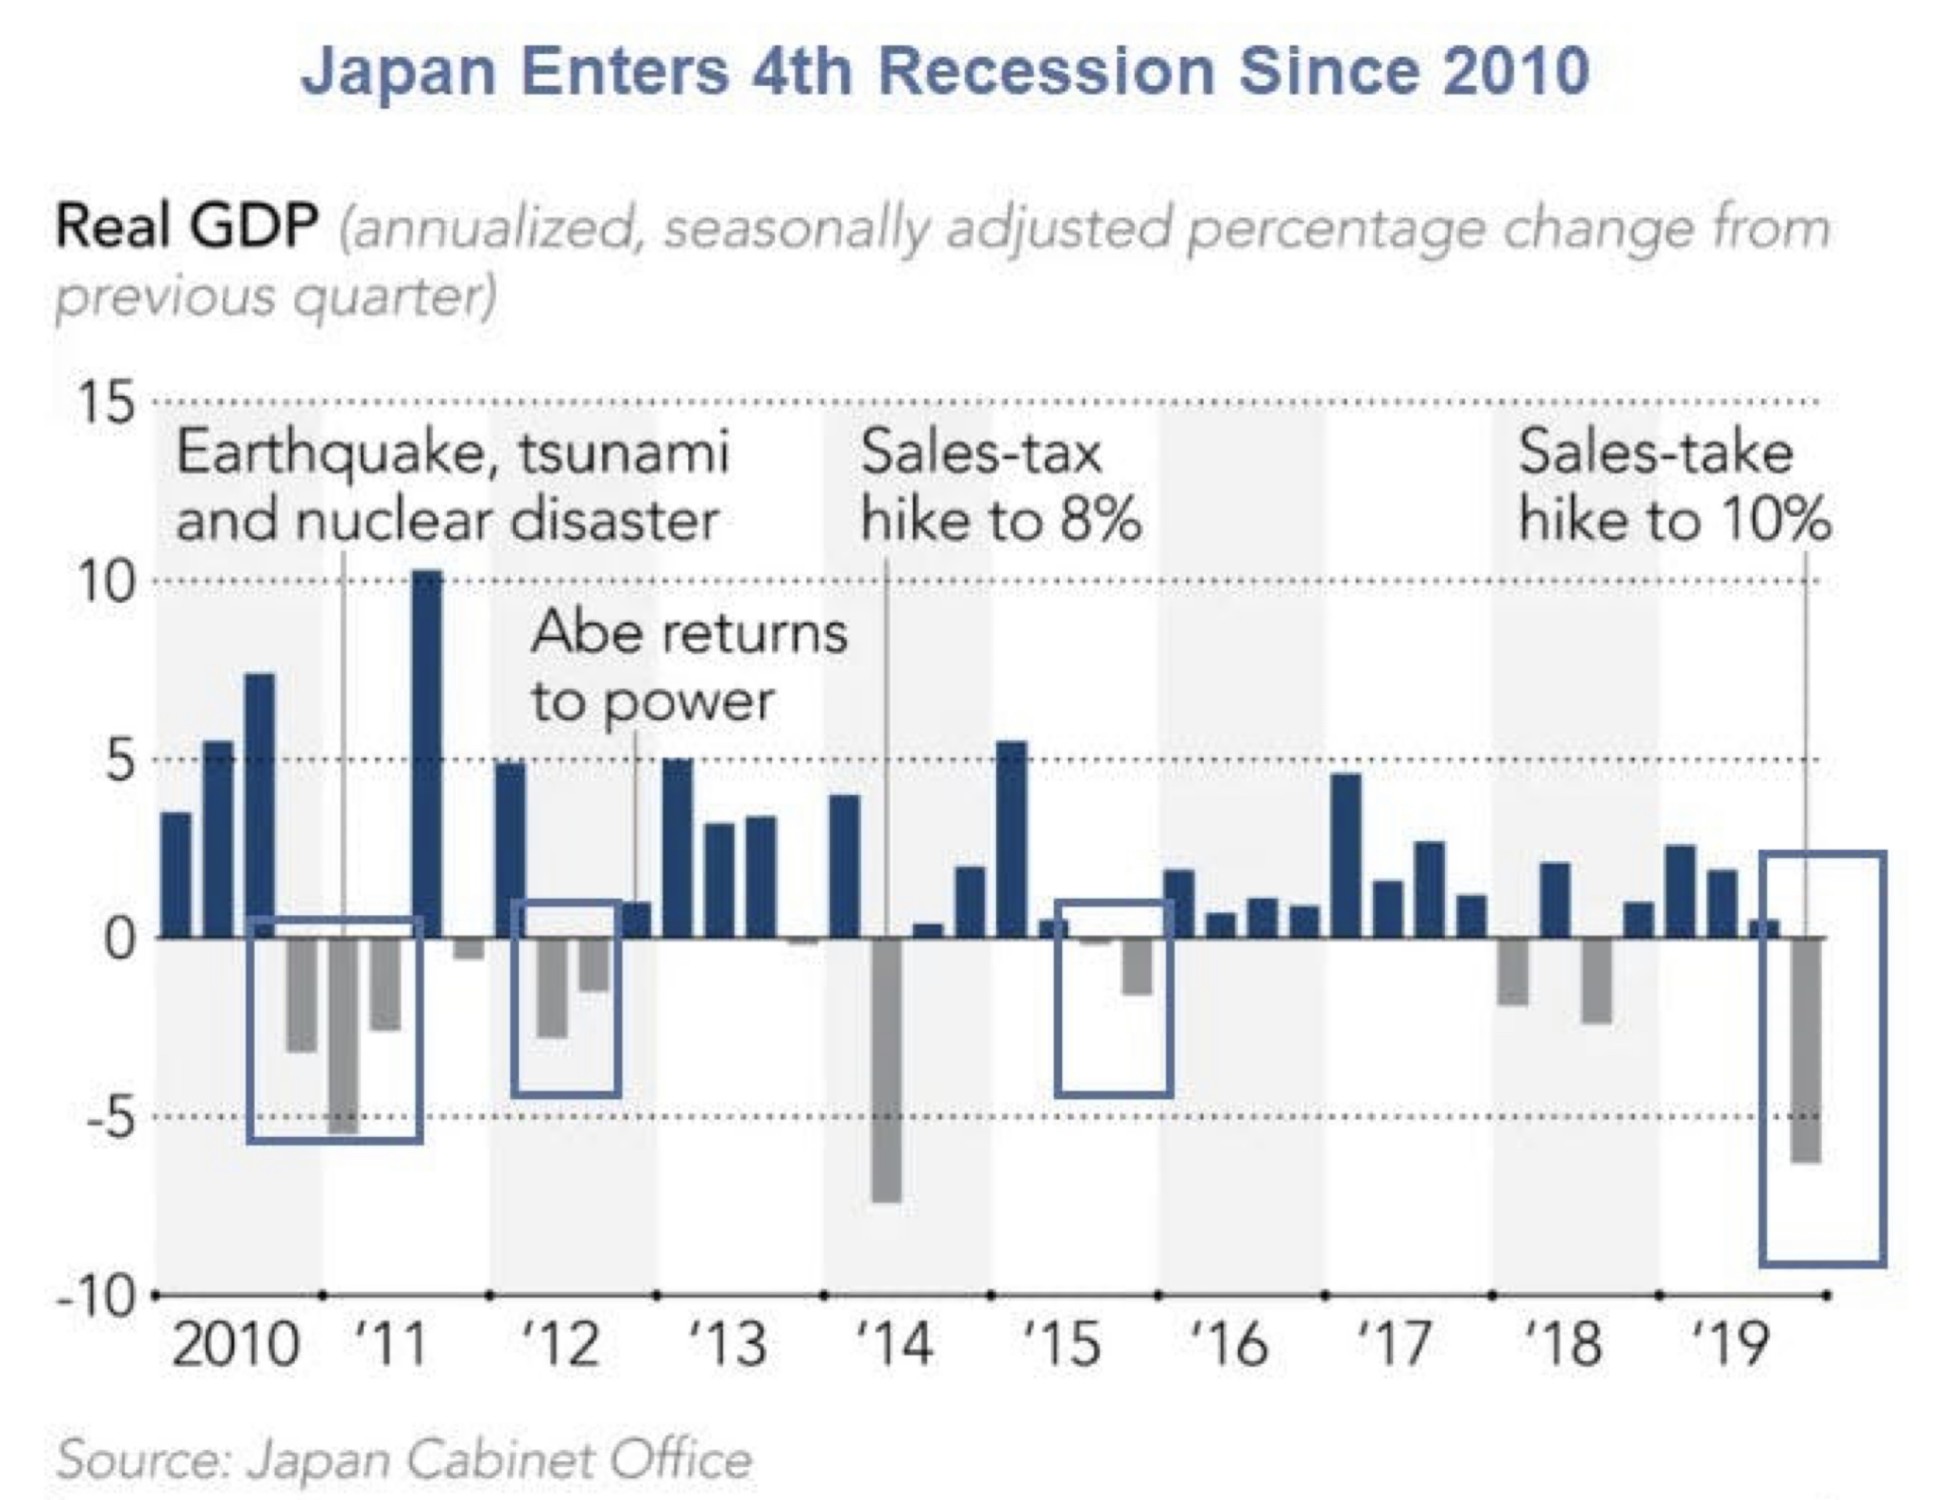
Non ho notato negli organi di stampa europei un coro di sconcerto come mi sarei atteso per la notizia, drammatica quanto secca, della caduta del Prodotto Interno Lordo del Giappone. Eppure il fatto riveste un’importanza fondamentale: da molti decenni ciò che accade in Giappone dopo uno o due anni succede al resto del mondo, in particolare all’America e, con un ritardo cronico di ancora uno o due anni, all’Europa! Fatto salvo che stavolta la tartaruga (cioè noi) ha battuto la lepre (gli USA) nel registrare già alla fine dello scorso anno una decrescita preoccupante.


Anche la misura dell’oscillazione del P.I.L. giapponese appare quantomeno preoccupante: una (infelice) decrescita 6,3% è una cifra sconvolgente, che soltanto l’altra flemma del sole nascente ha potuto sopportare senza lanciare richieste di soccorso al resto del mondo. E la notizia arriva proprio mentre tutti si chiedono a quanto ammonterà il conto da pagare per aver bloccato in casa mezza Cina (dunque quasi 800 milioni di persone) e per aver dimezzato investimenti, esportazioni, consumi, traffici intercontinentali e viaggi di lavoro anche nel resto del mondo. Ho il concreto timore che la bolletta da pagare sarà molto più salata di quanto gli organi di informazione vorrebbero farci credere.


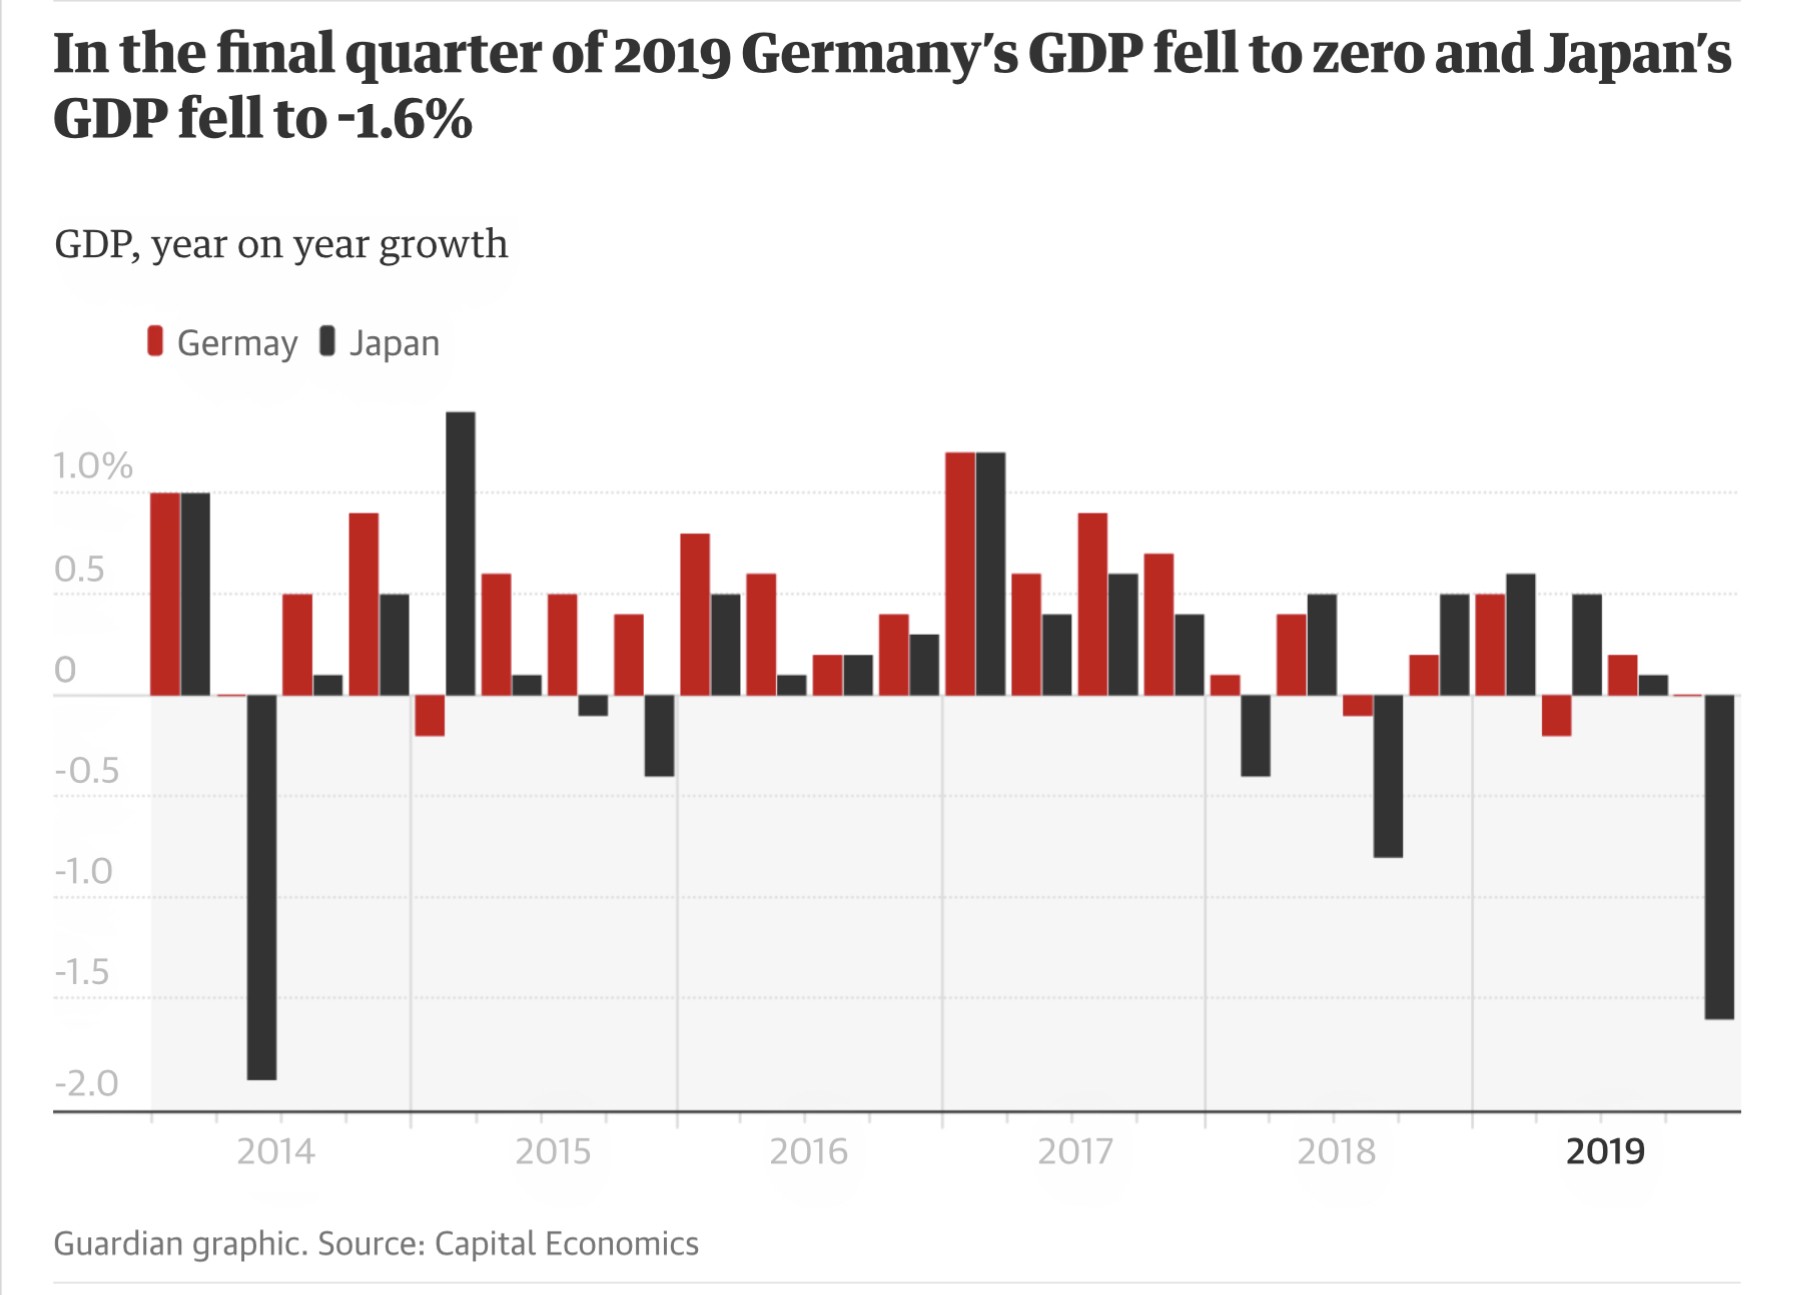
Ma soprattutto esiste un parallelo altrettanto preoccupante tra le performances del Giappone (dove sciaguratamente il governo aveva deciso nel 2019 un rincaro dell’IVA, l‘ imposta sul valore aggiunto, che ha sferrato il colpo di grazia) e quelle della Germania, che sembrano andare a zero virgola.


Difficile dedurne qualcosa di definitivo, se non che gli stessi motivi per la discesa del P.I.L. del Giappone sono vaidi anche per l’Europa nel suo complesso: le loro economie poggiano assai poco sui consumi interni e dipendono fortemente dalle esportazioni.

Se quest’anno saranno assai inferiori alle aspettative (virus compreso, che però è arrivato dopo la fine del quarto trimestre 2019) , allo stesso modo anche l’Europa performerà assai meno bene di quanto ancora si scrive ufficialmente, a causa di una domanda finale decisamente indebolita a livello globale.

Forse verso la fine del 2020, a elezioni concluse e con i consumi interni che nel frattempo hanno funzionato da cuscinetto nell’assorbire l’impatto della frenata euro-asiatica, l’America riprenderà il suo ruolo di locomotiva economica del mondo, ma che lo faccia adesso, appare decisamente improbabile, più per motivi di coerenza politica che non per vero calcolo. Più probabile è che l’economia globale, nel primo trimestre del 2020, prenda perciò una forte sbandata e che questa si sommi alla fiacchezza della domanda che si è registrata già dalla fine del 2019.

Se il combinato disposto delle due debolezze (domanda globale e virus asiatico) potrà poi far scattare una recessione globale, oggi non è ancora dato di saperlo e forse è relativamente improbabile. Ma le avvisaglie perché ciò avvenga entro la fine dell’anno in corso ci sono tutte, anche a causa di fattori straordinari e imprevedibili ex ante. E se così fosse, allora ancora una volta il Giappone confermerebbe di stare perfettamente a suo agio nel ruolo di “canarino nella miniera”: semplicemente anticipando (e amplificando) una tendenza negativa globale.

Stefano di Tommaso


IL DOLLARO CONTINUERÀ A CORRERE

Nelle ultime settimane il Dollaro americano ha fatto un balzo in avanti come non si vedeva da tempo. Quanto è giustificato il suo apprezzamento? E quanto dobbiamo attenderci che continui? Rispondere a queste domande non solo risulta essenziale per tutte le imprese esportatrici e importatrici, ma è anche molto utile per gettare uno sguardo all’andamento prospettico dell’economia globale.


Sicuramente il mezzo continente asiatico bloccato dalle strategie di contenimento della pandemia del Coronavirus nonché la profonda crisi di identità nella quale è piombata l’Eurozona hanno contribuito parecchio a sospingere gli investitori verso l’area-Dollaro ma, al di là della contingenza, essa presenta ugualmente dinamiche più interessanti di quasi tutte le altre maggiori economie e una maggior vitalità dei consumi interni agli Stati Uniti D’America.

La piazza finanziaria americana (Wall Street) rimane infatti la più dinamica del mondo anche perché continua, con la sua enorme liquidità e con le migliori imprese al mondo ivi quotate, ad attrarre una quota crescente di capitali che cercano, anche nella piccolissima dimensione, una diversificazione internazionale.

LA VITTORIA DI TRUMP

Non stupisce dunque che la borsa americana corra più di tutte le altre ma soprattutto che del Dollaro continui ad esserci più domanda che offerta. L’amministrazione Trump, in sintesi, sta riuscendo molto bene a gestire in maniera pro-attiva la leadership mondiale dell’economia americana, attirando capitali ma anche e soprattutto imprese da ogni parte del pianeta. Esse aprono filiali e fabbriche in America non soltanto grazie al fatto che i consumi degli USA continuano a crescere più degli altri, assicurando un interessante mercato di sbocco, ma anche grazie ad una bassa tassazione dei profitti e ad un’amplissima disponibilità di risorse umane e di capitale.

In pratica l’economia americana -nonostante i rischi di recessione si moltiplichino- sta ancora girando benissimo e gli USA stanno riuscendo -nel quadriennio di Trump- a ritornare ad essere un fortissimo polo di attrazione per il business, per i capitali e, di conseguenza, per le migliori intelligenze del mondo.

LA LEADERSHIP TECNOLOGICA DÀ LA FORZA AL DOLLARO

Non soltanto infatti gli Stati Uniti detengono la leadership assoluta nel processo di digitalizzazione delle imprese e nell’adozione delle nuove tecnologie quali i software di nuova generazione che controllano oramai tutte le attività più vitali delle imprese, il “cloud computing”, l’internet delle Cose e l’Intelligenza Artificiale, ma per espressa volontà del presidente Trump essi hanno di recente varato un programma con cui intendono incrementare ulteriormente questo vantaggio tecnologico sul resto del mondo attirando capitali e cervelli e facilitando lo sviluppo delle nuove iniziative d’impresa (Startup) e l’adozione delle migliori innovazioni anche da parte delle agenzie federali e della macchina militare.

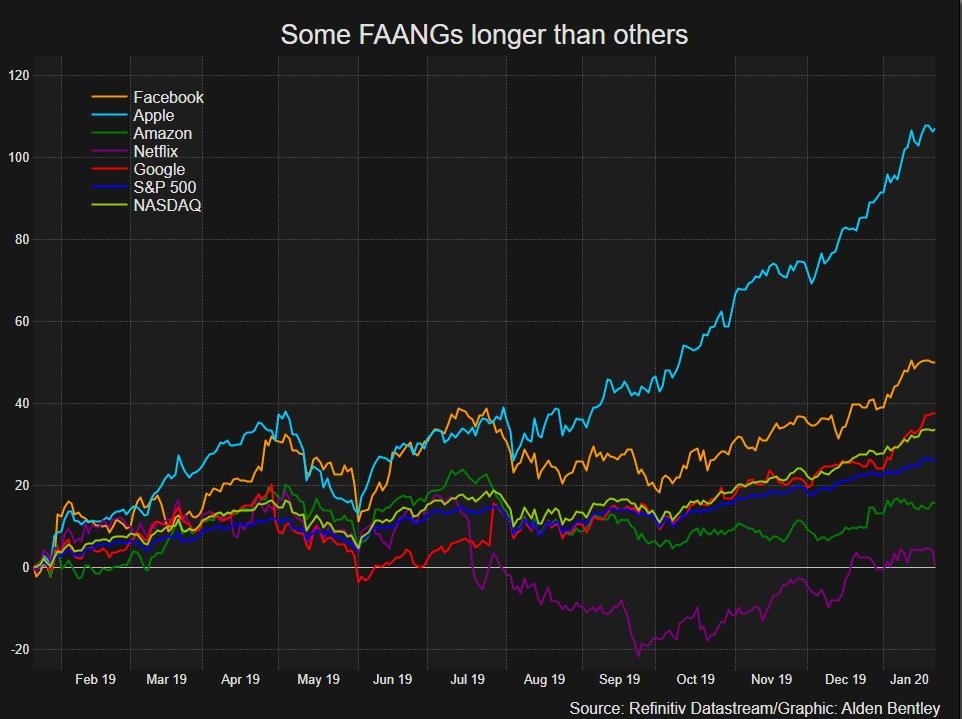
L’economia americana è dunque sana “dentro”, al di là dell’ottima dinamica dell’occupazione, dei consumi e del prodotto interno lordo, soprattutto grazie al fatto che è in testa alla gara tecnologica per il predominio del business del prossimo decennio. Non deve ingannare la scarsezza dell’indice di produzione industriale: l’America sta pilotando molto bene le sue imprese verso le nuove frontiere digitali, che sono le prime rivali della produzione industriale intesa come fabbriche di prodotto fisico. Anche per questo motivo le imprese campionesse del business digitale a Wall Street stanno correndo più delle altre (vedi il grafico qui riportato):


A “tendere” infatti a trainare le esportazioni americane saranno più i prodotti tecnologici a maggior valore aggiunto nonché i diritti dell’ingegno, che non petrolio e gas (delle quali l’America è oramai esportatrice netta, in diretta concorrenza con il Nord Africa, il Medio Oriente, la Federazione Russa e il Sud America.

NON È UN FENOMENO TEMPORANEO

L’ascesa del Dollaro non deve dunque stupire, né si può pensare che sia soltanto una bolla speculativa. Essa riflette il successo di un Paese (e del suo governo) che ha saputo gestire la propria leadership economica con molto dinamismo e molta spregiudicatezza. E il quadriennio di Trump sembra anche chiudersi con tensioni geopolitiche globali ai minimi termini della recente storia e con un bassissimo numero di interventi militari fuori dei propri confini. Come dire: per affermare la leadership non ce n’è stato bisogno.

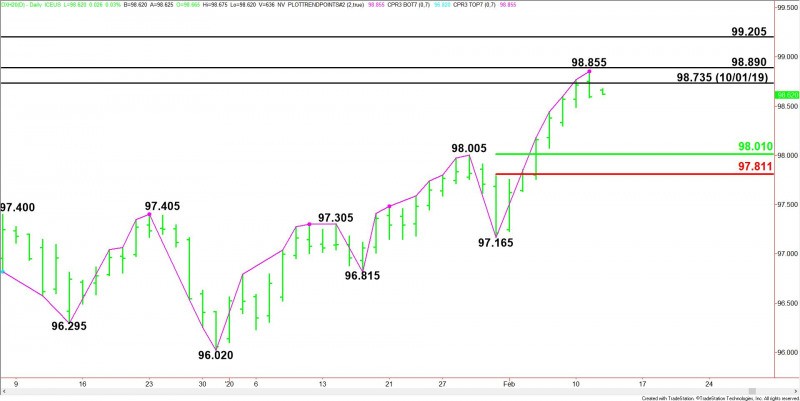
A mio modesto avviso non è quindi un fenomeno temporaneo la risalita da inizio anno di quasi il 3% del “Dollar Index” (l’indice che mostra l’andamento del biglietto verde contro le sei principali altre valute, il cui andamento è riportato qui sotto nel grafico).

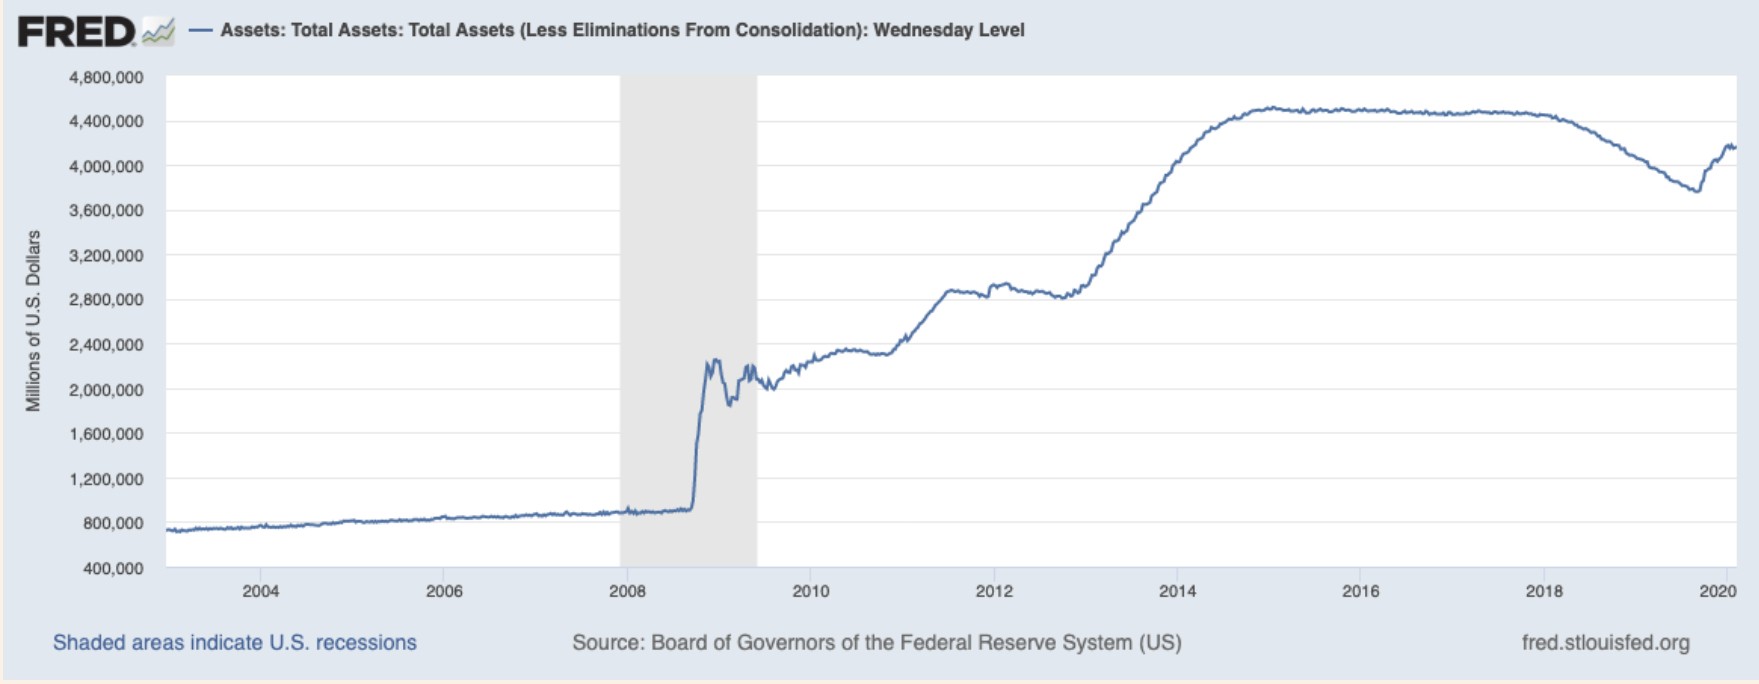
E questo -a dimostrazione della forza intrinseca del Dollaro- nonostante i tassi d’interesse americani restino decisamente più alti (dall’1% al 2%) di quelli medi europei e, soprattutto, nonostante la Federal Reserve da fine 2019 abbia ripreso a pompare liquidità nel sistema bancario americano a un ritmo feroce (cosa che dovrebbe produrre l’effetto di svalutare il Dollaro, non il contrario).

Dunque, che ciò risulti un bene o un male per l’economia globale (ed è più probabile la seconda ipotesi), l’indicazione degli analisti è per una decisa prosecuzione della tendenza al rialzo del biglietto verde, almeno di altri 3 o 4 punti percentuali, oltre i quali probabilmente dinamiche di diversa natura impatterebbero fortemente a ostacolarne l’ulteriore ascesa: a partire dal rialzo del costo di materie prime e “commodities” (energetiche e alimentari) fino ai disastri che può provocare per le economie dei Paesi Emergenti.

Stefano di Tommaso


IRRESPONSABILITÀ ILLIMITATA

La nuova normativa sulla crisi d’impresa ha introdotto un principio secondo il quale gli amministratori delle società ore possono essere attaccati direttamente dai creditori d’impresa qualora questi ultimi rimangano insoddisfatti dal patrimonio aziendale, generando preoccupazione tra i manager e gli imprenditori e introducendo, di fatto, un problema ulteriore, le società italiane di piccole dimensioni.


LA RAGION D’ESSERE DELLE SOCIETÀ DI CAPITALE

Il sistema capitalistico ha fondato il proprio sviluppo sulla capacità delle imprese di fallire o di riprendersi senza terrorizzare gli imprenditori con pene capitali o corporali. Più volte negli anni recenti il legislatore ha messo mano al codice della crisi di impresa cercando di introdurre soluzioni utili a superare gli inevitabili momenti di crisi e, anzi, ponendo enfasi sul mantenimento dei posti di lavoro più che sulla tutela dei creditori.

Prima di tale traguardo (secoli addietro) la legge colpiva il debitore insolvente (anche materialmente) nella figura stessa dell’imprenditore, creando un notevole spauracchio all’assunzione di rischi da parte di quest’ultimo. Con la creazione delle società di capitali quale soggetto giuridico autonomo rispetto a chi ci investe, il rischio d’impresa è stato generalmente limitato alla perdita del capitale investito, fatti salvi i casi di frode o malversazione.

Ad onor del vero bisogna ammettere che tale principio, sacrosanto affinché si investa nel capitale delle imprese senza temere la propria gogna, è stato ampiamente abusato con la costituzione di società a responsabilità limitata dotate di di piccolissima dotazione di capitali, anche quando i rischi erano ingenti. Con il risultato che spesso i diritti dei creditori sono arrivati ad essere calpestati.

ESAGERAZIONE GIUSTIZIALISTA

Ma la nuova disciplina sulla crisi d’impresa (con la modifica dell’articolo 2476 del Codice Civile varata dal ministro grillino Bonafede), ha esagerato nel riportare il pendolo dalla parte opposta, introducendo un principio giustizialista secondo il quale gli amministratori delle società possono essere attaccati direttamente dai creditori qualora questi ultimi rimangano insoddisfatti dal patrimonio aziendale. Il Decreto Legislativo 12 gennaio 2019, n. 14 recante Codice della crisi d’impresa e dell’insolvenza, è stato pubblicato sulla Gazzetta Ufficiale n. 38 del 14 febbraio 2019 . Fino allo scorso 15 marzo 2019 contro gli amministratori d’impresa era ammessa la sola azione di responsabilità e soltanto in caso di malversazione o cattiva fede da parte di coloro che avevano affidato loro il capitale sociale.

Il risultato di questa nuova norma è senza dubbio la consegna di ulteriore potere discrezionale nelle mani dei magistrati che dovranno giudicare le numerose nuove azioni risarcitorie che verranno intentate agli amministratori d’azienda dai creditori rimasti insoddisfatti. Ma il risultato è anche e soprattutto quello che molti amministratori d’impresa stranieri stanno lasciando le loro posizioni: abbandonano le loro cariche nelle imprese italiane ben sapendo che la giustizia italiana rassomiglia a quella del terzo mondo e mettersi tra i suoi artigli non è un esercizio di salute.

Ma come se non bastasse, numerosi sistemi di allerta precoce della crisi di impresa (monitoraggio degli indici patrimoniali e finanziari) sono stati introdotti con la medesima normativa, con il risultato che anche le banche faranno sempre più fatica ad erogare credito al benché minimo segno di squilibrio (anche temporaneo). Morale: se si voleva salvaguardare la salute delle imprese si è riusciti nell’esatto opposto, scivolando nel giustizialismo più estremo e minando alla base il sistema di piccole e medie imprese che regge il 97% dell’attività industriale del nostro Paese.

CHI CI RIMETTE SONO LE IMPRESE

Ciò non potrà che svantaggiare gli esportatori, che sono in diretta concorrenza con chi non ha tali problemi in altre parti del mondo, generando di fatto una situazione di responsabilità illimitata degli amministratori d’impresa. Ma l’irresponsabilità (se non l’ignoranza) di chi approva tali normative probabilmente supera tutti, perché se le imprese chiudono o vanno oltre confine chi ci rimette sono proprio -come al solito- quei poveracci che oggi si vorrebbe educare al più becero giustizialismo. Per poi arrivare a mendicare a qualche straniero (magari dotato esclusivamente di stabile organizzazione, senza nemmeno un presidio societario) i posti di lavoro andati perduti con tali bravate!

Stefano di Tommaso