UN CONTINENTE IN GINOCCHIO, IL MONDO IN APPRENSIONE
Nella sua suggestiva visione dell’incontro con il Conte Ugolino all’inferno, Dante esprim la terribile realtà del padre che, incarcerato nella torre con i propri figli a morir di fame, stremato, arriva a mangiarne i cadaveri con le parole: «… ond’io mi diedi, già cieco, a brancolar sovra ciascuno, e due dì li chiamai, poi che fur morti. Poscia, più che ‘l dolor poté ‘l digiuno.» (Dante,Inf. XXXIII, 72-75.) L’avvento del coronavirus sembra proprio il nirvana dei complottisti, già pronti a chiedersi se non siano stati gli stessi militari cinesi, o la CIA o qualche altra organizzazione segreta a mettere in ginocchio l’ex celeste impero, con il rischio di un ritorno di fiamma per i mandanti.


NESSUNO NE HA ANCORA SPIEGATO LE RAGIONI

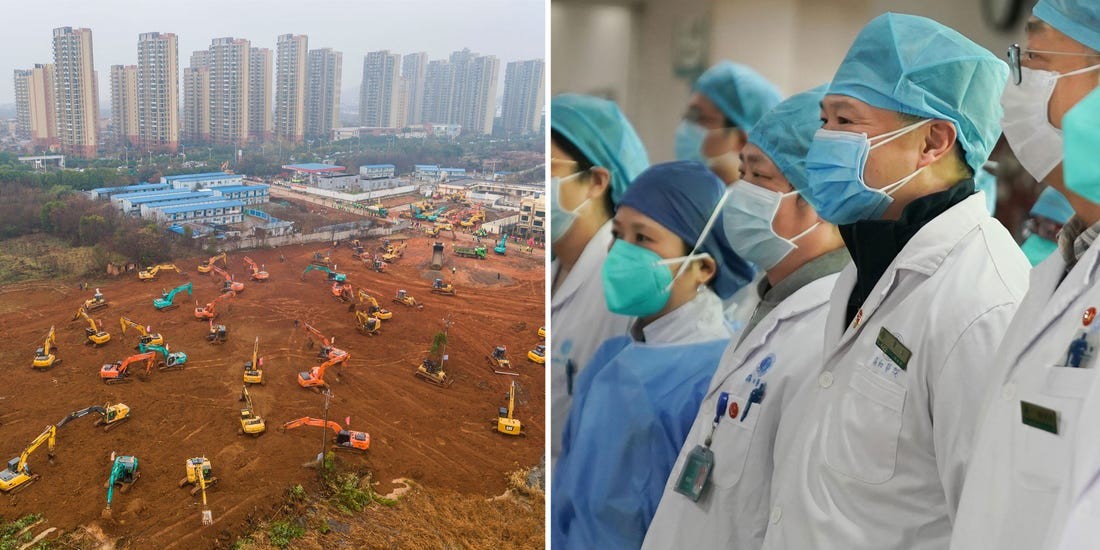
Però “la situazione è grave, ma non è seria” -chioserebbe Ennio Flaiano- a far notare che ancora nessuno ci ha ancora mai spiegato come sia potuto succedere che la seconda (quasi la prima) più vasta economia e la terza potenza militare al mondo non sia riuscita a individuare per tempo e a contenere una pandemia della portata che sta mostrandosi nelle ultime ore. Le prime notizie risalgono appena ad una settimana fa e già si parla di 55.000 soggetti infètti, ma le cifre sono immancabilmente destinate a crescere in modo esponenziale. Fonti cinesi informali parlano invece già di 9000 morti e di un lungo periodo (dicono tutto Gennaio) nel quale le autorità cinesi hanno intenzionalmente taciuto.

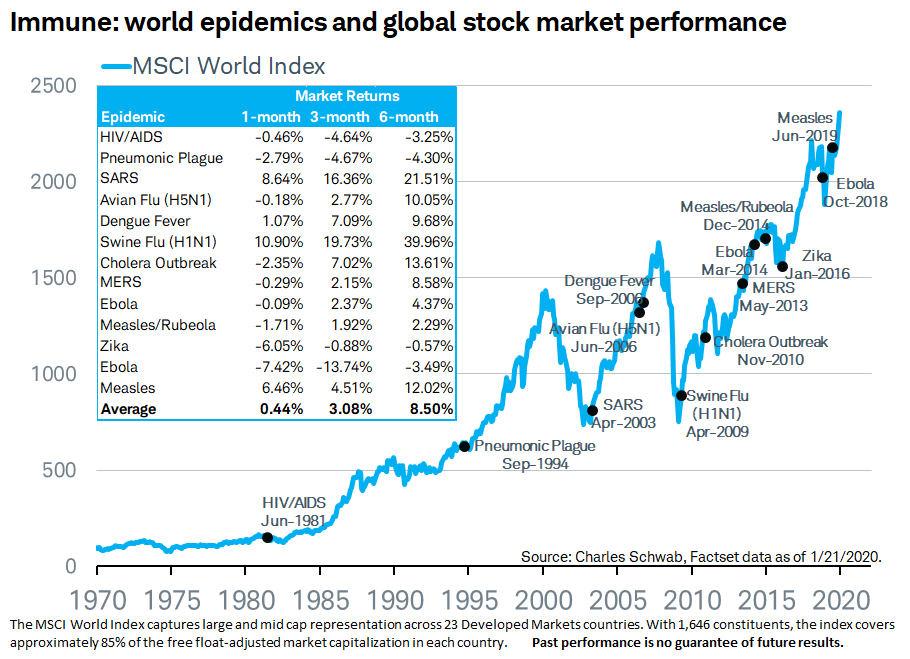
Quelli che sino ad oggi ne hanno risentito di meno sono stati i mercati finanziari, mostrando soltanto un graduale spostamento dell’interesse degli investitori dalle azioni alle obbligazioni, con un calo dei rendimenti impliciti di queste ultime di conseguenza.

I DANNI ALL’ECONOMIA REALE

Ma l’economia reale (soprattutto quella cinese) ne rimane già colpita e affondata e ancora non si capisce se ne rimarrà stabilmente e gravemente affetta oppure se, dopo lo spavento, si potrà efficacemente contare sulla macchina militare (e dotata di grandi risorse) dell’Organizzazione Mondiale della Sanità per annunciare che la pandemia è stata contenuta.

Alla data di ieri si poteva però già registrare un calo di oltre il 7% dell’indice dei prezzi mondiali dei metalli industriali, il crollo globale delle prenotazioni di viaggi d’affari, delle vendite di beni voluttuari, di lusso, di moda e abbigliamento, degli ordini di commercio elettronico con i “vendors” cinesi, e la chiusura di quasi ogni locale pubblico in Cina, nonché il crollo delle vendite dei centri commerciali, dei biglietti del cinema, delle crociere, dei voli aerei e delle grandi mete di destinazione turistica. E sono soltanto il primo passo verso una situazione di potenziale caos nel mondo. Ovviamente le quotazioni in borsa di molti dei settori industriali citati ne risentono già ed è solo questione di tempo perché la sfiducia dilaghi.

È QUESTIONE DI TEMPO

L’attuale establishment mondiale deve perciò riuscire a far ritrovare in fretta un equilibrio ai comparti economici che sono rimasti colpiti dalla psicosi collettiva oppure dovremo tutti fare i conti con una improvvisa quanto inaspettata recessione economica e forse anche con una probabile inflazione dei prezzi dei beni alimentari, i quali come sempre in questi casi, iniziano a scarseggiare proprio mentre la gente dà -per gli stessi motivi- l’assalto ai supermercati, per fare scorte in casa.

È vero che il calo dei prezzi delle materie prime, dell’energia e degli spostamenti potrebbe persino corroborare l’andamento prossimo futuro dell’economia, ma soltanto se l’allarme rientrasse in fretta. Altrimenti i profitti aziendali crollano sotto zero e le banche rischiano la corsa agli sportelli (con buona pace per i folli che vorrebbero eliminare il contante).

COSA ATTENDERSI

Al momento ogni ipotesi è plausibile, anche se resta sempre valida una statistica che dice che in casi come questo dopo pochi giorni buona parte degli allarmi è destinata a rientrare.

Ma il dubbio che la situazione sia molto più grave di quanto raccontino gli organi di informazione e il fatto che il mondo sta cambiando a un ritmo forsennato potrebbero annullare tale statistica: oggigiorno le merci circolano attorno al pianeta più che mai nel passato e così pure viaggiano le persone e le notizie. I rischi perciò aumentano e, quel che più preme, è che in ogni parte del mondo la sfiducia nelle istituzioni cresce, alimentando le probabilità di crisi di panico e blocchi delle iniziative economiche.

Insomma può restare soltanto un momentaneo brutto incubo o può diventare la buccia di banana dell’economia globalizzata e delle sue èlites.

Stefano di Tommaso


IL SECONDO CIGNO NERO DEL 2020

Un altro cigno nero si è appena affacciato a solcare lo stagno delle borse. Se volessimo sintetizzare al massimo potremmo affermare che fa molta paura ma -sino ad oggi- c’è poca sostanza alla base dei ribassi odierni dei listini. In realtà un intero continente (quello asiatico) è nel panico e nessuno è ancora in grado di misurare i danni potenziali derivanti dalla fobia collettiva che sta esplodendo. Ma il precedente del virus “aviario” dovrebbe avere molto da insegnarci.


Le principali economie del mondo stanno evidentemente invitando tutti i loro cittadini a limitare al massimo l’uso degli aeroporti, delle stazioni ferroviarie e delle uscite in luoghi pubblici altamente frequentati da asiatici, con forti strascichi in termini di “umor nero” da parte degli investitori ma anche con la consapevolezza che, come per il precedente analogo del virus dell’influenza aviaria, molto presto l’allarme rientrerà.

Sicuramente i trasporti, i viaggi ed il turismo in generale ne stanno risentendo negativamente e lo scoramento generale non aiuta gli investitori a cavalcare eventuali crisi di fiducia. In compenso gli spread come pure le materie prime e l’energia dovrebbero tendere ad una discesa decisa dei relativi prezzi, con deciso vantaggio per paesi trasformatori puri come l’Italia. Poi a breve dovrebbe aprirsi la stagione della rilevazione dei profitti 2019 e si prevede che andrà piuttosto bene, con buone prospettive per gli utili futuri derivanti dall’effetto “raffreddamento” dell’economia che una pandemia mondiale può generare (minore costo di energia, materie prime, logistica e trasporti).


È perciò ancora presto per dirlo e forse suona un po’ cinico come ragionamento, ma sembra proprio che, come per quello precedente (l’uccisione di Suleiman colto in fragrante nei campi militari dell’IRAQ) anche questo secondo cigno nero del 2020 possa nel suo complesso giocare a favore di una certa floridità dei mercati finanziari. I quali anche per quest’anno dovranno necessariamente aggiornare al ribasso le stime sull’inflazione prospettica e potrebbero addirittura prosperare proprio in virtù di ulteriori possibili ribassi dei tassi di interesse.

È chiaro che il suddetto ragionamento non vale per il turismo, per il “leisure” in generale e per il lusso, che saranno colpiti ben più di molti altri dalla crisi di fiducia e dalle misure di sicurezza imposte dall’emergenza, ma in compenso tutti i produttori di apparecchi biomedicali, tute, mascherine, guanti e altri presidi farmaceutici ivi compresi i principali farmaci da banco, gli integratori alimentari ed i cibi di provenienza occidentale potrebbero subire una forte accelerazione, con un bilancio finale che non sarà necessariamente negativo.


A meno di grandi disastri che però al momento non siamo in grado di prevedere, la finanza -si sa oramai- ama guardare il mondo come la famosa bambola dai riccioli d’oro: non troppo chiaro né troppo scuro, non troppo ottimista né pessimista, non troppo euforico né troppo triste. E da questo punto di vista una pandemia calmieratrice di prezzi ed eccessi, soprattutto laddove dovesse estinguersi abbastanza presto, non farebbe altro che il suo gioco, rilanciando ancora una volta le quotazioni dei listini azionari così come è andata nelle settimane che sono seguite all’attacco al leader militare iraniano.

Riuscirà il mondo a dimenticare in fretta le nuove “vittime dell’influenza”? È ancora presto per dirlo, soprattutto per il fatto che il fattore potrebbe semplicemente essere la causa scatenante di una correzione di borsa che potrebbe anche sottendere a molte altre cause, ma in un’ottica di medio termine allora sì: è possibile che succeda!

Stefano di Tommaso


SARÀ L’ANNO RECORD PER QUOTARSI IN BORSA?

Ci sono almeno tre fattori che lasciano pensare che il 2020 potrebbe essere l’anno record per le nuove quotazioni in borsa, quantomeno al segmento riservato alle piccole e medie imprese: 1) la fame di risorse che dovrebbe derivare dalla presumibile ondata di fusioni e acquisizioni che si prospetta tra le piccole e medie imprese, 2) la poca propensione delle banche a finanziarle, 3) la nuova normativa che riguarda i P.I.R. che si stima dovrebbe apportare al mercato finanziario, nel solo anno in corso, risparmio fresco per almeno 3 miliardi di euro (e che per almeno il 7-8% dovrebbe affluire alle matricole di borsa).


LO SCENARIO POTREBBE RESTARE MOLTO FAVOREVOLE

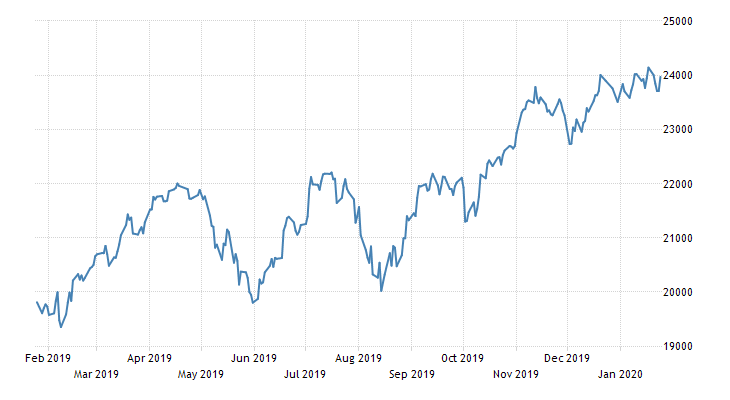
È buona norma che, quando le borse sono ai massimi storici, molte nuove imprese si candidano alla quotazione e da questo punto di vista il 2020 è partito nel migliore dei modi. Se i mercati dunque non faranno scherzi nel prosieguo dell’anno è possibile che ne vedremo delle belle (molti analisti sono concordi nell’indicare uno scarso impatto delle numerose cattive notizie di inizio anno sulle quotazioni dei listini, virus compreso). Qui sotto il grafico dell’andamento della Borsa Italiana nell’ultimo anno:


Ma non c’è soltanto questo aspetto ad alimentare l’attesa di molte nuove candidature. C’è anche l’endemico nanismo delle imprese italiane: piccole e familiari nella maggior parte dei casi, fanno più fatica di altre a competere su mercati sempre più globalizzati e spesso non hanno altra scelta che aggregarsi tra loro o essere acquisite, perché oramai è chiaro a tutti che la dimensione aziendale costituisce un fattore indispensabile per effettuare adeguati investimenti. E senza qualcuno che fornisce quattrini è difficile realizzare investimenti e/o aggregazioni per le imprese di piccola taglia.

IL MERCATO DEI CAPITALI UNICA ALTERNATIVA AL CREDITO BANCARIO

In passato era il sistema bancario che erogava credito a manetta ma negli ultimi anni una serie di normative che riguardano la classificazione dei rischi assunti dalle banche e la relativa capitalizzazione necessaria hanno progressivamente ridotto il credito erogato alle imprese, soprattutto quelle di minori dimensioni, che più di altre avrebbero bisogno di risorse per aggregazioni e investimenti. Di qui la maggiore attenzione che oggi trova tra gli imprenditori il mercato dei capitali (private equity, minibond, o borsa), visto spesso come l’unica alternativa al credito bancario a disposizione delle imprese che vogliono crescere.

In questo panorama (che peraltro va avanti da almeno un triennio) si inserisce la terza edizione della normativa sui Piani Individuali di Risparmio (PIR), che torna a favorire l’investimento del risparmio privato nel capitale delle imprese italiane.

I PIR DI TERZA GENERAZIONE FAVORIRANNO LE MATRICOLE

Quest’anno come sopra anticipato ci si aspetta che sui PIR affluiscano nuove risorse per almeno 3 miliardi di euro e la normativa dei PIR di terza generazione prevede che una soglia minima del 17,50% del valore complessivo degli investimenti venga in direzione di imprese quotate di piccola e media capitalizzazione, tra le quali le 164 quotate esclusivamente all’MTA (cioè non anche al segmento STAR che riguarda le maggiori) e/o quelle minori (le attuali 132 quotate all’A.I.M. (Alternative Investment Market, in sigla:AIM) tra le quali sono esigibili per i PIR 126 di esse). Ma in realtà molti osservatori si aspettano che invece del 17,5% al segmento delle piccole piccolissime e medie vada una ben maggior parte del totale degli investimenti.
Alla Borsa italiana sono inoltre quotate 87 azioni di emittenti non italiani (al segmento Global Equity Market) e 11 fondi di investimento, ma i PIR privilegerebbero i titoli minori e sicuramente si rivolgono a quelli italiani.

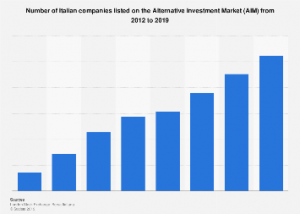
Se tali attese sono realistiche ci sarebbero dunque nel 2020 tutte le condizioni per un forte afflusso di capitali anche al mercato AIM e questo potrebbe alimentare un “boom” delle Initial Public Offerings (IPO). Molta domanda e molta offerta di capitali potrebbe cioè tradursi in un numero record di quotazioni superiore perciò a quello già elevatissimo del 2019 (pari a 35 in totale di cui 31 all’AIM).

CHI È GIÀ QUOTATO IN BORSA…

Al momento all’AIM ci sono 132 titoli quotati, al netto di quelli sospesi, cancellati e passati all’M.T.A. (Mercato Telematico Azionario: il listino principale) dove invece se ne contano 242 di cui 78 sono nel segmento superiore (lo STAR). Se quest’anno perciò arrivassero circa 40 nuovi titoli di società quotate (questa al momento è la stima, dal momento che si stima una crescita delle IPO del 30% per l’anno in corso) il listino AIM supererebbe in numero le 170 società quotate, sorpassando dunque quello delle aziende quotate all’MTA che non sono anche allo STAR (242-78=164) e diverrebbe ovviamente molto più liquido e significativo nel network europeo che raccoglie gli altri AIM nazionali di cui il nostro è parte.
Il segmento AIM della Borsa Italiana è partito nel 2009 e ha visto da allora il debutto di 180 società per una raccolta totale di quasi 4 miliardi di euro (delle quali 14 si sono trasferite al listino MTA). Delle 180 società che si sono quotate nei dieci anni di vita dell’AIM 24 di queste erano delle SPAC (special purpose acquisition companies) e 16 di queste hanno realizzato delle business combination, fondendosi cioè con medie imprese che in tal modo sono finite in borsa.

…E L’IDENTIKIT DI CHI LO È ALL’ A.I.M.

L’Iidentikit dell’impresa media quotata all’AIM è peraltro davvero incoraggiante: la media mostra un fatturato di poco meno di 40 milioni di euro e un ammontare di capitale fresco ottenuto in occasione della quotazione pari a poco meno di 10 milioni (che non dovranno mai essere restituiti ai sottoscrittori). Per il 35% delle quotate si tratta di piccole e medie imprese innovative che hanno collocato in borsa aumenti di capitale per circa un terzo del valore “pre-money” ottenendo una capitalizzazione di borsa in media pari al valore del fatturato e corrispondente a circa un quarto del valore d’azienda “post-money” (cioè dopo l’aumento di capitale).
UNO SCENARIO “WIN-WIN”

Dal momento che i tassi di interesse sono oramai stabilmente bassi in tutto il mondo di questi tempi, anche le valutazioni aziendali risultano relativamente elevate (sebbene a casa nostra restino molto più in basso di quanto si registri per analoghe imprese nei mercati anglosassoni) e indubbiamente anche questo fattore può spingere molte nuove imprese a sottoporsi al regime di trasparenza contabile imposto dalle autorità di mercato, per riuscire a cogliere i vantaggi (e i denari) provenienti dalla quotazione.

Uno scenario dal quale guadagnerebbero tutti e che contribuirebbe non poco a svecchiare l’apparato industriale italiano, ancora molto sbilanciato sull’industria del fashion, sull’alimentare e sull’elettromeccanica di derivazione automobilistica e ancora poco sviluppato invece sulle nuove tecnologie che stanno cambiando il mondo.

Stefano di Tommaso


L’OTTIMISMO DI TRUMP A DAVOS

Con la chiusura del sipario del Forum Economico Mondiale di Davos proviamo a tirare le somme circa quello che si è detto e ancor più a proposito di quello che non si è detto. Non che le indicazioni finali di Davos abbiano funzionato granché per prevedere i corsi delle borse nelle edizioni precedenti: l’anno scorso la preoccupazione era palpabile, ma le cose sono andate in tutt’altro modo, l’anno prima (2018) l’ottimismo era prevalente ma la seconda parte dell’anno è stata a dir poco funesta. Quest’anno non soltanto Donald Trump ma anche gli altri commentatori sono ottimisti e, nonostante nessuno si aspetti che il costo del denaro possa risalire dai minimi dove è finito, e forse proprio per questo motivo, c’è da temere!


LE BORSE NON SEMBRANO SOPRAVVALUTATE

Su una cosa sono tutti concordi: con i tassi di interesse a questi livelli, con la mini-ripresa in atto (soprattutto negli Stati Uniti d’America) e con le buone premesse che riguardano l’attività economica nel terzo mondo (in ripresa anch’essa), i profitti aziendali attesi per l’anno in corso sono del tutto compatibili con gli attuali livelli di prezzo raggiunti in borsa.

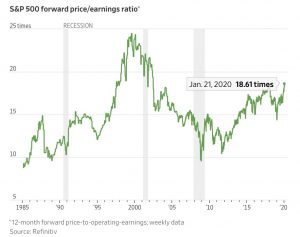
Nonostante le borse restino stabilmente sui massimi storici, se guardiamo ai moltiplicatori degli utili con i quali vengono traguardati prezzi delle azioni quotate è evidente che non ci troviamo di fronte ad eccessi speculativi, Nel grafico qui riportato si può avere un confronto di quel moltiplicatore con gli anni precedenti, e ciò è tanto più vero se si riflette sul fatto che qualche anno addietro i tassi di interesse dei bond erano anche più alti che adesso (il 10YTBOND americano, paragonabile al nostro BTP a 10 anni, oggi rende l’1,77%, ben al di sotto dunque dell’obiettivo di inflazione al 2% dichiarato dalla banca centrale americana).
Se proviamo infatti a rovesciare il moltiplicatore degli utili di borsa attuale (18,61 volte lo scorso 21 Gennaio), trasformandolo in un rapporto tra gli utili stessi (quelli delle aziende dell’indice SP500) e i prezzi azionari, “voliamo” al 5,37% di rendimento atteso, cioè oltre tre volte tanto il TBOND. Non c’è dunque da stupirsi se i risparmiatori a questi livelli di rendimento continueranno a preferire di comperare azioni, anzi tutte le azioni, allo scopo di replicare le prestazioni dell’indice di Wall Street, che molti si attendono in crescita anche quest’anno di un bel 10% , decisamente bello, soprattutto dopo aver già guadagnato un ottimo 32,5% dall’inizio del 2019.

LUSINGHE E MINACCE AMERICANE

Ma le buone notizie probabilmente finiscono qui, dal momento che sul meeting delle Alpi svizzere ha posto garbatamente ma decisamente il cappello il presidente Donald Trump, forse il più ingombrante degli ospiti (soprattutto se si considera che non è affatto allineato al consenso delle èlites globaliste), incurante delle minacce di “impeachment” che sembrano piuttosto inconsistenti.
Trump e il suo ministro Mnuchin hanno portato sicuramente una ventata di ottimismo a proposito della possibilità che la tecnologia aiuti non poco a superare l’emergenza ambientale strillata da Greta, ma hanno anche anticipato senza mezzi termini che, appena finito di negoziare con la Cina, cominceranno con l’Europa (applicando dazi, ovviamente, allo scopo di riequilibrare i rapporti commerciali).

E nel frattempo, tanto per evitare che qualcuno finisca per non prenderlo troppo sul serio, Trump ha posto una sorta di esplicito veto sulla Web Tax europea (che colpirebbe soprattutto i “vendor” online americani come Amazon e Apple) e ha tessuto l’elogio della ragion pura britannica, per aver concluso la vicenda della Brexit, annunciando meravigliosi accordi commerciali con la ex-“madrepatria”, per controbilanciare le possibili restrizioni doganali continentali. Il tutto gli è persino riuscito di farlo con una certa grazia, e senza troppo clamore.

MA L’EXPORT EUROPEO DOVREBBE CONTINUARE BENE

I recenti dazi introdotti dagli Stati Uniti con il placet dell’OMC sui prodotti europei a seguito della controversia Airbus-Boeing impatteranno però in misura modesta sul nostro export complessivo, ma alcuni specifici prodotti (e le imprese del comparto) ne sono significativamente colpiti. Pende intanto la minaccia di dazi americani aggiuntivi sul comparto automotive europeo.

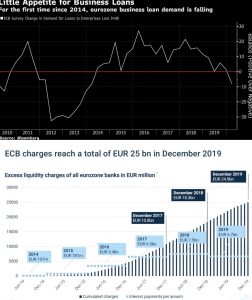
Per evitare di mettersi a piangere l’Europa Unita -afflitta da abbassa crescita, da difficile governabilità e con una BCE che ha già sparato quasi tutte le sue munizioni- pertanto dovrà contare principalmente sulle esportazioni, che peraltro sono previste in ripresa nel corso del 2020, soprattutto per il nostro Paese.

Nei grafici qui accanto possiamo trovare un preciso riscontro a queste affermazioni.

Le esportazioni italiane invece si prevede che cresceranno del 2,8% nel 2020 e del 3,7% nel 2021-2022 secondo il Rapporto Export 2019-2022 di Sace Simest. Le previsioni sono basate su un modello di Sace Simest e Oxford Economics che fortunatamente prevede che l’export italiano continuerà ad avanzare grazie al rimbalzo dei beni di investimento, che beneficeranno di una più favorevole dinamica della domanda globale, trainata soprattutto dal recupero dei Paesi emergenti. Per quanto riguarda invece i beni intermedi, sembra che terrà solo il settore farmaceutico.

Morale: le borse, Wall Street in particolare ma anche quella italiana (sempre che non arrivi un terremoto al governo) dovrebbero performare bene, forse per tutto il 2020. Ma l’economia reale, nonostante la “ripresina”, farà più fatica a brillare, anche perché gli Stati Uniti d’America reclamano la fetta più grossa della crescita, e sono pronti a fare di tutto per ottenerla, svalutazione del Dollaro compresa.

Stefano di Tommaso