LA DEBOLEZZA DEL SISTEMA BANCARIO PONE L’ECONOMIA ITALIANA A RISCHIO
L’economia globale sembra trovare nuova inaspettata vitalità intorno alla fine dell’anno, diradando le probabilità di recessione che sembrava avere la meglio fino ad un mese fa. Ma alla schiarita delle previsioni congiunturali globali fanno da contraltare lo scenario europeo di scarso dinamismo e una serie di motivi di cautela che affliggono le prospettive del nostro Paese. Vediamone le ragioni.


LE DEBOLEZZE DELL’EURO-ZONA

Viviamo immersi in un’Europa (almeno quella dell’area Euro) le cui dinamiche economiche appaiono indubbiamente deboli, per vari motivi: dalle necessità di nuovi investimenti per la riconversione industriale di che affliggono soprattutto i paesi più deboli dell’Unione (altri, come la Germania, vi stanno già investendo pesantemente) all’elevato livello dei debiti pubblici (che influenza le politiche di elargizione di liquidità della Banca Centrale Europea costringendola a fare di tutto per mantenere schiacciati verso il basso i tassi di interesse) sino alle relative difficoltà della capitalizzazione delle banche, che costituiscono oggi il vero tallone d’Achille dell’eurozona in generale e dell’Italia in particolare.

Un contesto macroeconomico dunque che fa propendere molti analisti verso aspettative di moderatissima crescita complessiva e, per il nostro Paese, addirittura di vera e propria stagnazione permanente, principalmente a causa del fatto che l’economia nazionale è ancor più dipendente di molti altri Paesi dalla salute delle banche italiane (o comunque di quelle presenti sul territorio) che rappresentano oltre i 3/4 delle fonti nette di finanziamento delle imprese.

LA SALUTE DEL SISTEMA BANCARIO ITALIANO

Accade infatti che l’apprezzamento da parte del mercato dei loro bilanci risulta notoriamente penalizzato dall’enorme quantità di titoli di Stato che le banche hanno in pancia. Ciò vale per tutta Europa ma in Italia rischia di costituire un ulteriore problema per i motivi che vedremo più avanti.
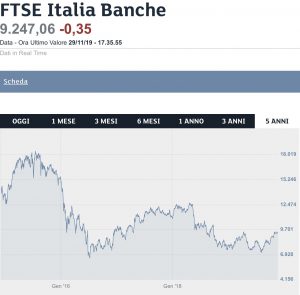
Dunque non soltanto il sistema bancario nazionale appare intrinsecamente debole a causa della sotto-capitalizzazione (viene stimata un‘esigenza complessiva di rinforzi di capitale non inferiore ai 40 miliardi di euro) come per la stagnazione economica in corso, che fa temere una nuova ondata di crediti insoluti e di conseguenza ulteriori problemi di capitale per le banche.

Ma né l’ulteriore stretta sui costi d’esercizio che le banche dovranno presto praticare, né la prospettiva di ulteriori fusioni bancarie lasciano ben sperare per un’espansione del credito che verrà erogato alle imprese. Cosa che finirà per limitare gli investimenti per le riconversioni produttive delle industrie obsolete e lo sviluppo delle nuove iniziative.

IL RAPPORTO WYMAN
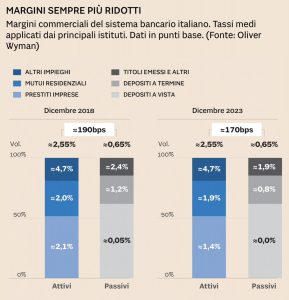
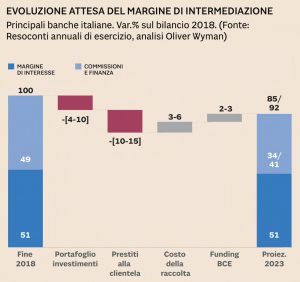
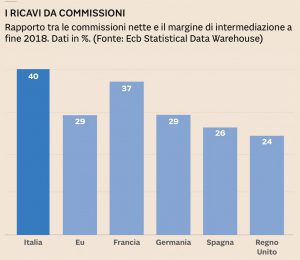
Il fardello di costi in eccesso e la probabile scarsa propensione all’erogazione di credito per i mesi a venire non potranno poi che penalizzare -in definitiva- i risultati stessi delle banche (come si può leggere dai tre grafici che seguono tratti da un recente rapporto della Oliver Wyman pubblicato su Il Sole 24 Ore) che già nel 2020 vedranno una riduzione dei margini di intermediazione e che fanno eccessivo affidamento sui ricavi da commissioni: tanto in prospettiva, quanto rispetto alle loro sorelle in Europa.


Ma soprattutto non sembra che alcuna misura in supporto del medesimo sistema bancario sia davvero in arrivo da parte del Governo e, in assenza di interventi significativi a sostegno della capitalizzazione delle principali finanziatrici del sistema, alle imprese italiane di qualunque dimensione e tipologia rischia seriamente di mancare l’ossigeno per lo sviluppo.
IL PROBABILE ALLARGAMENTO DEL DEFICIT …

Lo scenario interno al nostro Paese sembra pertanto ulteriormente peggiorativo rispetto al resto dell’Unione, con un deficit della spesa pubblica rispetto alle sue coperture che -rapportato al prodotto interno lordo- viene previsto in allargamento oltre la soglia fatidica del 3% per l’anno a venire, senza peraltro che ciò avvenga in cambio di significativi stimoli fiscali alla crescita economica italiana.

Ecco perciò che tanto le previsioni sul deficit pubblico quanto quelle di scarsa disponibilità di credito da parte delle banche lasciano propendere gli analisti verso una previsione per l’Italia di stagnazione economica conclamata e, di conseguenza, di nuovo pericoloso allargamento dello spread Btp-Bund già nei prossimi mesi invernali.

…PUÒ PROVOCARE UN AMPLIAMENTO DELLO SPREAD BTP-BUND

Ci sono peraltro ragioni tecniche oltre che quelle strutturali appena citate per prevedere una certa debolezza dei corsi dei titoli di Stato italiani nei prossimi mesi: una domanda debole all’ultima asta dei Btp si accompagna infatti all’esigenza di molti istituti di credito di prendere beneficio dei recenti guadagni sui titoli detenuti, per migliorare i propri indici patrimoniali. Ma non solo: il piccolo risveglio dei consumi (in buona parte stimolato dalle misure di questo governo, cui non si accompagna però alcuna previsione di miglioramento dell’andamento dei profitti e della liquidità delle imprese) può stimolare una piccola ripresa dell’inflazione dei prezzi, cosa che, se si avverasse, non gioverebbe alle quotazioni dei nostri titoli di Stato.

IL RISCHIO POLITICO

Rimane infine un qualche rischio politico come ciliegina sulla torta di dubbi e incertezze che abbiamo appena sfornato: lo scenario sfavorevole ai partiti che sostengono il governo in carica per le elezioni regionali in arrivo aggiungerà ulteriore pressione alle chances di sopravvivenza dell’esecutivo, alimentando un clima di incertezza che rischia di lasciare alla porta gli investimenti sulla penisola da parte degli stranieri.

Non vi sono sicurezze al riguardo ma, se fosse, anche questo fattore farebbe propendere verso :

  1. una relativa debolezza delle quotazioni dei nostri titoli di Stato,
  2. ulteriori problemi per le banche che li hanno in pancia e, in definitiva,
  3. un ulteriore freno alla crescita economica interna.

Stefano di Tommaso


IL VENTURE CAPITAL CAMBIA PARADIGMA

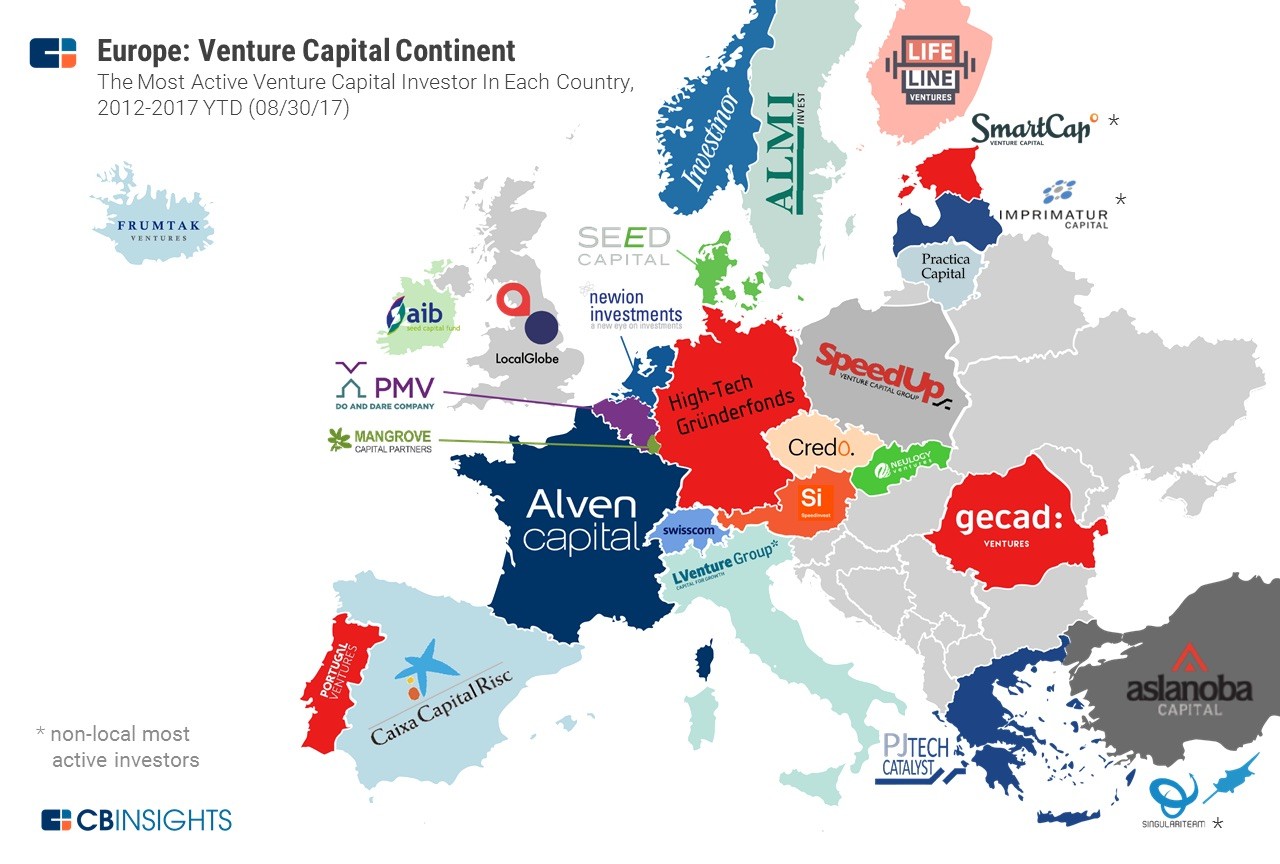
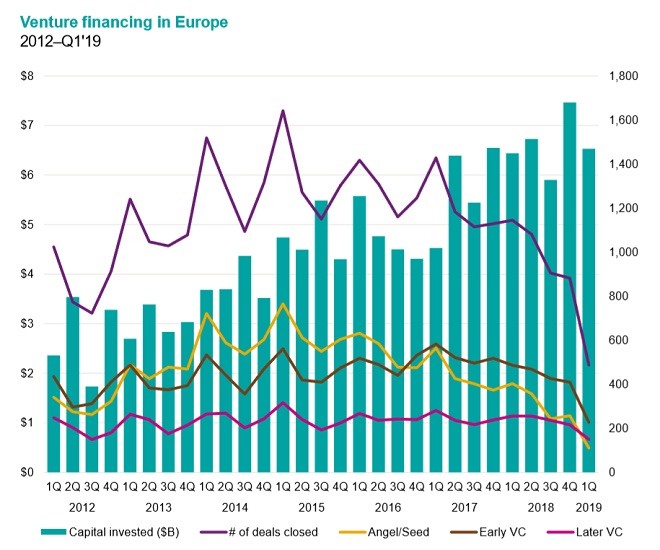
Negli anni passati la Silicon Valley è stata la mecca mondiale delle innovazioni tecnologiche. Da lì è partita la rivoluzione digitale che sta dispiegandosi oggi in tutto il resto del mondo, da lì hanno preso piede le migliori tecniche di “venture capital” e da lì sono cresciuti quasi tutti quei mostri di valore e potere in rete che rispondono ai nomi di Amazon, Google, Facebook, eccetera. Oggi però si assiste ad un forte ridimensionamento delle valutazioni delle imprese fortemente tecnologiche, spingendo gli investitori a selezionarle con più attenzione. L’Europa invece è indietro, in ogni senso.


IL SUCCESSO DI AMAZON, GOOGLE E FACEBOOK ATTIRA CAPITALI

Il successo al di là di ogni aspettativa di ex- Startup (le nuove imprese non quotate che nascono sulla base di un’idea da sviluppare) come appunto Amazon e Google ha aperto le cateratte di un’enormità di capitali che si sono riversati in misura sempre maggiore sulla Silicon Valley nella speranza di replicare quei successi. Secondo PitchBook solo in America quell’ammontare, che nel 2009 non arrivava a 27 miliardi di dollari, l’anno scorso ha superato la strabiliante quota di 137 miliardi.

Man mano però che le società tecnologiche di maggior successo raggiungevano valutazioni stratosferiche e un flusso crescente di capitali inondava l’intero mondo delle Startup tecnologiche (infatuato anche dal calo verticale dei tassi di interesse che rendeva ben poco attrattiva l’alternativa agli investimenti in capitale di rischio) si sono però allentate fortemente le verifiche sull’effettiva innovatività e difendibilità di ogni business, nonché l’attenzione alla validità intrinseca degli investimenti, alla verifica della qualità della governance e alla capacità delle imprese finanziate di avere la forza per superare davvero gli ostacoli che si frappongono alla crescita.

MA IL VENTURE CAPITAL HA AVUTO TROPPA FIDUCIA

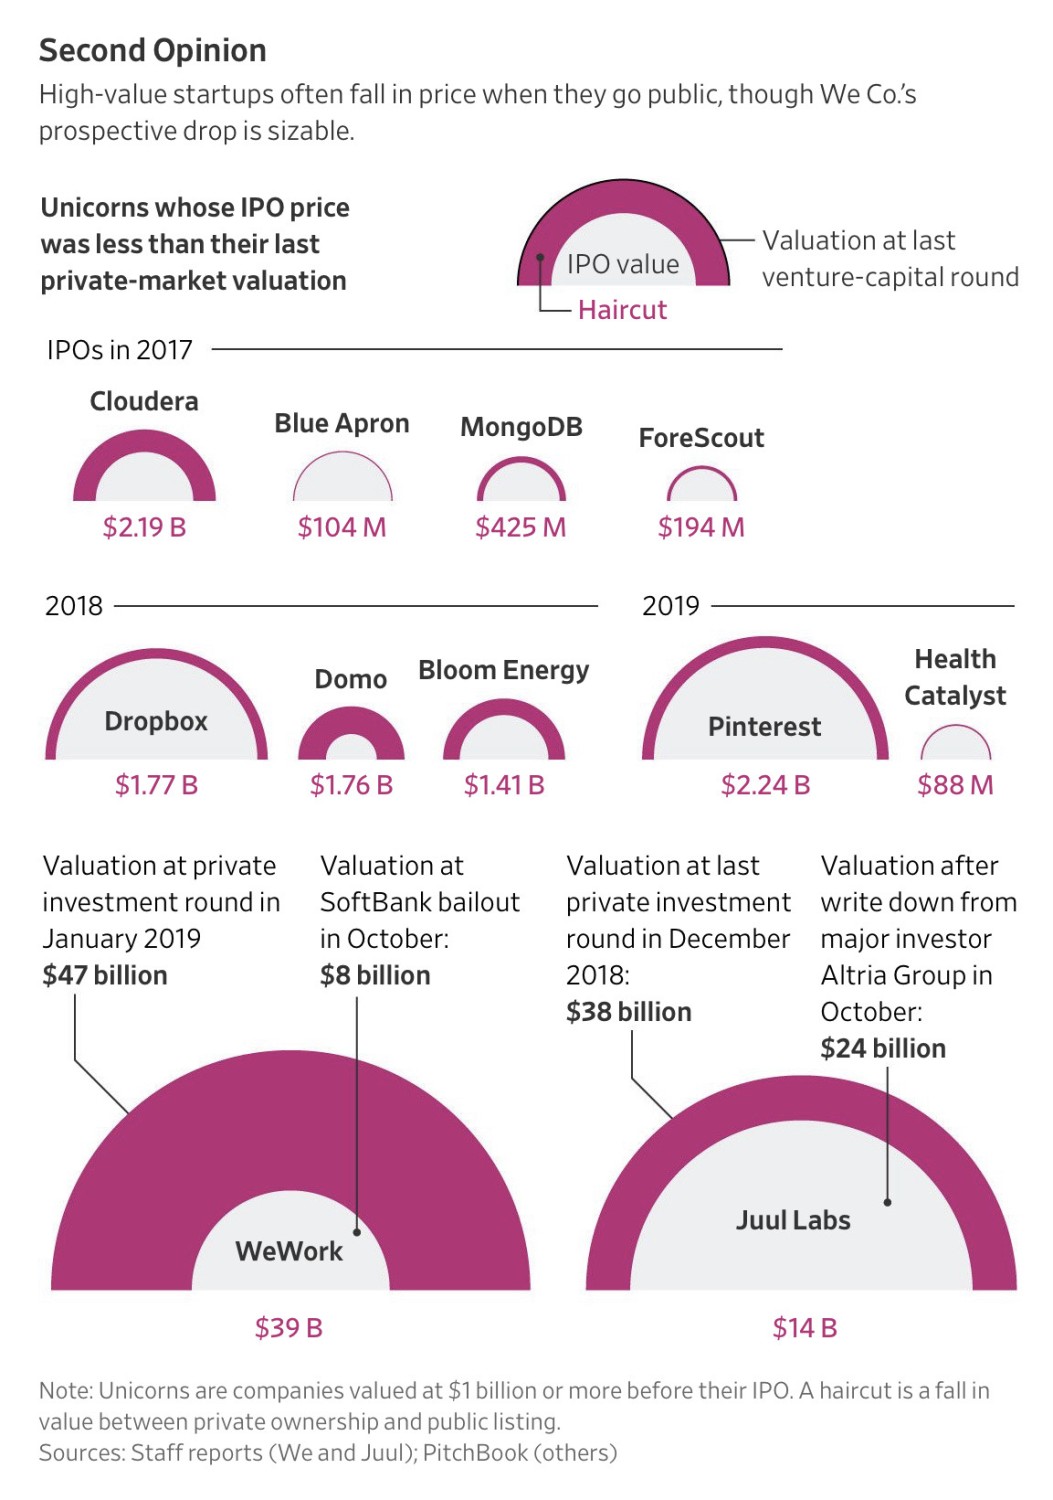
Il mestiere degli investitori di ventura è sempre stato quello di accettare elevati livelli di rischio e scommettere su iniziative fortemente contro-corrente, ma tale sfida avveniva nella speranza che una determinata idea di business potesse arrivare a cambiare il mercato, il comportamento della gente o sinanco il mondo stesso. Fare invece ciò di cui viene accusata oggi Softbank (elargire molto denaro a valutazioni elevate semplicemente sulla base di mere speranze, come nel caso di WeWork: si veda la tabella più sotto riportata) è qualcosa che rischia invece di sconfinare nella prodigalità e nella delusione che ne consegue.

Valutare un’azienda è sempre stato difficile e incerto, ma valutare una Startup lo è ancora di più e, soprattutto, è qualcosa che manca di riscontri oggettivi, a causa del fatto che è proprio l’innovazione ciò che porta con sé dei forti dubbi sull’effettiva possibilità di successo. Se oltre a questo vengono allentate le selezioni delle Startup sulla base della validità tecnologica, dell’ampiezza del mercato potenziale e delle capacità umane e professionali dei loro fondatori, ecco che le delusioni sono destinate a prevalere sui successi.

LE “UNICORN” CHE HANNO DELUSO

Un altro caso da manuale è stato quello di Uber il cui capo: Travis Kalanick, è stato defenestrato per una serie di scandali che ne hanno minato la credibilità. Ma se il motto di Facebook dei primi anni era stato quello di “move fast and break things” (muoversi in fretta e rompere gli schemi), averlo voluto applicare all’impalpabile realtà di Uber ha portato a dissipare risorse senza molto senso e senza alcuna certezza di vedere un futuro ritorno alla profittabilità dell’iniziativa.


IL CASO TESLA INVECE HA FUNZIONATO

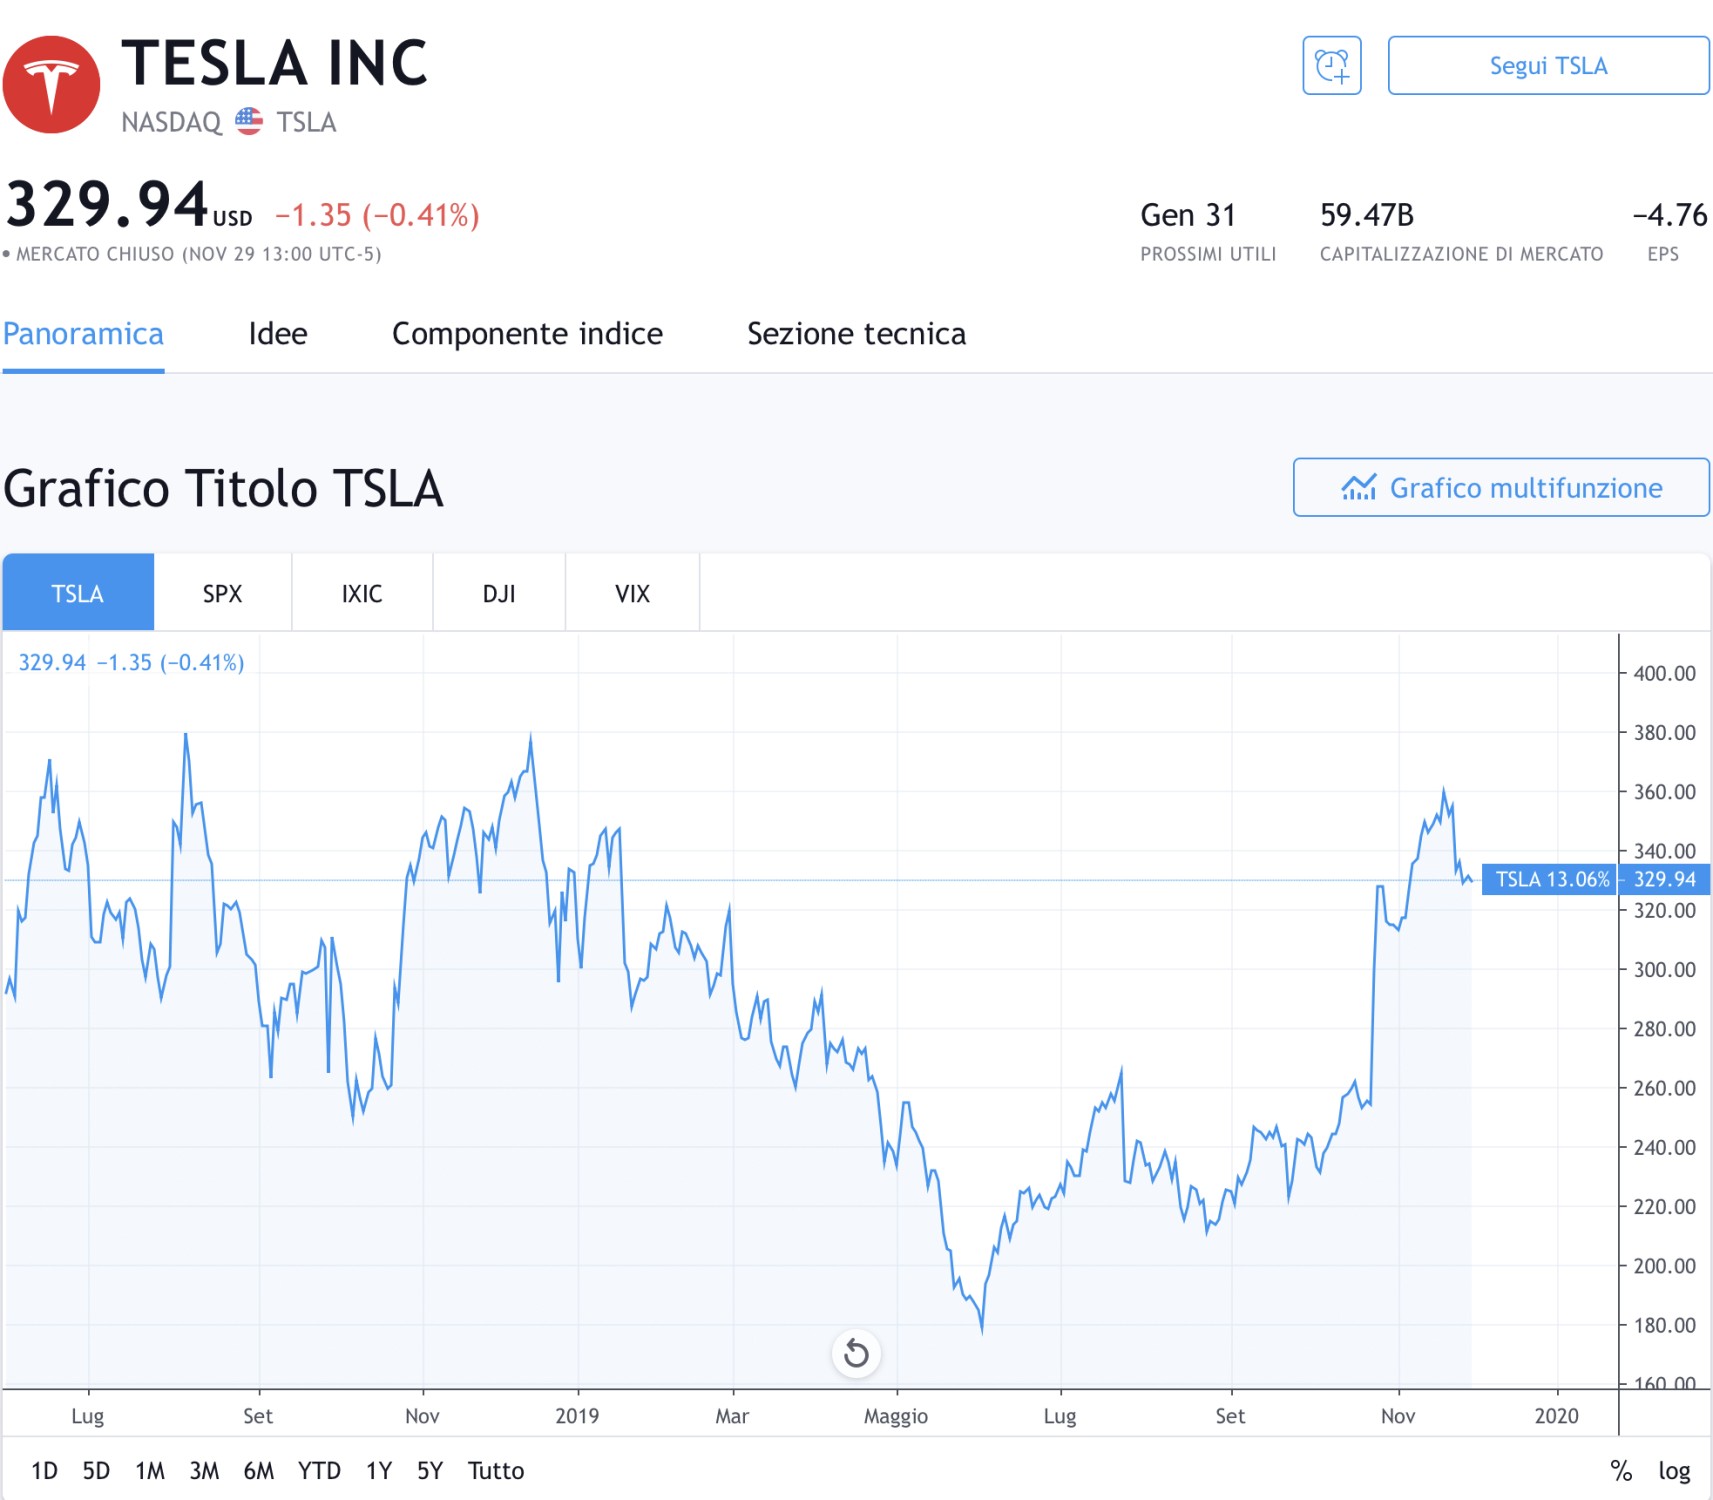
Eppure nello stesso periodo (la seconda parte del 2019) un’altra ex-Startup innovativa: Tesla, considerata dalla maggioranza degli analisti un buco nero, grande divoratore di sogni tecnologici e di risparmi, proprio mentre il mercato sembrava averne perduto fiducia, è riuscita invece a dimostrare di poter conseguire un profitto e una generazione di cassa, nonostante sia evidentemente ancora nella fase di messa a punto della formula imprenditoriale. Oggi capitalizza quasi 60 miliardi di dollari e il valore in borsa è quasi raddoppiato dai minimi di giugno.

Qual’è la differenza? Anche in Tesla ci sono state forti cadute di credibilità del suo boss, sfociate addirittura nel rischio di galera, eppure alla fine sembra avercela fatta.


Beh, la differenza a volerla guardare è colossale: da un lato c’è Uber che, come molte altre aggressive Startup basa ogni sua scommessa sulla veloce e dilagante digitalizzazione dell’economia persino nei servizi più elementari come quello del trasporto di cibo o di persone, dall’altro lato c’è un’impresa fondata da un tecnologo che è stato capace di diventare il leader dell’auto elettrica, per di più reinventando la fabbrica per costruirla dalla A alla Z e puntando contemporaneamente sull’altro grande mantra degli ultimi anni: la guida autonoma (assistita dall’intelligenza artificiale).

SELEZIONARE MEGLIO LA QUALITÀ

Sotto ogni profilo le due realtà citate non potrebbero essere più diverse: un’idea semplice che fa oggettivamente fatica a diventare redditizia come quella alla base dell’iniziativa di Uber (e per di più chiaramente orientata alle nuove generazioni, che hanno tuttavia il difetto di essere meno numerose di quelle precedenti), fa fatica a confrontarsi con sistema-azienda totalmente innovativo, con un‘intrinseca complessità tecnologica che risiede nel software che governa tanto la fabbrica quanto i prodotti, e con un mercato potenziale che abbraccia ogni fascia generazionale e ogni zona geografica.

Il problema di Uber sino ad oggi è stato quello di vincere la concorrenza in un mercato quasi privo di barriere all’entrata, mentre quello di Tesla è -al contrario- ancora oggi quello di riuscire a soddisfare il numero di ordini già pervenuti in un mercato dove non esiste una vera competizione e che quindi tiene ancora elevati i prezzi di vendita.

Ci sono insomma vere Startup innovative capaci di portare sul mercato dei prodigi tecnologici e delle innovative formule imprenditoriali, dotate delle migliori competenze e capaci di cambiare il mondo (si pensi alla sfera delle tecnologie per la salute e a tutte le applicazioni dell’intelligenza artificiale) e ci sono app per telefonino come Slack o Tik-Tock che, per quanto abbiano conseguito un vastissimo successo, rischiano di essere cancellate dalla prossima buona idea di qualche adolescente. Investire nelle une a volte è molto più complesso che nelle altre. Ma il venture capital sta imparando a sue spese che i sogni a buon mercato spesso non esistono.


Stefano di Tommaso


TRUMP VINCERÀ DI NUOVO

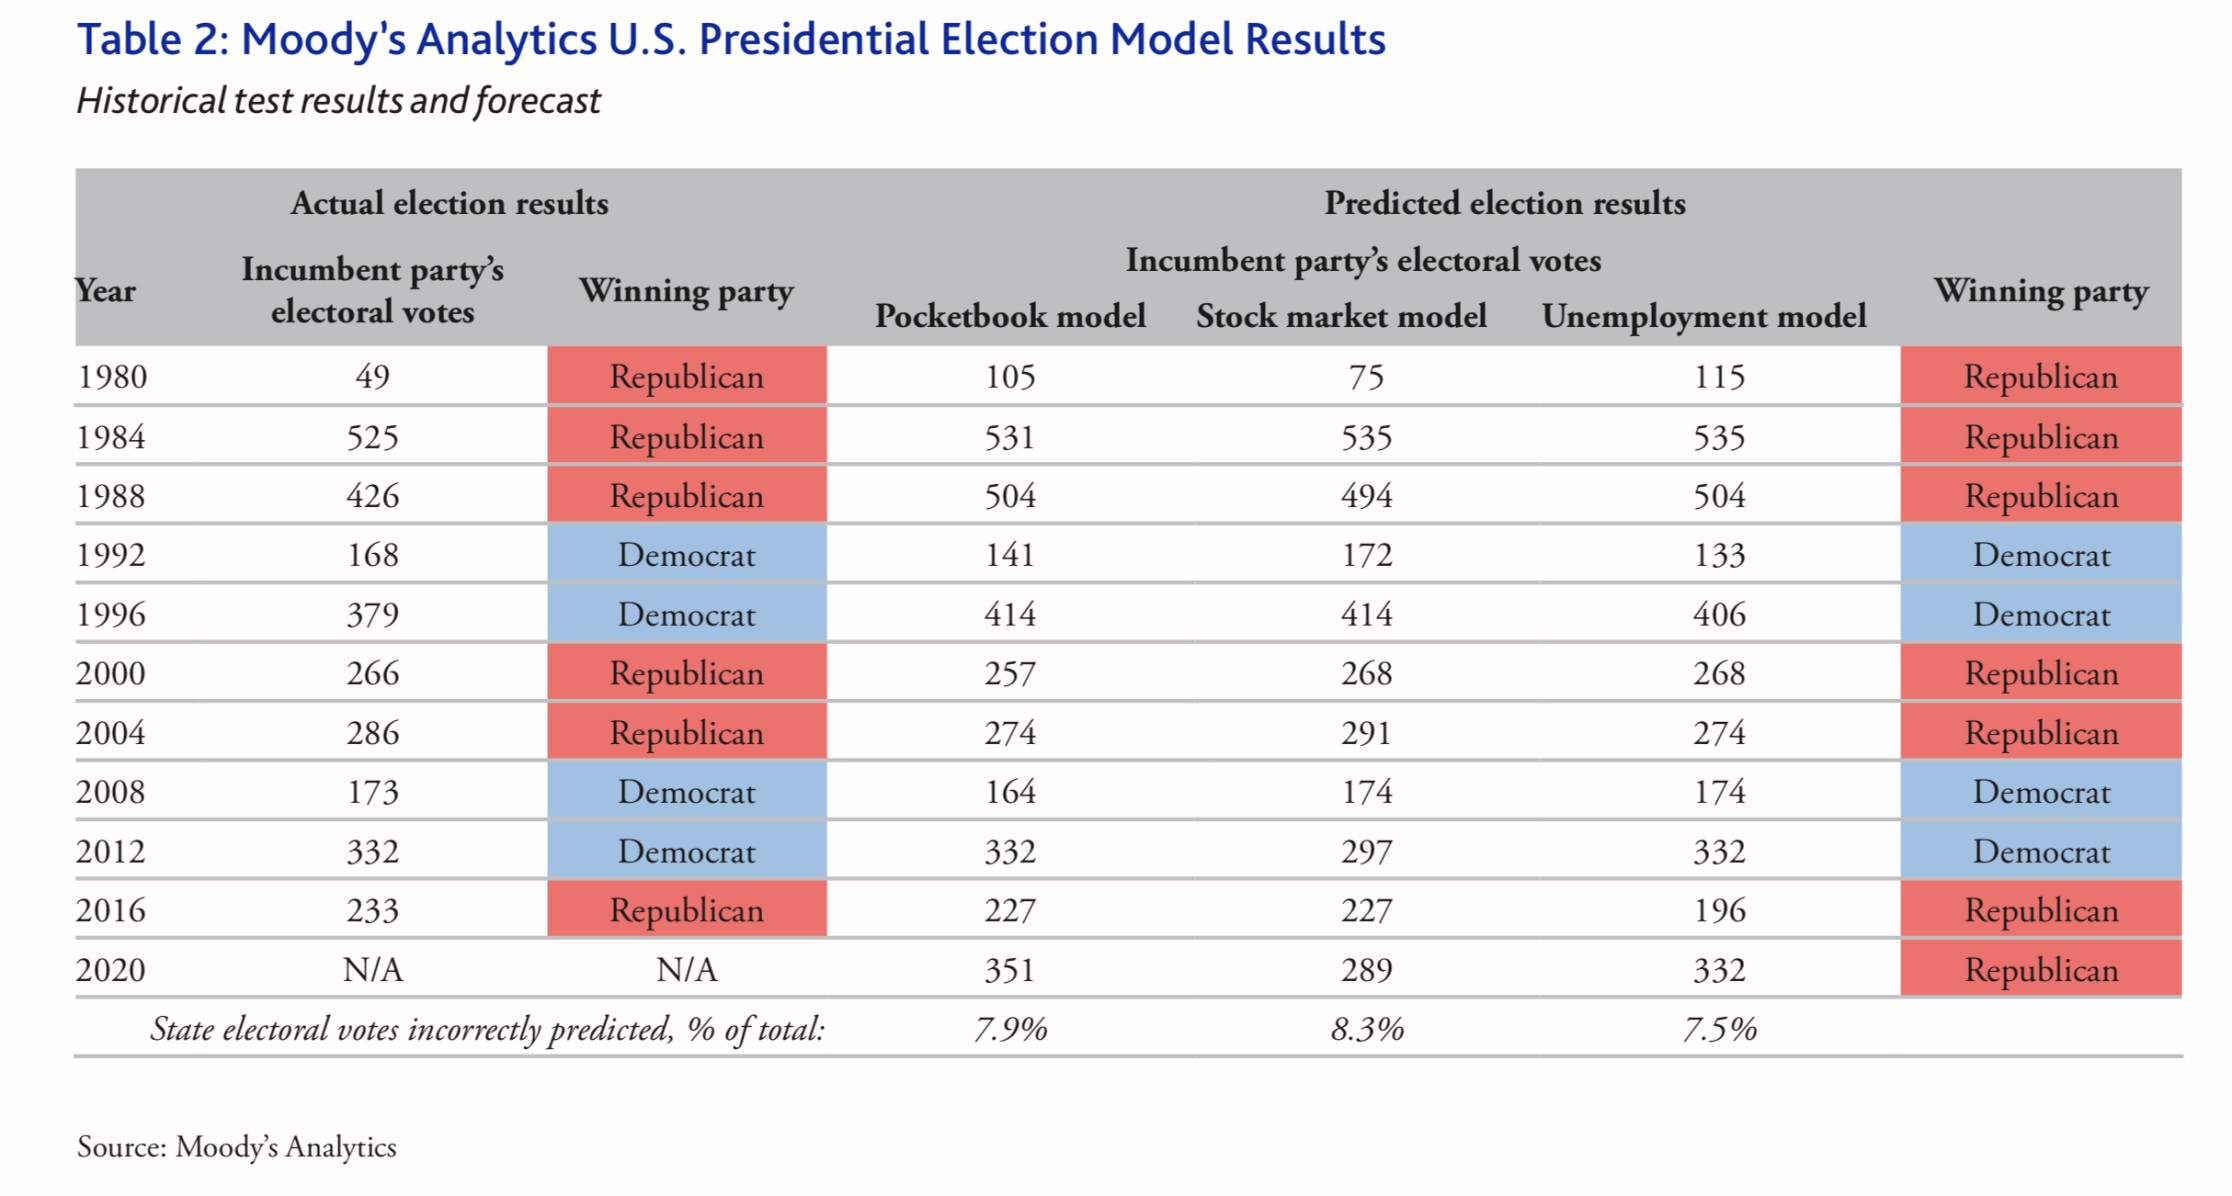
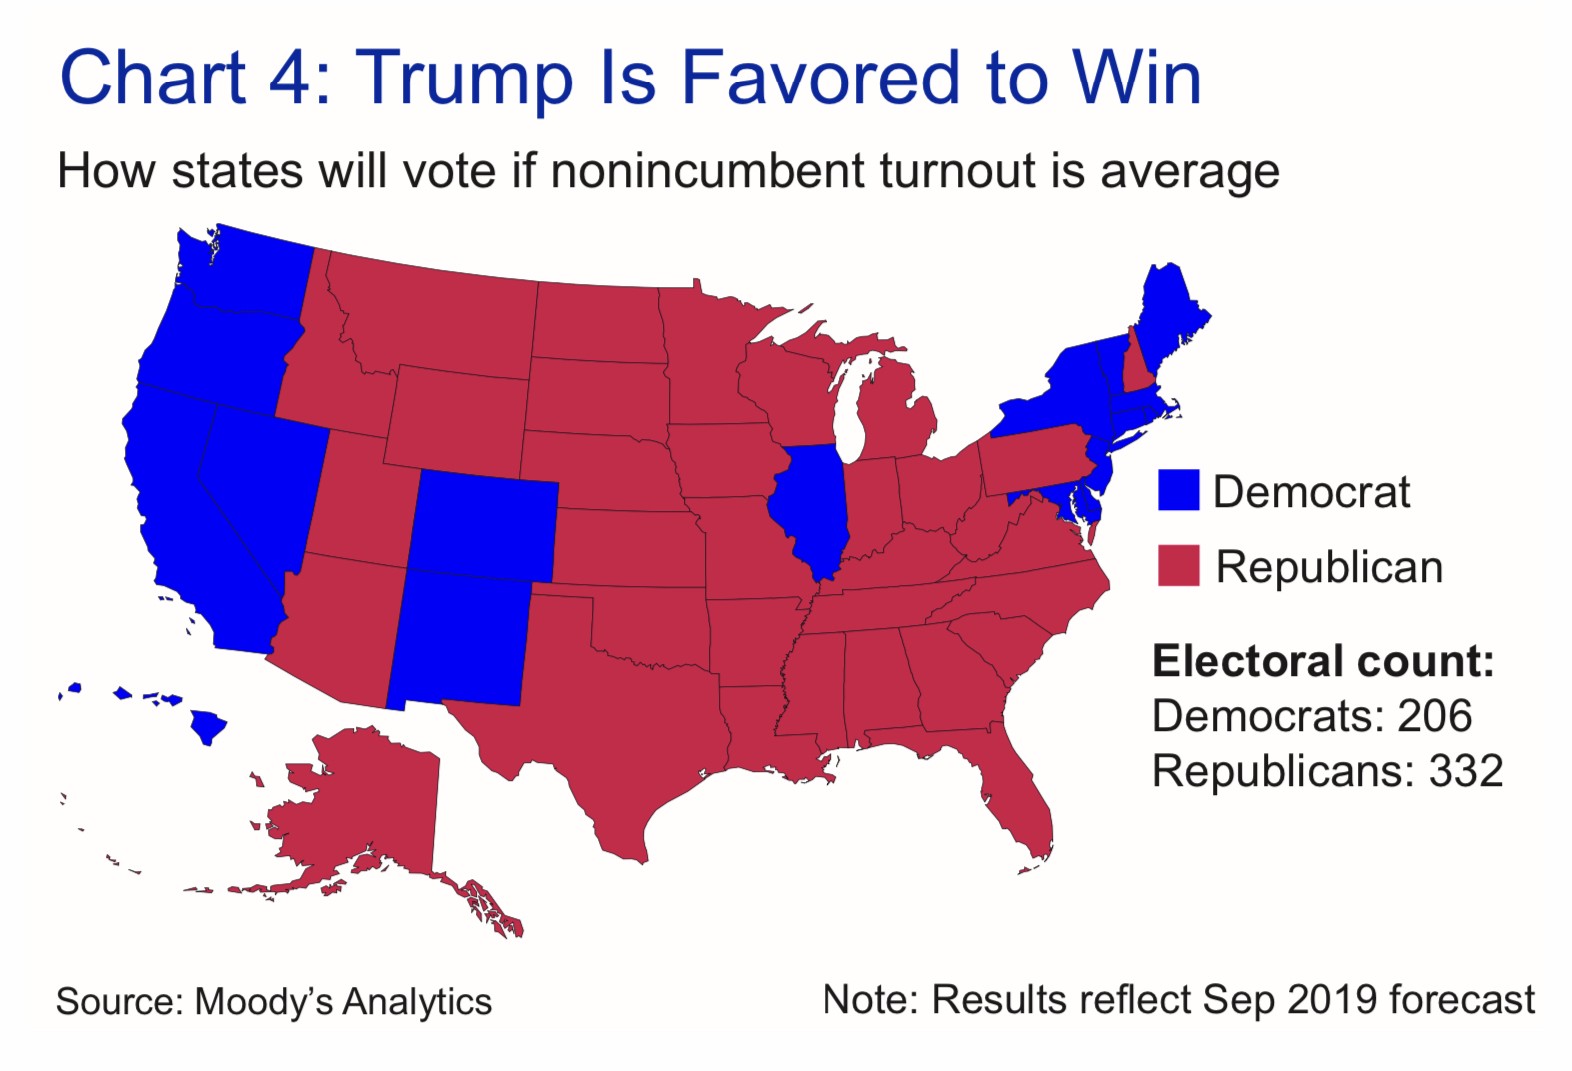
Nonostante le previsioni di impeachment presidenziale, che però negli ultimi giorni si stanno sgonfiando a vista d’occhio, in questo caso è un modello predittivo di Moody’s a dirlo: Trump siederà per altri 4 anni alla Casa Bianca (e addirittura con una larga maggioranza). E lo fa con tanto di logica stringente e analisi dettagliata delle motivazioni alla base della previsione. Ovviamente se l’economia tiene…


Il modello parte da una premessa: che alla fine gli elettori guarderanno più alla loro pancia che ai grandi ideali politici quando si recheranno a votare. E cosa dice quest’anno la loro pancia? Che la disoccupazione è scesa, il reddito è cresciuto, le tasse sono calate e la borsa macina ogni giorno nuovi record. Tutto ciò peraltro alla faccia della Federal Reserve con la quale Trump ha ingaggiato nei mesi scorsi una battaglia mediatica (vinta alla grande) perché la FED stava alzando i tassi invece di abbassarli, “spiazzando” l’economia americana e privandola della sufficiente liquidità per gli investimenti, nel timore di una fiammata inflazionistica che in realtà non c’è mai stata.

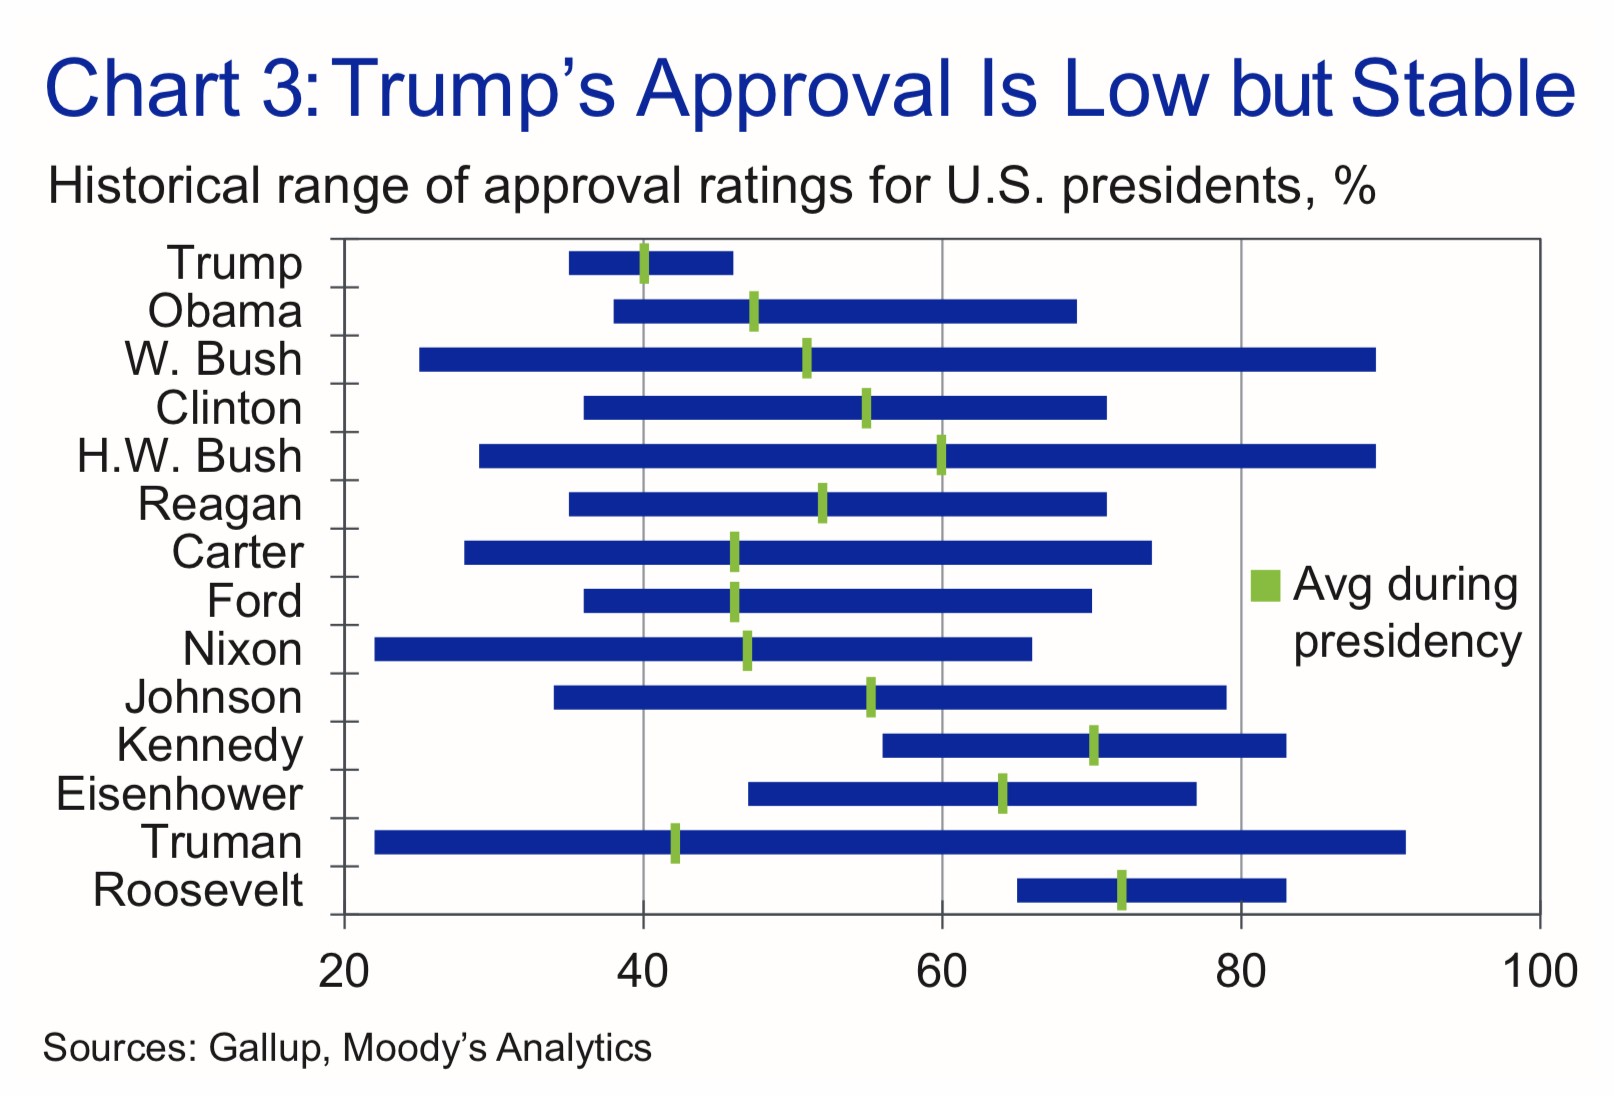
E il bello è che questa previsione riguarda uno dei presidenti che ha più diviso il paese tra sostenitori e detrattori, uno dei meno amati dal punto di vista della simpatia e dell’impatto mediatico, per stessa ammissione di Moody’s, sebbene possa in compenso contare su una forte stabilità dell’elettorato che lo sostiene, come si può leggere dal grafico qui sotto riportato:


Certo l’assunzione centrale alla base della previsione di Moody’s Analytics è che l’attesa di una recessione nel 2020 si riveli quantomeno precoce, se non del tutto infondata. E l’esito di tale scommessa è ad oggi tutt’altro che certo: la crescita dell’economia americana ha continuato a rallentare negli ultimi mesi, e la disoccupazione, da tempo ai minimi storici di sempre, potrebbe di conseguenza risalire.

A fare da contraltare a tale possibilità ci sono i profitti delle imprese, che scendono sì, ma tutto sommato si mostrano stabili, e non solo: le riserve di liquidità degli americani all’estero che vengono rimpatriate (l’investimento delle quali aiuta a generare nuovi posti di lavoro) nonché l’enorme immissione di liquidità che la banca centrale americana di è trovata costretta a pompare (ma soltanto all’ultimo momento, perdendoci anche la faccia).

Questo della liquidità è l’altro cardine centrale delle motivazioni che spingono prendere in considerazione la possibilità che la previsione sia stata formulata correttamente: entro la fine dell’anno è possibile che i nuovi interventi della Federal Reserve e delle altre banche centrali nel mondo giochino un ruolo importante non soltanto nel sostenere l’economia reale, ma anche e soprattutto nel sostenere le quotazioni delle borse valori, a partire da quella a stelle e strisce, dal momento che continua ad esercitare sui capitali di tutto il mondo un’attrazione fatale: in ogni angolo del globo infatti una prudente ripartizione degli investimenti sul mercato mobiliare vede, per ogni dollaro investito localmente, una quota di quel dollaro inevitabilmente destinata ad essere spesa a Wall Street.


E se Wall Street continuerà ad essere in forma anche l’umore degli americani si adeguerà, premiando le imprese innovative che vi si recano per trovare capitali per la crescita e alimentando la crescita economica e la trasformazione digitale degli Stati Uniti d’America che, a sua volta, genera lavoro e ricchezza. Tutto questo non può che premiare l’amministrazione attualmente all’opera, cioè quella repubblicana che è riuscita nel risollevare le sorti dell’economia.

Una parte importante dello studio di Moody’s è infatti la propensione degli americani al cambiamento (rispetto all’amministrazione esistente): quando le cose vanno bene il loro pragmatismo li porta ad abbassarla decisamente, e ciò incrementa le chances di vittoria del presidente in carica.

Stefano di Tommaso


BORSE: COSA SUCCEDE DOPO LA SBORNIA ?

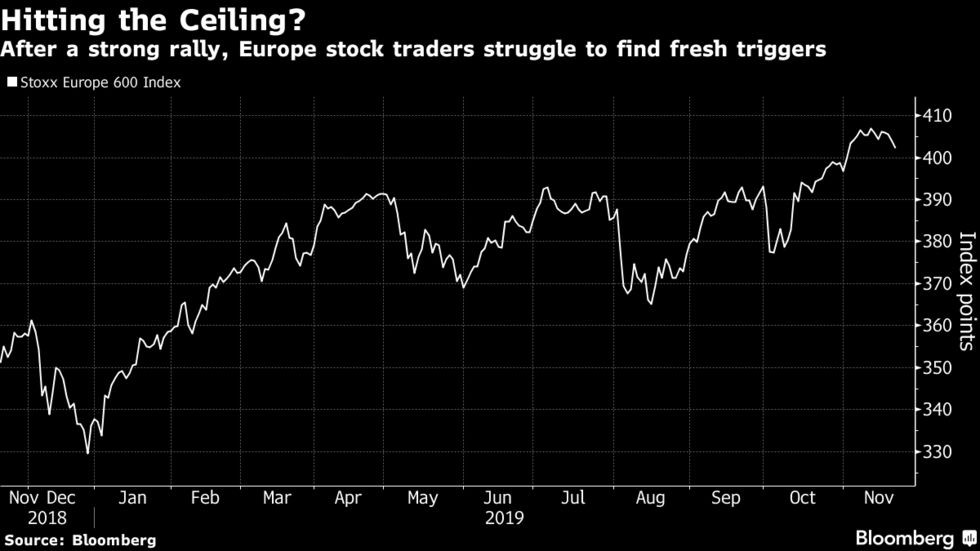
In quale direzione si muoveranno le borse di tutto il mondo nei prossimi mesi (dopo cotanto rialzo)? Passata la sbornia dei nuovi massimi (soprattutto americani) negli ultimi giorni le borse sono rimaste in balia dell’incertezza prevalente sul fronte del commercio internazionale. Un’incertezza che non sembra destinata a scomparire in fretta nel particolare momento storico che stiamo vivendo, ma che può premiare le borse europee rispetto a quella americana.


LE BORSE EUROPEE

Piazza Affari (che ha guadagnato il 25% da inizio anno) ha accusato nell’ultima settimana la performance peggiore d’Europa (-1,4%). Pesano i timori sulla tenuta del Governo, alle prese con i problemi di Ilva e Alitalia, che hanno fatto passare in secondo piano anche l’ok della Commissione europea alla manovra economica e l’intenzione di rilanciare i P.I.R. Le altre Borse europee nell’ultima settimana hanno perduto anch’esse: Parigi lo 0,78%, Francoforte lo 0,59% mentre Madrid è rimasta piatta e Londra, addirittura è salita dello 0,33%, grazie alla debolezza della sterlina.


Ma la vera domanda è se la tendenza al rialzo dei listini azionari, che ha caratterizzato l’intero 2019, ha ancora spazio per proseguire. Wall Street è stata una delle borse migliori: l’indice SP500 da inizio anno ha guadagnato il 17% mentre il Nasdaq il 22%. Le borse europee sono salite nel 2019 del 18% in media e, come appena segnalato, la borsa italiana svetta tra tutte.

Certamente occorre ricordare che spesso le performance dell’ultimo periodo dipendono da quelle del periodo precedente: così se la borsa italiana nel 2018 era rimasta fortemente sottopesata dagli investitori stranieri ecco che nel 2019 la sua corsa è dipesa molto dal recupero necessario. Lo stesso potrebbe valere per Wall Street: se fino ad oggi è quella che ha corso più di tutte, è possibile che avvenga il contrario nei prossimi mesi.

ANCORA UNA “RIPRESINA” ?

Secondo Morgan Stanley tuttavia lo scenario complessivo è ancora relativamente favorevole: nella seconda parte dell’anno potrebbe manifestarsi nel mondo ancora una “mini-ripresa” economica, trainata dai profitti delle imprese americane, un po’ meno da quelli delle imprese asiatiche e assai poco da quelli delle europee. A favorire tale “ripresina” sarebbero la robusta crescita dei paesi emergenti e il deciso intervento delle banche centrali. Era peraltro già successo prima. Già infatti nel 2016 e poi nel 2018 sembrava che il ciclo economico positivo (che va avanti negli Ù.S.A. dal 2009) fosse giunto al capolinea, lasciando spazio a una recessione globale. L’andamento economico americano -anche grazie alle politiche di Trump- invece ha sorpreso tutti, ribaltando le aspettative prevalenti e riprendendosi ancora uno spazio di crescita. Anche questa volta potrebbe andare così e l’economia americana traina ancora oggi il resto del mondo.

GLI OTTIMISTI

Dunque un mix di fattori potrebbe aiutare le borse a proseguire la loro corsa, a causa dell’espansione della politica monetaria delle banche centrali, del clima politico generale apparentemente rasserenato (guerre commerciali con la Cina comprese), dei programmi di buy-back e di quelli di molte fusioni e acquisizioni. Ma chi potrebbe guadagnarci di più sono le borse europee, dal momento che nel vecchio continente proprio I buy-back e le fusioni e acquisizioni sono a lungo rimasti indietro rispetto agli Stati Uniti d’America. Ovviamente a condizione che la nuova guida della BCE non cambi registro.

Se tutto ciò continuerà allora Europa e Regno Unito attrarranno dall’esterno flussi di investimento più cospicui che altre zone del mondo anche perché fino a ieri avevano entrambe subìto un deflusso importante di capitali.
Quindi le rispettive borse ne potranno trarre beneficio. Sempre secondo Morgan Stanley saranno i titoli bancari e quelli automobilistici (rimasti molto penalizzati sino ad oggi) saranno quelli che potranno beneficiarne di più. I primi perché gli utili crescono, e i secondi anche perché soprattutto i tedeschi stanno mettendo in campo formidabili investimenti per contrastarne la crisi.

I PESSIMISTI

Sull’altro fronte, quello dei pessimisti, si posiziona il più grande “hedge fund” (fondo speculativo) del mondo: Bridgewater Associates il cui capo e fondatore è il carismatico e ascoltatissimo Ray Dalio, ha scommesso un miliardo e mezzo di dollari sulla discesa delle borse entro la prossima primavera (marzo), comperando opzioni “put” (di vendita) per un controvalore “nozionale” a cui si riferiscono di 100 miliardi di dollari in azioni : una delle più grandi scommesse finanziarie della storia.
Il fondo è rimasto famoso per essere stato tra i pochi ad aver predetto la crisi finanziaria del 2008 guadagnando in un colpo solo il 9%, ma da allora ha provato a ripetere la scommessa diverse volte annunciando ribassi che poi non si sono verificati.

Non è perciò una garanzia, ma in effetti la data di marzo 2020 può risultare parecchio significativa a causa del fatto che sarà il momento della verità per i candidati alle elezioni presidenziali del successivo novembre: se la candidatura Trump dovesse scomparire per effetto della procedura di impeachment o peggio la Warren dovesse prevalere per il partito democratico ecco che il mercato dei capitali potrebbe prendersi un bello spavento, con il conseguente rischio di un “sell-off” (svendita) delle borse.


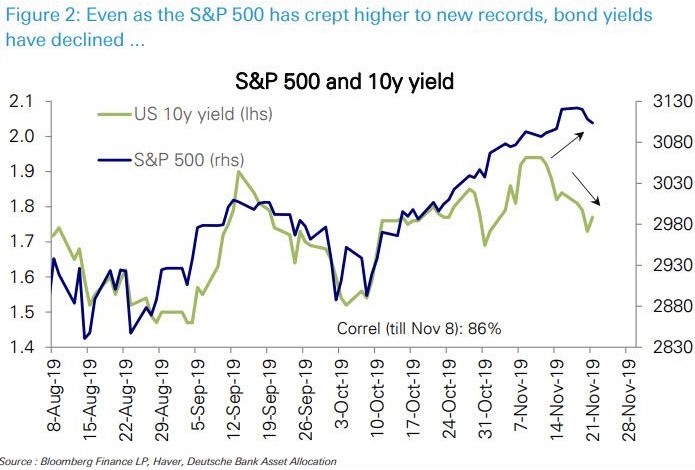
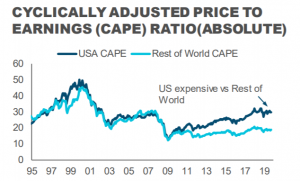
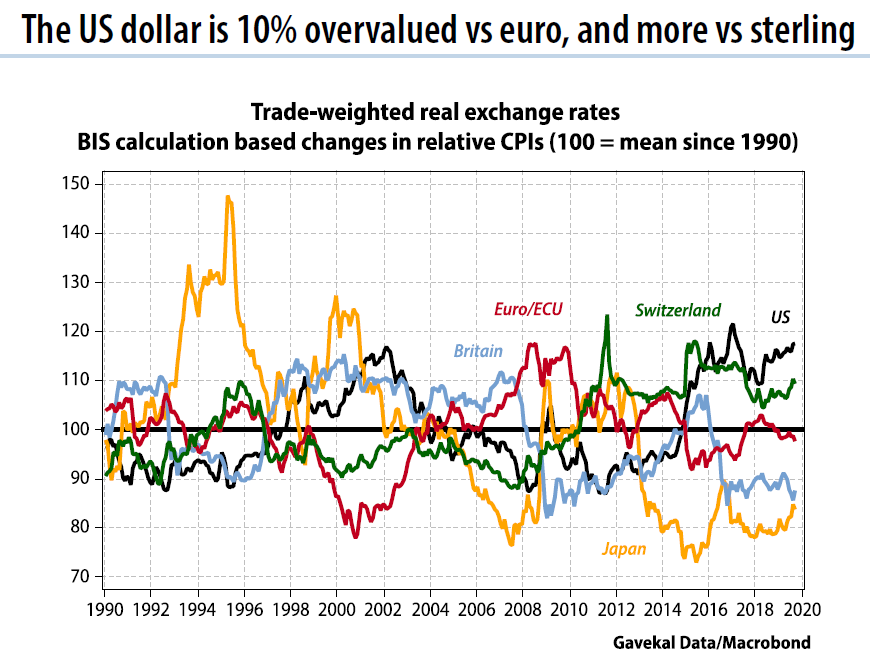
Anche Key Square Capital Management (un altro importante hedge fund) scommette su una crisi finanziaria se la signora Warren vincerà le primarie, anticipando un possibile ribasso del Dollaro (da molti oggi considerato sopravvalutato, come si può vedere dal grafico) oltre che un possibile forte ribasso dei titoli farmaceutici se le elezioni dovessero aggiudicarsele i democratici.

GLI ORIGINALI

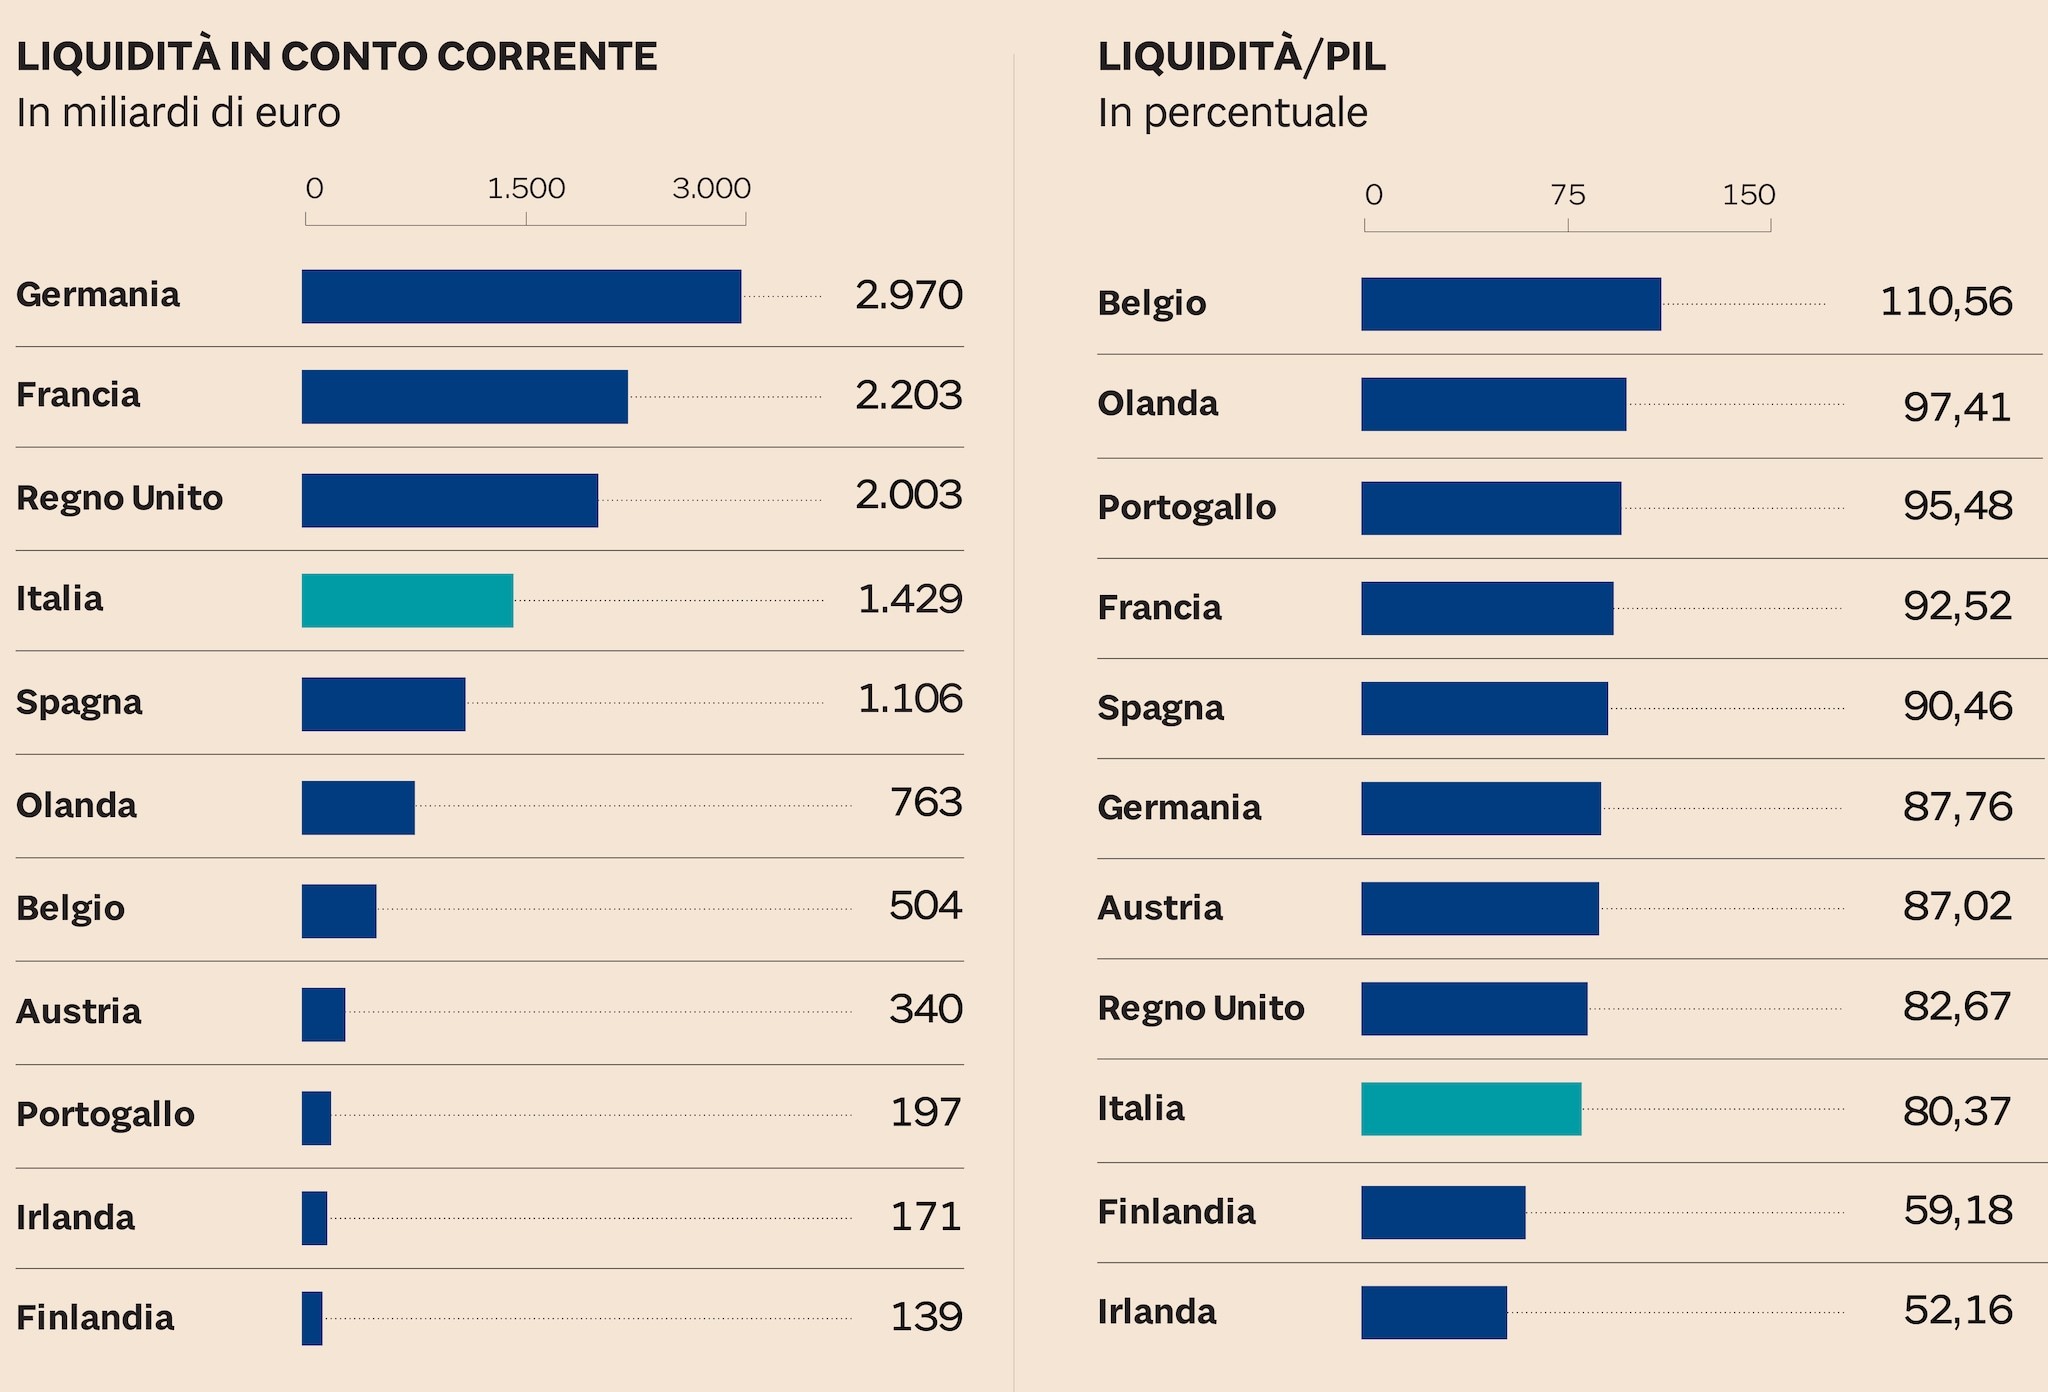
Tra le opinioni più originali c’è infine quella del noto commentatore del Financial Times e di Bloomberg John Authers: secondo un suo recente editoriale le borse non stanno più seguendo le notizie che provengono dall’economia reale, bensì soltanto il livello di liquidità dei mercati. Ebbene: gli ultimi dati dell’European banking authority indicano che i depositi a vista presenti nelle banche dell’Eurozona (sommando famiglie e imprese) hanno superato per la prima volta nella storia la soglia dei 10mila miliardi di euro. Nel 2018 i Paesi che appartengono all’Eurozona hanno prodotto un Pil di meno di 12mila miliardi. Dunque più dell’80% del Pil è depositata in banca.


Dunque l’enorme liquidità e le prospettive di ulteriori stimoli monetari da parte delle banche centrali oggi starebbero orientando (al rialzo) le quotazioni delle borse molto più che non l’andamento del prodotto interno lordo o di quello dei profitti aziendali.

E se la liquidità abbonda è sì vero che l’incertezza dei risparmiatori regna sovrana, ma è altrettanto probabile che una parte di essa alla fine si riversi sulle borse (europee soprattutto).

Stefano di Tommaso