LA SFIDUCIA ALIMENTA LE PROBABILITÀ DI RECESSIONE GLOBALE
Se i ministri delle finanze e i governatori delle banche centrali riuniti a Washington per al simposio annuale di IMF e WORLD BANK evitano accuratamente di menzionare ogni previsionie di recessione nel mondo (anzi il comunicato ufficiale della scorsa settimana parla di un 2019 nel quale il reddito globale lordo salirà del 3% e di prospettive in miglioramento per il 2020), in privato tuttavia le parole usate nei corridoi da quegli illustri partecipanti sono ben diverse. Vediamo allora quali e, soprattutto, perché.


I TIMORI CHE CIRCOLANO

Innanzitutto ci sono i timori di nuove tensioni commerciali: sebbene siano stati sino ad oggi spesso infondati visti gli sviluppi positivi delle relazioni sino-americane, hanno indubbiamente contribuito a ridurre le aspettative di crescita economica.

Poi ci sono i timori (anch’essi poco fondati) legati alle problematiche che può creare la forte espansione in corso del livello di debito globale, cosa che può trasformarsi in una zavorra importante in caso di peggioramento della congiuntura economica internazionale, ma indubbiamente con i tassi d’interesse a zero (o dintorni) può altrettanto realisticamente fare ben pochi danni, se non -appunto- alle aspettative degli investitori e risparmiatori.

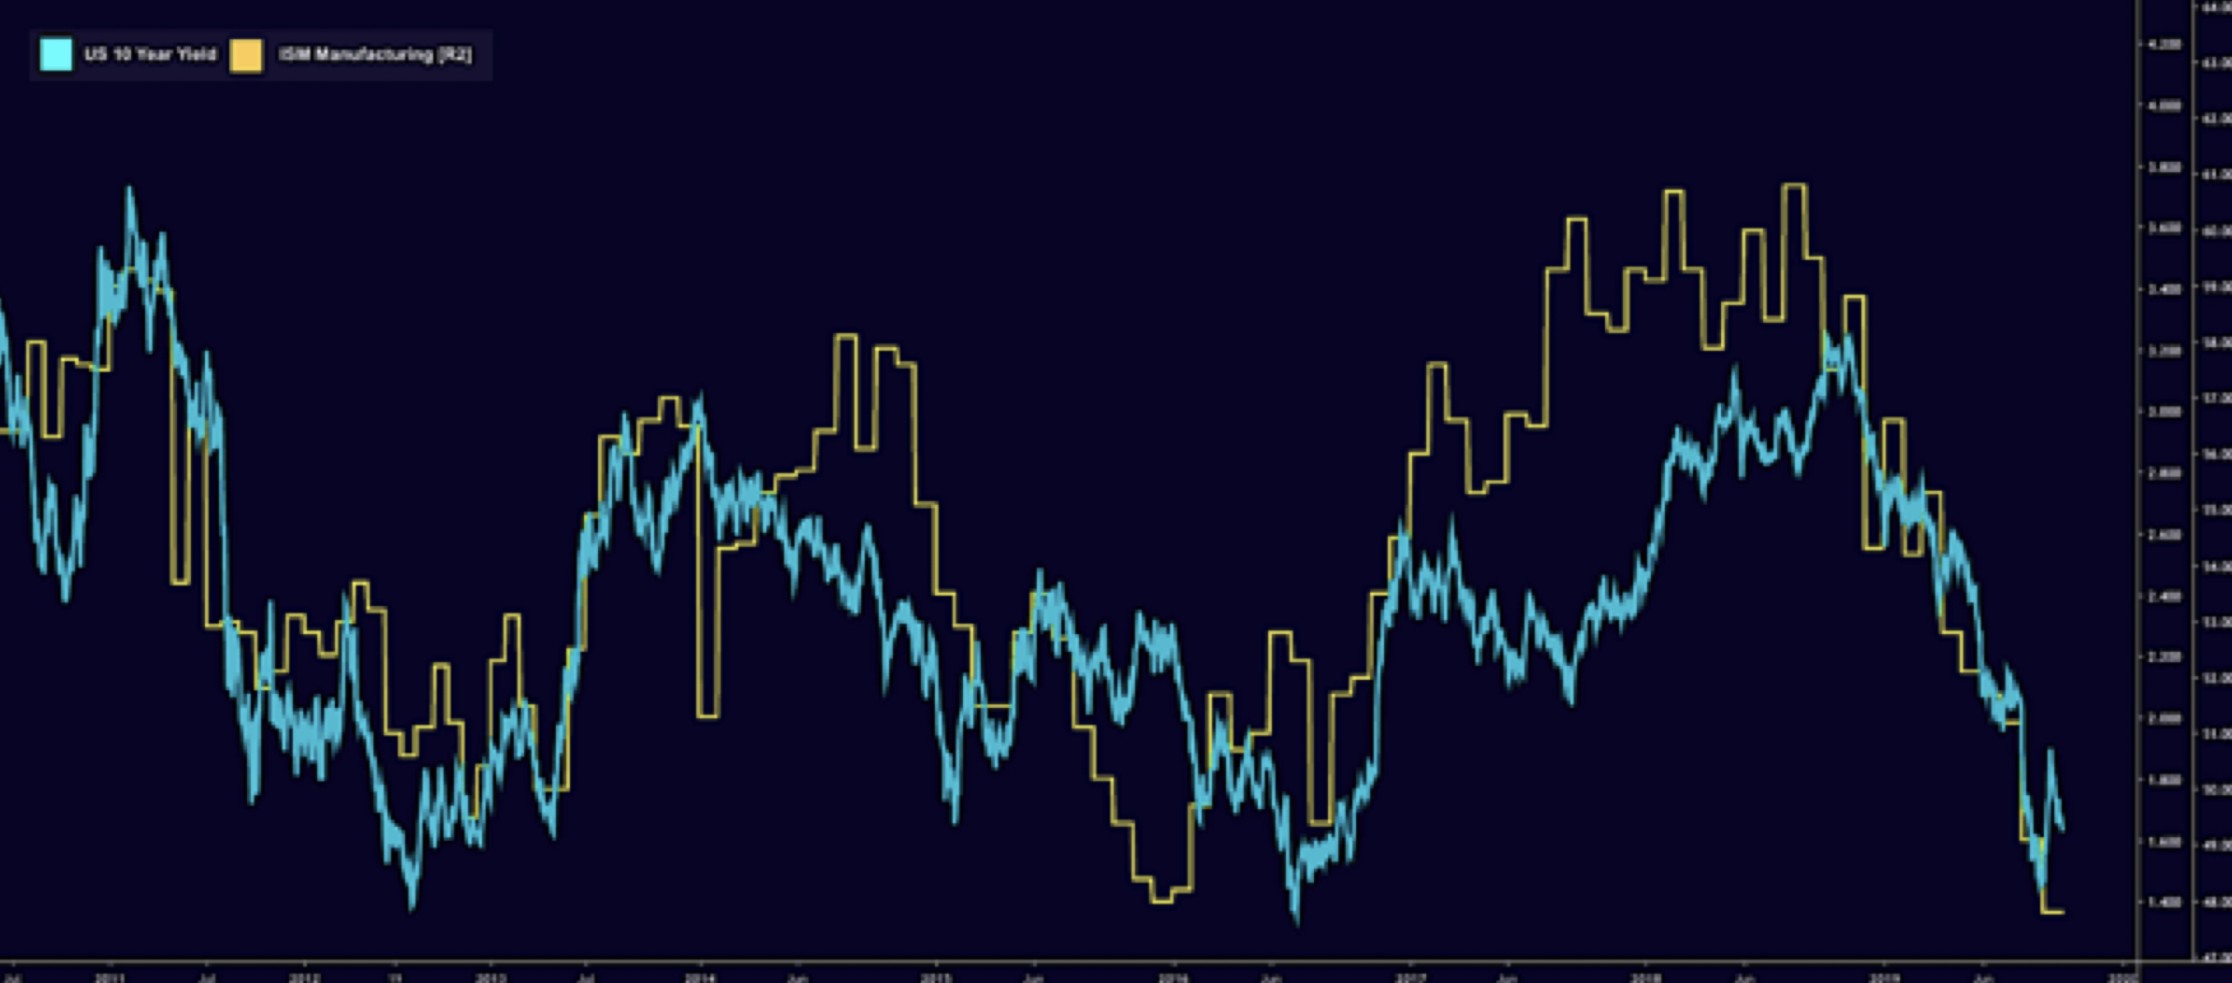
Infine c’è l’inequivocabile segnale fornito dal rallentamento (se non dall’arretramento, come per esempio in buona parte d’Europa) degli indici relativi alla produzione industriale, nonostante i servizi e i consumi tengano ancora “botta”. Di seguito un grafico che mostra l’elevata correlazione tra il rendimento dei titoli di stato americani (quelli europei sono scesi guarda caso anche di più) e l’andamento dell’indice ISM relativo alla produzione industriale:

DUNQUE LE PREVISIONI PEGGIORANO

Non è assolutamente una coincidenza se la fiducia generale scende parallelamente ai tassi d’interesse e c’è chi ne conclude (anche pubblicamente) che dunque l’entrata in recessione dell’economia mondiale nel 2020 è oramai cosa certa, come Erik Nielsen, capo economista dell’Unicredit.

Mentre Penelope Goldberg -capo economista della Banca Mondiale- non arriva a tanto, ma lancia al tempo stesso forti perplessità sulla tenuta delle prospettive indicate più sopra in occasione del simposio e allo stesso tempo Gita Gopinath, sua omologa (capo economista) al Fondo Monetario Internazionale si chiede se il rallentamento della produzione industriale possa arrivare a “contaminare” anche l’erogazione di servizi (che sino ad oggi non è calata come la produzione industriale ma che, se arrivasse, allora la frittata sarebbe fatta).

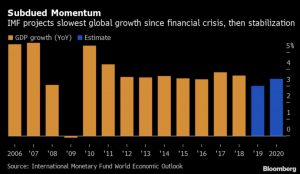
Certo oggi ci troviamo di fronte al maggior abbassamento delle prospettive di crescita economica globale dai tempi della crisi del 2008 -2009 (vedi il grafico con l’accortezza di considerare i dati dei due istogrammi finali a destra in azzurro quali mere ottimistiche previsioni):
QUALI STRUMENTI PER CONTRASTARE IL DECLINO

Se quello appena dipinto è il quadro d’insieme, allora bisognerebbe mettere in campo tutti gli strumenti possibili per contrastare il “declino” in corso. Su questo concordano (per una volta) tutti gli economisti ed i banchieri centrali: ci vorrebbero fior di stimoli di politica fiscale (taglio delle tasse ed espansione della spesa pubblica) e non soltanto stimoli monetari (poco efficaci tanto quanto il debito è divenuto poco pericoloso per lo stesso motivo: con i tassi a zero le banche centrali devono lavorare di fantasia).
Questi agirebbero in maniera molto più diretta per stimolare la ri-crescita ma il problema è che, se i malanni dell’economia globale stanno per diventare un’epidemia, tuttavia l’antidoto al virus della caduta delle aspettative degli operatori (che tutti ammettono che potrebbe risultare più efficace nell’allontanare lo spettro di una recessione globale) consiste al tempo stesso nel compiere quelle manovre che più dipendono dalla volontà (e dal coraggio) della politica: ci vorrebbero cioè degli stimoli di natura fiscale nonché la promozione di quegli investimenti infrastrutturali in arretrato in tutto il mondo e non soltanto nei paesi emergenti. Due categorie di interventi gli stimoli fiscali e la spesa per infrastrutture che andrebbero inesorabilmente a incrementare ancora i debiti pubblici, già arrivati ai massimi di sempre.
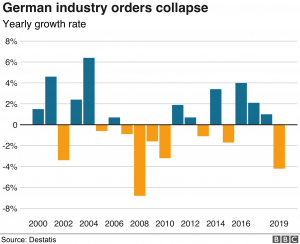
L’unica grande economia globale che potrebbe pensare di farlo senza praticamente incorrere affatto nel timore di ritorni di fuoco nelle aspettative sarebbe quella tedesca (con indubbi benefici anche per il resto della zona Euro). Ma quest’ultima si guarda bene persino dal teorizzarlo e -cosa ancor più grave- non percepisce (o non vuole farlo) quanto grande sarebbe in tal modo il proprio ruolo nello scacchiere globale per fungere da locomotiva economica internazionale. E, come si può vedere dal grafico qui accanto, sarebbe anche quella che ne ha più bisogno.

Al tempo stesso in cui queste considerazioni vengono trattate nel simposio di Washington, fiocca un altro dato statistico poco rassicurante che arriva dall’altra parte del mondo: la crescita economica della Cina -pur sempre assai elevata in assoluto: il 6%- è tuttavia la più bassa dal 1992 ad oggi.
MA SONO LE ASPETTATIVE A FARLA DA PADRONA

Ma -come se non bastasse ancora- il colpo di grazia alle aspettative già molto esili di una nuova accelerazione della crescita nel 2020 lo potrebbe dare l’ultima voce che gira insistentemente negli ambienti politici americani: quella che l’amministrazione Trump starebbe preparando una manovra di restringimento dell’accesso di capitali da e per la Cina. Ci sono state peraltro diverse smentite ufficiali in tal senso, in linea con la politica di parziale distensione che l’America vuole esibire nelle ultime settimane, ma il timore, una volta generato, rimane.

Come al solito: di certezze nessuno può parlare, ma di probabilità legate al degenerare delle aspettative senza dubbio sì. Impensabile sopravvalutare l’intelligenza della politica e sperare allegramente che -grazie a quest’ultima- la meteorologia economica volgerà al sereno. In democrazia l’intelligenza della politica resta direttamente collegata a quella dei suoi elettori e, mentre siamo tutti fiduciosi che nel lungo termine essa sarà migliore, nel brevissimo periodo qualche perplessità non può che generarla.
Un filosofo come Bertrand Russel affermava che: “l’intelligenza dev’essere proprio la qualità meglio distribuita al mondo, perché nessuno si lamenta di averne meno degli altri”, ma Nikita Chrušcëv mostrava ancor più realismo quando affermava che: ”gli uomini politici sono uguali dappertutto: essi promettono di costruire un ponte anche dove non c’è un fiume”.

Ecco perché mi associo al coro di chi nutre quelle perplessità.

Stefano di Tommaso


L’ALLARME LANCIATO ALL’ASSEMBLEA DI FONDO MONETARIO INTERNAZIONALE E BANCA MONDIALE SARÀ ASCOLTATO?

L’assemblea del Fondo Monetario Internazionale e della Banca Mondiale rappresenta una di quelle rare occasioni nell’anno in cui i leaders di tutto il mondo possono confrontarsi, più o meno liberamente, sui grandi temi economici. L’appuntamento stavolta, 75 anni dopo Bretton Woods, e alla vigilia di una nuova possibile recessione globale, potrebbe trovare nuovi slanci verso nuove forme di collaborazione transnazionale. Gli argomenti sul tavolo sono arcinoti, ma lo sono meno i possibili rimedi.


IL NUOVO ORDINE MONDIALE RESISTE DA 75 ANNI
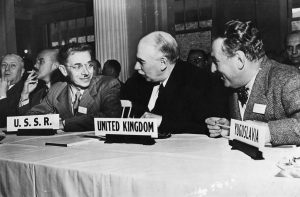
Con l’approssimarsi della fine della seconda guerra mondiale, le principali economie del mondo sentirono il bisogno di tornare a promuovere una crescita economica bilanciata atta a creare le basi per la stabilità monetaria globale e per rimediare ai danni della guerra e ai debiti che quest’ultima aveva generato. Ne sortì un un programma ufficiale (curato inizialmente dalla delegazione inglese di John Mainard Keynes), inteso a smussare i problemi dei paesi troppo indebitati con le risorse di quelli che godevano di ampio surplus, ma alla fine la versione finale fu quella americana, che eliminò la previsione di contributi a fondo perduto da versare ai paesi più poveri, lasciando in piedi soltanto la previsione del rifinanziamento dei paesi troppo indebitati.

Questo programma fu presentato ad una conferenza internazionale tenuta a Bretton Woods nel New Hampshire nell’aprile 1944, cui presero parte 44 nazioni e in cui furono approvate le linee guida del nuovo ordine monetario globale con la conseguente dotazione di un “fondo monetario internazionale”, cui seguì la creazione di una “banca mondiale” per finanziare lo sviluppo e il lancio di quel famoso “piano Marshall” che in Italia tutti ricordano per aver finanziato la ricostruzione del Paese.
Quell’ordine globale, con piccole variazioni, ha tenuto da allora per tre quarti di secolo, cercando sempre di trovare un equilibrio tra l’esigenza di stabilità monetaria e quella del finanziamento di progetti infrastrutturali che favorissero lo sviluppo dei paesi più arretrati.

Gli interventi del Fondo Monetario (un po’ meno quelli della Banca Mondiale) negli anni sono stati talvolta ampiamente criticati (e spesso a ragione) dal momento che quasi sempre sono stati condotti in modo autoritario, ambiguo e discutibile, anche se rimane la questione di come sarebbe apparso il mondo oggi ai nostri occhi se tali istituzioni non fossero mai esistite.

IL SUMMIT DEL 2019

Oggi a 75 anni da quei giorni, sta per aprirsi a Washington il summit (18-20 Ottobre) delle 189 nazioni che oggi partecipano a queste due istituzioni. L’economia globale di recente ha attraversato una crisi finanziaria paragonabile soltanto a quella del 1929 e, dopo di essa un decennio di ricrescita più o meno sincronizzata a livello globale, soprattutto negli ultimi tre-quattro anni. Ma oggi molte nuvole nere si addensano all’orizzonte degli eventi (persino in Asia, che fino a ieri sembrava marciare imperterrita verso una crescita senza ostacoli) e perciò questo congresso mondiale al quale parteciperanno i ministeri economici e finanziari di 189 paesi è percepito come particolarmente importante.
La narrativa prevalente degli organi di comunicazione di massa indica tra le esigenze prioritarie cui trovare un rimedio l’esplosione dei debiti pubblici, le guerre commerciali e il controllo dell’inquinamento, ma è soprattutto sulle raccomandazioni che verranno proposte per rimediare a tali problemi che si svilupperà il dibattito, visto che non esiste più una teoria economica prevalentemente accettata che abbia mostrato serie capacità d’interpretazione e previsione degli ultimi eventi.
La congiuntura economica mondiale vede oggi da un lato una timida ripresa dei consumi e un calo generalizzato della disoccupazione, ma dall’altro lato la crisi degli attuali sistemi di previdenza sociale, un serio rallentamento della crescita globale, il declino della produzione e dei margini industriali, nonché un mercato finanziario afflitto da prospettive deludenti e tassi di interesse per buona parte sotto lo zero.

Il nuovo amministratore delegato del Fondo Monetario, la bulgaro-francese Kristalina Georgieva ha fatto notare che mentre soltanto due anni fa la crescita economica nei tre quarti del mondo stava accelerando, oggi quasi il 90% del mondo sta vivendo una decelerazione di quella crescita, arrivata ai minimi da dieci anni a questa parte.
 

I BANCHIERI CENTRALI HANNO TERMINATO LE MUNIZIONI ?
Grandi protagonisti dell’ultimo decennio sono stati indubbiamente i banchieri centrali, i quali hanno concertato tra loro (meglio di quanto abbiamo fatto i rispettivi governi) una serie di interventi atti a profondere liquidità al sistema finanziario, che inizialmente sembravano aver funzionato.

Ma lo “sgocciolamento” di quelle risorse immesse sui mercati finanziari verso l’economia reale non è quasi mai avvenuto, provocando di conseguenza il calo generalizzato dei tassi d’interesse fin sotto il limite dello zero. Oggi nuovi dubbi sorgono circa la possibile efficacia di nuovi interventi di politica monetaria e tutti concordano sulla necessità di pensare anche in altre direzioni affinché nel complesso gli sforzi abbiano effetto.

L’azzeramento (o quasi) dei tassi di interesse ha decisamente depotenziato i rischi connessi all’eccesso di indebitamento che il mondo sta vivendo, ma genera di per sè altri problemi e, in assenza di inflazione, può addirittura favorirne l’opposto, ovvero la deflazione, oltre che privare i detentori di risparmio di una rendita affidabile per la vecchiaia.

Ma soprattutto l’accusa prevalente rivolta ai banchieri centrali (in parte anche a ragione) è quella di aver favorito, con i loro interventi, l’incremento della concentrazione della ricchezza in poche forti mani e, in definitiva, l’incremento delle disuguaglianze sociali. Questo tema è esploso negli ultimi anni e rischia di generare un ulteriore indesiderabile divario tra la politica e l’economia.

LA STAGNAZIONE SECOLARE INCOMBE ?

L’economia globale si trova dunque oggi a fronteggiare una sorta di “buco nero” che assorbe ogni nuovo possibile intervento di politica monetaria, come fa notare l’ex rettore dell’Università di Harvard ed ex ministro del Tesoro americano Larry Summers, autore di un saggio (nel 2013) noto come “teoria della stagnazione secolare“ (la caduta cronica della domanda di beni e servizi) che oggi più che mai sta provando le sue qualità di discernimento.

Il problema principale, secondo Summers, è che la situazione attuale volge verso l’assenza di prospettive positive che rischia di durare molto a lungo, rischiando di incancrenirsi e di rendere inefficace ogni ulteriore iniziativa. Un’interpretazione severa della situazione di “aureo declino” che stiamo vivendo che richiede la necessità di riconoscerne la gravità.

LA RICETTA PROPOSTA: STIMOLARE LA DOMANDA

Senza un radicale ripensamento delle politiche economiche e fiscali insomma non se ne esce. Senza una forte discontinuità e adeguati stimoli alla domanda aggregata le risorse private non saranno mobilitate e quelle pubbliche saranno sprecate. Ogni sforzo perciò, secondo Summers, dovrebbe essere rivolto a risvegliare la domanda di beni e servizi, ignorando ogni altra questione per poter concentrare sufficiente capacità di fuoco in tale direzione.

Per tali motivi andrebbe colta nel mondo (in modo auspicabilmente coordinato) ogni possibilità di ridurre i costi (e le tasse) che affliggono le transazioni tra privati, ogni occasione per stimolare gli investimenti tecnologici nonché l’ampliamento e il rinnovamento delle dotazioni infrastrutturali, i consumi e l’adottamento delle nuove tecnologie. Persino gli investimenti atti a rendere l’economia globale più “verde” possono aiutare ad andare in tale direzione, evitando di cercare di “bilanciare” tali sforzi con altri rivolti alla prevenzione dell’eccessivo indebitamento o al riequilibrio nei rapporti tra parti contrapposte.

Una ricetta forte, dunque, da vera situazione di emergenza in cui ogni nazione dovrebbe imporsi di collaborare superando le divisioni e i dissidi. Una ricetta peraltro non troppo diversa da quella raccomandata da Keynes subito dopo la grande depressione e messa effettivamente in pratica dopo il trattato di Bretton Woods.
Chissà se questa volta l’ingente quantità di forze e cervelli che si daranno appuntamento a Washington riuscirà a far partorire alla montagna il topolino, a trovare cioè un afflato comune per opporsi al rischio immanente di una stagnazione secolare? Anche il tempo, in tali situazioni di emergenza, può risultare prezioso.


Stefano di Tommaso


CRESCERE CON LE ACQUISIZIONI

Nel mondo i volumi dell’attività di Merger&Acquisition (fusioni e acquisizioni) sono in calo, ma non la numerosità delle operazioni. E proprio recentemente è stato dimostrato che le società che perseguono la crescita tramite numerose, piccole acquisizioni, creano nel tempo maggior valore per gli azionisti. Ma ciò avviene soltanto quando quelle imprese seguono un programma preciso, lineare, chiaro, coerente e compatibile con le possibilità interne. Sono anni che la letteratura manageriale gira intorno alla maggiore delle questioni che riguardano le fusioni&acquisizioni : è meglio fare poche grandi operazioni oppure perseguire un programma di piccoli passi? Un recente studio della McKinsey fornisce una risposta univoca dal punto di vista statistico: se guardiamo ai numeri hanno stravinto le prime, cioè quelle che hanno seguito la politica dei piccoli passi.


IL MERCATO DELLE FUSIONI E ACQUISIZIONI

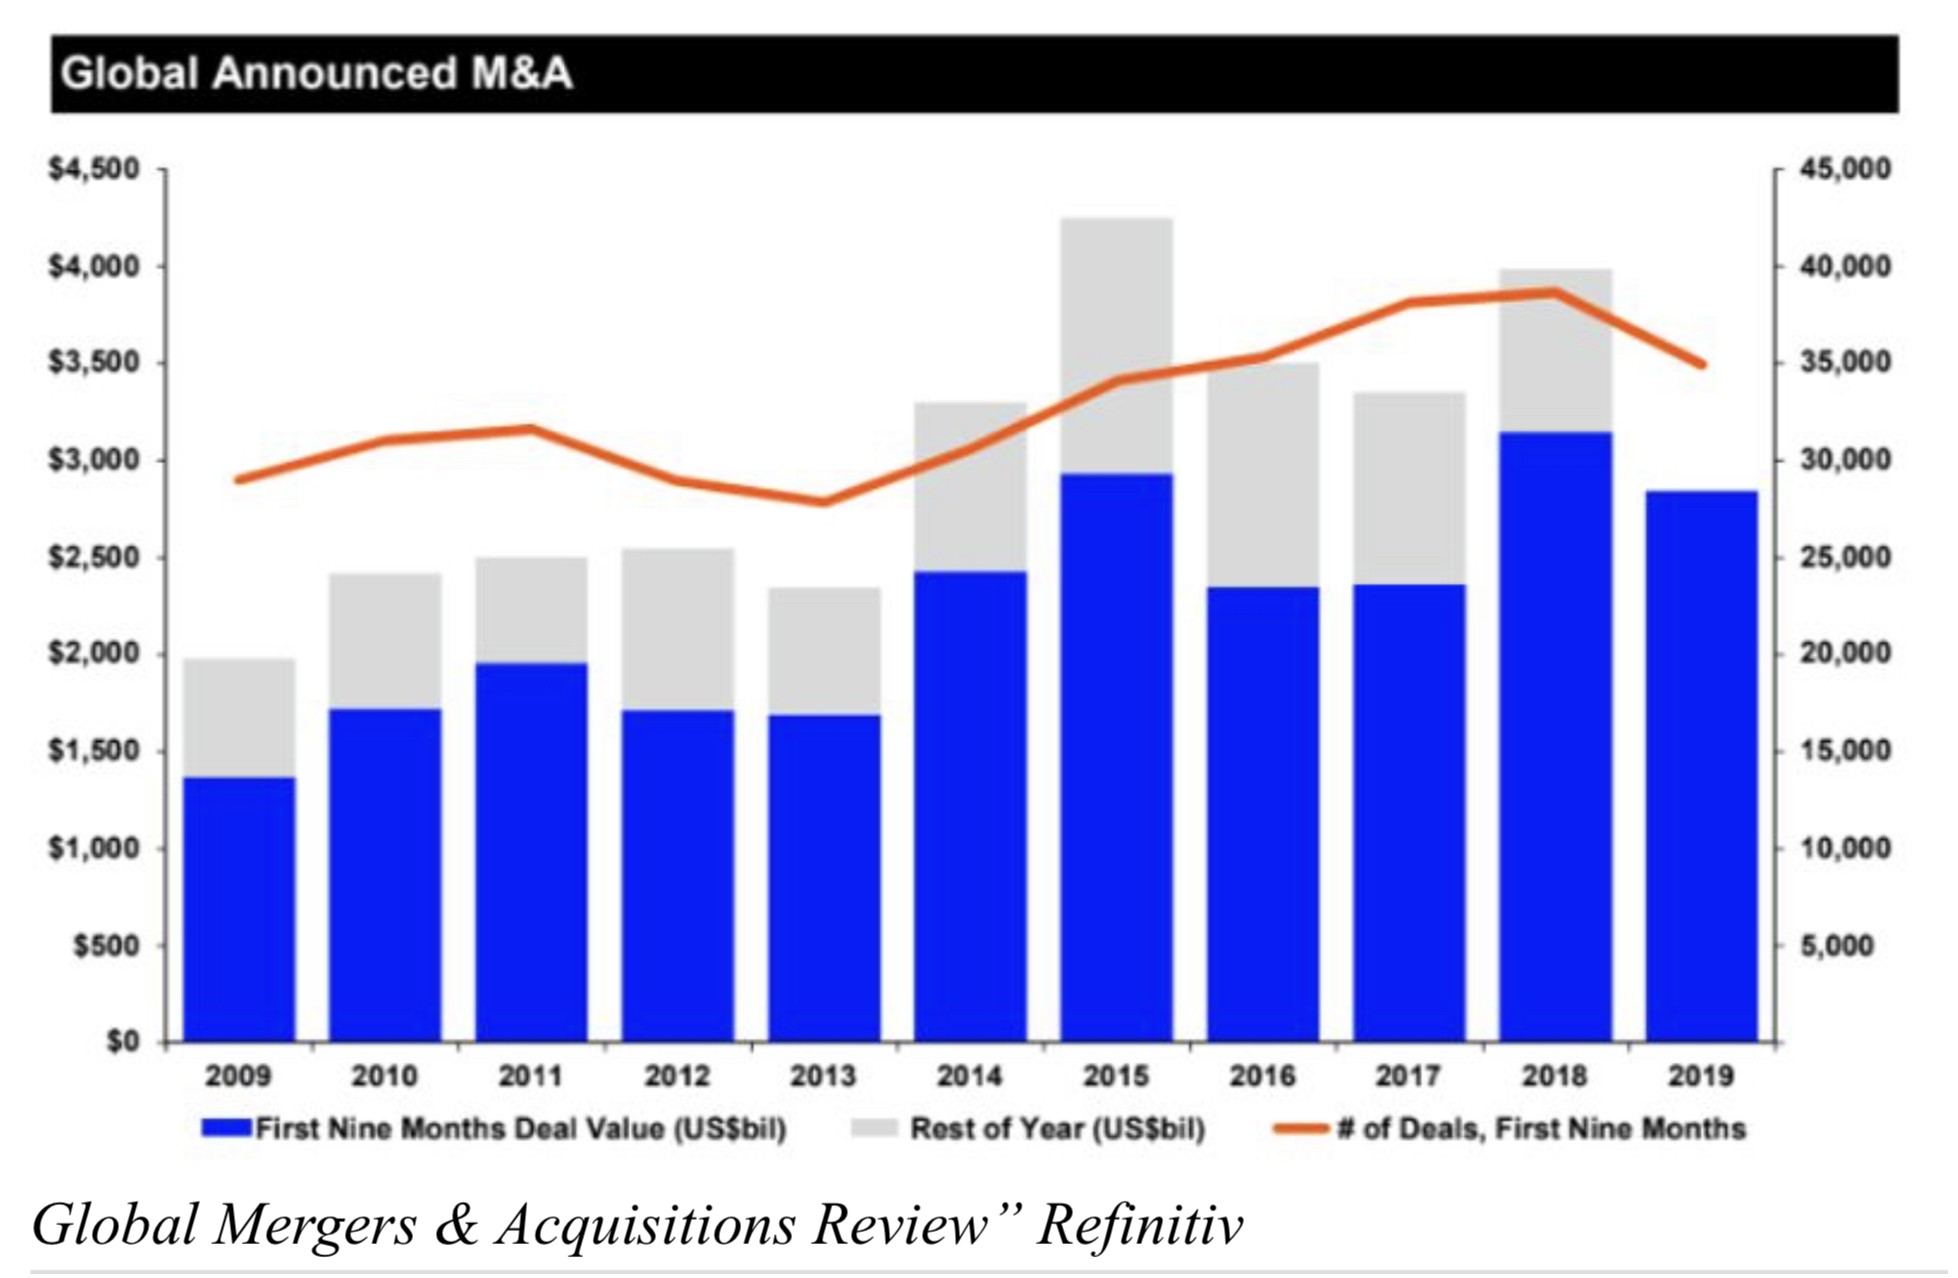
Che l’economia mondiale si trovi a fronteggiare una prospettiva di rallentamento non lo dicono solo gli ultimi dati sulla produzione industriale di Usa, Europa e Cina bensì un indicatore meno noto ma che allarma governi e banchieri di tutto il mondo: la frenata delle fusioni e acquisizioni fra aziende. Nel terzo trimestre 2019 queste hanno segnato un calo del 28% sul trimestre precedente. Come si può vedere dal grafico che segue, secondo la banca dati finanziari Refinitiv il trimestre che si è appena concluso (al 30 settembre) è stato il più debole per valore delle operazioni degli ultimi due anni e mezzo (da inizio 2017):


Tra le cause del calo :

  • la caduta delle aspettative di crescita,

  • la non facilissima possibilità di accedere al credito per pagare le acquisizioni,

  • le valutazioni troppo elevate.

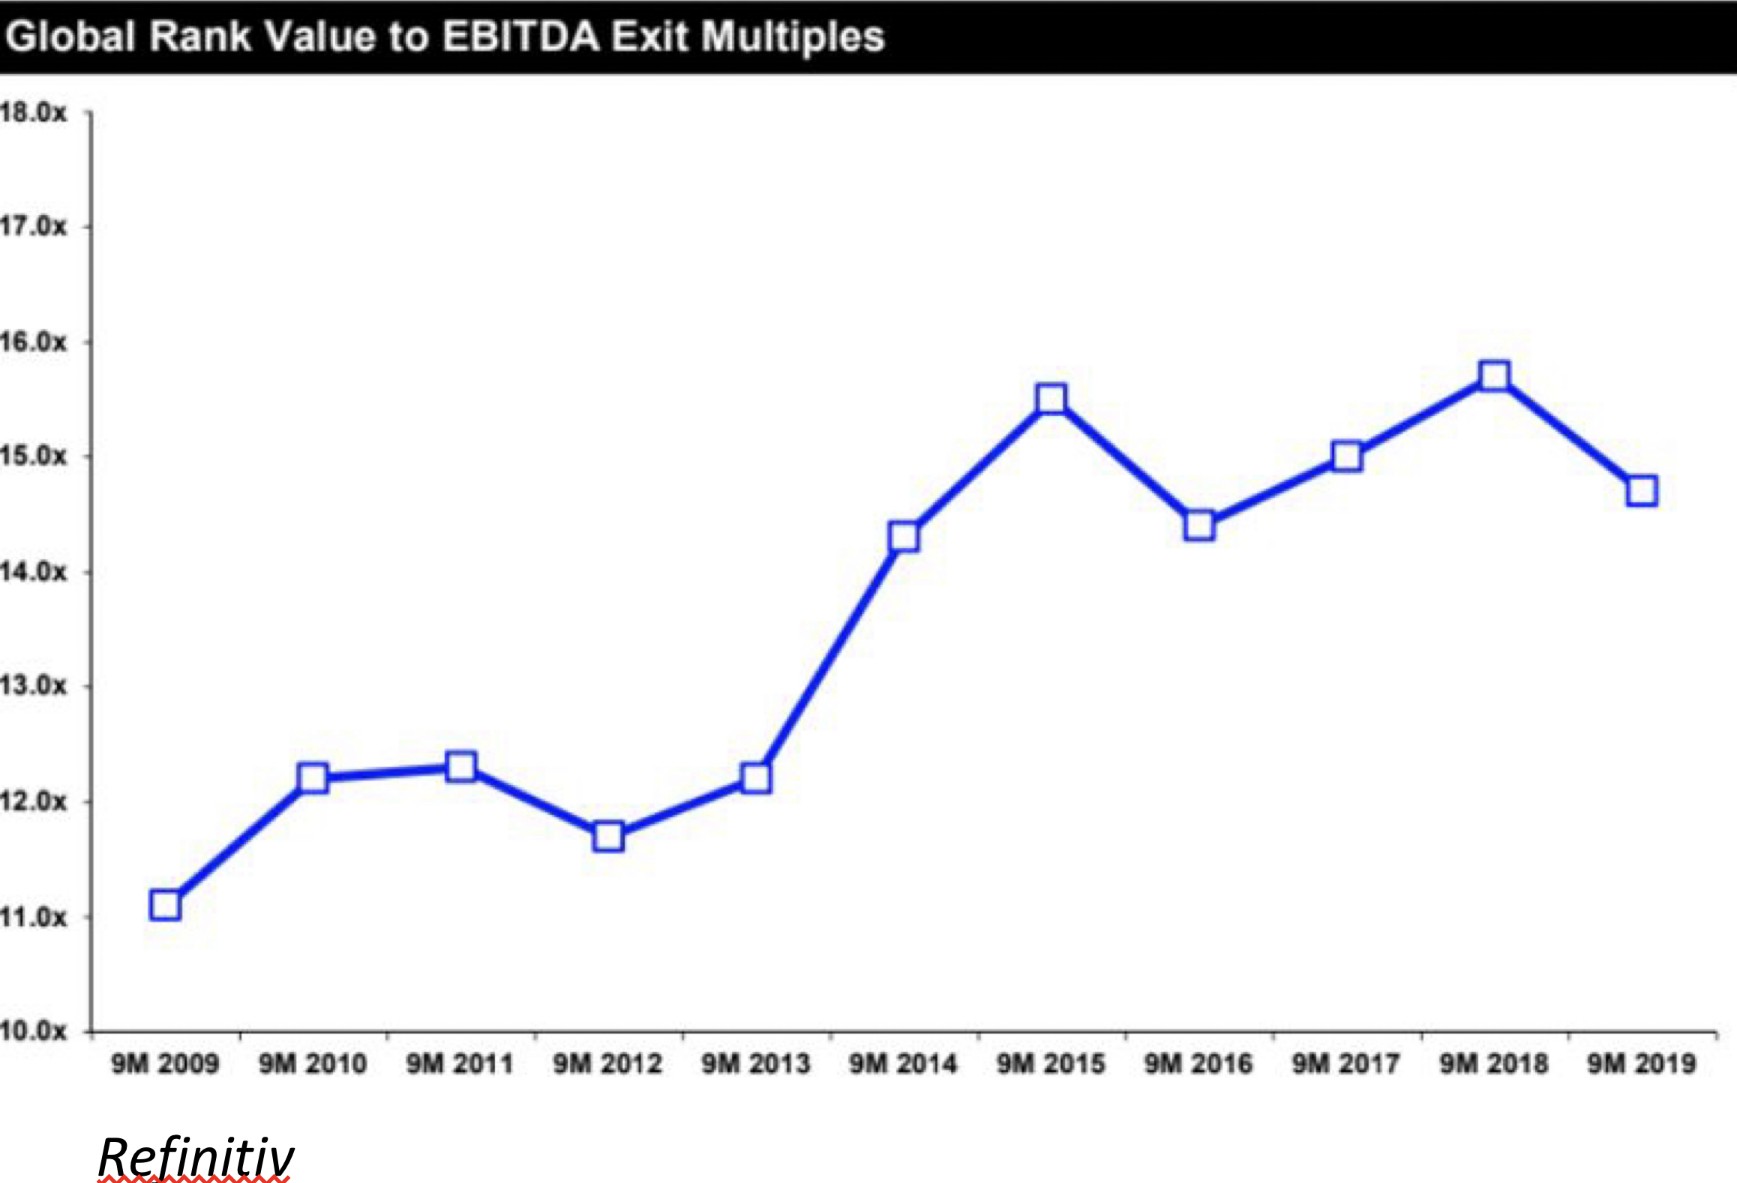
Partiamo da quest’ultimo fattore per andare a ritroso: la discesa delle valutazioni è mostrata nel grafico qui riportato: il multiplo dell’EBITDA (margine operativo lordo) medio nel mondo intero con cui sono valutate le aziende è sceso da 16 a 15 volte.


Ovviamente si tratta di una media globale sui valori, dunque molto influenzata dalle grandissime transazioni per le quali girano moltiplicatori molto elevati e altrettanto rialzata dalla prevalenza delle operazioni americane, dove i moltiplicatori sono all’incirca del 50% superiori a quelli europei. Il dato comunque è pur sempre eclatante: se nonostante il calo dei tassi di interesse (che dovrebbe far rialzare le valutazioni) assistiamo ad una loro decrescita, allora evidentemente sono le prospettive dell’economia che si sono indebolite.

LE FUSIONI E ACQUISIZIONI SONO UN’INDICATORE DELLE PROSPETTIVE DI CRESCITA DELL’ECONOMIA

Cosa peraltro testimoniata dal fatto che l’oscillazione nelle fusioni e acquisizioni nell’ultimo trimestre è forte in Europa (-31%), meno forte in Asia (-21%) ed è viceversa positiva negli Stati Uniti d’America (+3%) dove ha toccato il massimo di sempre, ma soltanto tra imprese americane, mentre anche lì è in calo l’attività fuori confine (-32%). Non a caso l’economia europea è in forte calo e quella americana è invece ancora in crescita.

In italia invece vanno a gonfie vele le operazioni di aggregazione tra piccole e medie imprese, la cui numerosità è in aumento del 18% nel periodo gennaio-settembre 2019 rispetto al medesimo del 2018, sebbene il controvalore delle stesse sia in discesa del 15%. Vale a dire che la dimensione media delle operazioni di fusioni e acquisizioni è fortemente diminuita (intorno al 30%).

LA FRAMMENTAZIONE DEL PANORAMA INDUSTRIALE ITALIANO E LA NECESSITÀ DI UN SUO CONSOLIDAMENTO

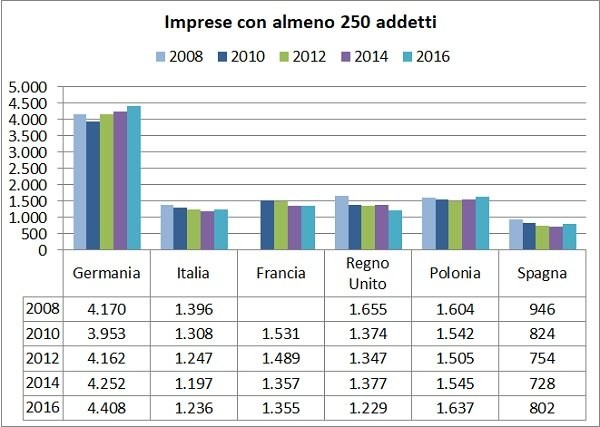
La cosa non deve stupire, anzi: il nostro Paese è caratterizzato da una dimensione media delle imprese assai ridotta rispetto al resto dei paesi OCSE e il consolidamento di queste ultime passa necessariamente attraverso processi di crescita “esterna”, cioè aggregandone altre per raggiungere la massa critica necessaria a sostenere investimenti e concorrenza.


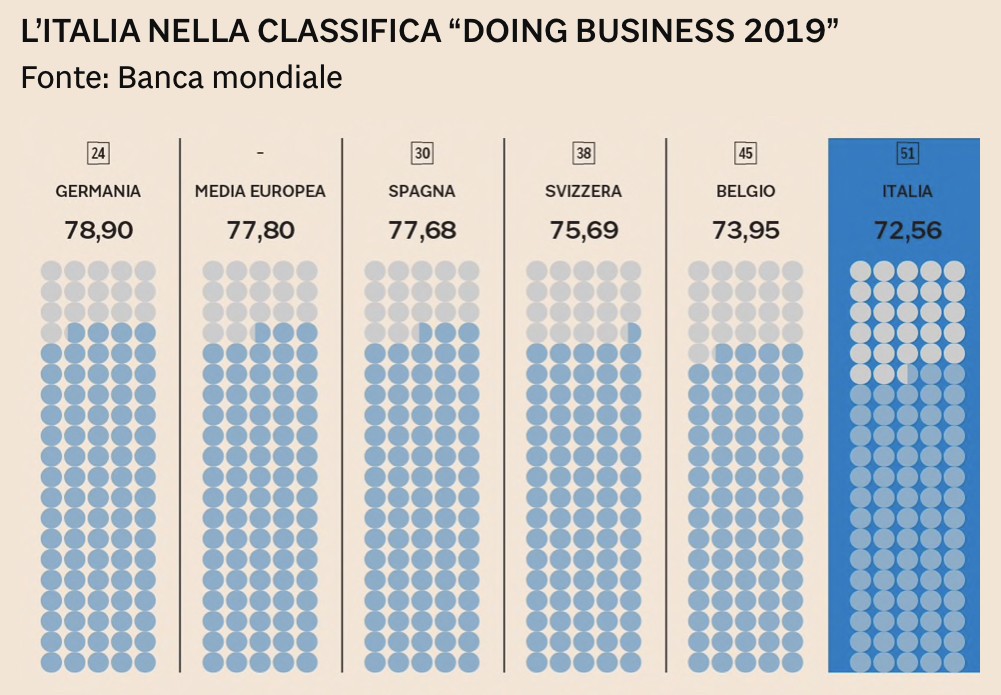
L’esclusione dell’Italia dalla classifica dei migliori paesi dove fare impresa ha ragioni storiche. Il nostro Paese per esempio si piazza al 118° posto nel mondo per quanto riguarda la minor tassazione delle imprese e alla 112° posizione per le possibilità di accesso al credito.


Il “fil rouge” delle aggregazioni italiane è dunque spesso e volentieri la necessità di consolidamento, anche dimensionale, da parte delle imprese che vanno bene, soprattutto quando sono troppo piccole.

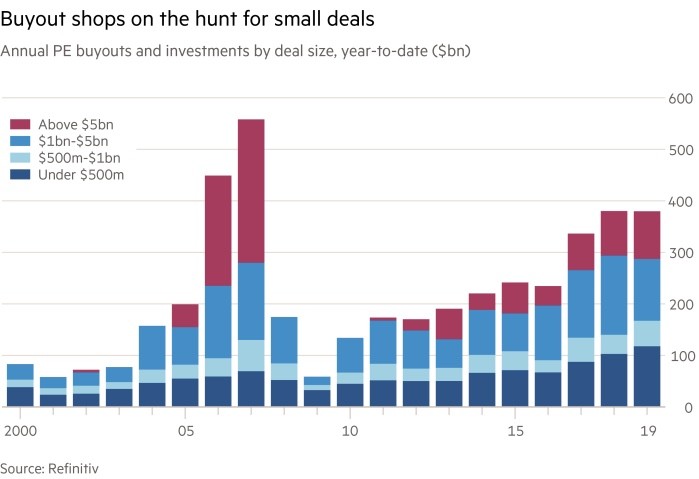
Non a caso è in crescita il numero delle quotazioni alla borsa delle piccole e medie imprese (dall‘1 gennaio al 30 settembre si sono quotate all’A.I.M.23 nuove imprese) e il numero di piccoli investimenti dei fondi di private equity, che hanno profuso più di 8 miliardi di euro in 112 operazioni (mentre erano 85 un anno fa), di cui 68 riconducibili a fondi italiani. Tra i più attivi, si segnalano Alto Partners, Wise e Idea Capital, con 3 operazioni ciascuno. Anche la quotazione in Borsa o l’ingresso di investitori del Private Equity in definitiva rispondono alla stessa esigenza nazionale: quella di consolidamento del panorama industriale nostrano.


LO STUDIO DELLA McKINSEY

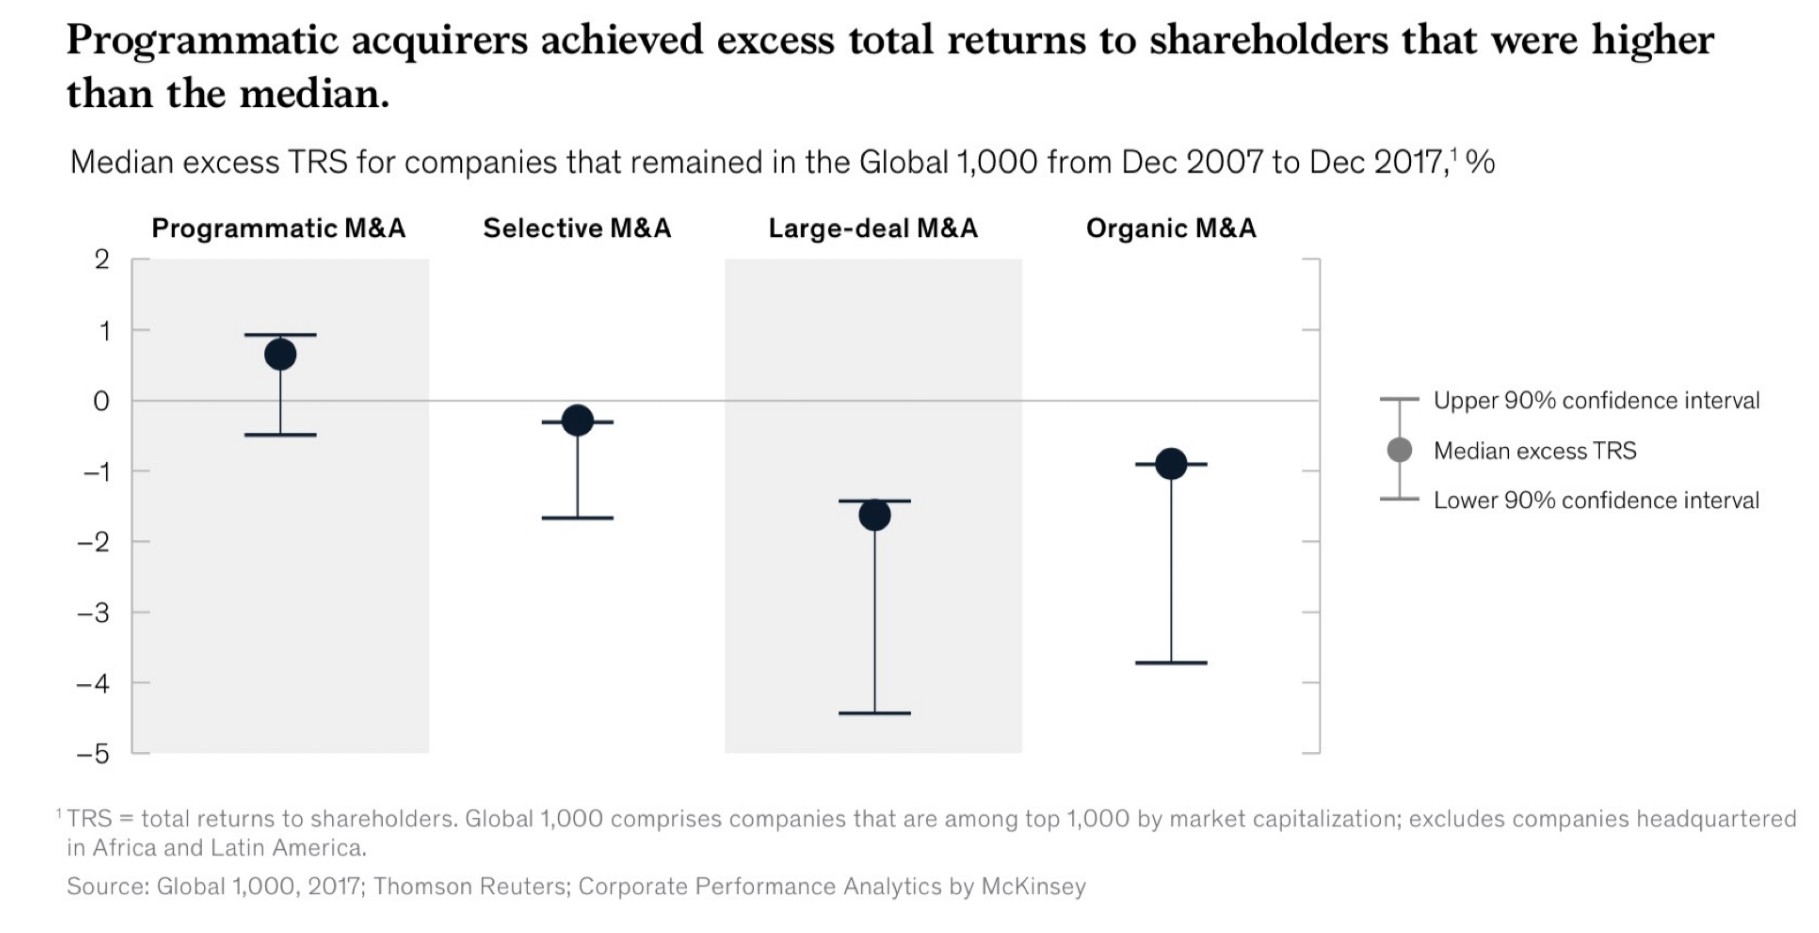
Da notare poi che anche nel resto del mondo assistiamo ad una rivalutazione delle operazioni minori di fusioni e acquisizioni, rispetto a quelle giganti. Un recente studio della McKinsey afferma infatti che -negli ultimi vent’anni- le imprese che hanno perseguito una politica esplicita, sistematica e di lungo periodo orientata al perseguimento di fusioni e acquisizioni, hanno messo in cascina performances decisamente superiori in termini di creazione di valore per gli azionisti. Nel grafico che segue abbiamo una prima misura relativa a tale affermazione:


Come è possibile dunque che gli “acquirenti seriali” possano raggiungere migliori risultati di quelli “opportunistici”?

Per rispondere a questa domanda andiamo ad osservare altri dati quantitativi forniti dal suddetto studio McKinsey.

I VANTAGGI DELL’ESSERE “ACQUISITORI SERIALI”

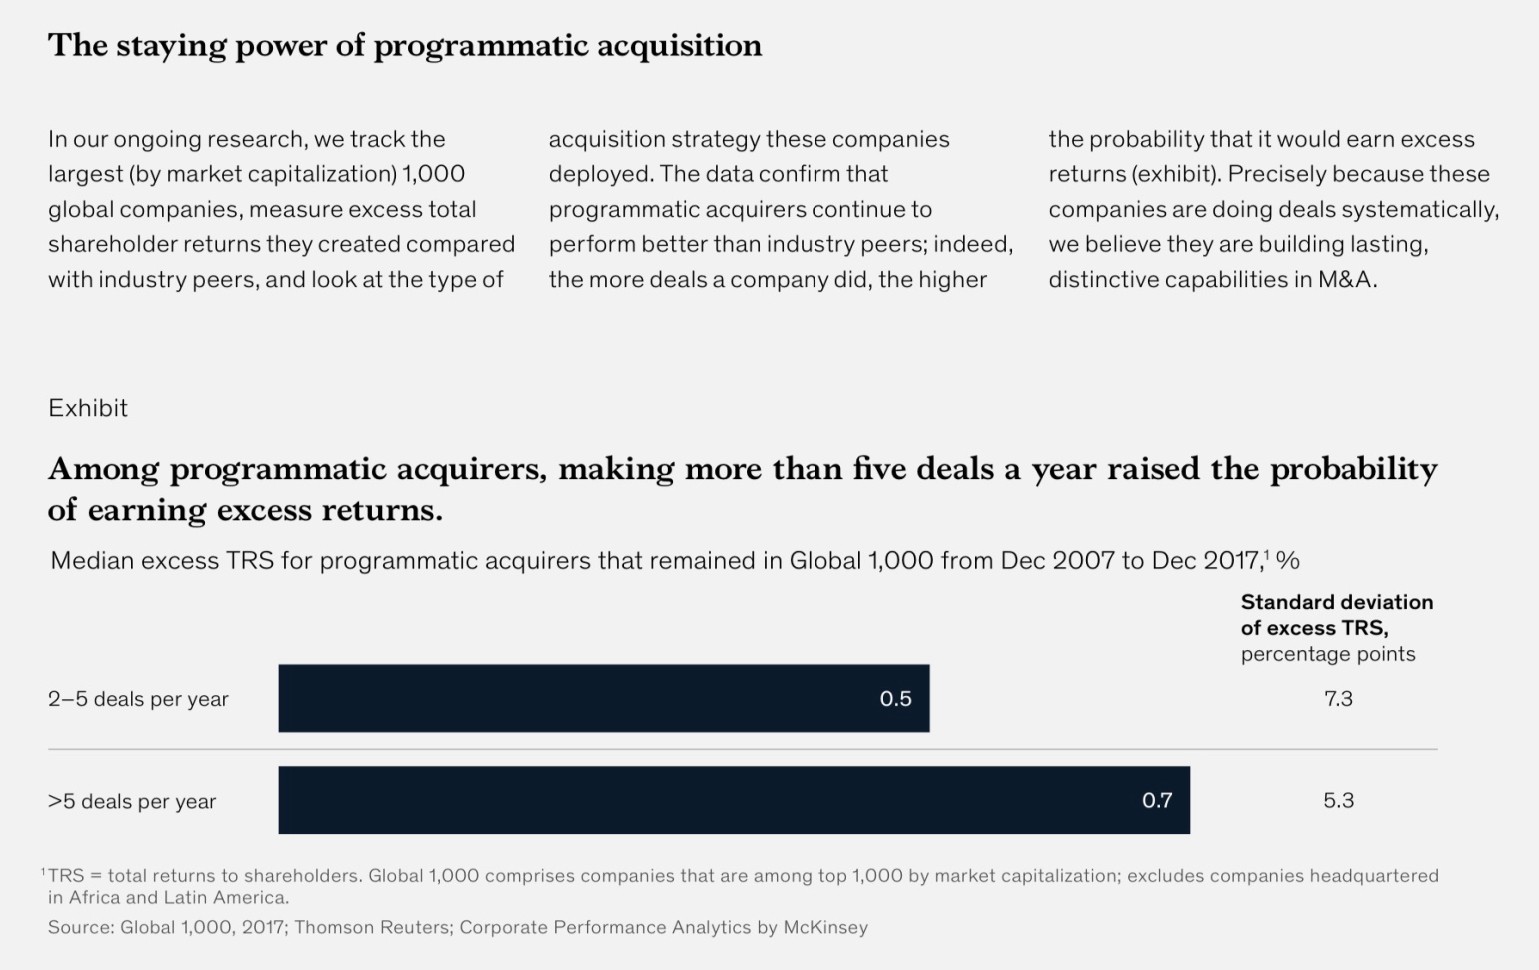
Innanzitutto esiste un “know-how” anche nell’acquisire o nell’aggregare imprese. Dal grafico che segue si può osservare che le imprese di maggiori dimensioni che perseguono sistematicamente tali opportunità riescono nel tempo a migliorare la propria capacità di discernimento, di integrazione e di sviluppare una cultura comune a diverse organizzazioni, riuscendo a imporla su quella storica. Ecco un grafico che ne mostra le conseguenze :


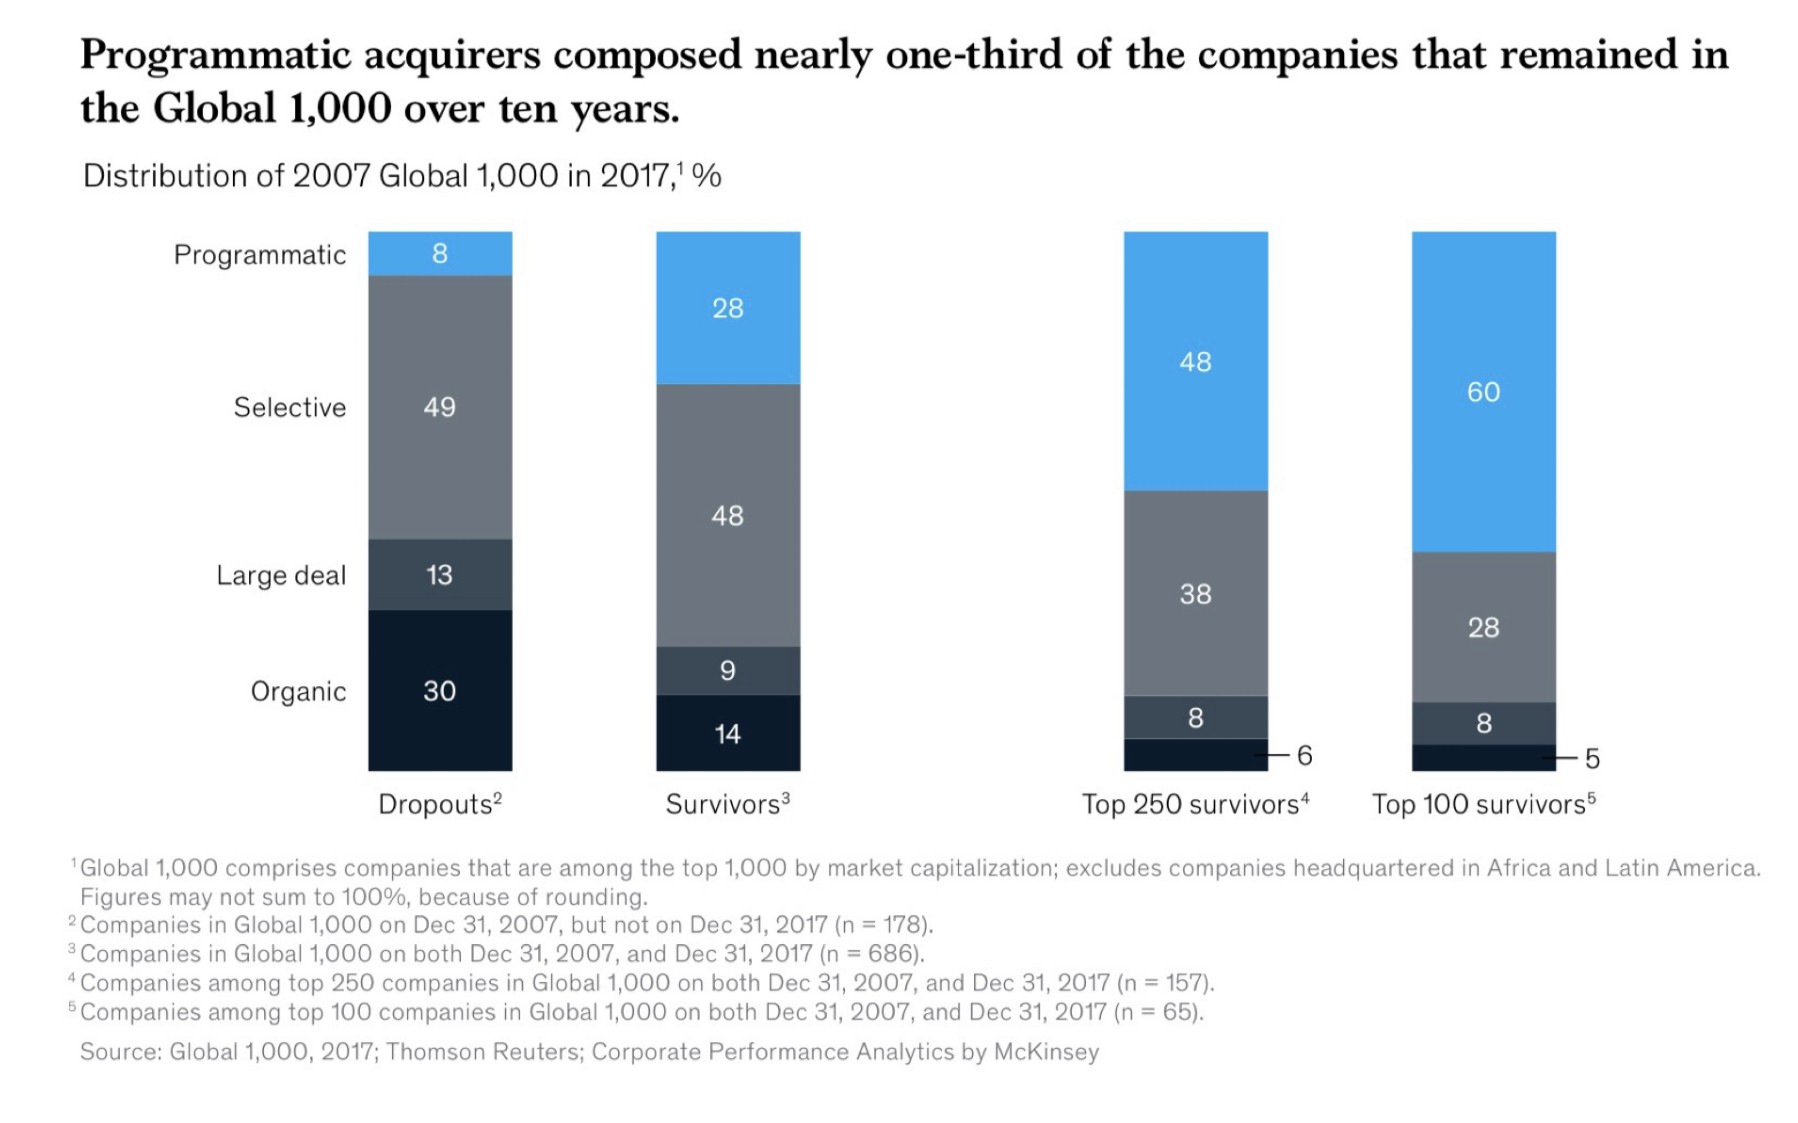
Ma poi esiste anche un “rischio sistemico” nell’acquisire realtà esterne, che può essere controbilanciato soltanto dal principio statistico della diversificazione, cioè soprattutto quando le imprese acquisite sono numerose e nessuna di esse rappresenta una grossa scommessa. Dal grafico qui sotto riportato si può vedere che gli “acquisitori programmatici” sviluppano una maggior resilienza al passare del tempo e al mutare delle condizioni di mercato, riuscendo a sopravvivere più a lungo:


Le acquisizioni ripetute e premeditate insomma “fanno bene” all’impresa, anche e soprattutto quando entrano a far parte della cultura d’azienda, vengono accuratamente pianificate e sono svolte da un gruppo affiatato e competente.

È IL CONTRARIO DEL “COGLIERE UN’OCCASIONE”

A far mente locale quelle appena riportate appaiono come delle grandi ovvietà, eppure la maggior parte delle imprese e degli imprenditori ben difficilmente guarda alla possibilità di attingere al mercato delle fusioni e acquisizioni come parte integrante del processo di definizione della strategia aziendale e viceversa “coglie delle opportunità” in modo totalmente casuale o opportunistico, valutandole sulla base della “convenienza”.

Ma a guardar bene quella “convenienza” si può misurare soltanto nel medio termine e spesso non dipende quasi per nulla dal prezzo spuntato in sede negoziale ma bensì ha molto più a che fare con la capacità di digerire le acquisizioni e le aggregazioni all’interno della cultura organizzativa senza incorrere nel fenomeno del “rigetto” dell’impresa aggregata che nel tempo può determinare sanguinose perdite di denaro, clientela e altre opportunità.

UN APPROCCIO STRATEGICO FAVORISCE LE DECISIONI

Molto meglio dunque integrare nella strategia aziendale (con raziocinio premeditazione) la leva delle possibilità di acquisire o fondere altre imprese come parte integrante del processo di formulazione della strategia stessa, con un occhio particolarmente attento alla qualità e alla compatibilità delle risorse umane che derivano da quelle operazioni e affidandosi a gruppi di lavoro che nel tempo risultano affiatati ed esperti oppure affidandosi a consulenti capaci di ragionare e valutare quelle opportunità in termini di strategia “corporate” e non della propria immediata convenienza.

E quegli stessi consulenti è molto meglio se risultano capaci di condividere obiettivi di medio-lungo termine con le imprese clienti, piuttosto che risultare premiati se riescono a strappare qualche punto percentuale in memo nel prezzo o in più nelle garanzie ricevute.

E, di nuovo, tutto questo è molto più probabile che accada in ambienti aziendali dove la frequenza delle acquisizioni e aggregazioni è più alta e dove il loro processo di valutazione è basato sull’approccio strategico e nella capacità di contribuire ad un processo di crescita di valore, dove è più forte l’apertura culturale verso l’innovazione e la digitalizzazione dei processi e, in definitiva, dove le acquisizioni sono più esplicitamente indirizzate alla crescita di valore nel medio-lungo termine.


ANCHE GLI ANALISTI FINANZIARI DOVREBBERO CONSIDERARLO

Ciò dovrebbe infine valere anche per le imprese quotate in borsa, dal momento che chi giudica la validità di tali operazioni sono gli analisti finanziari, i quali sono notoriamente orientati al breve termine, mentre è nel periodo più lungo che si può effettivamente valutare la capacita di creare valore tramite operazioni di crescita “per via esterna”. In molti casi dunque non v’è altra strada che condividere i progetti più a lungo termine con investitori privati invece che con quelli di borsa, arrivando a preferire il “delisting” laddove tale scelta dovesse risultare penalizzante nel breve periodo.

La crescita costante delle dimensioni, della profondità e della specializzazione per settori economici che ha raggiunto oggi il mercato dei capitali può consentire alle imprese, anche a quelle molto grandi, di arrivare a ragionare in tali termini, senza preoccuparsi troppo di “fare un passo indietro” uscendo dal mercato borsistico. L’importante ovviamente -a qualsiasi livello dimensionale- non è la tipologia di investitori (di borsa o privati) che popola la compagine sociale dell’impresa, bensì la loro competenza, la vigile attenzione agli sviluppi del mercato e, in definitiva, la loro capacità di indirizzare e controllare il management verso un percorso di creazione di valore, che non è mai estemporaneo.

Stefano di Tommaso


TUTTI PAZZI PER LA CYBERSECURITY

Mentre l’industria manifatturiera segna il passo negli ultimi mesi, il mercato della sicurezza dei dati (cybersecurity) sta oggi vivendo un vero boom. Secondo il gruppo Gartner che formula a livello internazionale analisi e previsioni per il mercato della tecnologia, quest’anno la spesa complessiva per investimenti correlati alla sicurezza dei dati negli ultimi 13 anni si è già moltiplicata per 30 volte ed è prevista crescere nel 2019 dell’8,7% rispetto all’anno precedente per arrivare ai 124 miliardi di dollari, ben oltre la spesa per infrastrutture informatiche che crescerà soltanto del 3,2%. Se poi restiamo nelle previsioni tale cifra annua è vista ascendere ben oltre i 130 miliardi di dollari nel 2022. Non stupisce che venga da chiedersi se sia arrivata sul punto di scoppiare la bolla delle valutazioni delle imprese che se ne occupano fornendo servizi di sicurezza.


DOMANDA E OFFERTA DI CYBERSICUREZZA

Per poter rispondere a questo quesito bisogna tuttavia cercare di guardare al di là dell’orizzonte visibile di domanda e offerta di questo tipo di servizi informatici e chiedersi quali saranno i fattori principali della crescita.

Da un lato infatti la domanda di servizi di cybersicurezza è ampia e crescente, man mano che l’economia si digitalizza e che le imprese fanno sempre maggior uso dei sistemi gestionali integrati.

Dall’altro lato l’offerta di servizi di sicurezza informatica è oramai giunta a un punto di saturazione: nel corso dello scorso anno gli investimenti del Venture Capital nel comparto hanno superato i 5,3 miliardi di dollari, cresciuti del 20% rispetto all’anno precedente (4,4 miliardi di dollari) e del 100% rispetto a quello prima.

Ovviamente anche le valutazioni delle aziende che se ne occupano crescono conseguentemente, tanto a causa della crescita del mercato sottostante quanto perché c’è ancora molto denaro da investire nel settore, tanto tra gli operatori di capitale di ventura quanto nelle borse valori.
L’offerta dei servizi di sicurezza informatica abbraccia sostanzialmente tre settori:

  1. innanzitutto il software per la sicurezza,
  2. poi i servizi di installazione, manutenzione e personalizzazione dei sistemi di sicurezza, e infine:
  3. la formazione necessaria tanto agli operatori quanto agli utenti.

IL MERCATO SI ALLARGA PIÙ CHE PROPORZIONALMENTE

Sebbene vada montando il rischio di una repentina saturazione del mercato globale dei servizi di sicurezza dei sistemi informativi, tuttavia i motivi dell’entusiasmo generalizzato degli investitori per questo comparto sono relativamente semplici da cogliere : i danni che gli hacker (o lo spionaggio industriale) possono arrecare superano ancora oggi di molte volte la spesa necessaria per la messa in sicurezza.

Senza contare il fatto che gli “utenti” della cybersicurezza non sono soltanto le infrastrutture di telecomunicazioni e le imprese che devono proteggere i loro database e le loro tecnologie: oggigiorno anche la sanità, la pubblica amministrazione e gli istituti di ricerca mostrano crescenti esigenze di mettere in sicurezza i loro dati sensibili, così come gli attacchi informatici sono divenuti altresì strumenti di lotta politica, di spionaggio internazionale e di pressione nei confronti dell’opinione pubblica.

Mano mano cioè che il cyberspazio si popola e rimpiazza progressivamente gli strumenti di informazione e archiviazione tradizionali, si sviluppa in parallelo anche la necessità di garantirne la riservatezza, e proteggerne l’integrità e l’accesso. Anche la normativa di fa ogni anno più stringente (vedi ad esempio la GDPR) costringendo in molti casi le imprese a investire nella sicurezza per evitare di incorrere nelle sanzioni.

AL MOMENTO LA SPESA È CONCENTRATA IN POCHE AREE “RICCHE”
La crescita della spesa per la sicurezza informatica più è tutt’altro che omogenea nel mondo e si concentra fortemente-per il momento- nelle zone a più alta concentrazione di ricchezza e tecnologia. Il Nord America, per esempio, è previsto investire nel capitale di imprese del settore per buona parte del totale dei 5,3 miliardi di dollari sopra citati (poco più di 4 miliardi di dollari), mentre il restante miliardo sarà diviso più o meno alla pari tra Europa e Asia.

E ancora, nell’ambito dei soli Stati Uniti d’America, gli investimenti del venture capital nel settore nel corso del 2018 si sono concentrati prevalentemente tra gli investitori californiani, mentre negli Stati dove sono più presenti gli organismi governativi (Maryland, Virginia e Washington DC) sono ammontati “solamente” a 300 milioni di dollari.

È logico pertanto prevedere che nel tempo la spesa per i servizi di sicurezza digitale possa espandersi proporzionalmente anche a tutti gli altri stati d’America e, ancora un po’ più in là nel tempo, anche a tutto il resto del mondo. Ovviamente anche questo mercato è destinato nel tempo a concentrarsi in poche forti mani, così come è successo anche ai sistemi operativi, gestionali e di telecomunicazioni.

Senza contare il fatto che nessuno standard tecnologico è stato ancora raggiunto nel settore della sicurezza e che pertanto c’è da attendersi ancora forti e repentini cambiamenti nelle tecnologie adottate, con conseguenti rischi per chi potrebbe trovarsele spiazzato.

LE PROSPETTIVE RESTANO FLORIDE

Ma nel frattempo la corsa al nuovo oro informatico è al suo apogeo e, se le dimensioni e le articolazioni del cyberspazio si moltiplicheranno quanto dicono gli esperti, allora il mercato della sicurezza è ancora lungi dal trovare la sua saturazione e gli operatori che hanno la capacità di operarvi andranno ancora a lungo incontro a una domanda che supera la loro offerta di servizi, cosa che garantirà ancora a lungo margini interessanti e opportunità di crescita, tanto interna quanto esterna. Una vera manna per tutti: chi ci investe e chi ci lavora, nonostante i rischi citati.

Per quanto riguarda la Borsa Italiana, stamane approderà al listino del segmento AIM la società Cyberoo, la prima società italiana specializzata in cybersicurezza a quotarsi. Con un fatturato di 4,6 milioni di euro nel 2018 e una previsione di 6,6 per la fine di quest’anno (e un EBITDA di 2,4 milioni) la società è stata proposta al mercato con una valutazione di circa 20 milioni, ante aumento di capitale di 7,15 milioni che andrà a costituire un flottante pari al 26% del capitale, pur avendo ricevuto ordini pari a 40 milioni di euro. Un vero successo, nonostante le ridotte dimensioni. Nella foto : Fabio Leonardi, CEO.

Stefano di Tommaso