LA GRANDE PAURA

L’unico argomento che da più di un mese tiene oramai banco nel dibattito tra economisti, analisti finanziari e imprenditori è sempre e solo quello di quante probabilità ci sono che si scateni una nuova recessione globale. La settimana che si è appena chiusa ha visto materializzarsi nuovi timori da questo punto di vista, sebbene si sia poi chiusa meno peggio del previsto. E poi, come si può leggere più oltre, i soli timori non bastano a rovinare un quadro che, per quanto deteriorato, non è ancora del tutto negativo. È esattamente ciò su cui sperano gli investitori per un autunno borsistico che potrebbe, nonostante tutto, addirittura migliorare.


Ovviamente i mercati finanziari subiscono in tempo reale le tensioni e i timori, reagendo talvolta assai nervosamente come è successo durante questa settimana quando l’indice più importante relativo all’attività economica delle imprese in America è crollato oltre le aspettative (in particolare relativamente all’attività manifatturiera). Ecco un Tweet divenuto virale in rete riguardante l’indice ISM :
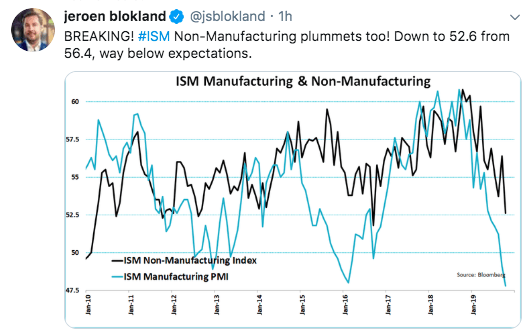

L’indice ISM viene elaborato dell’Institute for Supply Management sulla base di questionari sottoposti a centinaia di direttori degli acquisti di altrettante aziende di 20 comparti manifatturieri. Vengono elaborati 10 indicatori, più uno, il più importante, l’indice PMI, che risulta da una media pesata di altri indici. Letture del PMI superiori a 50 segnalano che più aziende hanno sperimentato la crescita dell’attività economica di quante l’hanno invece vista calare. E’ molto importante anche per gli operatori dei mercati finanziari, perché il settore manifatturiero è particolarmente sensibile all’andamento del ciclo economico e l’indice PMI ne ha spesso segnalato i punti di svolta.

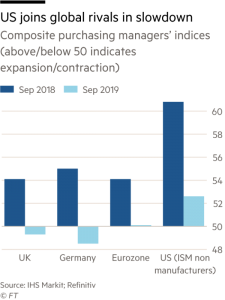
L’indice PMI è dunque considerato una misura affidabile dell’andamento del ciclo economico americano che fino a ieri aveva “tenuto” con i servizi e i consumi, nonostante il calo del comparto manifatturiero. Prende dunque piede l’ipotesi del “contagio” anche in U.S.A. della stagnazione in atto nella zona dell’Euro.

Non si può però affermare che non ce lo si potesse aspettare! Guardiamo per esempio il confronto con l’anno precedente della lettura dell’indice di settembre tra America e Europa:
Scrive in proposito Alessandro Fugnoli:

La delegittimazione della narrazione ottimista si basa su due elementi. Il primo è l’ipotesi di un contagio esteso ormai anche agli Stati Uniti della recessione manifatturiera già visibile da un anno soprattutto in Europa ma estesa ormai ad ampie zone dell’Asia. Di questo contagio americano c’erano in realtà da settimane molti segni (meno merci e prodotti trasportati, sconti crescenti sulle auto, ordini più bassi delle consegne) ma il mercato aveva deciso di ignorarli, salvo cominciare ad arrendersi all’evidenza con l’ultimo dato ISM. (…) Quando quel di più che c’è da vendere sarà stato venduto, le borse ritroveranno il loro equilibrio, che sarà più in basso di quello che si pensava fino a tempi recenti ma non sarà catastrofico. Le possibilità che il mercato chiuda l’anno su nuovi massimi storici in America e di periodo in Europa sono ora legate a circostanze politiche, come un accordo all’ultimo minuto su Brexit, un impeachment che arriva sgonfio a dicembre e trova un senato orientato a respingerlo (come risulta a tutt’oggi) e a un clima minimamente costruttivo con la Cina (il mercato non spera più in un accordo, gli basta una tregua). Come si vede, si tratta di variabili che il mercato non controlla e su cui non ha molta visibilità. Su quello su cui la visibilità è maggiore, utili, tassi e buy back, le notizie sono contrastate, ma nel complesso più neutrali che negative.

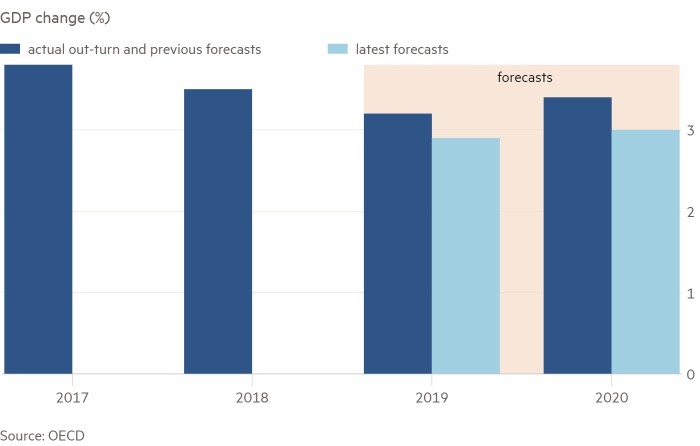
Ecco le più aggiornate previsioni per la crescita economica:
Sebbene la volatilità dei corsi di borsa sia indubbiamente cresciuta nelle ultime settimane (come si può vedere dal grafico qui sotto riportato a proposito dell’indice “VIX”, ovvero il CBOE Volatility Index, pubblicato quotidianamente dalla borsa di Chicago):
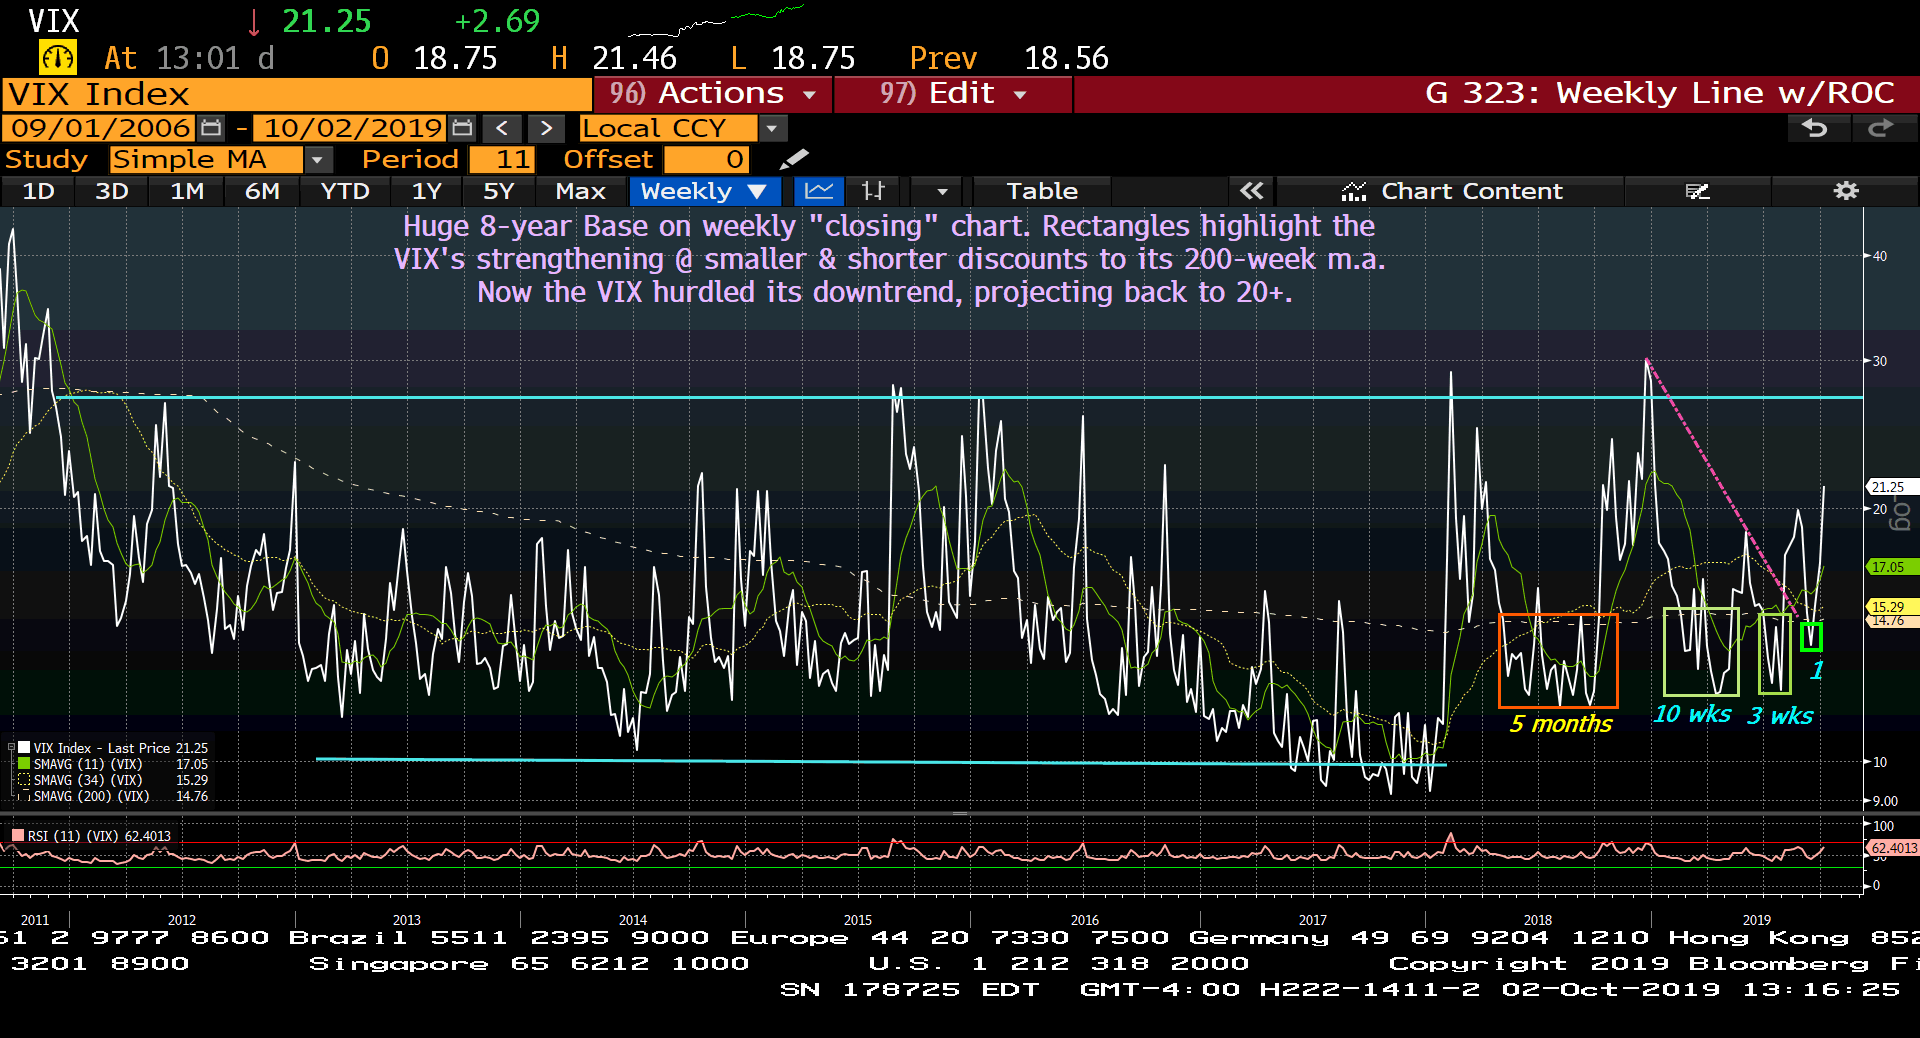

L’orizzonte dei mercati finanziari non è però così nero come si potrebbe pensare.

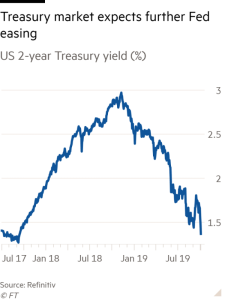
L’elevata probabilità di un terzo taglio di tassi a breve da parte della Federal Reserve (giunta oramai al 90%) comporta già di per sé un certo ottimismo e poi, appunto le circostanze politiche potrebbero anche migliorare, così come i timori sul calo del commercio internazionale potrebbero risultare eccessivi e i nuovi minimi toccati dalla disoccupazione tengono ancora elevati i consumi sebbene se ne percepisca comunque il rallentamento.
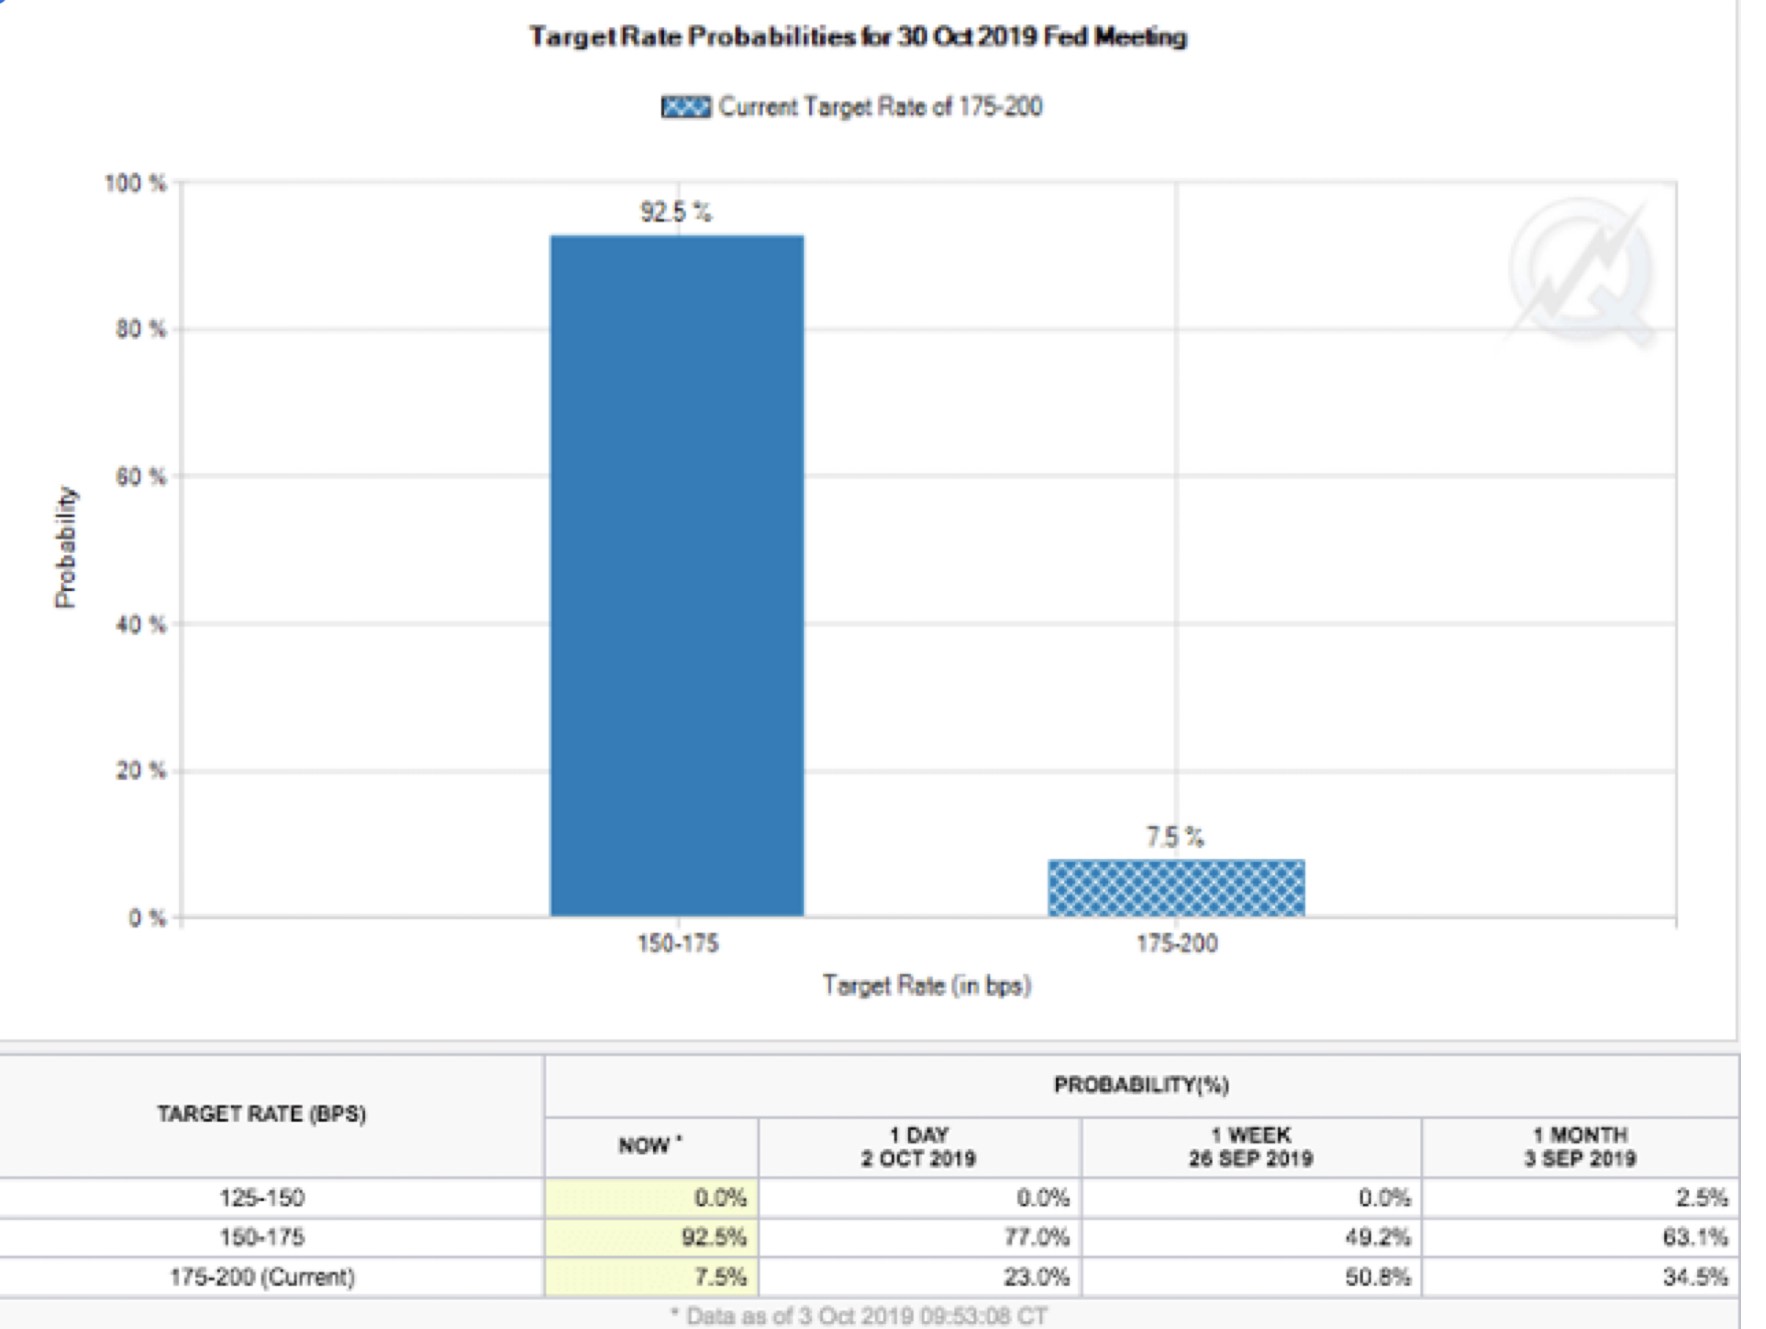

Se nel complesso perciò il quadro dovesse migliorare i mercati finanziari potrebbero addirittura guadagnare terreno, complici le nuove importanti immissioni di liquidità operate dalle banche centrali, anche se una nozione oramai sembra acquisìta: la congiuntura fa prevedere che i tassi d’interesse scendano ancora sino a quando non tornerà fare capolino un più di inflazione dei prezzi (come si può vedere dal grafico qui sotto riportato):
Ciò che potrebbe cambiare decisamente in meglio le cose sarebbe casomai un intervento espansivo non soltanto delle banche centrali ma anche e soprattutto dei governi delle principali economie mondiali, che tuttavia, per farlo, dovrebbero cambiare atteggiamento e spingere sull’incremento dei debiti pubblici, cosa che negli ultimi due anni soltanto Donald Trump e XI Jimping hanno voluto fare e che oggi rischiano di non potersi più permettere di proseguire.

Dovrebbe farlo cioè anche la Germania, per salvare l’Euro-zona, così come dovrebbero farlo il Giappone (con più decisione rispetto a quanto si è visto) e di nuovo la Gran Bretagna (oggi però alle prese con soverchi problemi politici legati alla Gestione del braccio di ferro con Bruxelles). Difficile quindi che questo quadrante del cruscotto irrorerà delle positività tutte d’un colpo. Al di là dello spavento e dello scarso entusiasmo comunque, resta per i mesi a venire uno scenario più neutrale che negativo per le borse e addirittura leggermente ottimistico per i titoli a reddito fisso.

Certamente i nuvoloni di una nuova recessione si addensano. È impossibile ignorarli. E purtroppo, come citato poc’anzi, sono assai poco prevedibili le variabili-chiave che determineranno l’eventuale conferma delle aspettative negative appena emerse. Si può solo navigare a vista dunque, senza pretendere troppo dalla sfera di cristallo…

Stefano di Tommaso


IPO: FINALMENTE UN PO’DI RAZIONALITÀ

Negli USA troppo spesso negli ultimi anni le IPO (Initial Public Offerings, cioè le Offerte Pubbliche che precedono la quotazione delle matricole in Borsa) sono state sinonimo di modelli di business basati sull’economia digitale e di eccessi nelle valutazioni. Oggi il mercato dei capitali inizia a guardarci dentro in maniera più razionale e meno entusiastica, ma soltanto per quelle imprese che devono confrontarsi con troppa concorrenza, scarsa possibilità di fare profitti e continue necessità di investire, come WeWork, Uber e Lyft, ad esempio. Questo dunque non significa che il mercato delle IPO sia morto, anzi! Soltanto che gli investitori hanno finalmente aperto gli occhi. Un’interessante scenario che potrebbe ripetersi in Europa, Private Equity permettendo…


LO SCENARIO È CAMBIATO

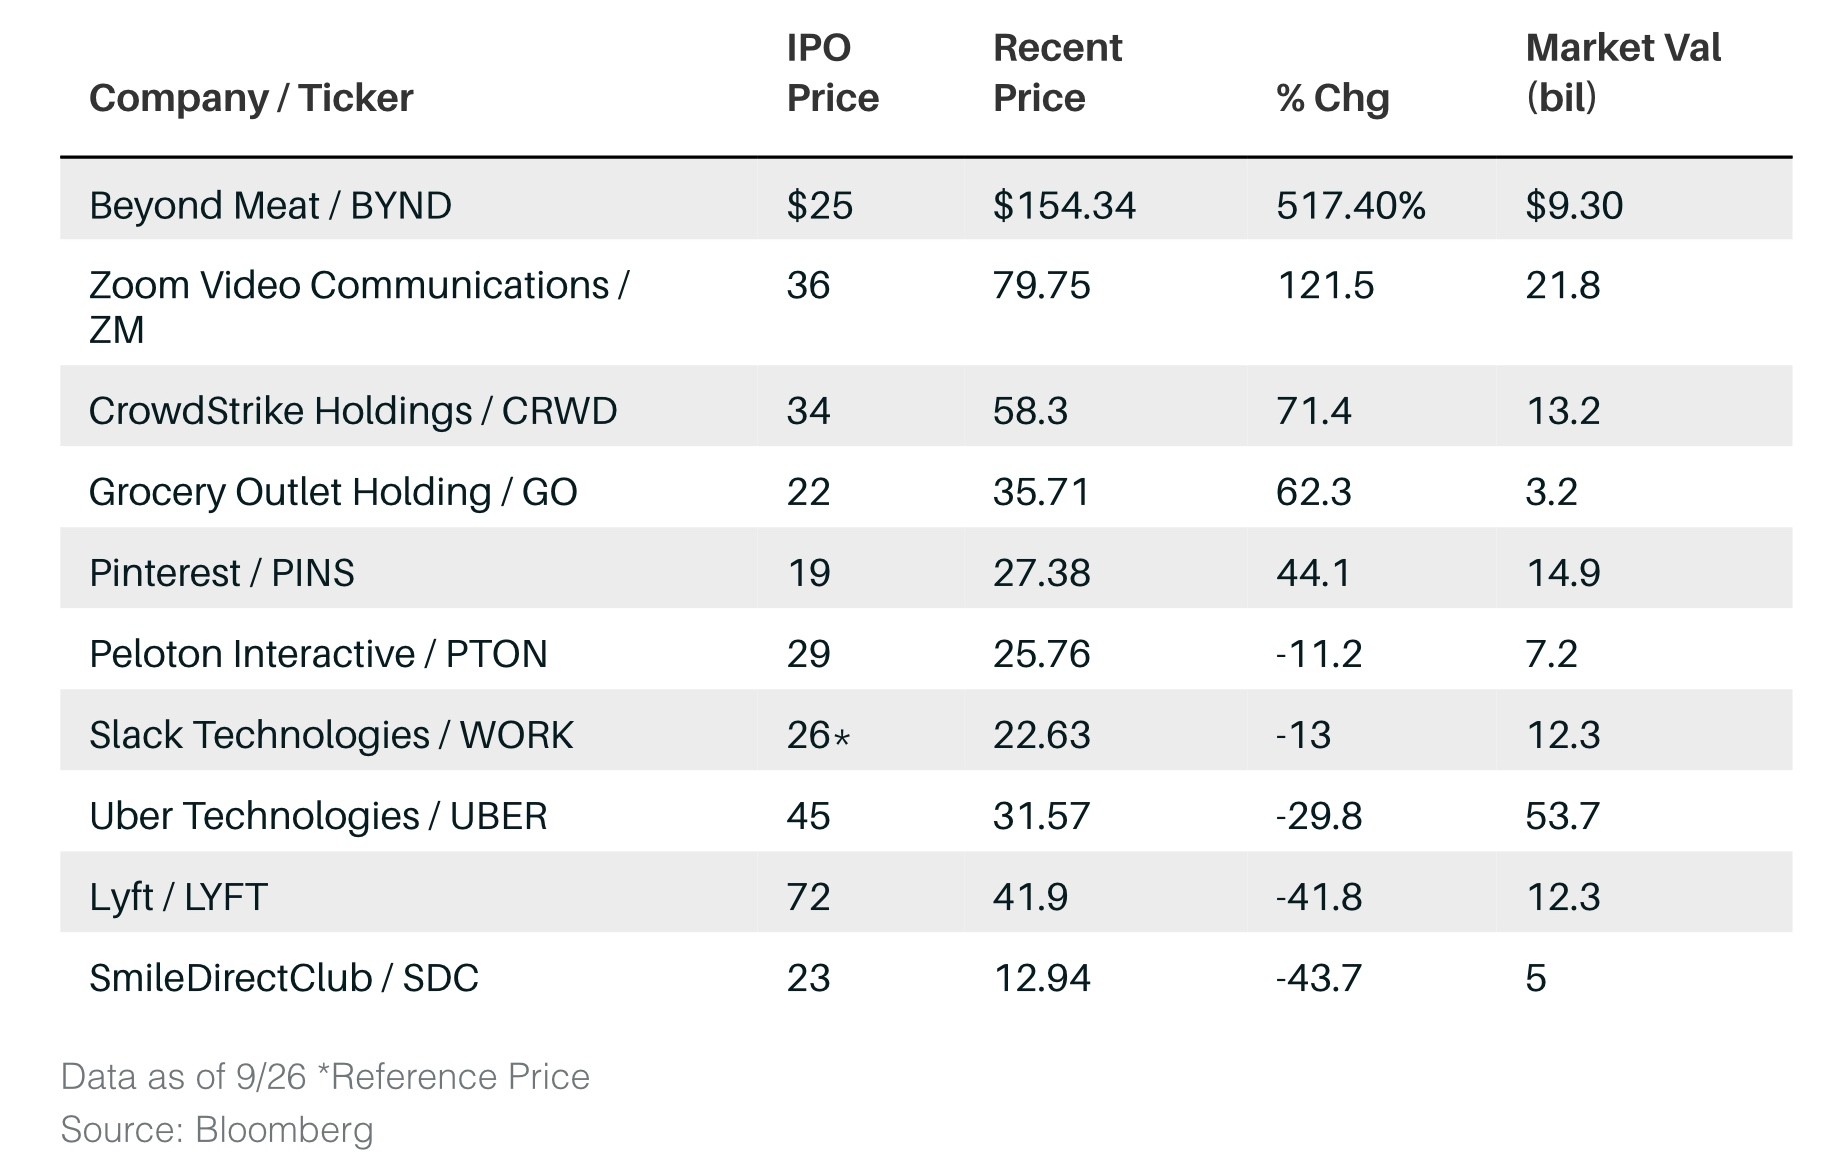
Una statistica particolarmente significativa è stata prodotta da Jay Ritter, della Florida University: nel 2018 sul mercato americano ci sono stati 134 debutti in Borsa e l’81% di queste società mostrava perdite nell’ultimo bilancio. Mentre la scorsa settimana Eric Savitz per conto del settimanale americano Barron’s ha stilato una classifica delle 114 società che dall’inizio dell’anno fino ad oggi si sono quotate in borsa a Wall Street: più della metà di esse (esattamente 63) ha avuto ad oggi rendimenti assai positivi, a dimostrazione del fatto che le cose stanno cambiando! Eccone un estratto:


DIVERSI PROBLEMI AFFLIGGONO LE I.P.O.

Secondo Savitz ci sono diversi problemi concomitanti che hanno contribuito alla debacle del primo giorno di quotazione per giganti come “WeWork” (che affitta uffici temporanei in condivisione) o “Peloton” (una sorta di Tecnogym super tecnologica americana) fino all’abbandono del processo di quotazione da parte delle ultime matricole che volevano affacciarsi al listino come Endeavor, colosso di Media e Talent Agency, che ha rinunciato in extremis al suo Initial Public Offering. Sarebbe dovuto essere lo scorso venerdi’ 27 Settembre. Una decisione presa dopo aver gia’ ridotto a 27 dollari il prezzo di offerta ipotizzato, dai 32 annunciati solo la scorsa settimana. La societa’ controlla l’agenzia WME e lo sport estremo Ultimate Fighting Championship (UFC) e non fa profitti.

Ma non si può affermare che il mercato delle IPO si sia inaridito: è soltanto diventato più selettivo.

Innanzitutto la dimensione media delle IPO è molto cresciuta: se si guarda alla tabella sopra riportata si parla quasi solo di molti miliardi di dollari di capitalizzazione: questo ha di fatto allontanato molte piccole realtà che hanno trovato valide alternative sul mercato privato dei capitali (venture capital e private equity).

Ma non solo: se si guarda alla performance del primo giorno di quotazione per le IPO dal 1980 al 2018, l’incremento di valore medio (dunque al netto delle performances negative) è stato pari al 18%. Cioè 165 miliardi di dollari di maggior valore che non sono stati raccolti dalle imprese a causa di un prezzo “di uscita” troppo prudente. È facile immaginare che tale sottovalutazione abbia riguardato soprattutto le imprese a più bassa capitalizzazione, mentre probabilmente si è ecceduto all’opposto per le imprese più note al grande pubblico.

IL NUMERO DELLE QUOTATE SI È DIMEZZATO A WALL STREET

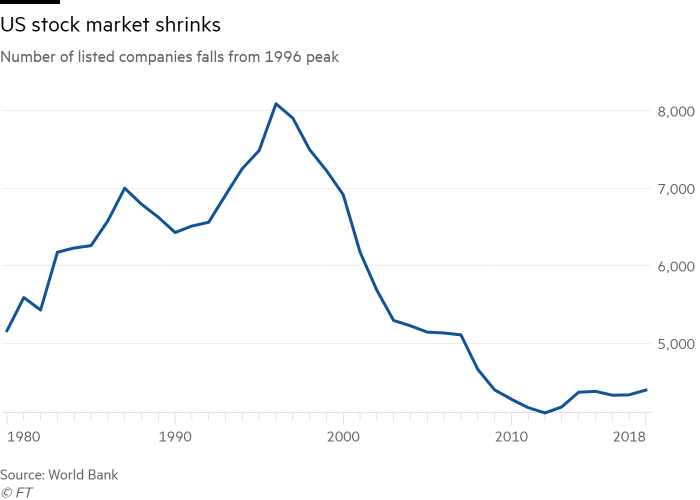
Il fenomeno del disamoramento del mercato borsistico da parte delle start-up e delle imprese di minori dimensioni ha peraltro raggiunto dimensioni allarmanti: vent’anni dopo il picco delle 8000 società quotate in America nel 1996 siamo scesi a circa la metà nel numero di imprese oggi quotate in borsa, come si può vedere dal grafico prodotto dalla Banca Mondiale:

Il fenomeno è ampiamente giustificato dall’enorme numero di fusioni e acquisizioni degli ultimi anni e dai conseguenti “delisting” che ne sono derivati, ma è macroscopico il fatto che nello stesso periodo non vi è stato un adeguato numero di IPO per controbilanciarlo.

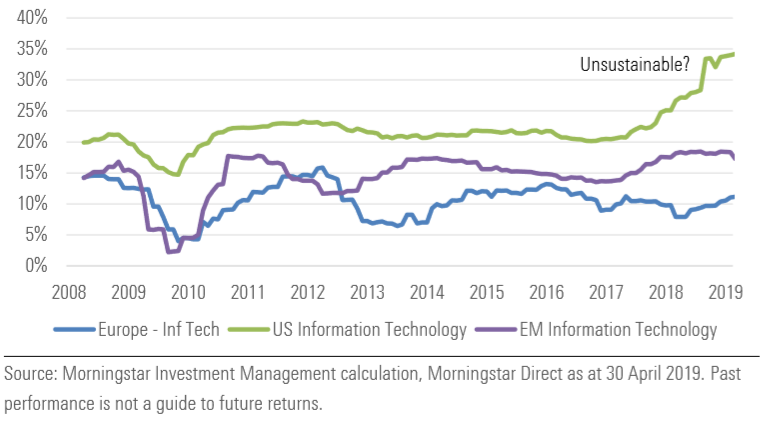
Al tempo stesso la performance dei titoli quotati ha avuto negli Stati Uniti d’America un andamento molto migliore rispetto all’Europa e ai Mercati Emergenti, soprattutto negli ultimi 2 anni. Sinanco eccessiva.

Roe hi-tech Usa, Europa ed emergenti a confronto


Ovviamente lo scenario del minor numero e della maggior dimensione delle imprese quotate ha destato molte preoccupazioni tra le autorità, perché se in borsa si dovessero quotare soltanto grandi imprese già mature e magari con scarse prospettive di crescita gli investitori potrebbero decidere di starne alla larga.

Forse anche per questi motivi è tornata ad affiorare più razionalità nelle ultime IPO, con un maggior interesse verso quelle società che promettono vere e importanti innovazioni tecnologiche e, in prospettiva, grandi utili.

IL “DIRECT LISTING” INCOMBE

Un altro fenomeno che ha contribuito a deprimere i prezzi di borsa di talune tra le ultime matricole è stato quello del “Direct Listing”, ovvero della quotazione del titolo in borsa riservata alle imprese che già rispettano determinati parametri (ad esempio una decisa trasparenza dei bilanci e un adeguato livello di flottante) senza un previo collocamento azionario e dunque quasi senza l’intervento di una nutrita schiera di banche e intermediari attivi nel collocamento.

In questi casi, non essendoci stata una sollecitazione del pubblico risparmio, non esiste nemmeno un divieto di vendita dei titoli dopo la quotazione da parte di coloro che li detenevano in precedenza (il cosiddetto “Lock-Up”). Cosa che ha permesso ai titoli azionari quotati con tale modalità di andare profondamente al ribasso nei primi giorni di quotazione.

COSÌ COME IL RUOLO DEL PRIVATE EQUITY

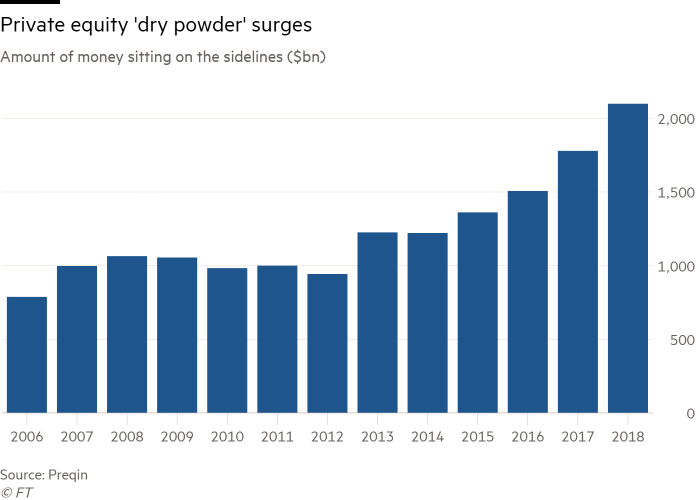
Da non sottovalutare poi il ruolo del Private Equity nel catturare le migliori opportunità di crescita di valore delle aziende ai danni delle borse valori. Negli ultimi anni la “capacità di fuoco” (dry powder) dei fondi di p.e. È decisamente aumentata, con la conseguenza che, avendo ancora molti capitali da investire liquidi in banca, spesso questi ultimi hanno deciso di “trattenere” nella loro sfera più a lungo le imprese più capaci di accrescere il loro valore, prima di portarle sul listino azionario. Il risultato di questo fenomeno è ovviamente un minore spazio per la crescita di valore per le matricole di borsa, come si può vedere dal grafico qui sotto riportato:


MA MILANO NON STA A GUARDARE

Uno scenario americano dunque assai composito ma non deprimente, in vista delle numerose IPO in arrivo sul mercato borsistico milanese, dove sono previste 5 operazioni prima di fine anno, tutte sul segmento STAR : Ferretti, RCF Group SanLorenzo, NewLat e Franchi Marmi, per tutte le quali il vero nodo da sciogliere a questo punto è la corretta valutazione.

E in prospettiva per la prossima stagione (2020) ce ne sono molte altre: GVS di Bologna, Epta Refrigerazione, Golden Goose, SIA, Prelios e Adler. Tutte (o quasi) alle prese con il cosiddetto “dual track” decido cioè all’ultimo se mi quoto in borsa o mi vendo (ad un fondo?).

Comunque si giri la frittata dunque il Private Equity rispunta sempre a tormentare i sonni dei gestori attivi sul listino azionario. E non senza una ragione…

Stefano di Tommaso


L’ECONOMIA RALLENTA… MA NON RETROCEDE

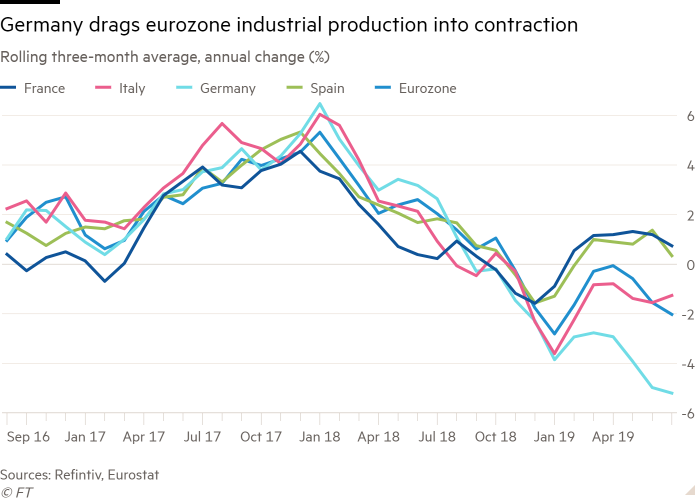
Circolano pessime aspettative sull’andamento economico del prossimo futuro, in particolare per l’Europa e ancor più in particolare per ITALIA e Germania, cioè per le economie che risentono di più del rallentamento globale a causa della loro forte propensione all’esportazione di impianti e macchinari. Per gli U.S.A. si parla di una seconda parte dell’anno in crescita media dell’1% (e se fosse le previsioni del 2% su base annua sarebbero smentite) e persino la Cina, notoriamente in crescita tanto demografica quanto strutturale, nell’ultimo trimestre sembra aver rallentato la sua corsa al 5% su base annua, quasi 2 punti in meno che nel 2018. Ecco una serie di segnali che fanno pensare che il pendolo dei cicli economici stia invertendo la sua corsa, indicando l’imminenza di una stagnazione globale (ma non di una recessione).


Sebbene si moltiplichino le notizie sul rallentamento della crescita economica globale, indubbiamente le banche centrali stanno facendo la loro parte per scongiurare il peggio: la BCE di Mario Draghi (prossimo all’uscita) ha promesso di immettere sul mercato almeno 20 miliardi di euro al mese per una durata indefinita, ma la FED americana ha annunciato la scorsa settimana un’iniezione quotidiana di liquidità pari a 75 miliardi (al giorno, non al mese) sul mercato interbancario fino al 10 ottobre, per un totale di interventi a vario titolo che potrà arrivare in 20 giorni (dal 21 settembre) a 1300 miliardi di dollari. Ma lo scorso giovedì la Federal Reserve ha deciso di ampliare ulteriormente gli interventi sul colossale mercato monetario americano, aumentando da 75 a 100 miliardi di dollari al giorno l’iniezione di liquidità a favore delle banche e raddoppiando da 30 a 60 miliardi l’offerta di finanziamenti a 14 giorni per i “pronti contro termine”, portando il controvalore complessivo della manovra a 1600 miliardi di dollari.

IL SISTEMA BANCARIO È DI NUOVO IN CRISI ?

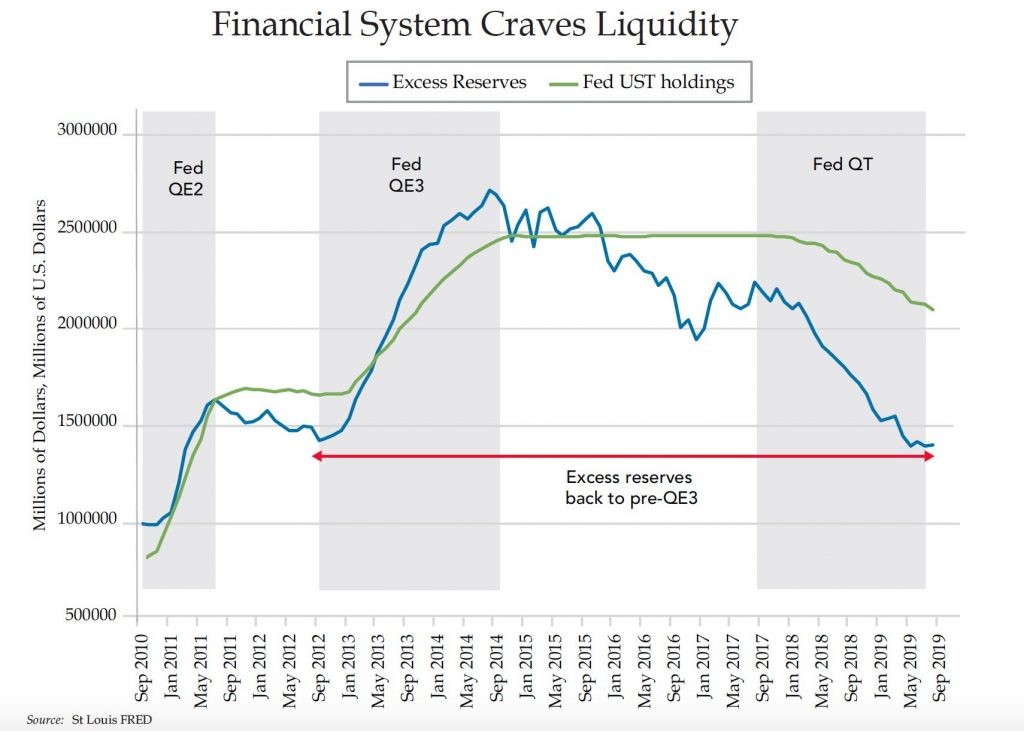
I numeri sopra esposti sono una vera enormità sinanco per la banca centrale americana, soprattutto a pochi mesi dall’ultimo rialzo dei tassi! Cosa che evidenzia una verità probabilmente inequivocabile: il sistema finanziario americano è già adesso andato in crisi, facendo crollare ai minimi storici oltre ai tassi di interesse anche la velocità di circolazione della moneta. Le banche centrali lo sanno e stanno silenziosamente cercando di contrastare il fenomeno.


D’altra parte se i tassi d’interesse vanno sotto lo zero significa una sola cosa: ci sono aspettative di recessione e di deflazione, altrimenti risalirebbero in fretta. La deflazione è un’aspettativa di calo dei prezzi che è specularmente all’opposto dell’inflazione, ed è altrettanto pericolosa: se io mi aspetto che un qualsiasi bene scenderà di prezzo allora rimando il momento in cui lo acquisterò perché poi mi costerà meno, ma questo è un freno all’economia cui mancherà la mia iniziativa di acquisto e, a livello collettivo, se di quel bene caleranno le vendite, nessuno aumenterà la sua produzione e a chiunque converrà rimandare gli investimenti per migliorarne le caratteristiche, per timore che tali investimenti non renderanno nulla.

Se tutti volessero investire ci sarebbe più domanda di capitali e i tassi d’interesse salirebbero. Se i tassi scendono è anche perché nessuno vuole investire o acquistare beni durevoli o peggio: se ci sono aspettative di deflazione farlo oggi significherà pagare più che domani.

IL “RIGGED CAPITALISM” DI MARTIN WOLF

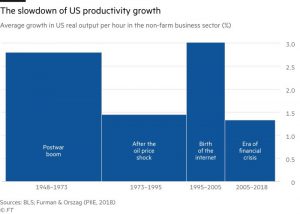
Secondo Martin Wolf, il principale commentatore economico del Financial Times, non si tratta soltanto della fine di un ciclo economico ma è soprattutto colpa di una serie di deviazioni di un capitalismo, nell’accezione più occidentale del termine, oramai deviato e intorpidito, dove le rendite di posizione la fanno da padrone, la diseguaglianza cresce esponenzialmente e la produttività ristagna, anzi decresce. Ecco l’articolo : https://www.ft.com/content/5a8ab27e-d470-11e9-8367-807ebd53ab77

Io sono parzialmente d’accordo con questa lettura della situazione congiunturale, anche se probabilmente si tratta di due concause (il “rigged capitalism” e la fine del ciclo economico espansivo) che oggi spingono il mondo verso un rallentamento della crescita economica ma non a una vera e propria recessione.
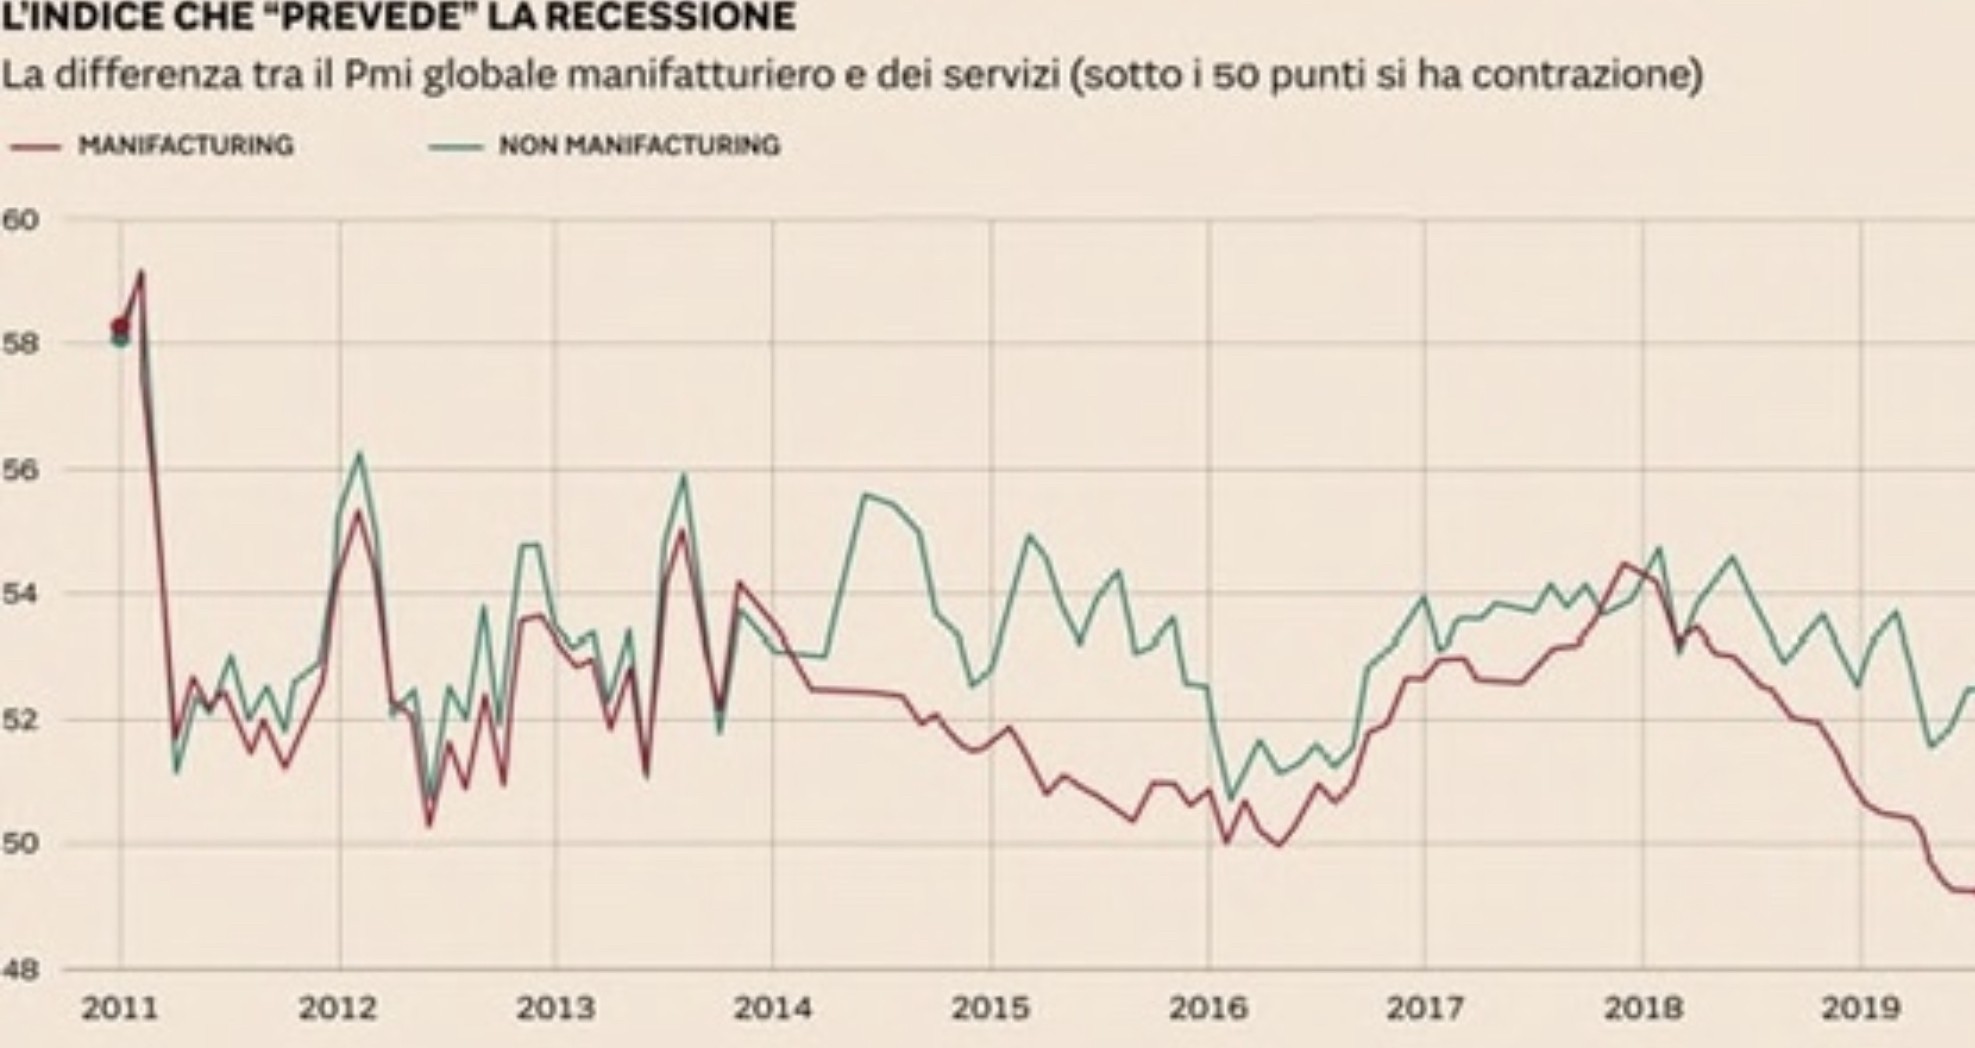
 

INTANTO LE ASPETTATIVE SONO AI MINIMI TERMINI…

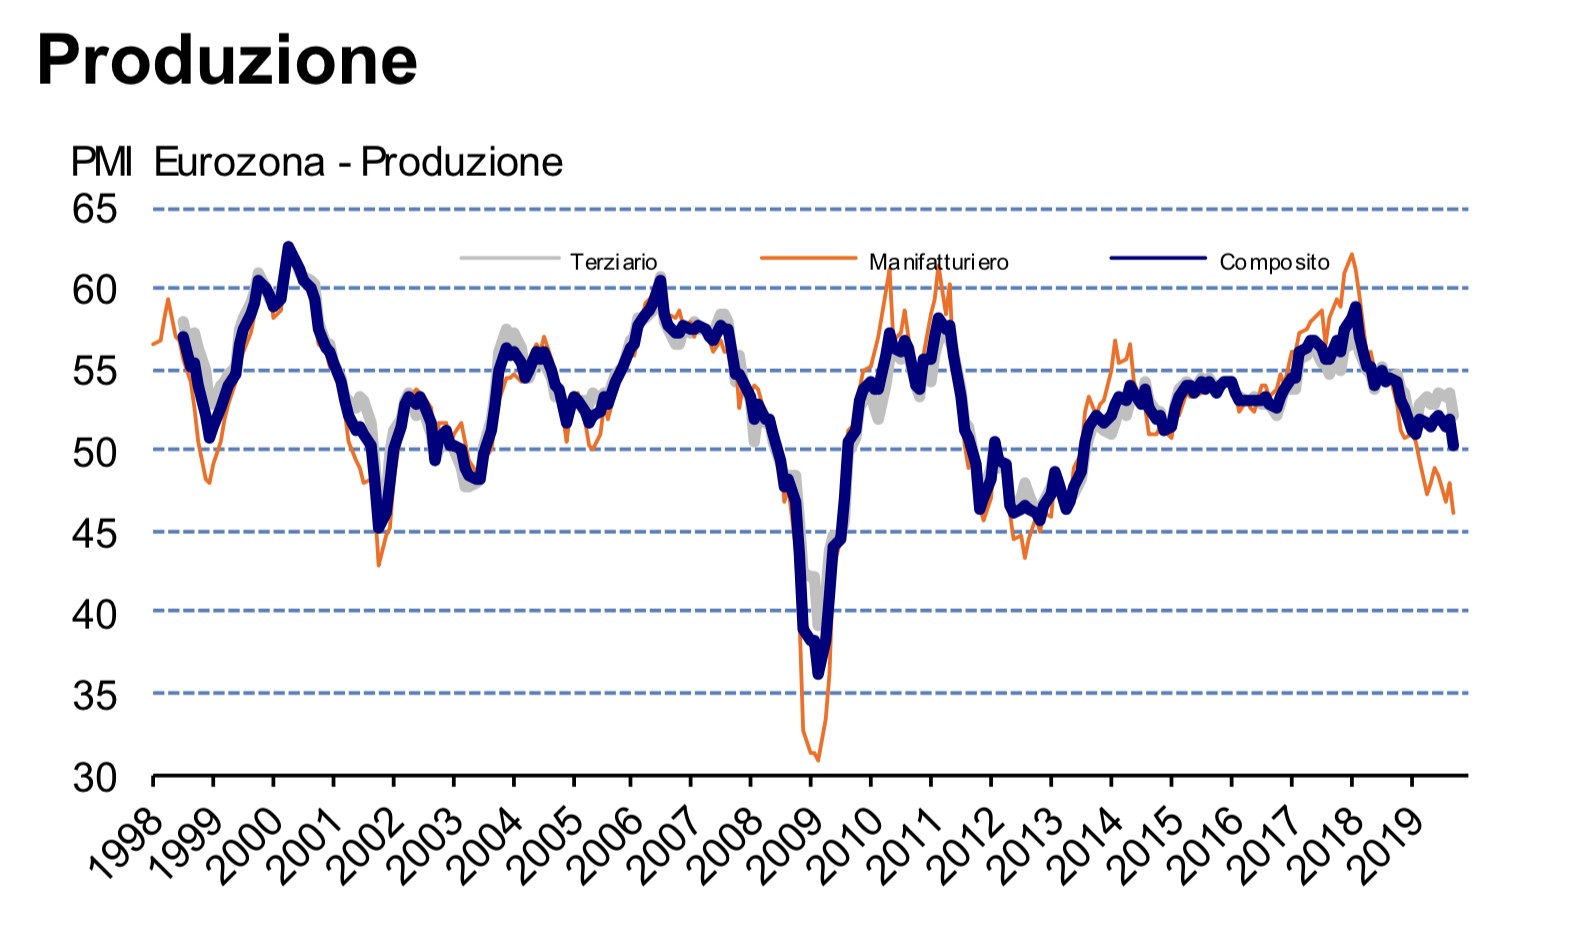
Un indicatore molto affidabile delle tendenze di fondo dell’economia è l’indice di fiducia degli operatori della Markit (l’indice PMI), diverso peraltro per ciascun comparto industriale. Di seguito riportiamo i dati relativi all’Eurozona che, senza eccezioni, dipingono uno scenario davvero poco rassicurante:


L’indice PMI Composito della Produzione nella zona Euro è a 50.4 (51.9 ad agosto). È il valore minimo da 75 mesi.
L’indice PMI delle Attività Terziarie nella zona Euro è a 52.0 (53.5 ad agosto). È il valore minimo da 8 mesi.
L’indice PMI della Produzione Manifatturiera nella zona Euro è a 46.0 (47.9 ad agosto). È il valore minimo da 81 mesi.

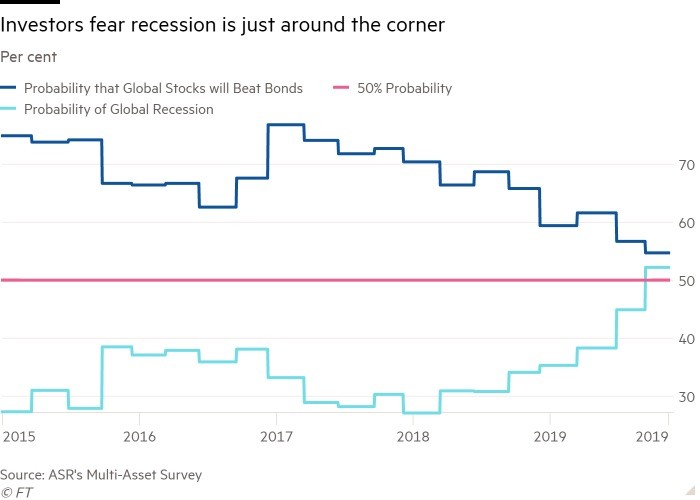
Ancora peggio la pensano gli investitori, le cui aspettative sono effettivamente poco rassicuranti:


…MA QUELLA IN ARRIVO PIÙ CHE UNA RECESSIONE SEMBRA UNA STAGNAZIONE

Ajay Rajadhyaksha, capo economista della Barclays non ha peli sulla lingua: ”stimiamo che l’economia globale crescerà di 50 punti base più lentamente quest’anno rispetto al 2018 ed è improbabile che il 2020 sia migliore…sarà un po’ più debole del 2019 ma non una vera e propria recessione… i servizi in tutto il mondo si stanno ancora espandendo. I mercati del lavoro globali sono in discrete condizioni, anche se la crescita dell’occupazione è rallentata e i consumi dovrebbero continuare a sostenere l’economia mondiale. La mancanza di pressioni sull’inflazione ha consentito alle banche centrali di ruotare rapidamente verso l’allentamento finanziario e questo favorirà i titoli obbligazionari nelle aree del mondo dove i rendimenti sono più alti”.

È da tempo peraltro che i giornali citano un indicatore molto affidabile dell’imminenza di una nuova recessione: l’inversione della curva dei rendimenti. Vale a dire che se i tassi a lungo termine vanno sotto i livelli di quelli a breve termine allora significa che c’è solo una cosa che controbilancia il “premio per l’illiquidità” che un risparmiatore vorrebbe se investe a lungo termine invece che a breve: un’ aspettativa di peggioramento dell’economia e dunque di deflazione.

L’INDAGINE DI ADAM SLATER DI OXFORD ECONOMICS
Adam Slater, economista di Oxford, ci fa notare in un recente articolo che dal 1974 ad oggi questo evento ha anticipato in media di 13 mesi l’imminenza di una recessione in oltre l’80% dei casi , sebbene talvolta ci siano voluti quasi 2 anni dopo l’inversione della curva dei tassi perché si manifestasse l’inflazione.

Il Financial Times di qualche giorno fa ha pubblicato la notizia che Adam Slater ha recentemente messo sotto osservazione altri 6 indicatori economici che potrebbero aiutare a predire una recessione:
  1. la produzione industriale
  2. la valutazione media dei titoli quotati
  3. Il prezzo delle Commodities (materie prime e generi alimentari)
  4. i tassi dei finanziamenti
  5. la disponibilità di credito
  6. i profitti aziendali

Ecco una sintesi dei risultati di tale indagine:

Sebbene il tempo di anticipo con il quale questi indici possono formulare una previsione di recessione possa variare considerevolmente, gli ultimi 4 di essi (cioè la maggior parte) hanno mostrato nei 45 anni passati capacità predittive assolute (cioè hanno fornito un’indicazione di recessione in arrivo prima della sua effettiva manifestazione) nel 64% dei casi.
 

LE IMPRESE RACCOLGONO PIÙ DENARO…

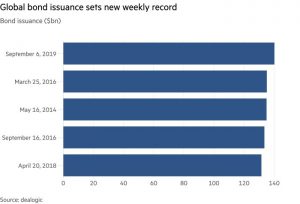
Un segnale inequivocabile del fatto che le maggiori imprese del mondo vedono grigio per il prossimo futuro è che stanno approfittando del momento favorevole per tassi bassi e liquidità abbondante sul mercato dei capitali per mettere fieno in cascina ed emettere a tutto spiano titoli obbligazionari. Ecco un grafico che ci indica il picco di nuove emissioni obbligazionarie cui siamo arrivati in Settembre:

E RIDUCONO I PROFITTI

Anche dal punto di vista dei profitti aziendali stiamo riscontrando le prime avvisaglie di una loro riduzione: negli Stati Uniti d’America le imprese “Blue-Chips” (le maggiori) li hanno già limati in media di uno 0,3% (sul valore delle azioni) nel secondo trimestre, dopo un’ulteriore limatura dello 0,2% nel primo trimestre. E dopo due trimestri consecutivi si potrebbe facilmente parlare di “recessione dei profitti”, che nel grafico di Slater predice in media una recessione con 9 mesi di anticipo.

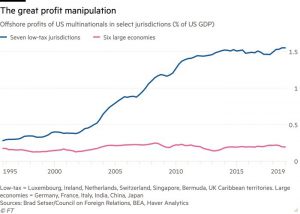
Se non fosse che oggi come oggi nessuna grande impresa è più soltanto in una giurisdizione fiscale e, come si può leggere dal grafico qui riportato, i profitti marciano piuttosto bene in quelle meno avide di introiti fiscali:

Insomma il lieve calo della redditività delle imprese è soltanto un segnale di allarme, non una vera e propria capitolazione. Certamente se anche nel terzo trimestre (che si chiude a breve) i profitti scenderanno allora la vera questione si sposterà sulla capacità (e volontà) di continuare con gli investimenti da parte delle imprese, che a sua volta dipende molto dall’andamento del commercio internazionale e dalla dinamica dei consumi.
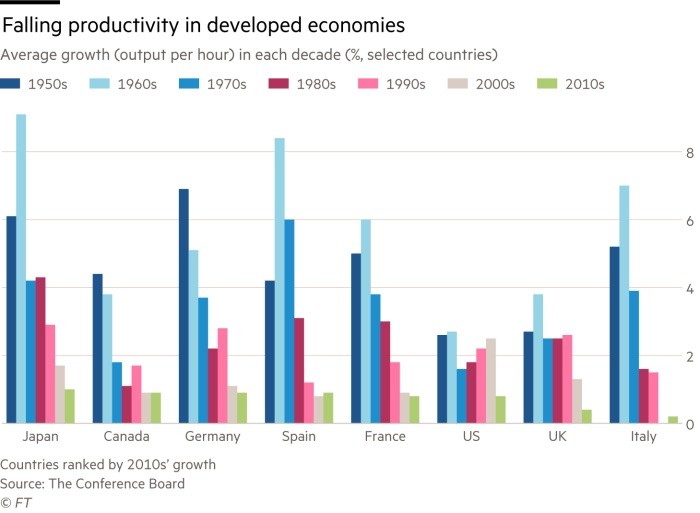
La prudenza attuale non significa però necessariamente l’entrata in recessione dell’economia. Per numerose ragioni la produttività industriale sembra (statisticamente) in calo da quasi 60 anni (come si può vedere dal grafico qui riportato):


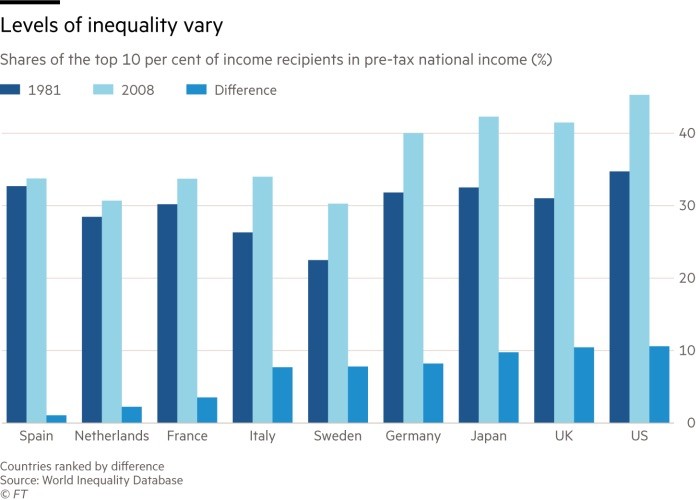
E crescono costantemente le diseguaglianze sociali (come si può vedere da quest’altro grafico):


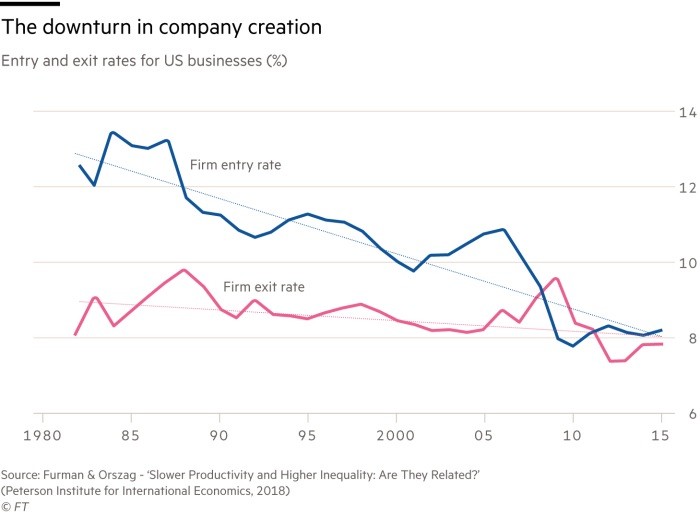
E persino la creazione di nuove iniziative imprenditoriali si riduce :


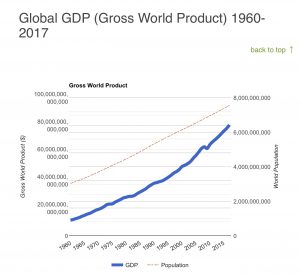
Eppure la ricchezza globale aumenta, le dimensioni dell’economia mondiale negli ultimi 50 anni si moltiplicano per 8 come si può vedere dal grafico qui sotto riportato:

Del resto sono anni che gli economisti prevedono qualcosa, ogni volta dovendo ricorrere a qualche sotterfugio per spiegare il motivo per il quale si erano sbagliati. Si legga ad esempio questo grafico che riassume le indicazioni del Fondo Monetario Internazionale fino al 2015 :
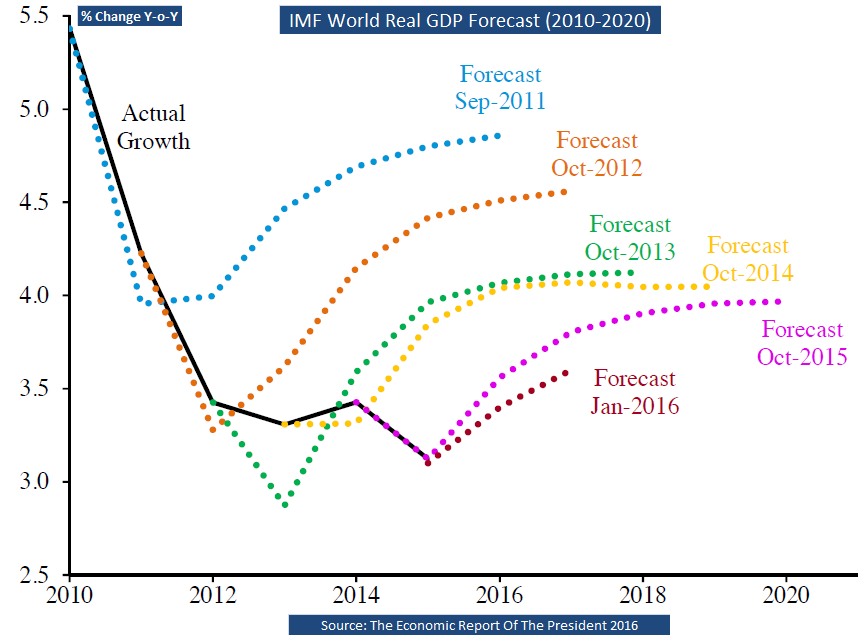
Scarsa affidabilità dunque, e probabilmente è oggi altrettanto scarsamente affidabile la previsione quasi unanime di imminente recessione.

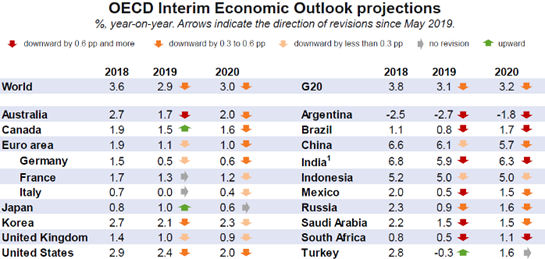
E le tendenze per l’anno in corso e quello che verrà sono state riviste sì al ribasso, ma per il momento restano (lievemente) positive:


Il mondo dunque, nonostante tutto sembra andare comunque più avanti che indietro, forse soltanto un po’ più lentamente del previsto!

Stefano di Tommaso


TWILIGHT ZONE

Tre eventi relativamente importanti nelle ultime due settimane hanno turbato assai poco quella che ancora oggi può sembrare la calma “olimpica” dei mercati borsistici, giunti da tempo in prossimità di nuovi record : 1) il più importante attacco agli impianti petroliferi sauditi da almeno un decennio, 2) il taglio dei tassi di 1/4 di punto da parte della banca centrale americana e 3) una repentina, inattesa quanto poi rivelatasi insignificante, crisi di liquidità sul mercato del denaro interbancario in America, cosa che -molto più della prima e nonostante la seconda- ha fatto temere per il peggio riguardo alla sorte delle principali borse mondiali, intravedendovi similitudini con quanto accaduto nel 2008 poco prima del grande crollo. Niente di più sbagliato, per fortuna, ma all’alba dell’undicesimo anno di crescita (relativamente) costante degli indici di borsa a WallStreet e, a ruota, delle principali altre borse, evidentemente qualcosa sta davvero cambiando. Vediamone il perché, a partire dall’analisi degli antefatti citati.


LO CHOC PETROLIFERO

Innanzitutto lo choc petrolifero: undici droni da combattimento, qualcuno dice inviati da movimenti irredentisti arabi, qualcun altro dice da fazioni ispirate dall’Iran, hanno bombardato con grande precisione degli impianti petroliferi sauditi provocandone un vero e proprio dimezzamento della capacità produttiva. Forse si è trattato del più importante colpo inferto a una nazione araba, un vero e proprio atto di guerra, cui peraltro è seguita la dichiarazione dell’OPEC, l’organizzazione delle nazioni maggiori esportatori di petrolio, che nulla sarebbe stato fatto per supplire al calo della produzione. Quando è successo i prezzi del greggio sono saliti di oltre il 15% per poi concludere la settimana a un +5% circa. Le borse ovviamente hanno accusato il colpo, ma soltanto di un punto percentuale, terminando la settimana poco sotto la sua partenza, a meno 0,5%.

IL TAGLIO DEI TASSI AMERICANI

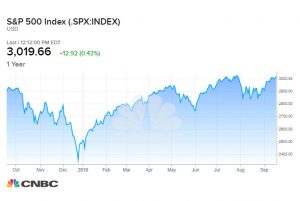
Poi il taglio dei tassi d’interesse da parte della FED, manovra ampiamente scontata dai mercati, accompagnata peraltro da ben pochi commenti da parte di un governatore quasi infastidito dal doversi trovare ad attuarla (qualche settimana prima aveva già tagliato i tassi dello stesso ammontare: 0,25% ma aveva anche aggiunto che si trattava di un aggiustamento non necessariamente da ripetersi). Morale il mercato borsistico è sì risalito, ma di poco, dal momento che la vera domanda era di quanto sarebbero stati tagliati i tassi, non se sarebbe successo.

LA CRISI DI LIQUIDITÀ DELLE BANCHE U.S.A.
Mentre ciò accadeva, un terzo evento si è consumato in modo imprevisto, violento ma anche quasi senza effetti collaterali: una crisi di liquidità del sistema bancario americano dovuta alla concomitanza di diverse scadenze tecniche, cui è seguito un picco dei tassi a brevissimo termine fino quasi al 10% (da meno del 2%) e cui ha fatto fronte immediatamente la stessa banca centrale americana immettendo in due tornate molti miliardi di dollari, al contrario di ciò che aveva sempre dichiarato di voler fare.

Neanche in questo caso il mercato borsistico ha fatto però una piega, forse giudicando il fenomeno abbastanza irrilevante dal momento che probabilmente nessuno aveva preso troppo sul serio le dichiarazioni di un governatore di quella banca centrale che, quasi ogni giorno, viene raggiunto dagli strali del presidente degli Stati Uniti d’America per il suo immobilismo. Dunque anche in tal caso ogni teoria è valida: la sua reputazione è completamente screditata oppure è intervenuto così bene da lasciare le cose come stavano fornendo stabilità al sistema?

LA FEDERAL RESERVE HA PERSO IL CONTROLLO?
Come anticipato più sopra qualcuno ha voluto vedere in questa tempesta del mercato interbancario, consumatasi però in un bicchier d’acqua e nello spazio di qualche giorno, un prodromo dell’ennesima crisi di fiducia del sistema finanziario americano, esattamente come era avvenuto poco prima del grande crollo del 2008, a seguito della crisi dei mutui “sub-prime” e del fallimento della Lehman Brothers. Anche in quel caso il mercato era pieno di ottimismo e ci ha messo qualche giorno a peggiorare ma, si obietta con vigore, oggi non esistono forti situazioni di squilibrio né una crisi di fiducia in vista. Soltanto è una banca centrale che sembra aver perso ogni capacità di indirizzo dell’economia e delle borse, nonostante si pronunci pubblicamente sempre più spesso.

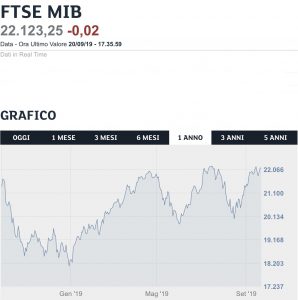
Decisamente simili le cose in Europa, dove la settimana delle borse ha praticamente chiuso in parità, sebbene questo sia un segnale negativo, dal momento che le borse europee hanno ancora de recuperare uno svantaggio accumulato in precedenza rispetto a quella americana. Altrettanto negativo gli indici di fiducia degli operatori e dei consumatori nel vecchio continente, che lasciano un po’ di perplessità a chi avrebbe voluto mostrare più ottimismo sui mercati finanziari (anche perché in Europa la liquidità abbonda), ma è stato costretto dai fatti dell’economia reale a mantenere un approccio neutrale.

UN AUTUNNO CALDO E INCERTO ?

L’autunno in arrivo insomma da un lato mantiene le sue promesse di stabilità e persino di un cauto ottimismo da parte dei mercati finanziari, tutti prossimi ai massimi storici di sempre e con le quotazioni dei bond così in alto da contare i rendimenti più bassi di sempre, dall’altro lato la stagione si apre all’insegna dell’incertezza-tanto geopolitica quanto economica e addirittura ultimamente anche della credibilità delle istituzioni finanziarie- e i mercati finanziari non riescono a ignorarla completamente.

Il lungo ciclo economico positivo sembra stare consumando lentamente le sue ultime battute, nonostante che da molte parti sembri voler continuare a mostrare ancora vigore. Da tutte le parti si proclama la necessità di nuovi interventi di stimolo alla crescita economica, questa volta di tipo fiscale e dunque dove sono necessarie volontà politiche e capacità di coordinamento globale tra i governi che al momento non sono estremamente evidenti.

GLI INVESTIMENTI FANNO BEN SPERARE

Il settore privato peraltro sembra aver molta voglia di cogliere il momento storico della grande liquidità in circolazione e dei tassi di interesse ai minimi storici: nelle emissioni di Corporate Bond si registra un affollamento di nuove emissioni ne non si vedeva da tempo. È una “provvista per momenti peggiori” o il segnale che gli investimenti privati stanno ripartendo alla grande? (Nel grafico: il livello di emissione di prestiti obbligazionari nel mondo alle varie date)

Difficile immaginare che non si tratti di entrambe le cose, anche se il combinato disposto dei tassi quasi a zero e delle riserve di liquidità per il dopodomani riducono fortemente la velocità di circolazione della moneta e costringono le banche centrali a continuare i loro interventi.
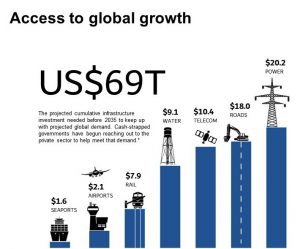
C’è poi il problema dei problemi: quello della decisione di avviare le grandi opere infrastrutturali che in tutto il mondo erano state invocate da molti e promesse da quasi tutti i governi, e che oggi sembrano essere rimaste al palo. Non v’è traccia del loro effettivo avvio o quantomeno della loro incentivazione fiscale o anche solo del loro (indiretto) sostegno finanziario (laddove fossero promosse da privati). Ma nessun privato può (ancora) riuscire a sostituire i governi delle nazioni e gli organismi sovranazionali in questo campo, e dunque nessun serio progresso è ancora visibile su questo fronte.

MA MANCA LA FIDUCIA

Manca insomma anche in tal caso un’iniezione di entusiasmo, una maggior fiducia e/o un’evidente volontà di collaborazione globale per riuscire a ritrovarsi in un mondo migliore. Anzi! Quello della fiducia sembra proprio essere il problema principale del momento. E per ripristinarla non bastano i bazooka delle banche centrali. È come se fossimo tutti consci della situazione crepuscolare ma nessuno avesse seriamente intenzione di accendere le luci artificiali.

Anche se possiamo ancora definirlo uno splendido crepuscolo, in un clima generale mite e con una macchina economica relativamente sana in cui le imprese sembrano continuare a fare profitti e addirittura le tecnologie continuano a inanellare progressi formidabili, saltano agli occhi casi come “WeWork”, la catena internazionale di uffici temporanei, che pare avere seri problemi a riempire le sue strutture e a pagare di conseguenza gli affitti ai proprietari degli immobili. È un segnale di rallentamento dell’economia o un caso isolato (per quanto WW sia in tutto il mondo)?

E MANCA LA CAPACITÀ DI REAGIRE

Si tratta dunque di una calma soltanto apparente prima dell’abbattersi di nuove tempeste o soltanto di qualche increspatura tra le nuvole all’orizzonte dell’economia che presto andrà a scomparire? Ovviamente nessuno può dirlo, anche perché è la recente storia economica che ce lo insegna: nessuna grande crisi economica ha distribuito gli annunci per le strade con mesi di anticipo quando si è manifestata. Il fattore-sorpresa è essenziale perché scatti una crisi. Ma è poi vero anche il contrario: sono diversi anni che gli economisti continuano ad affermare che il ciclo economico positivo è agli sgoccioli eppure quel che è successo è sotto gli occhi di tutti.

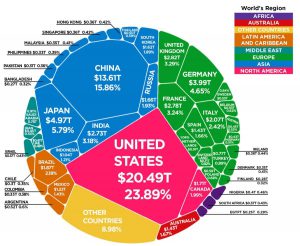
Non esistono oggi in definitiva teorie economiche dotate di seria capacità predittiva, né guru infallibili che hanno vaticinato. La scienza economica è probabilmente in impasse. Semplicemente noi ci chiediamo ugualmente anche stavolta se le zone d’ombra che stiamo attraversando possano costituire dei prodromi di una nuova recessione o sono soltanto delle periodiche variazioni di un ancora lungo ciclo di crescita. O ancora sono forse più semplicemente la controprova dell’avvento (da molti preconizzato) di una relativa “stagnazione secolare”. (Nel grafico: la quota di prodotto interno lordo 2018 delle prime economie nel mondo)

Una sorta di aureo declino dell’occidente, dai contorni dorati ma senza che se ne intraveda la fine oltre l’orizzonte. Io scommetterei su quest’ultima possibilità. Una situazione dalla quale potremmo probabilmente uscire senza grandi problemi, se solo lo volessimo davvero, però!


Stefano di Tommaso