PETROLIO? NIENTE PANICO (ANZI!): CI SONO GLI AMERICANI
La favoletta della mano iraniana (o di quella della resistenza yemenita) sull’attacco agli impianti petroliferi dell’Arabia ha fatto il giro del mondo suscitando soltanto ilarità, dal momento che nemmeno gli Stati Uniti d’America hanno potuto conprovare che siano stati i persiani a compiere quel gesto disperato, limitandosi ad affermare che “potrebbero averlo ispirato”. Ma intanto il rischio di minor immissione sul mercato di quasi metà della produzione saudita ha prodotto nel breve termine il suo effetto di far innalzare i corsi del petrolio e far temere che gli stessi resteranno alti anche in futuro. La verità fortunatamente è più o meno il contrario.


I mercati hanno reagito al rialzo alla notizia del bombardamento più letale di sempre andato a segno sugli impianti di Riyad da parte di una pattuglia di undici droni para-militari, non tanto a causa degli ingenti danni alla capacità produttiva della Saudi Aramco (che tutti sanno essere rapidamente riparabile) quanto a causa delle immediate dichiarazioni dell’OPEC (il cartello dei paesi produttori) di non voler intervenire per calmierare il prezzo e, anzi, di voler tagliare ulteriormente le quote di produzione di greggio allo scopo di sostenerne i prezzi.

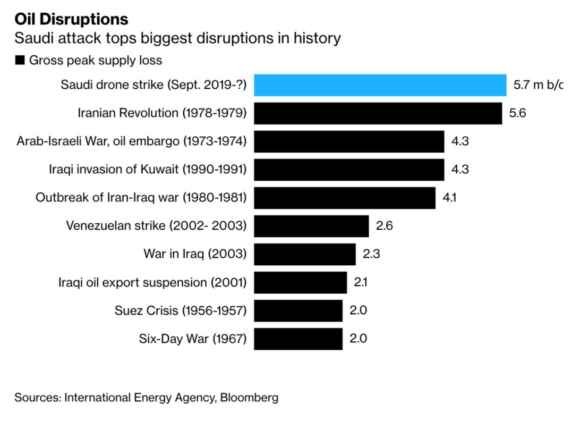
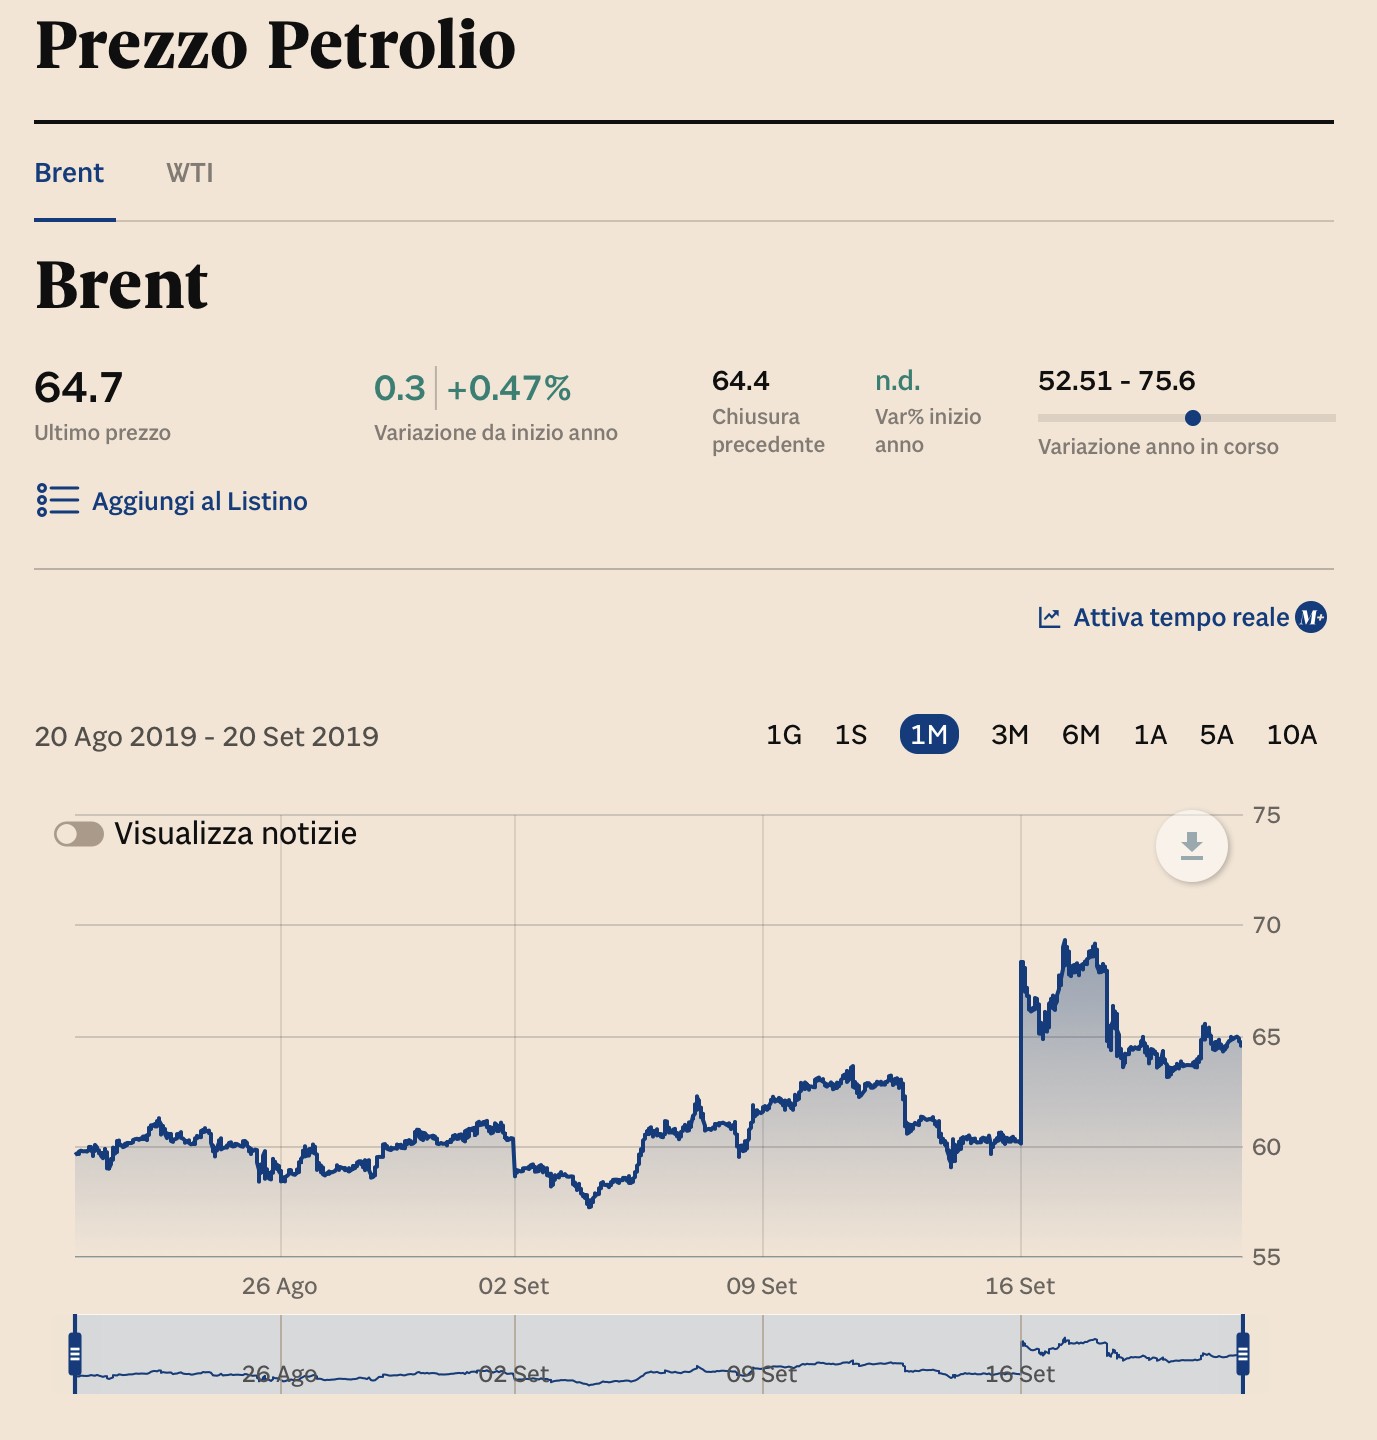
Un effetto che però rischia di durare assai poco, perché il mercato del petrolio resta endemicamente afflitto da problemi di sovrapproduzione rispetto alla domanda. Di seguito un raffronto con i precedenti attacchi mostra che l’ultimo è stato il piu violento di sempre. Nel grafico successivo lo scossone alle quotazioni che ne è conseguito.
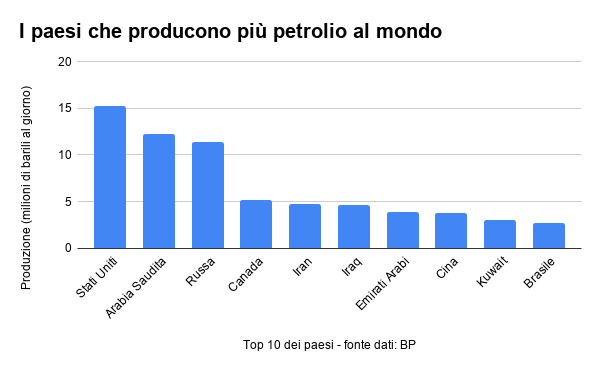
Per comprendere come stanno davvero i fatti è necessario ricordare quali effetti sta provocando la diffusione delle nuove tecnologie di estrazione di petrolio e gas attraverso la fratturazione idraulica dei giacimenti nascosti (il c.d. “fracking” attuato al momento quasi soltanto da compagnie petrolifere attive sul suolo americano). Grazie a ciò la produzione di petrolio americano è cresciuta di oltre il 40% (oltre 3 milioni e mezzo di barili in più al giorno) in soli tre anni, facendo degli Stati Uniti d’America il primo produttore al mondo di petrolio, sebbene al momento buona parte di quanto estratto vada in autoconsumo.

IL RUOLO DELL’OPEC

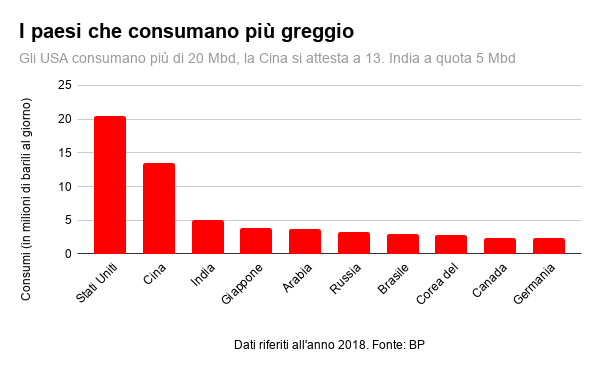
Nei due grafici che seguono i Paesi principali estrattori e consumatori di petrolio:

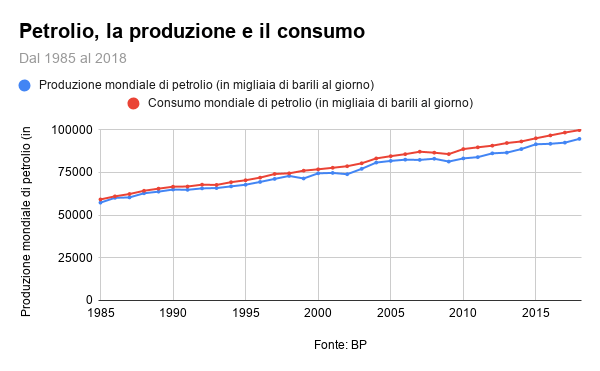
Ma soprattutto occorre guardare al fenomeno appena evidenziato in prospettiva: l’estrazione di petrolio e gas nel mondo continua a crescere più o meno quanto la sua domanda, ma anche a causa del fatto che esistono sanzioni che hanno messo al bando l’importazione dai Paesi “carogna” (ovviamente dal punto di vista degli americani) e che l’Opec (l’organizzazione dei paesi che estraggono petrolio) ha imposto a chi vi aderisce forti restrizioni dell’ammontare di barili che vengono estratti allo scopo di sostenere il prezzo (riuscendovi soltanto in parte). Morale esiste una forte capacità di estrazione di petrolio oggi inutilizzata .

E QUELLO DEL “FRACKING”

Esiste però appunto poi il Fracking: con prezzi troppo bassi il petrolio da estrarre con il tale modalità per buona parte non viene estratto, ma non appena il prezzo cresce un po’ cambia tutto (pare che già oggi ci siano solo in America 4000 nuovi pozzi petroliferi pronti per entrare in funzione). Ovviamente l’America si chiede come farà in futuro per esportarne di più, pur in presenza di forti riduzioni delle quote estrattive concordate dai Paesi Opec appunto onde evitare che il prezzo del barile scenda al di sotto di determinati livelli.

Ovviamente negli Stati Uniti d’America convivono due interessi contrapposti: da una parte quello che riguarda gli interessi dei consumatori americani, i quali hanno la speranza che una materia prima così essenziale per la loro economia per molti versi possa costare il meno possibile, contribuendo così anche alla bassa inflazione sino ad oggi registrata che a sua volta sta facendo scendere i tassi di interesse sui prestiti. Il governo americano, così come il suo presidente, non possono che schierarsi ufficialmente in questa direzione. Inoltre prezzi troppo alti del petrolio non sono sostenibili nel a lungo termine senza generare un rallentamento dell’economia globale e quindi un calo della domanda: cioè un boomerang per i paesi produttori. Dall’altra parte c’è però l’interesse contrapposto delle compagnie che estraggono e negoziano petrolio e gas, le quali potrebbero guadagnare di più se i prezzi del barile crescessero, a condizione ovviamente di trovare in parallelo anche nuovi mercati di sbocco per le loro esportazioni.
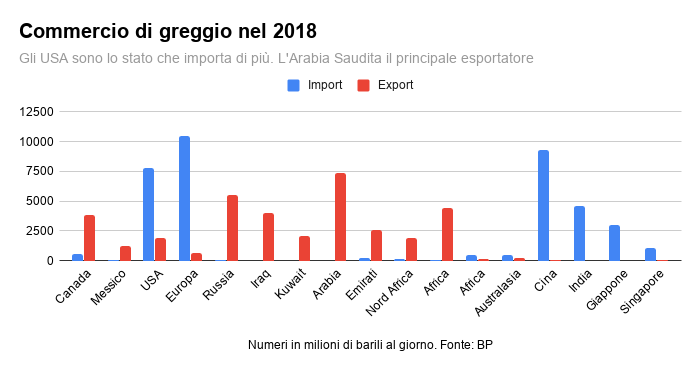

Senza che ufficialmente vi sia perciò alcuna posizione a favore di queste ultime da parte degli organi di governo americani, le pressioni che i petrolieri esercitano sul “deep state” fanno sì che l’America trovi sempre degli ottimi motivi per “persuadere amichevolmente” paesi come l’Arabia Saudita a ridurre le proprie esportazioni di petrolio, oppure per erogare a raffica sanzioni all’Iran, al Venezuela o alla Russia, con motivazioni ufficialmente politiche, ma guarda caso sono tutti grandi esportatori di petrolio e gas. Si calcola che l’effetto combinato delle sanzioni alle esportazioni di petrolio da parte di questi paesi abbia ridotto le forniture globali di oltre 3 milioni di barili di petrolio al giorno. Guarda caso lo stesso ammontare di maggior produzione americana negli ultimi tre anni.

IL “DEEP STATE” OVVERO IL RUOLO DELLE LOBBY PETROLIFERE

Ma cos’è il Deep State o “stato nello stato”? Esso indica una situazione in cui taluni organi interni allo stato, ad esempio nelle forze armate, nei servizi segreti, nella polizia, nelle agenzie governative o in altre burocrazie di governo non rispondano alla leadership politica, bensì a gruppi di potere dai quali ottengono favori in cambio di azioni (o ostacoli) che non rispondono alle direttive ufficiali della politica bensì a interessi di parte. Si obietta persino della sua esistenza e non è facile identificarlo, per la sua natura profondamente occulta. Ma non è difficile immaginare per chi possa tenere le parti.
Se dunque l’Opec collaborasse controllando maggiormente le quote di produzione (lo ha già annunciato per la prossima riunione di Ottobre) ovviamente gli americani avrebbero la possibilità di introdurre alla chetichella più petrolio, perché parte della domanda resterebbe insoddisfatta (condizione essenziale per farne lievitare i prezzi). Ovviamente il giochino non potrà durare in eterno ma l’effetto di incremento del prezzo del petrolio può permettere anche al gas (soprattutto al GPL: gas da petrolio liquefatto) di rincarare in parallelo e invece la distribuzione del gas naturale segue dei canali molto diversi: dai grandi gasdotti continentali d’Europa (che attingono altrove: dalla Russia al Kazakhstan) fino alle gigantesche navi gasiere che lo trasportano dall’America. E soprattutto è una materia prima che rimane al di fuori dalla sfera di influenza dell’Opec.

IL RUOLO DEL GAS

Ci sono dunque immensi interessi di parte a far crescere il prezzo del barile di petrolio (a partire dal fatto che la Saudi Aramco -la più grande compagnia petrolifera al mondo- vuole quotarsi in borsa). Ma perché ciò accada una macchina molto sofisticata di accordi, sanzioni e controlli dovrebbe funzionare a puntino oppure deve scoppiare qualche guerra. E la cosa non è così scontata, anzi!
Innanzitutto ci sono ancora dei limiti potenti alle quantità di petrolio che può essere “imbottigliato” sotto forma di GPL e venduto in giro per il mondo. Poi resta possibile che l’Opec si spacchi nel chiudere tutti e due gli occhi davanti al doppio gioco americano che le ha permesso di vendere sottobanco più petrolio di quanto dichiarato. È poi sempre possibile che parte della produzione oggetto di bando da parte degli americani prenda ugualmente il mare e anche che le quote di estrazione di petrolio concordate in sede OPEC vengano solo parzialmente rispettate. Senza contare il fatto che i venti di recessione che iniziano a spirare in Europa (in particolare sul fronte dei trasporti, grandi consumatori di petrolio) e le istanze ambientaliste cospirino negativamente sulla domanda complessiva di greggio nel mondo.

Ma poi anche le tensioni USA-Cina che avrebbero potuto aiutare ad alimentare dei focolai di guerra in giro per il medio-oriente (dov’è la maggior produzione petrolifera globale) sembrano essere entrati in una fase di assestamento, coincidenti con l’interesse del presidente Trump di farsi rieleggere l’anno prossimo.

MOLTI OSTACOLI AL RIALZO DEL PETROLIO

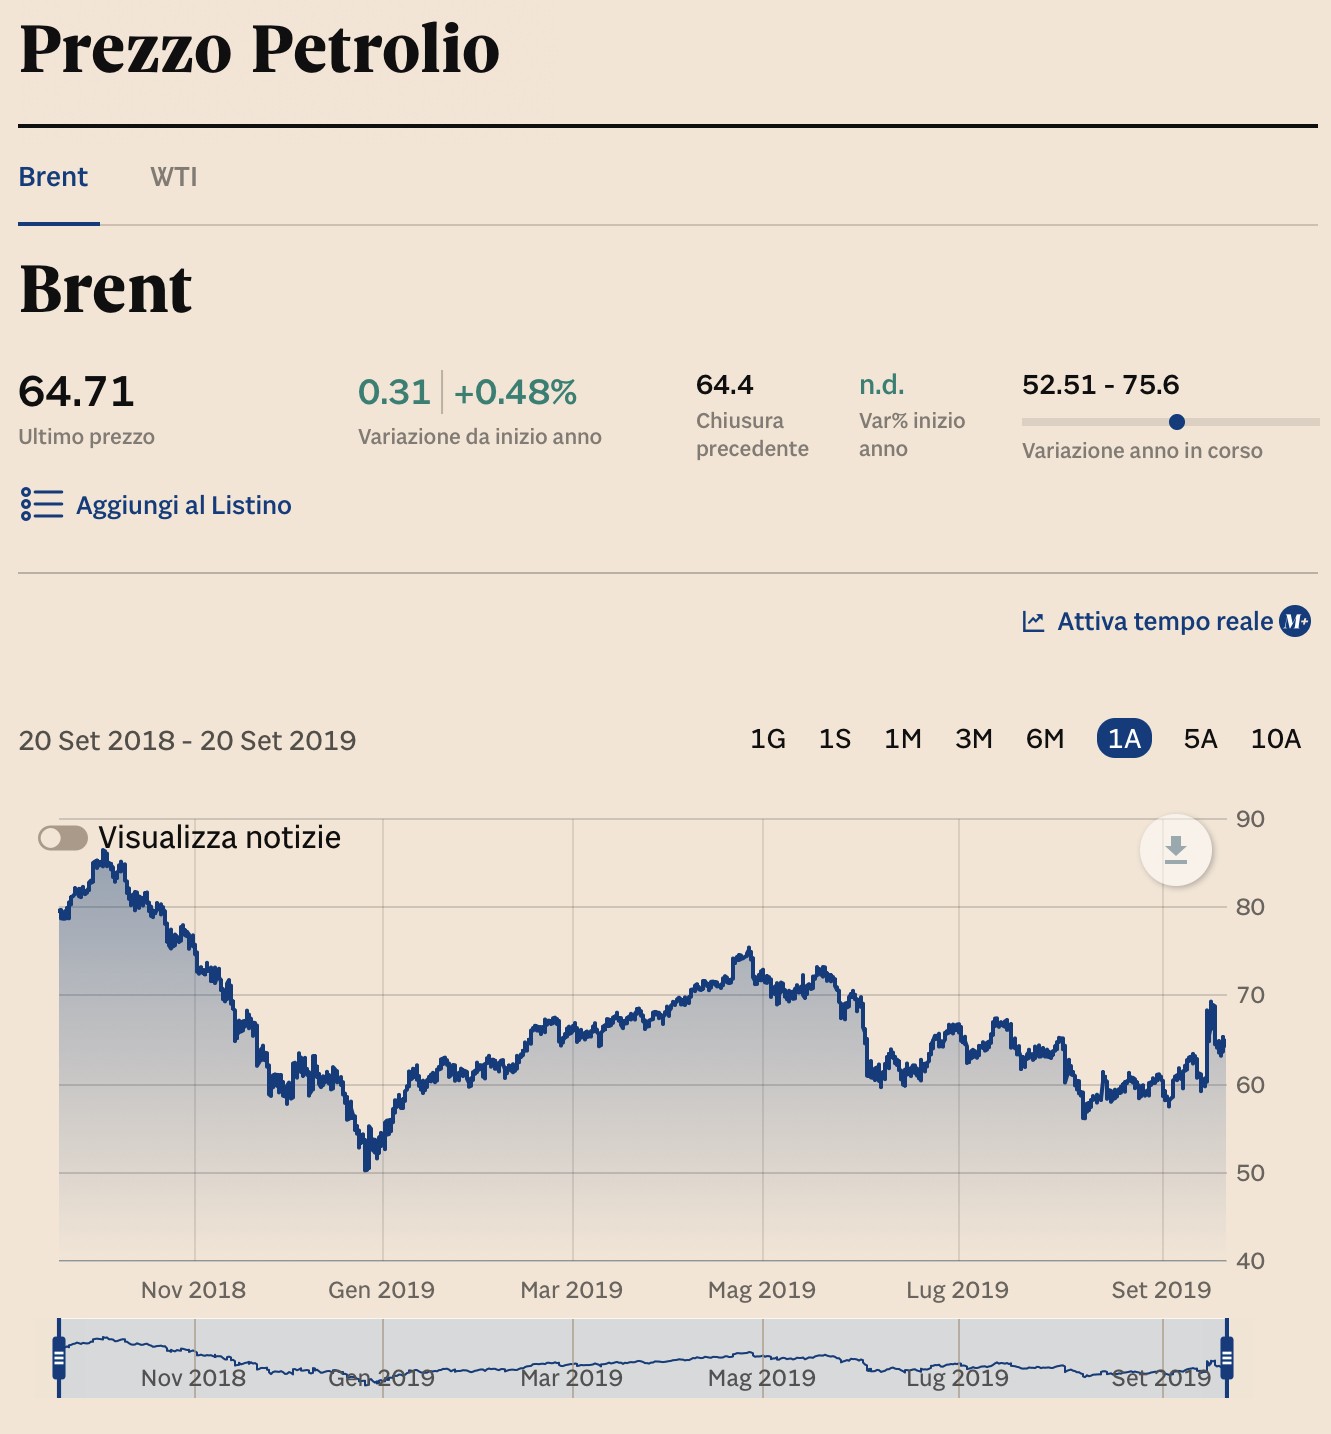
Tutti questi fattori che fanno pensare che il problema della sovrapproduzione di petrolio nel mondo non si riuscirà tanto facilmente ad evitarlo solo grazie a qualche accordo para-militare, qualche sanzione o qualche funzionario troppo zelante. E che le probabilità cumulate che il prezzo del petrolio resti elevato nel prossimo futuro non sono poi così forti. Se si guarda al prezzo del petrolio con la prospettiva di un anno si intravede una tendenza di fondo al ribasso, di volta in volta contrastata da taluni eventi che -a pensar male- sono “stati fatti accadere” per puntellarne il prezzo. Ma sarà difficile che riescano a invertirla.
Stefano di Tommaso


L’ACUTA STRATEGIA DI APPLE

Stavolta Apple ha fatto di tutto per rendere interessante la sua presentazione dei nuovi prodotti 2019. Non che in passato non fosse stato tutto perfetto, ma quest’anno si è potuta notare un’attenzione maniacale ad ogni particolare. I prodotti mostrati sono subito sembrati davvero eccellenti, ma non si è potuto fare a meno di notare più di uno sbadiglio tra il pubblico: le novità vere erano ridotte al lumicino. Eppure in borsa il titolo ha performato bene. Vediamone i numerosi perché…


Credo di condividere su queste pagine non un’opinione personale bensì un sentimento assai diffuso tra gli utenti ed i fan della mela morsa, eppure nessun investitore si è veramente disamorato del titolo Apple dopo la presentazione (anzi è salito riavvicinandosi alla capitalizzazione di un trilione di dollari): perché?


PREZZI RIDOTTI

Per riuscire a rispondere dobbiamo cercare di andare oltre le apparenze, oltre la vetrina e la cortina fumogena mediatica, per arrivare a notare l’unica vera grande novità introdotta da Apple in questa tornata annuale: il calo generalizzato dei prezzi (purtroppo molto ridotto in Italia).

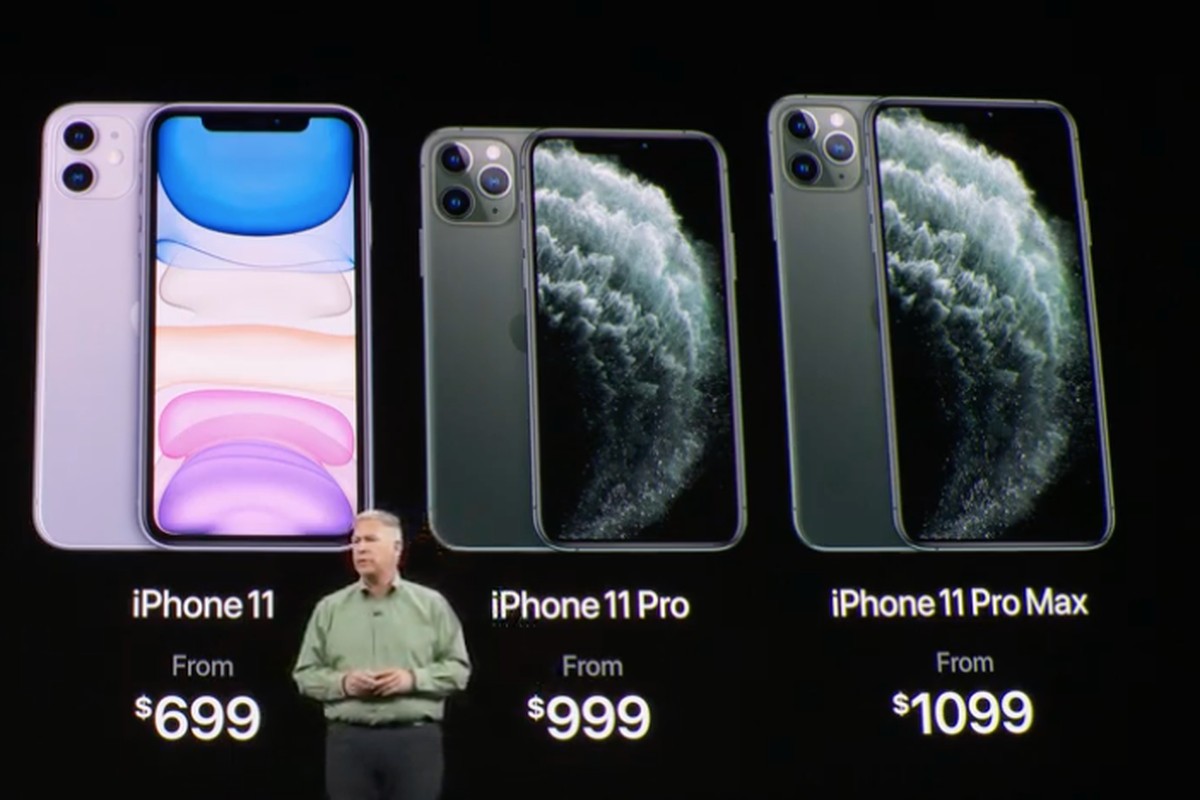
Il cavallo di battaglia per Apple stavolta è diventato un onorevolissimo iPhone 11 con schermo da 6,1 pollici (dunque a metà tra l’iPhone X da 5,8 pollici e l’X Max da 6,5 pollici) dotato del potentissimo nuovo processore A13, di ottime caratteristiche generali al prezzo base, udite udite, di 699 dollari (in Italia sarebbero circa 620 euro ma da noi hanno scelto di proporlo a 870).

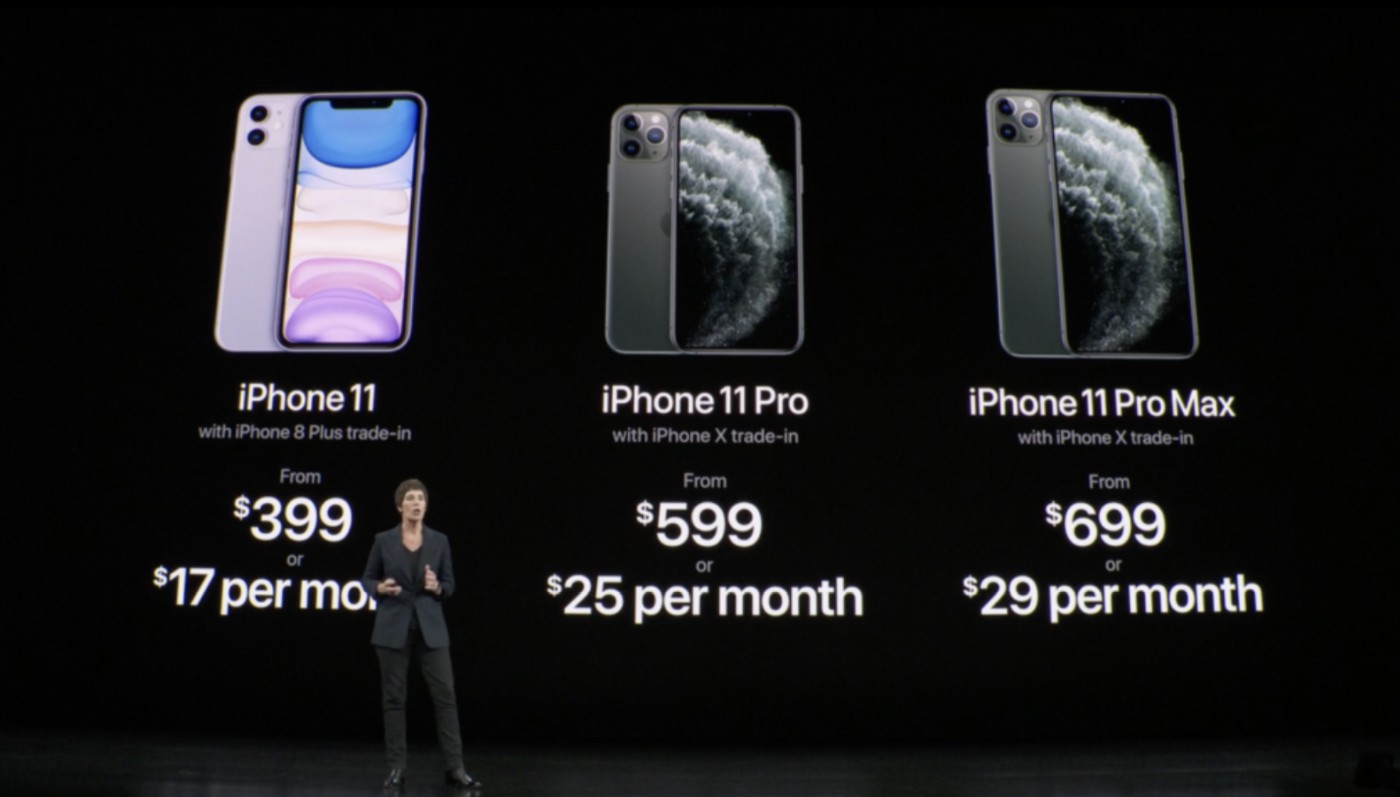
Questa sì che invece è una novità! E le notizie riguardo ai prezzi continuano con un aggressivo piano rateale, con una “decente” proposta di scambio tra vecchio e nuovo iPhone è un migliorato servizio “assicurativo” su rotture e sostituzioni.

Ecco dunque il perché! Apple ha tenuto debitamente conto del momento poco entusiasmante per il mercato dei cellulari, della scarsissima disponibilità di connessioni 5G nel mondo, dell’ancor più scarsa disponibilità di applicazioni software evolute che ne esaltino le differenze ed ha puntato diritto all’appuntamento con il 2020, quando si spera che tali limitazioni tecnologiche saranno state smussate e quando la necessità di upgrade dei vecchi cellulari da parte degli acquirenti risulteranno maggiori.

Apple ha poi voluto affascinare la sua base di clientela “top spending” con due iPhone Pro (e Pro Max) dalle meravigliose caratteristiche foto-cinematografiche, che tuttavia non costituiscono una novità sul mercato degli smartphone e (a parte le tre telecamere invece che due) ricalcano quasi pedissequamente l’Xs e l’XsMax, se non fosse che assicurano più velocità e un’autonomia molto maggiore della batteria. Ma è chiaro che Apple lo ha fatto soltanto per non deludere nessuno. Il fresco successo dell’iPhone Xr, il predecessore dell’iPhone 11 introdotto all’inizio del 2019, assicura che i grandi numeri di vendita anche stavolta saranno su quest’ultimo!


AMPLIARE LA BASE DI CLIENTELA

Nel frattempo ha puntato dritto verso l’ampliamento (quasi a tutti i costi) della propria base di utenti, alla quale vende ogni giorno sempre più servizi, musica, video e adesso anche giochi: una fetta di ricavi sempre più importante per il bilancio Apple e, soprattutto, ricorrente. Cioè capace di entusiasmare gli investitori ben più di un lancio ben azzeccato di un nuovo prodotto!

Ampliare la base di clientela affezionata e (sopratutto) abbonata a qualche servizio accessorio è divenuta -a quanto pare- la priorità del 2019 per Apple. Solo così si spiega l’abbinamento della vendita di iPhone 11 (già molto aggressiva per il rapporto prezzo/qualità) a un anno gratis a AppleTv. Se si opta per la sostituzione di iPhone X con iPhone 11 fanno 17 dollari al mese ivi compreso un anno di Apple Tv. Praticamente quanto chiede Netflix ai suoi abbonati senza cambiargli il telefonino!


UN ANNO DI TRANSIZIONE

Apple ha deciso di utilizzare dunque tutti i suoi muscoli finanziari per puntare a risultati migliori nel 2020, un anno meno contrastato di quello attuale, probabilmente meno pervaso dalle ansie da guerre commerciali con l’Asia (che resta un mercato dove Apple realizza i prodotti ma dal punto di vista delle vendite vi è ancora penetrata troppo poco) e nel quale potrà sferrare un attacco corposo sotto il profilo dell’hardware (cioè gli apparecchi) quando l’era della 5^a generazione delle reti cellulari potrà fare la vera differenza sotto il profilo delle applicazioni, dei giochi e dell’integrazione tra auricolari, orologi intelligenti, smartphone e computers.

Prima di quel momento Apple ha deciso di puntare su una strategia “orizzontale”, vale a dire quella di ampliare il più possibile la base di clientela cui offrire non solo prodotti ma anche servizi. E con la quale limitare i danni del calo di vendite di telefonini, fidelizzare la clientela e affascinarla con i dettagli, con foto e video in 4K e con un design sempre più aggressivo.

STRATEGIA “ORIZZONTALE” PIÙ CHE “VERTICALE”

E mentre lo sviluppo dei nuovi iPhone “5G” veramente rivoluzionari va silenziosamente avanti, Apple intende affascinare i suoi clienti con nuovi servizi, promozioni, aggiornamenti e contenuti di ogni genere, che saranno probabilmente fatti uscire a getto continuo di qui al prossimo anno, e dei quali potrà beneficiare probabilmente la clientela di ogni e qualsiasi prodotto con la mela morsa, a partire dall’orologio intelligente. Giusto in cambio di qualche centesimo qua e là, incrementando probabilmente l’attività di Apple Store e quella dei pagamenti digitali, spingendo il più possibile la quota dei ricavi ricorrenti e di pagamenti rateali fino a rendere meno interessante quella relativa alle vendite di apparecchi.

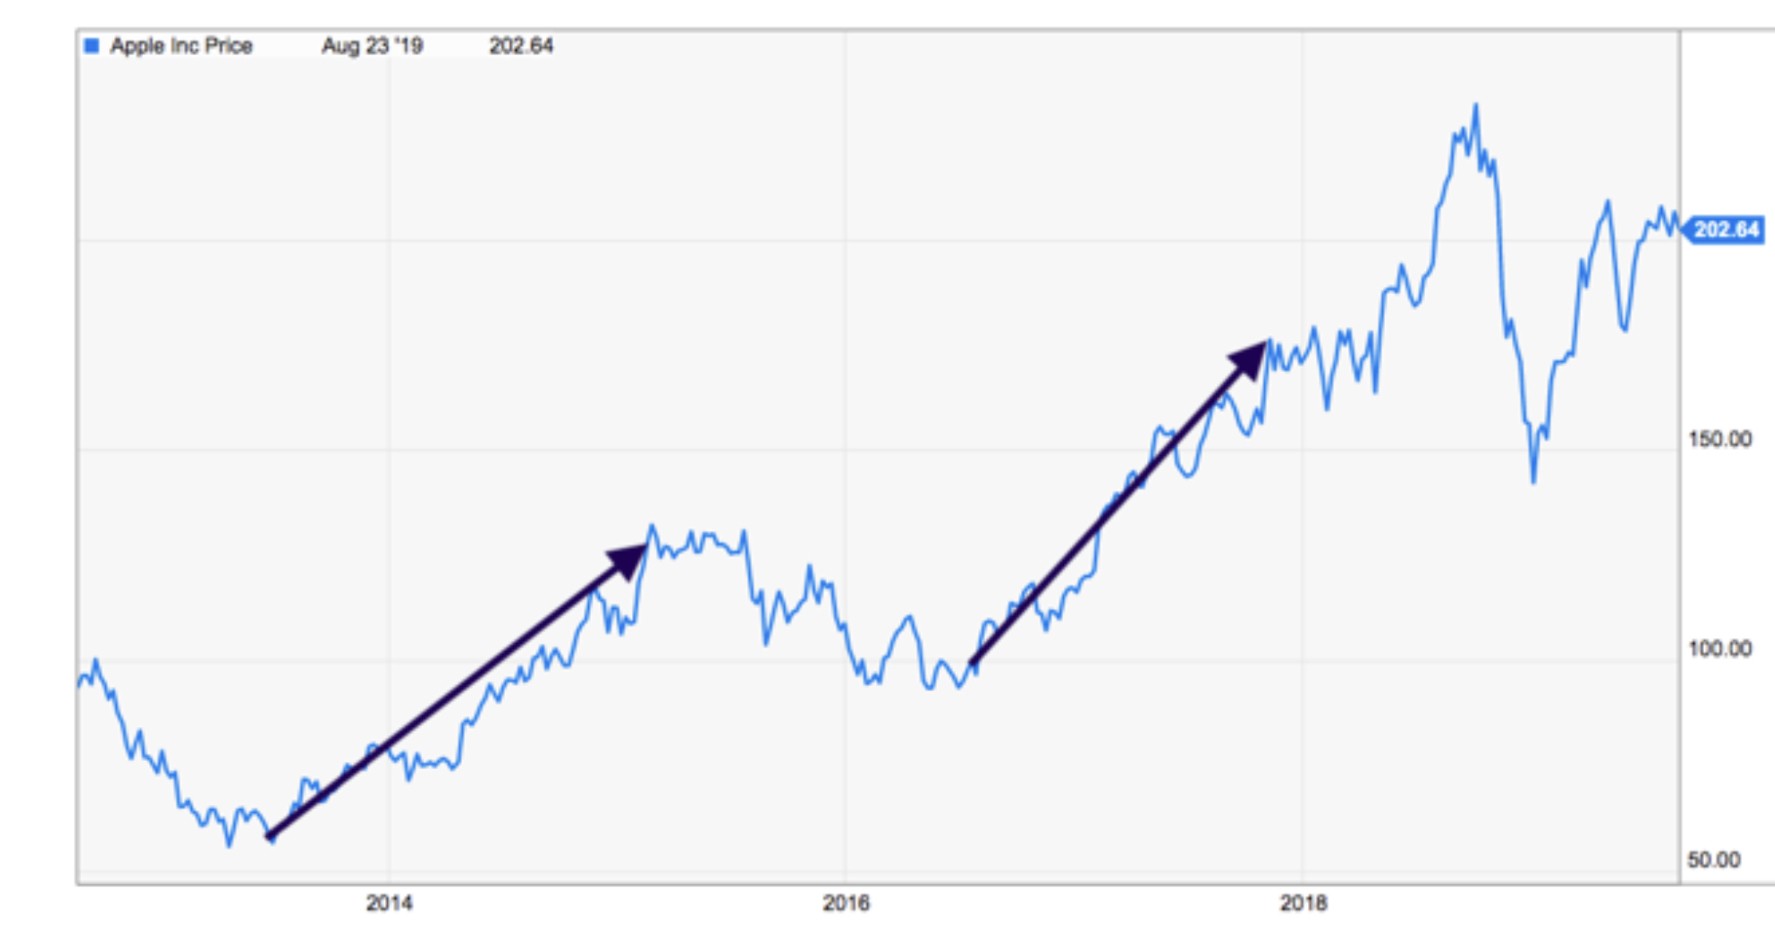
La strategia “verticale”, cioè quella di differenziazione distintiva dei propri prodotti, sulla quale appoggiare una richiesta di un prezzo più elevato per l’hardware, quest’anno non avrebbe dato grandi frutti. Nonostante la delusione gli analisti glielo hanno riconosciuto, tributando quindi al moderatissimo suo leader Tim Cook forse ancora maggior rispetto di quanta egli ne avesse guadagnata due anni fa, con il lancio dell’iPhone X.


Niente male per una presentazione prodotti 2019 le cui novità scarseggiavano così vistosamente!

Stefano di Tommaso


LE BORSE SCALDANO ANCORA I MOTORI

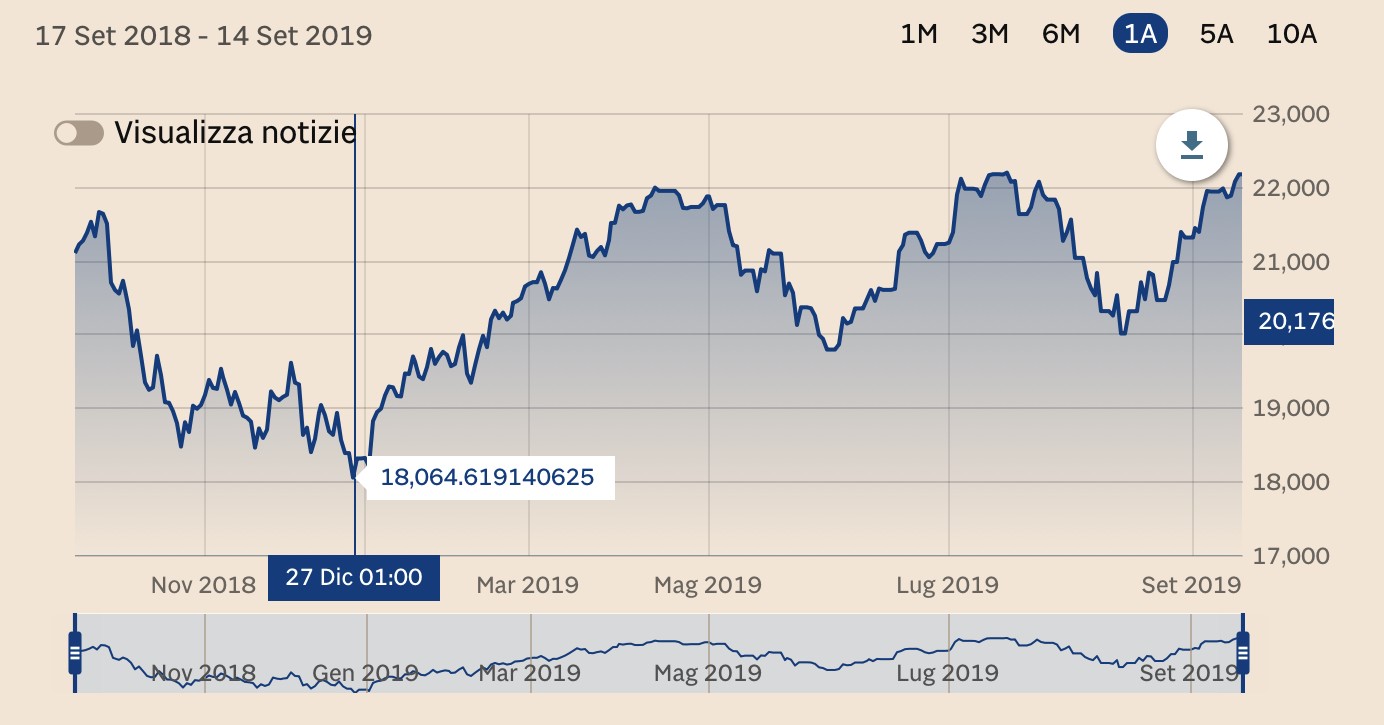
L’indice FtseMIB (il più indicativo dell’andamento di Piazza Affari ha inanellato la quarta settimana consecutiva di guadagni, crescendo del 21% da inizio anno e del 13% da quando è caduto il governo. La manovra della Banca Centrale Europea ha influito su tali guadagni soltanto con la crescita dell’1% nell’ultima settimana. Come ci siamo già detti però in precedenza non c’è niente di eclatante se non il recupero di posizioni perdute nei mesi precedenti a causa della diffidenza della grande finanza verso l’Italia. La cosa interessante è che siamo tornati ai massimi storici e ci avviamo a superarli di slancio, sulla scia dell’andamento delle altre borse mondiali. Quelle europee in primis (anch’esse tenute sotto freno nei mesi passati e ora forti di un nuovo governo dell’Unione che sembra essere pienamente in sella).


I “FATTORI DI CRESCITA”

  1. Nella settimana che inizia si prospettano poi altre questioni molto importanti, potenzialmente portatrici di nuovi record borsistici e di nuova serenità sui mercati:
  2. la ripresa (vera) delle negoziazioni America-Cina (con la prospettiva di raggiungere più di una semplice nuova tregua),
  3. Il Consiglio della Federal Reserve USA che potrebbe sancire un nuovo taglio dei tassi
    Le prime notizie sull’andamento dei profitti aziendali nel terzo trimestre del 2019 (che sembrano promettere bene, sconfiggendo le voci relative all’accelerazione della fine dell’attuale ciclo economico espansivo).

Ci sono insomma le premesse perché nelle borse globali si registri del nuovo ottimismo e affinché quella di Milano possa addirittura beneficiarne più delle altre a causa dell’endemica sottovalutazione di taluni titoli (a partire da quelli bancari). Di seguito il grafico annuale dell’indice FTSE-MIB:


E I MOTIVI DI CAUTELA

Se dunque da un lato la manovra di Draghi ha gettato nuova euforia (e aspettative di ulteriore liquidità) tra gli operatori, essa però non ha avuto sull’Euro l’impatto sperato. Anziché svalutarsi infatti l’Euro si è ripreso contro il Dollaro, sfondando quota 1,11, nonostante che permanga la tendenza di medio termine del Dollaro a rivalutarsi contro Euro. Stiamo vivendo un momento di duro confronto sulle valute, che fanno a gara nello svalutarsi più delle altre, favorendo le quotazioni (e soprattutto le prospettive) dell’oro e degli altri beni rifugio.

E con le borse che ritornano ai massimi di sempre (e i titoli a reddito fisso che vi stazionano già da un bel po’) la corsa ai beni rifugio non potrà che accelerare ulteriormente, perché sempre più investitori cercano riparo nelle alternative. In particolare quelle asiatiche (Cina in testa) sono sugli scudi di nuovi minimi contro Dollaro, creando dunque problemi anche alle altre grandi divise valutarie, che oscillano perlopiù insieme al Dollaro e dunque in media si rivalutano contro quelle asiatiche. Lo scenario sta creando non pochi problemi alle esportazioni europee, ad esempio, mentre lo squilibrio tra le partite correnti tedesche continua a pesare come un macigno sulla competitività degli altri stati dell’Unione. Se la Germania non varerà nuovi incentivi e nuovi investimenti pubblici l’euforia europea potrebbe avere insomma il respiro corto.

Valute in tensione, corsa ai beni rifugio e possibili sorprese negative nei tassi come nella geo-politica sono quindi un contraltare credibile allo scenario tutto-rosa sopra delineato e di certezze abbiamo oramai esaurito le scorte da tempo!

I SETTORI CHE PIÙ NE BENEFICEREBBERO

Ma in tutto questo l’Italia dovrebbe (il condizionale è d’obbligo) invece continuare a recuperare il terreno perduto in precedenza e, se questo nuovo governo dovesse addirittura riuscire a mettere mano alle grandi infrastrutture allora ne beneficerebbero innanzitutto :

  1. le società di costruzioni e quelle di impiantistica,
  2. le società di ingegneria e grandi appalti (come Leonardo),
  3. le Public Utilities (soprattutto quelle del nord, in mano al PD) le agenzie di lavoro interinale,
  4. il comparto delle banche,
  5. quello dell’energia (specialmente quelle rinnovabili, come la Falck) a causa del fatto che la nuova Commissione Europea ne ha quasi fatto una bandiera pseudo-ideologica,
  6. e infine probabilmente quello dell’informatica, corollario essenziale all’espansione dei possibili investimenti a favore dell’automazione e della competitività, che il nuovo governo dovrebbe incentivare ulteriormente.

Ecco dunque i comparti produttivi che potrebbero risultare come i migliori beneficiari di eventuali nuove rivalutazioni borsistiche, dunque le cui quotazioni più ne potrebbero beneficiare.

Ma tra le imprese che li compongono privilegerei quelle anticicliche (come quelle alimentari) e le imprese con le migliori aspettative di dividendi e quelle che stanno investendo di più, a causa del fatto che i tassi di interesse continueranno probabilmente a scendere e che la disponibilità di credito sarà probabilmente un po’ più abbondante.

Altra categoria di imprese che saranno in grande spolvero sono quelle che hanno solide basi commerciali e produttive negli Stati Uniti d’America, che per quanto prima o poi dovranno aspettarsi di incrociare lo spettro della recessione, tra oramai soltanto un anno affronteranno una delle campagne elettorali presidenziali più battagliate che la storia ricordi.

QUASI UNO SCENARIO DA “RICCIOLI D’ORO”

È probabile che dunque fino a quel momento l’economia americana possa continuare a correre più delle altre nel resto del mondo, e che anche la borsa ne risenta positivamente, mentre il rally delle borse europee potrebbe durare molto molto minor tempo, perché i fondamentali restano scarsi e la spaccatura tra nord e sud e del continente sembra soltanto allargarsi.

Poiché tutto questo avviene in una congiuntura tornata quasi positiva, gli investitori hanno dunque ripreso fiducia e potrebbero tornare a travasare più risorse di quanto oggi si preveda sui mercati borsistici. L’economia globale infatti comincia a mandare segnali di stabilizzazione o persino di ripresa, l’inflazione resta piatta, i tassi continuano a scendere (riportando la curva dei rendimenti su livelli meno minacciosi e costringendo prima o poi a rivedere al rialzo la valutazione dei titoli quotati). L’opinione pubblica poi inizia a farsi l’idea che anche gli stimoli fiscali (tagli alle aliquote e incentivi per gli investimenti) Sim guadagneranno tra i nuovi governanti più consenso, che Cina e Stati Uniti provano davvero a riavvicinarsi e che la brexit si materializzerà probabilmente in modo più soffice di quanto ventilato dai giornali.

Quasi uno scenario da “riccioli d’oro”, sebbene i rischi di nuovi shock petroliferi possano minacciarlo seriamente. Ma sono anche convinto che più dovessero crescere le quotazioni del greggio e più risulterà evidente che la recessione globale non è dietro l’angolo.

QUANTO DURERÀ L’ENTUSIASMO?

Quanto durerà la congiuntura (quasi) positiva e di conseguenza l’entusiasmo delle borse? Fino a qualche settimana fa qualcuno diceva soltanto fino alla prossima settimana (cioè all’arrivo dell’Autunno), qualcun altro è invece pronto a scommettere che i livelli raggiunti saranno tenuti o addirittura migliorati di qui a fine anno, dato l’enorme numero di coloro che dalle borse sono fuggiti e che adesso tendono a rientrare.

È sempre difficile fare previsioni oltre il brevissimo termine, se non quelle legate al fatto che oramai da alcuni anni di gran lunga il fattore che più influisce sulle quotazioni borsistiche è la disponibilità generale di liquidità. E che quest’ultima, ancora per un po’ di tempo, tutti giurano che resterà abbondante. Quella che osserviamo perciò non è dunque una normale dinamica di mercato, bensì la presa d’atto dell’influenza determinante della politica e degli orientamenti delle banche centrali sull’andamento dei mercati finanziari. È ciò che più di ogni altra cosa ci spinge a scommettere su un “autunno dorato” delle borse, soprattutto fino a quando l’attuale ciclo espansivo di interventi delle banche centrali, copiosi profitti e ancor più ricchi dividendi, dovesse continuare.

MA LA STRADA VERSO NUOVI MASSIMI NON È LINEARE

Facciamo infatti attenzione al “timing” degli investimenti: permane infatti il serio rischio che, subito dopo i nuovi massimi, le borse a Ottobre possano effettivamente incorrere in qualche realizzo.

Stefano di Tommaso


IN BORSA L’ESTATE NON È ANCORA TERMINATA

Mentre si addensano nuvole all’orizzonte degli eventi economici, con gli esperti che tracciano scenari futuri che vanno da un lungo periodo di scarsa crescita soltanto europea (nel migliore dei casi) a una vera e propria recessione globale (nel peggiore), qualche raggio di sole colpisce nel frattempo i mercati finanziari, ancora carichi all’inverosimile di liquidità che non sanno dove riversare. Gli investitori restano timorosi (da diversi anni, oramai) di incappare in nuove imboscate borsistiche capaci di distruggere in un baleno quel po’ di performance guadagnata da inizio anno. E quel raggio di sole, finché splende, può portare qualche bella soddisfazione!


SI MOLTIPLICANO I GURU CHE PRONOSTICANO CROLLI

Una prudenza rispettabile, si direbbe, quella degli investitori sulle borse. In realtà da qualche anno a questa parte, una volta raggiunti i massimi storici delle quotazioni, ci si è iniziati a chiedere quanto sarebbe durata la bonanza. Quella che ne è conseguita è stata una continua fuga dall’incertezza, costellata di nuovi massimi e successivi ripensamenti, dunque di nuovi acquisti in borsa a causa di ciò che gli americani chiamano F.O.M.O. (cioè “fear of missing out”: il timore di non esserci e di perdere una grande occasione).

Un’incertezza giustificabile ma priva di ogni vera logica e basata esclusivamente sulla malriposta fiducia in qualche “Dr.Doom” (Professor Disgrazia) di turno, convinto di annunciare per primo l’imminente catastrofe. Sono dunque anni che gli investitori, dopo ogni nuovo record delle quotazioni, hanno iniziato ad alleggerire le loro posizioni in borsa.

Ogni tanto le catastrofi arrivano davvero ma in tutti gli altri -ben più numerosi- casi, il prodotto interno lordo cresce e le nazioni -in media- migliorano le proprie condizioni economiche. Oggi al rientro da una tumultuosa estate ci troviamo più che mai alle prese con pronostici molto difficili da azzeccare, dal momento che una certa parte del mondo (la nostra, innanzitutto), fa fatica a infilare qualche barlume di speranza nella prosecuzione della crescita economica, mentre altre restano meglio impostate, non foss’altro che per la demografia positiva.
 

LA RECESSIONE ARRIVERÀ, MA NON DOMANI MATTINA

Per quanto riguarda l’Eurozona, nell’anno in corso il Pil, è cresciuto dello 0,2% a livello trimestrale e dell’1,2% su base annuale nel secondo trimestre dell’anno. Il dato congiunturale è in linea con il consenso degli economisti e con la lettura preliminare, mentre quello annuale è migliore sia delle attese che delle letture precedenti: al +1,1%.

E poi c’è l’economia americana che marcia ancora al ritmo di crescita annua media (il 2%) più elevato dell’ultimo trentennio. Ma lo fa ininterrottamente da più di dieci anni e oggi mostra segnali di affaticamento dopo la lunga corsa, con la disoccupazione giunta ai minimi storici e la gente che guadagna più di prima, ma spende di meno, perché allunga la durata attesa della vita, confida sempre meno nella previdenza pubblica e spera di assicurarsi una vecchiaia lunga e tranquilla incrementando i risparmi.

Le banche centrali inoltre hanno già pronti nuovi interventi sul mercato per fornire stimoli monetari alla crescita economica e in tal modo contribuiscono a tenere elevata la liquidità in circolazione e bassi i tassi d’interesse.

LA LIQUIDITÀ IN CIRCOLAZIONE AUMENTA
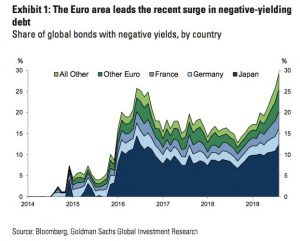
Morale: il mondo (soprattutto quello occidentale) ha più soldi che mai, ma cosa ne fa? Oggi ci sottoscrive debito (per paura di comperare immobili illiquidi o azioni sopravvalutate) e questo non fa che incrementare il prezzo dei titoli a reddito fisso e butta a zero i loro rendimenti (il 30% di tutti i bond al mondo ha oramai un rendimento “negativo”). Altra conseguenza della grande propensione dei risparmiatori a investire nel reddito fisso è l’ondata di nuovi bond aziendali che si stanno riversando sul mercato per cogliere l’occasione dei tassi bassi e della grande liquidità: il rendimento di questi titoli ovviamente è maggiore così come lo è il rischio, ma l’attuale carenza di alternative porta a sottovalutare quest’ultimo.

Cosa succederà di conseguenza ? Potremmo parlare a lungo delle probabilità nel medio periodo di una prossima recessione ma non ne avremmo alcuna certezza (e soprattutto non ne arriverà una identica per ogni regione del mondo, anzi!). Mentre è forse fin troppo facile prevedere cosa può succedere più a breve termine: che la frenesia da reddito fisso (basso e rischioso o negativo) evaporerà presto, non appena sarà un po’ più chiaro che le borse non crolleranno domani mattina e che i profitti aziendali non si riducono. Così come è successo in questi giorni per la borsa di Milano e lo spread Btp-Bund: le ricoperture dall’ipervenduto hanno lasciato un bello spazio per la ripresa.
È POSSIBILE CHE LE BORSE SALIRANNO ANCORA, MA PER QUANTO?

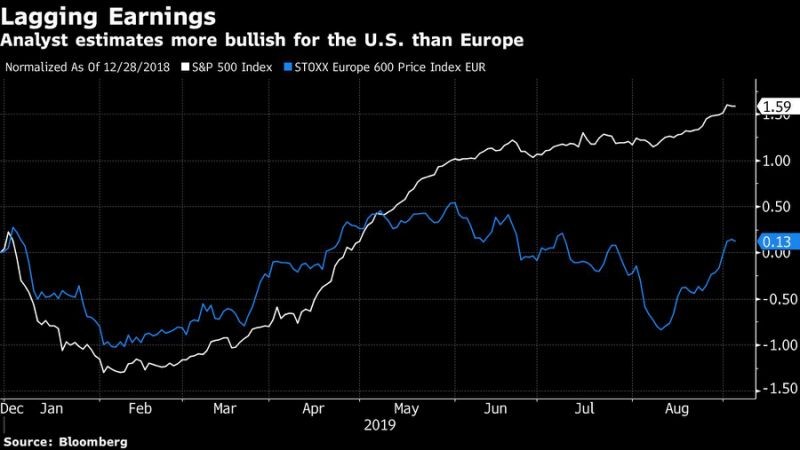
A breve termine dunque, complici anche le prossime manovre della BCE e della FED (che non lo vuole dichiarare ma è tornata a comperare titoli sul mercato), le borse potrebbero segnare qualche passo avanti, soprattutto quelle europee, più svendute delle altre nel recente passato (come si può vedere dal grafico qui sotto). I motivi sono numerosi e la probabilità resta alta, ma di certezze non se ne possono avere. Non con la volatilità che è tornata a crescere e l’incertezza di fondo per le tendenze di lungo termine che minacciano il sonno degli imprenditori.


Come ironizzava però John Maynard Keynes: “nel lungo periodo siamo tutti morti” e dunque dobbiamo concentrarci su orizzonti più brevi. È l’oggi che conta ed è anche quello che ci serba le migliori opportunità. In media nei dodici mesi precedenti infatti le borse europee sono praticamente rimaste al palo, mentre quelle americane sono cresciute a due cifre. Dunque la ripresa delle quotazioni in Europa si sarebbe da classificare solamente come un “redde rationem”.

Da cavalcare comunque abbastanza in fretta perché, come diceva Oscar Wilde: “se c’è una certezza nel mondo è quella dell’incertezza”, ma poi egli diceva anche che essa in fondo ci affascina: “It is the uncertainty that charms one. A mist makes things wonderful” (l’incertezza è una nebbiolina che rende le cose meravigliose).

Stefano di Tommaso