PROVE TECNICHE DI RECESSIONE
Tanto tuonò che piovve. La tradizione attribuisce la frase a Socrate: si racconta che un giorno stesse dialogando con un suo allievo nel cortile di casa ma Santippe, moglie del filosofo, appena arrivata, iniziò a inveire contro di lui, poi si affacciò alla finestra e gli gettò una brocca d’acqua sulla testa; Socrate, allora, sempre imperturbabile, pronunciò la famosa frase che viene oggi utilizzata per alludere al verificarsi di un evento atteso da molto tempo. Così è possibile che stavolta, dopo tanto parlarne, la recessione arrivi davvero, quantomeno a motivo della ciclicità dei fenomeni economici. Proprio come un orologio rotto che un paio di volte al giorno, senza farlo apposta, l’ora esatta la segna davvero. E se forse più che di recessione bisognerebbe parlare di stagnazione, visto che la prospettiva non è delle più drammatiche ma, come nella fattoria degli animali di Orwell, ci sono paesi come il nostro che, di fronte agli eventi globali, sono più uguali degli altri…


VIENE ANNUNCIATA DA ANNI MA ANCORA NON SI MANIFESTA

Sentiamo parlare di fine del ciclo economico da almeno 3 anni (all’epoca della campagna elettorale presidenziale americana) e da almeno un anno le voci di un‘ apocalisse prossima ventura si sono fatte più insistenti, anche perché l’andamento economico della fine del 2018 è sembrato all’Europa un antipasto caldo dell’inversione del ciclo. Ma poi nel vecchio continente l’export è tornato a tirare, consumi e investimenti si sono leggermente ripresi, e l’argomento “recessione” sembrava fino all’estate oramai archiviato tra i numerosi allarmi che orde inferocite di falsi profeti continuano ad annunciare ad ogni piè sospinto.

STAVOLTA PERÒ…

Sino a quando, alla ripresa dopo il periodo feriale, ci stiamo tuttavia accorgendo di essere ricaduti in pieno in un gioco a somma zero, esattamente come nell’inverno 2018. E, se non possiamo definire la sintesi di ciò che riportano le statistiche congiunturali come ”recessione”, almeno però dobbiamo parlare di “stagnazione”, perché almeno quella è conclamata, e non solo al di qua delle Alpi, dove il Prodotto Interno Lordo non si è quasi mosso da oramai un anno, bensì anche e soprattutto in Germania, che doveva restare la locomotiva d’Europa e che rappresenta di gran lunga la prima economia industriale dell’Unione e che nel secondo trimestre 2019 è arretrata dello 0,1% su quello precedente a causa del calo delle esportazioni (ed è tutta da vedere se migliora in quello in corso).
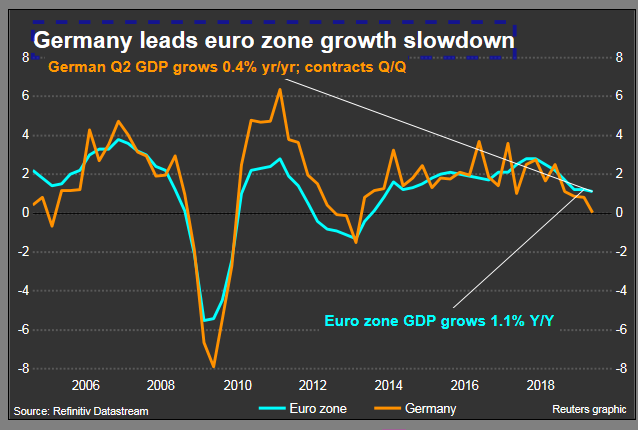

PERSINO LA GERMANIA ARRETRA

L’instabilità della Germania coinvolge tutti i paesi europei e in particolare quelli che, come l’Italia, sono spesso terzisti di imprese tedesche. Ma i timori di recessione sono figli del calo delle esportazioni e arrivano perciò da quasi tutto il mondo. Il Fondo Monetario Internazionale ha definito la situazione economica mondiale «delicata» e ha tagliato le previsioni.

In Italia cala la fiducia delle imprese e dei consumatori ad agosto. Lo rileva l’Istat, spiegando che la fiducia dei consumatori passa da 113,3 a 111,9 e la fiducia delle imprese scende da 101,2 a 98,9. L’indice diminuisce in tutti i settori e in particolare quelli delle costruzioni e dei servizi subiscono il calo più marcato (rispettivamente, da 142,8 a 140,4 e da 100,0 a 97,4) mentre il calo è contenuto nella manifattura (da 100,1 a 99,7) e quasi nullo nel commercio al dettaglio dove rimane stabile (da 110,0 a 109,9) ma si associa a poca fiducia sulle performance future.

LE CAUSE NON SONO SOLO CONGIUNTURALI
Sul New York Times Ruchir Sharma, chief global strategist dalla banca d’affari Morgan Stanley Investment Management ricorda che la crescita economica dipende anche da quella demografica. Se l’economia si contrae meno rapidamente della popolazione, il reddito disponibile può addirittura crescere, come è successo in Giappone. Ma la stagnazione gioca negativamente sulle aspettative e dunque cancella investimenti e posti di lavoro. E colpisce soprattutto in paesi come l’Italia che non hanno avuto una grande crescita economica, o che hanno investito troppo poco nell’innovazione.

Il problema però non è soltanto congiunturale. L’economia mondiale sta incontrando delle barriere alla crescita economica che non hanno a che fare con le (mancate) scelte dei governi. Altre forze sono in campo per ridurre lo slancio verso la crescita: l’invecchiamento della popolazione, la conseguente riduzione (fino ad andare sotto zero) degli interessi pagati sui risparmi accumulati, la necessità collettiva di ridurre emissioni dannose e quella di tagliare la previdenza pubblica, la scarsa propensione degli stati nazionali a rinnovare incrementare le grandi infrastrutture, il calo dei margini aziendali dovuto alla progressiva digitalizzazione delle economie moderne.
Ci sono cioè forze che oggi possono spingere il mondo verso una lunga era di stagnazione, in cui i tassi di crescita economica degli anni passati saranno un ricordo. Queste forze sono poi controbilanciate dai grandi investimenti nelle innovazioni tecnologiche, per la corsa verso lo spazio, dal progressivo aumento del grado di qualificazione del personale delle aziende, eccetera. Ma non agiscono in maniera speculare, bensì in tempi e zone geografiche spesso diverse da quelle che subiscono di più gli effetti dell’invecchiamento di cui sopra.

In questo processo l’Europa rischia di cadere molto in basso, persino qualora l’economia mondiale non arrivi mai a una vera contrazione. E poi la situazione politica dell’Unione non aiuta a contrastare la deriva. C’è dunque il serio rischio che gli attuali trend di stagnazione economica non offriranno molto spazio nella seconda parte dell’anno affinché le nostre economie possano tornare a fare faville, anzi.

COSA NE CONSEGUE PER LE BORSE ?

E’ la domanda delle domande: cosa ne conseguirà per i mercati finanziari ? Qui la musica potrebbe essere diversa perché la scarsa propensione (errata, con ogni probabilità) di tutti i governi occidentali a limitare al massimo gli stimoli economici di ordine fiscale (dovuti al timore irrazionale oppure in mala fede di aumentare troppo i debiti pubblici) viene controbilanciata da un forte interventismo da parte delle banche centrali, le quali stanno già programmando nuove riduzioni dei tassi di interesse e il lancio di nuove facilitazioni monetarie.

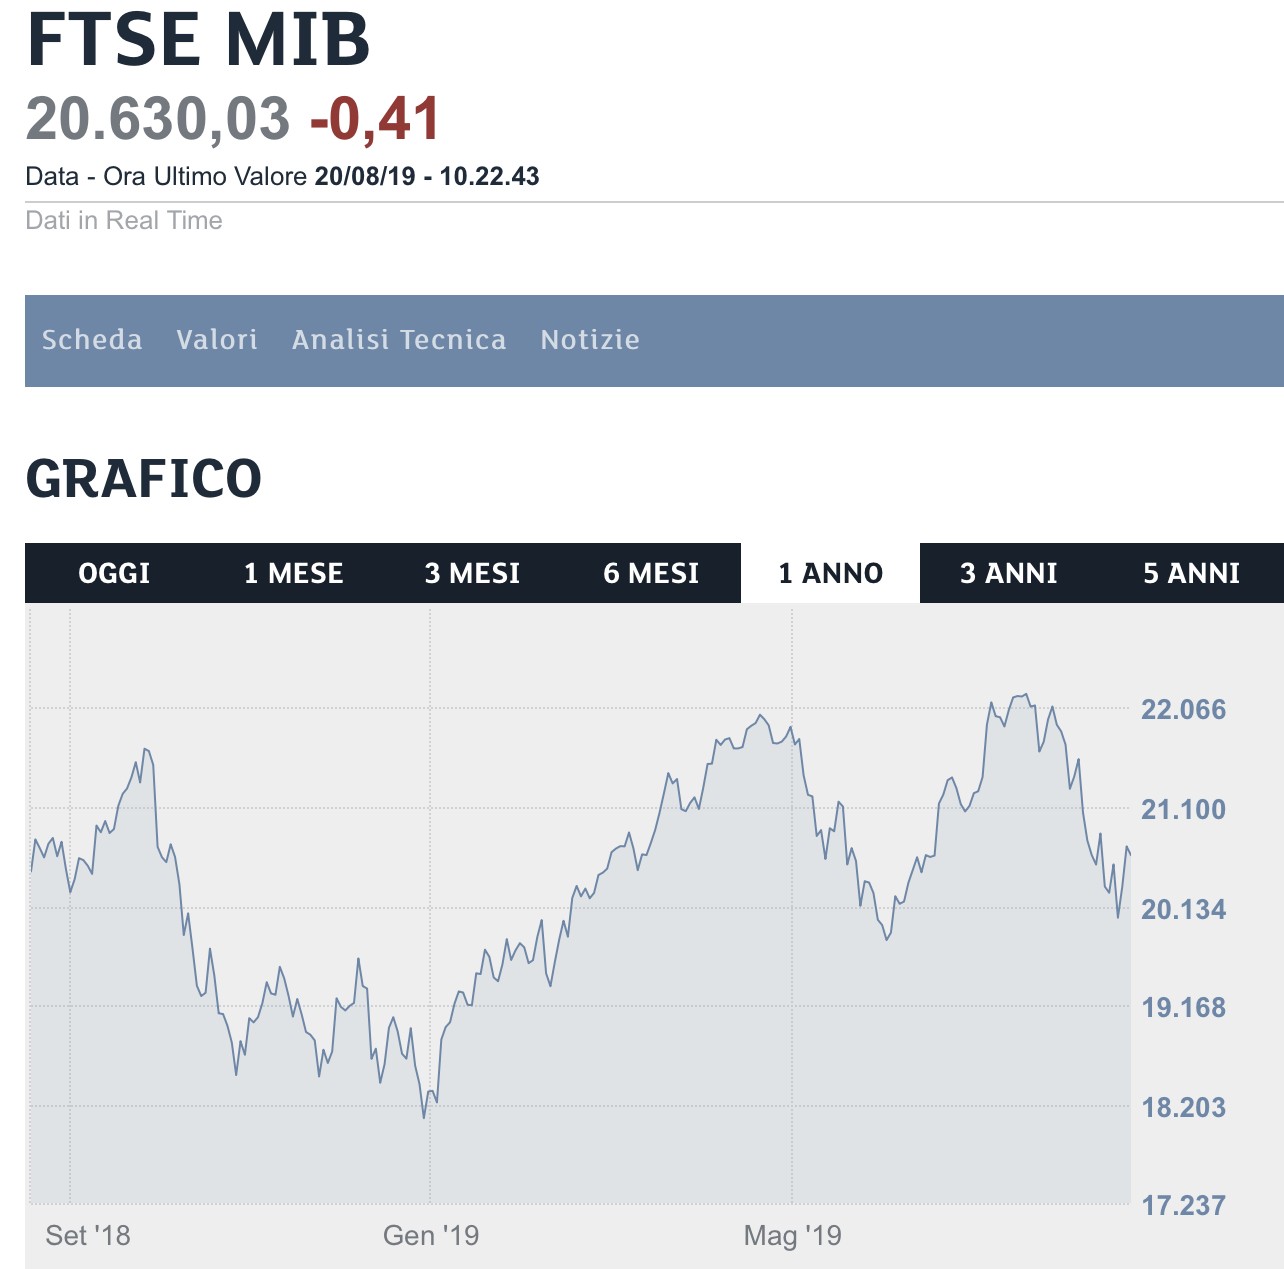
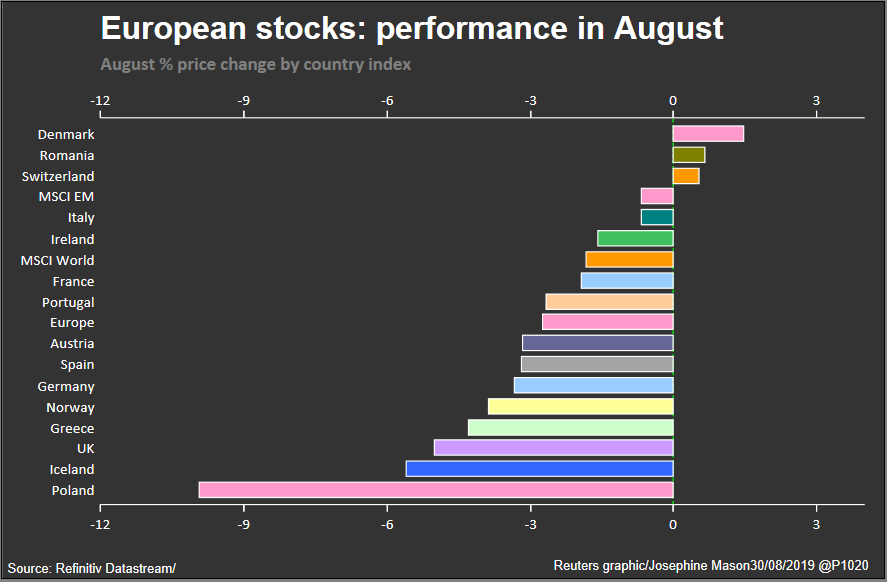
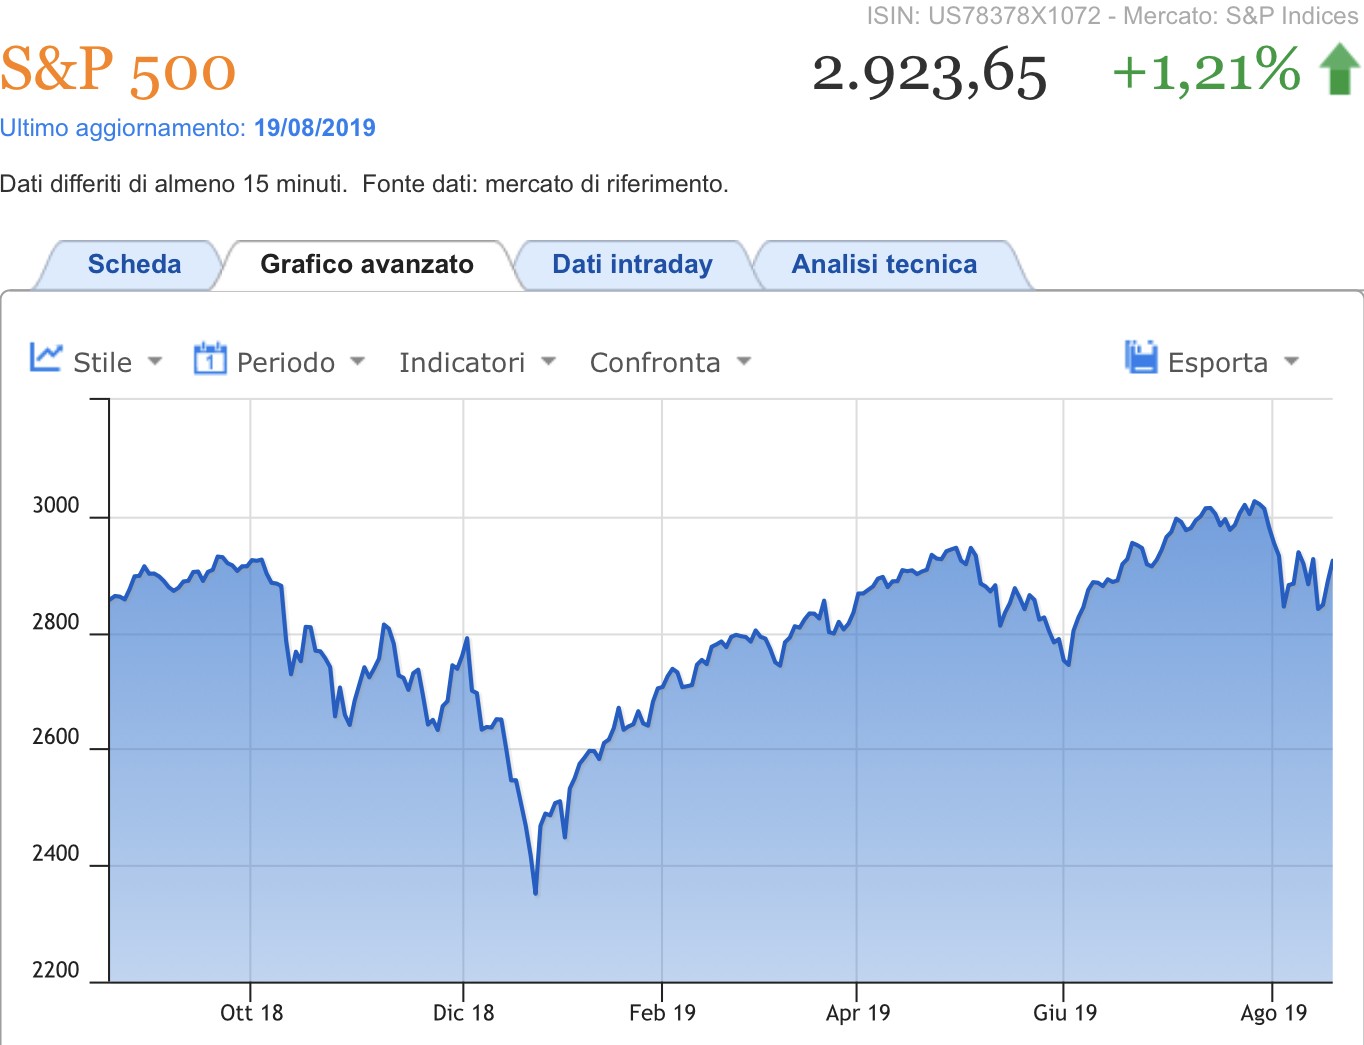
Tutte cose che fanno bene alle quotazioni dei titoli scambiati in borsa e che a loro volta abbassano ulteriormente i tassi di interesse. Come però si può vedere dal grafico qui riportato il loro andamento in Agosto non è stato particolarmente brillante:

La vera domanda è se queste iniziative di tipo monetario avranno successo (e su queste colonne ho piu volte espresso la mia perplessità al riguardo). Perché in caso contrario (di scarsa efficacia delle facilitazioni monetarie nel contrastare la deriva negativa dell’economia reale in una situazione quasi da manuale di “trappola della liquidità” di keynesiana memoria) le borse dovranno alla fine ugualmente affrontare un periodo di difficoltà.

O forse più praticamente si prospettano due diversi momenti: a breve quello di esuberanza dovuto al lancio coordinato di tali iniziative da parte di piu banche centrali (forse già a Settembre) e qualche tempo dopo quello in cui le aspettative generali potrebbero ridimensionarsi, anche per fattori ciclici: man mano che ci avviciniamo al 2020 il ciclo economico positivo che nel resto del pianeta prosegue da più di un decennio potrebbe invertirsi, sebbene in maniera non decisa.

COSA CI VORREBBE PER CONTRASTARE LA DERIVA

Per contrastare lo spettro della stagnazione globale e di lungo termine in Europa ci vorrebbero perciò contemporaneamentetanto iniziative di facilitazioni monetarie quanto incentivi fiscali agli investimenti e ai consumi, e forse altrettanto contemporaneamente sarebbe opportuno recuperare lo svantaggio accumulato con tutte le grandi opere infrastrutturali lasciate indietro o nemmeno programmate. Soprattutto se si pensa che andrebbero controbilanciati gli svantaggi in termini di invecchiamento della popolazione, riduzione degli interessi sul capitale, calo delle nascite, qualificazione del personale, riduzione o mancata espansione della spesa pubblica, riduzione del consumo di materiali tossici e delle emissioni nocive. Tutte cose che hanno contribuito a mandare a tappeto, per esempio, l’industria automobilistica.

E’ ragionevole attendersi -in termini politici- che un tale miracolo possa avvenire? Probabilmente no. Ed è per questo che nutro un moderato scetticismo sulla possibilità che il vecchio continente arrivi a scampare la prossima recessione, sebbene moderata e, dal punto di vista delle borse, quasi inesistente.

Stefano di Tommaso


AUTOMAZIONE INDUSTRIALE: PERCHÉ INVESTIRCI

Grazie all’automazione industriale il rapporto tra uomo e macchina è oggi migliore di sempre e continua a evolvere ad un ritmo imponente. Grazie a nuove generazioni di sensori, alla crescita esponenziale della capacità di calcolo dei microchip, allo sviluppo di software sempre più evoluti che sfociano nell’intelligenza artificiale, alla grande mole di informazioni che è possibile ottenere grazie all’internet delle cose e al diffondersi dell’economia digitale, l’industria manifatturiera è spinta ad evolversi verso forme sempre più autonome, flessibili ed è altresì costretta a muoversi in quella direzione dalla necessità di fare sempre maggior efficienza.


LA RI-LOCALIZZAZIONE PRODUTTIVA SOSPINGE L’AUTOMAZIONE

L’automazione industriale è ancora oggi un business per chi produce, manutiene e sviluppa gli impianti industriali, ma lo è ancor più per chi produce, perché la,curva di apprendimento di chi in passato acquisiva dall’estero le tecnologie ed oggi è sempre più in grado di fare da solo, genera i maggiori profitti laddove sono maggiormente dislocate le unità produttive (l’Asia, per esempio), anche se nel medio termine quella stessa automazione potrebbe contribuire non poco a riportare la produzione sempre più vicina ai luoghi di consumo, riducendo i trasporti e le loro conseguenze in tema di salvaguardia dell’ambiente.

MA LA FABBRICA AUTOMATICA RESTA UN MITO

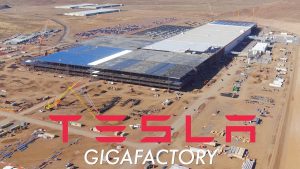
L’industria manifatturiera è però ancora molto distante dal vedere lavorare le fabbriche in completa autonomia (con qualche manutentore al massimo), perché se è facile automatizzare i singoli processi è invece molto più complesso coordinarli totalmente, dalla logistica delle materie prime al packaging finale. Ne sa qualcosa la Tesla, che ha alimentato questo sogno di integrare tutte le fasi produttive in una fabbrica completamente automatica che potesse -grazie all’evoluzione dei robot- accelerare il ritmo di produzione a livelli in precedenza impensabili, facendo efficienza.

Ma proprio Tesla, nella creazione delle sue “gigafactory” ha poi dovuto prendere atto che la strada per arrivare a ciò è ancora molto lunga, piena di insidie è mai definitiva, dal momento che spesso e volentieri la ricerca dell’efficienza nei costi mal si concilia con la flessibilità nelle caratteristiche dei prodotti che il mercato richiede in continuazione. Il sogno di Elon Musk non è poi molto diverso da quello del signor Ford, quando cent’anni prima diceva che gli americani potevano chiedere l’automobile “modello T” di qualsiasi colore, basta che fosse nero. E come cent’anni fa quel sogno si è dovuto scontrare con le molte insidie della realtà dei fatti.

LE TECNOLOGIE SONO SPESSO UN BUON AFFARE

Queste brevi note però non riguardano l’evoluzione delle tecnologie produttive (soprattutto in settori ultra-maturi come quello dell’automobile) bensì il business delle medesime perché, se da un lato non è si scorge ancora all’orizzonte la maturità delle tecnologie manifatturiere, d’altro canto chiunque negli ultimi vent’anni abbia investito in automazione ha quasi sempre fatto un buon affare.

E l’aspettativa è che, con l’evoluzione in corso dell’intelligenza artificiale, le cose dal punto di vista dei margini, non potranno che migliorare. Si parla di un mercato mondiale dell’impiantistica fissa per l’automazione industriale (con un focus particolare per la “manifattura additiva”, cioè per la stampa in 3D dei prodotti industriali) che cresce stabilmente nel mondo dell’8% annuo e dovrebbe perciò arrivare ai 100 miliardi di dollari entro il 2022 mentre nel totale delle sue componenti anche mobili e di indotto potrebbe toccare i 240 miliardi di dollari di fatturato entro lo stesso anno.
IN BORSA LE TECH-COMPANY SONO ANCORA ALLE STELLE

D’altra parte si spiega solo come tali aspettative il livello altissimo delle valutazioni borsistiche che riguardano molte imprese iper-tecnologiche (persino quando si parla dei trasporti: si pensi alle quotazioni di Uber, oppure dell’automobile: si pensi alle valutazioni di società che sviluppano sistemi di guida autonoma).

Le aspettative di maggiori guadagni (e quelle di conseguente riduzione dei margini delle imprese industriali tradizionali) portano in alto le quotazioni delle start-up tecnologiche e in basso i tassi di interesse, nella comune percezione che, prima che l’intera industria manifatturiera riuscirà a convertirsi alle nuove tecnologie, una stagnazione più o meno lunga (qualcuno addirittura la definisce “secolare”) dovrà intervenire, con un calo dei consumi e una traslazione delle preferenze che si può già toccare con mano.

E SONO L’ANTIDOTO ALLA STAGNAZIONE SECOLARE

Purtroppo nessuno può riuscire a prevedere oggi la durata e la portata di queste tendenze, ed è anche molto difficile speculare circa le conseguenze in termini finanziari di tutto ciò, ma resta un fatto sconvolgente il dover constatare che mentre il mondo prosegue in un ciclo ultra-decennale di crescita economica che sta tuttavia rallentando sempre più, le quotazioni borsistiche non accennano a flettere e l’inflazione non accenna a riprendersi. Secondo i futuristi del l’automazione sono in campo effetti-Amazon e Uber nell’efficienza distributiva, una poderosa digitalizzazione dei processi e dei servizi, ma anche e soprattutto enormi progressi in termini di costi e affidabilità che sono stati compiuti nell’industria manifatturiera e che hanno fatto crescere l’aspettativa di redditività di quelle imprese che più hanno investito nell’innovazione.

IL ROBO-GLOBAL ARTIFICIAL INTELLIGENCE INDEX
Esiste un indice finanziario delle imprese attive nell’intelligenza artificiale così come nella progettazione, produzione e assistenza di sistemi di automazione industriale (detti in gergo: Robot) che si chiama ROBO Global Artificial Intelligence Index, cresciuto dall’inizio dell’anno del 22% (era arrivato al 30% un paio di mesi fa, poi ha ritracciato), contro un’incremento del 16% del valore medio globale degli indici azionari mondiali (l’MSCI World Index) e soprattutto sembra, trimestre dopo trimestre, guadagnare nuovo terreno sull’indice generale, complice anche una tendenza generale verso la ri-localizzazione dei siti produttivi precedentemente spostati laddove il costo della manodopera era più basso, che alimenta le esigenze di efficienza economica.

Insomma, nel panorama arido e in tendenziale regresso dell’industria manifatturiera è invece pieno boom di fatturato, margini e valutazioni aziendali per il software industriale, l’ingegneria dei sistemi produttivi e la fabbricazione di robot di ogni genere. Chi vuole investirci su non ha che da mettersi comodo!


Stefano di Tommaso


I PROFITTI NON SONO TUTTO PER LE IMPRESE

A limitarsi a questa affermazione apodittica sembrerebbe di leggere qualche testo sacro di management aziendale degli anni ‘70, se non addirittura qualche testo sacro della politica come “il capitale” di Carl Marx o, più prosaicamente, “capitalismo nel 21° secolo” di Thomas Piketty. Chi lo annuncia invece (e con gran fanfara) sono i managers di 180 tra le più importanti multinazionali americane, che, attraverso una loro associazione (La Business Roundtable”, si chiedono non quale sia la più vivibile delle società civili, bensì quale sia il più efficiente dei sistemi capitalistici. In altre parole un’associazione che persegue obiettivi economici e non filantropici.


LA SOSTENIBILITÀ, INNANZITUTTO

La “Tavola Rotonda degli Affari” ha infatti pubblicato un documento nel quale si mette nero su bianco che, d’ora in poi, il profitto non sarà più l’unico obiettivo perseguito dalle aziende americane. Una Governance Aziendale basata sulla salvaguardia economica, sul benessere dei dipendenti delle aziende, su quello di clienti e fornitori, nonché sulla tutela dell’ambiente, secondo questo documento, è altrettanto se non maggiormente utile a creare valore per gli azionisti, assicurando un futuro sostenibile per le loro aziende e anche per il mondo.

Ci sono le firme, tra quei 180 grandi nomi, non soltanto grandi manager professionisti, ma anche e soprattutto alcuni tra i maggiori capitalisti dell’era moderna come ad esempio: Tim Cook della Apple, Jeff Bezos di Amazon, James Quincey di Coca Cola, Giovanni Caforio di Bristol-Myers Squibb, Lachlan Murdoch (figlio di Rupert) della Fox Communication, Jamie Dimon della JpMorgan e Doug McMillon di Walmart.
OLTRE LA RETORICA POLITICA
E visto che il documento, amplificato dalla grancassa del “mainstream”, ha fatto immediatamente il giro del mondo, c’è stato chi ha applaudito e sospirato qualche “finalmente” e chi invece ci ha voluto leggere una svolta tutta politica dell’associazione che riunisce i capi delle più grandi aziende multinazionali americane contro la filosofia del “neo-liberismo” a tutti i costi alla Milton Friedman o addirittura contro i principi ispiratori del capitalismo stesso (il “profitto”, innanzitutto), a favore del partito democratico e -ovviamente- contro i principi ispiratori dell’amministrazione Trump alla Casa Bianca.

Ma il messaggio in realtà sembra essere più profondo e voler superare il perseguimento dei massimi profitti o “greed is good” (l’avidità è una cosa buona) come avrebbe detto Gordon Gekko nel film “Wall Street”: arricchitevi e qualche goccia della ricchezza scenderà anche alla base della piramide sociale.

I PRECEDENTI DI LUIGI ZINGALES E LARRY FINK

Già più di un decennio fa Luigi Zingales (professore di economia all’Università di Chicago e uno dei più influenti pensatori del nostro tempo) se la prendeva con il “crony capitalism” (cioè la mera vittoria delle classi sociali più abbienti e dei favoritismi) e affermava che “bisogna ripensare profondamente il capitalismo, salvandolo dai capitalisti” e auspicava riforme radicali dei mercati regolamentati dei capitali, invitando chi governa il mondo a trovare il modo di conciliare la logica di miglioramento dell’efficienza aziendale con gli obiettivi di lungo periodo che assicurano la sostenibilità di lungo periodo al business, fino ad affermare che, per farlo, anche l’inequità sociale è un problema.
L’anno scorso fu Larry Fink, il numero uno di BlackRock (il più grande fondo di investimento del mondo), nel corso dell’ultimo World Economic Forum di Davos, che stupì tutti chiedendo alle grandi imprese multinazionali di impegnarsi di più sul tema delle ricadute sociali non già per fare filantropia ma bensì perché sarebbe stato un modo più lungimirante di assicurare valore per gli azionisti.
IL SUPERAMENTO DELL’ “AZZARDO MORALE”

Oggi anche gli analisti finanziari avvertono che le politiche di investimento nell’innovazione, nel rispetto dell’ambiente e nell’economia sostenibile generano più valore di quelle che viceversa varcano la soglia dell’ “azzardo morale”. Ed è addirittura l’amministratore delegato della più grande banca d’affari al mondo (Jamie Dimon), al tempo stesso presidente dell’associazione che ha lanciato il messaggio, che denuncia: “il sogno americano è vivo ma si sta erodendo”. “I grandi datori di lavoro investono nei loro dipendenti e comunità perché sanno che è il solo modo per avere successo nel lungo periodo”.

Massimo Gramellini, sul Corriere della Sera, scrive entusiasta che gli uomini d’affari “hanno capito che un mondo troppo ingiusto non era un affare nemmeno per loro”. Il “better capitalism” insomma non sembra essere soltanto una moda ma anche una maniera più razionale di fare gli interessi di chi investe, concentrandosi nel “purpose” delle aziende e sulla sua concordanza con l’ambiente in cui opera. Interpretando cioè in chiave più moderna la propria capacità di interpretare meglio -e prima degli altri- le esigenze della sua platea di consumatori.
Niente di nuovo sotto il sole, dunque, ma soltanto un modo più intelligente di fare business. Speriamo che il verbo si diffonda!

Stefano di Tommaso


IN AUTUNNO LE BORSE POTREBBERO RIDIMENSIONARSI

All’inizio dell’estate un certo numero di circostanze (l’economia globale che continuava la sua crescita, la guerra commerciale che sembrava aver trovato una tregua, il crollo dell’industria automobilistica che sembrava spingere la Germania a più miti consigli e un’enorme liquidità che si riversava sui bond perché spaventata dalle borse) poteva far pensare che i mercati finanziari avrebbero attraversato i temporali d’Agosto con l’auto-pilota, più o meno impassibili nei loro livelli medi, sebbene con una maggior volatilità. È più o meno così è andata sino ad oggi (siamo ancora pressoché ai massimi), ma d’ora in avanti potrebbe giustificarsi qualche preoccupazione in più.


I TIMORI DI RECESSIONE POTREBBERO AUTO-AVVERARSI

Innanzitutto parliamo di ciò che tutti stanno citando a gran voce nell’ultimo paio di mesi: del possibile arrivo di una nuova recessione. Non soltanto chiunque abbia letto qualche sacro testo di economia sa che molto spesso le aspettative si auto-realizzano, ma pur volendo mantenere uno sguardo all’economia globale (sempre più interconnessa) non possiamo perdere di vista quel che accade a casa nostra: l’Europa di fatto ci è già caduta, se non ancora in una vera recessione, quantomeno in una perniciosa stagnazione.

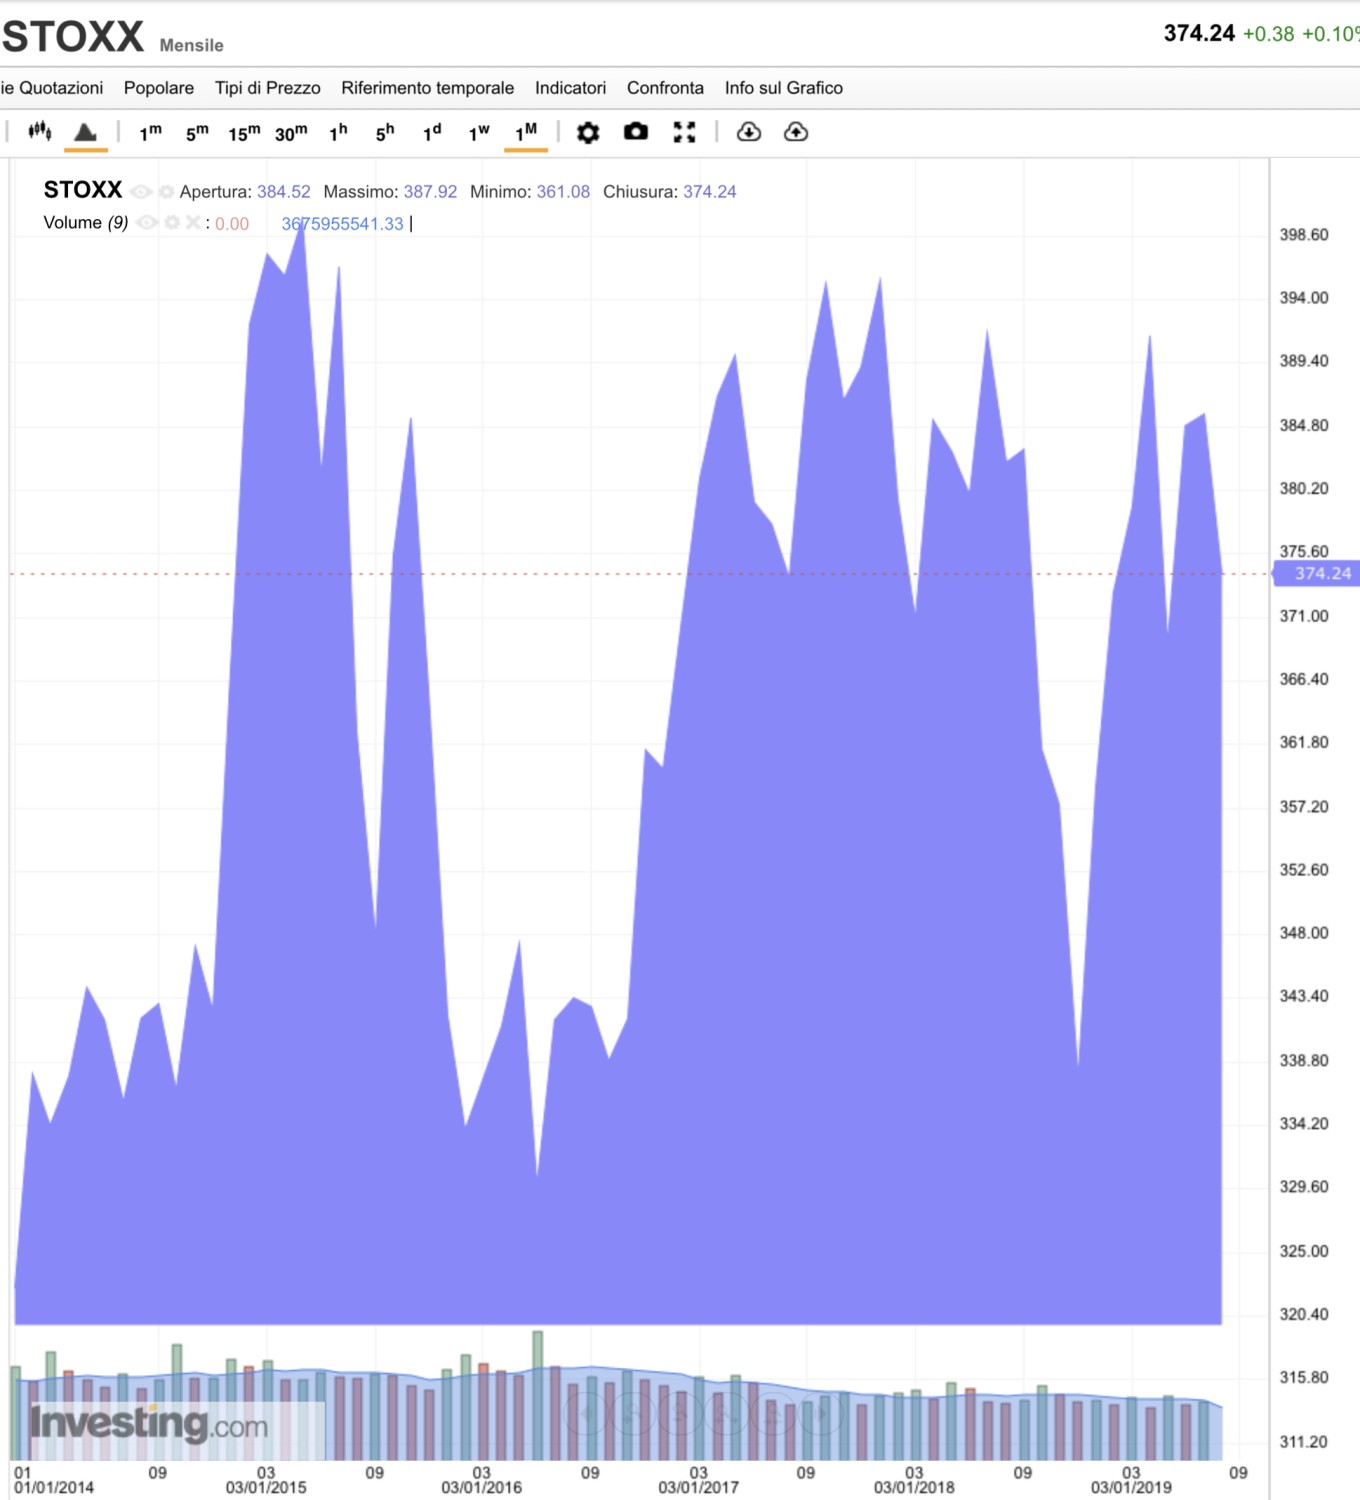
La Bundesbank nell’ultimo rapporto di Agosto scrive proprio che teme un arretramento del P.I.L. anche nel terzo trimestre in Germania (che equivale a una recessione conclamata) con la conseguenza che anche il resto dell’economia europea entrerà in recessione. Non stupisce che le borse continentali non hanno tardato a marcare il loro disappunto al riguardo.


A supporto dei timori di recessione europea (anticipatamente rispetto alle altre economie)non sono soltanto le aspettative, ma anche gli indici relativi ai consumi, alla produzione industriale e alla fiducia degli operatori. E soprattutto il profondo rosso dei rendimenti azionari ed obbligazionari, con la quasi matematica certezza che i rendimenti negativi di mutui e obbligazioni significhino sempre più spudoratamente che l’attesa di deflazione è oramai ampiamente diffusa.

LA TRAPPOLA DELLA LIQUIDITÀ

Il pericolo di deflazione è un anello importante della catena di elementi che possono provocare la recessione perché l’attesa di prezzi più bassi per il futuro deprime gli investimenti e lo stesso succede quando i rendimenti dei titoli a reddito fisso vanno sotto lo zero: la gente preferisce detenere liquidità.

Novant’anni fa il celebre economista John Maynard Keynes
teorizzò la cosiddetta “trappola della liquidità”quando
la politica monetaria (aumentando la moneta in circolazione
e riducendo i tassi) non riesce più ad influenzare in alcun modo
la domanda aggregata e quindi nemmeno la crescita
economica. La spiegazione di tale trappola risiede nel gioco
al ribasso delle aspettative di eventi negativi (deflazione, caduta
dei rendimenti, timori, eccetera) che impediscono agli
operatori economici di rimanere influenzati positivamente
dalla maggior disponibilità di moneta, lasciando
loro preferenza per la liquidità.

Quello attuale sembra dunque un caso da manuale, in cui c’è da attendersi una spirale negativa e l’inefficacia dei prossimi stimoli monetari, anche a causa di un “output gap” negativo dell’intero mondo occidentale (cioè recessivo: quando l’offerta supera decisamente la domanda di beni e servizi).

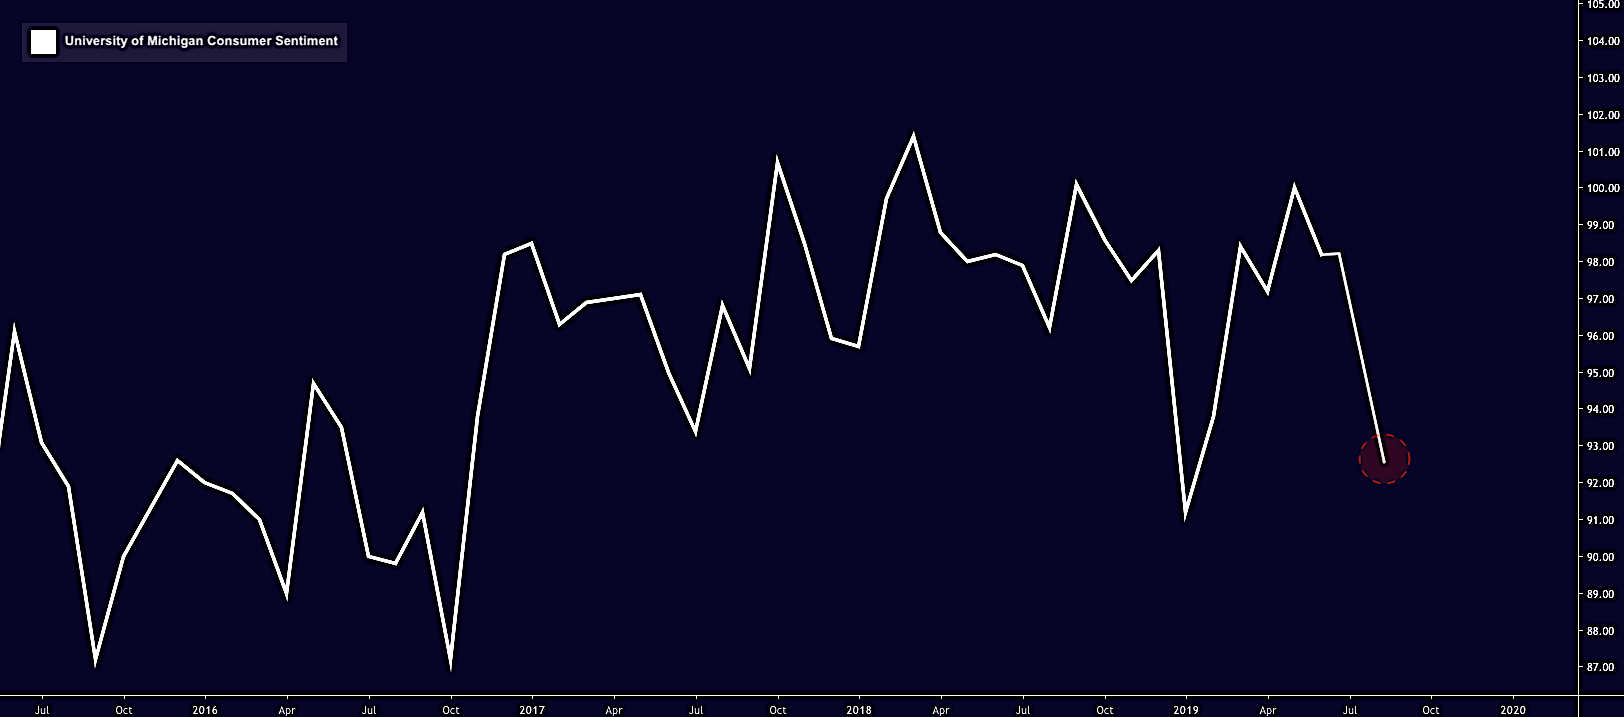
Aspettative negative sono ampiamente presenti anche negli U.S.A. dove in apparenza la crescita economica è ancora robusta, come si vede da questo grafico pubblicato qualche giorno fa dall’Università del Michigan:


E a congiurare negativamente riguardo ai timori circa le quotazioni delle borse si aggiunge poi il possibile scoppio dell’enorme bolla speculativa che si è creata sui titoli a reddito fisso quando i loro rendimenti sono crollati sotto a zero, cosa che -quando accade- storicamente fa scattare anche un sell-off azionario.

Nessuna certezza al riguardo, anche perché il solo annuncio delle prossime facilitazioni monetarie può giocare in senso opposto, cioè positivamente ma, se gli stimoli monetari proveranno la loro inefficacia, ciò potrebbe avverarsi soltanto nel brevissimo periodo. Lo scoppio della bolla speculativa sui bond invece può arrivare anche più avanti, quando dovessero collimare dati economici meno positivi anche per il resto del mondo e potremmo assistere ad una vera e propria “sincronizzazione “ della stagnazione.

IL DOLLARO FORTE È UNA MINACCIA

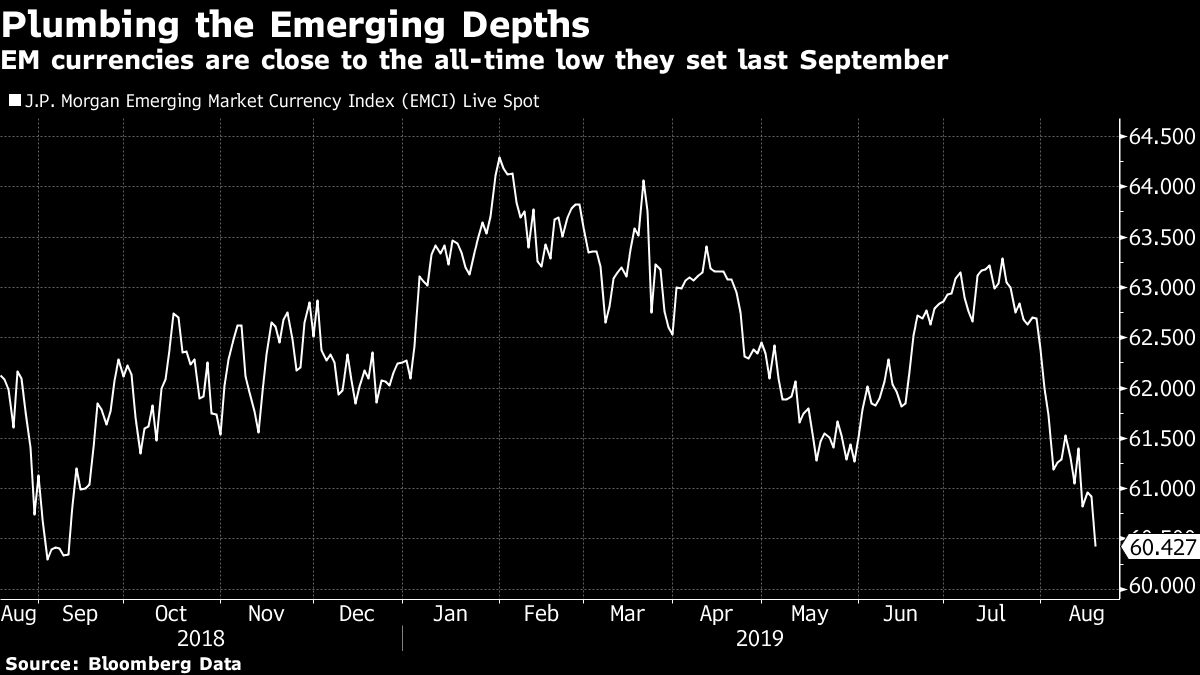
Uno dei motivi del possibile aggravarsi della situazione economica generale è infine la conseguenza dell’attuale stallo dei rendimenti, combinato con il deciso inattivismo della Federal Reserve, cosa che genera una supervalutazione del Dollaro americano contro le principali divise dei paesi emergenti e rischia di generare nuovi timori sulla capacità di queste ultime di rimborsare i debiti contratti in Dollari.


Il problema riguarda anche le sorti dell’economia cinese, che ha continuato sino ad oggi a restare in gran forma principalmente a causa di una svalutazione competitiva dopo l’altra, ma che dalle ultime indicazioni statistiche sembra essere in forte rallentamento (crescita della produzione industriale ai minimi da 17 anni). L’eccesso di svalutazioni potrebbe riaccendere la corsa all’esportazione dei capitali e all’acquisto di beni rifugio. Due fattori che non favorirebbero la prosecuzione dell’attuale ciclo di crescita.

Il vero rischio infatti per gli Investitori come scrivevamo più sopra è proprio quello di una eventuale sincronizzazione (in tono negativo) delle principali economie internazionali, che farebbe scattare un “profit warning” delle principali società quotate e/o la richiesta di rendimenti reali “meno negativi”. E ci siamo arrivati vicini.

Stefano di Tommaso