IN BORSA L’ESTATE NON È ANCORA TERMINATA
Mentre si addensano nuvole all’orizzonte degli eventi economici, con gli esperti che tracciano scenari futuri che vanno da un lungo periodo di scarsa crescita soltanto europea (nel migliore dei casi) a una vera e propria recessione globale (nel peggiore), qualche raggio di sole colpisce nel frattempo i mercati finanziari, ancora carichi all’inverosimile di liquidità che non sanno dove riversare. Gli investitori restano timorosi (da diversi anni, oramai) di incappare in nuove imboscate borsistiche capaci di distruggere in un baleno quel po’ di performance guadagnata da inizio anno. E quel raggio di sole, finché splende, può portare qualche bella soddisfazione!
SI MOLTIPLICANO I GURU CHE PRONOSTICANO CROLLI
Una prudenza rispettabile, si direbbe, quella degli investitori sulle borse. In realtà da qualche anno a questa parte, una volta raggiunti i massimi storici delle quotazioni, ci si è iniziati a chiedere quanto sarebbe durata la bonanza. Quella che ne è conseguita è stata una continua fuga dall’incertezza, costellata di nuovi massimi e successivi ripensamenti, dunque di nuovi acquisti in borsa a causa di ciò che gli americani chiamano F.O.M.O. (cioè “fear of missing out”: il timore di non esserci e di perdere una grande occasione).
Un’incertezza giustificabile ma priva di ogni vera logica e basata esclusivamente sulla malriposta fiducia in qualche “Dr.Doom” (Professor Disgrazia) di turno, convinto di annunciare per primo l’imminente catastrofe. Sono dunque anni che gli investitori, dopo ogni nuovo record delle quotazioni, hanno iniziato ad alleggerire le loro posizioni in borsa.
 Ogni tanto le catastrofi arrivano davvero ma in tutti gli altri -ben più numerosi- casi, il prodotto interno lordo cresce e le nazioni -in media- migliorano le proprie condizioni economiche. Oggi al rientro da una tumultuosa estate ci troviamo più che mai alle prese con pronostici molto difficili da azzeccare, dal momento che una certa parte del mondo (la nostra, innanzitutto), fa fatica a infilare qualche barlume di speranza nella prosecuzione della crescita economica, mentre altre restano meglio impostate, non foss’altro che per la demografia positiva.
LA RECESSIONE ARRIVERÀ, MA NON DOMANI MATTINA
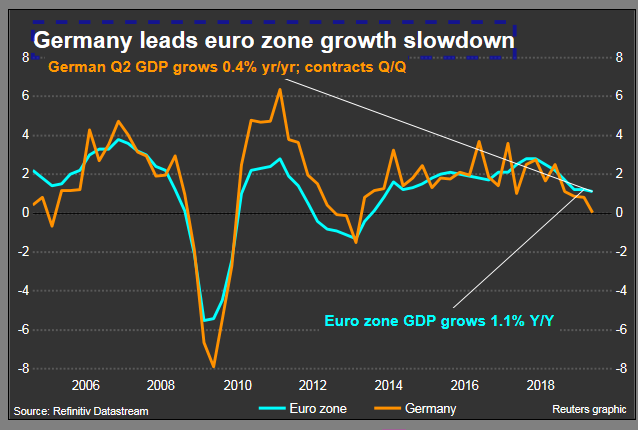
Per quanto riguarda l’Eurozona, nell’anno in corso il Pil, è cresciuto dello 0,2% a livello trimestrale e dell’1,2% su base annuale nel secondo trimestre dell’anno. Il dato congiunturale è in linea con il consenso degli economisti e con la lettura preliminare, mentre quello annuale è migliore sia delle attese che delle letture precedenti: al +1,1%.
E poi c’è l’economia americana che marcia ancora al ritmo di crescita annua media (il 2%) più elevato dell’ultimo trentennio. Ma lo fa ininterrottamente da più di dieci anni e oggi mostra segnali di affaticamento dopo la lunga corsa, con la disoccupazione giunta ai minimi storici e la gente che guadagna più di prima, ma spende di meno, perché allunga la durata attesa della vita, confida sempre meno nella previdenza pubblica e spera di assicurarsi una vecchiaia lunga e tranquilla incrementando i risparmi.
Le banche centrali inoltre hanno già pronti nuovi interventi sul mercato per fornire stimoli monetari alla crescita economica e in tal modo contribuiscono a tenere elevata la liquidità in circolazione e bassi i tassi d’interesse.
 LA LIQUIDITÀ IN CIRCOLAZIONE AUMENTA
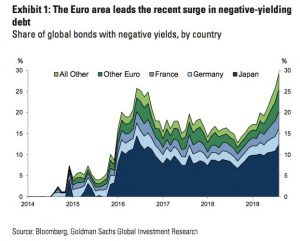
Morale: il mondo (soprattutto quello occidentale) ha più soldi che mai, ma cosa ne fa? Oggi ci sottoscrive debito (per paura di comperare immobili illiquidi o azioni sopravvalutate) e questo non fa che incrementare il prezzo dei titoli a reddito fisso e butta a zero i loro rendimenti (il 30% di tutti i bond al mondo ha oramai un rendimento “negativo”). Altra conseguenza della grande propensione dei risparmiatori a investire nel reddito fisso è l’ondata di nuovi bond aziendali che si stanno riversando sul mercato per cogliere l’occasione dei tassi bassi e della grande liquidità: il rendimento di questi titoli ovviamente è maggiore così come lo è il rischio, ma l’attuale carenza di alternative porta a sottovalutare quest’ultimo.
 Cosa succederà di conseguenza ? Potremmo parlare a lungo delle probabilità nel medio periodo di una prossima recessione ma non ne avremmo alcuna certezza (e soprattutto non ne arriverà una identica per ogni regione del mondo, anzi!). Mentre è forse fin troppo facile prevedere cosa può succedere più a breve termine: che la frenesia da reddito fisso (basso e rischioso o negativo) evaporerà presto, non appena sarà un po’ più chiaro che le borse non crolleranno domani mattina e che i profitti aziendali non si riducono. Così come è successo in questi giorni per la borsa di Milano e lo spread Btp-Bund: le ricoperture dall’ipervenduto hanno lasciato un bello spazio per la ripresa.
È POSSIBILE CHE LE BORSE SALIRANNO ANCORA, MA PER QUANTO?
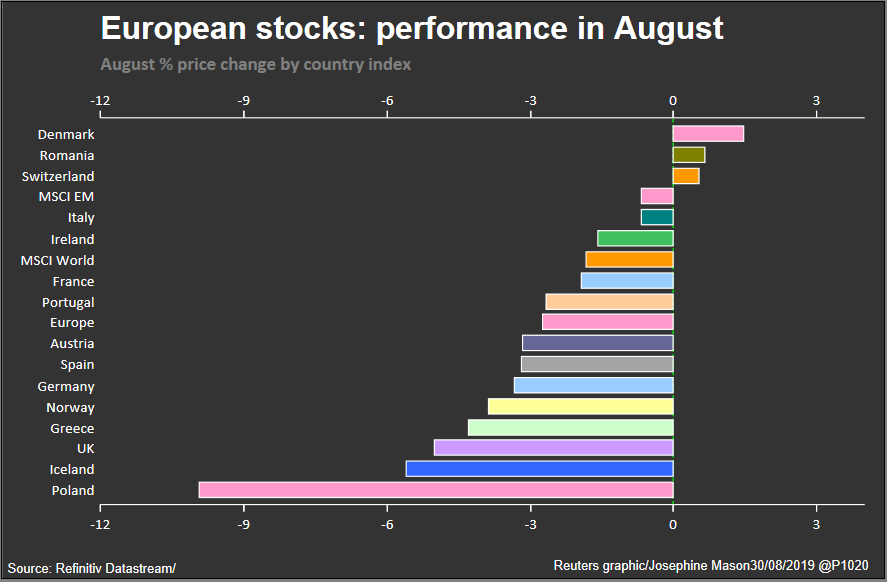
A breve termine dunque, complici anche le prossime manovre della BCE e della FED (che non lo vuole dichiarare ma è tornata a comperare titoli sul mercato), le borse potrebbero segnare qualche passo avanti, soprattutto quelle europee, più svendute delle altre nel recente passato (come si può vedere dal grafico qui sotto). I motivi sono numerosi e la probabilità resta alta, ma di certezze non se ne possono avere. Non con la volatilità che è tornata a crescere e l’incertezza di fondo per le tendenze di lungo termine che minacciano il sonno degli imprenditori.
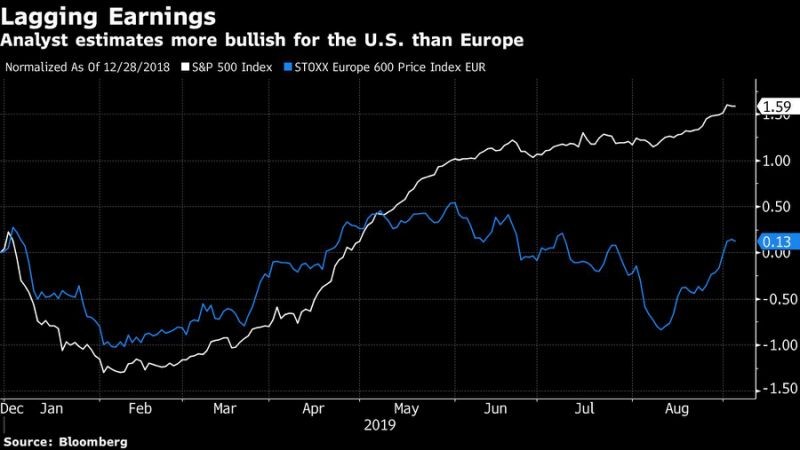
Come ironizzava però John Maynard Keynes: “nel lungo periodo siamo tutti morti” e dunque dobbiamo concentrarci su orizzonti più brevi. È l’oggi che conta ed è anche quello che ci serba le migliori opportunità. In media nei dodici mesi precedenti infatti le borse europee sono praticamente rimaste al palo, mentre quelle americane sono cresciute a due cifre. Dunque la ripresa delle quotazioni in Europa si sarebbe da classificare solamente come un “redde rationem”.
Da cavalcare comunque abbastanza in fretta perché, come diceva Oscar Wilde: “se c’è una certezza nel mondo è quella dell’incertezza”, ma poi egli diceva anche che essa in fondo ci affascina: “It is the uncertainty that charms one. A mist makes things wonderful” (l’incertezza è una nebbiolina che rende le cose meravigliose).
Stefano di Tommaso
 Sul
 Ci sono cioè forze che oggi possono spingere il mondo verso una lunga era di stagnazione, in cui i tassi di crescita economica degli anni passati saranno un ricordo. Queste forze sono poi controbilanciate dai grandi investimenti nelle innovazioni tecnologiche, per la corsa verso lo spazio, dal progressivo aumento del grado di qualificazione del personale delle aziende, eccetera. Ma non agiscono in maniera speculare, bensì in tempi e zone geografiche spesso diverse da quelle che subiscono di più gli effetti dell’invecchiamento di cui sopra.

 E l’aspettativa è che, con l’evoluzione in corso dell’intelligenza artificiale, le cose dal punto di vista dei margini, non potranno che migliorare. Si parla di un mercato mondiale dell’impiantistica fissa per l’automazione industriale (con un focus particolare per la “manifattura additiva”, cioè per la stampa in 3D dei prodotti industriali) che cresce stabilmente nel mondo dell’8% annuo e dovrebbe perciò arrivare ai 100 miliardi di dollari entro il 2022 mentre nel totale delle sue componenti anche mobili e di indotto potrebbe toccare i 240 miliardi di dollari di fatturato entro lo stesso anno.
 IL ROBO-GLOBAL ARTIFICIAL INTELLIGENCE INDEX
 Ci sono le firme, tra quei 180 grandi nomi, non soltanto grandi manager professionisti, ma anche e soprattutto alcuni tra i maggiori capitalisti dell’era moderna come ad esempio: Tim Cook della Apple, Jeff Bezos di Amazon, James Quincey di Coca Cola, Giovanni Caforio di Bristol-Myers Squibb, Lachlan Murdoch (figlio di Rupert) della Fox Communication, Jamie Dimon della JpMorgan e Doug McMillon di Walmart.
 OLTRE LA RETORICA POLITICA
 Già più di un decennio fa Luigi Zingales (professore di economia all’Università di Chicago e uno dei più influenti pensatori del nostro tempo) se la prendeva con il “crony capitalism” (cioè la mera vittoria delle classi sociali più abbienti e dei favoritismi) e affermava che “bisogna ripensare profondamente il capitalismo, salvandolo dai capitalisti” e auspicava riforme radicali dei mercati regolamentati dei capitali, invitando chi governa il mondo a trovare il modo di conciliare la logica di miglioramento dell’efficienza aziendale con gli obiettivi di lungo periodo che assicurano la sostenibilità di lungo periodo al business, fino ad affermare che, per farlo, anche l’inequità sociale è un problema.
 L’anno scorso fu Larry Fink, il numero uno di BlackRock (il più grande fondo di investimento del mondo), nel corso dell’ultimo World Economic Forum di Davos, che stupì tutti chiedendo alle grandi imprese multinazionali di impegnarsi di più sul tema delle ricadute sociali non già per fare filantropia ma bensì perché sarebbe stato un modo più lungimirante di assicurare valore per gli azionisti.
 Massimo Gramellini, sul Corriere della Sera, scrive entusiasta che gli uomini d’affari “hanno capito che un mondo troppo ingiusto non era un affare nemmeno per loro”. Il “better capitalism” insomma non sembra essere soltanto una moda ma anche una maniera più razionale di fare gli interessi di chi investe, concentrandosi nel “purpose” delle aziende e sulla sua concordanza con l’ambiente in cui opera. Interpretando cioè in chiave più moderna la propria capacità di interpretare meglio -e prima degli altri- le esigenze della sua platea di consumatori.