I NUOVI PARADIGMI DELL’ECONOMIA CHE GOVERNI E BANCHE CENTRALI DOVREBBERO FARE PROPRI PER NON DELUDERE
È stato spesso affermato che il capitalismo sia un ecosistema per sua natura basato sull’evoluzione della specie. Se un operatore di mercato o un’importante istituzione risulta incapace (o si rifiuta) di cavalcare le tendenze di fondo dei mercati, allora perde di credibilità o viene rigettato dai propri interlocutori. In tal caso l’ecosistema nel suo complesso trova sempre il modo di aggirare l’ostacolo che si interpone alla propria evoluzione e procede, passando oltre.


LE RAGIONI DELLA DELUSIONE DEI MERCATI FINAZIARI

Questo è probabile sia ciò che sta accadendo in queste ore nei mercati finanziari dopo che le banche centrali sembrano aver fallito nell’interpretare correttamente i tempi che stiamo vivendo, nell’interpretazione dell’evoluzione del cambiamento di paradigma in atto, reagendo alle tendenze di mercato alla vecchia maniera, e per questo motivo restando puntualmente indietro, fino a perdere di autorevolezza.

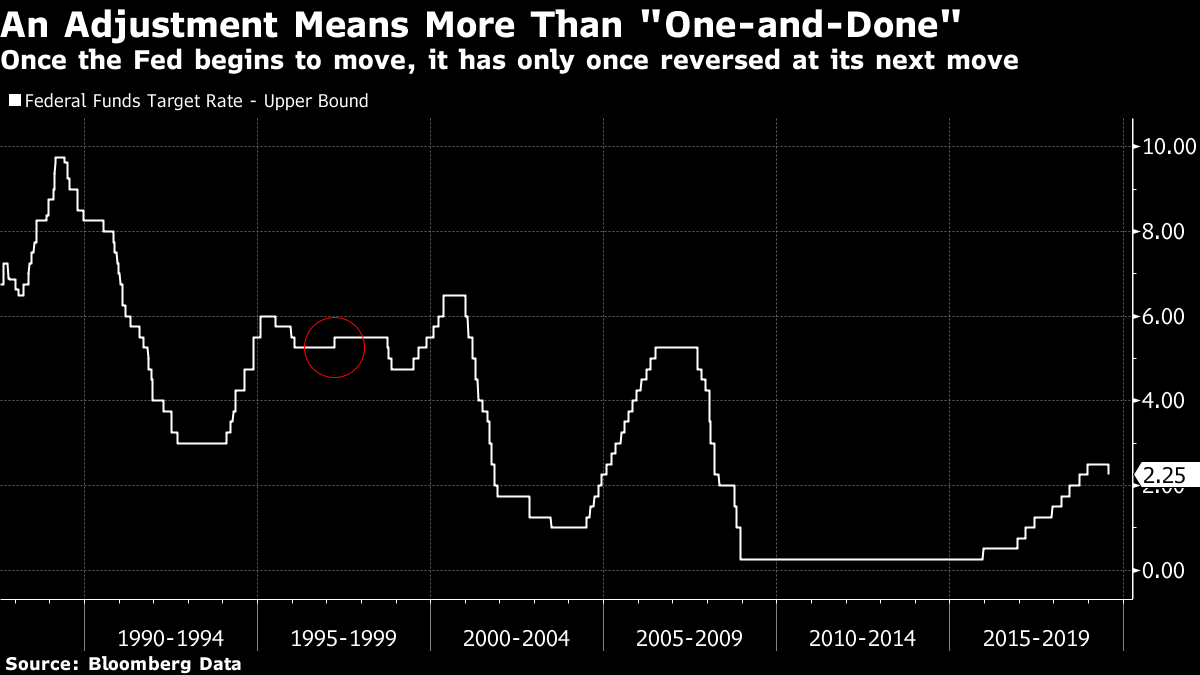
Questo è probabilmente ciò che sta accadendo (delusione) sui mercati finanziari all’indomani della mancanza di indicazioni fortemente decisive da parte della Federal Reserve Bank of America sulla propria capacità di fornire ai mercati indicazioni sufficientemente rassicuranti. Mentre appare sempre più evidente che la tendenza del mercato a generare le condizioni per tassi di interesse progressivamente sempre più bassi (se non addirittura negativi) prosegue oramai da un decennio e non sembra potersi fermare presto.
IL RIBASSO DEI TASSI DI INTERESSE È DESTINATO A PERDURARE

È possibile che in seguito qualcuno dimostrerà che il mercato si sbagliava. Che non è possibile che la tendenza in corso vada avanti indefinitamente e che presto l’evoluzione tecnologica farà tornare a crescere i tassi d’interesse in funzione di una domanda di capitali che supererà l’offerta. Ma al momento non è ancora questo il caso e nessuno L mondo appare così autorevole da riuscire a contrapporsi alla tendenza in atto. Dunque risulta esercizio inutile la perscrutazione dell’orizzonte degli eventi da parte delle banche centrali in attesa che ritornino le condizioni per un rialzo del tassi di interesse. L’attuale tendenza al ribasso sembra infatti destinata a perdurare: vediamone i perché.
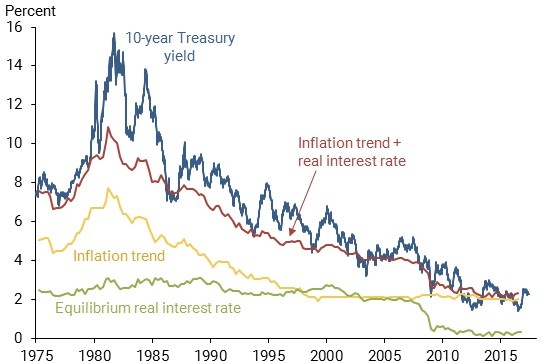

I tassi d’interesse sono per loro natura il prezzo che deriva dalla contrapposizione tra domanda e offerta di capitali. Le banche centrali non riuscirebbero a contrastare le tendenze di fondo delle oscillazioni che ne derivano nemmeno se si impuntassero fino a smettere di fornire al sistema l’incremento di base monetaria di cui esso ha necessità. Contrastarne l’esigenza significherebbe soltanto generare un danno al sistema economico globale stesso, che poi finirebbe per trovare altri percorsi per generare nuova massa monetaria, magari attraverso la diffusione di criptovalute e dei nuovi sistemi di pagamento digitali, aggirando sempre di più le banche, che possono controllare soltanto quelli tradizionali.

I MODELLI ECONOMICI DEL PASSATO NON APPAIONO PIÙ IDONEI

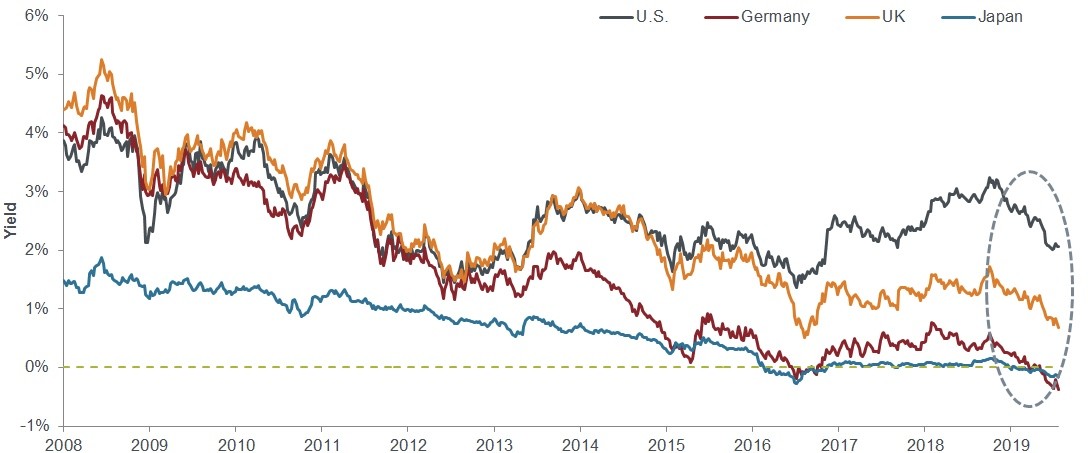
E se il sistema economico globale è in grado di dotarsi -in un modo o nell’altro- di una più ampia base monetaria riuscendo ad aggirare il sistema bancario, non è detto che l’allocazione di quei capitali in eccesso sul mercato possa poi però trovare ancora sufficiente riscontro nella domanda di capitali da parte degli operatori economici. Ecco che in tal caso i tassi di interesse tendono ad andare sotto lo zero anche perché la digitalizzazione dell’economia sembra avere la caratteristica di essere per sua natura deflazionistica. Cioè mano mano che l’economia digitale si diffonde, che genera e moltiplica ricchezze, al tempo stesso comprime costi e margini della produzione di beni e servizi, e dunque ne riduce i prezzi, riuscendo a moltiplicarne l’offerta.

Sono oramai alcuni anni che gli economisti si interrogano sul momento di possibile inversione dell’attuale ciclo di espansione economica. Purtroppo però gli strumenti di osservazione di cui loro sono dotati appaiono per la maggior parte fortemente arretrati e dunque incapaci di riuscire a interpretare correttamente gli scenari attuali, che sembrano avere caratteristiche profondamente diverse da quelli del passato: la ripresa in atto da un decennio in America e da un quinquennio in Europa è stata assai debole ma proprio per questo motivo sembra poter perdurare ancora a lungo.

Di conseguenza l’inflazione dei prezzi non risale, nonostante crescano i salari medi. Innanzitutto perché le statistiche ufficiali riportano soltanto una parte della realtà in divenire e le abitudini/esigenze nella gente sembrano cambiare così profondamente da generare bisogni molto più ampi e diversificati (per esempio: quelli di maggiori e diverse cure sanitarie) rispetto alla crescita dei salari, generando nel complesso un effetto di “povertà percepita” che contribuisce a sospingere al ribasso la domanda dei beni e servizi tradizionali. Ma poi anche l’offerta di beni e servizi a sua volta si modifica, a causa della possibilità di alcuni di essi di venire automatizzati, mentre si articola anche in altre direzioni dove invece la domanda (soprattutto quella delle nuove competenze) cresce più dell’offerta. Entrambe le tendenze hanno effetti deflazionistici sui panieri di beni di tipo tradizionale.

I NUOVI PARADIGMI DELL’ECONOMIA

I risultati pratici di queste marco tendenze costituiscono nuovi paradigmi che in molti casi sono destinati a perdurare nel tempo. Eccone qualcuno:

  1. Se la crescita economica registrata dalle statistiche appare insufficiente a soddisfare la crescente e diversificata esigenza di risorse nel portafoglio del consumatore medio, ecco allora che quest’ultimo percepisce un “effetto-povertà” che si riflette nell’economia con una discesa dei prezzi di molti beni e servizi e di conseguenza anche dei tassi d’interesse. Perché lo scenario deflazionistico si inverta non è dunque sufficiente che il prodotto interno lordo registri una crescita, ma è probabilmente necessario che esso cresca più di quanto crescono le esigenze complessive del consumatore medio e che dunque quest’ultimo percepisca, al contrario, un “effetto-ricchezza”, al momento assente. Effetto che lo porterà a incrementare la sua domanda di beni e servizi più di quanto ne cresca l’offerta.
  2. La politica monetaria appare sempre più evidente che di per sé non è più sufficiente ad imprimere un’accelerazione nell’andamento dell’economia, dal momento che buona parte delle risorse i esse nel sistema sembrano rimanere catturate dagli intermediari finanziari e “sgocciolando” più a valle nell’economia reale molto meno di quanto si potrebbe prevedere. Bisognerebbe invece adottare al contempo anche politiche espansive di tipo fiscale (riduzione delle tasse o nuove spese pubbliche infrastrutturali, piuttosto che il cosiddetto “helicopter-money”) per arrivare a far crescere la domanda di beni e servizi più di quanto ne cresca l’offerta e più di quanto cresca la diversificazione delle esigenze complessive del consumatore medio, generando quell’ ”effetto-ricchezza” già citato. Ma poiché le leve di politica fiscale restano in mani diverse da quelle di chi manovra le politiche monetarie e hanno pesanti risvolti ideologici nonché di interessi di parte, ecco che la loro attivazione appare molto più problematica da realizzare (soprattutto in Europa).
  3. La discesa del livello assoluto dei tassi nominali di interesse (e soprattutto il quasi azzeramento di quelli reali) fa inoltre crescere più che proporzionalmente il valore attuale netto dei flussi di cassa attesi, e cioè di tutte quelle attività finanziarie in grado di generare flussi di cassa positivi (o aspettative degli stessi per il futuro). In altre parole cresce il valore intrinseco dei titoli azionari quotati nei mercati regolamentati (le borse valori) per il solo fatto che i tassi scendono. Tale tendenza ha anche profondi effetti di ineguaglianza sociale, dal momento che ne beneficiano direttamente soltanto i detentori di capitale, mentre cresce meno che proporzionalmente o peggio si riduce) la remunerazione del lavoro, soprattutto di quei lavori semplici di cui c’è sempre meno bisogno a causa dell’automazione. L’intervento delle politiche previdenziali e di “welfare” per creare un cuscinetto che ne ammortizza gli effetti sociali è però quasi sempre fatto in deficit perché le entrate fiscali salgono meno che proporzionalmente alla crescita di redditi e consumi a causa dell’esigenza di riduzione delle tasse. Così crescono i debiti pubblici.
  4. La combinazione perversa dell’effetto dei tassi d’interesse che scendono (e dunque dei minori o nulli rendimenti dei risparmi accumulati per la pensione o per i consumi futuri), della minore capacità di risparmiare dovuta a quell’effetto-povertà che deriva dalla moltiplicazione delle esigenze del consumatore nonché della necessità di investire tempo e risorse in continui aggiornamenti delle competenze (sempre più necessari ai lavoratori di qualunque settore e livello) porta peraltro a spostare perennemente in avanti l’orizzonte del ritiro effettivo dall’attività lavorativa, generando anche in questo senso nuove istanze sociali, che i politici del passato non sono stati in grado di cogliere e che quelli di nuova generazione rischiano facilmente di deludere promettendo più di quanto riusciranno a realizzare davvero.

L’effetto finale di questi nuovi paradigmi può risultare fortemente “distopico” qualora i medesimi non verranno seriamente analizzati e correttamente interpretati dalla classe dirigente globale. Ma d’altro canto la considerazione del fatto che tutto quanto sopra descritto in fondo sta avvenendo solo perché il progresso è riuscito a prevalere sullo “status quo ante” e la società umana ha fatto importanti passi in avanti, lascia ben sperare che si trovino presto anche le risorse -e la necessaria consapevolezza- per sostenere nel tempo ed equilibrare lo sviluppo economico delle nazioni così come per gestirne correttamente le istanze sociali.

LE BANCHE CENTRALI HANNO SBAGLIATO

D’altra parte le banche centrali dalla metà dello scorso anno in poi hanno chiaramente mostrato di essersi sbagliate, promettendo ulteriori rialzi dei tassi di interesse e restrizioni delle politiche monetarie proprio nel momento in cui l’economia mondiale mostrava evidenti segni di rallentamento e importanti esigenze di cambiamento, accelerando così la caduta dei risultati di taluni importanti settori industriali come quello manifatturiero in generale e quello automobilistico in particolare.

L’errore è stato grave e avrebbe potuto esserlo ancor di più se da più parti non si fosse gridato l’allarme. Senza quell’errore macroscopico ci saremmo forse risparmiati lo svarione di fine anno delle borse valori e quel reflusso dei capitali sul mercato monetario che ha portato tensioni nei cambi valute e accentuato la discesa attuale dei tassi d’interesse. Ma proprio il fatto che oggi tutto ciò è più chiaro porta a far ben sperare per il futuro delle borse e dei mercati finanziari in senso lato e lascia supporre che i banchieri centrali, pur senza riconoscerlo apertamente, ne terranno conto di qui in avanti.

L’ORIZZONTE SEMBRA SERENO

Un’ultima tendenza è sempre più netta nell’ultimo decennio ed è quella alla progressiva riduzione della volatilità dei mercati finanziari nel loro complesso, anche a causa della sempre maggior correlazione degli stessi e della sempre maggiore possibilità per i risparmiatori di allocare le proprie risorse finanziarie in modo più diversificato, anche laddove siano limitatissime. Anche questa tendenza fa ben sperare per il futuro dell’economia e dei mercati finanziari.

L’abbondanza di capitali e la maggior diversificazione delle opportunità di investimento non hanno mai di per sé generato disastri. La significativa lontananza dello spettro dell’inflazione e l’ampia riduzione negli ultimi tempi delle tensioni geopolitiche rispetto a quelle che ci eravamo abituati ad osservare aiutano anch’esse a sostenere un moderato ottimismo con il quale affrontare le secche e le insidie nascoste della pausa feriale. I mercati finanziari forse un domani torneranno a tremare e a far tremare l’economia reale. Ma al momento sembra più che si tratti di un dopodomani…

Stefano di Tommaso


UNA NUOVA PARMALAT ?

Verrebbe da affermare che “è una storia tutta italiana” quella della tempesta in un bicchier d’acqua accaduta al titolo Bio-On (accusato) quotato all’ Alternative Investment Market (AIM) della Borsa Valori, le cui quotazioni sono cadute del 70% in una sola seduta, se non fosse che, qualora il fondo americano Quitessential Capital Management (accusatore) avesse ragione, significherebbe il fallimento dell’intera catena dei controlli sul mercato finanziario domestico, a partire dalla Borsa Italiana fino alla Consob, passando per le società di revisione Ernst&Young e PriceWaterhouse nonché dall’Agenzia delle Entrate (visto che Bio-On ha persino ottenuto il Patent Box). Praticamente una nuova Parmalat.


L’ANTEFATTO

Bio-On nasce nel 2007 vicino Bologna e viene portata alla quotazione in borsa dall’advisor Ambromobiliare nel 2014 con il nomad EnVent e con Banca Finnat nel ruolo di Specialist. Poco più di un anno fa il titolo diviene il primo “Unicorno” italiano, appellativo dato dal mercato finanziario alle start-up innovative che superano il miliardo di dollari di capitalizzazione. Il titolo arriva fino a 58 euro (1,06 miliardi di euro di capitalizzazione, pari a 1,210 miliardi di dollari), mentre lo scorso venerdì 26 luglio il titolo apriva gli scambi a 15 euro per concluderli a 23,7 euro, dopo l’intervento sul mercato dei soci fondatori, Cicognani e Astorri che hanno annunciato di aver acquisito 7.000 azioni a testa, per un controvalore totale di 211.000 euro (un’intervento simbolico quello dei duecentomila euro, nella totale rarefazione degli scambi sul titolo, che è stato sufficiente a far risalire la capitalizzazione di borsa da 282 a 452 milioni di euro).

LO SHOCK DEL MERCATO

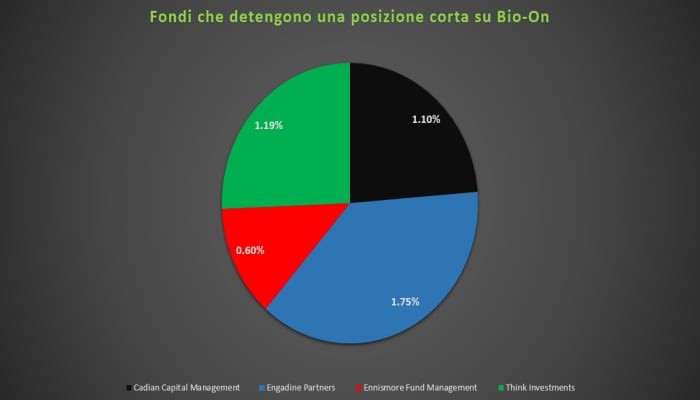
Per dare un’idea dello shock che ha colpito l’intero mercato basti pensare che è del 4 di Luglio la pubblicazione presso Borsa Italiana di uno studiodi EnVent che, quando il titolo quotava 53,7 euro (che corrisponde ad una capitalizzazione di mercato di 1,01 miliardi di euro), cita un prezzo-target “di consenso” di 86 euro (che corrisponderebbe a oltre 1,6 miliardi di euro). Alla base del duro colpo le rivelazioni di Quintessential che nella notte di mercoledì 24 luglio ha pubblicato il report in cui definisce Bio-on un castello di carte, e havenduto allo scoperto il titolo in compagnia degli hedge funds Engadine Partners, Cadian Capital Management e Ennis Capital Partners.


CHI È L’ACCUSATORE

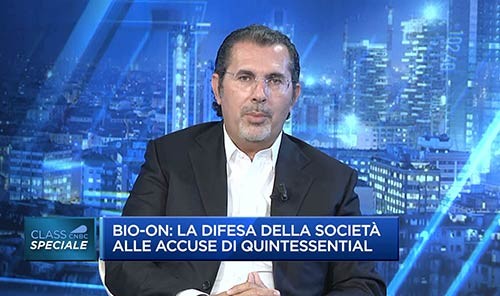
Il fondatore di Quintessential, che da New York fatto scoppiare quella che sembrava una bolla speculativa, (visto che prima della bufera Bio-on valeva 50 volte il fatturato) è l’oriundo italiano Gabriele Grego, il quale ha anche rilasciato interviste televisive e ha ampiamente motivato la sua sfiducia citando le relazioni di altri cinque esperti da lui coinvolti nell’indagine negli Stati Uniti e in Italia: scienziati e ceo di altre società che hanno tentato la stessa iniziativa di Bio-On e che sollevano grandissimi dubbi sulla veridicità dei risultati.


I PROBLEMI DELLA TECNOLOGIA DI BIO-ON

Secondo Quintessential c’è un problema alla radice dell’avventura di Bio-on, con la sua stessa tecnologia, i Pha(polimeri plastici biodegradabili) i cui “processi di produzione sono altamente complessi” e sono stati tentati senza successo da gruppi chimici molto più grandi come Zeneca, Monsanto e Metabolix. Bio-on inoltre afferma di possedere “la proprietà di oltre duecento tra brevetti concessi, formulazioni e domande di brevetto già richieste”. La rivista di innovazione tecnologica Wired ha consultato il Registro dei Brevetti presso il MISE e ha individuato solo due brevetti riconducibili a Bio-on. Il primo, Processo per recuperare e purificare poliidrossialcanoati da una coltura cellulare, è firmato da Simone Begotti, il responsabile scientifico di Bio-on, che però non ha altri brevetti depositati al Mise. Il secondo, Composizione comprendente almeno un polimero biodegradabile e almeno un plastificante, è firmato da Paola Fabbri dell’università di Bologna. Wired avrebbe chiesto chiarimenti all’azienda senza ottenerli. Secondo Greco, tuttavia, “non c’è un mercato sufficiente a generare utili. Purtroppo l’esperienza dei concorrenti della Bio-on ci dice questo”.

ACCUSE GRAVISSIME

Secondo Quintessential poi le joint venture di Bio-on sono scatole vuote utili solo a simulare fatturato e crediti e sono peraltro le uniche destinatarie delle fatture emesse da Bio-On, senza peraltro averle sostanzialmente mai pagate, se non con fondi che la stessa Bio-On avrebbe messo loro a disposizione. Accuse gravissime che possono squotere alle fondamenta la credibilità del sistema borsistico italiano qualora fossero verificate.

IL “TRACK-RECORD” DEGLI ACCUSATORI

Quintessential è specializzata in questo genere di inchieste. Utilizza tecniche investigative all’avanguardia e interviene solamente dopo aver acquisito una mole informazioni schiaccianti per confermare le proprie tesi. Dal 2015 il fondo newyorchese ha portato a compimento sette operazioni contro varie società che sono risultate ex-post disoneste, con un tasso di successo pari al 100%. In tutti i casi le tesi annunciate da Grego sono state confermate da inchieste ufficiali. In diversi casi il management delle società target è stato licenziato. In due casi le società hanno cessato di esistere settimane dopo l’intervento.

LA REPLICA DI BIO-ON

Dopo le accuse i manager-fondatori Marco Astorri, presidente e amministratore delegato, e Guido Cicognani, vicepresidente, hanno replicato mostrando l’impianto produttivo industriale di Castel San Pietro Terme, ottenuto mediante lo “scale-up” dell’impianto semi-industriale realizzato nel 2010 e da allora sempre operativo”. Ma, secondo la stampa, hanno per il momento evitato di fornire tutte le risposte, lasciando un alone di mistero intorno all’attività della società. In particolare sarà fondamentale comprendere se le numerose tonnellate di produzione generate dal 2010 ad oggi hanno effettivamente mai avuto degli acquirenti, e per quali importi.


IL RILANCIO DI QUINTESSENTIAL

Peraltro poco dopo (sempre Venerdì) Quintessential ha rilanciato la partita, annunciando che presto procederà a nuove scottanti rivelazioni e denunciando il bluff della società hawaiana Virdhi, che figura come startup innovativa e con cui, nel 2013, Bio-On aveva annunciato una partnership. Virdhi, però, era stata registrata pochi giorni prima prima dai proprietari che sono gli stessi i vertici di Bio-On: Marco Astorri e Guido Cicognani. Un’altra ‘scatola vuota’, secondo l’accusatore, senza dipendenti e senza brevetti.

NON FINISCE QUI

Lo scandalo è appena partito e sarà difficile che finisca qui. Da un lato ci sono una serie di inesattezze e mezze verità raccontate dalla società come dai suoi advisors, che fanno pensare che l’inchiesta non possa essere soltanto un fuoco di paglia. Dall’altro ci sono gli accusatori, che hanno mostrato sino ad oggi potenti artigli e grande sagacia, i quali inoltre nel farlo mettono a repentaglio la loro stessa credibilità. Rischiano infatti accuse di turbativa di mercato qualora vengano provate le tesi della difesa. Ma quali sono esattamente queste ultime? Per il momento non è dato di conoscerle fino in fondo…

Stefano di Tommaso


UN’ONCIA D’ORO A 1500 DOLLARI?

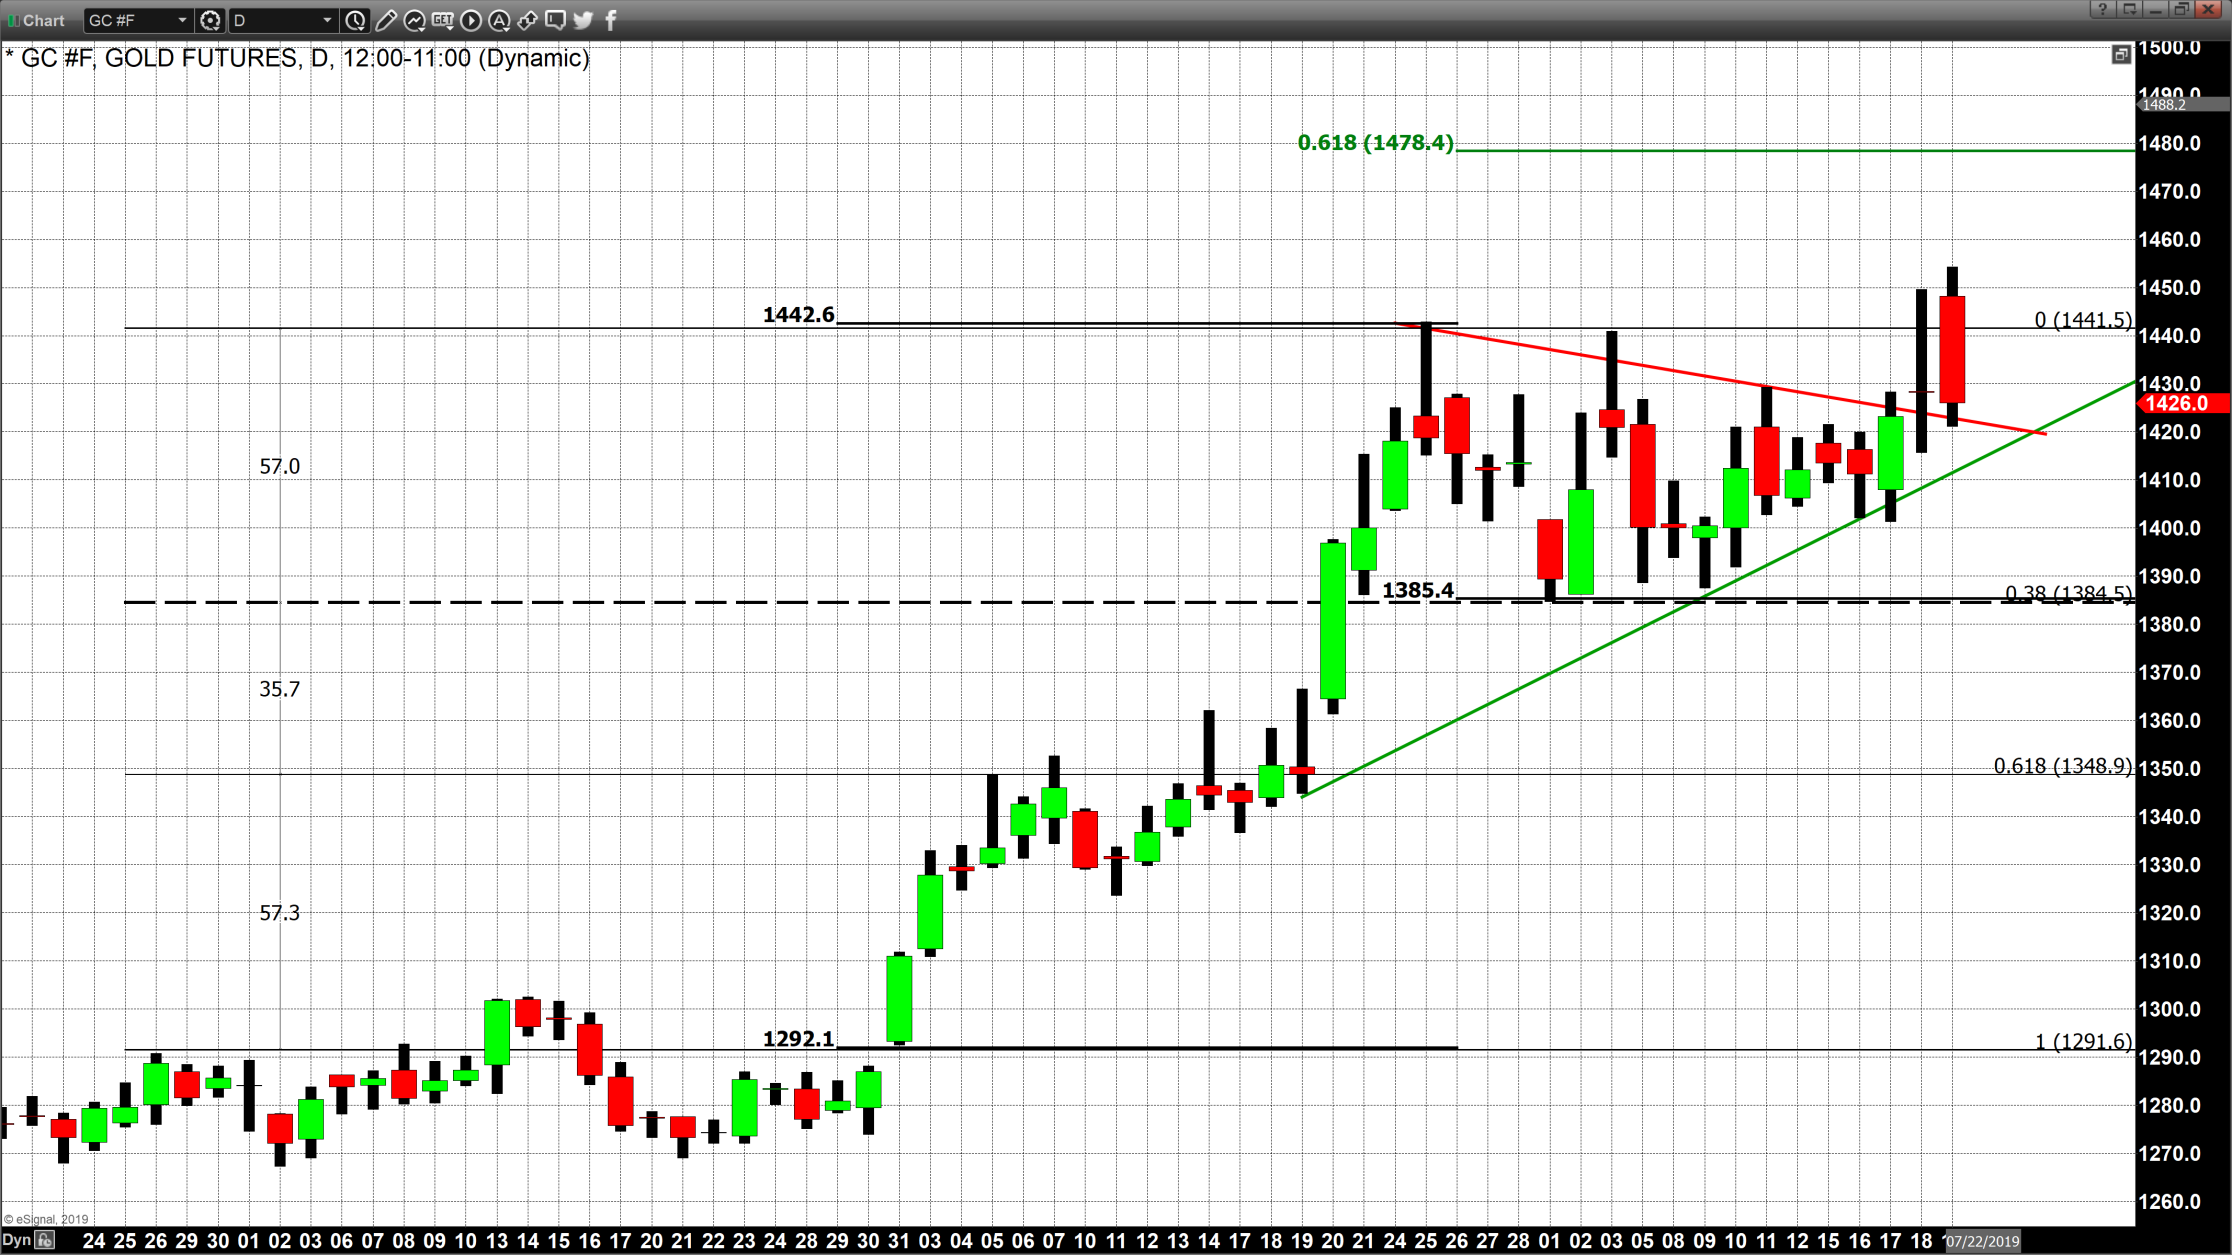
È questa la previsione di molti analisti, con l’aggiunta (tutt’altro che scontata) che ciò potrebbe avverarsi in pochi giorni, per esempio se vedremo presto il taglio dei tassi di interesse da parte della Federal Reserve di Washington e se altrettanto presto partirà il nuovo Quantitative Easing (stimolo di politica monetaria) europeo e se a queste due cose dovesse associarsi una discesa incontrollata del Dollaro americano. Ma non si pensi che ne nel frattempo tutto filerà sicuramente liscio: l’incremento della volatilità del prezzo dell’oro è possibile che continuerà, di pari passo con le sue quotazioni. E per chi volesse speculare senza troppi scrupoli c’è il rischio di farsi male.


Le banche centrali sono le prime artefici del gran balzo del metallo giallo (+10% da Maggio) non soltanto per le condizioni generali di politica monetaria che hanno portato i rendimenti reali sotto lo zero e hanno dunque favorito l’acquisto dei beni-rifugio. C’è molto di più: pare che le banche centrali cinese e russa ne stiano acquistando altre tonnellate a mani basse, principalmente per ragioni politiche. Solo nel primo trimestre 2019, la domanda di oro da parte delle banche centrali è aumentata di 145,5 tonnellate. Si tratta del valore più elevato da sei anni. Lo ha reso noto di recente il World Gold Council.


D’altra parte -si sa- spesso le aspettative degli operatori si sostengono l’una con l’altra, finendo per auto-realizzarsi. E oggi come oggi speculare al rialzo con il costo del debito che tende a zero è più facile che mai.

È L’ORO CHE SALE O È IL DOLLARO A SCENDERE ?

Perciò le aspettative, dopo l’ultimo balzo delle quotazioni, sono decisamente a favore di una prosecuzione dell’incremento di valore dell’oro. O potremmo forse meglio dire meglio che, con la prosecuzione degli stimoli monetari che promettono di apportare altra liquidità sui mercati finanziari, è in corso una svalutazione serpeggiante delle principali valute? In tal caso le quotazioni dell’oro non farebbero che riflettere un rapporto di valore tra di essi che non poteva non mutare.

Certamente il percorso annunciato dalla banca centrale americana (di inversione della politica monetaria tenuta fino a fine 2018) potrebbe spingere il Dollaro a scendere contro le altre valute, lasciando dunque uno spazio perché le quotazioni dell’oro, che sono espresse in Dollari, possano adeguarsi. Ma poiché la divisa valutaria che rappresenta il suo principale antagonista -l’Euro- cercherà di svalutarsi ancora di più (attraverso nuovi interventi della B.C.E.) ci sono poche possibilità che le quotazioni dell’oro e di numerose altre risorse minerarie ed energetiche a breve termine (diciamo nei prossimi 60-90 giorni) possano scendere. È più probabile il contrario!

MA QUANTO DURERÀ LA SUA CORSA ?
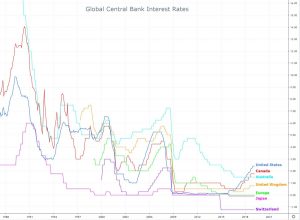
Ma siamo sicuri che sia in corso un vero e proprio “de-basement” del valore intrinseco delle principali valute di conto? La risposta non è così scontata, anche perché le aspettative, che sono alla base della crescita delle quotazioni dei metalli preziosi (eh sì, anche l’argento e il rame stanno facendo una bella corsetta), possono cambiare in un batter d’occhio. E nessun modello econometrico oggi è in grado di prevedere come potranno cambiare nel momento in cui una vera recessione facesse davvero il suo -pur-rapido- ingresso in scena. Qualcuno la prevede addirittura per il prossimo inverno.

E a quel punto, se le attuali aspettative di bassa inflazione infatti si tramutassero in attese di vera deflazione (e, perché succeda, il passo è assai breve), anche le quotazioni dell’oro ne verrebbero travolte. Perché si scatenerebbe di nuovo la caccia ai rendimenti reali positivi, rendimenti reali che l’oro non può avere per sua natura.

Oggi invece i mercati dei titoli a reddito tendono allo zero anche perché galleggiano su una montagna di liquame (sulla cui purezza si potrebbe argomentare a lungo) recentemente immesso dalle banche centrali e mai veramente ridimensionato. Le borse sono altresì ai massimi storici e sembrano restarci da molto tempo, alimentando così la loro possibilità di svolgere la loro funzione più vitale: quella di apportare nuove risorse alle leve fresche del business e della tecnologia, molti altri beni-rifugio (quali ad esempio le opere d’arte) hanno già raggiunto da tempo quotazioni considerevoli e invece i metalli preziosi non lo avevano ancora fatto per un coacervo di ragioni che oggi sono tutte cadute. Sembra dunque proprio arrivato il loro turno.
L’INFLAZIONE PUÒ FINALMENTE ARRIVARE ?

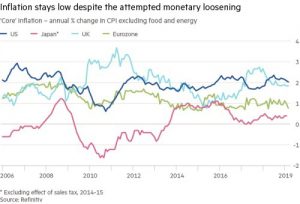
D’altra parte c’eravamo chiesti di recente come mai l’inflazione non risaliva nonostante l’economia globale proseguisse la sua corsa e le spiegazioni che c’eravamo date (“amazonification”, razionalizzazione dei costi alla produzione, maggiore efficienza dei canali distributivi di beni e servizi, eccetera…) erano tutte vere, ma non avevamo ancora riscontrato un‘ effettivo aumento dei prezzi delle materie prime. Piano piano invece ci stiamo arrivando: prima il petrolio, poi i metalli, magari a breve anche le derrate alimentari (la siccità e le ondate di calore in corso nel mondo anche quest’anno ne riduce l’offerta e può sospingerne la domanda)…

La corsa dell’oro (come quella -relativamente probabile- di altri fattori della produzione) costituiva forse un passaggio obbligato verso la “riflazione dei prezzi”. Ed entro certi limiti è persino una cosa sana. Certo nel breve periodo l’inflazione non farebbe che ridurre ulteriormente i tassi d’interesse reali, alimentando in tal modo la domanda di beni-rifugio.
Ma se avevamo qualche dubbio al riguardo così ce lo siamo tolto: governare l’economia globale è diventato sempre più difficile. Tanto che non bastano più le banche centrali: anche i governi debbono fare la loro parte! E se non la faranno (uno scenario forse più probabile del suo opposto) la prossima recessione arriverà presto, e con essa ritorneranno a scendere anche i prezzi che si erano gonfiati un attimo prima.

Stefano di Tommaso


VALE ANCORA LA PENA DI INVESTIRE IN BORSA?

Dopo anni che le borse restano sui massimi di sempre, l’investimento in titoli azionari è ancora consigliabile? Se lo chiedono in molti, sia perché gli indici azionari delle borse valori hanno toccato livelli storicamente insuperati che saranno difficili da superare ulteriormente, ma anche perché adesso il rendimento annuo atteso (l’utile per azione) diviene particolarmente basso e il confronto con altre rendite (ad esempio quelle da investimenti immobiliari e quelle da titoli a reddito fisso) risulta obbligato. Ma nonostante i molti dubbi la risposta di questo articolo è prevalentemente positiva: ancora oggi può convenire. Ovviamente dipende molto dal “timing” e dunque il “fai-da-te” è decisamente sconsigliabile.


Ebbene sul fronte del rendimento implicito di ciascuna tipologia di investimenti si sono viste nel recente passato importanti novità, a partire dalla crescita oltre ogni ragionevole attesa dei profitti aziendali che hanno fatto dell’investimento azionario il migliore di tutti. Ciò nonostante la progressiva razionalizzazione degli investimenti immobiliari abbia reso più efficienti questi ultimi (e dunque capaci di essere più remunerativi), e nonostante la rivalutazione dell’oro abbia restituito luce ad una categoria (quella dei beni-rifugio) che con la bassa inflazione sembrava destinata all’oblio.

Certo non si può negare che le borse sono tornate “di moda” anche a motivo della caduta fino al di sotto dello zero dei rendimenti obbligazionari (partire da quelli dei titoli di stato tedeschi), che ha acuito l’interesse degli operatori per classi di investimento piu rischiose!

MA I CRITERI SONO CAMBIATI

Molte recenti convinzioni degli economisti sono svanite quando, nonostante la crescita impetuosa dei prodotti interno lordi di molte nazioni, il costo della vita è cresciuto molto meno delle attese e l’inflazione comunemente rilevata dai “panieri di beni e servizi” selezionati dalle statistiche ufficiali è rimasta praticamente al palo. Ovviamente l’inflazione dei prezzi è diversa per ciascuna tipologia di beni e servizi e ce ne sono alcuni i cui prezzi sono praticamente raddoppiati in pochi anni ma, indubbiamente, quelli di prima necessità sono rimasti relativamente tranquilli mentre l’economia cresceva, e questo mentre le occasioni di accrescimento delle entrate personali si sono moltiplicate con la crescita del P.I.L.

Così con l’inflazione che viaggia intorno all’1% nel mondo mentre il ciclo economico prosegue la sua corsa al rialzo da più o meno un decennio (da molto meno qui in Italia ma -si sa- le province dell’impero sono sempre penalizzate) ovviamente numerosi luoghi comuni dell’economia iniziano a venire meno, a partire dalla famosa “Curva di Phillips” che postulava una relazione diretta tra inflazione e occupazione. Oggi persino le banche centrali evitano di farne menzione.
BENI RIFUGIO SI O NO ?

Ovviamente con l’inflazione che resta sotto controllo gli investimenti in valori immobiliari ovvero in “beni-rifugio” comporta qualche perplessità, perché si tratta di categorie di attività basate su una relativamente scarsa liquidabilità e su rendimenti netti che spesso sono bassi (quelli degli immobili, se si tiene conto di tasse, manutenzioni e oneri straordinari) o addirittura sono nulli (i beni rifugio).

Ma se i rendimenti nominali dei titoli a reddito fisso picchiano verso il basso e l’inflazione (quella statisticamente rilevata) non si ravviva allora quale rendimento dobbiamo attenderci dalle altre tipologie di investimento? Probabilmente uno più basso di quello che eravamo stati pronti ad accettare quando ne formulavamo i prezzi, che sono evidentemente inversamente proporzionali.
 

I RENDIMENTI ATTESI SONO SEMPRE PIÙ BASSI

Dunque se oggi l’investimento in un paniere di titoli azionari che rispecchiano lo Standard&Poor’s 500

(l’indice più diffuso relativo a Wall Street, la più importante borsa valori del mondo) rende in media l’1,9% non c’è troppo da scandalizzarsi. È quasi normale.

Ma quel numero non è statico come quello di un titolo obbligazionario (soprattutto se me lo compro e lo tengo fino alla scadenza). La valutazione dei titoli azionari dipende dalle prospettive di crescita delle aziende di cui rappresentano il capitale, nonché dalla rischiosità e dalla liquidità del titolo. Ebbene qui entriamo in in un mondo molto più esoterico e i cui significati non sono mai delle certezze assolute, dal momento che non io posso comperare un titolo azionario e tenerlo fino alla scadenza, perchè che quest’ultima non esiste, né è costante il rendimento che acquisto.

NEW ECONOMY O OLD ECONOMY ?

Innanzitutto circa metà della capitalizzazione di borsa di Wall Street è costituita da titoli della “new economy”, cioè caratterizzati da aspettative di forte crescita ma anche dalla scarsissima redditività e dalla quasi assenza dello stacco di dividendi. Dunque la media della principale borsa d’oltreoceano è quella “del pollo”: una metà del listino non rende nulla ma ha importanti aspettative di crescita di valore mentre l’altra metà rende quasi il doppio (in media) e dunque più dei titoli di Stato americani e non è detto che -viceversa- sia destinata al crollo. Esiste però una relativa buona redditività espressa da quella metà del listino che non afferisce all’era digitale sulla quale si possono costruire interessanti strategie di investimento.
LA “BONDIFICATION” DEI MIGLIORI DIVIDENDI

Negli anni precedenti si è diffusa per esempio una teoria -quella della “bondification” che resta valida anche oggi e che ho suggerito in passato a qualche amico che mi chiedeva consiglio. Vale a dire acquistare soltanto una volta l’anno titoli azionari selezionati sulla base di A) una cedola in arrivo particolarmente ricca e B) di prospettive decenti per il futuro dell’azienda cui si riferiscono. Molto meglio se: C) si tratta di titoli a limitata volatilità. Poco dopo incassare la cedola e attendere che il prezzo del medesimo titolo azionario che ha pagato la cedola recuperi almeno il valore d’acquisto (cosa che a volte è immediata). A quel punto vendere il titolo azionario e non pensarci più fino all’anno successivo, rimanendo con ciò al sicuro da eventuali scossoni dei mercati e con la liquidità in mano (teoricamente pronta per nuove avventure). Dal momento che la cedola in taluni casi supera di molto il rendimento dei titoli obbligazionari o dei titoli di Stato (quelli americani), l’operazione è lucrosa e a bassa rischiosità (almeno quest’anno lo è stata).

MA ESISTONO ANCORA TITOLI CHE VAL LA PENA DI COMPERARE
Ma tutti gli altri (nonché i gestori di patrimoni) movimentano molto di più le risorse investite e continuano a chiedersi oggi se alle attuali quotazioni è ancora consigliabile in generale restare sui titoli azionari.

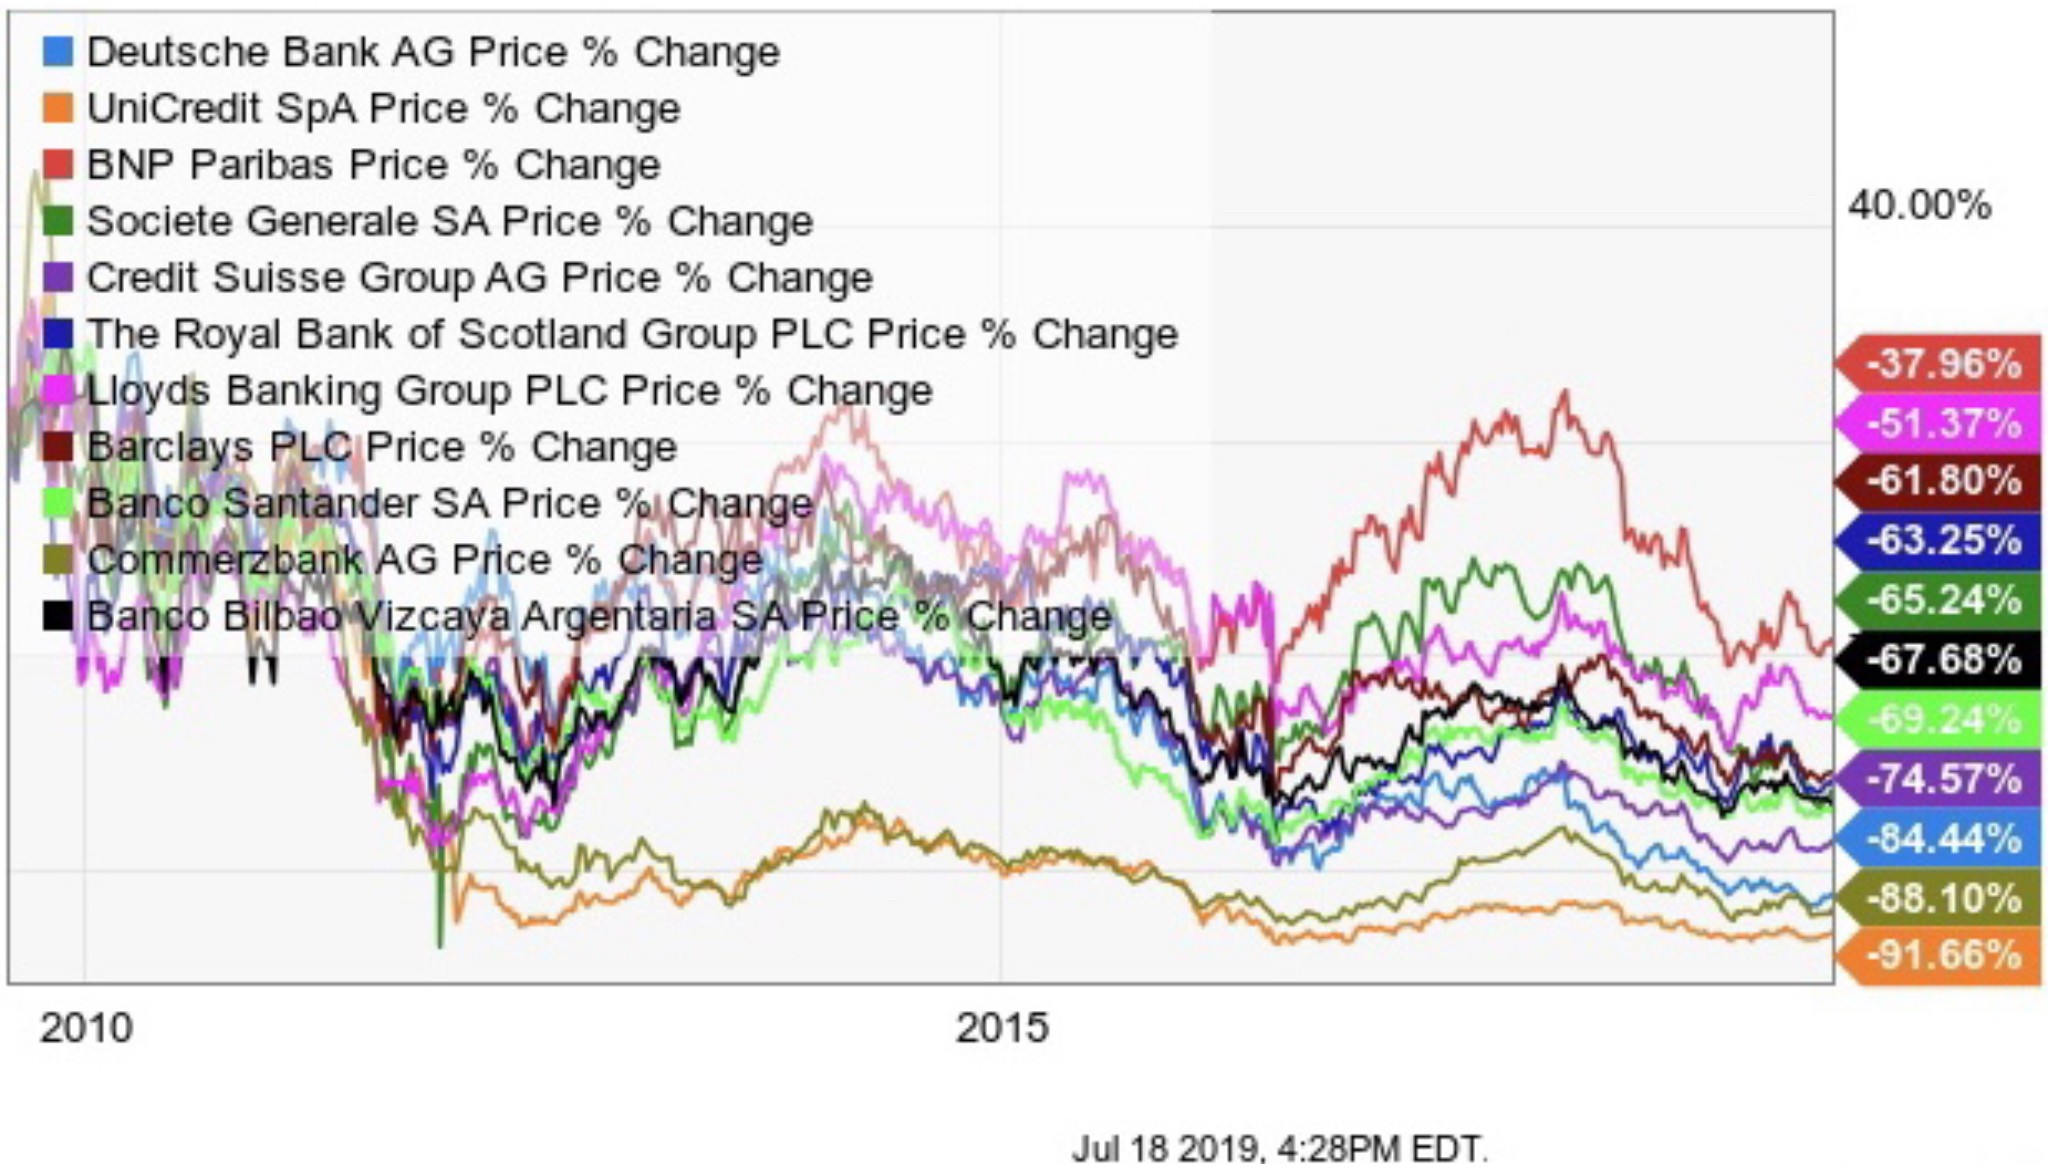
E la risposta, in molti casi, è ancora positiva, soprattutto se teniamo conto di quella parte di titoli azionari della “old economy” che offrono prospettive comunque interessanti e ottima redditività: per esempio i grandi gruppi bancari e assicurativi (a dire il vero soprattutto quelli d’oltreoceano) che spesso quotano in borsa una capitalizzazione inferiore ai mezzi propri contabili e che, per vari motivi, offrono dividendi molto elevati. Se dunque associamo la prospettiva di buoni rendimenti, possibili rivalutazioni e bassa rischiosità ecco che, con un’economia (in generale nel mondo ma in particolare in America) che non accenna ancora a flettere, restano investimenti decisamente migliori della media.

Nel grafico qui sotto riportato ad esempio si può leggere qual è stato il calo dei prezzi delle quotazioni delle principali banche europee dal 2009 ad oggi:


Ovviamente questo vale quasi soltanto per i titoli più liquidi, quelli quotati nelle principali borse del mondo e quelli relativi alle imprese, banche, assicurazioni o gruppi finanziari più grandi di tutti. Tutti gli altri potrebbero risultare appetibili prede di future concentrazioni di settore oppure semplici vittime della globalizzazione. Meglio starne alla larga, dunque, quando il contesto generale appare più incerto.

ATTENTI ALLE IMPRESE INNOVATIVE

Un capitolo a parte è costituito invece dai titoli azionari cosiddetti “digitali” cioè che devono il loro “appeal” all’economia digitale, alle nuove tecnologie o a forme intelligenti di “sharing economy” (a partire da Google e Facebook, che offrono buona parte dei loro servizi gratuitamente ma che in realtà offrono un’ottima redditività). Le loro quotazioni (intese come multipli dei rendimenti offerti) sono indubbiamente più elevate della media e la scommessa è basata sulla validità delle aspettative di loro ulteriore espansione: se le aspettative di espansione del business eccedono la realtà risulteranno in una perdita del valore di borsa e viceversa. E poiché le borse riflettono oggi valutazioni in media decisamente elevate, non è così agevole riuscire a selezionare un pacchetto di titoli di questo genere evitando il rischio di incorrere in pesanti perdite.

Dall’altro lato però se guardiamo alle macro-tendenze della storia economica, non possiamo non prendere atto del fatto che buona parte delle imprese che cinquant’anni fa costituivano il maggior valore del listino di borsa oggi non esistono più o sono fallite o sono molto state ridimensionate. Questo ci insegna che è sempre corretto guardare al futuro, sebbene esistano persino casi illustri come quello della IBM, che fino a pochi anni fa era la regina di Wall Street e al tempo stesso sinonimo di tecnologia. Oggi è anch’essa fortemente ridimensionata. Dunque l’appartenenza alla categoria dei titoli tecnologici non assicura di per sé una garanzia di sopravvivenza alle fluttuazioni dell’economia.
MEGLIO AFFIDARSI AI PROFESSIONISTI DEGLI INVESTIMENTI

Queste considerazioni portano all’ovvia conclusione che, almeno per quella parte degli investimenti azionari in cui si scommette sulla crescita (che oggi si tende a ridurre rispetto a qualche anno fa) occorrono grandi diversificazioni e analisi professionali delle prospettive, dunque occorre l’expertise di grandi investitori superspecializzati e non si può pensare di muoversi da soli.

E poi tutte le imprese che si quotano in borsa perché propongono forti innovazioni rappresentano un investimento storicamente soggetto a volatilità decisamente più elevate che non quelle attive nei settori più maturi, dove la concorrenza è più prevedibile, i “cigni neri” sono meno probabili ed è meno accentuata la dipendenza dalla normativa, dall’evoluzione delle grandi infrastrutture e dal cambiamento delle abitudini della gente.

Questo purtroppo non significa necessariamente che sarebbe meglio investire nelle borse europee, dove è più probabile che il nuovo Quantitative Easing si materializzi e dov’è è prevalente la categoria delle imprese tradizionali rispetto alle borse asiatiche e americana. Anzi: il mondo continua a cambiare e l’investimento in azioni non può non seguire le tendenze globali e la miglior liquidità dei mercati dove possono essere scambiate. Dunque promuoviamo a pieni voti ancora una volta l’investimento azionario, ma non alla vecchia maniera. E sono proprio le modalità e la selezione dei target a fare oggigiorno la differenza.

MA ANCHE IL “TIMING” È IMPORTANTE

Ma forse l’argomento più importante per l’investimento azionario risulta nella tempistica di “entrata” e “uscita” per ciascun titolo. Ogni investimento è teoricamente valido se si riesce a liquidarlo ad un prezzo migliore di quello di ingresso e, viceversa, persino un orologio rotto segna l’ora giusta due volte al giorno. Così persino il peggior investimento potrebbe essere disinvestito in un momento particolarmente favorevole e risultare in un buon affare. La selezione del momento migliore per farlo è oggigiorno divenuta perciò la cosa più difficile da indovinare e questo è anche il miglior motivo per muoversi sempre e soltanto attraverso operatori superspecializzati. Senza i quali gli strumenti per indovinare la tempistica rischiano di essere inadeguati!

Stefano di Tommaso