OSAKA 2019 E LA”LEZIONE” DI PUTIN
Aveva cominciato il padrone di casa, Shinzo Abe (il leader del governo giapponese che ha ospitato per qualche giorno a Osaka i leaders dei venti maggiori paesi al mondo): “il malcontento popolare che è emerso a causa della globalizzazione ha dato vita a un più duro confronto politico”. E inoltre: “attribuisco grande importanza alla situazione attuale del commercio mondiale. Il mondo sta aspettando di vedere in quale direzione procederanno i leaders del G20. È tempo di comunicare un messaggio forte per il mantenimento e il rafforzamento di un sistema globale di scambi commerciali liberi, equi e non discriminatorii”.


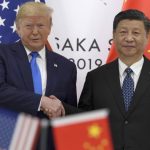
Xi Jimping poco prima di incontrare Trump ha anche accusato i Paesi più sviluppati di comportamento protezionista che rischia di “distruggere il sistema globale degli scambi commerciali… impattando sugli interessi comuni delle nazioni e… ponendo un’ombra di rischio sulla pace e sulla stabilità del mondo”.

U.S.A. E CINA: ACCORDO FATTO

Trump dal canto suo ha riferito di essere “molto soddisfatto” dell’esito degli incontri a Osaka e della tregua che ne è scaturita nella guerra commerciale con la Cina. Il mondo intero al riguardo ha tirato un sospiro di sollievo anche se il Presidente americano ci tiene a far sapere che non ha fretta di chiudere un accordo che non sia di “grande qualità”. Più che vincere la guerra commerciale insomma, lui si aspetta di riuscire a “vincere la pace” che ne seguirà. Un obiettivo comprensibile, anche se tutti si rendono conto del fatto che ciò, guarda caso, coinciderà con l’inizio del 2020, cioè con l’avvio della campagna elettorale per la sua rielezione a Presidente.
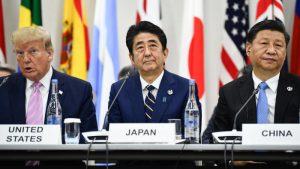
Ovviamente quasi tutti i leaders presenti al G20 in un modo o nell’altro nell’esprimere le loro preoccupazioni e raccomandazioni si rivolgevano al più importante dei convitati: il presidente degli Stati Uniti d’America. Ma Vladimir Putin lo ha fatto in un modo originale: andando a scavare sulla validità del modello culturale prevalente in occidente, sull’attualità delle sue dottrine economiche e sulla decadenza dei suoi costumi sociali.

LA “LEZIONE DI PUTIN”

Mentre la propaganda dei media lo accusa di fomentare i partiti populisti che in molte parti del mondo stanno prendendo il sopravvento, il Presidente della Federazione Russa ha inteso utilizzare il palcoscenico del G20 per uscire il più possibile dall’isolazionismo nel quale era stato cacciato dalle sanzioni per la Crimea, l’Ucraina e l’intervento in Siria. E sembra proprio esserci riuscito con un pacato discorso sulla decadenza dei valori occidentali.

In particolare però è il liberismo di mercato l’argomento sul quale ha costruito la sua tesi più brillante, affidando il messaggio ad un’intervista resa al Financial Times, il più importante quotidiano finanziario della Gran Bretagna, sua acerrima rivale politica. Averlo imposto a qualsiasi costo nei paesi emergenti ha generato una serie di conseguenze negative -afferma Putin- scatenando una corsa senza senso alla globalizzazione più selvaggia, eradicandovi il pluralismo degli usi, dei costumi e dei mestieri e finendo con il conferire uno strapotere fuori misura alle maggiori “corporations” globalizzate che impongono con le loro disponibilità finanziarie il collasso di quasi tutte le altre imprese nel mondo.
Il risultato è un sentimento diffuso nel mondo di ribellione a tutto ciò, di rivalsa politica sulla disfatta economica generata dalla convinzione che il “lasciar fare” alla “mano invisibile del mercato” costituisca la ricetta migliore di ogni politica economica. Putin si oppone a questo modo di pensare, affermando che il “non fare nulla” da parte degli stati nazionali spesso costituisce una pessima idea, travalicando quel principio originario di libera concorrenza che schiacciava i margini e imponeva innovazioni.

Secondo Putin la richiesta di rinnovamento politico che ne è conseguenza si è sparsa in Europa (con i gialloverdi in Italia, il partito della LePen e i Gilet Gialli in Francia, il partito di Orban in Ungheria) e come in Gran Bretagna, in America e nello stesso Giappone. La gente vuole essere rassicurata e vuole evitare di ritrovarsi sradicata dal lavoro e invasa dai migranti.

Oggi -conclude il Presidente russo, il problema principale dei paesi più evoluti è quello di riuscire a creare adeguati “cuscinetti sociali” a protezione delle categorie più deboli, che a causa dello stravolgimento dell’industria tradizionale perdono lavoro e sicurezza sociale. Senza che la politica si impegni a fondo nell’economia secondo Putin la transizione rischia di trasformarsi in una landa selvaggia, piena di vittime e di danni collaterali.

Difficile dargli torto di principio, se non stando a vedere quanto gli riuscirà di combinare di buono anche a casa propria, dove ovviamente non tutto fila liscio come lui vorrebbe.

Dopo questo vertice tuttavia gli osservatori riconoscono che il panorama geopolitico globale ne viene fuori tutto sommato rasserenato e moderatamente ottimista: tutti i leaders sembrano aver mutuato da Trump, Putin e Xi l’approccio relativamente conservatore, moderato e dedito al dialogo costruttivo che essi si sono sforzati di assumere.

LE CONSEGUENZE IN TERMINI ECONOMICI E FINANZIARI

Ora che un passo avanti verso la coesione internazionale è stato fatto, non resta che cercare di evitare tutti insieme che l’economia globale possa ricadere in recessione e che la minaccia del riscaldamento globale possa essere affrontata con maggiore coesione. Serviranno inevitabilmente politiche fiscali espansive e spese infrastrutturali straordinarie, non senza qualche mugugno quà e là da parte di chi -probabilmente sbagliandosi- teme che tali stimoli si traducano presto in nuove fiammate inflazionistiche. da parte di chi -probabilmente sbagliandosi- teme che tali stimoli si traducano presto in nuove fiammate inflazionistiche.

Tuttavia le premesse per un po’ di ottimismo ci sono e, a meno di nuove sorprese negative, i mercati finanziari nelle prossime settimane non mancheranno di sottolinearlo, mentre si moltiplicano le probabilità che i tassi d’interesse scendano ancor più sotto zero. Una situazione non ideale in generale, ma molto propizia a tagliare gli oneri dei debiti pubblici in un momento storico che li vede accrescersi a dismisura.

Certamente, con le borse valori sempre più in alto, anche i rischi di un loro tonfo (o quantomeno di maggior volatilità) si moltiplicano. Ma al mondo -si sa- di certezze ve n’è solo una, ed è meglio pensare ad altro!

Stefano di Tommaso


UNICREDIT SEMPRE PIÙ VICINA A COMMERZBANK, MA PRIMA DEVE RACCOGLIERE CAPITALI E CAMBIARE PELLE

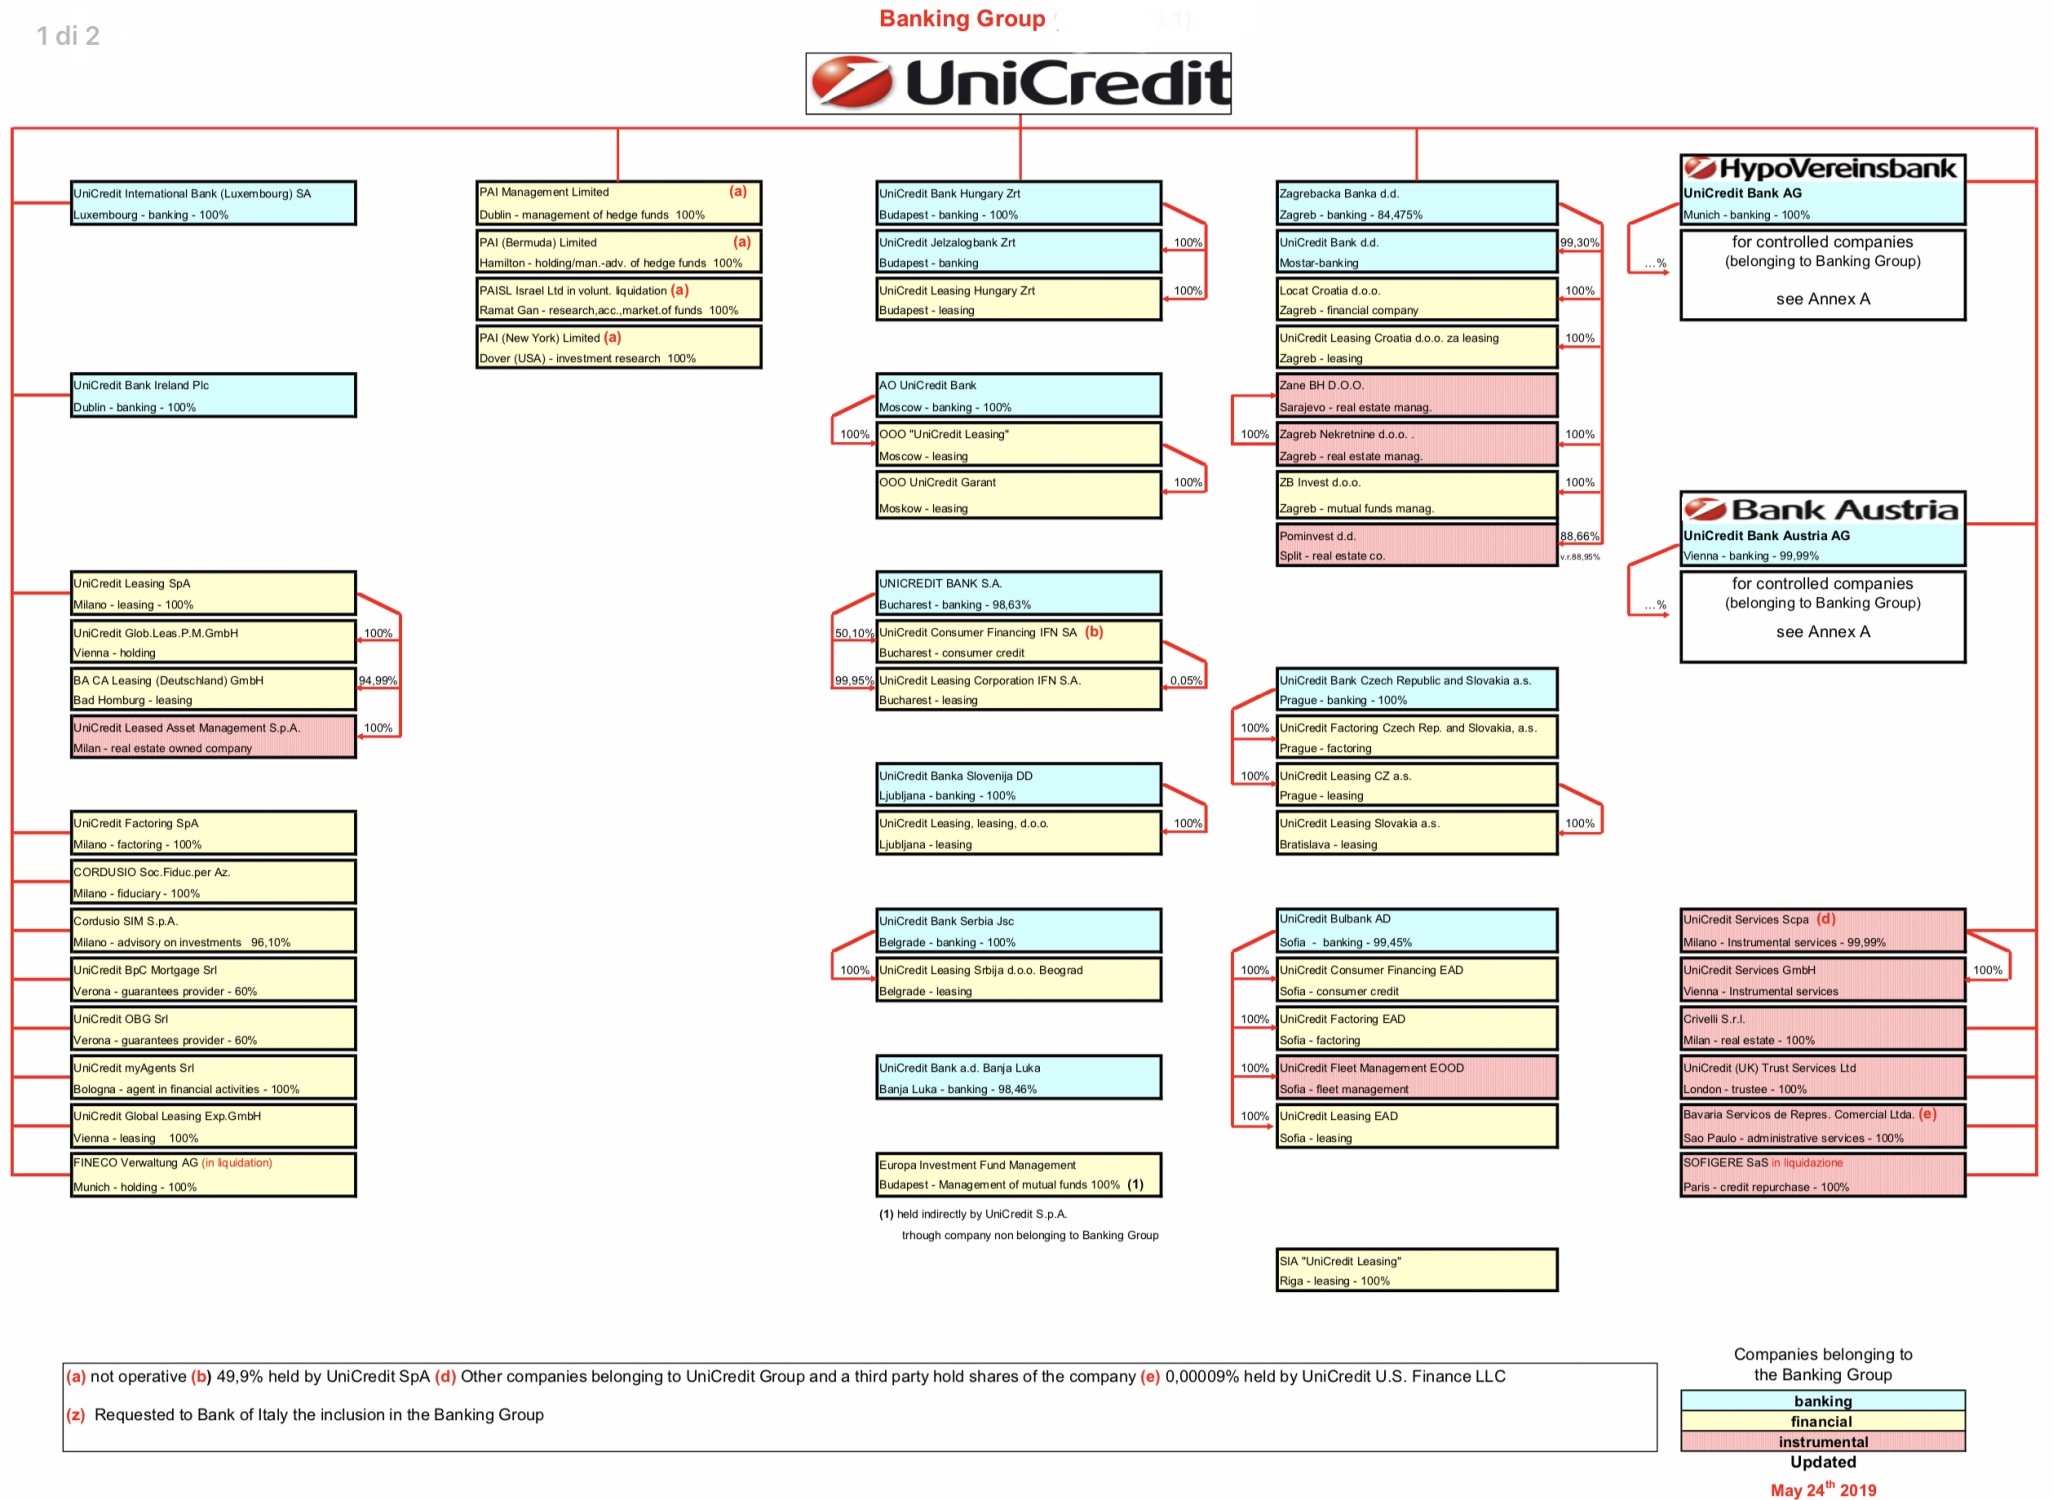
Il piano di Unicredit per stringere sull’acquisizione di Commerzbank sembrerebbe essere ad uno stadio molto avanzato. Secondo una fonte di Yahoo Finance, sebbene ciò potrebbe avvenire fondendo in Commerzbank le banche detenute da Unicredit nel resto d’Europa (come ad esempio HypoVereinsbank, BankAustria, Zagrebska Banka, Unicredit Hungary, eccetera) separando da questo aggregato le attività italiane (quotate a Milano) che rimarrebbero soltanto controllate dalla nuova holding, quotata sulla borsa di Francoforte.


LA DOPPIA PREGIUDIZIALE DEI TEDESCHI

Il vero problema da risolvere affinché l’operazione possa vedere la luce è innanzitutto sempre stato quello della pregiudiziale del governo tedesco sulla praticabilità politica della cessione di un importante istituto teutonico a una banca italiana. Con il trasferimento del centro di controllo del gruppo Unicredit al di fuori dei confini italiani, tecnicamente l’operazione si configurerebbe invece come una fusione di banche europee, seppure sotto l’ombrello complessivo del gruppo. Di fatto però il controllo delle operazioni in questo modo uscirebbe dai nostri confini.

Cosa non particolarmente problematica per l’amministratore delegato Mustier, che è francese, e nemmeno per gli altri soci del gruppo, tra I quali quelli italiani oramai (le fondazioni bancarie originarie, tra le quali quella della Cassa di Risparmio di Torino) rischiano di contare sempre meno. D’altra parte Unicredit si rende conto del fatto che, se vuole proseguire la sua crescita, deve presentarsi come gruppo bancario internazionale, al riparo dalle vicende politiche ed economiche del nostro Paese.

La pregiudiziale del governo tedesco, che ancora oggi controlla le sorti della banca con una quota azionaria di circa il 15% del capitale, si somma ad un altro problema da risolvere che riguarda invece tutti gli attuali azionisti e managers di Commerzbank: dopo il recente fallimento della trattativa con Deutsche Bank (lo scorso Aprile) il vertice di dell’istituto e il governo tedesco non possono permettersi di avviare un’altra trattativa senza avere verificato prima di avere ottime possibilità che arrivi a positiva conclusione. Se ci si aggiunge un certo timore di ritrovarsi alla berlina con un interlocutore italico e dunque -nell’immaginazione collettiva germanica- poco affidabile, è chiaro che senza adeguate garanzie (ovvero senza praticamente già disporre in anticipo di certezze al riguardo) nessuno dei suoi principali esponenti accetterebbe di sedersi ufficialmente al tavolo negoziale.
QUALE STRATEGIA PER LA CRESCITA

D’altra parte tutti gli analisti si aspettano di conoscere le sorti di Commerzbank e i suoi nuovi orientamenti strategici al massimo entro il mese di Ottobre. Di qui la possibile accelerazione dei dialoghi riservati, onde giungere a sottoscrivere da entrambe le parti un copione relativo alla parte ufficiale delle trattative prima ancora di avviarle.

Tutte le banche europee infatti sono sotto pressione (e sono state messe sotto pesante scrutinio da parte degli investitori professionali) perché, a meno di grandi e importanti novità come queste mega-fusioni, a nessuno è così chiaro da quale parte arriverà la crescita dei profitti che gli investitori vorrebbero attendersi. Non disponendo della leadership del mercato del credito sul territorio italiano (che appartiene a Intesa SanPaolo) e avendo già una forte presenza oltre confine (a causa delle precedenti operazioni di acquisizione) l’operazione Commerzbank risulta decisamente una delle più interessanti tra le opzioni in mano all’istituto.

I CAPITALI NECESSARI

Per finanziare il deal (oggi Commerzbank capitalizza circa 8 miliardi di euro) Pierre Mustier ha già dichiarato che ridurrà progressivamente il totale dei titoli di stato posseduti (oggi pari a 54 miliardi di euro), proseguirà nella politica dei piccoli passi nella raccolta di prestiti obbligazionari. Per approfittare del momento positivo per la liquidità in circolazione proprio oggi la banca ha proposto al mercato internazionale un nuovo bond senior a 6 anni per 750 milioni di euro che potrebbe essere incrementato anche a 1 miliardo.

Si stima inoltre che, all’esito positivo delle trattative, Unicredi proporrà nuovamente al mercato un round di aumento di capitale (di circa 7 miliardi di euro), più che altro per rispettare i livelli di adeguata capitalizzazione richiesti dai regolatori europei. Se le prospettive di migliore efficienza sono fondate e con una capitalizzazione di Unicredit ad oggi (pre-money) di circa 24 miliardi di euro, non è poi la fine del mondo.

Stefano di Tommaso


PRONTI ALLA NUOVA GUERRA DELLE VALUTE ?

Tutti sanno che il presidente Trump ha particolarmente a cuore la riduzione del corso valutario del Dollaro, a suo parere (e non soltanto) essenziale per poter costringere la Cina, la sua presunta illegalità e le sue esportazioni in dumping a più miti consigli. Se infatti il Dollaro perdesse nel cambio contro le altre valute e la Cina continuasse a manipolare al ribasso il cambio estero del Renminbi (ovvero lo Yuan) ecco che tutti i cinesi che potessero permetterselo cercherebbero di far fuggire all’estero i capitali accumulati dentro i confini della grande muraglia, scatenando forse anche una corsa a ritirare banconote agli sportelli delle banche.


La Cina ha arginato quel rischio fino ad oggi anche grazie alla pesante mano dello stato sull’economia interna, ad una rigida determinazione a contrastare l’esportazione dei capitali e all’enorme potere discrezionale dei pubblici amministratori e dei tribunali sui cittadini e gli imprenditori che dovessero “sgarrare” alle regole imposte.

LA FORZA DEL DOLLARO PUÒ DANNEGGIARE GLI U.S.A.

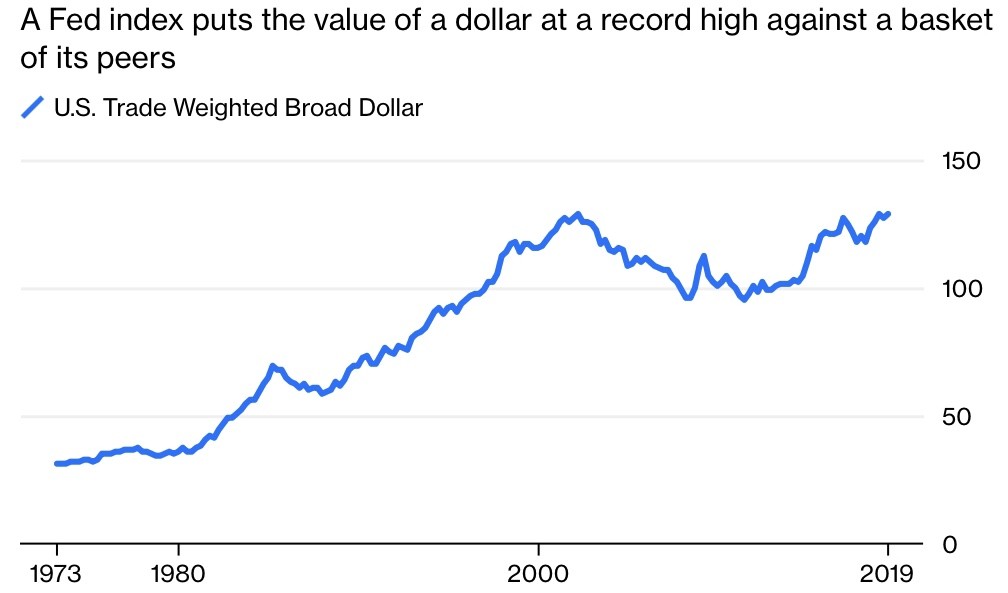
L’attuale situazione (di progressiva ma controllata svalutazione della divisa cinese) è tuttavia sostenibile soltanto nella misura in cui il Dollaro resti ancora forte. Questo spiega peraltro l’ira di Trump contro il presidente della sua Federal Reserve per non aver già abbassato i tassi (ex post piuttosto inutilmente rialzati fino al 2018 per contrastare un‘ inflazione quasi assente) e di continuare a drenare liquidità vendendo i titoli acquistati all’epoca del Quantitative Easing. Ma Trump non cela la sua ira nemmeno contro Draghi reo di aver detto qualche giorno fa nel convegno di Sintra di essere pronto a tagliare ancora i tassi e ad aprire, se necessario, un uno ciclo di stimoli monetari (con l’immediato effetto di un ribasso dell’Euro contro Dollaro).

Di seguito nel grafico un indicatore sintetico della forza del Dollaro:


Ma la verità è che nessun Paese al mondo (nemmeno gli U.S.A.) vuole veder rivalutarsi la propria moneta per timore di perdere competitività nei commerci internazionali ! Non lo vuole nemmeno il Giappone, nonostante le notizie sul fronte dell’economia reale nipponica siano decisamente buone, con il suo governatore della Banca del Giappone attento a monitorare al ribasso il cambio (e dunque non si venga a dire che il suo 240% di debito pubblico sul PIL è eccessivo). Anzi spera molto in una svalutazione nell’ordine del 5%. E non lo vuole nemmeno l’Europa che cerca di proteggere le proprie esportazioni dal rischio di diventare non competitive qualora il cambio salirà (e c’è una certa probabilità che ciò avvenga ugualmente).

MA IL PETROLIO SALE

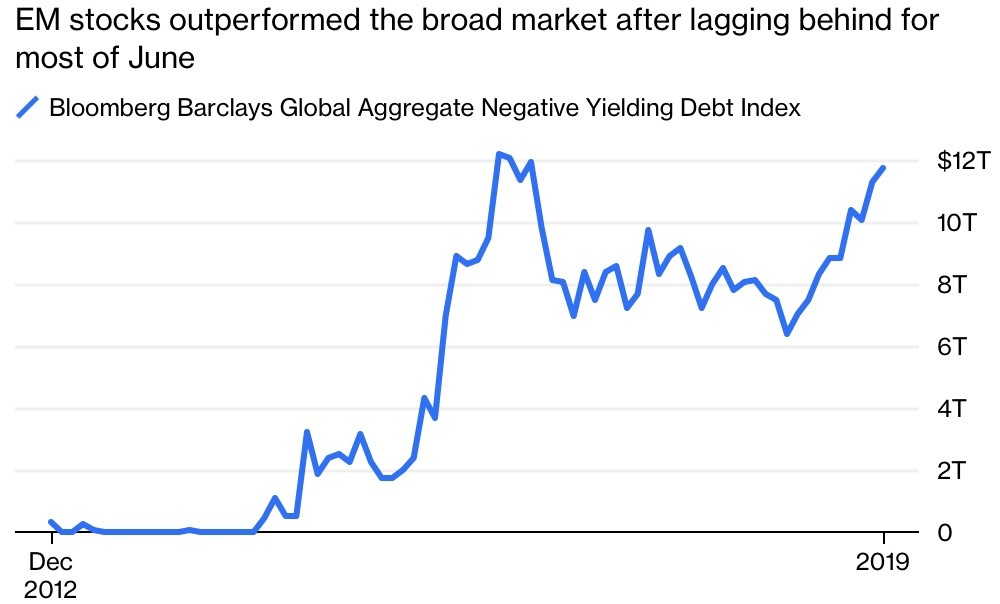
Per fortuna di Trump (e dell’America) le quotazioni di petrolio e gas sono in crescita e, dal momento che gli U.S.A. ne sono esportatori netti, la cosa costituisce per la sua economia interna un vantaggio. Salgono di conseguenza anche l’oro (probabilmente acquistato anche dagli stessi esportatori di petrolio e gas) e le borse, dove finisce buona parte della liquidità in eccesso che tutt’ora permea i mercati finanziari ma che non trasuda nell’economia reale. Salgono beni di lusso e valute-rifugio, come il Franco Svizzero. Salgono anche oltremisura le quotazioni dei titoli a reddito fisso (obbligazionari), con il record appena toccato nella quantità (12 trilioni di dollari) di quelli che presentano sul mercato secondario un rendimento negativo. Salgono persino le borse dei paesi emergenti, anzi sono talvolta quelle che hanno fino ad oggi performato meglio!

Nel grafico che segue la crescita dell’ammontare di titoli a reddito negativo:


LA GEO-POLITICA È ROVENTE E CI RIMETTE L’EUROPA

La situazione generale insomma è -comunque la si guardi- molto tesa, nonostante le quotazioni di Wall Street abbiano appena toccato il loro record di tutti i tempi. E il motivo non è soltanto psicologico di apprensione per i risultati del prossimo G20.

Ci sono parecchi fronti bellici caldi (a partire dalla guerra appena evitata per un soffio con l’Iran, anche perché non conviene a nessuno), c’ è il rischio deciso di una recrudescenza delle guerre doganali (per esempio con la Germania) e si può palpare l’apprensione condivisa dai mercati per l’instabilità politica dell’Europa, oggi messa a dura prova tanto da uno scontro senza quartiere con la Gran Bretagna, quanto dall’insubordinazione degli stati meno benestanti dell’Unione (come il nostro). Argomenti che tra l’altro mettono in seria discussione la capacità di leadership dell’attuale giunta europea e che fanno emergere forti contrasti di interesse in seno all’Unione.

Di conseguenza le borse europee vanno (e andranno) peggio delle altre.

La stessa borsa americana è sì ai massimi, ma è al tempo stesso è anche “ tra color che son sospesi”, pronta a cedere bruscamente i suoi livelli qualora l’incontro dei due presidenti (americano e cinese) al prossimo vertice del G20 in Giappone non sortirà almeno una tregua duratura nel confronto tra le parti, che rischia di andare avanti ancora per un ventennio, tanto quanto durò quello con l’Unione Sovietica ai tempi della guerra fredda.

È PROBABILE UNA TREGUA NELLA GUERRA COMMERCIALE

Oggettivamente però è più probabile che invece tutto prosegua in forma rassicurante e che di conseguenza le borse salgano ancora, alla fine di questa settimana, quando ci sarà il confronto, piuttosto che il contrario. I motivi sono numerosi. Tra questi la liquidità abbondante e i profitti aziendali che continuano a crescere. Ma ciò non significa che si possa sperare che le due corazzate globali (America&Cina) possano di punto in bianco invertire la loro rotta di collisione e fare scalo insieme per brindare in qualche porto caraibico! I confronti accesi tra America e Cina più probabilmente continueranno, declinandosi su migliaia di temi minori, dove gli interessi delle due parti sono contrapposti.

LE TENSIONI POTREBBERO ALIMENTARE SVALUTAZIONI COMPETITIVE

Ed è per questo che la sensazione generale è che la tensione che oggi viene registrata, se non riguarderà le borse, allora si palperà meglio per l’appunto sui cambi valute. Con l’Euro che rischia di farne le spese apprezzandosi sul Dollaro più di quanto converrebbe all’Unione, il Dollaro che vedrà la Federal Reserve molto cauta nell’abbassare i tassi e perciò ben difficilmente riuscirà a perdere terreno sul resto del mondo (come vorrebbe Trump) e il Renminbi che proverà ancora una volta a rasentare il suo minimo storico: quota 7 (contro Dollaro), livello di svalutazione considerato al limite della soglia del dolore, prima di generare un fuggi-fuggi dall’ex celeste impero.

Ovviamente se ciò dovesse accadere non si può pensare che nessuna delle grandi banche centrali resterà a guardare, rispondendo passo passo ad ogni manovra degli altri e di fatto proseguendo a tutta marcia verso una riduzione generale del valore delle principali divise. In tal caso un po’ di inflazione inizierebbe a fare capolino e ciò potrebbe ulteriormente favorire i beni-rifugio e l’oro. Se non fosse molto pericoloso per il rischio che da ciò si dipani una nuova recessione globale potremmo quasi esserne contenti, dal momento che si materializzerebbe una monetizzazione di fatto del debito pubblico globale.

Tutto questo mentre il ciclo economico continua a ridurre la sua marcia positiva, l’Asia continua a guadagnare terreno a scapito dell’Europa e l’America guarda sempre più solo a sè stessa e agli altri paesi del continente come mercati naturali di sbocco delle sue esportazioni. E tra due vasi di ferro quello di coccio potrebbe risultare l’Europa, stretta tra molti problemi e poche leve a sua disposizione.

Stefano di Tommaso


TUTTI PAZZI PER LIBRA!

Il lancio della criptovaluta di Facebook appartiene a quella categoria di eventi che potremmo definire “singolarità” nella storia, oppure anche “salti quantici”. Ci voleva un colosso globale che capitalizza 540 miliardi di dollari (quasi tre volte il prodotto interno lordo della Grecia) perché le solite manfrine circa la pericolosità della moneta virtuale abbandonassero le torri eburnee della dietrologia (e della politica) e venissero abbattute dal futuro che avanza.


Tutta una generazione di burocrati e boiardi sovranazionalisti e fintamente democratici hanno combattuto (e quasi ucciso) quel miracolo che è stato BitCoin, asceso ben al di sopra dei 10000 dollari lo scorso anno per poi scendere bruscamente e infine stabilizzarsi a tale quota (siamo tornati oggi a circa 11000 US$). Quale era il principale strale che veniva scagliato contro le criptovalute? Quello della presunta illegalità (e impossibilità di fiscalizzare) le relative transazioni a causa dell’impossibilità di risalire agli effettivi titolari. Un argomento piuttosto “feudale” da parte degli stati sovrani che lo hanno brandito ma che alla fine ha fatto breccia nell’impedire una larga diffusione delle medesime criptovalute presso il pubblico, agitando gli spettri del terrorismo e dell’illegalità.

IL CONSORZIO

Con Libra, la moneta virtuale annunciata da Facebook (e da un consorzio di altre 26 grandi imprese che hanno investito nel progetto dell’infrastruttura della blockchain e dei pagamenti “peer-to-peer” che vi sarà collegata la bellezza di 10 milioni di dollari ciascuna), quel problema dell’anonimato non esisterà, ma si è ugualmente già mossa all’attacco tutta una schiera di scettici e disfattisti per trovare altre valide motivazioni utili a sperare di farla morire quand’è ancora nell’utero materno (Libra verrà infatti lanciata ufficialmente a fine anno). Anzi le 27 multinazionali che costituiscono e sostengono finanziariamente il consorzio è previsto che saliranno a 100 (di numero) e ciascuna avrà un singolo voto nelle decisioni che lo riguardano. Dunque Facebook non governerà la valuta digitale.

D’altra parte il mercato dei sistemi di pagamento digitali è uno dei più effervescenti del momento e Libra ci si tuffa a pieno diritto, virtualmente andando a poter disintermediare tutti gli altri per divenire la regina dei pagamenti online. Molti altri stanno cercando di fare altrettanto, ma non dispongono di un mercato “captive” di due miliardi di persone e non hanno investito il miliardo di dollari in infrastrutture che permetteranno di diffondere capillarmente nel mondo la nuova moneta digitale.

NON È BITCOIN

Libra non costituirà nemmeno una riserva di valore come si sperava fosse BitCoin, perché non si rivaluterà man mano che si diffonde: la sua convertibilità resterà ancorata a un paniere di valute (dette “fiat”, vale a dire quelle di corso legale nelle principali nazioni) rispecchiandone l’andamento medio. Dunque per esplicita scelta Libra non costituirà una difesa dall’inflazione o dal diritto di signoraggio degli stati emittenti) e servirà (quasi) soltanto per effettuare transazioni, tanto nazionali quanto internazionali, con buona pace delle banche centrali degli stati sovrani, ai quali verrà tuttavia tolta ugualmente di fatto una delle leve più forti per esercitare il loro potere sull’economia: il controllo della quantità di moneta in circolazione.

Ma con la diffusione della digitalizzazione (e conseguente globalizzazione) dell’economia, come sarebbe stato possibile che ciò prima o poi non avvenisse? Entro certi limiti è un po’ come stampare da parte di un consorzio privato della moneta contante. Indubbiamente si genera un moltiplicatore della base monetaria che le banche centrali non potranno controllare. Con il vantaggio che a differenza del contante Libra sarà scambiata in forma digitale ma non anonima e non sarà affatto facile rubarla (grazie a una sofisticata forma di blockchain), mentre risulterà immediato poterla spendere dovunque, di fatto senza costi di cambio valute. Sarà una vittoria della grande finanza che inizia a fregarsene della politica delle nazioni oppure è una vittoria delle libertà civili? Difficile affermarlo oggi, ma quel che è certo è il dibattito rovente che ne seguirà.

TUTTI COMMENTANO, QUALCUNO ESULTA…

La cosa che mi ha invece meravigliato, affascinato a anche divertito è stato il risveglio, quasi improvviso, dell’entusiasmo di tutti coloro che avevano progetti legati all’emissione di altre criptovalute, al collocamento di nuovi “coin” (conii) o di altri “digital token”, tutti gasatissimi dalla possibilità dell’indiretta riabilitazione mediatica degli stessi, cosa peraltro invece tutta da dimostrare (anzi!).

Quello delle monete digitali è uno di quegli argomenti circa i quali ognuno si sente in diritto di fare il tifo, di indignarsi, o comunque di dire la sua, quand’anche non avesse nulla da aggiungere. I soloni della politica e della finanza saranno indubbiamente in prima fila, ma possiamo aspettarci anche sociologi, psicanalisti, industriali, finanzieri, economisti e giornalisti di ogni fazione (compreso il sottoscritto, ovviamente)!

…E GLI ALTRI ROSICANO

Ci sono rischi per le finanze pubbliche ? E per l’economia? E per le banche? Ma certamente, cari tutti! Ci sono tutti i normali rischi che corrono coloro che -rimanendo fermi- pensano sia doveroso regolamentare qualsiasi cosa nuova che appaia sul mercato e sia accettabile imbrigliare la realtà del mondo che avanza nella loro fantasia di un mondo che non deve cambiare per poter conservare lo status quo ante e le relative rendite di posizione. E invece il mondo cambia ugualmente, in questo o in chissà quanti altri possibili modi: è letteralmente senza speranza l’idea di regolamentare tutto.

E l’economia digitale ha più di ogni altro settore industriale un forte bisogno che cresca la base monetaria. Il mondo del commercio elettronico, delle imprese digitali, quello dei privati che inventano nuovi servizi e si organizzano digitalmente, e in generale i produttori di articoli di ogni genere sparsi tra i paesi emergenti avevano tutti fame di nuova moneta. Forse è anche per la sua scarsità se all’alba del 2019 ci troviamo ancora una volta a lottare contro lo spettro della deflazione.

E se nessuno gliela fornisce (la base monetaria) allora con questa -o con chissà quali altre diavolerie- le imprese cominciano a fabbricarsela da sole. È una legge di natura. Anche gli euroburocrati se ne facciano una ragione!

Stefano di Tommaso