INSIEME AI TASSI SPROFONDANO LE BANCHE
Con il moltiplicarsi dei segnali che annunciano la fine del ciclo economico espansivo il momento per i mercati è divenuto particolarmente delicato: le banche centrali abbasseranno i tassi di interesse? E le borse come reagiranno? In realtà è un falso problema perché i tassi sono già calati sui mercati finanziari e dunque le uniche domande che hanno senso sono casomai se l’attuale situazione potrà perdurare e in tal caso quando le banche centrali interverranno e con quali strumenti. Ma per ironia della sorte la scarsa prontezza di queste ultime, insieme alla prospettiva di rendimenti prossimi allo zero hanno messo al tappeto le più improbabili tra le vittime: le banche stesse!


IL PRIMO PROBLEMA È IL RITARDO DELLE BANCHE CENTRALI

In realtà ciò che ha danneggiato davvero i bilanci degli istituti di credito è stato il ritardo con il quale si stanno muovendo le banche centrali: la situazione di incertezza ha spinto gli investitori istituzionali a vendere azioni e acquistare titoli a reddito fisso (cioè titoli di debito, spesso di Stato) e il rialzo delle quotazioni di questi ultimi ha fatto scendere i loro rendimenti. Ma le banche centrali non hanno anticipato i mercati nè reagito prontamente incrementando gli stimoli monetari o abbassando il tasso di sconto, anzi, il dibattito sull’opportunità di fare ciò è appena iniziato.

Il settore bancario ha sempre agito, quale intermediario finanziario per eccellenza, da “grossista” del denaro. Mano mano che la dimensione media delle imprese si accresce e la capillarità del mercato dei capitali aumenta, questa funzione di grossista risulta sempre meno necessaria al funzionamento dell’economia reale. Ovviamente la prima conseguenza è la riduzione del “moltiplicatore del credito” che in passato contribuiva ad incrementare la base monetaria e ad accelerare la sua circolazione.

Oggi che quel moltiplicatore viene meno (in Italia addirittura la riduzione del credito erogato agisce al contrario: riducendo la base monetaria), così che alle banche centrali non resta che immettere nuova liquidità per controbilanciare il fenomeno. Ma se non agiscono prontamente creano di fatto un ostacolo alla crescita economica. Ecco perché non si registra alcuna ripresa dell’infrazione.

LA DOMANDA NON È SE MA QUANDO TAGLIERANNO I TASSI

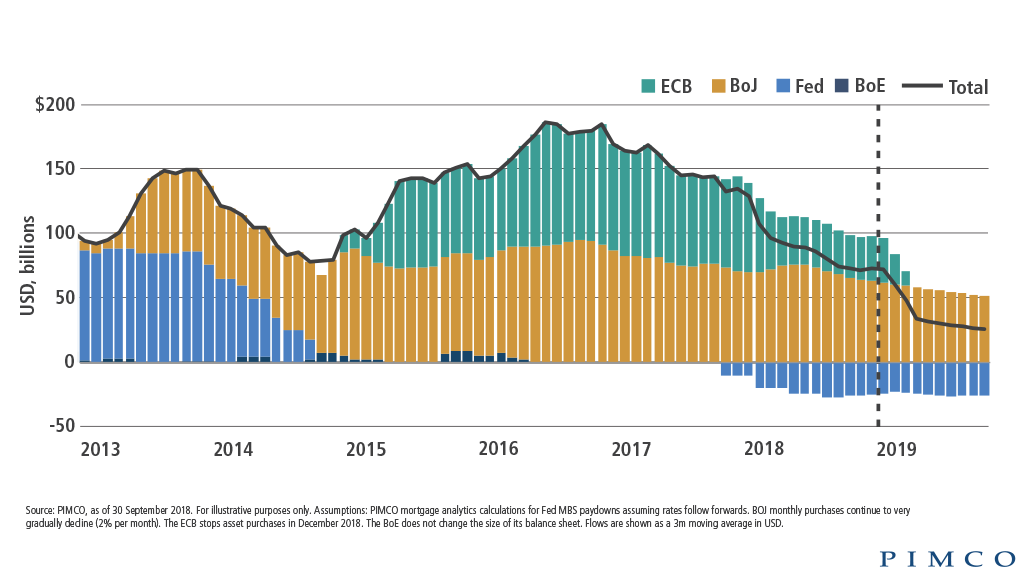
Di qui la mia convinzione (al momento apodittica, ma logica) circa il fatto che -se i tassi di mercato resteranno così bassi o addirittura continueranno a scendere verso lo zero- anche le banche centrali dovranno presto o tardi adeguare quelli da esse amministrati e/o lanciare qualche nuovo stimolo monetario. Non c’entra il timore dell’inflazione (agitato dai teorici della Curva di Phillips, da qualche anno clamorosamente smentita dai fatti). Non si tratta di misurare la salute dell’economia (anche perché esiste oggi un immenso problema circa la corretta rilevazione dei dati statistici). Si tratta semplicemente di evitare uno scollamento clamoroso dei saggi di sconto dagli andamenti dei tassi sui mercati.

Sembrano quindi molto lontani i tempi della “forward guidance” e se le banche centrali taglieranno presto i tassi e/o introdurranno nuovi stimoli monetari, forse i mercati finanziari se ne potranno giovare, ma soprattutto sarà l’economia reale che ne potrà godere, prolungando l’attuale ciclo economico o più semplicemente riducendo l’impatto della sua inversione: il cosiddetto “soft landing”. Se le banche centrali tarderanno invece ancora una volta a muoversi, allora contribuiranno a spianare la strada alla cosiddetta “stagnazione secolare”, togliendo ossigeno all’economia reale e perdendo ulteriore credibilità.

LE RAGIONI DEL RIBASSO DEI TITOLI BANCARI

Oggi i bilanci delle banche soffrono ovviamente per la riduzione della forbice tra tassi attivi e passivi (poiché i tassi vanno verso lo zero o peggio) e potrebbero invertire la cattiva congiuntura soltanto se diventeranno ancora una volta il veicolo dell’immissione di nuova liquidità da parte delle banche centrali.

Le borse valori evidentemente non possono non tenere conto del fatto che se si approssima una recessione e l’inflazione non risale le prospettive di reddito delle banche sprofondano e, anzi, le borse soffrono a loro volta perché lo spostamento dei risparmi verso il mercato obbligazionario spinge gli investitori a vendere i titoli azionari. Ciò vale in particolare per le banche europee, che sono anche le più colpite dalla congiuntura attuale.
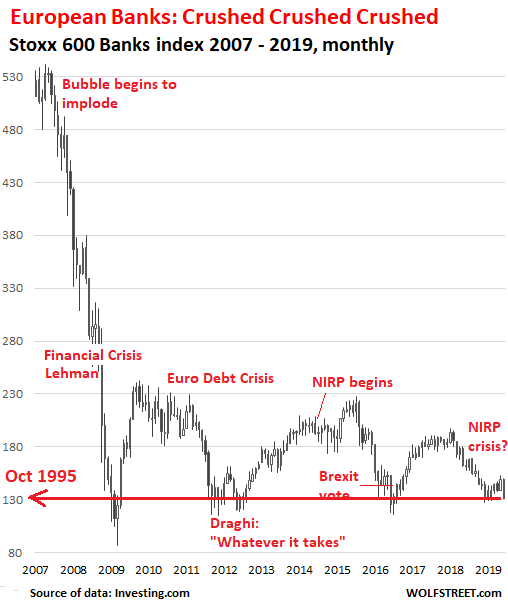
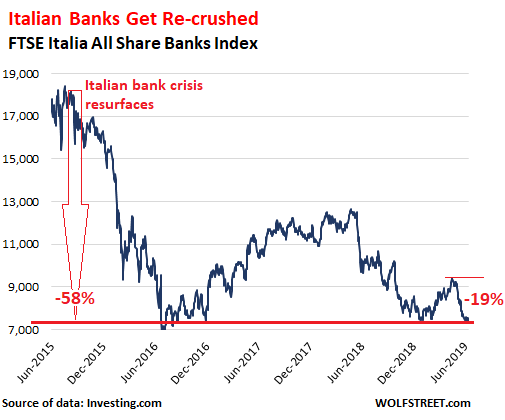
Così si spiega il problema della bassa valutazione delle banche che è oramai esploso, non soltanto perché gli istituti di credito sembrano condannati a ridurre costantemente la loro redditività, ma anche per la farraginosità delle scritture contabili che lascia dubbi circa l’effettivo valore delle poste attive, l’eccesso di normative sugli obblighi di loro capitalizzazione, la necessità di ulteriori aggregazioni che possano far scattare risparmi nei costi generali e infine la minaccia (divenuta oggi realtà) dell’arrivo delle “FinTech”, cioè le banche virtuali con pochissimo personale e molta intelligenza artificiale.

LA MANCATA CORRELAZIONE TRA TITOLI DI STATO E BANCHE

Senza contare i timori legati ai titoli di stato che si trovano nei loro portafogli e la progressiva disintermediazione del settore bancario ad opera del mercato dei capitali. La crescente concentrazione della ricchezza globale in poche mani forti infatti rende meno necessario il ricorso al sistema bancario, tanto per l’impiego dei capitali quanto per l’erogazione dei finanziamenti. Ed è essa stessa (come abbiamo visto poc’anzi) causa del ribasso dei tassi di interesse.

Qui di seguito si può ben notare il momento (fine Aprile) dell’inversione della correlazione tra l’andamento dei BTP italiani e l’andamento dei titoli bancari. Con il degrado delle aspettative di ripresa economica quelli delle banche sono scesi, insieme ai tassi di interesse. Di conseguenza le quotazioni dei titoli a reddito fisso sono salite.
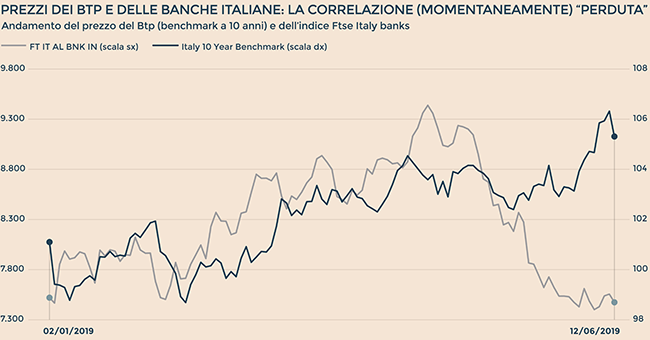

A meno perciò di nuovi stimoli monetari, o di un’inversione delle prospettive di recessione e deflazione, il Sell-Off dei titoli bancari pare destinato a continuare, nonostante che la capitalizzazione di borsa delle banche si trovi già oggi spesso sotto la metà del valore contabile del patrimonio netto.

LA PROPENSIONE A DISTRIBUIRE ELEVATI DIVIDENDI

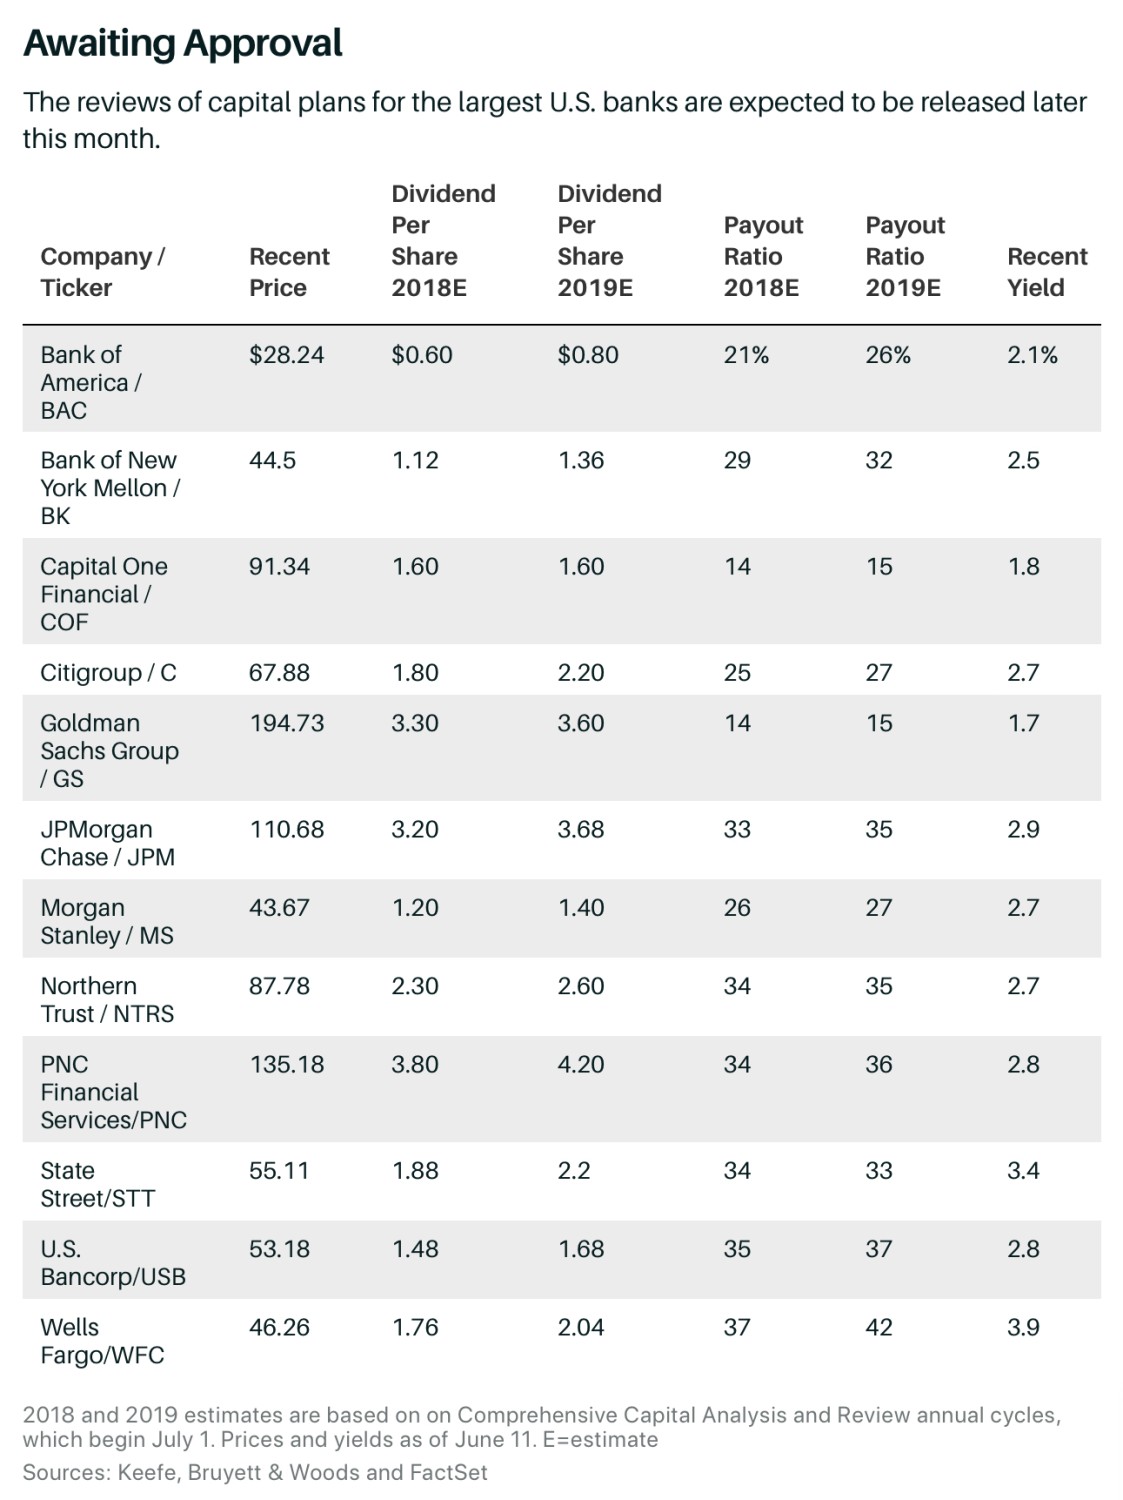
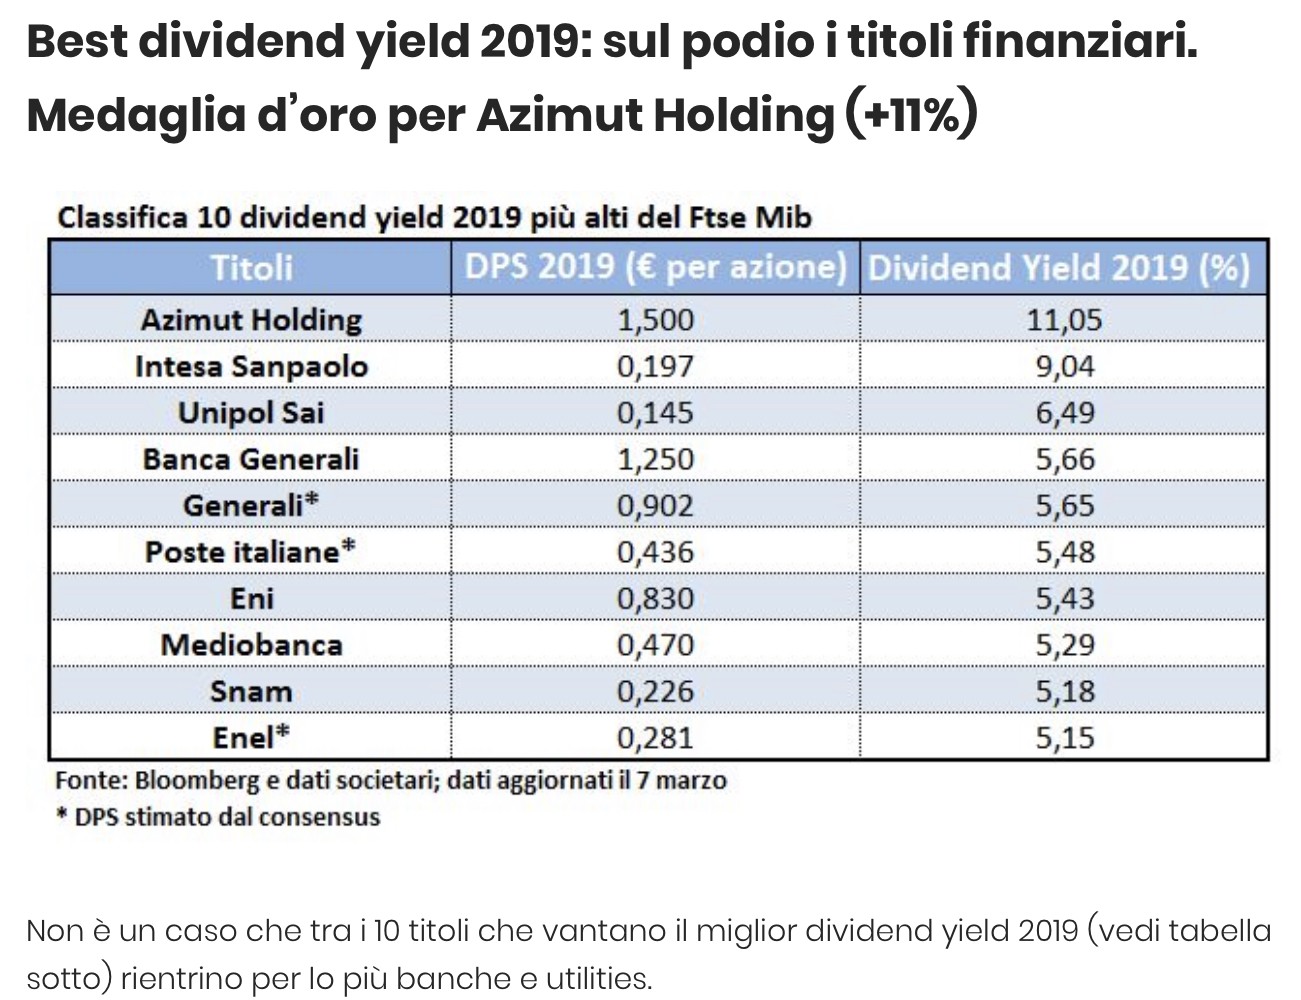
Questo spiega anche la razionalità della crescente propensione delle banche a distribuire maggiori dividendi: almeno per le banche di grandi dimensioni e quotate alle borse valori infatti la loro ritenzione non genera grande valore per gli azionisti. Meglio coccolarli il più possibile, sinanco laddove la generosità di quei dividendi arrivi a costituire il maggior rivale dei titoli obbligazionari emessi dalle banche stesse…
Stefano di Tommaso
AD OVEST NULLA DI NUOVO, MA A ORIENTE SI..!

Mentre l’Occidente si avvita in inutili polemiche politico-egemoniche e stenta a vedere nuovi spunti per la prosecuzione della crescita economica dell’ultimo decennio (che potrebbero facilmente provenire dall’avvio degli investimenti infrastrutturali legati alle nuove tecnologie per i quali ci sarebbero tutti i quattrini se solo li si volesse lanciare), l’estremo Oriente corre più veloce e continua la sua corsa fatta di moltissimi investimenti, demografia frizzante, pace sociale e record di efficienza.


L’AMERICA E’ A RISCHIO RECESSIONE

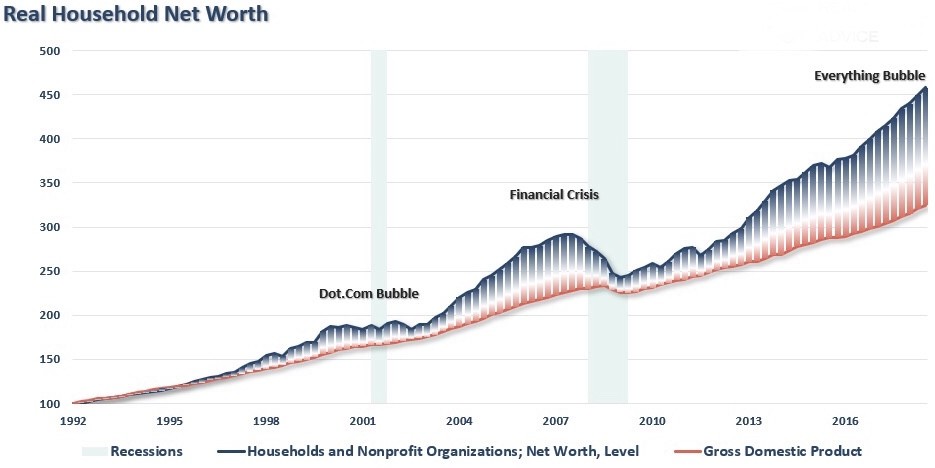
L’America celebra le statistiche del primo trimestre 2019 con la ricrescita della ricchezza nazionale lorda a circa 109 trilioni di dollari (più di 10 volte quella italiana con una popolazione soltanto 4 volte tale), più o meno esattamente a quanto era arrivata alla fine del terzo trimestre 2018 (vedi grafico). Storicamente si può vedere che ciò è sempre avvenuto in corrispondenza dell’approssimarsi di una recessione.


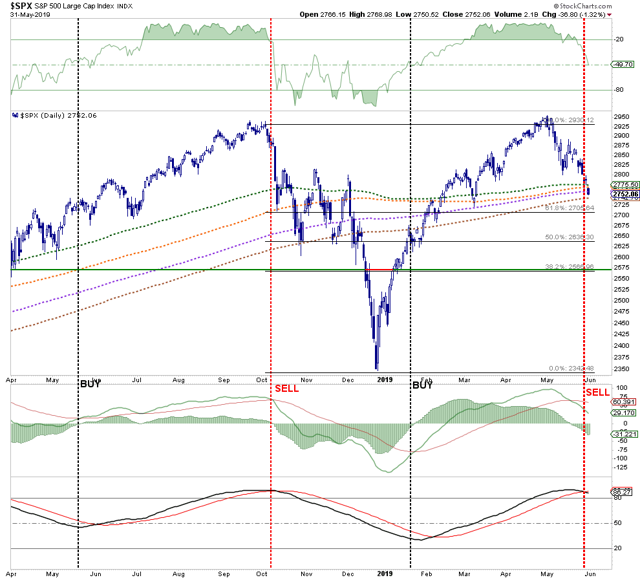
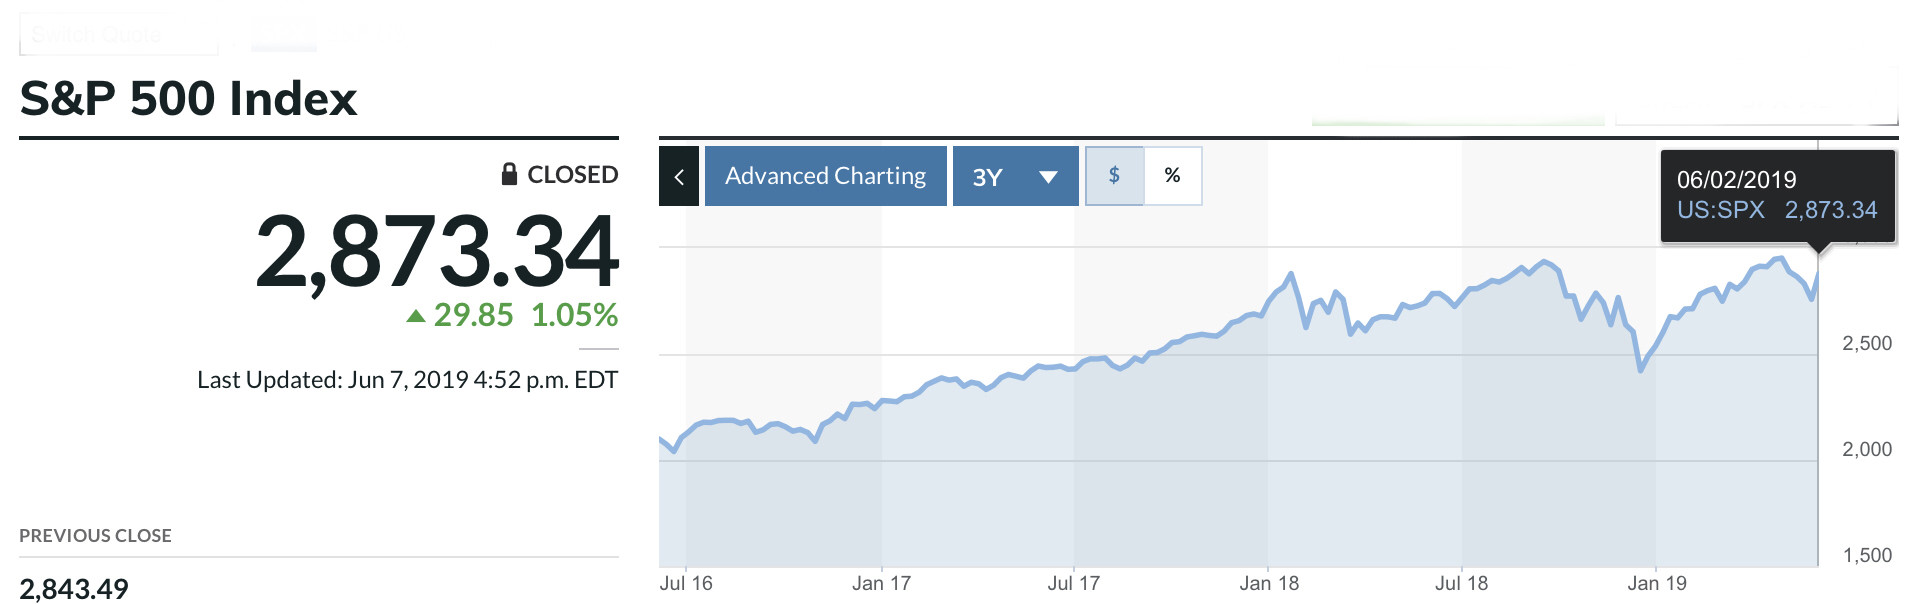
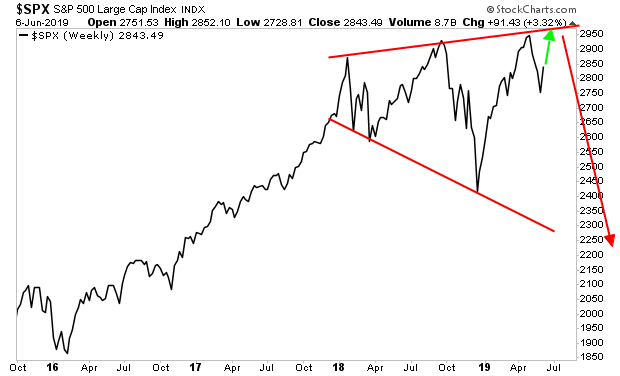
È poi stato calcolato che dall’inizio del 2018 il più diffuso indice azionario di Wall Street abbia superato quota 2800 almeno nove volte, per ritrovarsi ancora oggi al medesimo punto di arrivo (il massimo storico è stato 2950, ma sono appena stati distribuiti copiosi dividendi).


Ecco cosa ne deducono i”graficisti” a proposito dell’attuale situazione di Wall Street:


Per continuare con i corsi e ricorsi della storia recente, soltanto tre estati fa la Federal Reserve lanciava la sua campagna di “normalizzazione monetaria” per poi doverla interrompere l’anno scorso poco prima di provocare un disastro annunciato, rialzando i tassi d’interesse e togliendo liquidità dai mercati (liquidità che per fortuna è stata nel frattempo immessa dalle altre banche centrali del mondo). Oggi la FED annuncia pubblicamente che li può riabbassare presto, smentendo così clamorosamente le proprie previsioni. Il problema più che altro è sembrato essere quello valutario, perché se non lo avesse fatto il dollaro si sarebbe apprezzato troppo, e delle sanzioni di Trump la Cina se ne sarebbe fatta un baffo.

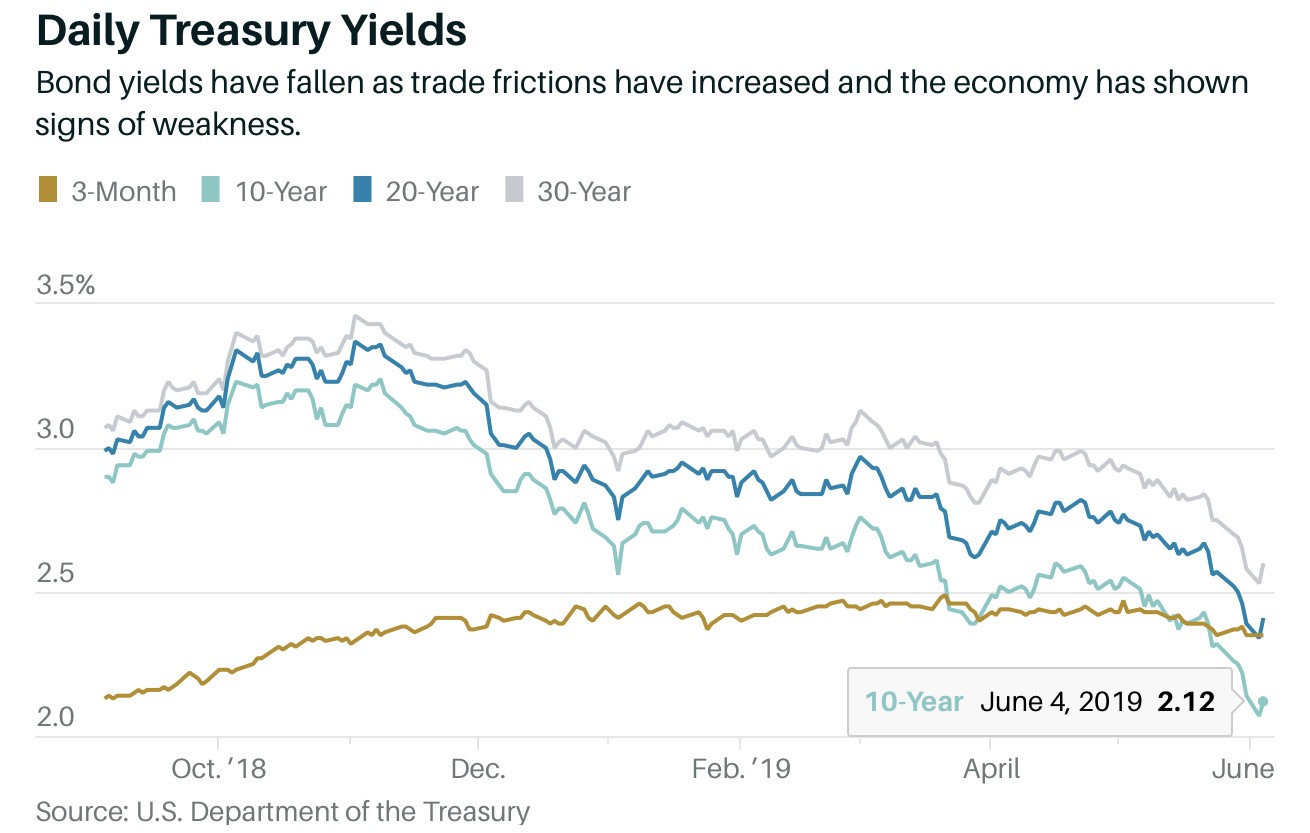
Ecco la recente dinamica dei tassi americani (nel grafico: a 30 anni, 20 anni, 10 anni e a 3 mesi). Essi oramai possiamo affermare che rimangono in costante discesa, non lasciando presagire nulla di buono per l’andamento dell’economia.


L’EUROPA SI GUARDA BENE DALL’AGIRE CON LA POLITICA FISCALE

In Europa siamo all’ennesimo colpo di clava dovuto allo strapotere germanico sulla Commissione Europea che, pur essendo sul punto di essere sostituita, ancora una volta finge di ignorare l’ennesimo avanzo commerciale tedesco mensile (17 miliardi di euro in Aprile) mentre invoca al tempo stesso una procedura d’infrazione nei confronti dell’Italia.

Per comprendere la natura “politica” di queste iniziative, proviamo a guardare cosa ha fatto l’Italia tra il 2008 ed il 2019 rispetto ai rivali europei. Ecco una serie di parametri come la spesa pubblica(1), il debito pubblico(2), il credito disponibile:

  1. in Italia le entrate totali sono passate da 737 ad 823 miliardi (+86) mentre le spese sono passate da 780 ad 870 (+90). In Francia, le entrate sono aumentate di 269 miliardi e le spese di 284 (tre volte tanto); in Germania di 463 e 419 miliardi (tra le 4 e le 5 volte tanto). L’apparente miglioramento della situazione tedesca è solo un riflesso dei tassi di interesse negativi sul debito. Per evitare l’illusione monetaria, bisogna guardare la spesa pubblica primaria, quella calcolata al netto degli interessi. In Germania è cresciuta, arrivando a 466 miliardi, in Italia è aumentata di 107 miliardi mentre in Francia di 302 miliardi. Calcolata rispetto al pil, la spesa primaria è aumentata in Italia del 2,7%; in Germania del 2,8% ed in Francia del 3,7%;
  2. il confronto con i principali Paesi europei è ancora più disarmante se guardiamo la dinamica del debito pubblico dal 2009 al 2019: l’Italia lo ha aumentato di 692 miliardi, passando da 1671 miliardi agli attuali 2363 miliardi. Ma la Francia lo ha raddoppiato passando da 1370 a 2395 miliardi: fanno più 1025 miliardi. La Spagna lo ha quasi triplicato, accumulando 759 miliardi di nuovo debito: oggi è a 1199 miliardi rispetto ai 439 di partenza;
  3. ma un dato è forse il più significativo per spiegare la durezza della commissione europea a proposito del baccano scoppiato sull’ipotesi di cartolarizzare il debito dello Stato verso le imprese (cosiddetti “minibot” che riguarderebbero soltanto i 70 miliardi di debito già scaduto): in Italia il credito all’economia è crollato: gli impieghi a favore del settore privato, famiglie ed imprese, sono passati dai 1.691 miliardi del 2011 ai 1.435 miliardi di aprile scorso: sono 256 miliardi in meno. E l’intero sistema economico italiano ha risentito della riduzione della base monetaria visto l’effetto demoltiplicatore della riduzione del credito.

LE PREVISIONI SONO GRIGIE

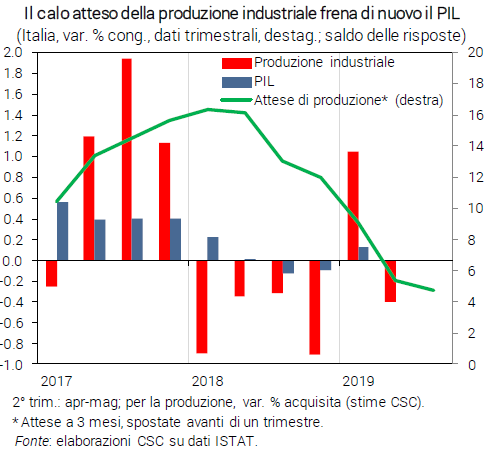
Del resto che non solo l’Europa ma tutto il mondo rischi di dover affrontare una nuova brusca frenata della crescita economica lo dimostrano anche le notizie che filtrano dagli Stati Uniti dove però il pil crescerà a un ritmo del 2% quest’anno (invece del 3% dell’anno scorso). Da noi La Bundesbank ha tagliato le previsioni di crescita della Germania allo 0,6% nel 2019, dall’1,6% atteso a dicembre. La Banca d’Italia ha abbassato le stime sull’aumento del prodotto interno lordo italiano allo 0,3%, dal precedente 0,6%. Di seguito le più recenti previsioni a proposito del nostro Paese:


L’ESTREMO ORIENTE INVECE VA AVANTI

Mentre quindi l’Occidente si dimena con i sintomi evidenti della possibile (ma non scontata) conclusione del ciclo economico espansivo attuale, ad Oriente invece molto bolle in pentola: è dello scorso fine settimana l’importantissimo vertice economico di San Pietroburgo (completamente ignorato dai media occidentali) dove non soltanto Xi e Putin si sono stretti la mano, ma dove è praticamente nata una nuova era di contro-alleanze che mirano a contenere lo strapotere occidentale sull’economia. Senza peccare di presunzione si può forse affermare che un nuovo processo di “de-globalizzazione” è nato, con il pieno supporto della Federazione Russa e con una spaccatura senza precedenti con l’Occidente.

Quanto alla politica fiscale, mentre in Europa la questione circa la necessità di prendere al riguardo qualche iniziativa viene sollevata dal nostro Governo, che riceve in cambio insulti e minacce, in America soltanto di recente Trump ha provato a tornare ad abbracciare la questione delle opere pubbliche e degli investimenti infrastrutturali che sono necessari perché il mondo prosegua la sua crescita, ma fino ad ora senza successo.

La Cina invece, che indubbiamente dispone di un più ampio margine di manovra dal punto di vista fiscale, è andata più a fondo, sia in termini di infrastrutture, con l’enorme iniziativa “Belt&Road” sia in termini di transizione energetica (sgravi e stimoli per energie rinnovabili e auto elettriche).

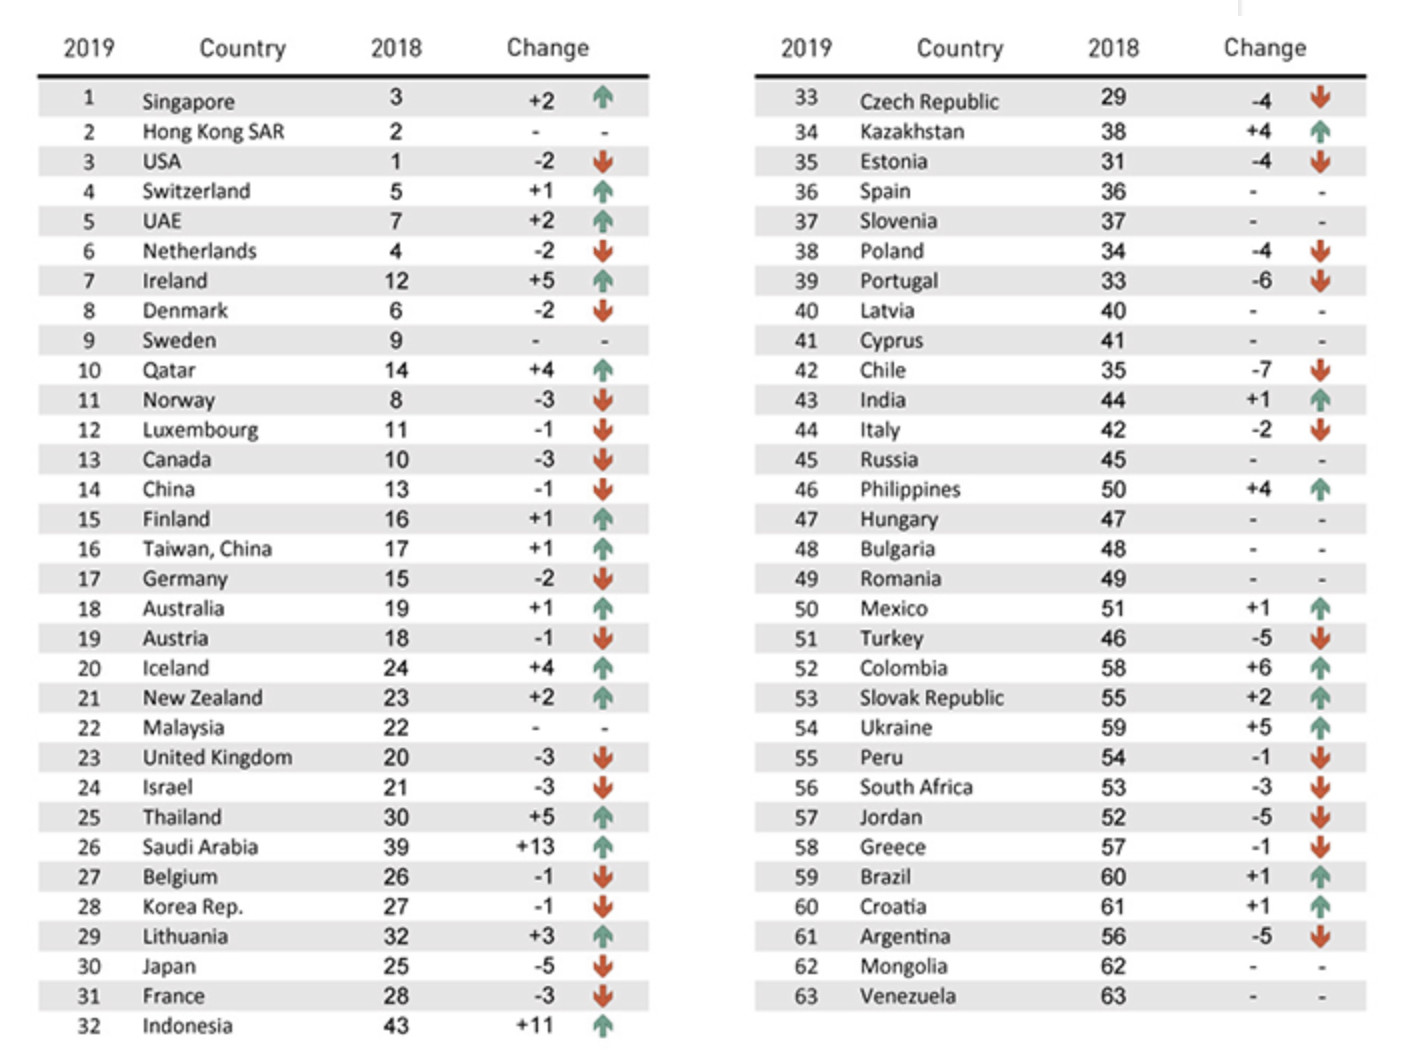
È interessante notare che è di questi giorni la notizia che quella degli U.S.A. non è più l’economia più efficiente al mondo: Singapore e Hong Kong (che da più di un decennio è oramai parte della Cina) la precedono. La tabella qui riportata parla chiaro:


Da notare che l’Italia scende altrettanto tranquillamente dal 42.mo al 44.mo posto, preceduta da brillanti nazioni industriali come l’India, il Cile, Cipro e, molto più in alto, l’Estonia, il Kazakhstan e la Repubblica Ceca. Neanche a farlo apposta le aliquote fiscali di Singapore sono tra le più basse del mondo, con una media intorno al 17% !

La Cina festeggia peraltro oggi un ottimo dato sull’andamento delle esportazioni (+1,1% a Maggio, con un avanzo commerciale netto di 42 miliardi di dollari al 31/5. Niente male se consideriamo le sanzioni!

LE PROSSIME SCADENZE SONO CRUCIALI

Piuttosto silenzioso dunque il commento dei ministri finanziari del G20 riuniti in Giappone a Fukuoka per preparare il vero G20, quello di fine Giugno a Osaka, dove Trump e Xi si incontreranno di nuovo. Mentre è un fatto acquisito che tra i due continenti le posizioni non potrebbero essere più lontane, uno spiraglio di tregua si intravede perché le posizioni di Trump sono molto più vicine a quelle di Xi di quanto i media vorrebbero farci credere. Ciò che sta divenendo evidente è che più di tanto l’America non potrà spingersi, mentre il resto del mondo (Germania e U.E. in testa) evita accuratamente di prendere posizione.

Se dunque una ciambella di salvataggio dalla stagnazione secolare può arrivare quasi solo dalle economie asiatiche, meglio non esagerare con la linea dura. Le guerre costano (anche consensi) e le distensioni fanno guadagnare voti. Intesi, no?

Stefano di Tommaso


RENAULT: SALUTI & BACI

Il tranquillo e silenzioso Giovanni Elkahn questa volta il pugno l’ha sbattuto sul tavolo. Con il suo stile inconfondibile, quasi cabbalistico, di grande serenità e totale inespressività facciale, ha prima convocato telefonicamente il suo consiglio di amministrazione e poi ha scritto una letterina (di fatto al ministro francese dell’economia Bruno LeMaire): l’affare è saltato, tanti saluti e baci. E la Renault ha perso in 3 giorni l’8% in borsa, mentre FCA quasi nulla.


LA PRIMA USCITA PLATEALE DEL NIPOTE DELL’AVVOCATO

È la prima volta che il rampollo di una delle più potenti famiglie del gruppo Bilderberg compie un gesto plateale, probabilmente tanto astuto quanto opportuno dal punto di vista tattico. E con il suo pugno di ferro nel guanto di velluto ha fatto parlare di se tutto il mondo.

L’INGERENZA DEL GOVERNO FRANCESE

L’ingerenza del governo francese era risultata francamente inaccettabile: prima pretendendo una sorta di diritto di veto sulle decisioni strategiche e poi di spostare il quartier generale a Parigi e poi andando (sostanzialmente) a chiedere la stessa cosa all’ancor più tranquilla Nissan Auto, che da oltre un ventennio se ne stava zitta e muta ad avere (controvoglia) accettato di non avere diritti di voto in Francia mentre i francesi disponevano di pieni voti per il loro 43% in Giappone.

La goccia che ha fatto traboccare il vaso è stata l’ulteriore iniziativa del ministro dell’economia di ritardare ulteriormente i tempi per tenere separatamente un dialogo con i giapponesi della Nissan per negoziare ulteriori garanzie per lo stato francese. Traduzione: per imporre la propria linea e mantenere il controllo del nuovo conglomerato. A quel punto il nipote del più famoso Giovanni Agnelli (del quale ricorda inconfondibilmente i tratti) non ha avuto più dubbi.

ADESSO TUTTI DEVONO CORRERE AI RIMEDI

  • Le morali che saltano fuori da questa bizzarra vicenda (tutt’altro che conclusa, ci possiamo scommettere!) sono dunque diverse :
  • La discutibile ideologia francese a proposito delle leggi di mercato (quella di portare avanti gli interessi nazionali a tutti i costi) e il mesto corollario dello scarso rispetto mostrato platealmente per gli altri “partners” europei;
  • Il carattere riservato si, ma anche molto risoluto del rampollo dell’Avvocato;
  • La luce che si è accesa sull‘improrogabile necessità per l’industria dell’auto di procedere verso un consolidamento (più deciso di quanto si potesse pensare in precedenza).

LA FIGURACCIA DI “BRUNO LOSINDACO”

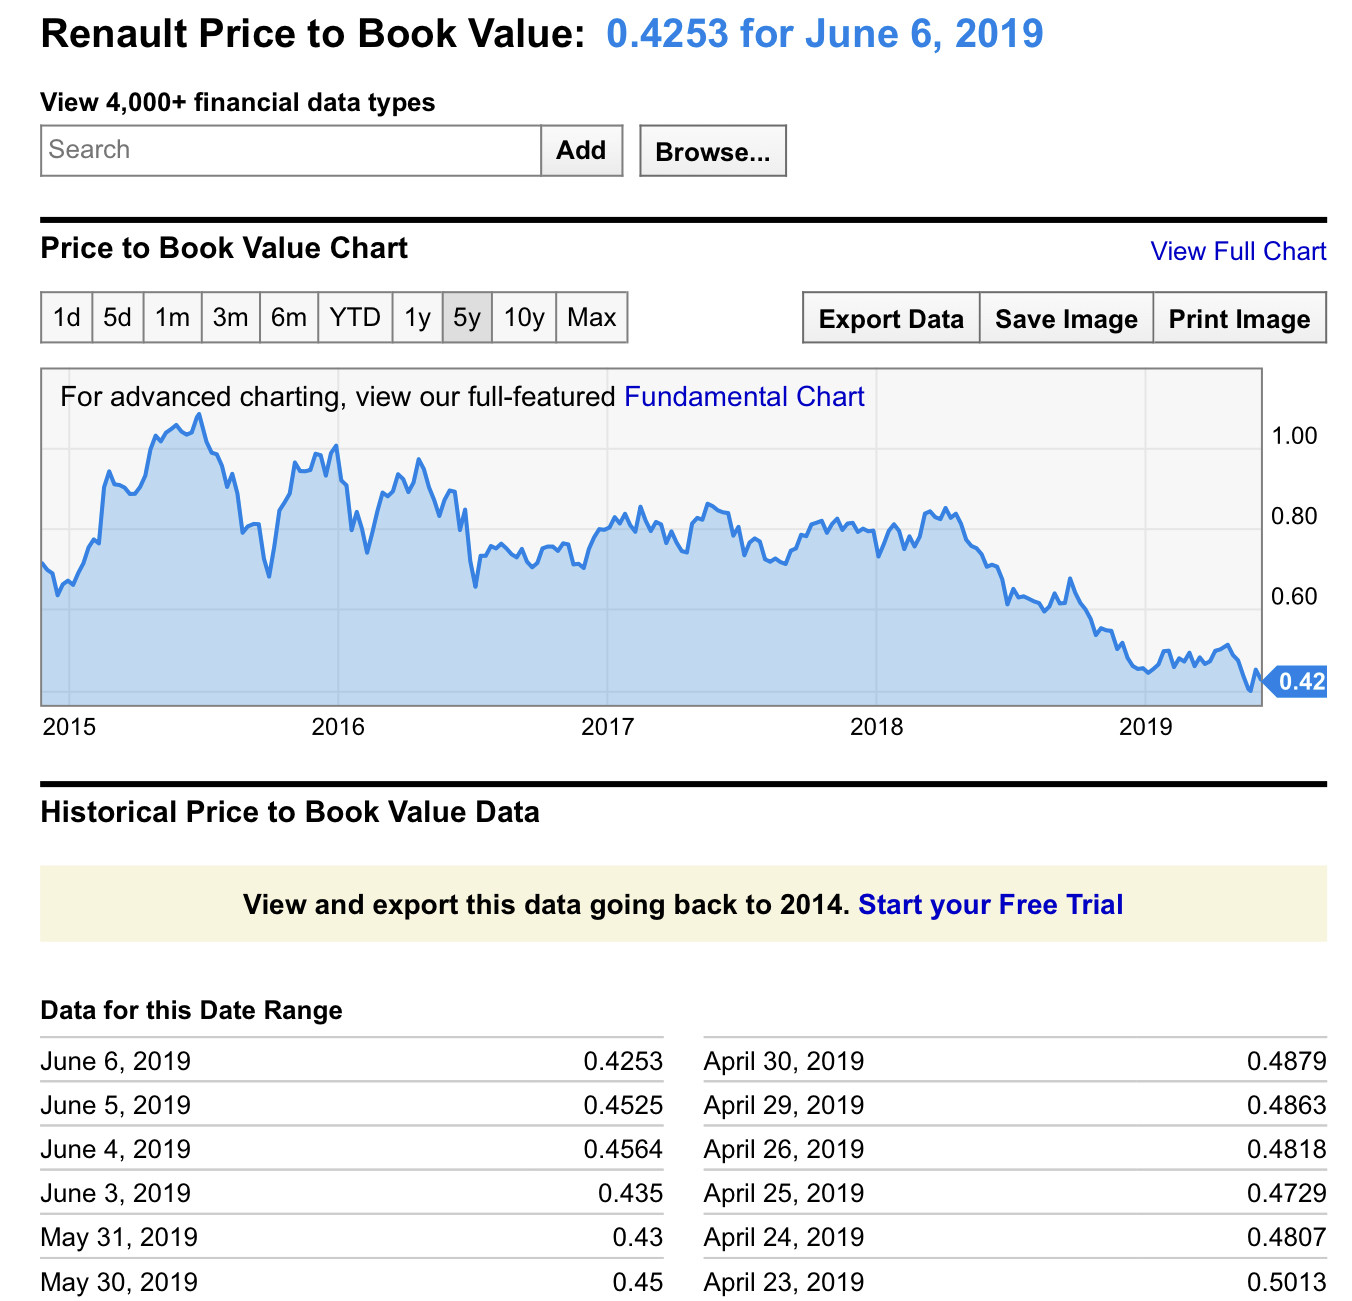
Ma soprattutto emerge la figuraccia del ministro dell’economia (che non aveva mancato proprio di recente di ricordare all’Italia il rispetto per le regole comunitarie) a proposito della scarsissima performance delle società industriali che risultano partecipate dallo stato francese. Il caso Renault è eclatante: un mese fa il titolo in borsa capitalizzava il 50% del patrimonio netto contabile. Adesso è sceso al 42% !

Stefano di Tommaso


L’ECONOMIA RALLENTA IN TUTTO IL MONDO, TRANNE CHE A BRUXELLES

L’economia globale sta vivendo un momento di grande incertezza: la locomotiva americana sembra sul punto di rallentare, come d’altra parte è già chiaro che stia accadendo a quella cinese, vittima di un vistoso calo delle esportazioni. Di conseguenza il commercio internazionale si contrae e i mercati finanziari -che avevano già peccato fin troppo di ottimismo negli anni passati e di nuovo nella prima parte del 2019- nelle ultime settimane hanno ritracciato parte di quella corsa, insieme alla discesa di buona parte dei prezzi di derrate e materie prime che stanno generando un nuovo timore di una deflazione incontrollata. Ciò nonostante la Commissione Europea alza la posta degli scontri in atto, con l’Italia come con la Gran Bretagna, senza minimamente tenere conto della necessità di correre ai ripari.


TRUMP ALIMENTA I TIMORI DI UNA NUOVA RECESSIONE

Anche Trump sta addirittura aprendo altri fronti di conflitto, prima con l’Iran e adesso anche con il Messico. Non che non abbia le sue ragioni! Ma indubbiamente se si sommano tutte le tensioni internazionali che l’America sta generando, gli analisti temono che esse provochino una frenata per l’economia globale e, di conseguenza, per i profitti delle grandi imprese. (nel grafico l’andamento recente della borsa americana)


L’HARD BREXIT

Come se non bastasse la geopolitica planetaria, la Commissione Europea (a pochi mesi dalla sua sostituzione) si appresta a combattere contemporaneamente più di una battaglia: contro la Gran Bretagna, che -dopo l’uscita della May ha rinnovato la propria volontà di negoziare duramente la propria uscita, contro l’Italia, rea di aver visto confermato il consenso elettorale ai due partiti di governo (sebbene ribaltandone i rapporti di forza) e persino contro taluni paesi dell’Europa dell’est, rei di aver desiderato di alzare la testa e incrinare i precedenti rapporti di forza con la Germania.

I MINIBOT

Si sta poi per consumare l’ennesimo strappo nei rapporti con la Commissione attuale (quella che dovrebbe a breve essere sostituita): Venerdì pomeriggio sono state poste infatti le premesse per una piccola rivoluzione nell’economia italiana: la Camera dei Deputati ha approvato all’unanimità una mozione della Lega, che impegna il governo a pagare i debiti della Pubblica Amministrazione, anche ricorrendo all’emissione di “titoli di stato di piccolo taglio”. una proposta che da tempo viene portata avanti da due economisti della Lega, Claudio Borghi e Alberto Bagnai.

In realtà tale mozione impegna lo Stato a ripagare i debiti contratti con le imprese. Secondo un’indagine del Sole24Ore, i debiti della Pubblica Amministrazione verso le imprese ammontano a 70 miliardi (stimati per difetto). Occorre ricordare come il solo Comune di Roma 1,5 miliardi di debiti verso le imprese. Lo Stato e le imprese hanno entrambi bisogno di liquidità. Il primo per pagare i debiti al secondo, il secondo per pagare le tasse al primo. Se lo stato concederà alle imprese di compensare le tasse dovute con i propri crediti verso la pubblica amministrazione, in Italia circolerà una liquidità aggiuntiva di 70 miliardi di euro! Ma il problema è contabile: il debito dello Stato verso le imprese per le regole europee non viene considerato parte del totale. Viene semplicemente “dimenticato” nella contabilità europea e questo è stato un forte incentivo a incrementarlo, contribuendo a mettere in ginocchio il mondo produttivo.

GLI INDICI

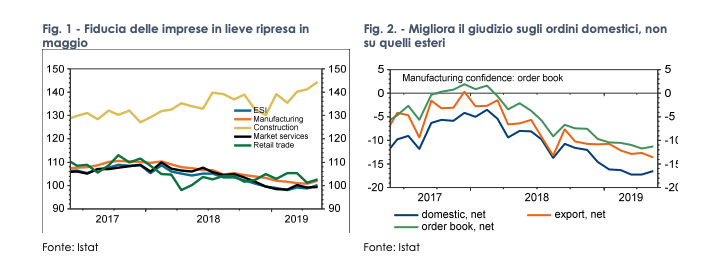
In maggio, l’indice Istat di fiducia delle imprese è salito da 98,8 a 100,2. A livello settoriale, la fiducia è aumentata in modo generalizzato: per il manifatturiero un aumento da 100,8 a 102,0, più marcato per i produttori di beni intermedi; per i servizi un lieve incremento da 99,1 a 99,3; per il commercio un incremento da 101,3 a 102,6; per le costruzioni un aumento da 141,2 a 144,3; per le famiglie la fiducia infine migliora da,110,6 a 111,8.


Il valore medio dell’indice composito di fiducia delle imprese nel 2019T2 risale da 98,7 a 99,5. Anche l’andamento del Pil nel primo trimestre è stato più forte di quanto gli indici di fiducia avrebbero suggerito, e nel trimestre corrente l’andamento congiunturale sarà penalizzato dall’inversione di alcuni fattori transitori che hanno agito positivamente nel periodo precedente. Quindi, un’accelerazione della crescita del PIL sembra più probabile nel terzo trimestre che nel secondo, sempre che a livello internazionale non venga fuori il finimondo.

DUNQUE BASTEREBBE ASSAI POCO PER TROVARE UN’INTESA

Come fa notare il Ministro dell’economia Giovanni Tria, sinché il contesto generale è stato positivo l’Italia ha fatto progressi significativi sotto questo governo (che compie un anno esatto): il 2018 si è chiuso con una riduzione del disavanzo delle amministrazioni pubbliche, attestatosi al 2,1 per cento del PIL, in discesa dal 2,4 per cento del 2017; il saldo primario è salito all′1,6 per cento del PIL, dall′1,4 per cento dell’anno precedente; i pagamenti per interessi, espressi in rapporto al PIL, sono diminuiti di un decimo di punto, raggiungendo il 3,7 per cento.

In questo contesto dunque il conflitto tra Italia e Europa appare basato su futili motivi. Basterebbe che il governo europeo facesse oggi quello che stanno apprestandosi a fare tutti gli altri governi del pianeta in momenti come questo: consentisse una politica fiscale anche solo moderatamente espansiva, dal momento che l’industria dell’auto è sotto attacco da tutte le parti e i mercati di sbocco delle esportazioni europee si chiudono (un settore industriale che conta più per la Germania che per l’Italia. Il nostro governo potrebbe in cambio impegnarsi a riqualificare la spesa pubblica, deregolare e sbloccare i cantieri e efficientare la pubblica amministrazione.

Ma evidentemente l’intenzione dell’attuale Commissione Europea è quella di combattere degli avversari politici, piuttosto che di lavorare per il benessere dell’Unione. La proposta di una “flat tax” al 15% sembra infatti un falso problema se essa viene promulgata senza creare ulteriore deficit (ad esempio eliminando buona parte delle deduzioni fiscali). I suoi benefici sarebbero evidenti per “stimolare” tanto i profitti delle imprese quanto gli investimenti, ma evidentemente va a toccare degli interessi consolidati. Va probabilmente a scomodare talune èlites che contano parecchio, tanto sulla carta stampata quanto a livello di pressioni nei confronti del Parlamento.


MA LO SCONTRO PUÒ CONTINUARE ALL’INFINITO?

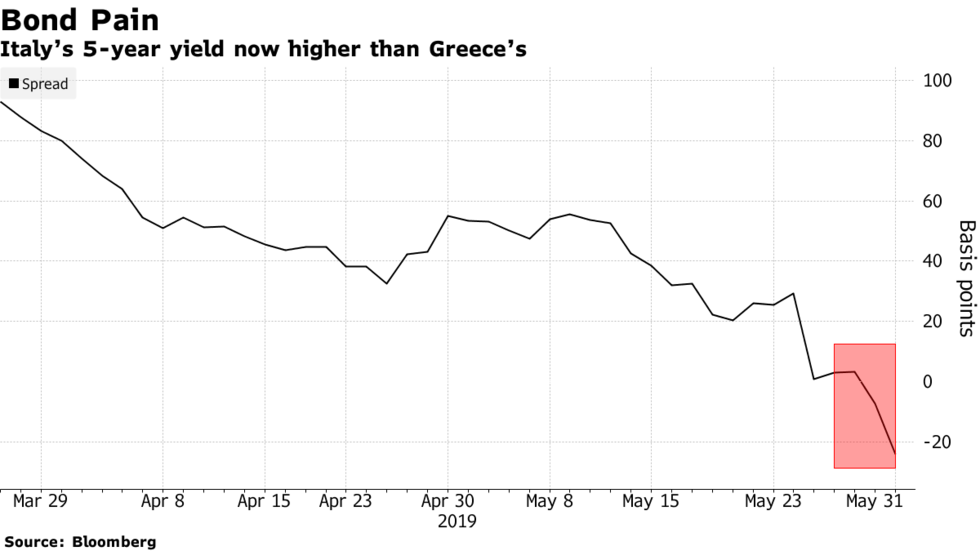
Come si può vedere dal grafico qui riportato lo scontro con la Commissione non è stato privo di danneggiamenti all’economia nazionale: lo spread è cresciuto e le quotazioni dei nostri titoli di stato ne hanno risentito.

Ma la tensione in corso può continuare? Se il contesto generale dovesse restare grigio presto la Banca Centrale Europea dovrebbe tornare a intervenire. Il deficit francese d’altronde non si può pensare che migliorerà così tanto da non costituire uno scomodo precedente per punire quello italiano senza farlo anche con i nostri cugini d’oltralpe. E questo creerà problemi alla leadership tedesca ma sarà un fattore-chiave per definire il raggio d’azione della mitragliata di Bruxelles.

Nemmeno la politica del pugno duro con la Gran Bretagna ha sortito molti risultati: oggi i nuovi leader mostrano i denti più di quanto facesse Theresa May e la Commissione dovrà presto farsi carico della responsabilità politica di un prezzo più elevato da mettere sul tavolo del negoziato per evitare di perdere del tutto l’importo arretrato che Bruxelles ancora esige da Londra.

La torre d’avorio del governo europeo non può insomma far finta che il resto del mondo non conta per lei. E le nuvole che si addensano all’orizzonte non le consentiranno molto più di qualche sgridata ai paesi “irredentisti”, se non vuole davvero scavarsi la fossa e abdicare il governo dell’Unione a favore di questi ultimi. Cosa che in definitiva fa ben sperare per l’economia italiana. Sempre che il governo in carica resti in piedi…

Stefano di Tommaso