SUPERTRENDS (1^ PARTE): USI & COSTUMI
Mentre il mondo intero parrebbe avviarsi verso la prossima recessione e mentre le borse di conseguenza sussultano, ma non decrescono (anche perché una montagna di liquidità le sostiene), gli economisti, gli investitori e gli analisti finanziari tornano a porsi più domande sui grandi cambiamenti della tecnologia, della sociologia della geopolitica e persino della cultura delle nazioni. Si tratta di bradisismi che scavano lentamente tracce profondissime nel vissuto quotidiano della gente e, mese dopo mese, anno dopo anno, modificano in modo sempre più radicale lo scenario di fondo nel quale si muovono i rapporti di forza tra le nazioni, l’economia, l’industria, la società civile e gli stili di vita delle persone.


I CORSI E RICORSI DELLA STORIA NON BASTANO PIÙ A SPIEGARE IL CAMBIAMENTO

Non esistono perciò soltanto i cicli economici e quelli sociologici anzi, proprio seguendo gli insegnamenti di Gianbattista Vico, potremmo affermare che la storia non si ripete mai esattamente, a causa del fatto che, mentre si svolgono i suoi corsi e ricorsi, in sordina avvengono anche grandi modificazioni strutturali dell’ambiente che ci circonda, le quali pongono gli inevitabili movimenti ciclici in un contesto ogni volta diverso. E mentre in passato essi avvenivano nel corso dei secoli, oggi il progresso, i viaggi e le telecomunicazioni accelerano il loro susseguirsi a un ritmo sempre più serrato.

Identificare i cambiamenti irreversibili in corso non soltanto ci può aiutare a interpretare correttamente l’ambiente in cui viviamo ma soprattutto è essenziale per chiederci in quale mondo vivremo nei prossimi anni, e ciò può risultare utile per ridurre gli inevitabili errori che possono derivare dalle nostre scelte e dagli investimenti che facciamo, siano essi aziendali o personali. Cerchiamo dunque di delineare in questo articolo le “macrotendenze” dell’economia e della società civile, per provare a trovare qualche risposta razionale ad alcune delle maggiori questioni del momento: vivremo meglio o peggio nei prossimi dieci anni? E saremo più ricchi o più poveri? E da cosa dipenderà? Ecco qui di seguito un‘ elencazione di alcuni di questi cambiamenti strutturali e delle possibili indicazioni che ne discendono per gli operatori economici.

Per inquadrare l’argomentro, uno schema da prendere in considerazione è forse il seguente:
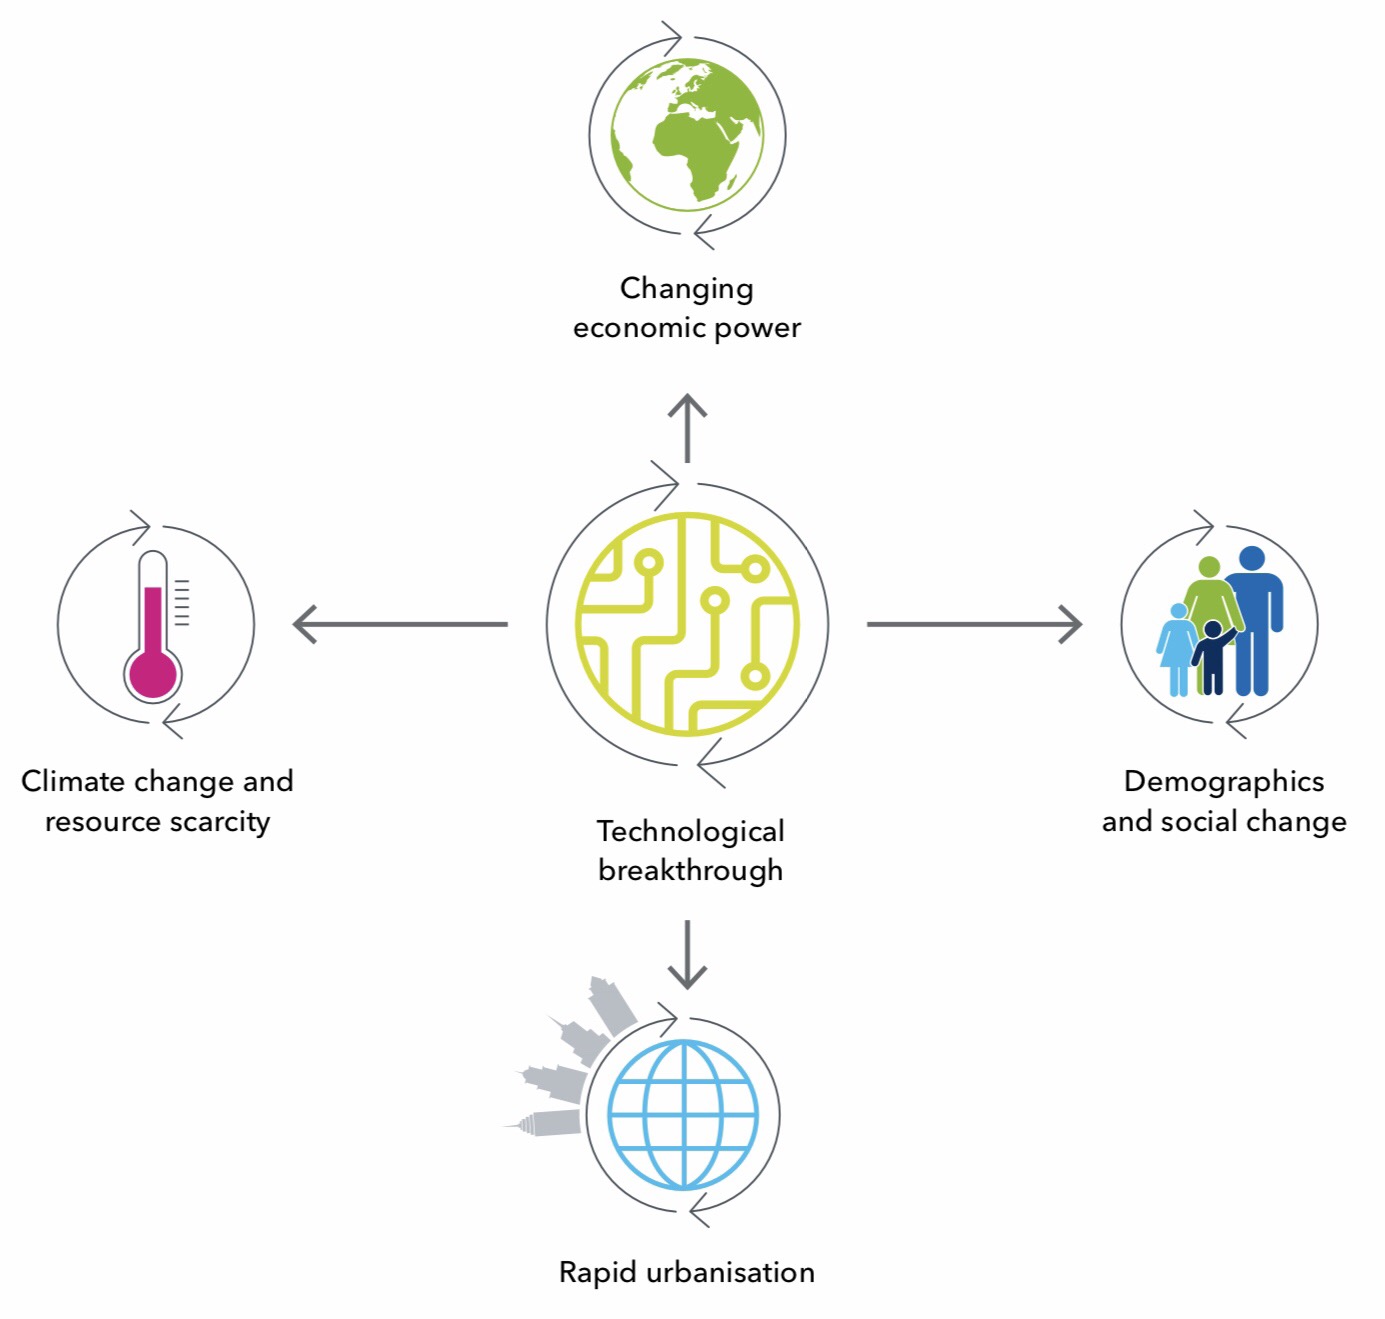

Possiamo qui notare le cinque forze probabilmente più importanti nel modificare l’ambiente nel quale si muovono gli uomini, le loro famiglie, le imprese, le organizzazioni di ogni genere, le nazioni e di conseguenza le loro culture, le abitudini, le esigenze, le priorità.

LA RIVOLUZIONE DIGITALE

Al centro di questo schema è stata innanzitutto posta -non a caso- la tecnologia, sia perché viviamo in un momento di sua grande evoluzione, ma anche perché, come dice Klaus Schwab, fondatore del World Economic Forum, “è in atto la quarta rivoluzione industriale, quella che i posteri denomineranno probabilmente rivoluzione digitale”, la cui portata sembra andare molto oltre quelle precedenti.

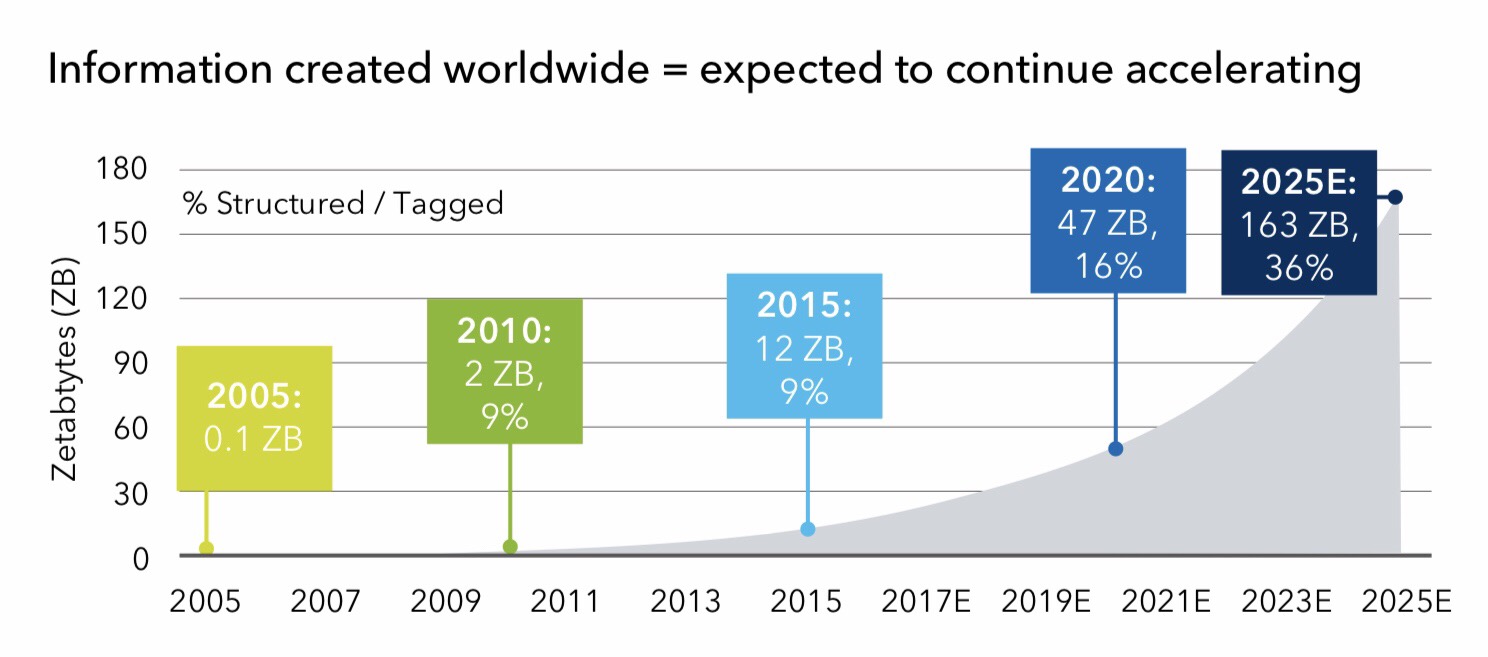
La tecnologia permette oggi di porre finalmente in diretto e immediato contatto genti di ogni parte del mondo che iniziano a interagire tra loro in modo sempre più veloce. La mole di informazioni che ne discende -per questo motivo- appare caratterizzata da un ritmo di evoluzione non lineare, bensì esponenziale.

IL CONTROLLO DELLE INFORMAZIONI È POTERE

Le implicazioni di ciò riguardano evidentemente tutti i settori dell’attività umana e fanno sì che la montagna di informazioni che a tale ritmo di interazioni si generano conferiscano sempre più potere a chi è in grado di catturarle e di maneggiarle a proprio uso e consumo. Ma se questo è vero allora non può che conseguirne che il controllo delle informazioni sposta il potere dalle persone alle macchine e ai sistemi di intelligenza artificiale, e dunque dalla politica al business, dall’industria alla finanza.

Non è facile descriverne le conseguenze. Possiamo immaginare vagamente un mondo assolutamente distopico dove i robot potranno apprendere più velocemente degli esseri umani e dove dunque il controllo di questi ultimi conferisce a una piccola èlite un potere smisurato sul resto dell’umanità. È lo scenario creato da “Big Brother” (il fratello maggiore) un personaggio immaginario creato da George Orwell, presente nel romanzo 1984. È il dittatore dello stato totalitario chiamato Oceania dove ciascun individuo è tenuto costantemente sotto controllo dalle autorità. Auspichiamo e possiamo tranquillamente affermare peraltro che poi ciò non avverrà davvero perché, come sempre è successo in passato, il mondo è invece ogni volta migliorato a seguito delle innovazioni tecnologiche e del progresso della scienza, sebbene ciò non sia mai avvenuto in forma lineare e quindi senza qualche temibile sussulto.

CONSEGUENZE IMPREVEDIBILI PER L’AMBIENTE
Uno dei problemi più importanti connessi alla quarta rivoluzione industriale è sicuramente quello della protezione ecologica dell’ambiente in cui viviamo. Minacciato da un eccesso di consumo di produzioni industriali che a loro volta generano un eccesso di anidride carbonica, l’ambiente naturale nel quale si è sviluppata l’umanità è oggi sotto seria minaccia di distruzione e cambiamenti epocali, come lo scioglimento dei ghiacci polari e l’innalzamento dei mari, con la possibilità di una riduzione della superficie delle terre emerse e, in tal caso, una decisa probabilità di estinzione di numerose specie vegetali e animali.

Se anche ciò dovesse accadere solo in parte, si determinerà la necessità di produrre cibo sintetico per la crescente popolazione umana, con il rischio di un eccesso di costo (e di prezzo) del cibo prodotto in modo naturale, che diverrà più raro. E tutto questo accade proprio mentre l’umanità riscopre l’importanza (e il sapore) dei cibi naturali privi di additivi chimici (il cosiddetto “organic food”).

I VECCHI PARADIGMI VENGONO SPAZZATI VIA

Certo l’evoluzione tecnologica non sarà priva di conseguenze di ogni genere, anche perché la crescente digitalizzazione dell’indIstria tende a cancellare margini e ragione di esistere di molte attività produttive che hanno prosperato sino ad oggi, spesso a favore di piccole o piccolissime imprese tecnologiche in grado di dominare le nuove tecnologie e le informazioni che ne discendono. Dunque l’arena competitiva delle imprese si rinnova più velocemente che non in passato e chi riesce a disporre delle risorse finanziarie per sostenere il cambiamento vince su chi resta indietro nella corsa tecnologica e vede ridursi il proprio spazio sul mercato.

Ciò porta a redistribuire la ricchezza in modi spesso imprevedibili. Tra le prime vittime del cambiamento vi sono proprio le teorie economiche del passato, basate su modelli econometrici relativi allo scambio di beni e servizi, all’equilibrio macroeconomico e ai cicli di vita del prodotto. Ma in un mondo che inizia a girare come una trottola impazzita e dove molti prodotti vengono invece già oggi distribuiti quasi gratuitamente (o spesso in cambio di informazioni sulla nostra vita privata), quei modelli e quelle premesse non esistono più. Ogni teoria economica viene così oggi rimessa in discussione, sia perché il “valore” si smaterializza e si sposta altrove, e con esso la ricchezza degli uomini, delle aziende e delle nazioni e anche perché il risultato pratico è l’incapacità di quelle teorie di interpretare la realtà e le sue evoluzioni.

IL COSTO SOCIALE DEL PROGRESSO

Altre vittime immediate della rivoluzione tecnologica saranno buona parte dei posti di lavoro oggi esistenti, che saranno sì sostituiti da nuovi posti di lavoro, ma la cui qualificazione richiesta sarà semplicemente assai diversa. Se ne deduce uno smisurato allarme in termini di “welfare” (assistenza e previdenza sociale) nonché la necessità di una continua (e talvolta ardua) riqualificazione delle attività lavorative, anche in età avanzata. In cambio probabilmente l’evoluzione di scienza e tecnologia non potrà che aiutare la cura della salute, arrivando nel tempo anche ad abbassarne i costi e ad innalzare la qualità nonché la durata della vita. Ma purtroppo questo non avverrà necessariamente in ogni parte del mondo e per ogni fascia della popolazione. Lì per lì non potremo che constatare invece un inevitabile incremento del divario tra povertà e ricchezza -già oggi asceso a vette sino a ieri inimmaginabili- e che per ancora molto tempo potrebbe continuare ad aumentare.

I MILLENNIALS

Come si comporteranno di conseguenza le nuove generazioni? Un piccolo assaggio dei giganteschi cambiamenti che le nuove generazioni sperimenteranno può essere osservato attraverso l’osservazione del comportamento della prima generazione “nativa digitale”, quella dei cosiddetti Millennials, cioè dei nati intorno al cambio di millennio, i quali tra l’altro costituiscono già oggi la più numerosa generazione vivente.
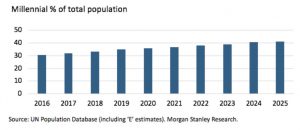
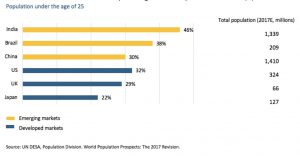
Per prima cosa bisogna prendere nota del fatto che moltissimi tra loro non sono cittadini dei paesi occidentali, non sono bianchi, e ancora in minor numero sono europei o nordamericani. La prima conseguenza di ciò è che relativamente pochi di essi resteranno a vivere nei paesi dove sono nati e che quindi non parleranno una sola lingua. Se ne deduce che i loro viaggi si intensificheranno e che la multiculturalità delle nazioni sarà una conseguenza inevitabile (al di là di ogni personale opinione). L’incremento della popolazione mondiale peraltro genera anche una maggiore domanda di servizi turistici e la necessità di fare maggiore attenzione alle problematiche ambientali ed ecologiche.
UNA MIRIADE DI NUOVI MONDI (E DI NUOVE MINACCE)

Queste considerazioni lasciano spazio a una miriade di conseguenze pratiche: le nuove generazioni “digitali” consumano e acquistano principalmente “online” e si curano molto poco del loro aspetto esteriore. Comperano principalmente servizi (si pensi al successo dì Netflix, una tv che si può guardare solo su internet) e si spostano più agevolmente da una nazione all’altra. Anche per questo motivo essi comperano sempre meno case, mezzi di trasporto ed elettrodomestici, avviandosi invece a condividere la proprietà di (quasi) tutto quello che utilizzano: di qui il successo della cosiddetta “Sharing Economy” e delle nuove forme di possesso dei beni di consumo durevole.

In un mondo in rapido cambiamento il controllo delle fonti di informazione risulterà dunque essenziale, poiché le nuove generazioni non leggono (quasi) la carta stampata, guardano sempre meno la televisione dialogano tra loro attraverso video, immagini e messaggi posti sui “social network” (come Instagram o Facebook). E poiché nessuno può controllare quello che essi scrivono, questi ultimi risultano spesso infarciti di “fake news” (false notizie o informazioni non facilmente verificabili) o comunque di informazioni frammentarie e disorganizzate.

Ciascuno di quei network agli occhi dei Millennials si delinea come un mondo parallelo, spesso privo delle difficoltà pratiche della realtà è questa fatto sospinge il consumo di droghe di ogni tipo (a dispetto del fatto che sembrava un fenomeno in via di estinzione) e l’importa a condividere quasi ogni informazione relativamente alla loro vita privata, generando giganteschi problemi di protezione della “privacy” e di sicurezza cibernetica, dal momento che oggigiorno quasi ogni oggetto è autonomamente collegato in rete.

L’INVECCHIAMENTO DELLA POPOLAZIONE

Mentre incede la rivoluzione culturale impersonata dai Millennials, un’altra categoria di persone quasi agli antipodi per abitudini, stile di vita e sedentarietà diviene sempre più importante per la società civile, per la sua economia e per i suoi equilibri sociali: quella degli anziani. I motivi dell’incremento del loro peso sociale, economico e culturale sono sostanzialmente due: a) la popolazione in età avanzata resta attiva e muore più tardi, perché il progresso ha incrementato l’attesa di vita media in modo fulmineo, b) molti dei suoi componenti appartengono ai paesi occidentali, cioè al mondo europeo o anglosassone e sono ancora oggi i principali detentori della ricchezza. Anche per questo essi possono permettersi cure e stili di vita che ne prolungano la vita attiva, mentre la popolazione di buona parte dei paesi emergenti ancora invecchia più precocemente e soffre di malattie invalidanti in età inferiore.
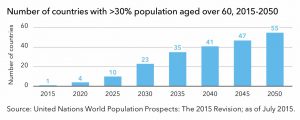
Mentre infatti la popolazione dei paesi tradizionalmente più benestanti conosce un importante innalzamento dell’età media, esso per adesso è invece soltanto una pia speranza in molti paesi in via di sviluppo. Le conseguenze di ciò sono importanti perché buona parte della ricchezza finanziaria è ancora nelle mani degli anziani occidentali. Il prolungamento della durata della vita attiva è infatti accompagnato da una crescita importante delle vendite di farmaci che lo consentono, dall’esigenza di migliori infrastrutture civili e dalla necessità di una sempre maggiore spesa sociale (molti di essi oggi godono di una pensione, maturata in epoche in cui i calcoli attuariali non preconizzavano che la pensione sarebbe stata erogata fino a tarda età) e dalla necessità di reperire dall’estero il personale di servizio o di supporto quando non è disponibile nella propria nazione.

IL DIALOGO TRA POPOLI E GENERAZIONI RISULTERÀ SEMPRE PIÙ DIFFICILE

Per tutti questi motivi con l’arrivo delle nuove generazioni la differenza di linguaggio, di tenore di vita e sinanco di valori di fondo non potrà che risultare sempre più accentuata! Crescerà pertanto l’esigenza di ammortizzatori sociali che accompagnino da un lato i giovani ad un sentiero lavorativo che si avvicini di più alle strade battute dalle generazioni precedenti e dall’altro la necessità di risorse finanziarie per sostenere assistenza e previdenza sociale per gli anziani meno abbienti. Ovviamente queste maggiori esigenze troveranno soddisfazione soltanto in parte, lasciando molto spazio al settore privato e a una maggiore segmentazione dei servizi sanitari e residenziali in risposta alle esigenze di coloro che potranno permettersi privatamente trattamenti migliori. Tra l’altro tutto ciò determinerà un incremento complessivo della spesa per i trattamenti curativi e di prevenzione delle malattie, e molta più disparità che in passato nella qualità dei servizi erogati a seconda della capacità economica dei beneficiari.

Ma crescerà soprattutto l’esigenza (e la difficoltà) degli anziani di trovare un dialogo con le generazioni successive, specie se queste ultime provemgono da altre nazioni e altre culture. Crescerà anche l’esigenza politica di preservare negli Stati più benestanti i diritti dei residenti autoctoni, e si accentueranno inevitabilmente le frizioni sociali, con conseguenze difficili da prevedere: quando in passato è accaduto qualcosa di vagasimile sono scoppiate guerre, rivoluzioni sociali e tafferugli. La speranza è che lo si possa evitare, ma sicuramente non in tutto il mondo e non completamente.

Quello di quali previsioni economiche, industriali e finanziarie è possibile dedurre da tutte queste tendenze di fondo è tuttavia un tema tutt’altro che conciso, ragione per cui sarà oggetto del prossimo mio articolo. Per adesso posso solo sperare di non deludere nessuno citando -a proposito di quanto già scritto- una famosa frase di Renzo Arbore: “meditate gente, meditate”!

Stefano di Tommaso


LA DERIVA DELL’AUTOMOTIVE

Se c’è un settore industriale che va veramente male nel mondo è quello dell’industria automobilistica. A scriverlo non è soltanto il sottoscritto ma anche l’intero mainstream globale (la “cupola” delle testate giornalistiche e televisive che prevale nella pubblica informazione). Non soltanto perché il settore è rimasto troppo a lungo ancorato alle tecnologie tradizionali e oggi deve recuperare più velocemente possibile il divario accumulato, ma anche e soprattutto perché -nel frattempo- le vendite ristagnano e le manutenzioni programmate non sempre vengono effettuate, anche a causa di un eccesso di regolamentazione stradale e cittadina (in tutto il mondo) che di fatto ne scoraggia l’utilizzo.


NON È PIÙ TEMPO DI NICCHIE

La certificazione della disfatta l’ha firmata negli ultimi mesi la Germania, capace di realizzare ottime vetture e di organizzarsi egregiamente di conseguenza, ma impossibilitata ad arginare la deriva in corso. Ovviamente esistono importanti eccezioni a tale deriva, a partire dai segmenti del lusso e della tradizione (come ad esempio la Ferrari, i cui conti non sono mai stati così buoni), ma per gli osservatori è solo questione di tempo e poi anche le nicchie più profittevoli e prestigiose del mercato dovranno confrontarsi con il mondo che cambia. È noto a tutti che persino la Ferrari sta sfornando le prime auto elettriche.

Le magre aspettative dell’industria automobilistica tradizionale inoltre si confrontano con più di un dilemma pratico: “conviene” buttarsi pesantemente nelle innovazioni tecnologiche ai colossi del settore che rischiano di non recuperare mai gli investimenti necessari (a causa della penuria di vendite), oppure conviene prima concentrare il settore in poche, fortissime mani, per poi trovare (nel tempo) una vera convenienza nell’investirci sopra pesantemente? Ma anche così facendo, chi garantirà i colossi del settore del fatto che essi non saranno minacciati da nuovi entranti sul mercato, privi dei costi e dei pesi occupazionali degli operatori “incumbent” (già esistenti)?
IL DOMINIO DELLE “INCUMBENT”

Si potrebbe rispondere “è il capitalismo, bello mio”, ma in questo caso è un po’ come per il settore bancario: le normative riguardanti la sicurezza, le conseguenti certificazioni e le tematiche politiche e sindacali che vi sono dietro appaiono così complesse che -di fatto- ci sono molti modi per scoraggiare l’ingresso sul mercato dei nuovi entranti, sebbene il loro arrivo non farebbe che l’interesse dei consumatori. E così fino ad oggi è successo, con il risultato però di danneggiare fortemente l’intero settore industriale, oggi incapace di trovare al suo interno nuovo dinamismo se non guardandosi addosso e cercando di tessere alleanze e matrimoni per razionalizzare i costi, chiudendo uno stabilimento dopo l’altro nel mondo (molti dei quali nei paesi emergenti), per accorciare la filiera.
Ma i recenti sviluppi del mercato hanno dimostrato che è soprattutto alle innovazioni che la clientela guarda, privilegiando nuove tipologie di trasporto, nuove tecnologie di guida e nuove modalità di possesso degli autoveicoli, ben al di là della tematica dei costi, che si confrontano soprattutto con l’orizzonte di ammortamento dei veicoli (e che perciò divengono meno rilevanti quando tale orizzonte si allontana nel tempo).

IL DILEMMA EUROPEO

È questa una deriva dove divengono assoluti protagonisti gli operatori dove i mercati di sbocco ristagnano meno e dove l’innovazione è stata perseguita con maggiore assiduità: quelli asiatici ovviamente, Cina e Giappone in testa. Ai colossi euro-americani (come Fiat-Chrysler, Daimler Benz, General Motors eccetera) non resta che cercare di “tenere botta” sui mercati domestici, anche con un più attento controllo della filiera distributiva, ma la demografia gioca chiaramente a loro sfavore: i grandi numeri sono altrove.
Ecco allora che, soprattutto in Europa, culla natale dell’industria automobilistica e oggi quella con i più seri problemi di sovraproduzione di vetture tradizionali, ma anche sede delle più importanti società che producono componentistica di alta qualità per tutto il mondo, il settore si frammenta verticalmente (la Fiat vende Magneti Marelli, a un gruppo giapponese peraltro) e i ”brand” tradizionali cercano alleanze di ogni genere per uscire dalla trappola mortale.

PERCHÉ IL MATRIMONIO FCA-PSA S’AVREBBE DA FARE

E’ in questo contesto che apparebbe una facile previsione il possibile matrimonio tra FCA e PSA (Peugeot Citroen) che porterebbe più forza in Europa ad un operatore che oramai non riesce più a fare grandi numeri in Africa e Medio Oriente come faceva in passato e la forte presenza americana del gruppo Chrysler-Jeep che oramai per FCA conta per oltre il 90% dei profitti. La previsione sarebbe facile se non fosse altrettanto chiaro a tutti che non basta più il limitarsi unire le forze per riuscire ad essere competitivi se il prodotto sfornato è obsoleto. Ed è proprio per questo che i due grandi ci stanno riflettendo a lungo. Forse anche troppo a lungo…
Stefano di Tommaso


PROVE TECNICHE DI RECESSIONE

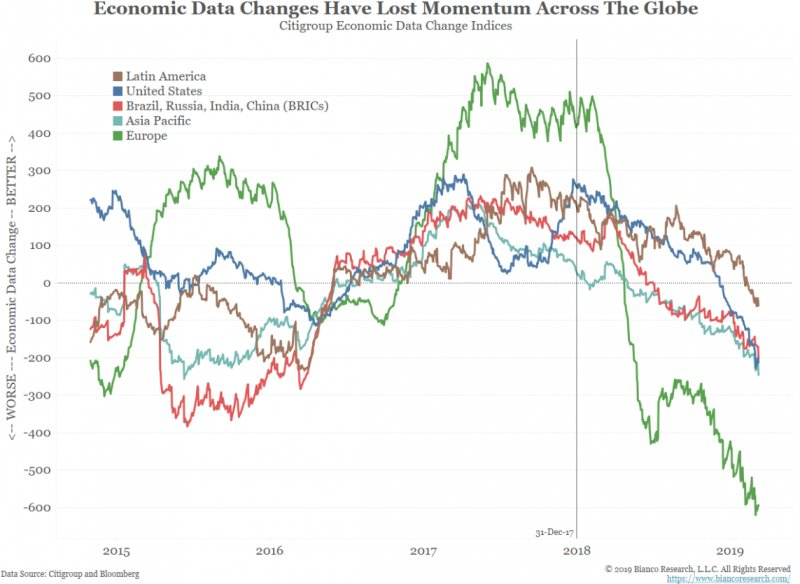
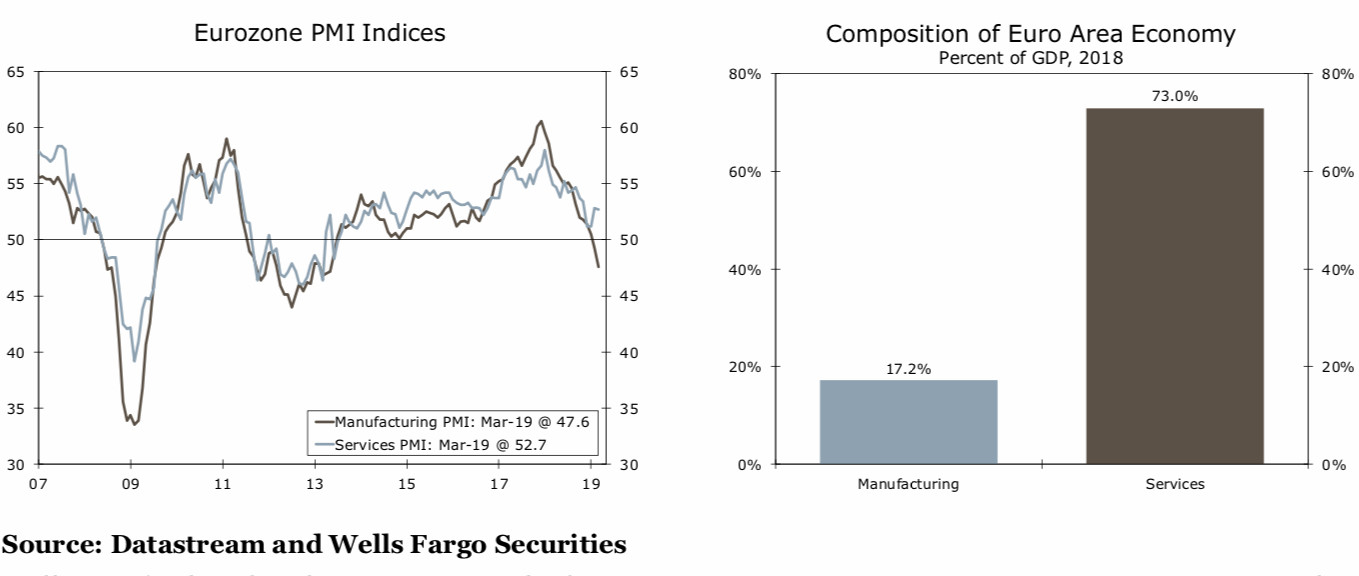
La vera novità della settimana è che un gran numero di indici statistici dell’economia reale hanno registrato un andamento debole, in particolare in Francia e ancor più in Germania (che sono al cuore dell’Unione Europea). In Germania l’indice PMI è crollato al livello di 44,7 (ben sotto la parità che è 50) ma anche in America la situazione è peggiore delle attese: l’indice Pmi di Markit sulle aspettative dei direttori degli acquisti delle aziende manifatturiere USA a marzo è sceso da 53 a 52,5 punti, deludendo le attese (53,5 punti) mentre quello Pmi dell’Eurozona a marzo è sceso ai minimi dal 2013. Le borse di tutto il mondo hanno ovviamente registrato con preoccupazione le vicende. Ma di qui a prevedere il peggio ce ne passa…


DATI MACROECONOMICI DELUDENTI

La produzione manifatturiera in Europa è inoltre calata del 3% negli ultimi tre mesi rilevati (Novembre-Gennaio), lasciando immaginare perciò che il calo possa persistere ancora per qualche mese. Le cose sono andate meglio per il settore dei servizi (che in Europa conta per il 75% del valore aggiunto), dove l’indice è rimasto sostanzialmente invariato (vedi grafici).


Ma tanto per non farsi mancare niente sono arrivati nel frattempo il voto negativo del Parlamento britannico sull’accordo con l’Unione europea e poco dopo la decisione di quest’ultima di concedere due ulteriori settimane di tempo alla Gran Bretagna per la Brexit: una notizia apparentemente buona ma che in realtà ha rilanciato il corso della Sterlina (deprimendo anche la Borsa di Londra) e riaperto ogni possibile scenario, ivi compreso quello di un nuovo referendum.

Ora ciò che i giornali spesso non chiariscono è che da uno scenario di duro confronto tra Gran Bretagna e Unione Europea ci rimettono più gli esportatori continentali che non quelli d’oltremanica, dal momento che il Regno Unito importa dall’Europa il doppio di ciò che esporta. Dunque la mancata soluzione “soffice” è in realtà una brutta notizia per l’economia reale comunque la si voglia interpretare e l’idea di ancora lunghi mesi di incertezza (in casi di nuovo referendum) non fa che complicarla.

Se si guarda altrove nel mondo si vedono problemi minori di quelli europei, ma pur sempre indicazioni poco rassicuranti (vedi grafico).


L’INVERSIONE DELLA CURVA DEI RENDIMENTI

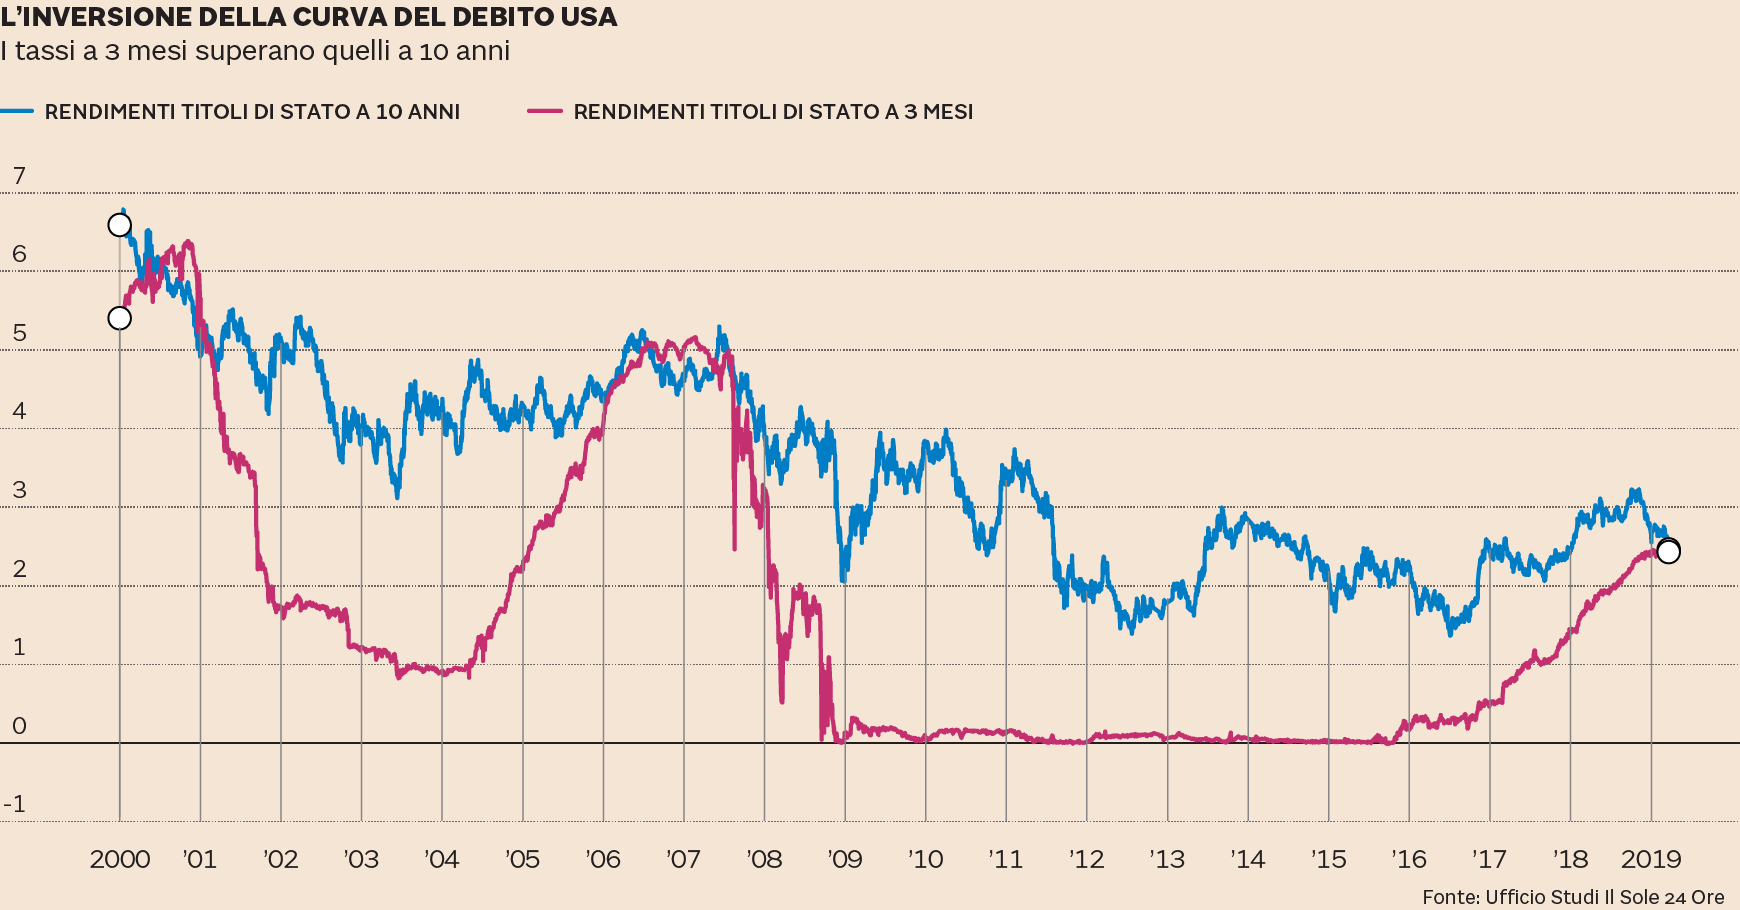
Alla pletora di cattive notizie macroeconomiche se n’è aggiunta una -diciamo- “segnaletica” che riguarda la definitiva inversione della curva dei rendimenti (vale a dire che i tassi a breve hanno superato quelli a lungo termine, contro l’ordine naturale delle cose che riconoscerebbe un premio di maggior rendimento ai titoli con scadenza più remota) sul mercato più liquido del mondo: quello americano. È storicamente dimostrato che l’America cade in recessione economica all’incirca un anno dopo che questo fenomenosi manifesta (vedi grafico).


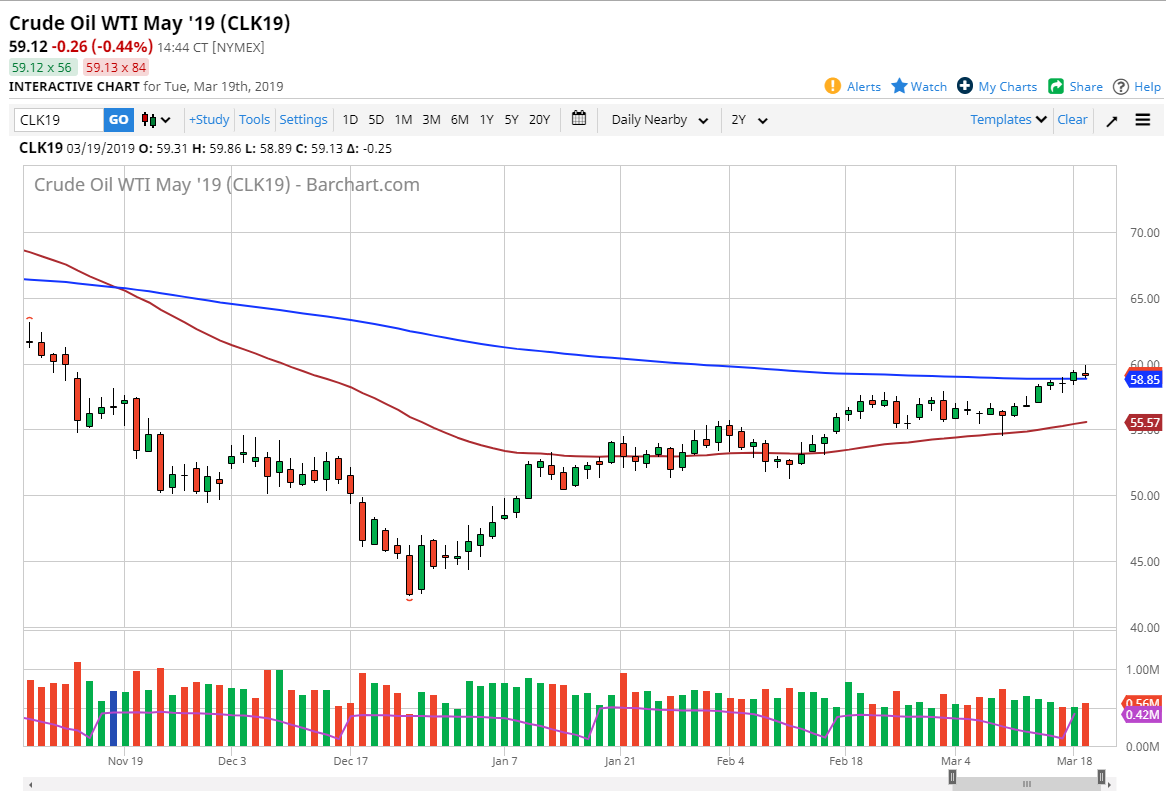
TUTTAVIA L’ANDAMENTO SOSTENUTO DEL PETROLIO PONE QUALCHE DUBBIO ALLA PROGNOSI DI RECESSIONE

L’elenco può continuare, dal momento che l’accordo commerciale degli USA con la Cina ristagna, e nel frattempo quest’ultima ottiene successi diplomatici in Europa e consente alla Corea del Nord di mostrare ancora una volta i suoi muscoli, mentre invece il prezzo del petrolio continua a esprimere stabilità e forza, cosa che fa pensare che -sebbene i produttori si sforzino di ridurne l’offerta- la domanda non ne sia stata compromessa dal rallentamento economico in corso.


Gli ostacoli alla continuazione della crescita economica insomma sembrano riguardare più le piccole e medie imprese (Europee in particolare) che non l’intera economia globale, cosa che lascia tutto sommato le borse in una situazione di incertezza (ma non di affanno) e che dovrebbe contribuire ad un maggior coraggio da parte delle banche centrali nel fornire liquidità al sistema bancario affinché incrementino l’erogazione di finanziamenti.

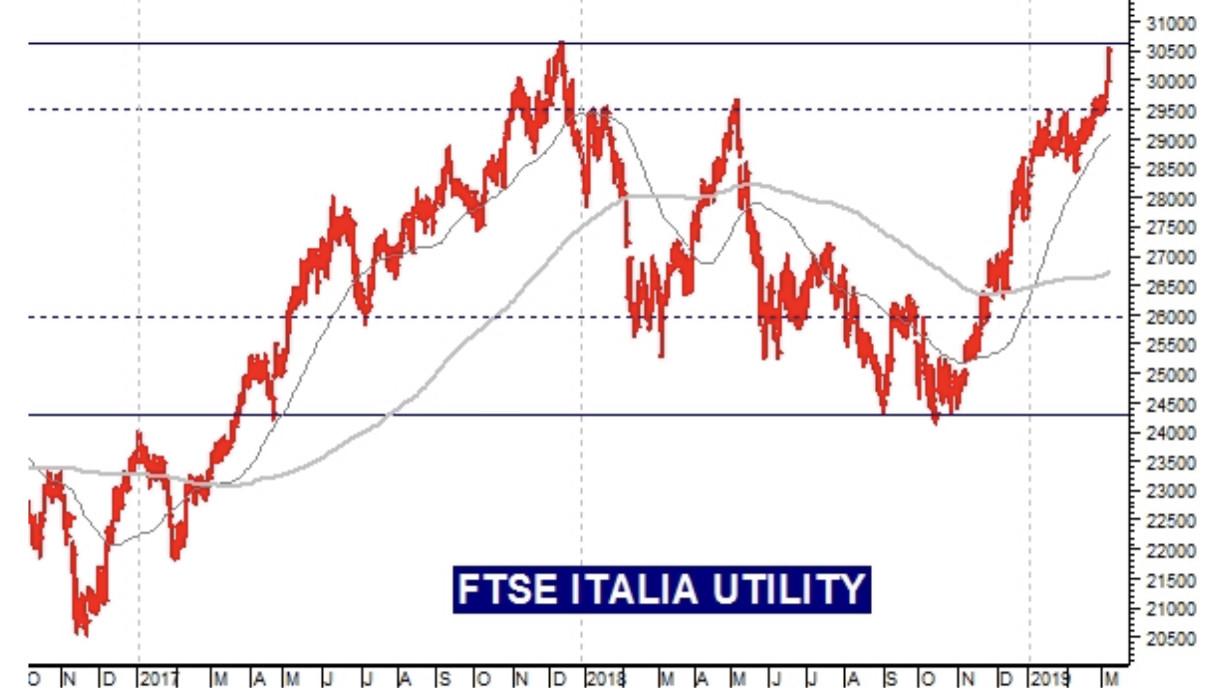
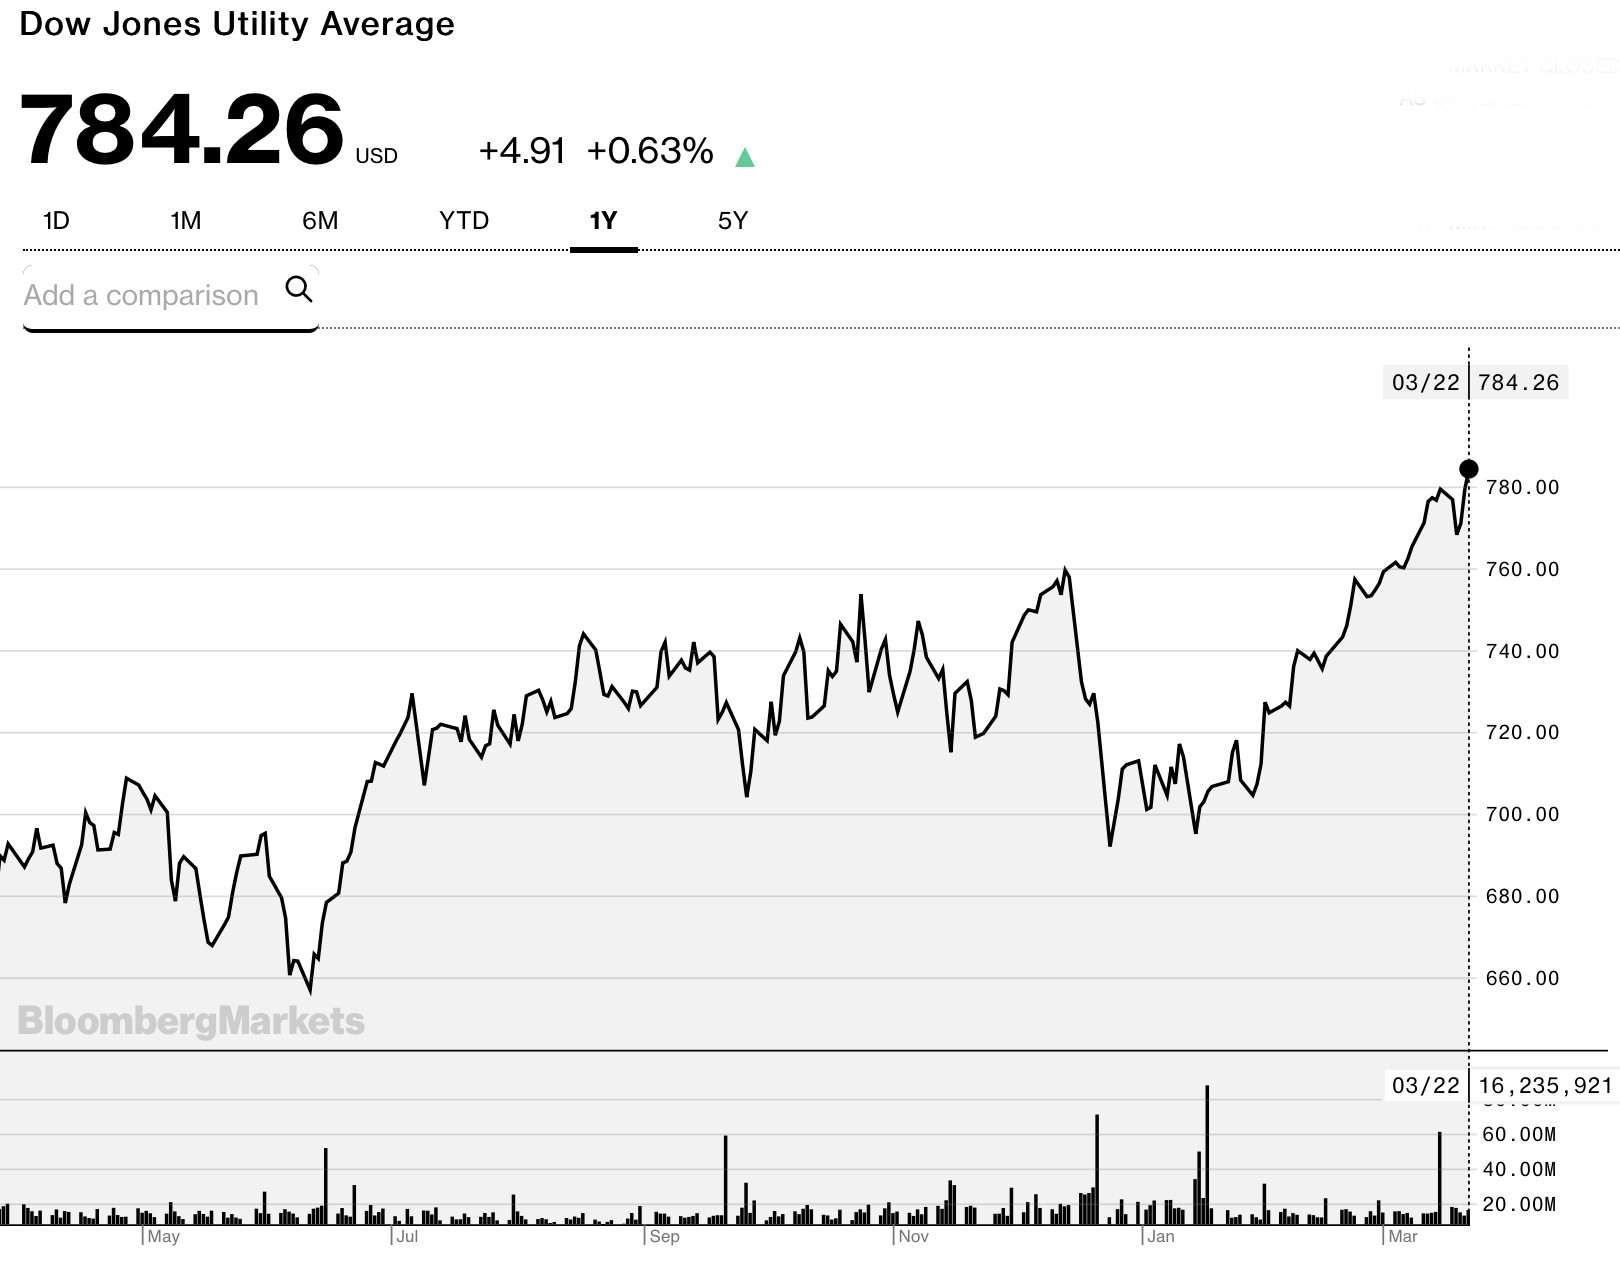
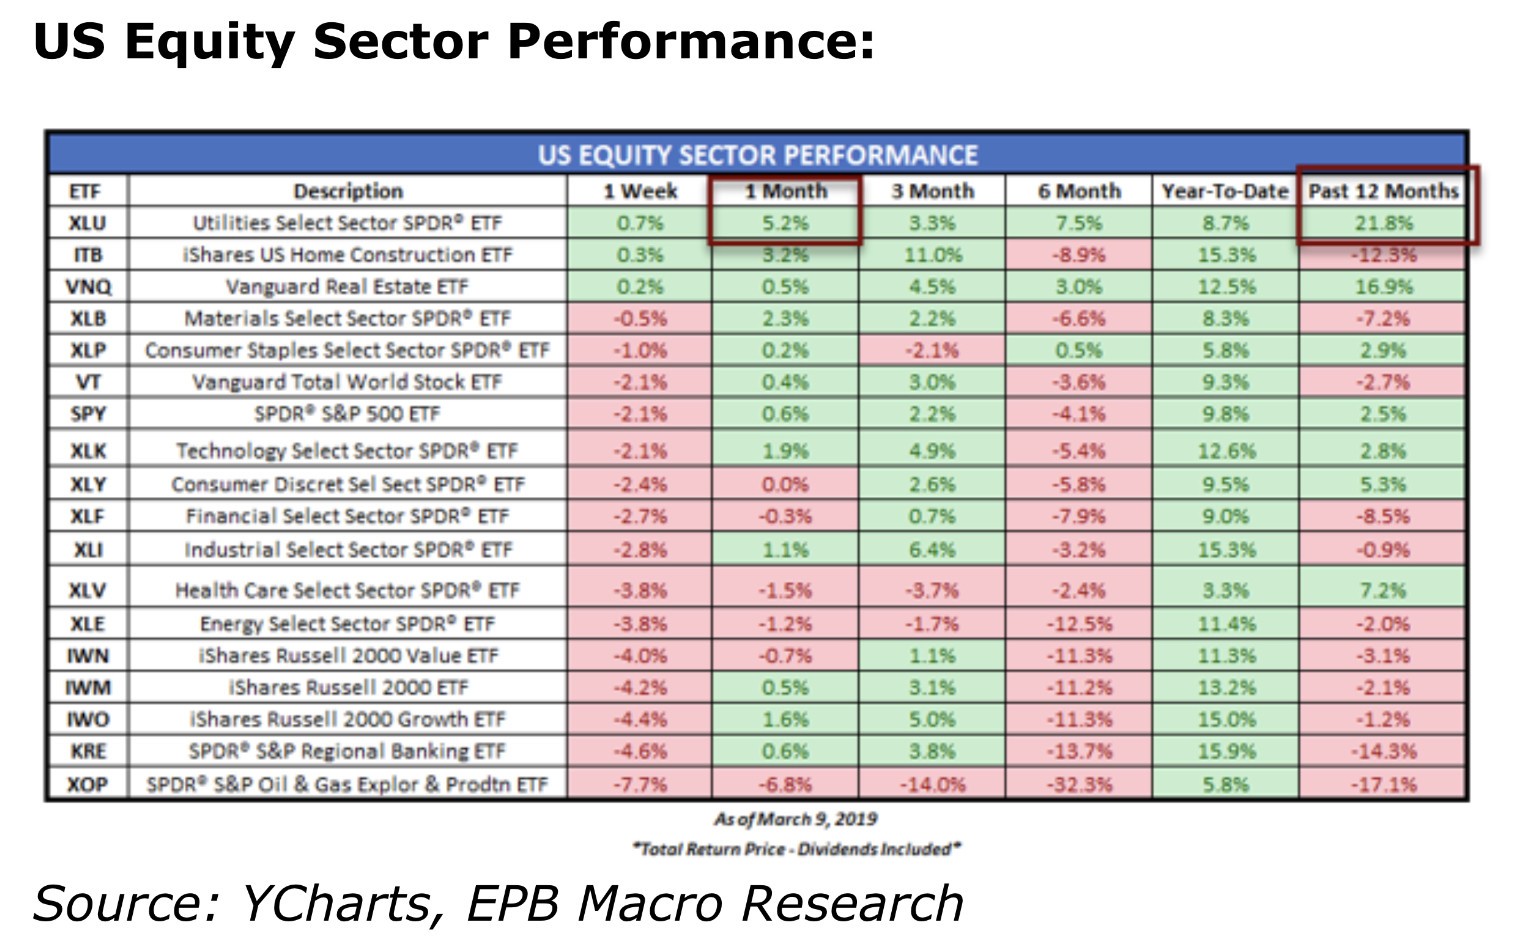
In questo contesto contrastato e con lo spettro della recessione in arrivo i mercati finanziari hanno proseguito con la rotazione dei portafogli acquistando titoli “difensivi”, primi fra tutti quelli delle cosiddette “utilities” cioè le imprese che offrono servizi di pubblica utilità (luce, gas, acqua, trasporti urbani eccetera).

PERCHÉ LE UTILITY

La spiegazione è semplice: il settore industriale dei servizi di pubblica utilità risulta storicamente più performante quando l’economia abbandona lo stadio avanzato della crescita per entrare in stagnazione o in recessione.

Sia perché i tassi d’interesse in discesa producono il massimo beneficio per le utility (scende infatti il costo dell’indebitamento), un fattore importante per il bilancio di società che fisiologicamente ricorrono a un elevato indebitamento per finanziare ricorrenti investimenti fissi.


Ma anche perché diventano più appetibili i loro dividendi (tradizionalmente elevati) derivando da attività consolidate nei servizi di prima necessità il cui fatturato è poco volatile e perciò minore è l’impatto degli alti e bassi dell’economia. Comperare azioni di società operanti nella pubblica utilità non è dunque troppo diverso dal comperare titoli a reddito fisso ed è considerata la classica manovra difensiva di chi investe professionalmente. Dai grafici qui allegati si può notare l’andamento più che positivo (soprattutto in Italia) degl’indici che rappresentano quei titoli:


Anche la marcata crescita delle quotazioni delle utilities è tuttavia a sua volta un segnale di relativa sfiducia nella prosecuzione della crescita economica o quantomeno è l’avvisaglia tipica di una temporanea stagnazione.

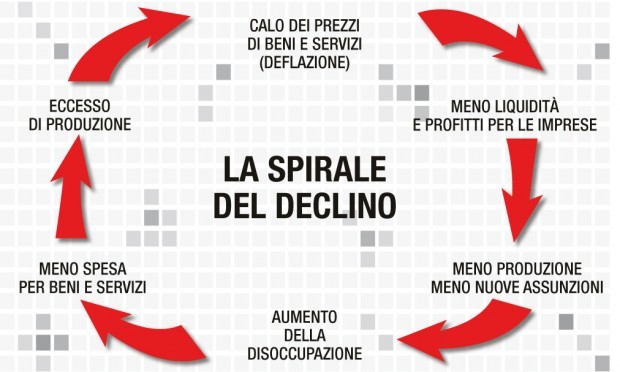
Ma se osserviamo l’andamento tipico dei fattori che contribuiscono all’avvitarsi della recessione (rappresentato dal grafico qui allegato) possiamo osservare di essere ancora relativamente lontani dalla cosiddetta “spirale del declino”: i profitti industriali non sono in discesa la deflazione per il momento è lontana, la disoccupazione è addirittura in contrazione e i consumi evolvono in modalità differenti da quelle strettamente consumistiche del recente passato ma non crollano. Dunque lo scenario economico fino a qui visibile è sicuramente un quadro a tinte fosche ma il cui esito è quantomeno incerto e nient’affatto sicuramente negativo per l’anno in corso. In altri termini: non vi sono certezze.


NUOVI STIMOLI ALLA CRESCITA

Spingersi di conseguenza a prevedere cosa succederà oltre l’orizzonte naturale di fine 2019 non è tuttavia così facile: da un lato sono in molti a prevedere la recessione economica nel 2020 (anno tra l’altro bisestile e per questo considerato parecchio problematico per la scaramanzia dei mercati finanziari) e dall’altro c’è che giura che le cose andranno assai diversamente, tanto per la propulsione asiatica e tecnologica alla crescita economica, quanto perché Donald Trump vorrà presentarsi all’appuntamento con gli elettori con un’America in ottima forma finanziaria e cercherà di spingere sugli incentivi fiscali (alle opere pubbliche, agli investimenti e alla piena occupazione) così come sta cercando di fare -nel suo piccolo- il governo giallo-verde italiano. Imprese non facili, dato il contesto generale riflessivo e quindi poco idoneo a recepire appieno misure espansive, ma pur sempre iniziative potenzialmente in grado di “tenere botta” alla fase di maturità del ciclo economico, in attesa che qualcos’altro lo rilanci più vigorosamente.

Le banche centrali sono già peraltro pronte a fare la loro parte con gli stimoli monetari e anche questo è un mezzo segnale positivo. Così come è successo già nei tre-quattro anni precedenti dunque non è escluso che le cose non vadano per il meglio. Possiamo almeno augurarcelo, dal momento che il modo migliore per evitare i danni di una recessione è quello di prepararvisi il più possibile.

Stefano di Tommaso


PERCHÉ LE BORSE CORRONO

L’economia globale ha frenato abbastanza bruscamente alla fine del 2018, poi tra mille sussulti e distinguo sembra essere tornata a innestare la marcia in avanti (in quasi tutto il mondo salvo che in Europa), ma la ripresa delle quotazioni delle borse mondiali, dopo il calo registrato nel 2018 ha superato le più rosee aspettative. Perché? La risposta più breve è: perché le banche centrali hanno cambiato atteggiamento e oggi la liquidità sovrabbonda sui mercati. Ma in realtà lo scenario è più complesso.


I MOTIVI DI TIMORE A FINE 2018

Per cercare di interpretare correttamente la situazione corrente bisogna innanzitutto notare come alcuni tra i maggiori timori che erano comparsi al momento della picchiata delle borse di tutto il mondo (a fine dicembre 2018) stanno perdendo la loro ragion d’essere mano mano che i mesi passano:

  • prima quelli sulle guerre commerciali internazionali (a partire dalla madre di tutte le battaglie: la Cina contro l’America),
  • poi i timori derivanti dall’eccesso di rigore praticato dalla Federal Reserve nel perseguire la normalizzazione della politica monetaria (e dal conseguente scontro con il Presidente Trump),
  • per seguire con quelli derivanti dalle conseguenze di una lite profonda tra la Gran Bretagna e il resto d’Europa (la prima è importatrice netta dalla seconda),
  • e per finire con le possibili tensioni che sarebbero conseguite a una crisi dei debiti pubblici (a partire da quelli italiano e americano).
    Con la conseguenza quasi scontata di una potenziale revisione al ribasso del giudizio delle agenzie di rating internazionali, di materia per far tremare le borse ce n’era perciò proprio a bizzeffe.

LA MINI-RECESSIONE D’AUTUNNO

A tutto ciò si aggiungeva lo sconcerto provocato dalla mini-recessione d’autunno (che sembrava essere arrivata senza alcun preavviso e che pareva precludere ad una decisa anticipazione della conclusione dell’attuale ciclo economico positivo e all’arrivo di una nuova recessione globale). Recessione tecnica invece, rivelatasi poi per quello che in realtà è forse sempre stata: uno scossone di assestamento o poco più, persino in Italia, dove il primo trimestre 2019 sembra già puntare oltre la parità.

IL PANORAMA SEMBRA DECISAMENTE MIGLIORATO

Tutti coloro che si informano regolarmente sanno perciò che buona parte dei mal di testa che conseguivano all’accumulo di nuvoloni neri e che avevano scatenato un panico da nuova tempesta perfetta nella finanza mondiale oggi sembrano invece dileguarsi, quantomeno nelleaspettative: la Cina e l’America (ma soprattutto quest’ultima, che ha smesso di cannoneggiare anche nei confronti del resto del mondo) stanno mostrando fermamente che vogliono trovare un esito positivo ai negoziati. La FED ha detto chiaramente che non intende accollarsi la responsabilità di una nuova recessione e che dunque i prossimi aumenti dei tassi d’interesse sono rinviati a data da destinarsi. La Gran Bretagna ha abbandonato l’idea di sbattere la porta alla Commissione Europea rinviando a tempi migliori l’uscita dall’Unione (tra due mesi ci saranno le elezioni per il rinnovo dei vertici d’Europa) e infine le agenzie di rating si sono guardate bene dall’infierire sull‘eccesso di debiti pubblici, astenendosi dal peggiorare i loro giudizi e, più di ogni altro fattore, il timore che il mondo stesse viaggiando verso una nuova recessione sembra quantomeno rintuzzato da una serie confortante di nuovi dati macroeconomici che paiono smentire i gufi che annunciavano un‘ imminente apocalisse.

MA NON BASTA PER GIUSTIFICARE LA CORSA DEI LISTINI

Tutto bene dunque? Più o meno si, fatta salva l’ovvia considerazione che quelle sopra citate sono tutte delle “mezze buone notizie”, non il grilletto che può aver scatenato la nuova corsa all’oro della finanza mondiale! In molti casi l’allarme è stato infatti soltanto rinviato.

Non per niente l’inflazione resta ai minimi storici, i tassi d’interesse a lungo termine sono andati in direzione opposta a quelli a breve termine (sono scesi) e tutti sanno che, tempo un anno o due, l’inversione della curva dei tassi (quelli a lungo termine dovrebbero normalmente restare ben al di sopra di quelli a breve, per remunerare la minor liquidità) prelude all’inversione del ciclo economico.

Se invece dal picco negativo di Dicembre scorso (meno di tre mesi fa) le principali borse sono cresciute circa del 20% qualche altro motivo ci deve pur essere e i più concordano che la risposta risieda nella politica monetaria delle banche centrali, le quali non hanno soltanto cambiato atteggiamento (come la FED) ma in molti altri casi hanno addirittura ripreso a pompare liquidità, a partire da quella cinese, fino a quella europea, passando dalla Bank of Japan che non ha letteralmente mai smesso di farlo.

LA LIQUIDITÀ INNANZITUTTO

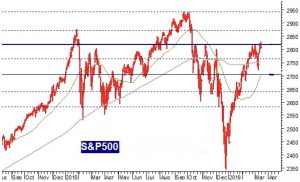
Altro che normalizzazione monetaria dunque, siamo di fatto agli antipodi, anzi peggio che agli antipodi, perché -anche a causa della maggior offerta di moneta da parte delle altre banche centrali che non trova riscontro in altrettanta fiducia nelle borse locali- Wall Street in questi mesi non solo è cresciuta parecchio (vedi grafico qui sopra), ma ha anche continuato a rosicchiare quote di mercato alle altre grandi borse, attirando capitali dal resto del mondo sia perché esprime grandi qualità (liquidità, trasparenza e controlli, eccetera) che per il fatto che il Dollaro è rimasto da tempo in tendenza ascendente contro praticamente tutte le altre valute.
L’indice europeo paragonabile allo Standard&Poor 500 riportato qui accanto è infatti l’Eurostoxx 600 qui sotto, che evidentemente si è mosso con più moderazione e in leggero ritardo.
 

Tra l’altro l’afflusso netto di capitali in zona Dollaro non fa che rinforzare quella divisa, che resta chiaramente in un canale ascendente, come mostra il grafico della sua quotazione contro Euro qui accanto riportato.

La liquidità dunque è ciò che fino ad oggi ha continuato a sostenere i listini di borsa, anche tenendo conto del fatto che i titoli a reddito fisso mancano oramai del primo dei due aggettivi: il reddito, e che per questo motivo molti investitori scelgono i titoli azionari per avere dai dividendi la cedola che non esiste più per quelli obbligazionari.

MA QUANTO PUÒ DURARE ?

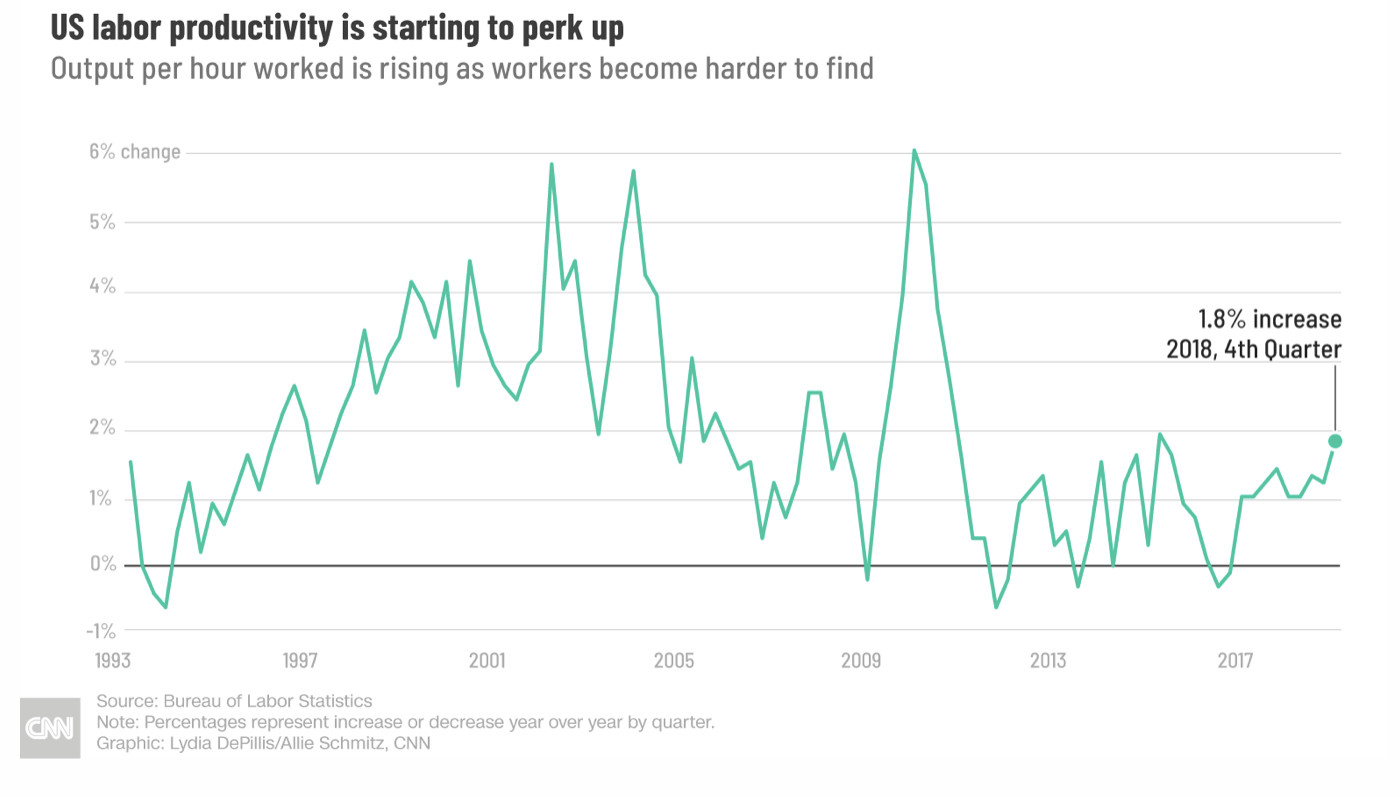
Ma quanto può durare questa bonanza? La domanda è per definizione senza risposte certe ma possiamo provare a guardare qualche dettaglio interessante negl’indici che misurano la produttività del lavoro, dal momento che il rialzo del costo della manodopera già registrato in America può diffondersi nel resto del mondo anche se esso non sembra incidere necessariamente sui consumi, la cui composizione è in forte cambiamento (ed è forse principalmente per questo motivo che l’inflazione non cresce).


La produttività non è soltanto stranamente rimasta al palo negli ultimi anni, un periodo in cui viceversa i profitti aziendali hanno corso più di quanto avessero mai fatto prima, ma ciò è anche successo nel Paese che più di tutti gli altri ha investito nella rivoluzione digitale (che ha da molti altri punti di vista portato a immensi efficientamenti economici): gli Stati Uniti d’America. Qualcuno ne ha attribuito le cause all‘ avanzamento delle tecnologie che hanno generato la cosiddetta “sharing economy” (economia della condivisione) grazie alla quale molti prodotti e servizi sono divenuti economici o addirittura gratuiti (a partire dalle notizie, fino al noleggio di bici e automobili), andando ad alterare gli indici che la tracciavano proprio laddove le nuove tecnologie si sono sviluppate maggiormente.

ALCUNI SEGNALI POSITIVI…

Ebbene dopo molti anni in cui addirittura sembrava volgere al ribasso, nell’ultimo trimestre 2018 ha fatto un balzo in avanti, facendo ben sperare che le tensioni salariali non finissero con il divorare il salto in avanti dell’efficienza aziendale che è derivata dall’andamento economico positivo in America.

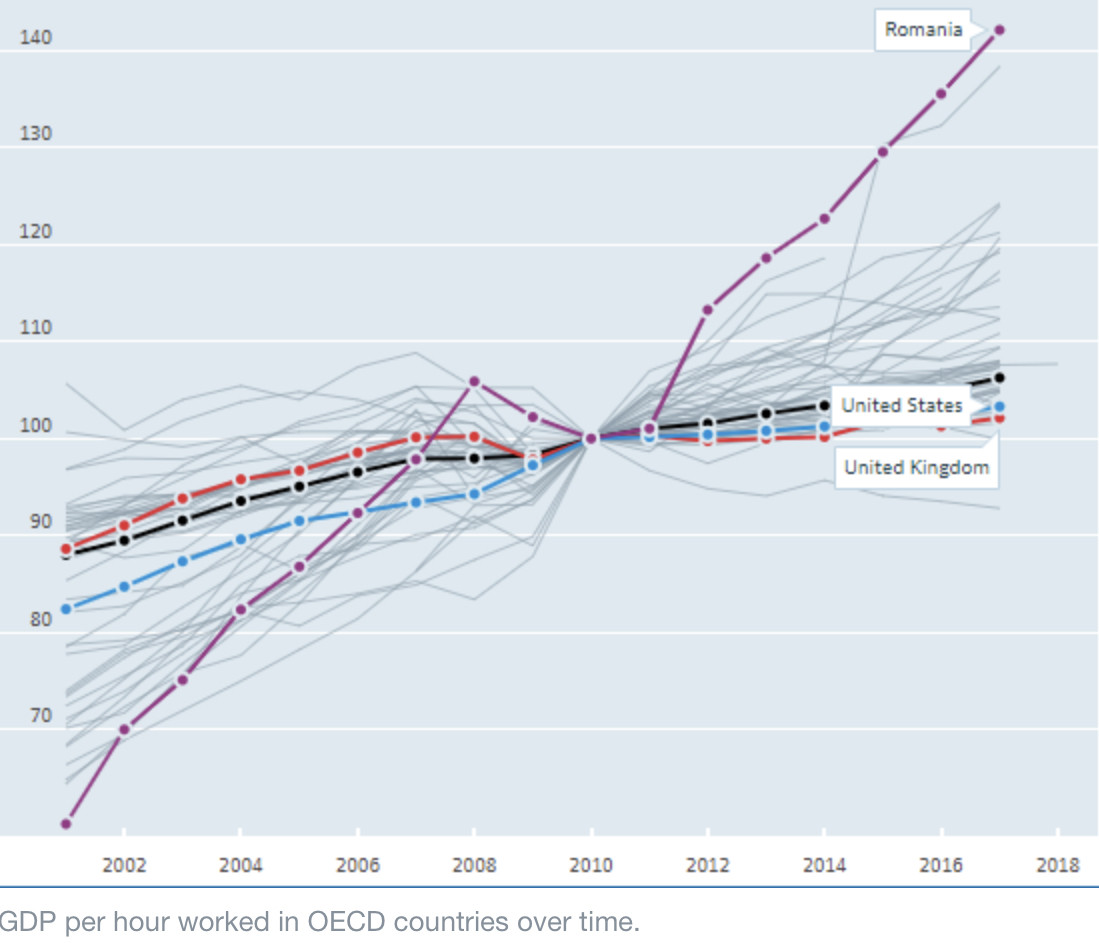
Se andiamo poi a guardarne l’andamento dell’efficienza dell’ora lavorata nei paesi più sviluppati (OECD) troviamo in effetti che molte economie emergenti e in particolare quelle dell’Europa dell’Est come Polonia, Lettonia, Bulgaria e Romania, negli ultimi tre lustri hanno mostrato dinamiche molto più pronunciate che non quelle degli U.S.A. o del Regno Unito.


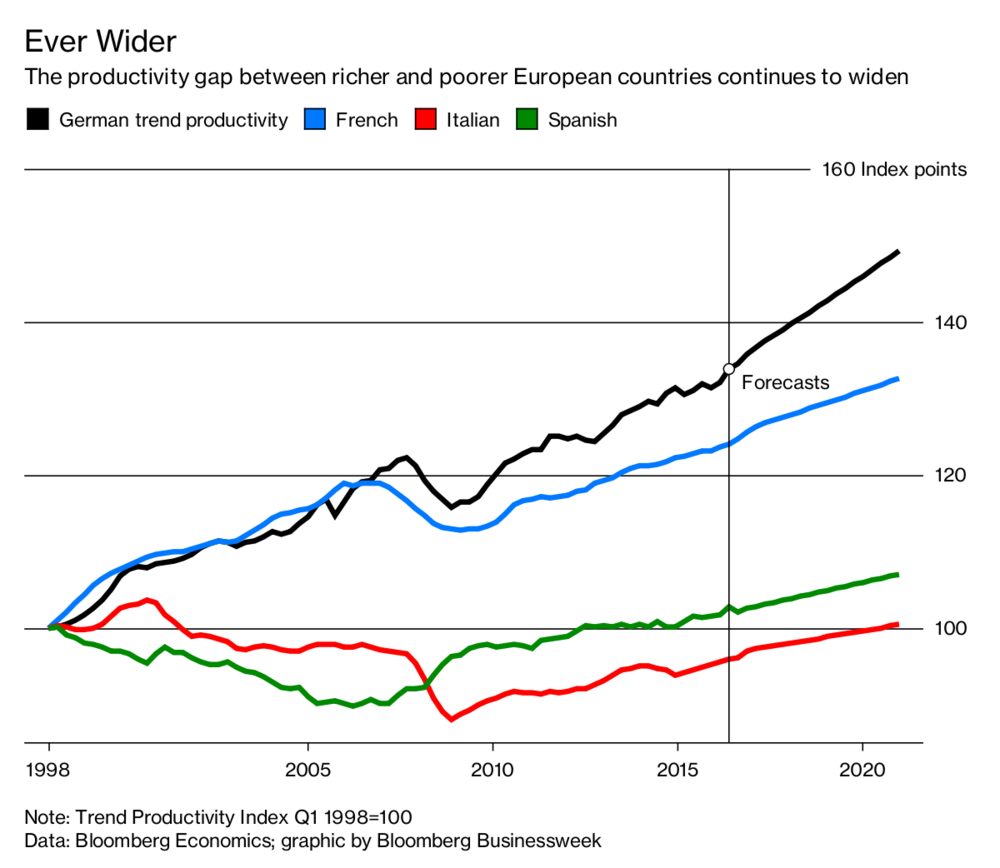
Lo stesso non può peraltro dirsi per il nostro Paese che, rispetto ai più diretti concorrenti europei, ha accumulato un ritardo considerevole, come si può notare dal grafico qui riportato.


Ebbene quella timida ripresa della produttività americana fa pensare che la maggior efficienza per le imprese derivante dall’avanzamento delle tecnologie produttive sia arrivata a lambire anche l’industria manifatturiera americana, lasciando ben sperare che non resti effimera la timida ripresa dei prodotti economici lordi che sembra aver attecchito sul pianeta dopo la pausa della crescita registrata alla fine dello scorso anno.

Nulla di certo tuttavia, e soprattutto non si tratta ancora di una tendenza consolidata che possa far sperare nella ripartenza di un nuovo ciclo economico globale di sviluppo senza essere passati (o quasi) dalla fase recessiva. Per ora è soltanto una pia speranza: quella che l’incedere inesorabile delle nuove tecnologie possa aprire nuovi scenari di sviluppo economico, sino ad oggi impensabili.

E ALTRI SEGNALI DI PRUDENZA

Per il momento dunque la prudenza è d’obbligo: le borse mondiali appaiono ancora una volta fortemente sopravvalutate rispetto alla redditività delle imprese che vi sono rappresentate, o quantomeno in forte anticipo rispetto alle performances che queste ultime dovranno mostrare per giustificare le elevatissime valutazioni implicite nei corsi azionari. E sempre che l’inflazione non faccia brutte sorprese, dal momento che se arrivasse anche le aspettative -oggi stazionarie- relative ai bassissimi tassi di interesse che sottendono alla stima dei flussi di cassa prospettici che possono generare quelle imprese, sarebbero riviste al ribasso, trascinando con sè anche i listini di borsa.

Un’ipotesi al rialzo quindi e una al ribasso fanno la più assoluta parità nelle attese circa l’evoluzione delle borse di qui alla fine dell’anno in corso. Che peraltro è quello che si aspettano quasi tutti gli analisti finanziari per i prossimi 10 mesi, ma con l’unica avvertenza che la media del pollo appena ipotizzata non implica necessariamente un mare calmo come l’olio per la navigazione, soprattutto quando gli scenari appena pennellati tendono un po’ troppo al colore rosa, che sia esso quello di un’alba oppure di un tramonto. Nessuno può davvero dirlo…

Stefano di Tommaso