SE I PROFITTI CRESCONO E LE BORSE BRINDANO, ALLORA LA RECESSIONE È PIÙ LONTANA ?
“Mi spiace deludervi, ma le notizie sulla mia morte sono fortemente esagerate”. Anche senza citare l’arcinoto aforisma di Mark Twain, se dovessimo dare il microfono alla ripresa economica globale, sarebbe difficile immaginarla pronunciare una frase molto diversa. Se da un lato infatti si moltiplica il numero di soloni che annunciano cataclismi prossimi venturi, recessioni imminenti e crolli di borsa in arrivo, i dati economici provenienti dalle maggiori imprese multinazionali raccontano una storia molto diversa, fatta di profitti e salari che crescono ancora, mentre la disoccupazione (non soltanto americana) continua la sua discesa. Sono passati già i primi quattro mesi del 2019 e i principali indici azionari di Wall Street non accennano a regredire, toccando anzi nuovi massimi storici e trascinando al rialzo quasi tutte le altre borse.
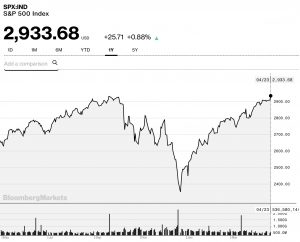
 

La storia non si ripete mai allo stesso modo e riuscire a interpretare correttamente i nuovi paradigmi dei tempi che cambiano sta diventando sempre più difficile, un po’ per via della progressiva digitalizzazione dell’economia, per la sua crescente finanziarizzazione e per la progressiva condivisione della proprietà di quasi tutto quello che viene prodotto (che sono fenomeni difficili da incorporare nelle nuove teorie economiche) e un po’ perché sembrano scomparsi o alterati anche i normali cicli di espansione e recessione di produzione industriale e consumi.

Quelle oscillazioni dell’andamento economico che ci eravamo infatti abituati a vedere pulsare quasi regolarmente nell’ultimo secolo, oggi invece, alla luce della grande crisi del 2008-2009 e dell’espansione economica che da allora è iniziata e da allora non sembra mai terminare, sembrano sempre più difficili da interpretare: sono stati soltanto fortemente amplificati o magari sono addirittura scomparsi? Stiamo vivendo un lunghissimo ciclo economico espansivo costellato di piccole pause di parziale stagnazione che ogni volta spingono a lanciare nuovi allarmi, tutti regolarmente rientrati sino ad oggi.

I pessimisti potranno obiettare che le buone notizie non si estendono ad ogni settore dell’economia, lasciando per esempio indietro i prezzi degli immobili non commerciali, le vendite di molti beni durevoli (come le automobili e gli elettrodomestici) e le quotazioni di materie prime e derrate alimentari. Sempre secondo i pessimisti senza l’immissione di nuova liquidità da parte delle banche centrali i mercati finanziari si sarebbero già fracassati al suolo e gli investimenti si sarebbero arrestati.

Gli ottimisti dall’altra parte fanno notare che l’economia non può crescere senza che si espanda di pari passo l’offerta di moneta, che se c’è più debito in giro per il mondo è anche perché c’è più disponibilità a concederlo e che se ci sono consumi che calano ce ne sono altri che decollano, come ad esempio le spese mediche e quelle per la cura della persona. E via dicendo che il prezzo del petrolio non accenna a scendere perché evidentemente la sua domanda è robusta, che sempre più servizi digitali vengono oramai utilizzati nel mondo (anche dalle persone anziane) sebbene un notevole numero di essi venga erogatori rete in forma semi-gratuita (spesso in cambio di pubblicità) o a tariffe stracciate (ad esempio gli organi di stampa, notiziari e cinematografia)…

Quello che però non pare di poter scorgere all’orizzonte è una crisi vera e propria dei consumi oppure una riduzione degli investimenti o ancora un calo dei commerci internazionali, nonostante l‘accresciuto debito globale, la tanto sbandierata guerra delle tariffe doganali, le (supposte) tensioni geopolitiche e l’estendersi di sanzioni americane contro tutti gli avversari politici del mondo.
L’unico settore industriale che tutto sommato non sembra proprio riuscire a riprendersi a dovere è il quello dei veicoli da trasporto. Afflitto dal problema dell’inquinamento ambientale, tormentato dall’arrivo della trazione elettrica che però è ancora lontana dal rimpiazzare i motori termici, in attesa di una vera e propria capacità di guida autonoma, (probabilmente in arrivo con il progredire dell’intelligenza artificiale ma per il momento ancora non affidabile), l’industria dell’auto per molti decenni è stato il cavallo di battaglia dell’Europa continentale mentre oggi ne segna il suo declino tecnologico e commerciale, con l’avvento invece di protagonisti americani (come Tesla) e asiatici (giapponesi, coreani, cinesi e indiani).
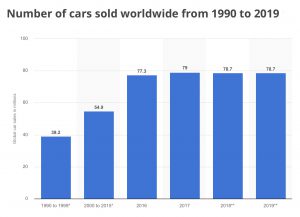
Le vendite di automobili oramai stagnano da qualche anno ma al tempo stesso l’auto oggi si rinnova nelle forme (suv, promiscuo, urbano e micro), nella trazione (ibrida-elettrica o a idrogeno), nelle forme di possesso (car-sharing, noleggio, rinnovo programmato, pay-per-use), e nella guida (sempre più assistita dall’intelligenza artificiale) e queste nuove tendenze segnano il declino dei produttori tradizionali e l’ascesa di nuovi protagonisti.

E se tuttavia il declino del mercato dell’auto tradizionale a motore termico lascia i suoi graffi un po’ dappertutto nel panorama industriale globale, genera disoccupati e impone nuove efficienze di costo a produttori di componentistica, accessori, materiali di consumo e molti altri (ad esempio a rivenditori, distributori, operatori logistici e persino agli assicuratori) molti dei quali in passato avevano potuto assaporarne i ricchi margini, esso non è tale da riuscire trascinare al ribasso l’intera economia mondiale.
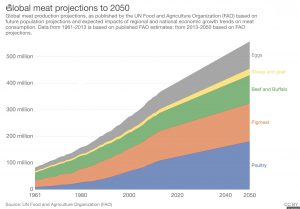
Al tempo stesso infatti sta decollando l’industria aerospaziale, stanno prendono forma nuovi servizi digitali, vedono la luce nuovi impianti tecnologici che rispettano l’ambiente e funzionano quasi senza personale che li manutiene, l’informatica continua la sua espansione, l’industria dell’intrattenimento non rallenta la sua crescita, ma soprattutto la crescita della popolazione globale (di umani e di animali domestici) sospinge la ricerca e lo sviluppo industriale dell’alimentazione e delle bevande, di integratori alimentari e di specialità di ogni genere.
Il mondo insomma va avanti in molte direzioni cercando al tempo stesso di emanciparsi dall’industria inquinante e inefficiente del recente passato, e ciò penalizza le vendite di auto private così come il consumo di carburanti di origine fossile, rinnovando il palcoscenico globale della “nuova economia” con altri e nuovi protagonisti nell‘ immancabile tristezza dei settori in declino, degli ecosistemi non sostenibili e delle aree geografiche le cui comunità imprenditoriali non riescono a rinnovarsi allo stesso ritmo.

“Niente di nuovo sotto il sole” dice la Bibbia nel libro dell’Ecclesiaste, o forse è proprio il sopraggiungere del “nuovo” ciò che più spaventa i nuovi soloni e che li spinge a presagire sventure?

Stefano di Tommaso


LE STARTUP AMERICANE FANNO CASSA

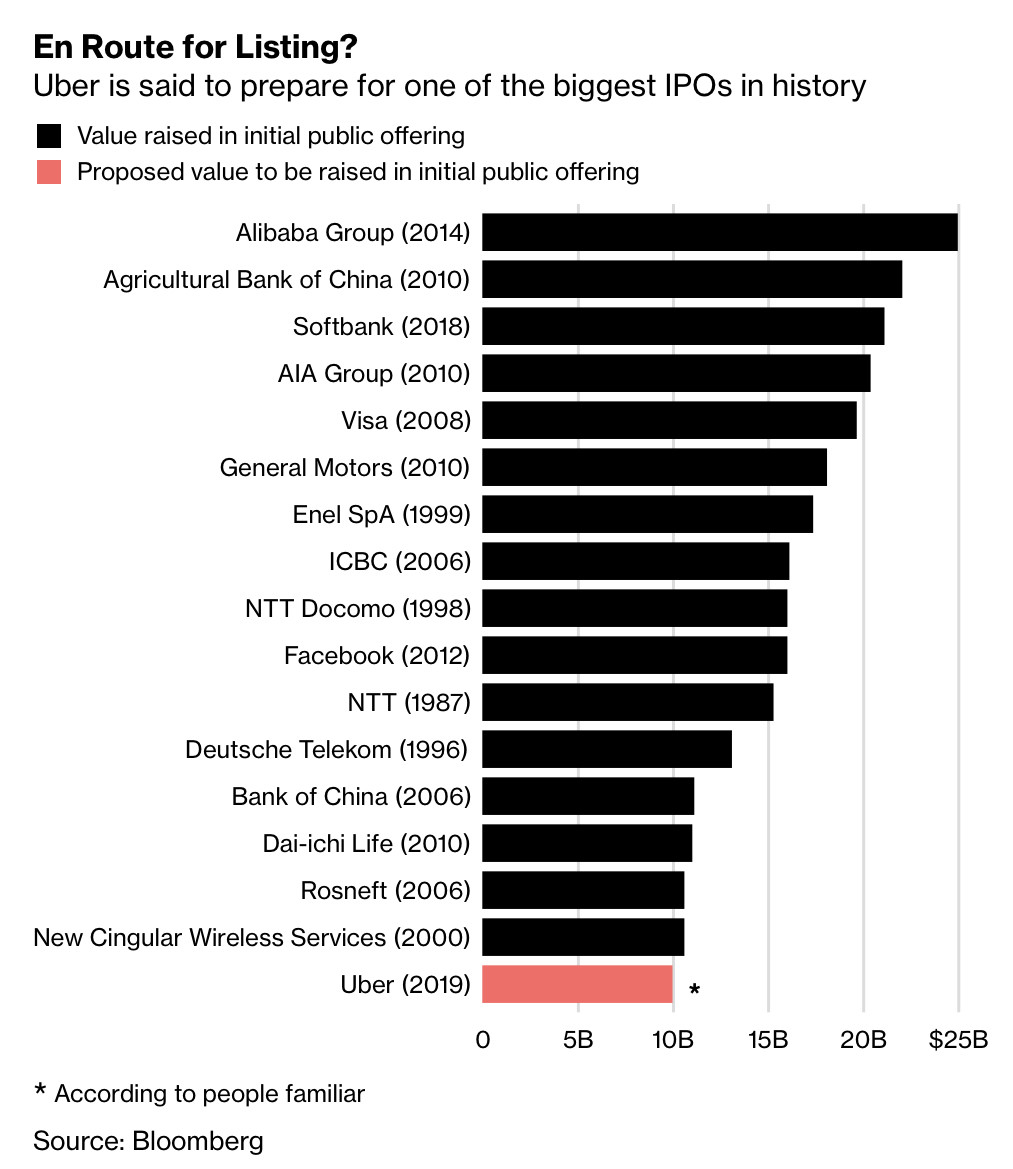
La quotazione in borsa di Uber Technologies sembra la perfetta occasione per fare qualche considerazione di fondo sulla schiera di “unicorni” (così vengono chiamate le nuove imprese dell’era digitale che superano la valutazione di un miliardo di dollari) i cui sopravvalutatissimi titoli stanno per riversarsi ancora una volta a Wall Street, sulla scia della nuova ondata di liquidità che le banche centrali continuano a immettere sui mercati.


Secondo una stima indipendente al momento si possono contare più di 340 di quegli “unicorni” quando ce n’erano circa un decimo in numero solo cinque anni fa (39 per l’esattezza), la maggior parte dei quali (21 per l’esattezza) oggi sono già quotati in borsa, cambiandone radicalmente i connotati.


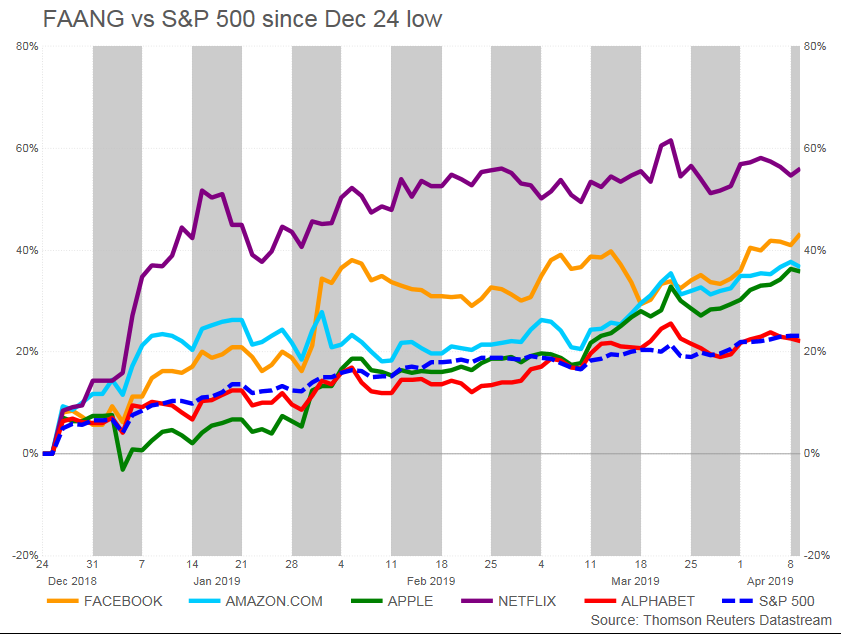
Non che sia andata così male: se prendiamo l’andamento delle famose FAANG (Facebook Amazon Apple Netflix e Google), le loro quotazioni negli ultimi tempi hanno corso ben più dell’indice più usato per valutare l’andamento della borsa americana, come si può leggere dal grafico qui riportato:


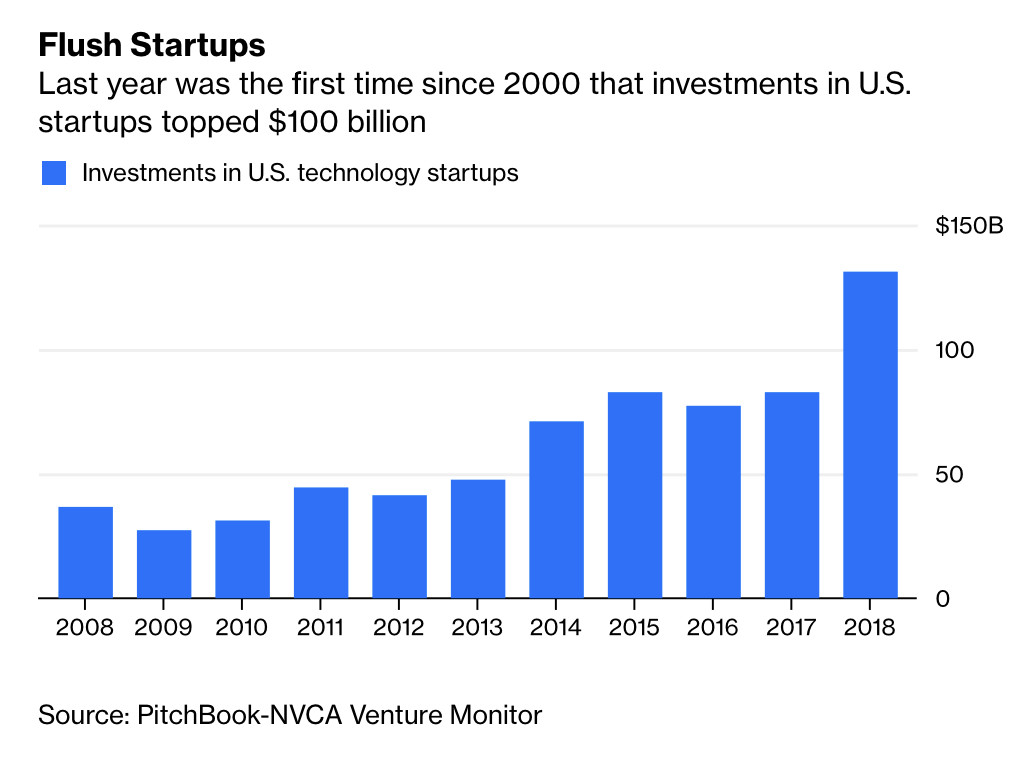
Ma la proliferazione di queste società (gli “unicorni” sono soltanto la punta dell’iceberg di un’intera generazione di startup che hanno trovato risorse presso gli investitori privati) e delle loro favolose valutazioni è probabilmente anche il risultato della ricerca spasmodica -da parte degli investitori- di nuove più rischiose opportunità su cui investire la montagna di liquidità sulla quale essi sono seduti. Nel 2018 per la prima volta gli investimenti complessivi nelle startup tecnologiche da parte degli americani hanno superato i 100 miliardi di dollari !


Solo pochi anni fa qualcuno aveva denunciato il fenomeno del cosiddetto “savings glut”(cioè la congestione dei risparmi, che non erano mai stati così alti a causa del miglioramento delle condizioni generali di vita, dell’invecchiamento progressivo della popolazione ricca, eccetera…) facendo notare al tempo stesso che le opportunità di investimento mobiliare non si erano moltiplicate allo stesso ritmo, spingendo in tal modo al rialzo i titoli a reddito fisso (e al ribasso i loro rendimenti) e a nuove vette le quotazioni delle principali borse del pianeta. Già questo fenomeno può spiegare in buona parte la montagna di quattrini che si riversano sugli investimenti più rischiosi.

Ma come si può riuscire a distinguere tra l’oceano di nuove iniziative quelle che faranno le migliori performances, quando supereranno la fase iniziale di perdite di bilancio? La risposta più onesta è che molto spesso non si può. Quello che oggi conta di più tra le vincenti della loro categoria è piuttosto la loro capacità di attrarre risorse finanziarie per crescere dimensionalmente.

Uber da questo punto di vista, con la sua teorica valutazione di 100 miliardi di dollari è la perfetta prova di tale affermazione! Dopo dieci anni di sonore perdite economiche (ha bruciato circa 20 miliardi di dollari) il suo giro d’affari, 11,3 miliardi nel 2018, è salito del 42% rispetto al 2017, che invece aveva visto il raddoppio rispetto a 2016. Il numero di utenti mensili è balzato del 34% a 91 milioni nell’ultimo anno e sua volta era cresciuto ben di più, del 51%, nel 2017. Le risorse finanziarie di cui è stata dotata hanno infatti permesso a Uber di espandere il proprio modello di business a qualsiasi servizio dove avrebbe potuto utilizzare dei collaboratori esterni per fare consegne, di qualsiasi cosa, nonostante la quasi totalità di quei servizi sia in perdita.

Lyft, che si è quotata in Borsa pochi giorni fa a livelli ben più bassi (24 miliardi), ha semplicemente spinto meno sull’acceleratore perchè aveva meno risorse da spendere per la sua crescita. E la notizia che le operazioni di quotazione sembrano andare benone sta spingendo Pinterest, l’ennesimo social network in forte perdita, a scaldare anche lei i motori per la borsa!

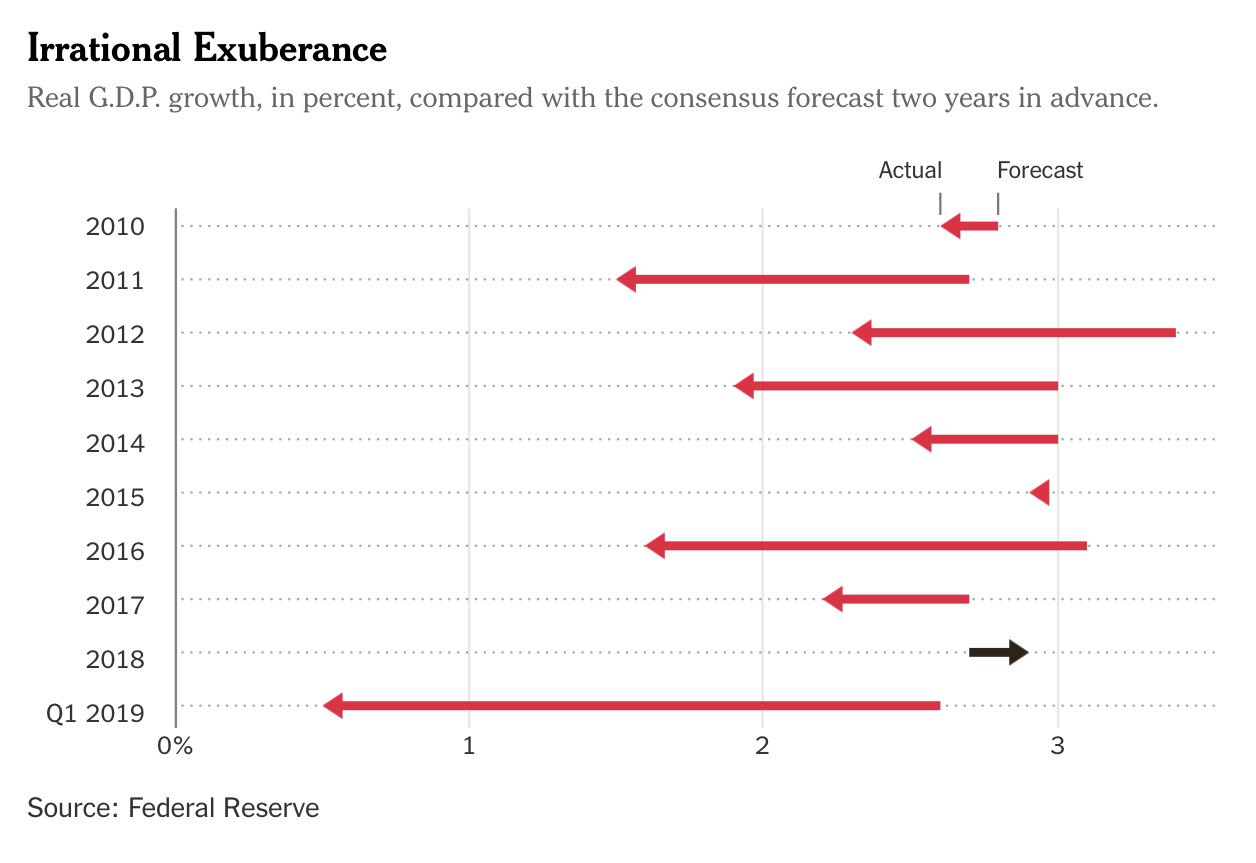
È quello che recentemente gli economisti hanno battezzato come “esuberanza irrazionale”: l’eccesso di ricchezza (e di aspettative sulla crescita economica) porta a scommettere su nuovi modelli di business persino laddove non c’è alcun indicatore che possa far presumere razionalmente la prospettiva di un profitto. Ovviamente la misura di questa esuberanza è cresciuta soprattutto negli ultimi anni, insieme con la ricchezza degli investitori, come si può vedere dal grafico:


Ma il fenomeno della montagna di liquidità che -aperte le cateratte della borsa- si riversa sugli unicorni al momento della quotazione ha molti altri risvolti sociali e industriali. Innanzitutto quello sulla competitività con i loro concorrenti del passato: inutile far notare che il momento è drammatico per tutti coloro che si occupano di consegne locali “alla vecchia maniera” nelle città dove Uber o Lyft sono presenti. Nessuno di loro dispone delle risorse che hanno questi colossi per perdere ancora denaro! E’ chiaro che per tutti gli altri i margini si schiacciano e il modello di business in può più prescindere da internet e dalla pubblicità online, cosa che a sua volta riduce le entrate pubblicitarie dei giornali locali, delle televisioni regionali e delle affissioni.

Ma la cosa più buffa sono i prezzi delle case, che nelle città più interessate (San Francisco e Los Angeles) alla pioggia di denaro che si sta riversando da Wall Street sono già in passato schizzati alle stelle e ancora una volta si apprestano a crescere. Molti dei beneficiari delle gigantesche valutazioni hanno infatti dormito in un appartamento in comune con molti altri giovani fino a poco tempo fa, e adesso vogliono spostare sull’economia reale i guadagni realizzati su quella “di carta”.

Rischia di andare un po’ come per l’oro del Portogallo, arrivato nel diciassettesimo secolo assai copioso dalle colonie d’oltreoceano, è stato capace di bruciare l’economia reale nel giro di pochi anni, arrestandone il normale funzionamento. Ma per fortuna questa volta il fenomeno sociologico è ben più esteso. Da ogni parte del mondo si investe e si è investito nelle società che sono destinate a cambiare per sempre il volto industriale del mondo. E i frutti che ne derivano vanno anch’essi in tutte le direzioni.

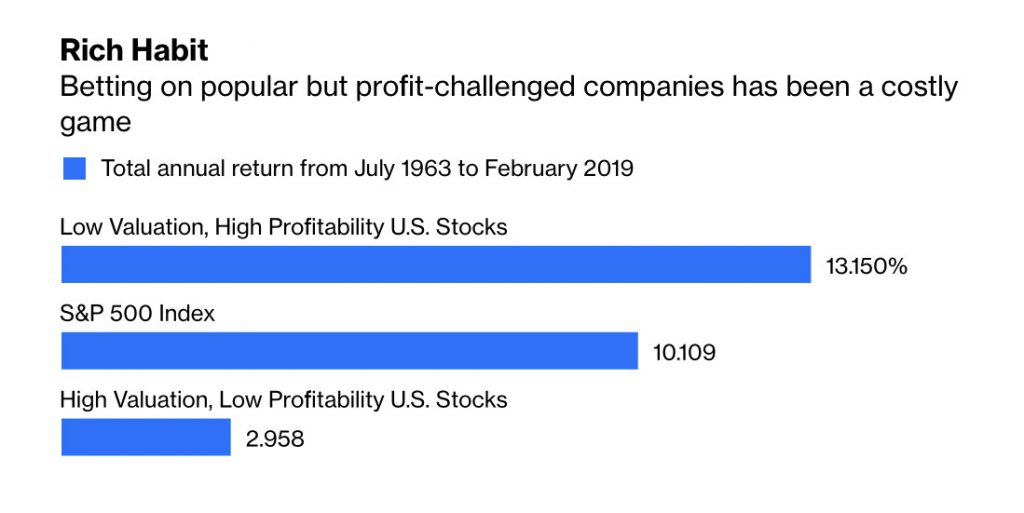
Se poi sarà davvero una manna o viceversa risulterà essere stata una (pericolosissima) moda del momento, lo sapranno soltanto i posteri. Per ora possiamo soltanto cercare alche paragone, come ad esempio la statistica degli ultimi 55 anni qui sotto riportata, che distingue tra imprese valutate poco in relazione ai loro elevati profitti (primo istogramma), quelle dell’indice più diffuso della borsa americana (secondo) e quelle valutate molto e con bassi profitti (terzo):


È chiaro che partire dal 1963 può essere un po’ distorsivo, ma è altrettanto vero che abbiamo già visto scoppiare la bolla speculativa delle “dot.com” dei primi anni ‘90 ed è piuttosto elevato il rischio che anche stavolta la bolla delle aspettative scoppi prima che il nuovo corso si consolidi.

Stefano di Tommaso


ECONOMIA ITALIANA: BUONE NUOVE

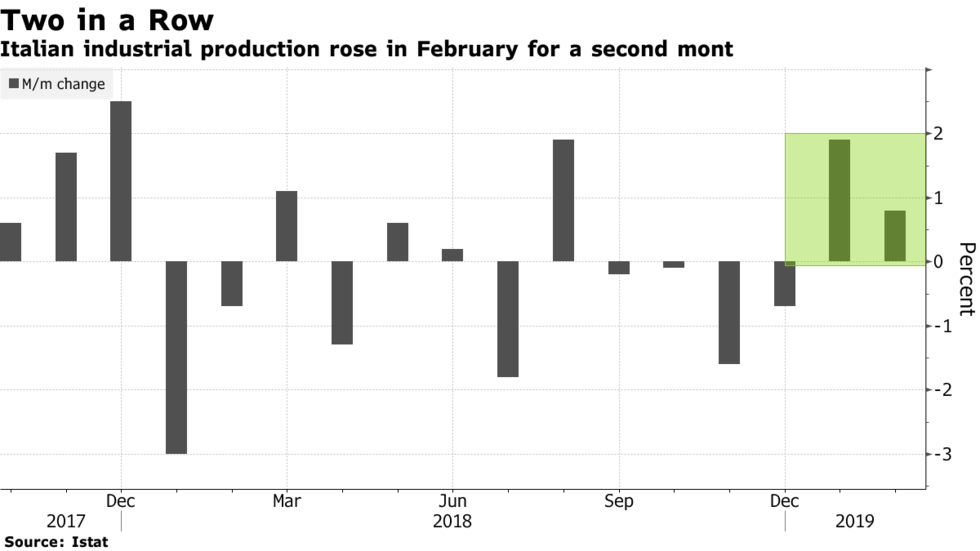
E chi l’avrebbe mai detto che nel 2019 il nostro Paese sarebbe divenuto la locomotiva industriale d’Europa? Eppure questo è ciò che emerge dai dati registrati dalle statistiche a gennaio e febbraio, con EuroStat che calcola la crescita della produzione industriale rispettivamente dell’1,9% e dello 0,8% mentre la Germania negli stessi mesi sarebbe scesa dello 0,8% a Gennaio per poi risalire dello 0,7% a Febbraio.


EURO TIRAMISÙ

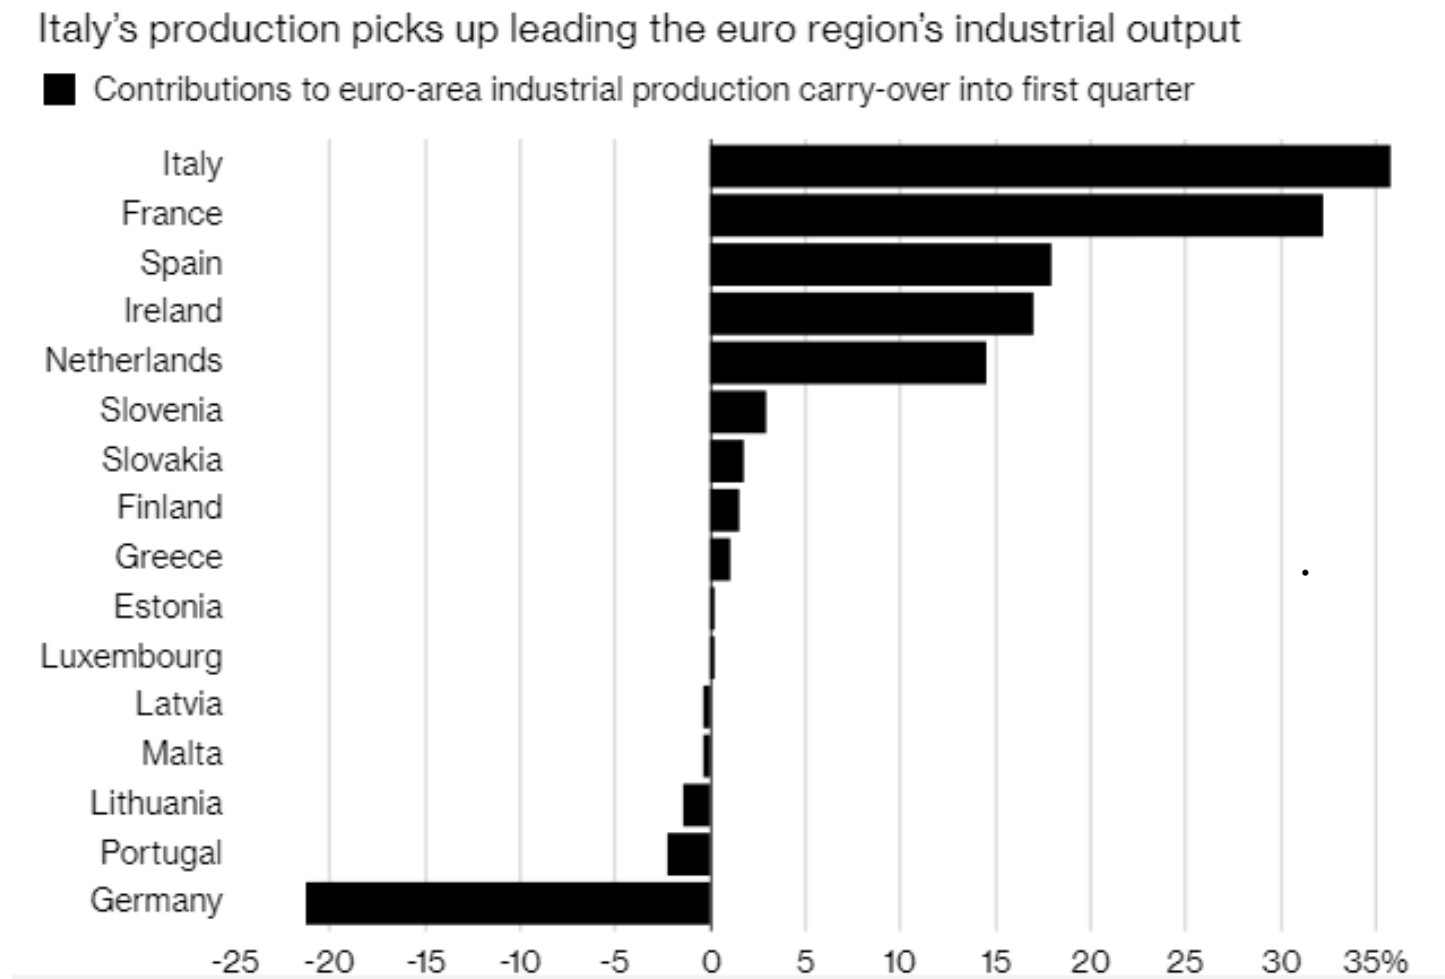
Con questi numeri l’Italia trainerebbe l’aumento della produzione industriale europea con un contributo del 36% sul totale, seguita da: Francia (32%), Spagna (18%), Irlanda (17%) e Olanda (14%), mentre la Germania sarebbe stata la peggiore contributrice con il -21%, tenendo conto del peso di ogni stato sul prodotto totale dell’area Euro.


IN ITALIA L’AUTO CONTA SEMPRE MENO

C’è anche chi maligna (politicamente) facendo notare che il merito è per buona parte da ascriversi al ritardo del nostro Paese nel riprendersi dalla crisi dell’ultimo decennio, visto che dal 2007 la produzione industriale italiana risulta scesa del 17% mentre quella tedesca è cresciuta del 7%, ma le vere motivazioni della miglior performance della Penisola a Gennaio e Febbraio riguarda probabilmente la minor dipendenza dell’Italia dal settore automotive (produzione di veicoli e loro componenti e accessori), che nei medesimi due mesi da noi è sceso di quasi il 14% mentre in Germania molto di più (è circolata una stima che parla di -39%).


Ad oggi dunque la dinamica della produzione industriale del nostro Paese su base annuale raggiungerebbe nel 2019 un +0,9% (guarda caso lo stesso numero previsto per il Prodotto Interno Lordo (P.I.L.) dal ministero dell’economia prima che l’ennesima bordata della Commissione Europea gli chiedesse a gran voce di rivederlo allo 0,2% nel Documento di Economia e Finanza -DEF). Le previsioni di Barclays per il P.I.L. vede dopo un primo trimestre piatto, il +0,1% nel secondo trimestre e il +0,2% nel terzo e nel quarto. Stime che probabilmente verranno invece riviste decisamente al rialzo.

I MERCATI FINANZIARI NE TENGONO CONTO

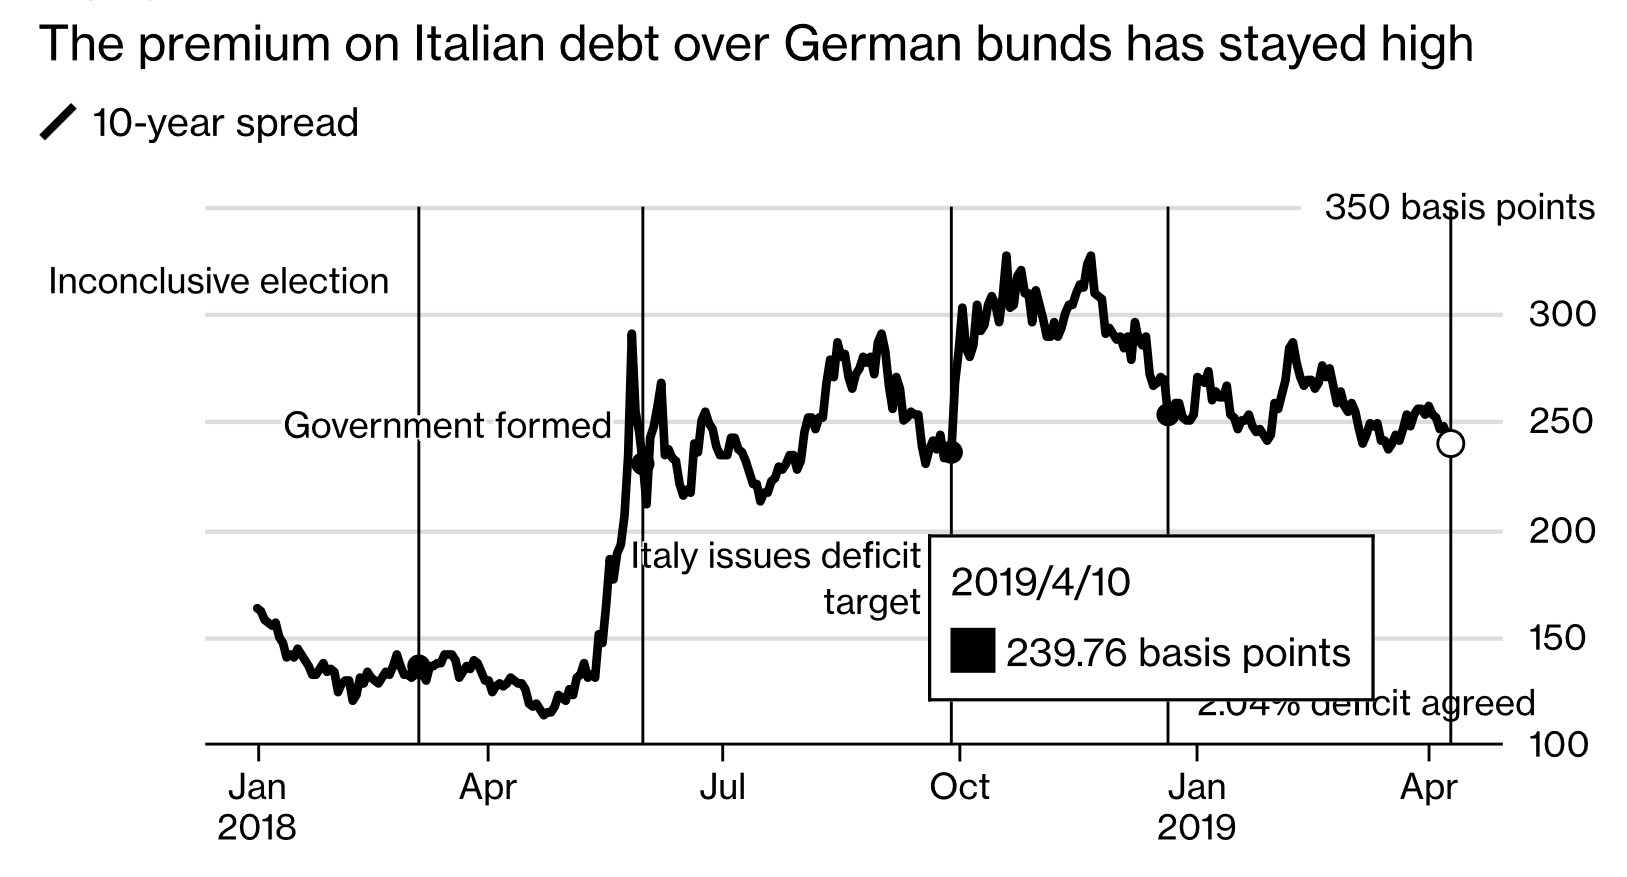
Forse è anche per questo che l’andamento dello spreadtra i nostri BTP decennali e i Bund di pari durata è in miglioramento dall’inizio dell’anno:


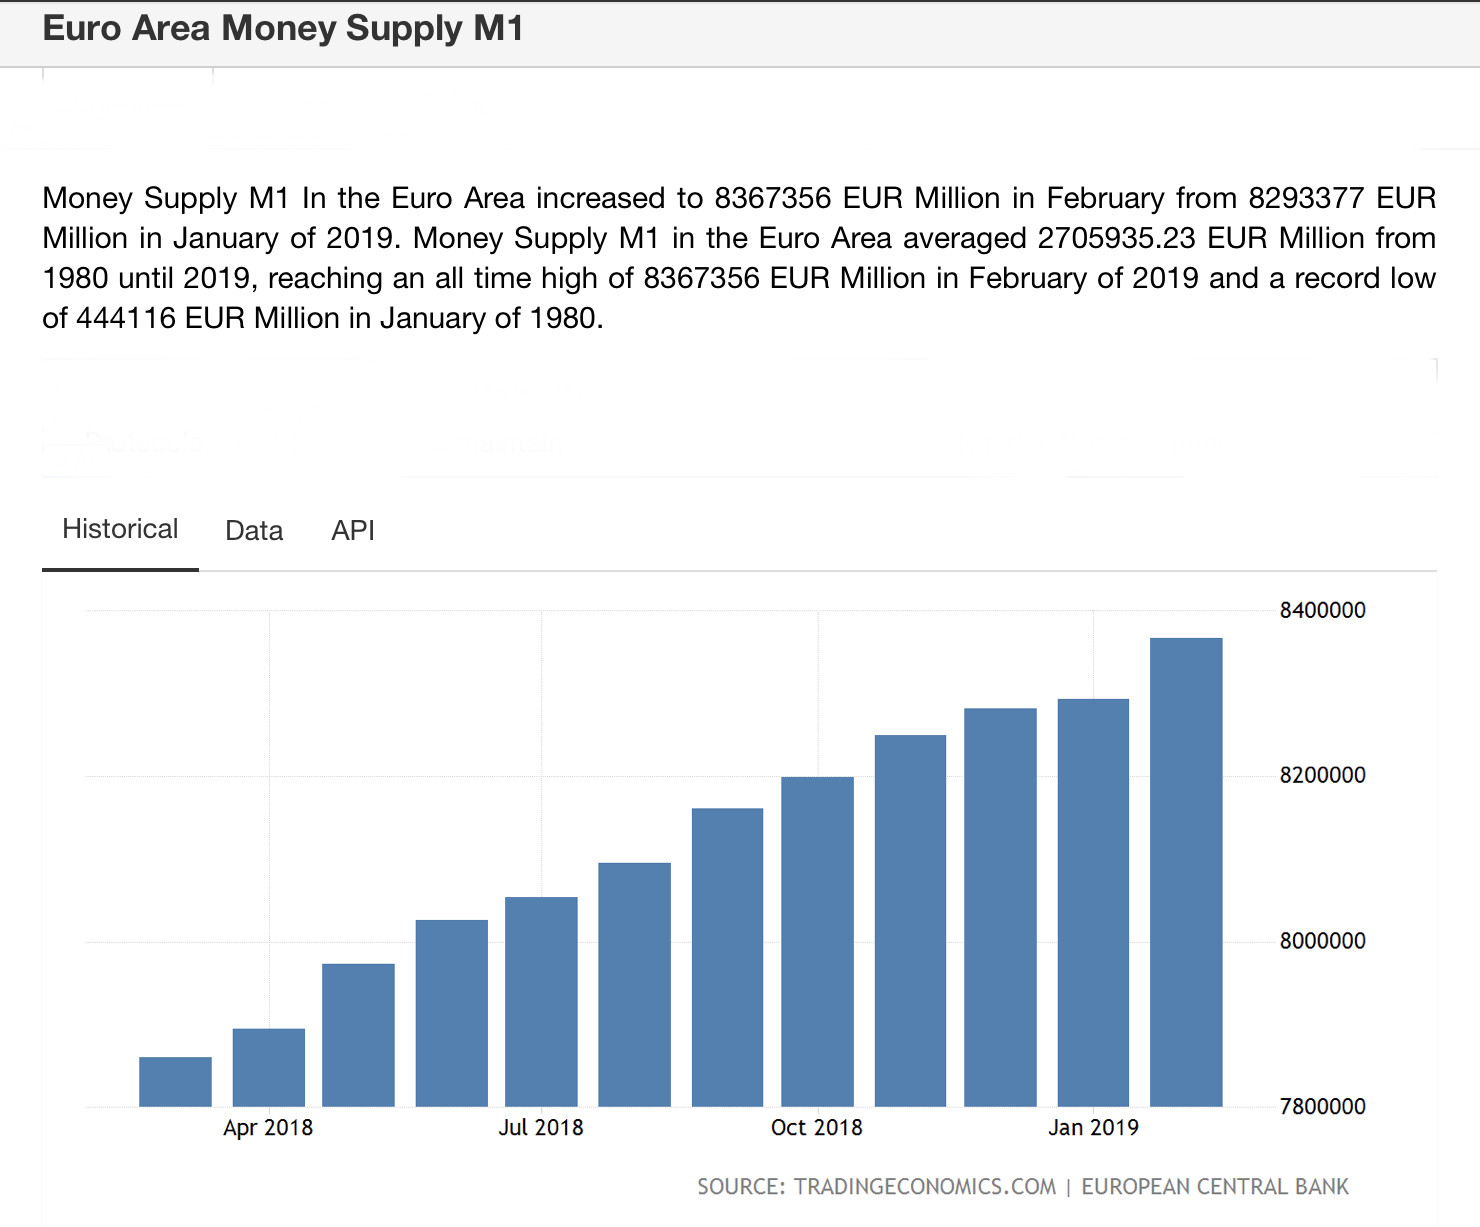
Se non fosse che l’andamento del più importante indice di fiducia finanziario viene ampiamente sostenuto dal forte impegno profuso dalla Banca Centrale Europea nell’immettere forte liquidità nel sistema, come si può vedere dal seguente grafico riassuntivo:


Secondo Prometeia il primo trimestre 2019 si chiuderebbe con la crescita della produzione industriale dell’1,5% sul trimestre precedente, mentre Il secondo trimestre vedrebbe un misero +0,1% . Secondo l’Istat l’andamento tendenziale annuo rispetto a febbraio 2018 mostra un buon risultato per i beni di consumo (+4,7% su base annua) e dei beni strumentali (+1,5% sull’anno). Le migliori variazioni tendenziali riguardano l’industria tessile (abbigliamento, pelli e accessori +11,7%), i prodotti farmaceutici(+5,3%) nonché elettronica, ottica, elettromedicali, apparecchi di misurazione e orologi (nel complesso +4,4%). Scende la produzione di prodotti petroliferi e di carbone (-13,9%), quella del legno, della carta e degli stampati (-5,4%) la fornitura di energia elettrica, gas, vapore ed aria (-2,8%).

RECESSIONE IMPROBABILE, MA LA FRANCIA CI HA SUPERATO

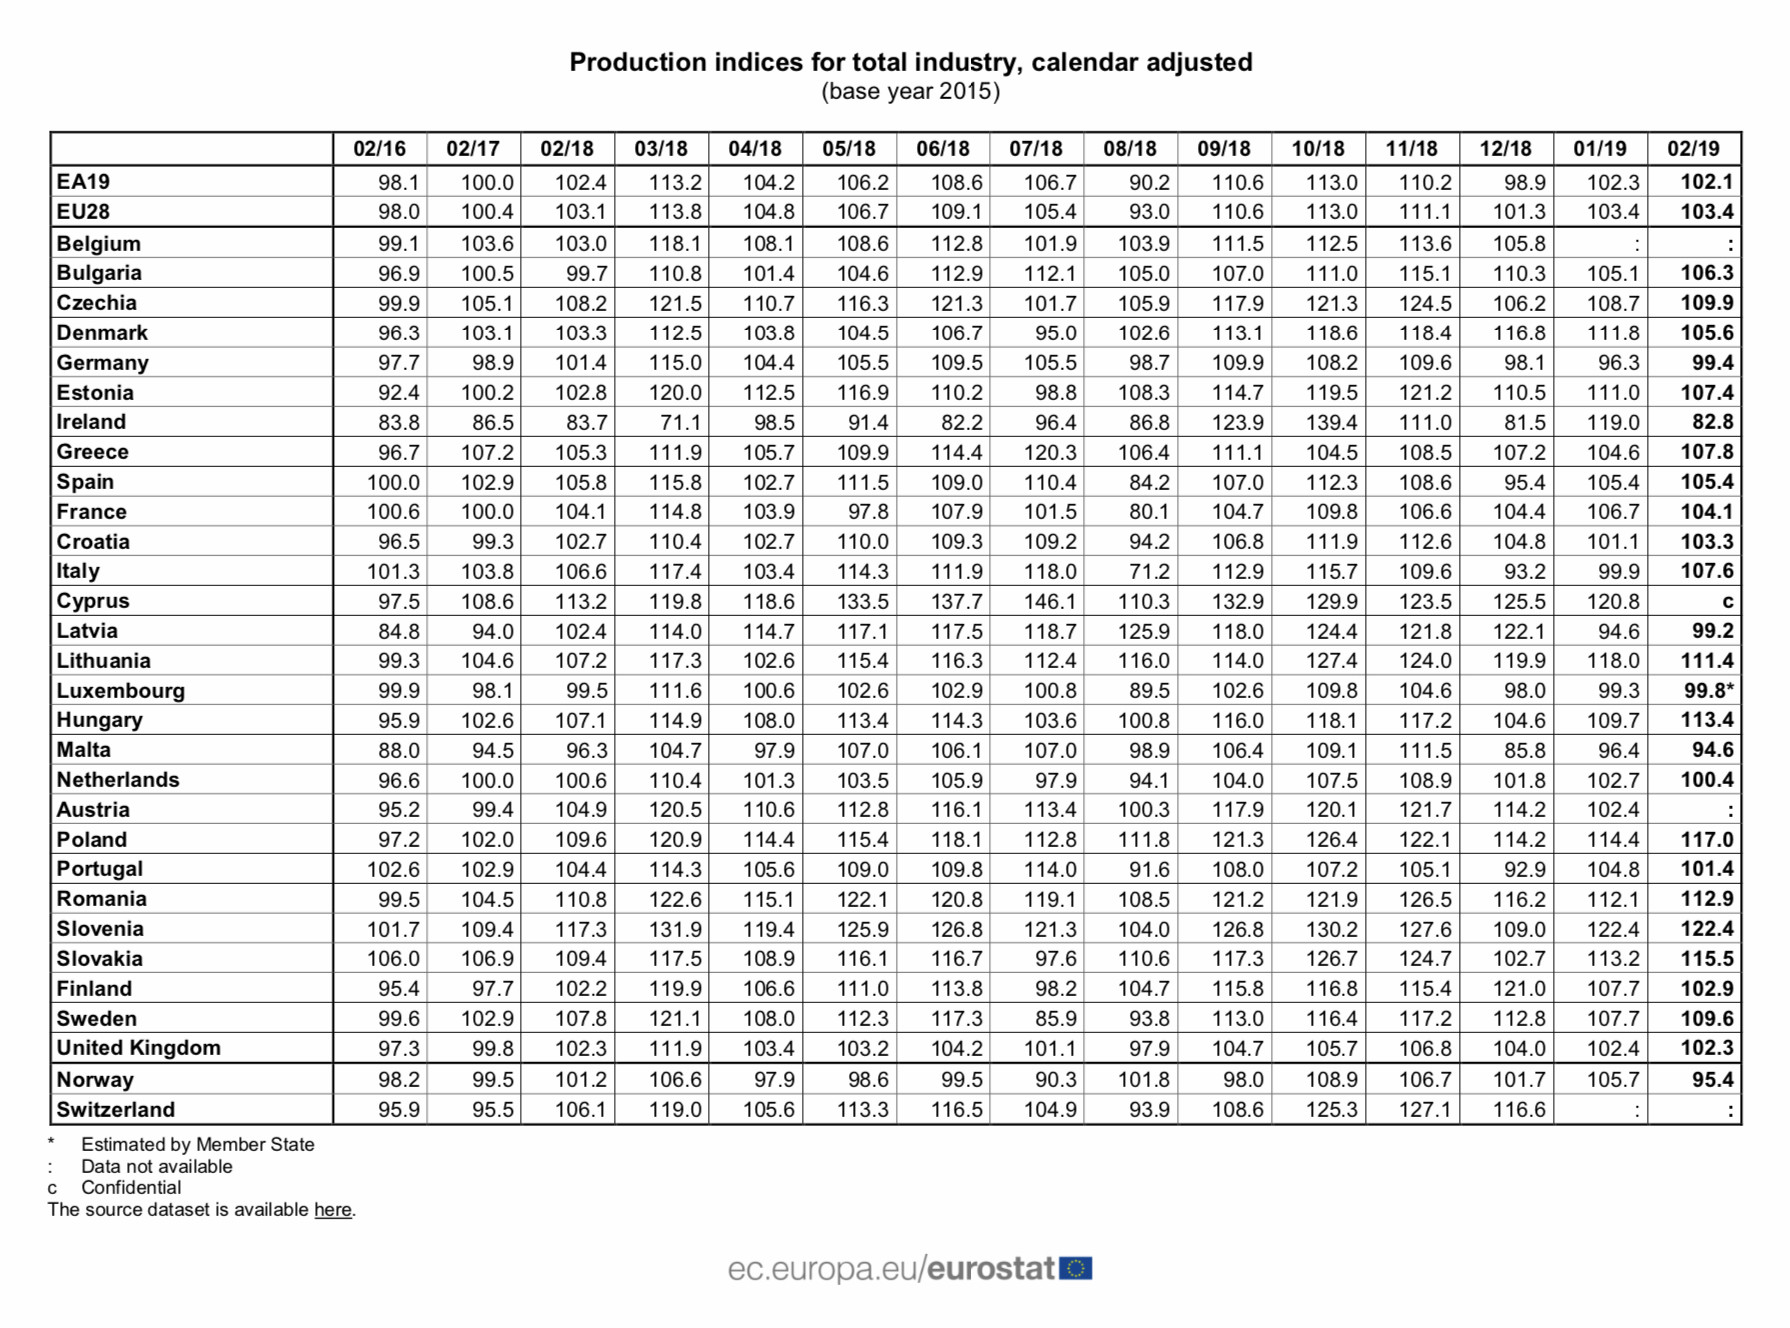
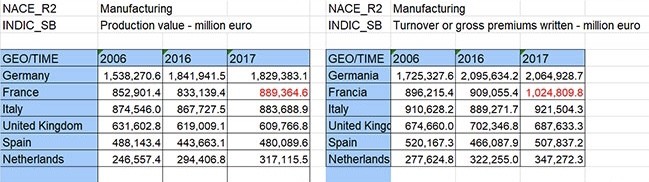
Si rende perciò assai improbabile la temuta entrata in recessione del nostro Paese e soprattutto si vede in generale una decisa concordanza andamentale con i dati espressi dagli altri membri dell’Unione Europea, in particolare dalla Francia, al medesimo tempo il nostro peggior rivale politico e industriale ma anche il più simile a noi. A questo proposito vale la pena di citare il sorpasso della Francia sull’Italia per quanto riguarda la produzione industriale, come risulterebbe da una prima statistica fatta circolare nei giorni scorsi da EuroStat (a sinistra il valore della produzione e a destra quello delle vendite):


Ma in realtà quel sorpasso è avvenuto da tempo, quando buona parte delle produzioni industriali di punta del nostro Paese sono state acquisite proprio da aziende francesi, dalla Parmalat alla Loro Piana, da Bulgari a Brioni e via dicendo. La produzione industriale dell’Italia è chiaramente discesa oggi al terzo posto tra le manifatture europee, più esattamente è meno della metà di quella della Germania e circa il 10% al di sotto di quella della Francia.

Stefano di Tommaso


REBUS ITALIA

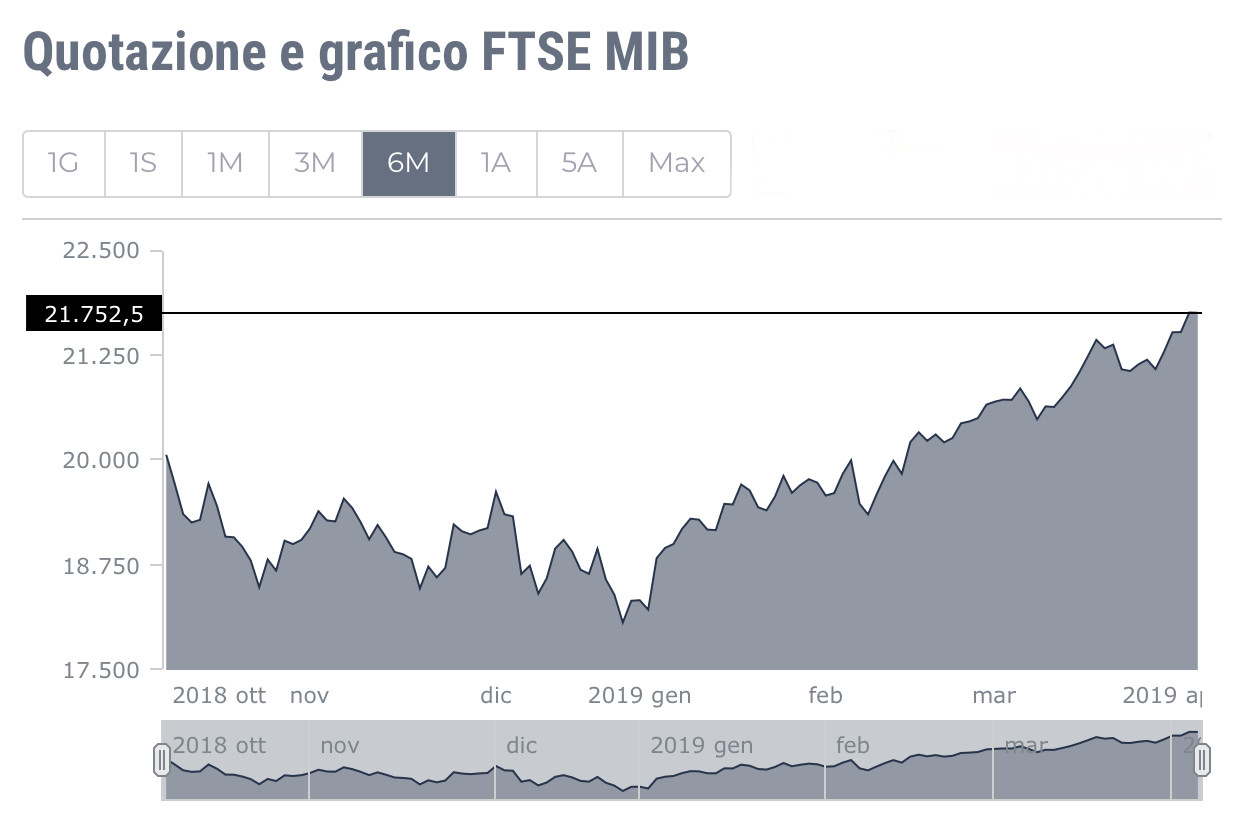
Nel primo trimestre dell’anno l’indice Ftse Mib è cresciuto del 18,45% contro il -16,15% dell’intero 2018. Da inizio anno i titoli di Stato italiani a 10 anni hanno subito un rialzo dei prezzi e una discesa conseguente del rendimento dell’8,13%. Ai prezzi attuali il rendimento a scadenza è del 2,51%,un punto in meno di pochi mesi fa. Insomma la borsa italiana, il cui capitale flottante (la parte di titoli quotati non legata a maggioranze di controllo o patti di sindacato, che viene comunemente scambiata) appartiene per la massima parte a investitori stranieri, sembra scommettere, alla conclusione del primo trimestre del 2019, sul buon andamento del nostro Paese, contrariamente a quanto succedeva nel 2018.


LE STATISTICHE SONO NEGATIVE

Nel frattempo i dati a fine marzo (cioè pochi giorni fa) sulla crescita dell’economia italiana non potrebbero essere più deludenti. Cito letteralmente un recente articolo a firma di Morya Longo sul Sole 24 Ore: “Che l’Italia cresca meno degli altri Paesi europei è noto a tutti… Un rapporto di The European House-Ambrosetti individua tre motivazioni strutturali: scarsa produttività, scarsa formazione, scarso livello di investimenti. La produttività italiana è cresciuta del 6,7% negli ultimi 23 anni, contro il 31,6% della Germania, il 27,8% della Francia, il 16,8% della Spagna e il 27,4% medio dell’Unione europea. Il motivo principale è dato dal fatto che in Italia è mancata la spinta della cosiddetta produttività «multifattoriale»: quella legata alla managerialità, alla digitalizzazione, alla meritocrazia, alla formazione e all’ambiente economico. Insomma: non cresce un Paese che mette le persone sbagliate nei posti sbagliati e che non ha cultura manageriale. Sul capitale umano l’Italia è ancora più indietro. Il nostro è infatti il Paese con la percentuale di laureati più bassa: solo il 17,7% della popolazione. L’Italia è anche il Paese che investe meno in istruzione, dato che in percentuale al Pil si ferma a un misero 0,3% per le sole università. Molto meno di Spagna (0,6% del Pil), Francia (0,6%) e Germania (0,8%). Anche questo è un freno evidente alla crescita: minori competenze rispetto agli altri Paesi significano infatti minore capacità di innovare. Ma anche minori competenze nella forza lavoro. Infine l’altro grande problema dell’Italia è la scarsità degli investimenti.”

MIGLIORI PROSPETTIVE

Numeri e fatti che lasciano poco spazio alle argomentazioni politiche e retoriche di entrambe le fazioni: maggioranza e opposizione, circa lo stato di salute dell’economia reale del nostro Paese. Ma com’è possibile che i mercati finanziari sottovalutino grandemente il pericolo che l’economia italiana possa avvitarsi ancor di più generando a sua volta una vera e propria crisi di fiducia nel debito pubblico nazionale? Evidentemente non basta guardare alle cifre storiche appena citate ma bisogna piuttosto interpretare i segnali prospettici per trovare una risposta all’altrimenti inspiegabile ottimismo degli investitori circa il destino economico della nostra Penisola.

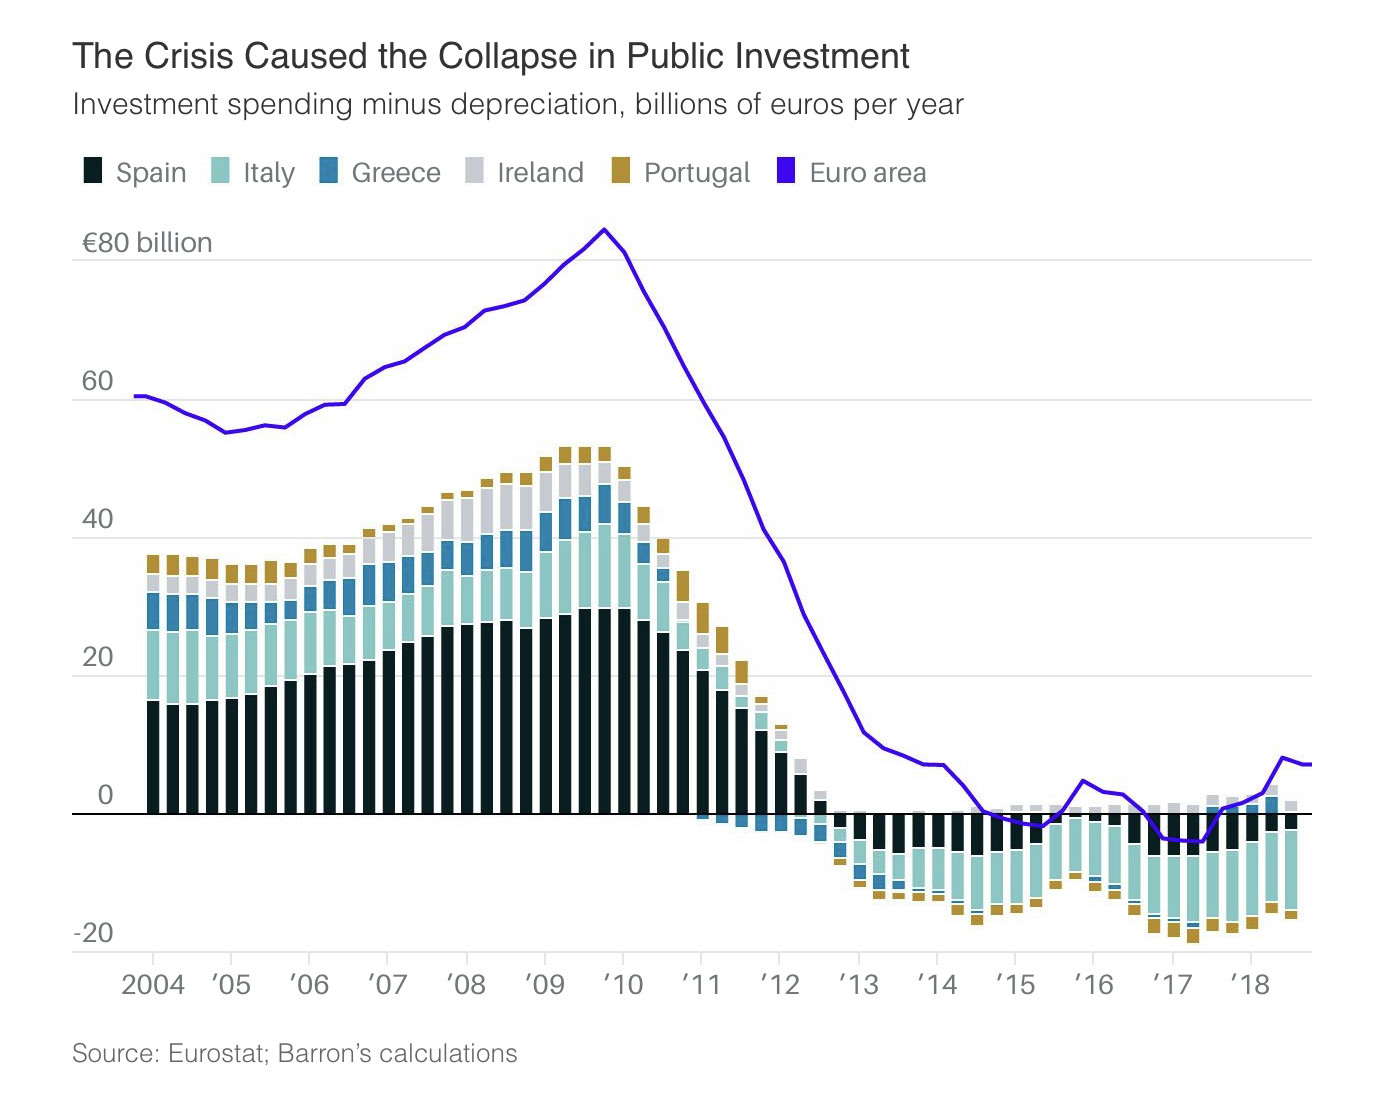
In effetti il governo in questi giorni sta scaldando i motori su un certo numero di fronti caldi in fase di definizione del “DEF” (il documento di programmazione economico finanziaria): lo sblocco dei cantieri per gli investimenti infrastrutturali, la “Flat Tax” (che significa in definitiva un taglio delle tasse sul reddito), il rimborso ai risparmiatori coinvolti nei crack bancari, e un certo numero di semplificazioni burocratiche (ance se di esse è stato annunciato poco o niente). Lo spirito della manovra programmatica è quindi molto chiaro: fare tutto il possibile per far ripartire l’economia italiana nonostante i numerosi vincoli di bilancio e finanziari imposti da Bruxelles. D’altra parte il ritardo nella spesa infrastrutturale accumulato è comune a tutta l’Europa, (come si può vedere dal grafico qui sotto riportato) e dipende dall’impostazione fortemente ideologica della Commissione Europea a proposito del vincolo di bilancio. Un ritardo che lascia sperare nella possibilità che nuovi importanti investimenti saranno deliberati presto dall’intera Unione per recuperare il terreno perduto.


LA FINANZA INTERNAZIONALE SCOMMETTE SULL’ITALIA

E a crederci non sono soltanto gli elettori dell’attuale compagine governativa, bensì gli investitori finanziari stranieri, che notoriamente sono molto meno teneri nei loro giudizi di convenienza.

La maggioranza di governo peraltro si avvia a un mese dalla prossima consultazione elettorale (quella per il rinnovo del Parlamento Europeo, a Maggio) con una prospettiva per lei decisamente positiva, sebbene i sondaggi prevedano una discesa delle preferenze del partito di attuale maggioranza relativa (i 5 Stelle) e una crescita delle preferenze per la Lega di Salvini, accreditato oramai stabilmente di oltre il 30% dei consensi. Il tutto con un pericolo di dissoluzione dell’attuale governo in carica che risulta nei fatti ancora piuttosto limitato, nonostante il bombardamento mediatico che indica un litigio crescente tra i due partiti al governo e le voci che circolano a proposito di Mario Draghi, governatore uscente della Banca Centrale Europea, che sarebbe stato individuato da Mattarella come candidato ideale per gestire la fase successiva all’eventuale crisi di governo e prima delle eventuali elezioni anticipate, che ragionevolmente non ci sarebbero prima dell’autunno inoltrato.

Forse è anche per questo pericolo (il Quirinale non è mai stato tenero con l’attuale governo) che la maggioranza giallo-verde risulta oggi più compatta di quello che la stampa vorrebbe farci credere. E i mercati finanziari ne prendono atto, lasciando lo spread tra i titoli di stato italiani e quelli tedeschi ai minimi dell’anno e premiando addirittura le quotazioni di Piazza Affari e dei BTP.

MA IL “MAINSTREAM” È IMPIETOSO

Uno iato più forte tra il “mainstream” di stampa e televisioni e il “sentiment” dei pragmatici investitori stranieri non potrebbe nemmeno essere immaginato! Chi ha ragione? Purtroppo nessuno può prevedere il futuro e nè i commentatori nè gli investitori possono essere sicuri delle loro contrastanti indicazioni.

Quel di cui si può tuttavia prendere atto è che la congiuntura internazionale sembra essere indirizzata sulla via del miglioramento, e in particolare la fiducia degli operatori economici tedeschi (riportata dall’indice IFO) sembra essere ripartita a Marzo, mentre Francia e Spagna sembrano continuare la loro crescita sopra la media europea e persino l’andamento del Prodotto Interno Lordo italiano è già tornato sopra lo zero nel primo trimestre 2019. Dunque qualche elemento oggettivo di speranza rimane ancorato ai numeri tendenziali.

MEGLIO LA CINA CHE L’EUROPA?

Il Governo in carica ha oggettivamente le gambe azzoppate dall’eccessivo fardello di debito ereditato e dall’approccio impietoso degli altri membri dell’Unione Europea verso un Paese che le sta provando tutte per riprendere vigore.

Forse è per questo motivo che il Governo ha abbracciato con così grande entusiasmo le proposte giunte dalla Cina per il programma di investimenti della Belt & Road Initiative (la cosiddetta “nuova via della seta”) e i conseguenti capitali in arrivo dall’ex celeste impero. I quali genereranno sicuramente un costo e una qualche dipendenza nei suoi confronti, ma gli italiani si chiedono altresì se la Cina potrà essere per il nostro Paese un partner peggiore che non la la Francia, la Germania, l’Olanda e la Finlandia.

E la risposta non è poi così scontata, come afferma in un recente articolo, tranquillamente e con distacco, l’autorevole rivista americana “Barron’s” (che riflette il punto di vista degli Americani, cioè coloro che avrebbero dovuto indignarsi di più)!

Stefano di Tommaso