IL 2019 POTREBBE ESSERE L’ANNO DELLE INFRASTRUTTURE
Vediamo insieme i numerosi motivi perché ciò potrebbe e dovrebbe accadere. Esistono molte opportunità che ciò avvenga ma anche mille ostacoli allo sviluppo degli investimenti infrastrutturali, come è possibile leggere qui di seguito.


C’È PIÙ BISOGNO DI INFRASTRUTTURE
Il mondo non ha mai percepito così tanto il bisogno di investimenti infrastrutturali tanto quanto lo sente oggi, in funzione del bisogno di godere appieno dei benefici dell’era digitale con sistemi di comunicazione evoluti, interattivi e intelligenti, della necessità di abbreviare gli spostamenti di persone e merci e al tempo stesso in funzione della necessità di rendere lo sviluppo tecnologico compatibile con le esigenze di protezione dell’ambiente (inquinamento, surriscaldamento globale, consumismo, ecc…), dunque innovando nelle modalità per farlo e non semplicemente viaggiando di più o potenziando gli apparati già esistenti.

Ne consegue che oggi lo sviluppo degli investimenti pubblici così come di quelli produttivi incontra un oggettivo limite nella necessità di allocarli in un “ambiente” più evoluto di quello attuale, che ne favorisca -con gli adeguati investimenti infrastrutturali- tanto le prospettive di ulteriore sviluppo tecnologico, quanto il ritorno economico. Parliamo quindi di reti digitali in fibra ottica, di autostrade pan-continentali, di ferrovie superveloci e super-efficienti, di energie da fonti rinnovabili, di sistemi logistici integrati e automatizzati, di tele-sanità, di reti idriche e sistemi ambientali che consentano il riciclo di acque e rifiuti, eccetera.

I DEBITI PUBBLICI HANNO FRENATO GLI INTERVENTI GOVERNATIVI E LASCIATO PIÙ SPAZIO A QUELLI PRIVATI

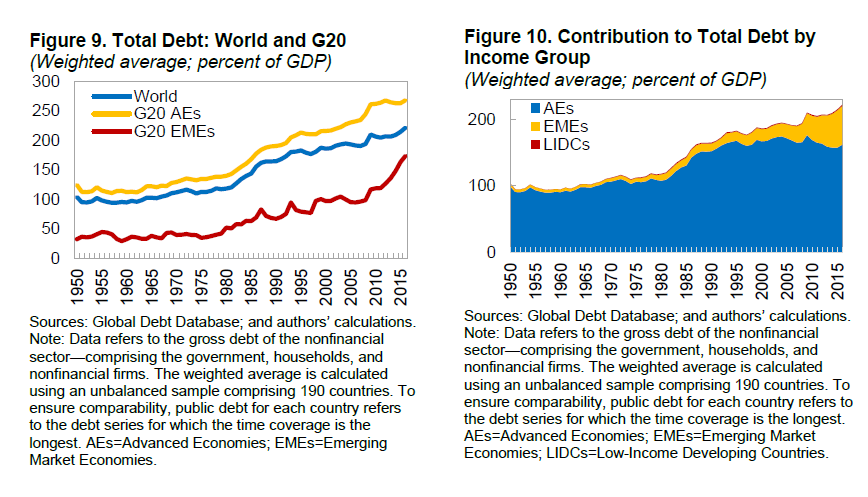
Mentre apprezziamo tuttavia i vantaggi per il business e per la qualità della vita che possono scaturire da questi investimenti “di sistema”, viviamo al tempo stesso nella consapevolezza che i governi nazionali non potranno fare granché per il loro sviluppo senza l’apporto essenziale di ingenti risorse provenienti dal mercato dei capitali, dato il gigantesco indebitamento collettivo che limita la capacità di spesa autonoma dei singoli governi.

Il timore di non riuscire a sostenere il servizio del debito e quello di andare a sollevare incresciose questioni di salvaguardia del territorio, di legalità e di possibili incrementi delle disuguaglianze sociali che possono derivare dalle ingenti risorse che vengono profuse in investimenti infrastrutturali è quantomai fondato, eppure a ben vedere esiste sempre un modo per conciliare le diverse istanze sociali se si guarda con più attenzione agli sviluppi futuri, al reddito ulteriore che gli investimenti stessi possono generare, e se nell’affrontarli si riesce a rifuggire dalle posizioni strettamente partigiane.

UNO STIMOLO PER L’ULTERIORE SVILUPPO ECONOMICO

L’opportunità da cogliere nell’affrontare l’argomento senza guardarsi troppo indietro è d’altronde assolutamente reciproca: i finanziamenti e i capitali privati rimangono essenziali per far ripartire il circolo virtuoso che trasforma il denaro speso negli investimenti in maggior prodotto interno lordo, ma d’altra parte un contesto normativo, fiscale e burocratico favorevole rimane essenziale affinché chi deve decidere di allocare le proprie risorse possa percepire un minor rischio e la possibilità di non cadere trappola di quegli eccessi di tassazione o di inflazione che porterebbero a zero il rendimento netto atteso.
Fino a ieri una cultura collettiva eccessivamente incline alla scarsa efficienza produttiva, al relativo controllo di qualità e durabilità delle strutture, all’eccesso di tassazione e di welfare sociale, alla tendenza alla spesa pubblica (corrente) indiscriminata, e a considerare “normale” l’instabilità finanziaria e valutaria, hanno decisamente ridotto l’appetito degli risparmiatori per avventurarsi a sottoscrivere quote di investimenti nelle public utilities, nelle grandi opere infrastrutturali, o nei servizi di pubblica utilità.

Il risultato (soprattutto nei paesi più arretrati dal punto di vista istituzionale, come il nostro) è risultato essere una decisa penuria di quegli investimenti oppure un’eccessiva rendita di posizione per quei gruppi privati che, ben posizionati dal punto di vista delle relazioni politiche hanno potuto ottenere dai legislatori trattamenti di “ampio riguardo” (vedi ad esempio: Autostrade per l’Italia) e, inevitabilmente, una scarsa attenzione all‘efficienza in nome della concorrenza e della pubblica utilità.

UNA NUOVA COSCIENZA COLLETTIVA
Chi più chi meno nel mondo quasi tutti i Paesi evoluti hanno accumulato un ritardo negli investimenti in grandi opere infrastrutturali, e dunque un relativo disinteresse del settore privato ad investire in tale campo.

Nel corso delle campagne elettorali degli ultimi anni pertanto molto spesso si sono pronunciati discorsi favorevoli nella direzione di una maggiore attenzione a fattori così importanti per il progresso dell’umanità, ma sino ad oggi è stato piuttosto difficile vedere un avanzamento oggettivo, anche a causa dell’inasprirsi della lotta politica tra fazioni e portatori di specifici interessi di lobbying. L’umanità percepisce però in modo più netto la necessità di ricreare contesti favorevoli per l’evoluzione della civiltà ed è inoltre sempre più benestante: dunque è più bisognosa di nuove infrastrutture che possano permetterle di diffondere l’istruzione, le comunicazioni e la facilità degli spostamenti. Dunque la percezione del valore intrinseco degli investimenti infrastrutturali ne risulta accresciuta, così come di conseguenza l’attenzione della politica verso tali necessità.

I TASSI BASSI E LA VOLATILITÀ DEI MERCATI FINANZIARI HANNO CREATO UNA FANTASTICA OCCASIONE PER PROFITTARNE

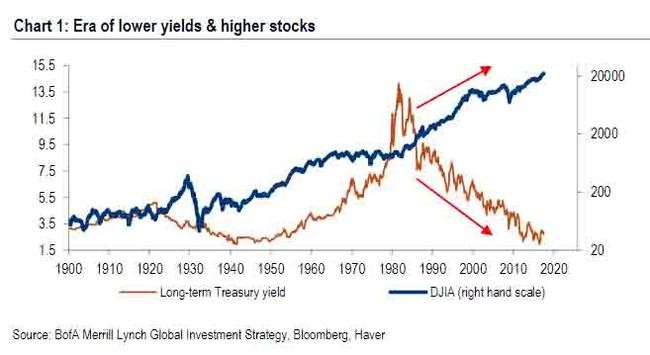
Bisogna poi considerare che, all’alba del nuovo anno, i mercati finanziari rifuggono dal rischio delle borse e tendono ad affogare nella liquidità (sempre meno allocata nelle speculazioni finanziarie) e chi deve allocare del risparmio gestito si confronta con il rischio di ridurre al lumicino i rendimenti reali di chi investe in azioni e obbligazioni e l’investimento in fondi infrastrutturali costituisce un’alternativa interessante all‘investimento in immobili con caratteristiche simili e forse migliori quanto al rapporto rischio/rendimento.

Se ci aggiungiamo che i grandi organismi sovranazionali che oggi risultano decisamente meno centrali di qualche anno fa nel loro ruolo di sostegno allo sviluppo economico globale potrebbero riorientarsi proficuamente nel cooperare tra loro e con i governi nazionali al fine di determinare uno sforzo collettivo idoneo a catalizzare risorse e attenzione dei media verso il vastissimo mondo delle iniziative infrastrutturali collettive. Potrebbe risultare una mossa “win-win” utile a tutti e foriera di ulteriori sviluppi, mentre le terribili prospettive di “stagnazione secolare” paventate (non troppo a torto) da taluni economisti che misuravano il decrescente rendimento marginale dei capitali in un contesto saturo e privo di lungimiranza, si vedrebbero finalmente sventate alla loro radice.

IL BOOM DEI FONDI INFRASTRUTTURALI
Secondo la società di analisi statistiche Preqin l’anno 2018 ha visto gli investitori allocare nel mondo (principalmente anglosassone) ben 85 miliardi di dollari nei fondi di investimento infrastrutturali, il 13% in più che nel 2017 (75 miliardi), con la prospettiva che nel 2019 quella cifra salirà ancora significativamente, spostando a questo settore anche parte delle risorse a disposizione dei fondi di private equity e private debt. Non a caso peraltro: i tassi di interesse restano bassi è invece le occasioni di buoni affari sul fronte delle iniziative da finanziare si moltiplicano, mentre le alternative agli investimenti infrastrutturali in questo momento appaiono sempre meno interessanti.

La speranza è perciò che una tendenza dei mercati finanziari che ha origini strettamente opportunistiche possa invece tramutarsi anche in un beneficio per il mondo civile e, segnatamente, anche per i Paesi in via di sviluppo, dove per le infrastrutture si ravvisano le sfide più ardue ma anche i ritorni più elevati sul capitale investito.

Stefano di Tommaso


LA RECESSIONE È GIÀ ALLE PORTE?

Il dato statistico ha fatto sobbalzare tutti: media, esperti, commentatori, imprenditori e investitori. La produzione industriale italiana si è ridotta a Novembre (sul Novembre precedente) del 2,6%, un’enormità se pensiamo a una crescita attesa del prodotto interno lordo (tanto quella passata quanto quella attesa per il 2019) dell’uno virgola qualcosa, che tra l’altro a questo punto è facile che nell’anno in corso non ci sia più.


Ma dove stanno le cause? I più se la prendono con il governo, che però è in carica da sin troppo poco tempo per esserne il vero responsabile. E poi c’è quel “di cui” grosso come una casa che si chiama “produzione industriale automobilistica” (un settore industriale che in Italia ha tantissime imprese, buona parte delle quali grandi esportatrici di componentistica) che ha fatto quasi -20% a Novembre (su Novembre 2017). Per fare una sintesi potremmo affermare che la frenata dell’industria automobilistica sia stata quasi l’unica vera causa di quella (otto volte più piccola) registrata dalla produzione industriale nazionale!

SORPRESA! LA GERMANIA ARRANCA

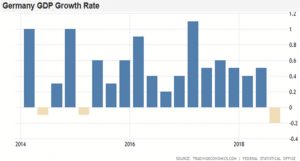
Ma se andiamo a scavare tra le statistiche europee allora sì che salta fuori la vera sorpresa (che costituisce anche buona parte delle ragioni di quella nostrana): la Germania nello stesso periodo (Novembre 2017 -Novembre 2018) ha fatto quasi il doppio della frenata industriale italiana : -4,7%. È questa sì che è una vera enormità, dal momento che, pur in assenza del dato del 4.° trimestre, già nel terzo trimestre la Germania è andata indietro con il prodotto interno lordo e le previsioni indicano che chiuderà l’anno con una crescita del P.I.L. tra il +1,2% e il +1,5% circa (cioè poco più che da noi). Si veda il grafico qui sotto:

Come dire che l’arretramento che noi abbiamo sperimentato a fine anno è stato ancor più vistoso per i tedeschi! Se teniamo conto del fatto che l’export industriale è sceso del 3,2% nello stesso periodo, capiamo che la
Germania (il gigante industriale d’Europa) è stata duramente colpita dalla congiuntura negativa e che questo fatto getta un’ombra sinistra sulle prospettive del vecchio continente, che fino all’estate godeva di un forte avanzo commerciale con il resto del mondo.
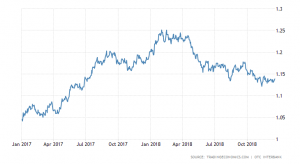
Il problema non è marginale per le esportazioni dell’industria italiana, spesso e volentieri fornitrice/terzista di quella teutonica. Il traino (stavolta negativo) è praticamente scontato. Ecco invece sino a Novembre (qui a sinistra) il dato italiano del P.I.L.
L’Europa oggi inoltre si confronta con Francia e Gran Bretagna -sempre più instabili dal punto di vista politico- e con l’avvio della campagna elettorale per le elezioni europee (tra soli 4 mesi) che rischia di portare un forte ribaltone per l’attuguale maggioranza politica della Germania. Difficile dunque che i governanti europei riusciranno a coalizzarsi in questi 4 mesi e a prendere iniziative clamorose per contrastare il declino che sembra delinearsi per l’economia europea.

LA CINA RALLENTA E IL CAMBIO VA A PICCO

La congiuntura non sembra molto migliore in Cina dove, nonostante le statistiche sulla crescita siano discutibili (da più parti si ritiene che molti dati siano stati “truccati”) essa è certamente superiore a quella di buona parte del resto del mondo.

In Cina quasi la metà di quella crescita del P.I.L. (40%) è dipesa fino a ieri dall’incredibile livello di investimenti compiuti da aziende spesso sussidiate dal governo con denaro pubblico preso a prestito.

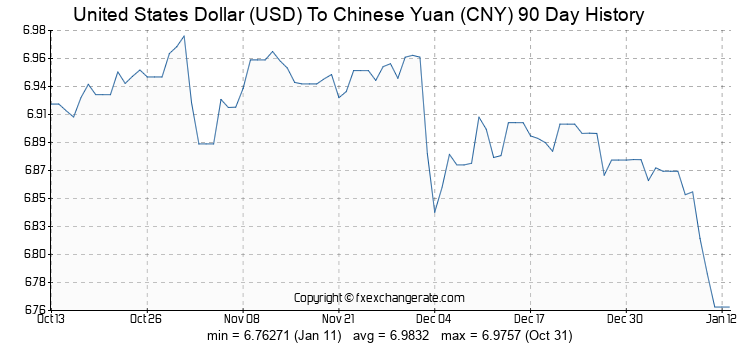
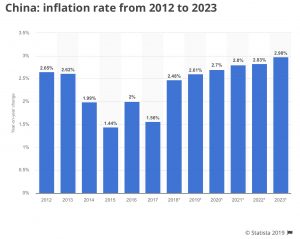
La contropartita di ciò è un cambio con il Dollaro fortemente perdente e l’accentuarsi dell’inflazione attesa, derivante anche dal maggior costo delle importazioni. Qui sotto il grafico del cambio Yuan/Dollaro nelle ultime settimane:

A sinistra invece il grafico dell’inflazione attesa, in evidente crescita:

Oggi quindi la Cina si confronta però con un indebitamento al limite della sostenibilità e, ciò nonostante, con forti rischi di vedere stabilmente ridotte le sue esportazioni in Occidente incrementandone le importazioni (e dunque importando anche inflazione). Il timore generale è che quella macchina industriale che con la sua dinamica ha portato benefici indotti anche a tutto il resto del mondo possa incepparsi, sotto la pressione che l’America sta esercitando su di essa.

MA ANCHE L’AMERICA RALLENTERÀ (INEVITABILMENTE)

A questo punto anche la prospettiva di crescita economica americana del 2019 inizia a venire messa in discussione, perché non potrà basarsi esclusivamente su un ulteriore accelerazione dei consumi interni (anche perché è difficile ipotizzare ulteriori miglioramenti dell’occupazione dopo che l’economia interna ha già raggiunto di fatto il pieno impiego dei fattori). A evidenziare il rallentamento dei consumi c’è l’inflazione U.S.A., già scesa all’1,9% nei 12 mesi terminati a Dicembre del 2018 (per la prima volta sotto al 2% dall’Agosto 2017) .

D’altra parte, se l’America nonostante la piena occupazione mostrerà una crescita economica rilevante, probabilmente ciò dipenderà da una favorevole dinamica salariale, ma se ciò avverrà allora anche l’inflazione si risveglierà.

PIÙ UNA STAGNAZIONE CHE UNA VERA RECESSIONE

Tutto ciò spinge a supporre che la crescita economica globale prevista in precedenza dovrà ridursi e che ciò andrà inevitabilmente a scapito delle economie più deboli e di quelle più dipendenti dalle esportazioni, come l’Italia. È chiaro che in questo scenario l’iniziativa (attuale e soprattutto potenziale) del governo per uno stimolo “fiscale” forte potrà risultare particolarmente efficace nel contrastare la deriva negativa, ma difficilmente gli permetterà di vantarsene, dal momento che sarà già un ottimo risultato non arretrare economicamente.

Una relativa stagnazione globale dunque non soltanto è probabile che arrivi in anticipo, ma forse è davvero già alle porte. Cioè sarà ufficiale già nel corso del 2019, dopo un intero decennio di ripresa in America e pochi anni di (relativo) sviluppo a casa nostra. E forse proprio per questo l’arretramento a casa nostra non colpirà così duramente.

IL VERO RISCHIO È LO SHOCK FINANZIARIO

Il punto è che quando la stagnazione globale sarà incorporata nelle statistiche, allora i governi di buona parte del mondo si presenteranno all’appuntamento dell’inversione del ciclo economico-per la prima volta nella storia recente- con troppi debiti e assai poca capacità di contrastarla.

E sarà allora che il sistema finanziario globale sarà messo a durissima prova, perché alla recessione in arrivo potrebbe sommarsi una ripresa dell’inflazione, e perché ciò nonostante nessun paese al mondo potrà permettersi di incrementare i tassi di interesse, portando dunque i rendimenti reali sotto lo zero.

Ma questo è davvero un altro film… chi vivrà vedrà!

Stefano di Tommaso


CONSOLIDAMENTO

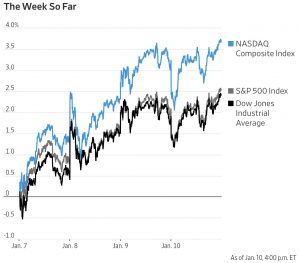
Nel corso della settimana che si concluderà oggi il principale indice della borsa americana, lo SP500, è cresciuto di quasi il 4%. Una performance di tutto rispetto che non si vedeva dallo scorso Settembre, principalmente basato sulle buone notizie provenienti dai due fronti caldi per gli investitori anglosassoni: la politica dei tassi di interesse e l’andamento delle negoziazioni commerciali con il grande rivale d’America: la Cina. La settimana è peraltro stata positiva in generale per borse e cambi valute di tutto il mondo per lo stesso motivo.


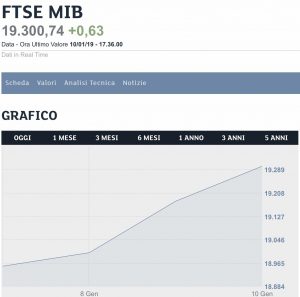
A destra sono riportati i principali indici della borsa americana, mentre la borsa italiana ha anch’essa visto un primo scorcio di settimana al rialzo, ma soltanto dell’1%, come si può leggere dall’andamento dell’indice sotto riportato:


IL 2018, ANNO DEL “PARADOSSO”
Un’importante banca svizzera (Pictet) ha scritto che il 2018 può venire definito dalla parola “paradosso”: dal momento che a un‘ incredibile ascesa dei profitti industriali in tutto il mondo e alla riduzione della tassazione degli stessi che si è materializzata nel corso dell’anno si sono accompagnati frequenti rovesci sui mercati finanziari, i cui indici hanno chiuso l’anno quasi tutti in territorio negativo.

Le azioni americane hanno chiuso l’anno 2018 a -4,4%, quelle europee a meno 10,3%, quelle giapponesi a -10,4% e quelle cinesi addirittura a -22,7%.

Le ragioni di quei rovesci vanno innanzitutto cercate nell’accresciuta volatilità dei mercati, ma anche quest’ultima più che una causa può costituire un sintomo: i rialzi dei tassi di interesse, le tensioni geopolitiche internazionali e la prosecuzione apparentemente irrinunciabile della crescita del debito globale hanno fatto la loro parte nello spaventare gli investitori e i risparmiatori, provocando loro un’accentuata disaffezione per i mercati finanziari e, soprattutto, un‘ appiattimento delle aspettative per il 2019.

SCENARIO PIATTO

Nel corso dell’anno 2019 è infatti opinione comune che la crescita dei profitti aziendali non proseguirà con la medesima intensità, l’economia globale rallenterà la sua crescita e i consumi delle famiglie stagneranno, mentre la zampa delle banche centrali si ritiene che vorrà monitorare molto da vicino l’andamento dei mercati, non tanto per evitare che tornino a crescere in modo vigoroso quanto per il pericolo che a tali rimbalzo possano seguire momenti rovinosi.

Questa specie di “tunnel” imposto dalle banche centrali ai mercati finanziari tanto verso l’alto quanto verso il basso, ovviamente non eccita gli entusiasmi di nessuno, ma d’altra parte ha contribuito a rasserenare gli animi.

LA ROTAZIONE DEI PORTAFOGLI (DA PRO-CICLICI A ANTI-CICLICI)

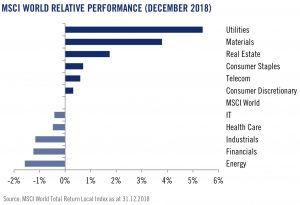
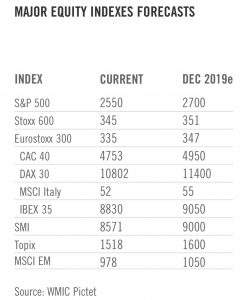
Dopo una fine d’anno che potremmo definire quasi “rovinosa”, esso ha stimolato una seria riflessione: forse dopo i capitomboli delle scorse settimane i mercati sono finalmente approdati a rive più tranquille, ed è forse tornato il tempo di fare delle scelte, tanto in funzione di un’importante rotazione dei portafogli(in buona parte già avvenuta nello scorso Dicembre: si veda nel grafico qui sotto quali settori ne hanno beneficiato) e in parte per correggere qualche eccesso di ribasso che non si giustifica se non con l‘irrazionalità…

In altre parole sembrerebbe essere tornati in uno scenario da “bambola dai riccioli d’oro” (Goldilocks): non troppo buono e nemmeno troppo pericoloso, che non può che favorire una generale ripresa di fiato degli operatori finanziari.


QUANTO DURERÀ LA TREGUA ?

Una domanda allora si impone su tutte: quanto durerà la “tregua” ? Ovviamente non lo sa nessuno, ma i mercati si muovono sulla base delle notizie e degli eventi e, in previsione, sono relativamente pochi i sommovimenti che è ragionevole prevedere per l’anno in corso: la geopolitica non fa più paura (lo abbiamo già visto nel mio precedente articolo : “Sussurri e Grida”), anzi potrebbe essere foriera di buone notizie.

I prezzi del petrolio e delle altre materie prime è ragionevole supporre che resteranno infatti relativamente calmi, il ciclo economico positivo sarà pure in esaurimento, ma quantomeno molto lentamente, gli investitori si sono già tutti riposizionati su assetti molto più prudenziali e, apparentemente, il ciclo del credito è già fortemente in regressione, ragione per cui nessuno prevede alcuna esplosione incontrollata dei debiti e, di conseguenza, alcuna crisi di fiducia dei mercati, l’occupazione è ancora in lieve crescita e così non è probabile un crollo dei consumi.
Uno scenario da puro consolidamento insomma, nel quale i gelidi venti freddi della disillusione riducono la volatilità dei mercati e potrebbero aiutare a vederli ricomporre i pezzi, in attesa delle prossime vicende.


Stefano di Tommaso


SARÀ UNA CRISI DEL CREDITO A INNESCARE LA NUOVA RECESSIONE ?

La congiuntura economica internazionale non ha soltanto portato tensioni alle borse di tutto il mondo, ma ha anche innescato una situazione altamente pericolosa sul fronte della restrizione della disponibilità di credito le cui conseguenze non tarderanno a farsi sentire. In Italia già nel 2018 l’erogazione dei prestiti al settore privato ha registrato una frenata, con un calo di oltre 40 miliardi di euro (sul totale di 1322 mld) sottratti alle erogazioni rivolte alle imprese, nonostante la sostanziale tenuta dei prestiti erogati alle famiglie.


Ma se fino a ieri ciò è dipeso principalmente da una relativa fuga dei capitali dai nostri confini, quasi a prescindere perciò dalle macro-tendenze che stanno agitando in queste ore le acque dei mercati finanziari, una nuova crisi globale del credito potrebbe essere in procinto di svilupparsi soltanto adesso, e sarebbe destinata ad aggravare la già difficile situazione italiana e quella ancor più complessa dell’euro-zona.

LE RAGIONI DEI TIMORI

Le ragioni dei timori in tal senso sono numerose, a partire dalla necessità globale di continuare a finanziare i crescenti debiti governativi di Asia, America ed Europa (dunque con il pericolo di un effetto di “spiazzamento” per il finanziamento delle imprese private). Al tempo stesso le banche centrali di America e Europa hanno deciso, ciascuna per le proprie motivazioni, di ridurre la liquidità disponibile da esse in precedenza immessa sui mercati. Dunque è decisamente probabile che alle imprese private arriverà minor credito già solo per questo motivo.

Bisogna poi considerare che il principale sostegno ai mercati finanziari globali è l’aspettativa di stabilità dei prezzi dei relativi titoli, in assenza della quale i risparmiatori non possono che cercare la prima via di fuga disponibile, finendo con lo spostare le loro risorse dai mercati finanziari ai beni dell’economia reale. Quando ciò avviene normalmente le quotazioni dei titoli si riducono e, a causa della maggior domanda di beni reali, possono aumentare anche i prezzi dei beni, dunque l’inflazione. Lo si è visto con gli immobili e può succedere anche con i metalli preziosi.

I RISCATTI DA FONDI E GESTIONI POSSONO FARE LA DIFFERENZA

Sino a tutto il 2018 è successo quasi il contrario: la fuga dai mercati azionari (iniziata appunto più di un anno fa) ha determinato la crescita dei prezzi dei titoli di stato e di quelli obbligazionari, con la conseguenza del calo dei rendimenti di questi ultimi (il rendimento del BTP italiano è sceso di quasi un terzo negli ultimi mesi). Ma ciò che può cambiare sostanzialmente lo scenario è invece il cospicuo deflusso di denaro dagli organismi di investimento collettivo (gestioni e fondi di investimento) alle tasche dei privati cittadini che ne chiedono il riscatto, cosa che appunto può finire col sospingere al rialzo le aspettative di inflazione, azzerando i rendimenti reali dei titoli a reddito fisso e rischiando di rinforzare il deflusso di liquidità dai mercati finanziari.

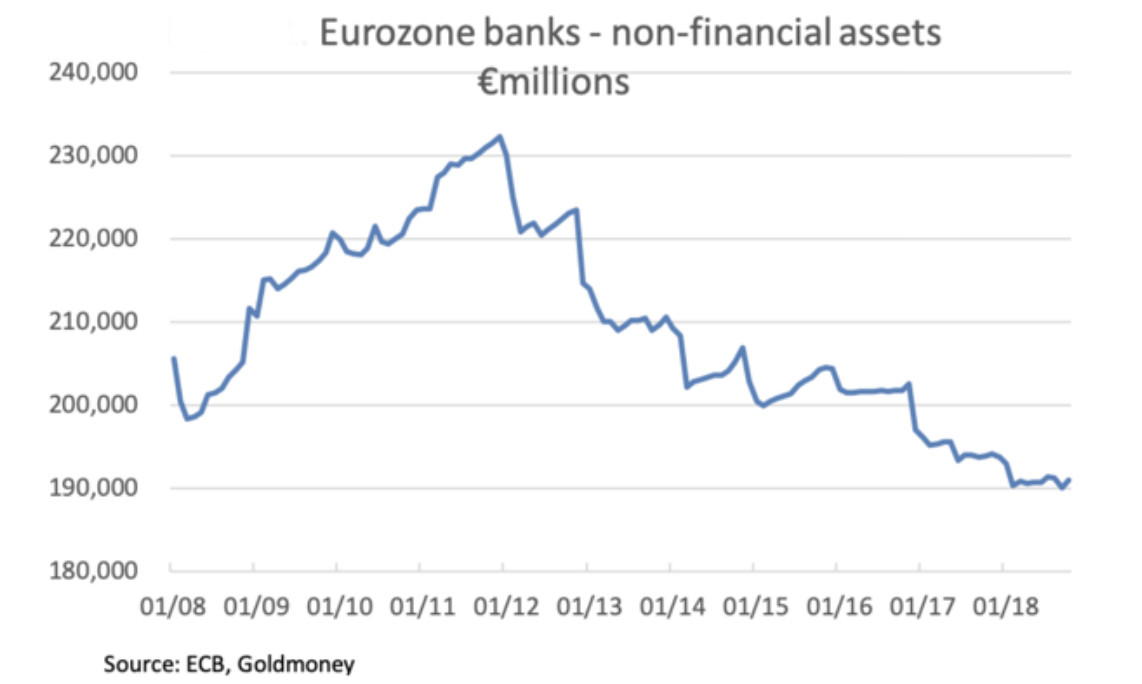
Inoltre il carattere transitorio della liquidità parcheggiata oggi dai risparmiatori sui conti del sistema bancario, di per sè non contrasta a sufficienza il rischio di ulteriore riduzione dell’offerta di credito da parte di un sistema bancario tendenzialmente molto sorvegliato e poco capitalizzato, per di più oggi sempre più esposto al rischio di minusvalenze sui mercati mobiliari. Mentre la crescita economica ancora in pieno vigore fa salire la domanda insoddisfatta di credito e, se non cresce anche l’offerta, sale di conseguenza il costo del denaro. La tendenza alla riduzione complessiva dell’erogazione di prestiti ai privati era peraltro già in essere negli anni precedenti nell’area Euro, come si può vedere qui sotto nel grafico:


La mia tesi è dunque che i fattori sin’ora delineati (qui sotto ricapitolati) potrebbero innescare un’ulteriore riduzione del credito disponibile, cosa che non aiuterebbe a combattere il rischio di ricaduta nella recessione.

I FATTORI DI RISCHIO:

  • Lo spiazzamento dell’offerta di credito ai privati data dalla crescente domanda di raccolta di denaro da parte del settore pubblico
  • La riduzione generalizzata della liquidità disponibile sul sistema bancario ad opera della FED (la banca centrale americana) e, dal 2019, anche di quella europea,
  • L’esigenza dei fondi di investimento di star dietro alle richieste di riscatto,
  • La possibile risalita delle aspettative di inflazione,
  • La crescita in corso dei tassi di interesse,
  • La possibile ulteriore svalutazione delle altre valute contro il Dollaro, che determina un rialzo dei tassi sulle prime a prescindere da quelli in Dollari.

I SALDI INTERBANCARI EUROPEI

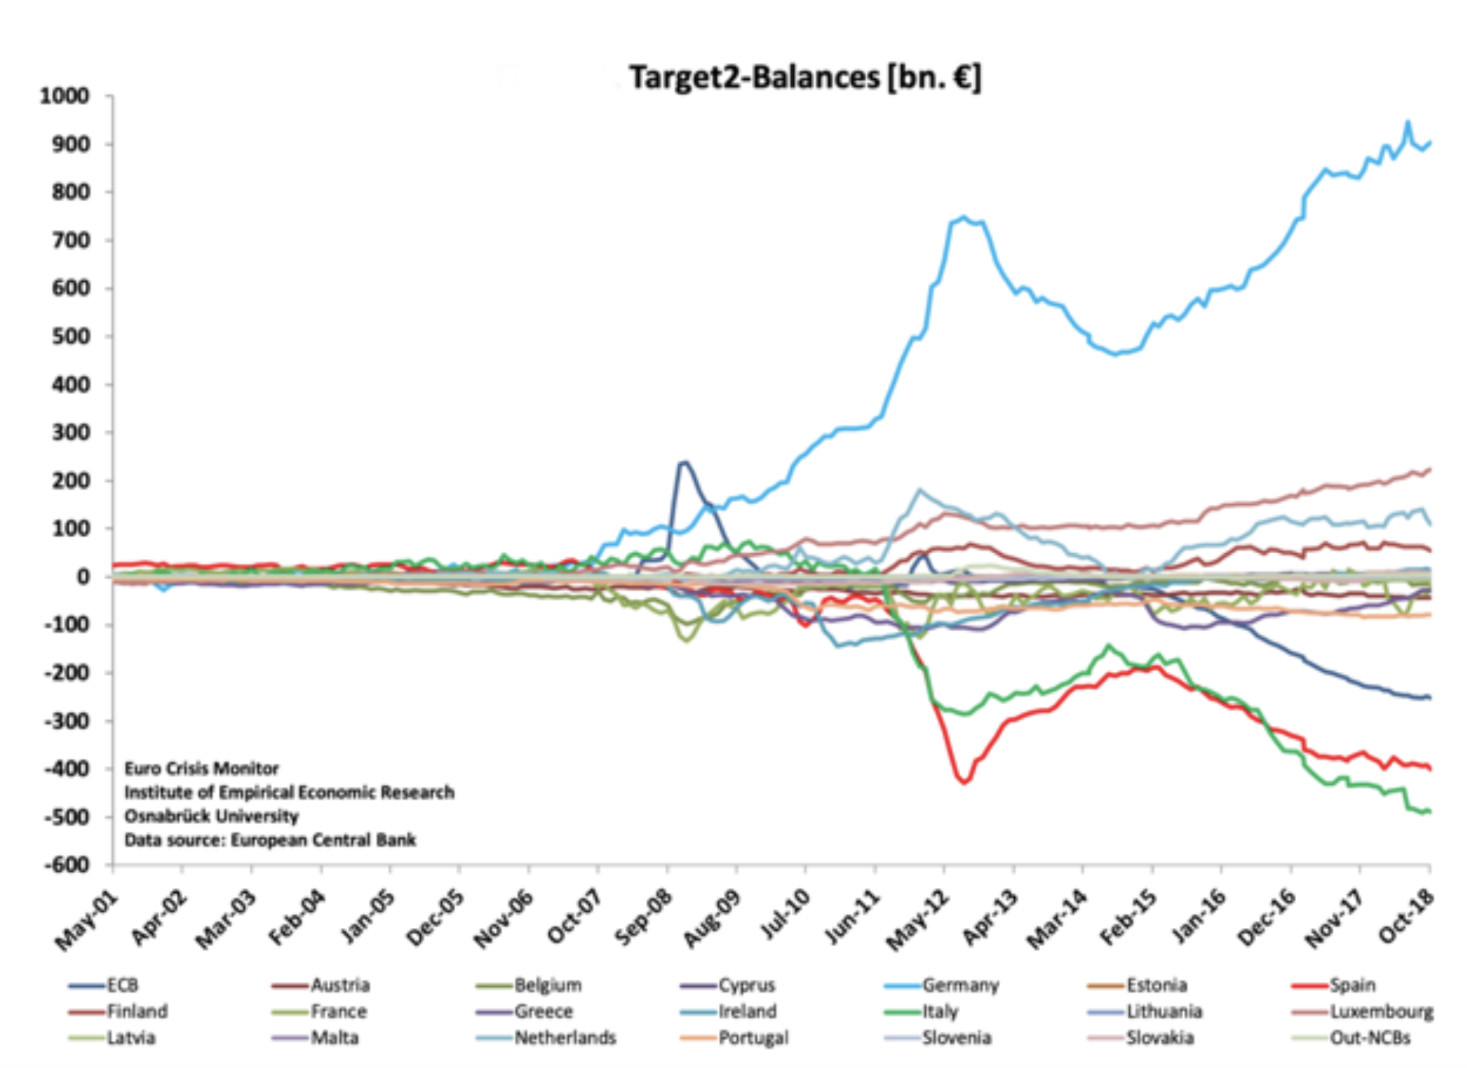
Un ultimo elemento che va segnalato è il rischio che l’involuzione del merito di credito europeo e, segnatamente, dei cosiddetti P.I.G.S. (Portogallo, Italia, Grecia e Spagna) porti gli investitori a riconsiderare negativamente il saldo profondamente negativo dei rapporti intra-europei del sistema bancario (che va sotto il nome di Target 2) di Italia e Spagna nei confronti del resto dei paesi europei e, segnatamente, della Germania, classificandolo come ulteriore esposizione debitoria (vedi grafico):


Inutile ricordare che i citati fattori di rischio contribuiscono a ridurre un po’ in tutto il mondo l’appetito dei risparmiatori per gli investimenti in attività finanziarie.

Inoltre la stessa Banca Centrale Europea è oggi a rischio di default: il suo capitale versato infatti ammonta a meno di 8 miliardi di euro, su un totale di attivi in bilancio per oltre 414 miliardi di euro. Basterebbe dunque un’oscillazione negativa del 2% sul valore dei titoli in portafoglio (cosa tutt’altro che impossibile) per mandare a zero il suo capitale!

I DEBITI CONTRATTI PER I PROGAMMI DI BUY-BACK MINACCIANO LE QUOTATE AMERICANE

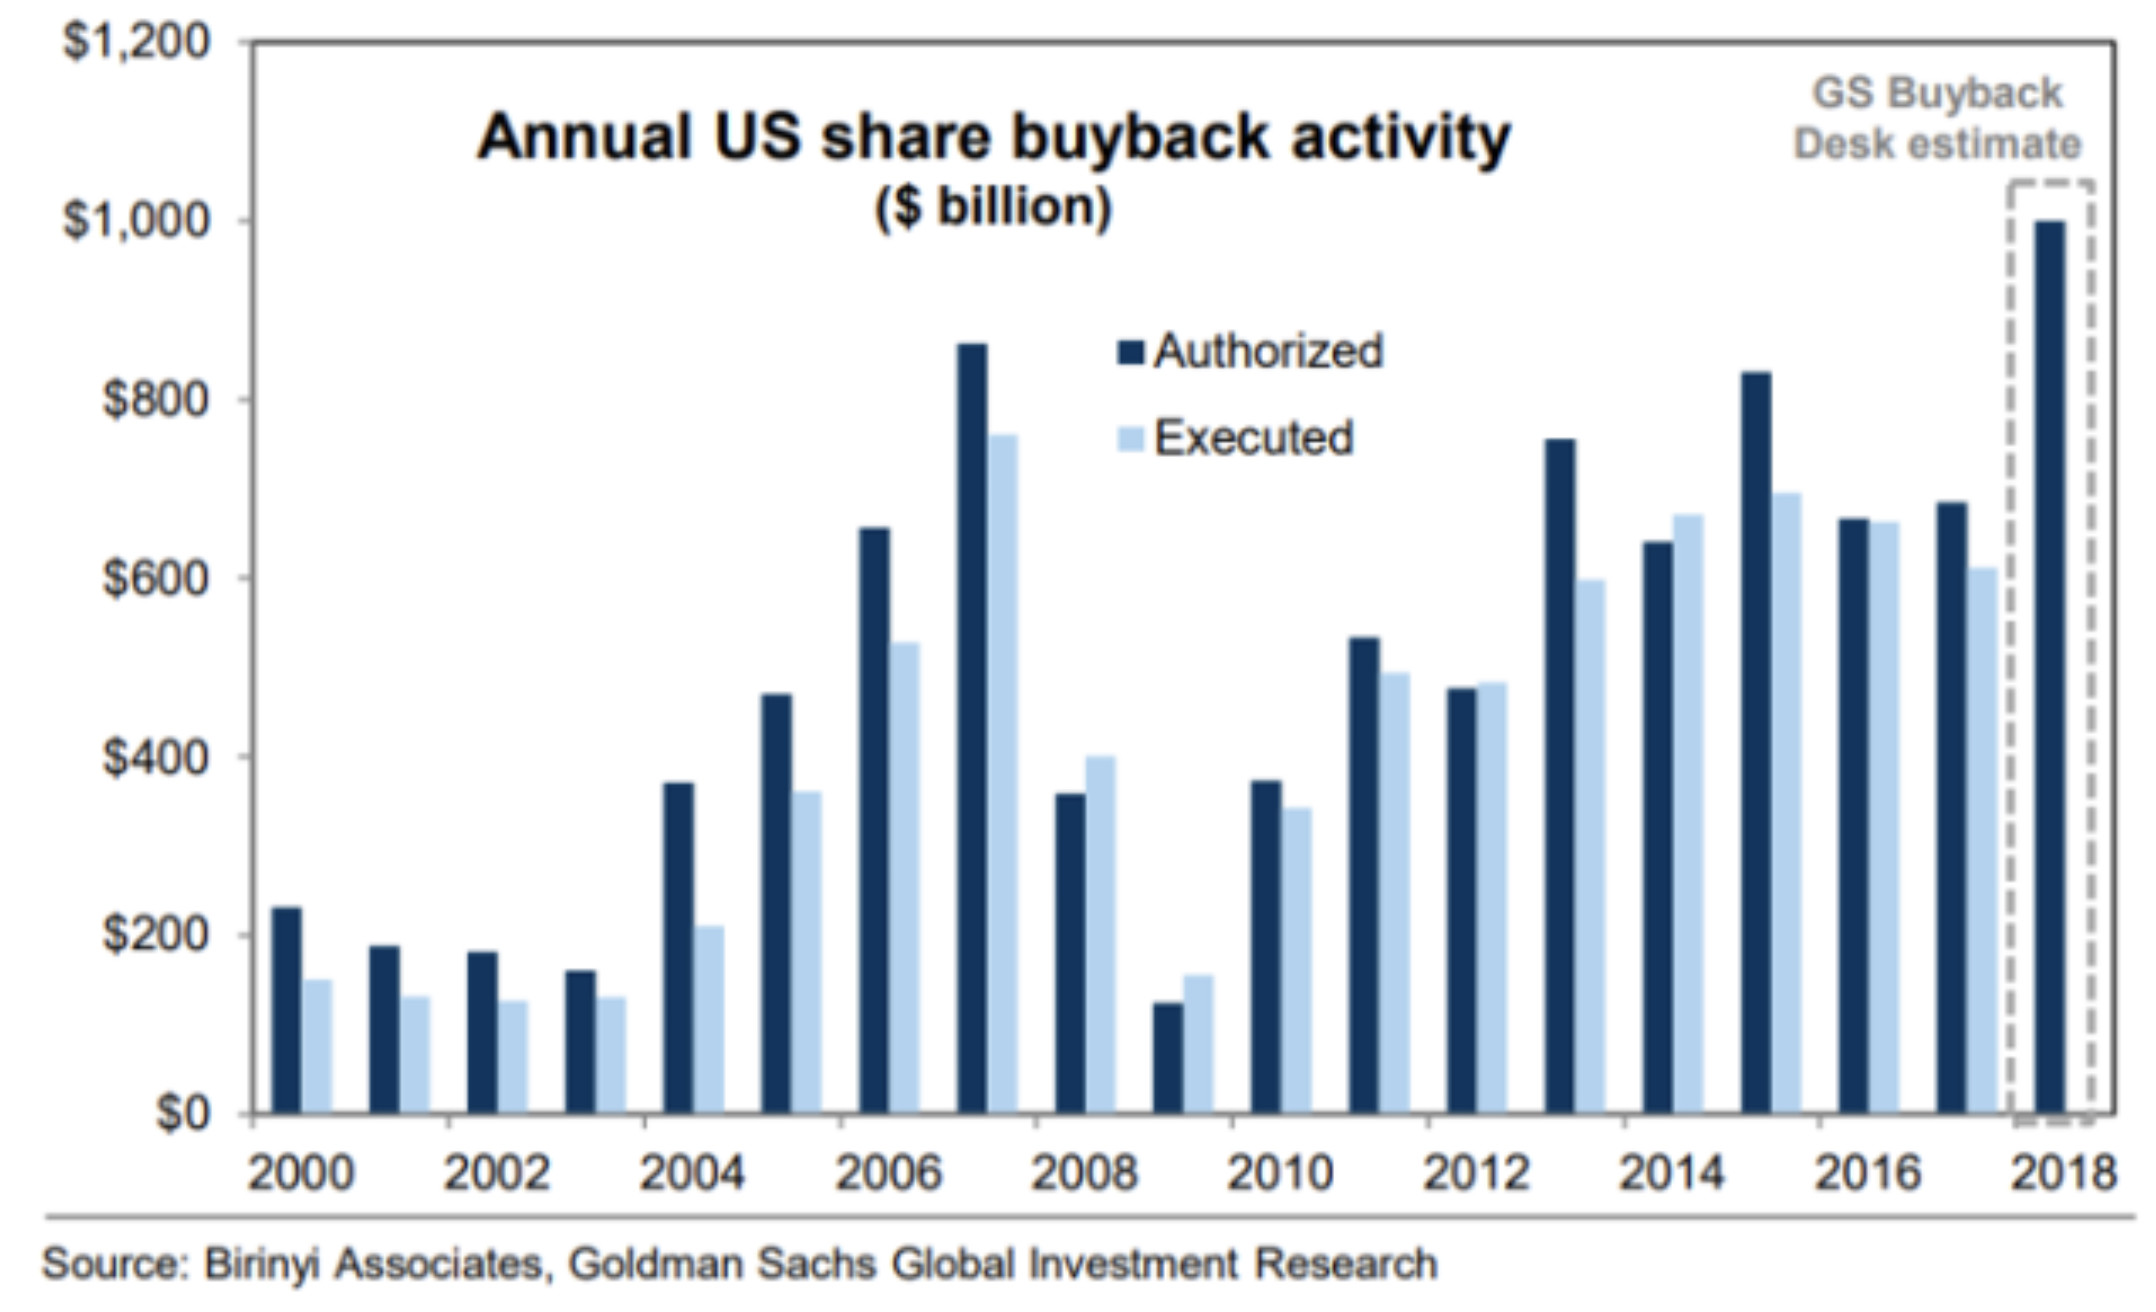
Infine in America esiste un ulteriore fattore di rischio per il mercato del credito, assai meno contemplato a casa nostra: quello di insolvenza dei debiti contratti dalle imprese per i programmi di buy-back delle azioni quotate, spesso a tassi elevati e, con il senno di poi, generatori di importanti perdite in conto capitale. Se ne veda il vertiginoso incremento del 2018 nel grafico che segue:


Ora, poiché la precedente crisi di fiducia dei mercati finanziari (quella del 2008) ha generato la più importante recessione dall’inizio del ‘900 ad oggi, non è irragionevole pensare che un‘aggravamento di quella in corso possa accelerare l’arrivo della prossima recessione. La lotta politica in corso all’interno dell’Unione Europea e degli Stati Uniti d’America non contribuisce certo a rasserenare le aspettative!

I RIMBALZI DELLE BORSE

Per tutti questi motivi le periodiche schiarite viste nei giorni scorsi sui mercati borsistici potrebbero risultare fuochi di paglia data anche l’accresciuta volatilità, poiché le menzionate importanti questioni di fondo restano potenziali portatrici di ulteriori crisi di fiducia. E se ciò fosse, le borse tornerebbero al ribasso.

Bisognerà dunque attendere un consolidamento del quadro congiunturale di (auspicabile) ripresa dei mercati borsistici per riuscire dichiarare non più attuali le preoccupazioni sopra citate. In effetti il villaggio finanziario globale galleggia ancora su una montagna di liquidità e, con i principali indici sotto del 20% almeno rispetto ai massimi, esistono oggi interessanti opportunità di individuare del valore nei titoli che promettono le cedole più elevate. Ma il quadro congiunturale dell’economia reale dovrebbe risultare così positivo da riuscire a fornire nuovo entusiasmo ai risparmiatori, cosa tuttavia piuttosto improbabile mentre il ciclo del credito volge in negativo.

Stefano di Tommaso