È IL 2019 L’ANNO PER QUOTARE IN BORSA LE STARTUP TECNOLOGICHE
30Molte Start-Up tecnologiche sono andate in borsa in America nel 2018 (sono state 52 su un totale di 191 imprese che sono approdate a Wall Street) ma il numero di quelle che oggi si stanno preparando allo stesso passo per il 2019 sembra essere addirittura superiore…
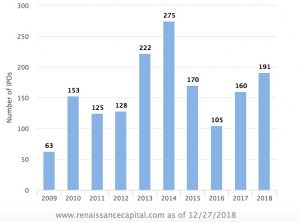 Il grafico qui accanto riporta il numero totale di imprese che si sono quotate in America per ciascun anno recente.
Tra di loro anche alcuni nomi famosi al grande pubblico, come Spotify,Dropbox, Smartsheet, Sonos o SurveyMonkey, ma in generale si è trattato di realtà non di primo piano, nessuna delle quali con capitalizzazione di borsa da capogiro e molte delle quali dopo pochi mesi di quotazione sono già sugli scudi, con crolli delle loro valutazioni mediamente nell’ordine del 20-30% ad oggi.
TANTI NUOVI MODELLI DI BUSINESS
Ma il 2019 potrebbe essere diverso. Molti “giganti” con modelli di business innovativi sono pronti al fatidico passo di vedere i loro titoli pubblicamente negoziati: dai colossi della cosiddetta “gig-economy” (economia dei “lavoretti”) quali il trasporto di persone o cose da parte di privati che offrono servizi di ”ride hailing” sotto l’insegna di Uber e Lyft, alle piattaforme tecnologiche di prenotazione alberghiera come Airbnb, passando per la sharing economy degli uffici di WeWork, al “data-mining” di Palantir, alle macchine tecnologiche da fitness di Peloton (considerata la Netflix del fitness),
 fino alle mille applicazioni della nuova internet quali Zoom (videoconferenze) o piattaforme social come Slack o Pinterest, o altri ancora come Crowdstrike, Cloudflare, eccetera.
In passato molte Startup hanno invece preferito finanziare il loro sviluppo
col denaro “privato” (cioè non emettendo titoli quotati in borsa) del Venture Capital, anche perché è stato relativamente abbondante sino ad oggi, ma soprattutto talune situazioni paradossali come la quotazione in borsa di Snapchat (crocifissi sui titoli della stampa per mesi) hanno gettato un’ombra di terrore sulla quotazione delle Startup, tanto per chi decide di quotarsi quanto per chi deve valutare la convenienza ad investire.
IL RIPENSAMENTO
 Ma oggi è in atto un ripensamento, tanto per il fatto che gli investitori hanno ben chiaro che se vorranno ancora trovare il modo di far fruttare il loro denaro con la prospettiva di borse che non cresceranno in media, dovranno concentrarsi nei prossimi anni su quelle categorie business che oggi sono allo stadio di sviluppo iniziale, piuttosto che su quelle tradizionali, quanto perché la notorietà che deriva dalla quotazione in borsa e la liquidità del titolo quotato fanno sempre più gola ai nuovi pionieri del business, i quali intravedono anche il rischio che il venture capital potrà risultare meno disponibile a rifinanziare le loro perdite in anni di recessione come quelli che sembrano prospettarsi.
IL SELL-OFF SEMBRA AVER STIMOLATO LA CORSA A QUOTARSI
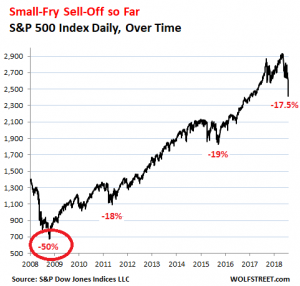 Paradossalmente, il “selloff” (la svendita dei titoli quotati in borsa) dell’ultimo trimestre del 2018, invece che instillare prudenza negli imprenditori li ha invece spinti ad accelerare il loro percorso verso la quotazione, nel timore che l’inversione del ciclo economico attuale possa giungere in anticipo rispetto alle aspettative correnti, che lo traguardavano al 2020.
E poi la notorietà di grossi nomi come Uber (valutata oggi oltre 100 miliardi di dollari), Palantir (41 miliardi ), Lyft (15 miliardi ), WeWork (45 miliardi), Airbnb (31 miliardi) o Peloton (4 miliardi), dovrebbe facilitare la quotazione di molte altri titoli “tecnologici“ (che potrebbero trovare nei primi la loro pietra di paragone) a aiutarli a superare l’ostacolo della diffidenza del mercato.
LA STRATEGIA DI UN INTERO PAESE
Dietro tutto questo movimento si può tuttavia individuare chiaramente una tendenza di fondo ma anche la strategia di un intero Paese: l’America resta la maggior fucina mondiale di nuovi modelli di business, di nuove avventure e intraprese e in definitiva di creazione di nuova ricchezza. E senza renderne liquidi e arcinoti i relativi titoli azionari e mettere tutto ciò in vetrina dei listini di Wall Street, il resto del mondo potrebbe anche far finta di non saperlo!
Stefano di Tommaso
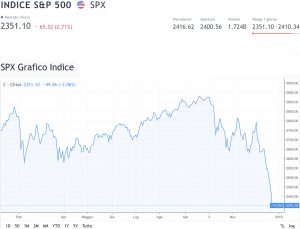
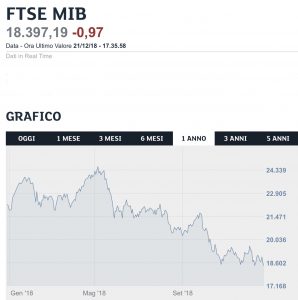
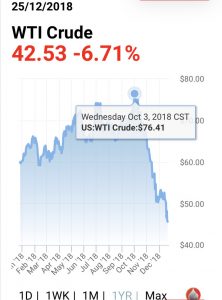 La borsa italiana in confronto appare un’isola felice, con un calo di “solo” il 18% ma in realtà è scesa di oltre il 33% dai massimi dell’anno, lo scorso 7 maggio.
 Dunque c’è un aspetto congiunturale, dettato dalla politica di rialzo dei tassi della banca centrale americana (e dall’aspettativa di utili in decrescita), ma c’è anche e forse soprattutto un aspetto psicologico, dettato dalla sfiducia di investitori e risparmiatori nei confronti dei mercati finanziari, che li ha portati a disinvestire dalle borse per comperare titoli a reddito fisso, ma anche per lasciare della liquidità, che rischia di divenire più preziosa in futuro dato il programma di progressivo riassorbimento della stessa da parte delle banche centrali.
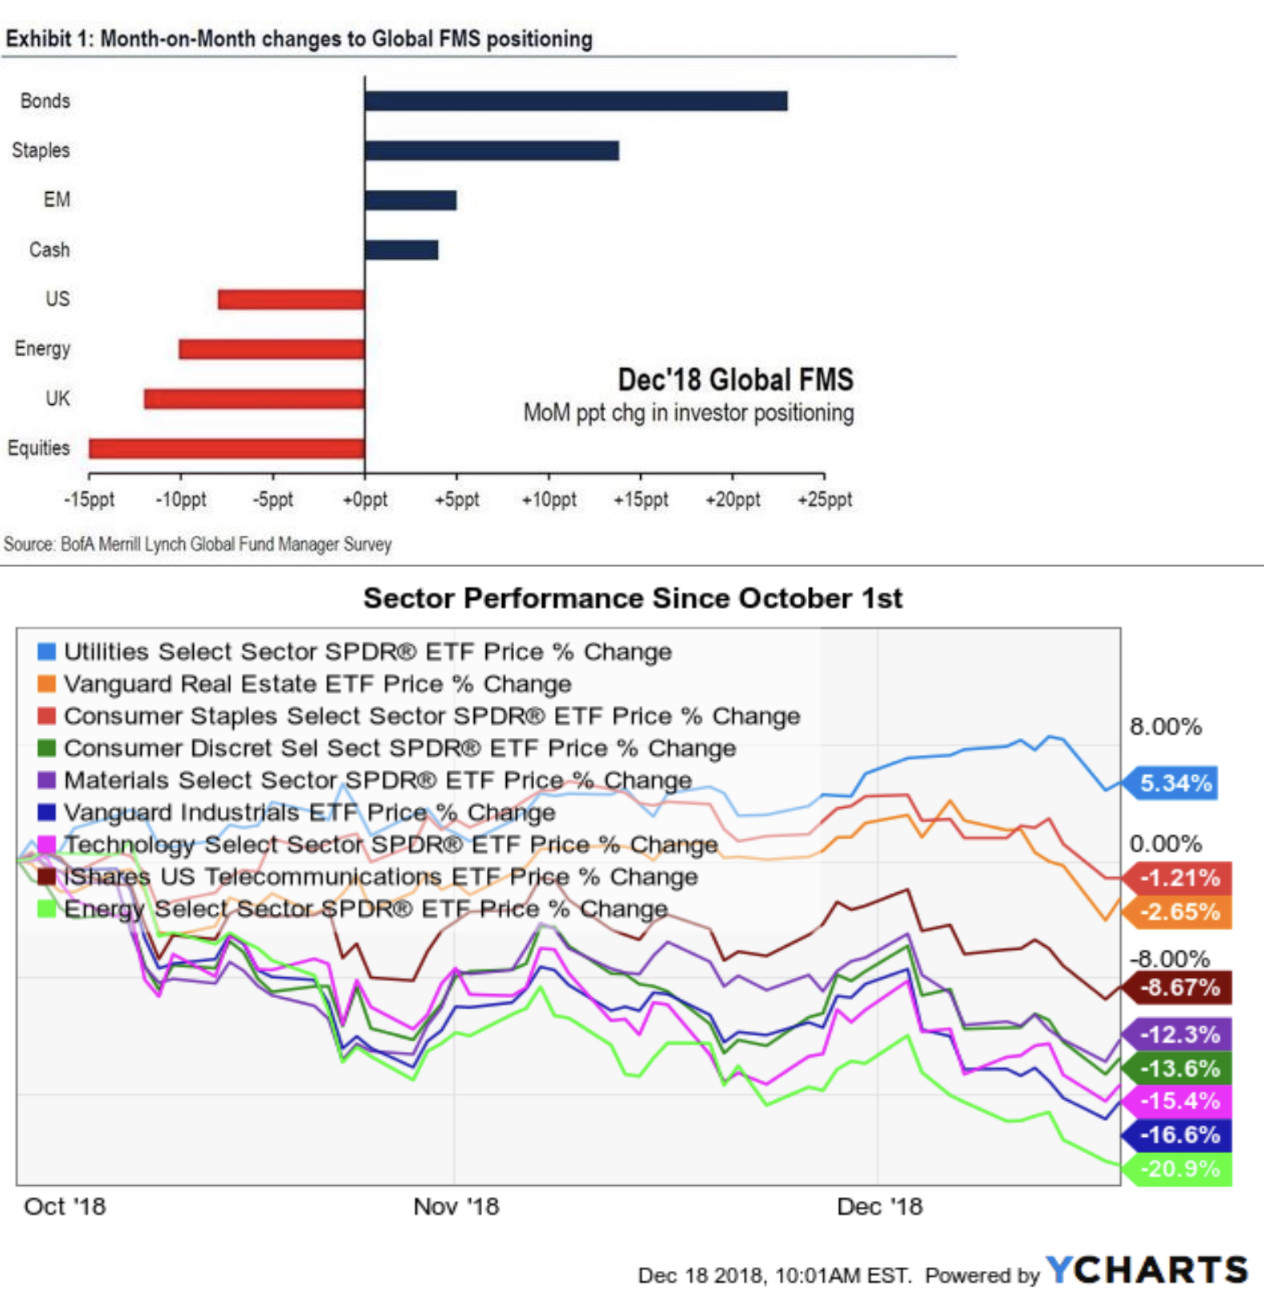
 Il fenomeno della discesa dei tassi a lungo termine e contemporanea risalita di quelli a breve è stato molto vistoso in America e ha contribuito a gettare disagio sui mercati perché da decenni è sintomo di un’inversione di tendenza dell’economia.
 La ragione principale sta probabilmente nella frenata della crescita economica globale, particolarmente accentuata sui mercati asiatici, dove l’indice Nikkei della borsa di Tokio ha perso il 28% ad oggi rispetto ai massimi di fine settembre, e dove la borsa di Shanghai è arrivata addirittura a perdere il 46% da inizio anno.
 Non troppo diversa è la storia del nostro Paese, da decenni sulla china di un possibile fallimento dello Stato. Dopo molti mesi (estivi) di timori e fughe in avanti, generate e conseguenza al tempo stesso delle impennate dello spread tra i tassi di rendimento nostrano e quelli della Germania, è oramai chiaro che non conviene a nessuno lasciar fallire l’Italia, ma al tempo stesso il debito pubblico nazionale continua (e continuerà a lungo) a generare tensioni e maggiori costi, innanzitutto a noi Italiani. Nè si può sperare che i problemi con i ”partners” europei possano venire d’un tratto cancellati.
 Storia simile era stata quella della Brexit: il popolo del Regno Unito ha votato “contro” le forze prevalenti che lo volevano assoggettato ad un’Europa germanocentrica e questo è sembrato aprire le porte dell’inferno per l’economia britannica… che invece ha retto benissimo l’impatto e, nonostante le tensioni continuino ancora oggi, dopo più di due anni, alla fine il dialogo con l’Unione Europea va faticosamente avanti, nel segno della moderazione così come di una malcelata diffidenza reciproca. Le tensioni insomma restano, ma è oramai chiaro che nessuna vera frattura arriverà.
 Se i tre esempi riportati possono aiutare a costruire un paradigma, allora facile profezia resta quella sulla possibile sorte della rivolta dei “Gilets Jaunes”, i quali in questi giorni stanno facendo pensare a un nuovo 1789 ma che, con ogni probabilità, stempereranno invece gradualmente le loro proteste di piazza, in parte perché alcune delle loro richieste sono in accoglimento ma anche perché sanno anche loro che non potranno andare avanti in eterno.
 In fondo nel corso del 2018 è andata così come descritto per Italia, Gran Bretagna e Francia, anche in Siria, in Turchia e in Argentina: nessuna delle forti tensioni scoppiate in questi paesi ha provocato una vera e propria escalation, tale da bloccare la crescita economica globale, sebbene il combinato disposto di ciascuna di esse abbia contribuito non poco a ridurre i risultati potenziali della grande stagione di progresso che avrebbe potuto esserci quest’anno e che non c’è stata.
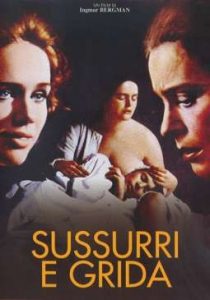 La situazione descritta è perciò paragonabile a quella algida e plastica litania di situazioni glaciali mirabilmente descritte dal regista Ingmar Bergman nel suo famosissimo film “Sussurri e Grida” del 1972.
 Essa costituisce di sicuro una buona notizia per l’uomo della strada, colui che farebbe le maggiori spese di situazioni opposte a quella presente (nessuna guerra scoppia davvero, nessuna recessione getta tutti sul lastrico), ma è una situazione che non genera alcun entusiasmo per i mercati finanziari, ebbri delle sbornie da rendimento sin qui godute e privi di alcuna prospettiva di poterle propagare nell’immediato futuro, anzi! Spesso le guerre sono state un buon affare per molti settori industriali e altrettanto spesso i momenti di tensione hanno generato stop importanti al progresso economico. Nessuno oggi si aspetta perciò grandi guadagni in borsa e ritorna di prepotenza l’attenzione ai titoli a reddito fisso, gli unici in grado di far dormire sonni tranquilli a chi deve cercare di fare tesoro delle performances precedenti.