INDIETRO TUTTA ?

Se ai mercati finanziari la scorsa settimana non è bastata nemmeno la doppietta di buone notizie di una possibile tregua nelle guerre commerciali in corso e del mutato atteggiamento delle banche centrali che avevano recentemente dichiarato di essere pronte a rivedere la loro volontà di procedere con i rialzi dei tassi d’interesse, il ragionamento che ne consegue è che la loro situazione è forse più grave di quello che sembrava.
 

La settimana appena conclusa ha lasciato infatti i mercati con la bocca amara, nonostante le ottime aspettative che avevano fatto seguito alll’ultimo meeting dei maggiori governanti del mondo: il G20 di Buenos Aires. Ufficialmente si è parlato del riacuirsi dei timori di uno scontro sempre più frontale tra Stati Uniti d’America e Cina, dopo l’arresto (chiesto dagli americani) della figlia di uno dei maggiori imprenditori dell’estremo oriente, apparentemente sulla base di capi d’accusa molto relativi (la violazione del bando americano sulle forniture all’Iran).
La verità sembra però essere ben più grigia: ai mercati finanziari della figlia del signor “Huawei” non sarebbe probabilmente interessato affatto se, per le relazioni tra i due paesi, questo non fosse stato un episodio paragonabile all’attentato di Sarajevo (che costò la vita poco più di un secolo fa al principe ereditario d’Austria e divenne il “casus belli” che dette inizio al deflagrare della prima guerra mondiale), scoprendo d’un tratto una verità ben diversa da quella raccontata dagli organi di stampa: gli U.S.A. hanno molto da recriminare circa i comportamenti commerciali poco ortodossi delle industrie cinesi, e non intendono chiudervi un occhio in nome di una ritrovata armonia!

UNA TERRIBILE COINCIDENZA DI CIRCOSTANZE NEGATIVE

Il vero punto della questione però è che nemmeno la gravità della guerra commerciale in corso sarebbe poi così importante per l’umore dei mercati finanziari, se non fosse che va a coincidere temporalmente con:
•una riduzione progressiva della liquidità disponibile e il rialzo dei tassi di interesse (entrambi programmati dalle banche centrali)
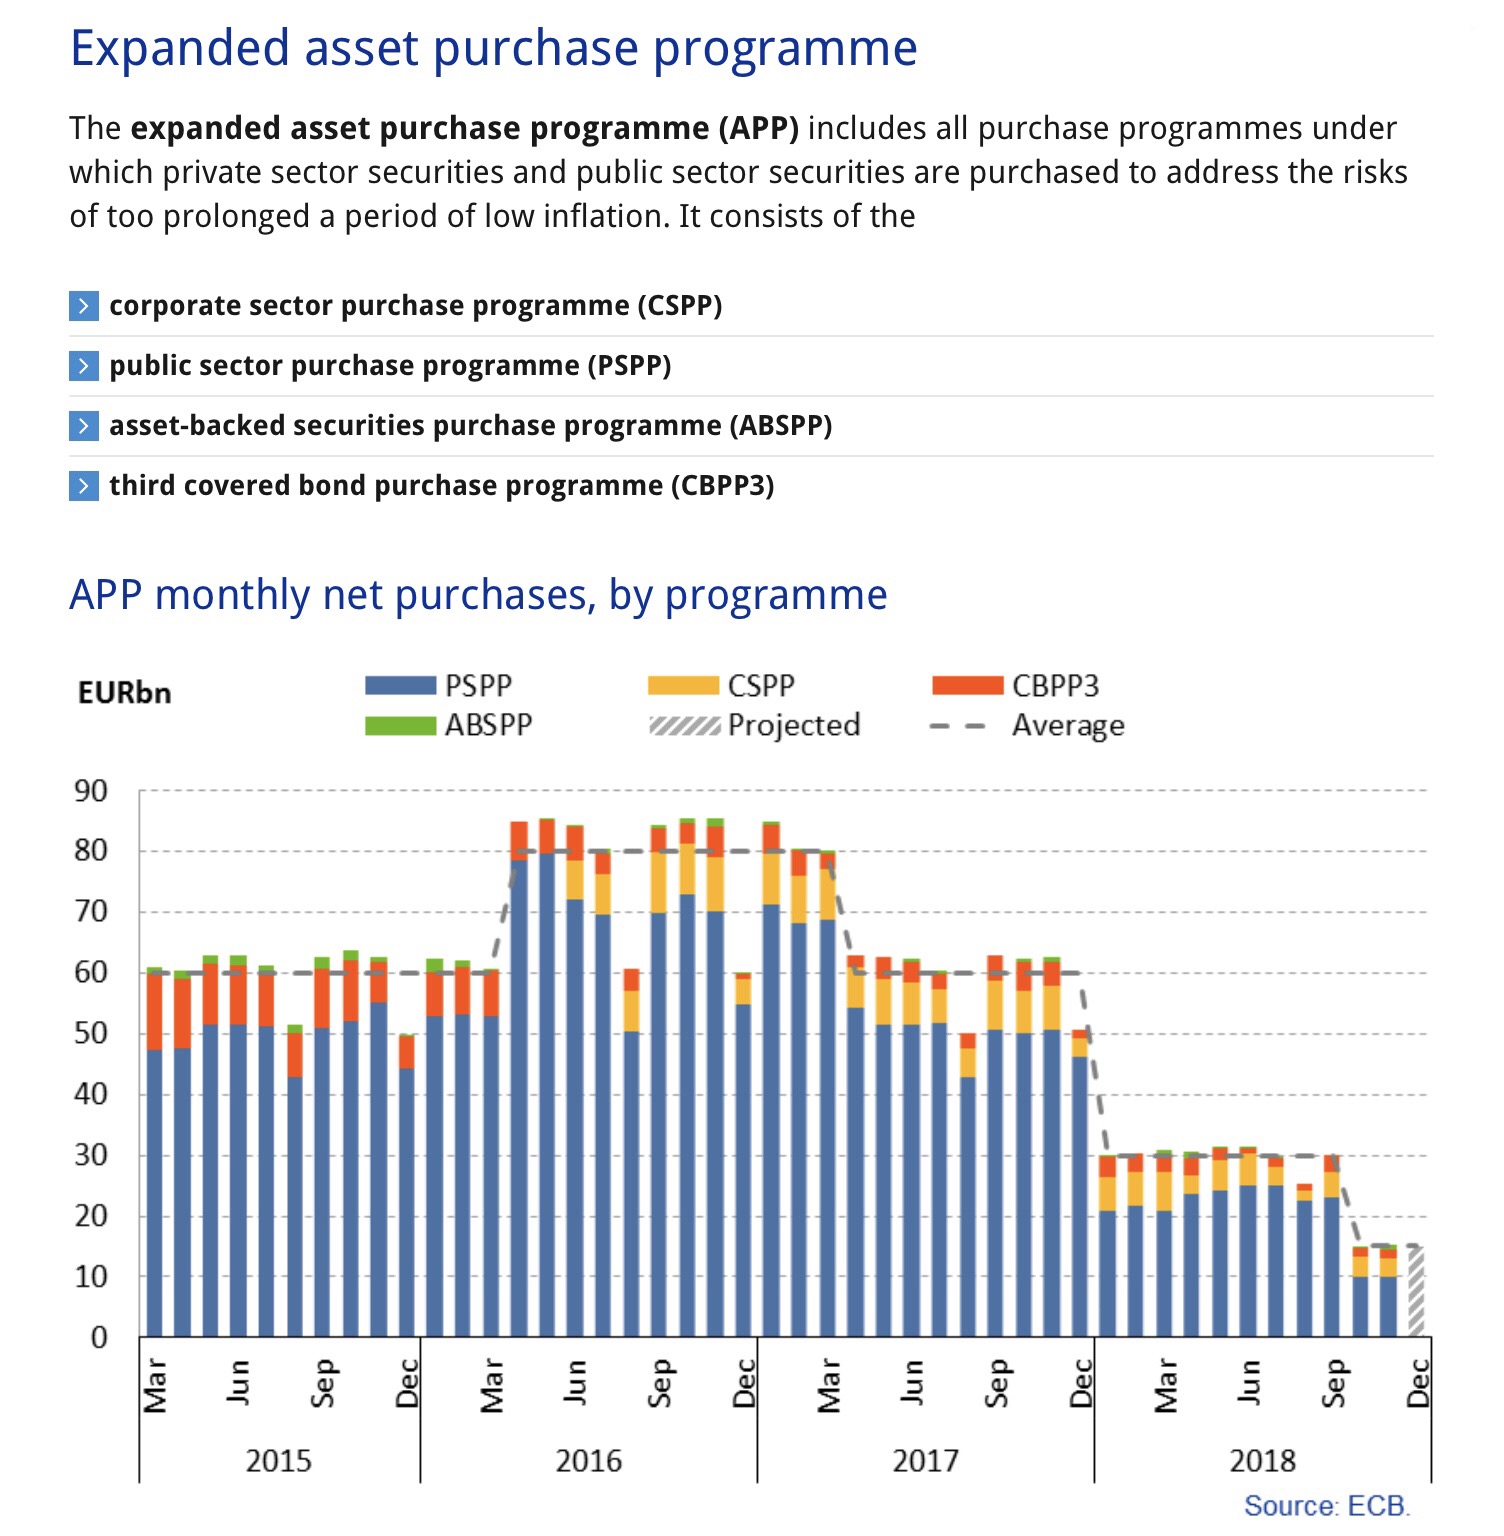
•la volontà degli investitori professionali di realizzare le laute plusvalenze accumulate in quasi un decennio di borse crescenti,

•l’inizio di una discesa della fiducia dei consumatori,

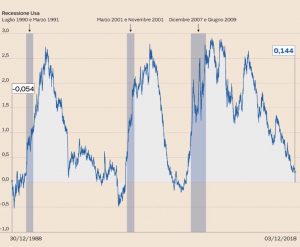
•l’allarme recessione lanciato dagli economisti che da tempo indicano una elevata correlazione statistica della fine di un ciclo economico positivo con l’inversione della pendenza della curva dei tassi di interesse (per cui se il differenziale dei rendimenti a breve con quelli a lungo termine si azzera, allora si crea una situazione “innaturale”)
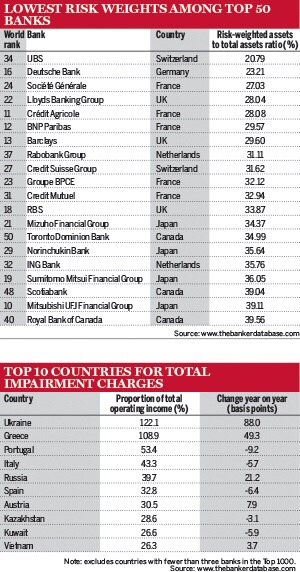
•il ripetuto allarme circa la dimensione nuovamente raggiunta dagli strumenti finanziari derivati (paragonabile soltanto a quella toccata prima della grande crisi del 2008) e dunque del rischio che il castello di carte della speculazione possa abbattersi con sfracello sull’economia reale, ma soprattutto che esso possa travolgere le più importanti banche del mondo, mettendo di nuovo a rischio i capisaldi del sistema internazionale.


I RISCHI DI TENUTA DEL SISTEMA BANCARIO

Degli argomenti di preoccupazione testè citati è forse l’ultimo quello peggiore di tutti, soprattutto per il continente europeo, perché è da noi che le imprese piccole e medie più dipendono dai finanziamenti del sistema bancario (anche a causa di un mercato dei capitali relativamente sottosviluppato) e dunque è da noi che un’eventuale nuova crisi del sistema bancario può fare i danni peggiori.

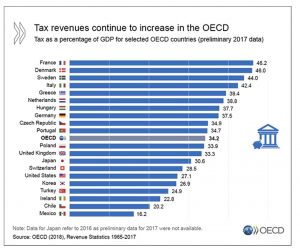
A ingrigire il quadro ci si mette dunque la prospettiva di un prossimo anno molto difficile per i Paesi appartenenti all’Unione Europea, già gravati da un eccesso di tassazione (a sua volta derivante dalla necessità di finanziare un eccessivo indebitamento pubblico)
I RISCHI POLITICI E DI TENUTA DEI CONTI PUBBLICI

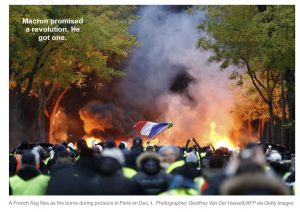
E adesso anche travolti anche da un deciso ricambio in corso delle leadership politiche (con tutto quello che ne consegue in termini di rischi di dissoluzione della moneta unica)
e al tempo stesso con il rischio che le esportazioni (su cui molto si è basata la loro relativa salute economica fino ad oggi) possano in definitiva venire seriamente danneggiate dalle guerre commerciali e dalla possibilità che molti Paesi Emergenti entrino in default finanziario a causa del caro-Dollaro.
A corroborare poi l’attesa complessiva di una vera e propria frenata della crescita economica globale ci si sono messe infine la discesa del prezzo del petrolio (stranamente proprio all’arrivo della stagione fredda) è un drastico calo delle vendite dei beni di consumo durevole, primi fra tutti gli autoveicoli!
Mettendo insieme tutti i tasselli del mosaico quello che ne consegue è che i tempi di vacche grasse per i profitti aziendali e per gli investimenti tecnologici potrebbero essere già un ricordo all’inizio del 2019, cioè un anno almeno in anticipo sulle previsioni che circolavano ancora poche settimane fa.


IL GIOCO PERVERSO DELLE ASPETTATIVE CHE SI AUTOREALIZZANO

Al di là dunque di un possibile rimbalzo delle borse valori nei prossimi giorni, i forti ribassi della settimana appena trascorsa hanno acceso una luce sinistra sulla probabilità che le reali prospettive dei mercati finanziari globali siano peggiori di quanto la maggioranza degli operatori economici era disposta a credere fino a ieri.

•E se dovesse prevalere lo scoramento collettivo sarebbe sufficiente quest’ultimo per mandare il mondo anticipatamente in recessione, a causa del perverso gioco delle aspettative che si autorealizzano e degli investimenti (tanto quelli industriali come quelli strutturali) che rischiano di bloccarsi a causa della riduzione delle disponibilità finanziarie per sostenerli.

Stefano di Tommaso


BORSE: ADESSO È POSSIBILE UN MINI-RALLY DI NATALE

Il vertice di Buenos Aires del G20 almeno una nuova buona sembra averla portata: un vero protocollo di intesa tra America e Cina. Sembra infatti che nel corso del vertice Trump e i suoi colleghi abbiano “strappato” al presidente Xi la promessa di un sostanziale riequilibrio della bilancia commerciale tra U.S.A. e Cina, accogliendo le istanze della Casa Bianca, da molto tempo lasciate inascoltate.


I meglio informati dicono che i vertici cinesi hanno preso atto del fatto che l’intera classe politica americana so era oramai convinta della necessità di ciò e che non potevano più puntare sull‘indebolimento di Donald Trump per uscire dalla stretta cui il suo governo l’aveva sottoposta. A dirla tutta ha fatto la sua parte anche l’estrema decisione con la quale gli americani avevano evocato la minaccia di un‘escalation delle sanzioni, equivalenti a una vera e propria crociata giustizialista contro la Cina.


Ciò corrisponde a una doppia buona notizia per i mercati, dal momento che se alle dichiarazioni seguiranno i fatti, non solo verranno meno le prospettive di riduzione della crescita del commercio mondiale (e con esse quelle di una forte frenata dello sviluppo economico), ma anzi l’America vede consolidare la leadership del suo Presidente e la stabilità politica, si sa, gioca un ruolo importante nelle valutazioni degli investitori.

E se gli elefanti smettono di lottare, sono soprattutto le formiche che tirano un sospiro di sollievo!

LA CONGIUNTURA PER LE BORSE È STATA DEPRIMENTE FINO AD OGGI

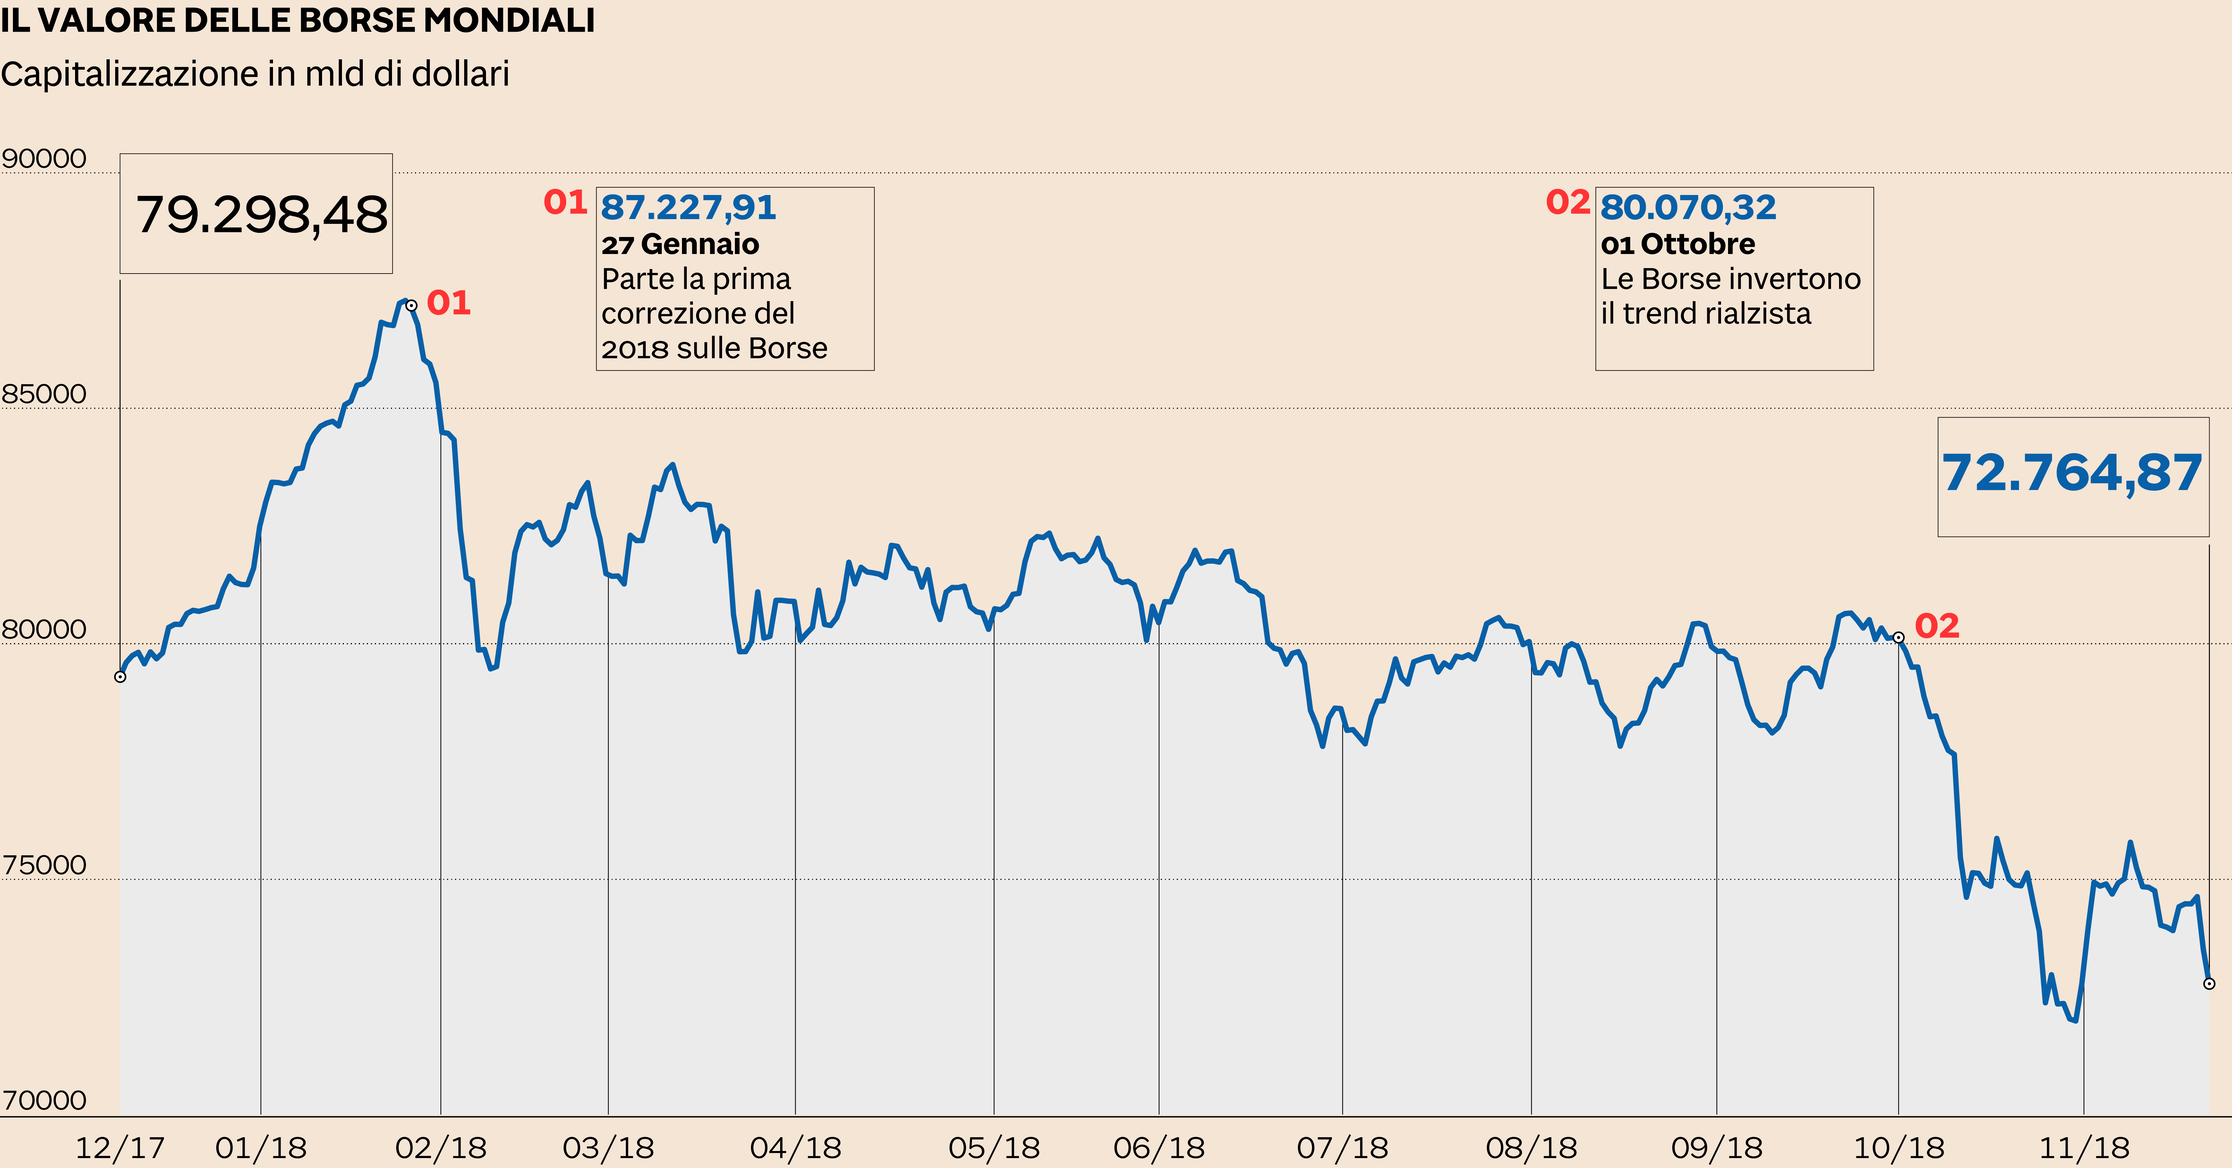
Le borse erano rimaste infatti profondamente segnate nelle scorse settimane dall’ingrigire delle prospettive economiche, in parte dovute a fattori fortemente congiunturali(come il crollo dei consumi di beni fisici, la crescita dei tassi di interesse e l’approssimarsi della fine del ciclo economico espansivo) e in parte a causa del ridimensionamento delle aspettative (quali i timori sui danni all’economia globale derivanti dalle guerre commerciali, quelli della minor crescita dei profitti aziendali e quelli derivanti dagli eccessi di debito che il mondo continua ad accumulare).

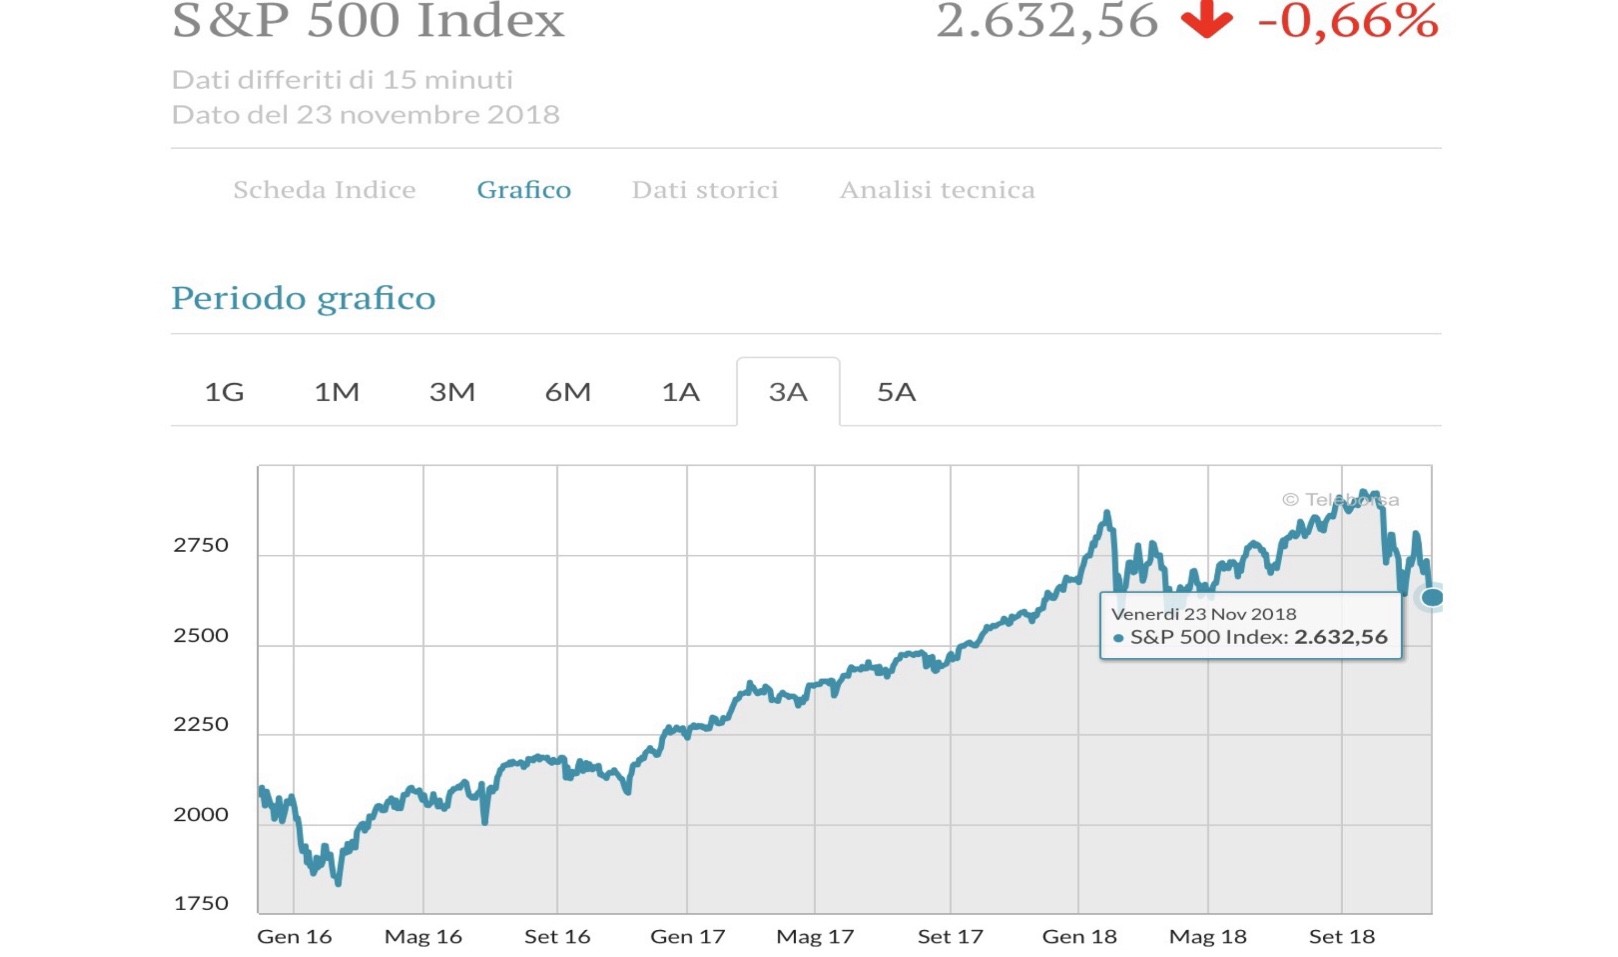
Il risultato è stato una forte riduzione delle quotazioni dei titoli azionari (come si può vedere dal grafico qui riportato) sebbene una parte della medesima sia andata a beneficio dei titoli a reddito fisso.


LA SVALUTAZIONE DEL RENMINBI

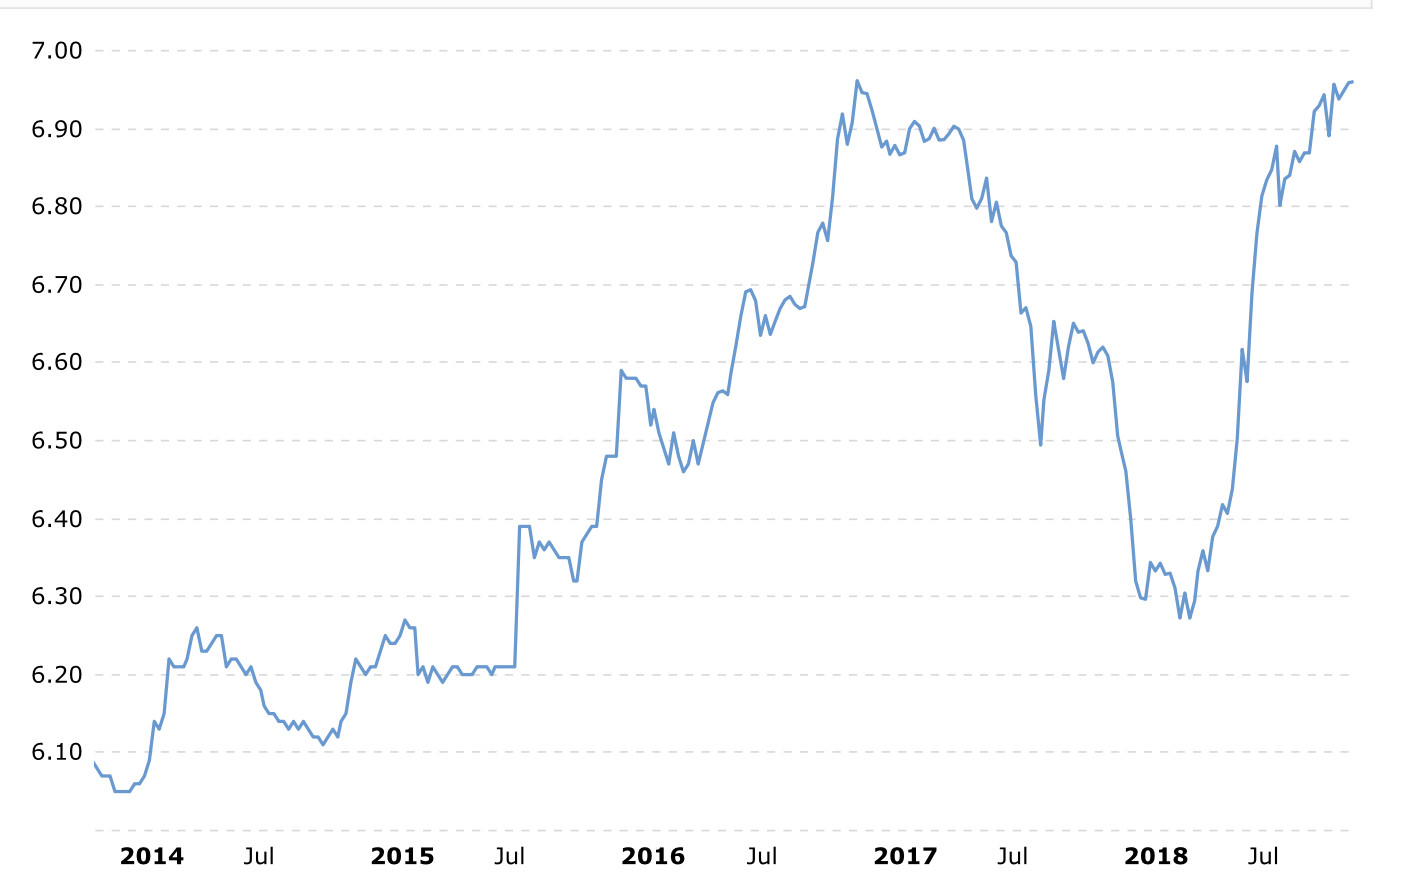
Ora è possibile tornare a sperare che i due giganti economici (il P.I.L. a cambi costanti della Cina avrebbe superato quello americano già nel 2012 se non avesse ripetutamente e consistentemente svalutato il Renminbi, come si vede nel grafico).

E, dal momento che una delle conseguenze più gravi del deflagrare della guerra commerciale tra U.S.A. e Cina è stato il brusco rafforzamento del Dollaro (praticamente contro qualunque altra divisa), le principali vittime dello scontro sono state le economie più deboli del pianeta, troppo spesso stra-indebitate in Dollari e per questo motivo a rischio di default di Stato. Non solo: come ricorderanno tutti anche la politica di rialzi dei tassi portata avanti dalla Federal Reserve Bank of America (FED) ha attratto capitali nell’area-Dollaro, riducendo la liquidità degli altri mercati finanziari e provocando un travaso di ricchezza dalle economie deboli a quelle più forti.

LA MOSSA DI POWELL

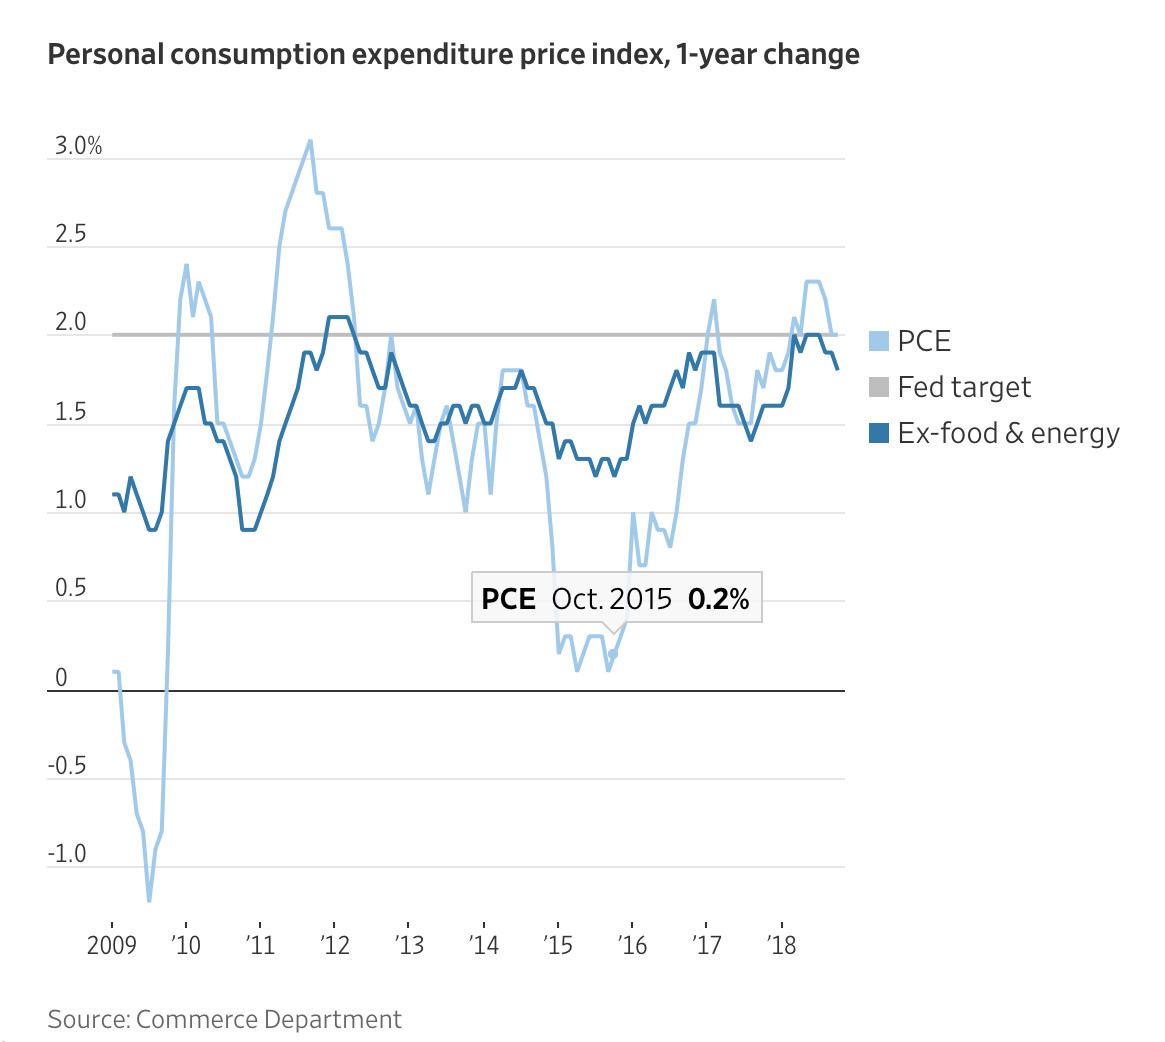
Neanche a farlo apposta invece lo scorso Mercoledì Jerome Powell, Governatore della FED, ha preso i microfoni e ha fatto un discorso diverso dal solito, con un tono diverso dal solito, affermando che gli attuali tassi di interesse sono “appena sotto” le stime di un tasso “neutrale” rispetto all’inflazione. Traduzione nel linguaggio dell’uomo della strada : forse non ci sarà più bisogno di continuare con il rialzo dei tassi di interesse anche perché le stime sull’inflazione sono assai moderate. Le borse hanno festeggiato il cosiddetto “Powell Put” (la mossa di Powell)con dei rialzi e, adesso che è arrivata l’altra buona notizia, quella di uno stop alle guerre commerciali con la Cina, sono pronte a festeggiare il Natale con un bel rialzo.


I motivi della possibile ripresa delle borse vanno anche al di là dei due fattori precedentemente citati: la forte correzione dei corsi ha determinato probabilmente una situazione speculativa di “iper-venduto” sui mercati che ora va ricoperta in fretta. Inoltre la notizia indirettamente fornita da Powell ai mercati è che l’inflazione dei prezzi nemmeno questa volta sta correndo, dunque i consumi non sono surriscaldati nè i salari sono cresciuti troppo. Dunque l’economia americana è più sana di ciò che si poteva pensare solo qualche giorno fa e avrà forse la forza di tornare a fare da traino alle altre nel mondo.

Ma se proviamo a stimare quanto potrebbe durare l’euforia, nessuno ha risposte certe. La Cina potrebbe aver soltanto aver “comperato tempo” nel braccio di ferro con l’America (anche se stavolta appare improbabile) e gli operatori sono comunque all’erta perché è indubbio che il ciclo economico si trovi ad uno stadio molto avanzato di maturità.

Mentre quindi qualche slancio in avanti la speculazione lo farà di sicuro, altri potrebbero essere tentati di cogliere l’occasione per vendere al meglio le loro posizioni residue. Il combinato effetto delle due forze potrebbe dunque tendere all‘ annullamento reciproco. Nemmeno la banca centrale americana poi è così certo che abbia finalmente smesso di incrementare i tassi d’interesse: sè nuove fiammate inflazionistiche dovessero alla fine fare la loro comparsa probabilmente non solo lei, ma anche le altre maggiori banche centrali potrebbero fare qualche mossa in avanti, con il risultato che i mercati finanziari tornerebbero a deprimersi.

Siamo e rimarremo nel campo delle ipotesi, sebbene qualche ventata di ottimismo abbia sicuramente percorso l’America durante il fine settimana, risalendo velocemente le Ande, da Buenos Aires fino a farsi sentire nella valle dell’Hudson!

Stefano di Tommaso


LA MINI-RECESSIONE D’AUTUNNO

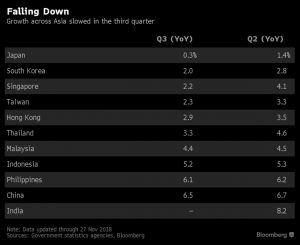
A partire dal terzo trimestre del 2018 l’economia italiana è andata evidentemente rallentando, vittima -dicono i media- della caduta di aspettative degli operatori economici conseguente al nuovo corso politico del Paese. Ma, nella furia della polemica politica, il “mainstream” (quel consesso di giornali e telegiornali che non sembra così politicamente indipendente e che “informa” l’uomo della strada a modo proprio) ha dimenticato di far notare che il rallentamento a casa nostra è stato accompagnato da quello di mezza Europa (compresa la Germania), del Giappone e di buona parte dei Paesi Emergenti (Cina inclusa).


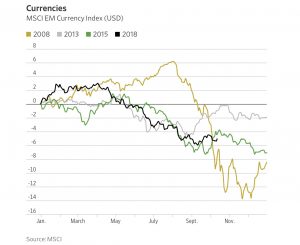
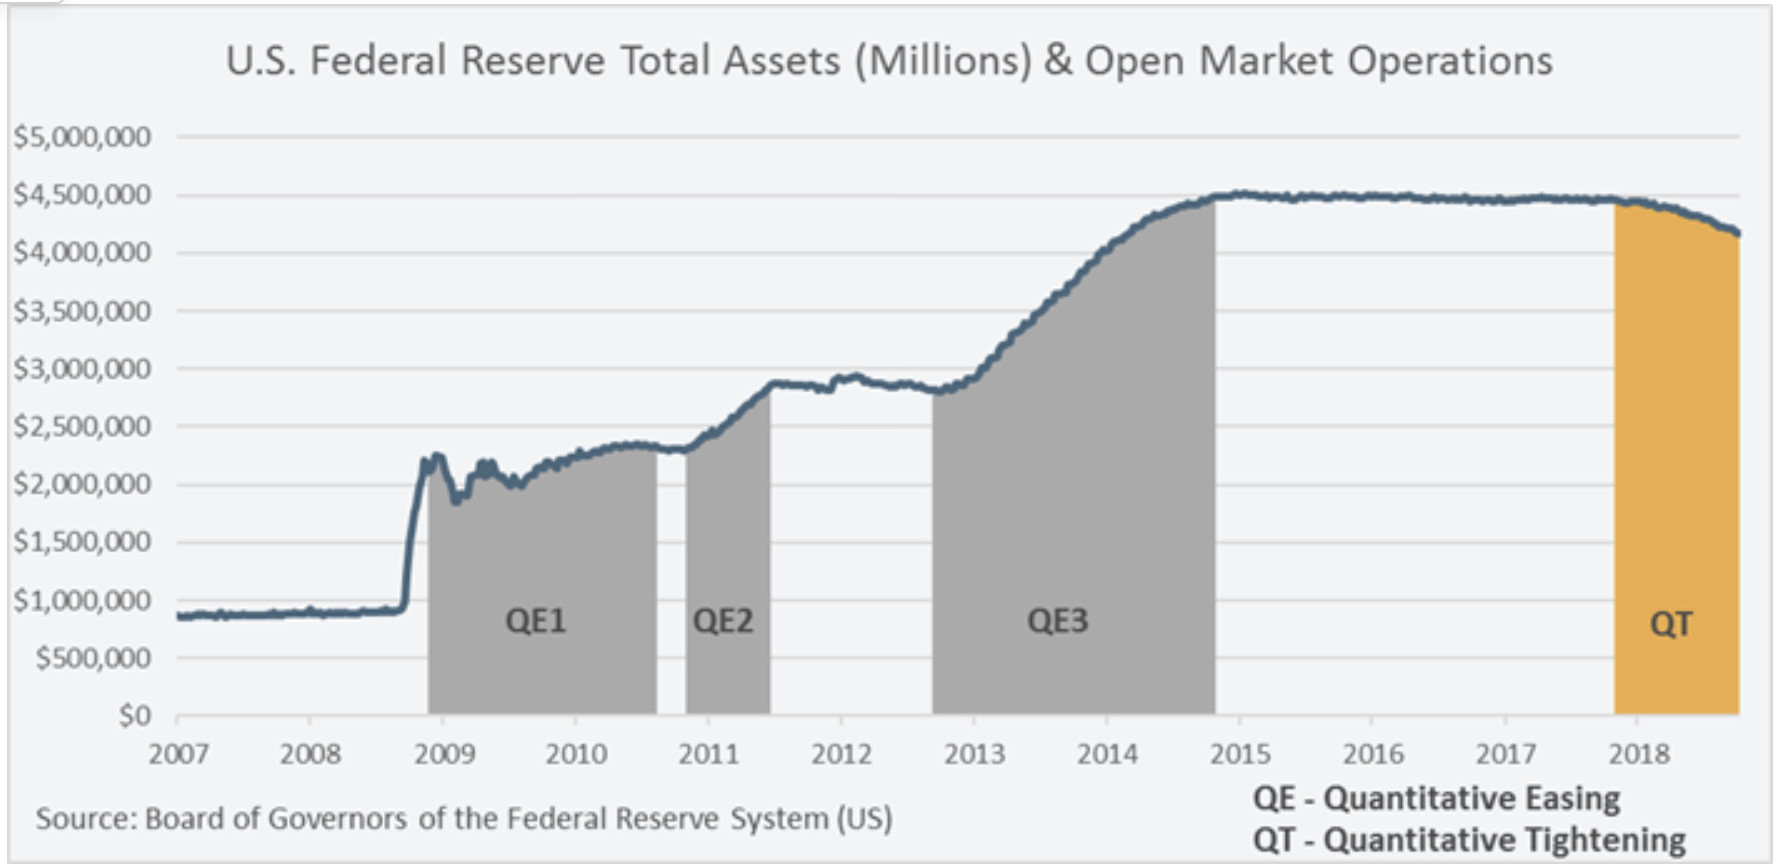
Il fenomeno, vasto e profondo tanto nelle cause quanto nell’estensione geografica, è forse più opportuno osservarlo come una vera e propria mini-recessione che ha colpito il resto del mondo non-americano dopo che la Banca Centrale Americana (la Federal Reserve, detta anche FED) ha deciso di proseguire con i propri rialzi dei tassi e -soprattutto- con il riassorbimento di parte della liquidità immessa in precedenza: due elementi che hanno spedito al rialzo il Dollaro e fatto fuggire via dai Paesi Emergenti delle quantità importanti di denaro.
 

LE PREOCCUPAZIONI DEGLI OPERATORI ECONOMICI SI SONO SOMMATE AL CARO-DOLLARO

Ovviamente il fenomeno appena citato non poteva non colpire anche le borse valori, a partire da quelle europee, andando a togliere terreno sotto i piedi alla liquidità dei mercati e riversandola sul mercato americano. Forse è per questo che Wall Street ha in media performato meglio fino a Ottobre, sebbene il sentore generale degli operatori sia oramai da tempo in territorio negativo.

I mercati finanziari si preparano infatti da tempo al “taper tantrum” delle banche centrali (il ritorno alla normalità dopo la stagione -durata anni- delle facilitazioni monetarie), ma soprattutto si preparano all’arrivo, considerato inevitabile, della prossima recessione economica, dopo anni di espansione più o meno sincronizzata in tutto il mondo. Gli investitori profittano dunque di ogni possibile ondata speculativa (o anche di mere fluttuazioni giornaliere dei corsi) per ridurre la loro esposizione ai mercati azionari, contribuendo a ridurne gli entusiasmi.

LA VERA CAUSA DELLA CADUTA DEI CORSI A WALL STREET

Probabilmente la caduta dei corsi di Wall Street degli ultimi giorni va letta anche in questa chiave : una volta esaurita la liquidità in eccesso proveniente in America dal resto del mondo ecco che anche la borsa americana ha iniziato a flettere pericolosamente. È forse per questo motivo che -almeno a parole- l’atteggiamento della FED sembra nelle ultime ore essere cambiato: per timore di essere bollata come la responsabile della causa prima di un vero e proprio crollo dei corsi azionari.

Ma -come abbiamo visto poc’anzi- se da un lato la FED ha delle indubbie responsabilità circa la congiuntura globale in essere, pronta a scacciare un inesistente pericolo di eccessiva inflazione, dall’altro lato le sue responsabilità traggono origine da un comportamento che origina da almeno un anno e che è irresponsabilmente proseguito dopo l’estate con cieca determinazione o, peggio, scientemente, date le ingenti risorse che essa ha sempre profuso nella ricerca economica e nell’analisi dei mercati (per una volta però il coordinamento tra i banchieri centrali non s’è visto e, anzi, gli altri governatori hanno fatto il possibile per parare il colpo).


IL PROBLEMA DEL SOVRA-INDEBITAMENTO

Il punto critico però è che quanto accade può scatenare conseguenze ben più gravi della contrazione dei mercati borsistici se teniamo conto del fatto che -in particolare dopo la crisi economica del 2008-2009, i governi di praticamente tutto il pianeta si sono sovra-indebitati proprio mentre le loro economie frenavano, e che dunque una crisi di sfiducia sui mercati finanziari può comportare un problema ben più grande in termini di possibili bancarotte di stato, a partire evidentemente dai Paesi Emergenti.

Il vero rischio che il mondo corre con l’arrivo di una prossima recessione è proprio questo, con una situazione generale oggi aggravata dal fatto che la maggior parte dell’indebitamento delle nazioni più deboli è espresso in Dollari. Paradossalmente questo è anche il motivo per cui il consenso generale degli analisti è che le banche centrali non potranno mai permetterlo e che dunque interverranno per tempo, contribuendo a non lasciare affossare definitivamente i mercati finanziari.

Ma la mini-recessione d’autunno è stata dunque un’avvisaglia decisa e sonora di quel che può accadere se si distraggono i banchieri centrali, coloro che dovrebbe invece vigilare sulla tenuta dei valori fondamentali su cui si basano le economie di mercato (o peggio: se lo fanno apposta).
UN NUOVO PARADIGMA? MINI-RECESSIONI A MACCHIA DI LEOPARDO

Ed è forse anche il nuovo paradigma del probabile andamento futuro dell’economia: terminato il periodo storico (durato invero assai poco) di una crescita coordinata, diffusa e sincronizzata in tutto il mondo, stiamo probabilmente arrivando a sperimentare brevi e forse ripetuti periodi di decrescita o di assestamento, avviati a manifestarsi geograficamente a macchia di leopardo, sino a quando la sbornia dell’eccesso di liquidità degli anni passati non avrà smesso di far sentire i suoi effetti.

Se questo è possibile ecco che il Dollaro non potrà continuare a rivalutarsi così selvaggiamente (e insensatamente) come è sembrato voler fare fino a ieri, che il petrolio non continuerà a precipitare come si è visto nelle ultime settimane e che le borse non sono avviare ad un catastrofico collasso.

UNA RELATIVA STABILITÀ DEI MERCATI

È più probabile invece che l‘avvicendamento congiunturale che la mini-recessione d’autunno da cui siamo passati anche noi italiani sembra inaugurare, possa (paradossalmente appunto) risultare come un fenomeno metereologico limitato nel tempo e nello spazio, scongiurando così la prospettiva alternativa: quella di effetti catastrofici e voragini senza fine sui mercati borsistici.

Sempre che i banchieri centrali d’ora in avanti facciano più prontamente la loro parte, dal momento che “se la cantano e se la suonano”: prima hanno drogato i mercati con palate di denaro regalate alle banche in crisi sistemica e poi sono sembrati sordi e (forse troppo) risoluti nel fare marcia indietro sbandierando timori inflazionistici che alla prova dei fatti si sono rivelati delle chimere!

Stefano di Tommaso


PERCHÉ CALANO BORSE E PETROLIO

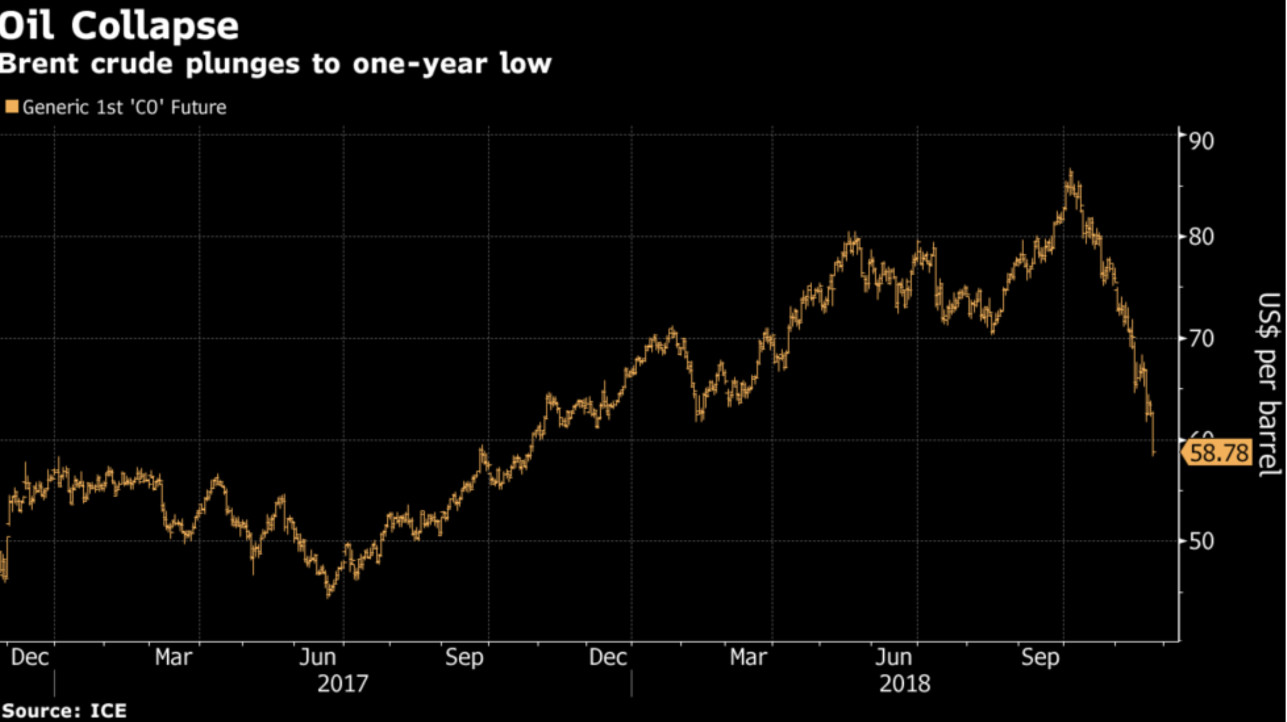
Sono alcune settimane che vediamo una discesa marcata del prezzo del petrolio e, di conseguenza, tutti si chiedono per quale motivo, in piena stagione autunnale, questo possa succedere. Se possa essere sintomo di una imminente recessione o viceversa se questo possa addirittura provocare una stabilizzazione del tasso di inflazione e, di conseguenza, uno stop alla crescita dei tassi di interesse. Ma in fondo molte delle considerazioni possibili valgono anche per Wall Street…


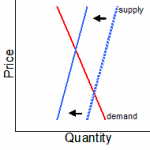
Ogni teoria ovviamente può essere valida in un momento in cui è divenuto sempre più complesso non soltanto fare previsioni sui mercati finanziari, ma anche soltanto interpretare correttamente quel che accade nel mondo, ma una cosa è assolutamente indubbia: i prezzi al momento sono in ribasso per un eccesso di offerta, ed è questo che li fa calare, come afferma la microeconomia:


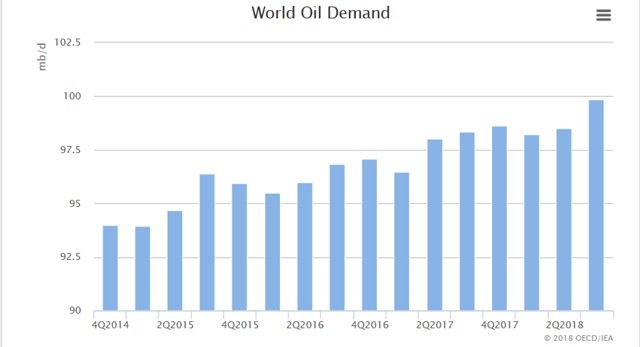
Non certo i timori di una futura recessione, dal momento che al riguardo non ci sono certezze circa l’incombere di un nuova recessione e, anzi, la domanda mondiale dell’oro nero continua a crescere, nonostante tutto (ivi comprese le politiche che si oppongono all’inquinamento atmosferico) come è mostrato dal grafico che segue :
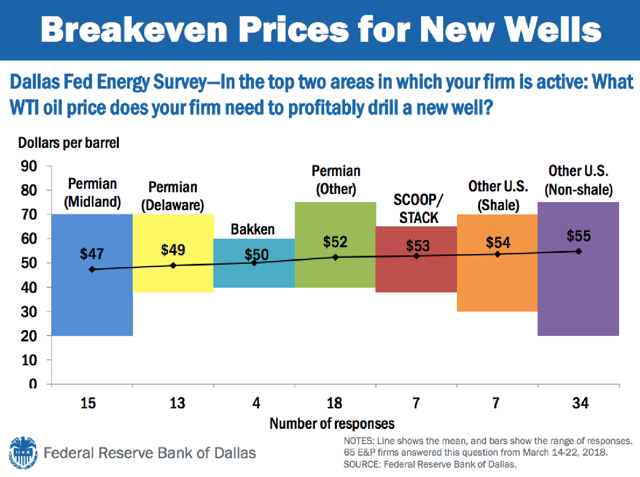


Il fatto che ci sia un eccesso di offerta tuttavia non significa necessariamente che il prezzo del petrolio sia destinato a scendere troppo, poiché molta dell’offerta oggi in eccesso smetterebbe di affluire al mercato qualora il prezzo medio scendesse al di sotto dei 50 dollari al barile, come dimostra questo grafico che indica i prezzi di “break-even” (cioè al di sotto dei quali i produttori ci perdono) per le varie tipologie di estrazione:


Perché allora tutti speculano sulle sorti dell’economia reale quando vedono che Le borse o il prezzo di talune materie prime subiscono un eccesso di offerta? Le possibili risposte sono molteplici:

– In primo luogo c’è la psicologia: la volatilità di questi giorni ha riguardato un po’ tutti I mercati del mondo, a partire da quelli finanziari ed è divenuta un fattore di incertezza che deprime gli slanci;

– Poi c’è la domanda che languisce: la maggioranza degli speculatori chiude l’anno con un nulla di fatto (siamo quasi alla fine dell’anno e i mercati si sono riaccartocciati sulle quotazioni espresse all’inizio);

– Ma soprattutto ci sono le prospettive, anzi: non ci sono più! Nessuno oggi si aspetta davvero un 2019 in corsa come il 2016 (seconda metà dell’anno, dalla campagna elettorale di Trump in poi) e come il 2017 (che è salito quasi senza soluzione di continuità).


Tre fattori che pesano come pietre ad affossare persino la speculazione, quella che aveva tenuto in vita le speranze che i buy-back e la liquidità tutt’ora abbondante potesse giocare in rimpiazzo della domanda degli investitori di lungo periodo, oramai sopita da tempo. È questa la vera risposta alla domanda di “copertina”!

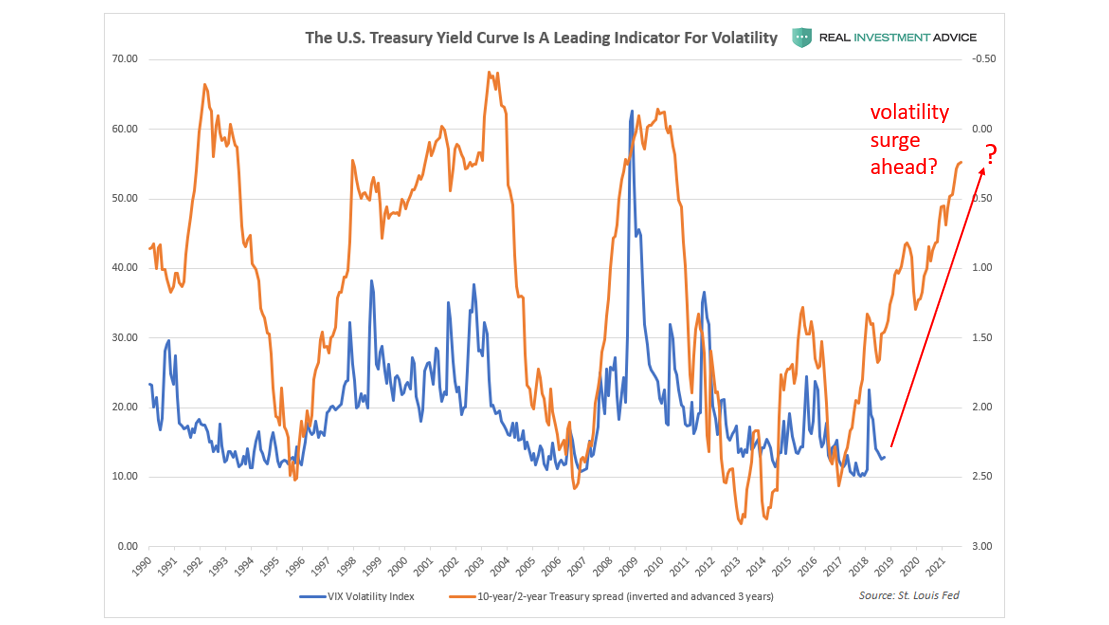
Risultato: sulle borse chi ha fatto buoni guadagni è più probabile che resti oramai alla finestra, pronto magari a speculare su qualche ondata in arrivo, mentre chi è rimasto intrappolato su prezzi di carico alti attende (con poco entusiasmo) di riuscire a realizzare ed è forse per questo che c’è più offerta che domanda e che la volatilità è in crescita ( si veda il grafico):

Lo stesso vale per la speculazione sulle materie prime e l’energia, con l’aggravante che, nonostante la domanda resti elevata, sono le prospettive quelle che più ne penalizzano i prezzi:

– È sotto gli occhi di tutti il peggioramento del clima globale e questo fa pensare che nuove misure verranno prese per evitare che la situazione precipiti;

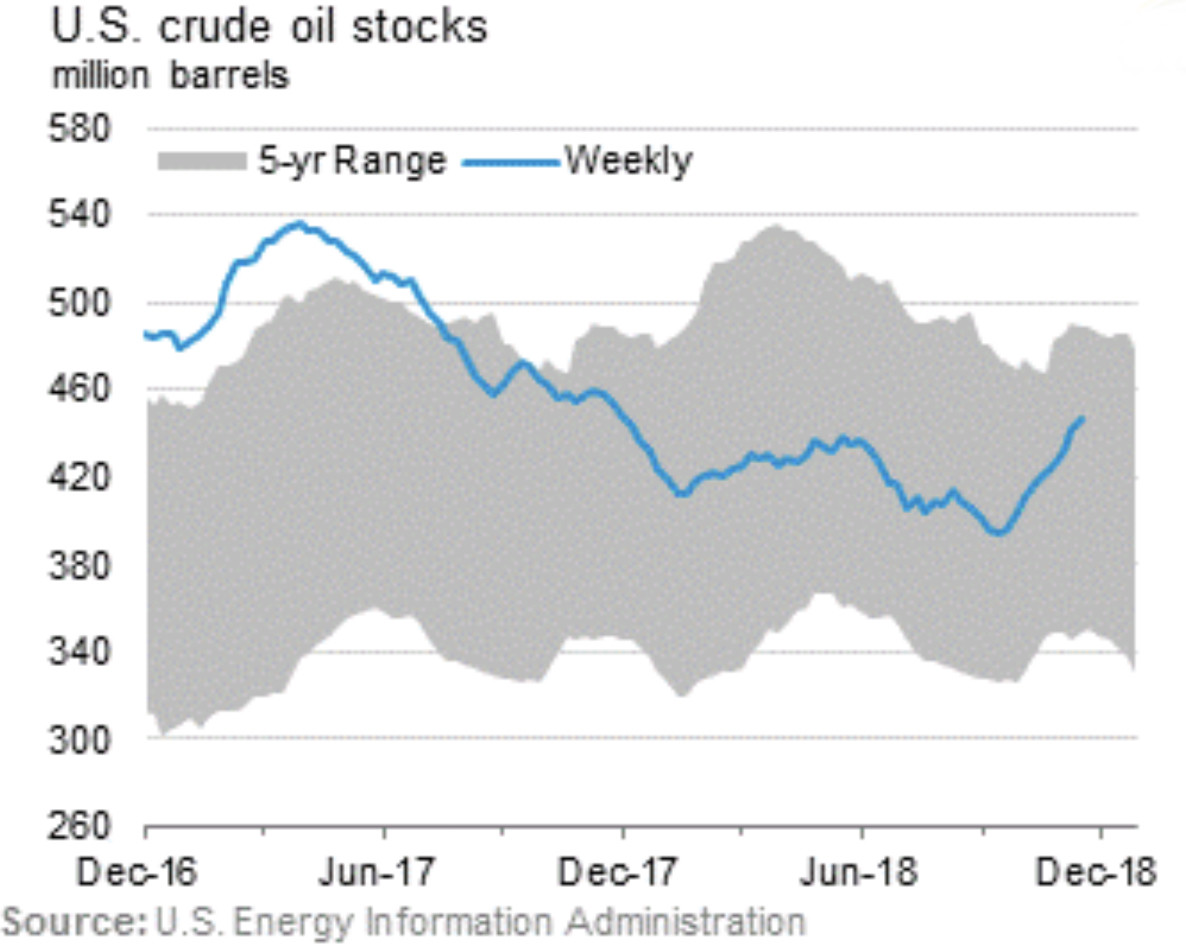
– La speculazione è di conseguenza stanca di lottare contro le avversità e il calo delle riserve globali di petrolio immagazzinato (si veda il grafico qui sotto riportato) ne testimoniano il disimpegno;

– Il costo del denaro è cresciuto, così di conseguenza quello del “carry trade” (cioè del detenere qualcosa in portafoglio sinché non ne salga il prezzo) e l’ulteriore stretta alla liquidità globale non fa ben sperare per la disponibilità di credito nel prossimo futuro.


Qualcuno ha stimato che la stretta monetaria in arrivo innalzerà il prezzo del credito di ulteriori tre punti percentuali in capo a un anno, a prescindere dai rialzi dei tassi programmati dalla Federal Reserve Bank of America, che al massimo sembra saranno quattro ed assommeranno cumulativamente ad un solo punto percentuale in più.

Dunque il ciclo del credito è già alla svolta è anche questo induce previsioni pessimistiche che scoraggiano la speculazione e, con essa, anche la liquidità dei mercati.

Una vera iattura se teniamo conto del fatto che il ribasso del prezzo dell’energia e di numerose materie prime non può che avere effetti di ulteriore “compressione” dell’inflazione, che già non correva da sola, con il rischio quindi che la debolezza dell’inflazione possa ribaltare la tendenza che sembrava vedersi e trasformarsi di nuovo in deflazione!

Ma non si era detto che invece non ci sono prove né teorie affidabili sul fatto che una nuova recessione sia in arrivo?

Certamente si e l’argomento è così dibattuto che qualcuno si aspetta la fine (che sembra non arrivare mai) dell’attuale super-ciclo economico per non prima della fine del 2019. Un’eternità in termini speculativi!

La verità è che fare previsioni sino a ieri è stato relativamente semplice: i mercati andavano soltanto all’insù e l’unica vera leva da azionare prima o poi era il freno, dal momento che era ovvio non sarebbero continuati a correre per sempre.

Ma poi è arrivato il 2018: un anno intero di incertezza e spostamenti “laterali”, nel corso del quale il freno è stato azionato dai più, ma questo non ha significato alcun crollo. Certo il bitcoin è forse stato la vittima più illustre della disillusione collettiva e della riduzione della liquidità disponibile, complici le banche centrali che ha usato tutto il potere nelle loro mani per disinnescarne lo sviluppo (che invece prima o poi potrebbe arrivare). La verità è il panorama si è complicato a dismisura e che la maggioranza degli investitori ha oggi perso ogni orientamento.

Per dimostrare quanto sopra proverò a fare un esempio. Avete notato che nessuno parla più degli effetti maieutici e miracolosi delle innovazioni tecnologiche in arrivo? Eppure nessuno le ha stoppate, anzi! I risultati delle nuove tecnologie sono incoraggianti e gli effetti delle medesime sulla nostra vita quotidiana devono ancora farsi veramente sentire. I due continenti più vitali del globo (Asia e America) ci hanno scommesso l’anima e aspettano di vederne i ritorni economici, mentre il vecchio continente ha dimostrato di poterci convivere insieme, rinnovando le sue produzioni da esportazione, dal lusso all’impiantistica, passando per le costruzioni di grandi opere e proseguendo fino agli alimenti più sani.


Quel che ne consegue è che la prossima recessione non sarà con ogni probabilità uguale alle altre che l’hanno preceduta: molti fattori recentemente comparsi all’orizzonte è possibile che andranno a smorzarne gli effetti negativi e, anzi, i bradisismi in corso potrebbero indurre molte variazioni in positivo dei paradigmi della vita quotidiana, rivoluzionando i settori industriali e stimolando la crescita di nuovi parametri di ricchezza, benessere, reddito. Togliendo valore a ciò che lo aveva in passato e non necessariamente aggiungendone a quel che davvero conterà in futuro, contribuendo ad affossare in maniera quasi definitiva il concetto di inflazione che era considerato valido fino a ieri (anche perché il paniere dei beni preso per suo campione statistico dovrà essere continuamente rivisto).

Se questo fosse le attuali condizioni del mercato dei titoli a reddito fisso (i cui rendimenti reali diventerebbero estremamente interessanti se il tasso di inflazione dovesse tornare a calare) saranno da ricordare come memorabili, perché potrebbero non rivedersi più ancora per molto tempo. Mentre le borse sono già arrivate al loro nirvana, anche se ciò che resta da considerare è il livello reale dei profitti aziendali, che secondo me possono riservare sorprese positive.

Se così accadesse davvero (e solo il tempo potrà dirlo) allora le borse non collasserebbero mai più tutte insieme come è accaduto nel 2008, ma semplicemente continuerebbero a lungo in quella fase “laterale” di galleggiamento sul mare magno della liquidità (che non può letteralmente essere fatta sparire nel nulla a pena del collasso dei debiti pubblici mondiali) sotto la cui superifice molte cose si muovono velocemente e dalle cui profondità nuove isole vulcaniche sono pronte ad emergere, mentre altre ne scivoleranno lentamente al di sotto.

Stefano di Tommaso