FOUNDATION AND EMPIRE
Ho letto in rete un articolo estremamente interessante scritto da Ben Hunt, un analista finanziario che si propone di osservare l’andamento economico mondiale con le lenti ottiche della cultura, della storia e della narrativa. La narrativa adottata in questo è quella di Isaac Asimov nel romanzo Foundation and Empire, pubblicato in Italia con il titolo Il crollo della Galassia Centrale. Di seguito la traduzione non letterale del medesimo con l’avvertenza che è stato scritto pochi giorni fa da un americano e quindi il “noi” l’ho sostituito con il “loro”.


“Ogni vizio dell’Impero è stato ripetuto nella Fondazione. L’inerzia! La nostra classe dirigente conosce una sola legge: nessun cambiamento. Despotismo! Riconoscono soltanto la legge della forza bruta. Cattiva distribuzione delle risorse! Riconoscono un solo desiderio: tenersi quello che possiedono.”

Questa citazione è il centro della narrazione di Asimov nel suo secondo romanzo della “Trilogia della Fondazione” del 1952. E’ questo il difetto fatale della Grande Alleanza, formatasi originariamente come forma nobile di governo galattico e oggi assimilabile a qualsiasi altro Impero della storia. Il centro narrativo della trilogia scritta dal medesimo autore di questo articolo, denominata: “Il Crollo dell’Impero Americano” può essere dunque rinvenuto in questo grafico: è il rapporto tra la ricchezza delle famiglie americane e il prodotto interno lordo degli U.S.A. dal 1951 ad oggi:
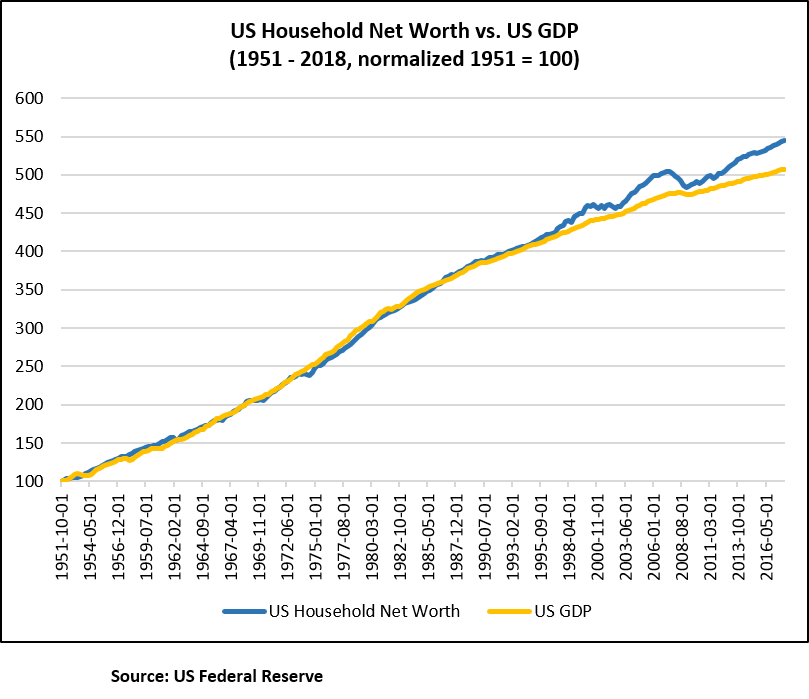

Per 46 anni, fino al 1997, la ricchezza americana non cresce a più di quanto crescesse la sua economia. L’impostazione neutrale della politica monetaria è questo: assicurare che non vi siano vincoli di illiquidità alla crescita economica allo scopo di permettere che la ricchezza si accumuli al riparo dall’erosione dell’inflazione.

Da oltre una ventina d’anni invece, l’America ha visto comparire sui mercati finanziari una serie di bolle speculative (da quella di internet a quella dell’Immobilare fino a quella attuale delle attività finanziarie) che hanno incrementato artificialmente la ricchezza degli Americani più di quanto provenisse dalla crescita economica del Paese.

Ognuna di queste bolle speculative è stata dopo un po’ fatta scoppiare intenzionalmente dalla banca centrale americana (FED) ma prima di ciò ogni volta la medesima FED ne ha favorito il rigonfiamento, alimentando in questo modo la crescita della ricchezza americana e permettendo a ciascuna di quelle bolle di svilupparsi attraverso credito facile e tassi di interesse bassi. È un metodo che teoricamente potrebbe andare avanti all’infinito:
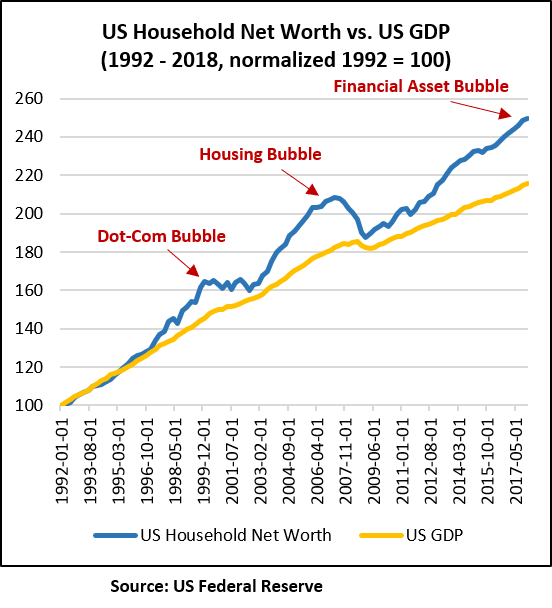
Ma ogni volta che il giochetto stava andando fuori controllo (e in questi giorni succede la stessa cosa) la FED ha tirato i freni e fatto scoppiare le bolle speculative per rispondere alla sua ragion d’essere: quella di tenere a bada l’inflazione, dei prezzi ma ancor più quella dei salari.

Alla domanda: perché lo fa, anche a costo di scatenare ogni volta una recessione, la risposta è quantomai semplice ed è nel nome stesso della banca centrale: è la banca delle banche, creata storicamente per supportare l’eterna lotta del capitale contro il lavoro! Non è un concetto marxista, casomai ispirato ad Alexander Hamilton (uno dei Padri fondatori degli Stati Uniti, fu il primo Segretario al Tesoro del “nuovo mondo”, NDR).

Avete notato che negli ultimi tempi la FED non ha più alimentato la bolla speculativa delle attività finanziarie? Anzi: l’ha sgonfiata intenzionalmente con la politica dei rialzi dei tassi. Una volta venuta meno la causa del disallineamento della crescita della ricchezza con quella dell’economia, dove si può pensare che si muoveranno allora i valori degli asset che si erano fino a ieri gonfiati artificialmente? Probabilmente a un riallineamento verso l’andamento dell’economia reale. Cioè verso una riduzione dell’ordine del 20-30% (dall’indice 250 a circa 220). Questa è una scelta anche politica, perché se la correzione di borsa dovesse arrivare a quei livelli l’attuale Presidente rischia di non essere rieletto nel 2020.

Ma c’è un altro modo per l’Impero di alimentare la crescita della propria ricchezza oltre il livello di crescita dell’economia reale: quella di sottrarla al resto del mondo. Nella storia l’hanno già fatto il popolo greco, quello romano e quello britannico, per esempio.

Vanno interpretati così i tentativi di Trump di ottenere vantaggi dalla rinegoziazione commerciale con i cinesi, gli europei, i coreani, gli iraniani e i russi.

Ma questo sistema di esercizio del potere tende a trasformare la “Grande Alleanza” originaria (individuabile nella NATO degli anni passati) in un “Impero” della superpotenza americana inteso alla maniera di Asimov (cioè rapace). È destinato a restare in piedi anche nel medio-lungo termine? Probabilmente no, questa storia come tutte le altre è destinata ad alimentare tensioni e conflitti con svantaggi per tutti.

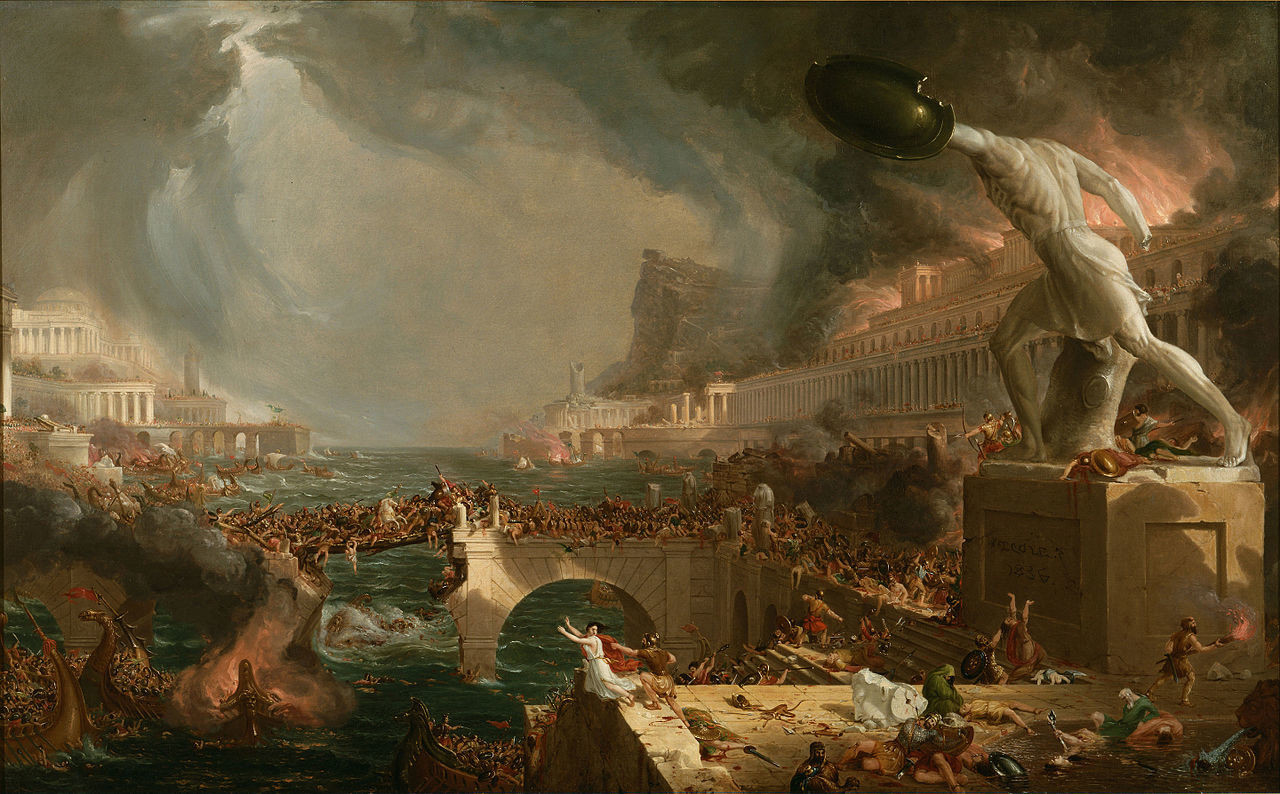
Il dipinto qui sotto riprodotto di Thomas Cole denominato “Distruzione” può ben alimentare l’immaginazione del lettore in tal senso: “quando l’avidità prende il posto della ragione in una nazione, di solito questo è un presagio della sua disfatta!”
Libera traduzione di Stefano di Tommaso

Da un articolo di Ben Hunt


IL RIPENSAMENTO DI DRAGHI

“L’inflazione di base dell’Eurozona continua a oscillare intorno all’1% e deve ancora mostrare una tendenza al rialzo convincente… Il Consiglio (della Banca Centrale Europea) ha anche notato che le incertezze sono aumentate e dunque a dicembre, con le nuove previsioni disponibili, saremo più in grado di fare una piena valutazione”. Queste le parole del Governatore della BCE nell’ultima sua audizione (la settimana scorsa). Se di norma i banchieri centrali sono di poche parole ed amano essere interpretati come gli oracoli di un paio di millenni fa, questa volta invece Mario Draghi non ha lasciato spazio alle esegesi di quello che voleva dire ed è andato dritto al punto: l’inflazione non sembra continuare la sua corsa, ed è per questo che nell’euro-zona i tassi resteranno ancorati ai livelli attuali ancora per forse un anno (autunno 2019) e magari proseguiranno persino gli stimoli monetari (magari sotto altra forma).


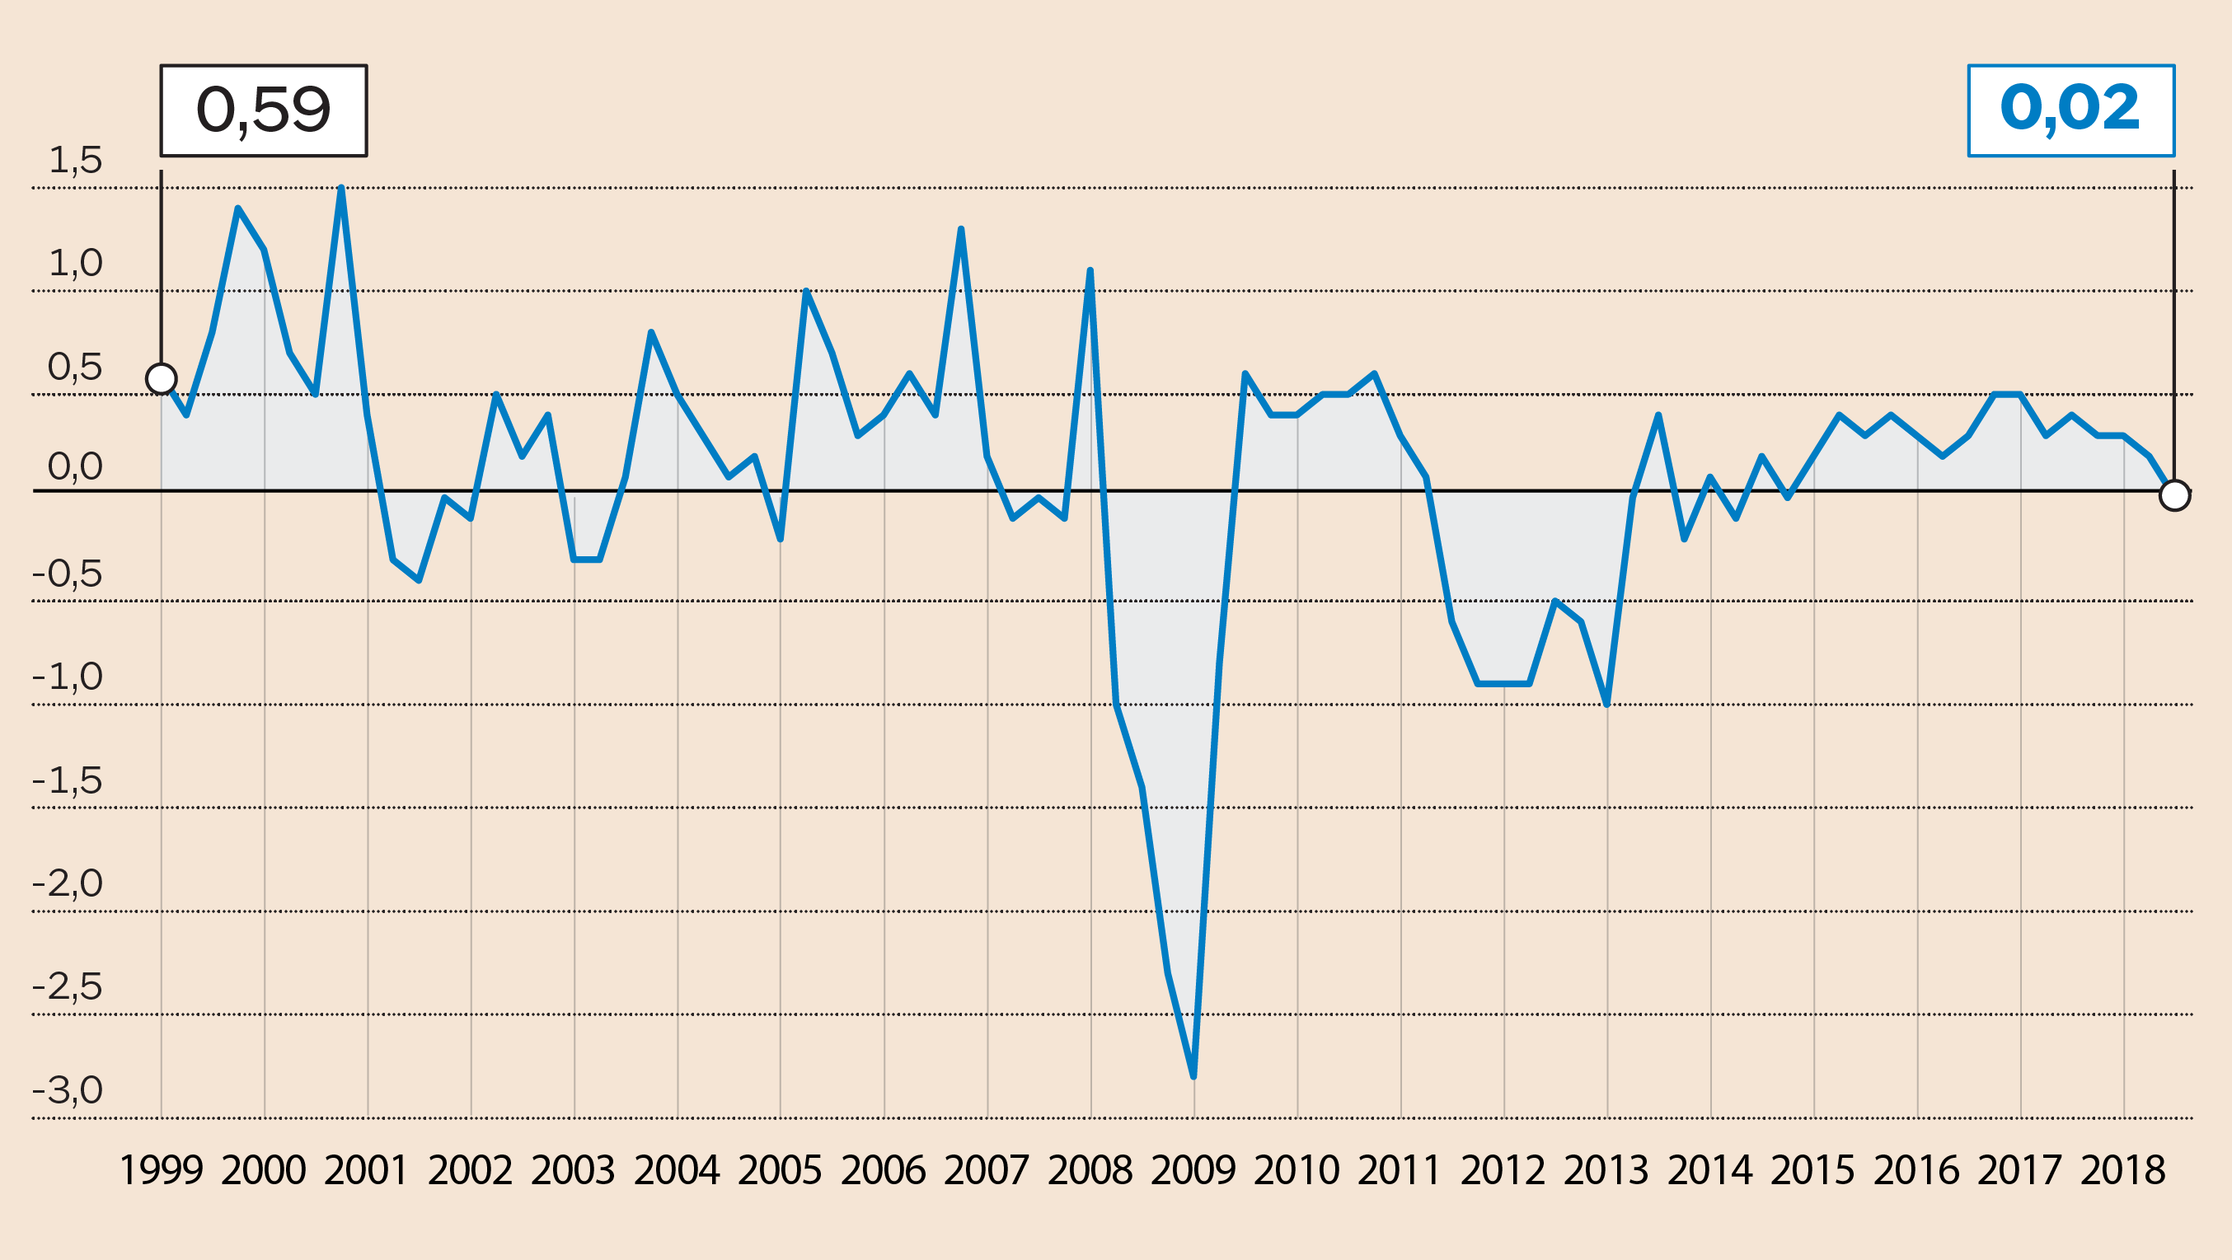
Forse è anche per fugare dubbi di imparzialità che il banchiere centrale di origine italiana si è sentito di strigliare il governo del nostro Paese : non è per fare un piacere agli Stati (come l’Italia) che si ritrovano elevati spread perché deludono le aspettative dei mercati, che la BCE sta valutando se confermare le precedenti indicazioni relative alla propria politica monetaria (nel grafico qui sotto: l’andamento trimestrale del prodotto interno lordo italiano):


Bensì a causa di un primo dato di fatto: che l’inflazione che non cresce (abbastanza), e poi per un altro importantissimo elemento che Draghi non ha volutamente citato ma che tutti sanno avere pesato come un macigno nelle sue considerazioni: la mancata crescita del Prodotto Interno Lordo della Germania nel terzo trimestre 2018.

LA GERMANIA SI ACCODA A ITALIA E GIAPPONE NELLA MANCATA CRESCITA

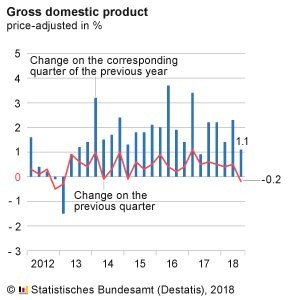
Dopo che si era fermata in Giappone (sotto zero già da qualche mese: nel terzo trimestre il Prodotto interno lordo è sceso dello 0,3% sul trimestre precedente, pari a un -1,2% annualizzato) e si è azzerata in Italia essa è adesso a rischio anche nel resto dell’ Europa. Se un indizio non fa una prova (la mancata crescita dell’Italia nel medesimo periodo), due indizi invece si, dal momento che alla brusca frenata della crescita si è accodata anche la più importante economia della divisa unica europea (di seguito l’andamento trimestrale del prodotto interno lordo tedesco):


L’INFLAZIONE STA SMETTENDO DI CRESCERE

L’inflazione sta sicuramente smettendo di crescere (anche in America) e anzi, sino a ieri in Europa si era nutrita quasi esclusivamente delle conseguenze dei due grandi bradisismi in atto da tempo: il rialzo di petrolio e gas e la forza del Dollaro. Questi due fattori avevano infatti congiurato per un rialzo del costo delle materie prime e indotto la mini-fiammata inflazionistica che si era vista in estate.

Oggi almeno per il petrolio è giunto il momento dei ripensamenti mentre in molti prevedono che nemmeno il Dollaro proseguirà troppo a lunga la sua corsa perché a un certo punto il rialzo dei tassi americani diverrà non più sostenibile senza una crescita economica miracolosa (che invece sembra esserci solo in America e non per sempre). E così il prezzo delle materie prime al momento è in ribasso.

MA I TASSI DI INTERESSE CRESCERANNO UGUALMENTE

Se la guerra in atto tra America e Cina non produrrà altri danni forse la crescita economica tornerà a fare capolino anche nelle altre economie avanzate. Ciò nonostante per molti motivi i rialzi dei tassi di interesse nel migliore dei casi possiamo considerarli soltanto rinviati: non solo in America infatti le banche centrali ambiscono a recuperare anche su questo fronte capacità di manovra, dopo che per molti anni l’eccesso di debiti pubblici (mai rientrato) le ha costrette a renderli negativi o vicini allo zero. Senza contare le infinite pressioni per una loro risalita esercitate dal sistema bancario di cui esse sono garanti.

FIATO CORTO PER I LISTINI AZIONARI

Così se la crescita economica continuerà in America e farà da traino anche al resto del mondo, potremmo trovarci di nuovo in una situazione incantata di continuazione del super-ciclo economico globale, caratterizzata da ripresa dell’occupazione, bassa crescita e bassissima inflazione. Ma questo difficilmente si tradurrà in nuovi miracolosi rialzi azionari, dal momento che come minimo i mercati sconteranno ulteriori rialzi di tassi e il ritorno alla normalizzazione monetaria.

Quindi, al di là di sporadici possibili riprese dei corsi delle borse (un mini-rally di Natale lo auspicano i più), difficilmente questa possibilità significherebbe nuove corse indefinite delle borse valori (anzi: le valutazioni aziendali che ne sono alla base non potranno continuare a sperare in una crescita indefinita dei profitti) e data anche la maggior appetibilità per i risparmiatori che stanno riprendendo i titoli a reddito fisso.

IL RISCHIO AMERICA

È poi sempre possibile che la locomotiva economica americana rallenti la sua corsa (per esempio per l’instabilità politica che potrebbe derivare da un Presidente sempre più assediato) senza che quella asiatica riesca in tempo a sostituirne il traino. Questa possibilità ostacolerebbe le esportazioni europee (tutt’ora in grande smalto) e potrebbe lasciare in stallo le prospettive del vecchio continente senza che la crescita economica globale si fermi del tutto.

In tal caso la continuazione delle politiche espansive della BCE non basterebbero a far tornare il sole della crescita a splendere in Europa, ma soltanto ad impedire nuove crisi di panico relativamente ai debiti pubblici degli Stati membri.

Stefano di Tommaso


LA BOLLA SPECULATIVA DEI LEVERAGED LOANS

C’erano una volta le banche ordinarie. Quelle che traevano dall’erogazione del credito la loro principale fonte di sostentamento, raccogliendo depositi ad un tasso più basso di quello dei prestiti che concedevano. Negli anni questa figura è sostanzialmente cambiata per mille e una ragione e oggi le banche -anche quando ancora erogano prestiti in misura prevalente- in realtà guadagnano soprattutto da commissioni, intermediazioni e consulenza, vivendo il reddito che proviene dalla gestione del denaro in forma residuale e, soprattutto, erogando prestiti quasi soltanto a chi non ne ha bisogno (ovviamente a tassi poco interessanti).


IL PRIVATE DEBT

Il cosiddetto “private debt” non passa ovviamente soltanto dalle BDC ma anche da “fondi di debito” (che funzionano comunque come gli altri fondi di private equity e spesso sono amministrati dagli stessi soggetti), dai cosiddetti “private placements” (animati soprattutto da investitori istituzionali e quasi sempre rivolti a soggetti aziendali in grado di esibire un rating) e in generale da tutti coloro che possono permettersi di emettere “bond” (ovvero obbligazioni) e riuscire a piazzarli presso investitori di ogni sorta. Il mercato di riferimento del “private debt” è ovviamente quello delle fusioni e acquisizioni, spesso associate all’intervento di banche d’affari o, più frequentemente, di fondi di “private equity”. Quest’ultimo settore è stato stimato che in Ottobre sedesse su una liquidità superiore a 1.100 miliardi di dollari e che, ciò nonostante, il numero di operazioni completate nel mondo fosse pari a circa 1200, con un valore delle operazioni di buy-out completate alla fine di Ottobre superiore al 91% di tutte quelle del 2017 (cioè in forte crescita).

L’ECCESSO DI LEVA FINANZIARIA

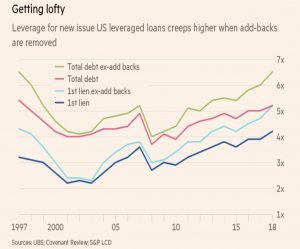
Questa intensità (e forte disponibilità di capitali per nuove operazioni) si associa a valutazioni crescenti delle imprese oggetto di tali operazioni e a crescente richiesta di finanziamenti per l’acquisto in leva, con un fattore di leva in costante crescita (siamo arrivati ad una media di quasi 7 volte l’EBITDA: vale a dire poco meno del doppio di quanto si presume sia il limite fisiologico di tali operazioni e poco distanti dagli eccessi del 2007, poco prima della grande crisi).

LE “BUSINESS DEVELOPMENT COMPANIES”

Nei paesi anglosassoni però -caratterizzati da minore regolamentazione e minori vincoli burocratici- ad erogare credito ai soggetti economici meno solidi sono intervenuti altri attori: in particolare le cosiddette “Business Development Companies” (in sintesi: BDC), che hanno rispolverato la vecchia tradizione del credito basato sulla disamina della capacità individuale attingendo risorse non già ai depositi dei risparmiatori, bensì ad un mercato molto più vasto: quello dei capitali. I depositi bancari sono infatti una specie che non è ancora in via di estinzione (ma quantomeno di assottigliamento dei relativi volumi) anche a causa delle politiche di tassi quasi a zero praticate dalle banche centrali.

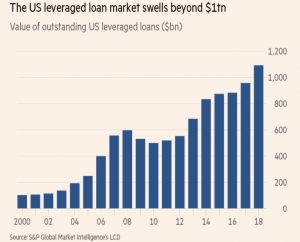
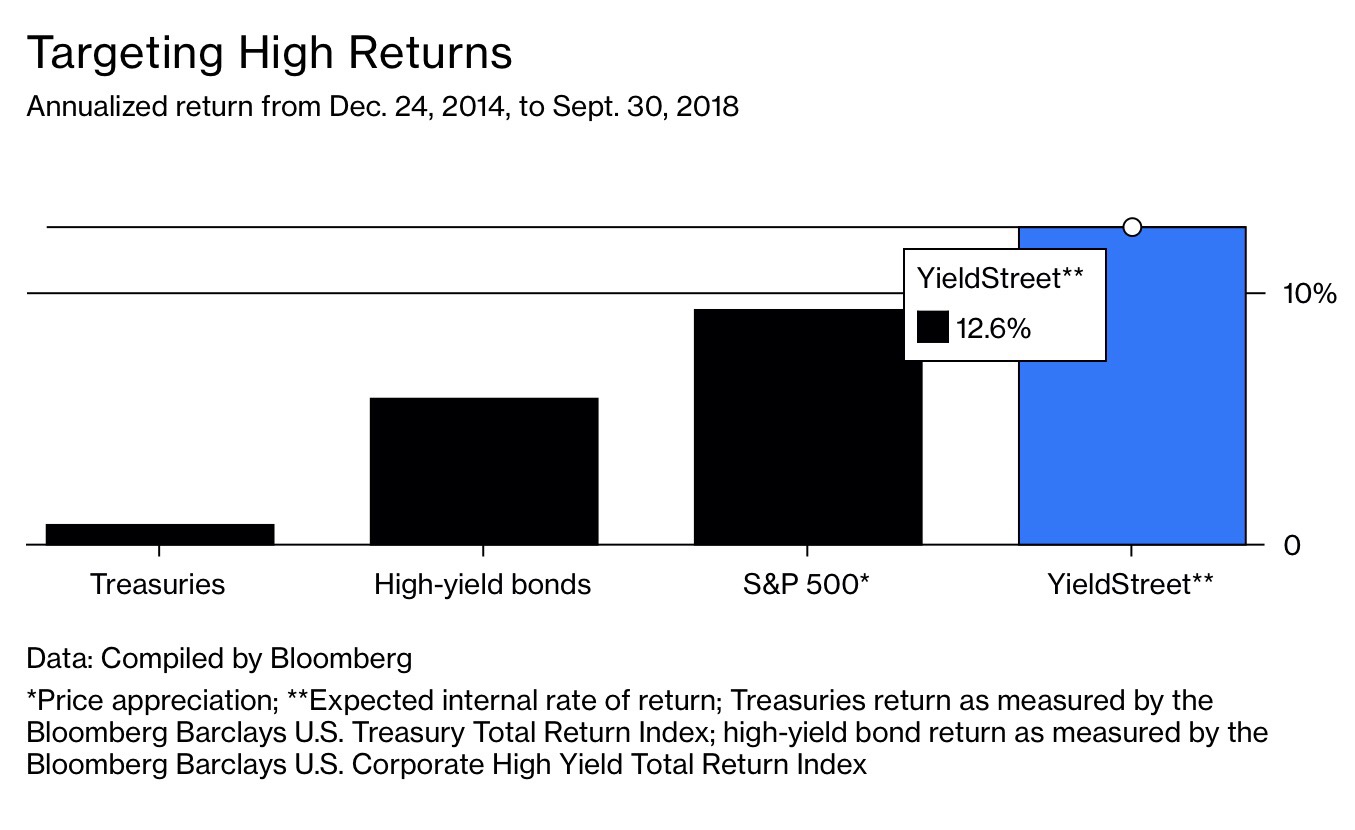
Mentre invece il mercato dei capitali è sempre più liquido e continuamente alla ricerca di nuove vie di impiego capaci di assicurare margini consistenti all’impiego delle proprie risorse liquide, anche scendendo a compromessi sulla relativa rischiosità. Il fenomeno delle BDC in America ha raggiunto il mirabolante volume di quasi 100 miliardi di dollari di prestiti erogati !
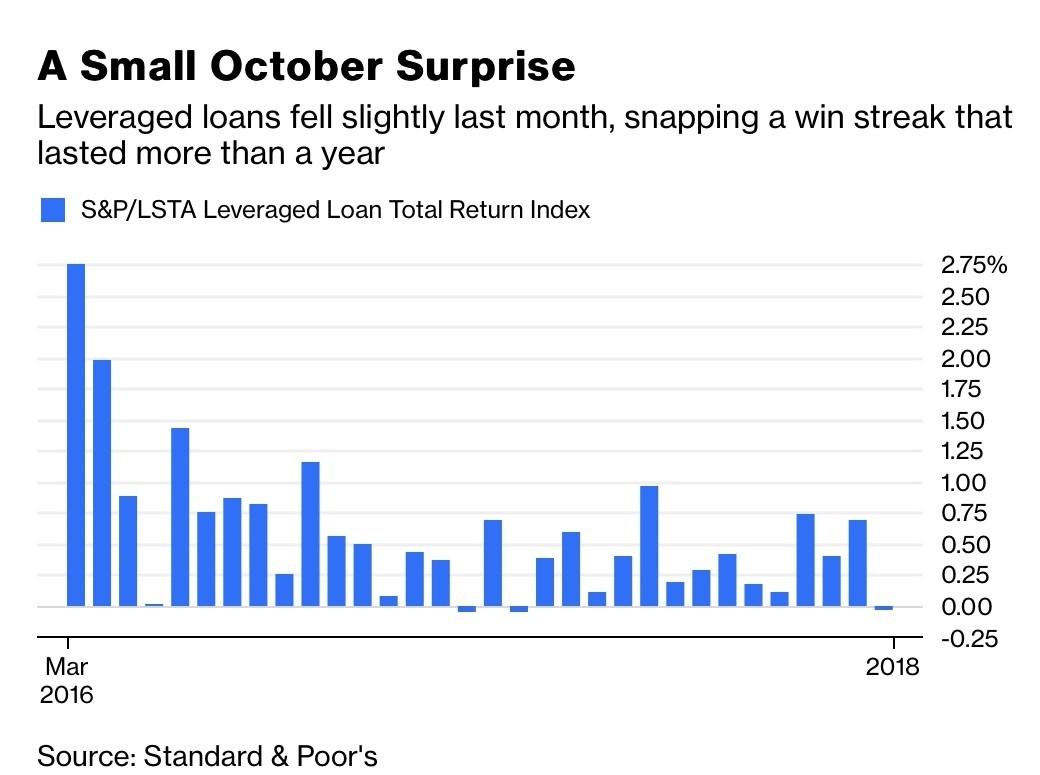
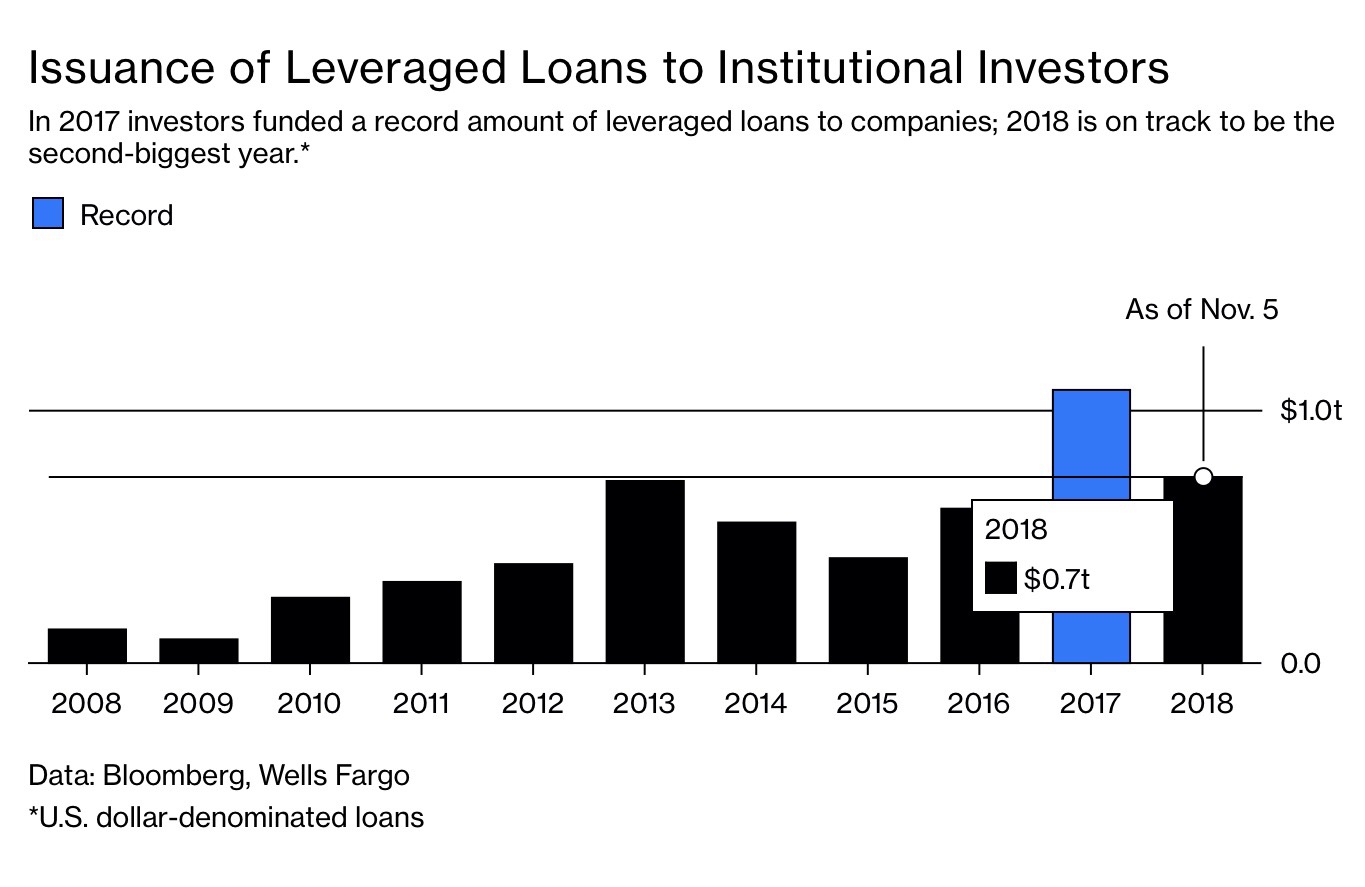
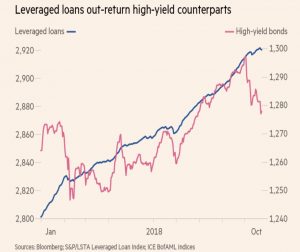
Le BDC sono sorte tuttavia principalmente in America, con la logica di andare a occupare uno spazio di mercato -quello dei “debiti a più alto rischio”- che è stato lasciato sostanzialmente libero dalle banche per tutti I motivi di cui sopra. I cosiddetti “leveraged loans” sono comparsi per tornare a far accedere al credito i soggetti piu marginali del mercato: magari quelli che hanno le migliori idee o le più acute competenze, ma sicuramente caratterizzati da scarsissima qualità del merito di credito e/o di patrimonio adeguato, oppure che intendono proporre operazioni estremamente rischiose per le quali i normali criteri di contabilizzazione del credito lascerebbero poco spazio alle banche ordinarie senza destare sospetti sulla loro affidabilità di lungo termine.

LA “PATATA BOLLENTE” DEI RISCHI SUL CREDITO PASSA DALLE BANCHE AI RISPARMIATORI

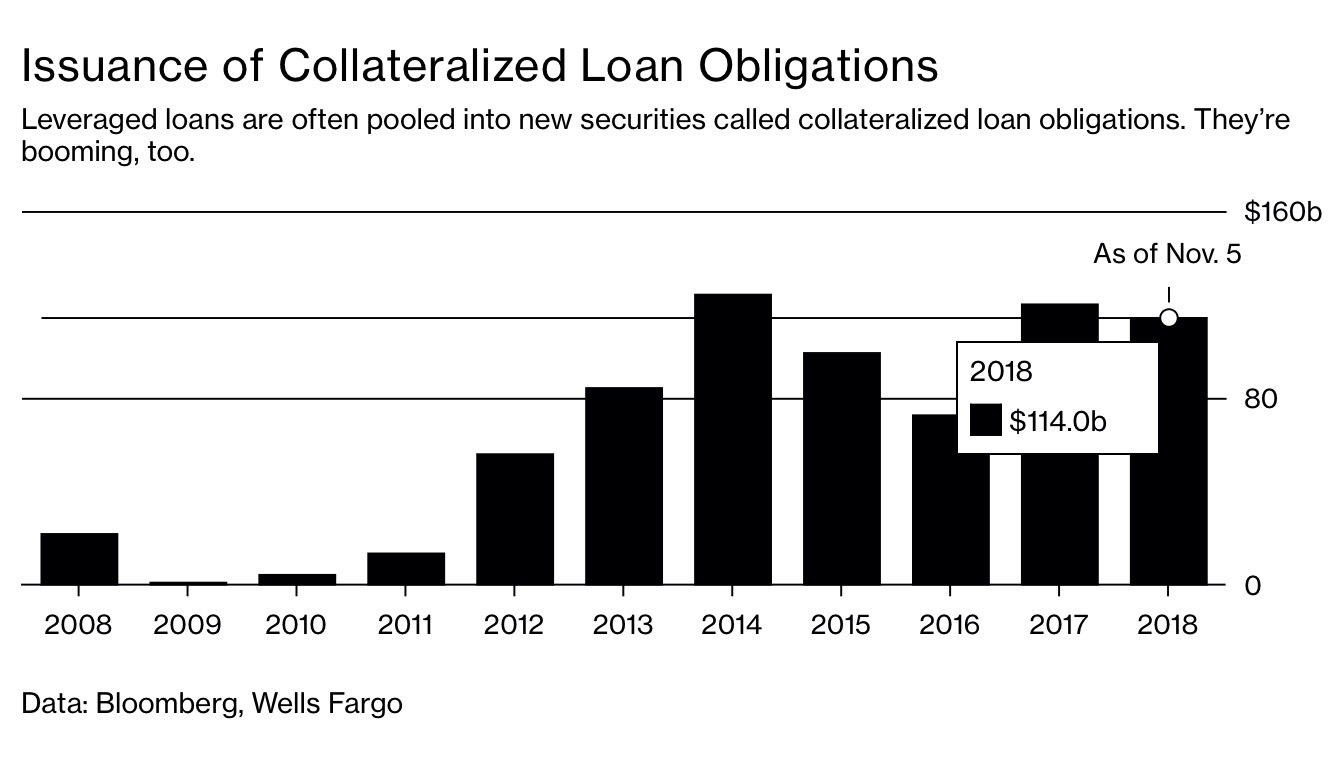
I leveraged loans hanno potuto godere inoltre dello sviluppo del mercato delle cartolarizzazioni, visto che le banche riescono con facilità a “impacchettare” queste obbligazioni e venderle a investitori del mercato dei capitali. In particolare c’è stata una notevole crescita delle collateralised loan obbligations (CLO). Le cartolarizzazioni c’erano anche prima della grande crisi, ovviamente. Ma a differenza di allora, quando i titoli che ne rivenivano circolavano all’interno del sistema bancario, adesso le nuove regole sono più restrittive e obbligano le banche a disfarsene per la maggior parte.

E qui viene il bello: la “fame di rendimenti positivi” che si è creata sul mercato dei capitali ha fatto crescere la domanda di prestiti “speculativi”, mentre l’ampliarsi del numero di acquisizioni e fusioni in tutto il mondo ne ha fatto lievitare anche l’offerta. Negli Stati Uniti, quasi il 40% delle emissioni di prestiti leveraged è ascrivibile a acquisizioni ristrutturazioni societarie come fusioni, acquisizioni e operazioni di leveraged buyout”, spiega la Bis. La cartolarizzazione dei crediti e la nuova regolamentazione imposta dalle banche centrali ha insomma fatto sì che la patata bollente dell’espansione del debito ad alto rischio sia stata passata dai bilanci delle banche ai fondi pensione, ai gestori di patrimoni e agli altri emittenti di titoli che finiscono in un modo o nell’altro nelle tasche dei risparmiatori.

CLAUSOLE TROPPO BLANDE

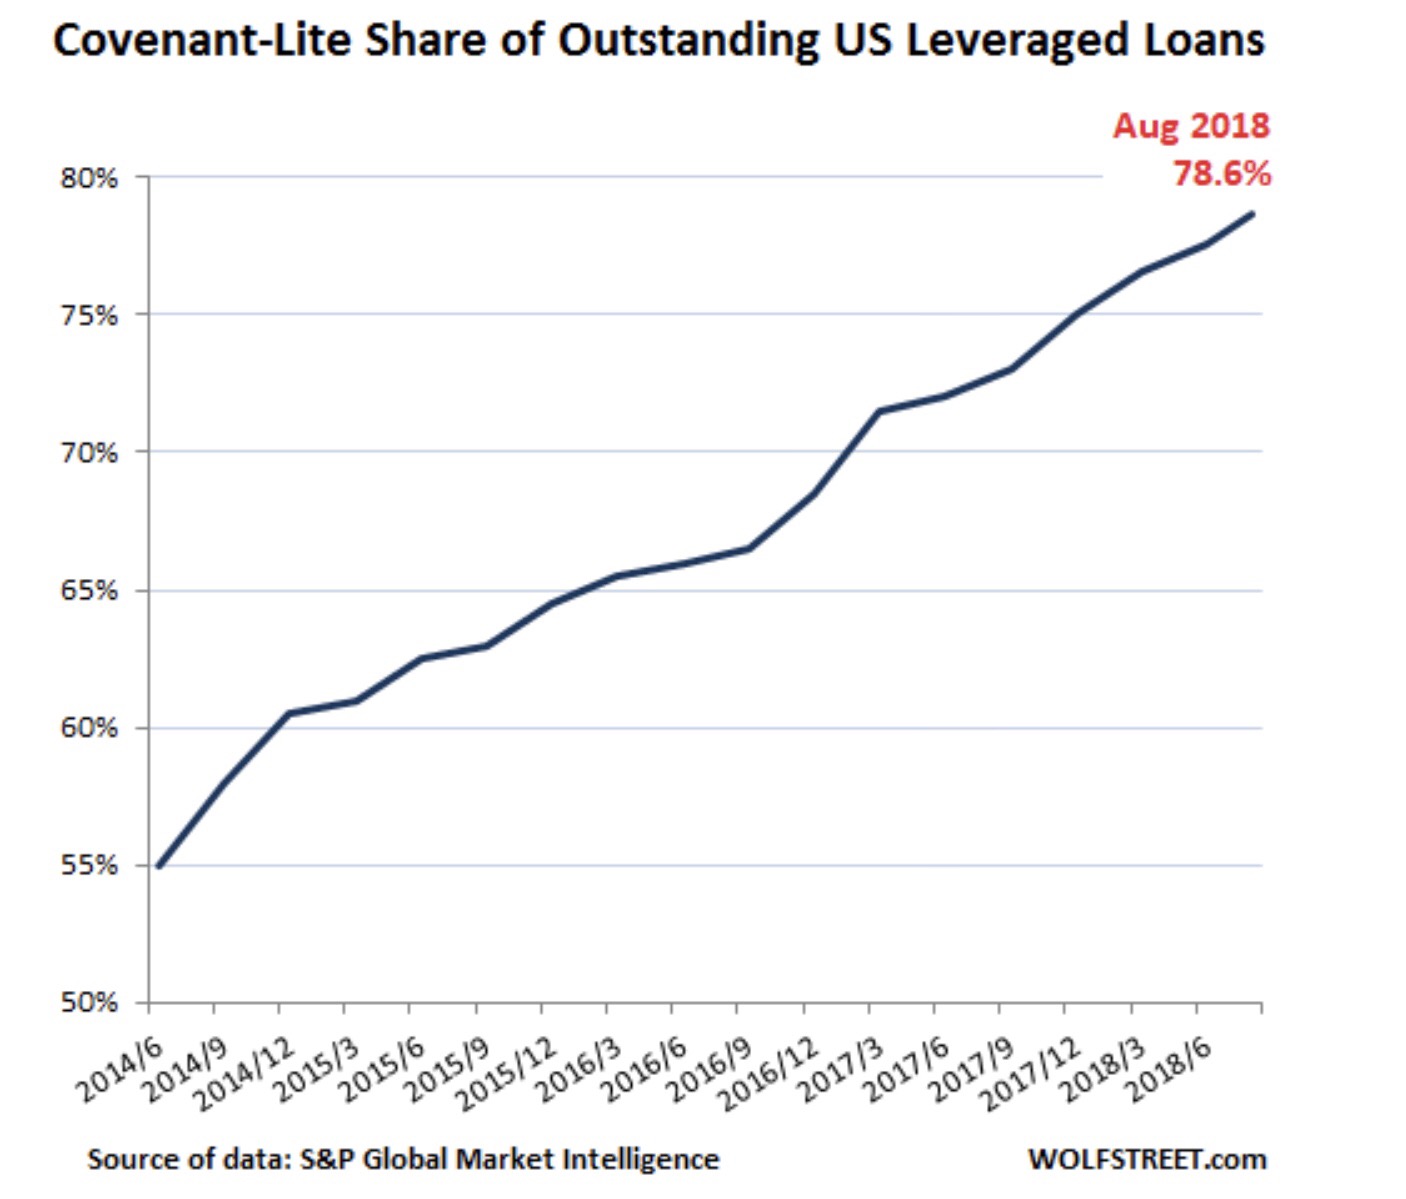
Purtroppo il fenomeno dell’espansione dei “leveraged loans” da un lato poggia su una domanda da parte dei sottoscrittori che, fino a poche settimane fa, non faceva che crescere, dall’altro lato si associa fortemente ad un rilassamento dei criteri di erogazione del credito che viene concesso: i sottoscrittori, pur di spuntare qualche decimale di rendimento in più, sono stati disposti ad accettare un minore protezione contro il deterioramento della capacità di rimborso dei debitori, allentando decisamente le clausole dei contratti. E questo spiega il notevole aumento dei prestiti cosiddetti “covenant-lite” che ha raggiunto il suo massimo a metà 2018.


Inoltre la forte domanda degli investitori per i prestiti leveraged ha favorito l’attività di rifinanziamento di quelli esistenti. Negli Stati Uniti, per esempio, il rifinanziamento di debiti pregressi rappresenta circa il 70% delle emissioni di titoli che vanno a finanziare i “leveraged loans”. Questa quota è cresciuta costantemente fino alla prima metà del 2018.

IL RISCHIO DI SCOPPIO DELLA BOLLA SPECULATIVA

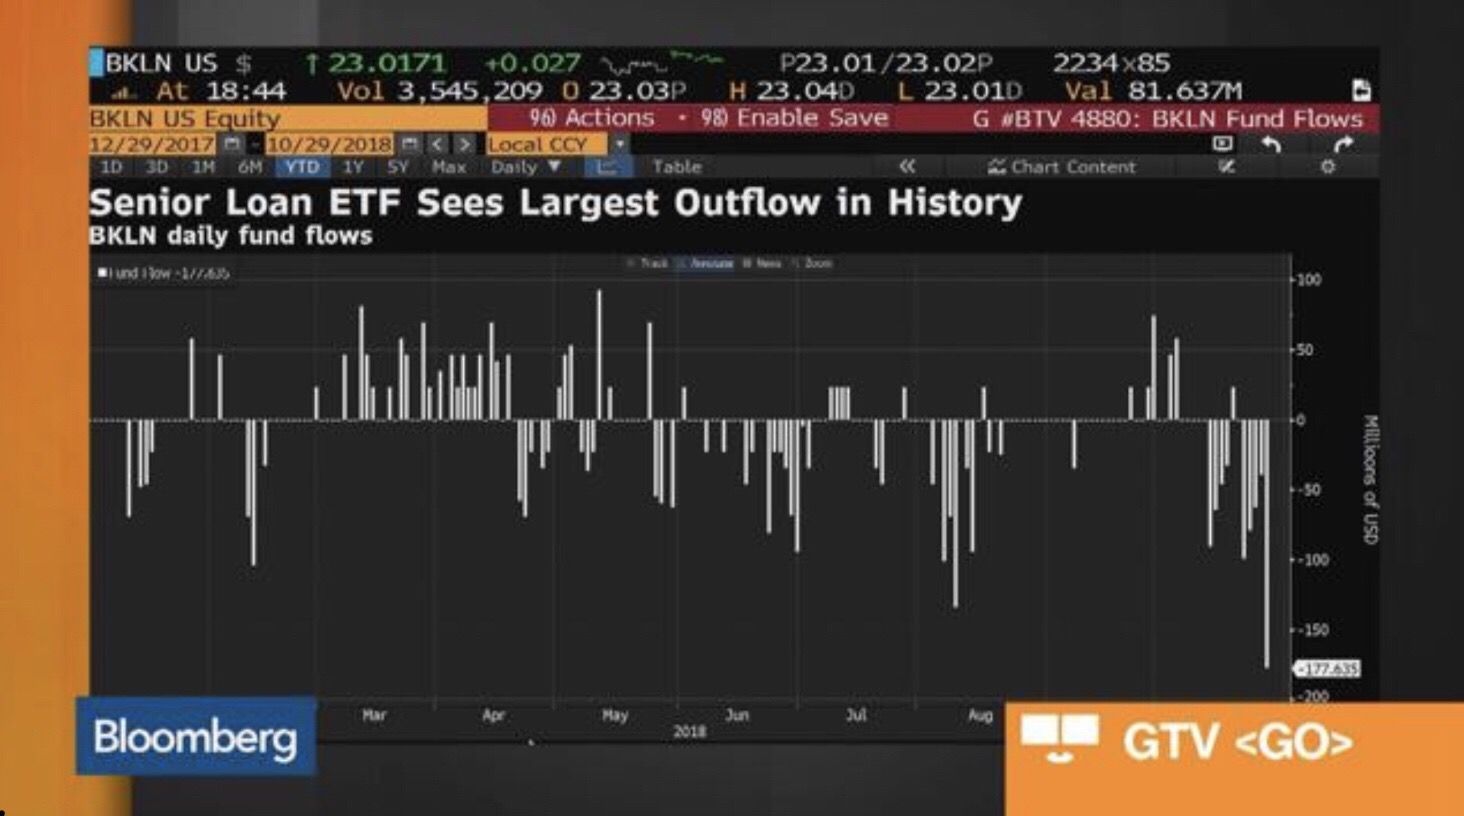
Il problema ovviamente per ora potrebbe essere destinato a rimanere sulla carta, dal momento che l’economia globale è ancora in espansione e il tasso di “default” dei prestiti ad alto rischio (i leveraged loans, appunto) in America è in crescita ma è pur sempre al 2,5%. Tutt’altra faccenda sarà quando l’economia inizierà seriamente a rallentare e il tasso di insolvenza crescerà (ovviamente in modo accelerato sui prestiti a più alto rischio). Ma la verità è peggiore: la maggior parte degli strumenti che alimentano di liquidità il sistema dei prestiti ad alto rischio è -almeno negli U.S.A.- data dagli ETF (Exchange Traded Funds), che stanno soffrendo nelle ultime settimane di una forte richiesta di rimborsi da parte dei sottoscrittori, trovandosi dunque costretti a vendere (anche in perdita) i titoli che avevano sottoscritto quando la marea andava in direzione opposta.


Stefano di Tommaso


BORSE:VEDREMO IL RALLY DI FINE ANNO?

Dopo molte settimane di debolezza dei mercati finanziari (e in particolare delle borse) si moltiplicano le attese di un rimbalzo, non fosse altro che per motivi statistici o per le ricoperture degli speculatori al ribasso. O ancora, se si vuole ascoltare le gole profonde del mercato, a causa della necessità dei gestori di patrimoni, giunti a fine anno, di ammantare le scarse performances del 2018 con una vernice non troppo negativa. Ma quante chances ci sono che il rally parta davvero? E quanto durerà?


WALL STREET

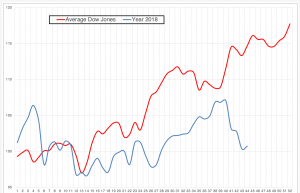
La statistica può darci una mano guardando da un lato al grafico di copertina, che segnala un rimbalzo significativo dell’indice globale delle borse mondiali (in Dollari) riportandolo nell’ultima settimana esattamente sulla media dell’ultimo anno, e dall’altro lato al grafico qui sotto riportato, che mette a raffronto l’andamento stagionale (per settimana) storico medio di Wall Street (da sempre la piazza finanziaria che dà l’impostazione a tutte le altre) dalla prima alla 52.sima settimana dell’anno, comparato con l’andamento effettivo dell’indice Dow Jones nel 2018 fino all’inizio di Novembre:


Come si può osservare, per Wall Street l’impostazione dell’intero anno 2018 (linea blu) appare un po’ sotto tono ma sostanzialmente in linea con la media stagionale di lungo periodo (linea rossa) ma dobbiamo tenere conto del fatto che negli ultimi anni è la piazza finanziaria che è cresciuta di più e dove c’era da attendere le maggiori prese di beneficio.

L’andamento del Dow Jones nel 2018 tuttavia rispecchia la stagionalità media soltanto fino alla 41.ma settimana (seconda di Ottobre), quando invece esso fa uno scivolone significativo (si veda il mio articolo del 19 Ottobre u.s.) e inverte la tendenza al rialzo che normalmente lo caratterizza intorno alla fine dell’anno.

PIAZZA AFFARI

Come si può riscontrare dal grafico qui riportato, più o meno la stessa cosa avviene nel medesimo periodo alla Borsa Italiana (sebbene l’impostazione annuale fosse ancora peggiore) salvo un recente rimbalzo ancora più deciso di quello americano, probabilmente a causa di una maggiore incidenza delle ricoperture degli speculatori al ribasso, che è notorio siano nelle ultime ottave più pesantemente presenti sul nostro listino:


UN MINI-RALLY DI FINE ANNO LO ATTENDONO IN MOLTI
Cosa succede dunque: proseguirà l’andamento negativo anche nel corso del prossimo mese (fino alla vigilia di Natale) o si invertirà? La risposta esatta sarebbe: “dipende”, ma è anche la più scontata. Anticipiamola subito allora: probabilmente no, il rimbalzo ha tutte le premesse per poter proseguire. Gli analisti danno una probabilità del 75% che il mese a venire chiuda positivamente per Wall Street (e ricordiamoci che c’è una correlazione statistica del 76% tra l’andamento di quest’ultima e quello della media delle altre borse internazionali). Dunque anche per quelle periferiche come Milano esiste la speranza statistica di una prosecuzione in territorio “non negativo”.

I LIMITI ALL’OTTIMISMO

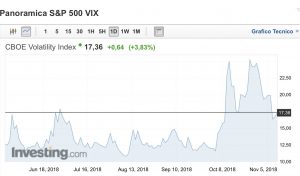
Esiste tuttavia un doppio limite all’ottimismo: innanzitutto l’accresciuta volatilità :

Come si può notare dal grafico relativo all’indice VIX (di volatilità), è soprattutto dalla seconda settimana di ottobre che essa si è impennata a Wall Street (indice SP500) per poi riposizionarsi esattamente sulla media dell’anno lo scorso Venerdì.
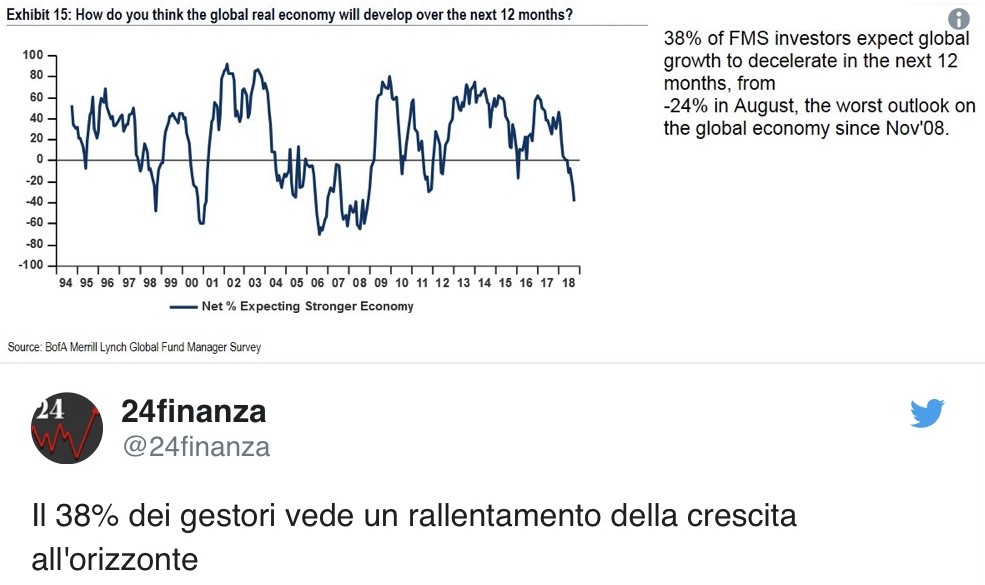
Ma anche e soprattutto un altro limite è dettato dall’andamento dell’economia mondiale, sul quale non esistono grafici aggiornati sebbene la maggioranza degli analisti finanziari concordi sul fatto che è in corso un rallentamento della sua crescita e, soprattutto, che difficilmente si vedranno nel corso del 2019 prospettive significativamente migliori di quelle del 2018.

Dunque anche senza cadere nel pessimismo, è relativamente improbabile che la rincorsa delle borse alla performance positiva nel 2018 (o tuttalpiù meno negativa, come a Milano) possa proseguire anche oltre la fine dell’anno.

LO SPREAD

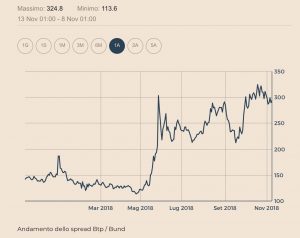
Per il nostro Paese c’è da registrare un ridimensionamento della speculazione al ribasso sui nostri titoli di Stato, registrata anche dall’andamento dello Spread con quelli tedeschi, asceso a livelli preoccupanti sempre intorno all’inizio di Ottobre (dunque con una componente “importata” di non poco conto) ma poi stabilizzatosi intorno al 3% e, nella prima parte di Novembre, addirittura ridisceso al 2,9%.

Purtroppo su questo fronte è troppo presto per cantare vittoria, ma una cosa di sicuro esso significa: la speculazione al ribasso contro il nostro Paese si è (almeno per il momento) decisamente placata, e questo sottrae uno dei pilastri più significativi alle attese di ulteriore ribasso della borsa: al momento la fuga dei capitali all’estero sembra essersi arrestata.
L’ECONOMIA GLOBALE

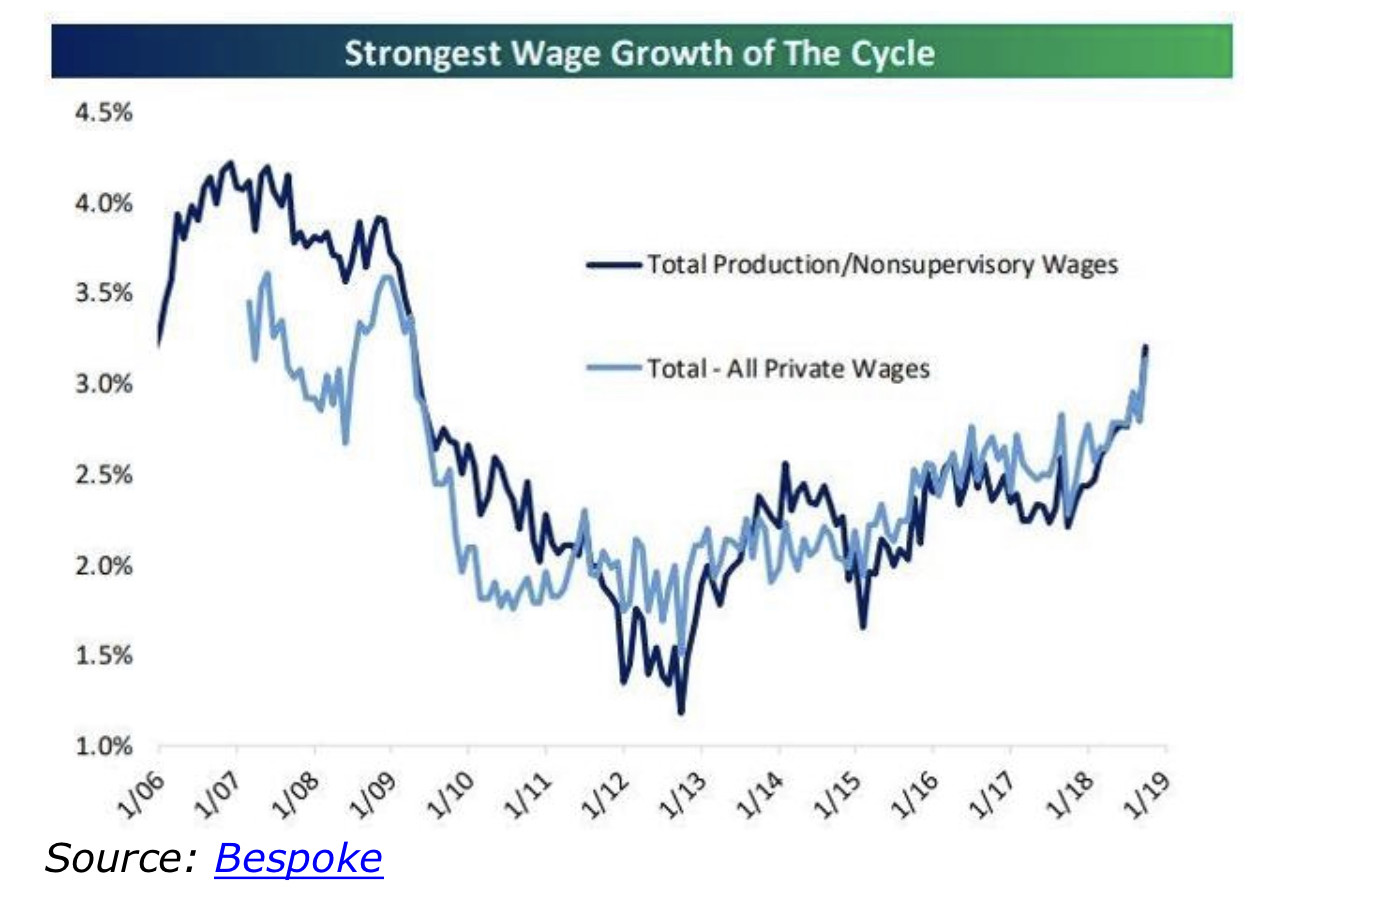
A livello globale tuttavia i segnali sono contrastanti: da una parte c’è l’andamento formidabile dell’economia americana che fa ben sperare possa agire da traino, almeno su quelle europee. Nel grafico qui riportato si vede un importante recupero dei salari, con una crescita dei quali (intorno al 3% su base annua) che non si vedeva da prima della grande crisi del 2008 :


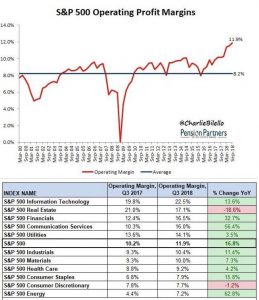
Un analogo segnale positivo lo forniscono i profitti aziendali americani, cresciuti costantemente a partire dal 2016 su base annuale ben di più delle retribuzioni (in media quasi del 12% nel terzo trimestre 2018, contro una media storica dell’ultimo ventennio poco sopra l’8%), in particolare per il comparto dell’energia (63% su base annua) delle telecomunicazioni (56% su base annua) e per quello finanziario (33% su base annua):

Sul fronte negativo c’è il progressivo venir meno, dopo quasi dieci anni di costante somministrazione, della “droga” che ha esaltato le performance delle borse di tutto il mondo: l’incremento della liquidità indotto dalle banche centrali. Nel corso del 2019 infatti l’immissione netta di liquidità diverrà negativa (contro i 720 miliardi di dollari del 2018 e i 1800 del 2017) e, con questo passaggio, molti analisti si attendono di vedere le borse riprendere l’impostazione negativa che ha soltanto fatto capolino nell’ultimo scorcio del 2018.
I TASSI DI INTERESSE

Per non parlare dei rialzi dei tassi: se è vero che l’ampia anticipazione delle proprie mosse fornita dalla Federal Reserve Bank of America ha fatto sì che tutti i mercati stiano dando per scontati altri tre o quattro rialzi dei tassi di interesse, resta altrettanto vero che gli effetti degli stessi sulla risalita del Dollaro americano non potranno che incrementarsi, rischiando di mettere in ginocchio i bilanci di molti Paesi Emergenti (indebitati in Dollari) e continuando ad attirare capitali in U.S.A. facendoli fuggire dalle periferie del mondo dove essi trovavano migliori opportunità di profitto e assolvevano al compito fondamentale di finanziarne lo sviluppo.

È perciò in corso un progressivo “spiazzamento” dell’investimento azionario da parte dei titoli a reddito fisso, il rendimento dei quali non soltanto cresce, ma lascia anche molto più tranquilli gli investitori professionali e istituzionali che trovano quantomai interessante riporre oggi sotto il tetto sicuro delle cedole periodiche le plusvalenze ottenute sino a ieri nelle borse valori.

A QUANDO LA PROSSIMA RECESSIONE?

È infine attesa da tutti -al termine del 2019- la “fine del super-ciclo economico positivo” che ha caratterizzato gli ultimi dieci anni di ripresa da una delle maggiori crisi finanziarie dell’ultimo secolo. L’elezione di Donal Trump ha contribuito parecchio a rinviarne il termine (atteso già alla fine del 2016) ma, mano mano che gli anni passano, l’arrivo di una periodica recessione (seppur magari non necessariamente drammatica), si fa sempre più probabile e le borse lo sanno. In quest’ottica il rimbalzo prevedibile per fine anno non può essere visto come la ripresa indefinita della crescita esponenziale delle borse per l’intero 2019, ma soltanto come un momento di assestamento.

Stefano di Tommaso