SOFTBANK ALLA PROVA DELLE IPOs
Con una serie infinita di notizie positive e negative che si accavallano, Softbank continua a restare uno dei garbugli più controversi nella storia della finanza mondiale. Se da un lato la sua strategia negli ultimi anni non poteva essere più netta e lineare (il colosso giapponese delle telecomunicazioni ha scelto da tempo di fare degli investimenti nelle nuove tecnologie e nell’intelligenza artificiale la sua vera missione, ed ha per questo costituito Vision Fund, il più grande fondo di venture capital al mondo con quasi 100 miliardi di dollari di dotazione, scegliendo conseguentemente di separare il ramo telecom da quello divenuto oggi principale), dall’altro lato le modalità attraverso le quali Softbank ha scelto di perseguire questa strategia hanno fatto discutere tutti gli osservatori. Vediamo perché.
 

Occorre innanzitutto notare che non è facile -nemmeno per uno dei più brillanti strateghi della finanza come Masayoshi Son– riuscire a conciliare la purezza di un principio (quello di investire esclusivamente sulle nuove e più sfidanti tecnologie) con la volontà contemporaneamente di mantenere una serie di primati mondiali (quello delle dimensioni complessive, quello della velocità di accrescimento e anche quello di massimizzare anche a breve termine il valore delle azioni). Il rischio (o forse dovremmo scrivere: la certezza) è quello di fare un gran guazzabuglio o, peggio, di scendere a grandi compromessi, e di dover tentare mosse sempre più ardite, per sperare di venirne a capo.

IL MAGGIOR FONDO DI VENTURE CAPITAL

Softbank nel recente passato è riuscita a cogliere uno dei momenti più fortunati della storia finanziaria recente per mettere insieme il più grande fondo della storia del Venture Capital, proprio mentre le quotazioni delle borse ascendevano alle stelle e, al tempo stesso, le statistiche parlavano chiaro: gli investimenti nelle Start-Up legate alle nuove tecnologie hanno dimostrato di essere stati i più redditizi della storia. Vision Fund si rivolge infatti alle aziende globali più promettenti e ad alto tasso di crescita con tecnologie quali robotica e intelligenza artificiale.

Ma per raggiungere la mirabolante soglia di raccolta dei (quasi) 100 miliardi di dollari per il suo fondo, l’anno scorso Softbank ha ceduto la controllata americana Sprint alla rivale delle telecomunicazioni T-Mobile Us (operazione che sta ancora aspettando il via libera da parte delle autorità competenti) e soprattutto è dovuta necessariamente scendere al maggiore dei suoi grandi compromessi: accettare di accogliere tra i propri investitori la chiacchieratissima famiglia reale saudita, che ha fornito circa la metà del totale della cifra.

L’INCREDIBILE SERIE DI SFORTUNATE COINCIDENZE

La mossa -sembrata al tempo estremamente sapiente- è poi costata cara nelle scorse settimane alla società, quando le indagini sulla sparizione di un giornalista famoso come Jamal Kashoggi hanno mostrato trattarsi di un assassinio bello e buono operato addirittura all’interno del consolato saudita di Istanbul, dimostrando al mondo l’evidente coinvolgimento della medesima famiglia reale quale mandante del misfatto.
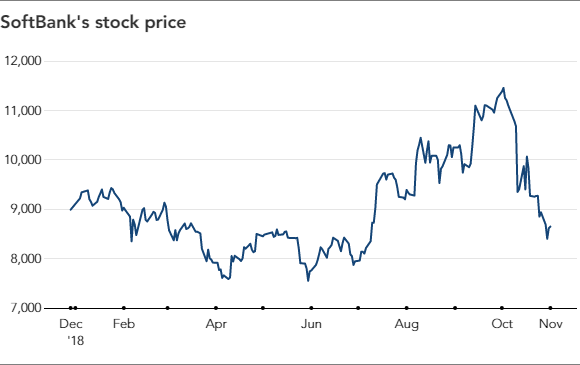
E, dal momento che le brutte notizie arrivano sempre accompagnate, come le ciliegie, ecco che nelle medesime settimane in tutte le borse del mondo le quotazioni dei titoli del comparto tecnologico hanno preso una storica imbarcata, penalizzando ovviamente di riflesso anche chi ci aveva investito sopra, come Softbank appunto.

La medesima annovera tra i suoi investimenti anche il secondo gruppo al mondo del commercio elettronico: Alibaba, altra scelta in passato fortunatissima di Softbank, ma che nell’ultimo mese è stata alla base di un cospicuo ridimensionamento delle sue quotazioni di borsa. E ciò avviene proprio mentre il gruppo che fa capo a Masayoshi Son aveva deciso di promuovere un’altra delle sue più importanti sfide: la quotazione in borsa del proprio ramo di attività nelle telecomunicazioni.

LE SFIDE IN ATTO E L’IPO PIÙ GRANDE DELLA STORIA

Non esattamente un passaggio facile, dal momento che si parla di un valore di tale comparto, dopo lo split, di circa 90 miliardi di dollari, con una raccolta di capitali in sede di Initial Public Offering (IPO) di 27 miliardi, che potrebbe arrivare a polverizzare il precedente record di 25 miliardi detenuto, tanto per cambiare, proprio da Alibaba, società pesantemente partecipata da Softbank.

Per non parlare del fatto che Vision Fund ha anche investito in un certo numero di altre grandi imprese cinesi, cosa non esattamente graditissima alla maggioranza americana degli investitori che sono i candidati naturali ad investire nell’IPO, proprio mentre infuria una sanguinosa battaglia commerciale tra Cina e Stati Uniti d’America (con il rischio di pesantissimi dazi a tutti gli scambi tra le due nazioni) e mentre le borse dell’ex celeste impero stanno subendo uno storico regresso nelle quotazioni.

Tornando alla più ambiziosa delle IPO attese entro la fine dell’anno, peccato che qui la storia di Softbank si “incricca” ancora di più perché nei giorni scorsi, mentre i primi numeri e le prime notizie sul più grande collocamento azionario della storia iniziavano a circolare (e così pure i nomi delle banche che agirebbero quali global coordinator: Nomura, Goldman Sachs, Mizuho Financial Group, Deutsche Bank e Smbc Nikko Securities), il mercato giapponese delle telecomunicazioni -quello oggi divenuto principale per il ramo telecomunicazioni di Softbank- vedeva accendersi un’altra sanguinosissima guerra che rischia di costare cara a Softbank, quella dei prezzi tra i principali rivali (NTT DoCoMo e KDDI, entrambe di maggiori dimensioni della quotanda, con una quota di mercato rispettivamente del 45% e del 31%, contro il 23% di Softbank).

Il taglio furioso alle tariffe della telefonia mobile (fino a meno 40%) già operato dai colossi giapponesi e la prospettiva che un altro grande gruppo attivo nei media digitali –Rakuten– stia sul punto di lanciare una nuova società di telecomunicazioni con forti sconti alle tariffe in Giappone, non ha ovviamente favorito la valutazione del ramo d’azienda che Masayoshi Son spera di collocare in borsa e tiene tutti gli operatori coinvolti con il fiato sospeso. Al momento le quotazioni di tutti questi gruppi sono in ribasso.

E come se non bastasse la serie infinita di sfide che Softbank ha voluto regalarsi, è inoltre circolata la notizia che essa abbia battuto un altro record sui mercati finanziari: le più basse commissioni totali della storia (1,5%) per compensare la gestione e il collocamento dell’IPO del suo ramo telecomunicazioni, che il consorzio di banche sopra citato pare abbia accettato senza fare una smorfia!

IL TEMA PIÙ IMPORTANTE: LA REPUTAZIONE!

L’ultima (e pur sempre brillante) iniziativa di un leader come Masayoshi Son che non intende piegarsi nemmeno alla più imponente congiuntura negativa che si potesse immaginare e al rischio che i fatti recenti possano infangare la sua immagine di investitore visionario e di successo è stata quella di nominare a capo del proprio ufficio stampa un vero e proprio pezzo da 90: Gary Ginsberg, che proviene nello stesso ruolo dal gruppo americano Time Warner, nell’ambito del quale è di recente riuscito a far “passare” la fusione con AT&T. Ginsberg, che ha avuto un ruolo simile anche nel Governo americano durante l’amministrazione Clinton e nel gruppo di media e telecomunicazioni di Rupert Murdoch, ha accumulato un’impressionante serie di esperienze positive in più di 25 anni e potrebbe essere l’asso nella manica di Softbank per riuscire a superare il momento più esaltante ma anche più difficile della sua storia. Ed è un fatto che uno dei più importanti argomenti per un’operatore del venture capital con l’ambizione di lanciare un nuovo Vision Fund ogni due anni è la reputazione!

RADDOPPIARE LA CAPITALIZZAZIONE DI BORSA


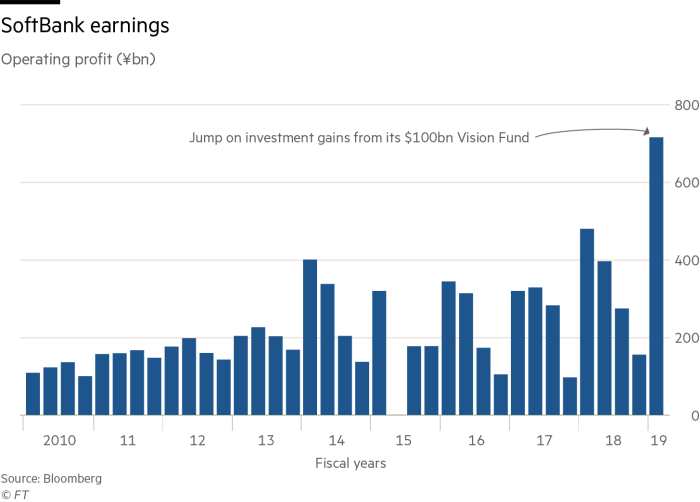
La posta in gioco per questo gruppo che ha mostrato sino ad oggi con grande successo di saper sfidare la sorte è veramente alta (realizzare la più grande IPO dell’anno e separare per sempre le sorti di due mestieri completamente diversi: la telefonia giapponese da un lato e gli investimenti globali nelle nuove tecnologie dall’altro): la possibilità per il titolo di esprimere un valore di borsa che oggi sconta alla metà il valore netto dei suoi investimenti. E la strategia messa in atto da Softbank ha già mostrato di dare i suoi frutti: gli utili semestrali a giugno 2018 l’utile operativo di Softbank è cresciuto del 49% a 715 miliardi di yen (6,4 miliardi di dollari) grazie ai proventi degli investimenti effettuati e quelli condotti tramite il Vision Fund hanno contribuito al risultato per il 34%, con 245 miliardi di yen.
 

Gli ultimi investimenti effettuati dal Vision Fund hanno riguardato principalmente imprese americane residenti nella Silicon Valley (cosa gradita agli investitori americani) e taluni hanno ricevuto i complimenti da parte di tutti indistintamente: a partire GM Cruise, il ramo della General Motors attivo nei sistemi intelligenti di guida autonoma, per non citare View, il primo produttore di vetri “dinamici” capaci di ridurre automaticamente la luminescenza solare (e in tal modo limitare il consumo dei condizionatori) fino a Zume, il primo produttore di robot per la cucina nei ristoranti e nelle pizzerie.
Altri investimenti hanno invece esposto il fondo gestito da Softbank a qualche critica, come WeWork, il più grande operatore di uffici temporanei al mondo, sino ad oggi in forte perdita operativa e dove il fondo si appresta ad investire altri 10 miliardi di dollari (arriverebbe in tal modo a controllarne circa la metà del capitale), o come l’impianto di pannelli solari per un totale di 500 megawatt (uno dei più importanti al mondo) sviluppato da Essel Group in India, nel Rajasthan o ancora OpenDoor, una Start-Up digitale attiva nel facilita la vendita degli immobili residenziali, che ha ricevuto 400 milioni di dollari dal Vision Fund o infine AirTel Africa, che sembra finalmente destinata a risollevare le sue finanze attraverso la quotazione in borsa.

COME ANDRÀ SOFTBANK? DIPENDERÀ DAL SUCCESSO DELLE IPOs!

Ma Softbank sta aspettando con ansia anche un altro passaggio difficile della sua esistenza: la quotazione in borsa di Uber, la più grande società al mondo di “taxi digitale” che si pensa possa venire valutata la bellezza di 100 miliardi di dollari. Se ciò accadesse la partecipazione azionaria del Vision Fund verrebbe ovviamente rivalutata. Inutile sottolineare che le sorti di Softbank sono immancabilmente legate al successo delle IPO delle sue partecipazioni e, di conseguenza, alla salute dei mercati finanziari. Sulla quale però nessuna strategia, nemmeno la migliore, è davvero capace di avere la meglio!

Stefano di Tommaso


LA RIVINCITA DEL SOGNO AMERICANO

Se c’è un’auto che negli ultimi due-tre anni ha incorporato il “sogno erotico automobilistico” di moltissimi cittadini del mondo dotati di tasche sufficientemente profonde da permettersi una “seconda auto di lusso” (visto che non può essere la prima a causa della limitata autonomia di percorso) questa è stata proprio la Tesla.


Se ci aggiungiamo poi le promesse (solo parzialmente mantenute) di essere la prima a guidare da sola e di costituire un salto quantico nel bel mezzo di una tecnologia oramai stantía delle altre automobili, oltre che un design accattivante e la certezza di non passare mai inosservati, ecco che si può tentare di comprendere i motivi per i quali per comperarne una (a prezzi non esattamente d’occasione) bisogna ancora oggi mettersi in coda per quasi un anno e i motivi per cui decine di migliaia di esponenti della classe media hanno deciso di “finanziare” una società quasi in bancarotta sottoscrivendo l’opzione da 3mila dollari ad acquistare il “modello3” con un paio d’anni di anticipo.

Un nome accattivante, un design minimalista, la certezza di non fare rumore nè fumo nonostante un’accelerazione da brivido, un abitacolo avveniristico e l’illusione di rientrare nella cerchia degli eletti sono state le leve di marketing sapientemente agitate dal poliedrico e problematico imprenditore che ci ha costruito sopra la sua fortuna (e forse anche la sua rovina) per far sentire i suoi attuali e futuri clienti praticamente a bordo di un‘astronave della confederazione galattica.

A giudicare da quanto osservato sino qui Elon Musk è stato soprattutto un abile stratega di vendita, non soltanto nei confronti degli acquirenti delle 4 ruote di sua produzione ma anche e soprattutto nei confronti dei mercati finanziari, che fino a ieri gli hanno perdonato tutto digerendo quasi senza protestare le ripetute richieste di sottoscrivere ingenti finanziamenti e capitali per le sue scintillanti avventure (fino a una decina di miliardi di dollari nel complesso), e riuscendo poi anche a evitare la bancarotta pur avendone già bruciati oltre 6 miliardi.

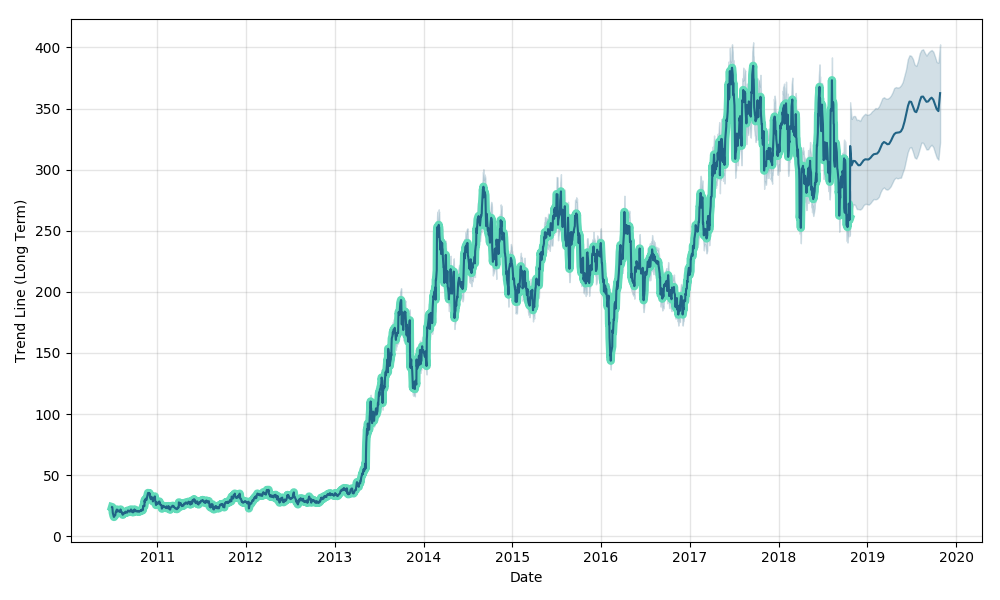
L’ultimo colpo di scena di Tesla poi ha sorpreso tutti: invece di proseguire sulla strada verso il fallimento annunciato dai più l’azienda è stata in grado di esibire un buon utile di periodo è una ancor più ingente generazione di cassa nel 3.o trimestre 2018, sferrando un colpo mortale alla speculazione dei “ribassisti” (quelli che vendono le azioni allo scoperto per guadagnare dalle aspettative non ancora realizzatesi), da sempre i più grandi nemici dichiarati dell’imprenditore più “americano” (pur provenendo dal Sud Africa) che la borsa ricordi.  Nell’ultimo periodo fiscale Tesla è riuscita infatti a incrementare significativamente le consegne di autovetture prenotate in precedenza alimentando altresì l’aspettativa di poter continuare sulla medesima linea anche nei prossimi mesi e di non dover più chiedere al mercato altri aumenti di capitale. Il titolo è cresciuto del 22% in due sedute e sembra continuare a riprendere vigore.


Ma per il nuovo corso politico americano -in guerra contemporaneamente con quasi tutto il resto del mondo e che vuole dimostrare al popolo di riuscire a risvegliare la supremazia tecnologica e industriale della nazione- la posta in gioco riguardo al successo di Tesla è molto più alta della “rivincita” di un imprenditore contro gli speculatori finanziari: è lo stesso concetto di “sogno americano” che “deve” riuscire a raggiungere il suo lieto fine perché molti altri ne possano seguire l’esempio. Non mi stupirei perciò di qualche “mano invisibile” che arrivi in extremis a supportare una delle più affascinanti storie industriali dell’ultimo secolo, proprio adesso che sull’auto elettrica e sull‘intelligenza artificiale è sfida aperta con i Cinesi, i Giapponesi, gli Israeliani, i Tedeschi e persino gli Indiani !


Stefano di Tommaso


IL SELL-OFF GLOBALE (PER ORA) NON INCLUDE L’AMERICA

L’indice medio globale delle borse valori è sceso da inizio anno del 9% se escludiamo gli USA, ma quel numero costituisce una media di trilussiana memoria (+5% lo SP500 e -15% l’indice MSCI dei Paesi Emergenti). Molti commenti stanno piovendo su uno iato che, da oramai un semestre, non fa che allargarsi, ma può essere inutile speculare su quale ne sia il motivo dal momento che la risposta è con molta probabilità di totale immediatezza: la crescita economica globale è oramai profondamente disallineata tra Stati Uniti d’America e il resto del mondo e questo incide profondamente sul mercato valutario rafforzando oltre ogni ragionevolezza il Dollaro. E le borse valori ne riflettono soltanto le conseguenze.


Purtroppo quello che bisogna prendere atto essere saltato è stato nientemeno che il Leit-Motiv della maggioranza degli investitori e commentatori degli ultimi due-tre anni : la sincronizzazione della crescita economica globale! Che sia tutta colpa di Donald Trump non è certo (anzi) ma non è nemmeno utile indagare. Quello che invece avrebbe sempre più senso chiedersi è quali conseguenze potranno scaturire da una tale -nuova- congiuntura.

Apparentemente la risposta del mercato è semplice e diretta: Wall Street e il Nasdaq saliranno e le altre borse soffriranno. Ma la realtà è molto più complessa e la risposta finale può essere molto diversa: il Sell-Off infatti può divenire facilmente globale.

“TIRA” ANCORA LA LOCOMOTIVA AMERICANA?

Molte volte in passato l’economia americana ha agito da traino alla crescita del resto del mondo, attraverso le importazioni e gli investimenti industriali disseminati ovunque nel pianeta. Per decenni si è sentito parlare di “di locomotiva americana”, ma oggi il mondo è cambiato: la maggioranza dei capitali investiti sulla piazza finanziaria americana non si sa più se sia ancora appartenente agli americani.

La differenza non è piccola perchè il rialzo dei tassi americani, fattore che riflette una dinamica positiva dell’economia, è sostenuto dai lauti profitti messi a segno dalle imprese a stelle e strisce. Ma questa congiuntura, che oggi rende fortissimo il dollaro, è chiaro che non può andare avanti troppo a lungo: col rialzo dei tassi il debito pubblico infatti (cresciuto a dismisura per finanziare le facilitazioni fiscali) costerà sempre di più e se il resto del mondo non seguirà la crescita economica d’oltreoceano allora le esportazioni americane (già danneggiate dal caro-Dollaro) crolleranno e anche i profitti aziendali ne risentiranno.

LA SINDROME CINESE

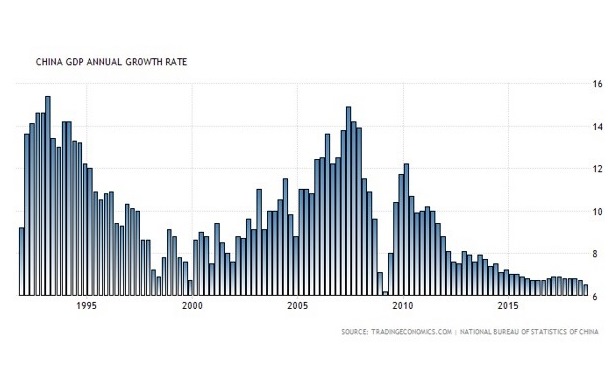
Il mondo è sempre più interconnesso e gli USA possono pensare di restare un’isola felice soltanto per un limitato lasso di tempo. Poi ogni genere di tensioni potrebbe esplodere, soprattutto se proseguiranno le frizioni con il loro vero rivale degli ultimi vent’anni: la Cina, guarda caso il principale investitore sulle piazze finanziarie americane, che ha accumulato negli ultimi mesi una perdita media del 20% sulle proprie borse valori (cosa che prima o poi le trasformerà in un’occasione di investimento) e  che oggi ha bisogno di riportare a casa i quattrini per proseguire negli investimenti infrastrutturali e tecnologici. La crescita economica cinese non è infatti mai stata così bassa e l’unico modo per contrapporsi a quella tendenza è investire, investire, investire.


L’EUROPA NON RESTERÀ IMMUNE DAL RISCHIO-ITALIA

L’Europa se l’era cavata bene fino a ieri, ma oggi il braccio di ferro con il nuovo governo italiano rischia di fare danni anche all’intera Unione, tanto a livello di debolezza dell’Euro (che per l’Italia potrebbe essere un elemento positivo) quanto per la possibilità che il rallentamento della crescita dell’Eurozona e la riduzione dei rating sovrani come quello dell’Italia possa favorire la fuga dei capitali verso l’area Dollaro.
I commentatori parlano ancora di “crescita globale” senza arrivare ancora a menzionare la progressiva divergenza tra le economie dell’area Dollaro, quelle Europee e quelle del resto del mondo ivi compresi i Paesi Emergenti. Quando inizieranno a prenderla in seria considerazione anche le previsioni di crescita a livello globale verranno pesantemente rivedute al ribasso.

MEGLIO I BOND A LUNGO TERMINE

Dal punto di vista di chi investe il momento è positivo per i mercati americano e giapponese, ma la sensazione netta è che il ciclo di rialzi delle borse stia volgendo al termine, affogato in una crescente volatilità dei mercati. Il rischio è quindi quello di comperare sui massimi , per quanto riguarda i titoli azionari, mentre al contrario è possibile che i rendimenti che si vedono adesso sui titoli obbligazionari a lunga scadenza saranno ricordati a breve come un picco di periodo oltre il quale è possibile che discendano, lasciando spazio a buone plusvalenze in conto capitale.

Stefano di Tommaso


QUOTARSI IN BORSA, O NO?

A Piazza Affari il 2018 è stato un anno di vacche magre per le “initial public offers” (IPOs: collocamenti di azioni destinate ad essere quotate in Borsa) dal momento che fino a ottobre sono state solo due le Ipo che la Borsa di Milano ha visto completate e riguardano Carel Industries e il Gruppo Piovan.


DUE SOLE MATRICOLE SUL LISTINO PRINCIPALE
Carel è un’azienda padovana che si occupa di sistemi di condizionamento dell’aria. È stata quotata lo scorso 11 giugno e la sua capitalizzazione di Borsa, nonostante il periodo terribile che sta attraversando Piazza Affari, ha guadagnato il 34,5%. L’IPO di Carel si è tradotta in una quotazione in borsa con una capitalizzazione di mercato pari a 720 milioni ossia circa 3 volte il fatturato.

Piovan invece si è quotata in Borsa la settimana scorsa (ne scriviamo più diffusamente più avanti). Si occupa di progettazione, installazione e manutenzione di impianti per linee di produzione per le materie plastiche e nasce a Padova nel 1934 come officina specializzata nella meccanica di precisione.
PIOVAN, UNA SCELTA IN CONTROTENDENZA

Considerando che l’Ebitda margin di Carel è simile a quello di Piovan, sarebbe stato possibile dedurre che la capitalizzazione di Piovan potesse arrivare a circa 600 milioni di euro. Invece, dato il momento particolarmente negativo, il prezzo di offerta delle azioni Piovan è stato fissato in 8,3 euro per azione, al livello minimo della forchetta di prezzo indicata all’inizio e compresa nel range tra gli 8,3 euro e i 10,1 euro. Al prezzo di quotazione iniziale delle azioni Piovan, la capitalizzazione della società alla data di avvio delle negoziazioni è stata pari a 423 milioni di euro: circa il 50% in meno.

Una scelta, quella del gruppo Piovan, in controtendenza con quello che sta avvenendo in Europa, dove negli ultimi mesi sembra diffondersi una certa allergia alla quotazione in Borsa. Il fondatore, Nicola Piovan si è limitato a ricordare: “Il nostro è un progetto di lungo periodo, siamo un’azienda internazionale con l’85% delle vendite all’estero, non abbiamo debito, andiamo in Borsa per crescere”.

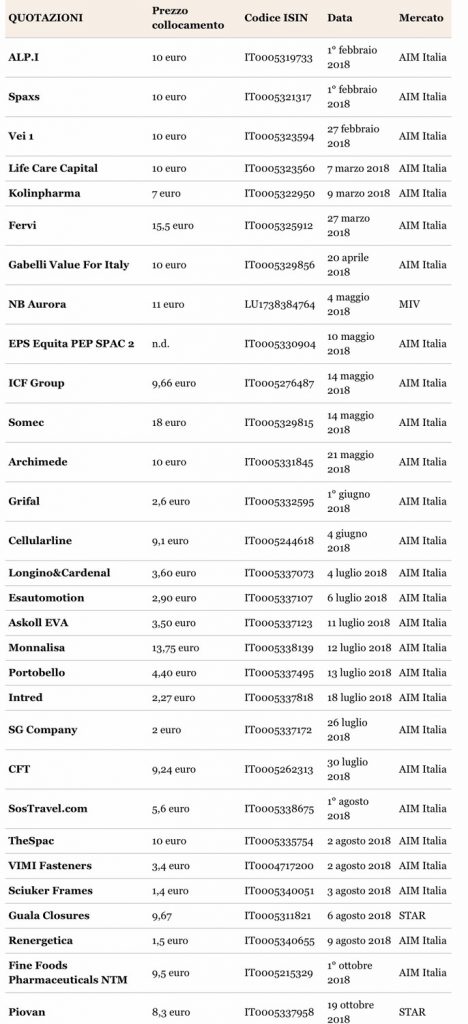
TUTTE LE QUOTAZIONI DEL 2018

Secondo uno studio della società di revisione Price Waterhouse Cooper la raccolta di capitali per mezzo della quotazione in Borsa si è dimezzata nel terzo trimestre 2018, fermandosi a 3,9 miliardi di euro rispetto agli 8,3 dello stesso periodo del 2017. In Italia, nel terzo trimestre sono stati raccolti 144 milioni. Per 12 Ipo nel 2018. È andato bene l’Aim, dedicato alle piccole e medie imprese e alle Special Purpose Acquisition Vehicles (SPAC: società-veicolo che vengono costituite da investitori professionali e quotate in Borsa prima di “contenere” un’impresa candidata alla quotazione. Una volta che ne hanno individuata una si fondono con la medesima e si trasferiscono al listino principale). Mentre quest’ultimo, il Mercato Telematico Azionario (MTA), a causa dei mercati incerti, rischia di eguagliare il record negativo del 2009: anche allora ci furono due sole quotazioni.

DILAGA LA MODA DELLE SPAC

Il fenomeno delle SPAC è dilagato sul mercato: ad oggi ne risultano quotate ben 27, delle quali tuttavia soltanto 12 (meno della metà) ha già definito la “business combination” (la fusione con un’impresa operativa). Dei 3,7 miliardi raccolti sul mercato tuttavia ne è stato investito soltanto 1,2 miliardi. La motivazione sta innanzitutto nelle valutazioni che possono soddisfare i requisiti delle prime: se non sono sufficientemente basse i promotori non guadagneranno abbastanza dell’investimento. Parliamo dunque di multipli decisamente ridotti rispetto a quelli di una IPO!

Per fare un esempio, per la Piovan, quotata “a sconto” a 8,3 euro per azione, il multiplo Ev/Ebitda (valore d’azienda al lordo dei debiti diviso margine operativo lordo) è pari a 13,2 volte, il rapporto prezzo /utili (p/e) a 21,6 volte. Nell’esaminare a quali valori medi d’azienda hanno realizzato la business combination le SPAC, forse arriviamo alla metà di questi multipli. Eppure numerose aziende hanno scelto la strada delle SPAC, tanto per la celerità e la non aleatorietà dell’operazione, quanto per l’assenza di costi iniziali.

QUALI VALUTAZIONI

Peraltro la valutazione di Piovan, se rapportata a un panel di titoli comparabili, è assolutamente nella media: al 18 settembre scorso l’Ev/Ebitda 2017 medio infatti per il comparto dei comparabili di automazione industriale era di 14,1, il p/e di 24,2. In questo basket sono compresi i seguenti titoli: Ag Growth (quotato a Toronto), Alfa Laval (Stoccolma), Ats (Toronto), Bobst (Zurigo), Gea Group (Francoforte), Hillenbrand (New York), John Bean (New York), Krones (Francoforte). La media dei titoli di società di engineering italiane esprimeva invece, sempre al 18 settembre scorso, un multiplo Ev/Ebitda di 14,1 e un p/e di 26,3 volte. Di questo secondo basket fanno parte tutte società quotate a Piazza Affari: Biesse, Carel, Datalogic. ElEn, G.I.M.A.TT, Ima, Interpump, Prima industrie. Ovviamente nell’ultimo mese quasi tutte le borse hanno visto ridurre le loro quotazioni, e in particolare quella di Milano.

HANNO RINVIATO LA QUOTAZIONE

Ad aver rallentano sulla decisione di quotarsi in Borsa nel 2018 sono state numerose aziende, anche di grandi dimensioni: da Sigaro Toscano, parte dell’ex monopolista di Stato del tabacco, controllata dalla famiglia Montezemolo, che ha rinviato la quotazione proprio la scorsa settimana.
Per la stessa ragione (baraonda sui mercati) lo scorso 29 maggio aveva rinunciato alla quotazione la Public Utility della Regione Toscana Estra.
Grande dietrofront anche quello del colosso della ristorazione e distribuzione delle specialità alimentari italiane Eataly, che ha posticipato al 2019 la decisione in merito all’Ipo.
Per non parlare della controllata di Fiat Chrysler nelle tecnologie elettroniche: Magneti Marelli. Valutata 5-6 miliardi di Euro, sta prendendo in considerazione una alternativa alla Borsa con il fondo americano Kkr. In stand-by anche Alpitour (dove ha di recente investito Tamburi e Associati e Nexi (la risultante dell’unione tra Cartasì e ICBP).
Per le cliniche della famiglia Garofalo (GHC), l’IPO sull’Mta invece sembra che ci sarà a breve e il collocamento di azioni sarà tutto in aumento di capitale (riservato agli istituzionali), puntando a un flottante del 25% da momento che il programma prevede a crescita basata su acquisizioni. I vertici della società hanno infatti dichiarato: “nonostante la turbolenza dei mercati, considerando la valenza strategica del programma di acquisizioni e di crescita del Gruppo, GHC continua il suo percorso verso la quotazione e non ci sarà vendita di azioni da parte dei soci di controllo” ( la stessa famiglia Garofalo ).
Il mercato oggi è divenuto estremamente selettivo nel recepire nuove azioni da quotare al listino talchè sono avvantaggiate le aziende dotate di chiaro vantaggio competitivo, elevata e credibile crescita e forte attività di export. Aggiungeremmo poi che vogliano accettare -in tale congiuntura- anche di vedere ridotta significativamente la valutazione attribuita loro dal mercato, come dimostra il caso Piovan.

IL MERCATO È ANCORA RICETTIVO PER LE IMPRESE MIGLIORI

Sul fronte delle valutazioni di coloro che investono, sono dunque ancora potenzialmente ricettivi a chi offre opportunità interessanti. Perciò riteniamo che gli imprenditori con simili caratteristiche non dovrebbero farsi spaventare dall’incertezza e avviare ugualmente percorsi di quotazione, tenendo conto del fatto che non si approda alla Borsa per qualche settimana, ma guadando al futuro e tenendo conto anche di tutti gli altri vantaggi di chi non è interessato a cedere la propria azienda.

Questo tanto più se i timori di una nuova crisi del credito nel nostro Paese sono fondati. Molte banche infatti, a fronte del calo del loro rating e delle prospettive di deterioramento di quello delle aziende clienti, potrebbero essere costrette a chiedere al mercato nuovi aumenti di capitale, riducendo, sino a quando non li avranno effettuati, l’erogazione di prestiti alla clientela. La crescita e l’internazionalizzazione invece -si sa- vanno finanziati. E l’ottenimento di capitali freschi da chi non li chiederà indietro dopo 4-5 anni è il modo migliore per fare programmi in tal senso.

Stefano di Tommaso