BORSE: IL “VOLO VERSO LA QUALITÀ“ E IL GIOCO DELLE ASPETTATIVE

L’America di Trump non smette di stupire tutti: nonostante gli aumenti dei tassi di interesse della Federal Reserve vadano avanti da un anno e mezzo (più o meno da quando è stato eletto Trump) la sua borsa continua a galoppare, la sua economia si trova tecnicamente ancora in fase espansiva dopo ben nove anni da una delle crisi più terribili della storia recente, le sue aziende continuano a crescere (il fatturato delle quotate nella prima metà del 2018 è cresciuto su base annua mediamente del 10% ) e a fare grassi profitti (cresciuti nella prima metà del 2018 di circa il 24,5% su base annua). Qui sopra è riportato un confronto dell’indice principale di Wall Street con quello delle borse europee e quello dei paesi emergenti: il contrasto, a partire dallo scorso Giugno in poi, non poteva essere più evidente!


Gli analisti finanziari hanno denominato questo fenomeno “volo verso la qualità”, spiegando così la razionalità della propensione di chi investe a spostare i capitali dove gli affari vanno meglio e le disgrazie di chi ne resta a bocca asciutta.

I CAPITALI FUGGONO E LA BORSA ITALIANA TREMA

Sull’altra faccia della medaglia c’è infatti l’andamento della borsa italiana, le cui oscillazioni nel medesimo periodo sono state più ampie anche della media europea e la cui discesa persino più accentuata, come si vede dal grafico qui riportato:
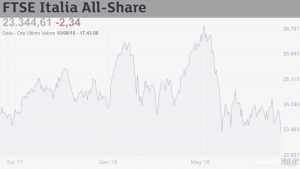
 

L’Italia sconta il timore che la nuova coalizione governativa possa accelerare la deriva centrifuga dell’Unione Europea ma soprattutto paga lo scotto di un debito nazionale che non accenna a smettere di crescere, mentre l’ombrellone europeo che ne ha puntellato fino ad oggi la sostenibilità (e non ci viene fornito gratis) è stato annunciato che presto verrà chiuso, sospingendo dunque capitali e imprese italiane a varcare i confini per trovare minor tassazione, meno rischi-paese e migliori infrastrutture.

IL CASO DELLA TURCHIA

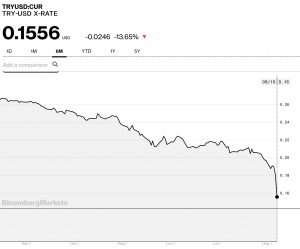
C’è poi il caso-Turchia, con il solito copione della svalutazione-inflazione-recessione che sta andando in onda in questi giorni a causa del fatto che il suo leader-tiranno Erdogan, ha fortemente deluso gli investitori stranieri e non ha voluto in alcun modo piegarsi di fronte alla richiesta americana di riequilibrare le proprie esportazioni (di acciaio innanzitutto, di cui l’America era il primo cliente) con altrettante importazioni. Colpita e affondata dalle sanzioni americane e dalla sfiducia degli operatori economici (anche interni), la Turchia deve confrontarsi con una fuga di capitali senza precedenti come si vede dall’evoluzione del tasso di cambio nei mesi estivi.
 

MA LA LIQUIDITÀ FUGGE DALLE PERIFERIE ANCHE PER ALTRI MOTIVI

Il punto però è che il medesimo andamento lo troviamo un po’ dappertutto tra i Paesi Emergenti: da Giugno in poi anche le borse asiatiche puntano al ribasso e il motivo è sempre lo stesso : l’America si sta riprendendo le risorse finanziarie che prima aveva disseminato in giro per il mondo esprimendo dati “fondamentali” economici migliori. La più attenta selezione (da parte di chi alloca le risorse finanziarie) alla qualità degli investimenti, degli ambienti macroeconomici e delle prospettive di sviluppo premia dunque le economie più virtuose.

Questo significa che invece in molti paesi del mondo la liquidità si riduce e ciò amplifica la crisi dei mercati finanziari di nazioni come la Turchia ma anche dell’Italia e di altri paesi mediterranei, per non parlare degli altri paesi emergenti, a partire da quello che è ancora classificato come tale ma di fatto è divenuta la seconda potenza economica globale: la Cina.

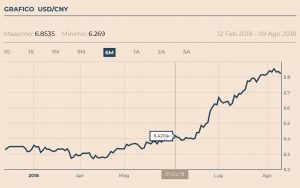
Il problema della Cina non è troppo diverso da quello della Turchia: dall’inizio di Giugno i dazi americani stanno danneggiando l’industria e le esportazioni cinesi ma soprattutto stanno danneggiando le prospettive dell’economia cinese, così i capitali fuggono da quel paese e la sua moneta si svaluta, riducendo il potere di acquisto (di beni importati) della popolazione:
 

DAZI E SANZIONI PER ORA HANNO FUNZIONATO (PER L’AMERICA)

Non c’è dubbio quindi che le politiche di Donald Trump per riportare capitali e investimenti in America stiano funzionando alla grande, checchè ne scrivano gli oppositori.

E poi dazi e sanzioni significano forti incassi per le casse federali americane, con i quali si può addirittura arrivare a finanziare gli sgravi fiscali!

Ovviamente alla lunga il sistema rischia di incepparsi, poiché buona parte dei lauti profitti delle aziende americane sono stati sino ad oggi realizzati all’estero, dove i consumi potrebbero cominciare a contrarsi seriamente a causa della forza del Dollaro.

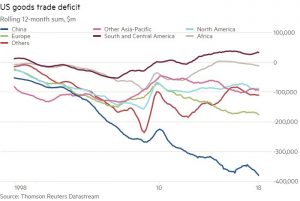
Ma per il momento non è così: i consumi interni agli USA crescono e gli investimenti in tecnologia creano posti di lavoro e tengono alte le aspettative, che sono fondamentali perché le aziende distribuiscano a valle denaro e l’economia cresca. Non è un caso se la crescita del prodotto interno lordo americano è più alta del solito. D’ora in avanti la partita si sposta invece sulla capacità dell’America nel risultare convincente a riequilibrare le bilance commerciali con il resto del mondo e, riuscendovi, azzerare le tariffe doganali. Il grafico qui sotto illustra l’aggravamemto del deficit commerciale con la Cina (e dunque il motivo dell’innalzamento dei dazi):
 

È IL MOMENTO DEI TITOLI “TECNOLOGICI”

E poi se c’è un comparto industriale che -non solo a Wall Street, ma sicuramente lì innanzitutto- sta andando alla grande il borsa è proprio quello delle aziende “tecnologiche”, sia perché in molti casi ha mantenuto le promesse di redditività agli investitori, che per per il fatto che i loro fatturati andranno progressivamente a soppiantare quelli delle altre imprese, destinate inevitabilmente anche a svalutare nel tempo i loro valori di capitalizzazione di borsa.

D’altra parte gli investitori globali si stanno posizionando tutti su un atteggiamento più cauto per il futuro, aumentando la quota di liquidità detenuta, il reddito fisso e i beni-rifugio, sottraendo dunque risorse agli investimenti azionari che infatti stanno in molti casi arretrando.

LA LIQUIDITÀ DEI MERCATI GIOCA UN RUOLO IMPORTANTE

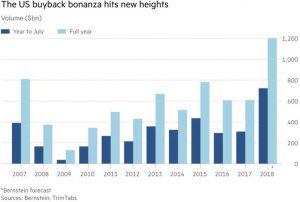
Qualche eccezione (per ora) è data dall’immissione ancora di nuovi mezzi freschi da parte di alcune banche centrali (tra le principali quella europea, quella cinese e a tratti quella del Giappone) e, soprattutto, l’eccezione è data dai forti programmi di buy-back (riacquisto di azioni proprie) delle grandi Corporation americane che dispongono di fortissima liquidità e la distribuiscono in questo modo indirettamente ai loro azionisti. Il fenomeno vale molti miliardi di dollari ed è una delle principali ragioni per le quali Wall Street “tiene” più di altre piazze, come si vede dal grafico riportato:
 

La morale dello scenario appena tratteggiato però è molto chiara: l’America corre perché taglia la tassazione e incoraggia gli investimenti. Le borse che avanzano sono quelle che hanno in listino le aziende più redditizie, mentre quelle che arrancano di più sono le piazze che esprimono le maggiori incertezze riguardo al futuro.


IL GIOCO DELLE ASPETTATIVE

È in questa prospettiva che si deve leggere l’incremento dello spread italiano, nonché la presa di beneficio dei maggiori investitori stranieri: se il nuovo governo riuscirà anche a favorire la ripresa economica e gli investimenti produttivi allora le migliori prospettive torneranno ad attrarre capitali e questi faranno ri-crescere il listino nostrano, caratterizzato tra l’altro dall’esibire oltre un centinaio di belle ma piccolissime imprese quotate all’Alternative Investment Market (AIM) e in attesa di passare al listino principale una volta raggiunte le dimensioni per farlo. Se lo facessero tutte, allora il numero delle imprese quotate al listino principale di Milano crescerebbe notevolmente, e così la sua liquidità complessiva.

Se viceversa il governo non riuscirà a fare nulla di tangibile allora l’attenzione del mercato dei capitali si sposterà ancora una volta sulla sostenibilità del debito pubblico e lo spread con i tassi tedeschi volerà inevitabilmente alle stelle, aprendo la strada a un copione già osservato prima in Grecia e poi in Turchia. Entrambe guarda caso bagnate dal Mediterraneo e devastate da fenomeni di immigrazione di massa, come del resto il nostro Paese!

Stefano di Tommaso


PROVA A PRENDERMI!

Era il titolo di un famoso film con Leonardo DiCaprio nei panni di un giovane trasformista e truffatore che per sostenere una splendida vita e sposare la donna dei suoi sogni non lesina spavalderia, coraggio e genialità pur di riuscire nel suo intento di scrollarsi di dosso le indagini della FBI. Il film finisce in due modi diversi: da un lato il protagonista viene incastrato e finisce in galera, dall’altro la sua genialità viene riconosciuta dallo stesso governo americano che lo ingaggia come esperto falsario. L’impressionante rassomiglianza tra il protagonista del film (DiCaprio) e quello di un’altra storia: Elon Musk, ha eccitato la mia fantasia: entrambi giovani, spregiudicati e fulminei, ma anche troppi propensi all’estremo per riuscire a farla franca. Come nel film oggi DiCaprio rischia di vedere precocemente terminata la sua avventura a causa di un’indagine dell’autorità di Borsa (SEC) sul suo ultimo “cinguettio” (Tweet) sull’omonimo social network, che può trasformarsi in un‘incriminazione se non potrà provare che sia stato veritiero.


Tesla Inc. è una delle maggiori società quotate a Wall Street, ma anche senza il minimo dubbio la più controversa tra le “storie tese” che viaggiano sulla bocca di tutti gli investitori. I suoi prodotti sono amatissimi da chi può permetterseli (il top di gamma delle vetture elettriche) ma capaci di generare perdite mostruose che hanno costretto la società a chiedere continuamente capitali e finanziamenti al mercato, fino a creare molto nervosismo sulla sua capacità di riuscire dopo tanti anni -come promesso nell’ultima assemblea degli azionisti- a non bruciare più cassa. Per una compagnia automobilistica dimostrare di poter presto raggiungere gli obbiettivi di produzione e il pareggio di bilancio è un argomento non aggirabile.


LA CAPITALIZZAZIONE DI BORSA

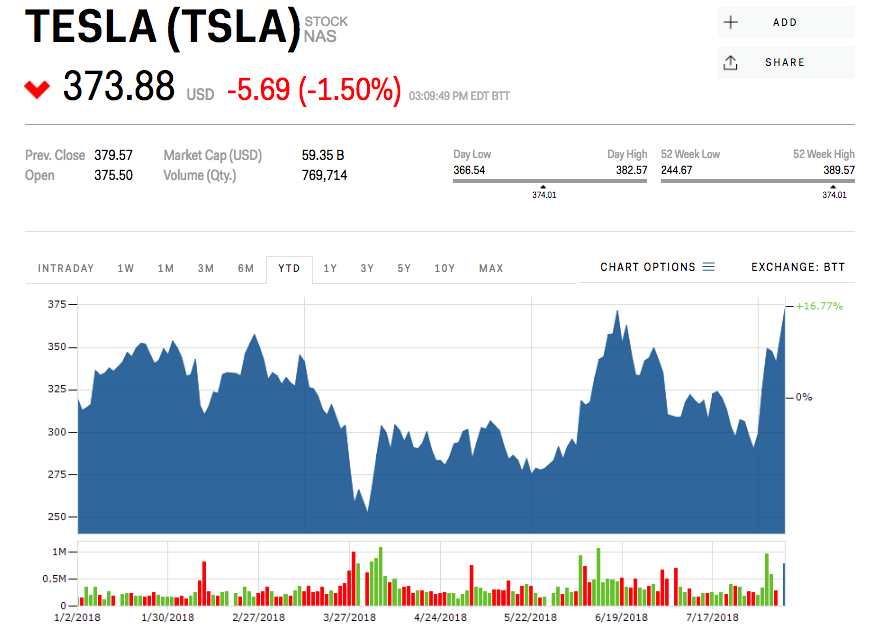
Ciò nonostante il valore in Borsa del titolo (60 miliardi di dollari) è sempre riuscito a galleggiare al di sopra delle malelingue e della conseguente speculazione al ribasso, divenuta negli ultimi tempi l’ossessione del suo fondatore, un aitante ingegnere quarantenne sudafricano, anzi! La vicenda che rischia di vederlo incastrato dalla SEC è relativa alla sua ultima trovata: quella di anticipare sui social network una comunicazione di Borsa a dir poco rilevante come l’aver reperito gli investitori/finanziatori per un’OPA (offerta pubblica di acquisto) del titolo a 420 dollari, finalizzata a cancellarlo dal listino. Ora quella quotazione-obiettivo è il 33% in più di quanto viene valutata oggi e per tutti i piccoli azionisti rapppresenterebbe un ottimo risultato, mentre per Elon Musk, ossessionato dalla speculazione al ribasso, potrebbe essere un modo per concentrare il “focus” manageriale sui risultati a medio termine.


SERVONO 30 MILIARDI DI DOLLARI

Ora poiché a quella quotazione ($420) Tesla capitalizzerebbe più di 80 miliardi di dollari, tutti si sono chiesti da dove potessero arrivare i capitali per farlo, trovando risposta soltanto in illazioni. Sintantochè, infatti, il mercato dei capitali è disposto a valutare una fortuna i titoli di aziende tecnologiche come Tesla che esprimono forti aspettative di crescita, si può ancora sperare di reperirli, ma è oramai dall’inizio del 2018 la liquidità sui mercati si è rarefatta e di “venture capitalist” pronti a scommettere almeno 30 miliardi di dollari.

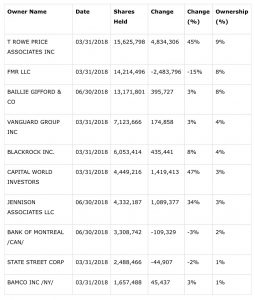
A causa infatti del lungo numero di investitori istituzionali e professionali nella compagine azionaria della società si ritiene che molti di essi potrebbero restare anche dopo il delisting riducendo l’effettivo esborso per l’OPA nell’intorno di tale cifra (si veda la tabella qui sotto riportata).


Ciononostante, seppur per “soli” 30 miliardi di dollari, di capitali in Occidente disposti a supportare quest’operazione -e i rischi che ne conseguono- c’è il rischio che non ve ne siano. Anche alla luce di ciò il titolo è scivolato in Borsa al di scodella precedente quotazione ($352).

ARRIVANO DA ORIENTE?

E qui viene il bello: altrove nel mondo invece di investitori che non vedono l’ora ce ne potrebbero essere eccome, soprattutto perché Tesla racchiude in sè importanti tecnologie che farebbero gola alla Cina innanzitutto, ma anche all’Arabia Sudita, il cui fondo sovrano è tra I suoi importanti azionisti: in una parola tutti quei paesi in cerca di un “technology transfer”. Non a caso il famoso “cinguettio” che rischia di incastrare Musk per aggiotaggio è arrivato dopo un viaggio in Cina dove ha incontrato un altro suo grandissimo azionista: Tencent (la società che possiede WeChat ) e dove tutte le grandi corporation dispongono potenzialmente di fondi statali illimitati. La Cina è comunque interessante per Tesla dal momento che si appresta a diventare il più grande mercato al mondo per gli autoveicoli e Musk stava comunque pensando di installarvi una fabbrica per ovviare al peso delle tariffe doganali. Da questo punto di vista Musk ha indubbiamente ancora una volta reperito “valore” dove gli altri non si sognavano nemmeno di andare a cercarlo.


LA VICENDA DELLE OBBLIGAZIONI CONVERTIBILI
Ma c’è anche un’altra storia che vale la pena di raccontare: quella del debito di Tesla, espresso principalmente in obbligazioni convertibili. La soglia oltre la quale converrebbe agli azionisti convertire il titolo è guarda caso quella ($360) raggiunta qualche minuto dopo il “tweet” che rischia di incriminare Musk. Se quella quotazione non sarà tenuta allora Tesla in pochi mesi dovrà rimborsare il debito per quasi un miliardo di dollari. Sebbene non si tratti di cifre paragonabili ai valori in gioco, la scadenza era tenuta d’occhio dagli operatori di borsa perché rischiava di essere la buccia di banana sulla quale poteva scivolare l’azienda. Giocare d’anticipo rischia di essere l’unica possibilità di Elon Musk che con gli ultimi scossoni di borsa si sentiva comunque sotto assedio da parte della speculazione al ribasso (coloro che vendono i titoli allo scoperto per poi ricomperare quando scendono) dal momento che Tesla, non generando cassa, può ripagare i suoi debiti solo contraendone altri.

DUE MORALI, COME NEL FILM

Come nel film questa storia ha due morali: da una parte la spregiudicatezza e la temerarietà di un imprenditore che gioca con le perdite di bilancio e con i debiti da anni in tutta naturalezza e alla fine si butta tra le braccia dei dragone cinese (che però potrebbe garantirgli risorse di ogni tipo e vendite di vetture a milioni di persone) hanno una logica che non fa una piega, visto il possibile epilogo. Dall’altra parte il rischio che l’avventura di Musk si fermi prima (dal momento che è già sotto inchiesta e che potrebbe essere incriminato per aver diffuso informazioni confidenziali) andrebbe a danneggiare non soltanto l’azienda, ma anche migliaia di piccoli azionisti che hanno creduto nella borsa americana!


Ecco perché la manovra rischia di avere, nonostante tutto, successo. Ma di colpi di scena aspettiamocene ancora un bel numero. Il personaggio è controllato a vista ma non si darà così facilmente per vinto.


Stefano di Tommaso


ANCORA UN TRANQUILLO AGOSTO DI PAURA

I mercati finanziari sono rimasti (quasi) calmi in tutta la prima metà del 2018. Un anno un po’ speciale dal punto di vista geopolitico perché è con il suo arrivo che Trump si è sperticato nell’instaurazione forzosa di una sorta di “nuovo ordine mondiale” nei rapporti dell’America con gli Emirati del Golfo Persico, la Turchia, la Siria, la Germania, la Cina, la Corea del Nord, la Russia e persino con l’Italia del nuovo corso.


Il 2018 è stato anche l’anno in cui il macchiavellico presidente americano sul fronte interno vede i risultati (positivi) della coraggiosa riduzione delle tasse, ma sul fronte esterno con altrettanto coraggio ha scatenato una ventata senza precedenti di nuove tariffe doganali e di conseguenti nuovi accordi commerciali globali (come quello appena stretto con l’Unione Europea), oltre che aver decretato il sostanziale abbandono di numerosi organismi sovranazionali per far posto ad accordi bilaterali e persino la rinegoziazione (poco spontanea) degli accordi NAFTA.

L’intenzione di Trump sembra quella (positiva) di voler costringere tutti a riequilibrare la bilancia commerciale con gli USA, ma per ora ha ottenuto risultati (parziali) quasi solo con l’Unione Europea e con il Messico, mentre sembra molto più difficile riuscire a piegare la Cina e il Canadain tal senso. Nel frattempo i mercati finanziari soffrono dell’incertezza che ne deriva per le sorti della crescita economica globale.

IL PANORAMA GEOPOLITICO

Un anno un po’ speciale il 2018 anche per la continuazione del ciclo economico positivo globale, la ri-crescita dei tassi di interesse e dei profitti aziendali, l’avvento delle prime applicazioni dell’intelligenza artificiale, la risalita dei prezzi di gas e petrolio e, ciò nonostante, il mantenimento dell’inflazione mondiale alla soglia di guardia del 2% sono tutte ottime notizie che fanno pensare che siamo all’interno di un super-ciclo economico che non ha ancora finito di stupirci.

Anche in Italia quest’anno 2018 potrà rimanere tra quelli memorabili perché si è instaurato un governo nuovo, molto criticato dai media ma assai meno dai cittadini, molto meno propenso ad accettare ricatti e lusinghe dell’Unione Europea (in particolare sull’immigrazione selvaggia dal continente africano) e molto più favorevole all’America di Trump come alla Russia di Putin. Certo però che il rischio-incertezza che la nuova coalizione genera sui mercati rischia di far ricadere l’Italia in una nuova “trappola del debito” !

 Nemmeno per la Cina l’anno si è aperto all’insegna della tranquillità: con l’arrivo del 2018 il nuovo presidente Xi Jinping ha inaugurato di fatto un nuovo corso, molto più farcito di propaganda di quelli precedenti, nel quale per controbilanciare le tirate di giacchetta americane la banca centrale cinese ha ripreso a stampare denaro e a svalutare lo Yuan. Ma il rischio che l’economia cinese imploda sotto un eccesso di debito spaventa gli investitori che vorrebbero investire sulle imprese di quel paese.
Adesso poi è arrivata la doccia fredda del Fondo Monetario Internazionale che (finalmente) bacchetta la Germania per una condotta economica che qualche decennio addietro si sarebbe potuta definire “crumira”: troppa austerità imposta a casa propria e in Europa, eccessivo surplus commerciale e troppa asimmetria tra le dichiarazioni e i fatti. L’ironia è che nel farlo il FMI è arrivato a dare ragione a Trump, per altri versi quasi sempre su posizioni opposte!

LA LIQUIDITÀ DEI MERCATI E LA “BOLLA” SPECULATIVA

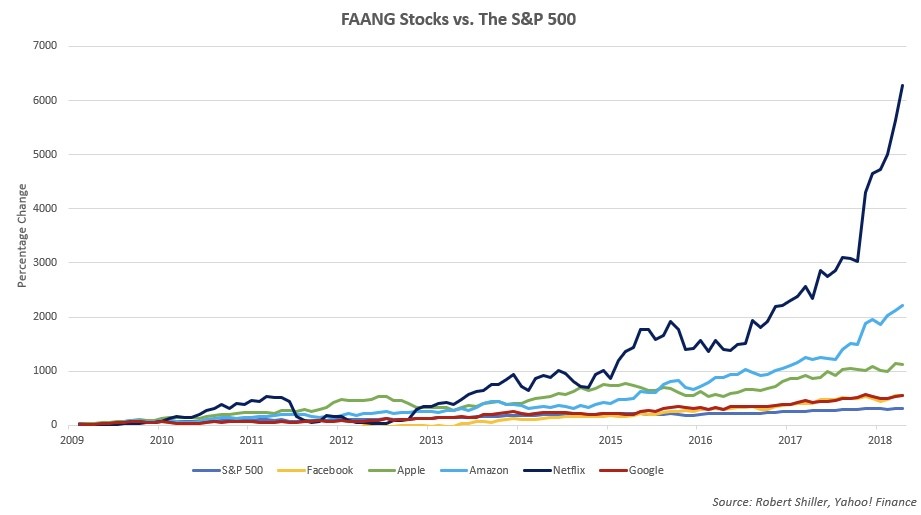
Ma soprattutto sta arrivando (forse) il momento della verità a proposito della liquidità sui mercati finanziari globali: le borse europee sono in flessione come pure quelle asiatiche, mentre quasi solo Wall Street “tiene” ma a ben vedere i soli titoli che sono rimasti sulla cresta dell’onda sono ancora una volta i più grandi tra quelli “tecnologici”. La nuova sigla che li identifica è addirittura divenuta “MAGA” (Microsoft, Apple, Google, Amazon) invece della precedente “FAANG” (ovvero Facebook Apple, Amazon, Netflix e Google).

E fino a quando la crescita di un listino azionario con migliaia di titoli quotati è sostenibile sulla sola base di quattro di essi? La Federal Reserve americana promette di continuare a far crescere i tassi anche perché considera le borse ancora sopravvalutate e non vedrebbe male una loro correzione estiva. Uno scenario non positivo dunque, sebbene nemmeno da panico.

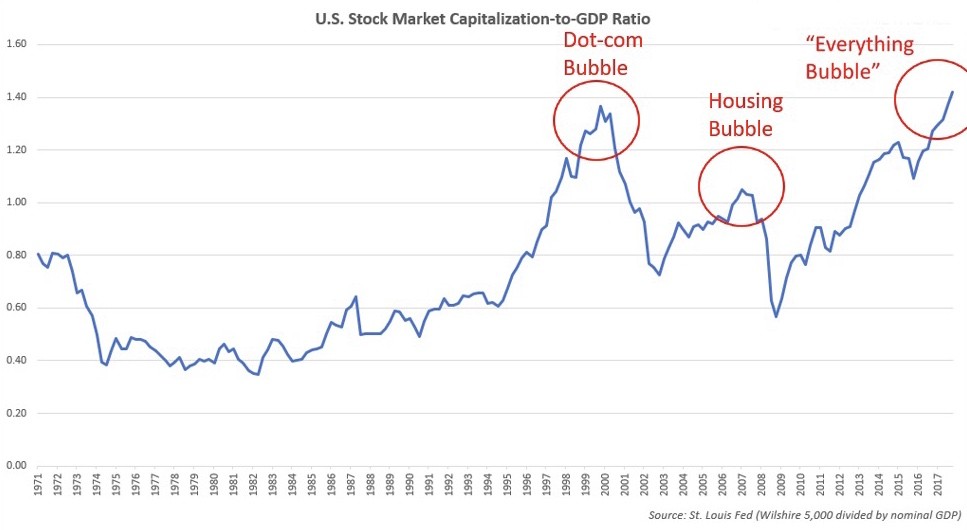
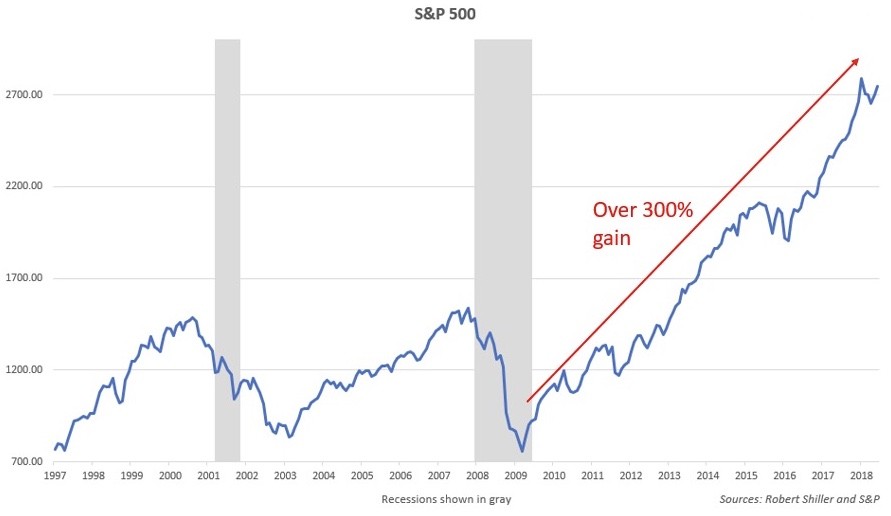
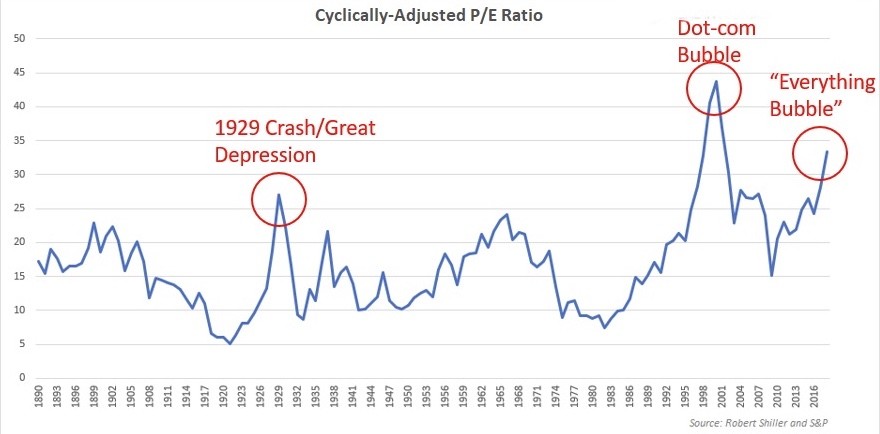
D’altra parte di motivi per affermare che i mercati finanziari sono ancora in piena bolla speculativa ne abbiamo a bizzeffe, basta voler scegliere l’indicatore piu idoneo: dall’eccesso di rialzo (+300%) che possiamo registrare sull’indice Standard&Poor 500 all’indice CAPE (Cyclically adjusted Price/Earnings Ratio), fino all’eccesso di capitalizzazione dei titoli quotati rispetto al prodotto interno lordo (americano) e all’eccesso di valore espresso dalle blue-chips tecnologiche (i MAGA, appunto) rispetto al resto del listino azionario. Di seguito qualche grafico che lo dimostra:


NON SOLO TIMORI PERÒ

Peraltro a riequilibrare la bilancia delle aspettative verso l’alto c’è il fatto che “The Donald” attende con impazienza di trovare uno spazio di mediazione con la nuova Cina, quella risoluta sì di Xi Jinping, ma non così stupida da farne solo una questione di principio portando avanti la guerra dei dazi che inevitabilmente danneggia il suo Paese.

Basterebbe uno spiraglio in tal senso per risollevare le attese sui titoli industriali americani (ma anche europei) che sino ad oggi hanno subìto le tariffe imposte agli scambi internazionali riducendo i margini. Dal momento che il tavolo negoziale con la Cina di Xi Jinping è segreto ma è già aperto, non è escluso che questo spiraglio arrivi presto, cioè durante l’estate.

E poiché l’economia americana “tira” piu del previsto e può fare da traino anche al resto del mondo, l’eventuale fumata bianca nelle relazioni USA-Cina potrebbe addirittura catalizzare un inatteso rialzo estivo. Se così fosse anche le Borse di Londra e di Tokio ne risentirebbero positivamente e probabilmente si arresterebbe l’emorragia valutaria cinese.
Quanto a noi Europei probabilmente dovremo rassegnarci a convivere con una sempre maggiore polarizzazione dell’industria e della finanza europee sul loro naturale polo di attrazione che è la Germania, lasciando alle borse periferiche dell’Unione un ruolo sempre più marginale, e forse anche meno positivo.

D’altra parte solo in autunno si inizierà a capire se l’Euro-zona subirà finalmente un‘accelerazione nel processo di convergenza fiscale e bancaria dei singoli Stati nazionali (nel qual caso è possibile che anche le borse finiscano per convergere in una sola) o viceversa incrementerà le spinte centrifughe alimentando i nazionalismi e le autonomie.

COSA SUCCEDERÀ

La pausa ferragostana può dunque portare qualche spavento (e il rischio di nuovi “sell-off”) sui mercati borsistici soprattutto in funzione delle aspettative riguardanti eventuali segnali di stanchezza dell’economia reale (la fine del ciclo economico o una crisi importante del commercio globale) ma poiché gli strumenti “meteorologici” degli analisti finanziari non riescono a fare previsioni oltre l’orizsi te di qualche giorno, è almeno altrettanto probabile che invece possa scorrere tranquilla.

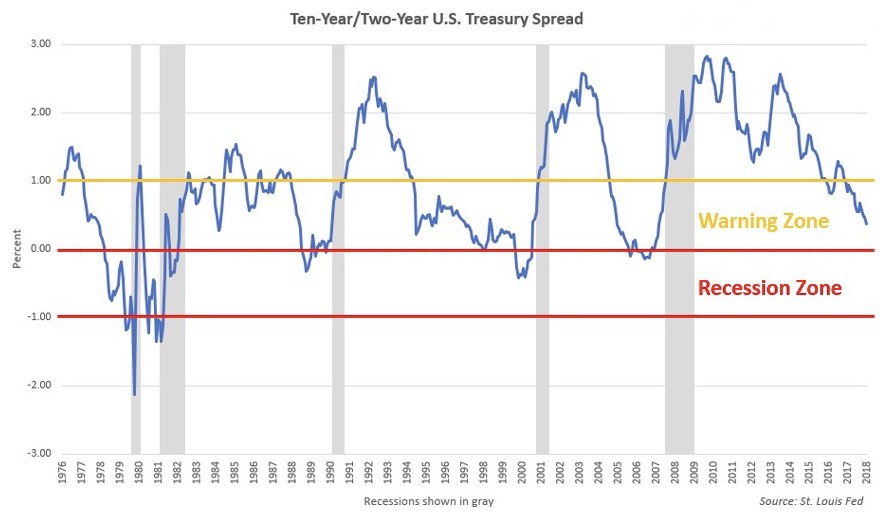
I movimenti tellurici profondi che possono portare futuri sconvolgimenti magari oggi in profondità procedono ugualmente, ma possono altresì arrivare a manifestare in superficie i loro effetti anche solo dopo un bel po’ di tempo, con l’inversione della curva dei tassi d’interesse (notoriamente premonitrice di una recessione), o l‘escalation imprevista dell’inflazione o ancora con un eccesso di rialzo del costo delle materie prime.

E’ solo questione di tempo, ma non sappiamo di quanto.
Le incertezze però inevitabilmente incombono su una pausa estiva che il mondo occidentale vive in modo difforme: da una parte l’America che per il momento vede (fin troppo) tutto rosa, dall’altra parte il resto del mondo, (sin troppo) preoccupato delle conseguenze delle minacce americane.

Stefano di Tommaso


FOOD & BEVERAGE: “L’ERA DEL BIO”

NELL’ERA DEL BIO LE SOCIETÀ DEL SETTORE PERDONO LA FIDUCIA DEGLI INVESTITORI MA NON QUELLA DEI CONSUMATORI 

Nell’ultimo anno i titoli delle grandi società quotate nel settore biologico, nonostante la notevole espansione del mercato, non sembrano beneficiare del trend positivo, ma al contrario registrano performance negative sui mercati azionari. Dall’analisi di settore dei prodotti alimentari emerge invece un boom del segmento “Bio”, descritto già da tempo come quello più dinamico nell’ambito del settore industriale (quello del “food”) forse più trainante dell’economia italiana. Proviamo dunque ad esplorarne le ragioni.

COSA SONO I PRODOTTI “BIOLOGICI”

L’agricoltura “biologica” è un tipo di agricoltura che sfrutta la naturale fertilità del suolo favorendola con interventi limitati, vuole promuovere la biodiversità delle specie domestiche (sia vegetali, che animali), esclude l’utilizzo di prodotti di sintesi e degli organismi geneticamente modificati (OGM). I prodotti alimentari realizzati con materie prime di tale provenienza sono detti pertanto anch’essi “biologici” (in inglese “organic food”).

Se osserviamo l’andamento delle vendite di prodotti Bio negli ultimi due anni non si può fare a meno di notare che la dinamica migliore proviene indubbiamente dal canale della Grande Distribuzione Organizzata (GDO), mentre per molte ragioni sembra perdere terreno il negozio specializzato.

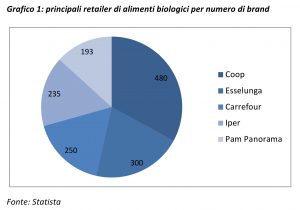
Il 2017 è stato l’anno del boom della diffusione dei prodotti alimentari cosiddetti “biologici” nella Grande Distribuzione (+16,6% con un giro d’affari di circa 1 miliardo e 451 milioni). Si pensi che tra il 2001 e il 2016 le catene di supermercati con referenze “Bio” nel loro assortimento sono cresciute del 144%, con un ampliamento dell’offerta di prodotti in assortimento del 330% (grafico 1); inoltre la marca del distributore (MDD) vale il 41% del mercato complessivo del biologico nei supermercati e ipermercati :

IL DESIDERIO DI SALUTE E SICUREZZA ALLA BASE DEI CONSUMI DI PRODOTTI BIOLOGICI

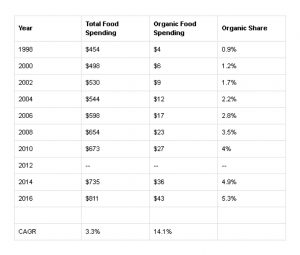
In Italia il consumatore è sempre più portato ad acquisire prodotti “biologici” per due principali ragioni: salute e sicurezza. Secondo la Survey Nomisma, il 76% dei consumatori acquista prodotti “Bio” perché considerati più sicuri (di cui il 34% per la qualità e il 29% per il rispetto dell’ambiente). Nel carrello della spesa medio si registra nel 2017 un’incidenza del Bio del 3,4% (4 volte il peso che aveva nel 2000 pari a 0,7%). A livello mondiale i prodotti biologici hanno all’interno del carrello della spesa medio una quota di mercato ancora superiore: circa il 5,3% nel 2016, secondo dati elaborati dall’Organic Trade Association:

LA CRESCITA PERO’ RALLENTA

Ciò nonostante, se il valore di mercato dei cibi biologici sembra poter continuare a crescere anche in futuro, in Europa quella crescita sta rallentando già dal 2015, passando dal 13,73% a circa l’8%. Il trend di riduzione del tasso di crescita marginale pare peraltro proseguire, almeno fino al 2020 secondo le stime dei prossimi 3 anni:

In Italia il tasso di crescita dei prodotti alimentari biologici ha corrispondentemente subito un rallentamento nell’ultimo anno, seppur attestandosi su livelli alti, come è possibile notare nel grafico qui riportato: (circa il 16% di incremento delle vendite di prodotti “bio” nel 2017, contro un tasso di crescita generale del settore alimentare pari circa a 2,4%) :

Il mercato dei cibi biologici, anche se con tassi di crescita minori rispetto al passato, sta dunque vivendo la sua era di boom, trainato dalla crescente offerta del numero di prodotti e da altrettanta richiesta da parte dei consumatori. Ma non tutte le società impegnate nella produzione e distribuzione dei cibi biologici stanno passando un buon momento.

L’INDICE DI MERCATO ELABORATO DA LCF

Per supportare questa evidenza è stato da noi costruito un indice di mercato “ad hoc” del settore biologico che abbiamo denominato Organic Food Index (LCF-OFI). Esso comprende 10 fra le società più significative al mondo nel nel mercato del settore del Bio, ne rappresenta l’andamento in 5 anni (da Agosto 2013 a Giugno 2018) ed è un indice “Price Weighted”, ovvero ogni società all’interno del campione ha un peso ponderato per la sua capitalizzazione di borsa. Inoltre, al fine di fornire una visione più ampia del mercato, le società selezionate sono sia americane che europee così da ottenere un campione più eterogeneo :

L’indice di mercato LCF-OFI da noi appositamente creato mostra un andamento particolarmente altalenante ma comunque in crescita fino al 2015, per poi mantenersi relativamente stabile dal 2016 dopo una decrescita :

La situazione è molto meno rosea se si confronta l’indice globale MSCI che riporta l’andamento medio delle borse di tutto il mondo con l’indice di mercato LCF-OFI appositamente creato (grafico qui sotto riportato). Partendo infatti da una base pari a 10.000 per entrambi gli indici, attraverso le variazioni percentuali gli andamenti si discostano in modo evidente fino a riportare trend opposti a partire dal 2016 :

Quindi anche se il mercato del cibo biologico è in crescita (seppur con tassi marginali che rallentano) la capitalizzazione di borsa delle grandi società quotate attive nel comparto dei cibi biologici dal 2016 sembra aver perso la fiducia non tanto dei consumatori quanto degli investitori, che non premiano le società considerate per i loro valori fondamentali. Si è registrata nel medesimo periodo in particolare una complessiva crescita dei ricavi (+5%) e dell’EBITDA (+3,7%). Cerchiamo allora di comprenderne le ragioni.

PERCHÉ LE BORSE VALORI NON PREMIANO L’ “ORGANIC FOOD”

L’iniziale boom delle società specializzate nella produzione o distribuzione di alimenti biologici è dovuto principalmente al fatto che successivamente alla crisi del 2007 i player di più grandi dimensioni (con più linee di prodotto e quindi non focalizzati esclusivamente sul bio) hanno abbandonato il mercato, in quanto nel periodo in questione i consumatori hanno ridotto la spesa per prodotti a maggior valore aggiunto, come quelli biologici. Alla ripresa della crisi, il mercato si ritrova così dominato dai pochi player rimasti attivi e specializzati nel biologico, i quali hanno visto impennarsi le proprie vendite.

Dunque, cosa ha portato le grandi società quotate specializzate nel bio a perdere la fiducia degli investitori? A seguito del grande successo del bio nel quinquennio che va dal 2010 al 2015, un numero crescente di player è entrato nel mercato, compresi grandi colossi come Danone, General Mills, Campbell Soup Company, Conagra Brands e Amazon, attraverso l’acquisizione di brand specializzati nel settore. Di conseguenza, l’andamento delle minori società quotate con focus sul bio ha cominciato a peggiorare drasticamente in funzione della maggior concorrenza.

Secondo una ricerca condotta da Mike Alkin (The Stock Catalyst Report), i consumatori di prodotti biologici tendono a preferire i piccoli punti vendita locali, e a diffidare dai maggiori brand. I grandi produttori sarebbero però avvantaggiati dal crescente interesse della grande distribuzione verso il biologico (vedi Walmart, Kroger e Costco) a discapito dei supermercati specializzati.

Secondo una ricerca condotta da Bio Bank infatti, oggi oltre il 90% dei prodotti certificati Fairtrade oggi passa dagli scaffali dei supermercati. Questo va a vantaggio dei piccoli produttori e agricoltori, che hanno trovato più possibilità di guadagnarsi spazio per i propri prodotti sugli affollati banchi della grande distribuzione.

NEL “BIO” PICCOLO E’ BELLO !

Per un breve periodo quindi le più grandi società quotate attive nel biologico hanno visto un boom in termini di consumo e di quotazioni di borsa, ma poi il trend è recentemente cambiato, confermando invece vincitori i piccoli operatori non quotati produttori di cibi biologici.

Si pensi infatti che nel 2016 più del 10% dei 200 ETFs lanciati nell’anno sono stati investiti in tecnologie o in “organic farming” come Janus Capital che ha lanciato The Organics ETF.

In definitiva i “Winner” sono “piccoli”, “locali”, “produttori” e Amazon che, acquistando nel 2017 l’americana Whole Foods Market, si è assicurata oltre a 460 punti vendita fisici di prodotti biologici anche la piattaforma strategica di acquisto di cui Whole Foods gode, ha scelto di porsi all’inizio della filiera in rapporto diretto addirittura anche con i produttori di frutta e verdura.


Jessica Foglietti

Pia Pedota

Stefano di Tommaso