LA “CRESCITA ESPONENZIALE” DI MASAYOSHI SON PUÒ RISULTARE UN VALIDO ANTIDOTO A WALL STREET ?
In un momento storico di assoluta incertezza circa il destino dei corsi delle azioni quotate nelle borse valori di mezzo mondo, fa specie constatare che i listini si sono sostenuti fino ad oggi su livelli considerati da anni “stratosferici” quasi soltanto grazie ai continui progressi dei cosiddetti titoli “tecnologici”, che però iniziano tutti a segnare il passo, tranne uno: Softbank, uno strano connubio tra banca, holding industriale, fondo di venture capital e operatore telefonico “futurista”!
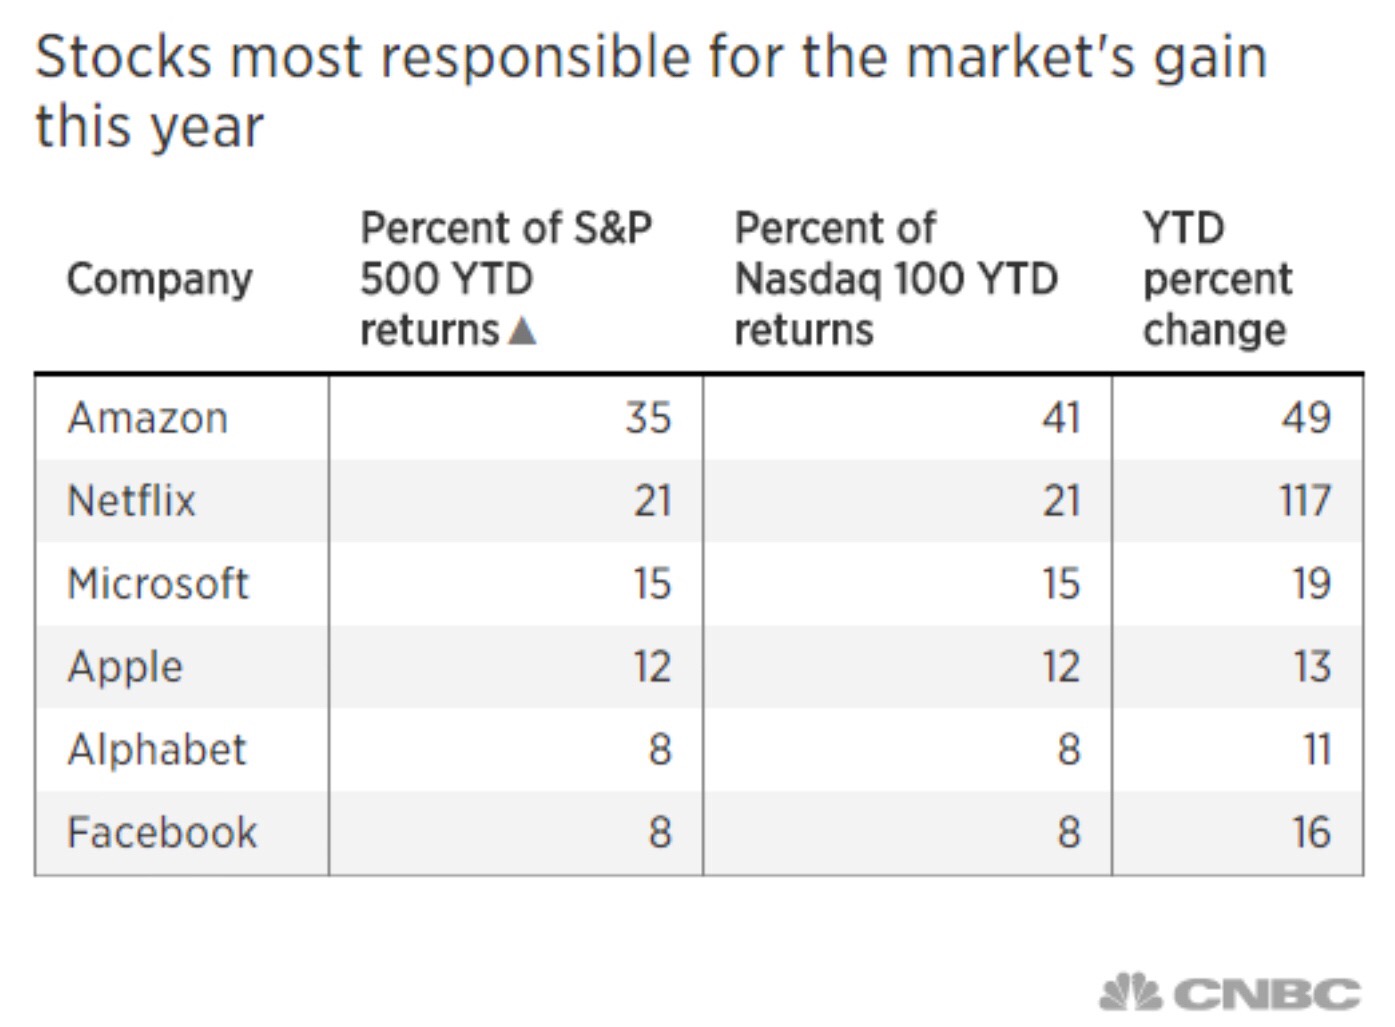
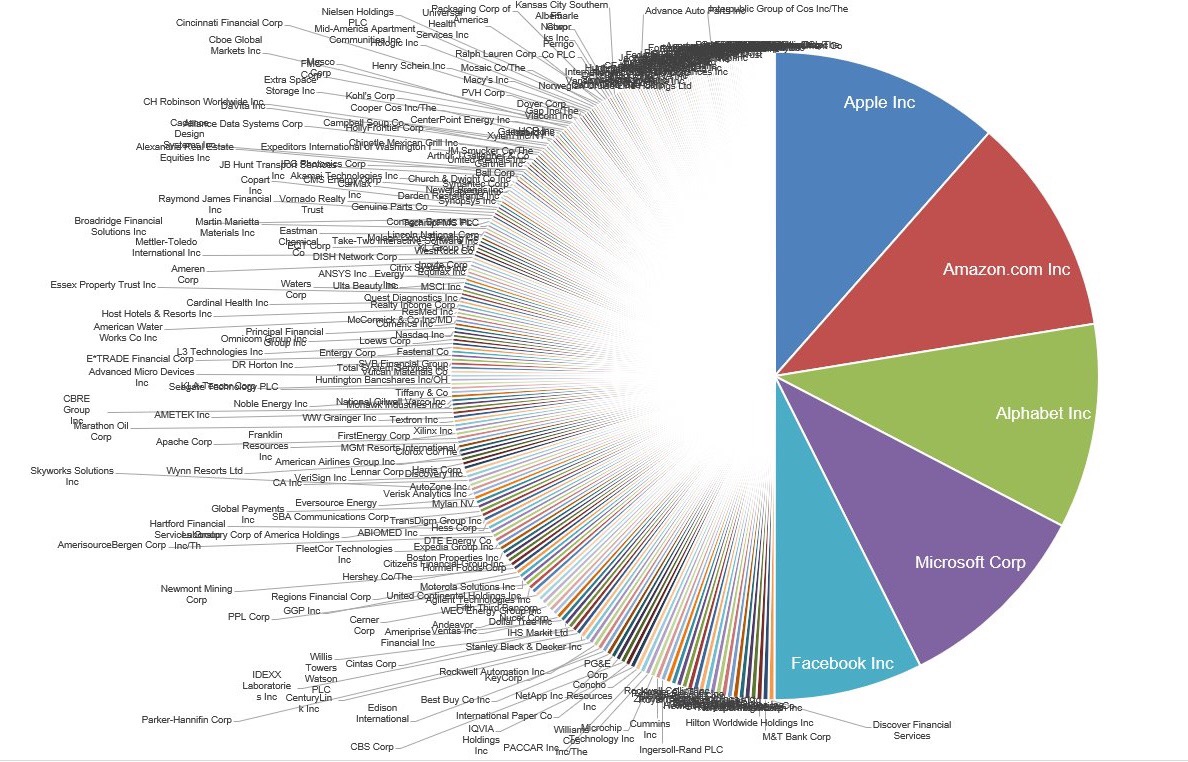


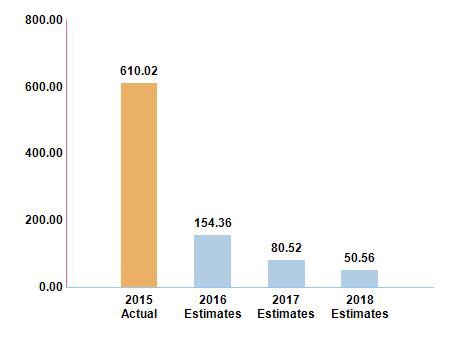
Si veda ad esempio il rapporto prezzo/utili espresso dal titolo Amazon, capace ancora oggi, che i suoi profitti sono letteralmente decollati, di esprimere una capitalizzazione di borsa (quasi 900 miliardi di dollari) pari a 90 volte i profitti attesi per il 2019:
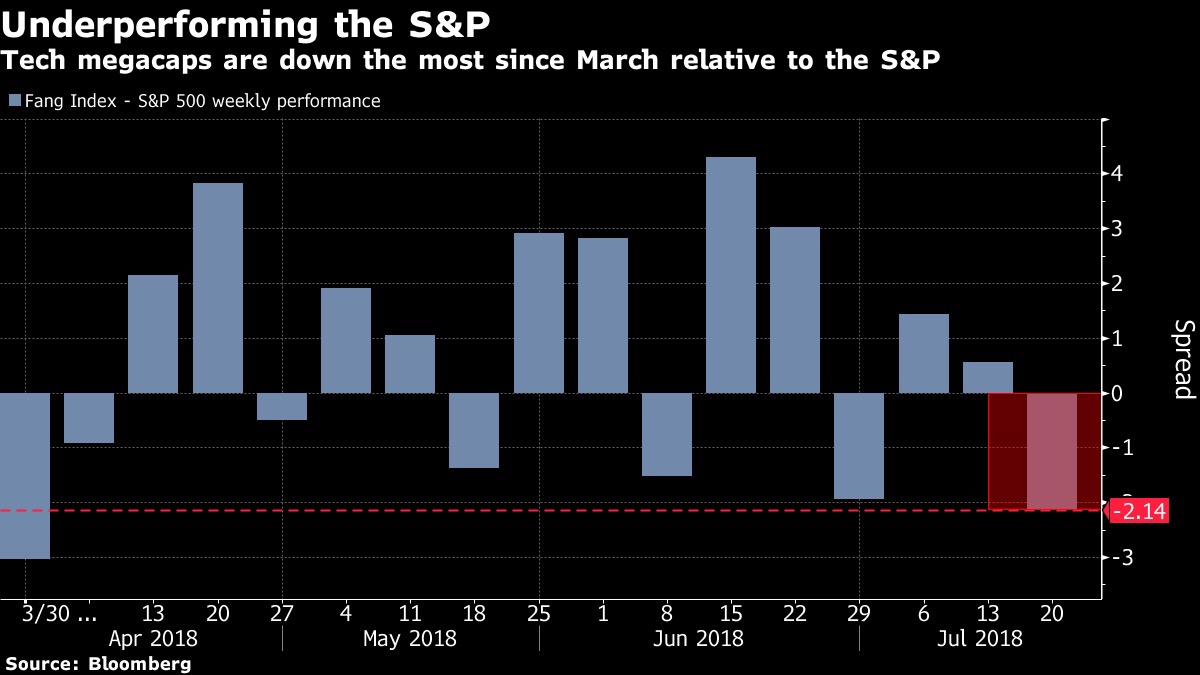
Se da un lato c’è una ragione sostanziale al riguardo, come il fatto che l’impatto delle società super-tecnologiche sull’economia mondiale continua a crescere, dall’altro lato esse esprimono ancora multipli di valore completamente scollegati dalla realtà dei fatti. Il mercato lo ha capito benissimo e adesso inizia a ridimensionarli:


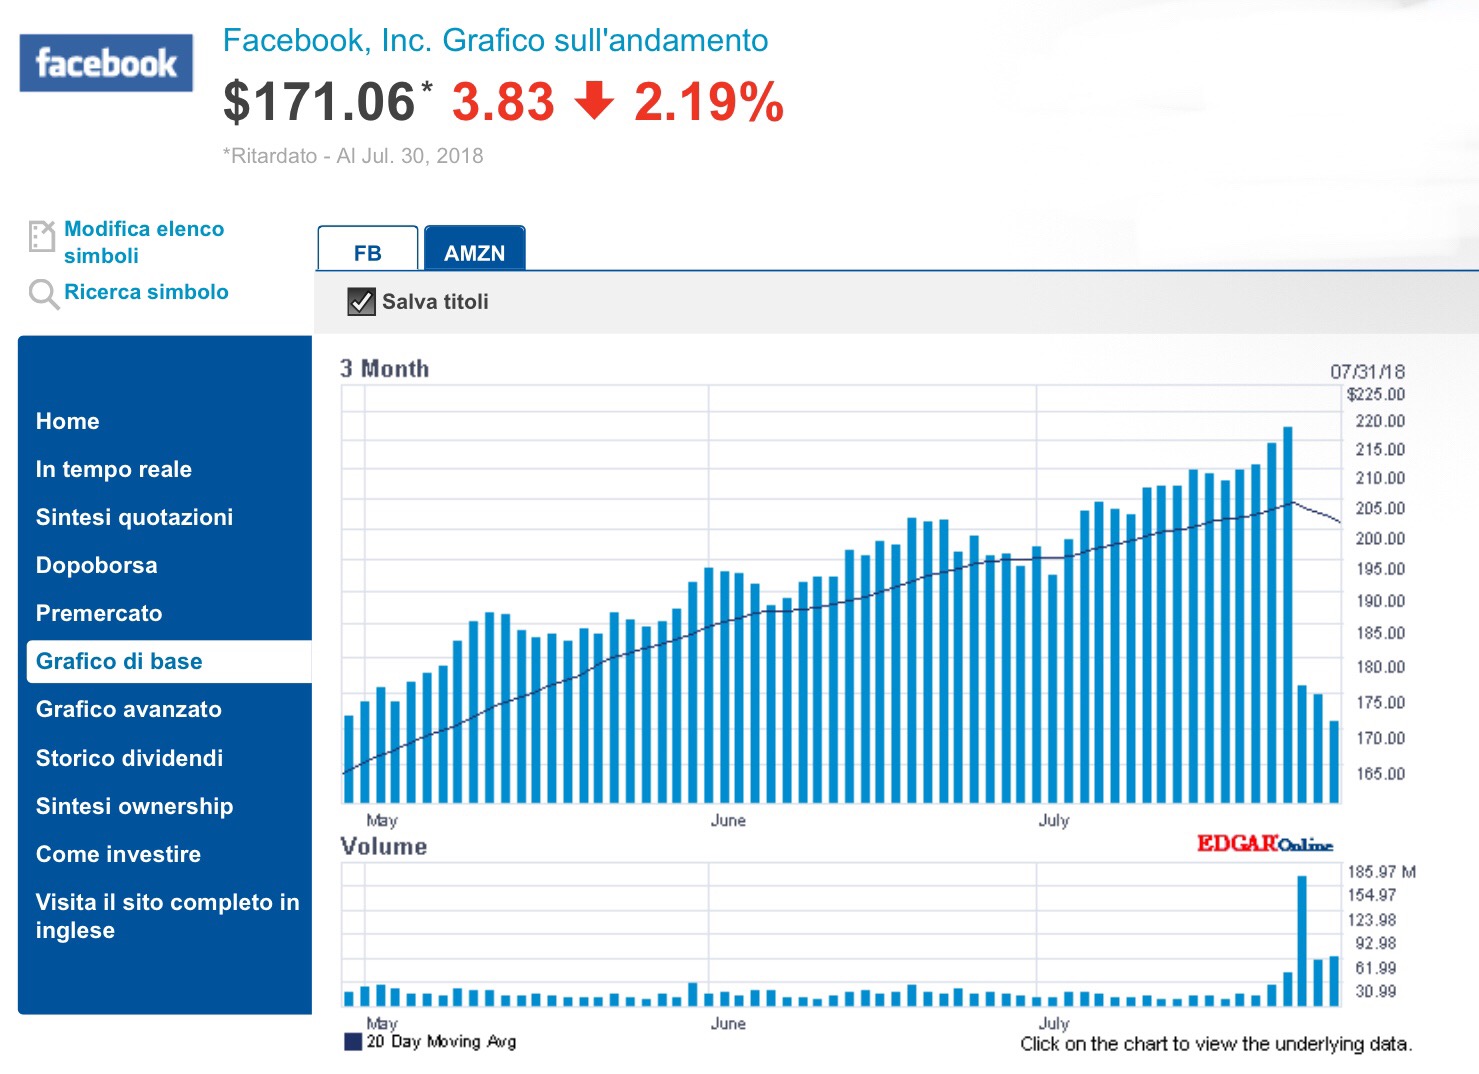
Per non parlare del titolo Facebook, che da solo e in pochi giorni ha perduto complessivamente in borsa un buon quarto della sua capitalizzazione precedente :
SOFTBANK: LA STRANA CREATURA

Non è la stessa storia per un titolo altrettanto tecnologico e caratterizzato da immensa capitalizzazione ma i cui criteri di gestione appaiono orientati al lunghissimo termine e il cui parterre di azionisti e sostenitori tra è tra i più potenti del mondo: Softbank, la “strana” creatura di Masayoshi Son, il più controverso e mitologico tra i banchieri d’affari dei tempi attuali!
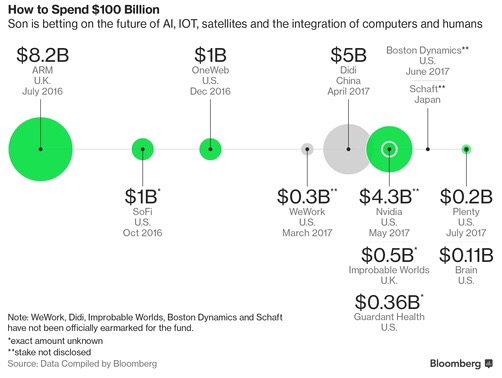
Nonostante infatti Softbank abbia negli ultimi dieci anni regalato ritorni sugli investimenti da far invidia a Warren Buffet (+45% annuo composto) e possa contare, direttamente e indirettamente, sulla bellezza di un centinaio di miliardi di dollari ancora da investire (anche attraverso il fondo d’investimento Vision da Lei creato che da solo ha raccolto il medesimo importo e di cui ne ha già investito circa la metà), essa esprime in borsa un prezzo il cui un multiplo di valore supera di poco le 10 volte gli utili e una scarsa volatilità del corso azionario.
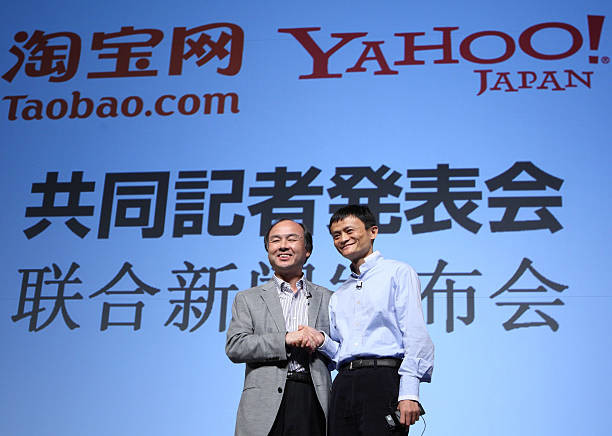
Come Warren Buffett, Son è bravissimo a selezionare i propri investimenti ma bisogna tenere conto del fatto che una buona parte del suo successo può farsi risalire a un solo titolo: Alibaba, un investimento fatto nel 2001 con 100 milioni di dollari che oggi vale circa 80 miliardi. Ma ovviamente la sua storia va ben al di là di ciò. Basti dire che la sua carriera di imprenditore risale al 1981 e che oggi è l’uomo più ricco del Giappone.
ORIZZONTE DEGLI INVESTIMENTI: 300 ANNI

Se si consulta Wikipedia Softbank risulta essere una società di telecomunicazioni (e in effetti è il più grande operatore telefonico del Giappone e ha avviato le procedure per quotare in borsa il ramo d’azienda), ma in realtà è un sofisticato investitore in società che possono esprimere le tecnologie del futuro, al confine tra la holding industriale e il fondo di venture capital, con il piccolo particolare che l’orizzonte temporale degli investimenti che si è data è di trecento anni !
Sì, avete letto bene: occupandosi di innovazione Softbank guarda ai macro-trend che si sviluppano lentamente ma che diventano pervasivi per le abitudini, i consumi, i margini aziendali. Per dirla come avrebbe fatto Einstein, per Masayoshi Son : “non c’è speranza per le idee che non risultino sufficientemente assurde!” Oppure: “l’immaginazione è più importante della tecnologia. Dal momento che quest’ultima non può che avere dei limiti, mentre la prima è, per definizione, illimitata.
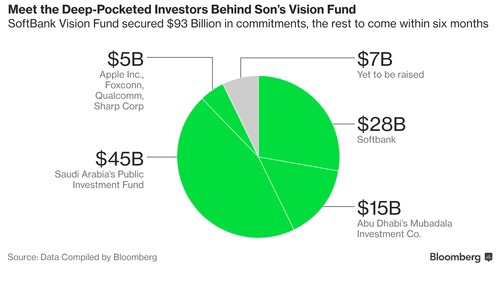
Coerentemente con questo anche gli investitori che hanno provveduto alla raccolta di Softbank hanno un’ottica di lungo o lunghissimo termine. Sono importanti “family offices”, famiglie reali mediorientali, grandi capi azienda e investitori istituzionali che condividono tanto l’ottica suddetta quanto la “visione” del fondatore Giapponese-Coreano, basata tanto sulla crescita esponenziale che le nuove tecnologie possono assicurare alle imprese capaci di dominarle, quanto sull’investimento in imprese che poggiano la loro base di ricavi in paesi emergenti ad elevato potenziale demografico, come il Sud-Est asiatico, che conta già oggi quasi cinque miliardi di abitanti.
Ci sono dunque molte chiavi di lettura di questa originalissima impresa che è in parte una banca d’affari, in parte un incubatore di start-up e ancora in parte una compagnia di telecomunicazioni. Forse è per questo motivo che oggi il titolo Softbank viene valutato soltanto all’incirca il 50% del valore di mercato degli assets che ha in gestione (che consistono in circa 1300 diverse iniziative, molte delle quali basate su un’utilizzo esponenziale di internet e ivi compresa la mega-partecipazione in Alibaba, ma non solo: anche quella in DiDi, la Uber cinese).
Ma anche per questo riteniamo si tratti di un titolo molto interessante per il potenziale di crescita che può esprimere o anche soltanto per il fatto che attraverso Softbank si può acquistare a sconto Alibaba stessa.
Tra le altre infinite iniziative in cantiere presso questa società giapponese-californiana: la rete di uffici di co-working “we work” che si estende in tutto il mondo, una rete di satelliti a bassa quota per “vedere” in tempo reale praticamente qualsiasi punto del pianeta, come pure una serie di sistemi molto piu economici di diffondere i messaggi pubblicitari ed acquisire clientela nei servizi di telecomunicazioni. L’approccio “laterale” agli investimenti che pratica chi da quasi quarant’anni punta sulle innovazioni tecnologiche per farle crescere a lungo non può essere il medesimo di chi investe a Wall Street. Ma forse è anche la miglior garanzia di non cadere nella trappola che sembra minacciare gli altri grandi titoli tecnologici quotati!

Stefano di Tommaso


LA LOCOMOTIVA AMERICANA TORNA A TRAINARE IL RESTO DEL MONDO

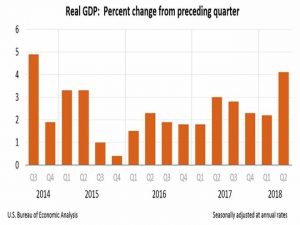
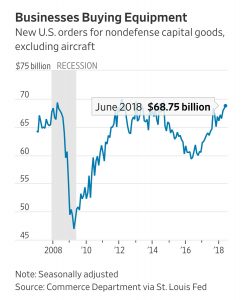
Chi aveva previsto negli Stati Uniti d’America un ciclo economico positivo alle sue ultime battute come minimo ha sbagliato i tempi ! Il secondo trimestre del 2018 segna per l’amministrazione Trump un clamoroso successo in termini di crescita economica (+4,1%) disoccupazione (ai minimi da 17 anni), investimenti (cresciuti al tasso annuo del 7,3% dopo essere aumentati dell’11,5% nei primi tre mesi del 2018) ed esportazioni (+9,3%). Per non parlare poi dei consumi, saliti quasi altrettanto (3,9%), con un’inflazione che invece non si infiamma (ritornata al 2% dal 2,2% precedente) nonostante l’incremento dei salari e dei risparmi.


La crescita economica del primo semestre era un dato cruciale per il governo americano dal momento che i critici del drastico taglio delle tasse sancito a fine 2017 scommettevano che non avrebbe fatto altro che favorire le classi più agiate, incidendo poco o nulla sull’economia reale. Il clamoroso successo riportato a proposito dello sviluppo economico controbilancia invece le numerose critiche giunte da tutto il mondo a proposito della modalità aggressiva con la quale il governo americano sta cercando di sostituire i precedenti accordi commerciali con il resto del mondo, giudicati sfavorevoli e rischiosi di portare il commercio mondiale alla paralisi a causa delle guerre tariffarie.

ANCORA AMPIO IL DIVARIO TRA RICCHI E POVERI

In realtà il divario tra classi agiate e classi povere resta molto ampio in America: il taglio fiscale non ha certo favorito direttamente la la ricchezza di queste ultime, ma la forte ripresa dell’occupazione conseguente alla ripresa degli investimenti produttivi ha ravvivato la loro speranza di una forte crescita economica che alla fine arrivi a migliorare il tenore di vita dell’uomo della strada. La scommessa di Trump è perciò quella vederla continuare per di creare le basi per un incremento del gettito fiscale complessivo più di quanto il taglio delle tasse lo riduca.

Ora che i numeri appaiono confortanti gli occhi sono però puntati alle prospettive dell’intero anno 2018 perché l’obiettivo di Trump va raggiunto in fretta: se la tendenza al rialzo del Prodotto Interno Lordo (P.I.L.) si confermerà e le aspettative di molti operatori economici di entrare presto in recessione saranno rimandate a data da destinarsi, allora è più probabile che le elezioni di medio termine che si terranno in autunno in America non risultino nella disfatta che i più ancora temono per il partito del Presidente.

IL RILANCIO DEGLI INVESTIMENTI INFRASTRUTTURALI

Il termometro politico americano interessa anche tutto il resto del mondo perché il prossimo passo dell’amministrazione Trump è (come da programma) quello di favorire il rilancio degli investimenti infrastrutturali, cosa difficile da realizzare mentre si espande il deficit di bilancio, a meno di non mantenere una forte maggioranza al Congresso. Ed è evidente che se ciò fosse, la riuscita della manovra risulterebbe più probabile, ponendo le basi per ulteriori stimoli all’economia reale.

Per quale motivo ciò interessa tutto il resto del mondo? Perché la crescita dei consumi americani (dall’alto di un P.I.L. che ha superato i ventimila miliardi di dollari) è ancora oggi il primo traino delle esportazioni di beni di consumo prodotti in Asia, la cui dinamica è a sua volta essenziale per le esportazioni europee di impianti, macchinari e beni di lusso. E se l’America dovesse riuscire a rilanciare i grandi progetti infrastrutturali promessi da Trump in campagna elettorale, allora anche le esportazioni europee ne beneficerebbero.


In realtà gli investimenti infrastrutturali in America sono principalmente finanziati cn capitali privati e stanno già decollando approfittando dei tassi bassi e della forte liquidità in circolazione: +13,3% nell’ultimo trimestre e +13,9% in quello precedente! Dunque l’effetto-traino della locomotiva americana c’è già, e non è indifferente!
Rimane invece debole l’andamento delle costruzioni residenziali (-1,1%), sintomo del fatto che il maggior benessere non ha ancora raggiunto le classi più povere della popolazione.

Quest’ultimo dato (quello della capacità di spesa della popolazione) è infatti al tempo stesso il più sensibile dal punto di vista del consenso politico del Presidente ma anche il meno scintillante della serie, dal momento che il reddito medio famigliare, dopo l’inflazione, è cresciuto nell’ultimo trimestre “soltanto” del 3,9%, contro il 3,6% di quello precedente, mentre il tasso di risparmio è cresciuto del 6,8%, in lieve calo rispetto al 7,2% precedente.

Neanche a dirlo, con tali numeri noi Italiani ci leccheremmo i baffi..!

Stefano di Tommaso


FACEBOOK È SOTTO SCHIAFFO

Mi sono risvegliato da un brutto sogno: accendo la TV e vedo che FB ha perduto in poche ore il 24% della sua capitalizzazione di borsa, cioè circa 140 miliardi di dollari! Allora mi sono chiesto: “cosa succede”? E la risposta l’ho trovata, ma è molto triste.

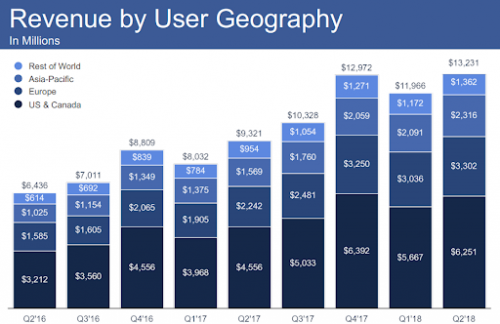
Innanzitutto FB è sempre stato un titolo performante in borsa: negli anni ha abituato tutti gli analisti finanziari che coprono il titolo a battere sistematicamente le loro stime. A partire dai ricavi, cresciuti significativamente anche al 30 giugno scorso:


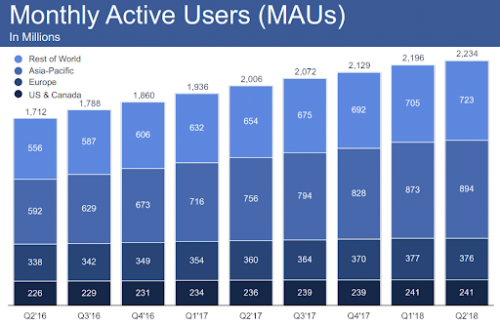
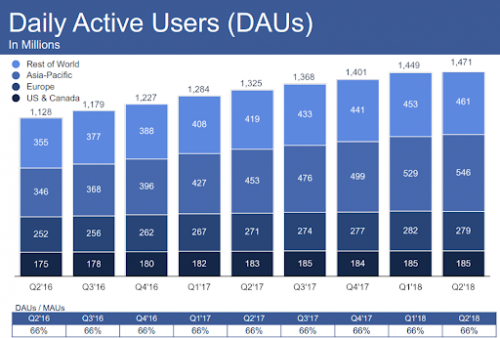
Per non parlare del numero di utenti attivi (tanto mensili quanto giornalieri):


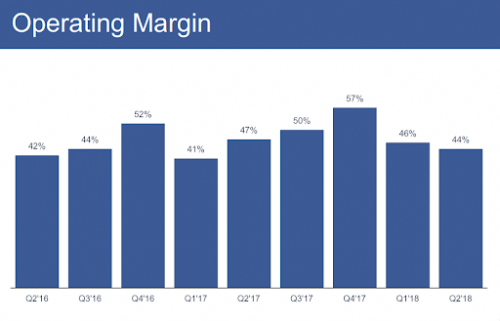
Era anche questo il motivo per cui le azioni di FB erano cresciute del 35% dallo scorso 25 Aprile (oltre al fatto che il mercato continua a scommettere sull’intero comparto dei FAANG: Facebook, Amazon, Apple, Netflix e Google). Ma questa volta l’EBITDA non è stato così soddisfacente :

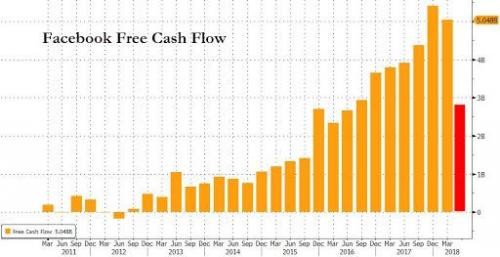
Per non parlare del Flusso di Cassa :


COSA È SUCCESSO DUNQUE?

Come mai un’azienda che cresce nonostante abbia raggiunto lo strabiliante numero di 1,5 mld di persone iscritte in tutto il mondo “peggiora” improvvisamente i suoi risultati? (in realtà soltanto un po’ meno brillanti di quanto previsto). Beh, innanzitutto bisogna tener conto della saturazione del mercato: un’azienda che è riuscita ad avere tra i suoi iscritti praticamente ogni utente adulto utilizzatore abituale in America ed Europa, ci mette più tempo per sviluppare la propria penetrazione in altri mercati, dove esistono peraltro fieri concorrenti (come la Cina di Tencent, il Giappone di Line o la Federazione Russa di Odnaklassiki oggi VKontact)!

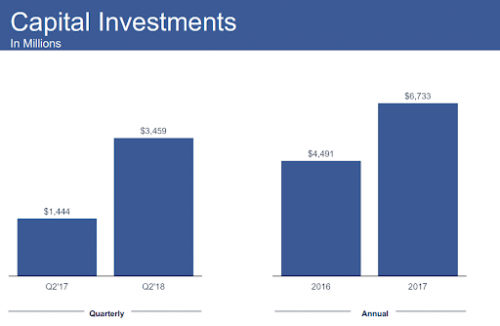
La risposta sta però soprattutto nel volume di spese per investimenti che, a seguito dei diktat delle Autorità Pubbliche (e dei “media” invidiosi) relativi a vigilare sul pericolo delle “fake news” (“false” notizie, cioè non supportate dal “consenso” degli altri media) e dell’uso improprio dei dati personali, Facebook è stata costretta ad effettuare a un ritmo sempre crescente, per poter dimostrare la sua buona fede nei sistemi che sono in grado dì individuare “contributi” non ortodossi da parte dei propri utenti:


Lo stesso vale per le spese del personale dipendente, cresciuto del 47% in un anno quasi solo per lo stesso motivo: verificare e monitorare i “post” dubbi della propria clientela! Un esercito di nuovi sceriffi assunti perché costretta a dimostrare di essere in grado di controllare quello che gli utenti dicono! Come direbbe qualche noto politico italiano: praticamente il costo del bavaglio a Internet!

Infine ci sono stati i recenti scandali, dove è apparso che Facebook vendeva i dettagli dei profili dei propri utenti agli utenti della propria pubblicità (vende solo quella) che sicuramente hanno allontanato molti inserzionisti, in particolare in America, che è per FB il mercato più maturo.

MAI MANCARE DI RISPETTO AL “POTERE”

Il che dimostra che -chiunque tu sia- quando sottrai risorse pubblicitarie al quinto potere: il “mainstream” di tv e giornali (vero peraltro solo in parte, visto che il 91% dei ricavi provengono da inserzioni pubblicitarie rivolte agli utenti dei dispositivi “mobili” cioè i telefonini) e soprattutto lasci che la gente scriva ciò che vuole invece di quello che il mainstream vorrebbe che dicesse, poi non ti stupire se i “media” che lo compongono arrivano ad infangarti a dovere! Faccia-libro è chiaramente un “media” alternativo e per questo motivo è sotto schiaffo. E la grande finanza non ne è la vittima, bensì il carnefice.

Stefano di Tommaso


CAPITALI E TECNOLOGIA RIVOLUZIONANO L’INDUSTRIA AUTOMOBILISTICA

Tutti si chiedono cosa succederà all’industria dei veicoli da trasporto (e dei loro componenti), innanzitutto perché essa ha vissuto sino ad oggi un certo numero di anni di grande bonanza e adesso mostra qualche segnale di stanchezza nelle vendite e nei prezzi praticati (è da tempo esclusivamente un mercato di sostituzione), ma anche e soprattutto perché ci aspetta che in esso prendano contemporaneamente piede tre diverse rivoluzioni tecnologiche e di mercato che lo influenzeranno moltissimo:


TRE DIVERSE RIVOLUZIONI TECNOLOGICHE SONO IN ARRIVO

– la motorizzazione dei veicoli : (sempre più ibrida-elettrica o mossa da nuove tipologie di combustibile (esempio: idrogeno) e sempre meno diesel, anche in funzione delle esigenze ecologiche e di miglior comfort prestazionale (vibrazioni, rumore, accelerazione, frenata, sospensioni, tenuta di strada…)

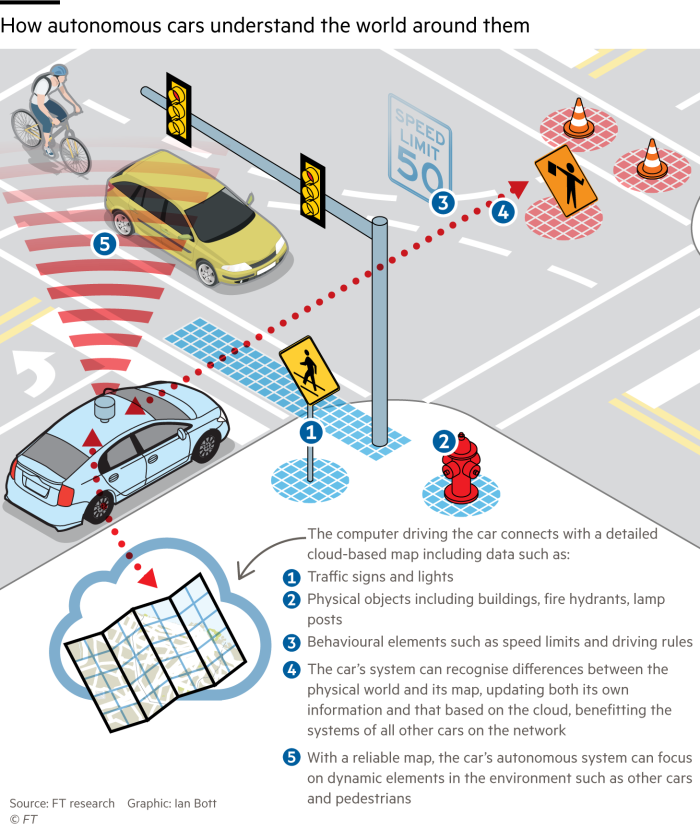
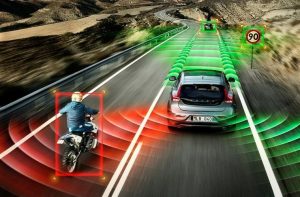
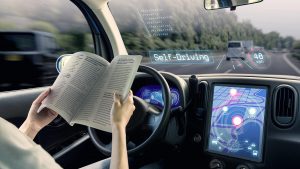
– la tecnologia di guida dei veicoli: anche grazie alla digitalizzazione e allo sviluppo delle tecnologie ad essa collegate, ci si aspetta che i veicoli in circolazione saranno animati da grandi intelligenze artificiali, sempre più capaci di farli muovere in sicurezza e autonomamente, sfidando la crescente complessità di ogni contesto (dai centri città ai tunnel alla pioggia o neve),

– La condivisione della proprietà dei veicoli: dal momento che è stimato che ogni veicolo venduto venga utilizzato in media pochi minuti al giorno e che la congestione urbana del traffico spinge inevitabilmente a ridurne il numero in circolazione. Un’esigenza che rimodellerà anche il design dei veicoli, le loro caratteristiche di parcheggiabilità, durabilità e autonomia, data la necessità che ne consegue di poter restare in esercizio per il maggior numero di ore al giorno.

È chiaro che si tratta di tre potentissime ventate di novità che ci si aspetta potranno a breve termine cambiare radicalmente i connotati dell’intera filiera produttiva, ma è ancora più evidente che nessun operatore potrà in futuro fare a meno di importanti collaborazioni con quelli attivi in settori industriali completamente diversi dall’industria tradizionale vdell’auto:

I SETTORI INTERESSATI AL CAMBIAMENTO DELL’INDUSTRIA AUTOMOBILISTICA

– dalla fabbricazione di motori elettrici e dei sistemi di “power train” (gestione della trazione) sempre più efficienti,

– all’industria dei sensori di ogni genere,

– al settore informatico e dell’intelligenza artificiale

– a quello della conservazione dell’energia (batterie e sistemi alternativi, quali le fuel cells),

– fino all’industria dei nuovi materiali, dalla siderurgia al carbonio, al grafene, al vetro e ai nuovi materiali compositi plastici,

– o a quella del design e dell’arredo interno (ivi compresa la pelletteria e gli accessori)

– per finire con l’ergonomia e gli apparati elettro-medicali utili per la prevenzione degli infortuni.

NULLA SARÀ PIÙ COME PRIMA

Se però tutto questo è vero, è altresì realistico pensare che ben poco del panorama industriale nel settore “automotive” prossimo venturo resterà simile a quello attuale!

Con ogni probabilità dunque il “venture capital” e le “fusioni e acquisizioni” (anche e soprattutto trasversali a diversi settori economici) rimodelleranno e ridefiniranno completamente i confini dell’industria dell’auto, i moltiplicatori di valore di ciascun segmento, fino a decretare il successo o la disfatta di vecchi e nuovi gruppi industriali che riusciranno meglio di altri a cavalcare le ondate di rinnovamento sopra descritte.

Il probabile calo delle vendite degli “altri” veicoli e l’avvento di nuove normative che tenderanno a risultare più restrittive nei confronti dei veicoli inquinanti termineranno il lavoro della ridefinizione dell’industria automobilistica. Ovviamente in un tale contesto chi si ferma è perduto!

IL TRIONFO DELL’INTELLIGENZA ARTIFICIALE

Ma se c’è un comparto che più probabilmente la farà da padrone è quello dell’intelligenza artificiale, sia nell’attirare i maggiori capitali e i migliori cervelli scientifici dati i moltiplicatori di valore che il mercato finanziario gli riserva, che nella pervasività delle innovazioni che esso determina, anche al di fuori dell’industria della mobilità.


Negli ultimi anni la robotica in generale e l’intelligenza artificiale in particolare hanno attratto le maggiori risorse dei capitali di ventura e la Silicon Valley è oggi tutta un fiorire di start-up tecnologiche focalizzate sulla guida autonoma dei veicoli e su tutto l’indotto che tale industria ha generato. Se va avanti di questo passo il cuore dell’industria dell’auto non potrà che spostarsi in California! Il Giornale della Finanza l’anno passato ha già pubblicato 3 articoli sui cambiamenti in arrivo nell’industria automobilistica : a proposito dell’ auto intelligente , a proposito della sua supply chain, e riguardo al fenomeno del car sharing .

Oggi sono però cresciute, con i capitali dei grandi investitori, grandi compagnie completamente dedite alla tecnologia della guida autonoma come ad esempio ZOOX, che ha recentemente raccolto 500 milioni di dollari per continuare a sviluppare un sistema completo di auto elettrica a guida autonoma (di fatto totalmente alternativa a case come Tesla), valutata implicitamente quasi 3 miliardi di dollari nell’operazione di aumento di capitale. Zoox ha assunto 500 risorse super-specializzate per sviluppare un proprio “robo-taxi” in grado di fare tutto da solo e afferma di esserci sostanzialmente già riuscita!
CAPITALIZZAZIONI DA SOGNO

Le più grandi società della Silicon Valley in concorrenza con Zoox sono peraltro dei colossi come Waymo, la società lanciata da Google nel settore della guida autonoma basata sull’intelligenza artificiale con la collaborazione di Fiat Chrysler e molte altre (BMW, HONDA, INTEL e DELPHI. In una recente intervista al capo analista di UBS Eric Sheridan Business Insider riporta che la sua valutazione come società una volta scorporata da Alphabet (la holding di Google) potrebbe toccare I 135 miliardi di dollari! Per fare un paragone la Ford Motor Co. capitalizza in borsa “soltanto” una quarantina di miliardi di dollari!
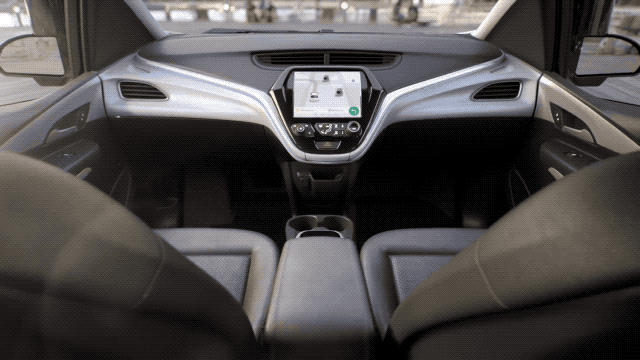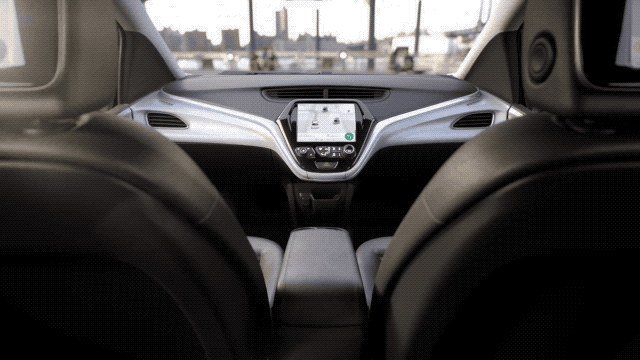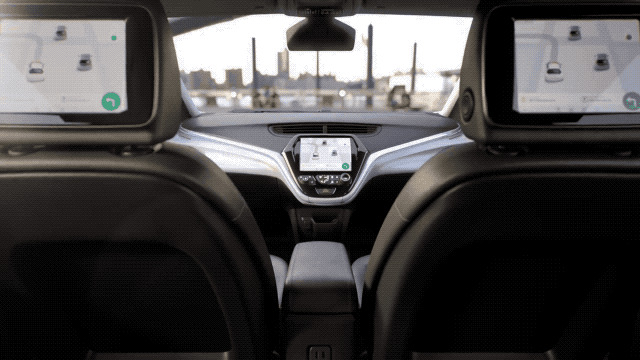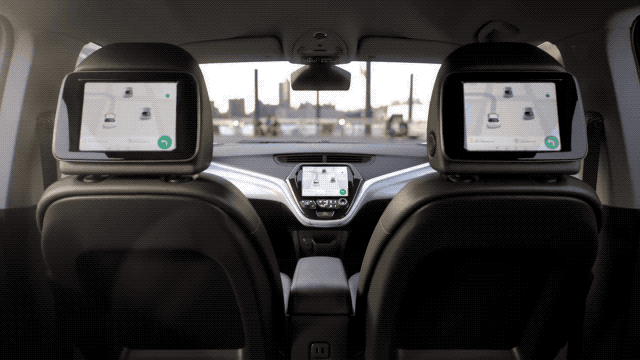
La General Motors ha invece acquistato CRUISE alla fine del 2017, valutandola 1 miliardo di dollari. Recentemente (fine maggio 2018) Softbank ha investito nella società 2,25 miliardi di dollari con un aumento di capitale che dovrebbe portarla a controllarne il 20% circa, valutandola implicitamente 11,25 miliardi di dollari.

Ci sono in realtà in questo momento oltre 50 società e filiali di altre aziende che hanno dei veicoli a guida autonoma in circolazione per le strade della California, tutte suscettibili di riuscire a vincere, nelle varie sfaccettature, la corsa all’auto intelligente! Ma soprattutto molte di queste hanno in corso il sorpasso della valutazione della loro casa-madre, quando non sono nate in modo del tutto spontaneo.

LA RIGENERAZIONE DEL SETTORE

Dal momento che le prime a investire in queste start-up sono state proprio le case automobilistiche tradizionali, non è difficile ipotizzare una salutare “rigenerazione” di quell’industria, anche perché sino a ieri a causa dell’oligopolio di fatto che ne preservava margini e quote di mercato, il settore dell’auto era rimasto a fabbricare -affinandole- sostanzialmente le stesse autovetture degli anni ‘90. Forse gli azionisti di controllo dei protagonisti della nuova generazione di costruttori di autoveicoli rimarranno quasi gli stessi, ma le risorse umane, le modalità di lavoro e gli stabilimenti produttivi non potranno che cambiare radicalmente nei prossimi mesi e anni, perché la rivoluzione del settore è in pieno corso!

Stefano di Tommaso