DAZI AMARI

Tanto tuonò che piovve. Dopo tante congetture la Commissione che rappresenta i 27 paesi che aderiscono all’unione europea ha concluso (ob torto collo) un accordo con l’amministrazione federale americana che sancisce una relativa penalizzazione delle nostre esportazioni. La tariffa doganale che l’America applicherà alle nostre esportazioni sarà pari al 15% per quasi tutte le merci tranne acciaio e alluminio (al 50%).


L’ACCORDO

La tariffa a noi applicata dagli USA è solo apparentemente divenuta più lieve del temuto 30% che qualche giorno fa aveva fatto lanciare un urlo di allarme al Centro Studi Confindustria, ma ciò dipende dal fatto che in cambio noi europei abbiamo promesso agli americani acquisti di armi, gas da petrolio liquefatto e servizi, oltre ad aver accantonato ogni velleità di far pagare le tasse a casa nostra da parte delle grandi multinazionali tecnologiche che vengono a vendere in Europa.

LE CONSEGUENZE

Difficile (ma anche essenziale, per poterne esaminare freddamente le conseguenze) è astenersi da commenti politici e di merito su quanto è successo e, soprattutto su quanto di conseguenza potrà succedere di qui a pochi mesi. Da un lato infatti potremo esaminare gli effetti dell’accordo, che sarà vigente a partire dal 1° di Agosto, in termini di minori esportazioni verso il continente americano, effetti che probabilmente saranno limitati, per una serie di motivi tra i quali il fatto che le nostre produzioni sono considerate lusso oltre oceano e pertanto sono probabilmente poco sensibili agli aumenti dei prezzi che i consumatori americani dovranno pagare per averle.

Ma dall’altro lato pesano (non poco) gli accordi collaterali sottoscritti in parallelo a quelli daziari: come anticipato qui sopra i 27 membri dell’Unione Europea si sono indirettamente impegnati, in questo accordo, a comperare miliardi di dollari di armi, di gas, petrolio e servizi, oltre a rinunciare a tassare i servizi “web” americani e, con loro, i profitti realizzati nel vecchio continente dalla maggior parte delle grandi multinazionali americane. La penalizzazione per le nostre imprese in termini di maggior costo dell’energia (che oggi compriamo ancora -sebbene indirettamente- dalla Russia e dall’Africa) e di maggior tassazione dei profitti non potrà non dare i propri malefici effetti.

GLI EFFETTI ARRIVERANNO NEL TEMPO

Buona parte delle previsioni di catastrofiche riduzioni delle esportazioni italiane verso gli USA che venivano delineate dalle stime degli economisti in caso di dazi al 30% saranno probabilmente ben più che dimezzate perché non erano proporzionali al livello dei dazi, anche se -nel calcolare quanto potrà risultare penalizzato l’export italiano- occorre necessariamente aggiungere al calcolo di riduzione della competitività delle nostre merci anche la svalutazione del Dollaro nei confronti dell’Euro, che al momento aggiunge un altro 10% al maggior prezzo che i consumatori americani dovranno pagare per i beni importati dall’Europa.

E se le riduzioni nei volumi di esportazioni europee in America saranno limitate ciò dipenderà anche dalla probabile riduzione dei prezzi di vendita (e dunque di margini di profitto) che gli esportatori nostrani cercheranno di applicare per restare competitivi. La prospettiva di risparmiare la tariffa doganale inoltre non potrà non sospingere diversi imprenditori europei ad impiantare nuove fabbriche oltre oceano, cosa che non potrà che impoverire ulteriormente il panorama industriale europeo, già in disfatta per la scarsa propensione ad investimenti tecnologici e per la pressione concorrenziale proveniente dall’Asia, soprattutto nel settore automobilistico e degli elettrodomestici.

LA DIPENDENZA AUMENTA

L’America dal canto suo ha quindi deciso di spremere il suo protettorato dell’Unione Europea portando a casa tariffe doganali che sono di fatto equivalenti ad entrate fiscali, buone prospettive di veder moltiplicare gli investimenti industriali sul proprio territori, e buone entrate per le proprie imprese, derivanti dalla vendita (obbligata) di risorse energetiche e di sistemi d’arma. Questi ultimi peraltro, quando non vengono prodotti dalla nazione che li utilizza, rischiano di lasciare a chi glieli vende molta capacità discrezionale di controllo, esponendo dunque l’Europa ad una dipendenza di fatto dei propri armamenti dalle capacità tecnologiche delle imprese americane.

Impegni che non potranno che tradursi in maggior deficit di bilancio degli stati europei e in una conseguente penalizzazione a casa nostra dei servizi essenziali di previdenza, sanità, ordine pubblico e infrastrutture, che le nazioni europee avrebbero potuto invece promuovere in assenza degli esborsi a favore dell’America.

I MERCATI FINANZIARI POTREBBERO PRENDERNE ATTO

Alla luce di queste considerazioni non sarà difficile prevedere un futuro più roseo per le borse americane rispetto a quelle europee, affette peraltro da una relativa cecità della banca centrale di Francoforte, che qualche giorno fa ha preferito interrompere la discesa dei tassi d’interesse (mentre avrebbe potuto approfittare dell’avanzata dell’Euro sul Dollaro) e, soprattutto, non sembra in procinto di mettere in atto alcun rimedio a favore dell’incremento della liquidità del sistema finanziario continentale per controbilanciare l’impoverimento europeo.

Cosa che invece è avvenuta nella sponda occidentale dell’Atlantico, dove la banca centrale guidata da Jerome Powell ha sì tenuto alti i tassi d’interesse a breve termine ma ha anche allentato i cordoni della liquidità e i vincoli di capitalizzazione da parte delle banche, per assicurare al sistema finanziario ossigeno a sufficienza.

Proviamo dunque ad elencare le possibili conseguenze che si svilupperanno nel tempo sull’economia reale europea, ma che i mercati finanziari potrebbero decidere di anticipare subito, incorporandole tra le aspettative che vanno a formare i prezzi di quotazione. Innanzitutto -lo abbiamo già detto— i profitti delle imprese europee risulteranno sotto parecchi aspetti aspetti penalizzate rispetto a quelli delle loro concorrenti americane, cosa che dovrebbe favorire le borse americane e penalizzare quelle europee. E questo, appunto, potrebbe avere conseguenze immediate sulle quotazioni.

In secondo luogo la liquidità dei grandi investitori, ma anche quella derivante dagli scambi commerciali con la sponda occidentale dell’Atlantico, privilegerà adesso gli USA, migrando dal di qua dell’Oceano. Ma soprattutto la mancata tassazione europea dei profitti generati dalle grandi multinazionali tecnologiche americane permetterà a queste ultime di marginare bene, generare cassa, e con quest’ultima tornare ad investire pesantemente nelle tecnologie della prossima generazione. Cioè permetterà loro di incrementare il proprio vantaggio competitivo sulle imprese europee.

I TASSI D’INTERESSE DIVERGERANNO

Infine non possiamo non considerare gli effetti del nuovo status sul fronte dei tassi d’interesse. Apparentemente in una situazione del genere la banca centrale europea dovrebbe moltiplicare gli strumenti di supporto alle imprese per fare in modo che esse possano investire “ugualmente”, ma la sensazione è che avverrà praticamente l’opposto, dal momento che la situazione potrebbe (teoricamente) sospingere al rialzo l’inflazione anche a casa nostra e dunque giustificare per la BCE di tenere alta la guardia.

Ma occorre anche ricordare che sono oramai molti anni che l’inflazione in Europa viene quasi totalmente importata attraverso il rialzo dei costi industriali e di quelli, diretti e indiretti, relativi alle risorse umane, mentre la dinamica dei consumi interni langue soprattutto a causa della deflazione salariale. Difficile dunque controllare l’inflazione attraverso i tassi d’interesse, dato anche il relativo ricorso al credito al consumo da parte dei paesi europei rispetto a quello -assai maggiore- praticato da parte dei consumatori americani.

Il mancato abbassamento dei tassi d’interesse ovviamente disincentiverà poi il riequilibrio del cambio euro/dollaro e penalizzerà la propensione da parte degli investitori nostrani a spostarsi più pesantemente sul mercato azionario americano e, di conseguenza, a penalizzare le quotazioni dei titoli azionari europei nonché quelle dei titoli a reddito fisso, sospingendo verso l’alto i rendimenti impliciti a lungo termine. La curva dei tassi europei dunque, per gli stessi motivi, potrebbe impennarsi (sempre che non salga di conseguenza anche il costo del denaro a breve termine, cosa che avrebbe conseguenze abbastanza nefaste per le piccole e medie imprese).

Mentre oltre Atlantico le cose potrebbero andare in direzione opposta: la maggior liquidita dei mercati potrebbe favorire i titoli a reddito fisso e far addirittura tornare quasi in negativo la curva dei rendimenti, anche grazie al fatto che le ”miracolose” entrate fiscali che già solo nel 2025 dovrebbero procurare le tariffe doganali (si parla di 3 trilioni di Dollari aggiuntivi) potrebbero rassicurare parecchio il mercato obbligazionario e contribuire a ridurre i timori di escalation dei tassi.

L’INFLAZIONE

Infine, parlando di dazi, non si può non citare il timore, molto diffuso e in parte giustificato, degli effetti dirompenti che i medesimi potrebbero avere sul fronte dei prezzi al consumo, quelli cioè che necessariamente incorporano anche le tariffe doganali per tutti i beni importati. Sebbene ci sia la sensazione che quegli effetti siano stati grandemente sovrastimati sino ad oggi, appare indubbio che un po’ essi agiranno in direzione di qualche rincaro. Quel tanto che basta probabilmente a prolungare a tempo indefinito l’attuale livello di inflazione (tra il 2 e il 3%) per permettere all’economia reale di smaltirenbsp; i rialzi nei costi delle materie prime e dei beni importati e a giustificare la mancata riduzione del costo del denaro da parte della Federal Reserve.

In Europa invece, la probabile riduzione dei posti di lavoro (a causa della contrazione delle esportazioni) genererà una dinamica dei consumi più moderata e dunque una spinta alla riduzione dei prezzi di vendita. Questa poi, unitamente poi alla riduzione dei costi delle materie prime (quasi tutti denominati in Dollari e dunque svalutati del 10% circa), dovrebbe spingere al ribasso l’inflazione rilevata sul fronte dei prezzi al consumo.

Cosa che potrebbe rivelarsi benefica laddove la banca centrale europea dovesse accompagnare il fenomeno con una parallela riduzione del costo del denaro e che invece potrebbe risultare pesantemente pro-ciclica (e dunque depressiva dello sviluppo economico) laddove non lo facesse, lasciando cioè che i rendimenti reali della carta finanziaria rimanessero a livelli ingiustificati (e che favorirebbe ulteriori apprezzamenti della Divisa Unica), con conseguente aggravamento della penalizzazione delle esportazioni europee.

BUON VISO A CATTIVO GIOCO

Infine un paio di note di colore. La prima riguarda il governo dell’Unione, palesemente costretto a far buon viso a cattivo gioco nell’occasione e dunque in sempre maggiori difficoltà a tenere insieme il coacervo di interessi nazionali che oggi rappresentano i suoi membri. Non che ci sia troppo da addolorarsene, ma ancora una volta questa Unione ha mostrato tutti i suoi difetti e la sua debolezza strutturale nella trattativa con l’America.

La seconda riguarda soprattutto il nostro paese: è forse possibile che, dopo una vicenda così mal gestita da parte dei nostri rappresentanti di Bruxelles, la “scossa” ricevuta dall’industria in occasione dei dazi americani e la considerazione della (scarsa) solidarietà inter-europea spinga finalmente il nostro governo a scelte più vigorose in termini di politica industriale e di sostegno allo sviluppo economico. Anche perché la data delle nuove elezioni si avvicina pericolosamente e la coalizione dei tre partiti che fanno finta di governare il nostro paese rischia l’osso del collo…

Stefano di Tommaso


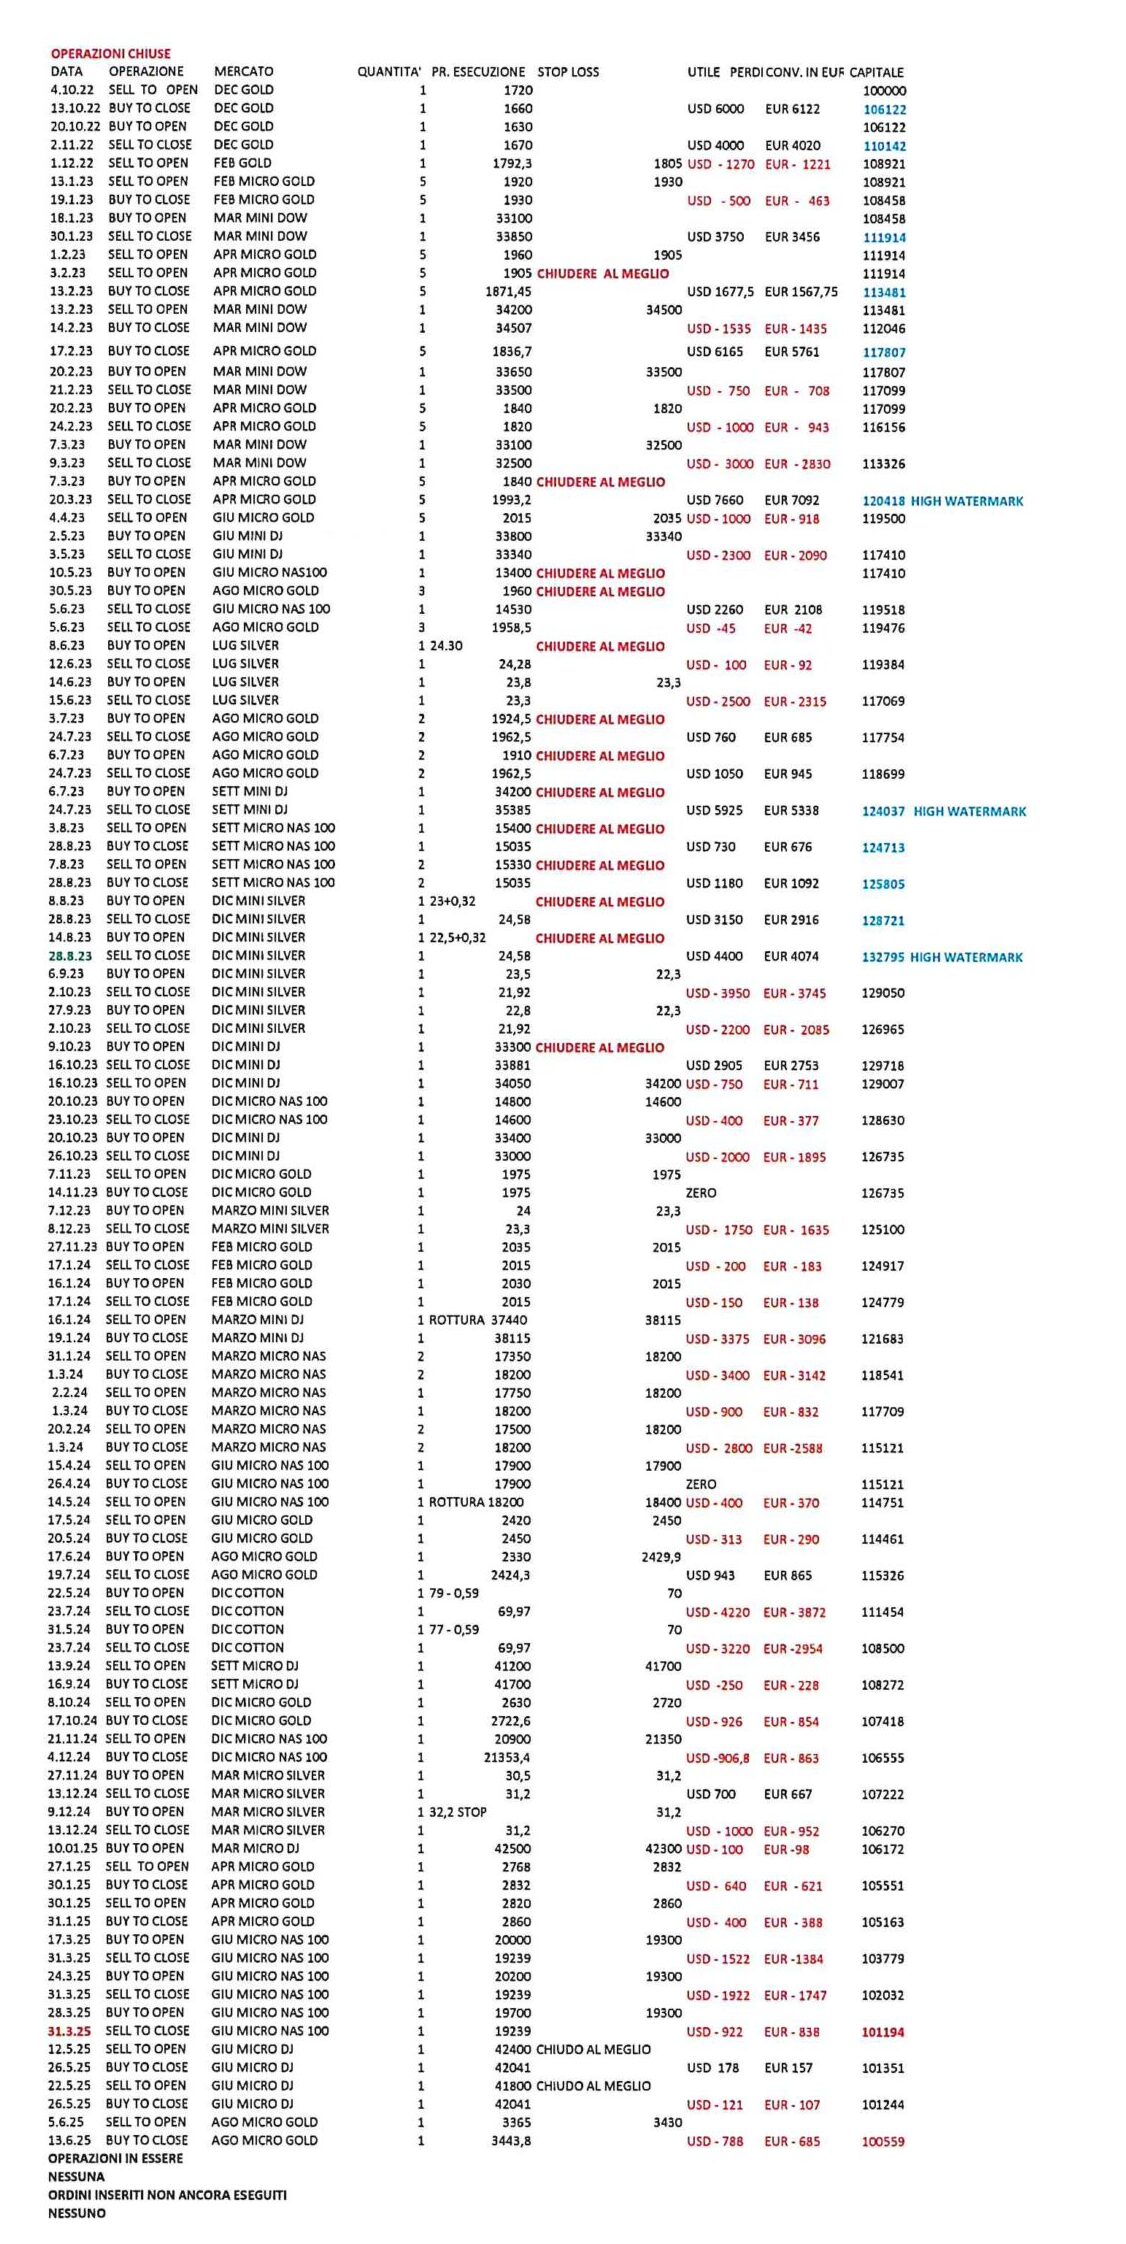
APPUNTI DI TRADING

N. 132 – sa 26 lug 2025

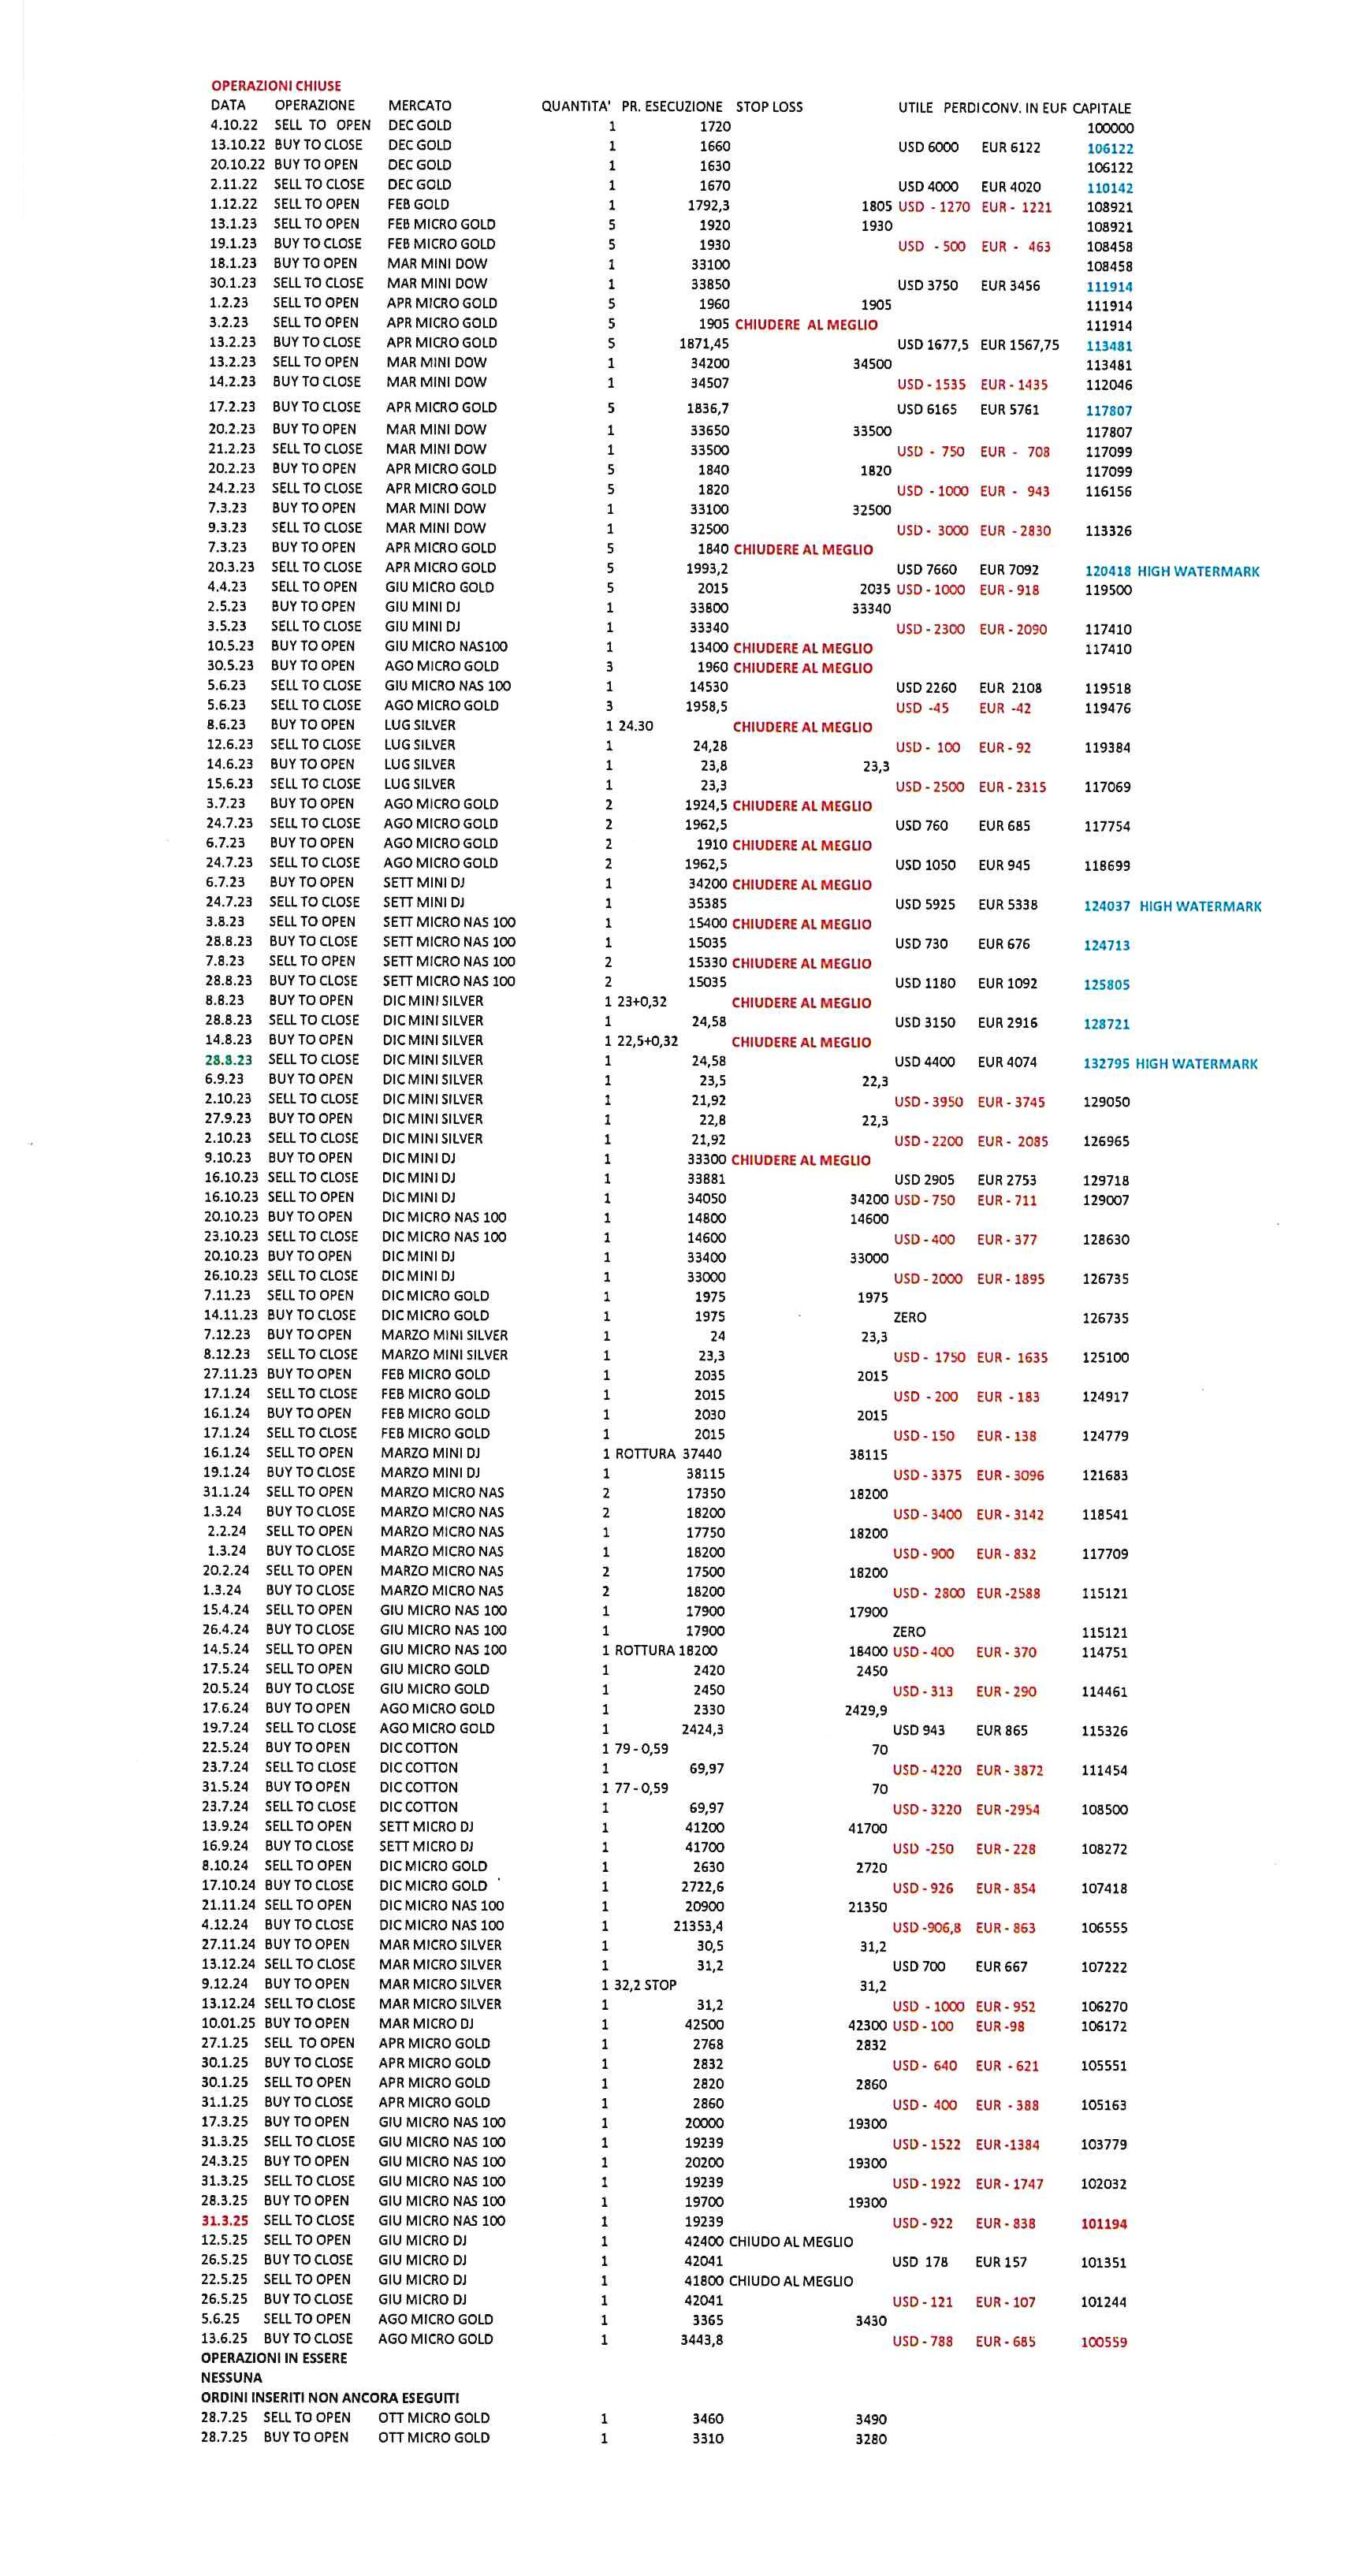
Operazioni in essere : nessuna

Premessa

Sembra che l’ Europa subirà dazi al 15 %. Salvo colpi di scena.

Trading veramente difficile.

GOLD OTT 25

Resta valido quanto già scritto sul segnale di luglio :

“Ho notato una significativa importanza ciclica nel trimestre luglio – settembre 2025.

Purtroppo un trimestre è lungo e non facile da gestire lo stop loss, per l’ampiezza del range di un periodo così esteso.

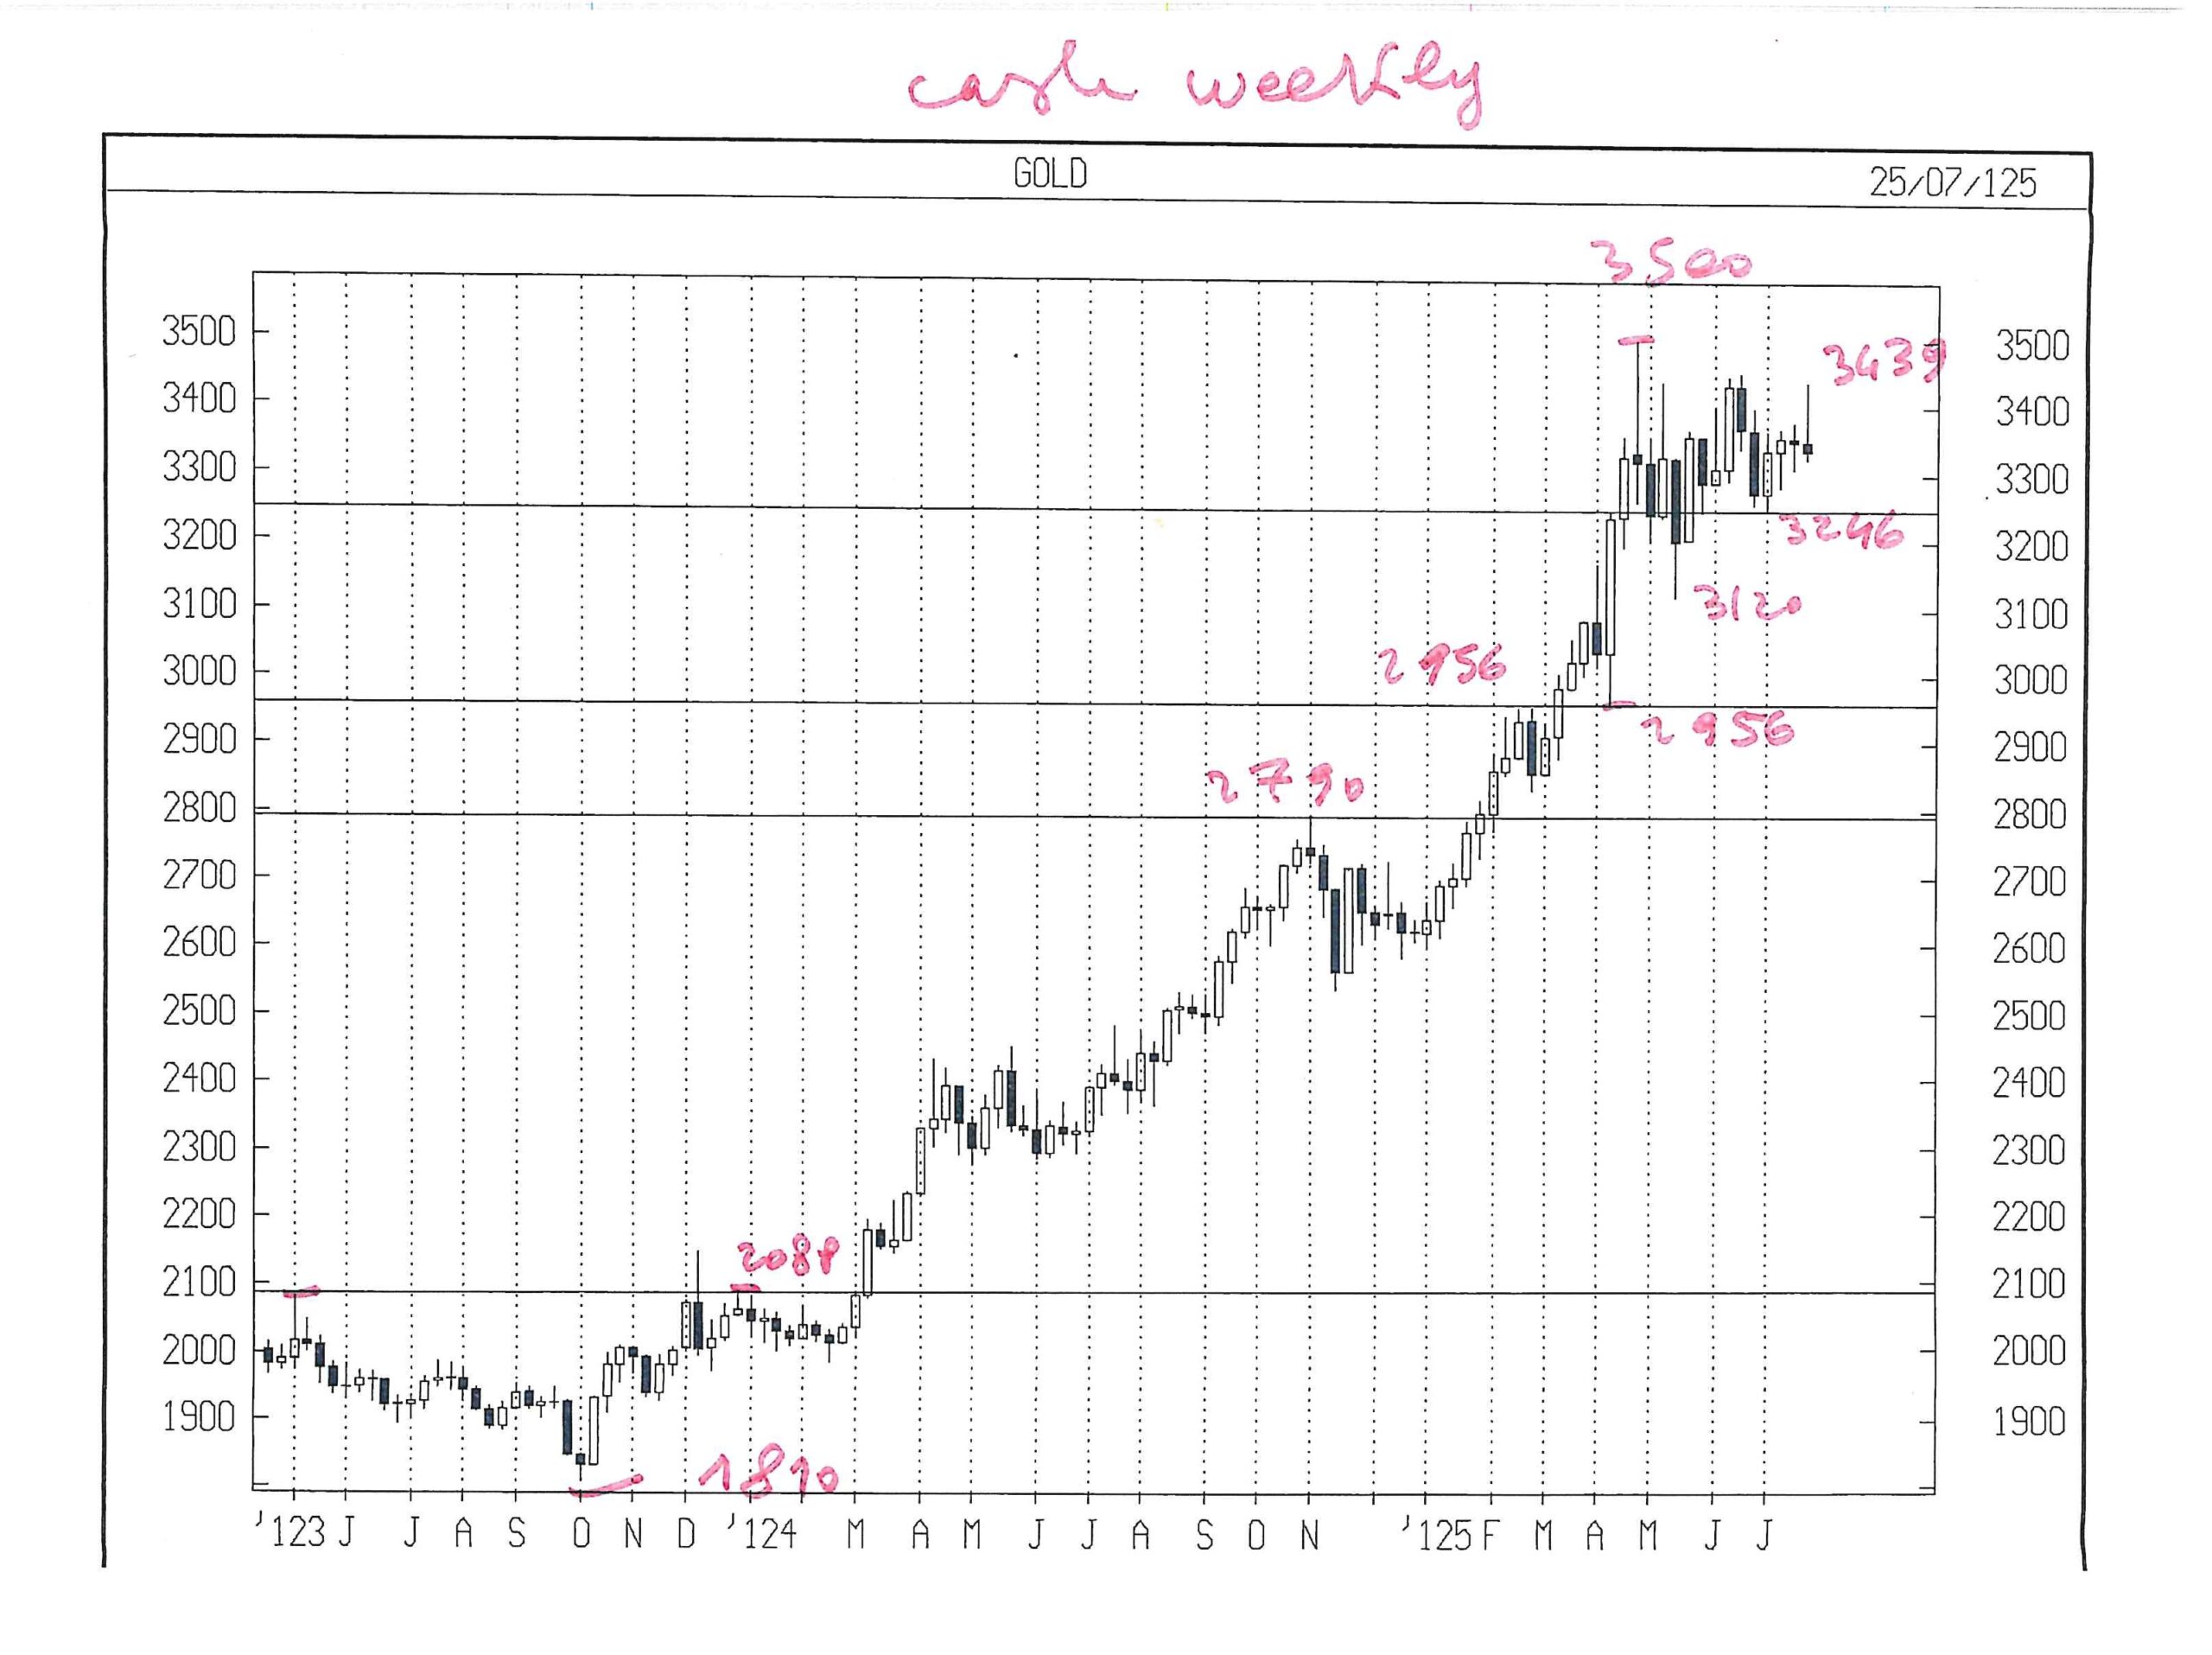
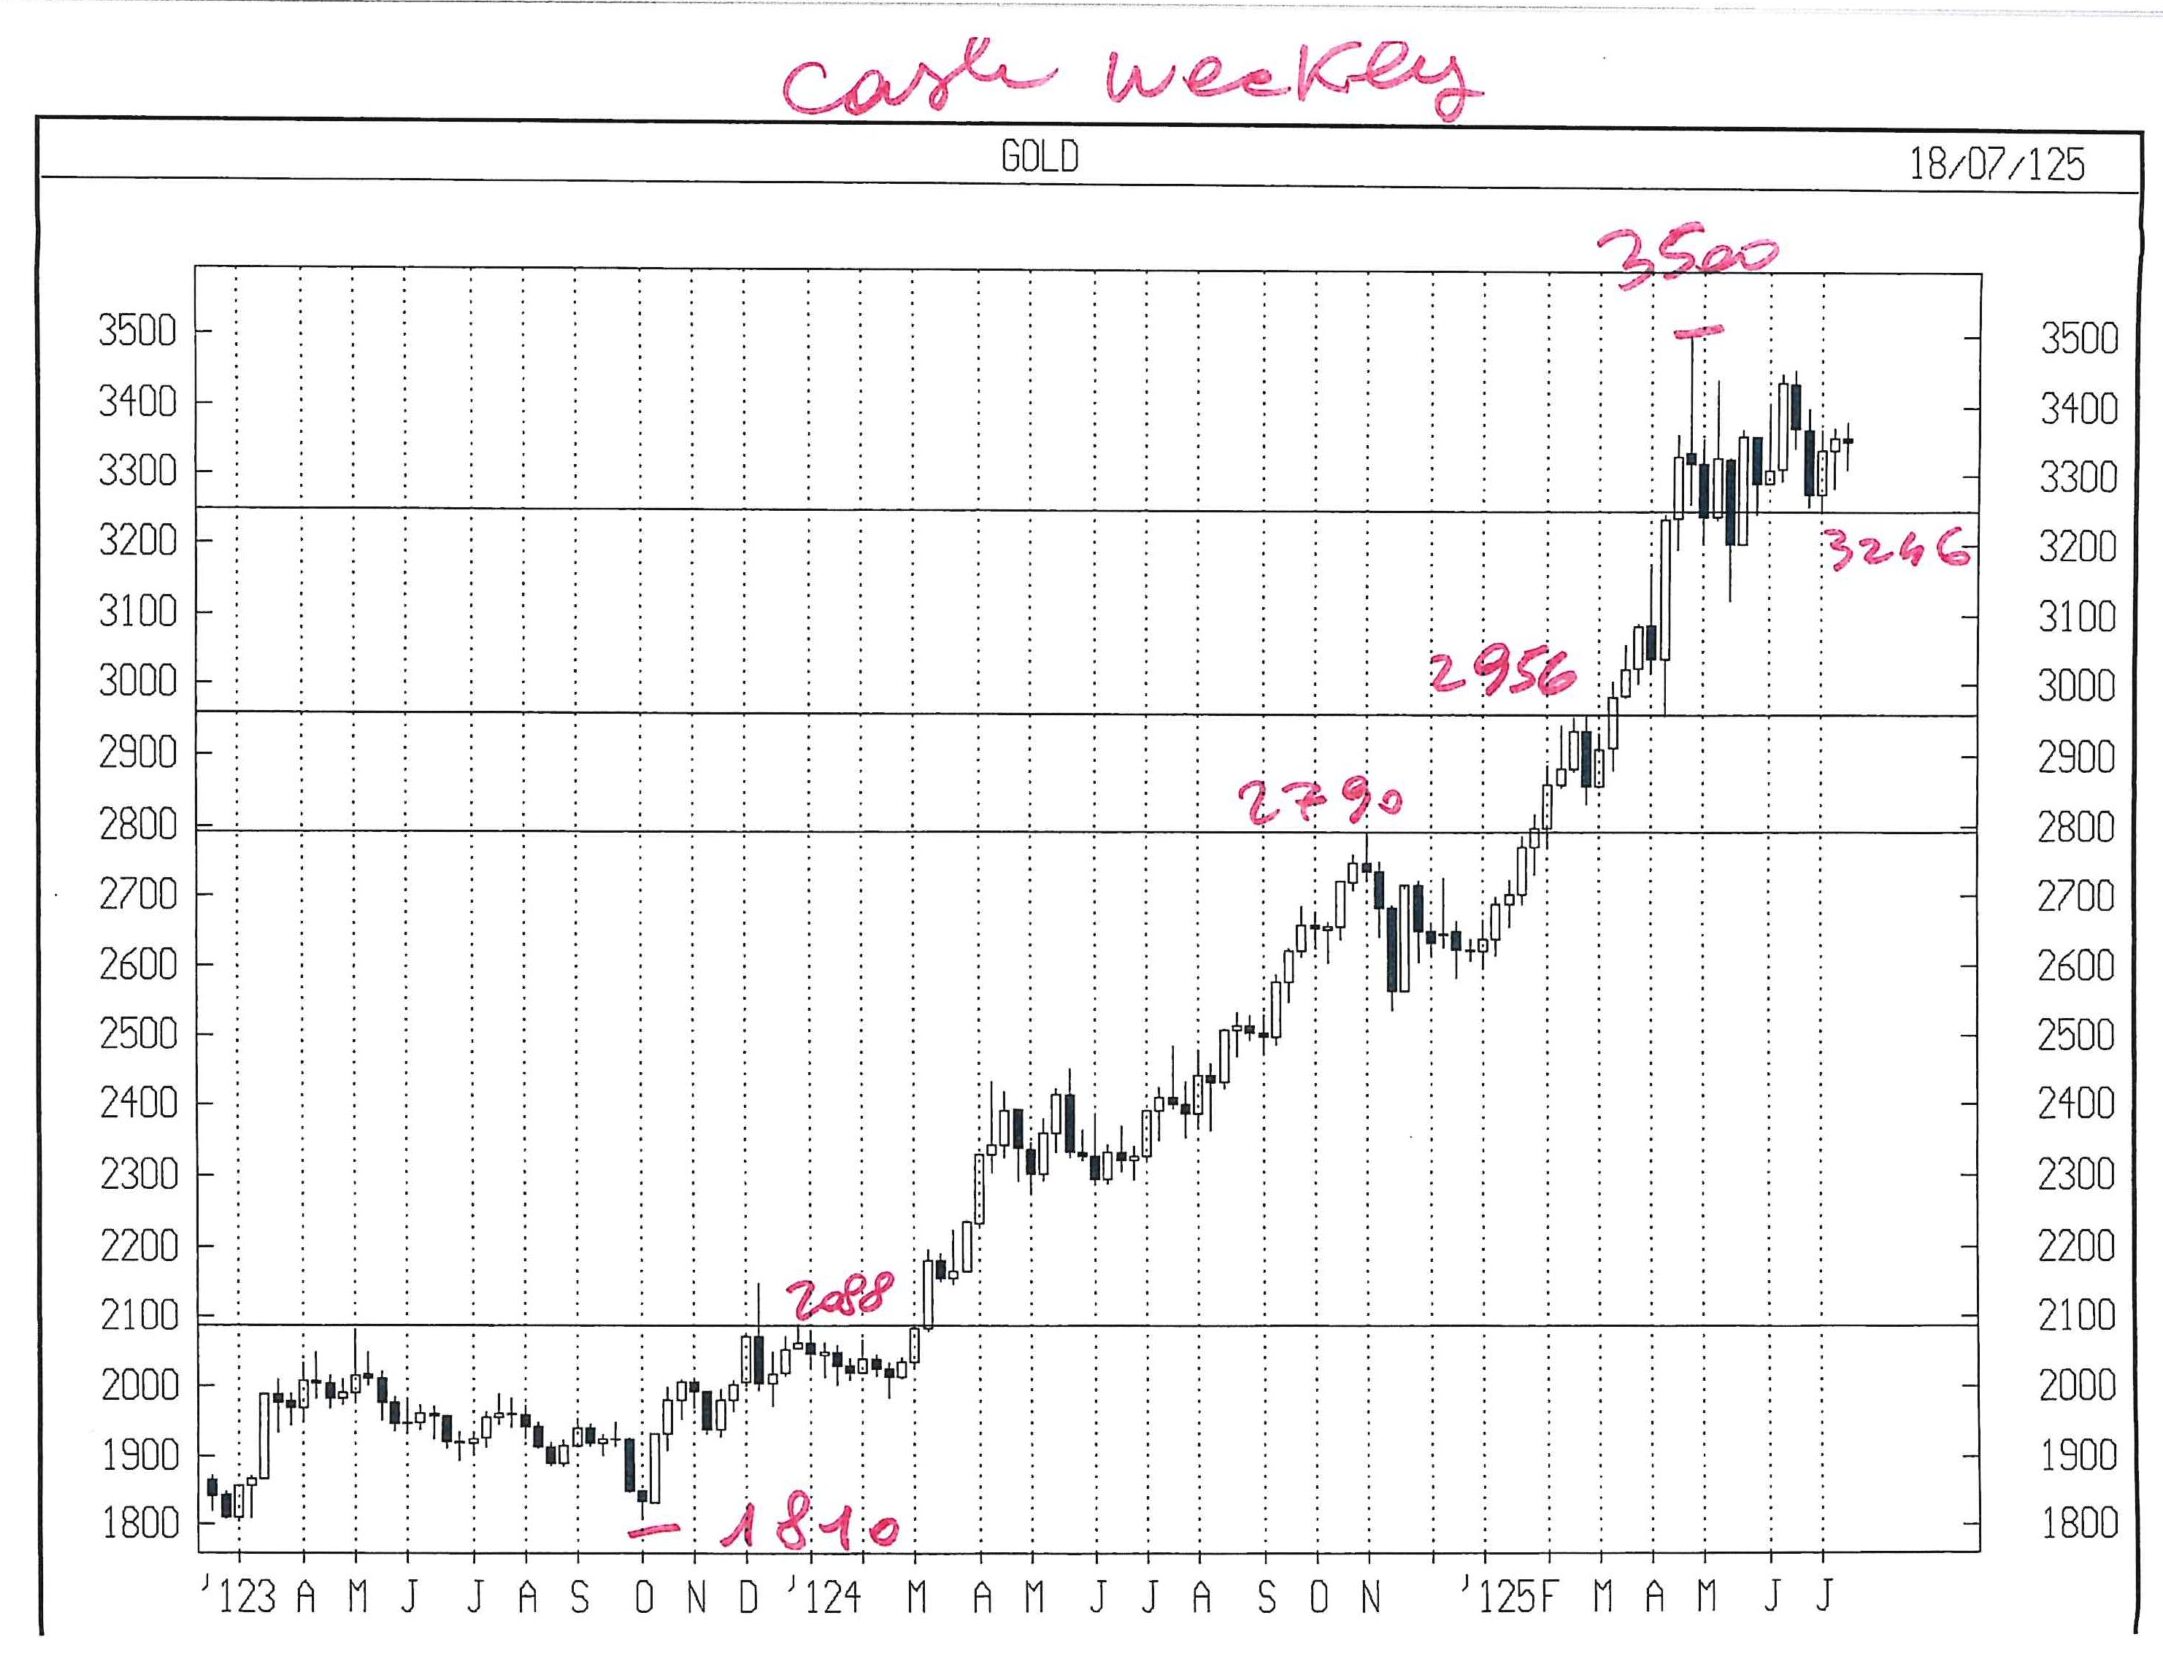
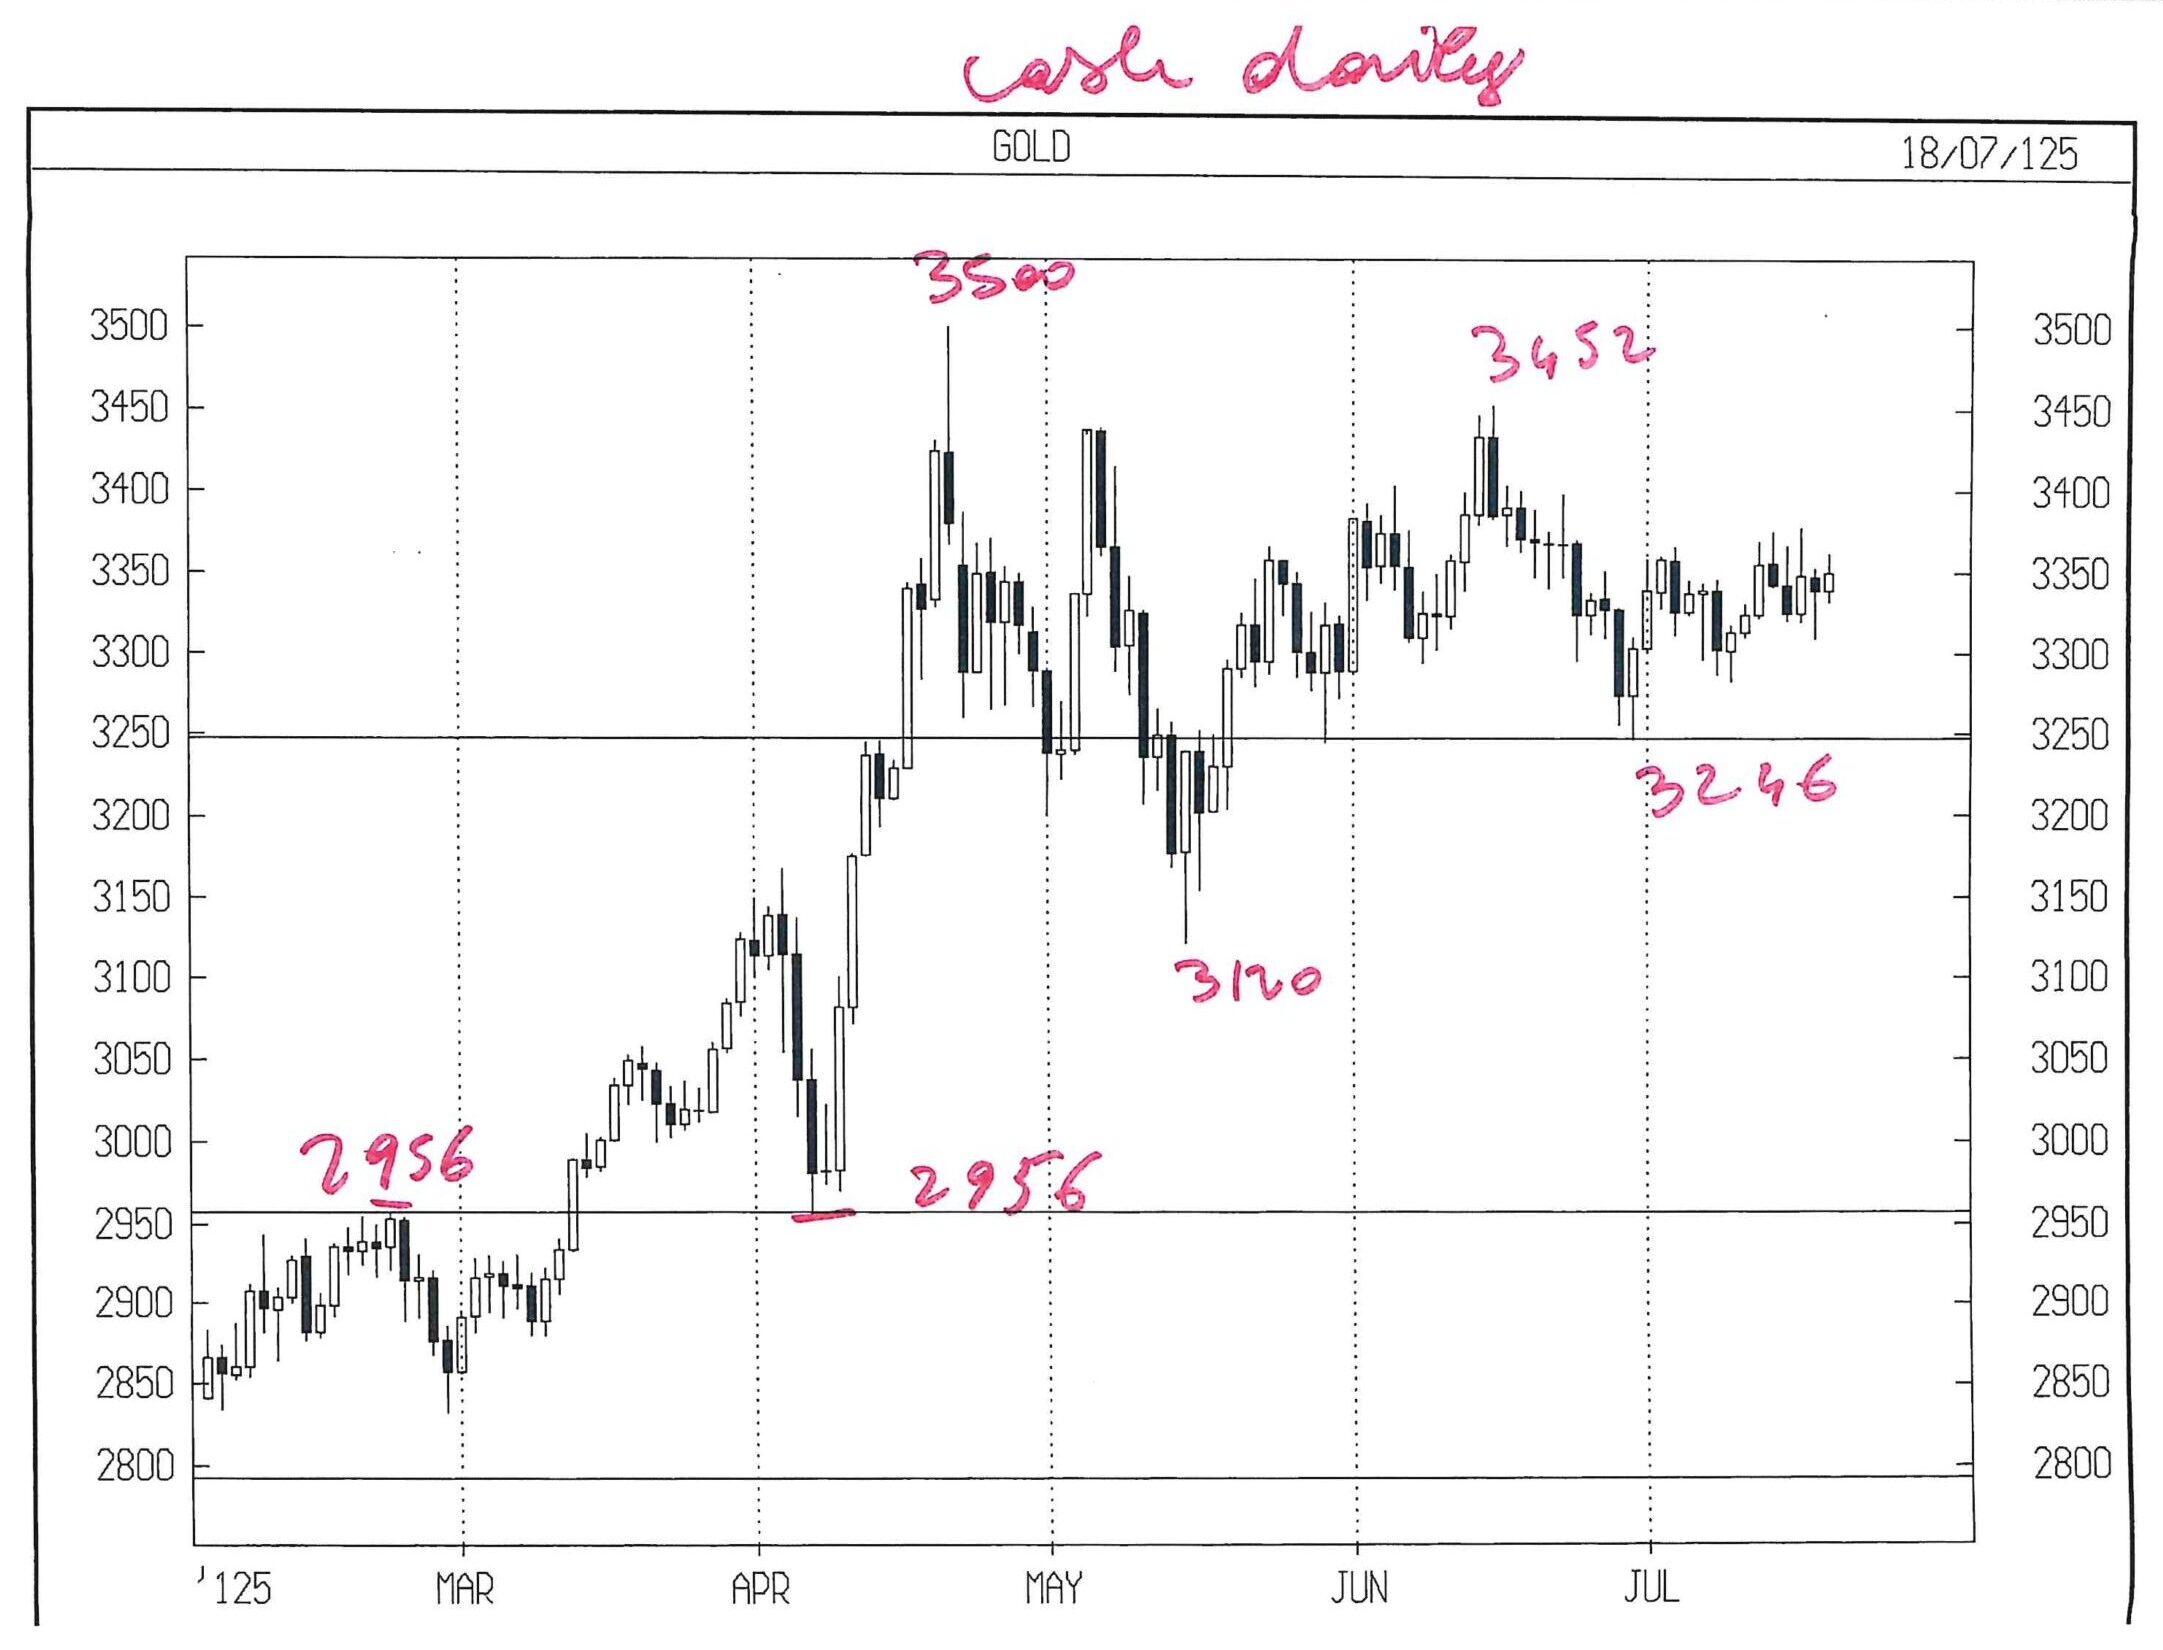
Considerando che anche luglio e giugno sono caratterizzati da segnali ( mensili ) valuterò dal 1 ago se vi sarà un accettabile reward – risk nella vendita sotto il minimo di luglio ( ad ora 3282 cash ) con eventuale incremento sotto il minimo di giugno ( 3246 cash )

I due livelli sono molto vicini e forse sceglierò di vendere alla rottura del più basso.

Ovviamente, salvo che GOLD già in luglio rompa 3246.”

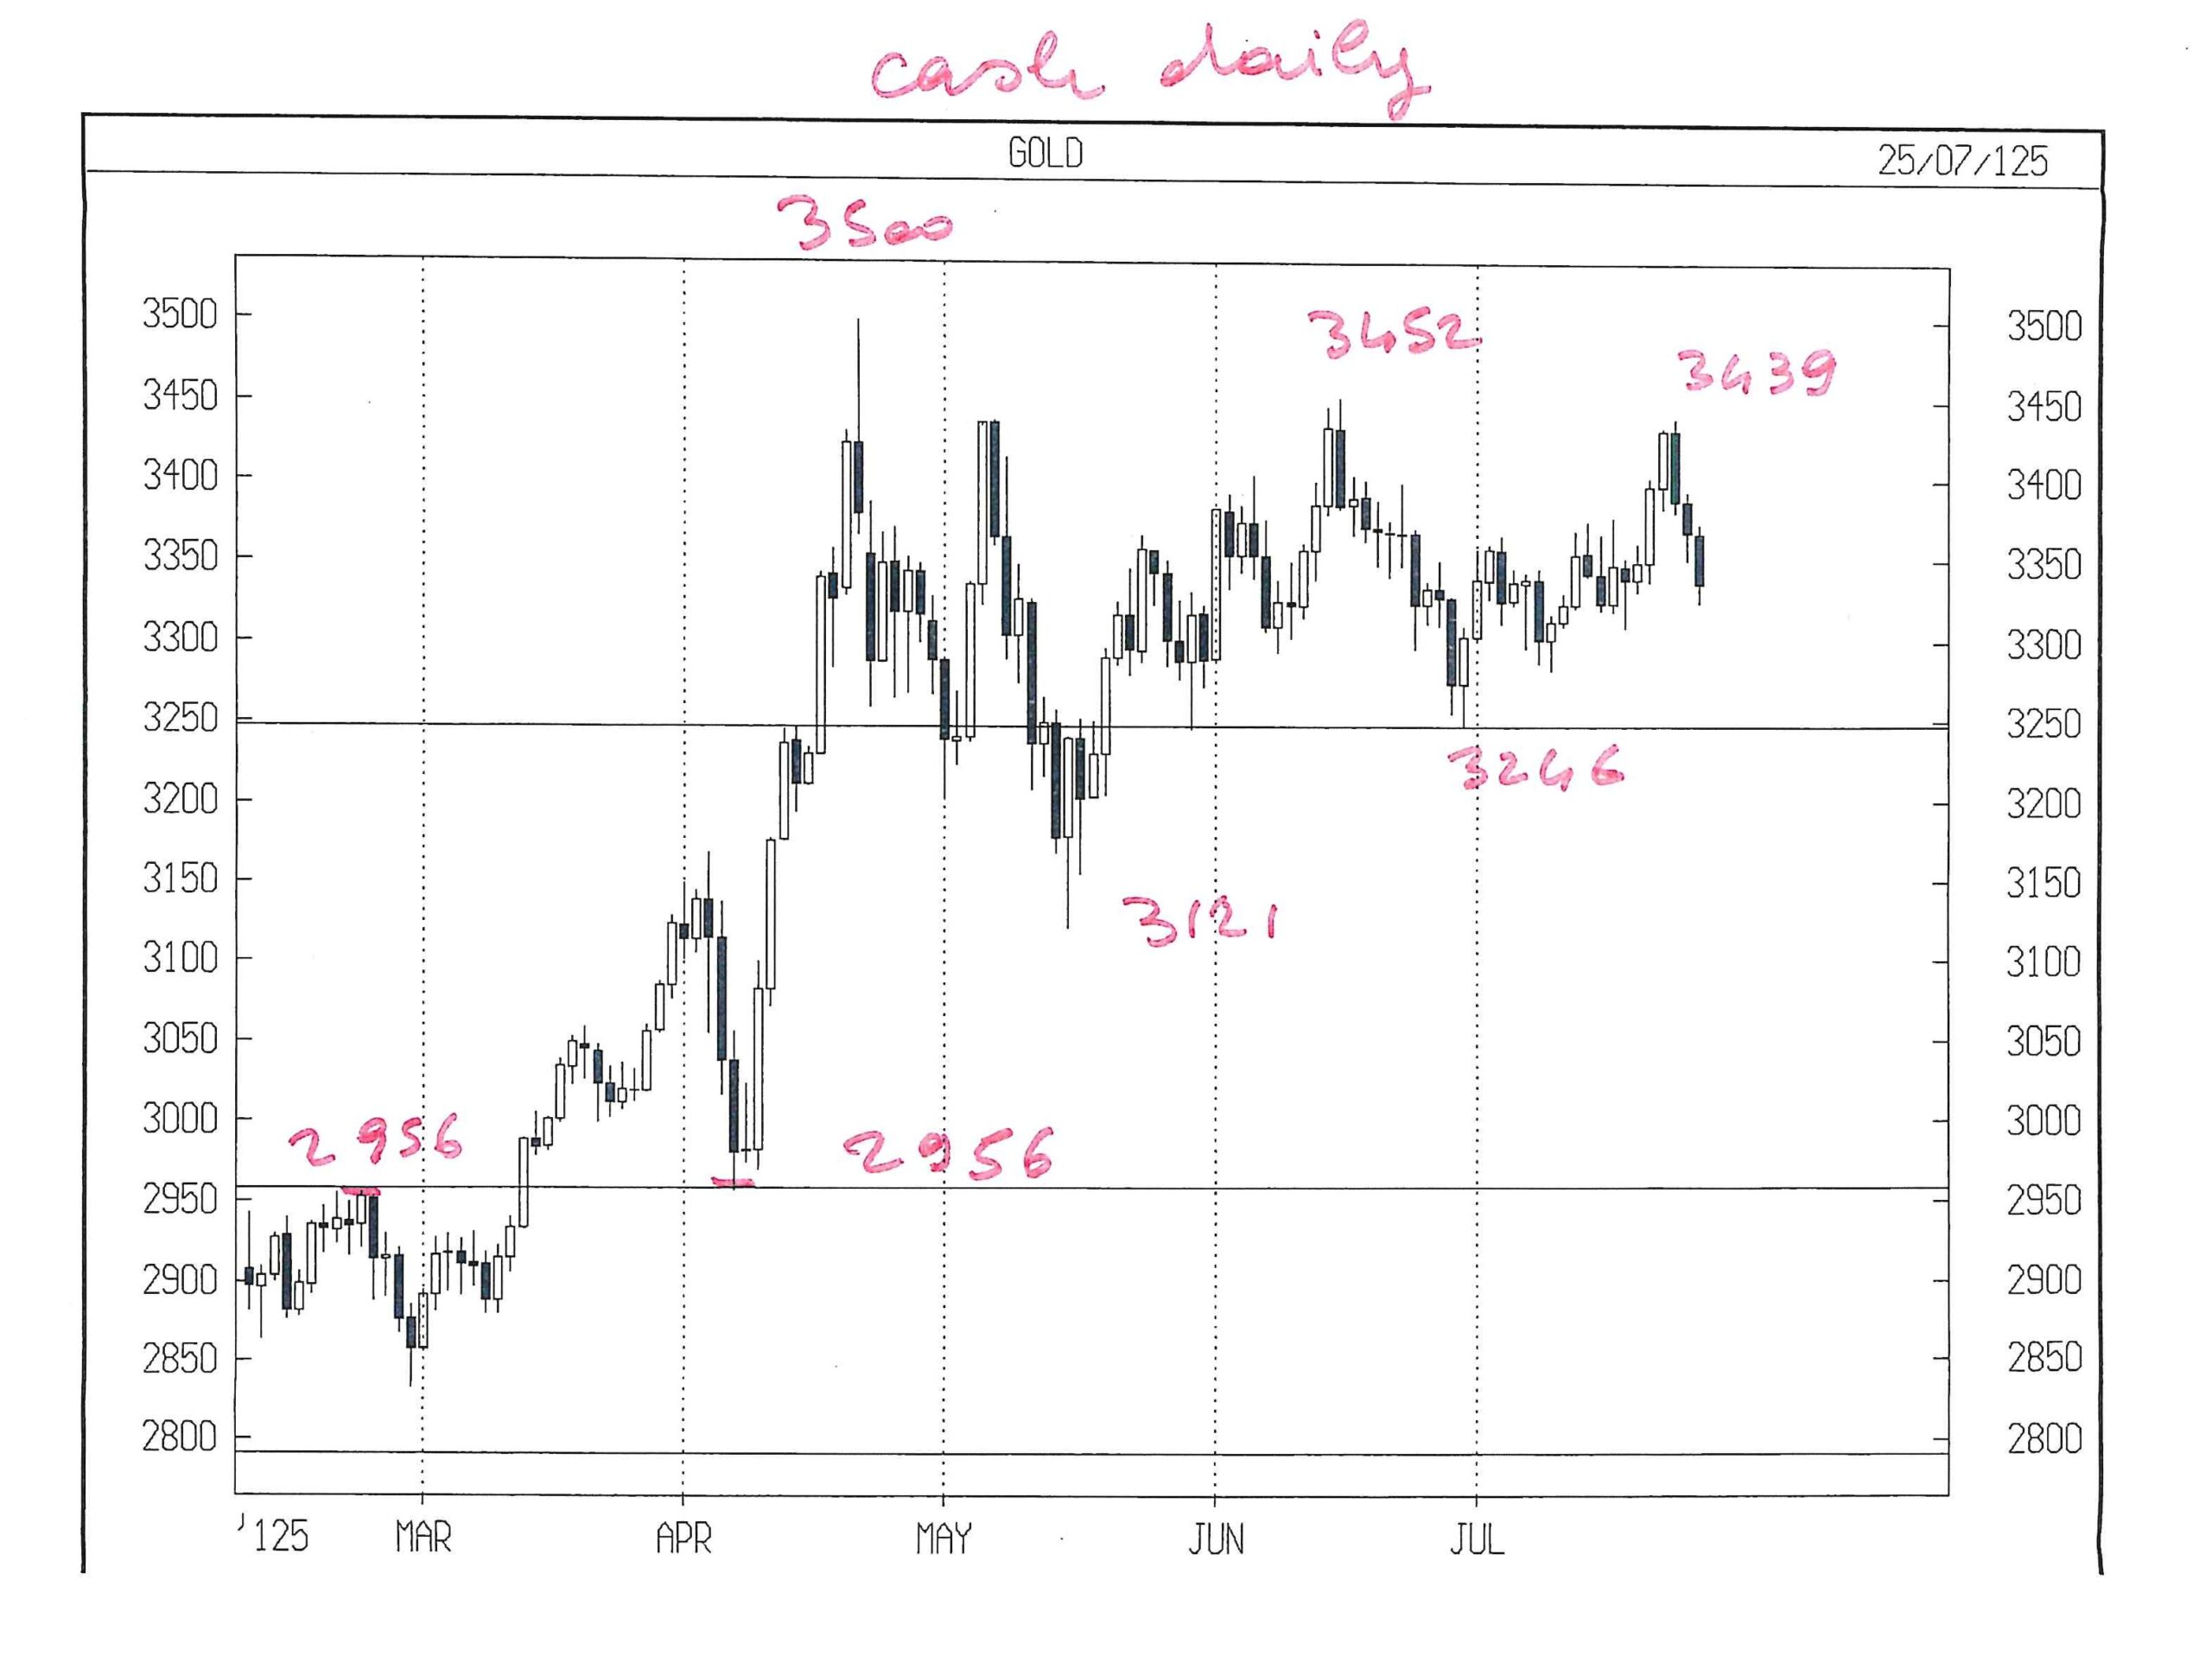
Avevo calcolato un ciclo giornaliero di medio impatto per merc 23.7 e GOLD ha segnato un top a 3439 cash ( 3479 OTT FUT ).

Avevo scritto : “ in caso di rimbalzo intorno a 3430 – 3440 GOLD CASH, potrei vendere, con stop loss ( escluderei il reverse ) a 3500 cash. Al momento siamo distanti.”

Questa Lettera non aveva inserito l’ordine, ma mi interessa testare la qualità dell’analisi che, come un bioritmo, non può essere costante in ogni stagione della vita.

Il livello 3430 – 3440 cash resta valido anche questa settimana e pertanto, già da lu 28.7, inserirò i seguenti ordini :

vendo 1 OTT MICRO GOLD FUT a 3460 con stop loss a 3490
e
compero 1 OTT MICRO GOLD FUT a 3310 con stop loss a 3280

SILVER SETT 25

Nulla di nuovo, a parte i continui nuovi massimi di periodo ( il top storico di 49,45 risale a 14 anni orsono ) quindi ripropongo il precedente testo, tuttora valido :

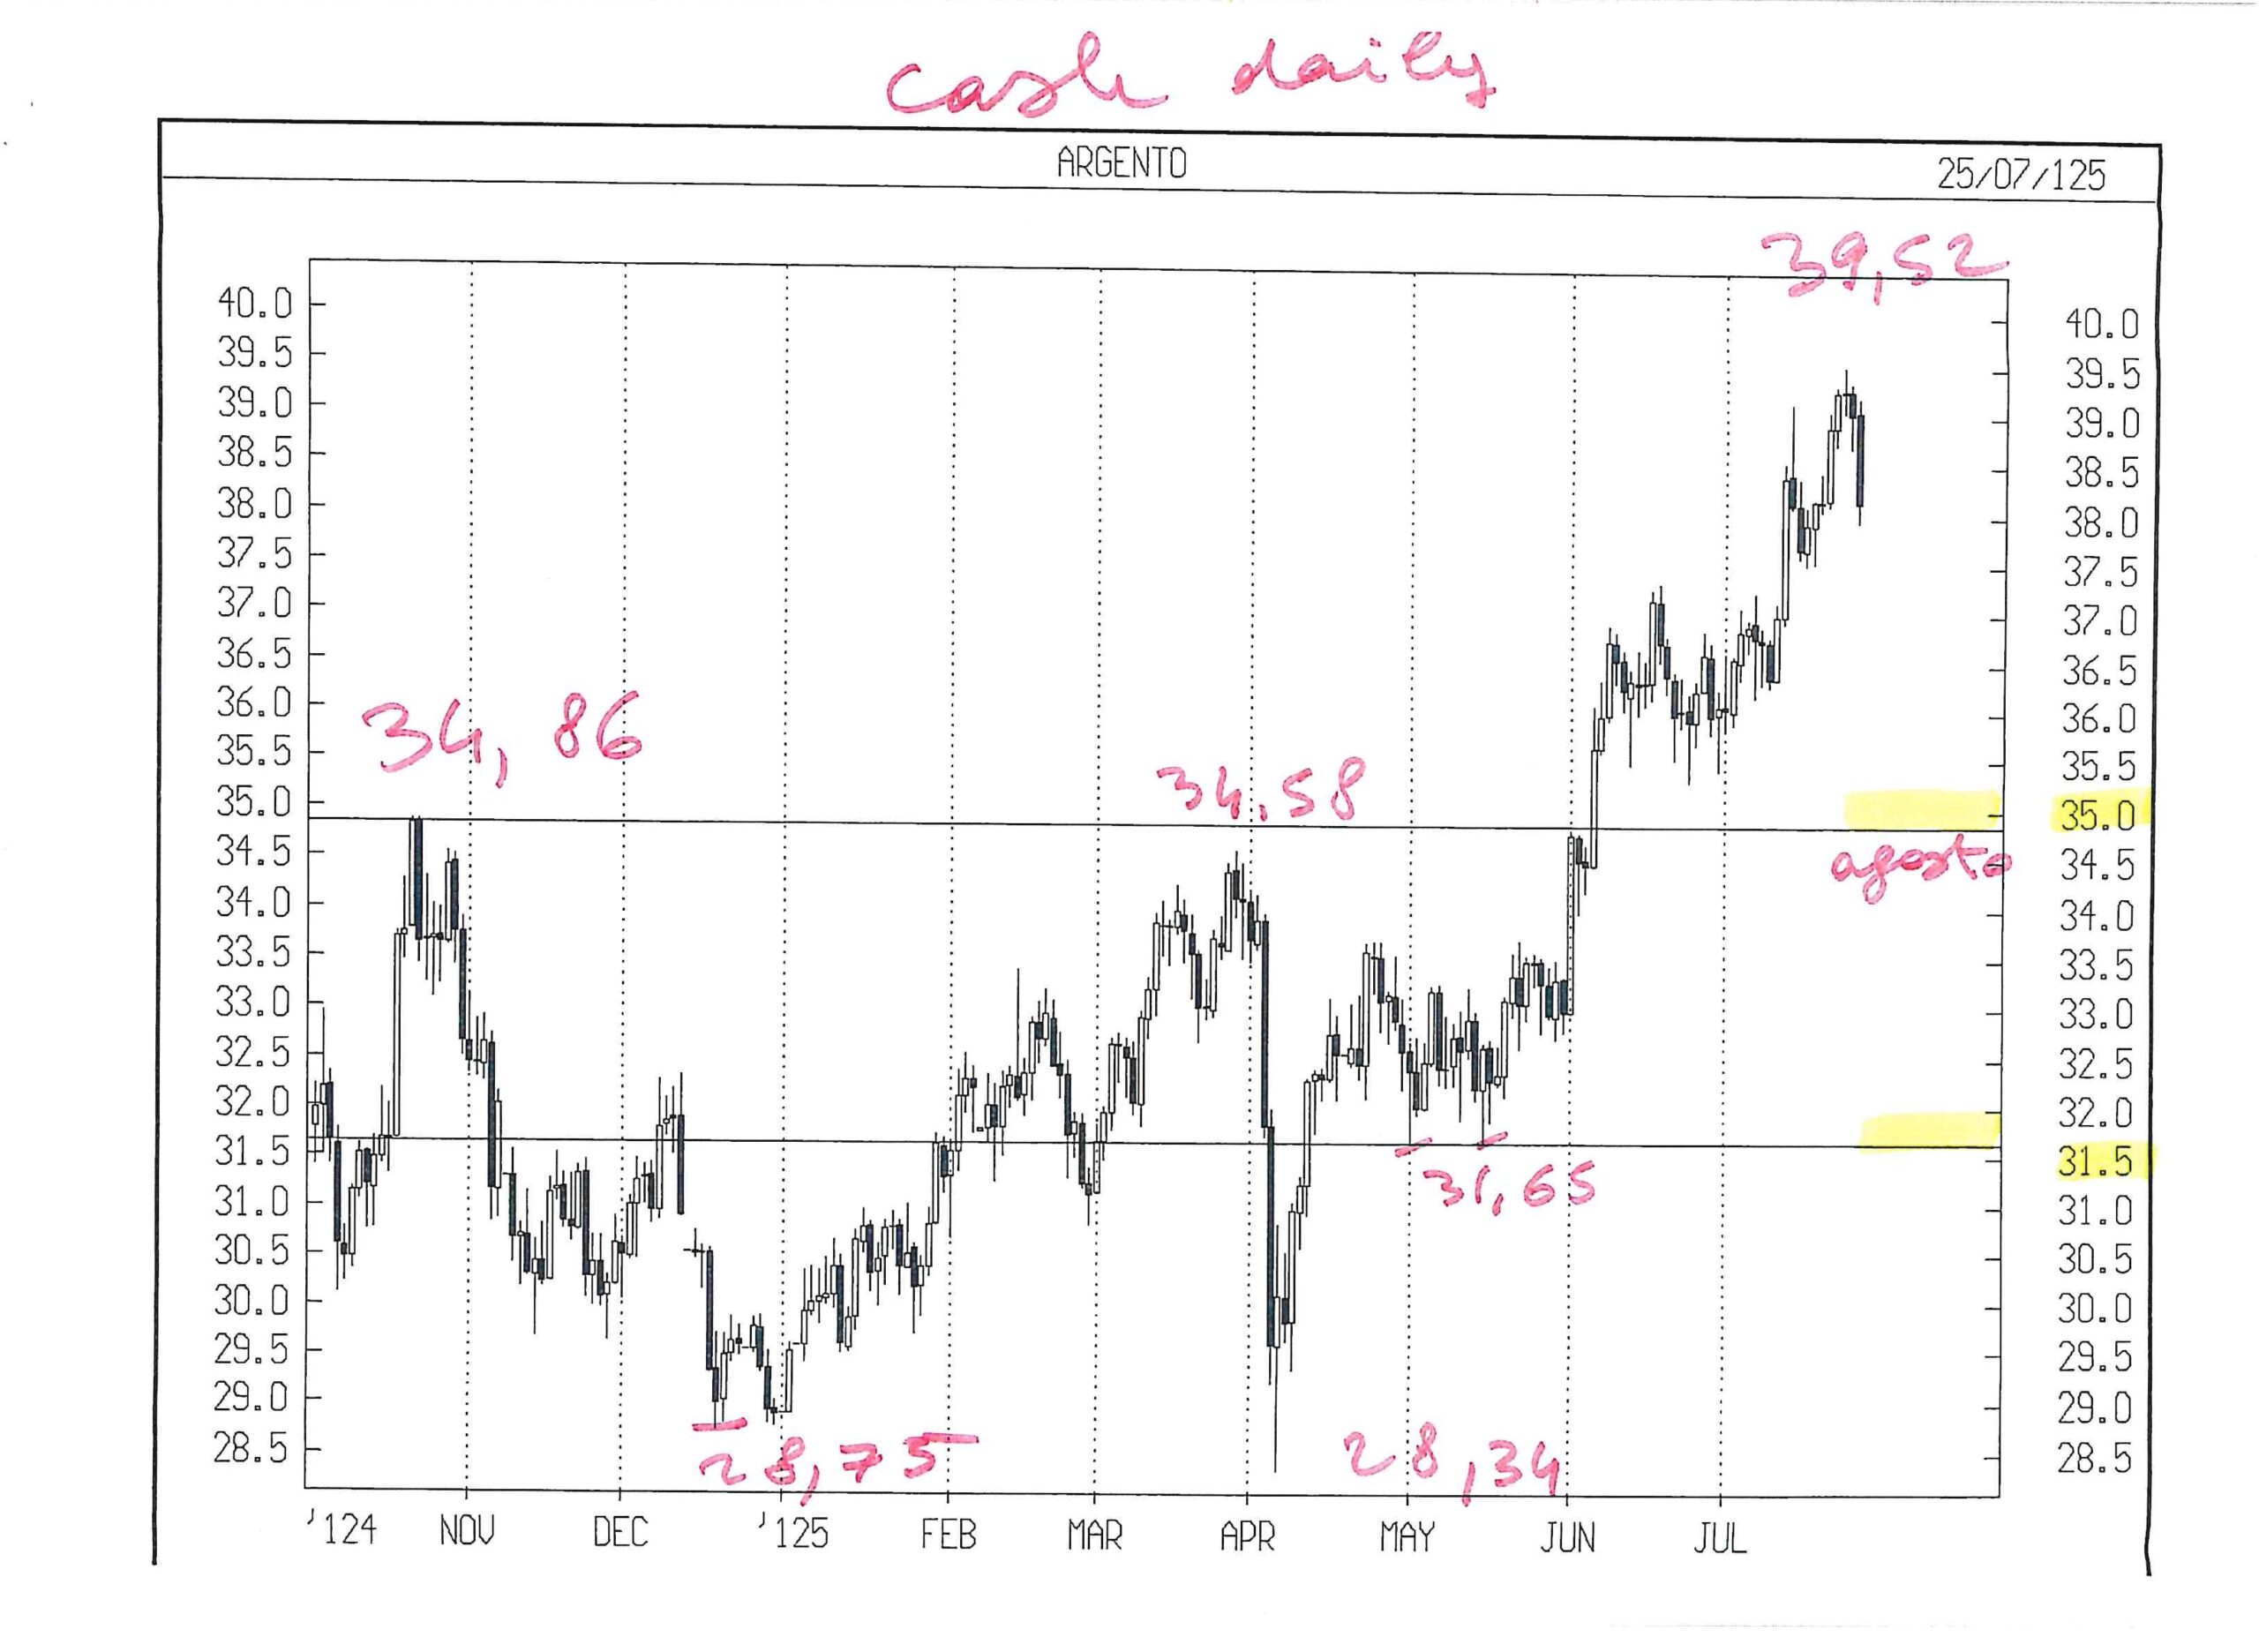
“ Dopo la rottura del doppio top a 34,86 – 34,58 cash, SILVER appare in accelerazione al rialzo e sembra possibile solo un acquisto.

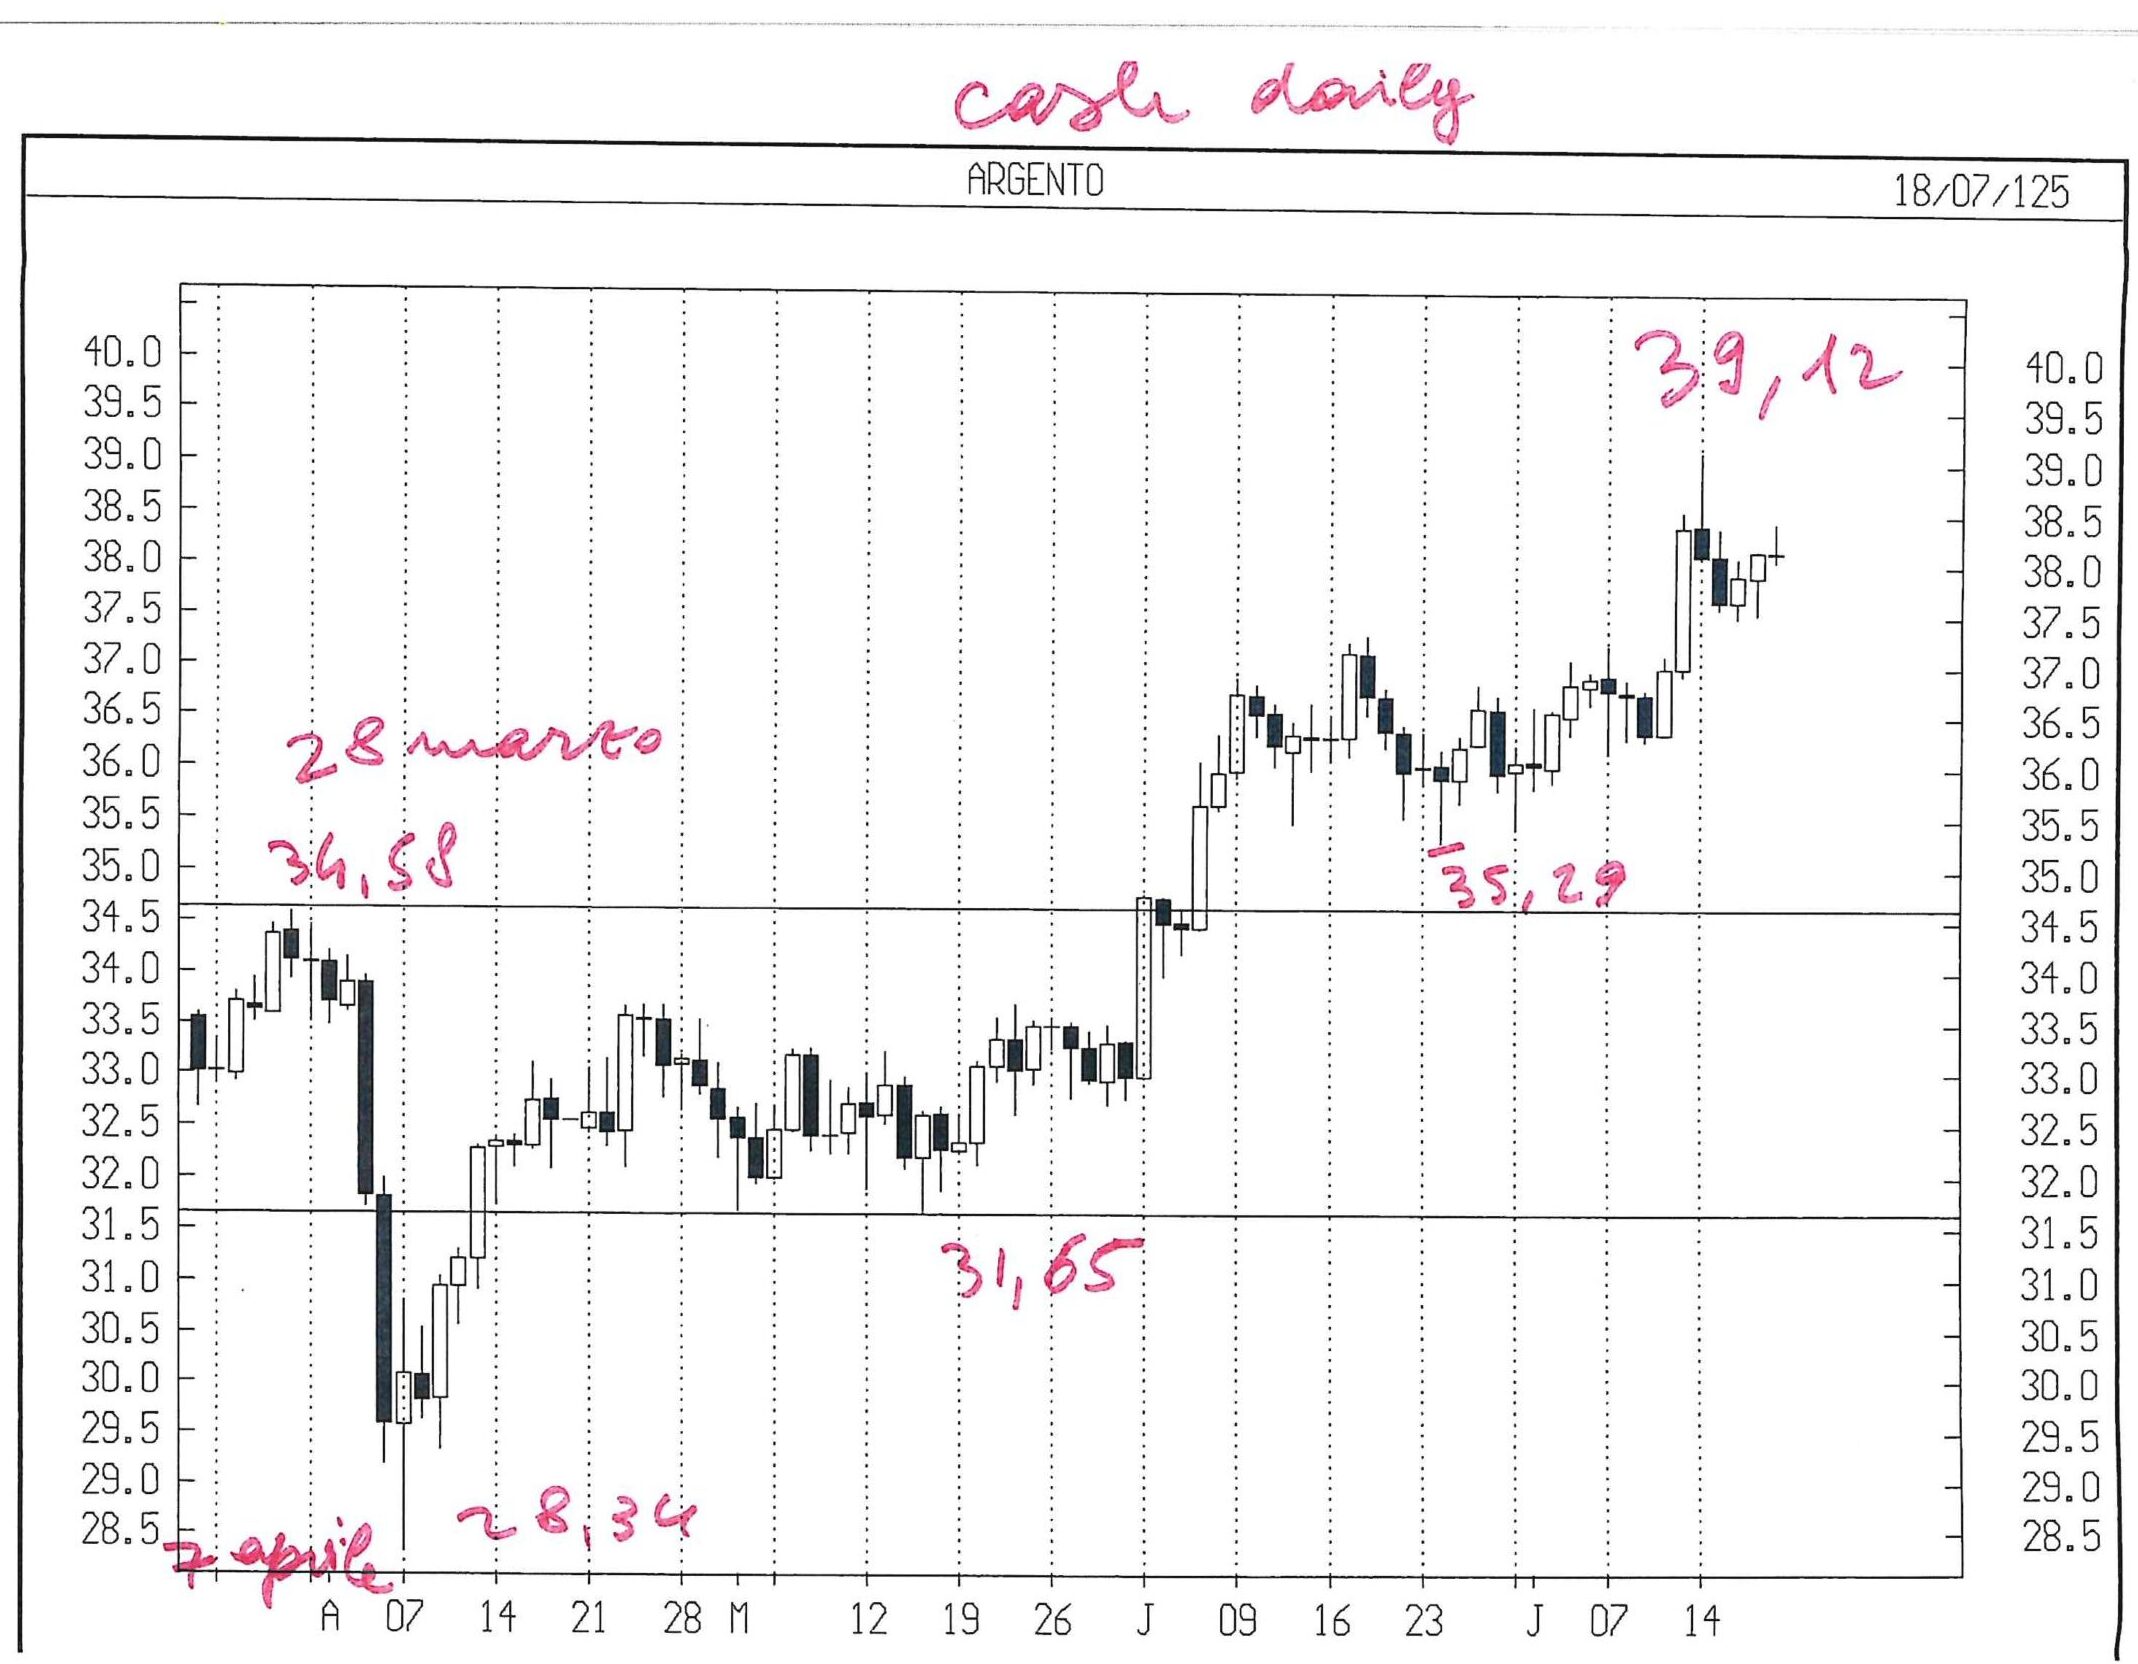
Segnalo già da ora per agosto un segnale che rimanderebbe intorno al doppio massimo di 34,86 – 34,58 – livello che potrebbe ostacolare il raggiungimento dell’area da 33,70 a 31,65 ( minimo del 12 – 16 maggio, segnale di media importanza ) nella quale più volentieri acquisterei.

Rammento che l’area solida di acquisto tuttavia si trova solo da 28 ( livello toccato il 7.4 con i dazi di Trump ) a circa 26 usd.

Il livello di 26 fu supporto nel biennio 2011 – 2012 e tetto per tutto il 2022 – 2023.”

Aggiungo che, intorno al livello attuale di 39,5 – 40 usd cercherò una vendita, allo scopo di arrivare intorno a 35 usd, livello lontano, ma non impossibile in agosto, con un profitto da reinvestire nello stop loss dell’ eventuale acquisto.

Nella prossima Lettera cercherò di inserire un simile ordine, secondo lo sviluppo della settimana entrante.

DOW JONES

Avevo individuato un segnale giornaliero intrigante che scadeva tra mart 22.7 e merc 23.7

In quei due gg consecutivi abbiamo avuto il minimo e il massimo della settimana.

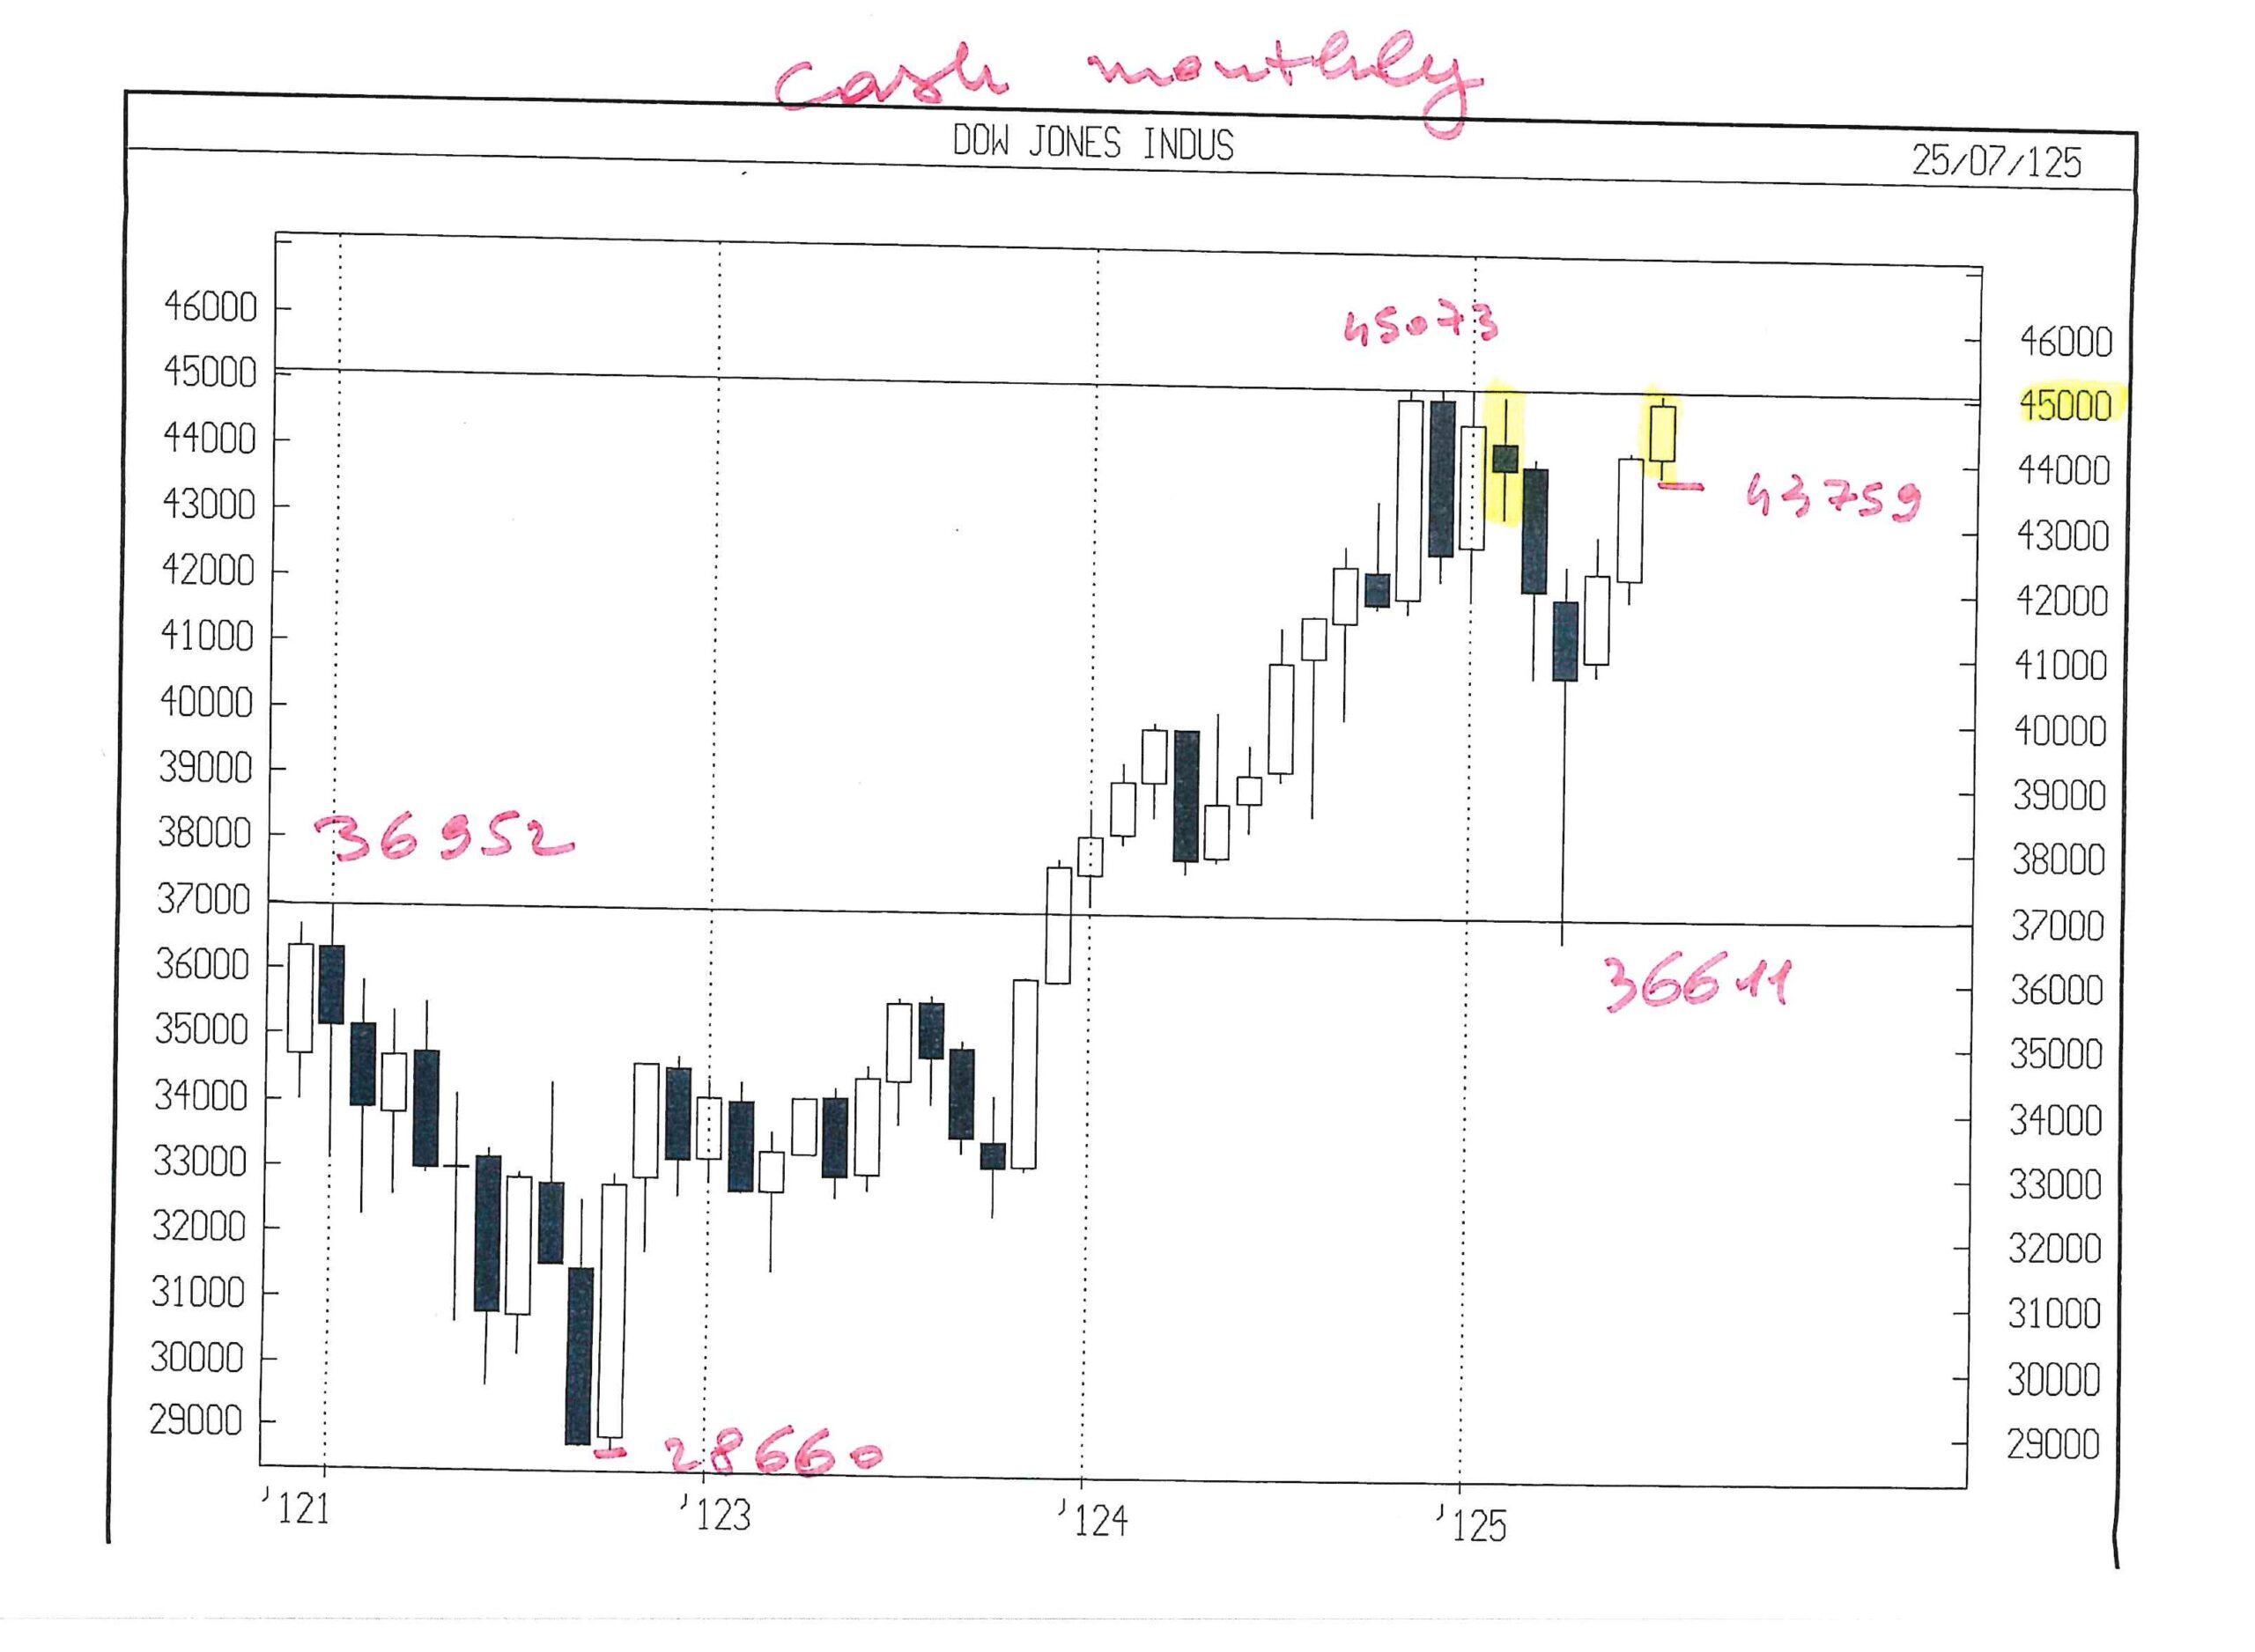
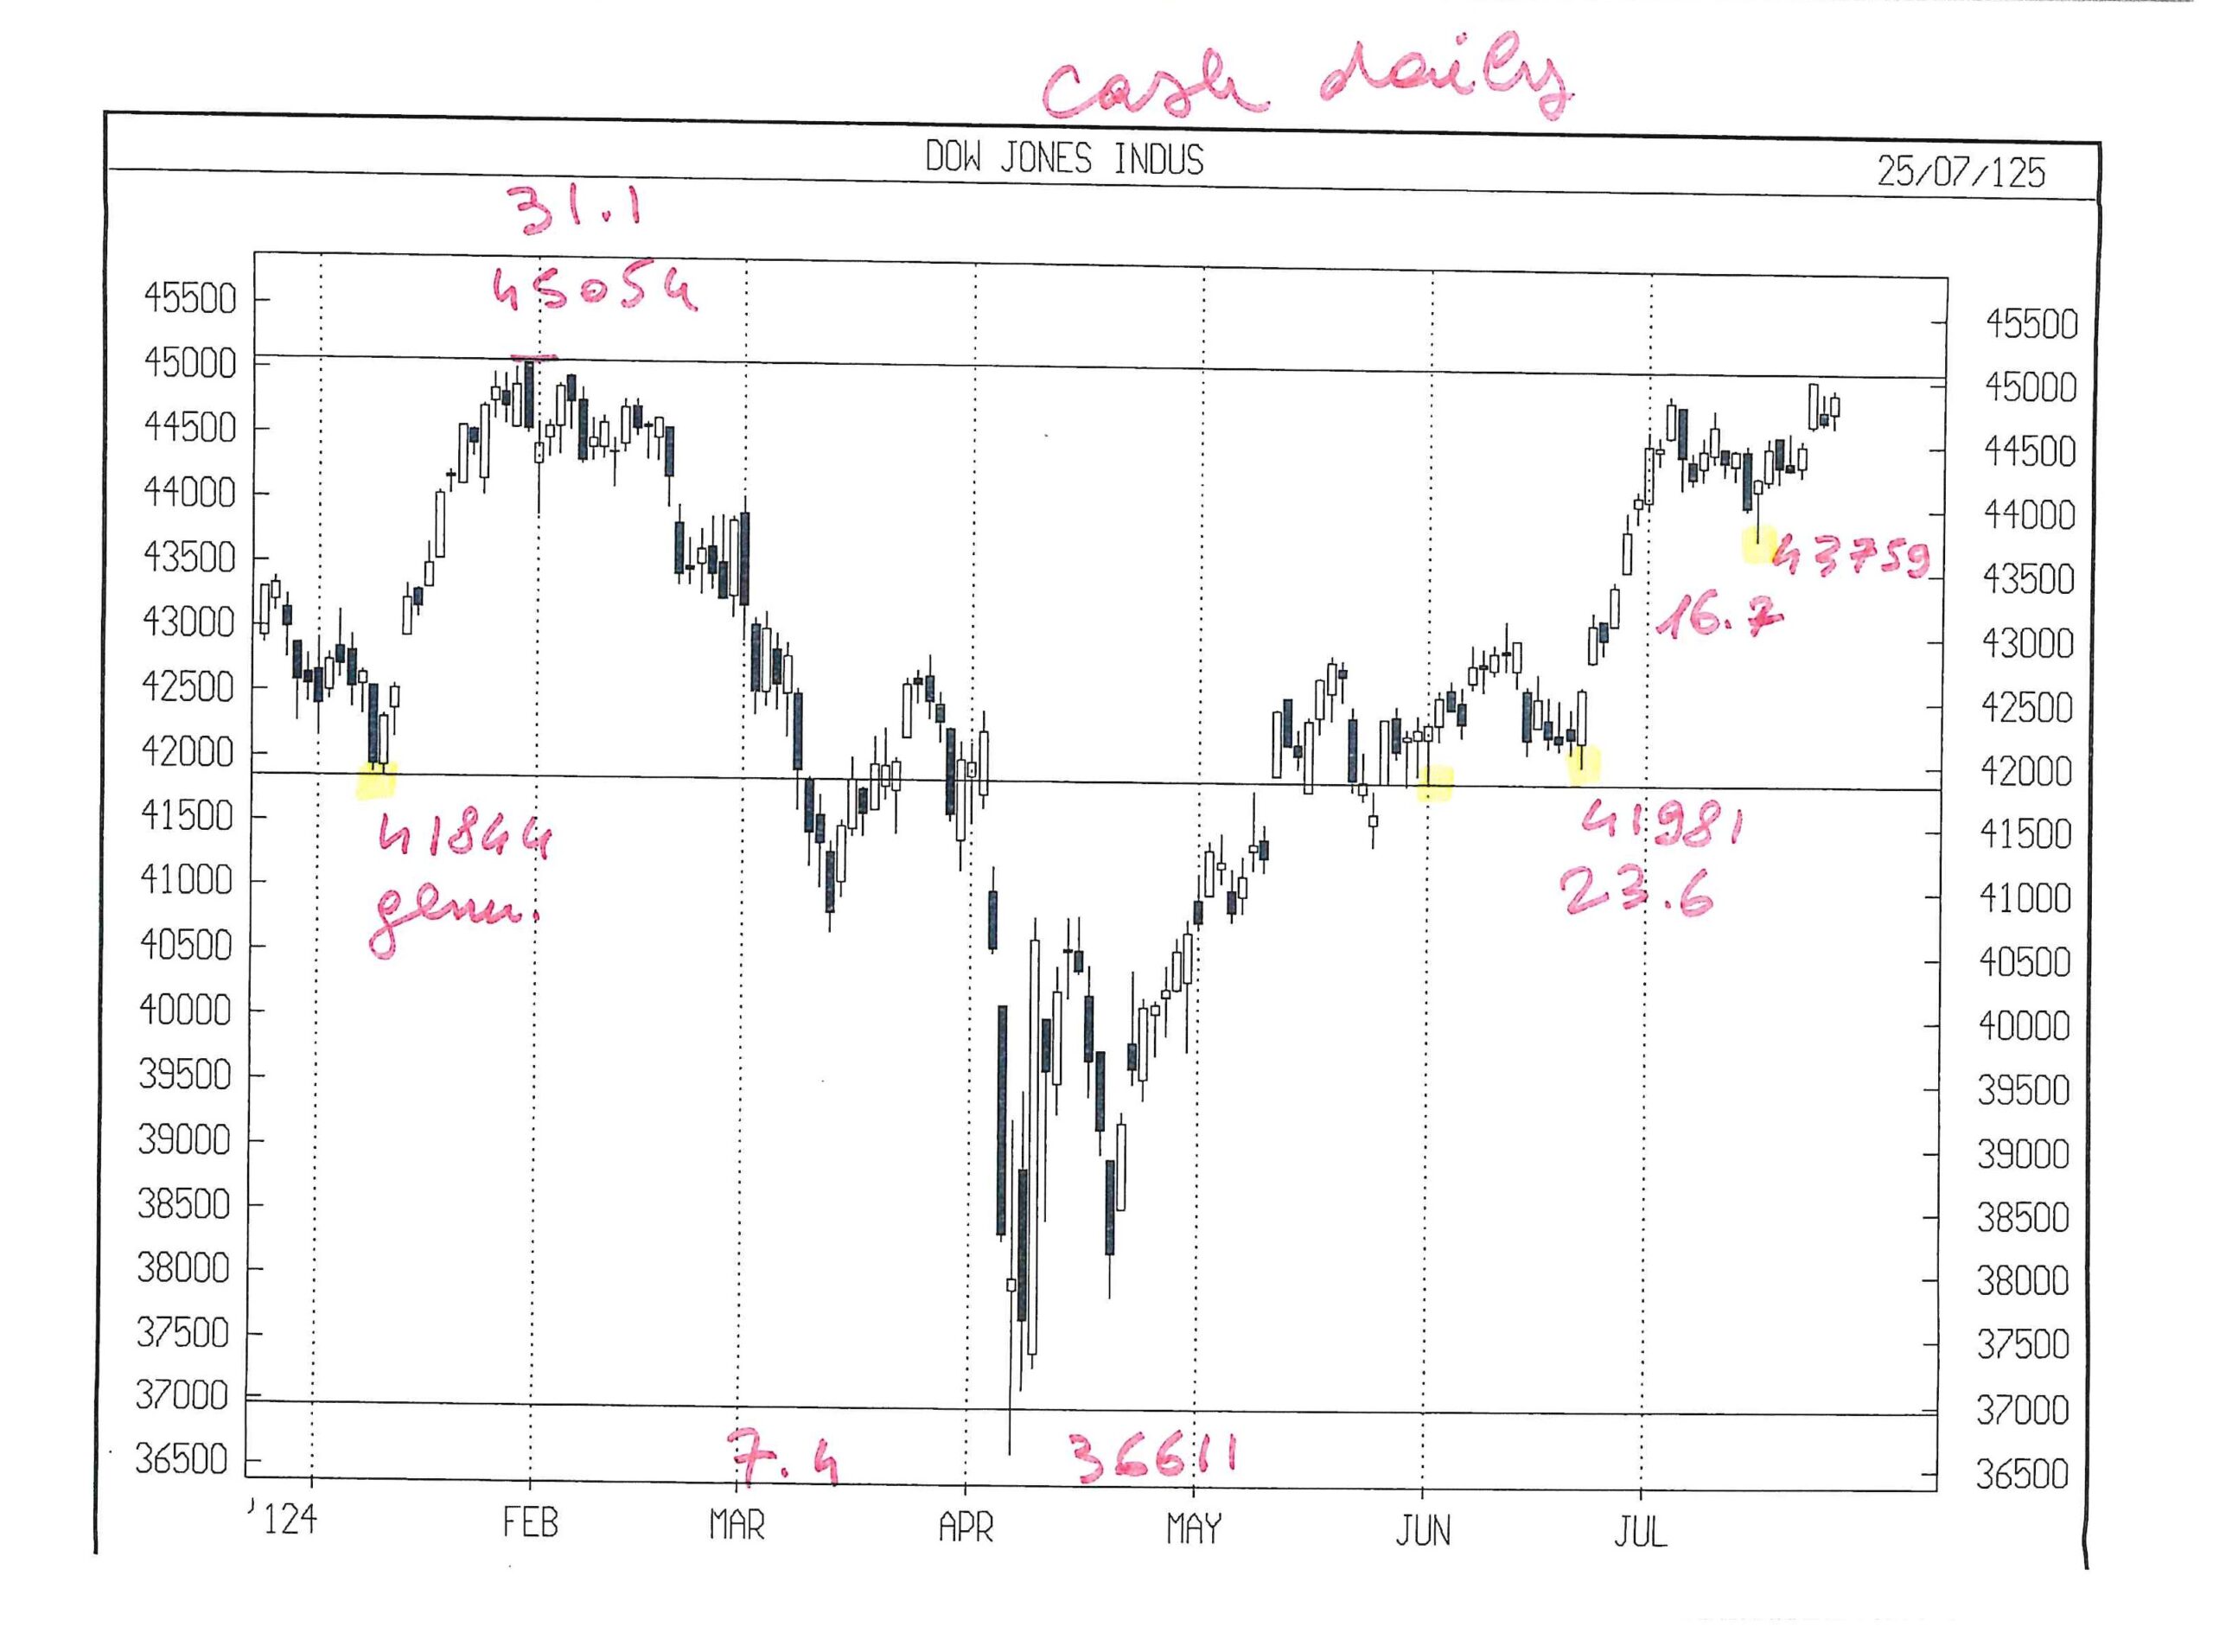
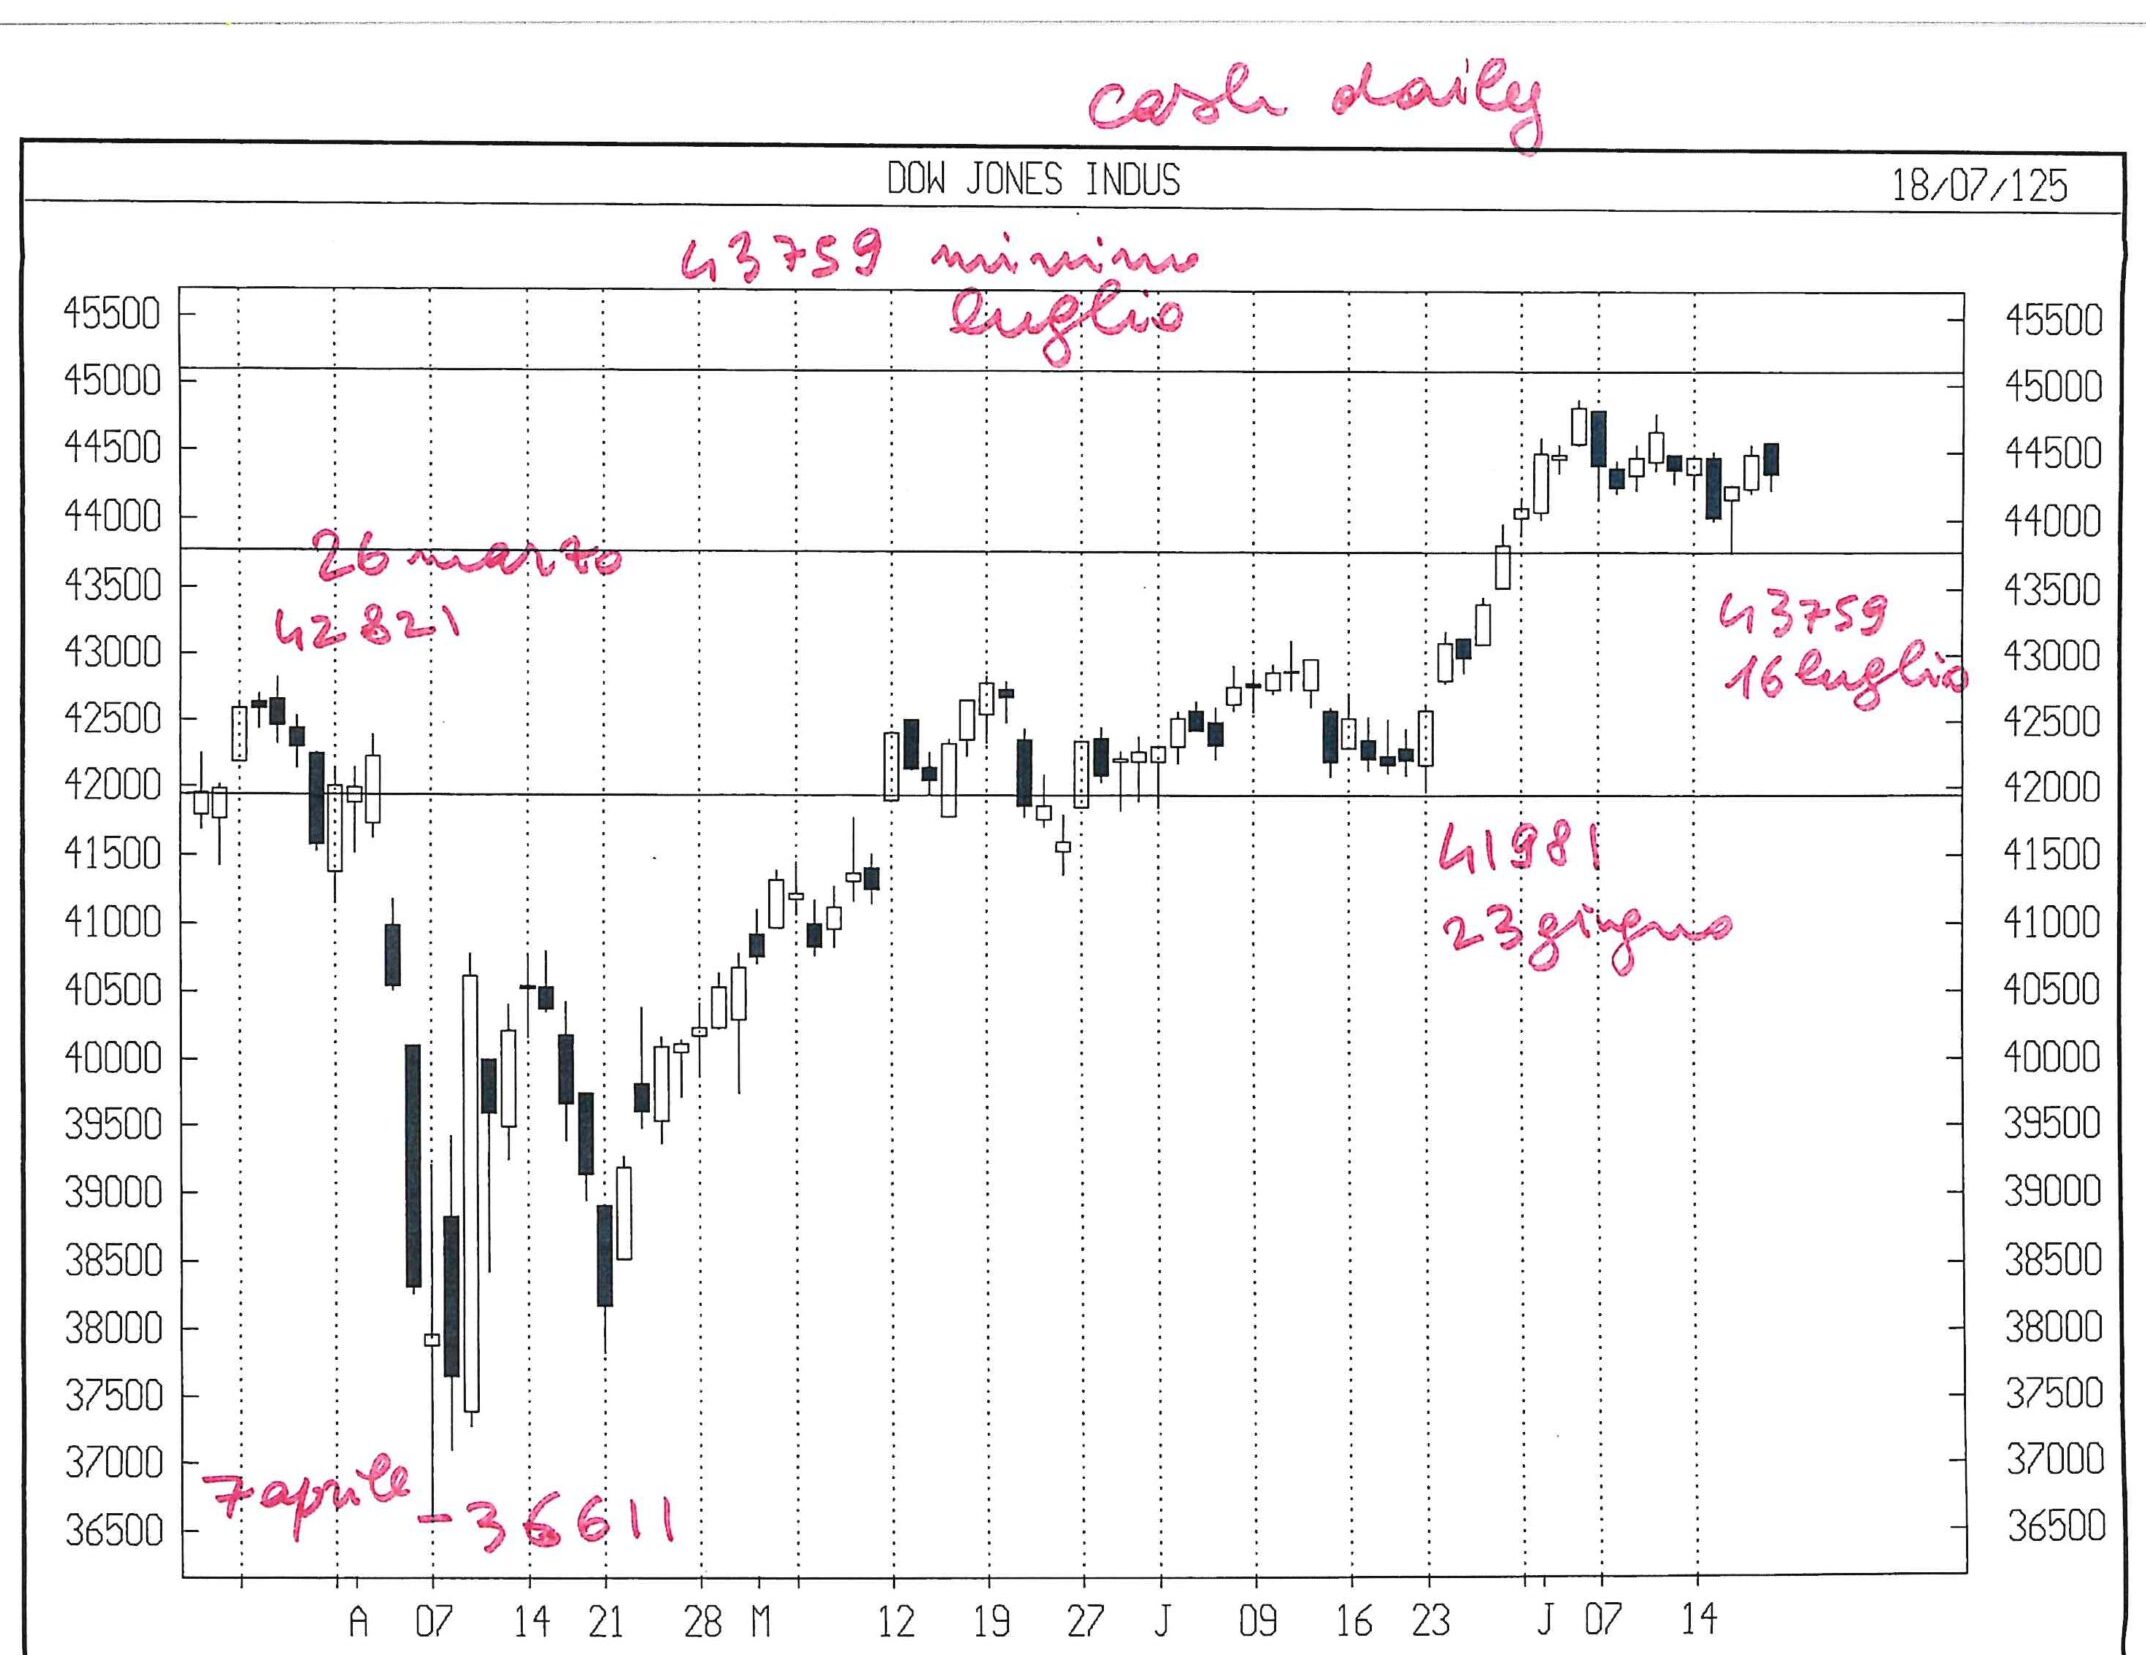
La salita è andata ben oltre il range atteso di 44600 – 44700 DJ CASH per cercare una vendita ed ha avvicinato il top assoluto, a 45017 cash.

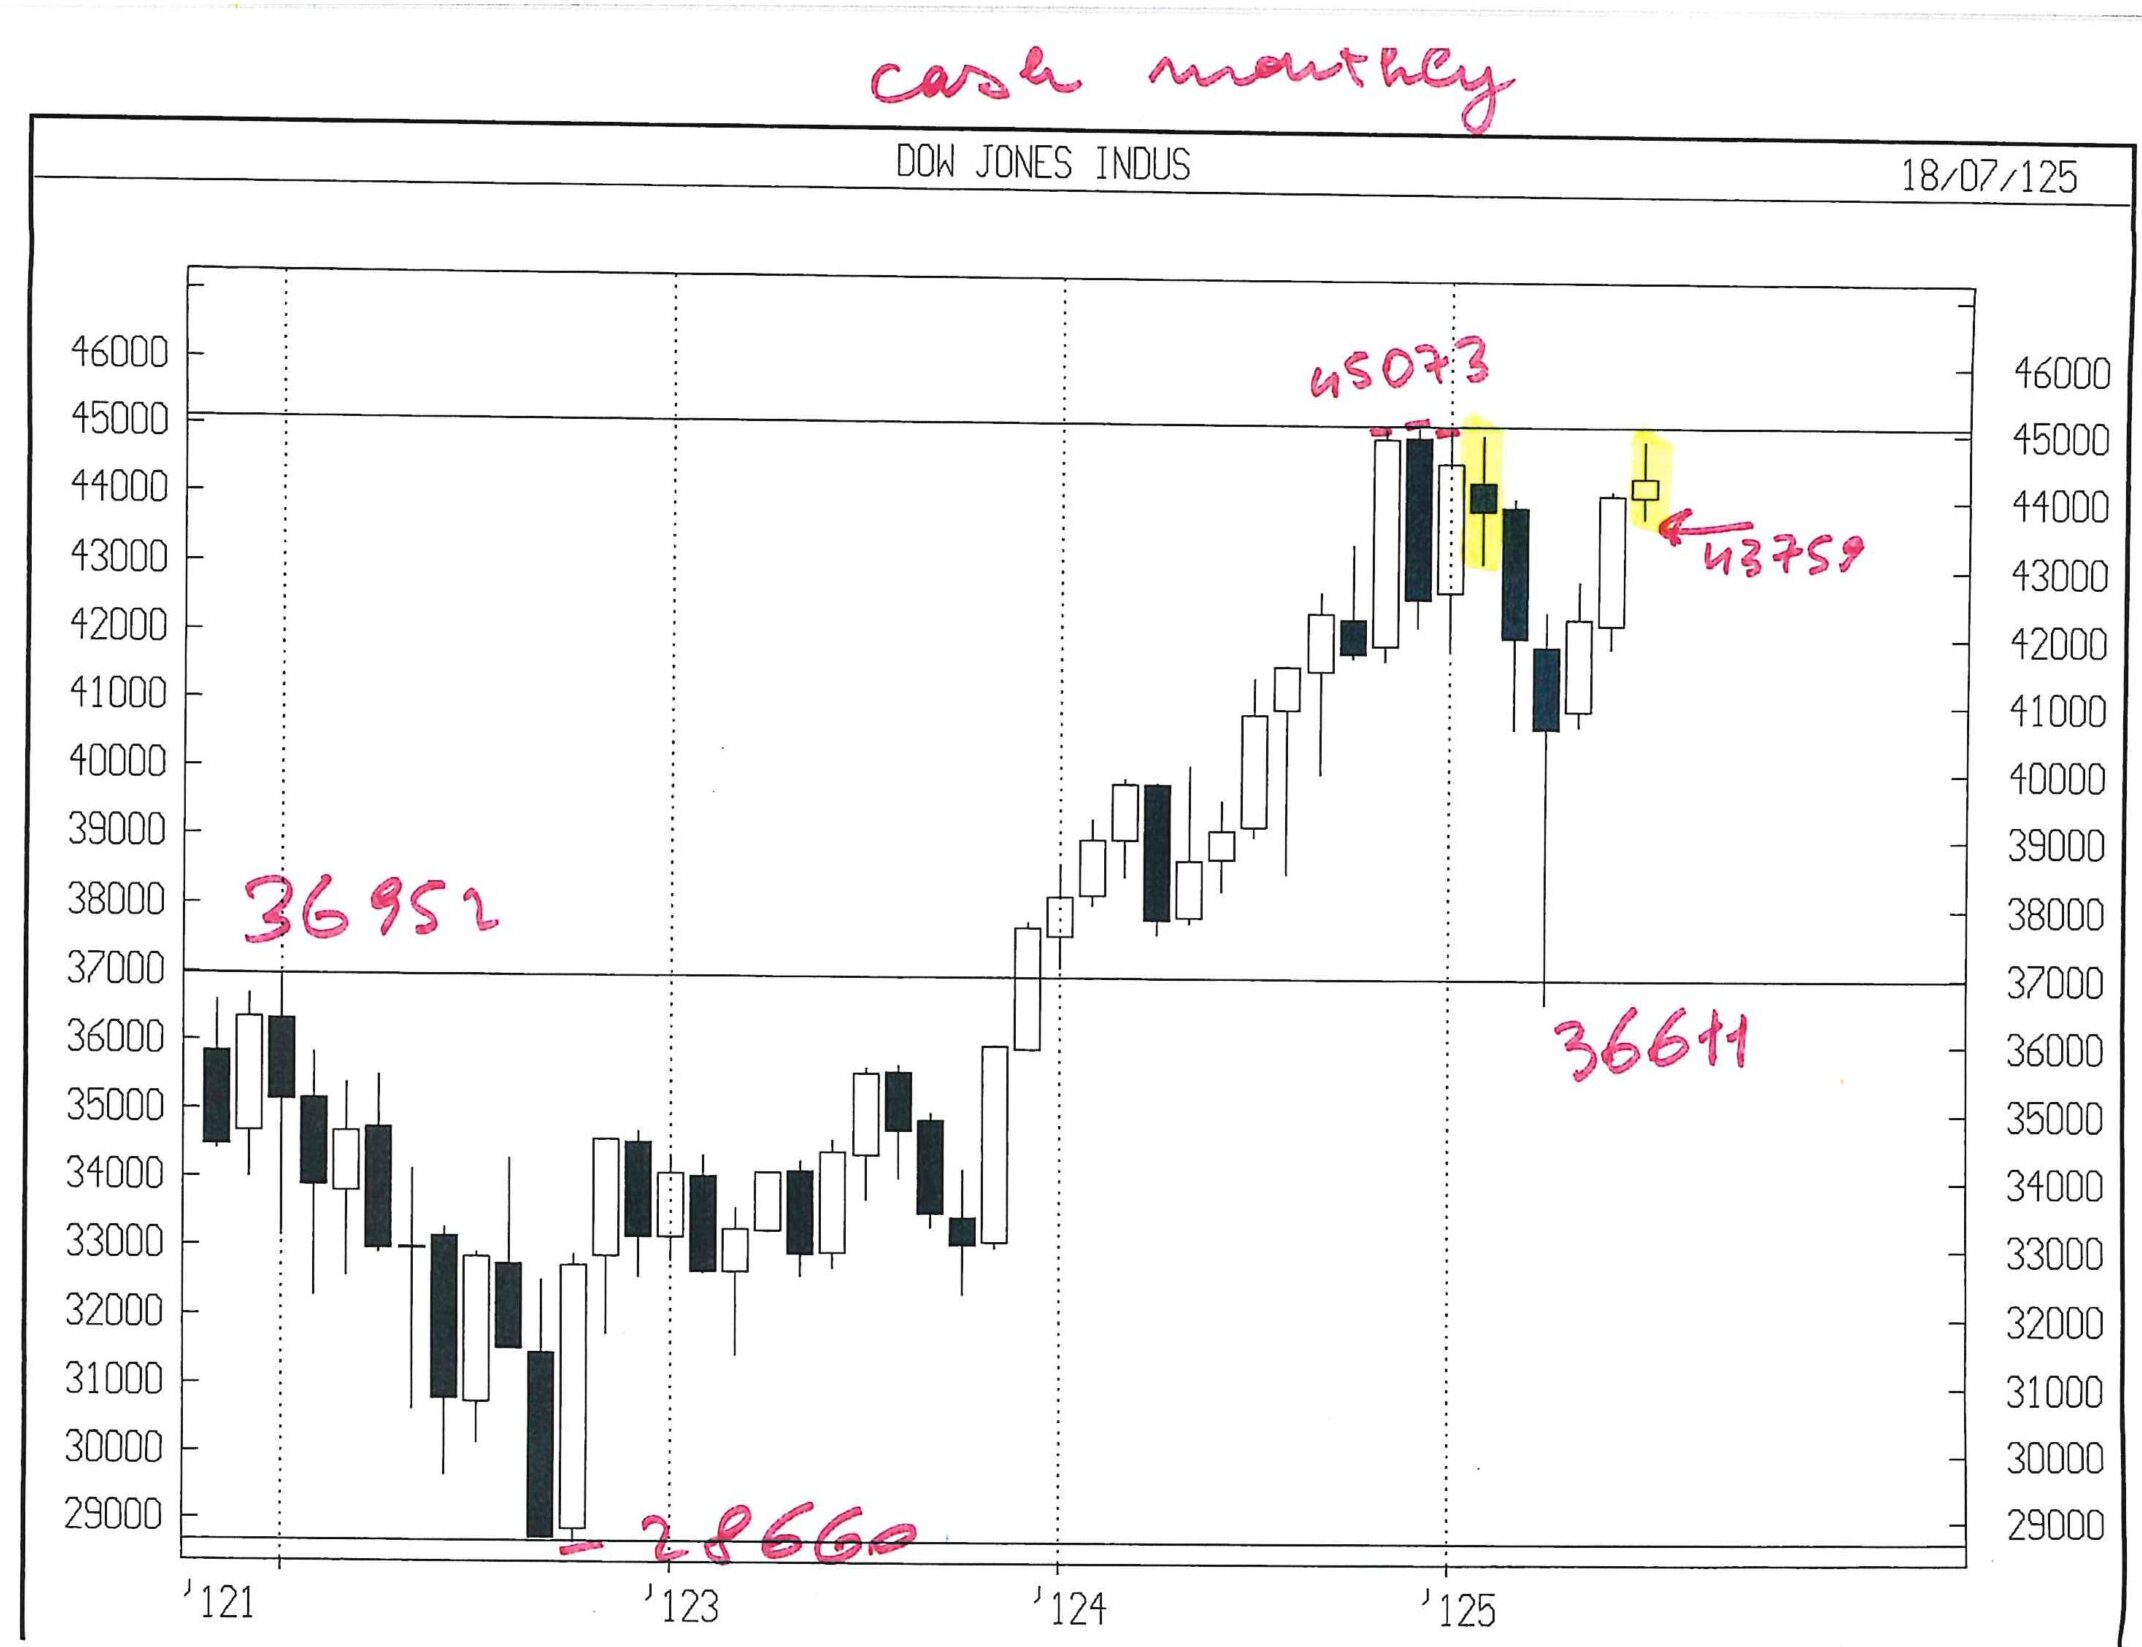
Il range di luglio presenta un certo rilievo ciclico ( purtroppo non pari a feb 2025 ) ma lo attira quasi esattamente agli stessi prezzi e ci troviamo proprio nel range di feb 2025, quindi il mio interesse all’osservazione aumenta.

Finora, il range di luglio ( 43759 – 45017 ) è contenuto; se non si dilata troppo, potrebbe consentirmi, dal primo agosto, una vendita con stop loss accettabile.

Vediamo se, una volta chiarita la questione dei dazi, qualcuno si mette a far trading con altre cartucce.

NASDAQ 100 CASH

In questo momento dorme, in area laterale – positiva.

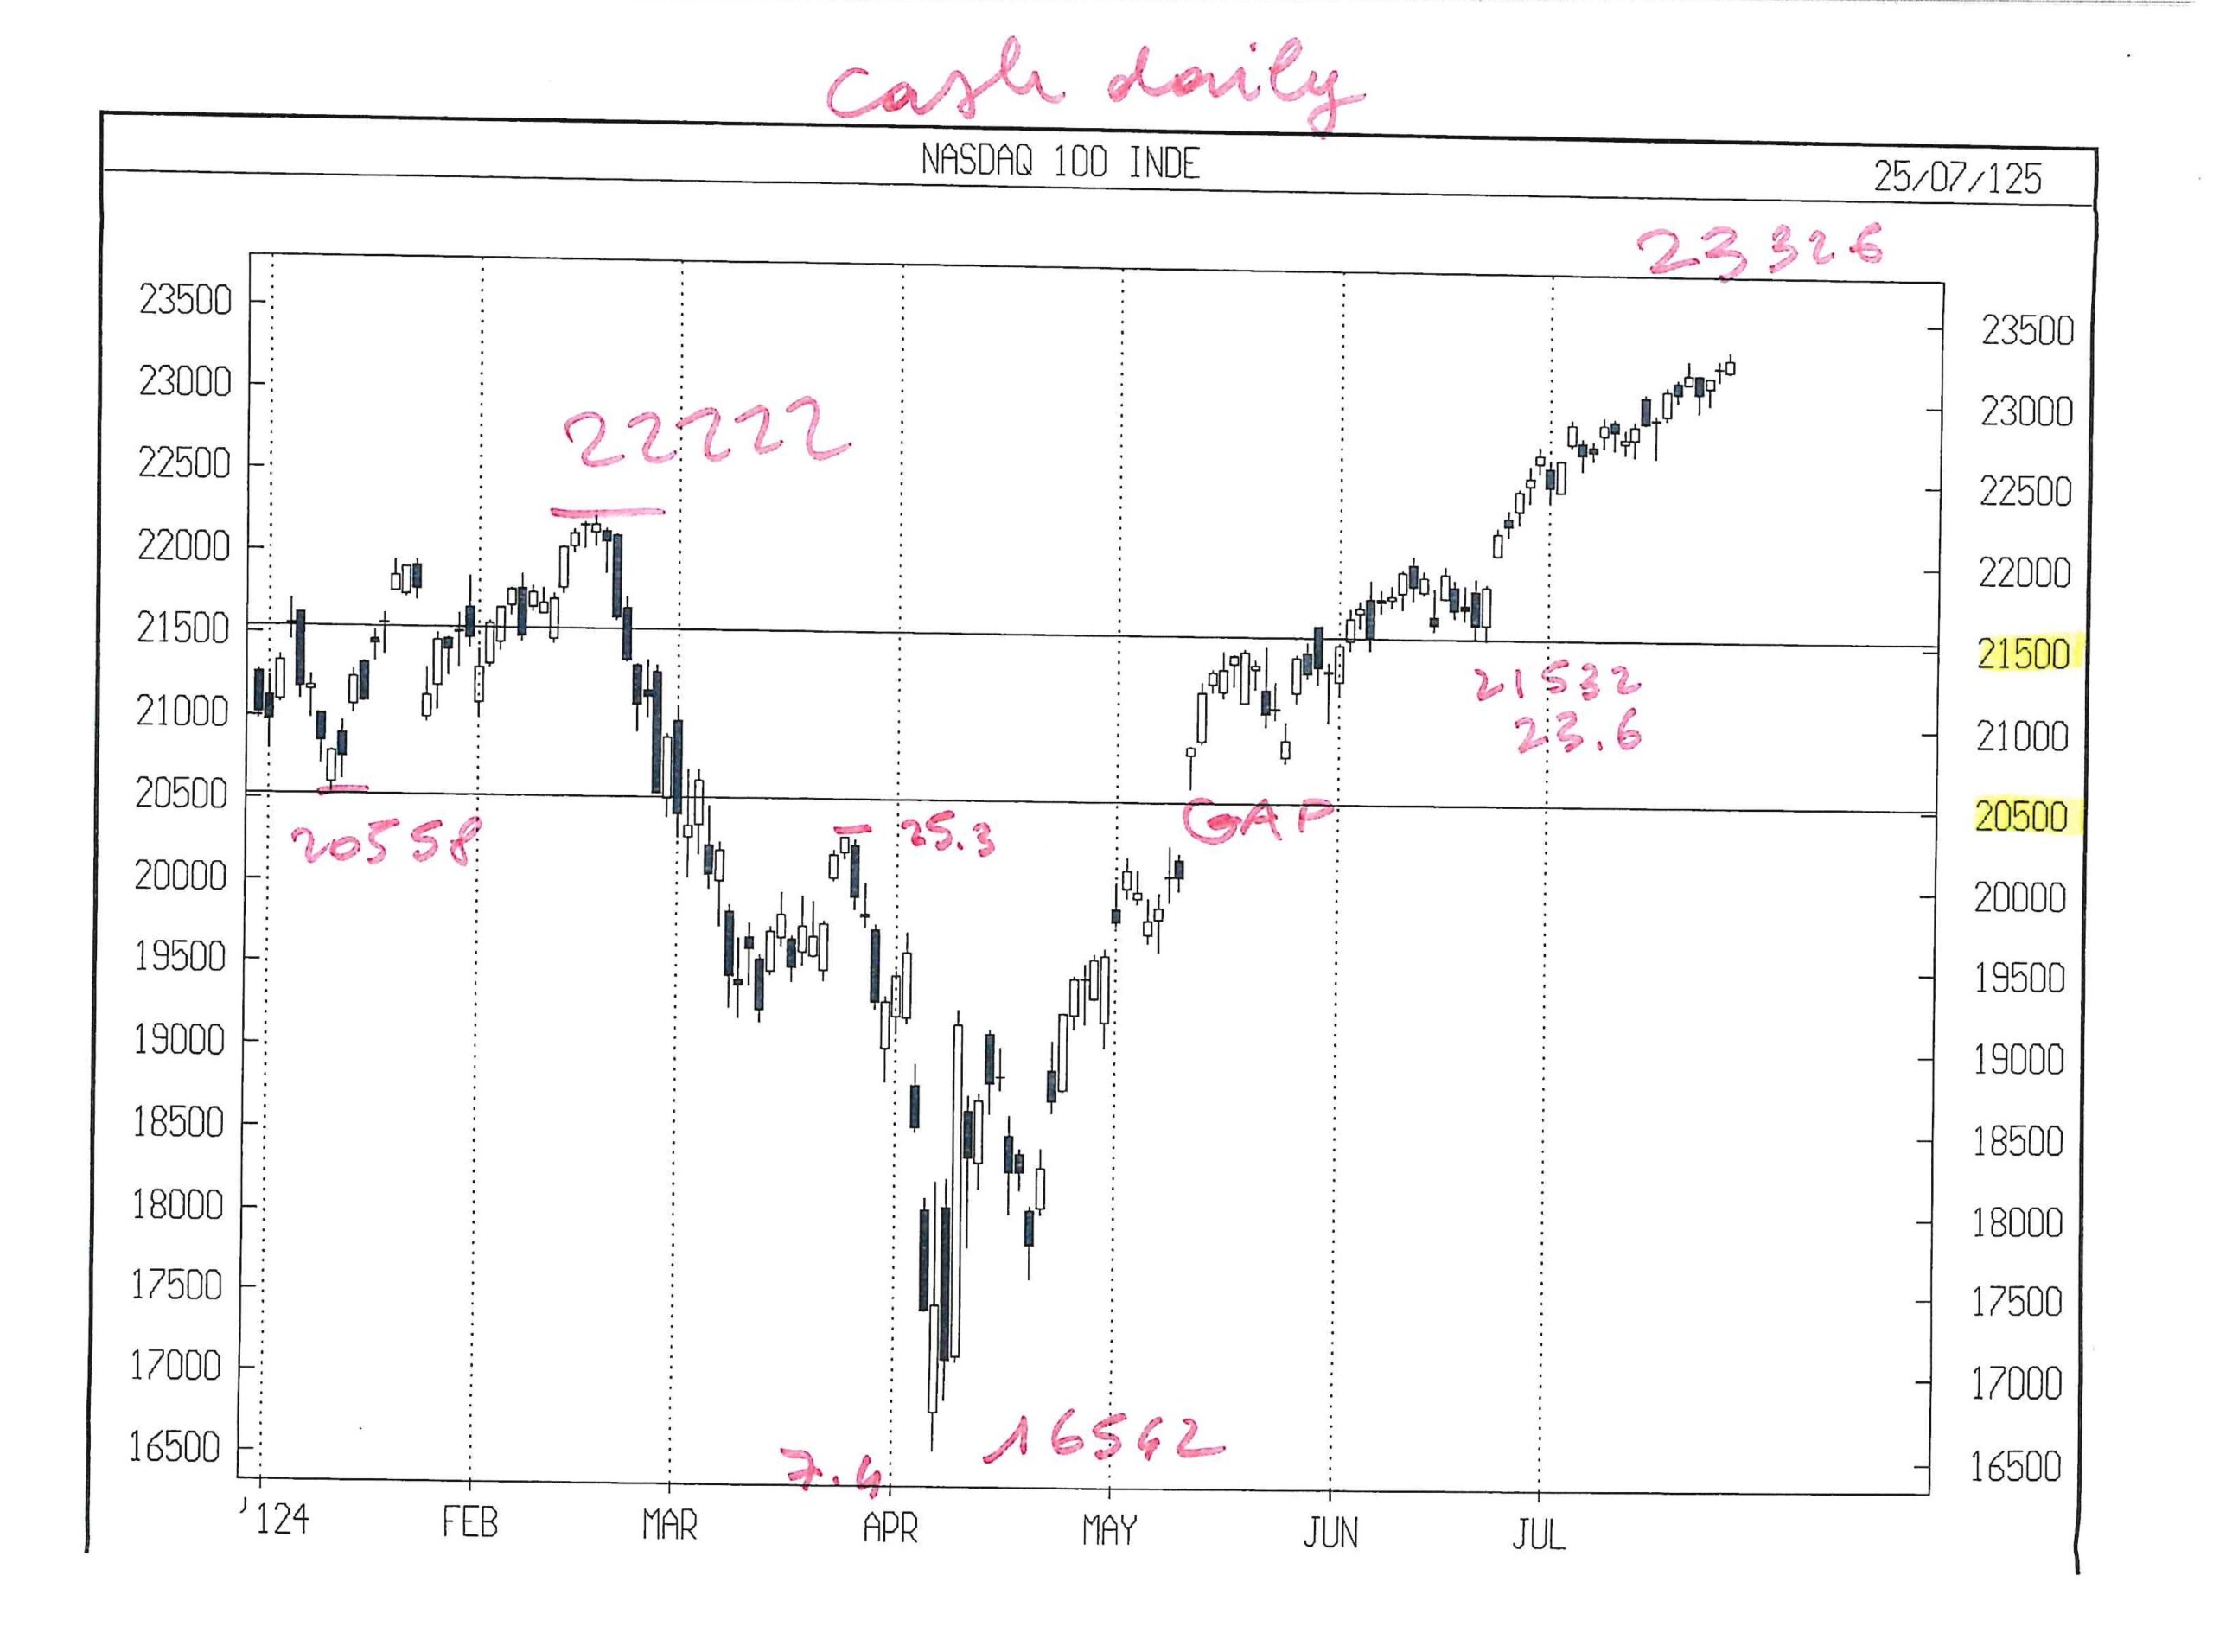
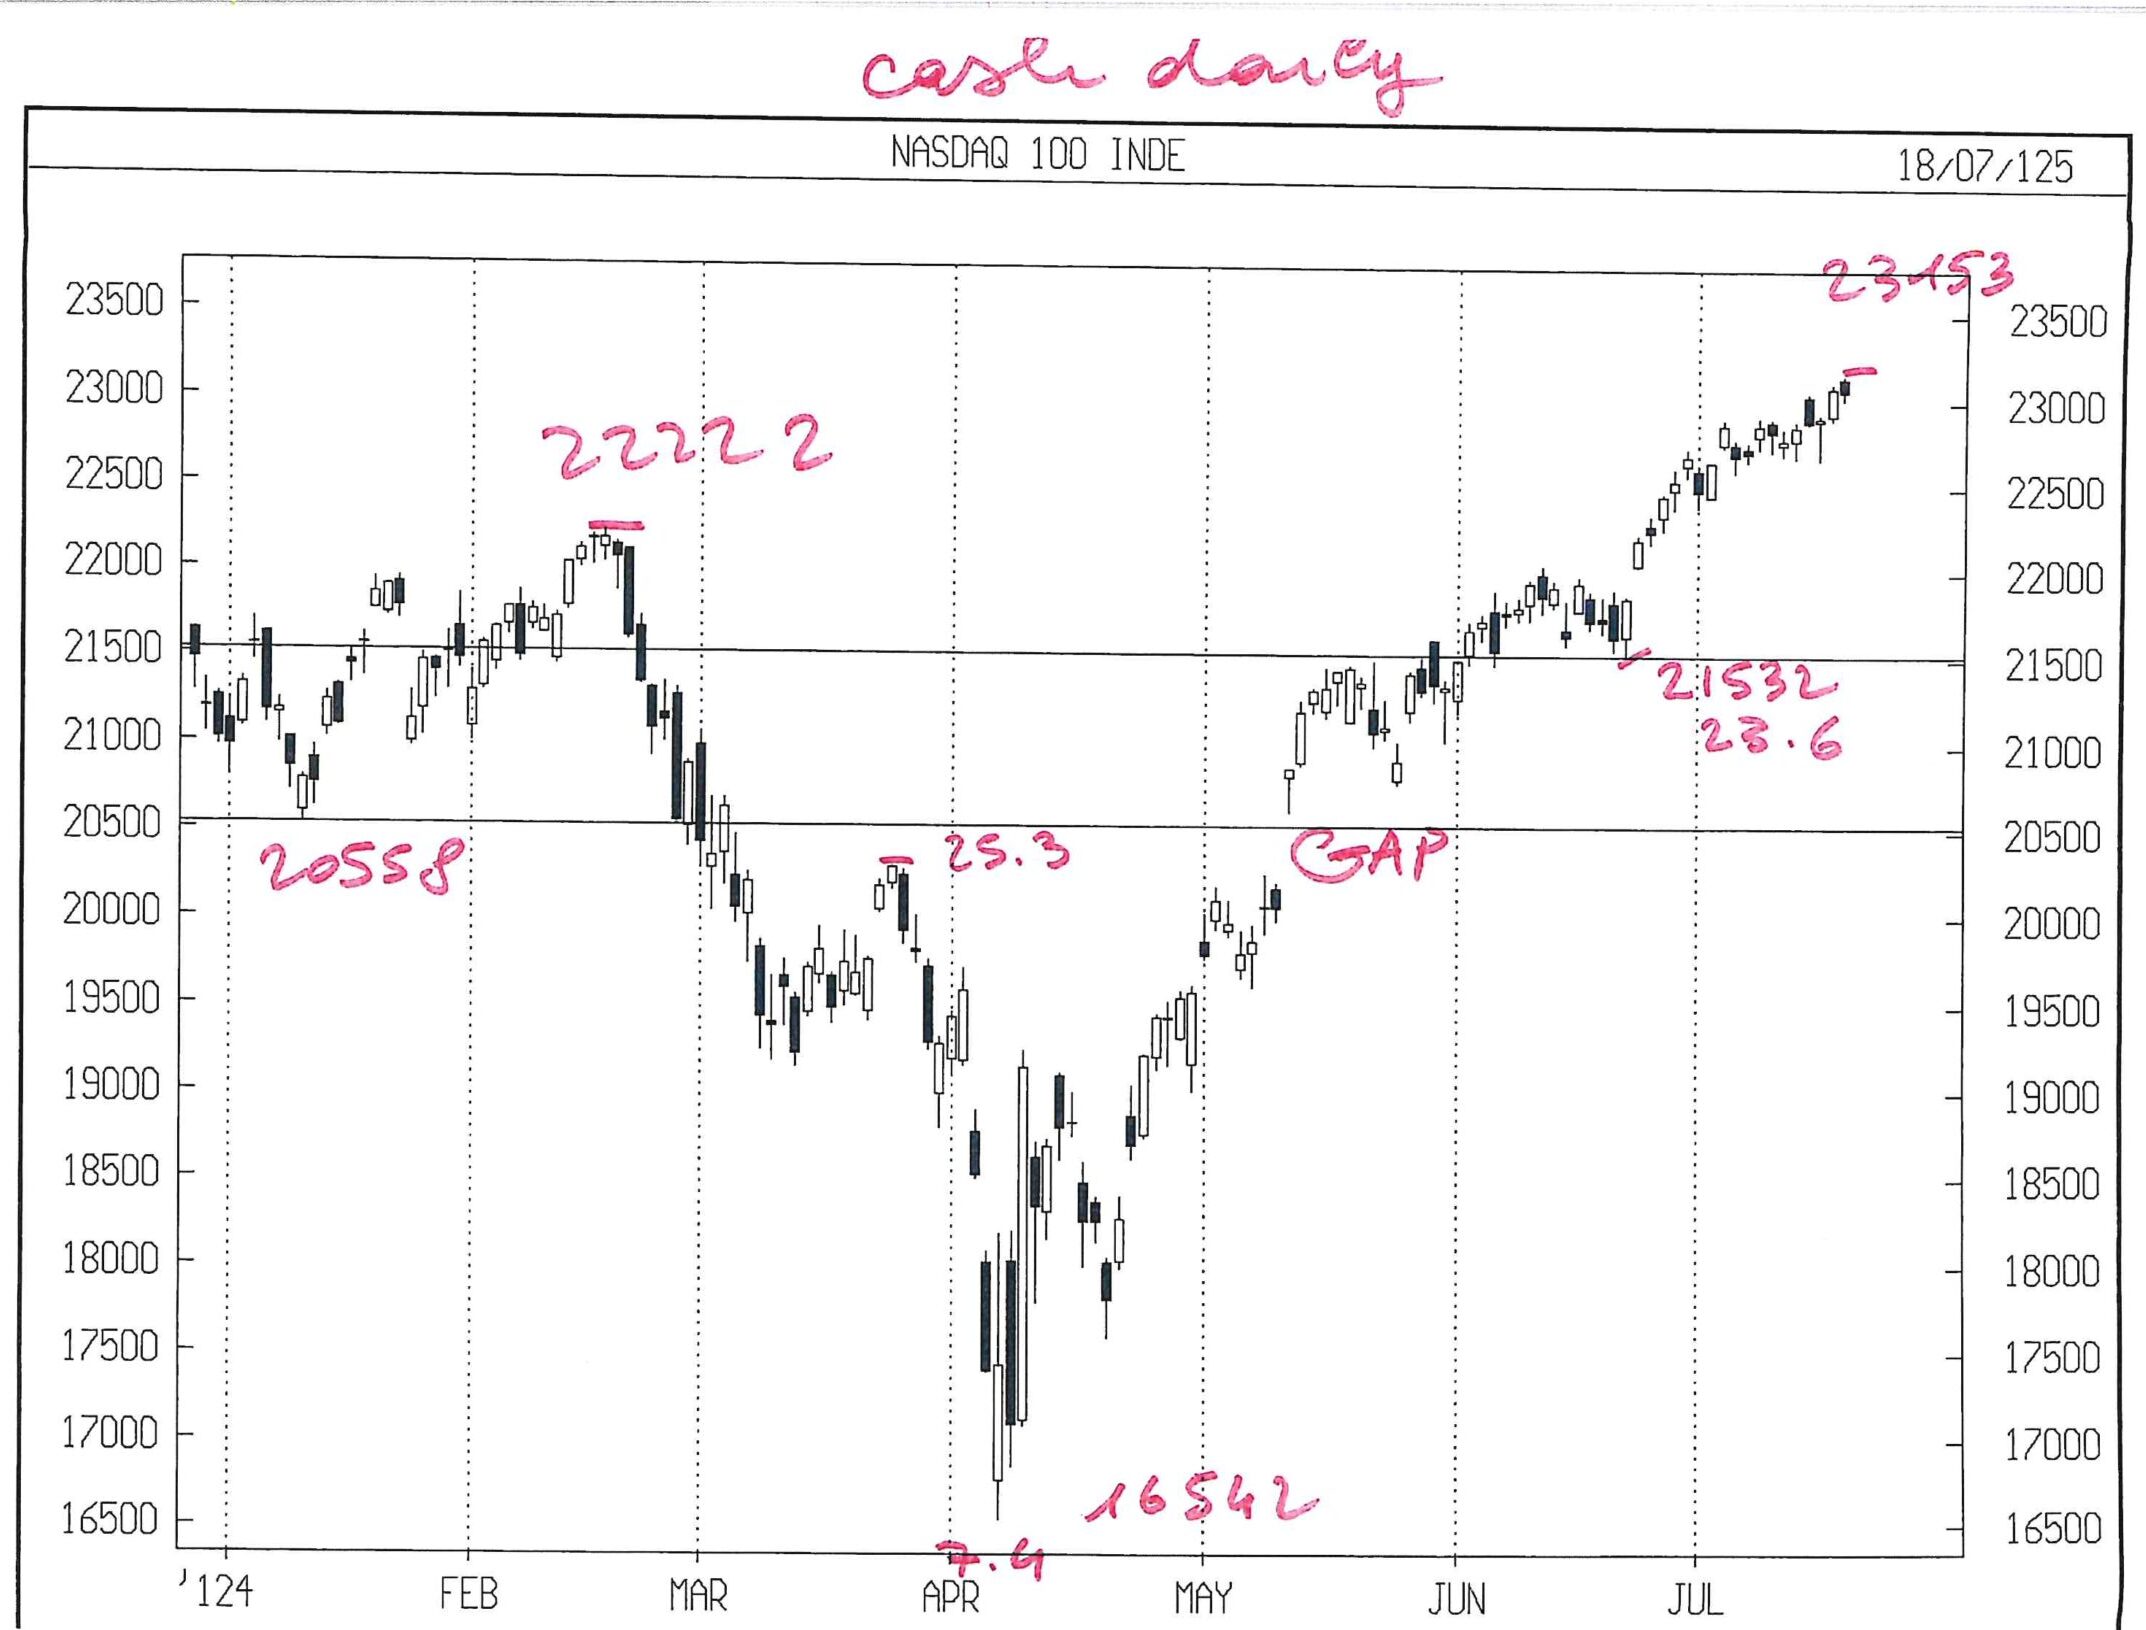
Nella settimana 28.7 – 1.8 NAS 100 è caratterizzato da un segnale che lo condurrebbe intorno a 20600 , ma serve un fattore esogeno forte per scendere del 12 % in pochi gg.

Solo una persona potrebbe farlo precipitare al target.

Leonardo Bodini


LA LIQUIDITÀ SOSPINGE I MERCATI

La settimana scorsa si è aperta con molta incertezza e si è chiusa con l’ennesimo rialzo delle quotazioni. Chi l’avrebbe mai detto? I mercati finanziari (e non solo) hanno tutti raggiunto nuovi massimi storici :


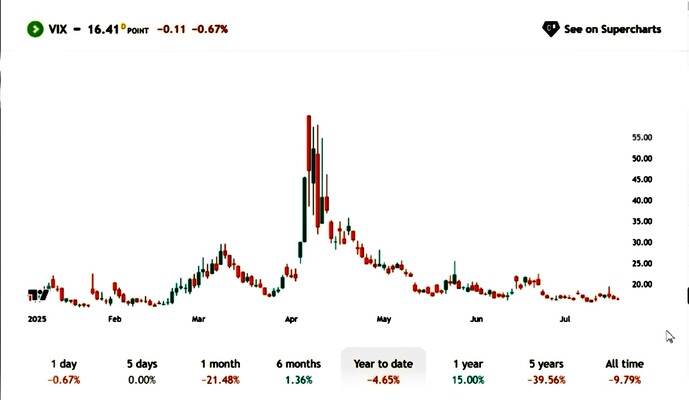
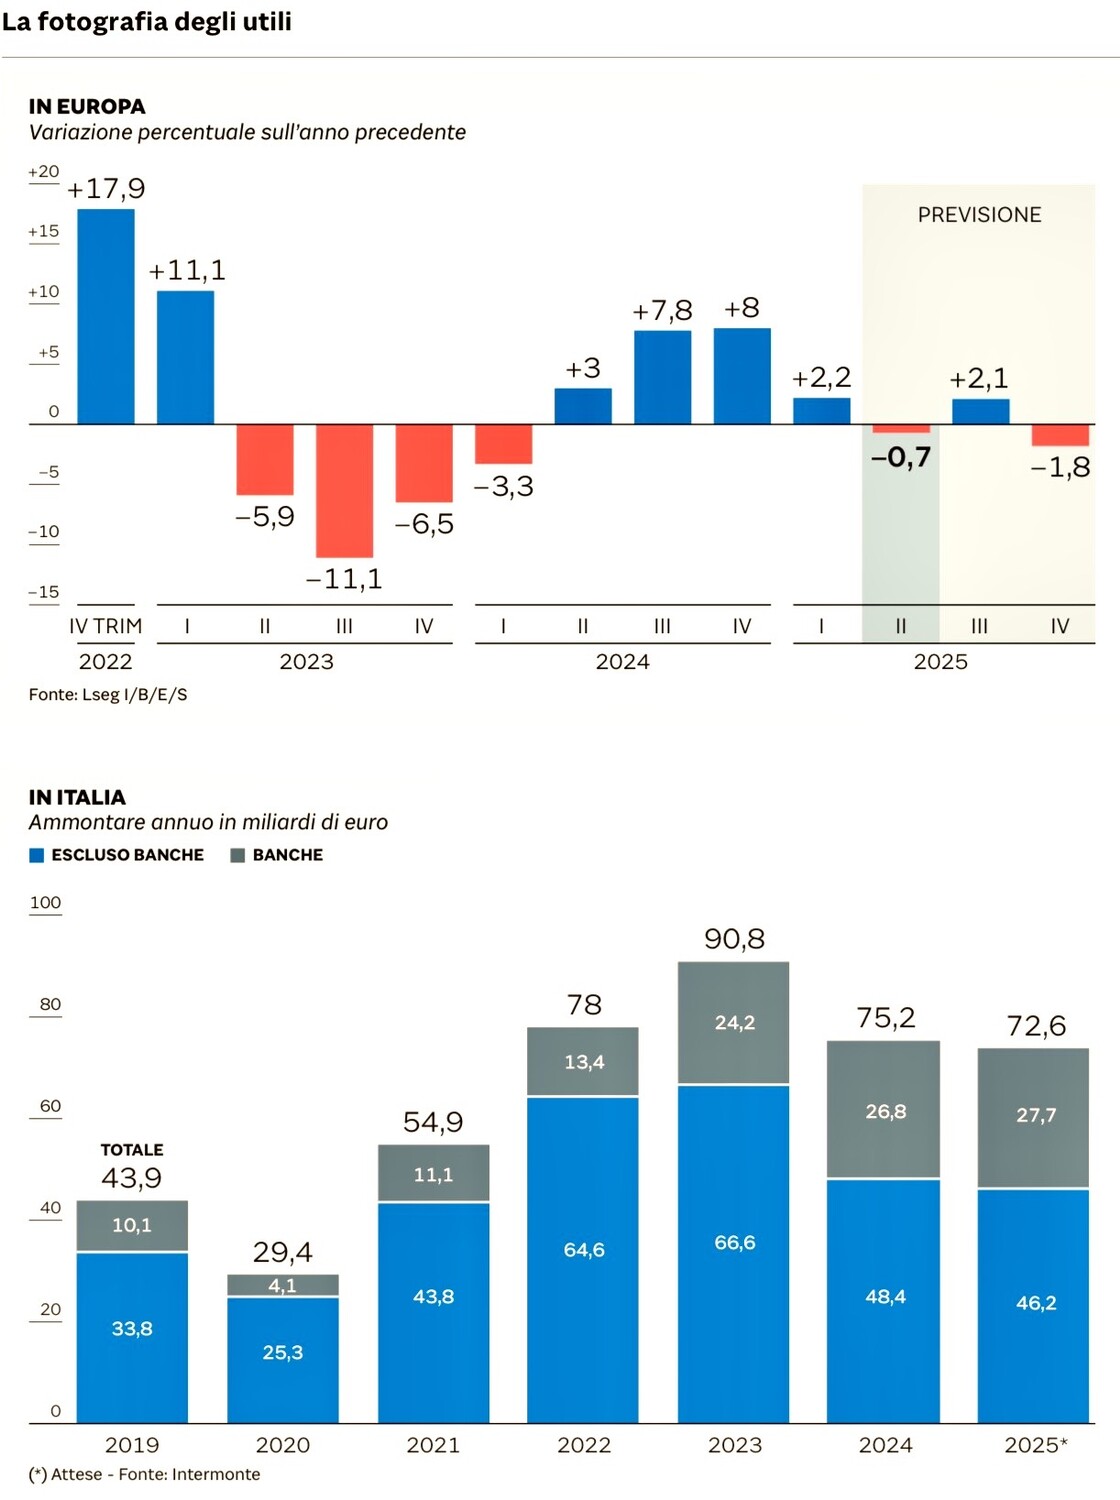
con la volatilità dei corsi che scende ai minimi nbsp; proprio mentre imperversano in tutto il mondo le guerre commerciali di Trump, mentre i profitti aziendali non crescono più (si vedano i grafici qui sotto riportati), l’inflazione fa un balzo in avanti invece che indietro, le prospettive dell’economia globale e sinanco quelle del commercio mondiale arrancano e i tassi a lungo termine non soltanto non scendono ma rischiano anche di tornare a crescere.

Come scriverebbe un noto politico italiano, stiamo osservando “il mondo alla rovescia” ! La verità sottostante è che l’incremento della liquidità disponibile a livello globale che registriamo da qualche tempo sospinge le quotazioni anche in presenza di minori prospettive e incrementati rischi.

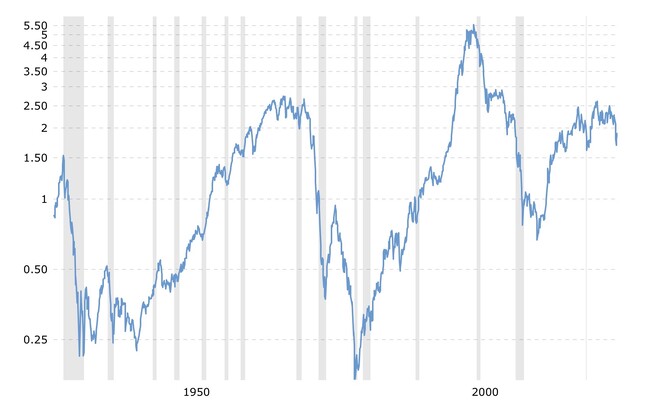
L’altra faccia della medaglia di questo scenario invertito, è dunque che chi si svaluta davvero sono le divise monetarie con le quali si misurano gli andamenti dei mercati. Si veda ad esempio il grafico sottostante che misura l’andamento dell’indice Standard & Poor 500 di Wall Street (molto meno brillante dell’indice SP500) non in termini di Dollari bensì di numero di once d’oro:

ANDAMENTO INDICE SP500 IN TERMINI DI ONCE D’ORO (SI PUÒ NOTARE COME DAL 2015 NON È PRATICAMENTE PIÙ CRESCIUTO E NELL’ULTIMO ANNO È ADDIRITTURA SCESO)

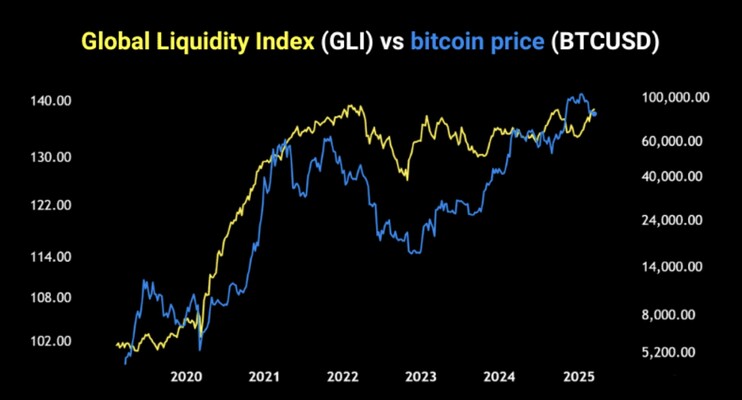
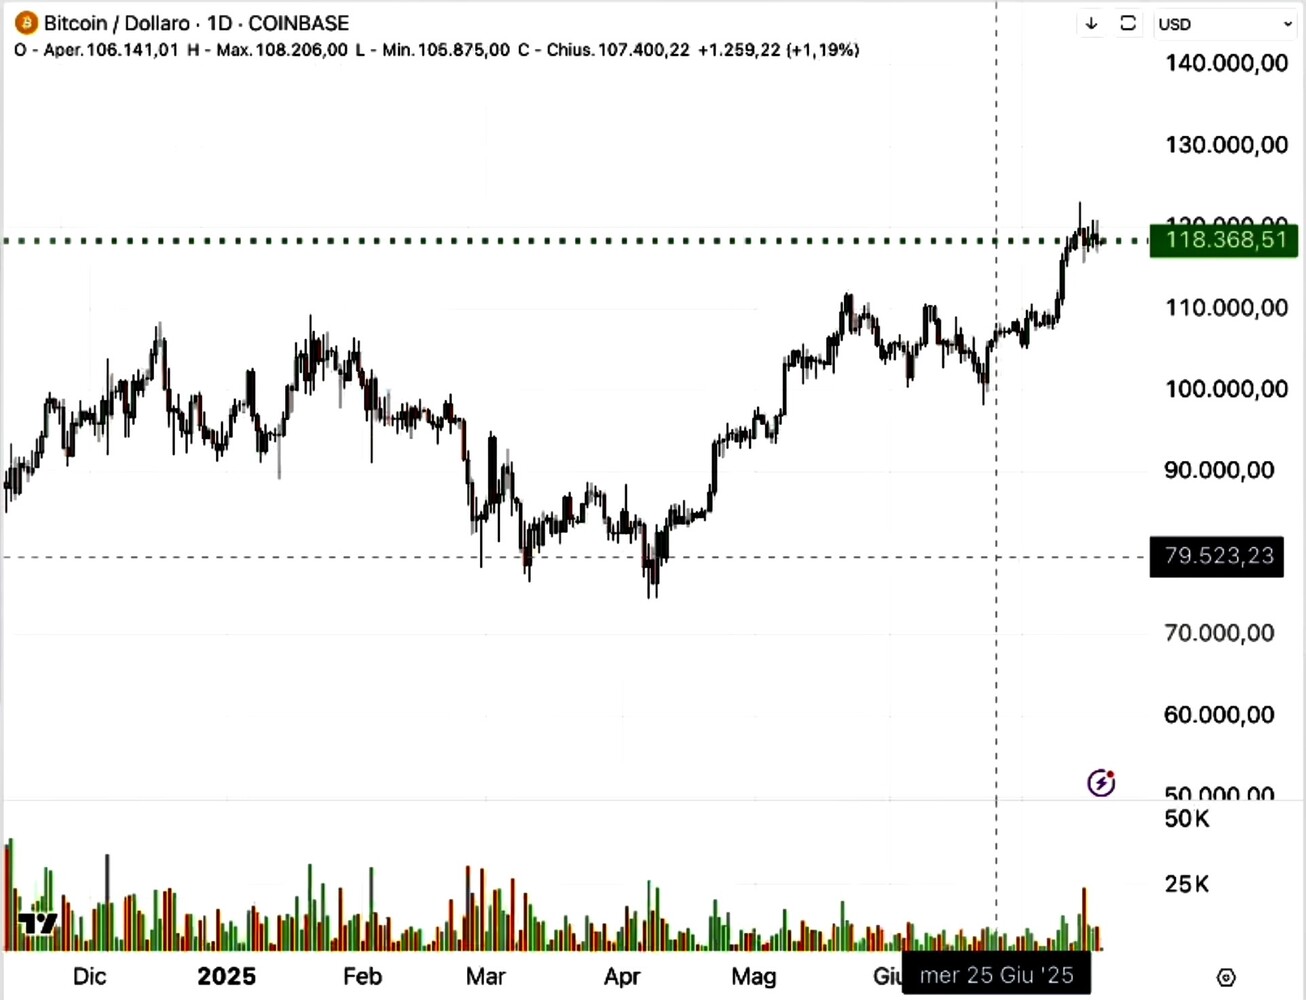
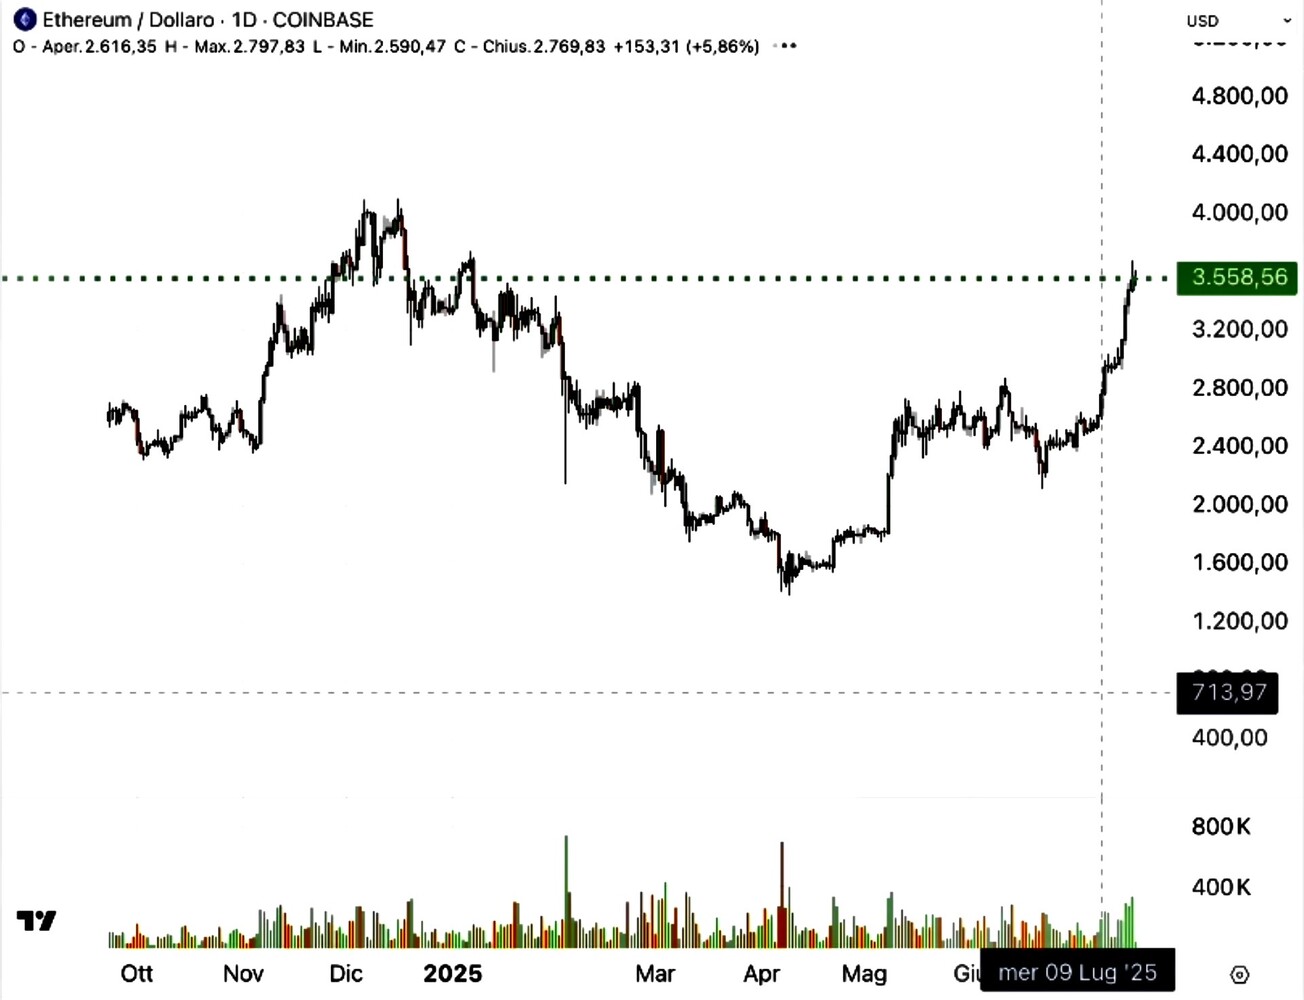
Dunque la diluizione del contenuto di riserva di valore di ciascuna divisa valutaria provoca un effetto-vetrina di incremento dei prezzi delle attività finanziarie (ivi comprese le criptovalute, di cui riportiamo qui sotto un paio di grafici) ma anche e soprattutto su quelli delle attività reali, come i metalli preziosi e i beni di lusso, che in realtà risulta ingannevole:

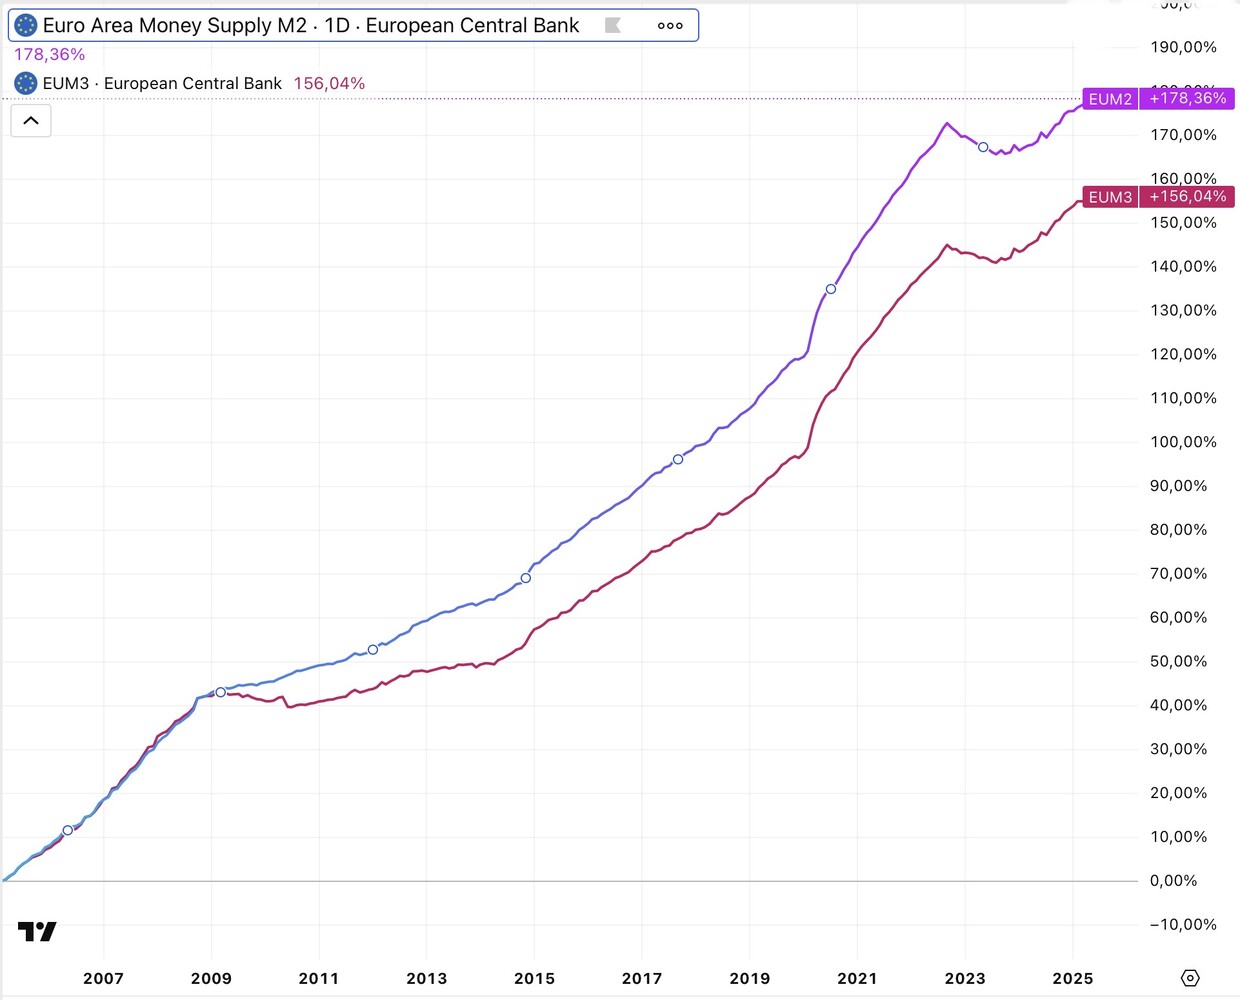
Ovviamente l’espansione della base monetaria globale (nel grafico che segue è esposto l’andamento delle misure M2 e M3 europee) risulta al momento inarrestabile:


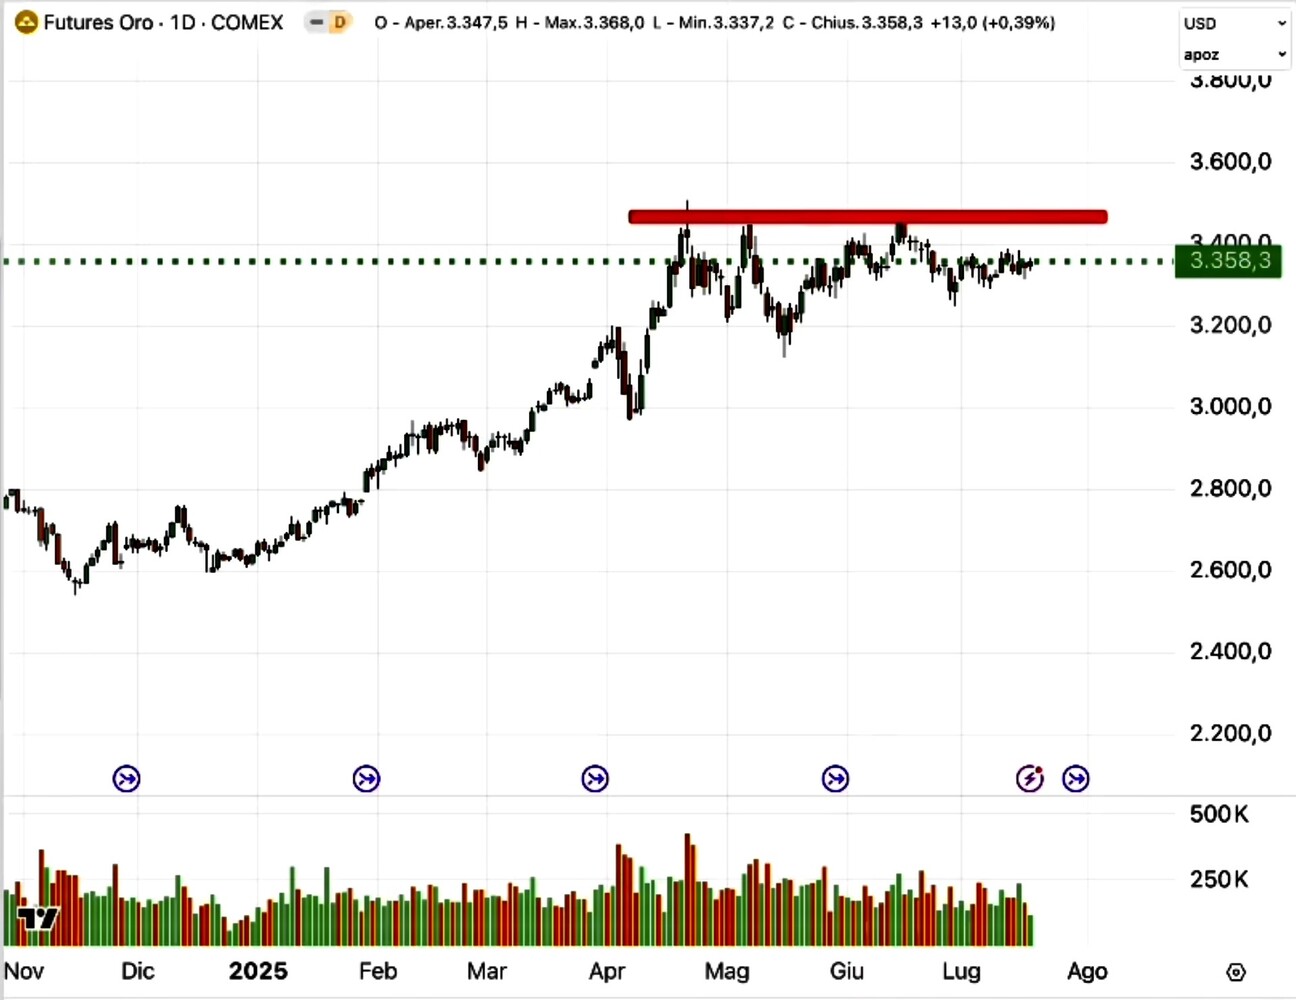
innanzitutto perché aiuta a tenere a bada il valore reale dei debiti pubblici, con la loro monetizzazione, e in secondo luogo perché l’alternativa sarebbe il rischio di illiquidità dei mercati finanziari, ma ha un prezzo (quasi) ovvio: la parallela perdita di valore delle cosiddette “fiat” currencies, cioè delle principali monete emesse dalle maggiori economie globali che non hanno un corrispondente valore sottostante, come una volta ad esempio erano le riserve auree (di seguito l’andamento del valore di un’oncia d’oro):

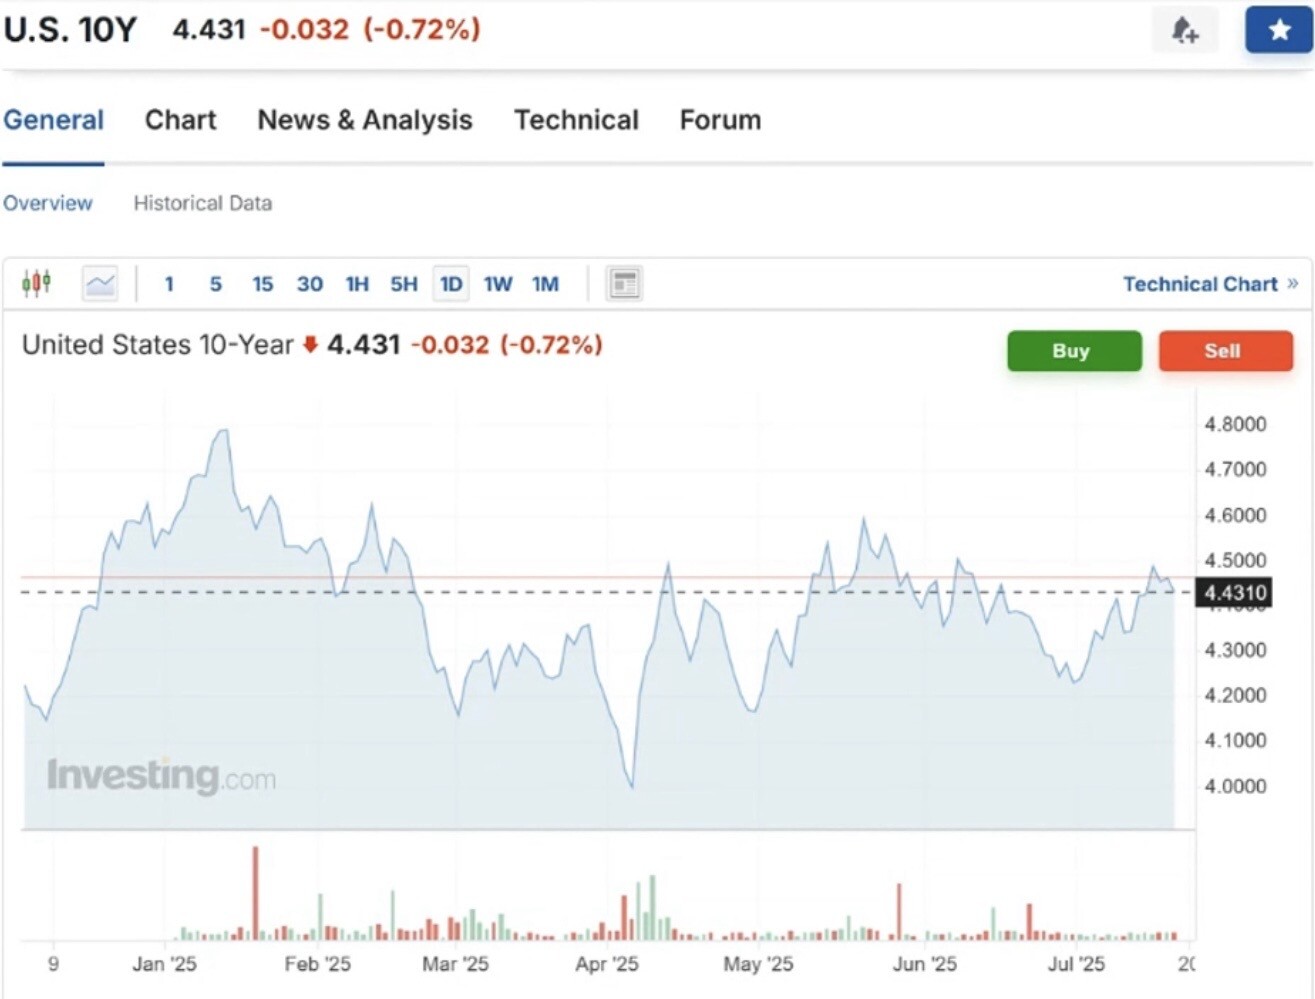
Questa perdita di valore intrinseco della moneta non si muove parallelamente all’inflazione dei prezzi misurata dagli istituti di statistica, ma indubbiamente la alimenta, in forma graduale e costante. E’ anche per questo che le aspettative di inflazione non vanno a zero, nonostante l’economia globale, al netto della svalutazione, non sia in una bella forma (nel grafico qui sotto i tassi d’interesse americani a 10 anni):

Quali prospettive si profilano resta molto difficile da prevedere, dal momento che i “fondamentali” che potrebbero alimentare nuovi massimi delle borse non brillano. In assenza di shock sistemici (quali nuove guerre, pandemie o carestie) i mercati potrebbero continuare a lungo a fluttuare in questo mare di liquidità (che alimenta anche le quotazioni delle criptovalute) o addirittura toccare nuovi massimi, com’è tipico quando la volatilità scende ai minimi. Come potrebbero riprendere a fluttuare senza una precisa direzione.

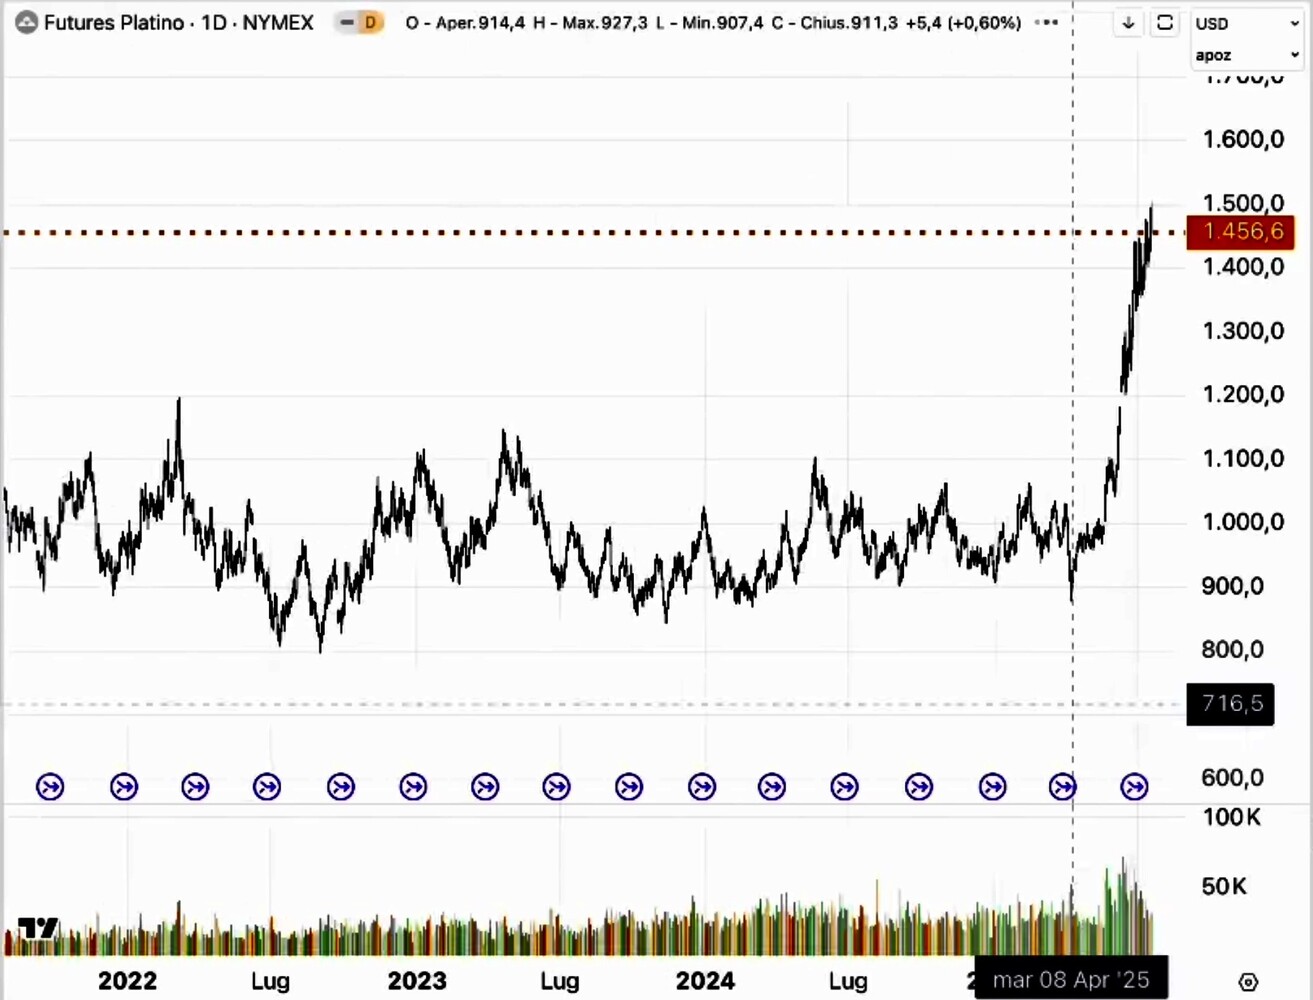
Quello che però tutti si attendono è che sia l’oro che riprenda a correre, dal momento che il suo andamento è stato recentemente calmierato, mentre gli altri metalli rari, come l’argento o il platino (nel grafico qui sotto) hanno fatto balzi molto più decisi.

Stefano di Tommaso


APPUNTI DI TRADING

APPUNTI DI TRADING
N. 131 – sa 19 lug 2025

Operazioni in essere : nessuna

Premessa

Le parole di Trump continuano a influenzare i Mercati, ma, in apparenza, l’ impatto è meno forte.

Vorrei gioirne, salvo che ciò lo spinga ancòra più in là.

GOLD OTT 25

Entro fine luglio il contratto sarà in consegna fisica e utilizzerò la scadenza ottobre, che costa 27 – 28 usd in più.

Aggiungo solamente che oggi ho calcolato un ciclo giornaliero di medio impatto per merc 23.7, ma i prezzi presunti sono nell’area dove oscilliamo da tempo, quindi non mi attendo una inversione, che richiede un forte movimento, per produrre un “ effetto elastico “.

Tuttavia, da gio 24.7, va osservata l’uscita dal range del giorno precedente, soprattutto se avvenisse in outside.

A parte questo segnale di breve, resta valido quanto già scritto sul segnale di luglio :

“Ho notato una significativa importanza ciclica nel trimestre luglio – settembre 2025.

Purtroppo un trimestre è lungo e non facile da gestire lo stop loss, per l’ampiezza del range medio.

Considerando che anche luglio e giugno sono caratterizzati da segnali ( mensili ) valuterò dal 1 ago se vi sarà un accettabile reward – risk nella vendita sotto il minimo di luglio ( ad ora 3282 cash ) con eventuale incremento sotto il minimo di giugno ( 3246 cash )

I due livelli sono molto vicini e forse sceglierò di vendere alla rottura del più basso.

Ovviamente, salvo che GOLD già in luglio rompa 3246.
Il comportamento tenuto da GOLD ( minimo rapido lu 30.6 e salita immediata ) nella settimana 30.6 – 4.7 già da ora, secondo me, attribuisce rilievo al minimo registrato a 3246 cash.

Quindi potrei comprare sotto 3300 cash con stop loss ( e forse reverse ) a 3246.

Dal lato opposto, in caso di rimbalzo intorno a 3430 – 3440 GOLD CASH, potrei vendere, con stop loss ( escluderei il reverse ) a 3500 cash.

Al momento siamo distanti.”

SILVER SETT 25

Nulla di nuovo, a parte i continui nuovi massimi di periodo ( il top storico di 49,45 risale a 14 anni orsono ) quindi ripropongo il precedente testo, tuttora valido :

“ Dopo la rottura del doppio top a 34,86 – 34,58 cash, SILVER appare in accelerazione al rialzo e sembra possibile solo un acquisto.

Segnalo già da ora per agosto un segnale che rimanderebbe intorno al doppio massimo di 34,86 – 34,58 – livello che potrebbe ostacolare il raggiungimento dell’area da 33,70 a 31,65 ( minimo del 12 – 16 maggio, segnale di media importanza ) nella quale più volentieri acquisterei.

Rammento che l’area solida di acquisto tuttavia si trova solo da 28 ( livello toccato il 7.4 con i dazi di Trump ) a circa 26 usd.

Il livello di 26 fu supporto nel biennio 2011 – 2012 e tetto per tutto il 2022 – 2023.”

Considerazione comune ai Mercati azionari U.S.A.

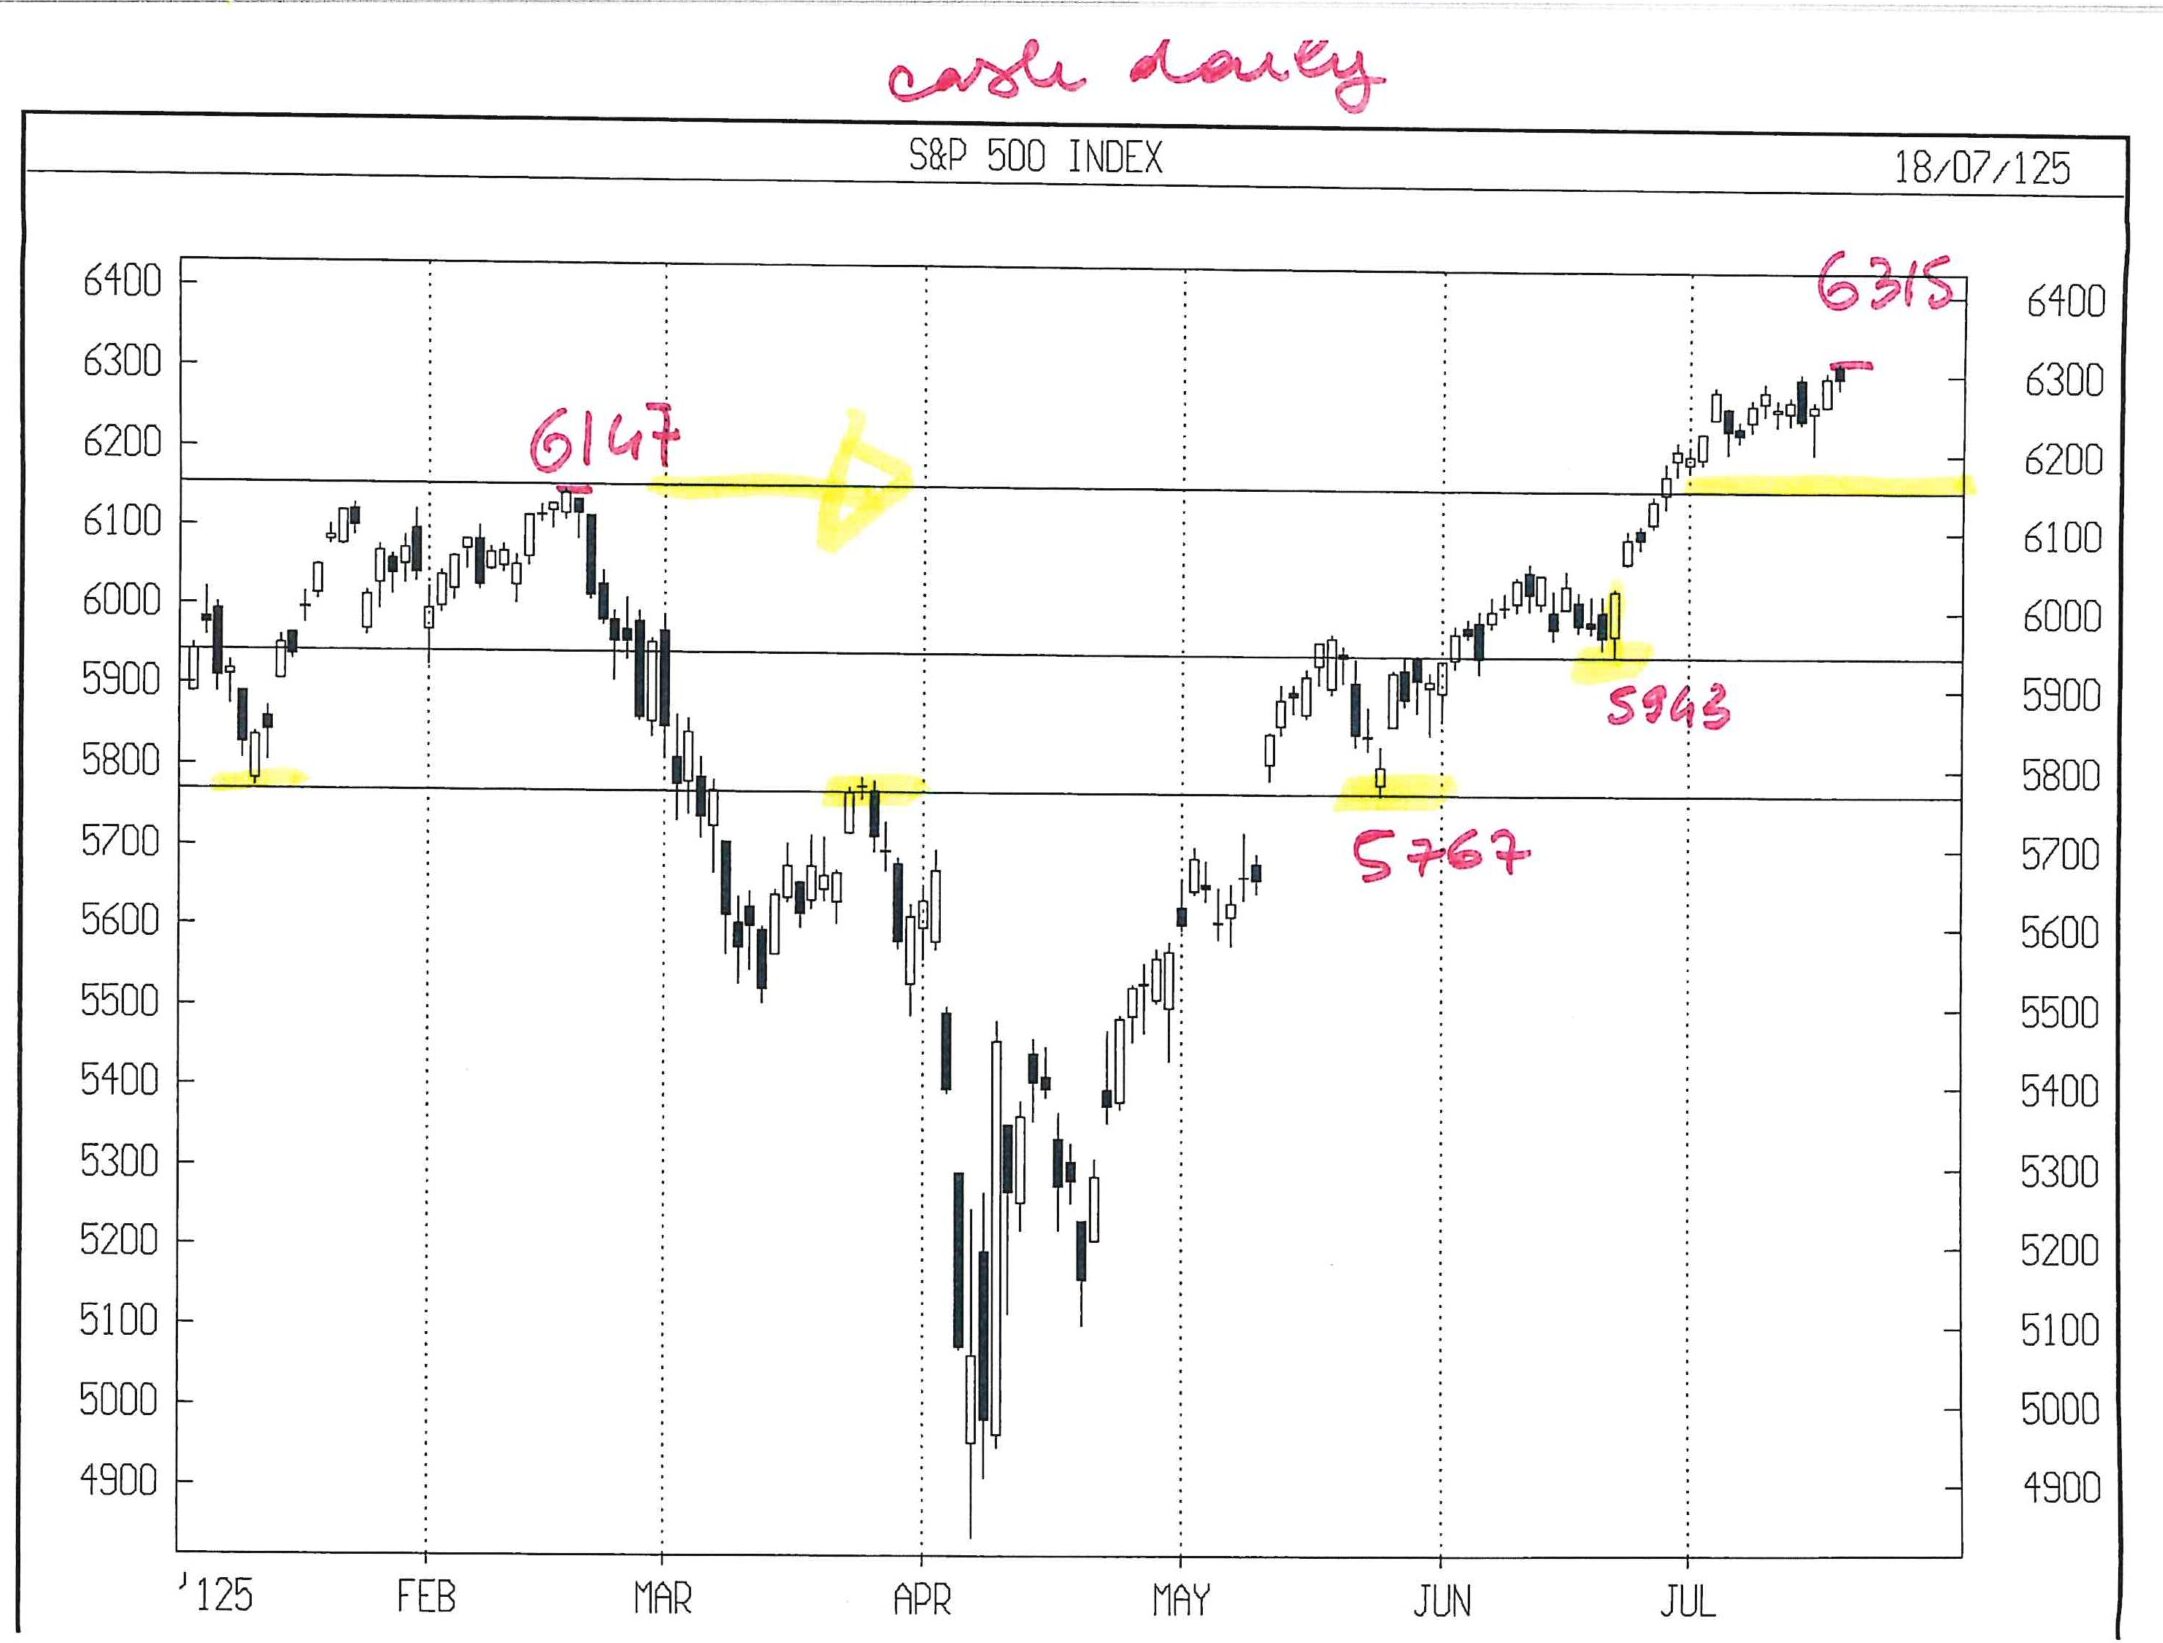
La settimana 23 – 27 giugno era caratterizzata da un segnale temporale di inversione, rilevante su SP 500, di minore grado su NAS 100, che sembra aver invertito il ciclo, azzerando la lunga salita precedente, con un outside rialzista settimanale.

Da lu 23.6, insolitamente, la salita di DOW JONES ( pochi titoli tecno ), SP 500 ( rilevante incidenza dei magnifici 7 ) e NAS 100 ( in cui largamente prevalgono i Magnifici 7 ) è molto simile, intorno al 7 %.
Sembra una rotazione, per tirare avanti il rialzo.

Starò attento alla eventuale rottura del minimo di luglio ( 43759 DJ CASH ) e del giorno 23.6 ( 41981 ) dal quale, in 7 – 8 sedute, gli azionari U.S.A. sono schizzati via.

DOW JONES

Riprendo questo Mercato dopo aver individuato un ciclo mensile di medio livello che scade in luglio e un segnale giornaliero intrigante che scade tra mart 22.7 e merc 23.7

Molto comoda per me sarebbe una salita a 44600 – 44700 DJ CASH ( + 250 per sett future ) per cercare una vendita, che eseguirei da gio 24.7, alla rottura del minimo dei due gg precedenti.

Il range di luglio presenta un certo rilievo ciclico ( purtroppo non pari a feb 2025 ) ma lo attira quasi esattamente agli stessi prezzi e ci troviamo proprio nel range di feb 2025, quindi il mio interesse all’osservazione aumenta.

Finora, il range di luglio ( 43759 – 44886 ) è contenuto; se non si dilata troppo, potrebbe consentirmi, dal primo agosto, una vendita con stop loss accettabile.

Mio obiettivo ideale sarebbe una salita fino a 44900 – 45000 del sett future per vendere entro merc 23.7, con una seconda vendita da gio 24.7 alla rottura del minimo più basso tra mart 22 e merc 23 per poi raddoppiare la quantità del ribasso a rottura del minimo di luglio, a patto che non si trovi troppo sotto 43758 DJ CASH.

Non posso inserire questi ordini in questa Lettera settimanale solo perché il comportamento di Trump rende necessario correggere il tiro ogni giorno, se non ad ogni proclama.
Ma la efficacia di ciò sembra affievolirsi…………………

NASDAQ 100 CASH

In questo momento dorme, in area laterale – positiva.

Leonardo Bodini