AGLI “SMEMORATI DELLA BREXIT”
Quello che mi accingo a scrivere non è un vero e proprio articolo, bensì una sorta di riepilogo dei fatti intercorsi che vorrei dedicare agli smemorati della Brexit, quegli stessi sapientoni di cui il “mainstream” è stracolmo che, all’indomani del 23 Giugno 2016 (quasi esattamente due anni fa), avevano inequivocabilmente proclamato il crollo prossimo venturo dell’economia della Gran Bretagna e sbraitato che persino noi europei ne avremmo sofferto pesanti ricadute!
 

Le testate dei giornali e le principali televisioni avevano letteralmente tuonato: “orrore”! La preoccupazione erano riusciti a instillarla persino nei piu convinti fautori della disgregazione dell’Unione Europea. E il motivo era evidente: evitare che il fenomeno del distacco si ripetesse in altri paesi dell’Unione.

Ebbene: da allora ad oggi la London Stock Exchange è cresciuta di quasi il 28% (ed era andata ancor meglio prima che mutassero le circostanze internazionali) come del resto le altre borse del vecchio continente e quella tedesca, al centro del movimento europeista convinto, è maggiormente cresciuta solo di un ulteriore 2%.

Per non parlare dei titoli di stato britannici, il cui spread con la Germania è sceso invece che salire di circa un quarto di punto. Peraltro nel frattempo i conti pubblici della Gran Bretagna hanno raggiunto (a differenza di tutto il resto d’Europa) il pareggio di bilancio. Del resto anche la situazione politica, che si era infiammata di polemiche nei giorni successivi all’esito del referendum sulla Brexit, oggi sembra quasi del tutto tranquillizzata, con i sondaggi che attestano che i consensi dei partiti separatisti sono oramai scesi ai minimi della storia recente in Scozia e in Ulster.
La Sterlina si è indubbiamente svalutata nell’immediato dopo-referendum, ma poi è ampiamente risalita e, a due anni di distanza, e risulta oggi limata contro Dollaro di un magro 5% (il biglietto verde peraltro è oggi ai massimi di periodo sulle valute di tutto il resto del pianeta)! E non si può non tenere conto della situazione di partenza del 2016, che vedeva un’ampia sopravvalutazione della Sterlina, cosa che faceva si che una svalutazione competitiva fosse comunque in preparazione, per volontà del Governo di Sua Maestà, per rendere più interessanti le esportazioni inglesi. Tant’è vero che da allora ad oggi il disavanzo delle partite correnti si è quasi dimezzato, scendendo ad un misero 3,8%.

Nemmeno l’inflazione ha fatto grandi progressi da allora ad oggi. A Londra siamo arrivati al 2,6%, cioè più o meno quanto atteso negli Stati Uniti d’America e, se non fosse che dipende quasi interamente dalla risalita del prezzo del petrolio, sarebbe peraltro (per ambo le sponde dell’Atlantico) una mezza buona notizia perché prima della Brexit il target del 2% non si riusciva a raggiungerlo, facendo temere per gli effetti recessivi derivanti dalla stagnazione dei prezzi.

Se invece prendiamo le stime del Fondo Monetario Internazionale sulla crescita economica per i prossimi due anni vediamo che… sono pressoché identiche a quelle dell’Unione Europea: circa l’1,5% annuo !Il bello è che -nonostante questi incontrovertibili fatti numerici- gli “sbraitanti” della Brexit (tra i quali buona parte della stampa e dei commentatori occidentali- non hanno mai cessato di gridare “al lupo!” con argomenti tra i più vari: dalle grigie prospettive per il futuro che essi delineano (sulle quali ogni opinione è sempre buona) fino all’affermazione ricorrente che “il peggio deve ancora venire”. Il sospetto che ci fosse un lievissimo interesse politico a farlo mi sfiora appena…
Per lo stesso motivo probabilmente oggi ritornano pesanti le minacce dello spread tra I nostri titoli di stato e quelli tedeschi: l’idea che l’Italia possa assumere un atteggiamento euroscettico sconvolge i programmi di chi sino ad oggi ha dettato l’agenda europea (a proprio favore).

Al che, potrebbe risultare utile ricordare ai catastrofisti della Brexit, rumorosi, invadenti e smemorati, una massima che John Maynard Keynes ripeteva spesso a coloro che si preoccupavano troppo di fantomatiche tendenze negative di lungo periodo: a costoro egli rispondeva che “nel lungo termine saremo comunque tutti morti” !

Stefano di Tommaso


BORSE: LE VENDITE ARRIVANO DA LONTANO

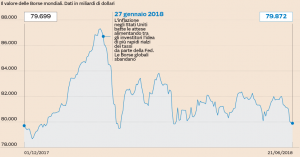
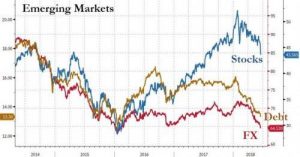
I mercati finanziari stanno fronteggiando in queste ore uno dei momenti più contrastati e difficili da inizio anno. I giornali tendono a darne la colpa al successo politico dei partiti cosiddetti “populisti”, oppure alle sanzioni economiche e alle guerre commerciali dell’America, e così pure le autorità monetarie e di borsa vorrebbero provare a minimizzare i timori tentando di indicare prospettive migliori nelle loro previsioni di medio termine. Ma la verità dell’attuale congiuntura economica internazionale rischia purtroppo di superare la peggiore fantasia.


L’INFLUSSO DEL SUPER-DOLLARO

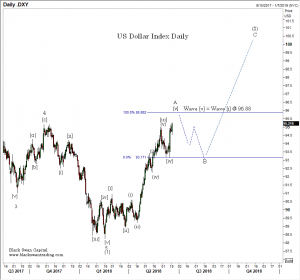
Il momento è divenuto difficile innanzitutto a causa del contesto generale valutario, che vede il super-dollaro e i suoi super-rendimenti di una Federal Reserve che non si preoccupa di fargli schiacciare praticamente ogni altra valuta e, soprattutto, di generare un effetto di risucchio dei capitali verso le piazze finanziarie considerate meno a rischio (a partire da New York). L’effetto dell’aumento dei tassi americani si somma poi alle politiche di “tapering”(cioè di marcia indietro dagli stimoli monetari) delle banche centrali creando un clima di attesa per ulteriori cali in borsa.

I CAPITALI FUGGONO DAGLI EMERGENTI MA NON VANNO A WALL STREET

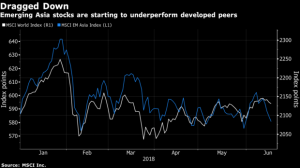
I capitali dunque fuggono dalle altre valute e dai Paesi Emergenti ma non vanno a Wall Street. Preferiscono casomai i Treasuries (BTP a 10 anni americani) se non i veri e propri beni-rifugio. Il fenomeno della fuga dei capitali cioè, unito agli effetti dirompenti (anche perché troppo bruschi) di un fisiologico ritorno alla normalità dei mercati finanziari dopo la sbornia di liquidità che li aveva invasi, significa che quest’ultima sta letteralmente crollando un po’ ovunque (America compresa) e che quindi riuscire a vendere i titoli azionari detenuti dagli investitori risulta oggi parecchio più difficile.

LA MOSSA DELLA CINA

Per contrastare tale deriva la banca centrale della Cina ha appena deciso di far sbloccare dalle banche piccole e grandi dell’ex Celeste Impero riserve obbligatorie per l’equivalente (diretto e indiretto) di 500 miliardi di Dollari (si, avete letto bene: più del doppio del totale delle richieste americane per il riequilibrio della bilancia commerciale) nel tentativo di arginare la fuga dei capitali oltre confine e il crollo dei titoli obbligazionari espressi in Renminbi che farebbe crescere i tassi . Ha anche aggiunto che intende far indirizzare quella montagna di liquidità che si libera per le banche cinesi nella direzione della trasformazione in capitale dei debiti delle aziende più bisognose di supporto, allo scopo di assicurarsi che essa affluisca tutta e subito all’economia reale.

MA NON BASTA NEANCHE QUESTO

Ma la verità è che se anche altri Paesi (il Giappone in testa) procedessero con nuove iniziative di sostegno alla liquidità dei mercati finanziari, oggi nessuno si aspetta che essa basti a invertire davvero l’andamento generale, che vede un improvviso peggioramento delle prospettive per la quasi totalità dei Paesi Emergenti e, di riflesso, anche una forte incertezza per le borse più importanti, dove gli operatori hanno fiutato il rischio di un crollo globale dei titoli azionari e quello, conseguente, di una nuova possibile recessione.

I PROFITTI E I BUY-BACK AZIENDALI NON SONO SUFFICIENTI

Insomma, se fino a un paio di mesi fa poteva sussistere il dubbio se il calo della liquidità in circolazione sui mercati finanziari sarebbe stato compensato (o meno) dall’ottimo andamento dei profitti per le aziende industriali e dai massicci programmi di “buy-back” (alla lettera: “riacquisto azioni proprie”) varati da tutte le grandi imprese del mondo quotate in borsa, oggi quel dubbio si è trasformato in una certezza: assolutamente no! Profitti e buy-back non sono bastati a compensare un bel niente, visto che al calo della liquidità proveniente dalle banche centrali si sono sommate le fughe degli investitori istituzionali dai mercati borsistici e grigie prospettive di crescita per i Paesi Emergenti che a loro volta fanno pensare ad un calo dei consumi di questi ultimi.

IL RISCHIO DI IMPLOSIONE DELLA SPECULAZIONE CHE TIENE ALTI I LISTINI

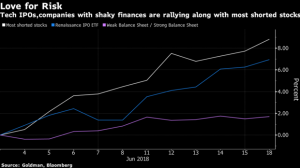
Dunque un po’ in tutte le borse chi oggi ancora compra titoli sembra essere rimasto insomma soltanto quel famigerato “parco buoi” di antica memoria, che negli ultimi anni si è trasferito dalle stanze dei borsini ai monitor del “trading online” (le compravendite di titoli dal computer di casa), ma che arriva ogni volta troppo tardi a sentire che aria tira. E poi oggi una quota consistente della capitalizzazione complessiva delle borse è data dalla speculazione sui titoli cosiddetti “tecnologici”, che spesso esprimono moltiplicatori del reddito paragonabili a quelli che si vedevano poco prima dello scoppio della bolla speculativa delle “dot com” alla fine degli anni novanta. Il rischio di un loro ritracciamento su valori più congrui è concreto, ma potrebbe trascinare al ribasso tutta Wall Street. In Italia c’è meno speculazione sui titoli tecnologici (che sono quasi tutti stranieri) ma in compenso c’è l’effetto positivo dei cosiddetti P.I.R. (i piani individuali di risparmio, che godono di un consistente sgravio fiscale), ma anche il limite che gli investimenti di questi ultimi vanno in parte su un listino -l’A.I.M.- che è cresciuto piu degli altri e con una scarsa liquidità di fondo.

LO SPETTRO DI UNA NUOVA RECESSIONE

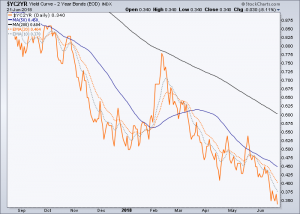
Il quadro complessivo è peggiorato dall’appiattimento della curva dei rendimenti (quelli a breve sono saliti allo stesso livello di quelli a lungo termine) che storicamente è sempre stato il segnale più attendibile dell’arrivo di una nuova recessione economica e dalla discesa generale delle aspettative di crescita dei consumi (se non addirittura un loro calo) anche in Occidente, dettate principalmente dai forti timori della gente di vedere la propria previdenza sociale (o integrativa) per molti motivi largamente insufficiente a garantire una serena vecchiaia o adeguate risorse per sostenere eventuali necessità di cure sanitarie. La risposta a tale certezza perciò è oggi quella di spendere meno e risparmiare di più. Ma non speculando in borsa con la volatilità che è risalita parecchio, bensì cercando titoli a lungo termine con basso rischio.

I DEBITI PUBBLICI NON HANNO FATTO IN TEMPO A SGONFIARSI

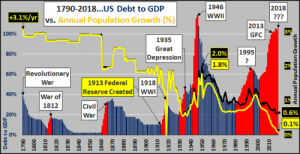
Tuttavia in questo quadro di fattori recessivi anche i debiti pubblici della maggior parte delle nazioni del mondo fanno oggi più paura di prima, dal momento che la minor crescita economica attesa rende più difficile che vengano rimborsati. La loro presenza poi costituirà una forte zavorra che frenerà l’avvio di nuove politiche fiscali, senza contare che la tassazione delle imprese è già scesa un po’ dappertutto a minimi storici e che anche sul fronte delle politiche monetarie, di spazio per un loro rilancio ne è rimasto poco alle banche centrali che non hanno fatto in tempo a svuotare i forzieri pieni di titoli recentemente acquistati.

IL POSSIBILE LANCIO DEI GRANDI PROGETTI INFRASTRUTTURALI

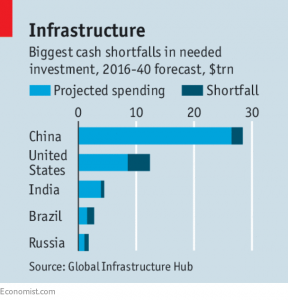
Dunque le “munizioni” per pensare di contrastare una nuova -probabile- recessione globale sembrano essere soltanto quelle dei grandi programmi di investimenti infrastrutturali, da finanziare principalmente con il cosiddetto “debasement” valutario, cioè con nuova stampa di denaro da parte delle banche centrali o con titoli emessi a lungo termine emessi da organismi sovranazionali che potrebbero essere rimborsati con i redditi derivanti da ciascun progetto.

L’operazione risulterebbe tecnicamente fattibile (anche perché l’inflazione pare restare bassa e sotto controllo persino adesso che i prezzi del petrolio volano) ma se l’iniziativa non verrà portata avanti presto e con molta decisione essa rischia di non bastare affatto a liberare l’orizzonte dai nuvoloni che si addensano. Donald Trump l’aveva addirittura annunciato prima di essere eletto e potrebbe ancora avere le maggioranze politiche per farlo, ma che ciò possa riuscire ad accadere presto anche in Europa (con i soliti tedeschi che frenano e i francesi che provano a specularci sopra) è tutto sommato piuttosto improbabile.

MA LA FIDUCIA È LA MERCE PIÙ PREGIATA E OGGI SCARSEGGIA

E se sui mercati finanziari la merce più pregiata è proprio la fiducia degli investitori, essa è da sempre anche la più difficile da conseguire. Ecco: l’aspettativa di nuovi massimi di borsa sembra essere esattamente ciò che manca in questo momento, in cui le imprese invece di guardare al futuro investendoci pesantemente usano le loro risorse per acquistare azioni proprie. Visto che la speculazione lavora anche al ribasso possiamo assistere ad un recupero delle borse dovuto alle ricoperture delle posizioni corte, ma i rischi complessivi sono alti e la tendenza di fondo sembra negativa.

Stefano di Tommaso


LE VERE RAGIONI DELLE “GUERRE COMMERCIALI”

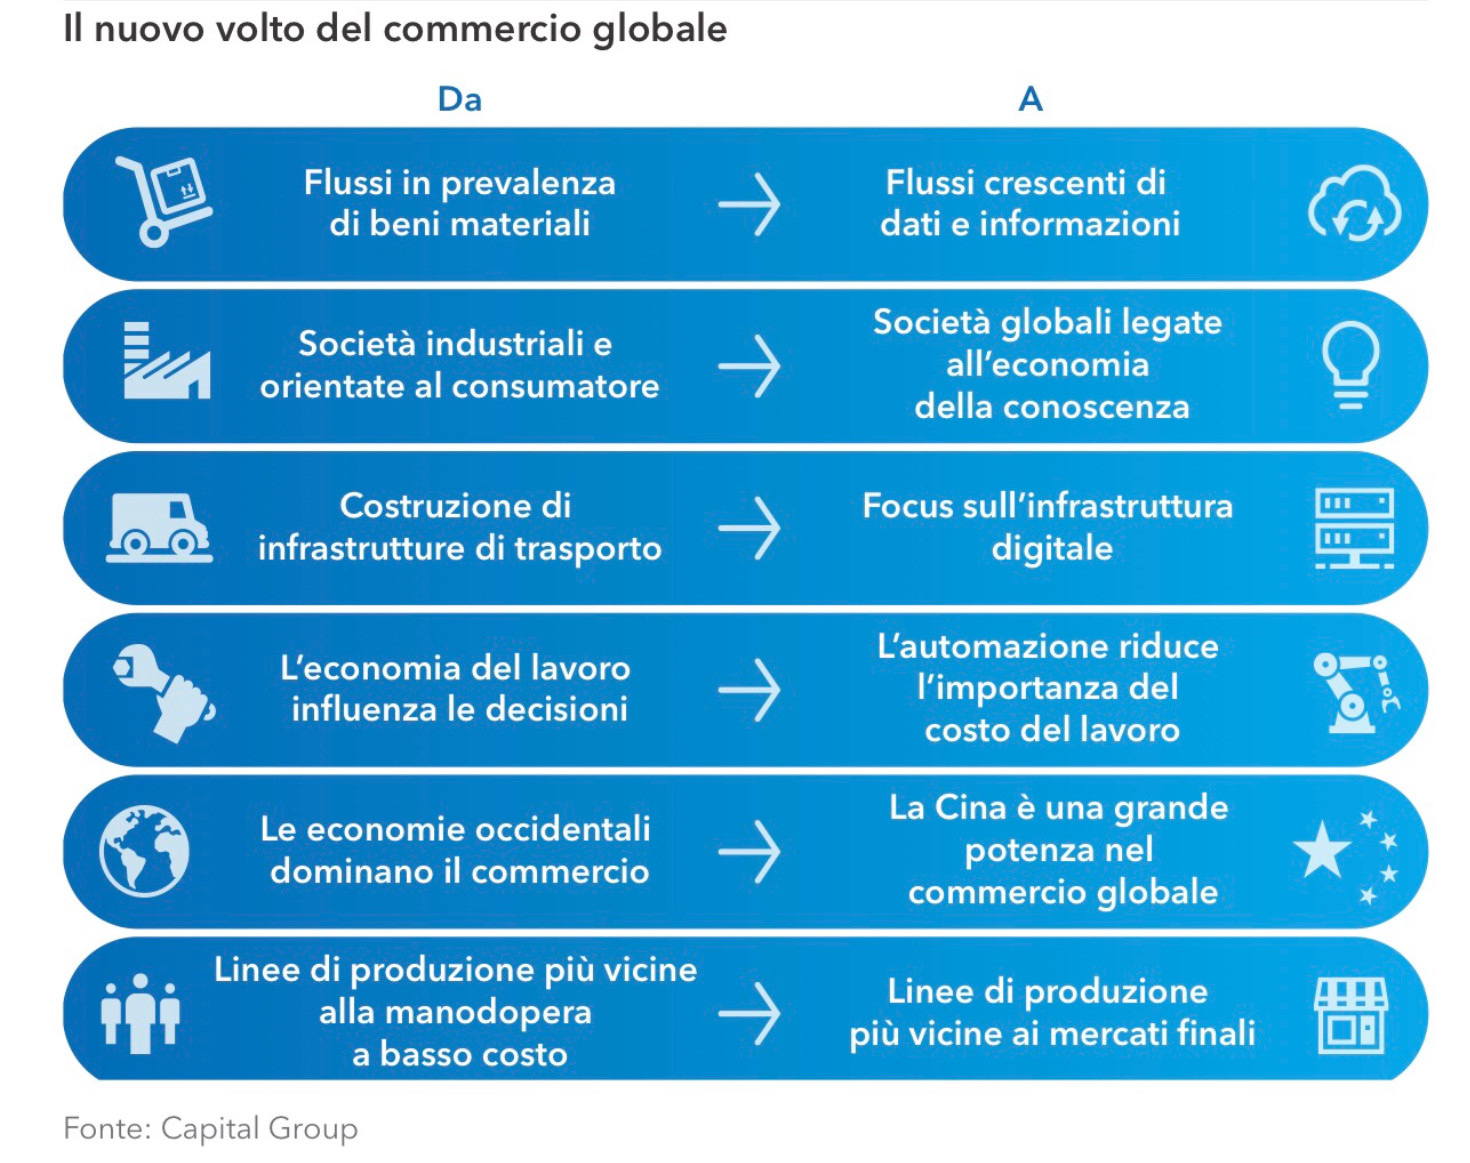
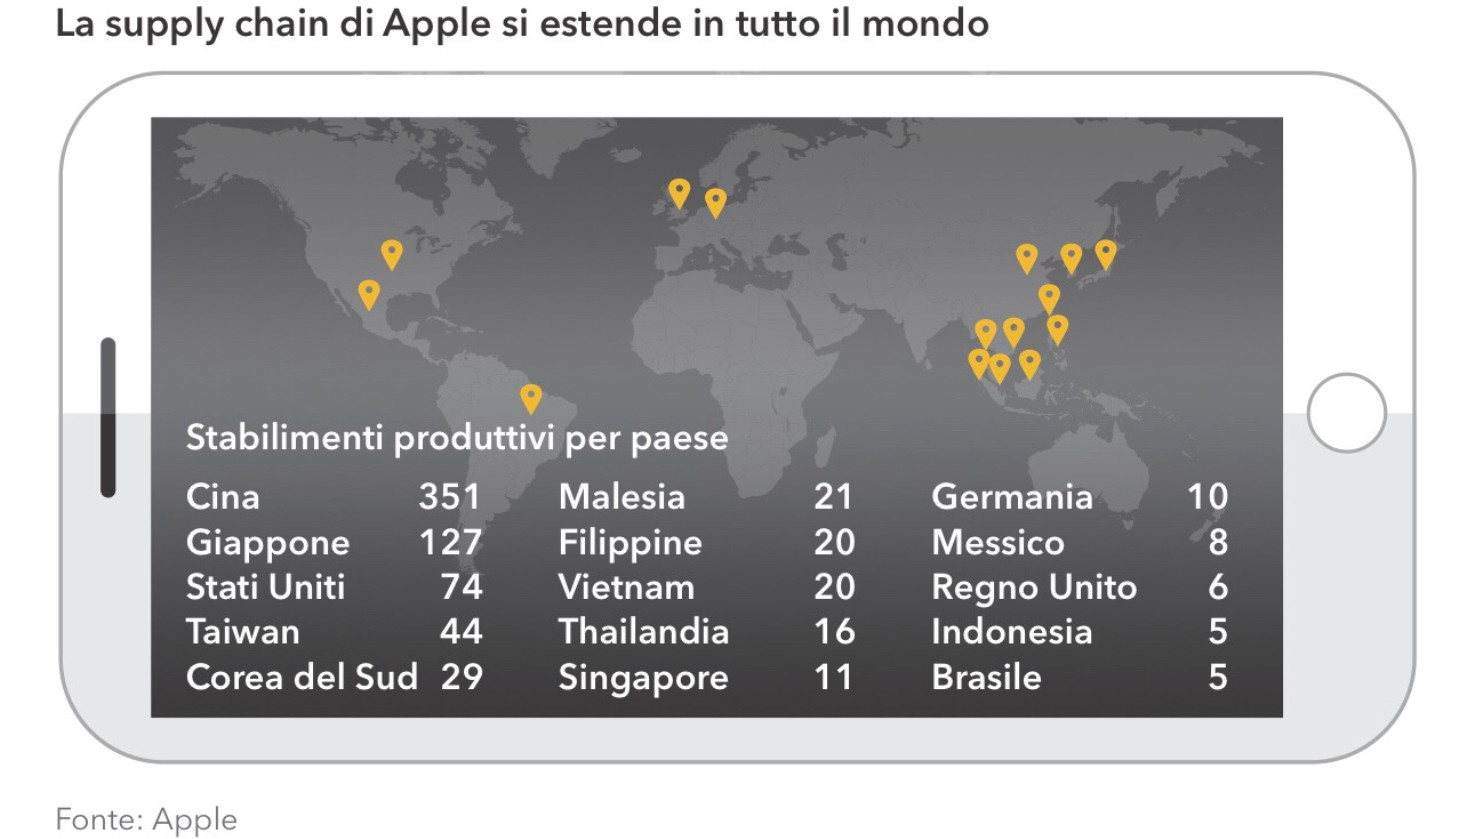
Nell’ultimo ventennio i commerci internazionali hanno evidenziato una trasformazione dovuta principalmente al processo di graduale ma pervasiva digitalizzazione del mondo. È tuttavia curioso notare che chi ne ha potuto profittare di più sono state le grandi imprese multinazionali Americane e Cinesi che hanno investito maggiormente per essere in testa nel processo di digitalizzazione e nell’efficienza della catena internazionale degli approvvigionamenti produttivi (la cosiddetta “supply chain”).


Le grandi corporation transnazionali contano oramai per l’80% degli scambi commerciali globali, per il 75% della ricerca e sviluppo (del settore privato) e per il 40% della crescita della produttività mondiale. La forte crescita dei profitti registrati dalle maggiori società quotate nel mondo si riferisce soprattutto al processo di progressiva digitalizzazione, non soltanto per lo sviluppo del commercio elettronico ma anche e principalmente nell’efficientamento della supply chain in quasi tutti i settori industriali.


LE MULTINAZIONALI RIESCONO A CONTROLLARE LA LORO “SUPPLY CHAIN” E A NON ESSERE COLPITE DAI DAZI

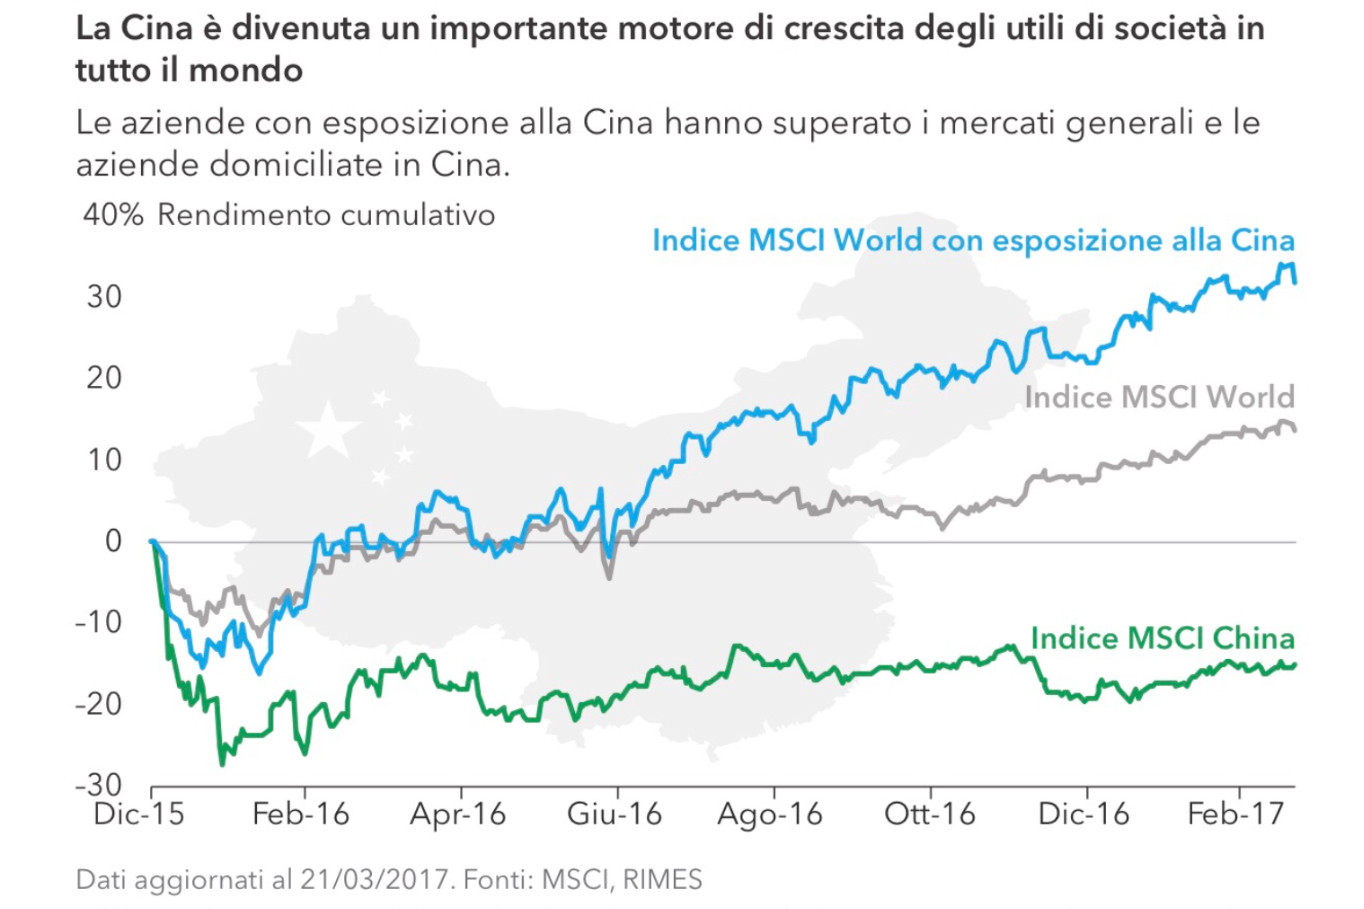
La maggioranza di queste multinazionali si trova in America e in Cina e molto spesso ciascuna di esse oltre ad avere sedi in tutto il mondo, ha anche stretto forti rapporti di collaborazione con aziende dell’altra superpotenza globale. La capacità di gestire la delocalizzazione, e di conseguenza di rendere più efficiente la supply chain e in generale di controllare meglio tutta la filiera produttiva-distributiva rappresenta dunque (e continuerà a rappresentare a lungo) un forte vantaggio per le imprese di maggiori dimensioni e maggiormente globalizzate, perché permette di supervisionare lo scenario competitivo internazionale e soprattutto di venire assai poco colpite dall’erezione delle nuove barriere commerciali, mantenendo un forte controllo sui costi di produzione.


IL SUCCESSO SENZA PRECEDENTI DEL COMMERCIO ELETTRONICO

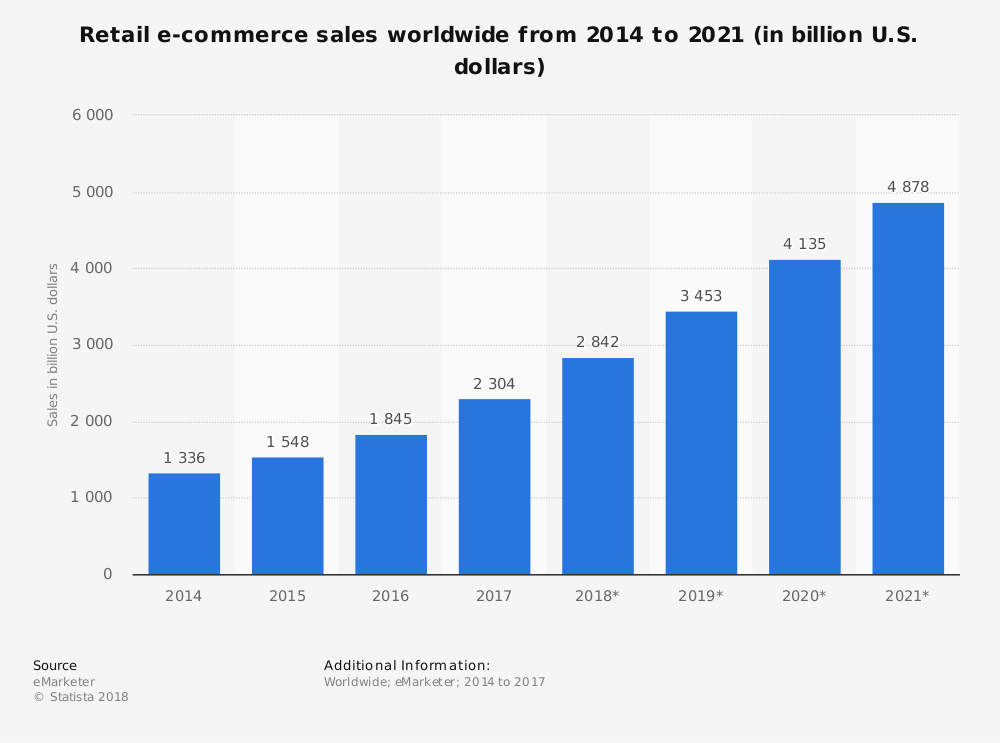
La premessa è fondamentale prima di prendere atto della conseguenza più macroscopica della digitalizzazione dell’economia: lo sviluppo senza precedenti del commercio elettronico internazionale.


Gli scenari economici e geopolitici globali sembrano essersi totalmente modificati dopo che si è concretizzata la possibilità anche nei paesi più poveri del mondo di fare acquisiti online con un solo click dal proprio telefonino (o tablet/laptop).

LA MINACCIA CONCRETA DELL’E-COMMERCE DI RIUSCIRE AD ERODERE I PROFITTI DELLE GRANDI MULTINAZIONALI

Teoricamente nel medio termine lo sviluppo del commercio elettronico potrebbe riuscire ridurre decisamente i vantaggi attuali delle grandi società multinazionali. Grazie alla possibilità della vetrina di internet in un futuro assai prossimo qualsiasi piccola e media impresa basata nel più remoto dei paesi emergenti potrebbe sperare minacciare seriamente la più grande delle multinazionali ingaggiando una guerra di prezzi e/o di innovazioni di prodotto. Quelle stesse società multinazionali che attirano i migliori cervelli, che detengono il maggior potere finanziario e che sono oggi in grado di esercitare sui governi la maggiore influenza lobbistica. Difficile credere che possano restare a guardare…

Guarda caso nello stesso momento (il 2017) in cui si rendeva evidente che il commercio elettronico globale avrebbe potuto ridurre i loro margini di profitto e soppiantare la predominanza delle economie più avanzate, ecco vedere la luce l’ “invenzione” delle guerre commerciali, che sospinge in alto le tariffe doganali, fa crescere il peso delle “valute forti” e di fatto si oppone decisamente all’ampliarsi del libero scambio globale. La coincidenza è quantomeno sorprendente! Ed è un tema che fa riflettere perchè costituisce la prova che (dall’avanzata del commercio elettronico in un contesto di libero scambio internazionale) sono proprio le grandi corporations che potrebbero risultare i principali “perdenti”.

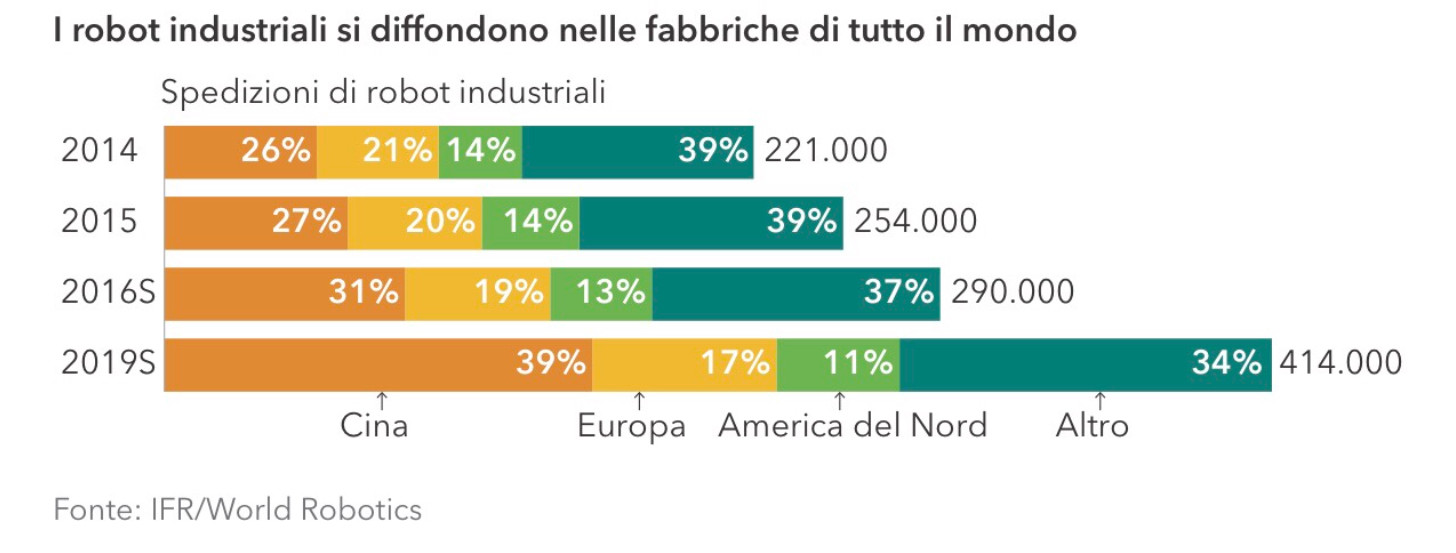
Alla lunga infatti, con la diffusa digitalizzazione, la crescita degli scambi internazionali e quella degli investimenti produttivi nei paesi emergenti, probabilmente assisteremo a un’evoluzione del commercio globale perché la digitalizzazione favorisce inoltre l’incredibile ascesa dell’automazione industriale. Questa riduce i vantaggi della delocalizzazione produttiva (il costo del lavoro conterà sempre meno)e viceversa spingerà le fabbriche (sempre più automatiche) a frazionarsi e, laddove possibile, a spostarsi in prossimità dei mercati serviti o dei distretti territoriali specializzati in determinati comparti produttivi, dove sarà più agevole reperire risorse umane super-specializzate in tecnologia. La creazione e la diffusione di know-how e di formazione professionale continueranno tra l’altro a esercitare un forte ruolo sui cambiamenti economici e commerciali e sulle politiche commerciali di ogni paese, ma sicuramente avvantaggeranno quelli che risulteranno più avanzati in tal senso. E chi sarebbero questi se non -ovviamente- America e Cina?


UN OSTACOLO INATTESO

Quel che si può notare invece è che oggi l’accresciuta frizione commerciale tra America e Cina sta creando un ostacolo apparentemente inatteso allo sviluppo del libero scambio globale di cui avrebbero beneficiato principalmente i paesi emergenti. America e Cina nell’ingaggiare quelle che i media definiscono “guerre commerciali” sono in realtà i due paesi che più stanno avvantaggiandosi delle barriere recentemente introdotte alle loro frontiere, servendole su un piatto d’argento alle loro maggiori imprese globali, a danno del resto del mondo e in particolare degli Europei (che in questo momento sono i più forti esportatori) e, ovviamente, dei Paesi Emergenti.

Le principali “corporation” delle due superpotenze globali appaiono inoltre sempre più interconnesse tra loro e anche per questo motivo sembrano molto attrezzate a limitare i danni che potrebbero derivare loro dagli incrementi delle tariffe doganali. La tesi qui sostenuta è che tanto le multinazionali americane quanto quelle cinesi avranno alla fine parecchio da guadagnare nel processo in corso di incremento delle tariffe commerciali, oltre che nello spartirsi di conseguenza le rispettive zone di influenza nell’ambito dei paesi emergenti loro satelliti.


Tra breve e lungo termine dunque si delinea un deciso dualismo: nell’immediato e dal lato produttivo, del know-how e dei diritti di proprietà intellettuale le grandi multinazionali occidentali sembrano le migliori candidate a trarre profitto dalle guerre commerciali in corso (a causa della loro capacità di produrre e approvvigionarsi tanto al di qua come al di là dell’Oceano Pacifico. Dall’altro lato, quello dei consumi e dei mercati di sbocco e soprattutto nel lungo periodo, i dazi e le limitazioni potrebbero danneggiare seriamente la crescita economica, in particolare quella dei paesi emergenti la cui forte dinamica demografica sospinge oggi i consumi globali. Questo ovviamente potrebbe danneggiare le prospettive di crescita dei profitti delle medesime multinazionali.

WHAT NEXT ? GLI INVESTIMENTI IN INFRASTRUTTURE

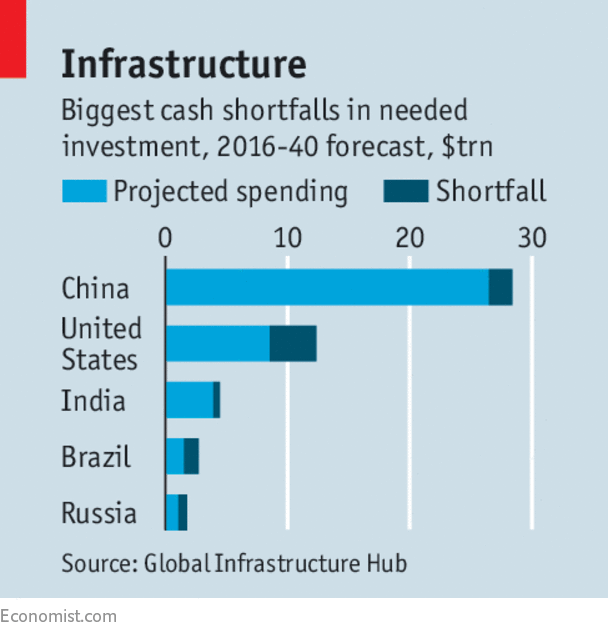
Ma la retorica della politica non potrà proseguire all’infinito sulle note del protezionismo e ci si aspetta che, quale antidoto agli effetti depressivi delle guerre commerciali, essa possa partorire presto l’avvio di grandi progetti infrastrutturali, alcuni dei quali già avviati.

Il che rappresenterà ancora una volta un’ottima possibilità di fare buoni profitti per le grandi multinazionali di quei paesi (Cina e America) che prima degli altri potranno vararli, magari utilizzando risorse pubbliche o stampando altra moneta, visto che le guerre commerciali rafforzano le loro divise.

Il che non potrà che contribuire ad aumentare il divario tra la crescita economica delle due superpotenze e quella di tutto il resto del mondo. Se fosse vero sarebbe un piano diabolico, senza dubbio. Ma se a pensar male si fa peccato, tuttavia spesso ci si coglie!

Stefano di Tommaso


QUALE ITALIA DOPO DRAGHI?

All’occhio di un attento lettore non saranno sfuggite le battute conclusive di un bradisismo che oramai va avanti da oltre due anni: la fine dell’epoca degli stimoli monetari. L’annuncio di Mario Draghi che da Gennaio la Banca Centrale Europea non acquisterà più titoli di Stato è stato soltanto l’epilogo di una lunga vicenda iniziata dieci anni fa quando alla Federal Reserve (detta anche: FED, la banca centrale americana) individuarono -negli acquisti di titoli pubblici sul mercato aperto- un antidoto efficace a contrastare il crollo della velocità di circolazione della moneta e gli effetti recessivi della deflazione.


La manovra, all’epoca denominata per astruse ragioni tecniche “facilitazione quantitativa” (in Inglese “Quantitative Easing” detto anche: QE) ha avuto un indubitabile successo nel far riprendere vigore ai mercati finanziari subito dopo la crisi e ne ha generato il più potente rialzo della storia. Ma soprattutto ha permesso di abbassare fortemente i tassi d’interesse pagati dai titoli di stato e dunque di innalzare la sostenibilità del debito pubblico. La FED lo ha smantellato dal 2016 e dallo stesso periodo sta procedendo a rialzare gradualmente i tassi di interesse a breve termine, riuscendo contemporaneamente a mantenere bassi quelli a lungo termine (che rappresentano il grosso del costo del debito americano).

IL QE EUROPEO E’ ARRIVATO (VOLUTAMENTE) IN RITARDO

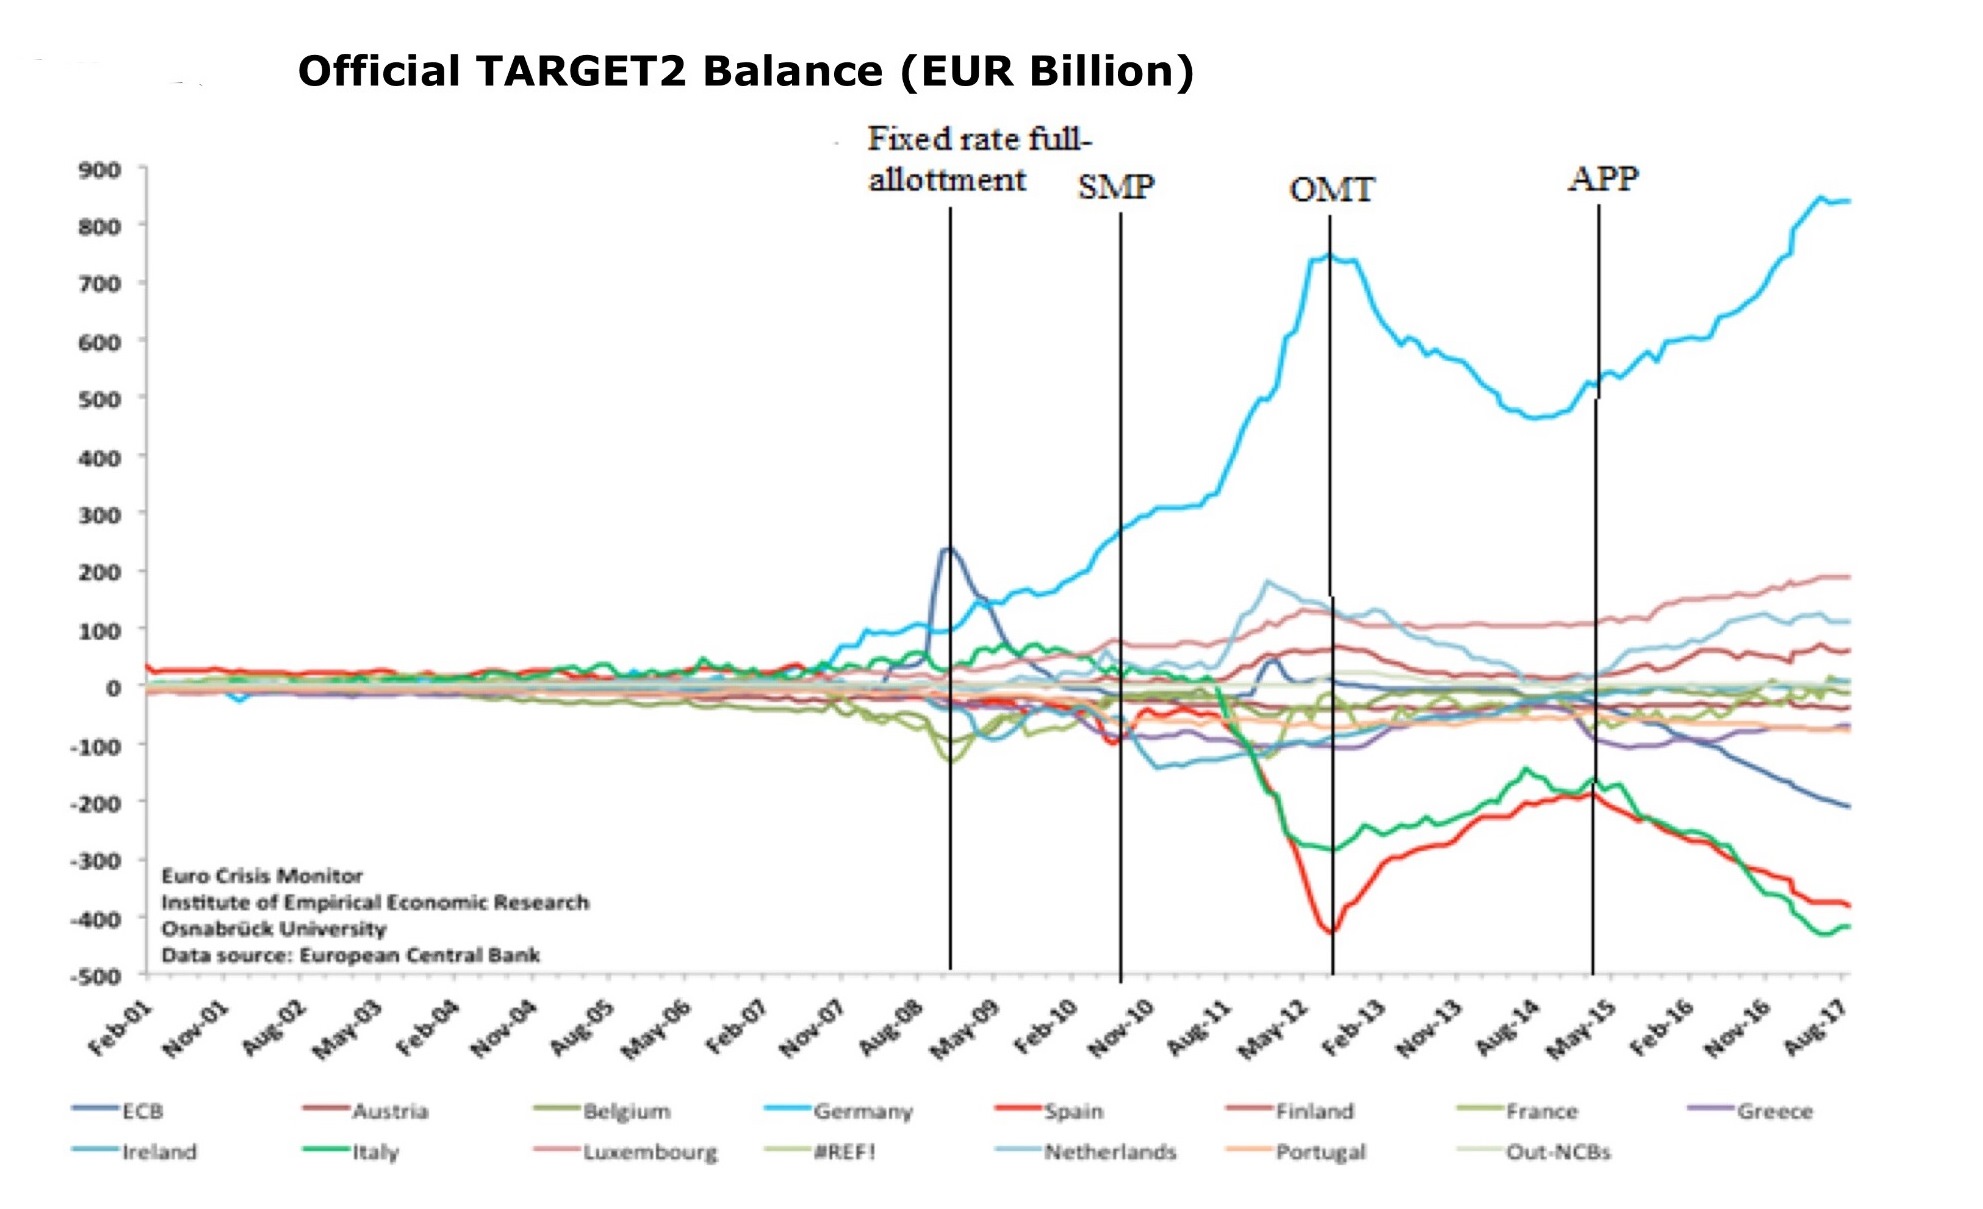
In Europa non si è fatto subito alla stessa maniera ma si è passati da una lunga pausa di riflessione, che ha generato un’emorragia di capitali dalla periferia verso i Paesi centrali dell’Unione e, parallelamente, un importante decadimento per le economie più deboli (si veda il grafico sottostante).

Si proceduto poi con una sorta di finanziamento temporaneo alle banche commerciali per acquistare titoli di stato a tasso agevolato (la LTRO ovvero “Long Term Refinancing Operation”, con le quali molte di esse hanno risanato i conti economici, lucrando sul differenziale tra i tassi pagati per l’LTRO e quelli percepiti sui titoli pubblici acquisiti) fino poi ad inaugurare il vero e proprio Q.E. Europeo, tutt’ora in corso, che si concluderà con la fine del 2018. In funzione di esso la Banca Centrale Europea ha acquistato sino ad oggi titoli di stato italiani per circa 350 miliardi di euro e questo ha impedito manovre speculative contro il nostro debito pubblico.

LA NASCITA DELLO SPREAD

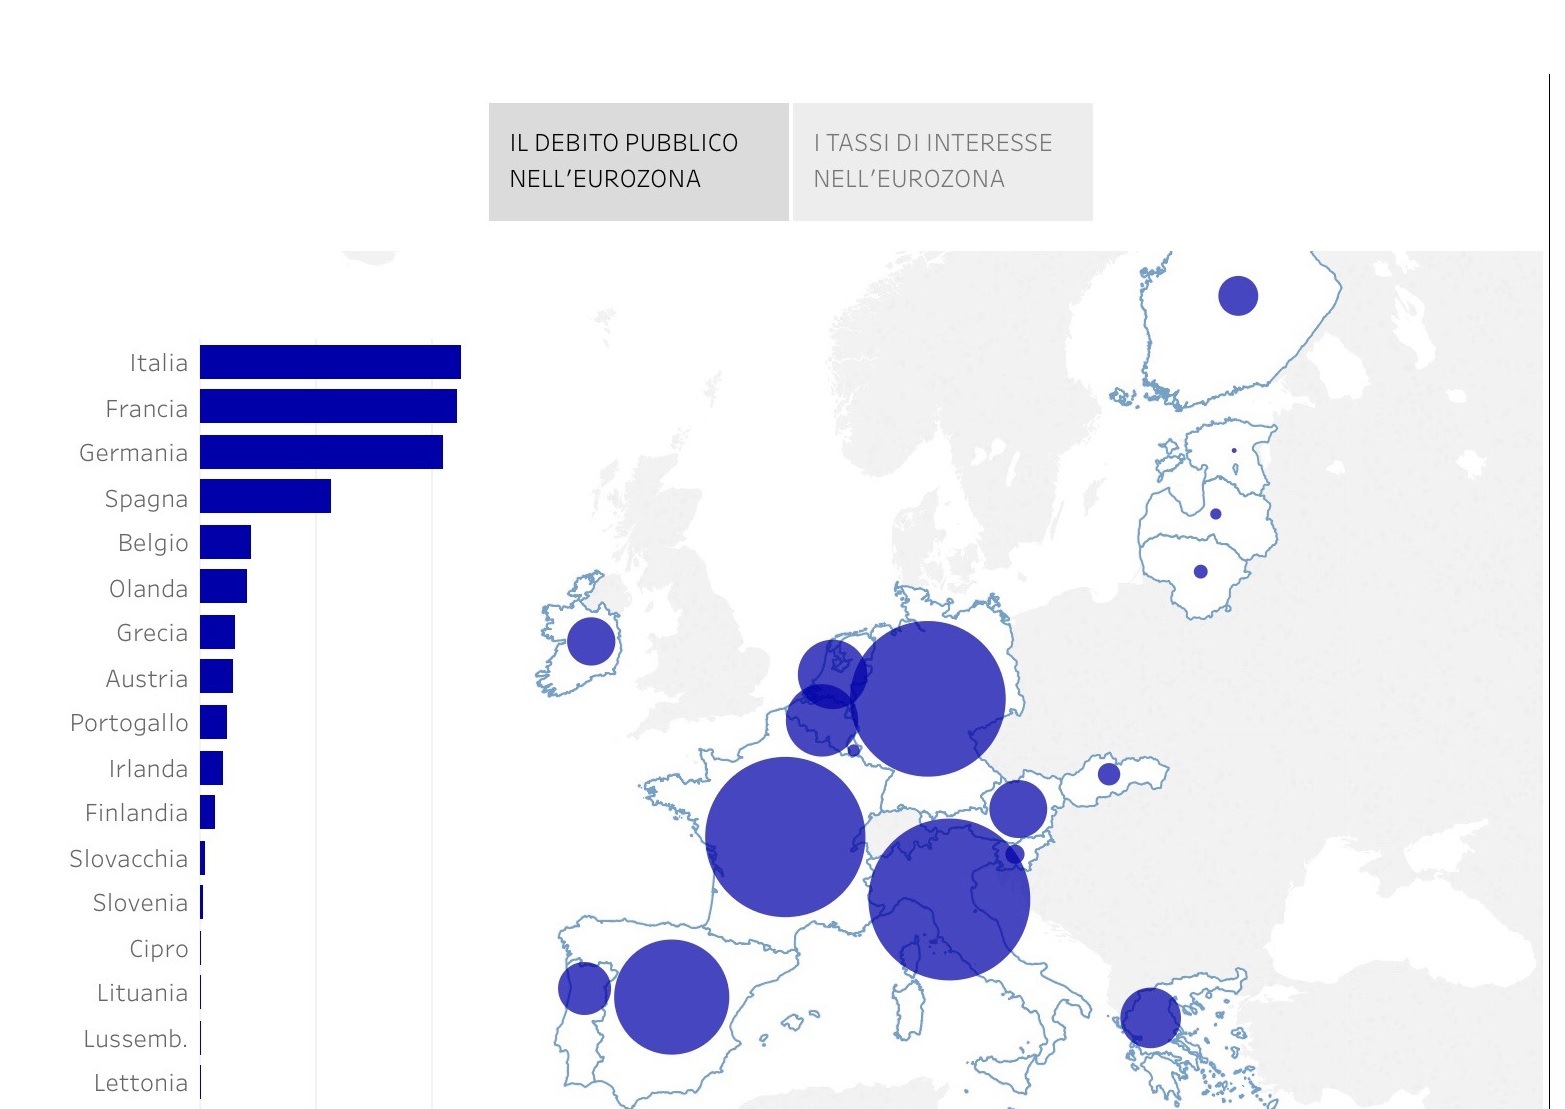
Queste manovre hanno favorito sì la discesa dei tassi d’interesse ma, senza la prospettiva di un’unica nazione europea -e dunque senza solidarietà tra i debiti pubblici dei diversi paesi- si è lasciato che si generasse una forte divergenza (spread) tra i tassi pagati dai Paesi centrali dell’Unione (arrivati sotto lo zero) e quelli pagati dagli altri, come l’Italia, diminuendo per questi ultimi i vantaggi della manovra. Nel grafico un raffronto tra i debiti pubblici europei:


LA FINE DEL QE E I RISCHI DI FUGA DEI CAPITALI DALL’ITALIA

Oggi che i tassi nel resto del mondo tornano a crescere e gli stimoli monetari sono terminati, l’Euro non può permettersi di proseguirli da solo incrementando il differenziale dei propri tassi con quelli del Dollaro e alimentando di conseguenza la propria svalutazione (al momento peraltro ancora in corso). E così i tedeschi plaudono all’annuncio della fine del Q.E. (e alla susseguente fine dei tassi bassi) ma tutti si chiedono chi comprerà i titoli di stato italiani dal 2019. Lo stesso mandato di Mario Draghi (visto dai più come uomo poco incline allo strapotere germanico) si conclude a Ottobre del prossimo anno.

Nel frattempo in Italia si è anche insediata una nuova coalizione governativa sicuramente più refrattaria ai diktat di austerità dell’Unione Europea, cosa che teoricamente alimenta il rischio che l’Italia debba fronteggiare una nuova importante fuga dei capitali.

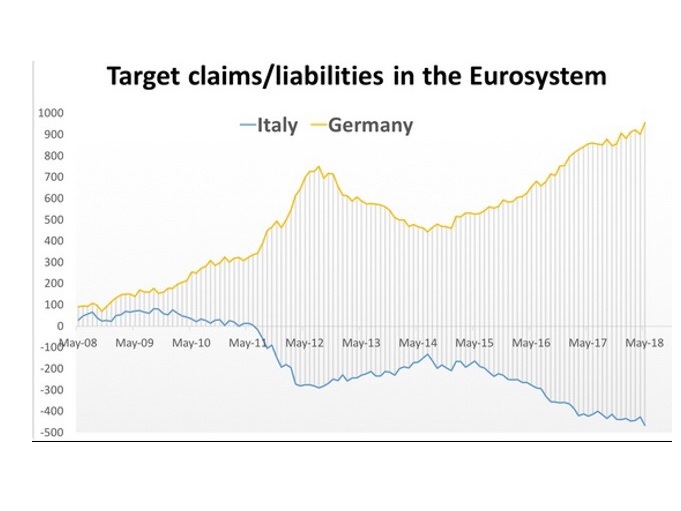
A Maggio infatti se ne è vista una decisa avvisaglia: il caos del mancato governo sollevato dal presidente Mattarella ha fatto sì che i flussi finanziari in uscita abbiano toccato il record di 40 miliardi di euro, portando a 465 miliardi il saldo del debito derivante dal meccanismo di bilanciamento monetario denominato “ TARGET 2” (in pratica quanto l’Italia dovrebbe ai paesi creditori dell’Unione in caso di fuoriuscita dall’Euro). Nel grafico che segue si vede un confronto tra il principale debitore (l’Italia) e il principale creditore (la Germania):

Ovviamente nel caso di ulteriori forti fughe di capitali dal Bel Paese questo divario non sarebbe sostenibile all’infinito, soprattutto se in parallelo c’è uno scontro politico in atto e poi tenendo conto del peso del sistema bancario nazionale, che raggiunge i 4mila miliardi di euro. L’Italia insomma non è la Grecia e il salvataggio, per quanto possa apparire per noi doloroso, non sarebbe nei fatti nemmeno possibile.

Dunque si è creata un’urgenza irrinunciabile di trovare in fretta soluzioni all’orizzonte degli eventi monetari del 2019 proprio nel momento che il nuovo governo intende fare la voce grossa con Bruxelles. Ma per completare con oggettività il quadro generale tuttavia bisogna prima prendere atto di cosa succede in Gran Bretagna dopo la “famigerata” Brexit.

LA BREXIT È ANDATA BENISSIMO

Ebbene: non solo la Sterlina negli ultimi mesi si è straordinariamente rafforzata ma la disoccupazione britannica nel primo trimestre del 2018 registra il minimo storico del 3% (non si vedeva dal 1991) e la corsa a sostituire la partnership con l’Unione Europea ha ampliato la collaborazione di Londra con l’Asia e l’estremo oriente è divenuto ied è divenuta il terminale della maxi-infrastruttura lanciata dalla Cina denominata “Nuova Via della Seta”, che vale 12 volte il Piano Marshall, coinvolge 65 paesi e I due terzi dell’economia globale. Il calo delle tasse dopo l’annuncio ha d’altra parte rilanciato gli investimenti interni nei porti, nella manifattura e nella digitalizzazione, rafforzando i legami con i paesi del Commonwealth quelli con gli Stati Uniti dell’era trumpiana, arrivando a rilanciare (per assurdo) il ruolo di Londra quale principale piazza finanziaria europea.

Esattamente l’opposto di quanto avviene nell’Unione, dove l’Euro è in caduta libera, la crescita economica è rallentata vistosamente nel primo scorcio del 2018 e le tensioni con Washington sono sempre maggiori. Ora si spera che la debolezza della moneta unica possa rilanciare le esportazioni del vecchio continente ma comunque i mercati finanziari sentono puzza d’incertezza nell’Unione e preferiscono rivolgere le loro attenzioni altrove. L’Italia insomma potrebbe anche pensare di uscire dall’Euro incoraggiata dall’esito positivo di chi l’ha preceduta, così come potrebbe trovare il modo di negoziare con i partner forti dell’Unione accordi più vantaggiosi per il rilancio della propria economia e il rimpatrio dei capitali, visto che lo spauracchio si è fatto concreto.

CHI COMPRERÀ I TITOLI PUBBLICI?

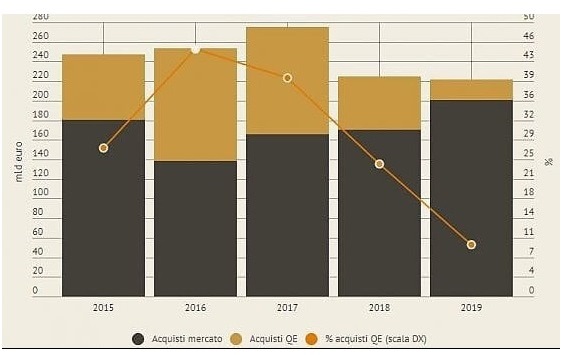
D’altra parte senza prendere alcuna iniziativa non si vede come potrà trovare il modo di sostenere in autonomia le sue finanze pubbliche per far sottoscrivere 201 miliardi di titoli di stato da emettere nel 2019, in crescita dai 165 del 2017 (si veda il grafico):

(nel grafico nell’anno 2019 si vedono ancora acquisti da parte della BCE per una ventina di miliardi a causa del fatto che essa prevede ugualmente di continuare a reinvestire i bond in scadenza)

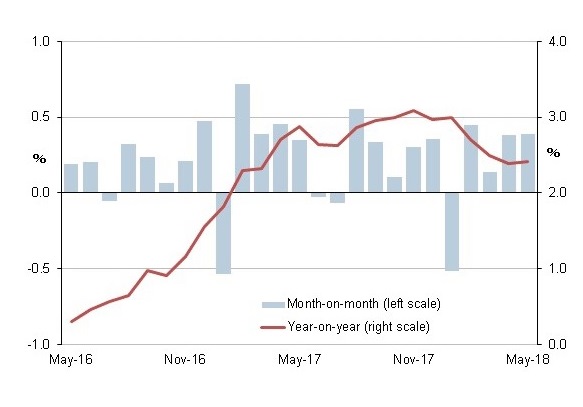
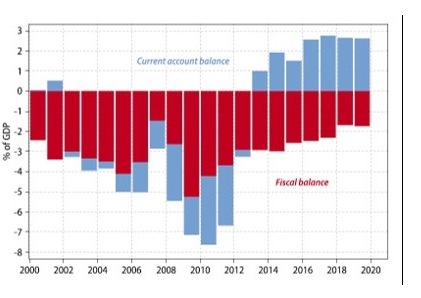
Se le esportazioni continueranno (o addirittura si rafforzeranno) il nostro Paese può sperare di contrastare la fuga dei capitali con l’incremento della bilancia dei pagamenti correnti. Le previsioni infatti da questo punto di vista appaiono positive:

Il quadro perciò non è necessariamente così grigio per l’economia italiana, prevista in crescita quest’anno di almeno l’1,4%, se al tempo stesso in cui il rischio di una fuga di capitali si dovesse fare più forte il Paese dovesse parallelamente riuscire a mobilitare nuove iniziative imprenditoriali e un efficientamento della pubblica amministrazione così come promettono i nuovi leaders.

La fine dell’ombrello monetario europeo insomma è destinato a provocare un chiarimento nei rapporti con l’Unione (o si intensificano o si riducono). E non è detto che ciò non possa costituire un fatto in qualche modo positivo…

Stefano di Tommaso